Tek bir uygulama üzerinden ödeme almak pratiktir.
Tek bir uygulamaya bağımlı olmak ise başka bir şeydir.
Aylık geliriniz Nijerya dışındaki müşterilerden, işverenlerden veya freelance platformlardan geliyorsa, ödeme düzeniniz işinizin altyapısının bir parçasıdır. Her fatura aynı yere yönlendirdiğinde; bir hesap incelemesi, değişen alıcı bilgileri, desteklenmeyen bir transfer yöntemi veya bir ödeme sorunu şaşırtıcı derecede hızlı bir nakit akışı sorununa dönüşebilir.
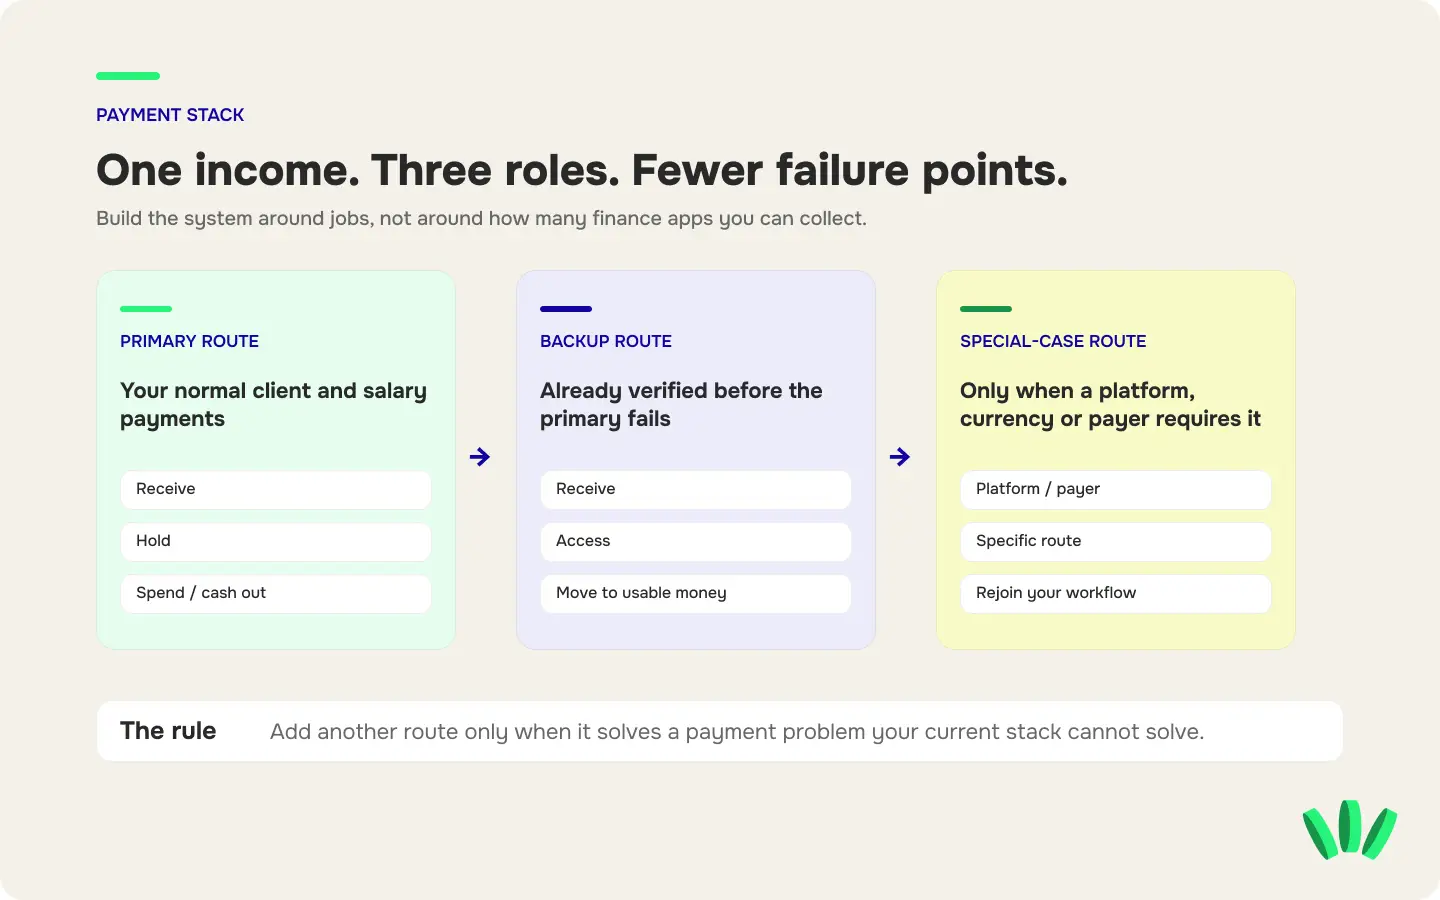
Çözüm, her yolun bir görevi olduğu bir ödeme yapısı kurmaktır:
Ana yol → al → tut → harca veya nakde çevir
Yedek yol → ana yol işini yapamadığında hazır
Kayıtlar + destek → paranın nerede olduğunu ve bir şey ters gittiğinde ne yapacağınızı söyler
Bu ayrım önemlidir, çünkü ödeme almak tek bir işlem değildir. Bir zincirdir.
Müşterinin parayı göndermek için doğru yolu seçmesi gerekir. Alıcı bilgilerinin o ödeme yöntemiyle çalışması gerekir. Ödeme bir doğrulama veya incelemeden geçebilir. Sonra gelen parayı tutmanız, çevirmeniz, harcamanız veya çekmeniz gerekir.
Birkaç farklı pazardaki müşterilerle çalışıyorsanız, ilk anlamanız gereken şey Nijeryalı freelancer'ların ABD, Birleşik Krallık ve AB'deki müşterilerden nasıl ödeme aldığıdır. Doğru düzen büyük ölçüde ödeyicinin nerede olduğuna, hangi para birimini kullandığına ve hangi ödeme altyapısına erişebildiğine bağlıdır.

Ödeme yapısı, bir ödeme uygulamaları listesi değildir
Freelancer ödeme yapısı, parayı ödeyiciden alıp gerçekten kullanabileceğiniz bir hâle getirmek için kullandığınız sistemdir.
Doğrudan çalıştığınız bir ABD müşterisinde ödeme ACH veya wire ile başlayabilir. Birleşik Krallık'taki bir müşteride yol, yerel GBP ödeme bilgilerini kullanabilir. Bir freelance pazar yeri veya bordro platformu hangi çekim yöntemlerinin kullanılabileceğini belirleyebilir. Kripto ile çalışan bir müşteri USDT veya USDC'yi tercih edebilir.
Alma yöntemi değişir, ancak işleyişle ilgili sorular şaşırtıcı derecede benzer kalır:
Katman | Yapınızın cevaplaması gereken soru |
Alma | Bu müşteri, işveren veya platform bu yoldan para gönderebilir mi? |
Doğrulama | Hangi ad, hesap, KYC veya fon kaynağı şartları geçerli? |
Tutma | Değeri ihtiyacınız olan para biriminde veya biçimde tutabiliyor musunuz? |
Kullanma | Parayı gereksiz bir transfer daha yapmadan harcayabiliyor musunuz? |
Nakde çevirme | Naira'ya ihtiyacınız olduğunda Nijerya'daki bankanıza ulaşabiliyor musunuz? |
Yedek | İlk yol kullanılamaz hâle gelirse ne işe yarar? |
Kayıtlar | Ödemeyi faturası, müşterisi ve referansıyla eşleştirebiliyor musunuz? |
Destek | Para takılırsa hangi kanıtları sunmanız gerektiğini biliyor musunuz? |
Bu yüzden şunu bilmek oldukça önemlidir:
Yolun bir parçası çöktüğünde hangi ödeme düzeni hâlâ çalışır?
En basit işe yarar düzen: ana, yedek ve isteğe bağlı özel durum yolu
Düzenli freelance gelirlerin çoğu için markalarla değil, görevlerle başlayın.
Görev | Ne yapar | Ne zaman kullanılır |
Ana yol | Normal düzenli gelirinizi karşılar | Doğrudan müşteri, maaş veya düzenli ödemelerin çoğu |
Yedek yol | Ana yol bir ödemeyi alamadığında veya serbest bırakamadığında onun yerini alır | Yol sorunu, hesap değişikliği, desteklenmeyen ödeyici veya sağlayıcı sorunu |
Özel durum yolu | Kendi ödeme sistemi olan bir ödeyiciyi karşılar | Pazar yeri, bordro platformu veya kriptoya özel müşteri |
Üçüncü yol isteğe bağlıdır.
Gerçekte aldığınız her şeyi iki yol karşılıyorsa, orada durun.
Daha fazla hesap kendi işletme maliyetini getirir: daha fazla doğrulama, daha fazla ücret tablosu, daha fazla hesap dökümü, daha fazla destek ekibi ve işlem geçmişinin dağıldığı daha fazla yer.
Amaç, gereksiz karmaşıklık olmadan en az bağımlılıktır.
Yapının merkezinde hangi tür hesabın olacağına hâlâ karar veriyorsanız, Nijeryalı freelancer'lar için en iyi USD hesabı seçenekleri karşılaştırması, bir uygulamayı yalnızca öne çıkan ücretine bakarak seçmekten daha iyi bir başlangıç noktasıdır.
Ana yolunuz tüm ödeme yolculuğunda öne çıkmalı
Ana ödeme yolunuz otomatik olarak en ucuz alma ücretine sahip sağlayıcı değildir. En sık kullandığınız ödeme yolculuğunun tamamında en iyi performansı gösteren yol olmalıdır. Bir şeyi varsayılan yapmadan önce bu sekiz alanı kontrol edin.
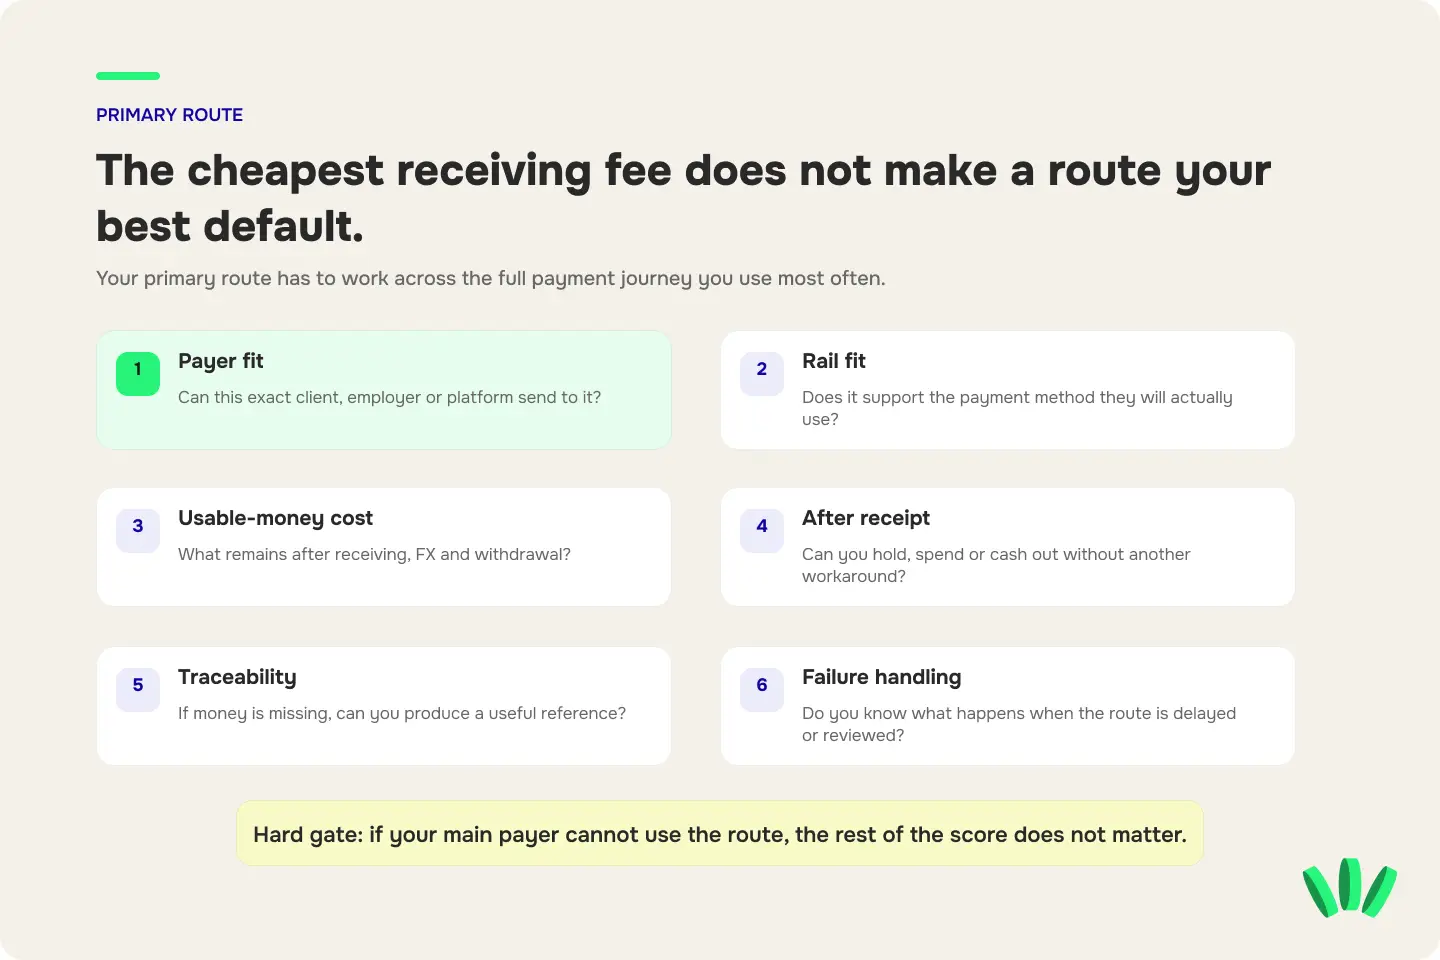
1. Ödeyici uyumu
Size ödeme yapan kişi veya kuruluş bu yolu gerçekten kullanabiliyor mu? Bir ürün USD tutmanıza izin verse de müşterinizin göndermek istediği ödeme türünü desteklemeyebilir. Bir yol, şu kaynaklardan gelen ödemeleri de birbirinden ayırabilir:
şirketler
bireyler
işverenler
pazar yerleri
kendi adınıza olan hesaplar
üçüncü taraf gönderenler
“USD hesabı” demenin “herkes buna USD gönderebilir” anlamına geldiğini varsaymayın.
Ağırlıklı olarak ABD'li müşterilerden ödeme alan freelancer'lar için ACH ve wire transferleri arasındaki fark burada teorik olmaktan çıkıp pratik hâle gelir. Müşteri ACH ile ödemek istiyorsa ve alma yolunuz yalnızca wire ile çalışıyorsa, bu hesap o müşteri için iyi bir ana yol değildir.
2. Altyapı uyumu
“Uluslararası ödeme” tek bir ödeme yöntemi değildir. “USD hesabı” da öyle. Bir ABD müşterisi şunları isteyebilir:
routing numarası
hesap numarası
ACH bilgileri
yurt içi wire bilgileri
uluslararası wire talimatları
Birleşik Krallık veya AB'deki bir ödeyici bambaşka bir şey bekleyebilir. Alma talimatlarını bir faturaya eklemeden önce gerçek ödeme altyapısını doğrulayın.
Asıl amacınız yalnızca çalışan USD alma yolları bulmaksa, Nijerya'da PayPal olmadan USD nasıl alınır rehberi daha geniş seçenekleri ve aralarındaki ödünleşimleri açıklar.
3. Hesap türü ve sahiplik
Domiciliary hesap, sanal USD hesabı, cüzdan bakiyesi ve kart birbirinin yerine geçmez.
Hepsi aynı paraya dokunabilir, ama tamamen farklı işler yapar.
Alma yolunuz şu gibi sorulara cevap vermelidir:
Alıcı olarak kimin adı görünüyor?
Kurumsal bir müşteri buraya para gönderebilir mi?
Hesap ihtiyacınız olan ödeme altyapısıyla para alabilir mi?
Para USD olarak kalıyor mu?
Parayı nasıl çekiyorsunuz?
Hesap bir platforma bağlanabilir mi?
Alma hesabı gerçekten sizin mi, yoksa bir iş ortağı yapısı üzerinden mi sağlanıyor?
Bu farklar hâlâ belirsizse, ana yolunuzu seçmeden önce freelance gelir için domiciliary hesap ile sanal USD hesabını karşılaştırın.
4. Kullanılabilir paraya kadar maliyet
Ödeme yollarını yalnızca ilk görünen ücrete göre karşılaştırmayın.
İşe yarar karşılaştırma şudur:
fatura tutarı → alma kesintileri → çevrim → çekim/nakde çevirme → kullanılabilir para
A Yolu'nun ödeme almak için hiçbir ücret almadığını ama size daha kötü bir çevrim kuru verdiğini düşünün.
B Yolu görünür bir alma ücreti alıyor ama daha iyi bir kur ve daha ucuz çekim sunuyor.
A Yolu yine de daha pahalı olabilir.
Aynı sorun PayPal, Payoneer, Wise ve stablecoin ödeme yollarını karşılaştırırken de ortaya çıkar. İlk adımı en ucuz görünen yol, freelancer'a en çok kullanılabilir parayı bırakan yol olmayabilir.
Yolculuğun tamamını karşılaştırın.
5. Ödeme geldikten sonra ne oluyor
Para almak yalnızca ilk adımdır. Şunları sorun:
Bakiyenin bir kısmını USD olarak tutabilir miyim?
Hemen çevirmem gerekiyor mu?
Uluslararası iş araçları için ödeme yapabilir miyim?
Parayı Nijerya'daki bankama aktarabilir miyim?
Alma ile harcama arasında başka bir uygulama olmak zorunda mı?
Bakiye geldikten sonra kaç ek ücret çıkıyor?
Paranızı gerçekten kullanabilmeniz için her başka yere taşımanız gerektiğinde, o yolun faydası azalır.
6. Limitler ve kısıtlamalar
Normal faturalarınız için önemli olan limitleri kontrol edin. Bir hesabı yalnızca teorik olarak yüksek bir üst sınıra göre değerlendirmeyin. Faturalarınız genellikle $500 ise, ihtiyaçlarınız düzenli olarak $5,000 veya $10,000 alan bir danışmanınkinden çok farklı olabilir. Normalden büyük bir ödemeden önce şunları kontrol edin:
alma limiti
işlem limiti
çekim limiti
ödeyici kısıtlamaları
doğrulama durumu
destekleyici belge şartları
para birimi kısıtlamaları
ödeme altyapısı kısıtlamaları
Üç adet $300'lık faturada çalışan bir yol, $6,000'lık bir ödemeye otomatik olarak hazır değildir.
7. İzlenebilirlik
Müşteri “gönderdim” diyor ve para bakiyenizde hiçbir yerde yoksa, gerçekte neyi takip edebilirsiniz? Transfere göre işe yarar kanıtlar şunlar olabilir: fatura numarası, ödeme referansı, transfer makbuzu, ACH izleme bilgisi, wire referansı, platform çekim kimliği, işlem kimliği, hesap dökümü ve ödeme durumu.
Özellikle uluslararası wire transferlerinde, kayıp bir wire'ı MT103 veya UETR ile nasıl takip edeceğinizi bilmek, belirsiz bir “param nerede?” destek talebini gerçek bir ödeme araştırmasına dönüştürebilir.
İyi bir ödeme yolu size yalnızca bir şeyin beklemede olduğunu söylemez. Ne olduğunu araştırmanız için yeterli bilgiyi verir.
8. Sorunları ele alma
Bunu ilk sorundan önce sorun:
Bu yol ödeme gününde çalışmayı bırakırsa ne olur?
Ödeme sorunlarının hepsi aynı anlama gelmez. Bir işlem şöyle olabilir:
beklemede
incelemede
reddedilmiş
iade edilmiş
geri alınmış
gönderen tarafından geciktirilmiş
alıcı sağlayıcı tarafından geciktirilmiş
ikisinin arasında bir yerde gecikmiş
Bu durumların her biri farklı bir tepki gerektirir.
Freelance ödemelerin neden bekletildiği, incelendiği veya geciktiği rehberi burada işe yarar, çünkü her gecikmeyi aynı sorun gibi ele almak yerine yol boyunca sorun noktalarını gösterir.
Ana sağlayıcınızın kusursuz olması gerekmez. Anlaşılmış olması gerekir.
Yedek yol “telefonumdaki başka bir uygulama” değildir
Gerçek bir yedek, işi yapabilecek durumdadır.
Altı ay önce bir hesap açtıysanız ama doğrulamayı hiç bitirmediyseniz, güncel alma bilgilerini hiç kontrol etmediyseniz ve paranın nasıl çekileceğini hiç çözmediyseniz, bir yedek ödeme yolunuz yoktur.
Bir hesabınız vardır.
Kullanılabilir bir yedek beş şartı karşılamalıdır:
Doğrulanmış ve şu anda erişilebilir.
Bağımlı olduğunuz ödeyici türünü kabul ediyor.
Doğru alma talimatlarını biliyorsunuz.
Para geldikten sonra nasıl kullanılabilir hâle geldiğini biliyorsunuz.
Ana yolunuzun önemli sorun noktalarının hepsini tekrarlamıyor.
Son madde önemlidir.
“Ana” ve “yedek” yolunuzun ikisi de tam olarak aynı sağlayıcı hesabına, hesap incelemesine veya alma altyapısına bağlıysa, ikinci yol sizi atlatmaya çalıştığınız olaydan korumayabilir.
Yedeğiniz farklı bir sağlayıcıda mı olmalı?
Amaç süreklilikse, genellikle evet.
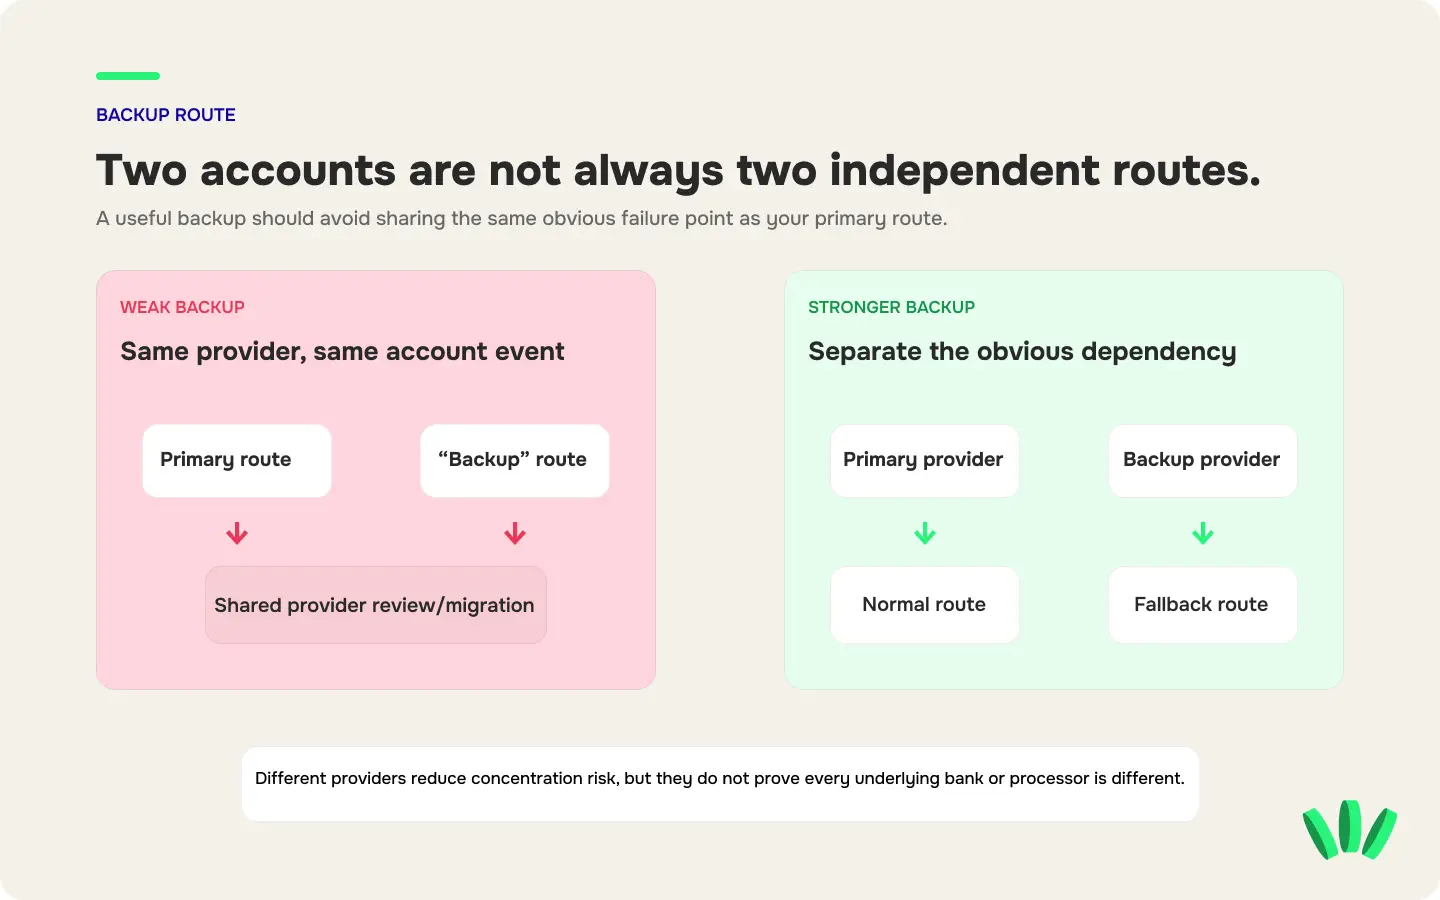
Tek bir sağlayıcıdaki iki alma yöntemi yine de faydalı olabilir. İki para birimini veya iki transfer türünü desteklemek gibi dar bir sorunu çözebilirler.
Ancak daha büyük bağımlılıkları paylaşıyor olabilirler.
Sağlayıcı genelinde bir hesap incelemesi, alma bilgilerinde değişiklik, hizmet kesintisi veya banka ortağı geçişi aynı anda birden fazla yolu etkileyebilir.
Bu, her finans uygulamasının arkasındaki her gizli bankayı, işlemciyi ve tedarikçiyi araştırmanız gerektiği anlamına gelmez. Çoğu durumda bunu yapamazsınız.
Bu, yedeğinizin makul ölçüde mümkün olduğu yerde gerçekten ayrı olması gerektiği anlamına gelir.
İşe yarar bir kural: Ana ve yedek yol, tam olarak aynı belirgin nedenle çökmemelidir.
Gerçek bir fatura ona bağlı kalmadan önce yedeği test edin
Yedek yolunuzda bir sorun olduğunu keşfetmenin en kötü zamanı, ana yolunuz zaten çöktükten sonradır. Bir yolu yedek olarak kabul etmeden önce:
Doğrulamayı tamamlayın → Alıcı adını teyit edin → Desteklenen para birimini teyit edin → Alma yöntemini teyit edin → Hangi ödeyici türlerinin kabul edildiğini kontrol edin → Alma maliyetini anlayın → Çevrim ve çekim maliyetlerini anlayın → Naira'ya geçiş veya harcama yolunuzu doğrulayın → Resmi destek kanalını kaydedin → Hesap erişimini ve kurtarmayı teyit edin → Uygun olduğunda yolu küçük ve meşru bir işlemle test edin → Ortaya çıkan ödeme kaydını saklayın.
Test yalnızca paranın gelip gelmediğiyle ilgili değildir. Sonrasında ne olduğunu kontrol edin.
Küçük bir ödeme hesaba girebiliyor ama onu çekemiyor, çeviremiyor veya ihtiyacınız olan şekilde kullanamıyorsanız, yolun tamamını doğrulamış olmazsınız.
Bazı müşterilerin yapı içinde kendi kolu olmalı
Her ödeyici aynı yoldan geçmeye zorlanmamalıdır. Diyelim ki elinizde şunlar var:
fatura ödeyen iki ABD müşterisi;
bir Avrupalı müşteri;
ara sıra pazar yeri işleri;
kripto ile çalışan bir müşteri.
Makul olarak farklı alma yöntemleri kullanabilirsiniz.
Bu, her ödeyicinin yapınıza en uygun kapıdan girebileceği anlamına gelir.
Örneğin stablecoin ile ödeme yapan müşterilerde risk, banka transferinden farklıdır. Başlıca kontroller; varlık, ağ, alıcı adres ve işlem doğrulamasıdır. Freelancer'lar için stablecoin ödeme kontrol listesi, bir müşteriyle cüzdan adresinizi paylaşmadan önce bu kontrolleri ele alır.
İlke aynı kalır:
farklı giriş noktası, kontrollü ödeme akışı.
Desteğe ihtiyacınız olmadan önce bir ödeme kontrol tablosu oluşturun
Yedek yol, süreklilik sorununun yalnızca yarısını çözer. Diğer yarısı, sisteminizin tam olarak nasıl çalıştığını hatırlamaktır. Kullandığınız her yol için bir satırı olan, size özel bir ödeme kontrol tablosu oluşturun.
Alan | Ne kaydedilmeli |
Yolun görevi | Ana / yedek / özel durum |
Sağlayıcı | Güncel sağlayıcı |
Para birimi | USD / GBP / EUR / desteklenen varlık |
Alıcı adı | Tam alıcı adı |
Alma yöntemi | ACH / wire / yerel transfer / platform ödemesi / stablecoin |
Hesap bilgileri | Güncel bilgilere güvenli bir referans |
İzin verilen ödeyici türü | Müşteri / işveren / platform / kendi hesabınız / diğer |
Önemli kısıtlamalar | İlgili limitler veya istisnalar |
Alma maliyeti | Güncel ücret veya güncel fiyatlandırmanın bağlantısı |
Çevrim yolu | Çevrimin nasıl ve nerede yapıldığı |
Naira'ya geçiş | Son çekim yolu |
Destek kanalı | Resmi destek yolu |
Son doğrulama | Düzeni en son kontrol ettiğiniz tarih |
Son test | Bir ödemenin en son tamamlandığı tarih |
Bunu kullanan müşteriler | Hangi düzenli ödeyicilerde bu bilgiler var |
Açık faturalar | Bu yoldan hâlâ gelebilecek ödemeler |
Bu tabloyu bir güvenlik riskine dönüştürmeyin.
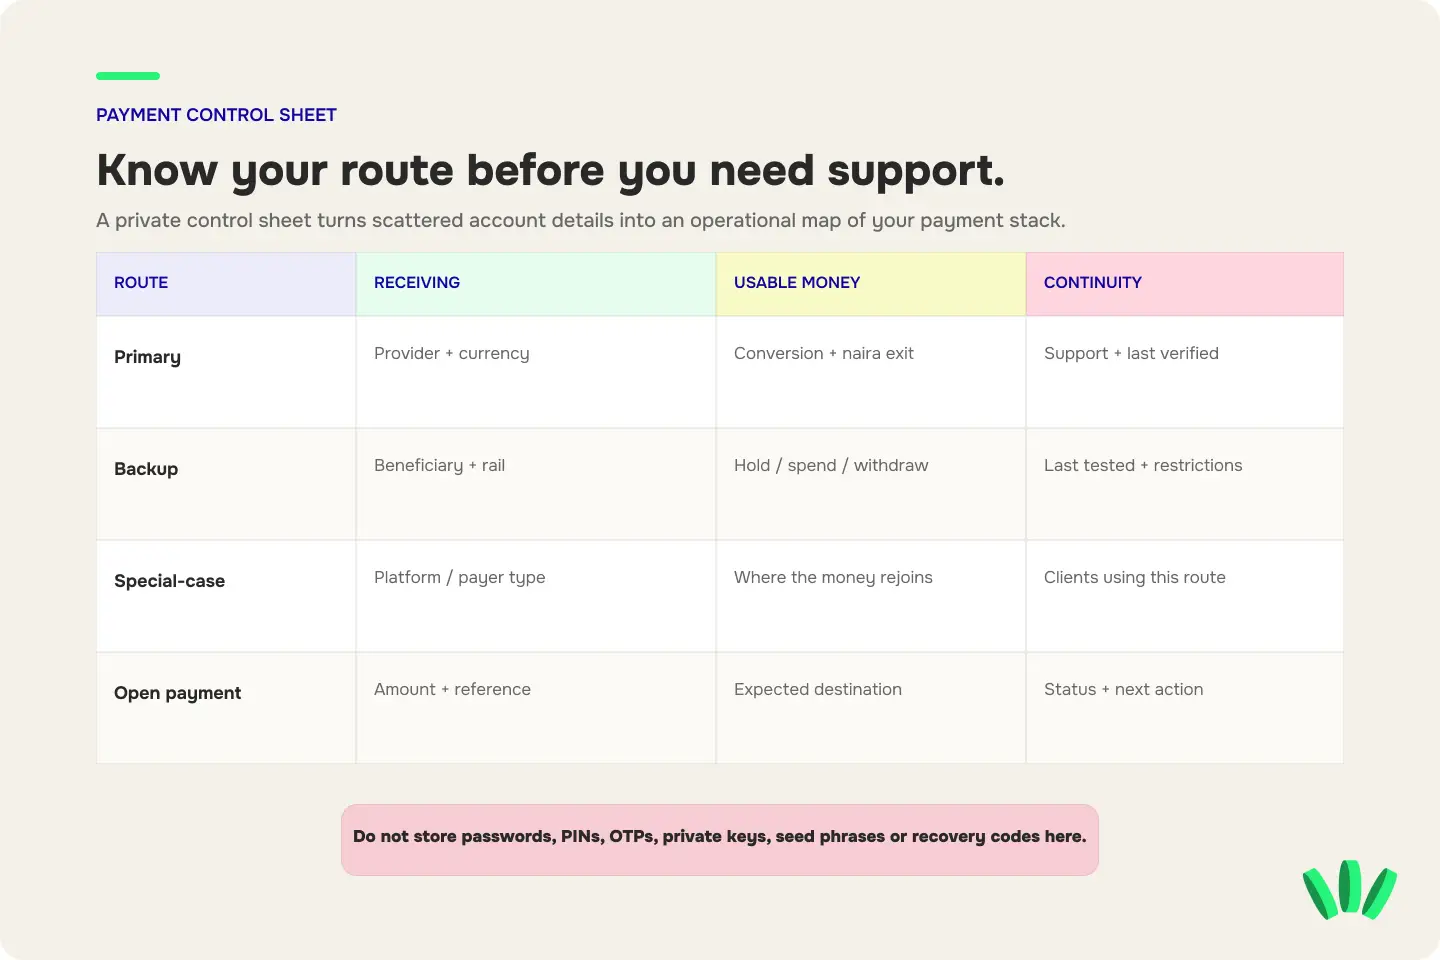
Şunları saklamayın:
şifreler
PIN'ler
OTP'ler
özel anahtarlar
kurtarma ifadeleri (seed phrase)
kurtarma kodları
Kontrol tablosu ödeme sisteminizin bir haritasıdır, bir kasa değil.
Kontrol tablosunun yanında bir ödeme kanıt dosyası tutun
Bir ödeme incelendiğinde, iade edildiğinde veya kaybolduğunda destek ekibi kanıt isteyebilir. Kanıt izini ödemeler sorunsuz çalışırken oluşturun. Her önemli müşteri ödemesi için geçerli olan kayıtları saklayın.
Ticari kanıt
sözleşme veya iş tanımı
fatura
müşteri veya şirket adı
hizmet açıklaması
Ödeme kanıtı
ödeme referansı
gönderen onayı
tutar
para birimi
işlem kimliği
platform çekim kimliği
transfer onayı
Hesaba geçiş kanıtı
alma hesabı kaydı
hesap dökümü
çevrim kaydı
çekim veya nakde çevirme kaydı
Müşterinin “ödendi” yazan ekran görüntüsü faydalı bir bağlamdır. Ancak asıl transferi takip etmek için her zaman yeterli değildir. Örneğin bir ACH ödemesi iade edilirse, ACH iade kodu çoğu zaman neyin başarısız olduğunu ve kimin düzeltmesi gerektiğini söyler. Bu, müşteriden aynı ödemeyi hemen yeniden göndermesini istemekten daha işe yarardır.
Kararı duygular vermeden önce ne zaman geçiş yapacağınızı bilin
Yedek, ana yolunuz ilk kez yavaş geldiğinde tüm ödemeleri taşımak anlamına gelmez. Geçiş tetikleyicilerini önceden belirleyin.
Tetikleyici | İlk tepki |
Alma bilgileri değişti | Eski bilgileri vermeyi bırakın, yoldaki ödemeleri belirleyin ve etkilenen müşterileri bilgilendirin |
Gereken altyapı artık desteklenmiyor | O ödeyiciyi gereken yöntemi destekleyen doğrulanmış bir yola taşıyın |
Ödeme tekrar tekrar iade ediliyor | Müşteriden yeniden göndermesini istemeden önce iade nedenini tespit edin |
Hesap incelemeye alındı | İnceleme sürecini takip edin ve kabul belirsizse yeni ödemeleri oraya yönlendirmeyin |
Müşteri bu yolu kullanamıyor | Müşteriye hazırladığınız alternatifi verin |
Maliyetler ciddi şekilde değişti | Kullanılabilir paraya kadar toplam maliyeti karşılaştırın |
Çekim yolu artık ihtiyaçlarınıza uymuyor | Yerine geçecek yolun tamamını değerlendirin |
Platform ödeme şartlarını değiştirdi | İlgili özel durum yolunu güncelleyin |
Sağlayıcı alma bilgilerini değiştirdi | Bir sonraki ödemeden önce kayıtları, faturaları ve düzenli ödeyicileri güncelleyin |
Bu, iki kötü tepkiyi önler.
Birinci tepki: bir işlem geciktiği için müşteriye üç yeni hesap seçeneği göndermek.
İkinci tepki: hangi müşterilerin eski bilgileri kaydettiğini kimse hatırlamadığı için faturaları eski bilgilerle göndermeye devam etmek.
Bir süreklilik planı bir sonraki adımı açık hâle getirmelidir.
Bir müşteriye genellikle tüm yapınız değil, tek bir tercih edilen talimat verilmeli
Birden fazla yolunuz olması, her faturayı bir ödeme menüsüne çevirmek anlamına gelmez.
Düzenli bir müşteri için, onun normal ödeme sürecine en uygun yolu seçin ve o yolun eksiksiz talimatlarını gönderin. Yedeği beklemede tutun.
Müşteri ana yolu kullanamazsa, alternatifi o zaman verin. Ayrım basittir:
Kendi tarafınızda: yedekliliği koruyun.
Müşteri tarafında: netlik sağlayın.
Bu, mutabakatı da kolaylaştırır. Para geldiğinde hangi faturanın hangi yoldan beklendiğini zaten bilirsiniz.
Gerçekten üç, dört veya beş ödeme yöntemine ihtiyacınız var mı?
Genellikle hayır. Yeni bir ödeme yöntemini, mevcut yapınızın çözemediği bir sorunu çözdüğünde ekleyin. İyi nedenler şunlardır:
bir müşterinin, mevcut yollarınızın desteklemediği bir ödeme altyapısına ihtiyacı var;
bir pazar yerinin ödeme yöntemleri sınırlı;
düzenli olarak başka bir para biriminde ödeme alıyorsunuz;
gerçekten bağımsız bir yedeğe ihtiyacınız var;
bir müşteri yalnızca belirli bir ödeme yöntemini kullanabiliyor;
bir yol büyük ödemeler için uygun değil;
ayrı bir iş akışına ihtiyacınız var.
Zayıf nedenler şunlardır:
uygulama popüler;
sosyal medyada biri önerdi;
kayıt ücretsiz;
ana sayfada “global” yazıyor;
iki hesabın yeterli görünmediğinden endişe ediyorsunuz.
Eklediğiniz her yol, anlamanız gereken başka bir sistem olur.
Freelancer ödeme yapısı çalışma tablosu
Her aday yola 0 ile 2 arasında puan verin:
0: şartı karşılamıyor veya doğrulanmadı
1: önemli bir sınırlamayla çalışıyor
2: şarta açıkça uyuyor
Ölçüt | Ana | Yedek |
Ana ödeyici türüm için çalışıyor | /2 | /2 |
Gereken ödeme altyapısını destekliyor | /2 | /2 |
Alma bilgileri geçerli ve güncel | /2 | /2 |
Toplam maliyet kabul edilebilir | /2 | /2 |
Parayı gerektiği gibi tutabilir veya kullanabilirim | /2 | /2 |
Çalışan bir naira'ya geçiş yolum var | /2 | /2 |
Normal fatura tutarı güncel limitlere uyuyor | /2 | /2 |
Ödeme takip edilebiliyor | /2 | /2 |
Destek yolu biliniyor | /2 | /2 |
Yol test edildi | /2 | /2 |
Ana yolun temel bağımlılığını tekrarlamıyor | N/A | /2 |
Yalnızca toplam puana göre seçmeyin. Bazı ölçütler kesin eleme şartıdır.
Bir ödeme yolu ücretlerde, arayüzde ve çevrimde iyi puan alsa bile, en büyük müşteriniz ona ödeme yapamıyorsa işe yaramaz.
Diğer her konuda yüksek puan alan bir yedek, düzenli müşterinizin kullandığı ödeme altyapısıyla para alamıyorsa yine de kötü bir yedektir.
Örnek: doğrudan müşterileri ve platform geliri olan Nijeryalı bir freelancer
Lagos'ta şunlara sahip bir UX tasarımcısını düşünün:
iki düzenli ABD müşterisi;
ara sıra Birleşik Krallık işleri;
pazar yeri geliri;
naira cinsinden yerel giderler;
uluslararası yazılım abonelikleri.
Pratik bir yapı şöyle görünebilir.
Ana rota
İki düzenli ABD müşterisinin kullandığı ödeme yöntemini destekleyen, doğrulanmış bir alma hesabı.
Freelancer şunları anlıyor:
alıcı bilgileri
alma yöntemi
maliyetler
tutma seçenekleri
naira'ya geçiş
destek süreci
Yedek yol
Kritik doğrudan müşteri ödeme türünü kabul edebilen, doğrulanmış ikinci bir sağlayıcı.
Freelancer şunları zaten kontrol etti:
alma talimatları
hesap adı
çekim yolu
sınırlamalar
destek kanalı
Bir şey ters gitmeden önce hazırdır.
Platforma özel yol
Freelancer'ın pazar yeri hesabı için şu anda kullanılabilen ve uygun olan çekim yöntemi.
Bu yol ayrı takip edilir, çünkü ödeme yolculuğunun ilk kısmını pazar yeri kontrol eder.
Birleşik Krallık müşterisi
Ana veya yedek yol gereken GBP alma yöntemini zaten destekliyorsa, onu kullanın.
Hiçbiri desteklemiyorsa, bu yeni ihtiyaç başka bir yol eklemeyi haklı çıkarabilir.
Bu, karmaşıklık eklemek için gerçek bir nedendir.
“Herkes bu yeni uygulamayı kullanıyor” ise değildir.
Ödeme gününe kadar zararsız görünen beş ödeme yapısı hatası
1. Her müşteri için tek bir hesaba güvenmek
Çalıştığı sürece basit. Çalışmadığında ise tek bir işleyiş bağımlılığı.
2. Dört yedek uygulama açıp hiçbirini test etmemek
Hesap açmak süreklilik planlaması değildir.
3. Yedeği ucuz olduğu için seçmek
Yedeğin ilk görevi, ana yol çalışmadığında çalışmaktır.
Maliyet; ödeyici uyumu, erişim ve kullanılabilirlikten sonra gelir.
4. Hangi müşteride hangi bilgilerin olduğunu unutmak
Alma bilgileri değiştiğinde bu, yönetilebilir bir güncellemeyi gelen kutusunda aramaya dönüştürür. Kaydını tutun.
5. Yalnızca alma aşamasını karşılaştırmak
Bir uygulamada bir rakam göründü diye ödeme bitmiş olmaz. Yolu, gelir gerçekten tutabileceğiniz, harcayabileceğiniz veya nakde çevirebileceğiniz paraya dönüşene kadar karşılaştırın.
walllet.com ödeme yapısında nereye oturur
walllet.com'u değerlendirmenin işe yarar yolu, diğer her yolu değerlendirmeniz gereken yolla aynıdır: gerçek gelir akışınızda yaptığı işe göre. Arkasındaki teknolojiyle başlamayın. Şu gibi sorularla başlayın:
Ödeyicim bana sunulan alma yolunu kullanabilir mi?
Hangi alma bilgilerini alıyorum?
Hangi para biriminde ödeme alabilirim?
Para geldikten sonra ne oluyor?
Nasıl harcıyor veya nakde çeviriyorum?
Hangi ücretler ve çevrim kurları uygulanıyor?
Bir işlemin ilgilenilmesi gerektiğinde ne oluyor?
Özellikle alma tarafı için, walllet.com IBAN Hesabı rehberi, hesabın uluslararası freelance ve küresel gelir ödemelerine nasıl uyacak şekilde tasarlandığını açıklar.
walllet.com'un ana yolunuz, yedek yolunuz olması ya da belirli bir müşteriye uymaması, bu makale boyunca kullanılan aynı çerçeveye göre belirlenmelidir.
Bir finans ürünü, yapınızdaki yerini belirli bir işi yaparak kazanır.
Telefonunuzdaki bir simge daha olarak değil.
Gelir almak, dolar tutmak, harcamak ve naira'ya çevirmek arasındaki aktarım sayısını azaltmaya çalışıyorsanız, çalışma tablonuzu walllet.com'da şu anda sunulan alma yollarıyla karşılaştırın. Herhangi bir ödeme bilgisini faturaya eklemeden önce hesabınızda gösterilen ödeyici türünü, altyapıyı, ücretleri, limitleri ve çıkış yolunu doğrulayın.
İlgili yazılar
Uluslararası Ödemeler: Yöntemler, Ücretler ve Sınır Ötesi Para Alma
Nijerya'da PayPal Olmadan USD Alın: Bir Ödeme Yolu Seçin
Uluslararası Ödeme İçin Banka Bilgileri: Müşterinizin Gerçekten İhtiyaç Duyduğu 7 Şey
Freelance Ödeme Ücretleri: $1,000'lık Bir Ödemenin Gerçek Maliyeti
