
Domiciliary hesap, Nijerya'daki bir bankada açılan döviz hesabıdır ve genellikle döviz yatırma ile uluslararası banka havalelerine uygundur. Sanal USD hesabı ise uygun kullanıcılara bir finans sağlayıcısı üzerinden yurt dışı alma bilgileri verir ve ABD ACH gibi yerel altyapıları destekleyebilir. Hangisinin daha iyi olduğu; kimin ödediğine, hangi altyapıyı kullandığına ve para geldikten sonra ne olacağına bağlıdır.
Bir müşterinin sizden "USD hesabınızı" istemesi, tamamen farklı iki şeyden biri anlamına gelebilir.
Domiciliary hesaba uluslararası havale için Nijerya banka bilgilerini isteyebilir. Ya da sanal USD hesabına yurt içi ACH ödemesi için ABD hesap ve routing bilgilerini isteyebilir.
İki yol da USD getirebilir. Ama birbirinin yerine geçmezler.
Klasik uluslararası havale, uzun vadeli bir Nijerya banka ilişkisi veya döviz nakit erişimi için domiciliary hesap daha iyi olabilir. ABD'li müşteriler, uzaktan çalıştığınız işverenler ve ACH gibi yerel altyapılarla ödeme yapan platformlar için sanal USD hesabı daha kolay olabilir.
Doğru karşılaştırma şudur:
Kim ödüyor → hangi para birimi → hangi ödeme altyapısı → kimin adı görünüyor → para nasıl tutuluyor → nasıl harcıyor, çeviriyor veya nakde çeviriyorsunuz
Tek tabloda fark
Karşılaştırma noktası | Domiciliary hesap | Sanal USD hesabı |
Sağlayıcı | Nijerya bankası | Fintech veya finans sağlayıcısı; çoğu zaman bir banka ortağıyla çalışır |
Hesabın bulunduğu yer | Nijerya | Hesaba ve hesabı veren ortağa bağlı |
Yaygın alma yolu | Uluslararası havale, SWIFT veya bankaya özel döviz girişi | ACH, yurt içi havale, SEPA, Faster Payments veya desteklenen başka bir yerel yol |
Para birimi | Genellikle her hesap veya banka ürünü için tek bir döviz | Yalnızca USD veya birden fazla para birimi hesabı sunabilir |
Alıcı adı | Genellikle banka müşterisinin doğrulanmış adı | Kullanıcının adı, bir işletme adı veya sağlayıcının kontrol ettiği bir yapı olabilir |
USD tutma | Normalde otomatik NGN dönüşümü olmadan USD tutar | Sağlayıcıya ve bakiye yapısına bağlı |
Döviz nakit erişimi | Güncel banka kurallarına göre şubeden çekime izin verebilir | Genellikle fiziksel USD nakit çekimi yok |
Kart veya online harcama | Bankaya ve bağlı kart olup olmadığına bağlı | Çoğu zaman ayrı bir sanal kart veya harcama bakiyesiyle mümkün |
Nairaya dönüşüm | Banka dönüşümü, transfer veya izin verilen başka bir yol | Çoğu zaman uygulama içinde veya bağlı bir nakde çevirme yoluyla mümkün |
Ana risk | Havale maliyetleri, aracı banka kesintileri, şube süreçleri ve sınırlı yerel altyapı desteği | Sağlayıcı uygunluğu, hesap değişiklikleri, ödeyen kısıtlamaları ve ortağa bağımlılık |
En uygun olduğu durum | Uluslararası havaleler ve klasik Nijerya bankacılığı | Yurt dışı yerel ödeme altyapıları ve uygulama üzerinden gelir yönetimi |
Domiciliary hesap nedir?
Domiciliary hesap, USD, GBP veya EUR gibi bir döviz cinsinden açılan Nijerya banka hesabıdır. Her girişi nairaya çevirmek yerine dövizi alıp tutabilir.
Ürünün ayrıntıları bankaya göre değişir. Örneğin, GTBank'ın resmi domiciliary hesap sayfası ABD doları, GBP ve EUR hesaplarını listeler; nakit girişleri ve yatırmalarla para eklemeyi ve şubeden çekim imkânını anlatır.
Bu, her domiciliary hesabın aynı özelliklere sahip olduğu anlamına gelmez. Şunları kontrol edin:
desteklenen para birimleri;
gelen transfer yolu;
SWIFT veya muhabir banka bilgileri;
en düşük açılış bakiyesi;
hesap işletim ücretleri;
gelen transfer ücretleri;
döviz çekim kuralları;
internet bankacılığı ve kart erişimi;
kişisel veya işletme hesabı şartları.
Domiciliary hesap, ödeyen kişi uluslararası banka havalesi gönderebiliyorsa ve paranın bir Nijerya banka ilişkisi içinde gelmesini istiyorsanız işe yarar.
Mevcut yolların daha geniş bir görünümü için, Nijerya'da PayPal olmadan USD almanın başlıca yollarını karşılaştırın.
Sanal USD hesabı nedir?
Sanal USD hesabı, uygun kullanıcılara bir fintech veya başka bir finans sağlayıcısı üzerinden USD alma bilgileri verir. Ürüne göre bu bilgiler bir ABD hesap numarası, ACH routing numarası, yurt içi havale routing numarası veya başka banka transferi bilgileri olabilir.
"Sanal" kelimesi hesabın nasıl açıldığını ve kullanıldığını anlatır. Size şunları söylemez:
hesabı hangi kurumun verdiği;
hesabın hukuken sizin adınıza olup olmadığı;
bakiyenin banka mevduatı mı yoksa başka bir saklanan değer biçimi mi olduğu;
ACH, havale veya ikisinin birden desteklenip desteklenmediği;
hangi ödeyen türlerinin kabul edildiği;
sağlayıcı banka ortağını değiştirirse ne olacağı.
Bazı sağlayıcılar kullanıcının yasal adına bireysel alma bilgileri verir. Diğerleri ortak havuz, referans tabanlı veya ortağın kontrol ettiği yapılar kullanır. Uygulamada adınızı görmenin her hukuki veya operasyonel soruyu yanıtladığını varsaymak yerine sahiplik modelini doğrulayın.
walllet.com IBAN hesap rehberi, sağlayıcının verdiği alma bilgilerini kullanmadan önce gereken kontrolleri gösterir: alıcı adı, para birimi, altyapı, ödeyen türü, ücretler, limitler ve uygunluk.
İki hesap da USD alabilir mi?
Hem domiciliary hem sanal USD hesapları USD alabilir, ancak ödeyenin farklı bir transfer yöntemi kullanması gerekebilir.
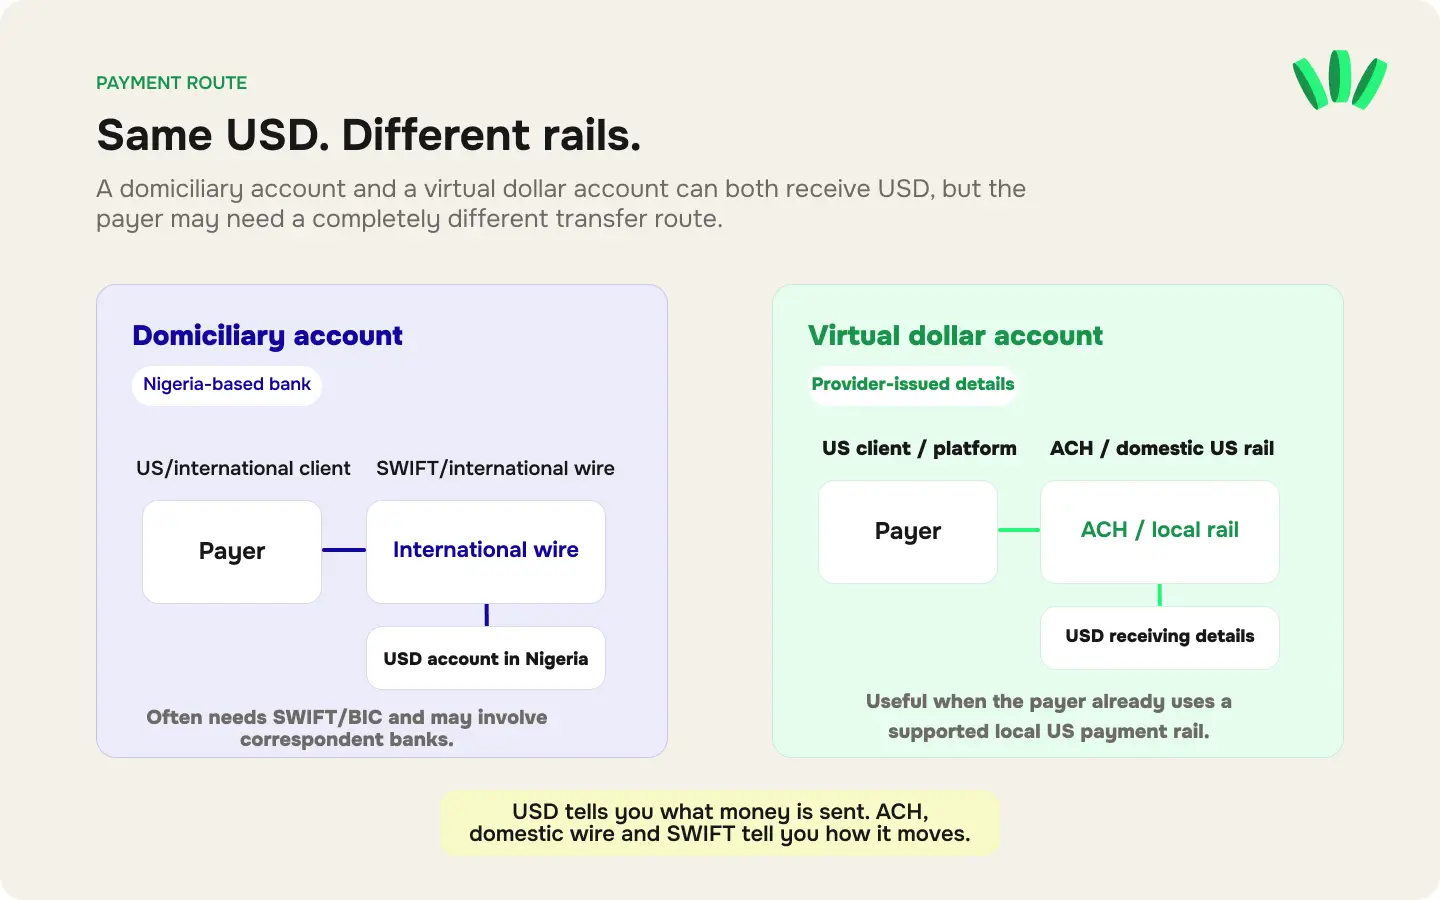
Domiciliary hesap USD'yi genellikle uluslararası banka transferi yoluyla alır. Gönderenin şunlara ihtiyacı olabilir:
alıcı adı;
Nijerya hesap numarası;
alıcı bankanın adı ve adresi;
SWIFT veya BIC kodu;
gerekiyorsa muhabir banka bilgileri;
ödeme amacı veya fatura referansı.
Sanal USD hesabı ABD yurt içi transferi kabul edebilir. Gönderenin şunlara ihtiyacı olabilir:
alıcı adı;
ABD hesap numarası;
ACH routing numarası veya havale routing numarası;
hesap türü;
fatura referansı;
ödeyen türüne izin verildiğinin teyidi.
Federal Reserve'ün ACH hizmetleri açıklaması, ACH ödemelerinin katılımcı ABD mevduat kurumları arasında ulusal ACH operatörleri aracılığıyla işlendiğini anlatır. Nijerya'daki bir domiciliary hesap, ABD doları tuttuğu için ACH hesabına dönüşmez.
Para birimi ve altyapı ayrı sorulardır:
USD, hangi paranın gönderildiğini söyler. ACH, yurt içi havale ve SWIFT ise paranın nasıl hareket ettiğini söyler.
Nijeryalı freelancer'lar için ülke ülke ödeme rehberi, ABD, Birleşik Krallık ve Avrupa'daki müşterilerin hangi bilgileri bekleyebileceğini açıklar.
ABD'li müşteriler için hangi hesap daha iyi çalışır?
Hesap o müşteri türünden ACH ödemelerini açıkça kabul ediyorsa, sanal USD hesabı ABD'li bir müşteriye genellikle daha iyi uyar.
ACH, ABD'li bir şirketin alışık olduğu yurt içi bir süreçle ödeme yapmasını sağlar. Müşterinin yalnızca alıcı adınıza, routing numaranıza ve hesap numaranıza ihtiyacı olabilir. Bu, küçük bir ajans, işveren veya finans ekibi için Nijerya'ya uluslararası havale ayarlamaktan daha kolay olabilir.
Müşteri uluslararası havale gönderebiliyorsa domiciliary hesap yine de işe yarayabilir. Müşterinin ek banka bilgilerini, transfer maliyetini ve olası aracı banka zincirini üstlenmeye hazır olması gerekir.
Şu kuralı kullanın:
ABD'li ödeyenin durumu | Önce karşılaştırılacak yol |
Müşteri ABD'li yüklenicilere normalde ACH ile ödüyor | ACH destekli, uygun sanal USD hesabı |
İşveren ABD direct deposit kullanıyor | Maaş veya bordro ödemelerine izin verilen uygun sanal USD hesabı |
Platform Direct to U.S. Bank seçeneği sunuyor | Platformun kabul ettiği uygun bir ABD alma hesabı |
Müşteri yalnızca uluslararası havale gönderebiliyor | Domiciliary hesap veya SWIFT uyumlu başka bir alma yolu |
Ödeme büyük ve belgeler kolaylıktan daha önemli | Fatura kesmeden önce yurt içi havale, SWIFT ve domiciliary seçeneklerini karşılaştırın |
Sağlayıcı, hesabın o ödeyen türünden ACH ödemelerini kabul ettiğini doğrulamadan ABD'li bir müşteriye ACH kullanmasını söylemeyin.
Freelance gelir için hangi hesap daha kolay?
Sanal USD hesabını açmak ve rutin freelance ödemeler için kullanmak çoğu zaman daha kolaydır. Kayıt bir uygulama içinde yapılabilir ve hesap; alma, USD tutma, dönüşüm ve harcamayı bir araya getirebilir.
Bu kolaylığın koşulları vardır. Sağlayıcı kişisel transferleri, pazar yeri ödemelerini, maaş ödemelerini, desteklenmeyen ülkeleri veya belirli iş kategorilerini kısıtlayabilir. Hesap erişimi de sağlayıcıya ve banka ortaklarına bağlıdır.
Domiciliary hesap daha fazla belge veya şube işlemi gerektirebilir. Yine de şu durumlarda daha temiz bir seçenek olabilir:
müşteri resmi bir uluslararası havale göndermek istiyorsa;
bir Nijerya banka ekstresine ihtiyacınız varsa;
döviz nakde erişmek istiyorsanız;
ödeme köklü bir ticari bankacılık ilişkisi içinde olmalıysa;
muhasebeciniz veya müşteriniz klasik banka belgeleri istiyorsa.
Ödeyen kişi kullanamıyorsa, iki hesap da kolay değildir.
Uygun global geliri almak, desteklenen dövizleri tutmak, online harcamak ve parayı nairaya taşımak için uygulama tabanlı tek bir yol istiyorsanız, şu an hangi walllet.com hesap özelliklerinin size açık olduğunu kontrol edin:
Hesap sahipliği, etiketten daha önemlidir
Hesap adı; fatura, sözleşme ve platform profilinde adı geçen kişi veya işletmeyle eşleşmelidir.
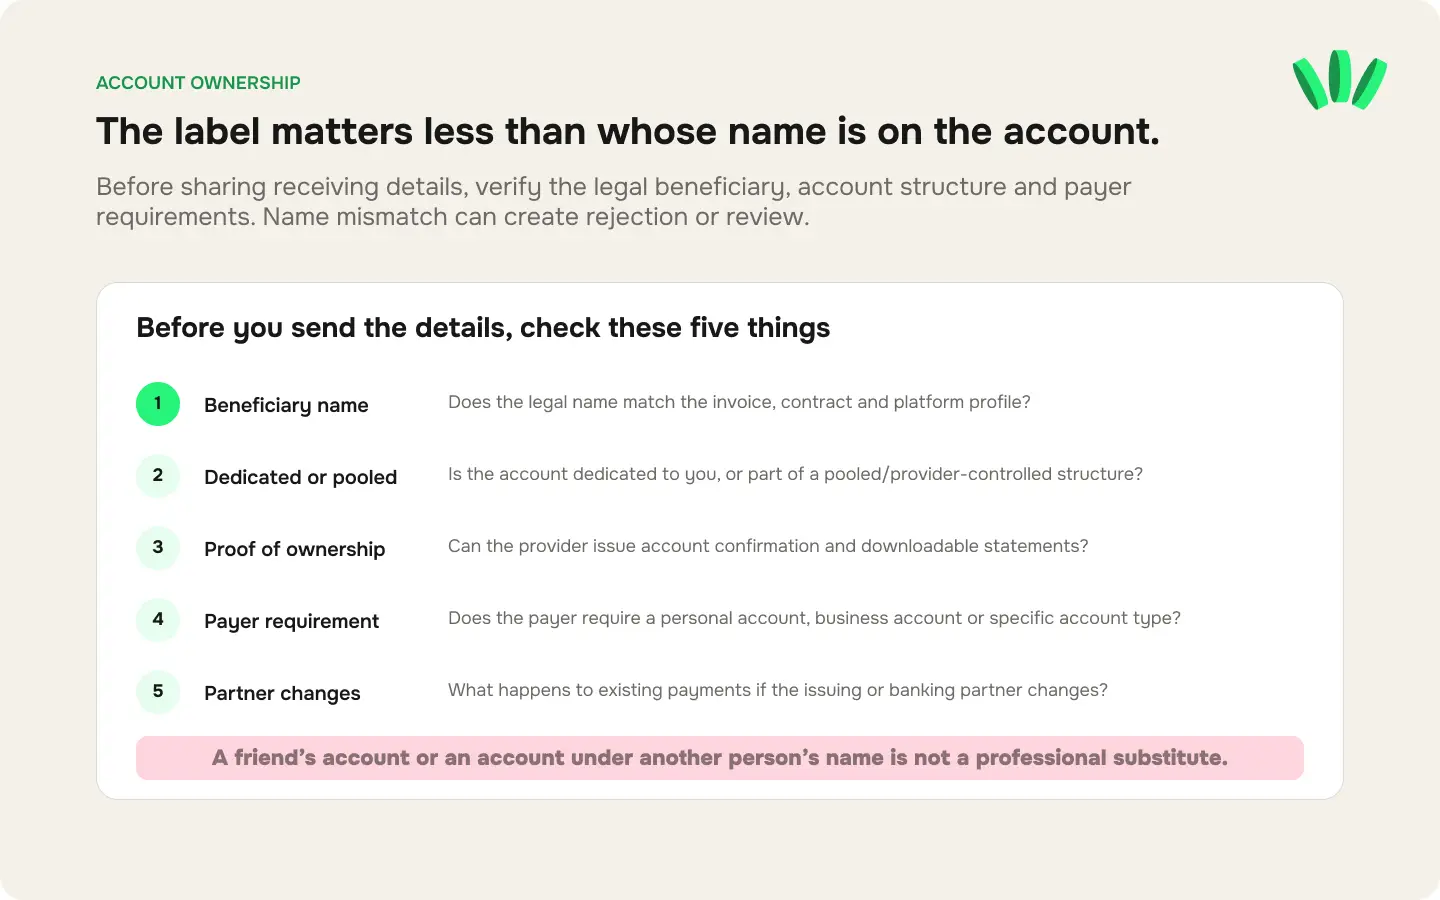
İki hesaptan birini paylaşmadan önce şunları kontrol edin:
Alıcı olarak kimin yasal adı görünüyor?
Hesap size mi özel, yoksa ortak bir havuz yapısının parçası mı?
Sağlayıcı hesap sahipliğini kanıtlayan bir belge verebilir mi?
Hesap ekstresi indirebilir misiniz?
Ödeyen kişisel mi yoksa işletme hesabı mı istiyor?
Ad uyuşmazlığı reddedilmeye veya incelemeye yol açar mı?
Hesabı veren ortak değişirse ne olur?
Platform ödemelerinde ad eşleşmesi kesin bir şart olabilir. Upwork para çekme karşılaştırması, USD tutmanın neden yeterli olmadığını açıklar: hesabın, platformun seçilen çekim altyapısı için de uygun olması gerekir.
Bir arkadaşınızın domiciliary hesabı veya başka birinin adına açılmış bir sağlayıcı hesabı profesyonel bir alternatif değildir. Ödeme anlaşmazlıklarına, uyum sorularına ve zayıf muhasebe kayıtlarına yol açabilir.
USD tutmak kararın yalnızca bir parçasıdır
İki hesap türü de USD tutmanıza izin verebilir, ancak sonraki adım farklıdır.
Domiciliary hesapla yapılabilecekler şunlar olabilir:
USD'yi bankada tutmak;
başka bir döviz transferi almak;
izin verilen yerlerde döviz çekmek;
banka transferi göndermek;
mevcut bir banka yoluyla dönüştürmek;
banka sunuyorsa bağlı bir kart kullanmak.
Sanal USD hesabıyla yapılabilecekler şunlar olabilir:
USD bakiyesi tutmak;
bakiyenin bir kısmını dönüştürmek;
bir Nijerya bankasına çekmek;
desteklenen bir sanal karta bakiye yüklemek;
başka bir uygun kullanıcıya veya hesaba ödeme yapmak;
desteklenen başka bir müşteri veya platform ödemesi almak.
Her özellik sağlayıcıya özeldir. Görünen bir USD bakiyesi, paranın bir karta yüklenebileceğini, başka bir hesaba gidebileceğini veya beklediğiniz kurdan nakde çevrilebileceğini kanıtlamaz.
Online harcama sizin için önemliyse, bir kartı yolun çalıştığının son kanıtı saymadan önce sanal USD kartının yeterli bakiyeye rağmen neden reddedilebileceğini inceleyin.
Toplam maliyeti karşılaştırın
Domiciliary hesap ve sanal USD hesabı farklı ücretlerle karşınıza çıkar.
Domiciliary hesap maliyetleri şunları içerebilir
gelen havale ücreti;
aracı banka kesintisi;
muhabir banka ücreti;
hesap işletim ücreti;
nakit çekim ücreti;
giden transfer ücreti;
döviz dönüşüm kur farkı.
Sanal hesap maliyetleri şunları içerebilir
alma ücreti;
ACH veya yurt içi havale ücreti;
dönüşüm ücreti;
döviz kuru farkı;
yerel çekim ücreti;
kart açılış veya yükleme ücreti;
kart işlem ücreti;
hareketsizlik veya hesap ücreti.
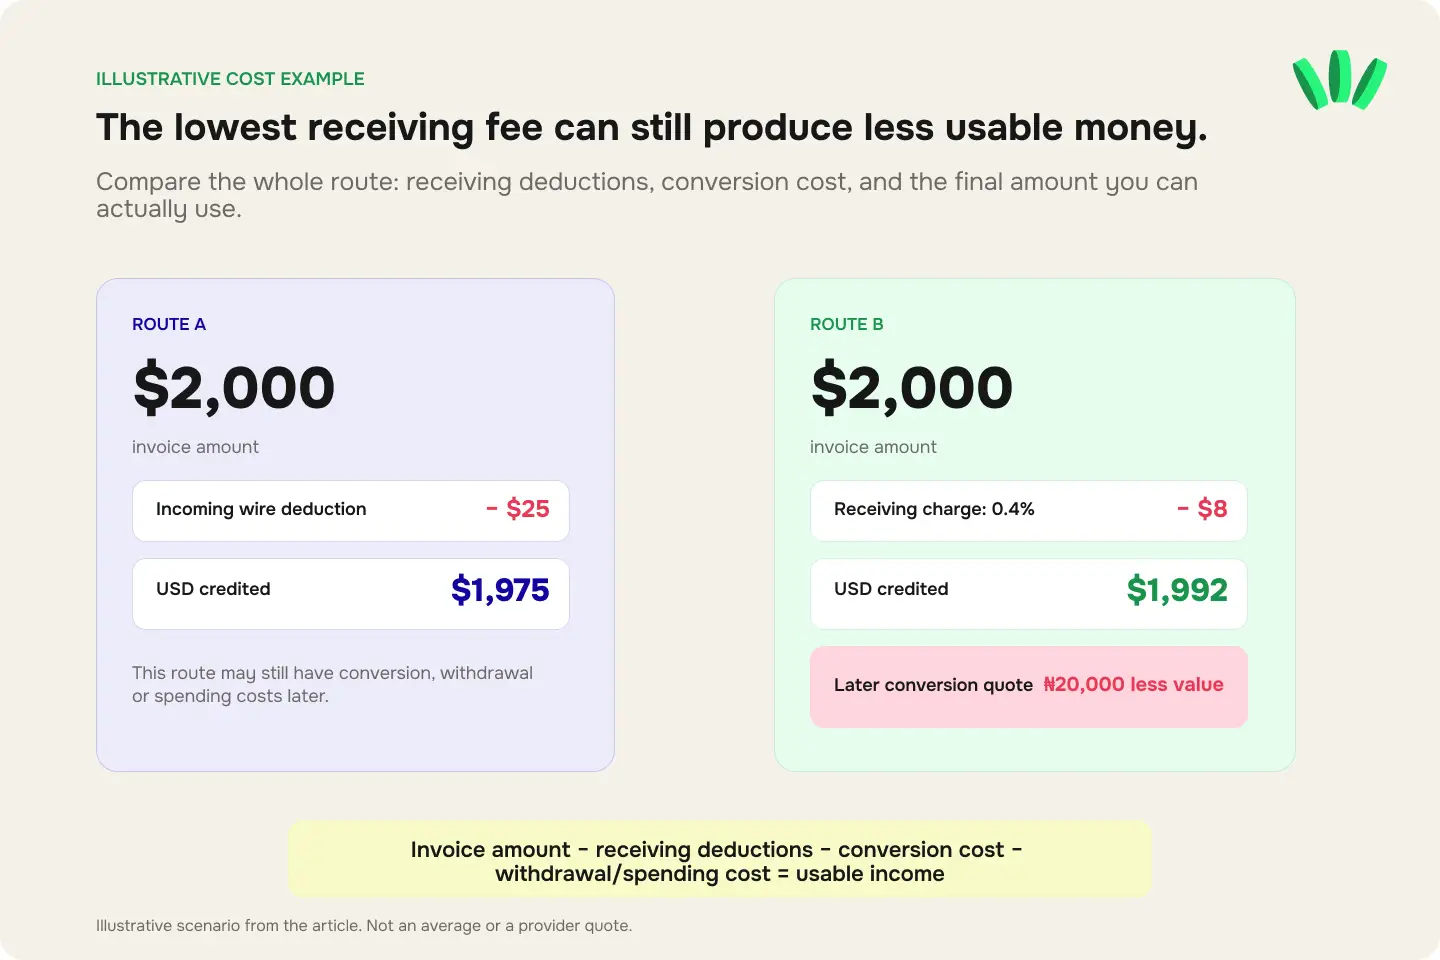
Kullanılabilir para hesabı şudur:
Fatura tutarı − alma kesintileri − dönüşüm maliyeti − çekim veya harcama maliyeti = kullanılabilir gelir
Örnek bir $2,000'lık faturayı düşünün.
A yolu, $25'lık havale kesintisinden sonra $1,975 yatırır.
B yolu, %0.4 alma ücretinden sonra $1,992 yatırır.
B yolu ardından daha zayıf bir dönüşüm teklifi kullanır ve ₦20,000 değer daha kaybettirir.
Yalnızca alma ücreti daha ucuz yolu göstermez. Aynı tutarı, aynı anda, tamamlamak istediğiniz işlem üzerinden karşılaştırın.
Uluslararası havaleler aracı kurumlardan geçebilir. Uluslararası havalenin neden eksik gelebileceğini anlatan rehber; gönderen, aracı, alıcı ve dönüşüm ücretlerinin yatan tutarı nasıl etkileyebileceğini açıklar.
Dönüşüm ve nakde çevirme ayrı kontrol gerektirir
USD'yi başarıyla almak, paranın Nijerya banka hesabınıza nasıl ulaşacağını yanıtlamaz.
Domiciliary hesap için sorun:
Banka içinde dönüştürebilir miyim?
Hangi kur ve ücretler uygulanır?
USD'yi başka bir uygun hesaba aktarabilir miyim?
Döviz çekebilir miyim?
Banka kanal veya işlem limitleri uyguluyor mu?
Sanal USD hesabı için sorun:
NGN'ye çekim şu an mümkün mü?
Onaydan önce hangi kur gösteriliyor?
Ayrı bir dönüşüm ücreti var mı?
Hangi Nijerya banka hesaplarına izin veriliyor?
Hedef hesap benim adıma mı olmalı?
En düşük, en yüksek ve günlük limitler neler?
Ödeme gecikirse ne olur?
İkisi de aynı son noktaya taşınmadan bir domiciliary bakiyesini sanal bakiyeyle karşılaştırmayın. Naira gerekiyorsa, yatan son NGN tutarını karşılaştırın. Yazılım ödemesi yapmanız gerekiyorsa, karta veya üye işyerine kullanılabilir son tutarı karşılaştırın.
Destek ve ödeme takibi farklı işler
Geciken bir domiciliary ödemesi için gönderen bankanın, muhabir bankanın ve alıcı bankanın araştırma yapması gerekebilir. Uluslararası havale onayı, MT103 veya UETR transferin bulunmasına yardımcı olabilir.
Geciken bir sanal hesap ödemesi için sağlayıcının hesabı veren bankayı, ACH operatörünü, ortak bankayı veya iç incelemeyi kontrol etmesi gerekebilir. ACH takip numarası, ödeme referansı, gönderen onayı ve hesap ekstresi gerekebilir.
MT103 ve UETR ile havale takibi rehberi, uluslararası bir transfer kaybolduğunda gereken kayıtları açıklar.
Sanal hesaplar için desteğe sorun:
Ödeme hesabı veren ortağa ulaştı mı?
Takas bekliyor mu, yoksa incelemede mi?
Gönderen veya ödeyen türü bir yol kuralını ihlal ediyor mu?
Ödeme iade edildi mi?
Onu hangi takip veya referans numarası tanımlıyor?
Hangi belge eksik?
Sonraki durum ne ve bunu kim kontrol ediyor?
Freelance ödeme gecikmesi ve inceleme rehberi, gönderen sorununu, banka gecikmesini, sağlayıcı incelemesini ve nakde çevirme gecikmesini ayırt etmeye yardımcı olur.
Pratik karar
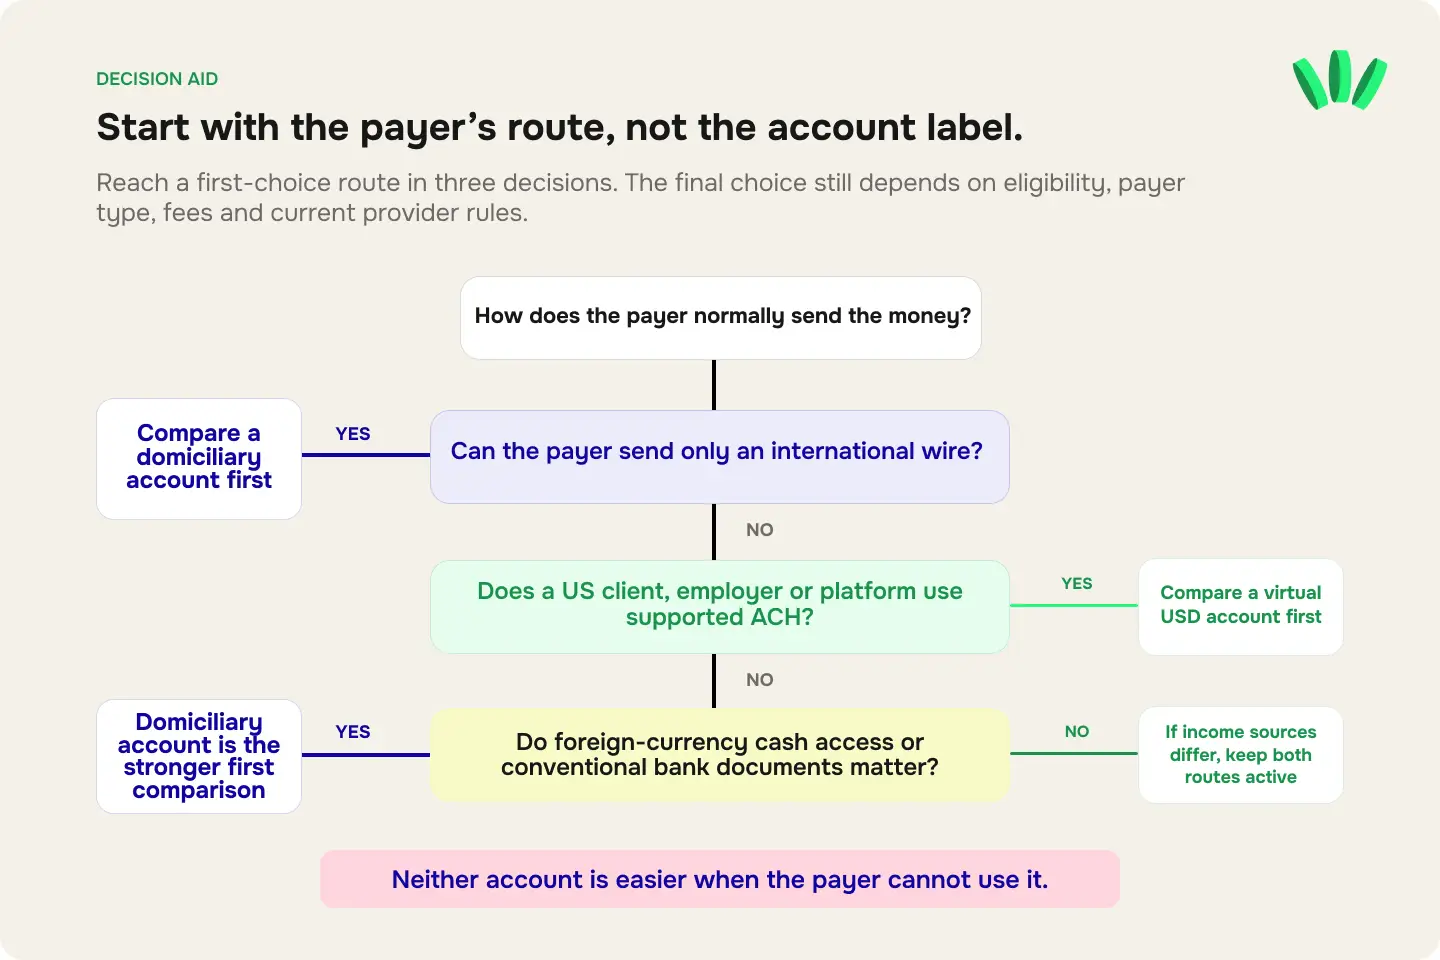
Şu durumlarda önce domiciliary hesabı seçin:
ödeyeniniz uluslararası havale gönderiyorsa;
bir Nijerya banka ilişkisi istiyorsanız;
döviz nakit erişimi önemliyse;
klasik banka belgelerine ihtiyacınız varsa;
büyük veya ara sıra yurt dışı transferler alıyorsanız;
ödeyen ACH veya başka bir yerel yurt dışı altyapı kullanamıyorsa.
Şu durumlarda önce sanal USD hesabını seçin:
ABD'li müşteriler ACH ile ödüyorsa;
işveren desteklenen bir yerel bordro yolu kullanıyorsa;
bir freelance platformu verilen hesabı kabul ediyorsa;
uzaktan kayıt önemliyse;
tek bir uygulamadan tutmak, dönüştürmek ve harcamak istiyorsanız;
farklı bölgelerden USD, GBP veya EUR alma bilgilerine ihtiyacınız varsa.
Gelir kaynaklarınız farklıysa ikisini birlikte kullanın.
İşleyen bir freelance ödeme düzeni şöyle olabilir:
Ana yol: düzenli ACH ödemeleri için sanal hesap
Yedek yol: uluslararası havaleler için domiciliary hesap
Yerel yol: NGN harcamaları için Nijerya banka hesabı
Kayıtlar: faturalar, ekstreler, ödeme referansları ve destek iletişim bilgileri
Yedek, gerçekten farklı bir yol kullanmalıdır. Aynı banka ortağına dayanan iki uygulama aynı anda sorun yaşayabilir.
Tüm faturaları değiştirmeden önce test edin
Düzenli gelirinizi iki hesaptan birine yönlendirmeden önce tüm yol üzerinden küçük bir ödeme deneyin.
Alıcı adını doğrulayın.
Gelen para birimini ve ödeme altyapısını doğrulayın.
İzin verilen ödeyen türlerini kontrol edin.
Tek ve net bir ödeme talimatı gönderin.
Küçük bir test ödemesi alın.
Transfer referansını ve ekstreyi kaydedin.
Bakiyenin bir kısmını USD olarak tutun.
Planladığınız harcama, transfer veya dönüşüm işlemini test edin.
Alınan veya kullanılan son tutarı doğrulayın.
Alternatif yolu aktif tutun.
Doğru hesap, ödeyeniniz için çalışan ve paranızın yapması gereken bir sonraki işe uyan hesaptır.

Uygun USD, EUR ve GBP alma seçeneklerinizi kontrol etmek, desteklenen döviz gelirinizi tutmak, online harcamak ve nairaya giden mevcut yolu incelemek için walllet.com'u açın.
İlgili yazılar
USD ve Global Hesaplar: Doğru Alma Hesabını Seçmek
Sanal USD Hesabına Güvenmeden Önce Bu 12 Şeyi Kontrol Edin
2026'da Nijeryalı Freelancer'lar İçin En İyi USD Hesabı: "Ücretsiz"den Daha Önemli 11 Şey
Nijerya'da USD İşletme Hesabı (2026): Kişisel ve İşletme, Ücretler ve Şartlar
