Müşteriniz ödemeyi gönderdi. İşleniyor gibi görünüyordu. Sonra para geri döndü.
ACH iade kodu, transferin neden alıcı hesapta kalamadığını veya gönderildiği gibi tamamlanamadığını söyler. Her zaman hikâyenin tamamını anlatmaz ve otomatik olarak yanlış bilgi girdiğiniz anlamına gelmez.
Asıl faydalı soru sadece “ACH ödemem neden iade edildi?” değildir. Şudur:
İadeyi hangi kurum yaptı, kod neyi açıklıyor ve bu sorunu düzeltmek için bilgiye veya yetkiye kim sahip?
ABD'deki bir müşteriden para alan Nijeryalı bir serbest çalışan için cevap müşteride, müşterinin bankasında, ödeme platformunda, ABD'deki alıcı hesap sağlayıcısında veya hedef hesabı tutan kurumda olabilir. İlgili her şirketi aramak genellikle kafa karışıklığını artırır. İşe koddan başlayın.
Yeni bir fatura için ACH kullanmadan önce, alıcı yolunuzun gelen ACH alacaklarını açıkça desteklediğini doğrulayın. USD bakiyesi, ABD routing numarası veya hesap numarası; her ödeyicinin, her transfer türünün ya da her ACH kaydının kabul edildiğini kanıtlamaz. Nijerya'da ABD, Birleşik Krallık ve AB müşterilerinden ödeme alma rehberimiz, ödeyicinin ülkesinin ve ödeme kanalının vermeniz gereken talimatları nasıl değiştirdiğini açıklar.
ACH iadesi aslında ne anlama gelir
ACH, maaş yatırma ve otomatik ödeme gibi işlemler için kullanılan bir ABD elektronik banka transferi ağıdır. Bir ACH ödemesi birkaç taraftan geçer:
Müşteriniz veya size ödeme yapan şirket
Ödemeyi başlatan banka veya sağlayıcı
ACH operatörü
Kaydı alan kurum
Alıcı hesabınız veya ödeme sağlayıcınız
Ödemeyi başlatan kuruma ODFI denir. Alıcı kuruma RDFI denir.
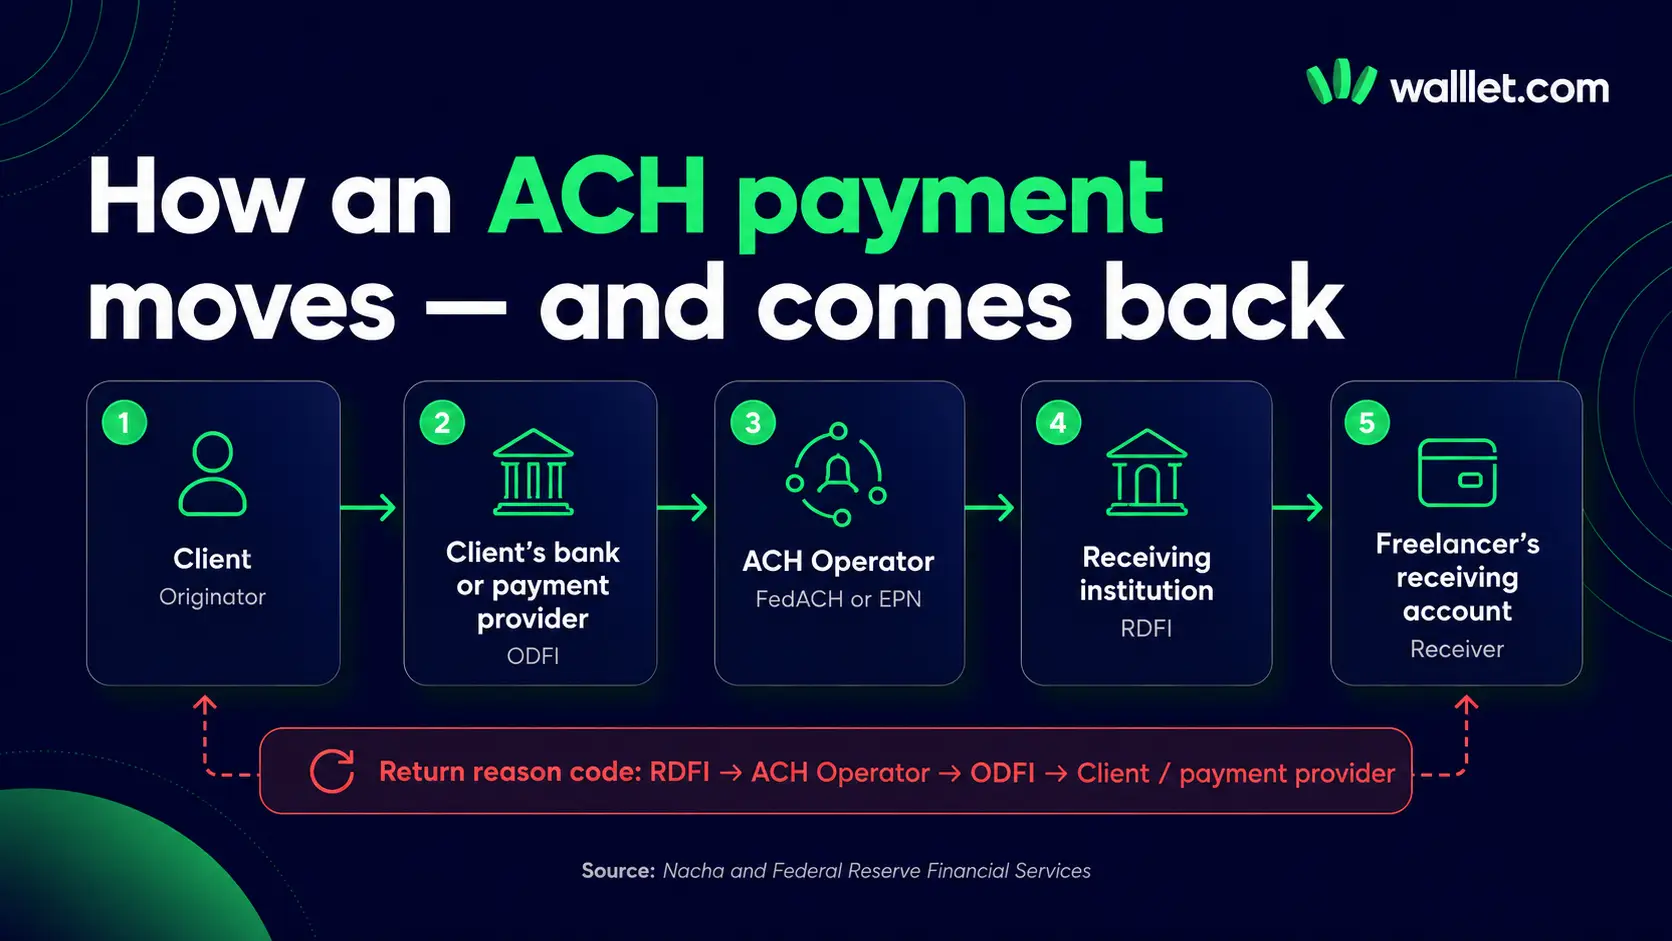
RDFI, geçerli ACH kurallarına göre işlemi hesaba işleyemediğinde veya tutamadığında, kaydı bir iade nedeni koduyla geri gönderir. Nacha'nın kod tablosunda kapalı hesaplar, geçersiz hesap numaraları, reddedilen alacak kayıtları, dondurulmuş hesaplar, mükerrer kayıtlar ve diğer durumlar için iade nedenleri bulunur.
Bu kod ilk teşhistir. Her zaman nihai açıklama değildir.
Örneğin R03, hesap numarasının yapısal olarak geçerli olduğu ama hedeflenen alıcıya veya açık bir hesaba karşılık gelmediği anlamına gelebilir. Kod size nereyi araştıracağınızı söyler. Müşterinin eski bir hesap numarasını mı kopyaladığını, sağlayıcının bilgilerinizi mi değiştirdiğini, lehtar bilgisinin mi eşleşmediğini ya da alıcı hesabın zaten kaldırılmış mı olduğunu söylemez.
Önce bunun ACH alacağı mı yoksa ACH borcu mu olduğunu doğrulayın
Bu ayrım yaygın bir hatayı önler.
ACH alacağı (credit) gönderen tarafından itilir. Faturanızı ACH ile ödeyen ABD'li bir müşteri normalde ACH alacağı gönderir.
ACH borcu (debit), yetkilendirmeden sonra bir hesaptan para çeker. Abonelik tahsilatları ve banka hesabından çekimler yaygın örneklerdir.
Bilinen bazı iade kodları esas olarak veya yalnızca borç kayıtları için geçerlidir. R01, “Yetersiz Bakiye”, alıcı hesabın kullanılabilir bakiyesiyle karşılanamayan bir borcu tanımlar. Müşterinin gelen ACH alacağının alıcı hesabınız tarafından reddedilmesinin normal açıklaması değildir.

Genel bir ACH kod listesini teşhis olarak kabul etmeyin. Sağlayıcıdan şunları doğrulamasını isteyin:
Orijinal kaydın alacak mı yoksa borç mu olduğu
Tam iade kodu
İadenin başlatıldığı tarih
ACH takip (trace) numarası
İadeyi hangi kurumun oluşturduğu
Düzeltilmiş bilgilerin veya farklı bir ödeme kanalının gerekip gerekmediği
Serbest çalışan ödemelerini etkileyebilecek yaygın ACH iade kodları
R02: Hesap Kapalı
Anlamı: Hedef hesap daha önce aktifti ama müşteri veya alıcı kurum tarafından kapatıldı.
Muhtemel sorumlu: Serbest çalışan veya alıcı hesap sağlayıcısı.
Kontrol edilecekler:
Sağlayıcınız hesap bilgilerini değiştirdi veya devre dışı bıraktı mı?
Müşteriye eski bir faturadaki bilgileri mi gönderdiniz?
Alıcı hesap, bir sağlayıcı veya banka ortağı değişikliğinden sonra kapatıldı mı?
Hesap hâlâ aktif ve gelen ACH ödemelerine uygun görünüyor mu?
Ne yapmalı: Güncel ödeme bilgilerini doğrudan sağlayıcıdan alın. Sağlayıcı hesabın aktif olduğunu yazılı olarak doğrulayana kadar müşteriden aynı hesaba tekrar göndermesini istemeyin.
Yabancı para alıcı bilgileri kullanıyorsanız, bunları paylaşmadan önce hesabın para birimi, ödeyici ve kanal kısıtlamalarını gözden geçirin. walllet.com IBAN Hesabı rehberi, tek başına bir hesap tanımlayıcısının hangi ödeme sistemlerini, para birimlerini veya ödeyici türlerini desteklediğini neden kanıtlamadığını açıklar.
R03: Hesap Yok veya Hesap Bulunamadı
Anlamı: Hesap numarası geçerli bir yapıya sahip olabilir ama alıcı kurum onu hedeflenen kişiyle veya açık bir hesapla eşleştiremez.
Muhtemel sorumlu: Genellikle serbest çalışan veya alıcı hesap sağlayıcısı; ancak gönderen de bilgileri yanlış girmiş olabilir.
Yaygın nedenler:
Hesap numarasının bir veya daha fazla hanesi yanlış girildi
Müşteri önceki bir faturadaki bilgileri kullandı
Lehtar veya hesap sahibi bilgisi hesap kaydıyla eşleşmedi
Sağlayıcının hesap bilgileri değişti
Hesap o ödeme türü için tam olarak aktifleştirilmemişti
Alıcı kurum kaydı hedeflenen hesapla ilişkilendiremedi
Ne yapmalı: İade edilen ödeme talimatını hesabınızda görünen güncel bilgilerle karşılaştırın. Her haneyi kontrol edin. Eski bir konuşmadan kopyalanmış ekran görüntüsüne güvenmeyin.
Sağlayıcıya R03'ün geçersiz bir hedef, isim veya kimlik uyuşmazlığı, aktif olmayan bir sanal hesap ya da başka bir işleme kuralı nedeniyle mi tetiklendiğini sorun. Kod tek başına hangi alanın hatalı olduğunu göstermeyebilir.
R04: Geçersiz Hesap Numarası Yapısı
Anlamı: Hesap numarasının yapısı geçerli değildi. Hane sayısı yanlış olabilir veya başka bir format kontrolünden geçememiş olabilir.
Muhtemel sorumlu: Müşteri veya bordro ekibi numarayı yanlış girdiyse genellikle gönderen. Kullanılamaz talimat verdiyse alıcı sağlayıcı sorumlu olabilir.
Ne yapmalı:
Hesap numarasını güncel alıcı ekranından kopyalayın.
Müşterinin sağladığı ödeme kaydıyla karşılaştırın.
Müşterinin hesap numarası alanına routing numarası girip girmediğini kontrol edin.
Müşterinin wire yerine ACH seçtiğini doğrulayın.
ACH ve wire talimatlarınızın farklı routing bilgileri kullanıp kullanmadığını kontrol edin.
R04 normalde bir düzeltme sorunudur; bekleyip ödemenin sonradan görünmesini ummak için bir neden değildir. Kayıt iade edilmiştir. Yeni bir ödeme başlatılmadan önce bilgileri düzeltin.
R06: Gönderen Bankanın Talebiyle İade
Anlamı: Gönderen kurum, alıcı kurumdan kaydı iade etmesini istedi. Nacha, R06'yı ODFI tarafından talep edilen iade olarak tanımlar; buna bazı hatalı kayıtlar veya gönderenin yetkisi olmadan gönderilen alacaklar dahildir.
Muhtemel sorumlu: Müşteri ve müşterinin bankası veya ödeme sağlayıcısı.
Olası nedenler:
Müşteri bir hata bildirdi
Ödeme mükerrer gönderildi
Yanlış tutar gönderildi
Gönderen kaydı yetkilendirmedi
Gönderen banka, gönderimden sonra bir sorun tespit etti
Ne yapmalı: Müşteriden ödemeyi gönderen banka veya platformla iletişime geçmesini isteyin. Alıcı sağlayıcınız, gönderen kurumun iadeyi neden talep ettiğini normalde açıklayamaz.
R06'yı, müşterinin ödemenizi bilerek iptal ettiğinin kanıtı olarak görmeyin. Bankanın açıklamasını ve düzeltilmiş bir ödeme planını isteyin.
R16: Hesap Dondurulmuş veya Kayıt Geçerli Kısıtlamalar Nedeniyle İade Edildi
Genel olarak gösterdiği: Alıcı hesap, ilgili kurallar ve kurum kontrolleri kapsamında kaydın işlenmesini veya serbest bırakılmasını engelleyecek şekilde kısıtlanmıştır.
Muhtemel sorumlu: Alıcı kurum veya sağlayıcı; ancak serbest çalışanın bilgi sağlaması gerekebilir.
Ne yapmalı: Alıcı sağlayıcıyla iletişime geçin ve şunları isteyin:
Hesabın tam durumu
Kısıtlamanın tüm işlemleri mi yoksa yalnızca bu ödemeyi mi etkilediği
Gerekli belgeler
İncelemeden kimin sorumlu olduğu
Bir sonraki güncelleme tarihi
Ödemenin iade edilip edilmediği
Yeni bir transferin de başarısız olup olmayacağı
Hesap kısıtlı kaldığı sürece müşteriden tekrar göndermesini istemeyin. İkinci bir transfer ikinci bir iadeye yol açabilir.
İade ve inceleme farklı durumlardır. Serbest çalışan ödemelerinin neden bekletildiği, incelendiği veya geciktiği rehberimiz; takas gecikmelerini, doğrulama kontrollerini, sağlayıcı kısıtlamalarını ve gerçek ödeme iadelerini nasıl ayıracağınızı açıklar.
R20: İşlem Yapılamayan Hesap
Anlamı: Hedef hesap, gönderilen ACH işlem türüne izin vermiyor.
Muhtemel sorumlu: Alıcı hesap sağlayıcısı veya serbest çalışanın seçtiği yol.
Yaygın senaryo: Hesap var ama o türdeki ACH kayıtlarını kabul etmiyor.
Ne yapmalı: Sağlayıcıya hesabın hangi gelen ödeme türlerini desteklediğini sorun. Şunları kabul edip etmediğini doğrulayın:
ACH alacakları
ACH borçları
Ticari ödemeler
Bireysel ödemeler
Bordro kayıtları
Yurt içi wire transferleri
Uluslararası wire transferleri
Bir tür ABD banka transferini kabul eden hesabın hepsini kabul ettiğini varsaymayın.
R23: Alacak Kaydı Alıcı Tarafından Reddedildi
Anlamı: Alıcı taraf bir ACH alacağını reddetti.
Muhtemel sorumlu: Alıcı kurum veya hesap sağlayıcısı.
Olası nedenler: Alıcı taraf veya kurum; hesap kuralları, ödeyici kısıtlamaları, şüpheli hata, eksik bilgi veya süreçlerinin izin verdiği başka bir neden yüzünden bir alacağı reddedebilir. Nacha, R23'ü reddedilen veya şüpheli bazı alacak kayıtları için olası kodlardan biri olarak belirtir.
Ne yapmalı: Alıcı sağlayıcıya alacağı neden reddettiğini ve sorunun şunlardan biriyle ilgili olup olmadığını sorun:
Gönderen veya ödeyici türü
Lehtar adı
Ödeme amacı
Fonların kaynağı
Hesabın uygun kullanım alanı
Bir işlem limiti
Bir uyum veya risk kararı
Desteklenmeyen bir ödeme kategorisi
Müşteri, açıklanmamış bir alıcı taraf kuralını düzeltemez. Tekrar göndermeye veya başka bir yol kullanmaya karar vermeden önce sağlayıcıdan net bir açıklama almanız gerekir.
R24: Mükerrer Kayıt
Anlamı: Alıcı kurum ödemeyi mükerrer olarak tespit etti.
Muhtemel sorumlu: Genellikle müşteri, bordro ekibi veya gönderen sağlayıcı.
Kontrol edilecekler:
Aynı fatura için iki ödeme mi gönderildi?
Müşteri bekleyen durumu görünce tekrar mı denedi?
Banka aynı ödeme dosyasını iki kez mi gönderdi?
Tutar, tarih ve tanımlayıcı bilgiler aynı mıydı?
Ne yapmalı: Yeni ödeme istemeden önce orijinal ve iade edilen kayıtları karşılaştırın. Kopyalardan birinin başarıyla tamamlanıp tamamlanmadığını doğrulayın.
R29: Kurumsal Müşteri Yetkisiz Olduğunu Bildirdi
Bu kod, kurumsal bir alıcının bir borç işlemine yetki vermediğini bildirmesiyle ilgilidir.
Genellikle bir müşterinin bir serbest çalışana fatura ödemesi itmesinde değil, bir şirket hesabından para çekildiğinde geçerlidir. R29 bir serbest çalışan ödeme anlaşmazlığında görünürse, kayıt türünü doğrulayın ve gönderen sağlayıcıdan işlemin neden borç olarak gönderildiğini açıklamasını isteyin.
İade kodu karar haritası
Desteğe başvurmadan önce bu haritayı kullanın.
İade kodu veya sorun | Başlangıç noktası | İstenecekler | Şimdi tekrar gönderilsin mi? |
R02: Hesap kapalı | Alıcı sağlayıcı | Güncel aktif bilgiler ve kapanma durumu | Hayır |
R03: Hesap yok/bulunamadı | Alıcı sağlayıcı, ardından müşteri | Kullanılan tam bilgiler ve hesabın neden bulunamadığı | Hayır |
R04: Geçersiz hesap yapısı | Müşteri ve alıcı sağlayıcı | Ödeme kaydı ve düzeltilmiş hesap numarası | Yalnızca düzeltmeden sonra |
R06: Gönderen banka iade istedi | Müşteri | Gönderen bankanın açıklaması ve yeni ödeme planı | Hayır |
R16: Hesap kısıtlı veya dondurulmuş | Alıcı sağlayıcı | Kısıtlama nedeni, gerekli kanıtlar ve bir sonraki inceleme tarihi | Hayır |
R20: İşlem yapılamayan hesap | Alıcı sağlayıcı | Desteklenen ACH kayıt ve ödeyici türleri | Desteklenen başka bir yol kullanın |
R23: Alacak reddedildi | Alıcı sağlayıcı | Net ret nedeni ve uygunluk kuralı | Hayır |
R24: Mükerrer kayıt | Müşteri | Her iki işlem kaydı ve takas durumu | Hayır |
Bilinmeyen kod | İadeyi gösteren sağlayıcı | Tam kod, takip numarası, tarihler ve gönderen/alıcı kurumlar | Hayır |
Varsayılan kural basit: Hatanın sahibi neyin değişmesi gerektiğini doğrulayana kadar iade edilen bir ACH ödemesini tekrar göndermeyin.
Hemen istemeniz gereken kanıt paketi
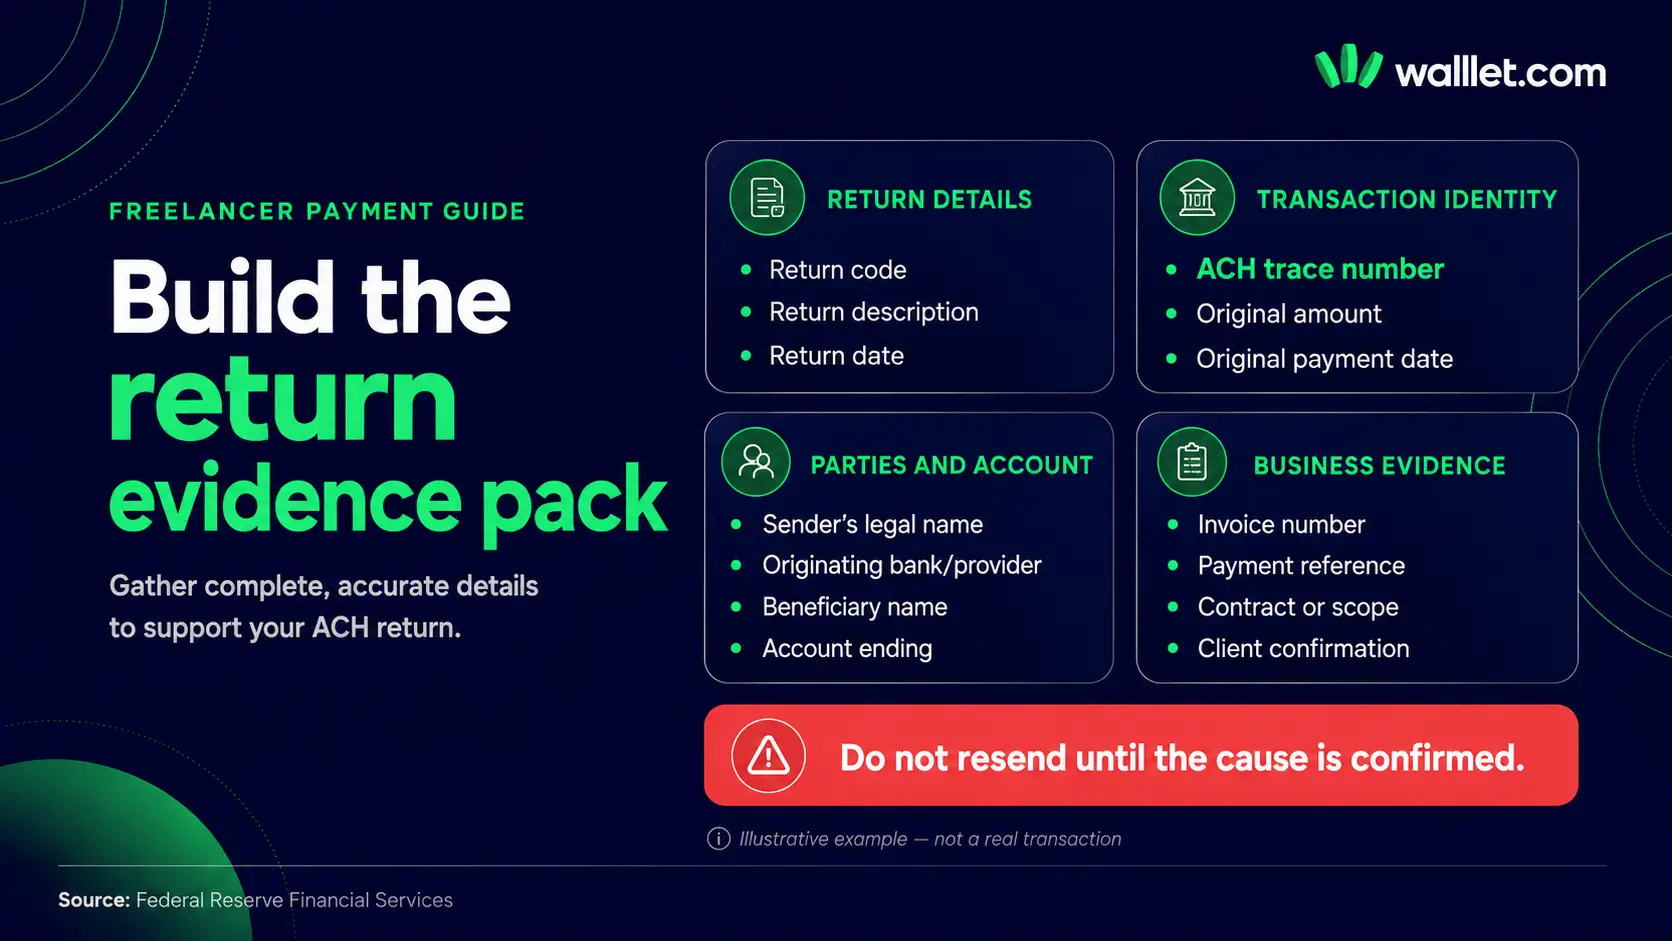
“İade edildi” yazan bir ekran görüntüsü yeterli değildir. Müşteriden veya ödeme sağlayıcısından şunları isteyin:
Tam ACH iade kodu
İade açıklaması
ACH takip numarası
Orijinal ödeme tutarı
Orijinal takas veya geçerlilik tarihi
İadenin başlatıldığı tarih
Gönderenin yasal adı
Gönderen banka veya ödeme sağlayıcısı
Girilen lehtar adı
Kullanılan routing numarası (hassas haneler güvenli şekilde ele alınarak)
Hedef hesabın son dört hanesi
Alacak veya borç gibi ACH kayıt türü
Varsa Standard Entry Class kodu
Fatura numarası veya ödeme referansı
Banka veya sağlayıcıdan yazılı açıklama
Kanıtları fatura, sözleşme ve müşteri yazışmalarıyla birlikte saklayın. Ödeme daha sonra incelenirse, e-posta ve WhatsApp'a dağılmış beş ekran görüntüsü yerine düzenli bir kaydınız olur.
Farklı bir kanaldan gönderilen ödemelerde kanıtlar değişir. Örneğin kayıp bir uluslararası wire transferi için UETR, MT103 veya ISO 20022 ödeme kaydı gerekebilir. Kayıp bir uluslararası wire transferini takip etme rehberi bu süreci anlatır. Bir wire transferini teşhis etmek için ACH iade kodu kullanmayın.
Müşterinize gönderebileceğiniz mesaj
ACH ödemesi kullanılabilir hâle gelmeden önce iade edildi. Lütfen bankanızdan veya ödeme sağlayıcınızdan tam ACH iade kodunu, iade tarihini ve takip numarasını isteyin.
Lütfen lehtar adını, tutarı, kullanılan routing bilgilerini, hedef hesabın son dört hanesini ve ödeme referansını gösteren ödeme onayını da gönderin.
Alıcı bilgilerini sağlayıcımla doğruluyorum. Orijinal talimatların düzeltilmesi mi yoksa farklı bir ödeme yolu mu gerektiğini doğrulayana kadar lütfen ödemeyi tekrar göndermeyin.
Bu, kanıtlar ortaya çıkmadan kimseyi suçlamadan müşterinizi bilgilendirir.
Alıcı sağlayıcıya gönderebileceğiniz mesaj
[gönderen] tarafından gönderilen [tutar] tutarındaki gelen ACH alacağı iade edildi.
İade kodu: [kod]
ACH takip numarası: [numara]
Orijinal ödeme tarihi: [tarih]
İade tarihi: [tarih]
Kullanılan lehtar adı: [ad]
Hedef hesabın son haneleri: [son dört hane]
Fatura referansı: [referans]Lütfen doğrulayın:
İadeyi hangi kurum başlattı?
İadeyi tam olarak hangi hesap veya uygunluk koşulu tetikledi?
Güncel alıcı bilgilerim bu ödeyici türünden gelen ACH alacakları için aktif mi?
Herhangi bir alanın düzeltilmesi gerekiyor mu?
Müşteri ACH ile tekrar gönderebilir mi, yoksa desteklenen başka bir yol mu kullanılmalı?
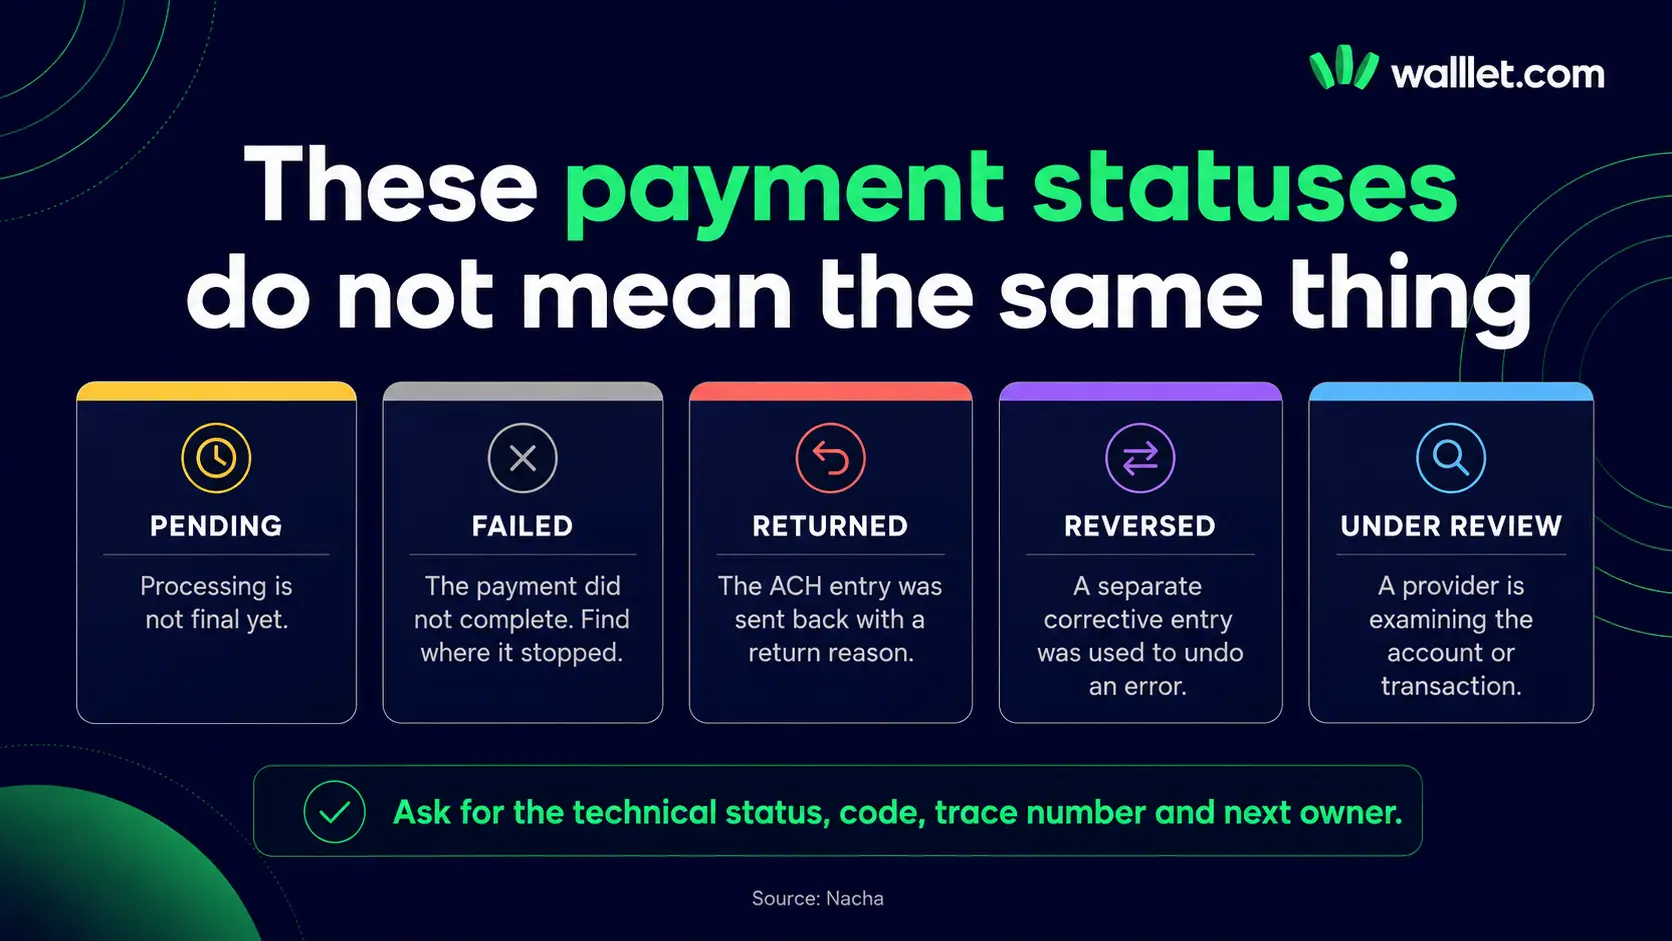
İade edildi, ters çevrildi, başarısız ve beklemede durumlarını karıştırmayın
Bu etiketler birbirinin yerine kullanılamaz.
Beklemede, işlemin henüz son duruma ulaşmadığı anlamına gelir.
Başarısız genellikle ödemenin başarıyla gönderilmediği veya tamamlanmadığı anlamına gelir; ancak platform nerede başarısız olduğunu belirtmelidir.
İade edildi, bir ACH kaydının iade sürecine girdiği ve bir iade nedeniyle geri gönderildiği anlamına gelir.
Ters çevrildi (reversed), hatalı bir ödemeyi geri almak için yapılan ayrı bir düzeltme kaydını ifade edebilir. Nacha ters çevirmelere özel kurallar uygular ve usulsüz bir ters çevirme de iade edilebilir.
İncelemede, bir kurumun hesabı veya işlemi incelediği anlamına gelir. İncelenen bir ödeme sonunda tamamlanabilir, başarısız olabilir veya iade edilebilir.
Teknik durumu ve takip edilebilir kanıtı isteyin. Durum rozetinin rengine güvenmeyin.
Müşteri ne zaman tekrar göndermeli?
Yalnızca şu koşullardan biri karşılandığında tekrar gönderin:
Yanlış yazılmış bir hesap numarası düzeltildi
Alıcı sağlayıcı güncel hesabın aktif olduğunu doğruladı
Sağlayıcı ödeyicinin ve ACH alacak türünün uygun olduğunu doğruladı
Geçici bir kısıtlama çözüldü
Gönderen banka bir R06 iadesini açıkladı ve çözdü
Mükerrer kayıt mutabakatı yapıldı
Her iki taraf desteklenen farklı bir ödeme kanalında anlaştı
Sırf iade edilen para müşteriye geri ulaştı diye tekrar göndermeyin. Asıl sorun hâlâ devam ediyor olabilir.
ACH kullanılamıyorsa veya uygun değilse; desteklenen bir wire transferini, platform ödemesini, domiciliary hesap yolunu, uygun başka bir yabancı para alıcı hesabını veya her iki tarafın da anladığı bir stablecoin ödemesini karşılaştırın. Nijerya'da PayPal olmadan USD alma rehberi, tek bir seçeneğin her serbest çalışana uyduğunu varsaymadan bu yol türlerini karşılaştırır.
Makale ortası adım: bir sonraki faturadan önce yolu doğrulayın
Müşteriye yeni ödeme talimatları vermeden önce, kendi hesabınızda gösterilen alıcı para birimini, desteklenen kanalı, ödeyici türünü, lehtar adı kuralını, güncel ücretleri, limitleri ve hesap uygunluğunu kontrol edin.
walllet.com'da şu anda kullanılabilen küresel gelir yollarını kontrol edin
Kullanılabilirlik, ücretler, limitler ve ödeme kanalları hesaba, sağlayıcıya, bölgeye ve kullanıma sunulma durumuna göre değişebilir.
walllet.com neyi vaat edebilir, neyi edemez
Bir ödeme rehberi, tek bir uygulamanın ACH kurallarını, bir bankanın iade kararını veya düzenlemeye tabi bir sağlayıcının inceleme sürecini geçersiz kılabileceğini ima etmemelidir.
Uygun kullanıcılar için walllet.com; desteklenen alıcı yollar, dolara bağlı değer yönetimi, harcama ve yerel kullanım dahil olmak üzere küresel gelir sürecinin parçalarını birbirine bağlamayı amaçlar. Müşteriye talimat göndermeden önce tam alıcı kanalları, para birimleri, ödeyici türleri, ücretler, limitler ve inceleme kuralları güncel üründe kontrol edilmelidir.
Bu ayrım önemlidir. Bir yol, her yerde kullanılabilir olmadan da faydalı olabilir.
Müşteriniz ACH'yi Payoneer, Wise, PayPal veya bir stablecoin yoluyla karşılaştırıyorsa, ödeyiciye uygunluğu, toplam maliyeti, süreyi, kanıtları ve ödeme ulaştıktan sonra ne olduğunu değerlendirmek için serbest çalışan ödeme yöntemi karşılaştırmasını kullanın.
Unutulmaması gereken kural
ACH iadesi, bankalar arasında dolaşan gizemli bir ödeme değildir.
Kodu, gönderen kurumu, alıcı kurumu, kanıt izi ve bir sonraki adımın sahibi olan bir işlemdir.
Tam kodu alın. Kaydın alacak mı borç mu olduğunu doğrulayın. İadeyi kimin oluşturduğunu belirleyin. Takip numarasını ve ödeme kaydını toplayın. Müşteri tekrar göndermeden önce belirtilen nedeni düzeltin.
Son adım: düzenli müşteri ödemeleri için daha temiz bir yol kurun
Düzenli uluslararası gelir için, bir ödeme yolunu ancak müşterinize, para biriminize, ödeyici türüne ve güncel hesap uygunluğunuza uyduğunu doğruladıktan sonra kullanın.
Belirli hizmetler güncel kullanılabilirliğe, düzenlemeye tabi sağlayıcılara, doğrulamaya, limitlere ve hesabınızda gösterilen yollara bağlıdır.
İlgili yazılar
Ödeme Güvenliği ve Sorun Giderme: Sorunları Çözün ve Riski Azaltın
Ödeme Kayıp mı? Desteğe Başvurmadan Önce Bu Kanıt Paketini Hazırlayın
Serbest Çalışan Ödemesi Bekletildi mi veya Hesap Kısıtlandı mı? Yol Değiştirmeden Önce Parayı Bulun
Mikro para yatırma doğrulaması: Bu küçük banka kayıtları aslında neyi kanıtlar
