Müşteriniz havalenin üç gün önce gönderildiğini söylüyor. "Tamamlandı" yazan bir ekran görüntüsü gönderiyor. Bakiyenizde hâlâ hiçbir şey yok.
Bu noktada yeni bir ekran görüntüsü nadiren işe yarar.
Uluslararası bir havaleyi takip etmek için tam olarak hangi ödeme olduğunu belirlemeniz, aynı tanımlayıcıları yolun her iki ucuna vermeniz ve eksik halkayı araştırabilecek kurumun harekete geçtiğinden emin olmanız gerekir.
Bir SWIFT ödemesi için en faydalı tanımlayıcı genellikle UETR'dir; Swift üzerinden iletilen ödeme talimatlarına eklenen 36 karakterlik benzersiz uçtan uca işlem referansıdır. Ödeme için bir takip numarası gibi çalışır ve zincir boyunca ödemeyle birlikte kalır. Banka iş günlerinin transfer süresini nasıl etkilediğini de görebilirsiniz.
2026 için önemli bir güncelleme var: İnsanlar hâlâ sıkça "MT103" istiyor, ancak altta yatan sınır ötesi mesajlaşma sistemi değişti. Eski MT ödeme talimatları ile ISO 20022'nin birlikte kullanıldığı dönem 22 November 2025 tarihinde sona erdi. Artık finans kurumları arasındaki sınır ötesi ödeme talimatlarında standart ISO 20022'dir ve pacs.008, finans kurumundan finans kurumuna müşteri kredi transferi için kullanılan ISO 20022 mesajıdır. Asıl sorununuz, bir transfer kaybolmadan önce güvenilir bir ödeme alma yolu seçmekse, Nijeryalı serbest çalışanların US, UK ve EU'daki müşterilerinden nasıl ödeme aldığına bakın; ACH, havale, SEPA, IBAN ve diğer yollar dahil.
Yani müşterinizin bankası size tam olarak MT103 adında bir şey veremiyorsa, belgenin adına takılıp kalmayın. Şunu isteyin:
UETR'yi ve tüm ödeme ayrıntılarını gösteren, mümkünse pacs.008 veya eşdeğer SWIFT ödeme bilgilerini de içeren, banka tarafından düzenlenmiş bir ödeme onayı.
Bu, bankalara araştırabilecekleri somut bir şey verir.
2026'da SWIFT ödeme takibinde ne değişti?
Serbest çalışanların kullandığı terimler altyapıya henüz yetişmedi.
November 2025'e kadar MT103, tek bir müşteri kredi transferiyle ilişkilendirilen bilinen SWIFT mesajıydı. ISO 20022 geçişinden sonra sınır ötesi çalışan finans kurumları daha zengin ISO 20022 ödeme mesajları kullanıyor. Swift'e göre MT ödeme talimatları, finans kurumları arasındaki sınır ötesi akışlarda artık FIN tarafından desteklenmiyor; tek istisna, uygun MT mesajlarının ISO 20022 karşılıklarına dönüştürüldüğü geçici acil durum işlemidir.
Bu da 2026 için faydalı bir sözlüğün şöyle göründüğü anlamına gelir:
Terim | Anlamı | Ne için kullanırsınız |
Ödeme makbuzu | Bir transferin oluşturulduğunu, gönderildiğini veya işlendiğini gösteren, müşteriye yönelik kanıt | İlk kontrol; ancak tek başına zayıf bir takip kanıtı |
MT103 | Arama ve destek terimi olarak hâlâ yaygın kullanılan eski SWIFT müşteri kredi transferi mesajı | Geçmişe ait veya bankanın oluşturduğu ödeme ayrıntısı; bazı kurumlar hâlâ MT103 tarzı kayıtlar gösterebilir |
pacs.008 | ISO 20022 FI-to-FI Müşteri Kredi Transferi mesajı | İlgili sınır ötesi akışlar için güncel yapılandırılmış ödeme talimatı |
UETR | Bir SWIFT ödemesine eklenen benzersiz, 36 karakterlik takip referansı | Aynı ödemeyi ödeme zinciri boyunca tanımlamak |
Banka takibi / araştırması | Bir kurumun açtığı resmi araştırma | Geciken bir ödemenin nerede olduğunu, neden durduğunu veya reddedilip iade edilmediğini bulmak |
Artık faydalı soru "MT103'üm var mı?" değil. Doğru soru şu:
Bu ödemeyi tanımlamak ve takip başlatmak için, başta UETR olmak üzere, bankanın verdiği yeterli bilgiye sahip miyim?
Havaleyi takip etmeden önce gerçekten havale olup olmadığını kontrol edin
Önce bunu yapın. Müşteri "havale", "banka transferi" ve "uluslararası transfer" ifadelerini aynı anlamdaymış gibi kullanabilir. Aynı değiller.
Ödeme SWIFT, ACH, SEPA, yerel bir banka ağı, platform içi bir transfer veya başka bir ödeme yolu üzerinden gitmiş olabilir. UETR, Swift üzerinden taşınan ödemelerle ilgilidir. Dünyadaki her banka ödemesi için evrensel bir takip numarası değildir. Göndericiden şunları teyit etmesini isteyin:
ödeme yöntemi veya ödeme yolu
tutar
para birimi
başlatılma tarihi
valör tarihi (gösteriliyorsa)
alıcı adı
alıcı hesap numarası veya IBAN
alıcı kurum
SWIFT/BIC (gerekiyorsa)
gönderici adı
göndericinin bankası
ödeme referansı veya fatura numarası
banka işlem referansı
UETR (Swift üzerinden gönderildiyse)
Gönderici, verdiğiniz alıcı bilgilerine uymayan bir ödeme yolu seçtiyse, araştırma hemen değişir.
Örneğin ACH kabul eden bir USD alma yolunun yurt içi havaleyi, uluslararası SWIFT havalesini veya her tür ödeyiciyi otomatik olarak kabul ettiği varsayılmamalıdır. Alıcı bilgilerinizi bir müşteriyle paylaşmadan önce o hesap için desteklenen yolu doğrulayın.
Müşteriniz size uluslararası hesap bilgileri üzerinden ödeme yapıyorsa, walllet.com IBAN hesabına dair bu pratik rehber alıcı bilgilerinin, IBAN ödemelerinin ve uluslararası müşteri ödemelerinin nasıl bir araya geldiğini anlatıyor.
Ödeme makbuzu, parayı aldığınızın kanıtı değildir
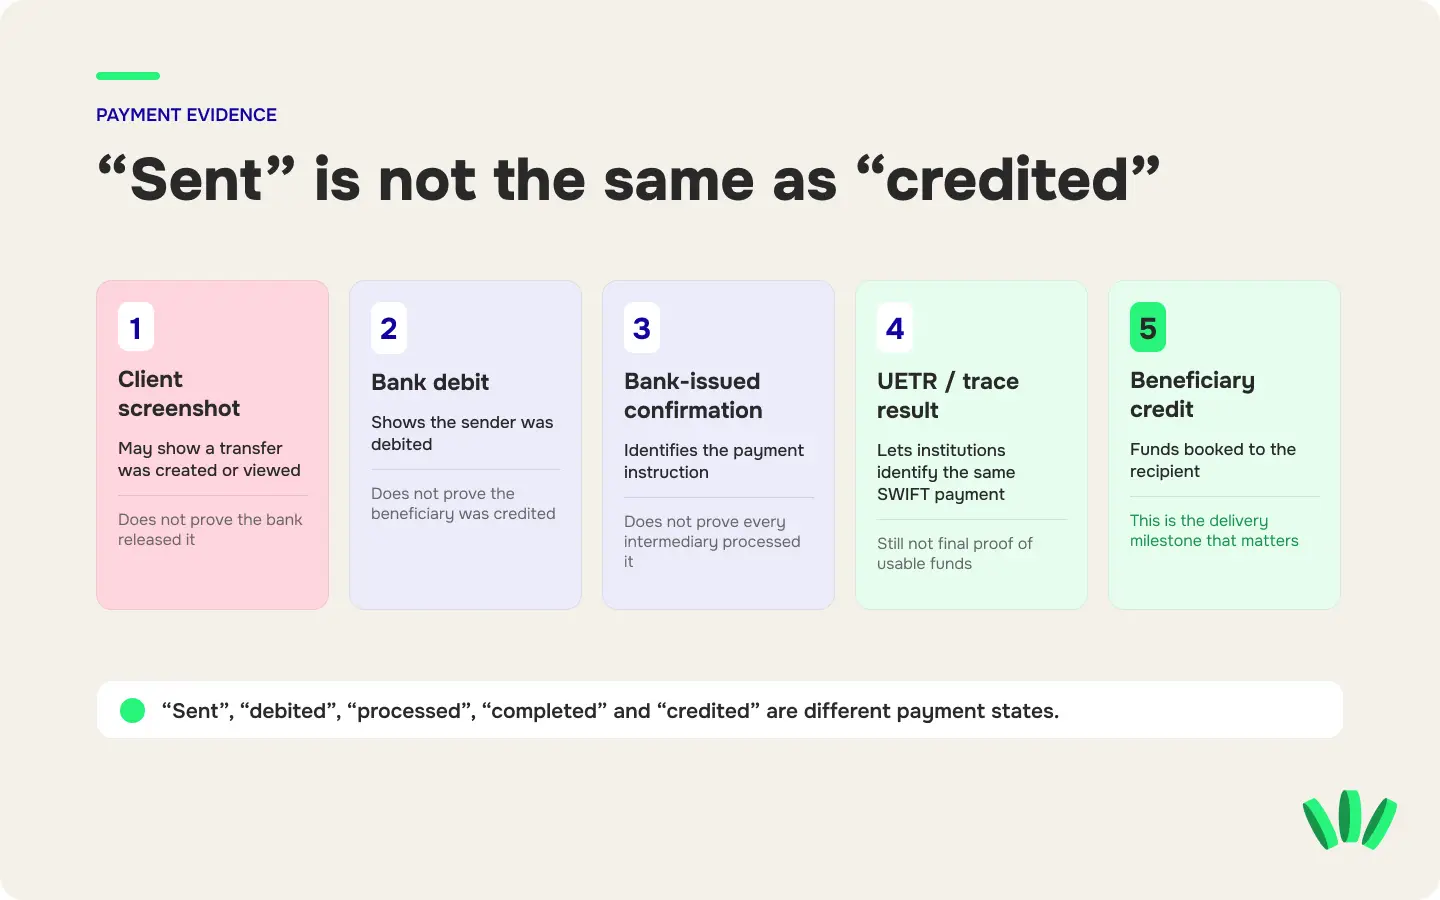
Bu ayrım, ödeme anlaşmazlıklarının büyük bir kısmına neden olur. Göndericinin ekran görüntüsü tamamen gerçek olabilir ve ödemeniz yine de kayıp olabilir. Farklı kayıtlar farklı aşamaları kanıtlar:
Kanıt | Neyi kanıtlayabilir | Neyi kanıtlamaz |
Müşteri ekran görüntüsü | Müşteri bir transfer oluşturdu veya görüntüledi | Bankanın onu gönderdiğini veya sizin aldığınızı |
Banka borç bildirimi | Göndericinin hesabından para çekildi | Alıcının hesabına para geçtiğini |
Bankanın düzenlediği transfer onayı | Banka belirli ödeme talimatlarını kaydetti | Her aracı kurumun ödemeyi başarıyla işlediğini |
MT103 veya pacs.008 ile ilgili ödeme ayrıntısı | Yapılandırılmış bilgiler transferi tanımlıyor | Alıcının parayı artık kullanabildiğini |
UETR | Bankalar aynı SWIFT ödemesini yolu boyunca tanımlayabilir | Ödemenin hesaba başarıyla geçtiğini |
Takip sonucu | Bir kurum, ödemenin araştırılmış durumunu bildiriyor | Sonuç hesaba geçişi, reddi veya iadeyi doğrulamadıkça sorunun çözüldüğünü |
Alıcı hesabına geçiş | Alıcı kurum parayı alıcının hesabına kaydetti | Bir inceleme hâlâ sürüyorsa paranın mutlaka kısıtlamasız olduğunu |
Swift'in takip sistemi, ödeme durumunu nihai hesaba geçiş onayından açıkça ayırır. Swift, MT103 veya pacs.008 ödemelerini alan ilgili kurumların bu ödemelerin sonucuna dair durum onayı vermesini zorunlu tutar.
Bu yüzden "gönderildi", "hesaptan çekildi", "işlendi", "tamamlandı" ve "hesaba geçti" ifadeleri birbirinin yerine kullanılmamalıdır.
Bir havale, ödeme zincirinde görünür olup yine de sizin kullanımınıza açık olmayabilir. Durum buysa, bekletilen, incelenen veya geciken serbest çalışan ödemeleri rehberi, yol kaynaklı bir gecikme ile işlem gerektiren bir inceleme arasındaki farkı açıklıyor.
MT103 nedir?
MT103, geleneksel olarak tek bir müşteri kredi transferi için kullanılan eski SWIFT mesaj formatıdır.
Gönderen ve alıcı kurumlar, ödeme emrini veren müşteri, alıcı, para birimi, tutar, masraflar, referanslar ve diğer ödeme ayrıntıları gibi bilgiler içerebilir.
Yıllarca göndericiden "MT103" istemek, uluslararası bir havaleye dair ciddi, banka düzeyinde kanıt istemenin kısa yolu oldu.
Bu kısaltma hâlâ müşteri destek yazışmalarında ve Google aramalarında karşımıza çıkıyor. Ancak 2026'da altındaki altyapı farklı.
Swift'in sınır ötesi ISO 20022 geçişi, MT/ISO birlikte kullanım dönemini 22 November 2025 tarihinde sona erdirdi. Sınır ötesi FI-to-FI ödeme talimatlarında MT talimatları artık normalde FIN üzerinden iletilmiyor. Swift, bu ödeme kullanımına karşılık gelen ISO 20022 müşteri kredi transferi mesajı olarak pacs.008'i belirtiyor. Bu yüzden bir banka artık şunları verebilir:
bir ISO 20022 ödeme onayı
pacs.008'den türetilmiş bilgiler
müşterinin okuyabileceği bir SWIFT onayı
kendi sistemlerinden oluşturulmuş MT103 tarzı bir belge
UETR'yi ve gerekli işlem ayrıntılarını içeren, bankanın düzenlediği başka bir ödeme kaydı
Belgenin adı, içindeki bilgilerden daha az önemlidir.
MT103, alıcının parayı aldığını kanıtlar mı?
Hayır.
MT103 veya eşdeğer ayrıntılı ödeme talimatı, belirli bir ödemenin bankacılık zinciri üzerinden talimatla gönderildiğinin güçlü bir kanıtıdır. İşlemi ve taraflarını tanımladığı için takipte faydalıdır.
Ancak alıcı hesabına paranın geçtiğinin onayı ile aynı şey değildir.
Bir ödeme doğru şekilde talimatlandırılmış olsa bile gecikebilir, bekletilebilir, reddedilebilir, iade edilebilir veya yolun başka bir noktasında işlem bekleyebilir.
UETR nedir?
UETR, yani Benzersiz Uçtan Uca İşlem Referansı (Unique End-to-end Transaction Reference), bir SWIFT ödemesi "gönderildi" ile "alındı" arasında kaybolduğunda ihtiyaç duyduğunuz tanımlayıcıdır.
Swift bunu, Swift üzerinden taşınan ödeme talimatı mesajlarına eklenen 36 benzersiz karakterden oluşan bir dizi olarak tanımlar. Referansı ödemeyi başlatan kurum oluşturur; yolun ilerisindeki kurumlar her aşama için yeni bir takip numarası üretmek yerine bu referansı korur.
Bir UETR şuna benzeyebilir:
eb6305c9-1f7f-49de-aed0-16487c27b42d
Bunu yalnızca format örneği olarak görün. Gerçek bir ödeme değildir.
UETR, kurumların ödemenin nereye gittiğini, durumunun değişip değişmediğini ve sonunda hesaba geçip geçmediğini veya reddedilip reddedilmediğini belirlemesine yardımcı olabilir. Swift bu kavramı bir kargo takip numarasına benzetir.
UETR, fatura numaranız değildir
UETR'yi şunlarla karıştırmayın:
fatura numarası
ödeme açıklaması
banka müşteri referansı
bir fintech uygulamasının oluşturduğu işlem kimliği
alıcı hesap numarası
dahili destek talebi numarası
Bunların hepsini saklayın, ama doğru şekilde etiketleyin.
MT103, UETR ve pacs.008: Hangisine ihtiyacınız var?
Farklı işler yaparlar.
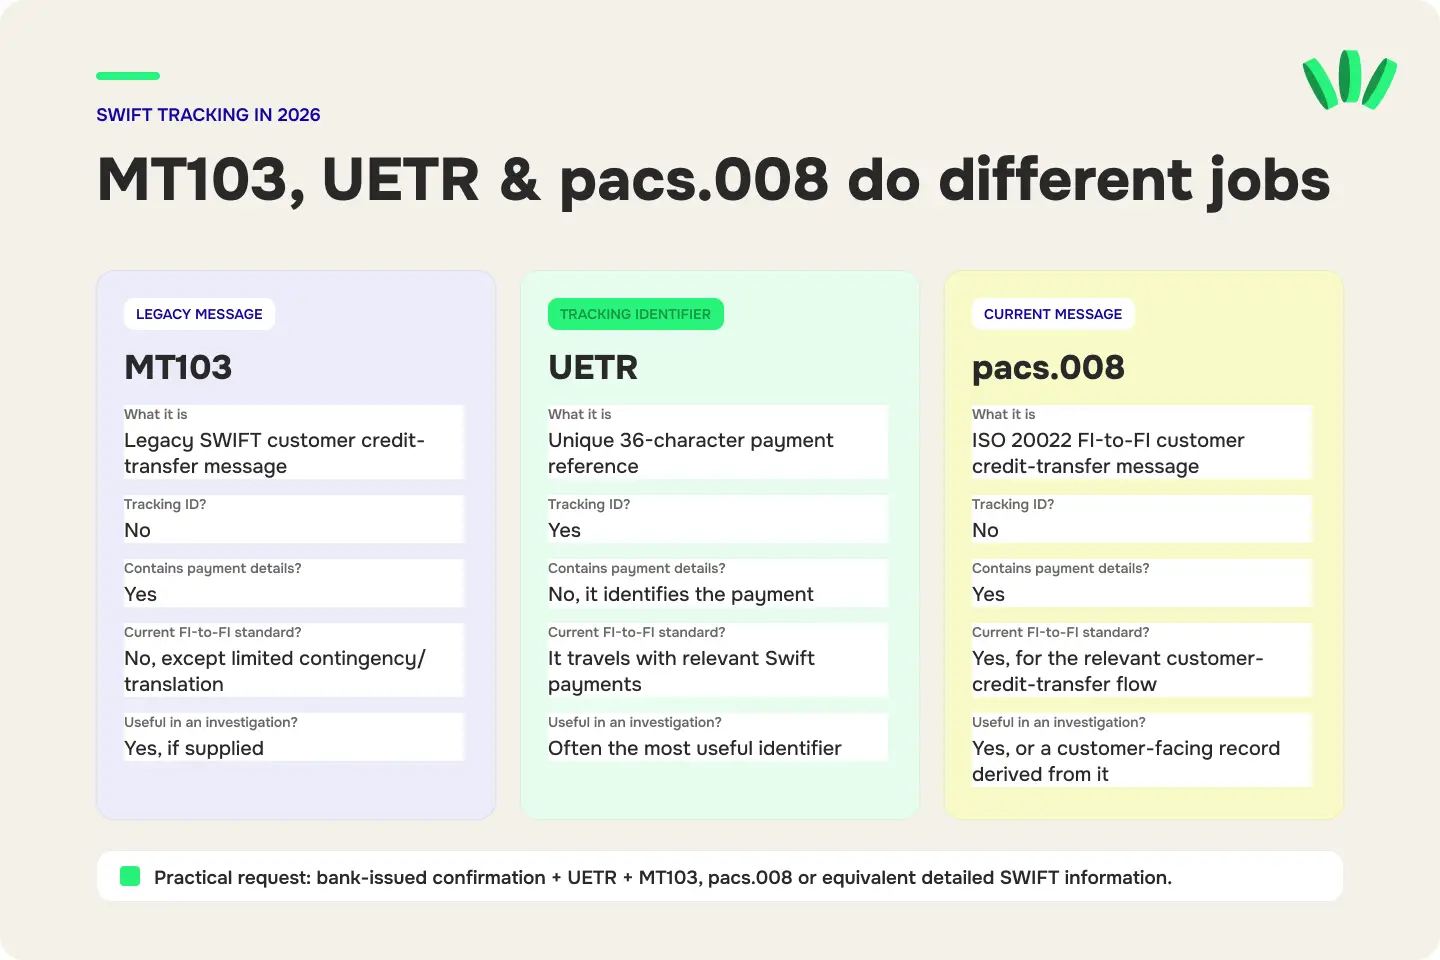
MT103 | UETR | pacs.008 | |
Nedir? | Eski SWIFT ödeme mesajı formatı | Benzersiz ödeme takip referansı | ISO 20022 müşteri kredi transferi mesajı |
Ödemenin takip kimliği mi? | Hayır | Evet | Hayır |
Ödeme ayrıntılarını içeriyor mu? | Evet | Hayır, ödemeyi tanımlar | Evet |
Güncel standart sınır ötesi FI-to-FI talimatı mı? | Hayır, sınırlı acil durum/dönüştürme senaryoları hariç | İlgili Swift ödemelerini tanımlamak ve takip etmek için kullanılır | İlgili müşteri kredi transferi akışı için evet |
Alıcı hesabına nihai geçişi tek başına kanıtlayabilir mi? | Hayır | Hayır | Hayır |
Kayıp bir ödemeyi araştırırken faydalı mı? | Evet, verilirse | Evet, çoğu zaman en faydalı tanımlayıcıdır | Evet, ya da ondan türetilmiş, müşteriye yönelik bir kayıt |
Swift, MT103'ün pacs.008'e dönüştürülmesini açıkça belgeliyor ve pacs.008'i bir ISO 20022 sınır ötesi ödeme talimatı olarak tanımlıyor.
Bir serbest çalışan için pratik talep şudur:
"Lütfen bu işlem için bankanın düzenlediği ödeme onayını, UETR'yi ve mevcut MT103, pacs.008 veya eşdeğer ayrıntılı SWIFT ödeme bilgilerini gönderin."
Bu ifade, banka sistemleri ve terimler değişse de geçerliliğini korur.
Uluslararası bir havaleyi UETR ile kendiniz takip edebilir misiniz?
Bazen bir banka veya ödeme sağlayıcısından müşteriye yönelik takip görünürlüğü alabilirsiniz. Ancak her UETR'nin herkese açık bir web sitesine yapıştırılıp tüm ödeme yolunu gösterebileceğini varsaymayın.
Swift'in Basic Tracker'ı ve gpi takip altyapısı öncelikle finans kurumlarının kullandığı hizmetlerdir. Swift'e göre Basic Tracker, finans kurumlarının ödemeleri uçtan uca takip etmesini sağlar; UETR ise zincirdeki kurumların ödemeyi tutarlı biçimde bulmasına imkân verir.
Kayıp bir müşteri ödemesini geri almaya çalışan bir serbest çalışan için güvenilir iş akışı şudur:
UETR'yi alın → alıcı kuruma verin → gerekirse göndericinin, gönderen kurumdan resmi takip açmasını isteyin.
Onu "takip edebilecek" birini ararken UETR'nin tamamını, ödeme belgesini veya alıcı bilgilerini herkese açık şekilde paylaşmayın.
Uluslararası bir havale adım adım nasıl takip edilir
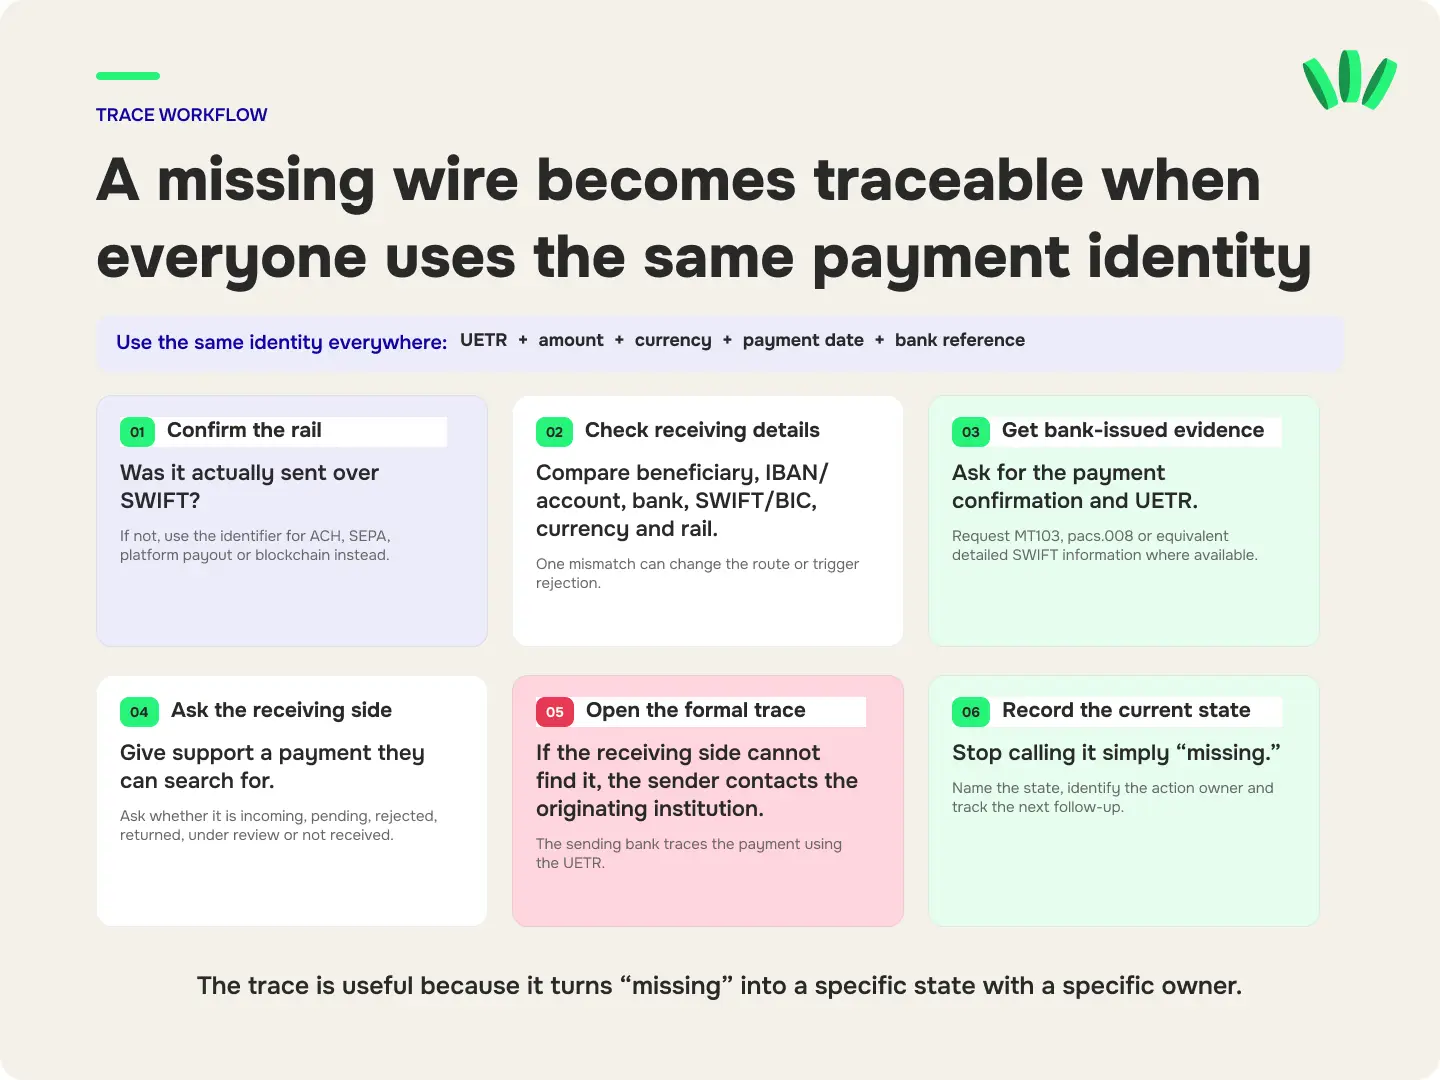
Adım 1: Ödeme yolunu teyit edin
Transferin gerçekten SWIFT üzerinden gönderilip gönderilmediğini sorun.
ACH, SEPA, yerel bir transfer, platform ödemesi veya stablecoin işlemi olduysa, onun yerine o yola ait tanımlayıcıyı ve araştırma sürecini kullanın.
Hiç SWIFT üzerinden gitmemiş bir ödeme için MT103 aramak zaman kaybıdır.
Örneğin bir ACH ödemesi başarısız olduğunda araştırma UETR'ye değil, iade nedenine dayanır. Bu ACH iade kodları R01, R02, R03, R04 ve diğer yaygın hataların ne anlama geldiğini açıklıyor.
Adım 2: Ödeme talimatlarını gerçek alıcı bilgilerinizle karşılaştırın
Her önemli alanı kontrol edin.
Özellikle şunlara dikkat edin:
Alıcı adı: Alıcı hesabına bağlı adla eşleşiyor mu?
Hesap numarası veya IBAN: Her rakam doğru kopyalandı mı?
Alıcı kurum: Müşteri doğru bankayı veya ödeme kurumunu kullandı mı?
SWIFT/BIC: Bu yol için gerekliyse doğru mu?
Para birimi: Ödeme, bu yolun alabileceği bir para biriminde mi gönderildi?
Ödeme yolu: Müşteriye doğru transfer türünü kullanması söylendi mi?
Ödeme referansı: Beklediğiniz fatura veya referansla eşleşiyor mu?
Tek bir uyumsuzluk yolu değiştirebilir, incelemeyi tetikleyebilir veya reddedilmeye yol açabilir.
Adım 3: Yeni bir ekran görüntüsü değil, bankanın düzenlediği kanıtı isteyin
Müşteri portalından alınan bir ekran görüntüsü başlangıç noktası olarak faydalıdır.
Kayıp bir uluslararası havale için, gönderen bankanın düzenlediği ve şu alanlardan mümkün olduğunca çoğunu içeren bir belge veya kayıt isteyin:
tutar ve para birimi
gönderim tarihi
valör tarihi
gönderici adı
alıcı adı
alıcı hesap veya IBAN
gönderen kurum
alıcı kurum
ödeme referansı
banka işlem referansı
UETR
ayrıntılı SWIFT ödeme bilgileri
mümkünse MT103, pacs.008 veya eşdeğer kayıt
Müşteri bir şirkette çalışıyorsa, sizi işe alan kişinin bu bilgilere erişimi olmayabilir. Bunu şirketin finans, hazine veya borç ödemeleri ekibinden alması gerekebilir.
Adım 4: UETR'yi alıcı bankanıza veya ödeme sağlayıcınıza verin
Desteğe yalnızca şunu yazan bir mesaj göndermeyin:
Müşterim bana ödeme yaptı. Param nerede?
Onlara arayabilecekleri bir işlem verin.
Faydalı bir ilk mesaj şunları içerir:
Hesabıma geçmemiş, gelen bir uluslararası ödeme bekliyorum.
Tutar: [tutar]
Para birimi: [para birimi]
Gönderici: [göndericinin yasal adı]
Gönderen kurum: [kurum]
Başlatılma tarihi: [tarih]
Valör tarihi: [tarih, varsa]
UETR: [UETR]
Ödeme referansı: [referans]
Lütfen bu ödemenin kurumunuzda gelen, beklemede, reddedilmiş, iade edilmiş, incelemede veya alınmamış olarak görünüp görünmediğini kontrol edin. Bankanın düzenlediği ödeme onayını güvenli destek kanalınız üzerinden iletebilirim.
Bu, alıcı tarafa yanıtlaması gereken net bir soru verir.
Ödeme almakla gelirinize erişmek arasında daha az adım mı istiyorsunuz? walllet.com'un küresel gelir alma, dolar değerini tutma, harcama ve naira'ya çekme etrafında nasıl kurulduğunu görün.
Adım 5: Göndericinin, bankasından resmi takip açmasını isteyin
Ödemeyi başlatan kurumla en güçlü ilişkiye genellikle gönderici sahiptir.
Alıcı kurumunuz gelen ödemeyi bulamıyorsa, müşteriden bankasıyla iletişime geçip UETR ile resmi bir araştırma veya takip talep etmesini isteyin.
Gönderici şöyle diyebilir:
Alıcı bu uluslararası ödemeyi almadı. Lütfen ödemeyi UETR ile takip edin ve hesaba geçip geçmediği, reddedilip reddedilmediği, iade edilip edilmediği, bir aracı kurumda bekletilip bekletilmediği veya ek işlem gerektirip gerektirmediği dahil güncel durumunu teyit edin.
"Sistemimiz tamamlandı diyor" yanıtını son cevap olarak kabul etmeyin. O sistemde tamamlandı ifadesinin ne anlama geldiğini sorun. Şu anlamlardan hangisi:
müşteri talimatı gönderdi mi?
müşterinin hesabından para çekildi mi?
gönderen banka ödemeyi çıkardı mı?
bir aracı kurum ödemeyi aldı mı?
alıcı kurum ödemeyi aldı mı?
alıcı hesabına para geçti mi?
Bunlar farklı olaylardır.
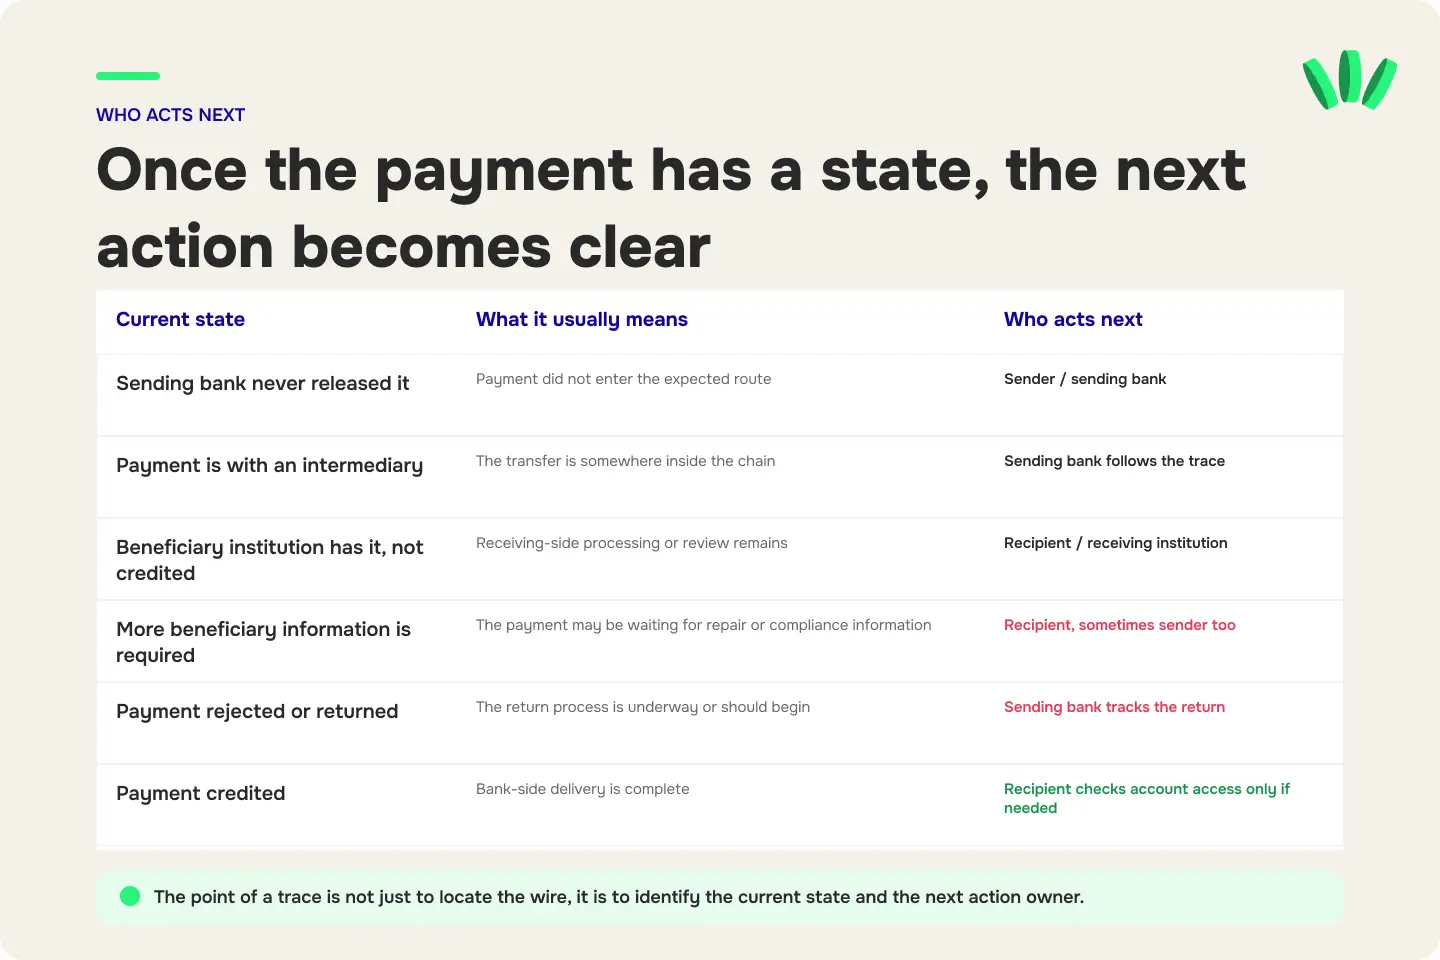
Adım 6: Ödemenin güncel durumunu kaydedin
Biri işlemi tespit ettiğinde, ona sadece "kayıp" demeyi bırakın.
Ona bir durum verin.
Ne öğrendiniz | Genellikle ne anlama gelir | Sıradaki adımı kim atmalı |
Gönderen banka ödemeyi hiç çıkarmadı | Ödeme beklenen yola girmedi | Gönderici / gönderen banka |
Ödeme çıkmadan önce reddedildi | Talimat başarısız oldu veya reddedildi | Gönderici / gönderen banka |
Ödeme gönderildi ve aracı kurumda | Ödeme zincirin içinde bir yerde | Gönderen banka takibi sürdürür |
Alıcı kurum ödemeyi aldı ama hesaba geçirmedi | Alıcı tarafta işlem veya inceleme sürüyor | Alıcı / alıcı kurum |
Daha fazla alıcı bilgisi gerekiyor | Ödeme düzeltme veya uyum bilgisi bekliyor olabilir | Alıcı, bazen gönderici de |
Ödeme alıcı tarafından reddedildi | Ardından iade süreci başlayabilir | Alıcı kurum + gönderen banka |
Ödeme iade edildi | Para göndericiye geri dönüyor olmalı | Gönderici / gönderen banka iadeyi takip eder |
Ödeme hesaba geçti | Banka tarafındaki teslim tamamlandı | Bakiye hâlâ kullanılamıyorsa alıcı hesap erişimini araştırır |
Takibin değeri yalnızca transferi bulmak değildir. Size sıradaki adımın kimde olduğunu söyler.
Havaleyi kim takip etmeli: gönderici mi, alıcı mı?
Her iki tarafın da araştırma yapması gerekebilir, ancak görevleri farklıdır.
Alıcı şunları yapmalı:
Alıcı bilgilerinin doğru olduğunu kontrol etmeli, UETR'yi ve ödeme bilgilerini alıcı kuruma vermeli, ödemenin görünüp görünmediğini sormalı ve istenen belgeleri doğrulanmış bir destek kanalı üzerinden iletmeli.
Gönderici şunları yapmalı:
Bankanın düzenlediği ödeme kanıtını almalı, UETR'yi sağlamalı, ödemeyi başlatan kurumla iletişime geçmeli ve alıcı parayı almadığında resmi takip talep etmeli.
Gönderen kurum şunları yapmalı:
Başlattığı ödemeyi araştırmalı ve bankalar arası takip gerektiğinde zincirdeki diğer kurumlarla iletişim kurmalı.
Alıcı kurum şunları yapmalı:
Gelen ödemeyi alıp almadığını veya tespit edip edemediğini kontrol etmeli ve ödemenin hesaba geçtiğini, beklemede olduğunu, reddedildiğini, iade edildiğini ya da ek işlem beklediğini açıklamalı.
Yapamayacağı bir şeyi yapması için yanlış tarafa beş gün boyunca tekrar tekrar sormayın.
Kayıp bir uluslararası havaleyi ne zaman üst kademeye taşımalısınız?
Her uluslararası havale için geçerli evrensel bir gün sayısı yoktur.
Transfer süresi para birimlerine, saat dilimlerine, banka kesim saatlerine, hafta sonlarına, tatillere, aracı kurumlara, uyum incelemelerine, alıcı bilgilerine ve ödemenin tam yoluna bağlı olabilir.
İnternetteki genel bir tahmin yerine o yol için beklenen teslim süresini esas alın.
Pratik bir üst kademeye taşıma takvimi şöyle görünür:
Süreçteki nokta | Ne yapmalı |
Müşteri "gönderildi" diyor | Ödeme yolunu, ödeme bilgilerini ve başlatılma tarihini teyit edin |
Ödeme hâlâ normal süre içinde | Birden fazla araştırma açmak yerine kanıtları saklayın ve izleyin |
Beklenen süre veya belirtilen valör tarihi geçti | Bankanın düzenlediği onayı ve UETR'yi isteyin |
Alıcı kurum ödemeyi bulamıyor | Gönderici, ödemeyi başlatan kurumdan resmi takip talep eder |
Takip bir bekletme veya düzeltme ihtiyacı tespit ediyor | Sıradaki adım kimdeyse o kurum gerekli bilgiyi ister veya sağlar |
Ödeme reddedildi veya iade edildi | Gönderici hemen mükerrer ödeme göndermek yerine iadeyi takip eder |
Banka hesaba geçti diyor ama bakiye kullanılamıyor | Alıcı, alıcı kurumdan hesaba geçiş/erişim durumunu araştırmasını ister |
Swift, 2026 boyunca istisnaları ve araştırmaları ISO 20022 tabanlı Case Management'a taşımaya devam ediyor; yani araştırma altyapısının kendisi de hâlâ gelişiyor.
Desteğe başvurmadan önce bu başvuru dosyasını hazırlayın
İlk talep tek bir ödemeyi tanımlamaya yetecek bilgiyi içerdiğinde destek daha hızlı ilerler. Bu bilgileri tek bir kayıtta tutun:
Ödeme kimliği
UETR
gönderen bankanın işlem referansı
ödeme veya fatura referansı
tutar
para birimi
başlatılma tarihi
valör tarihi
Taraflar
göndericinin yasal adı
alıcının yasal adı
gönderen kurum
alıcı kurum
kullanılan alıcı hesap veya IBAN
Kanıtlar
bankanın düzenlediği ödeme onayı
varsa MT103, pacs.008 veya eşdeğer ödeme ayrıntısı
fatura
müşteri onayı
ilgili ekran görüntüleri
önceki destek talep numaraları
Zaman çizelgesi
Her olayı tarihiyle kaydedin:
Fatura düzenlendi → müşteri ödemeyi başlattı → göndericinin hesabından çekildi → beklenen varış → ilk destek başvurusu → takip açıldı → bankanın son yanıtı
İstenen sonuç
Talebi net bir istekle bitirin.
Örneğin:
Lütfen bu ödemenin kurumunuza ulaşıp ulaşmadığını ve ulaştıysa güncel durumunu teyit edin.
veya:
Lütfen UETR ile resmi bir takip açın ve ödeme zincirinde görünen son kurumu ve durumu teyit edin.
Desteğin neye ihtiyacınız olduğunu tahmin etmesine bırakmayın.
Ödeme takip talebinde asla ne göndermemelisiniz?
Bir ödeme araştırması finansal kayıtlar gerektirebilir, ancak hesaplarınıza erişim vermenizi gerektirmez.
Bunları asla bir e-postaya, herkese açık bir paylaşıma, Telegram grubuna, X yanıtına veya doğrulanmamış bir destek sohbetine yazmayın:
şifre
tek kullanımlık şifre veya OTP
kart PIN'i
kart CVV'si
passkey
cüzdan kurtarma ifadesi
kripto özel anahtarı
eksiksiz kimlik doğrulama bilgileri
Kimlik belgeleri, banka ekstreleri veya tam ödeme belgeleri gerekiyorsa, kurumun doğrulanmış güvenli yükleme sürecini kullanın.
Ödeme kanıtları, diğer hesap kayıtlarıyla aynı özeni hak edecek kadar kişisel ve finansal bilgi içerir.
Bilgiler doğru olsa bile uluslararası bir havale neden gecikebilir?
Doğru bir ödeme talimatı bile birkaç durakta takılabilir.
Bir aracı banka işliyor
Her gönderen bankanın her alıcı bankayla doğrudan ilişkisi yoktur. Sınır ötesi bir ödeme bir veya daha fazla muhabir ya da aracı kurumdan geçebilir.
Bu da bir kurum, bir işlem sistemi ve olası bir gecikme noktası daha demektir.
Ödeme uyum incelemesinde
Bir banka veya düzenlemeye tabi bir ödeme kurumu, göndericiyi, alıcıyı, amacı, tutarı, belgeleri veya işlemin başka bir unsurunu incelemek zorunda kalabilir.
Bir takip ödemeyi bulabilir, ancak bu incelemeyi ortadan kaldırmaz.
Ödemeniz görünüyor ama incelemedeyse, sıradaki faydalı adım genellikle istenen kanıtı incelemeyi yürüten kuruma sağlamaktır.
Alıcı bilgilerinin düzeltilmesi gerekiyor
Yanlış bir ad, hesap numarası, adres veya başka bir alıcı alanı manuel müdahale gerektirebilir ya da reddedilmeye yol açabilir.
İlk transfere ne olduğunu öğrenmeden ikinci bir transfer göndererek durumu "düzeltmeye" çalışmayın.
Banka kesim saati, hafta sonu veya tatil süreyi değiştirdi
"Üç gün" her zaman üç iş günü demek değildir.
Gönderen ülke, aracı kurumun bulunduğu yer ve alıcı ülke, her biri işlem yapılmayan dönemler ekleyebilir.
Alıcı kurum ödemeyi aldı ama hesaba geçirmedi
"Bankaya ulaştı" ile "bakiyenizde kullanılabilir" ayrı durumlar olabilir.
İşte bu yüzden faydalı bir araştırma, yalnızca göndericinin ödeme yapıp yapmadığını değil, güncel durumu sorar.
İlk havale kayıpsa müşteriniz yeniden göndermeli mi?
Genellikle, ilk ödemenin durumu netleşene kadar hayır. Müşteri, ilk $2,000 kayıp göründüğü için ikinci bir $2,000 gönderirse, şunlarla karşılaşabilirsiniz:
iki başarılı ödeme
bir ödeme ve bir iade
mükerrer mutabakat işi
bir geri ödeme sorunu
ek banka masrafları
bir yerine iki destek araştırması
İlk transferin hesaba geçtiği, reddedildiği, iade edildiği veya başka şekilde çözüldüğü netleşene kadar onu takip edin.
Ödemenin başarısız olduğu veya iade edildiği resmi olarak teyit edilirse, gönderici düzeltilmiş bilgilerle ya da desteklenen başka bir yolla nasıl yeniden deneyeceğine karar verebilir.
Uluslararası bir havale geri çağrılabilir mi?
Gönderen kurum bir iptal veya geri çağırma talebi gönderebilir, ancak talep, paranın geri döneceğinin garantisi değildir.
Sonuç, ödemenin zincirin neresinde olduğuna ve alıcı kurumun onu işleyip işlemediğine veya hesaba geçirip geçirmediğine bağlıdır.
ISO 20022 kapsamında Swift, camt.056'yı Finans Kurumundan Finans Kurumuna Ödeme İptal Talebi mesajı olarak listeler. Swift ayrıca ödeme iptallerini ve araştırmalarını Case Management altyapısına daha fazla taşıyor.
Geri çağırmayı ayrı bir süreç olarak ele alın. "Geri çağırma talep edildi" ifadesini "iade tamamlandı" olarak görmeyin.
MT103 ve UETR ne zaman yanlış araçtır
Her kayıp uluslararası ödemeyi bir SWIFT araştırmasına dönüştürmeyin.
Ödeme şu yollarla yapıldıysa MT103/UETR iş akışı yanlış başlangıç noktasıdır:
ACH
ACH işlem bilgilerini ve ödeme iade edildiyse ACH iade kodunu kullanın.
SEPA veya başka bir yerel banka yolu
O sisteme ait tanımlayıcıları ve araştırma sürecini kullanın.
Bir serbest çalışma veya bordro platformu
Altta yatan bankacılık ortağının araştırabilmesi için önce platformun ödemeyi tespit etmesi gerekebilir.
Aynı sağlayıcıdaki hesaplar arasında dahili transfer
İşlem SWIFT ağına hiç girmemiş olabilir.
USDT, USDC veya başka bir blokzincir ödemesi
İşlem hash'ini, ağı, token sözleşmesini ve hedef adresi kullanın. UETR bir blokzincir transferini takip etmez.
Bir müşteriden stablecoin ödemesi almadan önce, para hareket etmeden token'ı, ağı ve adresi doğrulamak için bu ödeme kontrol listesini kullanın.
Müşteri USDT veya USDC seçtikten sonraki tam iş akışı için, serbest çalışanların yaygın adres hatalarına düşmeden USDT veya USDC ile nasıl ödeme alabileceğine bakın.
Kayıp bir havaleyi çözmeyi zorlaştıran yedi hata
1. Müşteri ekran görüntüsünü alındığının nihai kanıtı saymak
Çoğu ödeme anlaşmazlığının gerektirdiğinden çok daha azını kanıtlar.
2. Yalnızca "MT103" istemek
2026'da UETR'yi ve mümkünse pacs.008 veya eşdeğer bilgileri içeren, bankanın düzenlediği ayrıntılı ödeme onayını isteyin.
3. Farklı açıklamalarla birden fazla talep açmak
Tek bir UETR'si ve tek bir zaman çizelgesi olan tek bir düzenli başvuru, birbirinden kopuk dört talepten daha kolay araştırılır.
4. Gönderici ve alıcının farklı referanslar kullanmasına izin vermek
UETR'yi, tutarı, para birimini ve ödeme tarihini ilgili her destek yazışmasına ekleyin.
5. Asıl ödemeyi takip etmeden yeniden göndermek
Kayıp bir ödeme mükerrer bir ödemeye dönüşebilir.
6. Hassas ödeme kanıtlarını herkese açık paylaşmak
Bankalar arası bir araştırmayı kalabalık çözemez. Kurumlarınız çözebilir.
7. Durum sormadan "param nerede?" diye sormak
Ödemenin alınmadığını, beklemede, bekletilmiş, reddedilmiş, iade edilmiş veya hesaba geçmiş olup olmadığını sorun.
Bu, üzerinde işlem yapılabilecek bir yanıt sağlar.
Serbest çalışanlar için basit bir ödeme takip kaydı
Araştırma gerektiren her uluslararası ödeme için bir satır tutun.
Alan | Kayıt |
Fatura numarası | |
Müşteri | |
Tutar | |
Para birimi | |
Ödeme yolu | |
Başlatılma tarihi | |
Valör tarihi | |
Gönderen kurum | |
Alıcı kurum | |
Banka referansı | |
UETR | |
Ayrıntılı ödeme belgesi alındı mı? | |
Alıcı taraftaki başvuru numarası | |
Gönderen taraftaki takip numarası | |
Ödemenin güncel durumu | |
Sıradaki adımın sorumlusu | |
Son güncelleme | |
Sonraki takip tarihi |
Birden fazla uluslararası müşterisi olan serbest çalışanlar için bu kayıt, her ödeme sorununda eski WhatsApp mesajlarını aramaktan çok daha faydalıdır.
Uluslararası gelir için walllet.com'u kullanmak
walllet.com, küresel müşterilerden kazanan Nijeryalı serbest çalışanlar ve uzaktan çalışanlar için gelirin tüm iş akışı etrafında konumlanır: yabancı gelir almak, dolara bağlı değeri yönetmek, harcamak ve nakde çevirmek. Ödeme hesabı, kart, itibari para transferi ve ilgili düzenlemeye tabi hizmetler finansal ortaklar aracılığıyla sunulur; hizmetlerin kapsamı uygunluğa, doğrulamaya ve erişilebilirliğe bağlı olabilir.
Her alma yolunda, eski bir faturadan veya ekran görüntüsünden bilgi kopyalamak yerine uygun hesabınız için o anda gösterilen ödeme talimatlarını kullanın. Bilgileri müşteriye vermeden önce desteklenen para birimini, ödeme yolunu, ödeyici şartlarını, limitleri ve güncel koşulları teyit edin.
Bir sonraki müşteri ödemenizden önce hâlâ yolları karşılaştırıyorsanız, 2026'da PayPal olmadan Nigeria'da USD nasıl alınır yazısı, Nijeryalı serbest çalışanların karşılaştırabileceği daha geniş seçenekleri ele alıyor.

İlgili yazılar
Ödeme Güvenliği ve Sorun Giderme: Sorunları Çözün ve Riski Azaltın
Sanal Kart İadesi Gelmedi mi? Paranızı Nasıl Takip Edersiniz
Ödeme Kayıp mı? Desteğe Başvurmadan Önce Bu Kanıt Dosyasını Hazırlayın
Mikro depozito doğrulaması: Bu küçük banka kayıtları aslında neyi kanıtlar
Ödeme almak; ekran görüntüleri, referanslar ve birbirinden kopuk ödeme araçları peşinde koşmakla bitmemeli. walllet.com'un küresel gelir alma, dolar değerini tutma, harcama ve naira'ya çekmeyi tek bir para akışında nasıl birleştirdiğini görün.
