ABD'li bir müşteriden gelen düzenli $1,000'lık ödemelerin çoğunda, serbest çalışanın o ödeyenden ACH alacağı kabul eden uygun ABD alım bilgileri varsa, başlangıç için daha iyi yol ACH'tır. Aynı gün kesinleşme, büyük tek seferlik bir ödeme ya da uluslararası yönlendirme gerekiyorsa havale yüksek maliyetine değer. Yalnızca USD bakiyesi olması bir hesabı ACH uyumlu yapmaz.
ABD'li müşterinizin size $1,000 borcu var.
Banka bilgilerinizi istiyorlar. Bir USD hesap numarası gönderiyorsunuz. Daha hızlı ve daha resmi göründüğü için “havale”yi seçiyorlar.
Ödeme $970 olarak geliyor.
Faturada eksik bir şey yok. Kesintiyi yol yaptı.
Başka bir müşteri ACH'ı seçiyor ama ödemeyi yalnızca havale için olan bir routing numarasına gönderiyor. Transfer reddediliyor ya da geri dönüyor. Üçüncü bir müşteri ACH'ı doğru gönderiyor, ama alım sağlayıcısı o ödeyen türünü kabul etmiyor.
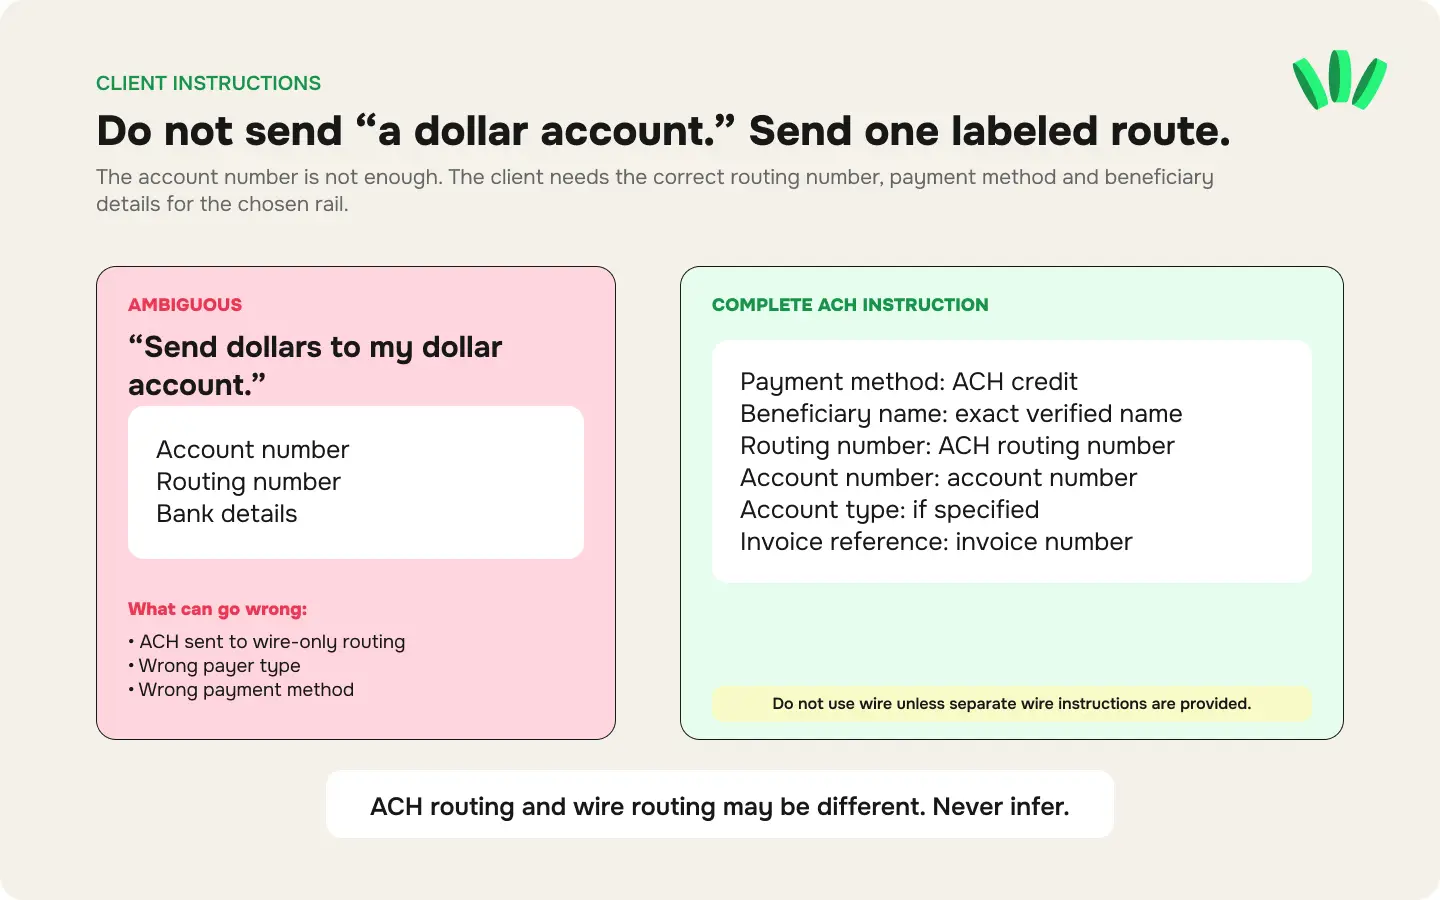
“USD hesabıma dolar gönderin” eksiksiz bir ödeme talimatı değildir.
Seçim şudur:
ACH alacak, ABD yurt içi havale ya da uluslararası havale
Her yol farklı hesap bilgileri, maliyetler, işlem kuralları ve destek kanıtları kullanır.
Bu yazı 18 Ağustos 2026'da mevcut bilgilerle kontrol edildi. Sağlayıcı ücretleri, limitler, ödeyen kısıtlamaları ve hesaba geçiş süreleri değişebilir.
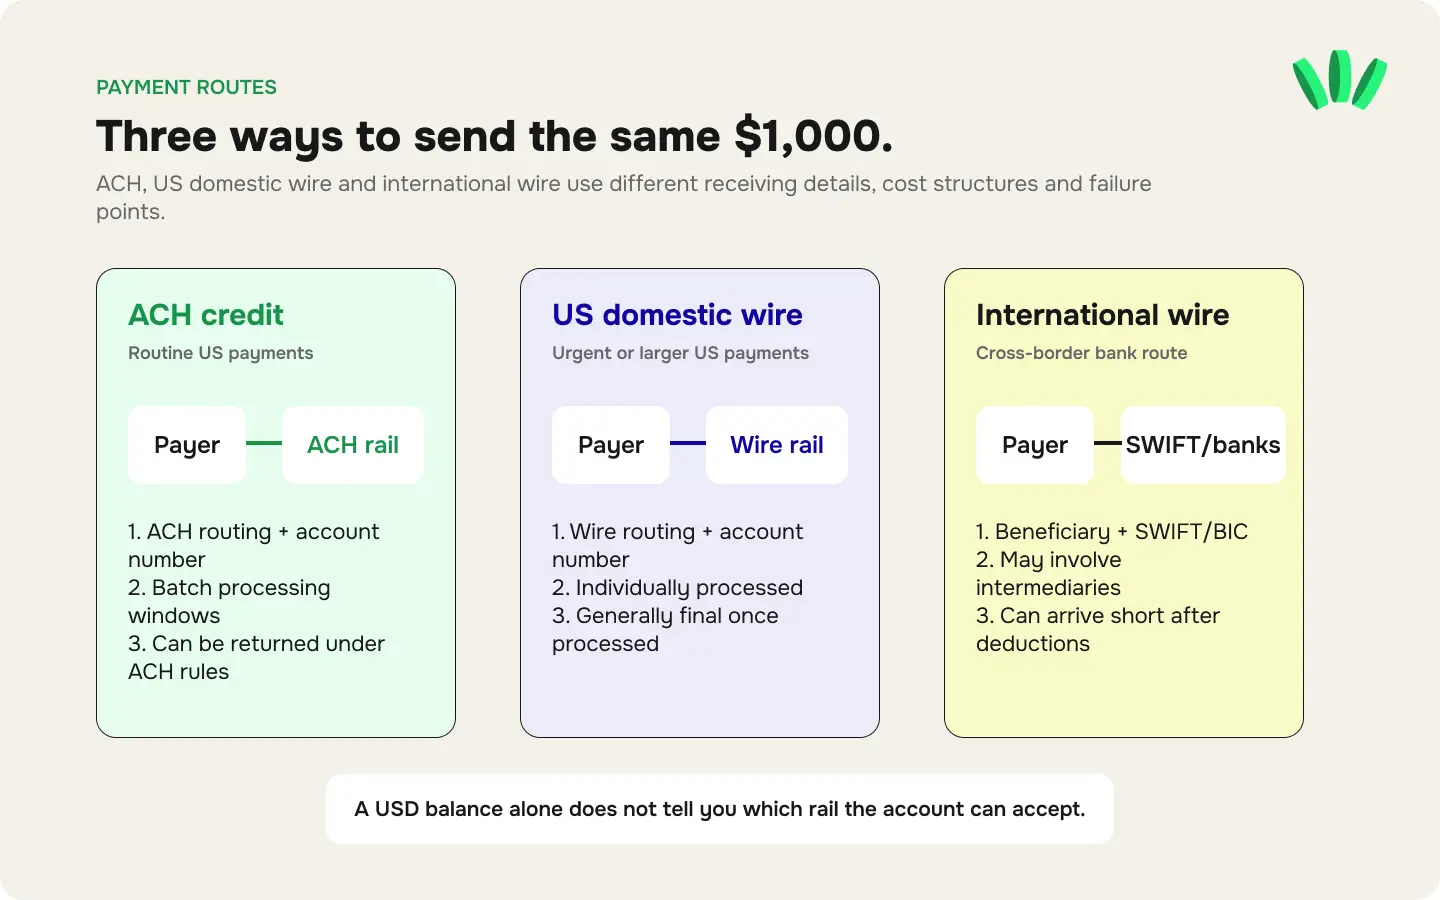
ACH ve havale aynı transferin iki versiyonu değil
ACH, katılımcı finans kurumları arasında alacak ve borç işlemleri için kullanılan bir ABD elektronik ödeme ağıdır. Maaş ve doğrudan yatırma, yaygın ACH alacak kullanımlarıdır. Federal Reserve'ün ACH belgeleri ACH'ı, kurumların elektronik alacak ve borç transferlerini toplu olarak değiştirdiği ülke çapında bir ağ olarak tanımlar.
Havale ise bir havale sistemi üzerinden ilerler. Ama “havale” iki farklı yol anlamına gelebilir:
ABD yurt içi havale: ABD'deki finans kurumları arasında, çoğu zaman Fedwire ya da başka bir yurt içi sistem üzerinden yapılan transfer.
Uluslararası havale: SWIFT mesajlaşmasını, muhabir bankaları ve başka bir ülkedeki alıcı kurumu içerebilen sınır ötesi transfer.
Nijeryalı bir serbest çalışan için bu ayrımlar, müşterinin hangi hesap bilgilerine ihtiyaç duyduğunu belirler.
ABD, İngiltere ve AB'deki müşterilerden ödeme alma rehberi, gönderenin konumunun, para biriminin ve mevcut kanalın ödeme talimatını nasıl değiştirdiğini anlatır.
ACH, yurt içi havale ve uluslararası havale
Etken | ACH alacak | ABD yurt içi havale | Uluslararası havale |
Tipik ödeyen | ABD'li şirket, işveren, bordro sağlayıcısı ya da platform | ABD havale uyumlu bilgilere gönderen ABD'li müşteri ya da kurum | Nijerya'daki bir döviz hesabına ya da başka bir uluslararası hesaba gönderen müşteri |
Alım bilgileri | ACH routing numarası ve hesap numarası | Havale routing numarası ve hesap numarası | Alıcı, hesap numarası ya da IBAN, SWIFT/BIC ve banka bilgileri |
İşlem modeli | ACH işlem pencerelerinde değiştirilen elektronik alacaklar | Tek tek işlenen yurt içi havale | Aracı kurumları içerebilen sınır ötesi zincir |
Maliyet yapısı | Çoğu zaman daha düşük, ama alım sağlayıcısı ücret alabilir | Gönderen ve alıcı tarafında ücret olabilir | Gönderen, aracı ve alıcı tarafında ücret olabilir |
Hız | Standart ya da aynı gün ACH; banka ve sağlayıcı işlemlerine bağlı | Kesim saatinden önce gönderilirse çoğu zaman aynı iş günü | Birkaç iş günü sürebilir |
Kesinlik | Belirli ACH kurallarına göre iade edilebilir ya da geri alınabilir | İşlendikten sonra genelde kesindir | Geri çağırma istenebilir ama geri alınması garanti değildir |
En uygun olduğu durum | Rutin ve düzenli ABD ödemeleri | Acil ya da daha büyük ABD ödemeleri | Ödeyen ABD yurt içi bir yolu kullanamıyor |
Başlıca hata | Yanlış routing numarası, desteklenmeyen ödeyen, hesap uyuşmazlığı ya da ACH iadesi | Yanlış havale bilgileri, kaçırılan kesim saati ya da desteklenmeyen gelen havale | Aracı banka gecikmesi, uyum incelemesi, SWIFT hatası ya da açıklanmayan kesinti |
Nijeryalı bir serbest çalışan ACH ödemesi alabilir mi?
Nijeryalı bir serbest çalışan, uygun bir sağlayıcı ona gelen ACH alacaklarını açıkça destekleyen ABD alım bilgileri verdiğinde ACH alabilir.
ACH'ı sıradan bir Nijerya naira hesabına doğrudan alamazsınız. USD tutan bir Nijerya döviz hesabı da otomatik olarak ACH hesabı değildir.
Bir müşteriye ACH bilgilerini vermeden önce şunları teyit edin:
Hesap ABD'de ya da ACH için açıkça etkinleştirilmiş.
Gösterilen routing numarası havale için değil, ACH için.
Hesap ACH alacaklarını kabul ediyor.
Sağlayıcı, müşterinin ödeyen türünden gelen ödemelere izin veriyor.
Alıcı adı doğrulanmış adınızla ya da işletmenizle eşleşiyor.
Ödeme tutarı hesabın limitleri içinde.
Müşteri, işveren ya da platform ödemelerine izin veriliyor.
Alım ücretini ve paranın geldikten sonraki yolunu biliyorsunuz.
walllet.com IBAN hesabı rehberi, bir hesap numarasının ya da IBAN'ın tek başına kanal uyumluluğunu neden göstermediğini anlatır. Hesabın hangi ödemeleri kabul edebileceğini alım ekranı ve sağlayıcının güncel koşulları belirler.
$1,000 karşılaştırması
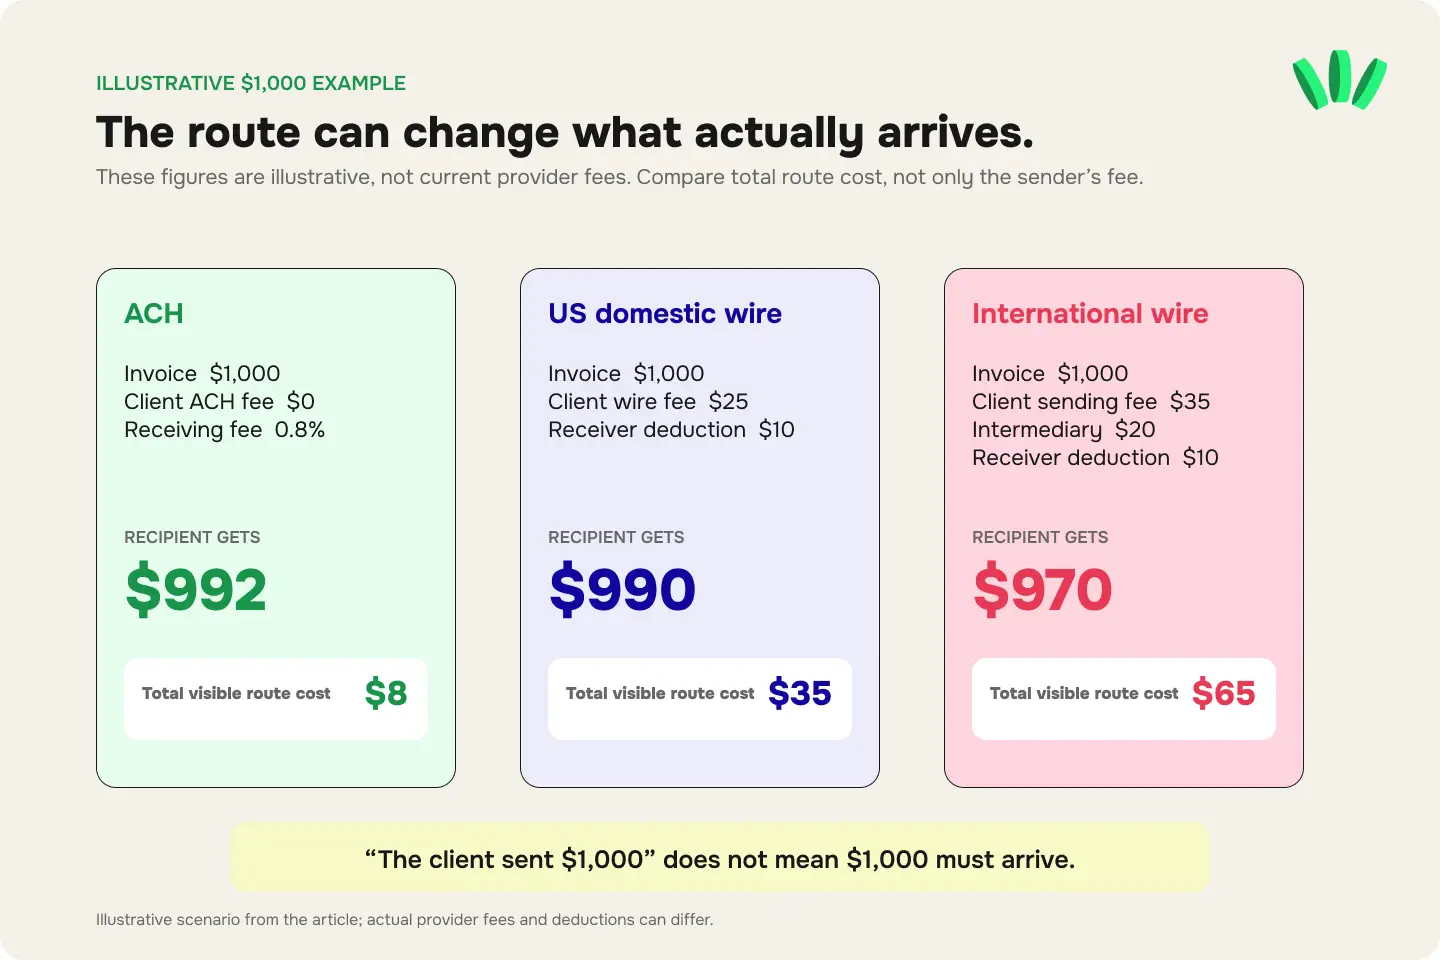
Aşağıdaki senaryo örnek amaçlıdır. Belirli bir sağlayıcının güncel ücretini değil, yolun nasıl hesaplanacağını gösterir.
Yol A: ACH
Varsayalım:
Fatura: $1,000
Müşterinin ACH ücreti: $0
Alım sağlayıcısı ücreti: %0.8
Alıcıya geçen: $992
Hesap:
$1,000 − ($1,000 × 0.8%) = $992
Görünen toplam yol maliyeti: $8.
Yol B: ABD yurt içi havale
Varsayalım:
Fatura: $1,000
Müşteri $25 giden havale ücretini ayrıca ödüyor
Alım sağlayıcısı $10 kesiyor
Alıcıya geçen: $990
Müşteri $1,025 harcıyor. Siz $990 alıyorsunuz.
İki taraf için toplam yol maliyeti: $35.
Yol C: uluslararası havale
Varsayalım:
Fatura: $1,000
Müşteri $35 gönderim ücretini ayrıca ödüyor
Bir aracı banka transferden $20 kesiyor
Alıcı kurum $10 kesiyor
Alıcıya geçen: $970
Müşteri $1,035 harcıyor. Siz $970 alıyorsunuz.
İki taraf için toplam yol maliyeti: $65.
Gerçek ücretler daha düşük, daha yüksek ya da farklı yapıda olabilir. Asıl mesele şu: “müşteri $1,000 gönderdi” demek, $1,000'ın gelmesi gerektiği anlamına gelmez.
Diğer USD alım seçenekleri için daha geniş kapsamlı Nijeryalı serbest çalışanların PayPal olmadan USD alma yollarını karşılaştırın.
ACH havaleden daha mı ucuz?
Rutin ABD ödemelerinde ACH genelde daha düşük maliyetli yoldur, ama alım sağlayıcısı sonucu değiştirebilir.
Şunu karşılaştırın:
Müşteri ücreti + alım ücreti + dönüşüm maliyeti + çekim maliyeti
Sanal bir USD hesabı ACH alımı için yüzde ya da sabit ücret alabilir. Yurt içi havalede iki tarafta da ücret olabilir. Uluslararası havale ise ne serbest çalışanın ne de müşterinin göndermeden önce tam olarak tahmin edebileceği aracı kesintileri ekleyebilir.
Sağlayıcının USD-NGN teklifi daha zayıfsa, en ucuz alım ücreti bile daha kötü bir sonuca yol açabilir.
$1,000'lık bir fatura için iki son noktayı karşılaştırın:
alım maliyetlerinden sonra kalan USD;
dönüşüm ve çekimden sonra yatan NGN.
Parayı USD olarak harcamayı planlıyorsanız, naira karşılaştırmasına zorlamak yerine harcama bakiyesine ya da karta geçen tutarı karşılaştırın.

Bir sonraki müşteri ödemesinin yolunu belirlemeden önce walllet.com'da şu an açık olan alma, tutma, harcama ve naira seçeneklerini kontrol edin.
Düzenli ödemelerde genelde ACH kazanır
ACH rutin müşteri ödemelerine şu durumlarda uyar:
ödeyen ABD'deyse;
hesap ACH alacaklarını kabul ediyorsa;
müşteri ya da işveren serbest çalışanlara ABD bankacılığı üzerinden ödüyorsa;
ödeme acil değilse;
tutar sağlayıcının limitleri içindeyse;
iki taraf da her ay tekrarlanabilir bir yol istiyorsa.
Müşteri alıcıyı kaydedip gelecekteki faturalar için aynı doğrulanmış talimatı kullanabilir. Bu, elle yapılan işi azaltır ve mutabakatı kolaylaştırır.
ACH her ödeme platformunda otomatik olarak çalışmaz. Bir platform çekim yöntemlerini, hesap türlerini ve alıcı adlarını kısıtlayabilir. Nijeryalı serbest çalışanlar için Upwork para çekme rehberi, USD bakiyesinin neden yeterli olmadığını gösterir: hesabın Direct to U.S. Bank için platformun şartlarını karşılaması gerekir.
Havale maliyetini daha dar durumlarda hak eder
Havale şu durumlarda daha iyi seçim olabilir:
ödemenin alıcı kuruma aynı iş günü ulaşması gerekiyorsa;
tutar, sabit havale ücreti oransal olarak küçük kalacak kadar büyükse;
alım hesabı ACH'ı desteklemiyorsa;
müşteri alıcıyı ACH ya da bordro sistemine ekleyemiyorsa;
müşteri ABD dışından ödüyorsa;
geleneksel bankadan bankaya bir yol gerekiyorsa;
ödeme için havaleye özgü banka kayıtları gerekiyorsa.
Federal Reserve, Fedwire Funds Service'i, transferleri işlendikten sonra anında, kesin ve geri alınamaz olan gerçek zamanlı brüt takas sistemi olarak tanımlar. Fedwire genelde yüksek tutarlı ve zamana duyarlı ödemeler için kullanılır.
Bu, katılımcı kurumlar arasındaki takası anlatır. Nijeryalı bir serbest çalışanın bakiyeyi hemen kullanabileceğini garanti etmez. Alım sağlayıcısı parayı kullanıma açmadan önce ödemeyi tanımlamak, hesap kurallarını uygulamak ya da bir incelemeyi tamamlamak zorunda olabilir.
ACH havaleye göre ne kadar sürer?
Doğru gönderilmiş bir ABD yurt içi havaleyi standart ACH ile karşılaştırınca havale genelde daha hızlıdır.
Bankanın kesim saatinden önce gönderilen yurt içi havale, alıcı kuruma aynı iş günü ulaşabilir. Standart bir ACH alacağı bir ya da daha fazla iş günü sürebilir. Hem gönderim düzeni hem de alım yolu destekliyorsa aynı gün ACH bu süreyi kısaltabilir.
Uluslararası havalenin süresi daha az tahmin edilebilir. Ödeme şuralardan geçebilir:
müşterinin bankası;
bir ya da daha fazla muhabir banka;
alıcı banka ya da sağlayıcı;
uyum ya da ödeme incelemesi;
hesaba son yatış.
Cuma günü başlatma, ABD resmî tatili, kesim saati ya da eksik ödeme bilgisi her iki yolda da gecikmeye yol açabilir.
Müşteriye ACH'ın bir gün sürdüğünü ya da havalenin anında olduğunu söz vermeyin. Hesap sağlayıcısından güncel beklenen aralığı isteyin ve sürenin ne zaman başladığını netleştirin: müşterinin göndermesi, bankanın kabulü, takas, hesaba yatış ya da bakiyenin kullanılabilir olması.
ACH alacak ve ACH borç farklı talimatlardır
Bir serbest çalışan normalde müşterinin ACH alacak göndermesini ister.
ACH alacak bir “itme” ödemesidir. Müşteri ya da müşterinin bankası parayı hesabınıza gönderir.
ACH borç ise bir “çekme”dir. Başka bir taraf, verilen yetkiyle bir hesaptan para çeker.
“ACH ödemesi gönderin” demek isterken müşteriye “hesabımdan çekebilirsiniz” demeyin. Hesap ACH'ı destekliyor diye tanımadığınız bir ödeyenin para çekmesine yetki vermeyin.
Talimatınızda şu yazmalı:
Ödeme yöntemi: ACH alacak
Bu, gereksiz bir belirsizliği ortadan kaldırır.
ACH için ABD'li müşteriye hangi bilgileri göndermelisiniz?
Güncel hesap ekranından kopyalanmış tek ve eksiksiz bir talimat gönderin.
ACH alacak ile USD ödemesi
Alıcı adı: [Doğrulanmış tam ad]
Routing numarası: [ACH routing numarası]
Hesap numarası: [Hesap numarası]
Hesap türü: [Belirtilmişse vadesiz ya da tasarruf]
Alıcı kurum: [İstenirse]
Fatura referansı: [Fatura numarası]
Tutar: $1,000
Ödeme amacı: [Gerekirse hizmet açıklaması]
Şu uyarıyı ekleyin:
Lütfen yalnızca ACH alacak ile gönderin. Ayrı havale talimatı vermedikçe havale kullanmayın. Şunları göndermeyin:
açıklanmamış numaralar içeren kırpılmış bir ekran görüntüsü;
etiketsiz iki routing numarası;
eski bir hesap talimatı;
önceki bir sağlayıcıdan kopyalanmış bilgiler;
alıcı adından farklı bir takma ad;
fatura referansı olmayan bir ödeme tutarı.
Yurt içi havale bilgileri ACH bilgileri değildir
Bazı ABD hesapları ACH için bir, havale için başka bir routing numarası gösterir. Diğerleri aynı numarayı kullanır. Hangisinin geçerli olduğunu asla tahmin etmeyin. Yurt içi havale talimatı şunları gerektirebilir:
Yurt içi havale ile USD ödemesi
Alıcı adı: [Doğrulanmış tam ad]
Havale routing numarası: [Havale routing numarası]
Hesap numarası: [Hesap numarası]
Alıcı banka adı: [Banka adı]
Banka adresi: [Gerekirse]
Alıcı adresi: [Gerekirse]
Fatura referansı: [Fatura numarası]
Tutar: $1,000
Hesap ekranında yalnızca ACH yazıyorsa o hesaba havale kabul etmeyin. Yalnızca havale yazıyorsa ACH routing numarasını onun yerine kullanmayın.
Uluslararası havale bilgileri bir katman daha gerektirir
Nijerya'daki bir döviz hesabına ya da başka bir uluslararası hesaba havale şunları gerektirebilir:
alıcı adı;
hesap numarası ya da IBAN;
alıcı bankanın adı ve adresi;
SWIFT ya da BIC;
muhabir banka bilgileri;
alıcı adresi;
ödeme amacı;
fatura referansı;
ücret talimatı;
kararlaştırılan para birimi.
Gönderen, bu seçenekler mevcutsa ücretlerin OUR, SHA ya da BEN olarak alınıp alınmadığını da teyit etmeli. Gönderen ücretleri karşılamak istese bile aracı bankaların işlemleri son tutarı karmaşıklaştırabilir.
Uluslararası havalelerin neden eksik geldiğine dair rehber, kesintilerin ödeme zincirine nerede girebildiğini anlatır.
ACH ödemeleri nerede başarısız olur
Bir ACH ödemesi şu nedenlerle başarısız olabilir ya da geri dönebilir:
routing numarası yanlış;
hesap numarası yanlış;
hesap kapalı ya da aktif değil;
müşteri ACH için havale talimatını kullanmış;
alıcı adı eşleşmiyor;
ödeyen türüne izin verilmiyor;
tutar bir limiti aşıyor;
sağlayıcı o platformdan ya da sektörden gelen ödemeleri reddediyor;
müşteri alacak yerine borç başlatmış;
ödeme bir incelemeyi tetiklemiş;
alım bilgileri değişmiş.
ACH iade kodu, ödeme sistemi üzerinden bildirilen nedeni gösterir. ACH iade kodu teşhis rehberi, yeniden denemeden önce hatalı bilgileri, hesap durumunu, yetkiyi ve sağlayıcı kısıtlamalarını nasıl ayıracağınızı anlatır.
İlk denemenin iade mi edildiğini, beklemede mi yoksa incelemede mi olduğunu öğrenmeden müşteriden aynı ödemeyi tekrar göndermesini istemeyin.
Havaleler nerede başarısız olur
Bir havale şu nedenlerle gecikebilir, reddedilebilir ya da eksik yatabilir:
müşteri yanlış havale routing numarasını kullanmış;
SWIFT ya da BIC yanlış;
alıcı adı eşleşmiyor;
gönderen fatura referansını yazmamış;
ödeme para birimi desteklenmiyor;
bir muhabir banka ödemeyi yönlendiremiyor;
bir aracı banka ücret kesiyor;
transfer bankanın kesim saatini kaçırmış;
uyum incelemesi için daha fazla bilgi gerekiyor;
alım hesabı o tür havaleyi kabul etmiyor;
banka ödemeyi iade ediyor.
Transfer dekontu, müşterinin bir talimat gönderdiğini kanıtlar. Paranın hesabınıza ulaştığını kanıtlamaz.
Kanıt ve takip yola göre değişir
ACH için şunları saklayın:
müşterinin ödeme onayı;
varsa ACH takip (trace) numarası;
tutar ve başlatma tarihi;
alıcı bilgileri;
fatura referansı;
ödeme başarısız olursa iade kodu;
sağlayıcı destek talep numarası.
Uluslararası havale için şunları saklayın:
bankanın verdiği transfer onayı;
varsa UETR;
uygunsa MT103 ya da güncel ISO 20022 ödeme kaydı;
valör tarihi;
gönderen, muhabir ve alıcı bilgileri;
fatura referansı;
gönderilen ve hesaba geçen tutar.
MT103 ve UETR takip rehberi, kaybolan bir uluslararası havaleyi hangi kayıtların bulabileceğini ve resmî takibi neden genelde gönderenin bankasının başlattığını anlatır.
Ödeme sağlayıcıya ulaştığı halde hâlâ kullanılamıyorsa, sonraki adımı hangi aşamanın belirlediğini bulmak için bekletilen, incelenen ya da geciken serbest çalışma ödemeleri için yol riski rehberini kullanın.
ABD'li bir müşterinin $1,000'lık ödemesi için karar ağacı
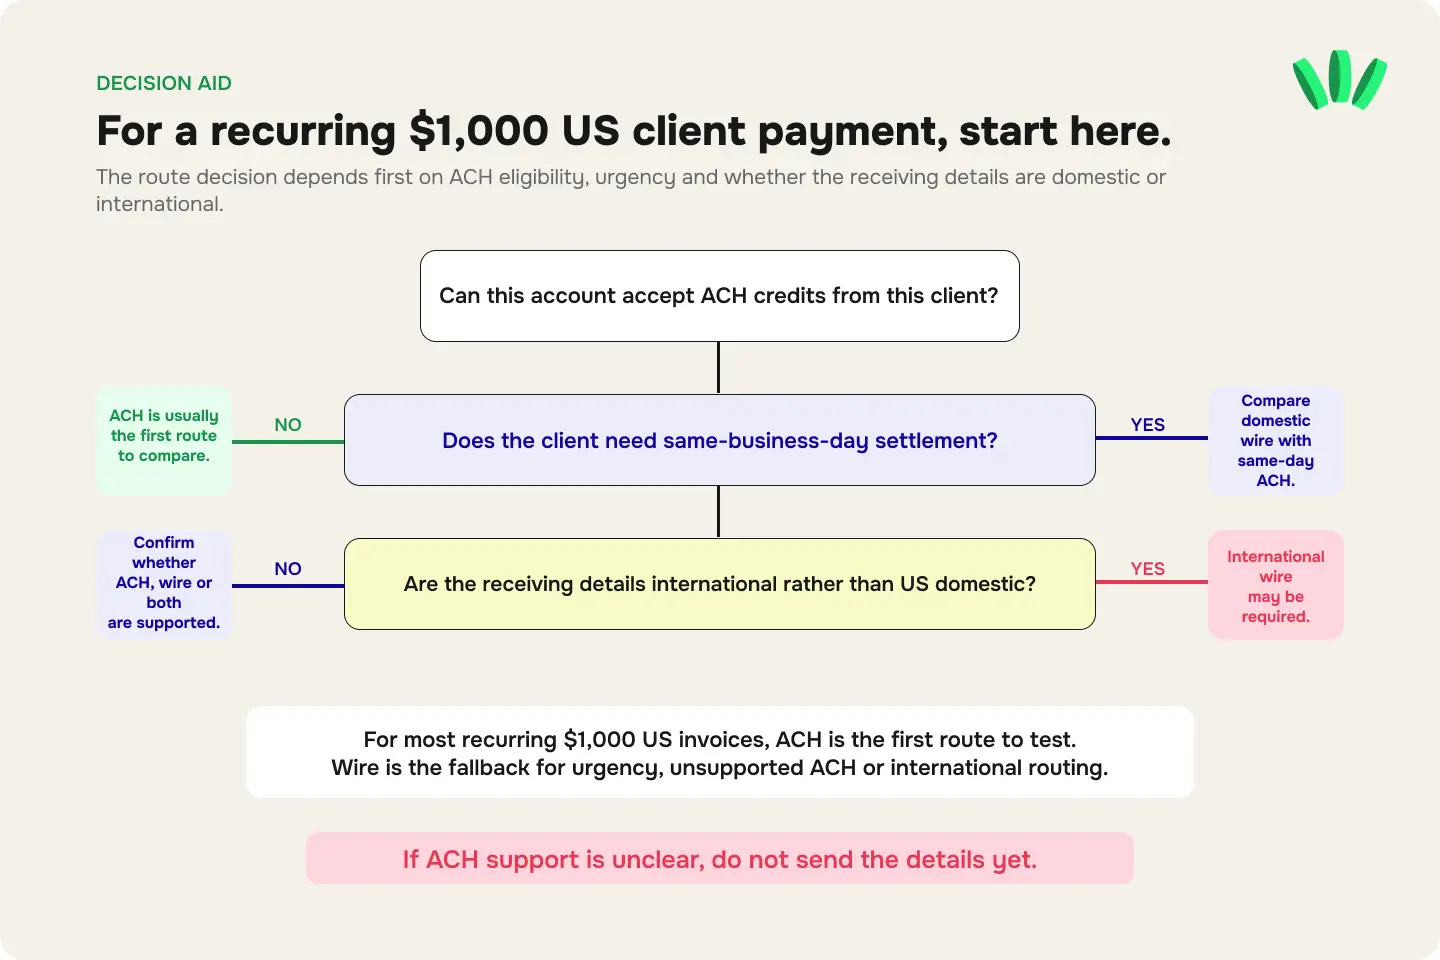
1. Alım hesabınız bu müşteriden ACH alacak kabul edebiliyor mu?
Evet: Ödemenin gerçek bir aynı gün son tarihi yoksa ACH kullanın.
Hayır: Havale kontrollerine geçin.
Belirsiz: Bilgileri henüz göndermeyin.
2. Müşterinin ödemenin aynı iş günü hesaba geçmesine ihtiyacı var mı?
Evet: İkisi de destekleniyorsa ABD yurt içi havaleyi aynı gün ACH ile karşılaştırın.
Hayır: ACH genelde daha ekonomik yoldur.
3. Alım bilgileriniz ABD yurt içi mi, uluslararası mı?
ABD yurt içi: Hesabın ACH'ı mı, havaleyi mi, yoksa ikisini de mi kabul ettiğini teyit edin.
Uluslararası: Müşterinin Fedwire ya da ACH yerine uluslararası havaleye ihtiyacı olabilir.
4. Ödeme, sabit havale ücretlerini haklı çıkaracak kadar büyük mü?
Evet: Hızı, kesinliği ve alıcı tarafındaki kesintileri karşılaştırın.
Hayır: ACH genelde daha orantılıdır.
5. Yol, parayı kullanılabilir halde bırakıyor mu?
Kontrol edin:
alımdan sonra kalan USD;
bakiyeyi tutabilme;
dönüşüm teklifi;
çekim maliyeti;
online harcama yolu;
ödeme başarısız olursa kanıt ve destek.
ABD'li bir müşteriden gelen düzenli $1,000'lık faturaların çoğunda ilk denenmesi gereken yol ACH'tır. Havale; aciliyet, desteklenmeyen ACH ya da uluslararası banka yönlendirmesi için yedek yoldur.
Tam faturadan önce yolu test edin
Müşteri, hesap ya da ödeme kanalı yeniyse küçük bir test yapın.
Bilgileri güncel alım ekranından kopyalayın.
Alıcı adını ve ödeyen türünü teyit edin.
Routing numarasını ACH ya da havale olarak etiketleyin.
Müşteriden küçük bir tutar göndermesini isteyin.
Ödeme onayını ve takip bilgilerini kaydedin.
Ücretlerden sonra yatan tutarı teyit edin.
Planladığınız tutma, dönüşüm ya da çekim yolunu test edin.
Kalan fatura tutarını ancak yol çalıştıktan sonra gönderin.
Ayrı bir yedek hesap bulundurun.
Sabit havale ücretleri testi orantısız pahalı hale getiriyorsa test ödemesi faydalı değildir. Bu durumda tam tutarı göndermeden önce talimatları iki kurumla da doğrulayın.
Müşteriniz ödemeden önce walllet.com'u açın; uygun global alım bilgilerinizi kontrol edin, desteklenen dolar gelirini tutun, online harcayın ve açık olan dönüşüm ya da naira çekim yolunu inceleyin.
İlgili yazılar
Uluslararası ödemeler: Yöntemler, ücretler ve sınır ötesi para alma
Nijeryalı serbest çalışanlar için PayPal, Payoneer, Wise ve stablecoin karşılaştırması
Cuma ödemeleri farklıdır: Uluslararası transferlerde iş günleri aslında nasıl işler
Uluslararası ödeme için banka bilgileri: Müşterinizin gerçekten ihtiyaç duyduğu 7 şey
