
Bir müşteri $1,000'lık faturanızı ödüyor. Bu, bakiyenize mutlaka $1,000 geleceği anlamına gelmez. Bakiyenize $1,000 gelse bile, nairaya çevirdiğinizde, çektiğinizde veya harcadığınızda elinizde $1,000 değerinde kullanılabilir para olacağı anlamına gelmez.
Karşılaştırılmaya değer rakam, ilan edilen ücret değildir. Yolun sonunda gerçekten kullanabildiğiniz paradır.
Nijeryalı freelancer'lar için bu yol; alma ücreti, aracı banka kesintisi, döviz çevrim ücreti, kur farkı, çekim ücreti ve bazı durumlarda kartla ilgili maliyetleri içerebilir. Ödemenin size en başta nasıl ulaşacağına hâlâ karar veriyorsanız, Nijeryalı Freelancer'lar ABD, Birleşik Krallık ve AB'deki Müşterilerden Nasıl Ödeme Alır yazısı, ücret hesabına geçmeden önce ACH, Birleşik Krallık havaleleri, SEPA, havale, IBAN ve stablecoin yollarını açıklıyor.
Özellikle PayPal'dan kaçınmak isteyen freelancer'lar için 2026'da Nijerya'da PayPal Olmadan USD Nasıl Alınır yazısı, pratik alternatifleri ve bunların maliyetlerini ve ödünlerini karşılaştırıyor.
Nijeryalı freelancer'lar için walllet.com tam da burada işe yarar. walllet.com, almayı, tutmayı, harcamayı ve nakde çevirmeyi ayrı sorunlar olarak ele almak yerine tek bir akışta birleştirir. Uygun kullanıcılar desteklenen USD, EUR ve GBP ödemelerini alabilir, gelirlerinin bir kısmını dolar değerinde tutabilir, desteklenen yerlerde USD Mastercard ile harcayabilir ve yalnızca ihtiyaç duydukları tutarı nairaya çevirebilir.
Bu önemlidir, çünkü en ucuz ödeme yolu her zaman en düşük alma ücretine sahip olan değildir. Asıl soru şu: Alma, çevirme, harcama ve nakde çevirme birlikte düşünüldüğünde, ilk ödemenin ne kadarı işe yarar halde kalıyor?
$1,000'lık bir ödeme birkaç farklı noktada para kaybedebilir
Tipik bir uluslararası freelance ödeme şu aşamaların bir kısmından veya tamamından geçebilir:
$1,000 fatura → ödeme altyapısı → alıcı hesap → USD bakiye → döviz çevrimi → NGN çekimi veya kartla harcama
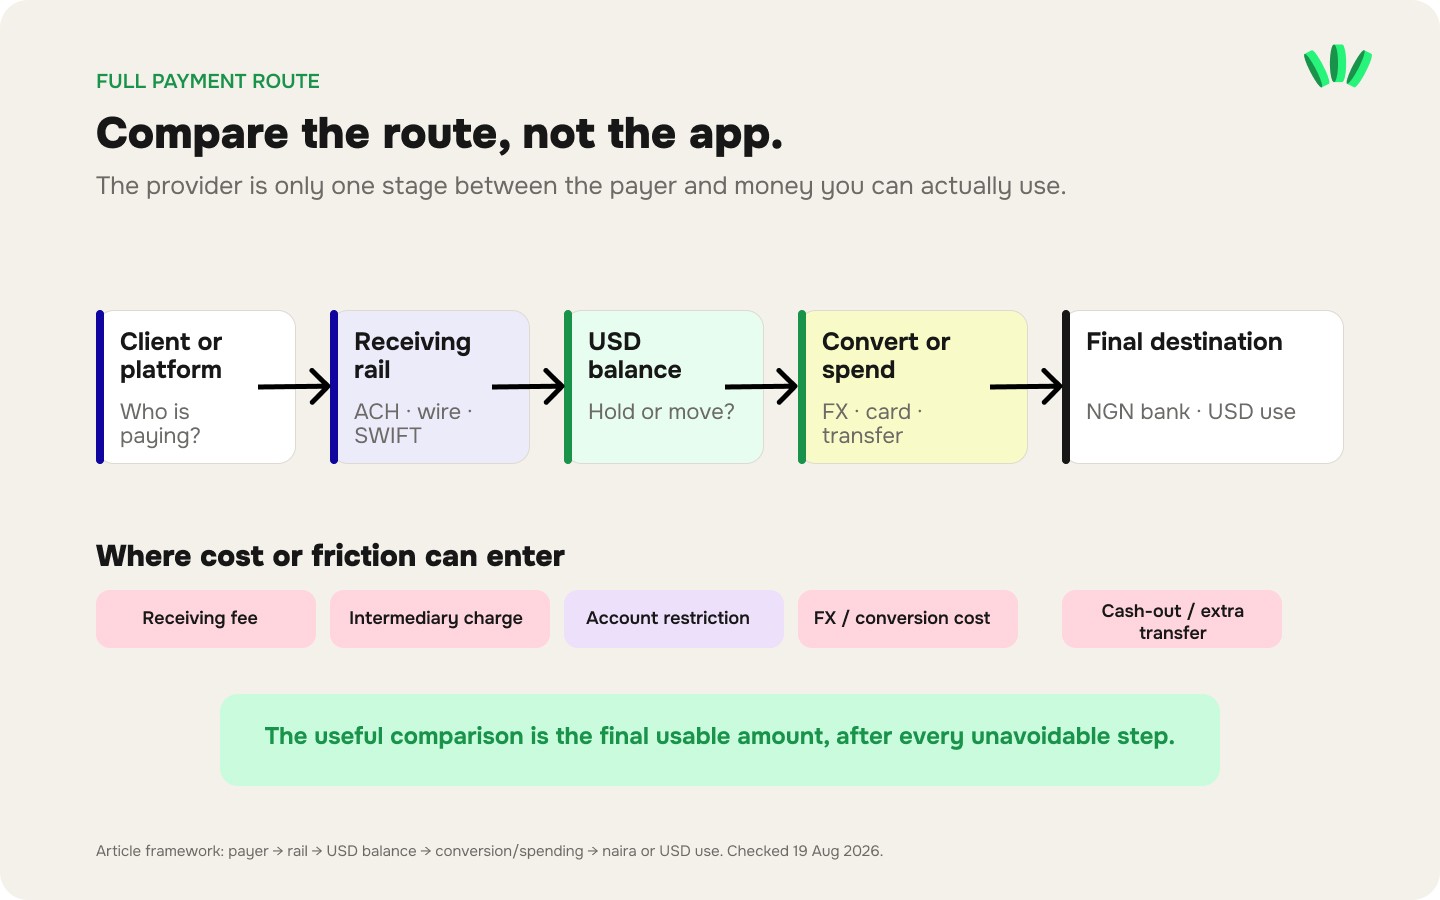
Her aşama farklı bir maliyet getirebilir.
Maliyet katmanı | Ne anlama gelir | Neyi kontrol etmeli |
Alma ücreti | Gelen ödemeyi kabul etme ücreti | Yüzde, sabit ücret, alt veya üst sınır |
Gönderen veya banka ücreti | Ödeme size ulaşmadan önce alınan ücret | Gönderen mi ödüyor, yoksa havaleden mi kesiliyor |
Aracı banka ücreti | Bazı uluslararası havalelerde muhabir bankanın yaptığı kesinti | Altyapıda aracı banka olabilir mi |
Çevrim ücreti | USD'yi NGN'ye çevirmek için ayrıca belirtilen ücret | Yüzde, üst sınır ve alt sınır |
Kur farkı | Kullanışlı bir referans kur ile size gerçekten sunulan kur arasındaki fark | Aynı andaki işlem yapılabilir kur |
Nakde çevirme ücreti | Nijerya'daki bir banka hesabına çekme maliyeti | Sabit veya yüzdelik ücret |
Kart maliyeti | Harcamayla ilgili kart çıkarma, yükleme, döviz veya işlem ücretleri | Mevcut USD bakiyeden mi harcıyorsunuz, yoksa önce çevirip/yüklüyor musunuz |
Önemli ayrım şu: Ücret görünür olabilir, ama daha büyük maliyet kurun içinde saklı olabilir.
$1,000'lık ödemenizin birden fazla görevi varsa, bir kısmı yerel harcamalar, bir kısmı dolar olarak tutmak ve bir kısmı uluslararası araçlar içinse, walllet.com ile tek yerden alabilir, tutabilir, harcayabilir ve nakde çevirebilirsiniz. Çevirmeniz gerekmeyeni tutabilir, desteklenen yerlerde USD kartla harcayabilir ve nakde çevirmeyi onaylamadan önce kuru, ücreti ve tam naira tutarını görebilirsiniz.

Küçük görünen birkaç ücretten sonra $1,000'a ne olabilir
Basit bir örnek yol düşünün:
Müşteriniz $1,000 gönderir.
%1 alma ücreti $10 keser.
Elinizde artık $990 var.
Kalan tutar üzerindeki %1.5'lik efektif döviz çevrim maliyeti $14.85 karşılığını götürür.
$1'lık çekim ücreti uygulanır.
Kullanılabilir değeriniz artık $974.15 karşılığıdır.
Bu, toplam $25.85, yani ilk ödemenin yaklaşık %2.6'sı kadar ekonomik maliyet demektir.
Kur farkı neden fark ettiğiniz ücretten daha önemli olabilir
Çekim ücretini görmek kolaydır. Kur farkını kaçırmak daha kolaydır, çünkü kurun içinde yer alır.
Diyelim ki çevirdiğiniz anda kullanışlı referans kur: $1 başına ₦1,500
Bir sağlayıcı şunu sunuyor: $1 başına ₦1,477.50
Fark dolar başına ₦22.50, yani %1.5.
$990 üzerinde bu %1.5'lik fark yaklaşık $14.85 ekonomik etkiye sahiptir.
$1'lık çekim ücreti “ücret” etiketi taşıdığı için dikkatinizi çeker. Bu örnekteki kur farkı ise neredeyse on beş katı maliyet yaratıyor.
USD'den NGN'ye çevrimde kur farkını ölçmenin basit bir yolu:
Kur farkı % = (referans kur − sunulan kur) ÷ referans kur × 100
Ama formülü dikkatli kullanın. Son NGN tutarını bir referans kura göre hesaplarsanız, kur etkisi zaten farka dahildir. Aynı farkı tekrar ekleyip iki kez saymayın.
Daha güzel görünen ücret sayfasını değil, son NGN tutarını karşılaştırın
Bu karşılaştırmada daha faydalı ölçüt, kullanılabilir paraya ulaşma maliyetidir; çünkü yalnızca manşet ücretler size sonunda neyin ulaştığını göstermez.
Sağlayıcıları karşılaştırırken tarihli veya güncel verilere bakın ve tarihsiz ücret iddialarına değil, elinize geçen toplam tutara odaklanın.
$1,000'lık ABD ACH ödemesi için herkese açık ücretlerin anlık görünümü
Aşağıdaki tablo, 19 Ağustos 2026'da kontrol edilen herkese açık sağlayıcı bilgilerini kullanır. En ucuz yolu ilan etmez, çünkü kesin bir karşılaştırma aynı ana ait işlem yapılabilir USD/NGN teklifleri gerektirir.
Yol | ABD ACH ile $1,000 alma | Yayımlanan USD→NGN çevrim maliyeti | NGN banka ödemesi | Herkese açık verilerin hâlâ söylemediği |
Grey | %0.8 = $8 | %1, üst sınır $6 | ₦35 | Sizin çevriminiz için işlem yapılabilir USD/NGN kuru |
Raenest | Sabit $1 | %0.5, üst sınır $2.70 | ₦0 | Sizin çevriminiz için işlem yapılabilir USD/NGN kuru |
Payoneer | Uygun USD yerel banka ödemeleri için genellikle %0–1 | Hesaba/işleme göre değişir | Değişir | O hesaba gösterilen Nijerya'ya özel tam kur ve çekim teklifi |
Grey'in güncel herkese açık belgeleri, en az $2 ve en fazla $10 olmak üzere %0.8 ACH alma ücreti listeliyor. Grey ayrıca $6 ile sınırlı %1 çevrim ücreti ve ₦35 NGN banka havalesi ücreti yayımlıyor. Grey, kesin çevrim kurunun kullanıcıya gösterildiğini belirtiyor; yardım içeriği de kurun içinde bir çevrim farkı olduğunu açıklıyor.
Raenest'in güncel belgeleri, USD ACH yatırımları için sabit $1 ücret listeliyor. Yayımlanan USD'den NGN'ye çevrim ücreti %0.5; alt sınır $0.25, üst sınır $2.70. Nijerya banka ödemeleri ise şu anda ₦0 olarak listeleniyor. USD/NGN kurunun kendisi ürün içinde sunuluyor ve değişebiliyor; bu yüzden yalnızca ücret tablosu size son NGN tutarını söyleyemez.
Payoneer'ın herkese açık fiyatlandırmasına göre, uygun yerel alıcı hesap altyapılarıyla alınan USD ödemeleri %0 ile %1 arasında ücrete tabi olabilir; diğer banka çekimi ve çevrim maliyetleri ise konuma, para birimine ve hesap koşullarına göre değişir. Bu da yalnızca manşet fiyatlardan Nijerya için $1,000'dan NGN'ye kesin bir toplamı sorumlu biçimde hesaplamayı imkânsız kılar.
Ödemeniz ACH ile geliyorsa ve daha çevrim aşamasına gelmeden bir sorun çıkarsa, ACH Ödemesi İade mi Edildi? R01, R02, R03, R04 ve Diğer ACH İade Kodları Ne Anlama Gelir yazısı bir ACH alacağının neden iade edilebileceğini ve sorunu genellikle kimin çözmesi gerektiğini açıklıyor.
Ücret tablosu bize ne söylüyor
Yalnızca açık ücretlere bakarsanız hesap basit görünür:
Grey: $8 alma + en fazla $6 çevrim + ₦35 ödeme.
Raenest: $1 alma + en fazla $2.70 çevrim + ₦0 ödeme.
Payoneer: Herkese açık bilgiler aynı hesap için yeterli Nijerya'ya özel değişkeni göstermiyor.
Ama bu yine de hangi yolun en çok nairayı bıraktığını kanıtlamaz. Eksik rakam, işlem yapılabilir döviz kurudur.
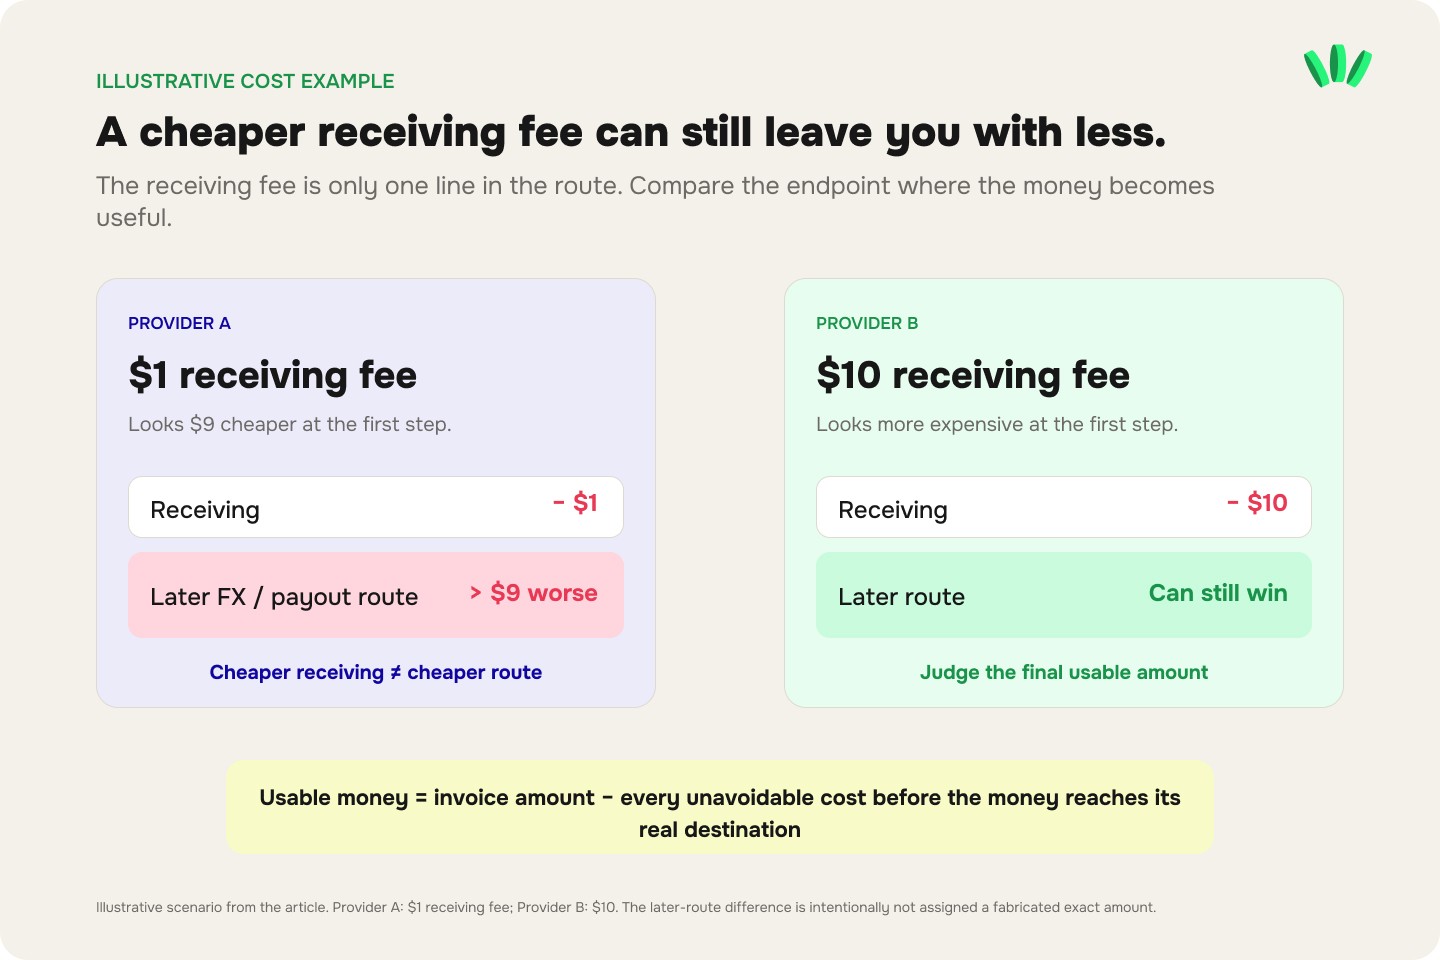
$3.70 görünür ücret alan bir sağlayıcı, çevrim kuru yeterince kötüyse $14 alan bir sağlayıcıdan daha az NGN bırakabilir. Tersi de olabilir.
Bu yüzden “en düşük ücret” ile “en düşük toplam maliyet” birbirinin yerine kullanılamaz.
walllet.com, $1,000'lık karşılaştırmada nerede duruyor
walllet.com'u tek bir alma ücretine bakarak değil, yolun tamamı düzeyinde karşılaştırmak daha faydalıdır.
Desteklenen bir USD'den NGN'ye nakde çevirme işleminden önce walllet.com, siz onaylamadan geçerli kuru, ücreti ve tam naira tutarını gösterir. Böylece işlemi önemli olan rakamla değerlendirebilirsiniz: gerçekte ne aldığınız.
walllet.com ayrıca naira çekimlerinin genellikle yaklaşık iki dakikada kullanıcının kendi Nijerya banka hesabına ulaştığını belirtiyor.
Bu, walllet.com'un her $1,000'lık ödeme için otomatik olarak en ucuz yol olacağı anlamına gelmez. Adil bir karşılaştırma yine de tüm sağlayıcıların canlı tekliflerini aynı anda kontrol etmeyi gerektirir.
Freelancer'lar için asıl avantajı, çevrimin etrafında olanlardır. Desteklenen yabancı gelirleri alabilir, bir kısmını dolar değerinde tutabilir, desteklenen yerlerde USD Mastercard ile harcayabilir ve yalnızca gerçekten ihtiyaç duyduğunuz tutarı nairaya çevirebilirsiniz.
Yani şunu karşılaştırmak yerine:
en düşük alma ücreti = en ucuz seçenek
şunu karşılaştırın:
alma maliyeti + çevrim maliyeti + döviz kuru + harcama maliyeti + nakde çevirme maliyeti = gelirinizi kullanmanın gerçek maliyeti
İki ödeme yolu doğru şekilde nasıl karşılaştırılır
Karşılaştırmayı aynı anda ve aynı başlangıç tutarıyla yapın. $1,000'lık bir ödeme için her yolda şu rakamları kaydedin:
Fatura/ödeme tutarı: $1,000
Gelen ödeme ücreti: USD bakiyeye geçmeden önce veya geçerken ne kadar kesildiği
Alımdan sonra kullanılabilir USD: gerçekten çevirebileceğiniz veya harcayabileceğiniz tutar
İşlem yapılabilir USD/NGN kuru: dünün pazarlama kuru değil, şu anda onaylayabileceğiniz kur
Çevrim ücreti: kura ek olarak alınan ayrı ücret
Çekim veya ödeme ücreti: Nijerya'daki banka hesabınıza ulaşmanın maliyeti
Son kullanılabilir NGN: tüm yoldan sonra hesabınıza geçen tutar
Sonra karşılaştırın:
Referans NGN değeri = $1,000 × seçilen referans USD/NGN kuru
Yolun efektif maliyeti = referans NGN değeri − son kullanılabilir NGN
Efektif maliyet % = yolun efektif maliyeti ÷ referans NGN değeri × 100
Her sağlayıcı için aynı referans kur ve aynı zaman kullanılmalıdır. Aksi halde bir kur hareketi, bir yolu yapay olarak daha ucuz gösterebilir.
“Ne kadar alırım?” sorusunun yanıtı parayla ne yapmak istediğinize bağlı
Son NGN tutarı, yalnızca amacınız nairaya çevirmekse doğru ölçüttür.
Freelancer'lar her ödemeyi aynı şekilde kullanmaz. walllet.com kullanıcıları genellikle yabancı gelir almak, bir kısmını dolara bağlı tutmak, bir kısmını nairaya çevirmek ve bir kısmını uluslararası hizmetlere harcamak ister.
Maliyet ölçütü, paranın göreviyle birlikte değişmelidir.
Nairaya ihtiyacınız varsa
Şunu ölçün:
Gönderilen $1,000 → banka hesabınızdaki son NGN
Alma, çevrim, kur ve çekim maliyetlerini dahil edin.
Para size banka USD'si yerine USDT veya USDC olarak ulaşıyorsa, Nijerya'da USDT veya USDC Nairaya Nasıl Çevrilir yazısı kur kontrolleri, ücretler ve sık yapılan hatalar dahil bu ayrı adımı anlatıyor.
Parayı dolar olarak tutmak istiyorsanız
Şunu ölçün:
Gönderilen $1,000 → kullanılabilir USD bakiye
NGN'ye çevirmiyorsanız USD'den NGN'ye kur farkı bu hesaba girmez.
Yolunuz özel uluslararası alma bilgileri kullanıyorsa, walllet IBAN Hesabı Nedir? Freelancer'lar ve Global Kazananlar İçin Pratik Rehber yazısı IBAN bilgilerinin uluslararası müşteri gelirini almada nasıl kullanıldığını ve paylaşmadan önce neyi kontrol etmeniz gerektiğini açıklıyor.
Uluslararası yazılım veya abonelik ödemek istiyorsanız
Şunu ölçün:
Gönderilen $1,000 → USD alışverişin toplam maliyeti
USD gelirini NGN'ye çevirip sonra NGN'yi yeniden dolar harcama gücüne çevirmek gereksiz kur sürtünmesi yaratabilir. Kartın doğrudan ilgili bakiyeden harcayıp harcamadığını ve yükleme, döviz, sınır ötesi veya işlem ücreti olup olmadığını kontrol edin.
Kartla harcama yolunuzun bir parçasıysa, Kripto Kartlar ve Sanal USD Kartları Neden Reddedilir: Freelancer Kontrol Listesi yazısı ilan edilen ücret tablosunda görünmeyen başka bir maliyeti ele alıyor: parayı yapmak istediğiniz alışveriş için kullanılamaz bırakan başarısız veya kısıtlanmış kart işlemleri.
Parayı başka bir yere göndermek istiyorsanız
İkinci havalenin tamamını da ölçün. Ucuz bir alma yolu, paranın sonra başka yere aktarılması ek ücret gerektiriyorsa pahalı hale gelebilir.
Bu yüzden “kullanılabilir para”, varış noktasına özel bir rakamdır.
En düşük ücret neden bir freelancer için her zaman en ucuz yol değildir
Diyelim ki $1,000 aldınız.
Kira ve yerel harcamalar için $400 karşılığına ihtiyacınız var; kalan $600 ise yazılım, hosting, abonelikler veya dolar fiyatlı diğer giderlere gidecek.
$1,000'ın tamamını USD'den NGN'ye çevrime zorlayan bir yol, ücret sayfasında ucuz görünebilir; ama sizi hiç nairaya ihtiyaç duymadığınız parayı çevirmeye zorlayabilir. Sonra yeniden dolara ihtiyacınız olursa sürece bir çevrim daha eklemiş olursunuz.
walllet.com farklı bir akış üzerine kurulu.
Hâlâ ihtiyaç duyduğunuz kısmı dolar değerinde tutabilir, yalnızca yerel harcamalar için gereken tutarı çevirebilir ve uluslararası harcamalar için desteklenen bir USD Mastercard kullanabilirsiniz.
Bu, gereksiz bir çevrim adımını ortadan kaldırabilir.
Bu nedenle bir freelance ödemenin maliyeti, yalnızca fiyat sayfasındaki ücretleri değil, önlenebilir çevrimleri de içermelidir. Aynı para iki kez para birimi değiştirmek zorunda kalıyorsa, daha düşük bir manşet ücret yine de daha pahalı bir süreç doğurabilir.
Tek seferlik kart maliyetlerini her ödemenin ücreti gibi görmeyin
Sık yapılan bir diğer karşılaştırma hatası, düzenli işlem maliyetlerini tek seferlik hesap veya kart maliyetleriyle karıştırmaktır.
Ağustos 2026 itibarıyla walllet.com sanal USD Mastercard'ın 5 $ tek seferlik çıkarma ücreti var; aylık kart ücreti şu an listelenmiyor. Karta para yüklemede %0,5 ücret alınır; kart işlemlerinde ise geçerli en düşük ve en yüksek tutarlarla %1 ücret uygulanır. USD dışı işlemlerde %1 yerine %1,5 ücret alınır ve her başarısız işlem için 0,50 $ ücret uygulanır.
Bu ücretler, freelance ödeme almanın maliyetiyle karıştırılmamalıdır. $5 kart çıkarma ücreti bir kez ödenir; aldığınız her $1,000'dan kesilmez.
Zaten dolar kazanan ve USD cinsinden giderleri de olan freelancer'lar için daha faydalı soru şudur: Bakiyenin bir kısmını tutup doğrudan harcamak, gereksiz bir USD→NGN→USD çevrimini önleyebilir mi? walllet.com sanal USD kartı rehberi kart çıkarma ücretini, KYC gerekliliklerini ve online ödeme limitlerini ele alıyor.
Dört kez $1,000 alıp aynı kartı kullanıyorsanız, $5'lık kart çıkarma ücretinin tamamını her ödemeye yüklemek yolun maliyetini olduğundan yüksek gösterir.
Şunları ayırın:
tek seferlik maliyetler,
düzenli hesap maliyetleri,
ödeme başına maliyetler,
çevrim maliyetleri,
ve alışveriş başına maliyetler.
walllet.com'u freelancer'lar için güvenilir bir seçenek yapan ne?
Maliyet, freelance gelirinizi nerede alıp kullanacağınızı seçmenin yalnızca bir parçasıdır. Hizmeti kimin işlettiğini, paranıza erişimin nasıl korunduğunu ve bir işlemi onaylamadan önce ne olduğunu da bilmeniz gerekir.
Çevrimler ve nakde çevirme işlemleri için önemli şeffaflık özelliği daha basit: walllet.com, onaydan önce döviz kurunu, geçerli ücreti ve almanız beklenen tutarı gösterir.
Bu işaretlerin hiçbiri bir finansal ürünün risksiz olduğu anlamına gelmez. Ama freelancer'lara, bir hizmetin “ucuz” veya “hızlı” olduğu iddiasına güvenmek yerine doğrulayabilecekleri somut şeyler verir.
Banka havalesi neden daha çevirmeden eksik gelebilir
Bazı uluslararası havaleler başka bir sorun yaratır: Ödemeye dokunan tek kurum alıcı sağlayıcı olmayabilir.
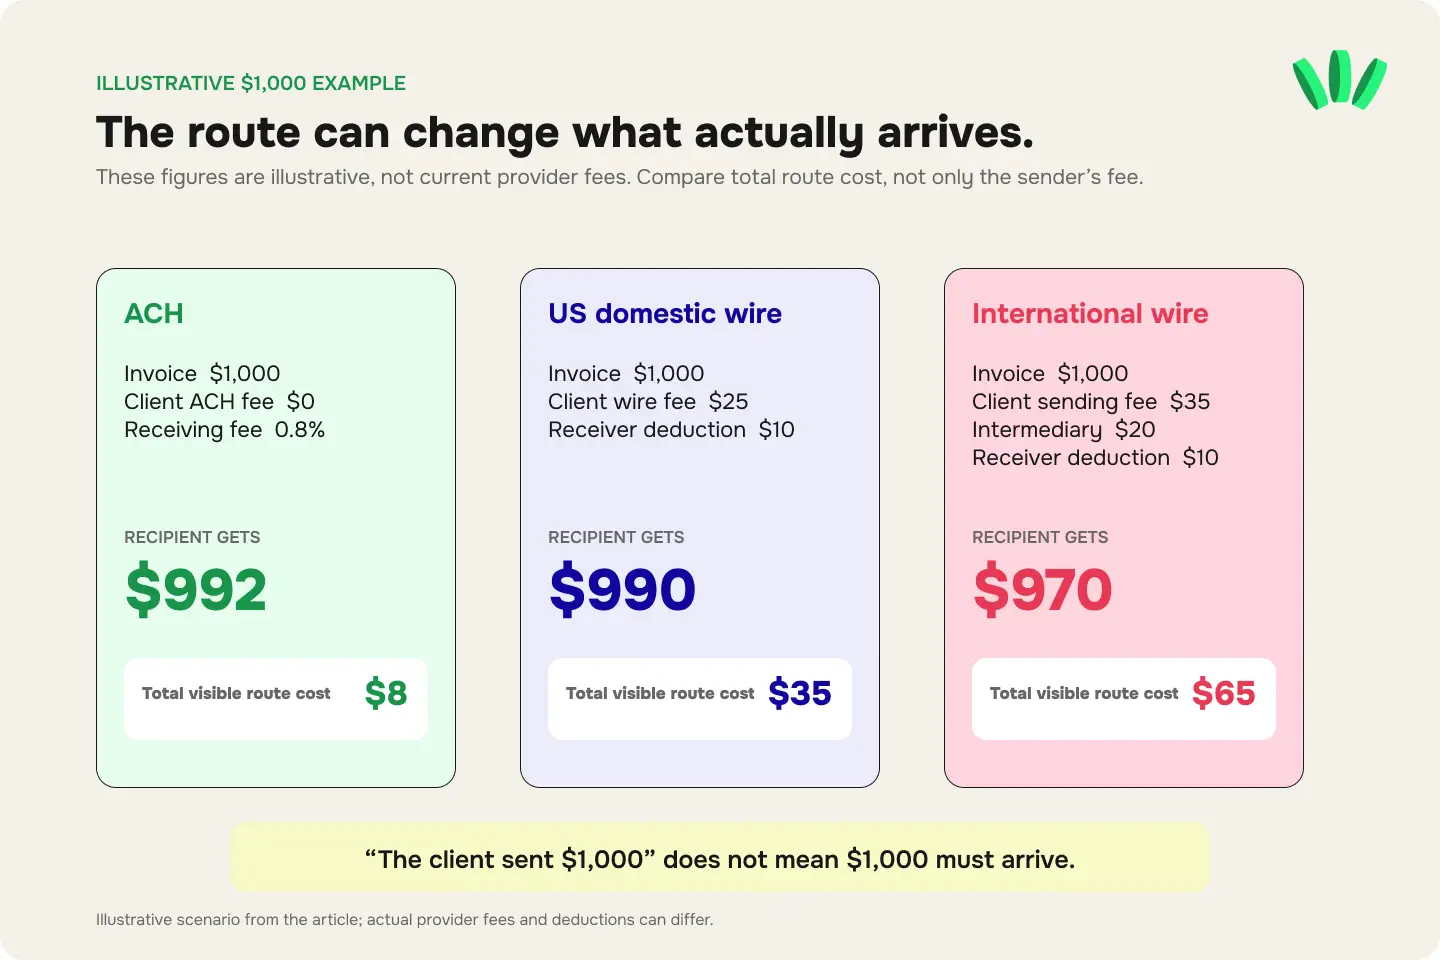
Bir SWIFT havalesi aracı veya muhabir bankaları içerebilir. Masrafların nasıl paylaştırıldığına bağlı olarak ücretler gönderen tarafından ödenebilir, paylaşılabilir ya da yoldaki tutardan kesilebilir. Yaygın masraf talimatları OUR, SHA ve BEN'dir. Aracı banka ücretleri, ödemenin ilk talimatta gösterilen tutarın altında gelmesine neden olabilir.
Yani müşterinin “$1,000 gönderdim” demesi ve hesabınızda $982 görünmesi, alıcı platformunuzun otomatik olarak $18 kestiği anlamına gelmez.
Kesinti bankacılık zincirinin daha önceki bir halkasında yapılmış olabilir.
Bir havale kayıpsa veya beklenen hesaba ulaşmadıysa, Kayıp Uluslararası Havalenin İzi MT103 veya UETR ile Nasıl Sürülür yazısı MT103 ve UETR'nin size ne söyleyebileceğini ve gönderen ile alıcının ödemenin izini sürmeye nasıl başlayabileceğini açıklıyor.
Genellikle en çok hangi ücret önemlidir?
Herkes için geçerli bir kazanan yok, çünkü işlem tutarı ve yol yanıtı değiştirir. Ama yapı size faydalı bir kural verir:
Yüzdelik maliyetler ve kur farkları ödeme tutarıyla birlikte büyür. Sabit ücretler büyümez.
$100'lık bir ödemede $5 ücret %5'tir. Aynı $5 ücret $1,000'lık bir ödemede %0.5'tir.
Öte yandan, aynı kur yapısı varsayıldığında, %1'lik bir kur dezavantajı ödeme $100, $1,000 veya $5,000 olsun kabaca %1'e mal olur.
Bu yüzden daha büyük ve düzenli freelance gelirlerinde küçük görünen bir kur farkı, küçük sabit bir çekim ücretinden daha önemli olabilir.
Küçük ödemelerde bunun tersi geçerli olabilir.
Bazı uluslararası havalelerde ise beklenmedik bir aracı banka kesintisi ikisinden de ağır basabilir.
Ucuz görünen bir yol, ödeme bekletilir veya incelemeye alınırsa açık ücretler yerine zaman açısından da pahalı hale gelebilir. Freelance Ödemeler Neden Bekletilir, İncelenir veya Gecikir yazısı, freelancer'ların ödeme yolu kararlarında hesaba katması gereken inceleme ve gecikme risklerini açıklıyor.
“Ücretsiz” bir çekim, ücretli bir çekimden pahalıya gelebilir
İki varsayımsal nakde çevirme seçeneğini düşünün:
Yol A
Çekim ücreti: $0
Kur dezavantajı: %2
Yol B
Çekim ücreti: $3
Kur dezavantajı: %0.5
$1,000'lık bir çevrimde kur farkı, görünen $3 ücreti kolayca aşabilir. Bu yüzden “ücretsiz çekim”, çevrim kurunu da bilmiyorsanız toplam maliyet hakkında neredeyse hiçbir şey söylemez.
Freelance ödemeyi nasıl alacağınızı seçmeden önce neleri kontrol etmelisiniz
Her ödeme yolu için aynı değişkenleri karşılaştırın:
Kontrol | Neden önemli |
Alma ücreti | İlk kullanılabilir bakiyeye ne kadar ulaştığını gösterir |
Alt ve üst ücret sınırı | Yüzdelik ücret bir üst sınırdan sonra artmayı bırakabilir |
Ödeme altyapısı | ACH, havale, yerel transfer ve stablecoin yollarının maliyet yapıları farklıdır |
Aracı banka kesintileri | Özellikle bazı uluslararası havaleler için geçerlidir |
İşlem yapılabilir döviz kuru | Dolarlarınızın çevrim anında gerçekte ne ettiğini gösterir |
Ayrı çevrim ücreti | Kurun üzerine eklenebilir |
Çekim ücreti | Bankanıza ulaşmanın maliyetini belirler |
Kart/yükleme ücretleri | Nakde çevirmek yerine harcarken önemlidir |
Limitler | Ödemeniz izin verilen tutarı aşıyorsa ucuz bir yol işe yaramaz |
Hesaba geçme süresi | Daha yavaş bir yol işletme sermayenize erişimi etkileyebilir |
İnceleme/KYC koşulları | Bekletmeler ve incelemeler paranın ne zaman kullanılabilir olacağını değiştirebilir |
Son tutar | Nakde çevirme yolunun tamamını yansıtan tek rakam |
Ücret karşılaştırmaları tarihli de olmalıdır. Sağlayıcılar fiyatları, üst sınırları, ödeme kurallarını ve kur mekanizmalarını değiştirebilir.
Gerçekten işe yarayan $1,000 ölçütü
Faydalı bir karşılaştırma şöyle görünmelidir:
Müşterinin gönderdiği: $1,000
Hesaba geçen USD: $___
Alma maliyeti: $___
İşlem yapılabilir USD/NGN kuru: ₦/$
Çevrim maliyeti: $ veya ₦___
Çekim maliyeti: ₦___
Bankaya geçen son tutar: ₦___
Paranın kullanılabilir olma süresi: ___
Efektif toplam maliyet: ___%
Daha azı, yolun bir kısmını görünmez bırakır.
Nijeryalı freelancer'lar için walllet.com, aynı ödemenin birden fazla varış noktası olduğunda özellikle güçlüdür.
walllet.com, tüm bakiyeyi tek bir yola zorlamak yerine global freelance gelirin ana aşamalarını birbirine bağlar: desteklenen USD, EUR veya GBP ödemelerini alın, dolar değerini koruyun, desteklenen bir USD Mastercard ile harcayın ve gerçekten ihtiyaç duyduğunuz tutarı Nijerya'daki banka hesabınıza çekin.
Desteklenen bir nakde çevirme işleminden önce, onaylamadan kuru, geçerli ücreti ve tam naira tutarını görürsünüz. walllet.com şu anda naira ödemelerinin genellikle yaklaşık iki dakikada kullanıcının kendi Nijerya banka hesabına ulaştığını belirtiyor.
Bu da karşılaştırmayı kolaylaştırır: walllet.com'u veya başka bir sağlayıcıyı tek bir ilan edilen ücrete göre değerlendirmeyin. Canlı teklifi ve gönderilen $1,000 ile gerçekten tutabildiğiniz, harcayabildiğiniz veya çekebildiğiniz para arasındaki yolun tamamını karşılaştırın.
Çevirmeden önce walllet.com'un güncel USD'den NGN'ye kurunu ve nakde çevirme tutarını kontrol edin.

İlgili yazılar
Uluslararası Ödemeler: Yöntemler, Ücretler ve Sınır Ötesi Para Alma
Cuma Ödemeleri Farklıdır: Uluslararası Havalelerde İş Günleri Gerçekte Nasıl İşler
Uluslararası Ödeme İçin Banka Bilgileri: Müşterinizin Gerçekten İhtiyaç Duyduğu 7 Şey
