
walllet.com IBAN Hesabı, uygun kullanıcılara daha geniş walllet deneyiminin yanında banka transferiyle ödeme alma katmanı sunmak için tasarlandı. Her ödeyenden kripto kullanmasını istemek yerine, desteklenen gelen ödemeler için IBAN formatlı ödeme bilgilerini kullanabilirsiniz. Tam para birimi, ödeme altyapısı, uygunluk, ücretler, limitler ve inceleme kuralları, walllet.com'un hesabınız için şu anda gösterdiklerine bağlıdır.
walllet.com Banka Hesabı'nın şu anda $5 açılış ücreti vardır. Desteklenen banka yoluyla walllet.com cüzdanınıza gelen USD için %1 alma ücreti alınır. Uygunluk, desteklenen altyapılar, limitler ve inceleme gereklilikleri dahil diğer yola özgü ayrıntıları yine de güncel hesabınızda kontrol edin.
Bir müşteri size tek cümle gönderiyor:
Lütfen banka bilgilerinizi gönderin.
Basit bir istek. Potansiyel olarak can sıkıcı bir öğleden sonra.
Artık hangi bilgileri paylaşacağınızı, müşterinin hangi para birimiyle göndermesi gerektiğini, ödeyenin bankasının bu yolu destekleyip desteklemediğini, hangi ismin görünmesi gerektiğini, hangi açıklamanın kullanılacağını, transfer incelenirse ne olacağını ve “gönderildi”nin ne zaman “kullanılabilir” hale geleceğini çözmeniz gerekiyor.
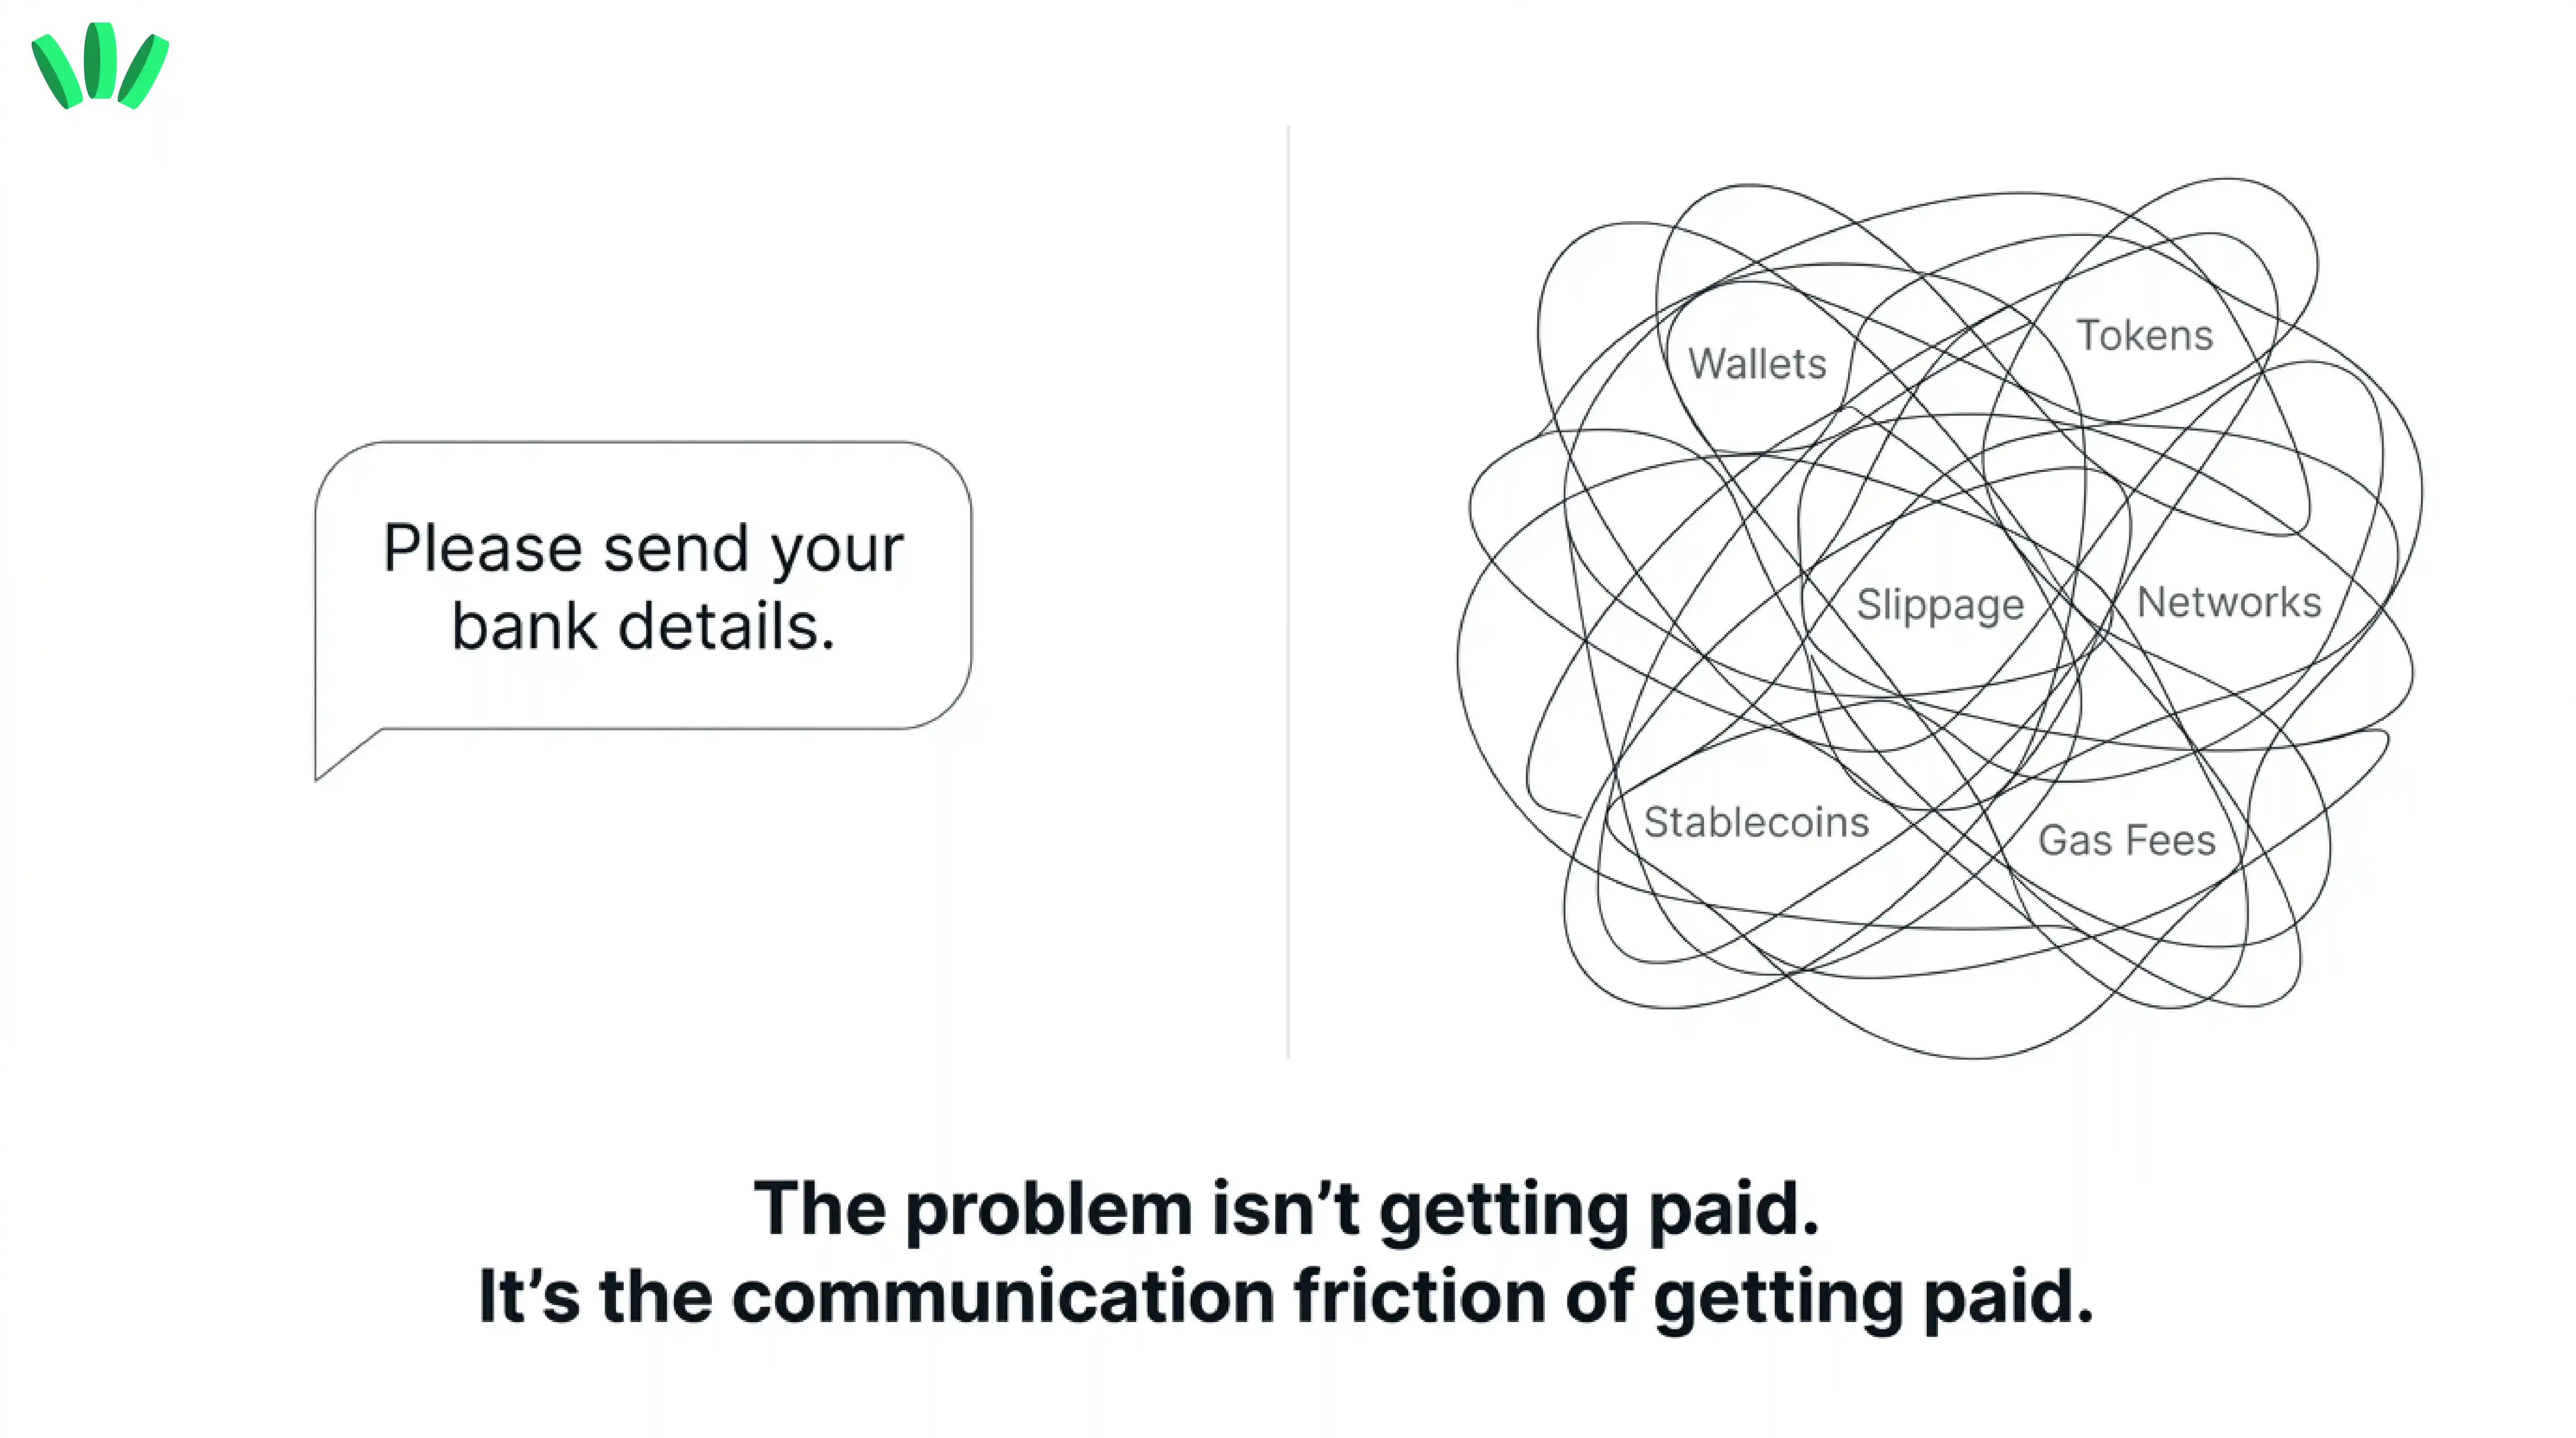
Nijerya'daki bir freelancer için yol daha da parçalı olabilir. Yabancı bir müşteri bir para biriminde ödüyor. İş giderleriniz başka bir para biriminde olabilir. Günlük hayatınız çoğunlukla naira ile fiyatlanıyor. Zaten banka hesapları, ödeme platformları, stablecoin'ler, cüzdanlar ve yerel transfer seçeneklerinin bir karışımını kullanıyor olabilirsiniz.
Bu yüzden bir IBAN özelliğini anlamanın faydalı yolu, onu parlak bir hesap rozeti gibi görmek değildir. Daha büyük bir para yolunun içindeki olası bir ödeme alma katmanıdır.
Bu büyük yol, ödeme geldikten sonra olanları da kapsar. Fiziksel veya sanal kart kullanmayı düşünüyorsanız, paranın gelmesi sonraki bir kart işleminin onaylanacağını garanti etmez. Kartı tek harcama yolunuz yapmadan önce kripto kartların ve sanal USD kartlarının neden reddedildiğine dair rehberimizi okuyun.
Bu; bir ajansa fatura kesen bir tasarımcı, aylık sözleşmeyle çalışan bir geliştirici, düzenli anlaşmaları olan bir pazarlamacı ya da uluslararası iş geliri alan bir içerik üreticisi olun, fark etmez. Nijeryalı içerik üreticilerinin farklı global ödeme yollarıyla nasıl ödeme aldığı üzerine rehberimiz aynı temel sorunu başka bir açıdan ele alıyor: ödeme almak nadiren tek adımdır.
walllet.com IBAN Hesabı nedir?
walllet.com IBAN Hesabı, uygun kullanıcılara desteklenen banka transferi yolları için IBAN formatlı ödeme alma bilgileri sağlamak ve bu deneyimi daha geniş walllet.com para akışına bağlı tutmak için tasarlandı. Pratik amaç basit: müşteri, yalnızca kriptoyla ödeme sürecine zorlanmak yerine, desteklendiği yerde tanıdık ödeme talimatlarını kullanabilir.
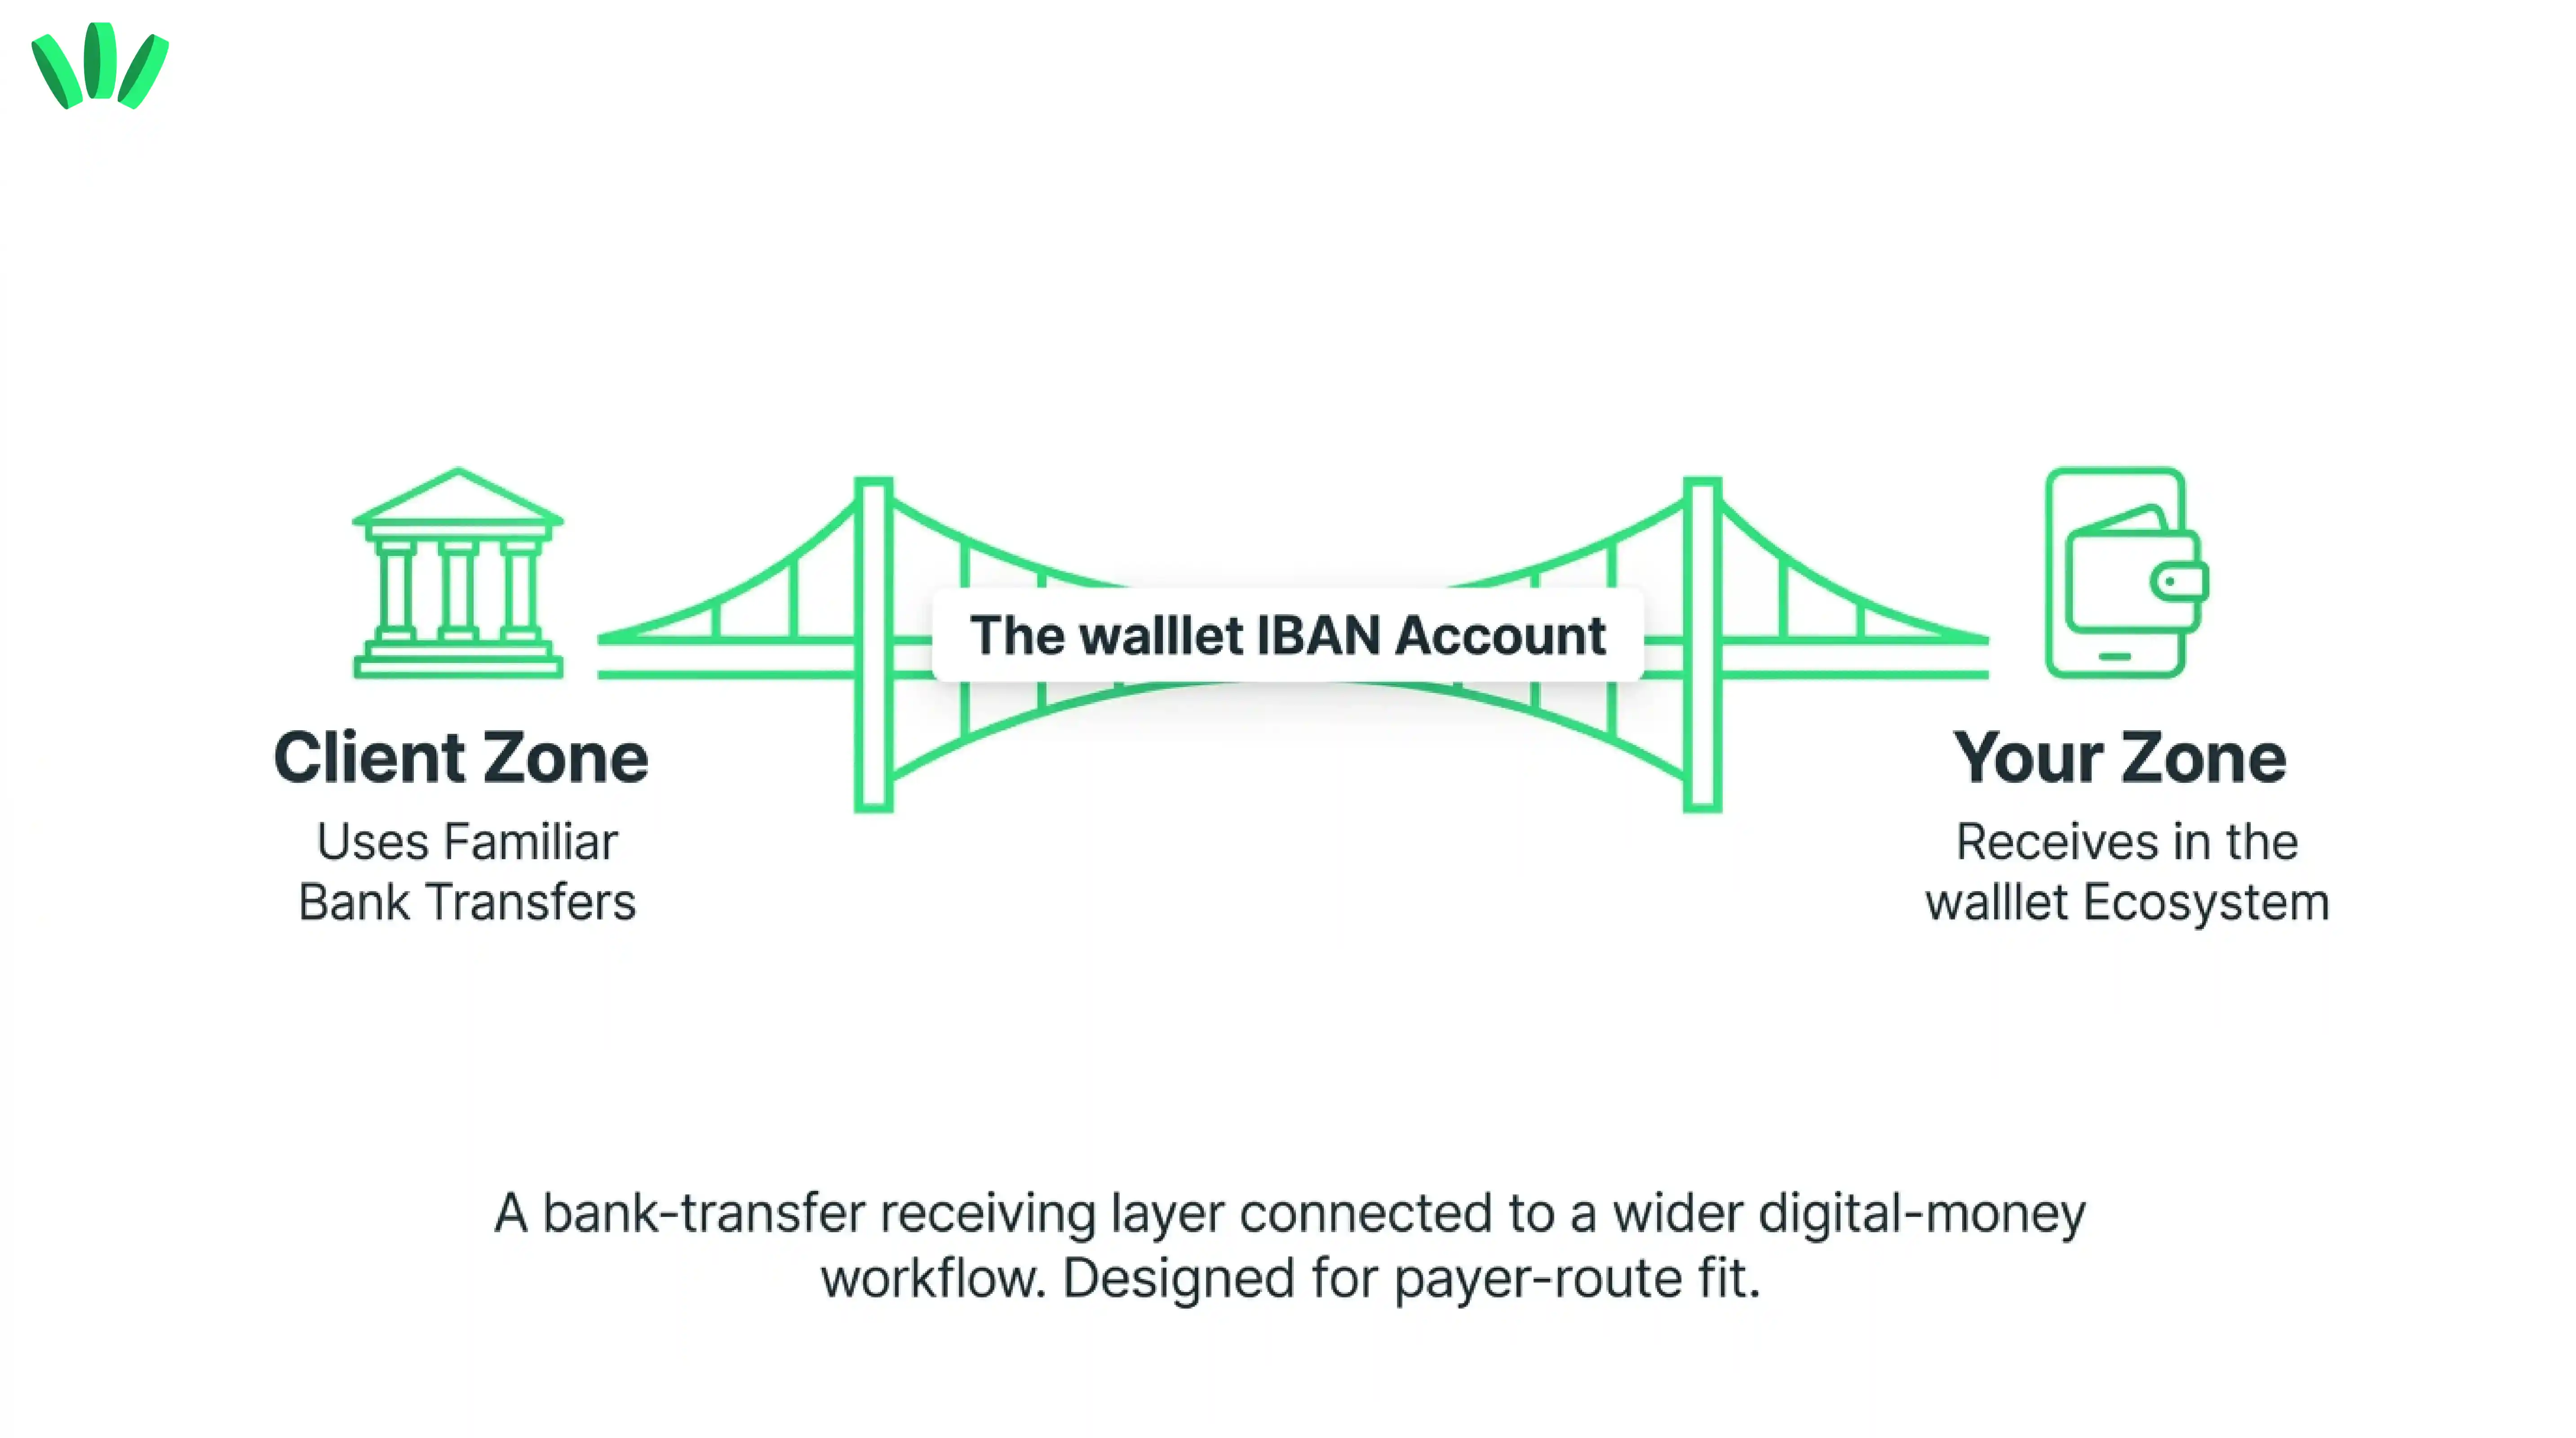
Ayrıntılar etiketten daha önemlidir. Özelliğe güvenmeden önce walllet.com'un hesabınız için şu anda neyi gösterdiğini kontrol edin:
uygunluk
alıcı adı
desteklenen para birimi
desteklenen gelen ödeme yolu
ödeme talimatları
ücretler
limitler
beklenen süre
inceleme gereklilikleri
fonlar geldikten sonra mevcut adımlar
Güncel walllet.com Banka Hesabı fiyatlandırmasında hesap açılış ücreti $5'tır. USD desteklenen banka yoluyla alınıp walllet.com cüzdanınıza geçtiğinde %1 alma ücreti uygulanır.
Banka ödemesi geldikten sonra ne olur?
Özelliği kullanmadan önce ödeme alma özelliğinin hesaba geçiş koşullarını kontrol edin. Banka ödemesini hangi sağlayıcının aldığını, cüzdanınıza hangi varlığın yatırıldığını ve hangi dönüştürme veya alma ücretlerinin uygulandığını belirleyin.
Bakiyeyi tanımlarken üründe gösterilen varlık adını kullanın. USD olarak gönderilen bir banka ödemesi ile dolara bağlı bir token olarak tutulan cüzdan bakiyesi, ödeme yolunun farklı aşamalarıdır.
IBAN tam olarak nedir?
IBAN (International Bank Account Number), IBAN'ın kullanıldığı yerlerde sınır ötesi ve yurt içi ödeme işlemlerinde belirli bir hesabı tanımlamaya yardımcı olan standart bir hesap tanımlayıcısıdır.
Örneğin Avrupa Merkez Bankası'nın sözlüğündeki IBAN tanımı, onu belirli bir finans kuruluşundaki tekil bir hesabı tanımlayan ve ilgili ülke ile bankayı belirlemeye yarayan bilgiler içeren uluslararası bir standart olarak açıklar.
Kilit kelime tanımlayıcı. IBAN tek başına şunlar değildir:
anında ödeme vaadi
düşük ücret garantisi
mevduat sigortası kanıtı
her para biriminin desteklendiğinin kanıtı
SEPA'nın desteklendiğinin kanıtı
SWIFT'in desteklendiğinin kanıtı
KYC'nin yerine geçen bir şey
her müşterinin veya freelance platformun onu kullanabileceğinin garantisi
IBAN, banka hesabıyla aynı şey mi?
Hayır. IBAN bir hesap tanımlayıcısıdır; “banka hesabı” ise daha geniş bir yasal ve operasyonel ilişkiyi tanımlar.
Bu ayrım, fintech ürünlerinde ve sanal IBAN düzenlemelerinde özellikle önemlidir. Bir IBAN'ın arkasındaki yapı farklı olabilir: asıl hesabı kimin tuttuğu, fonların nasıl dağıtıldığı, ödeme hizmetini hangi kuruluşun sağladığı ve kullanıcının hangi sözleşmesel haklara sahip olduğu dahil.
Ayrıca Avrupa Bankacılık Otoritesi'nin sanal IBAN raporu, sanal IBAN yapılarının farklılık gösterdiğini ve 2024 raporu sırasında AB düzeyinde tek tip bir yasal sanal IBAN tanımı olmadığını açıklar. Bazı düzenlemeler sanal tanımlayıcıları ana ödeme hesaplarına bağlar; asıl yapı ve hesap sahibi ilişkisi ise farklı olabilir.
Bu yüzden herhangi bir IBAN özelliğine “banka hesabım” demeden önce şunları kontrol edin:
Ödeme hizmetini kim sağlıyor?
Yasal hesap sahibi kim?
Alıcı adı sizin adınız mı?
Hangi para birimleri destekleniyor?
Hangi ödeme yolları destekleniyor?
Fonlar kullanılabilir olmadan önce ve sonra nasıl tutuluyor?
Hangi koruma veya güvence bilgilendirmeleri geçerli?
Bir ödeme reddedilir veya incelenirse ne olur?
walllet.com IBAN Hesabı için güncel üründe ve geçerli koşullarda gösterilen tam açıklamayı kullanın. Yalnızca bir IBAN numarasının varlığından yasal banka statüsü çıkarmayın.
walllet.com IBAN Hesabı diğer ödeme alma yollarıyla nasıl karşılaştırılır?
Herkes için en iyi tek bir yol yoktur. Ödeyen, para birimi, ülke, ücret yapısı, aciliyet, inceleme riski ve sonrasında ne yapmanız gerektiği yanıtı değiştirir.
Ödeme seçeneği | Ödeyenin genellikle ihtiyacı olan | Doğrulamanız gerekenler | Genellikle şu durumda faydalı |
walllet.com IBAN Hesabı | walllet.com'da gösterilen desteklenen tam ödeme bilgileri | Uygunluk, alıcı adı, para birimi, yol, ücretler, limitler, inceleme kuralları, sonraki adımlar | Daha geniş walllet.com akışınıza bağlı, müşteri dostu bir ödeme alma yolu istiyorsunuz |
Geleneksel banka hesabı | Banka hesap bilgileri, bazen ek uluslararası transfer bilgileri | Gelen transfer desteği, muhabir banka ücretleri, döviz, süre, kısıtlamalar | Zaten uygun uluslararası bankacılık erişiminiz var |
Ödeme platformu alma hesabı | Platformun verdiği ödeme alma bilgileri | İzin verilen ödeyen türleri, desteklenen para birimleri, ücretler, para çekme, incelemeler | İşiniz zaten belirli bir ödeme platformuna bağlı |
Stablecoin cüzdanı | Cüzdan adresi, token ve ağ | Token, ağ, göndericinin yetkinliği, ihraççı riski, ücretler, nakde çevirme planı | İki taraf da kripto ödemelerini anlıyor |
Pazar yeri ödeme yolu | Platforma özgü ödeme kurulumu | Ülke uygunluğu, ödeme takvimi, ücretler, hesap adı kuralları | Geliriniz pazar yerinin içinden geliyor |
Tablo bir karar çerçevesidir; her walllet.com yolunun veya özelliğinin her kullanıcıya açık olduğu iddiası değildir.
Bir IBAN hesabı freelancer'lara ve global kazananlara neden yardımcı olabilir?
IBAN yolu, ödeyen banka transferlerini zaten biliyor ve kripto dersi almak istemiyorsa sürtünmeyi azaltabilir. Neredeyse acı verecek kadar bariz görünüyor. Yine de gerçek bir iletişim sorununu çözer. Avrupa'da küçük bir ajansla çalışan Nijeryalı bir ürün tasarımcısı olduğunuzu düşünün. Ajansın finans yöneticisi ödeme bilgilerinizi istiyor. Şunları gönderebilirsiniz:
bir cüzdan adresi
bir token adı
bir blockchain ağı
yanlış zincir kullanmaya dair uyarılar
stablecoin satın alma talimatları
Ya da uygun ve desteklenen bir IBAN yolu varsa, o banka transferi yolu için gereken tam ödeme bilgilerini verebilirsiniz.
Birçok müşteri için ikinci konuşma daha tanıdıktır. Fayda “IBAN kriptodan iyidir” değil. Bu tembel bir yorum olurdu. Fayda ödeyen ile yolun uyumu. İyi bir ödeme alma seçeneği, parayı alan kadar gönderen kişiye de uymalıdır.
Bu neden özellikle Nijeryalı freelancer'lar için önemli?
Nijeryalı freelancer'lar için ödeme sorunu çoğu zaman müşteri “gönder”e bastıktan sonra da devam eder.
Yurt dışındaki bir müşteriden kazanıp giderlerinizi naira ile planlıyor olabilirsiniz. Gelirinizin bir kısmını dolara bağlı değerde tutmak isteyebilirsiniz. İş araçları için ödeme yapmanız gerekebilir. Bir fatura için kanıta ihtiyacınız olabilir. Bir sağlayıcı kurallarını değiştirirse yedek bir yola ihtiyacınız olabilir. Tüm yol şöyle görünebilir:
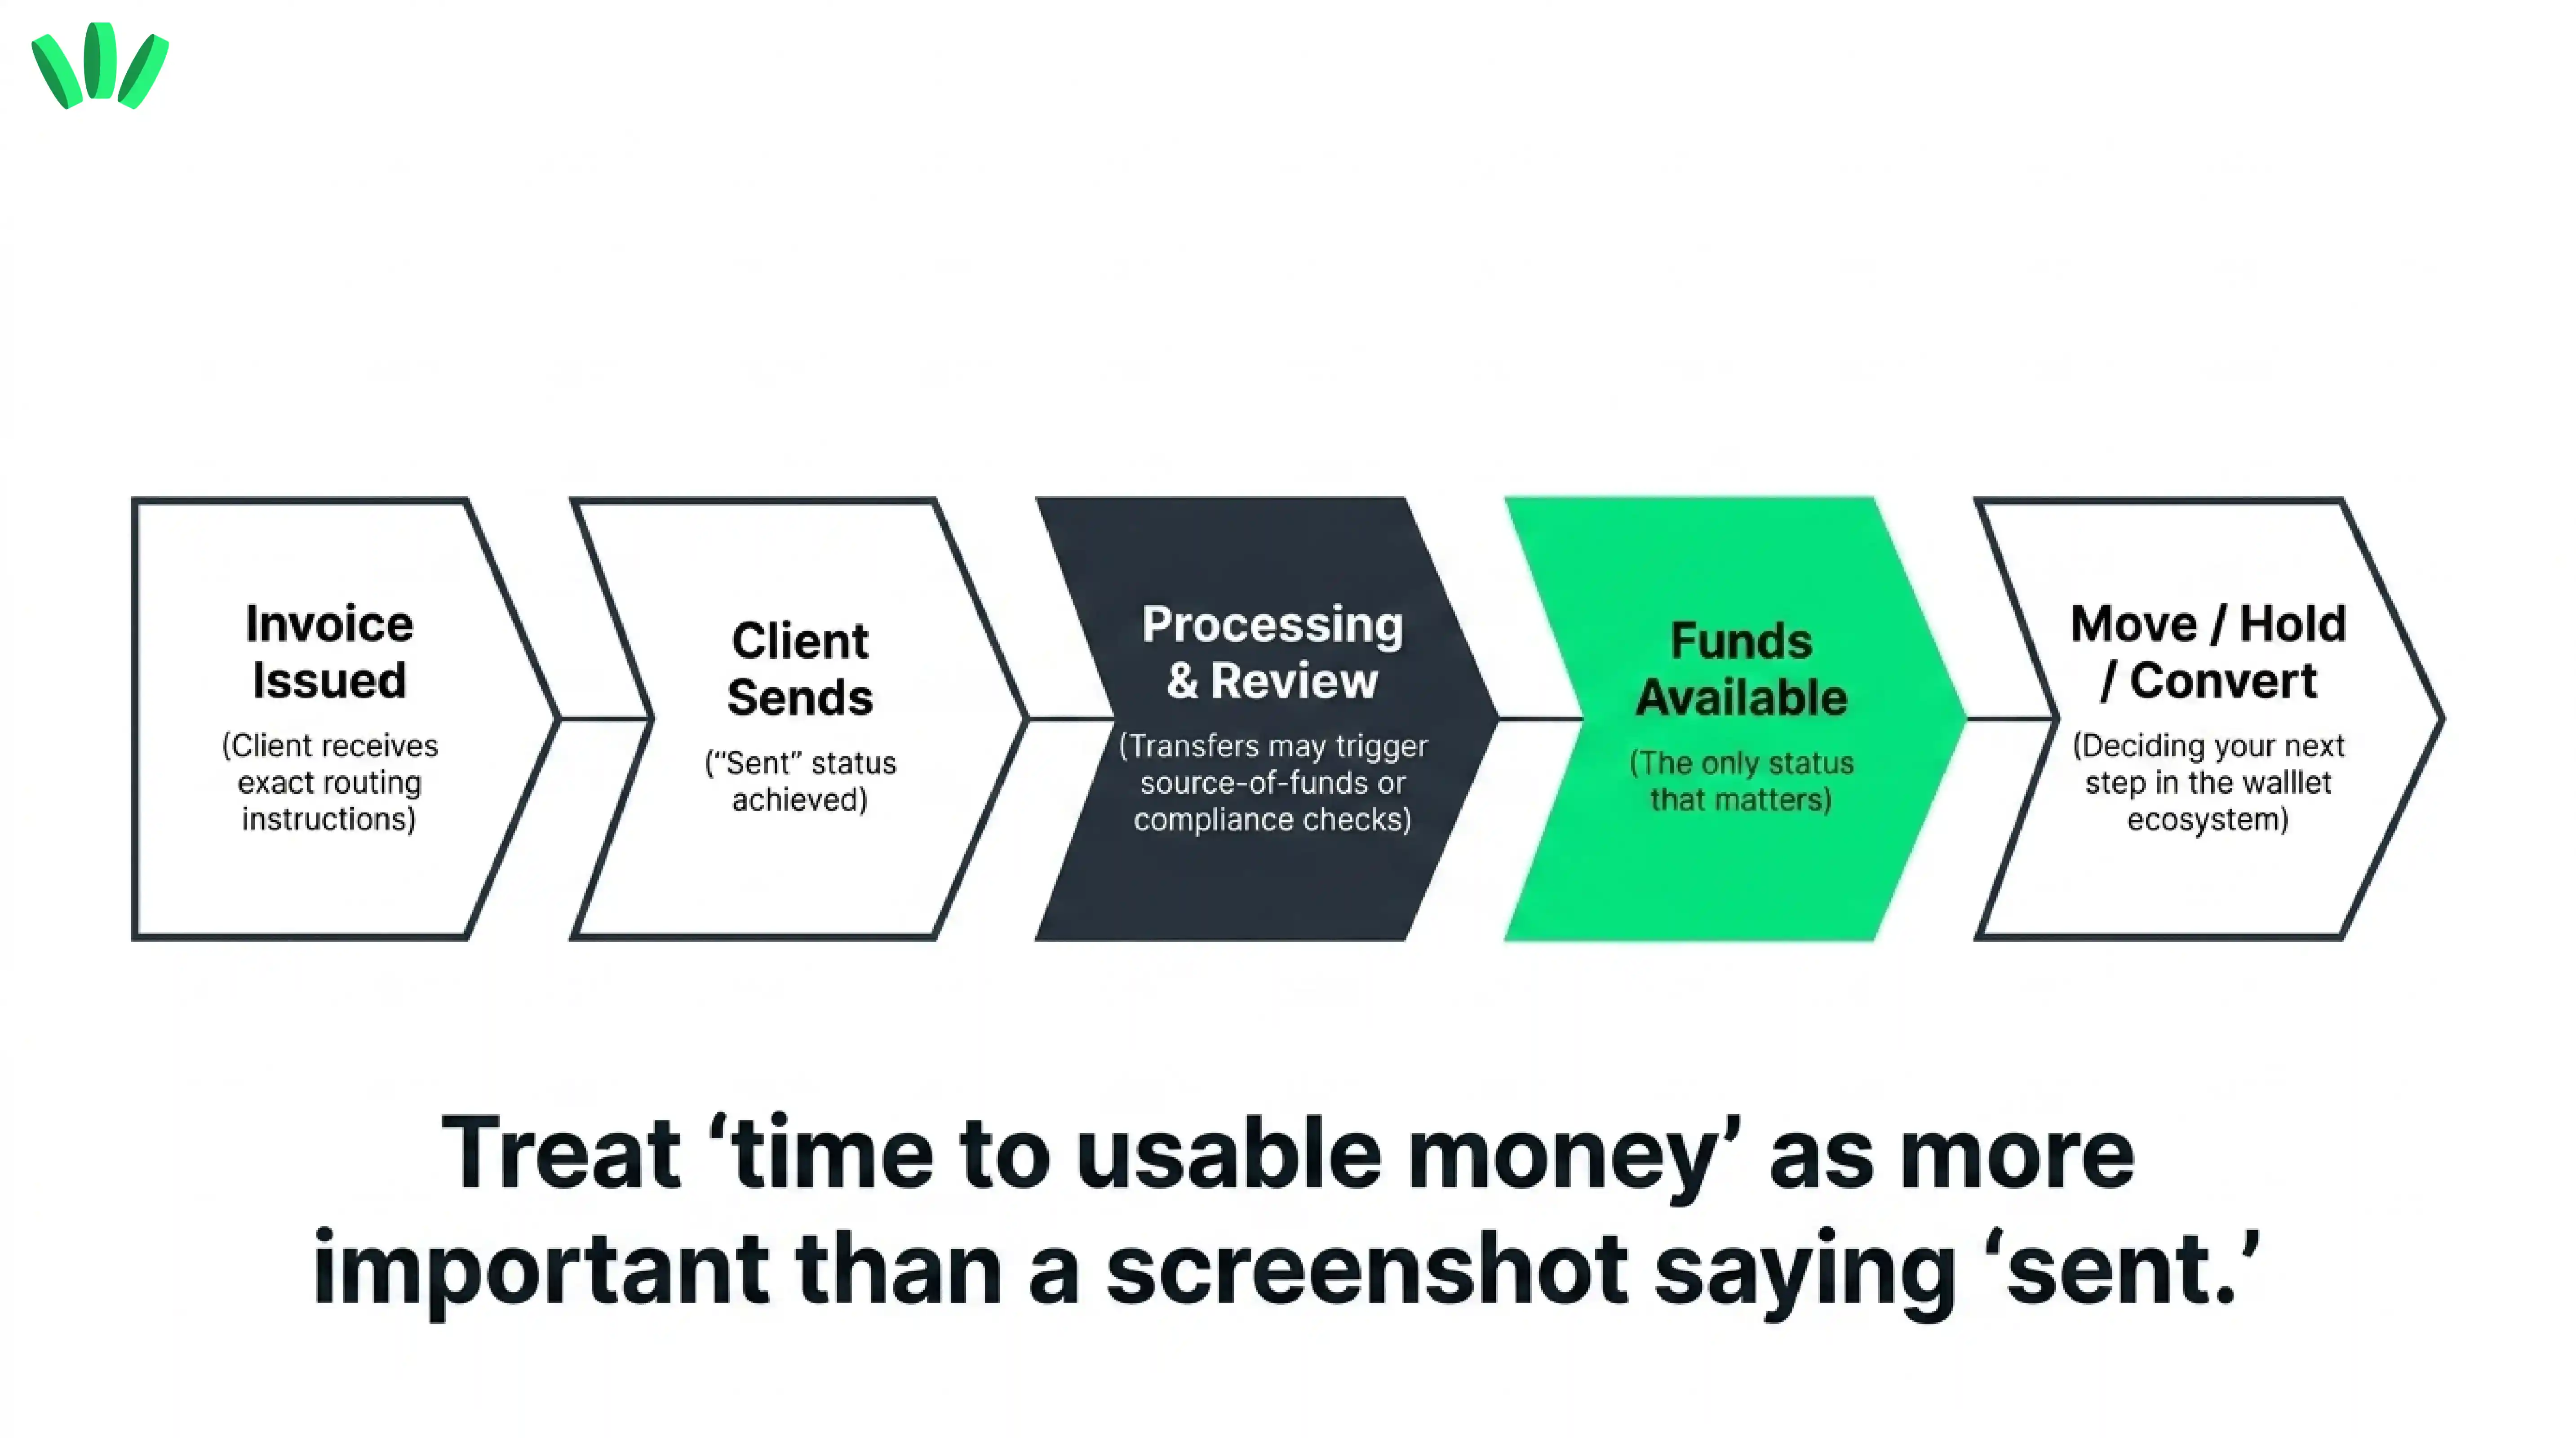
Müşteri ödeme yöntemini seçer → ödeme gönderilir → bilgiler kontrol edilir → transfer işlenebilir veya incelenebilir → fonlar kullanılabilir olur → değeri nasıl tutacağınıza veya taşıyacağınıza karar verirsiniz → iş veya yerel giderlerinizi ödersiniz
Bu yüzden “kullanılabilir paraya ulaşma süresini”, “gönderildi” yazan bir ekran görüntüsünden daha faydalı buluyoruz.
Ayrıca freelance ödemelerin neden bekletildiği, incelendiği veya geciktiği üzerine rehberimiz, ödemenin var olduğu ama henüz işe yaramadığı o rahatsız edici ara aşamaya daha derinden bakıyor. Daha geniş piyasa bağlamı için Nijerya'nın stablecoin dönüşümünün freelancer'lar için ne anlama geldiği, birçok global kazananın neden her şey için tek bir yönteme güvenmek yerine banka yollarını, dijital doları ve karma ödeme yapılarını karşılaştırdığını inceliyor.
Uygun bir Nijeryalı kullanıcı için walllet.com IBAN yolunun pratik değeri, uygun bir müşteriye tanıdık ödeme talimatları verirken daha geniş para akışını incelemeyi kolaylaştırma olasılığıdır.
Bunu Nijerya'da genel kullanılabilirlik iddiası olarak yorumlamayın. Ödeme talimatlarını paylaşmadan önce walllet.com'da güncel uygunluğu ve desteklenen yolları kontrol edin.
IBAN ödemesi müşteri ödemesi yolunun tamamına nasıl uyar?
IBAN, daha uzun bir yoldaki kontrol noktalarından biridir. Bir hesap numarasını doğru kopyaladınız diye ödeme tamamlanmış olmaz. Mantıklı bir freelancer akışı şöyle görünür:
1. Yolun sizin için mevcut olduğunu doğrulayın
Güncel ürünü açın ve IBAN özelliğinin hesabınız için mevcut gösterilip gösterilmediğini kontrol edin. Şunlara güvenmeyin:
eski bir ekran görüntüsü
bir arkadaşın hesabı
bir sosyal medya paylaşımı
bir lansman duyurusu
bir müşterinin varsayımı
Finansal ürünlerin kullanılabilirliği, pazarlama görsellerinden daha karmaşık olma konusunda sinir bozucu bir alışkanlığa sahiptir.
2. Gerekli doğrulamayı tamamlayın
Kimlik veya işletme doğrulaması gerekiyorsa, bir müşteriye yolun çalışacağını söz vermeden önce tamamlayın. Yola ve ödeme koşullarına göre finansal hizmet sağlayıcıları kimlik, işlem veya fonların kaynağına dair bilgi isteyebilir. Tam gereklilik, güncel walllet.com akışından veya sağlayıcı talimatlarından gelmelidir.
3. Ödeme bilgilerini birebir kopyalayın
Kontrol edin:
alıcı adı
IBAN
para birimi
gösterildiği yerde banka veya kuruluş bilgisi
BIC veya SWIFT bilgisi, yalnızca gösterildiği ve gerektiği yerde
ödeme açıklaması talimatları
ödeyen kısıtlamaları
yol kısıtlamaları
Bir ismi, ülke kodunu veya ödeme alanını garip göründü diye elle “düzeltmeyin”.
4. Göndericinin desteklenen yolu kullandığını doğrulayın
Müşterinin “banka transferi” demesi yeterli değil. Yine de bilmeniz gerekenler:
hangi para birimini gönderdikleri
hangi ülkeden
hangi ödeme yoluyla
ödeyen türünün kabul edilip edilmediği
alıcı adının eşleşip eşleşmediği
açıklama gerekip gerekmediği
5. Faturayı ve ödeme kanıtını saklayın
Saklayın:
fatura
müşteri adı
anlaşılan tutar ve para birimi
ödeme açıklaması
ödeyen teyidi
varsa transfer makbuzu
ilgili e-postalar veya sözleşme kayıtları
Ekran görüntüsü bir iddianın kanıtıdır. Fonların kesinleştiğinin ve kullanılabilir olduğunun kanıtı olmayabilir.
6. Gerçek durumu bekleyin
Müşteri ödemenin gönderildiğini söyledi diye bir faturayı “tamamen ödendi” olarak işaretlemeyin. Size görünen durumu kontrol edin.
7. Sonra ne olacağına karar verin
Fonlar gerçekten kullanılabilir olduğunda, sıradaki karar değeri tutmak, transfer etmek, dönüştürmek veya desteklenen başka bir yolu kullanmak olabilir. Bu sonraki adım yeni ücretler, gecikmeler, incelemeler, kur riski veya kripto riskleri doğurabilir. Yalnızca alma adımını değil, yolun tamamını karşılaştırın.
Banka altyapısıyla ödeme alma katmanının daha basit bir self-custodial cüzdan deneyiminin yanında nasıl durabileceğini merak mı ediyorsunuz? walllet.com'u keşfedin ve hesabınızda şu anda mevcut seçenekleri kontrol edin:
walllet.com IBAN bilgilerinizi müşteriye vermeden önce neyi kontrol etmelisiniz?
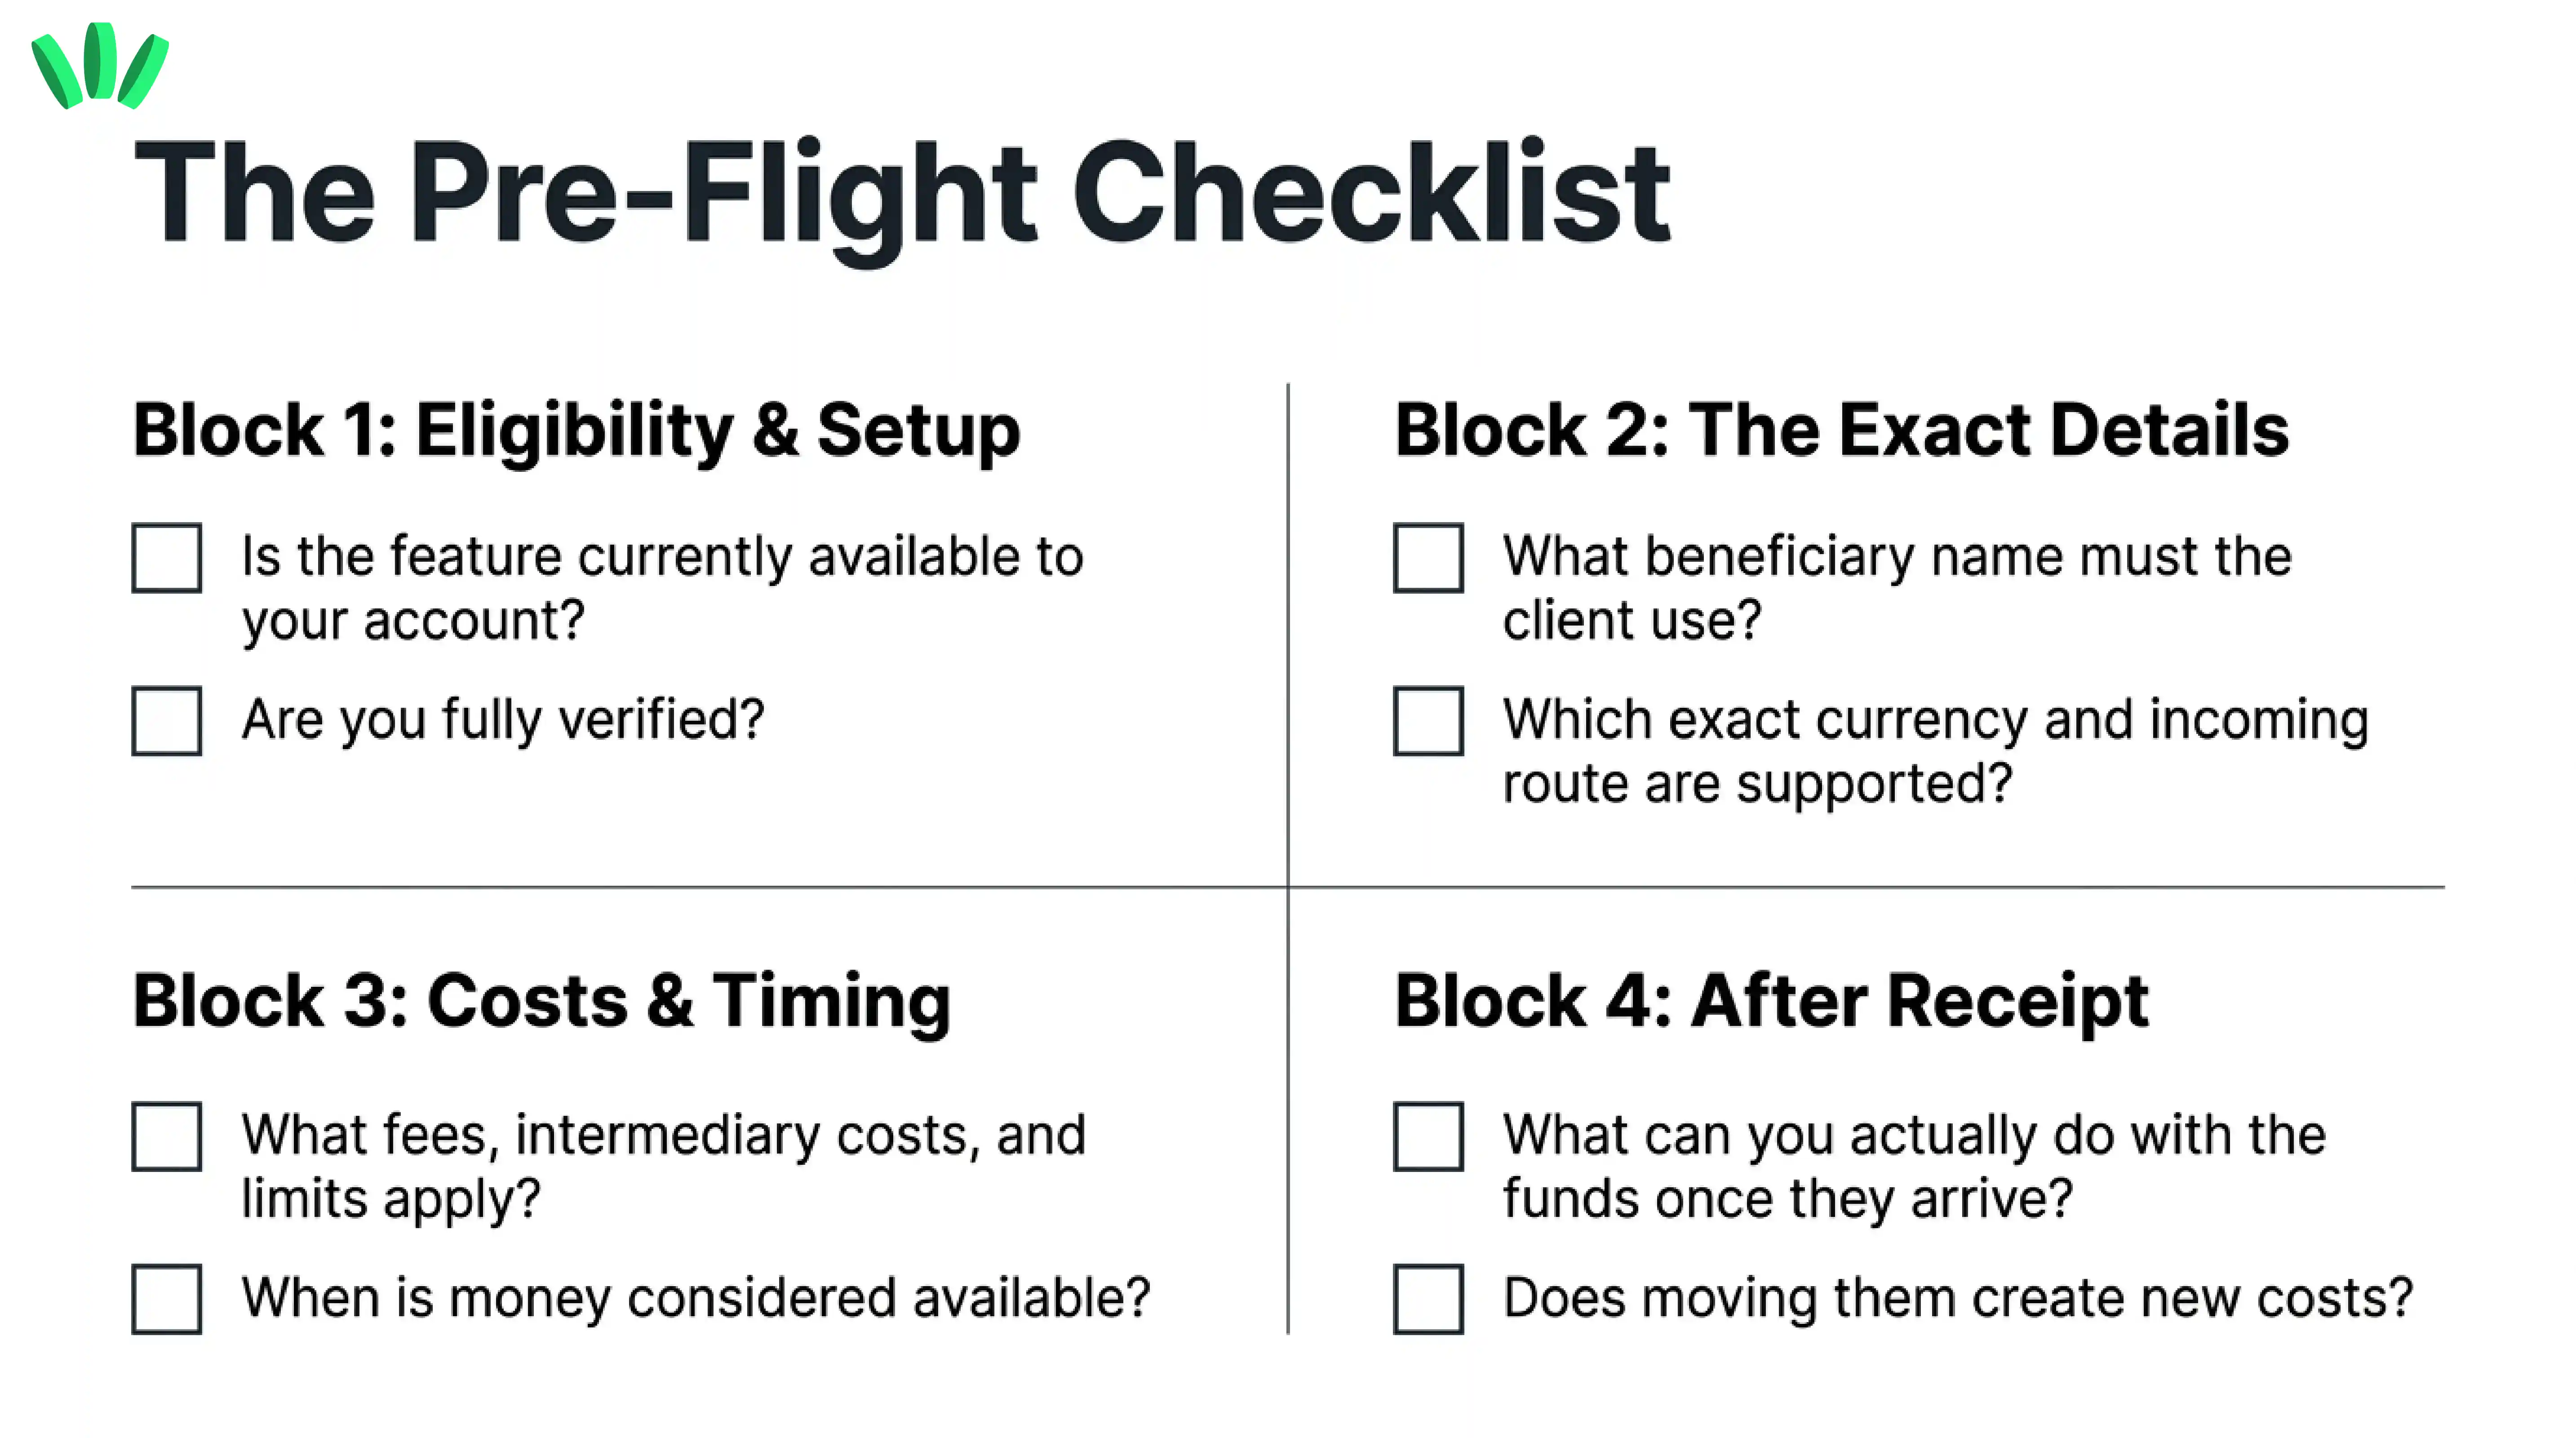
Herhangi bir ödeme bilgisini paylaşmadan önce doğrulayın:
özelliğin şu anda hesabınızda mevcut olduğunu
tam alıcı adını
desteklenen para birimini ve gelen ödeme altyapısını
hangi gönderici ve ödeme türlerinin kabul edildiğini
geçerli ücretleri, limitleri, süreyi ve inceleme kurallarını
fonlar kullanılabilir olduktan sonra ne olacağını
ödeme ilgi gerektirirse nereden destek alacağınızı
Bu, ödeme öncesi kontroldür. Kart erişimi, nakde çevirme, toplam maliyet, destek, kayıtlar ve yedek planı içeren daha geniş karar için bu rehberin ilerleyen kısmındaki harcamaya hazırlık listesini kullanın.
Tek bir eksik yanıt, güzel bir panelden daha önemli olabilir.
Bir freelancer IBAN bilgilerini faturaya nasıl yazmalı?
Desteklenen yolunuz için gösterilen tam bilgileri kullanın. Müşterinin finans ekibinin tahmin etmeden kopyalayabilmesi için ödeme bölümünü faturanın geri kalanından ayrı tutun. Genel bir yapı şöyle olabilir:
Ödeme yöntemi: Banka transferi
Alıcı adı:
[walllet'te gösterilen tam adı kullanın]
IBAN:
[walllet'te gösterilen tam IBAN'ı kullanın]
BIC/SWIFT:
[Yalnızca bu yol için gösteriliyor ve gerekiyorsa ekleyin]
Para birimi:
[Bu yol için gösterilen desteklenen para birimini kullanın]
Ödeme açıklaması:
INV-2026-014
Ödeme notu:
Lütfen ödeme bilgilerini verildiği gibi birebir kullanın.
Yazılı teyit olmadan para birimini veya ödeme yolunu değiştirmeyin. Bu örnek bir biçim modelidir; walllet.com'un şu anda hangi alanları veya yolları desteklediğine dair bir beyan değildir.
Düzenli müşteriler için gönderdiğiniz bilgilerin tarihli bir kaydını tutun. Hesap talimatları sonradan değişirse, müşterinin hangi sürümü kullandığını bilmeniz gerekir.
Müşteriye ödeme yapmadan önce ne söylemelisiniz?
İyi bir ödeme mesajı sıkıcıdır. Para söz konusu olduğunda sıkıcılık hafife alınır.
Müşteriye şunları söyleyin:
tam tutar
tam para birimi
tam ödeme bilgileri
alıcı adı
fatura veya ödeme açıklaması
size gösterilen yola özgü talimatlar
farklı bir yol kullanmadan önce sizinle teyitleşmeleri gerektiği
Tüm finansal hayatınızı anlatan yoğun bir paragraf göndermeyin. Basit bir mesaj şöyle olabilir:
Merhaba [Müşteri Adı],
Lütfen INV-2026-014 numaralı faturadaki ödeme bilgilerini kullanın ve anlaşılan tutarı belirtilen para biriminde gönderin.
Destekleniyorsa ödeme açıklamasına lütfen INV-2026-014 yazın.
Farklı bir para birimi veya transfer yöntemi kullanmadan önce lütfen benimle teyitleşin ki doğru alma bilgilerini kontrol edebileyim.
Teşekkürler.
Net talimatlar, iki tarafın yaptığı varsayımların sayısını azaltır.
IBAN ödemesi gecikir, reddedilir veya incelenirse ne olur?
Geciken bir ödeme, paranın kaybolduğu anlamına gelmez. Ama iki hafta boyunca sessizce oturup “beklemede” kelimesini seyretmeniz gerektiği anlamına da gelmez. Önce yolun hangi aşamasında olduğunu belirleyin. Sorun:
Ödeyen transferi gerçekten gönderdi mi?
Banka veya sağlayıcı referansı var mı?
Doğru alıcı adını kullandılar mı?
Desteklenen para birimini gönderdiler mi?
Doğru yolu kullandılar mı?
Ödeme iade edildi mi?
Ek bilgi gerekiyor mu?
Ödeme inceleniyor mu?
Belirtilmiş bir sonraki adım var mı?
Sonra desteğe başvurmadan önce kanıtları toplayın:
fatura
gönderen adı
tutar
para birimi
tarih
ödeme açıklaması
transfer teyidi
uygulamada gösterilen durum mesajları
İlk ödemeye ne olduğunu anlamadan müşteriden ödemeyi tekrar göndermesini istemeyin. Sınır ötesi bir transferi tekrarlamak, bir sorunu ikiye çevirmenin son derece verimli bir yoludur.
IBAN doğru olsa bile ödeme incelenebilir mi?
Evet. Doğru hesap bilgileri her inceleme koşulunu ortadan kaldırmaz. Bir ödeme şu gibi nedenlerle yine de ilgi gerektirebilir:
gönderen bilgileri
alıcı uyuşmazlığı
desteklenmeyen ödeyen türü
eksik bilgi
olağandışı işlem örüntüsü
fonların kaynağına dair sorular
uyum kontrolleri
sağlayıcı kuralları
Tam neden ve süreç, yola ve sağlayıcıya bağlıdır. Makul standart “incelemeler asla olmaz” değildir. Bunu vaat eden her şirket kaşları kaldırmayı hak eder. Daha iyi standart, şunları anlayıp anlayamadığınızdır:
bir incelemenin olduğu
hangi bilgilerin gerektiği
sonra ne yapmanız gerektiği
nereden destek alacağınız
walllet.com IBAN Hesabı self-custodial mı?
Öyle varsaymayın. Bu, yazıdaki en önemli ayrımlardan biri.
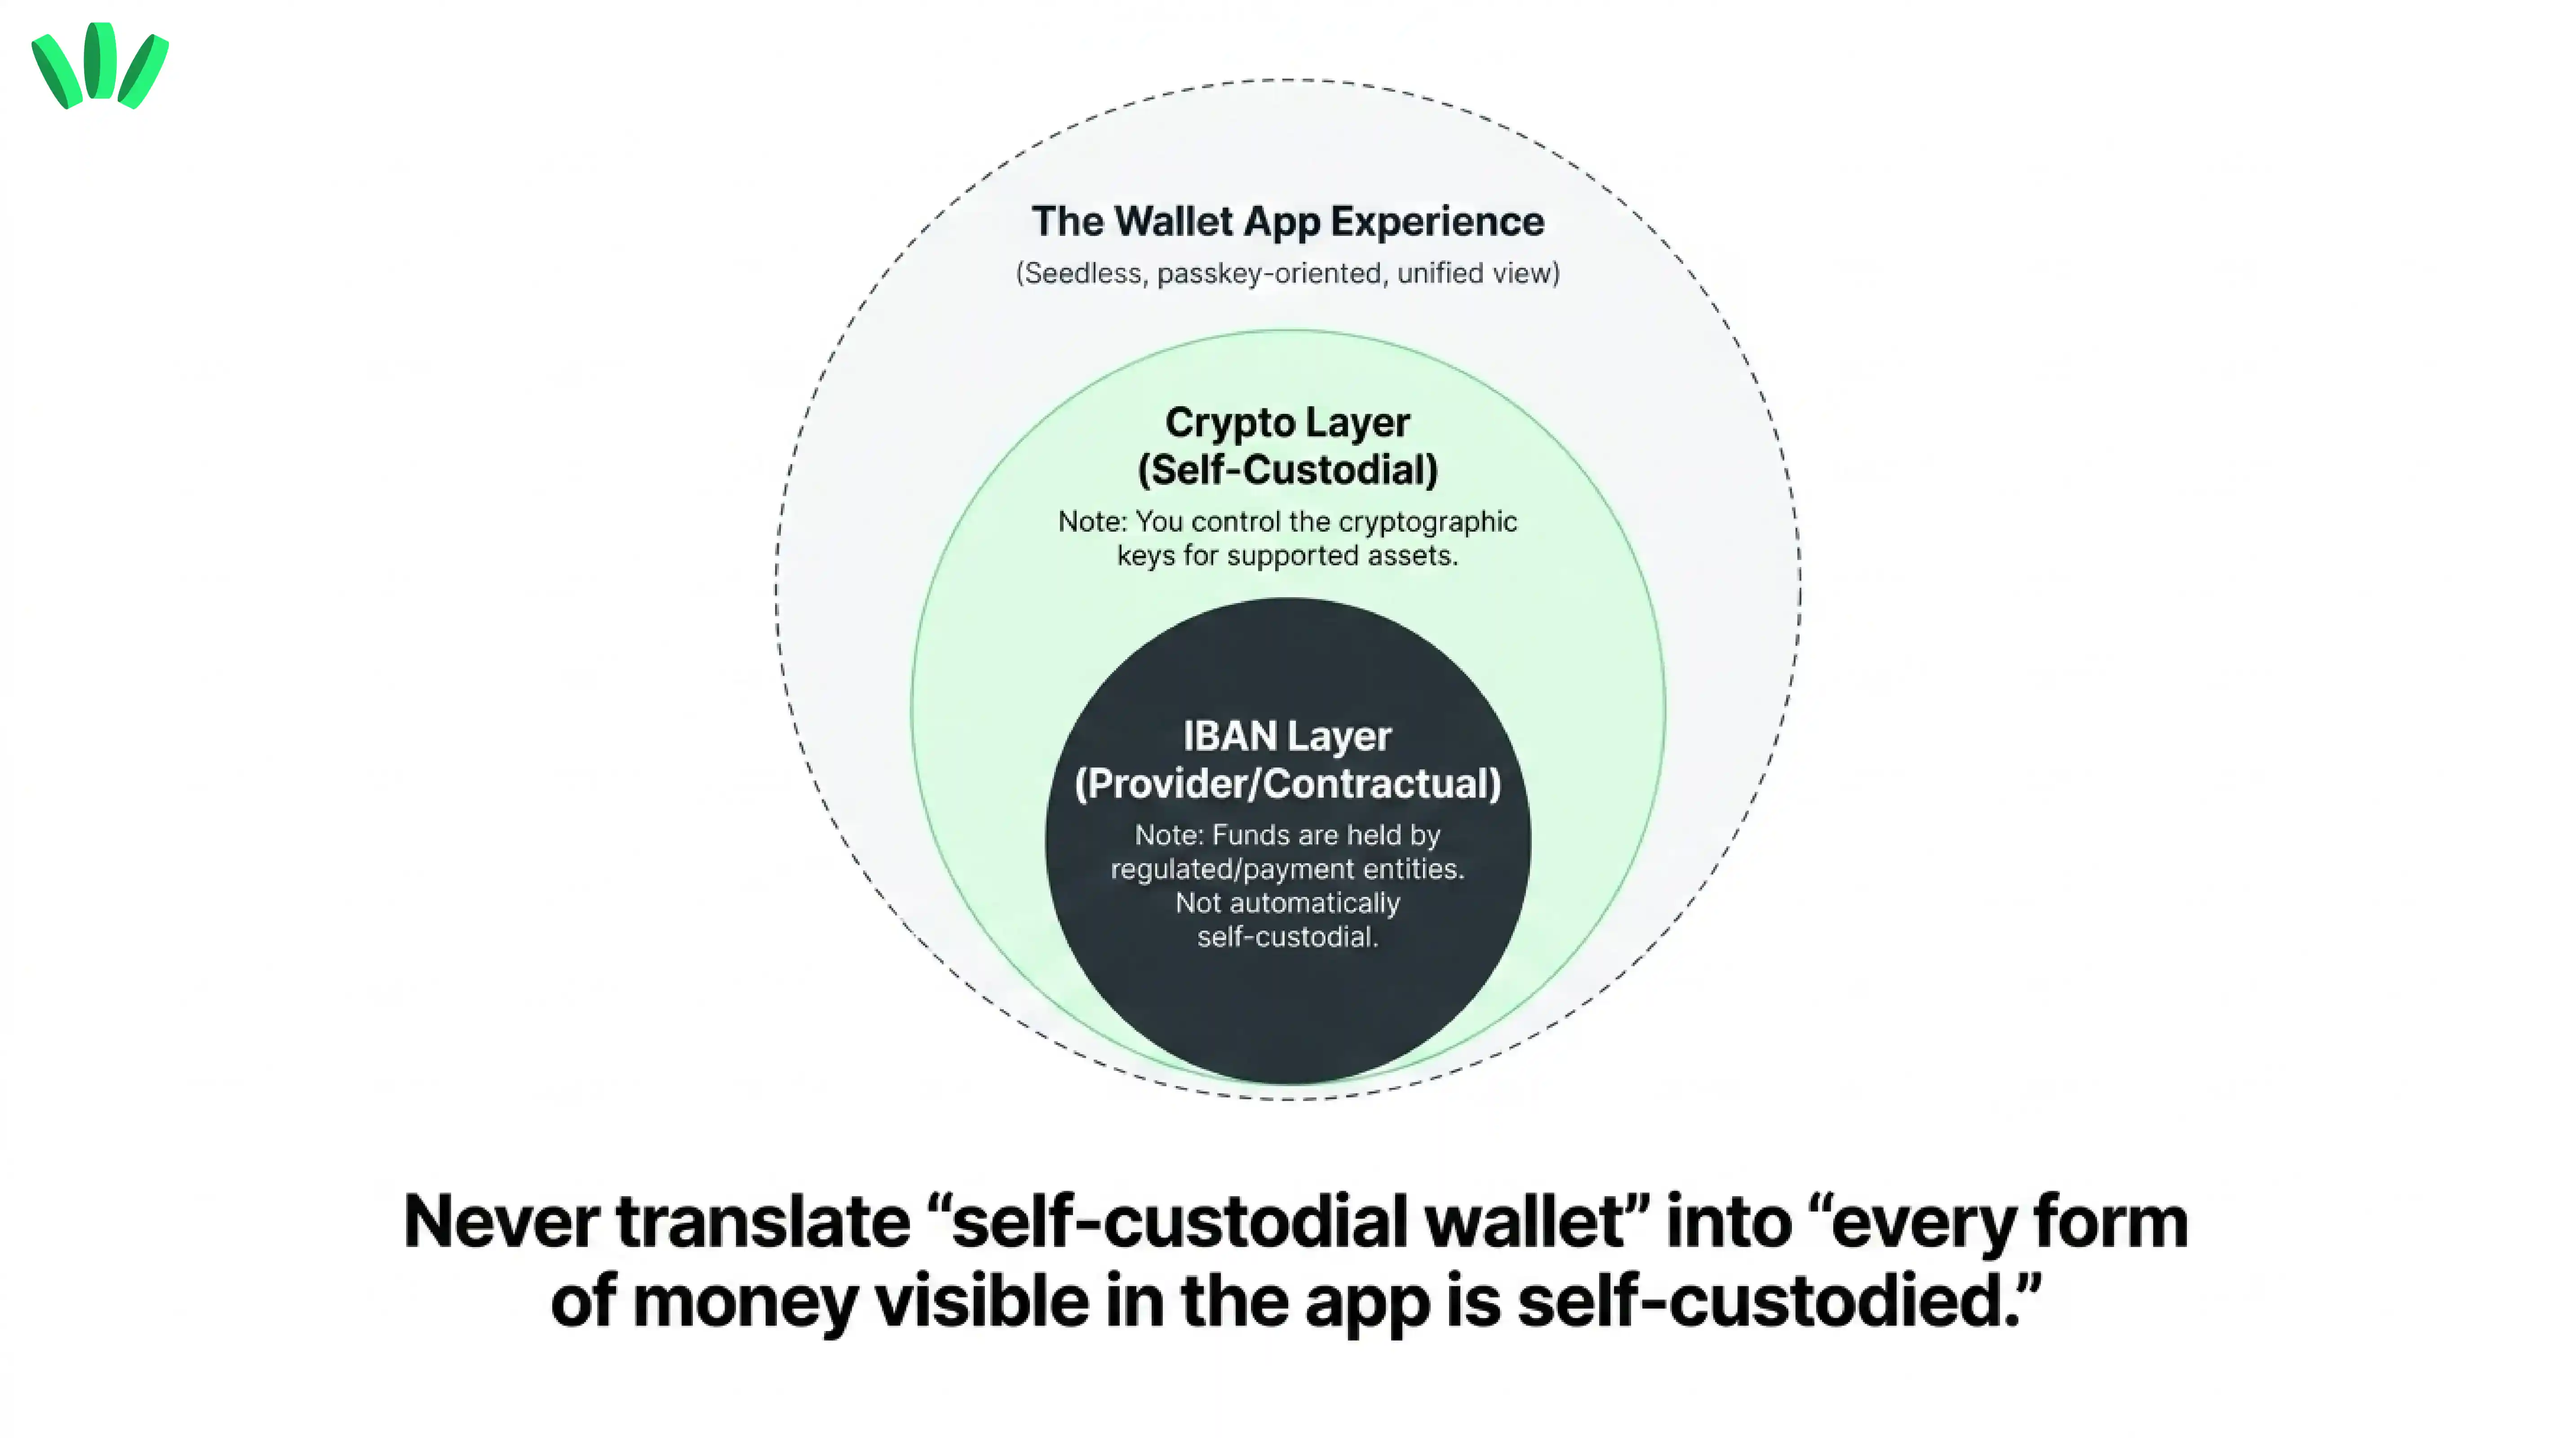
walllet.com, kripto deneyimini herkese açık olarak non-custodial ve seed phrase'siz, passkey ve biyometri tabanlı erişimle tanımlar. Herkese açık web sitesi ve App Store sayfası, desteklenen kripto işlevleri için cihaz tabanlı kontrolü anlatır.
Ancak banka transferiyle ödeme alma katmanı, self-custodial bir cüzdan uygulamasının içinde görünüyor diye otomatik olarak self-custodial olmaz.
Bunlar farklı katmanlardır. Desteklenen kripto varlıklarda self-custody, kriptografik anahtarları kimin kontrol ettiğiyle ilgilidir. Bir IBAN veya ödeme hesabı yolunda ise şunları anlamanız gerekir:
yolu hangi düzenlenmiş veya ödeme kuruluşunun sağladığı
fonların nasıl tutulduğu
fonların ne zaman kullanılabilir olduğu
hangi sözleşmesel ilişkinin geçerli olduğu
inceleme sırasında ne olduğu
hangi koruma veya güvence bilgilendirmelerinin geçerli olduğu
“Self-custodial cüzdan” ifadesini asla “uygulamada görünen her para self-custody'dedir” diye çevirmeyin. Bu cümle düzgün, kullanışlı ve potansiyel olarak yanlış olurdu. Finans sektörü zaten yeterince düzgün, kullanışlı ve yanlış cümle üretti. Daha geniş bir cüzdan kararı için Nijeryalı freelance geliri için cüzdan seçme rehberimize bakın.
IBAN, SWIFT, SEPA ve ACH: gerçekte ne değişir?
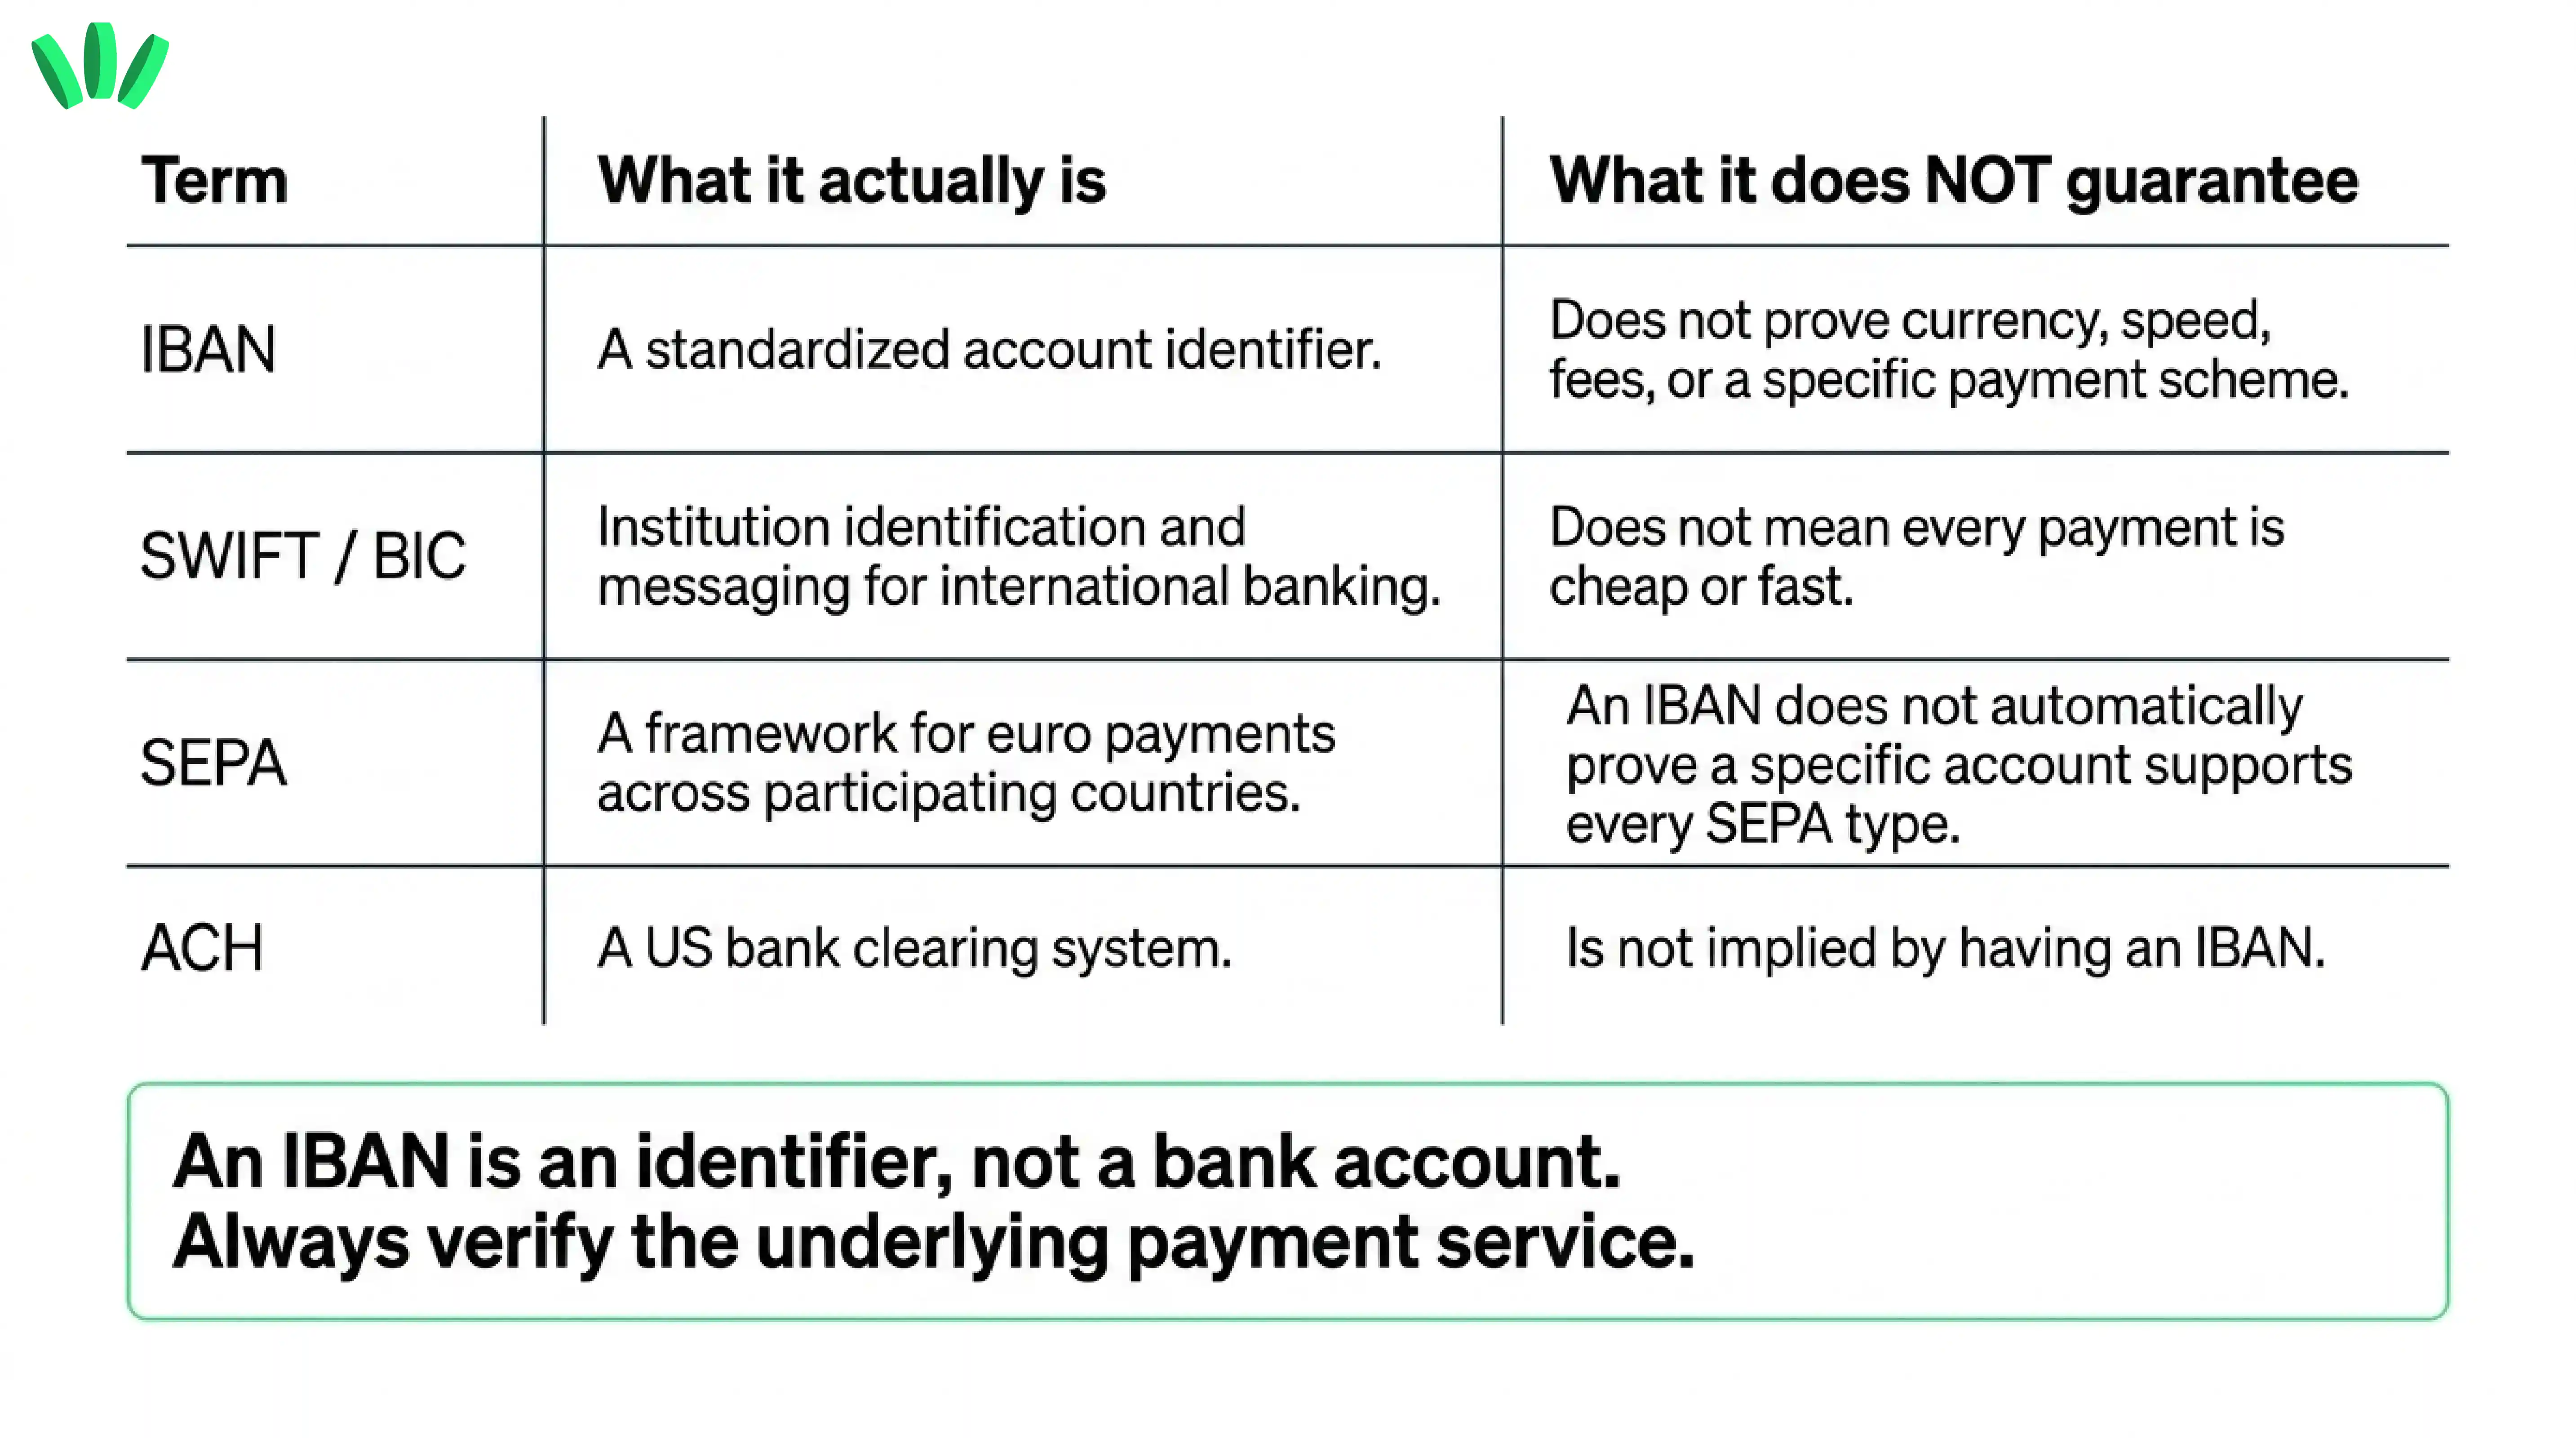
Bu terimler ödeme altyapısının farklı parçalarını tanımlar.
Terim | Nedir | Neyi kanıtlamaz |
IBAN | Standart bir hesap tanımlayıcısı | Tek başına para birimini, hızı, ücretleri veya belirli bir ödeme şemasını kanıtlamaz |
SWIFT/BIC | Uluslararası bankacılıkta kullanılan kuruluş tanımlama ve mesajlaşma bilgisi | Her ödemenin ucuz veya hızlı olduğu anlamına gelmez |
SEPA | Katılımcı ülkelerde euro ödemeleri için bir çerçeve ve ödeme şemaları | IBAN, belirli bir hesabın her SEPA ödeme türünü desteklediğini otomatik olarak kanıtlamaz |
ACH | Bir ABD banka takas sistemi | IBAN'a sahip olmak bunu ima etmez |
Stablecoin adresi | Belirli bir token ve ağla kullanılan blockchain alma adresi | Ağ, ihraççı, cüzdan veya nakde çevirme riskini ortadan kaldırmaz |
walllet.com IBAN Hesabı, kullanıcıya şu anda gösterilen tam yola göre değerlendirilmelidir. Yalnızca “IBAN” kelimesinden SEPA, SWIFT, ACH veya başka bir altyapı desteği varsaymayın.
IBAN yolu ne zaman stablecoin ödemesinden daha iyi olabilir?
Ödeyen banka transferlerine alışkın ama kriptoya yabancıysa IBAN yolu daha mantıklı olabilir. Örneğin:
küçük bir ajansın finans ekibinin tanıdık ödeme bilgilerine ihtiyacı var
doğrudan çalıştığınız müşteri stablecoin tutmuyor
ödeyenin muhasebe süreci banka transferi kayıtları bekliyor
fatura ile ödemeyi daha net eşleştirmek istiyorsunuz
ödeyenden token ve ağ seçmesini istemek gereksiz risk yaratır
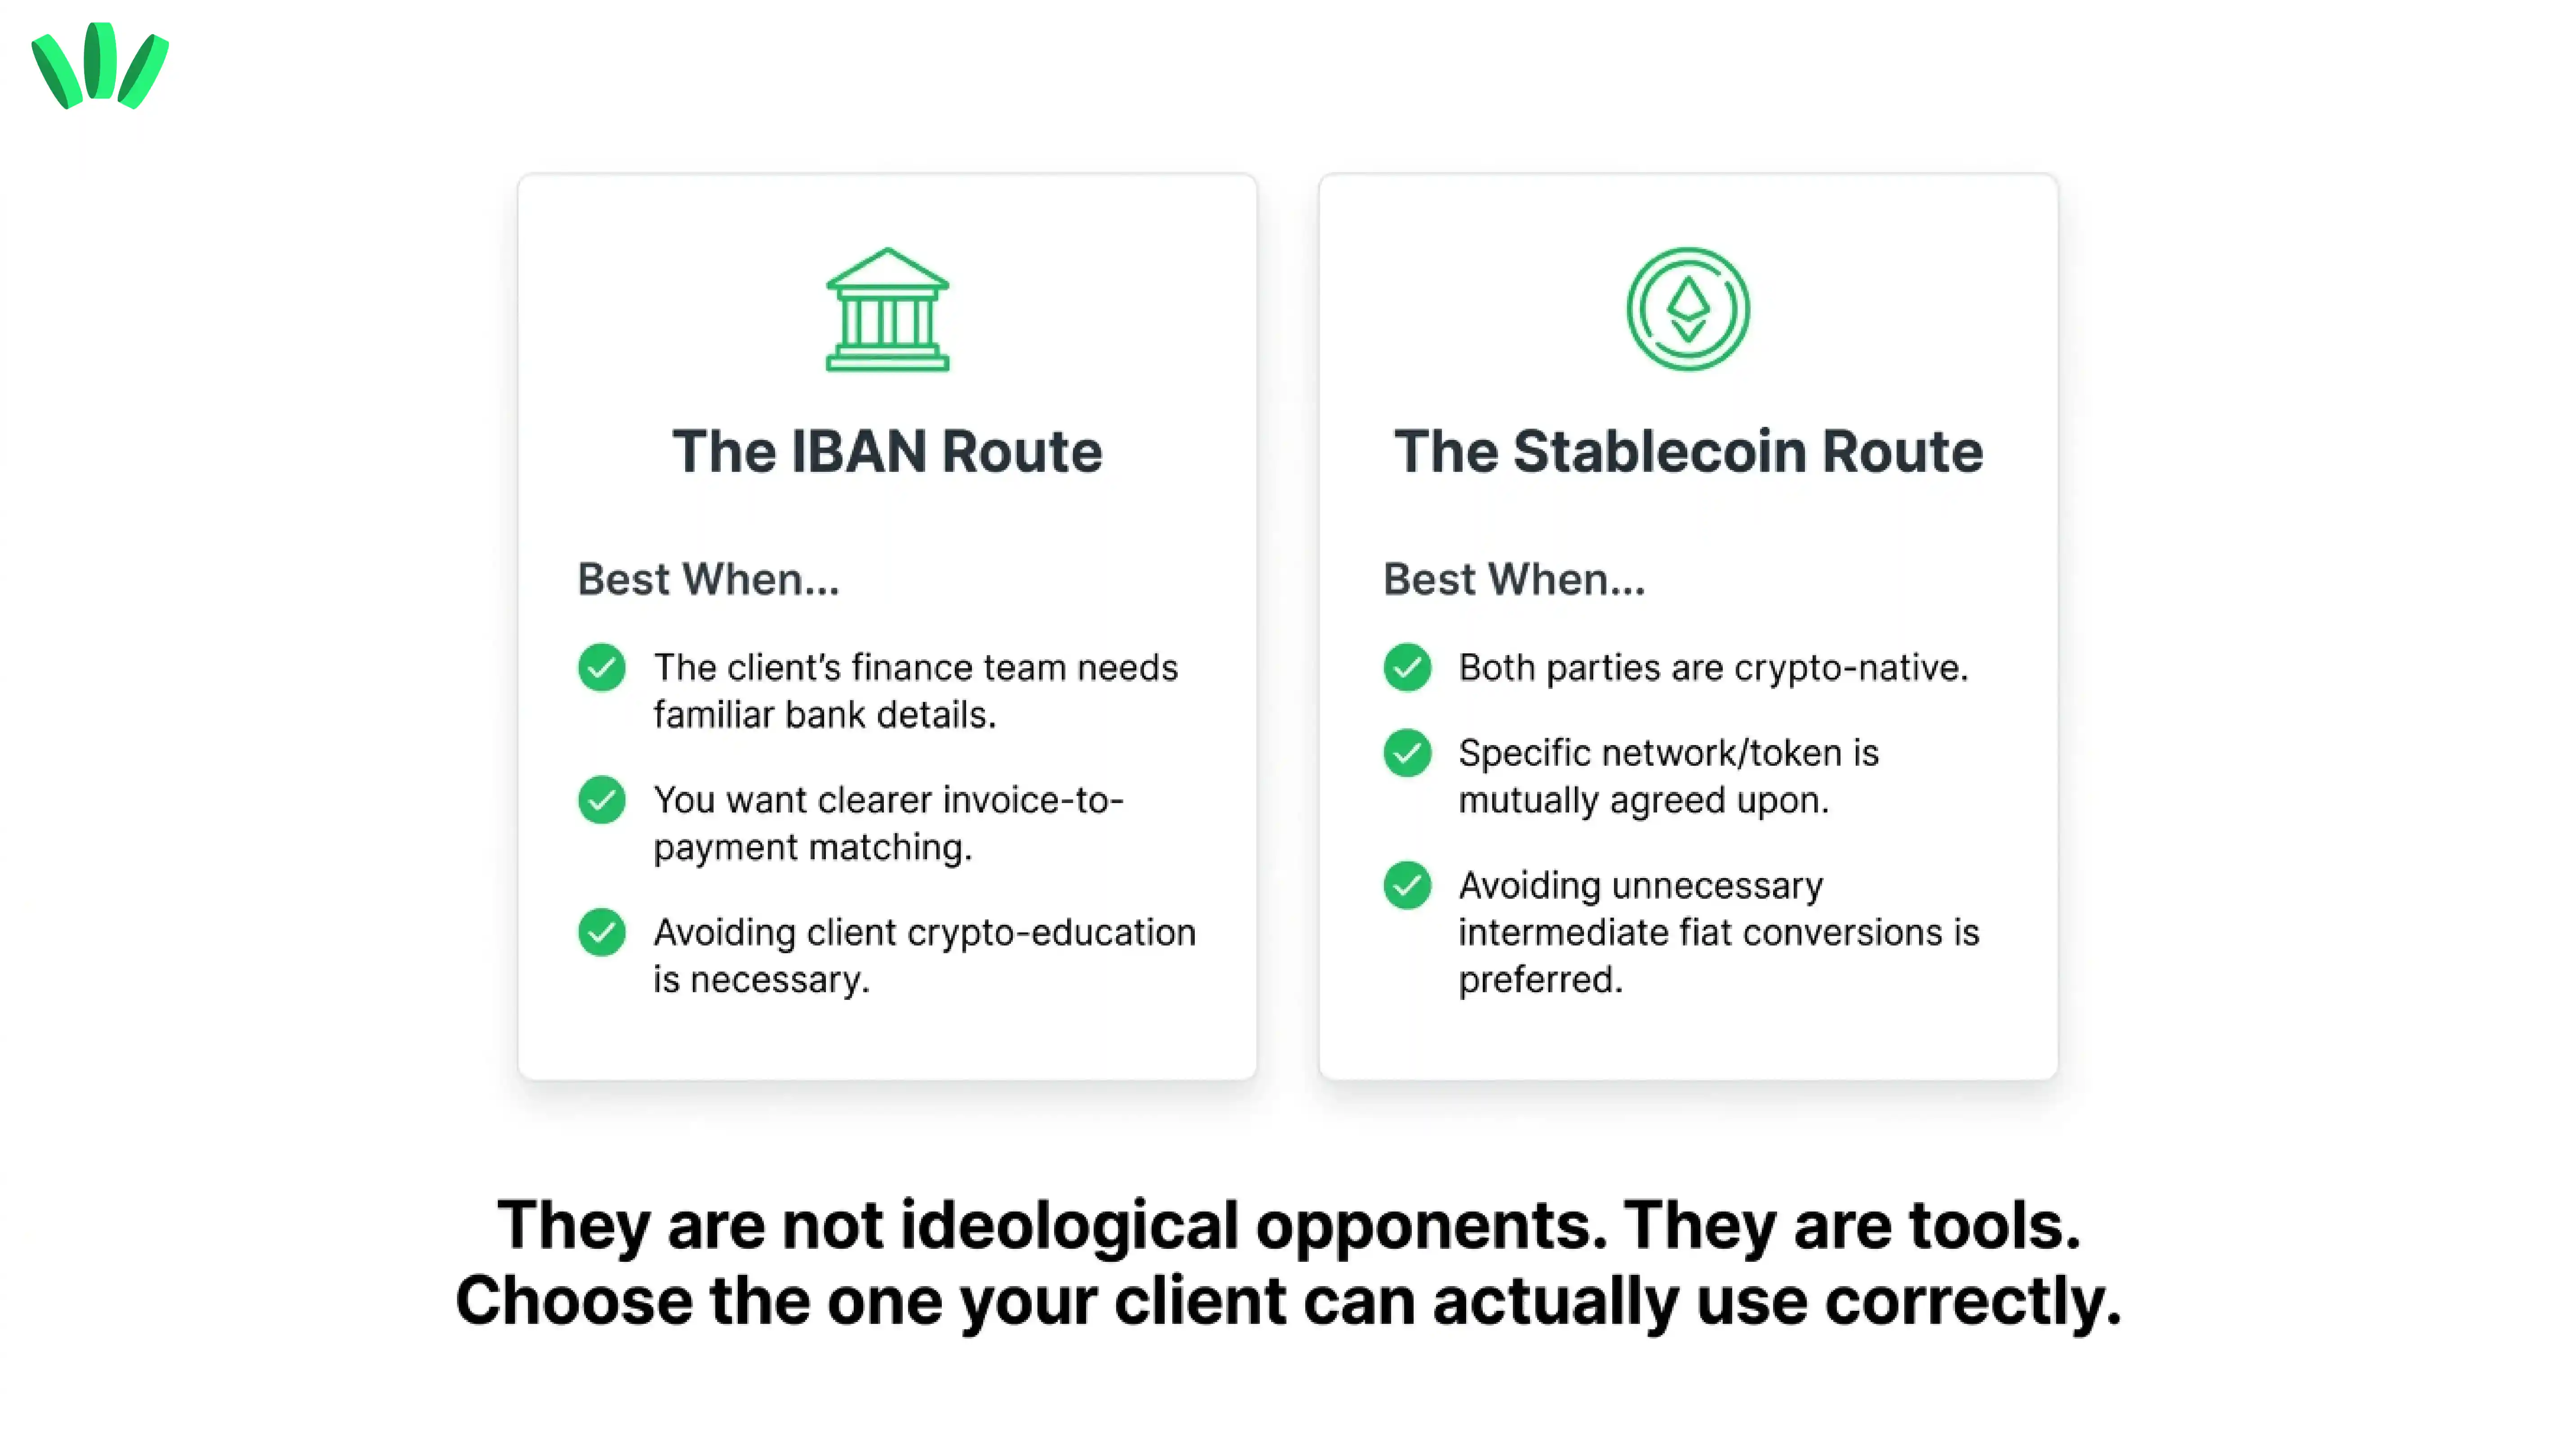
Fayda aşinalıktır. Ama “daha tanıdık” her durumda daha iyi demek değildir. Yine de şunları incelemeniz gerekir:
ücretler
süre
para birimi
inceleme riski
hesap yapısı
ödeme alındıktan sonra ne olduğu
Stablecoin ödemesi ne zaman IBAN yolundan daha iyi olabilir?
İki taraf da token, ağ, cüzdan ve kayıt tutma gerekliliklerini zaten anlıyorsa stablecoin yolu daha mantıklı olabilir. Örneğin:
müşteri anlaşılan stablecoin'i zaten tutuyor
iki taraf da tam ağı biliyor
alıcının fonları tutmak veya kullanmak için net bir planı var
yol gereksiz ara dönüşümlerden kaçınıyor
ödeme akışı zaten kripto tabanlı
Ama stablecoin ödemelerinin kendi hata türleri vardır:
yanlış token
yanlış ağ
yanlış adres
ihraççı riski
cüzdanın ele geçirilmesi
kötü niyetli onaylar
nakde çevirme belirsizliği
işlem kesinliği
Bu yolu müşteri geliri için kullanmadan önce USDT veya USDC ödemesi öncesi ve sonrası kontrol listemizi gözden geçirin. IBAN yolu ile stablecoin yolu ideolojik rakipler değildir. Araçtırlar. Faydalı seçim; kimin ödediğine, neyi anladığına, ödeme alındıktan sonra neye ihtiyacınız olduğuna ve hangi riskleri gerçekten yönetebileceğinize bağlıdır.
IBAN hesabı düzenli freelance ödemelerinde yardımcı olabilir mi?
Yol destekleniyorsa ve ödeyen onu kullanmaya uygunsa, muhtemelen evet. İyi ödeme talimatları özellikle düzenli işlerde faydalı hale gelir. Aynı şirketten aylık ödeme alan uzaktan çalışan bir yükleniciyi düşünün. Bu freelancer tekrarlanabilir bir süreçten fayda görebilir:
fatura kesin
doğrulanmış ödeme bilgilerini kullanın
tutarlı bir fatura açıklaması ekleyin
ödeyen kanıtlarını saklayın
gelen tutarı mutabık kılın
ücretleri gözden geçirin
ne kadarını tutacağınıza veya taşıyacağınıza karar verin
Önemli olan sadece tekrar tekrar para almak değil. Şunları eşleştirebilmektir:
kim ödedi
hangi fatura için
hangi para biriminde
ne kadar geldi
hangi maliyetler oluştu
ne kadarı kullanılabilir kaldı
Bir ödeme özelliği gerçek bir gelir sisteminin parçası olmaya böyle başlar.
Müşteri kripto kullanmak istemediğinde IBAN hesabı yardımcı olabilir mi?
Bu en net olası kullanım alanlarından biri. Birçok freelancer stablecoin'leri müşterilerinden daha iyi anlar. Bu, müşterinin muhasebe ekibinin öğle yemeğinden önce cüzdan adreslerini öğrenmek istediği anlamına gelmez. Müşteri dostu bir yol, ödeyenden beklenen öğrenme yükünü azaltır.
Müşteri yine de net talimatlar almalı, ama bu talimatlar kullanması beklenen ödeme yöntemine göre çerçevelenebilir. Cüzdan ve stablecoin katmanı ise desteklendiği yerde daha geniş para akışında farklı bir işe hizmet edebilir. Bu ayrım faydalıdır:
Freelancer finansal yapısının başka bir yerinde kripto veya stablecoin kullanıyor diye müşterinin kripto uzmanı olması gerekmemeli.
IBAN hesabı yedek ödeme yolu olarak faydalı olabilir mi?
Muhtemelen, ama yedek yol ancak ana yol çökmeden önce doğrularsanız işe yarar. Şunları beklemeyin:
bir müşteri ödemesinin yarın vadesi geliyor
her zamanki sağlayıcınız inceleme altında
bir platform politikasını değiştiriyor
hesap bilgileriniz çalışmayı durduruyor
Ve sonra hafif bir finansal panikle alternatif aramaya başlamayın. Faydalı bir yedek yol şunlar için kontrol edilmelidir:
güncel kullanılabilirlik
doğrulama durumu
kabul edilen ödeyen türleri
alıcı adı
para birimi
ücretler
limitler
destek yolu
kayıt tutma
Düzenli global geliri olan freelancer'lar için yol çeşitlendirmesi tek bir sağlayıcıya bağımlılığı azaltabilir. Riski ortadan kaldırmaz. Riskin şeklini değiştirir.
IBAN yolu kullanmanın en büyük riskleri ve sınırları neler?
Ana riskler genellikle I-B-A-N harflerinde saklı değildir. Yolun etrafında dururlar.
1. Doğrulanmamış desteği varsaymak
Şunları varsaymayın:
her para biriminin çalıştığını
her ülkenin çalıştığını
her müşterinin ödeyebileceğini
her platformun bilgileri kabul ettiğini
her transfer yönteminin çalıştığını
2. Alıcı adı uyuşmazlığı
Gönderenin, yol için gösterilen tam alıcı bilgilerini kullanması gerekebilir. Ödeme isimlerinde küçük yaratıcı doğaçlamalar nadiren sevimlidir.
3. Yanlış para birimi veya transfer türü kullanmak
Bir hesap tanımlayıcısı her gelen ödemeyi otomatik olarak uyumlu hale getirmez.
4. İnceleme gerekliliklerini göz ardı etmek
Sınır ötesi ödemeler bilgi taleplerini tetikleyebilir. Faturaları ve ödeyen kanıtlarını saklayın.
5. Yalnızca alma ücretini karşılaştırmak
Toplam maliyet şunları içerebilir:
gönderen ücreti
aracı ücreti
alma ücreti
döviz maliyeti
kur farkı (spread)
sonraki transfer maliyeti
sonraki dönüştürme maliyeti
6. “Gönderildi”yi “kullanılabilir” saymak
Gönderen teyidi, kesinleşmiş ve kullanılabilir parayla aynı şey değildir.
7. IBAN katmanının self-custodial olduğunu varsaymak
Olmayabilir. Her para katmanının yapısını ayrı ayrı kontrol edin.
8. Tüm gelir için tek bir yola güvenmek
Her ödeme sağlayıcısı, hesap, uygulama, banka altyapısı veya blockchain yolu operasyonel değişikliklerle karşılaşabilir.
9. Ödeme alındıktan sonraki risklerini göz ardı etmek
Değeri bir stablecoin'e taşımak farklı riskler getirebilir. Örneğin stablecoin ihraççılarının, tamamen merkeziyetsiz varlıklardan farklı kontrol mekanizmaları olabilir. İhraççı düzeyinde stablecoin dondurmanın nasıl işlediğini anlatan rehberimiz bu ayrımı açıklıyor.
walllet.com IBAN Hesabı en çok kimlere uygun?
En güçlü olası uyum, daha müşteri dostu bir ödeme alma seçeneği isteyen ve walllet.com'u daha geniş bir dijital para akışı için de kullanan global kazananlardır. Bunlar şunları kapsayabilir:
Doğrudan müşteriyle çalışan freelancer'lar
Yurt dışındaki müşterilere fatura kesen tasarımcılar, geliştiriciler, pazarlamacılar, yazarlar, danışmanlar ve operasyon uzmanları.
Uzaktan çalışan yükleniciler
Yurt dışındaki bir şirketten düzenli ücret alan kişiler.
Küçük ajans sahipleri
Fatura ve ödeyen eşleştirmesini iyileştirmek isteyen ekipler veya tek kişilik işletmeler.
Kripto kullanmayan müşterileri olan kripto kullanıcıları
Stablecoin'leri anlayan ama her müşteriye bunları öğretmek istemeyen kişiler.
Çok yollu ödeme yapısı kuran freelancer'lar
Tüm gelirinin tek bir ödeme alma yöntemine bağlı olmasını istemeyen kişiler.
Nijeryalı freelancer'lar için uyum, gerçek güncel uygunluğa ve yol desteğine bağlıdır. Özelliği gelir sisteminizin parçası saymadan önce bu ayrıntıları kontrol edin.
Kimin ihtiyacı olmayabilir?
walllet.com IBAN Hesabı şu durumlarda daha az ilgili olabilir:
mevcut banka yolunuz zaten iyi çalışıyor
müşteriniz yalnızca kilitli bir pazar yeri ödeme yöntemiyle ödüyor
iki taraf da stablecoin'leri zaten rahatça kullanıyor
güncel walllet yolu hesabınızı, para biriminizi, ödeyen türünüzü veya ülkenizi desteklemiyor
ücretler veya limitler ödeme büyüklüğünüze uymuyor
özelliğin sağlamadığı belirli bir yasal veya bankacılık yapısına ihtiyacınız var
İyi bir ürün rehberi bazı okuyucuların “bu benim yolum değil” demesine yardım etmelidir. Yoksa gözlük takmış bir reklamdan ibarettir.
Nijeryalı freelancer'lar bir USD, EUR veya GBP hesabına güvenmeden önce neyi kontrol etmeli?
USD, EUR veya GBP hesabı ancak ödeme yolunun tamamı çalışıyorsa faydalıdır. Müşteriniz doğru gönderebilmeli, ödeme beklenen isim ve transfer türüyle gelmeli, maliyetler net olmalı ve sonrasında parayı kullanmanın veya taşımanın pratik bir yolu olmalıdır.
Düzenli freelance gelirinizi herhangi bir döviz hesabına yönlendirmeden önce şunları kontrol edin.
1. Hesap sahibi ve ödeyen adının eşleşmesi
Hesap sahibi veya alıcı adını sağlayıcının gösterdiği şekilde birebir kopyalayın.
Gönderenin adının faturanızdaki müşteri veya tüzel kişiyle eşleşmesi gerekip gerekmediğini de kontrol edin. Bir kurucunun kişisel hesabından gelen ödeme, sizi işe alan şirketin gönderdiği ödemeden farklı değerlendirilebilir.
Tanıdık bir müşteri adının, ticari adın, ajans adının ve yasal şirket adının birbirinin yerine geçebileceğini varsaymayın.
2. Hesabın alabildiği tam para birimi
Hesabın USD, EUR, GBP mi yoksa yalnızca belirli bir para birimini mi alabildiğini doğrulayın.
Bir uygulama birkaç para birimi bakiyesi gösterirken her biri için farklı hesap bilgileri veya alma kuralları kullanabilir. Müşteri farklı bir para birimi gönderirse ne olacağını kontrol edin. Ödeme dönüştürülebilir, reddedilebilir, iade edilebilir, gecikebilir veya farklı ücretlendirilebilir.
3. Desteklenen transfer türü ve ödeme altyapısı
“Banka transferi” ödeme talimatı için fazla belirsizdir.
Hesabın hangi transfer türünü kabul ettiğini öğrenin. Para birimine ve sağlayıcıya göre bu ACH, wire, SEPA, Faster Payments, SWIFT veya başka bir yerel ya da uluslararası altyapı olabilir.
Bir hesap numarasına veya IBAN'a sahip olmak her transfer türünün desteklendiği anlamına gelmez. Müşteriye hesabınızda gösterilen tam yolun talimatlarını verin.
4. Alma ücreti
Sağlayıcının ödemeyi almak için ücret alıp almadığını ve bunun gelen tutardan düşülüp düşülmediğini kontrol edin.
Gönderenin bankası veya aracı bir kuruluş da ücret alabilir. Fatura tutarının tam olarak mı geleceği yoksa transfer maliyetlerinin düşülüp düşülemeyeceği konusunda müşteriyle anlaşın.
Düzenli ödemelerde maliyeti birkaç aya yayarak hesaplayın. Küçük bir ücret, yılda on iki kez göründüğünde o kadar sevimli değildir.
walllet.com'da desteklenen banka yoluyla cüzdanınıza gelen USD için %1 alma ücreti alınır.
Örneğin desteklenen USD banka yoluyla $1,000 alınırsa, %1 alma ücreti $10 olur ve harcama veya nakde çevirme gibi sonraki işlemlerden önce cüzdanda $990 kalır.
5. Olası bekletme veya inceleme süresi
Normal işlem süresini ve bir ödemenin incelenmesi gerektiğinde ne olacağını kontrol edin.
Sorun:
İncelemeyi ne tetikleyebilir?
Fonlar alınmış görünüp kullanılamaz kalabilir mi?
Hangi belgeler istenebilir?
İnceleme durumu nerede görünecek?
Ne sıklıkla güncelleme beklemelisiniz?
Faydalı standart, incelemelerin hiç olmaması değildir. Ne olduğunu ve sonra ne yapmanız gerektiğini anlayabilmenizdir.
6. Kart ve online harcama imkânı
Döviz bakiyesi size otomatik olarak çalışan bir kart vermez.
Hesabınız için fiziksel veya sanal kart olup olmadığını ve kartın şunları destekleyip desteklemediğini doğrulayın:
online ödemeler
uluslararası işlemler
düzenli abonelikler
iş için kullandığınız satıcı kategorileri
harcamak istediğiniz para birimi
Kartın aynı hesap bakiyesini mi kullandığını yoksa ayrı bir yükleme veya dönüştürme adımı mı gerektirdiğini de kontrol edin.
7. Nakde çevirmeden önceki kur ve toplam maliyet
Sağlayıcıları yalnızca gösterilen döviz kuruyla karşılaştırmayın.
Dönüştürmeden veya çekmeden önce şunları kontrol edin:
kullanılan döviz kuru
varsa kur farkı (spread)
dönüştürme ücreti
çekim ücreti
hedef yolun aldığı ücretler
naira hesabınıza ulaşması beklenen net tutar
Faydalı rakam, ilk ekranda gösterilen kur değil, kullanabileceğiniz net tutardır.
8. Destek ve şikâyet yolu
Bir ödeme sorunu çıkmadan önce nereye başvuracağınızı bilin.
Desteğin uygulama içi sohbet, e-posta, talep formu veya başka bir kanalla mı başladığını kontrol edin. Vaka veya referans numarasını nasıl alacağınızı ve çözülmeyen para transferi sorunlarının bir insan destek veya şikâyet ekibine iletilip iletilemeyeceğini öğrenin.
Destek yolunu uygulamanın dışında bir yere kaydedin. Erişilemeyen bir hesap, o hesaba erişimi geri kazanma talimatlarını saklamak için kötü bir yerdir.
9. Saklamanız gereken kayıtlar
Her müşteri ödemesi için ne olduğunu yeniden kurabilecek kadar kanıt saklayın.
Bunlar şunları içerebilir:
sözleşme veya yazılı anlaşma
fatura
müşterinin yasal adı
anlaşılan tutar ve para birimi
gönderdiğiniz ödeme talimatları
transfer referansı veya makbuzu
alıcı hesap ekstresi
ücret ve döviz kuru kayıtları
ilgili e-postalar ve destek mesajları
Ekran görüntüsü kaydı destekleyebilir. Kaydın tamamı olmamalıdır.
10. Hizmet değişir veya durursa çıkış planı
Herhangi bir hesabı ana gelir yolunuz yapmadan önce ondan nasıl çıkacağınıza karar verin.
Şunları nasıl yapacağınızı kontrol edin:
kalan bakiyeyi çekmek veya transfer etmek
ekstreleri ve işlem kayıtlarını dışa aktarmak
düzenli müşterilere yeni ödeme bilgilerini bildirmek
uygunluk veya hesap bilgilerindeki bir değişikliği yönetmek
kapanış veya geçiş sırasında desteğe ulaşmak
gelecekteki ödemeleri bağımsız bir yedek yola taşımak
Önemli müşteri geliri için en az bir test edilmiş alternatif tutun. Bugün çalışan bir yol, işinizin kullanabileceği tek yol olmamalıdır.
Bir hesabı varsayılan yapmadan önce hesap etiketini değil, ödeme yolunun tamamını karşılaştırın. Freelancer ödeme yollarını karşılaştırma rehberimiz müşteri aşinalığına, ödeme kanıtına, kontrole, ücretlere ve para geldikten sonra olanlara bakıyor.
Pratik ve izin verilen durumlarda, yolu büyük bir fatura veya düzenli aylık gelir için kullanmadan önce küçük, kritik olmayan bir ödemeyle test edin.
walllet.com Banka Hesabı ne kadar tutar?
Güncel walllet.com Banka Hesabı fiyatlandırması şunları içerir:
Banka Hesabı açılışı: $5
Banka yoluyla walllet.com cüzdanınıza gelen USD: %1
Örneğin desteklenen USD banka yoluyla $1,000 almak $10 alma ücretiyle sonuçlanır ve cüzdanda $990 kalır.
Bu ücretler, bakiyeyle sonradan yapacağınız işlemlerden ayrıdır. walllet.com off-ramp ile nakde çevirmeyi seçerseniz, off-ramp ücreti %0.5'tir ve ayrı bir adım olarak uygulanır.
Bu kontrol listesini walllet.com IBAN Hesabı'na nasıl uygulamalısınız?
Kontrol listesini walllet.com hesabınızda şu anda gösterilen bilgiler ve geçerli koşullarla uygulayın. Yolu müşteri geliri için kullanmadan önce doğrulayın:
özelliğin şu anda hesabınızda mevcut olup olmadığını
tam alıcı adını, para birimini ve gelen ödeme altyapısını
hangi gönderici ve ödeme türlerinin kabul edildiğini
güncel $5 Banka Hesabı açılış ücretini ve desteklenen banka yoluyla gelen USD için %1 ücreti, ayrıca geçerli limitleri, süreyi ve inceleme gerekliliklerini doğrulayın
sonradan nakde çevirmeyi planlıyorsanız, ayrı %0.5 walllet.com off-ramp ücretini hesaba katın
fonlar kullanılabilir olduktan sonra ne olacağını
şu anda hangi harcama, transfer, dönüştürme veya çekim seçeneklerinin desteklendiğini
ödeme durumunun ve destek güncellemelerinin nerede göründüğünü
Eski bir ekran görüntüsüne, bir lansman paylaşımına, başka bir kullanıcının hesabına veya önceki bir transferden kaydedilmiş ödeme bilgilerine güvenmeyin.
Yolun herhangi bir kısmı belirsizse, bilgileri müşteriye vermeden önce netleştirin. Test edilmemiş bir yolu düzenli gelir almanın tek yöntemi yapmayın.
Freelancer'lar için pratik bir kural
Bir ödeme yolunu, bir özelliği etkileyici göründüğü için seçmeyin.
Beş soruyu yanıtlayabildiğiniz için seçin:
Ödeyen onu doğru kullanabilir mi?
Yol ne kadara mal olacak?
Para ne zaman kullanılabilir olmalı?
Ödemeyi ne kesintiye uğratabilir veya incelemeye alabilir?
Para geldikten sonra gerçekte ne yapabilirsiniz?
IBAN, global ödemelerin bir kısmını daha tanıdık hale getirebilir. Bu faydalı.
Daha büyük iş hâlâ müşteri ödemesinden kullanılabilir paraya giden yoldur.
Güncel ödeme alma seçeneklerinizi tek yerde incelemek, desteklenen kripto ve stablecoin'leri self-custody ile yönetmek ve global geliriniz etrafında daha net bir yol kurmak istiyorsanız walllet.com'u keşfedin:
Bu yazı yalnızca genel bilgilendirme amaçlıdır; hukuki, vergisel, bankacılık veya finansal tavsiye değildir. Ürün kullanılabilirliği, uygunluk, para birimleri, ödeme altyapıları, ücretler, limitler, süreler, sağlayıcılar, doğrulama gereklilikleri ve inceleme süreçleri değişebilir. Ödeme bilgilerini paylaşmadan veya gelir için bir yola güvenmeden önce güncel walllet ürün deneyimini ve geçerli koşulları kontrol edin.
İlgili yazılar
USD ve global hesaplar: Doğru ödeme alma hesabını seçmek
2026'da Nijeryalı freelancer'lar için en iyi USD hesabı: “Ücretsiz”den daha önemli 11 şey
Nijerya'da USD işletme hesabı (2026): Bireysel ve kurumsal, ücretler ve gereklilikler
Yerleşik olmayan biri olarak Avrupa'da veya ABD'de banka hesabı nasıl açılır
