Bir müşteri size $1,000 gönderiyor. Bir sağlayıcı USD hesabını ücretsiz diye tanıtıyor. Bir diğeri ödemeyi almak için $1 alıyor.
Ücretsiz hesap yine de elinizde daha az para bırakabilir.
Döviz kuru daha kötü olabilir. Çevirme, çekim veya karta para yükleme için ücret alabilir. Bir şirketten gelen ACH'yi kabul edip müşterinizin kişisel havalesini reddedebilir. Parayı başarıyla alıp size USD harcamak veya nairaya çevirmek için pratik hiçbir yol sunmayabilir.
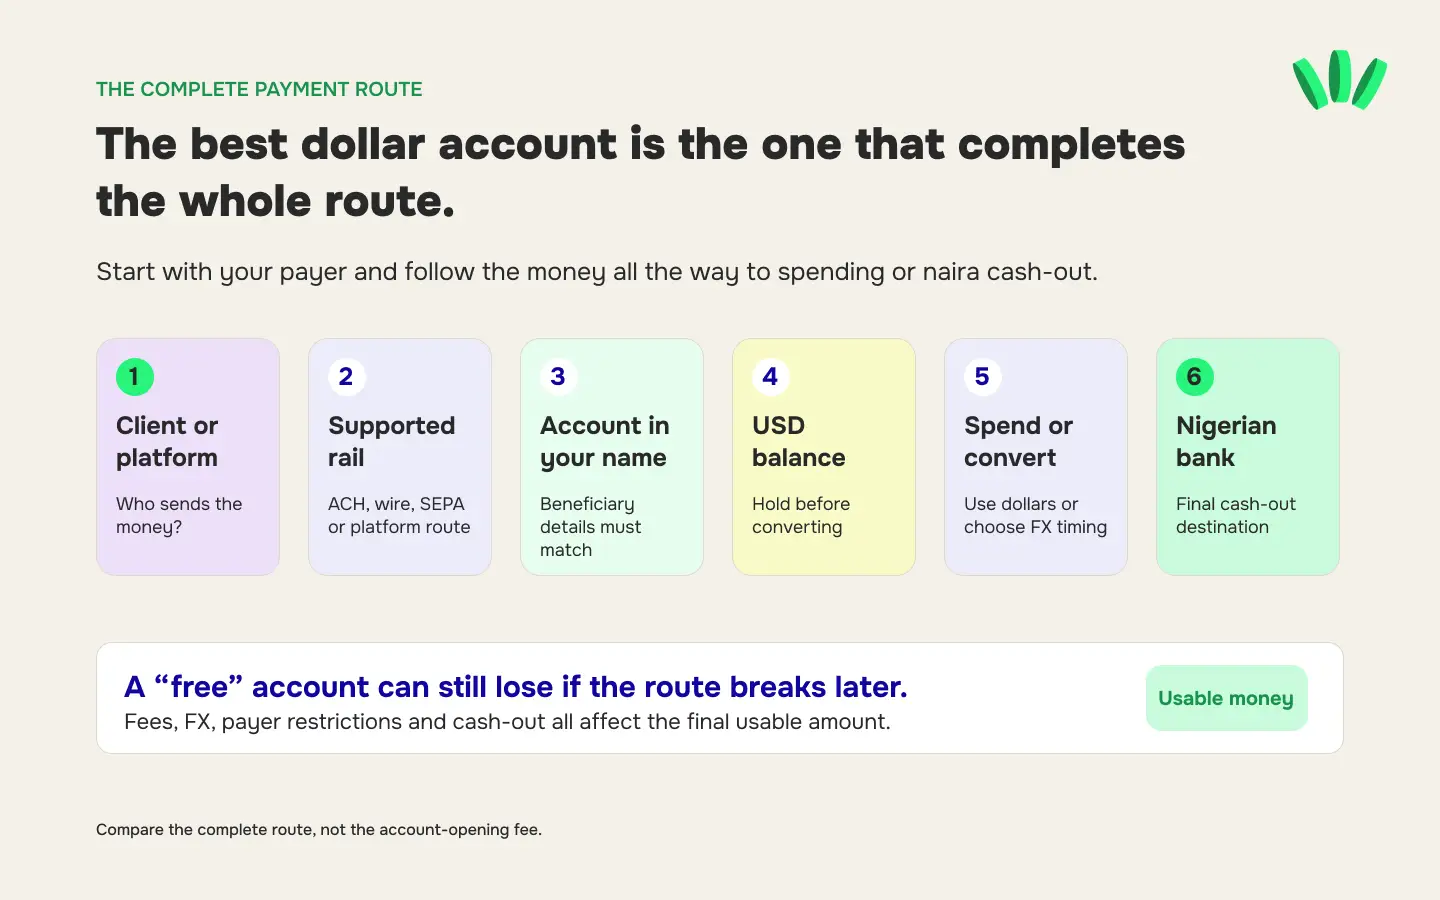
Nijeryalı bir freelancer için en iyi USD hesabı, yolun tamamını tamamlayan hesaptır:
Müşteri veya platform → desteklenen ödeme altyapısı → sizin adınıza hesap → USD bakiyesi → harcama veya çevirme → Nijerya'daki banka hesabı
Bu yazı 18 Ağustos 2026'da erişilebilen kamuya açık ürün bilgileriyle kontrol edildi. Sağlayıcı ücretleri, uygunluk şartları, limitler ve ödeme yolları değişebilir. Bir faturanın tamamını taşımadan önce güncel koşulları ve hesabınızda gösterilen teklifi doğrulayın.
Uygulamadan değil, ödeyenden başlayın
Müşterinizin konumu ve ödeme yöntemi, ücretler konuşulmadan önce seçenekleri daraltır.
ABD'deki bir müşteri ACH veya yurt içi havale (wire) göndermek isteyebilir. Birleşik Krallık'taki bir müşteri Faster Payments veya Bacs kullanabilir. Avrupa'daki bir müşteri IBAN isteyip SEPA ile gönderebilir. Upwork gibi bir platform ise hangi çekim yöntemlerini ekleyebileceğinizi kendisi belirler.
Nijerya'da ABD, Birleşik Krallık ve AB müşterilerinden ödeme alma rehberi, her ödeyenin ihtiyaç duyabileceği hesap bilgilerini ve aktarım altyapılarını açıklar.
PayPal kullanılamıyorsa veya uygun değilse, Nijerya'da PayPal olmadan USD almanın yollarını daha geniş bir çerçevede karşılaştırın. USD hesabı olası yollardan yalnızca biridir.
Kısa cevaplar
Nijerya'daki en iyi USD hesabı hangisi?
Koşulsuz bir kazanan yok. Bir freelancer için en güçlü seçenek; gerçek ödeyeni, para birimini ve aktarım altyapısını destekleyen, hesabı freelancer'ın yasal adına tutan, USD tutmaya izin veren ve uygulanabilir bir harcama ya da nairaya çevirme yolu sunan hesaptır.
Nijeryalı freelancer'lar ACH alabilir mi?
Evet; uygun bir sağlayıcı freelancer'a gelen ACH ödemelerini açıkça kabul eden ABD alıcı bilgileri verdiğinde. Tek başına bir routing number ACH desteğini kanıtlamaz. Kabul edilen ödeyen türlerini doğrulayın ve o hesap için gösterilen ACH routing number'ı kullanın.
USD hesabı parayı çevirmeden tutabilir mi?
Bazı hesaplar, kullanıcıların harcamaya, aktarmaya veya çevirmeye karar verene kadar USD bakiye tutmasına izin verir. Diğerleri gelen bazı para birimlerini otomatik olarak çevirir veya doğrudan nairaya geçirir. Ödeme talimatlarını göndermeden önce her para biriminin nasıl işlendiğini kontrol edin.
Önce hangi ücretler kontrol edilmeli?
Alma ücretini, uygulanabilir döviz kurunu, kur farkını (spread), çevirme ücretini, çekim ücretini ve varsa karta yükleme veya harcama maliyetini kontrol edin. En ucuz yol, hesap açma ücreti en düşük olan değil, elinizde en yüksek kullanılabilir tutarı bırakan yoldur.
Nijeryalı freelancer'lar için en iyi USD hesabı kısa listesi
Aşağıdaki seçenekler farklı ödeme sorunlarını çözer. “En uygun olduğu durum”, o kullanım için önce kontrol edilmeye değer sağlayıcı anlamına gelir. Uygunluğu, onayı, belirli bir platformun kabulünü veya en düşük nihai maliyeti garanti etmez.
Seçenek | En iyi başlangıç noktası olduğu durum | Doğrulanacak ana güçlü yön | Kontrol edilecek ana risk veya sınırlama |
walllet.com | Alma, USD tutma, online harcama ve naira kullanımını tek yolda isteyen Nijeryalı freelancer'lar | Kullanıcının kendi adına USD, EUR ve GBP hesap bilgileri; desteklenen kart ve nakde çevirme seçenekleri | Hesap, kart, platform ve nakde çevirme uygunluğu değişebilir |
Cleva | Upwork'ten, ABD'li müşterilerden veya ABD platformlarından ödeme alan, önceliği USD olan freelancer'lar | ACH, FedNow ve wire ile alma; herkese açık fiyatlandırma şu anda Upwork yatırımlarını diğer yatırımlardan ayırıyor | GBP ve EUR yatırımları USD'ye çevrilir; güncel ücreti ve çevirme koşullarını kontrol edin |
Grey | Birden fazla para biriminde ödeme alan freelancer'lar | USD, GBP ve EUR hesap seçenekleri ve birkaç ABD ödeme altyapısı | Alma, çevirme ve çekim ücretleri ayrıdır; teklifin tamamını karşılaştırın |
Raenest | Öngörülebilir, herkese açık alma ücretlerini önemseyen düzenli gelir sahipleri | GBP ve EUR seçeneklerinin yanında USD ACH ve wire ile alma | Yalnızca alma maliyeti, döviz kurunu veya nihai naira tutarını göstermez |
Payoneer | Köklü pazar yeri ve işletme ödeme bağlantılarına güvenen freelancer'lar | Geniş platform ilişkileri, yerel alıcı bilgileri ve ödeme talebi seçenekleri | Fiyatlandırma ülkeye, hesaba, ödeme yöntemine ve çekim yoluna göre değişebilir |
Nijerya'da döviz (domiciliary) hesabı | Klasik bir Nijerya bankası ilişkisi isteyen veya uluslararası havale alan freelancer'lar | Döviz cinsinden banka bakiyesi ve banka belgeleri | Hesabın ABD ACH'yi kabul ettiğini, ucuz havale sunduğunu veya online USD harcama yolu içerdiğini varsaymayın |
Üç ABD'li müşterisi olan bir freelancer, GBP ile maaş alan uzaktan çalışan birinden farklı seçebilir. Bir Upwork uzmanı, platformun kabulünü uluslararası havale alan bir ajanstan daha çok önemseyebilir. Yazılım için USD ödeyen biri, her şeyi nairaya çevirmeden önce harcama yolunu önemsemelidir.
“Ücretsiz”den daha önemli 11 kontrol
1. Ödeyen kişi hesabı kullanabiliyor mu?
USD bakiyesi, müşterinin oraya ödeme yapabileceğini kanıtlamaz. Şunları doğrulayın:
hesabın ACH, FedNow, yurt içi wire veya SWIFT kabul edip etmediği;
ödemelerin bireylerden, şirketlerden veya her ikisinden gelip gelemeyeceği;
üçüncü taraf şirket ödemelerine izin verilip verilmediği;
hesabın düzenli maaş veya platform ödemelerini kabul edip etmediği;
gönderenin ülkesinin desteklenip desteklenmediği;
ödeyenin bir fatura referansı eklemesi gerekip gerekmediği.
Upwork geliri için, herhangi bir ABD hesabının çalışacağını varsaymak yerine Upwork içinde sunulan çekim yöntemlerini karşılaştırın. Nijeryalı freelancer'lar için Upwork çekim rehberi, yerel banka, ABD hesabı ve Payoneer yollarını karşılaştırır.
2. Hesap yasal adınıza mı?
Alıcı adı; sözleşmenize, faturanıza ve platform profilinize bağlı kimlik veya şirket adıyla eşleşmelidir.
Ad eşleşmesi önemlidir; çünkü bir ödeyen, platform veya uyum ekibi alıcı hesabın parayı kazanan kişiye ait olduğunu doğrulamak isteyebilir. Üçüncü taraf veya ortak (havuz) bir hesap; platform doğrulaması, ödeme incelemesi veya bir anlaşmazlık sırasında sorun yaratabilir. Sağlayıcının şunları verip veremeyeceğini sorun:
tam alıcı adı;
bu adı gösteren hesap bilgileri;
hesap doğrulama belgesi;
hesap özetleri veya işlem kayıtları;
kayıtlı bir şirket üzerinden fatura kesiyorsanız şirket adı bilgileri.
walllet.com IBAN hesabı rehberi, hesap sahipliğinin ve desteklenen ödeme altyapılarının neden ayrı ayrı kontrol edilmesi gerektiğini açıklar.
3. Hesap doğru altyapıyı kabul ediyor mu?
ACH, yurt içi wire ve SWIFT farklı yollardır.
Bir ACH routing number wire kabul etmeyebilir. Bir wire routing number ACH kabul etmeyebilir. SWIFT aktarımları, iki taraf da ödemeyi banka havalesi olarak tanımlasa bile aracı bankaları içerebilir.
Fatura kesmeden önce müşteriye tek ve net bir talimat gönderin:
Para birimi: USD
Ödeme yöntemi: ACH credit
Alıcı: [Tam yasal ad]
Routing number: [ACH routing number]
Hesap numarası: [Hesap numarası]
Referans: [Fatura numarası]
Tutar: [Fatura tutarı]
Hesap ekranındaki tüm routing number'ları gönderip müşteriden seçmesini istemeyin.
4. Geliri USD olarak tutabilir misiniz?
USD tutmak, çevirmenin ne zaman yapılacağı üzerinde size kontrol sağlar.
Bu şu durumlarda önemlidir:
yazılım, hosting, reklam veya abonelikleri dolarla ödüyorsanız;
gelirinizin bir kısmını gelecekteki USD giderleri için ayırıyorsanız;
yalnızca yerel faturalar için gereken tutarı çevirmek istiyorsanız;
büyük bir ödeme aldınız ama naira karşılığının tamamına hemen ihtiyacınız yoksa.
Sağlayıcının gerçek bir USD cinsinden bakiye mi tuttuğunu, gelen parayı otomatik olarak mı çevirdiğini yoksa size dolara bağlı farklı bir bakiye mi verdiğini kontrol edin. GBP veya EUR ödemelerinin kendi para birimlerinde kalıp kalmadığını ya da alındığında çevrilip çevrilmediğini de kontrol edin.

Alma-tutma-harcama-nakde çevirme yolunun tamamını karşılaştırmak istiyorsanız, size sunulan walllet.com hesap seçeneklerini kontrol edin.
5. Toplam maliyet ne?
“Ücretsiz hesap” genellikle hesap açılışını veya bakımını anlatır. Hesabı kullanmanın maliyeti hakkında pek bir şey söylemez. Şunu hesaplayın:
Fatura tutarı − alma kesintileri − döviz maliyeti − çekim maliyeti − harcama maliyeti = kullanılabilir para
Herkese açık iki güncel fiyat örneği, ücret modelinin neden önemli olduğunu gösteriyor:
Cleva, ACH ve FedNow yatırımları için en az $2, en fazla $5 olmak üzere %0.8 ücret gösteriyor; uygun Upwork yatırımları ise ayrıca ücretsiz olarak listeleniyor.
Raenest, Nijerya'da USD ACH yatırımları için $1 sabit ücret, USD wire yatırımları için $10 gösteriyor.
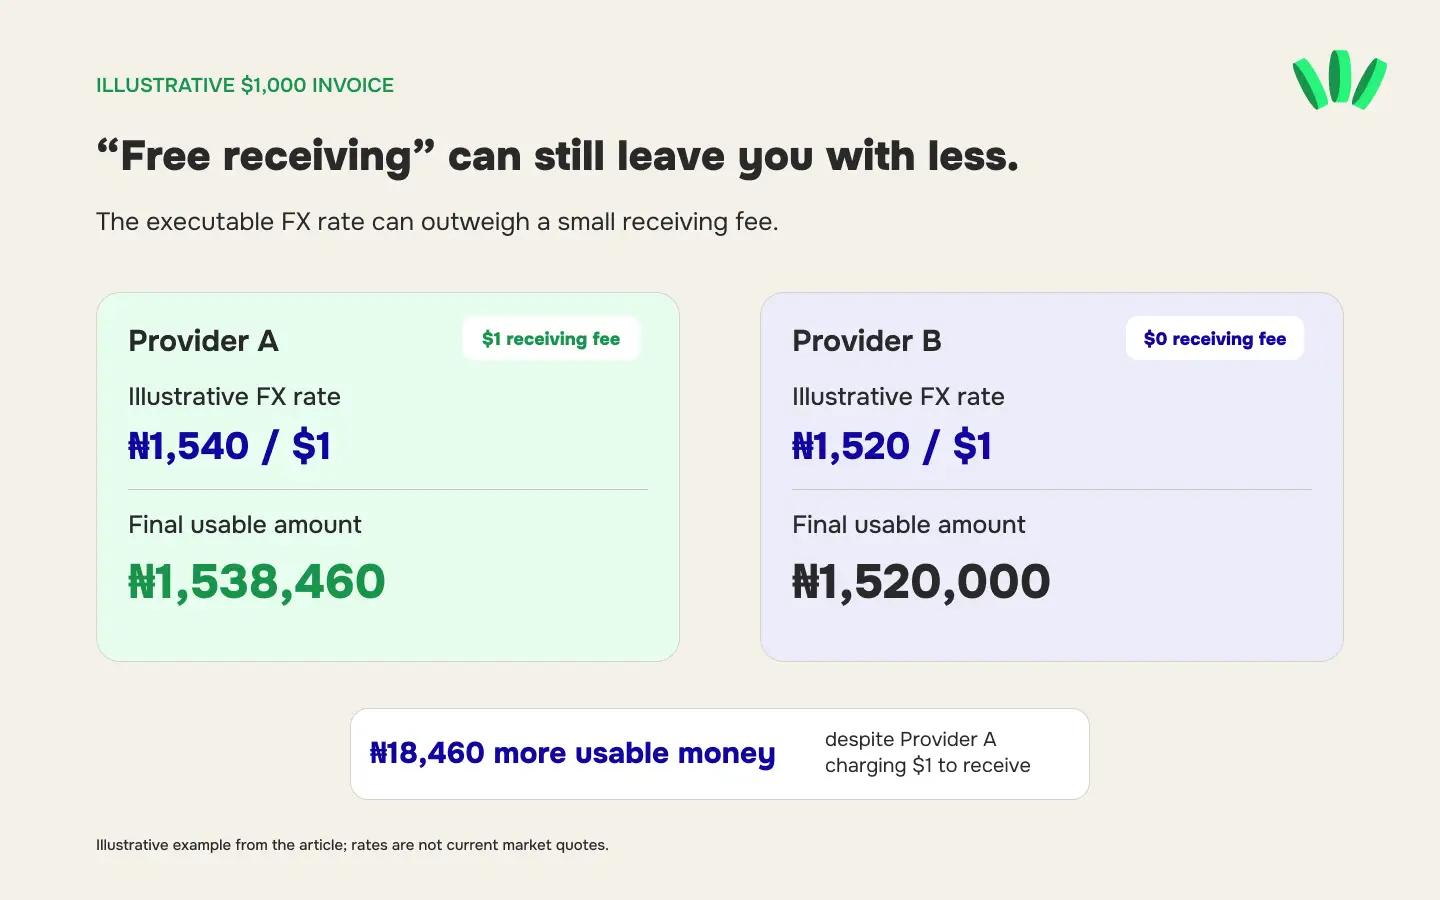
Bu rakamlar alma ücretlerini anlatır, iki yolun toplam değerini değil. Örnek bir $1,000'lık faturayı düşünün:
Yol | Alma kesintisi | Örnek uygulanabilir kur | Çekim maliyeti | Nihai tutar |
Sağlayıcı A | $1 | USD başına ₦1,540 | ₦0 | ₦1,538,460 |
Sağlayıcı B | $0 | USD başına ₦1,520 | ₦0 | ₦1,520,000 |
Sağlayıcı B ücretsiz alma reklamı yapıyor ama bu örnekte ₦18,460 daha az bırakıyor. Kurlar örnektir, güncel piyasa teklifleri değildir. Hesaplama, çevirme teklifinin küçük bir yatırma ücretinden neden daha önemli olabileceğini gösterir.
6. Hangi kurdan işlem yapacaksınız?
Bir sağlayıcı, sizin işleminiz için geçerli kuru göstermeden rekabetçi bir kur reklamı yapabilir.
Teklifleri aynı anda, aynı USD tutarı ve aynı hedef için karşılaştırın. Şunları not edin:
çevrilen USD tutarı;
gösterilen USD-NGN kuru;
ayrı çevirme ücreti;
nihai NGN tutarı;
çekim ücreti;
teklifin geçerlilik süresi.
Pratik karşılaştırma şudur:
Nihai NGN tutarı ÷ düşülen USD tutarı = dolar başına fiilen alınan naira
Bu hesaplama, görünen ücretleri ve kur farklarını tek bir rakamda toplar. Sonraki banka ücretlerini veya başarısız ödeme maliyetlerini içermez; bunları ayrıca not edin.
7. Dolarları çevirmeden önce kullanabilir misiniz?
Bir USD hesabı, paranızın yapması gereken bir sonraki işi desteklemelidir.
Olası sonraki adımlar şunlardır:
uluslararası iş araçları için ödeme yapmak;
desteklenen sanal USD kartına para yüklemek;
izin verilen başka bir hesaba USD göndermek;
bir yükleniciye veya tedarikçiye ödeme yapmak;
bakiyenin bir kısmını tutmak;
yalnızca ihtiyacınız olanı nairaya çevirmek.
Sanal kart, her satıcının onu kabul edeceğini garanti etmez. Kart programı kuralları, satıcı kategorisi, fatura bilgileri, işlem para birimi ve hesap durumu onayı etkileyebilir. walllet.com sanal USD Mastercard rehberi, güncel kart ücretlerini, uygunluk koşullarını ve kartın online ödeme amaçlı kullanımını açıklar.
8. Nakde çevirme nasıl işliyor?
İlk büyük ödeme gelmeden önce USD bakiyesinden Nijerya'daki banka hesabınıza giden yolu kontrol edin. Bilmeniz gerekenler:
NGN çekiminin şu anda kullanılabilir olup olmadığı;
hangi Nijerya bankalarının desteklendiği;
hedef hesabın sizin adınıza olması gerekip gerekmediği;
en düşük ve en yüksek tutarlar;
uygulanabilir çevirme teklifi;
çekim ücretleri;
beklenen işlem aşamaları;
banka hesabına geçişte hangi referansın görüneceği.
Gelirinizin bir kısmı USDT veya USDC olarak geliyorsa, stablecoin'leri nairaya çevirme rehberi token, ağ ve banka hedefiyle ilgili ek kontrolleri anlatır.
9. Daha büyük veya alışılmadık ödemelere ne olur?
$200 için çalışan bir yol, $5,000 için ek kontroller gerektirebilir. Sağlayıcılar şunları inceleyebilir:
alışılmadık derecede büyük ödemeler;
ödeme hacminde hızlı değişiklikler;
yeni bir ödeyen;
hesap adı ile fatura arasında uyumsuzluk;
belirsiz ödeme referansları;
kısıtlı sektörlerden veya ülkelerden gelen ödemeler;
fon kaynağı kanıtı;
başarısız bir işlemden sonra tekrarlanan denemeler.
Sözleşmeyi, faturayı, ödeyen bilgilerini, ödeme talimatını, aktarım onayını ve hesap özetini bir arada tutun. İncelemeden kaçınmak için faturayı küçük ödemelere bölmek daha fazla sorun yaratabilir ve sağlayıcı kurallarını ihlal edebilir.
10. Kayıp veya eksik bir ödemeyi takip edebilir misiniz?
Destek kalitesi en çok olağan yol çalışmadığında önemlidir.
İşe yarar bir sağlayıcı size bir ödeme referansı vermeli ve desteğin hangi kanıta ihtiyaç duyduğunu söylemelidir. Banka havalesinde bu; gönderen bankanın onayını, takip numarasını, tutarı, para birimini, tarihi ve alıcı bilgilerini içerebilir.
Uluslararası havaleler eksik gelebilir; çünkü gönderen, aracı ve alıcı kurumların her biri ücret kesebilir. Uluslararası havalelerin neden eksik geldiğini anlatan rehber, bu kesintileri nasıl belgeleyip araştıracağınızı açıklar.
İncelemeler ve gecikmeler için freelance ödeme yolu risk rehberini kullanarak ödemenin nerede takılmış olabileceğini ve hangi kanıtı saklamanız gerektiğini belirleyin.
11. Yol, bir sağlayıcı sorununu atlatabilir mi?
Hiçbir ödeme sağlayıcısı gelirinize giden tek yol olmamalıdır. Şunları hazır tutun:
bir ana alma yolu;
mümkünse farklı bir sağlayıcı veya banka ortağıyla bağımsız bir yedek;
ikisi için de güncel ödeme talimatları;
dışa aktarılmış hesap özetleri ve işlem kayıtları;
müşterileri bilgilendirme süreci;
yedek yolda küçük ve başarılı bir test.
Alternatifi test etmek için bir hesap kısıtlaması, hizmet kesintisi veya politika değişikliği beklemeyin. Hiç ödeme almamış bir yedek hesap sadece bir varsayımdır.
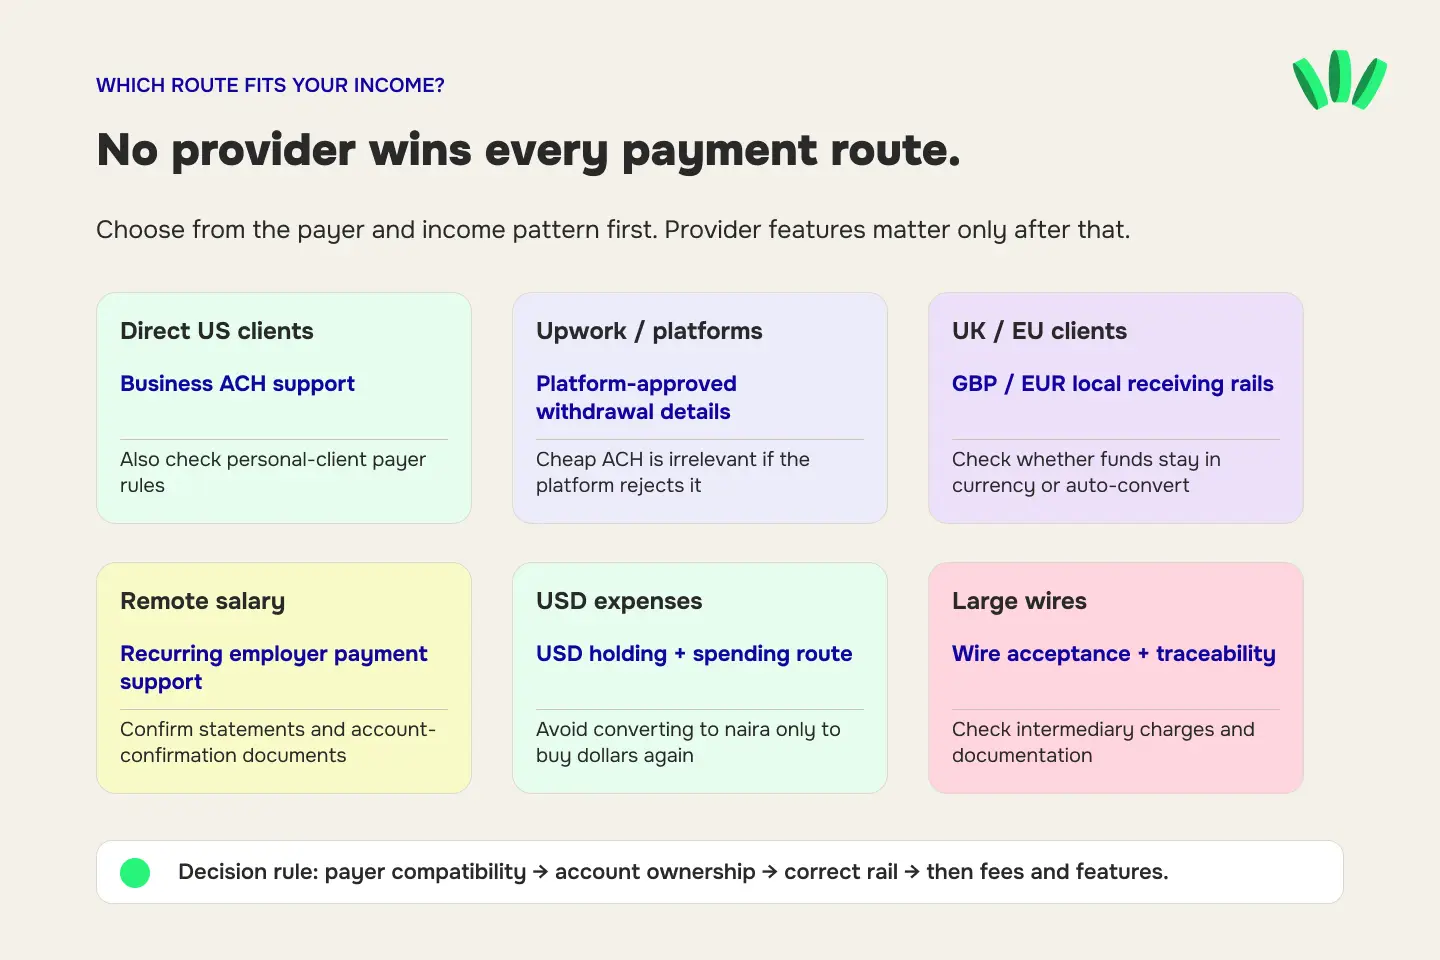
Gelir düzeninize hangi seçenek uyar?
Doğrudan ABD'li müşteriler
Şirketlerden gelen ACH ödemelerini açıkça kabul eden, sizin adınıza bir hesaba öncelik verin. Müşteri birey olarak çalışıyorsa, ABD'deki kişisel banka hesaplarından gelen ödemelerin de kabul edilip edilmediğini doğrulayın.
ACH alma maliyetini, USD tutmayı, belgeleri ve nihai naira teklifini karşılaştırın.
Upwork ve diğer platformlar
Platformun çekim ayarlarından başlayın. Platformun hangi hesap türlerini, ülkeleri ve alıcı adlarını kabul ettiğini doğrulayın.
Platform hesabı onaylamıyorsa, ucuz ACH alma sunan bir sağlayıcının bir önemi yoktur.
Birleşik Krallık ve Avrupa'daki müşteriler
Müşterinin olağan yerel ödeme yoluna uyan GBP ve EUR alıcı bilgilerine öncelik verin. Bu para birimlerinin ayrı kalıp kalmadığını veya otomatik olarak USD'ye çevrilip çevrilmediğini kontrol edin.
Otomatik çevirme hesabı basitleştirebilir ama zamanlama ve kur üzerindeki kontrolünüzü elinizden alır.
Uzaktan maaş
Düzenli işveren ödemelerine izin verilip verilmediğini ve işverenin hangi bordro bilgilerine ihtiyaç duyduğunu kontrol edin. Sağlayıcının İK, bordro ve uyum incelemeleri için uygun hesap doğrulama belgeleri ve hesap özetleri verip veremeyeceğini sorun.
Düzenli dolar giderleri olan USD geliri
USD tutmaya ve desteklenen bir harcama yoluna öncelik verin. Geliri nairaya çevirip sonra başka bir karta yüklemek için yeniden dolar almak fazladan bir çevirme döngüsü yaratır.
Büyük veya ara sıra gelen uluslararası havaleler
Bir döviz (domiciliary) hesabını ve yurt içi ya da uluslararası havaleleri açıkça kabul eden sağlayıcıları karşılaştırın. Aracı banka ücretlerini, gelen havale ücretlerini, belgeleri ve takip prosedürlerini doğrulayın.
Beş dakikalık karar tablosu
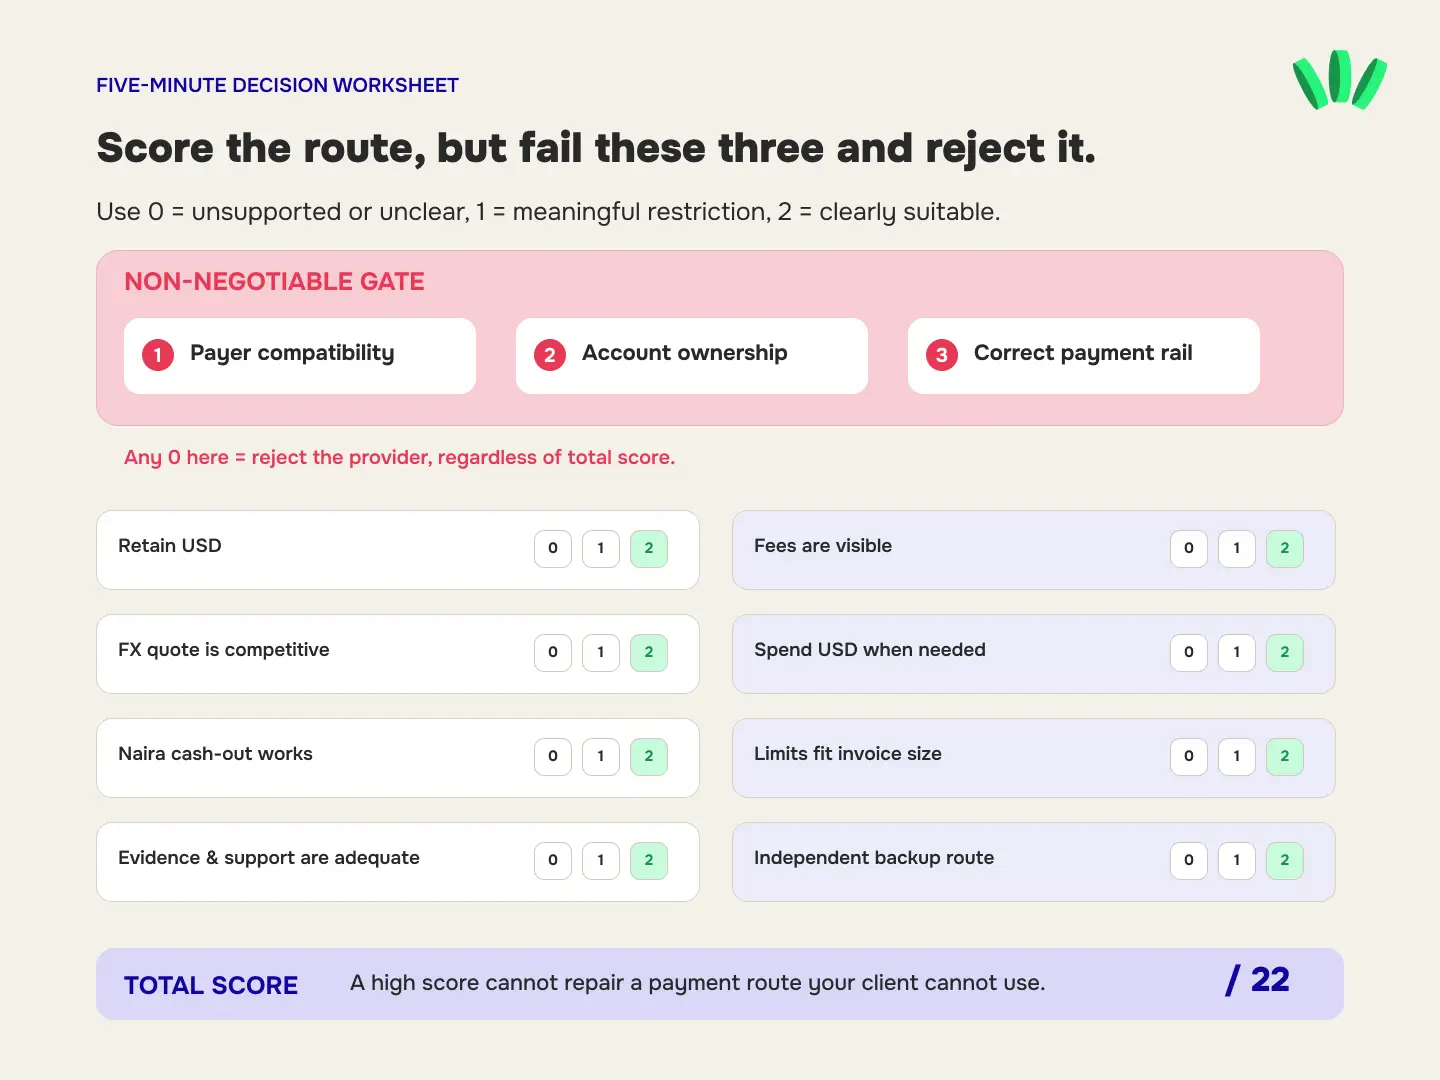
Her sağlayıcıya 0 ile 2 arasında puan verin:
0: desteklenmiyor veya belirsiz
1: önemli bir kısıtlamayla destekleniyor
2: açıkça destekleniyor ve uygun
Kriter | Puan |
Müşterim veya platformum bu hesaba ödeme yapabiliyor | /2 |
Hesap yasal adıma veya şirket adıma | /2 |
Doğru ödeme altyapısını kabul ediyor | /2 |
USD tutmama izin veriyor | /2 |
Toplam ücretler görünür | /2 |
Uygulanabilir döviz teklifi rekabetçi | /2 |
Gerektiğinde USD harcayabiliyorum | /2 |
Hesabım için nairaya çevirme çalışıyor | /2 |
Limitler normal fatura büyüklüğüme uyuyor | /2 |
Ödeme kanıtları ve destek yeterli | /2 |
Bağımsız bir yedek yolum var | /2 |
Toplam | /22 |
Ödeyen uyumluluğu, hesap sahipliği veya gerekli ödeme altyapısında sıfır alan her sağlayıcıyı eleyin. Yüksek bir toplam puan, müşterinizin kullanamadığı bir yolu düzeltemez.
Düzenli geliri taşımadan önce yolu test edin
Küçük bir ödemeyi yolun tamamından geçirin:
Hesap adınızı ve ödeme altyapısını doğrulayın.
Müşteriye tam talimatları gönderin.
Ödemeyi alın.
Ödeme referansını ve hesap özetini kaydedin.
Bakiyenin bir kısmını USD olarak tutun.
Bir çevirme teklifini inceleyin.
Planladığınız harcama veya çekim yolunu test edin.
Banka hesabına geçen tutarı ve nihai kullanılabilir tutarı doğrulayın.
Herhangi bir durum belirsizse destekle bir kez iletişime geçin.
Yedek yolu aktif tutun.
Bir USD hesabı, ödeme düzeninizde ancak yolun tamamı kendi hesabınız, ödeyeniniz ve uygunluk koşullarınızla çalıştıktan sonra yerini hak eder.
Bir sonraki faturanızdan önce walllet.com'u açarak size sunulan USD, EUR ve GBP alıcı bilgilerini kontrol edin, döviz gelirinizi tutun ve desteklenen harcama veya nairaya çevirme yollarını inceleyin.
İlgili yazılar
USD ve global hesaplar: Doğru alıcı hesabı seçmek
Bir sanal USD hesabına güvenmeden önce bu 12 şeyi kontrol edin
Döviz hesabı mı, sanal USD hesabı mı: Freelance gelire hangisi gerçekten uyar?
walllet IBAN hesabı nedir? Freelancer'lar ve global kazananlar için pratik rehber
