
Müşteriniz “Ödedim” diyor.
Ödeme uygulamanıza bakıyorsunuz. Hiçbir şey yok.
Sayfayı yeniliyorsunuz. Hâlâ yok.
Müşteri bir ekran görüntüsü gönderiyor ama bu asıl soruya cevap vermiyor: Para nerede?
Sorun müşteri tarafında mı? Alım hesabınız incelemede mi? Bir banka transferi hâlâ işliyor mu? Ödeme USDT veya USDC ile gönderildiyse beklemede mi, yanlış ağa mı gönderildi, yoksa zincirde görünüyor ama henüz kullanılamıyor mu?
Nijeryalı serbest çalışanlar için bu küçük bir aksilik değildir. Geciken bir müşteri ödemesi kirayı, elektriği, interneti, yazılım aboneliklerini, aile giderlerini ve önümüzdeki haftanın işini etkileyebilir. Uygulama arayüzü sakin ve kibar görünürken öğleden sonranızı sessizce mahvetse bile ödeme kaygısı çok gerçektir.
Bu yüzden bir ödeme yolunu marka adına veya ilan edilen ücrete göre seçmek risklidir. Bir sonraki faturadan önce daha iyi bir soru sorun:
Bu ödeme yolu nerede tıkanabilir, elimde hangi kanıt olacak, desteği kim kontrol ediyor ve para geldikten sonra ne yapabilirim?
İşte bu, yol riskidir.
Seçenekleri hâlâ genel hatlarıyla karşılaştırıyorsanız serbest çalışanlar için PayPal, Payoneer, Wise ve stablecoin karşılaştırması rehberiyle başlayın. Müşteriniz zaten kripto ile ödemek istiyorsa, herhangi bir cüzdan adresi paylaşmadan önce bu serbest çalışanlar için stablecoin ödeme kontrol listesi daha güvenli bir başlangıç noktasıdır.
Ödemeler gecikir, çünkü yolda birden fazla kapı vardır
Bir freelance ödeme yolu nadiren müşteriden serbest çalışana tek ve temiz bir harekettir.
Müşterinin ödeme yöntemini, gönderen bankayı, ödeme platformunu, alım hesabınızı, doğrulama kontrollerini, yerel bankacılık kanallarını, bir cüzdanı, bir blockchain ağını, bir borsayı, bir takası, bir kartı, bir para çekme adımını veya bir destek ekibini içerebilir.
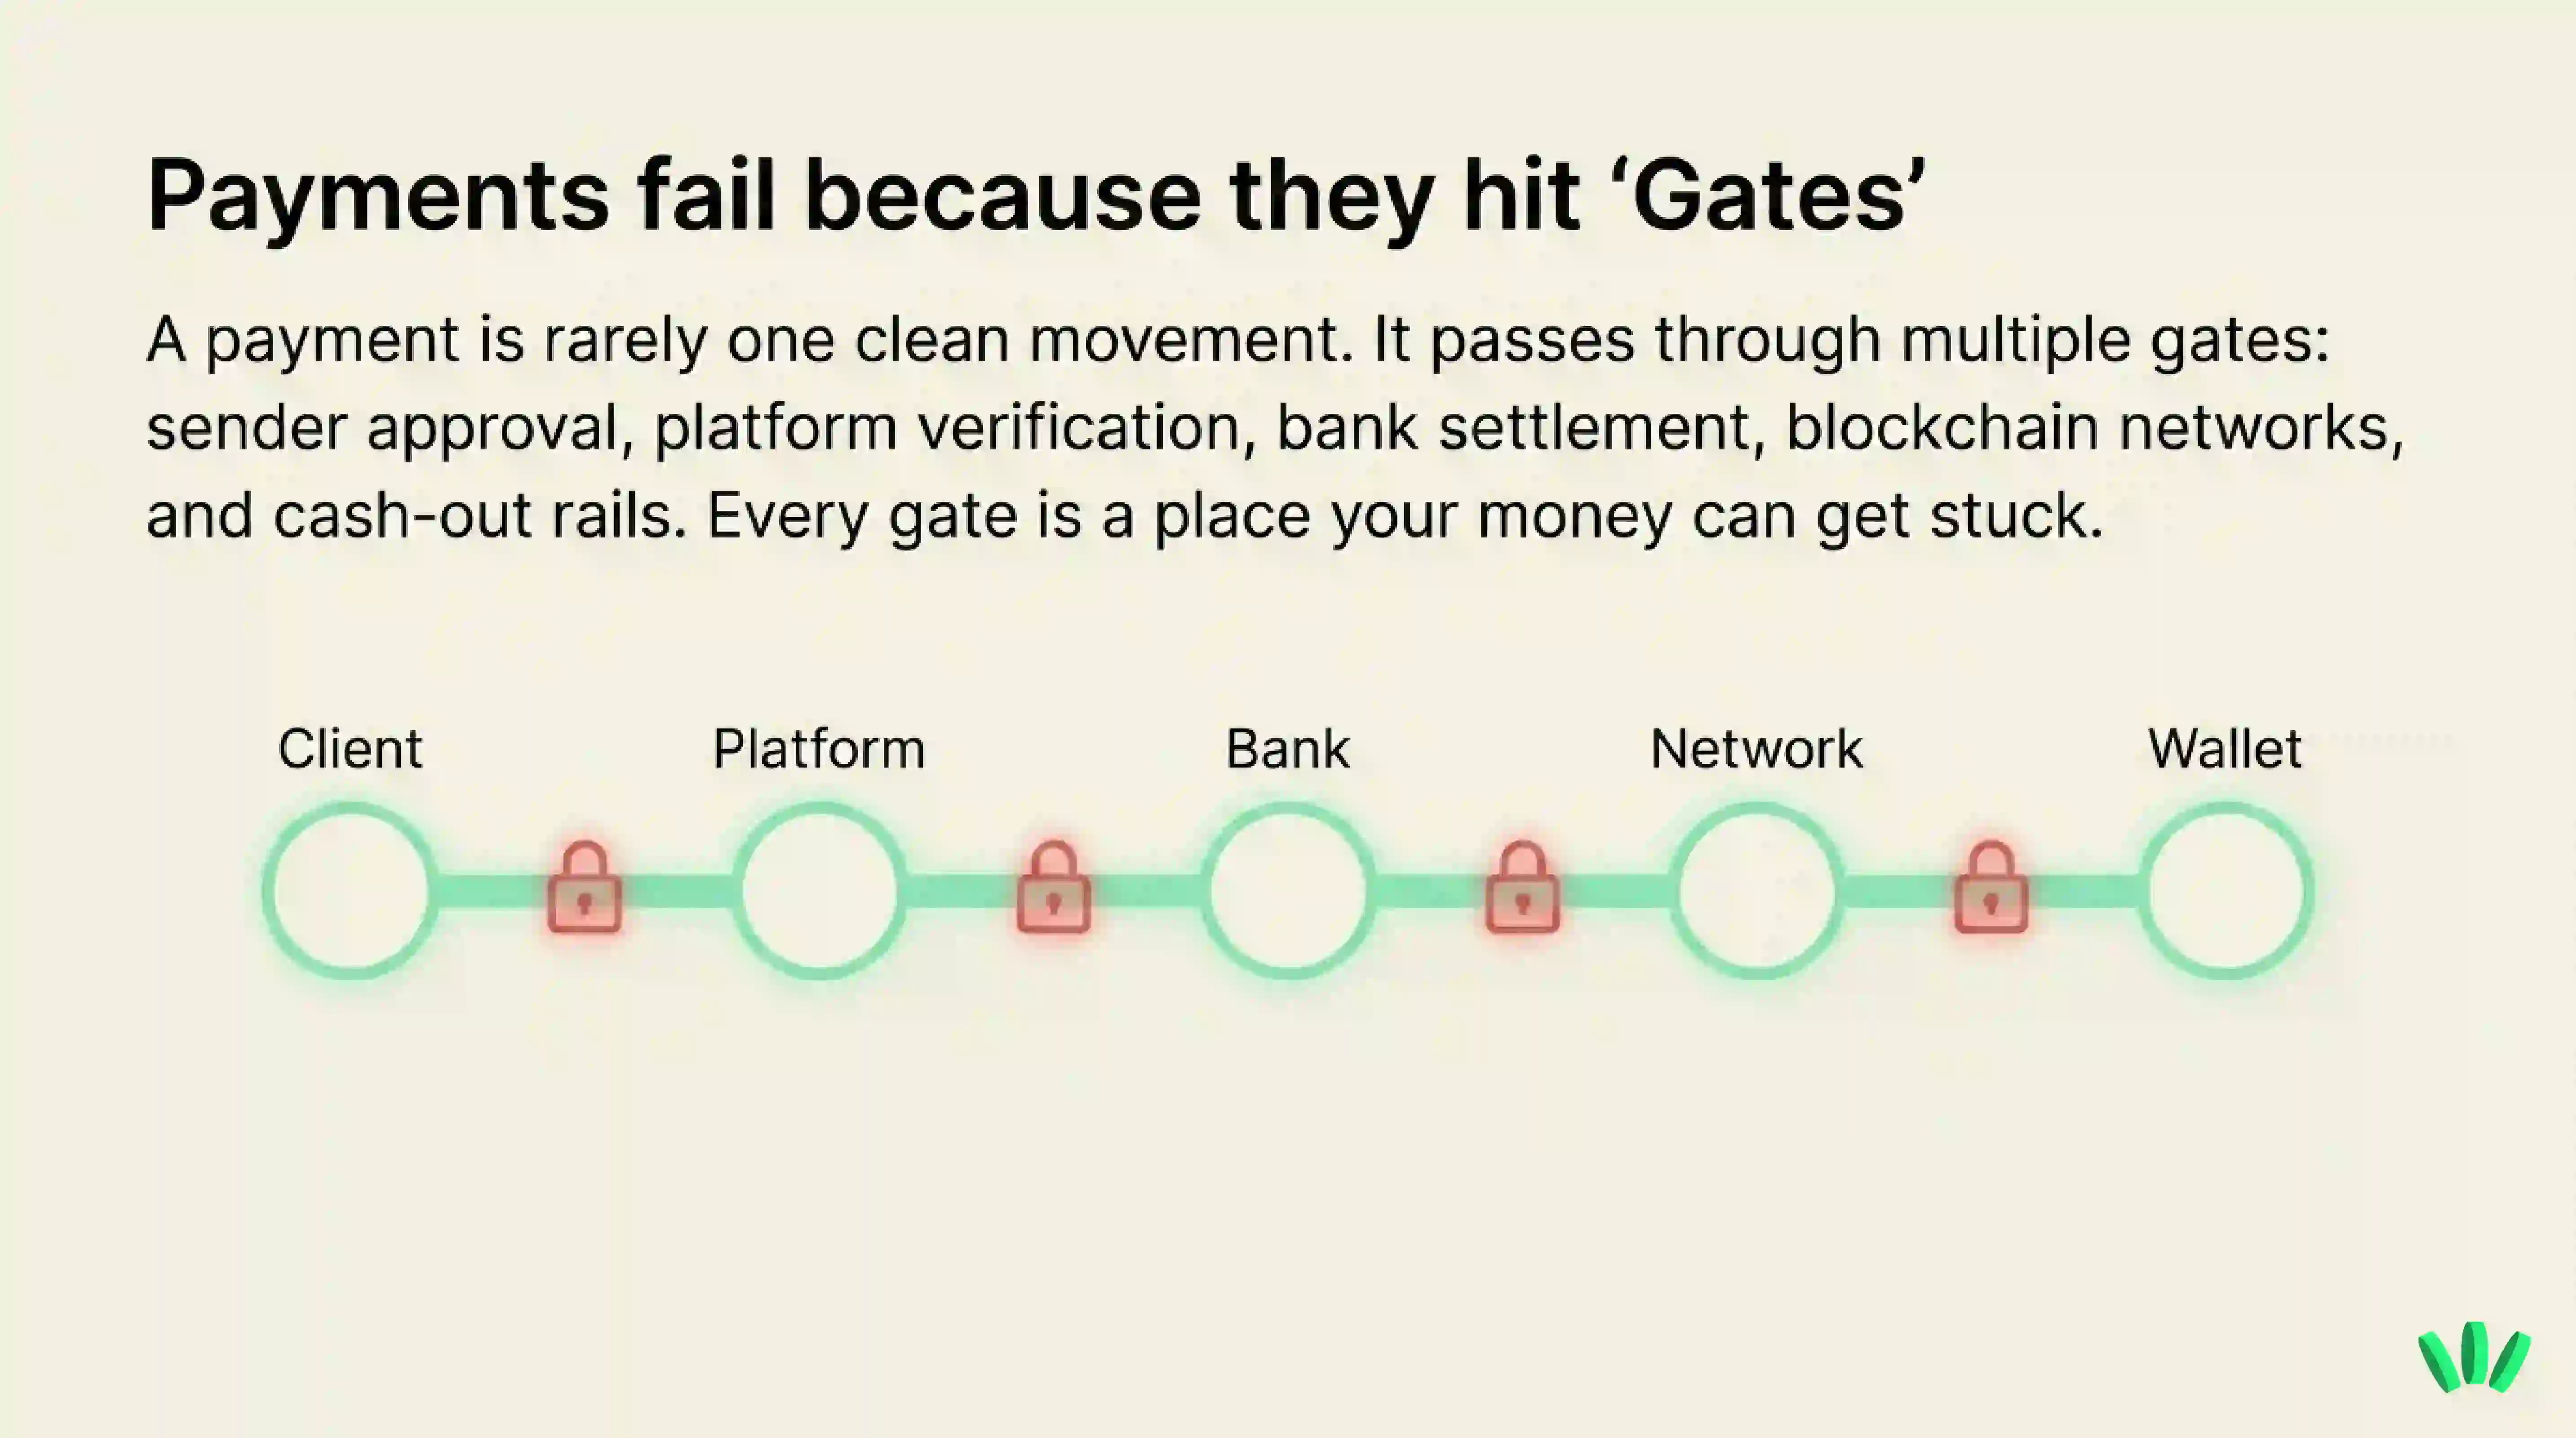
Her adım bir kapıdır.
Ve her kapı parayı yavaşlatabilir.
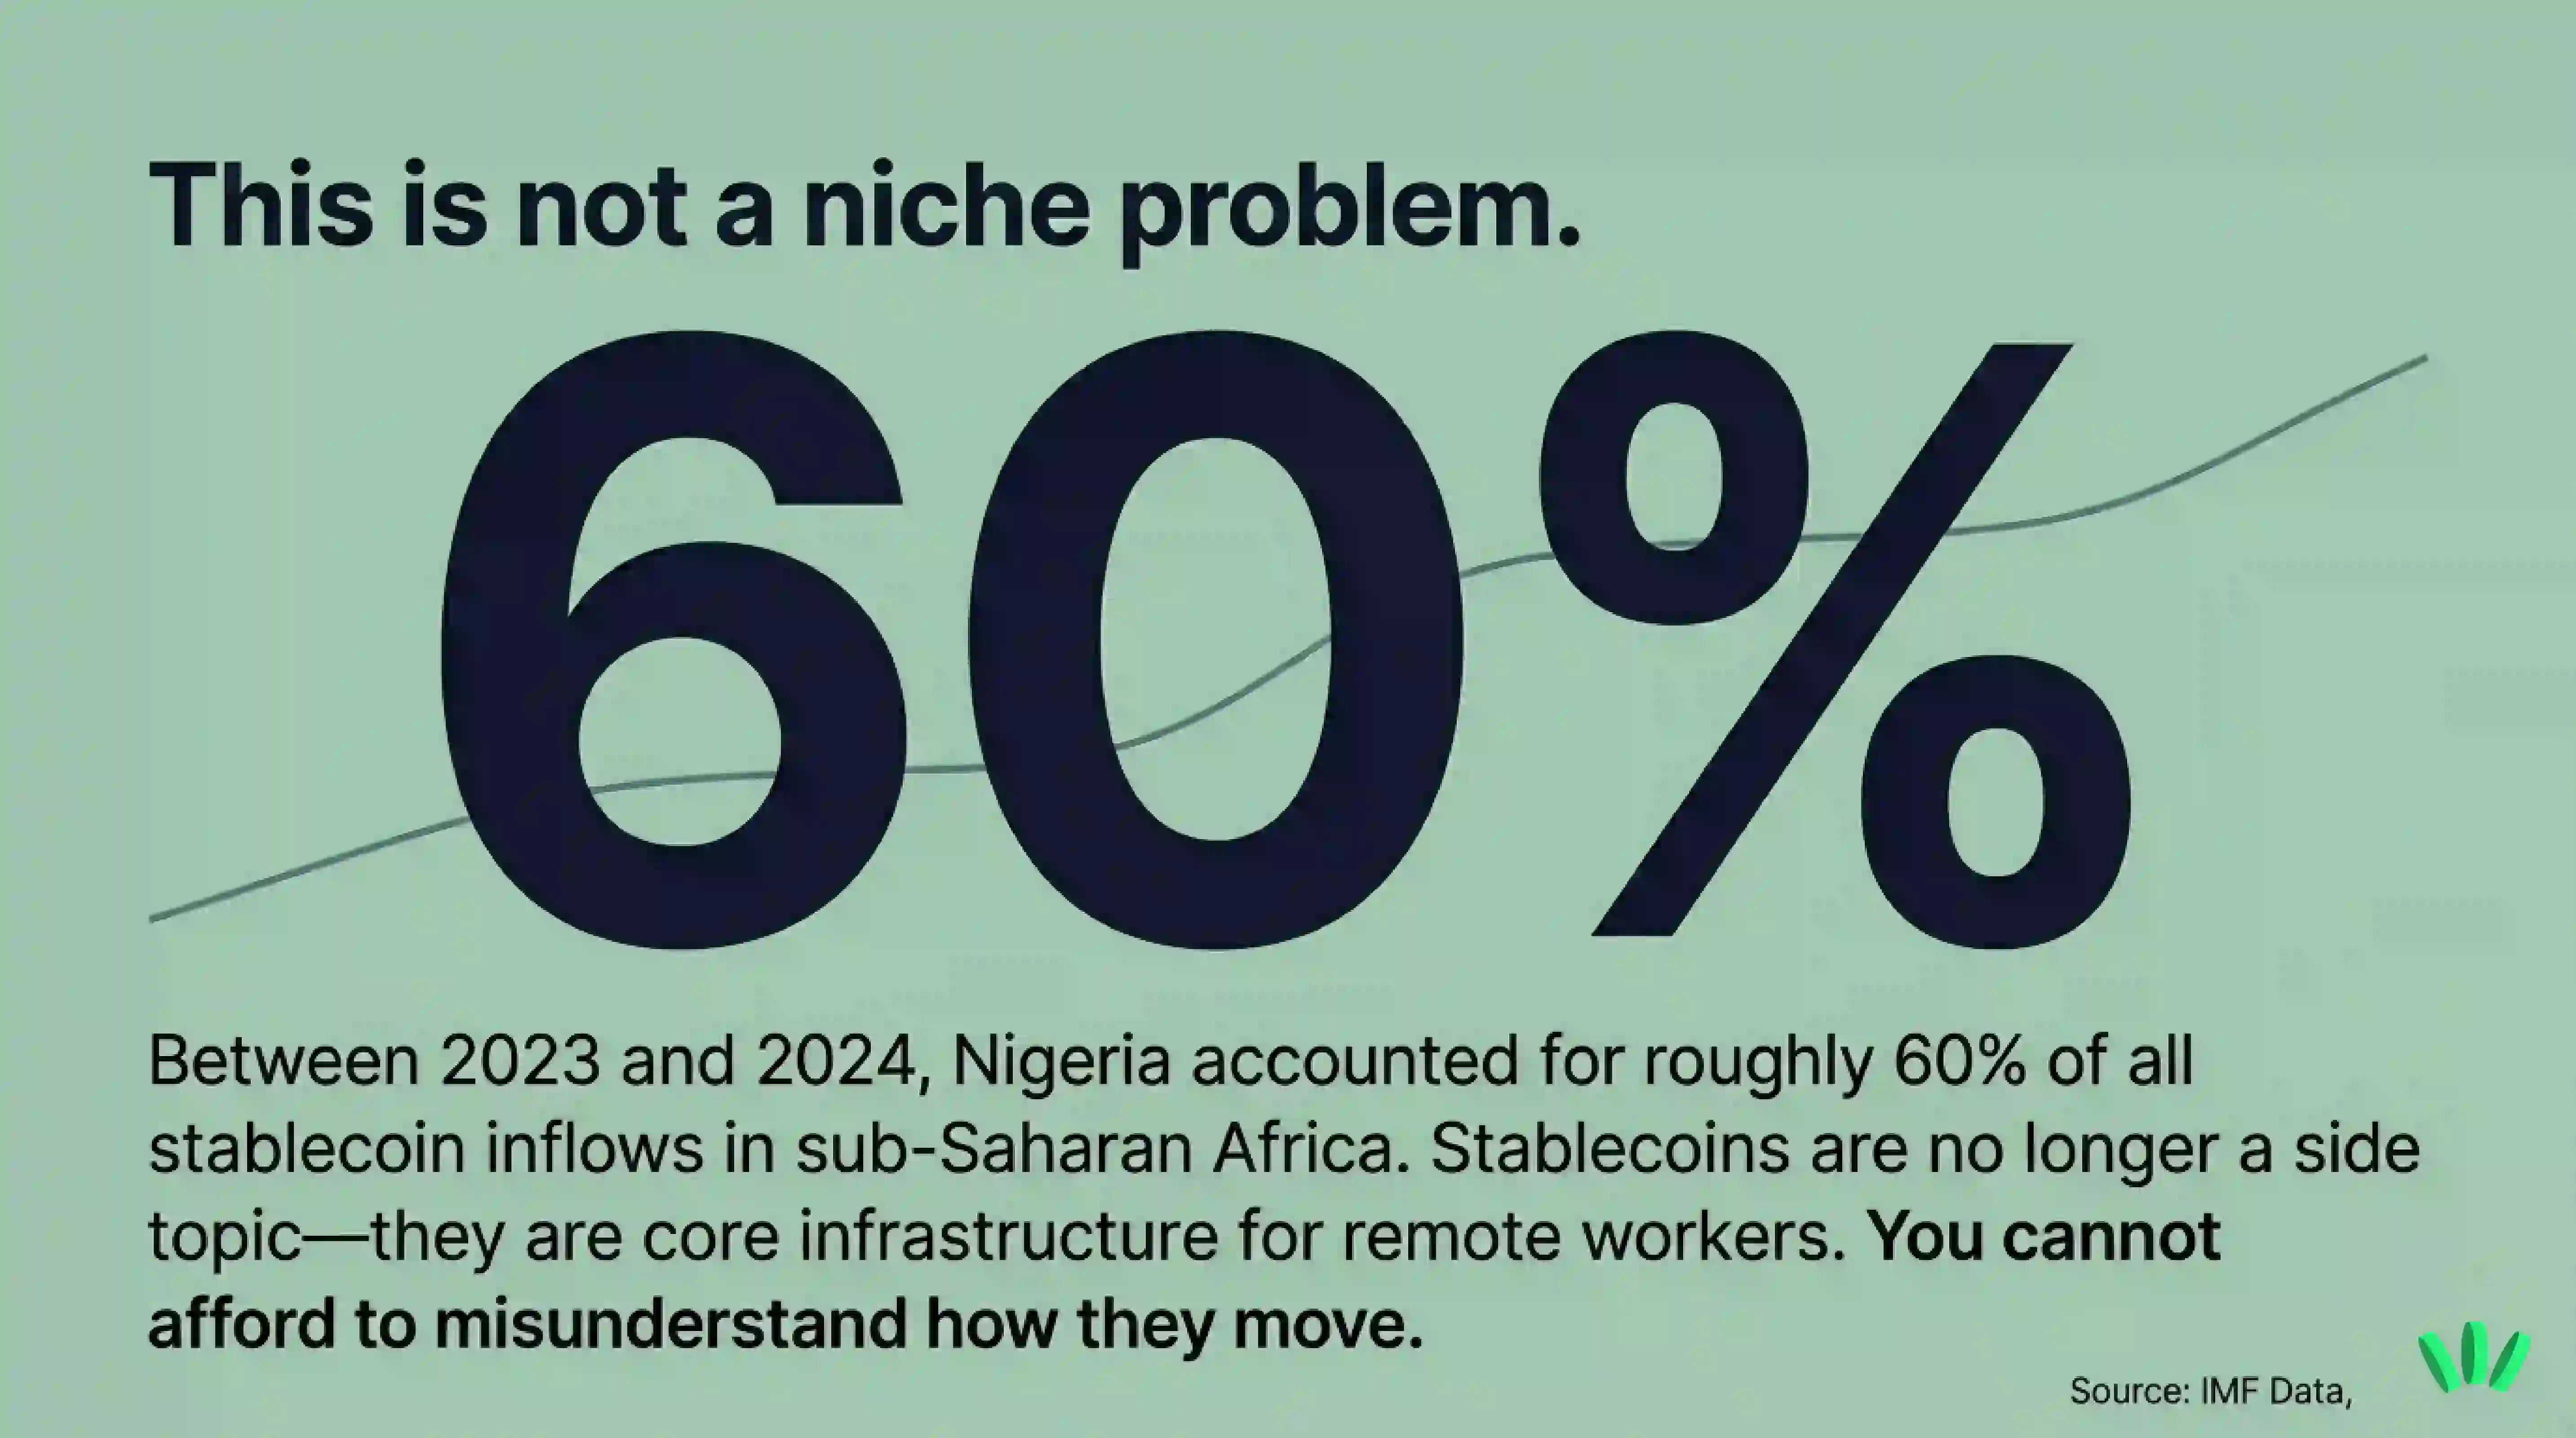
Bu artık daha önemli, çünkü stablecoin'ler Nijeryalı serbest çalışanlar ve uzaktan çalışanlar için artık niş bir yan konu değil. IMF, Haziran 2026'da Nijerya'nın Temmuz 2023 ile Haziran 2024 arasında yaklaşık 59 milyar dolarlık kripto varlık girişi aldığını ve Nijerya'nın 2019'dan bu yana Sahra Altı Afrika'daki stablecoin girişlerinin yaklaşık %60'ını oluşturduğunu bildirdi. İnsanlar stablecoin'leri, özellikle geleneksel yolların yavaş veya pahalı olduğu yerlerde, daha hızlı ve daha pratik sınır ötesi ödeme seçenekleri istedikleri için kullanıyor.
Nijerya'nın ödeme sistemi de daha resmi bir dijital ödeme altyapısına doğru ilerliyor. Nijerya Merkez Bankası'nın Payments System Vision 2025 belgesi, politika öncelikleri arasında tüketicinin korunmasını, birlikte çalışabilirliği, elektronik ödemelerin yaygınlaşmasını ve olası stablecoin uygulaması için bir düzenleyici çerçeveyi sayıyor.
Bir serbest çalışan için çıkarılacak ders basit: Daha fazla ödeme seçeneği yardımcı olabilir ama bir ödemenin belirsizleşmesi için daha fazla yol da yaratır. Soru şu: “Bir şeyler ters giderse hangi yolu açıklayabilir, doğrulayabilir ve toparlayabilirim?”
Bir freelance ödemesinin takılabileceği beş yer
Geciken bir ödeme her zaman müşterinin yalan söylediği anlamına gelmez. Her zaman platformun başarısız olduğu anlamına da gelmez. Her zaman paranın gittiği anlamına da gelmez. Genellikle yolun bir parçasının beklediği, kontrol ettiği, işlemi tamamladığı, bilgileri eşleştirdiği veya kanıt istediği anlamına gelir.
Bir sonraki müşteriniz ödeme yapmadan önce yolu şöyle haritalayın:
Yoldaki kapı | Neler olabilir | Müşteri ödemeden önce neyi kontrol etmeli | Saklanacak kanıt |
Müşteri tarafı | Yanlış bilgiler, desteklenmeyen yol, başarısız kart veya banka ödemesi, şirket içi onay gecikmesi | Müşteri gerçekten bu yoldan gönderebilir mi? Ek kurulum veya onaya ihtiyacı var mı? | Fatura, sözleşme, müşteri onayı, ödeme talimatı mesajı |
Ödeme platformu | Bekleyen ödeme, hesap incelemesi, hesap kısıtlaması, eksik doğrulama | Hesabınız aktif mi? Bekleyen doğrulama talepleri var mı? Ödeyenin bir şeyi onaylaması gerekiyor mu? | İşlem numarası, referans numarası, platform e-postaları, zaman çizelgesi ekran görüntüleri |
Banka veya yerel kanallar | Takas gecikmesi, hafta sonu gecikmesi, aracı banka gecikmesi, kur farkı belirsizliği | Beklenen süre nedir? Hangi bilgilerin birebir eşleşmesi gerekiyor? | Banka dekontu, ödeme makbuzu, hesap özeti kaydı, destek talebi |
Stablecoin ağı | Bekleyen işlem, yanlış ağ, yanlış token, yanlış adres, desteklenmeyen token sözleşmesi | Hangi token, ağ, cüzdan adresi ve test ödemesi süreci kullanılacak? | İşlem hash'i, blok gezgini bağlantısı, cüzdan adresi, token sözleşmesi, ekran görüntüleri |
Para geldikten sonraki adım | Para gelir ama harcamak, takas etmek, çekmek, nakde çevirmek veya güvenle taşımak zordur | Para geldikten sonra ne oluyor? Başka riskli bir adım olmadan kullanabilir misiniz? | Ücret teklifi, takas teklifi, yol ekran görüntüsü, destek talebi |
En kötü yol her zaman en pahalı yol değildir. Bazen en kötü yol, “Ödeme takılırsa ne olur?” sorusuna kimsenin net cevap veremediği yoldur.
Düşük ücret, güvenli yol demek değildir
Düşük görünen bir ücret faydalıdır. Kimse gelirini ödeme platformlarına bağışlamak istemez. Serbest çalışanlar zaten zaman, stres ve “lütfen dekontu tekrar gönderir misiniz” mesajlarıyla yeterince bedel ödüyor; anlaşılan para kazanmanın kolay kısım olmasına izin verilmemiş.
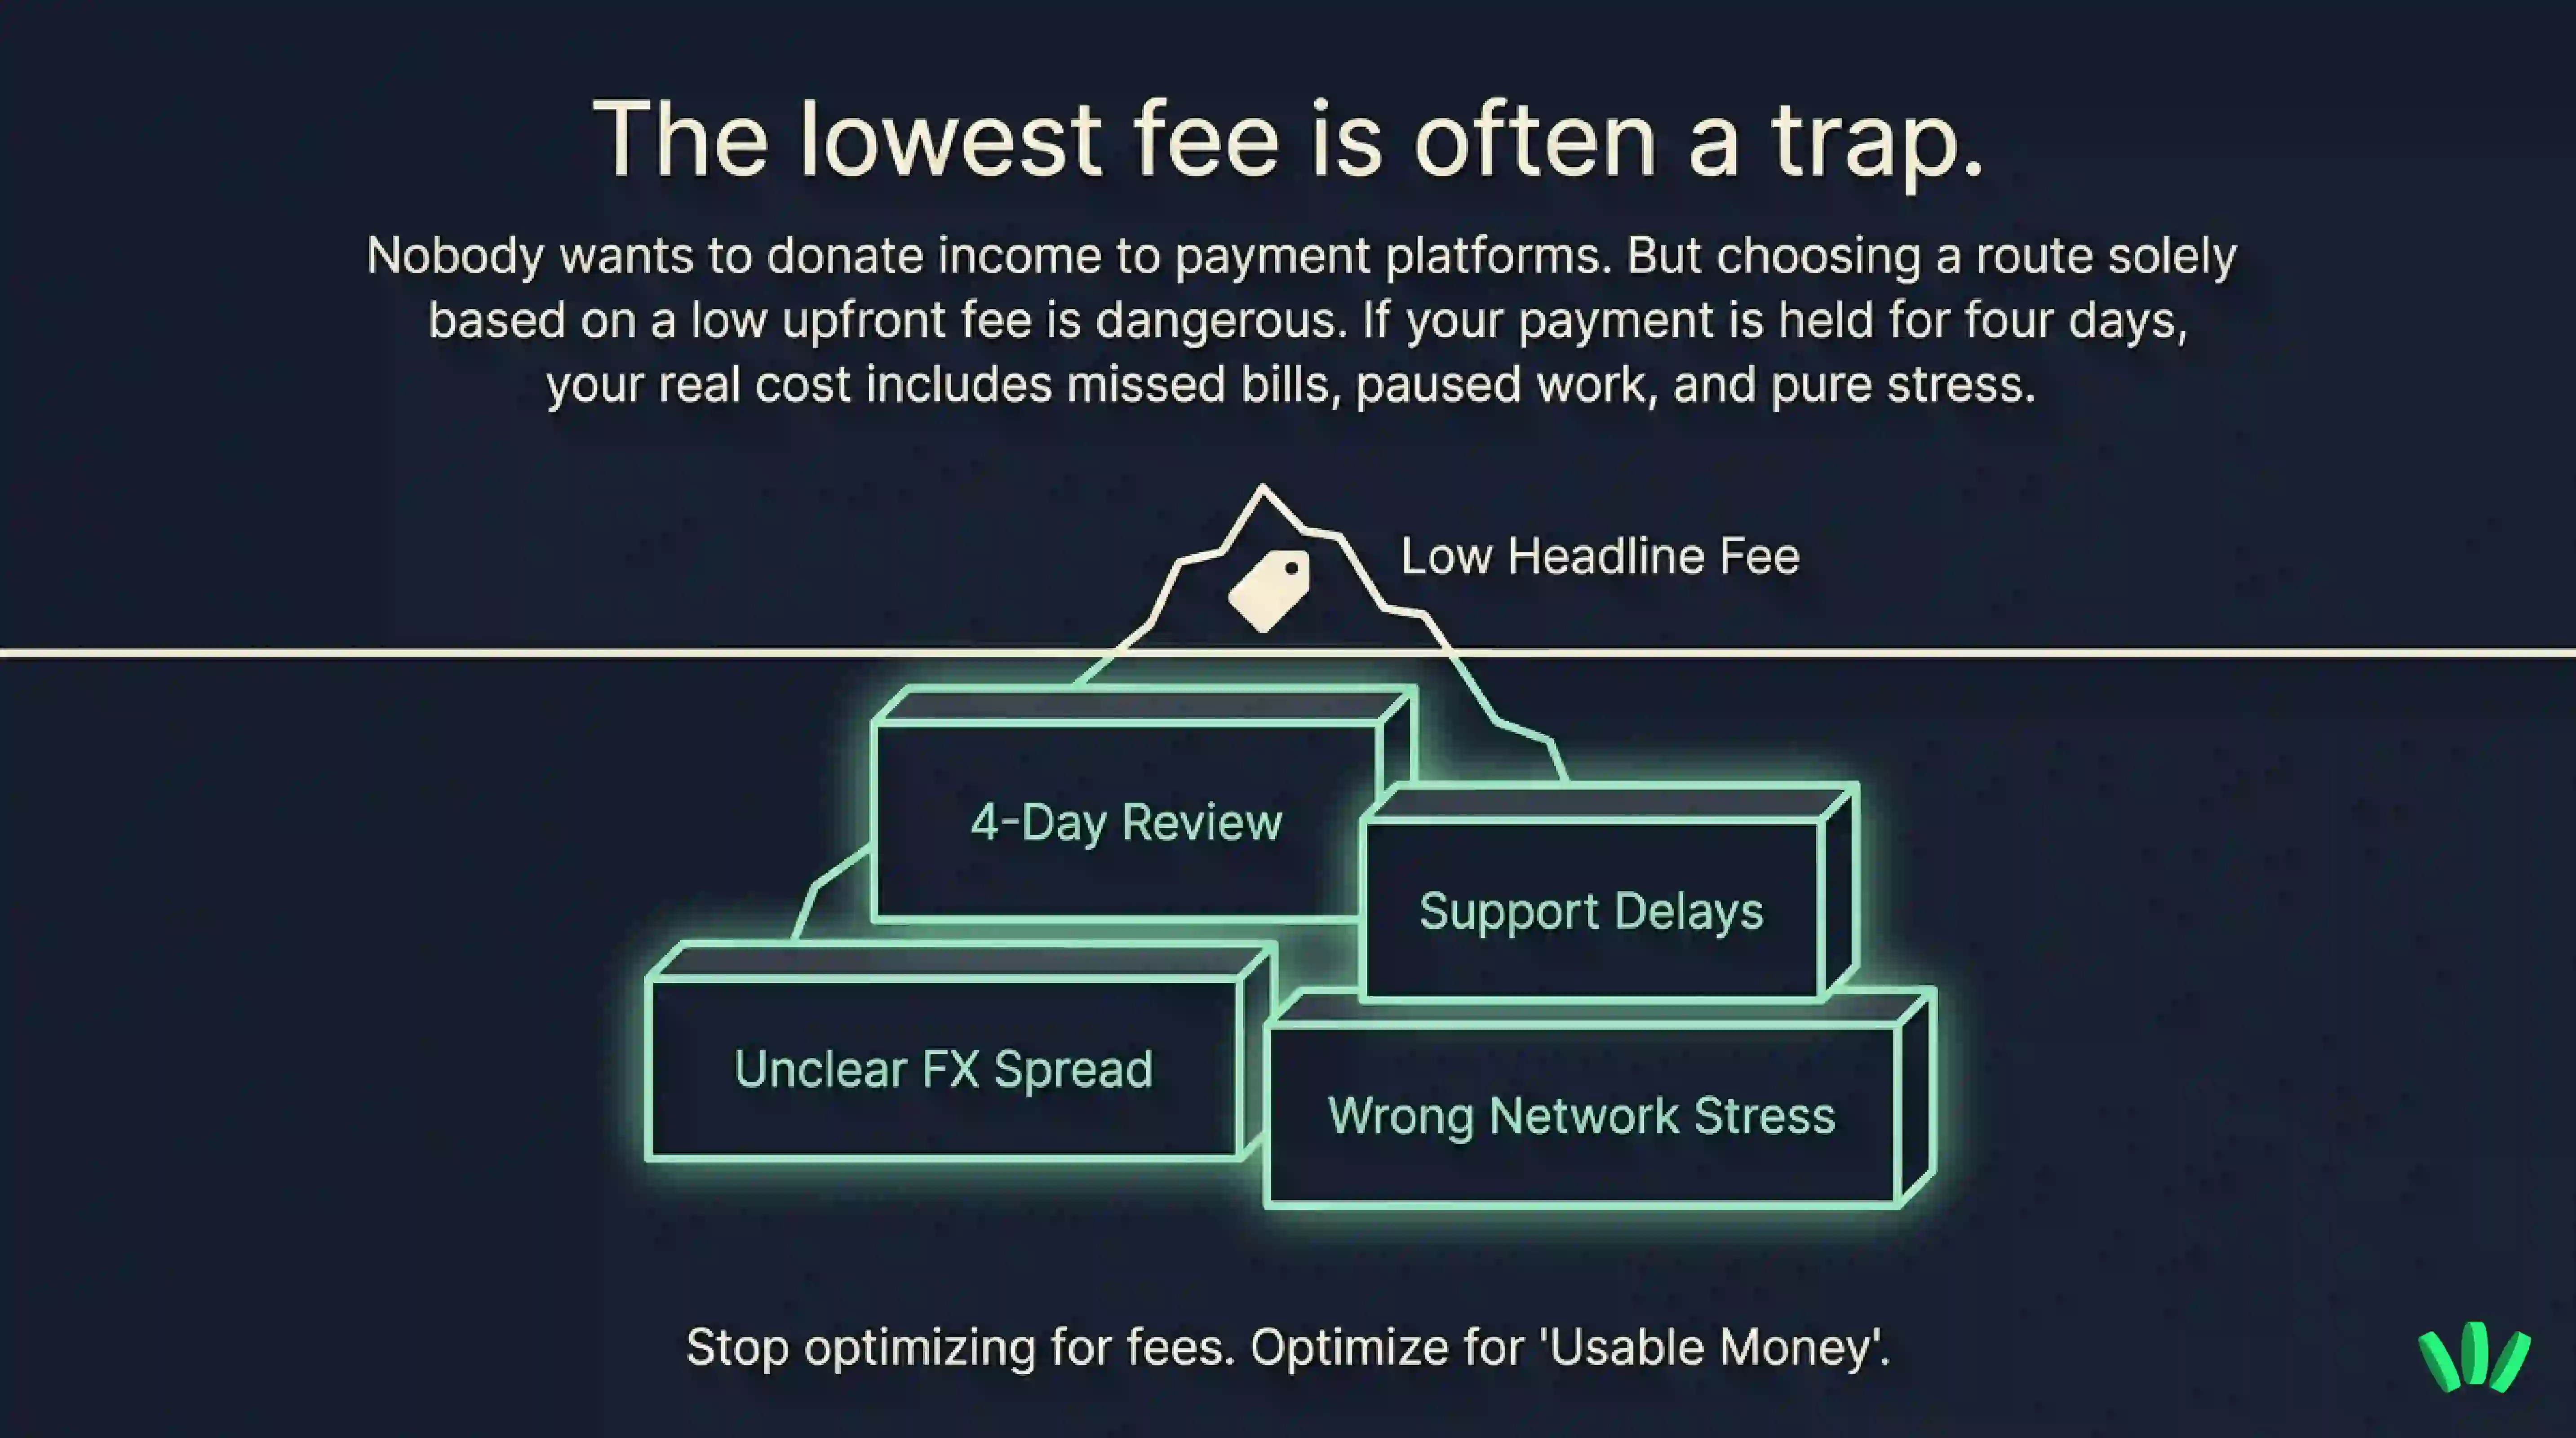
Ama düşük ücret düşük risk demek değildir. Bir ödeme yolu başta ucuz görünüp sonra şu nedenlerle pahalıya gelebilir:
hesap incelemesi
yavaş takas
belirsiz kur farkı
ek para çekme ücretleri
destek gecikmeleri
yanlış ağ hataları
pahalı bir takas
ihtiyacınız olduğunda çalışmayan bir nakde çevirme yolu
Bunu düşünmenin daha iyi bir yolu, kullanılabilir paraya kadar olan maliyettir. Yani şunu sormak: Tüm ücretler, kur farkları, gecikmeler, kanıt sorunları ve sonraki adımlardan sonra gerçekte ne kadar para kullanabilirim? Örneğin bir yol başta küçük bir ücret gösterebilir. Ama ödeme dört gün incelemede kalırsa gerçek maliyetiniz belirsizliği, takip mesajlarını, kaçırılan faturaları, geciken işi ve aynı sorunu desteğe anlatmakla geçen zamanı da içerir.
Bir yol, ancak ilk ekranın ötesinde de çalışıyorsa iyidir.
Müşteriye fatura kesmeden önce yol riski puan kartı
Ödeme bilgilerini göndermeden önce yolu puanlayın. Bunu fatura gitmeden önce yapın; müşteri “gönderildi” deyip herkes kadim ekran görüntüsü takası ritüeline başladıktan sonra değil.
Puan kartı maddesi | Soru | Tehlike işareti |
Müşteri için kolaylık | Müşteri bu yoldan ek kurulum olmadan gönderebilir mi? | Müşterinin anlamadığı bir yola ihtiyacı var. |
Ücret görünürlüğü | Ödemeden önce hangi ücret görünüyor? | Sadece ilk ücret gösteriliyor. |
Gizli maliyet | Ödemeden sonra hangi ücret, kur farkı veya ek adım çıkabilir? | Kullanılabilir son tutarı tahmin edemiyorsunuz. |
İnceleme riski | Bekletme, inceleme veya kısıtlamayı ne tetikleyebilir? | Net kayıt yok, bilgiler uyuşmuyor veya doğrulama eksik. |
Kanıt | Müşterinin ödemeyi gerçekten gönderdiğini ne kanıtlıyor? | Referans numarası veya işlem hash'i olmadan sadece bir ekran görüntüsü. |
Destek yolu | Takılırsa kim yardım edebilir? | Müşteri sorunun sizde olduğunu, sağlayıcı ise müşteride olduğunu söylüyor. Ne güzel. |
Para geldikten sonra | Para geldikten sonra kullanabilir misiniz? | Para geliyor ama riskli veya pahalı bir adım daha gerekiyor. |
Kurtarma yolu | En kötü senaryoda bir sonraki adım ne? | Sorunun nasıl takip edileceğini, geri alınacağını, kurtarılacağını veya belgeleneceğini kimse açıklayamıyor. |
Kural basit:
Bir yolu sadece başka bir serbest çalışan önerdiği için seçmeyin. Kanıtı, destek yolunu, gecikme riskini ve para geldikten sonraki adımı anladığınız için seçin. Stablecoin'ler ödeme düzeninizin bir parçasıysa, ödeme bilgilerini göndermeden önce cüzdan kurulumunuzu karşılaştırın. walllet'in seed phrase gerektirmeyen self-custody yaklaşımını keşfedin.
Stablecoin kullanıyorsanız kanıt farklıdır
Stablecoin ödemeleri serbest çalışanlar için faydalı olabilir, çünkü sınır ötesi ödemeleri daha doğrudan hâle getirebilir. Ama ödeme bilgilerindeki hatalara daha az tolerans gösterirler. Bir banka veya ödeme platformunda kanıtınız bir makbuz, işlem numarası, referans numarası veya e-posta onayı olabilir. Stablecoin'lerde kanıt farklıdır. Şunları bilmeniz gerekir:
işlem hash'i
ağ
token
token sözleşmesi
alıcı cüzdan adresi
blok gezginindeki durum
alıcı cüzdanın o token'ı ve ağı destekleyip desteklemediği
İşlem hash'i önemlidir, çünkü zincirde ne olduğunu kontrol etmenizi sağlar. Bu rehber, bir kripto işlemini blok gezgininde nasıl okuyacağınızı ve ağı, durumu, hedef adresi ve token hareketini nasıl doğrulayacağınızı açıklar.
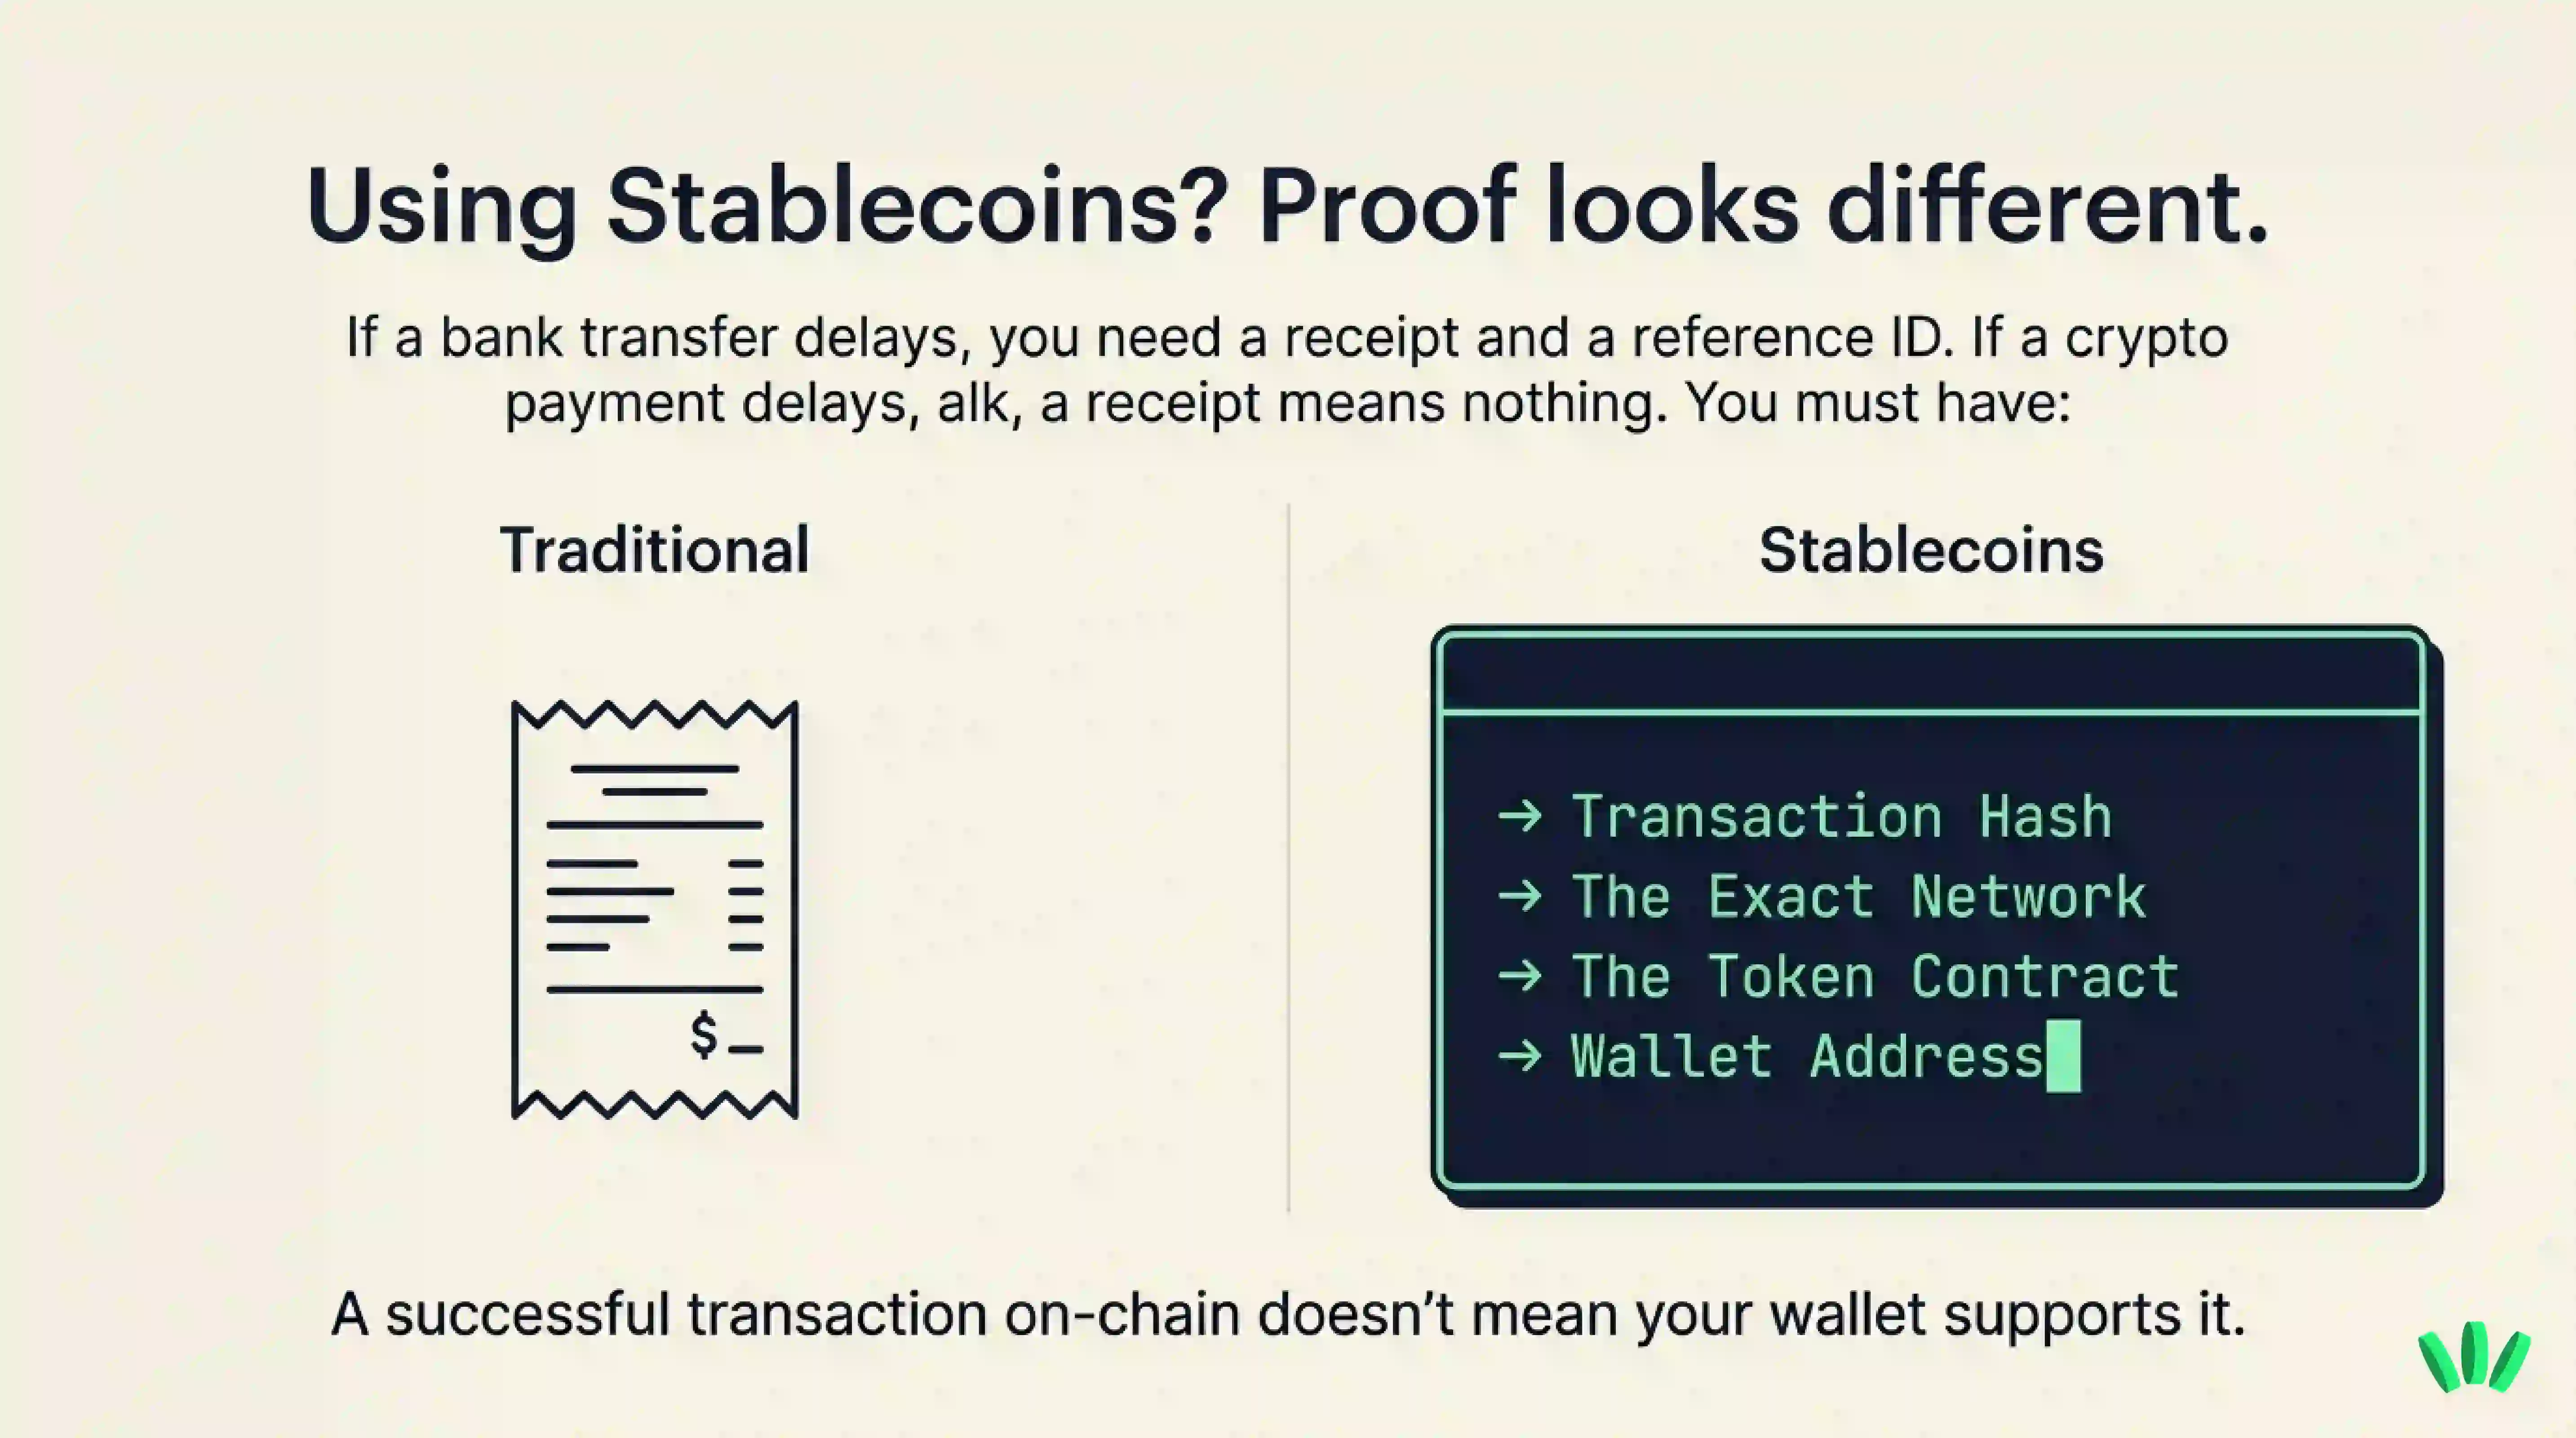
Ama zincirde başarılı bir işlem, ödeme yolunun tamamen çözüldüğü anlamına gelmez.
Müşteri doğru token'ı yanlış ağdan gönderebilir. İşlem onaylanmış olabilir ama cüzdan arayüzünüz bunu göstermeyebilir. Token gelebilir ama onu tutmak, takas etmek, harcamak veya taşımak için yine güvenli bir yola ihtiyacınız olabilir.
Bir kripto ödemesi beklediğiniz yerde görünmüyorsa yanlış zincirden gönderilip gönderilmediğini kontrol edin. Panik yapmadan veya Telegram DM'lerindeki rastgele bir “kurtarma uzmanına” güvenmeden önce (insanlığın pişmanlık için en sevdiği yer) bu yanlış ağ ödemesini kurtarmanın sınırları rehberi işinize yarar.
Sorun, fonlar zincirde olduğu hâlde cüzdanınızın sıfır göstermesiyse, bu yazı fonlar hâlâ varken cüzdanınızın bakiyenizi neden göstermeyebileceğini açıklar.
USDT ile USDC arasında seçim yapıyorsanız, bu USDT, USDC ve DAI rehberi müşteri para göndermeden önce ödünleşimleri anlamanıza yardım edebilir.
Ödemeniz şu anda incelemedeyse önce bunu yapın
Ödemeniz gecikmiş, beklemede, bekletilmiş, dondurulmuş veya incelemedeyse tahminle başlamayın. Temiz bir zaman çizelgesi oluşturarak başlayın.
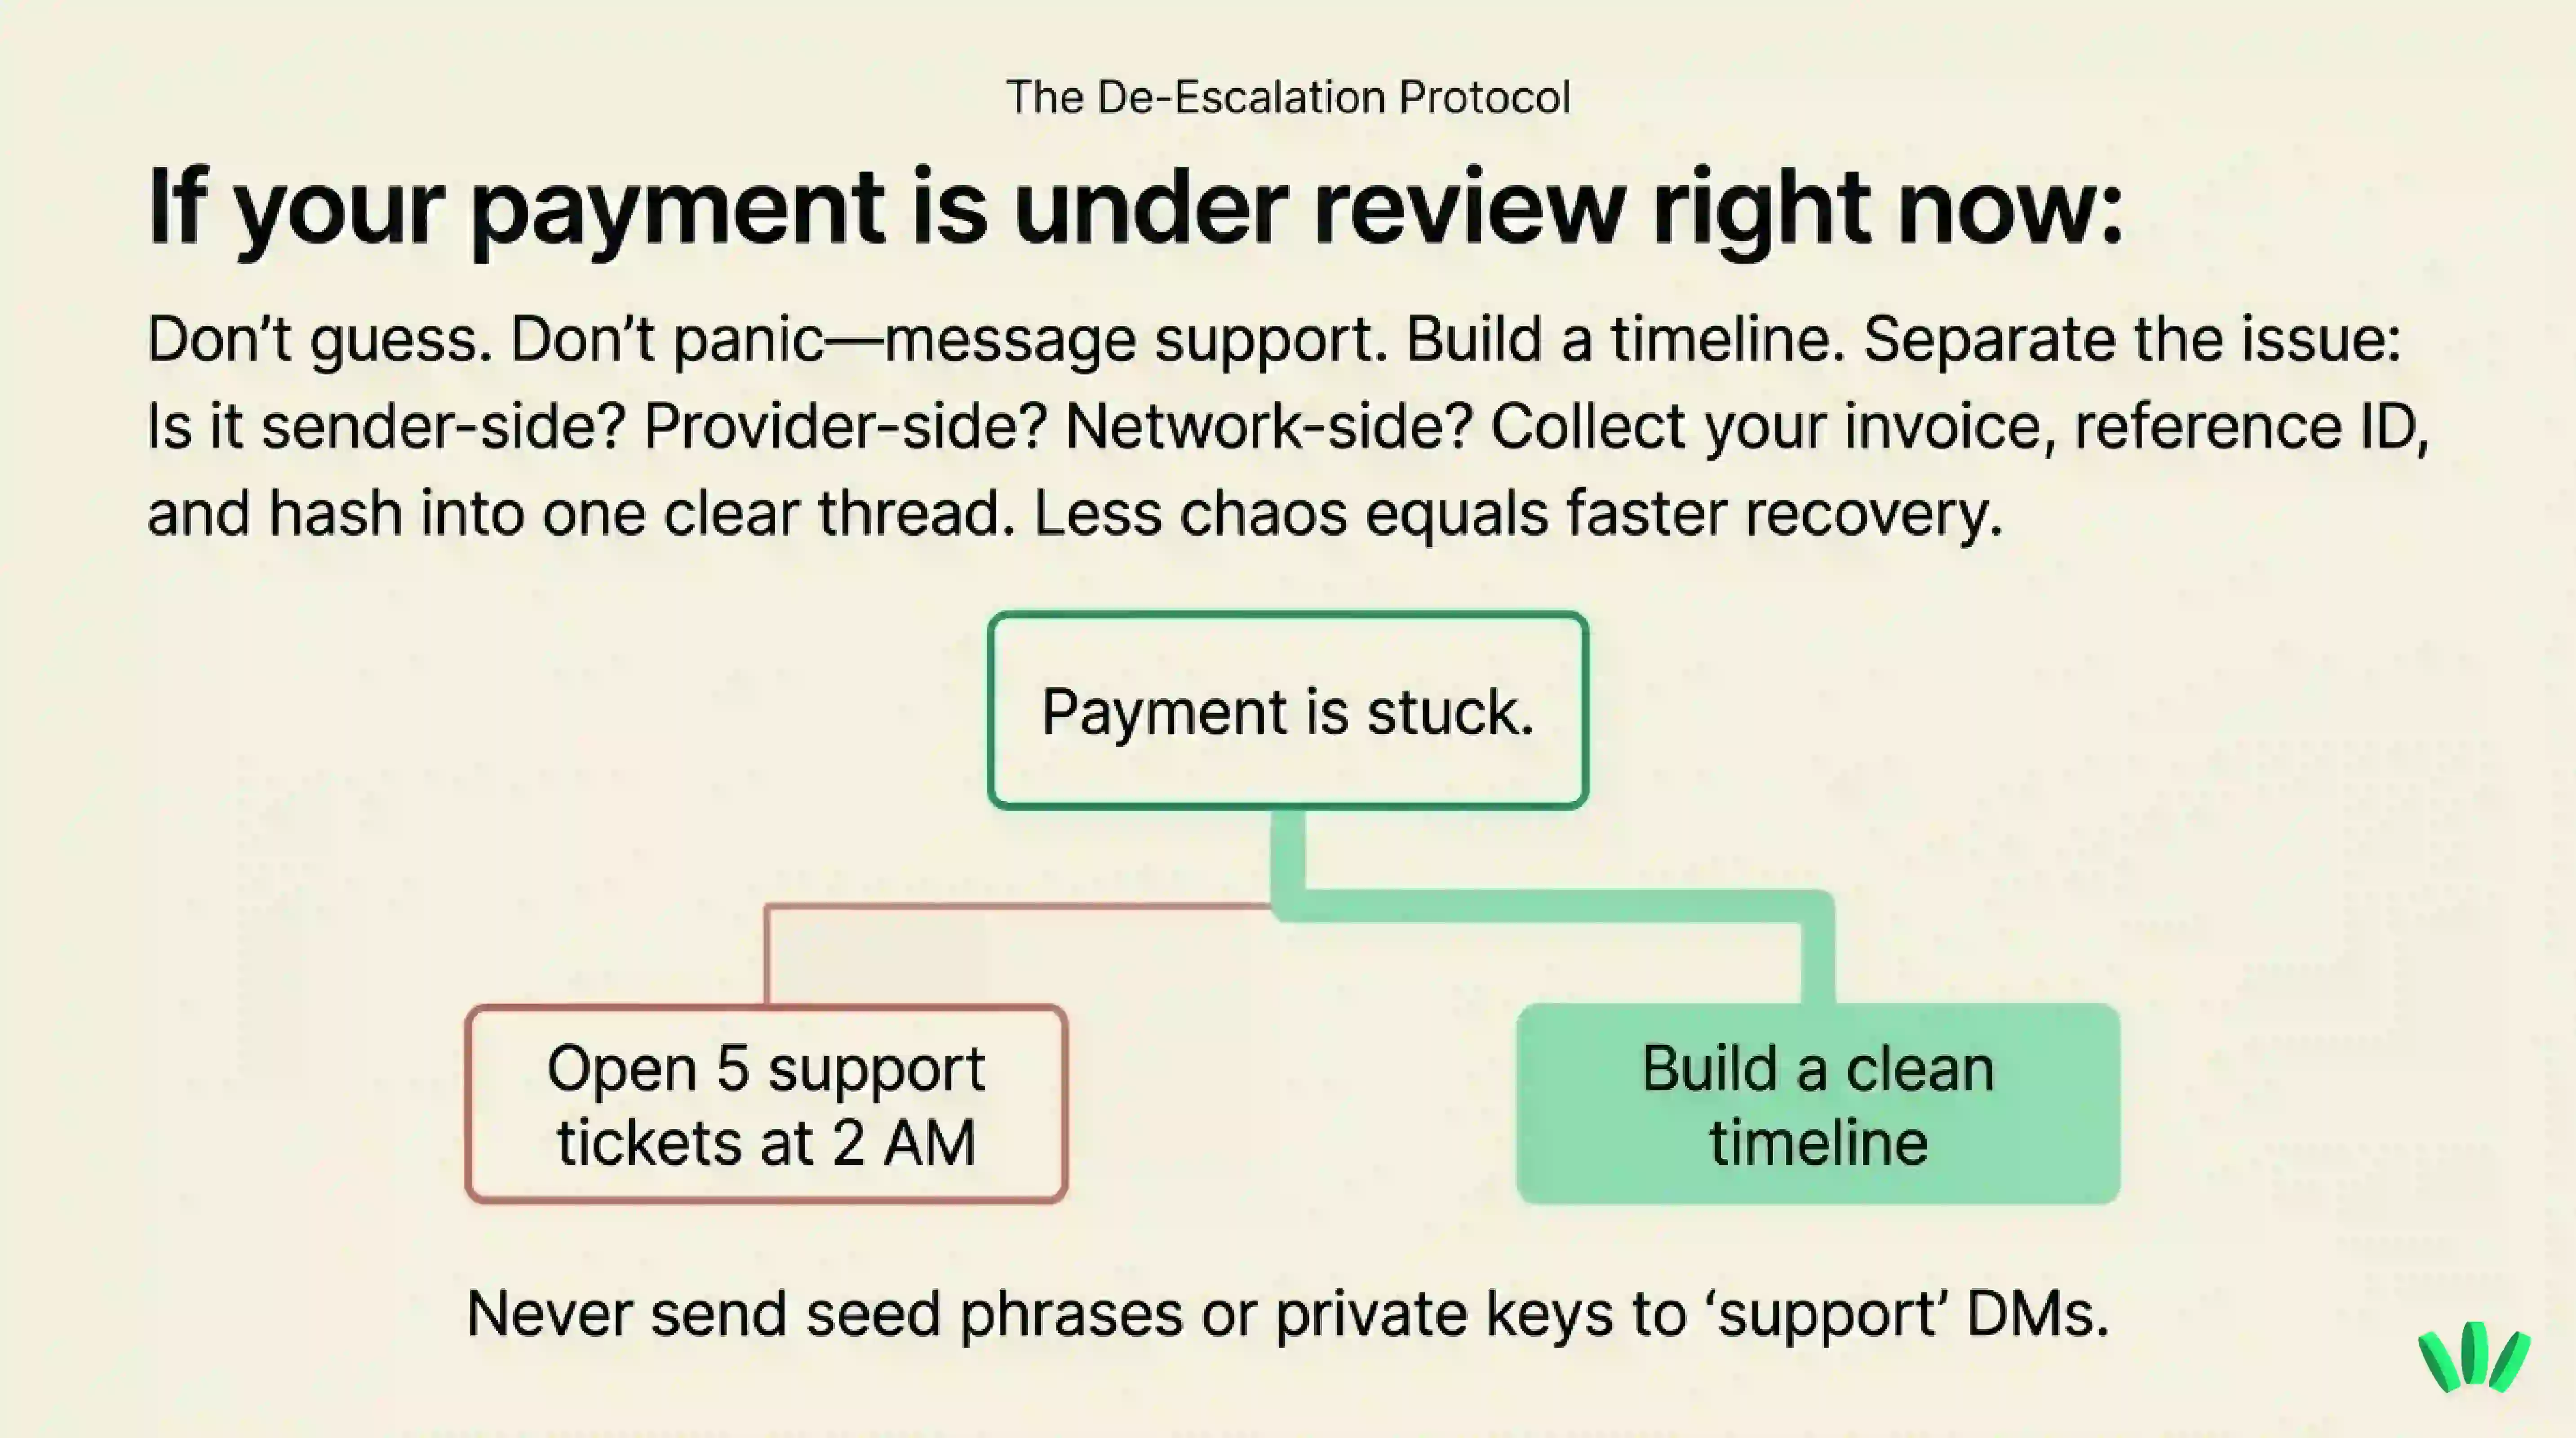
Sağlayıcı istemedikçe birbiriyle çelişen beş destek talebi açmayın. Tek ve net bir yazışma, gece 2'de tansiyonunuz tarayıcı sekmelerinizle pazarlık ederken yazılmış bir yığın duygusal mesajdan genellikle daha kolay ele alınır.
Faturayı, sözleşmeyi, müşteri adını, müşterinin şirketini, ödeme tutarını, para birimini, ödeme yolunu, referans numarasını, işlem numarasını, ekran görüntülerini ve platform e-postalarını toplayın.
Müşteriden ödeme makbuzunu veya işlem kanıtını isteyin. Bir ödeme sağlayıcısı kullandıysa sağlayıcının referans numarasını isteyin. Stablecoin kullandıysa işlem hash'ini ve tam ağı isteyin. Sonra sorunun olası yerini ayırın.
Gönderen tarafında mı?
Sağlayıcı tarafında mı?
Banka tarafında mı?
Ağ tarafında mı?
Para geldikten sonra mı?
Sizin veya müşterinin bir doğrulama talebi alıp almadığını kontrol edin. Bazen serbest çalışan platformu, platform müşteriyi, müşteri bankasını bekler ve herkes kibarca oksijen harcar.
Özel anahtarları, seed phrase'leri, tam KYC dosyalarını veya hassas ekran görüntülerini rastgele destek sohbetlerine, WhatsApp gruplarına, Telegram DM'lerine veya yapay zekâ araçlarına göndermeyin. Her adımı not edin: tarih, saat, tutar, sağlayıcı, destek talebi numarası ve yanıt.
Bu, fonların daha hızlı serbest bırakılmasını garanti etmez. Ama size daha net bir dosya, daha iyi kanıt ve daha az kaos sağlar.
Bir sonraki müşteri ödemeniz için yolu nasıl seçmelisiniz?
Her Nijeryalı serbest çalışan için tek bir en iyi yol yoktur. Doğru yol; müşteriye, tutara, aciliyete, kanıt ihtiyacına, ücret hassasiyetine ve para geldikten sonra ne yapmanız gerektiğine bağlıdır.
Müşteri kriptoya alışkın değilse, müşterinin zaten anladığı bir yol kullanın. Sizin için en kolay yol müşteri için yine de zorluk yaratabilir ve müşteri tarafındaki zorluk çoğu zaman ödeme gecikmesine dönüşür.
Ödeme kanıtı önemliyse; net referans numaraları, indirilebilir makbuzlar, platform kayıtları veya zincir üstü işlem kanıtı olan bir yol seçin.
Zamanlama önemliyse, bir ödeme incelemeye alındığında ne olduğunu sorun. Sadece normal teslim süresini sormayın. İşler normal gitmediğinde ne olduğunu sorun.
Ücretler önemliyse, ilan edilen ücreti değil, kullanılabilir son tutarı karşılaştırın. Görünen ücretleri, kur farkını, para çekme ücretlerini, takas ücretlerini, ağ ücretlerini ve para geldikten sonra gereken her ek adımı dahil edin.
Stablecoin kullanılıyorsa, müşteri tutarın tamamını göndermeden önce token'ı, ağı, adresi ve test ödemesi beklentilerini doğrulayın. Serbest çalışanların USDT veya USDC ile nasıl ödeme alabileceğini anlatan bu pratik rehber, bu kurulumu daha ayrıntılı ele alır.
Nakde çevirme veya harcama önemliyse, para gelmeden önce bir sonraki adımı doğrulayın. Bir ödeme, bir uygulamada göründüğünde gerçekten çözülmüş olmaz. Onu güvenle ve öngörülebilir şekilde kullanabildiğinizde çözülmüş olur.
Müşteri ödemeleri için cüzdan seçerken bunun anlamı
Stablecoin'ler freelance ödeme düzeninizin bir parçasıysa, cüzdan yolun bir parçasıdır.
Yolun tamamı değildir. Self-custodial ve seed phrase gerektirmeyen bir cüzdan, her müşteri ödemesini teknik bir kuruluma dönüştürmeden kontrol, kurtarma ve ödeme kanıtı hakkında düşünmenize yardım edebilir. Ama yine de desteklenen ağları, desteklenen token'ları, ücretleri, kullanılabilirliği, destek yollarını ve para geldikten sonra ne olduğunu doğrulamanız gerekir.
Bir cüzdan kontrol ve kanıt konusunda yardımcı olabilir. Ama her sağlayıcı incelemesini, ihraççı düzeyindeki stablecoin riskini, müşteri tarafı hatalarını, yanlış ağ hatalarını veya nakde çevirme sorunlarını ortadan kaldıramaz. Bu yüzden müşteri ödemeleri için bir cüzdanı değerlendirirken pratik sorular sorun:
Cüzdan adresini net şekilde gösterebiliyor muyum?
İşlemi doğrulayabiliyor muyum?
Ağı ve token'ı anlayabiliyor muyum?
Cüzdanın gerçek kurtarma modeline göre erişimi geri alabiliyor muyum?
Kurulumu müşteriye, onu gizli bir internet tarikatına davet ediyormuş gibi görünmeden açıklayabiliyor muyum?
Para geldikten sonra kullanabiliyor muyum?
Stablecoin dondurma riski de endişeleriniz arasındaysa, bu rehber konuyu ucuz bir korkuya dönüştürmeden stablecoin dondurmalarının ne anlama gelip gelmediğini açıklar.
$500'lık bir müşteri ödemesi: kullanılabilir hâle gelmeden önce ne ters gidebilir?
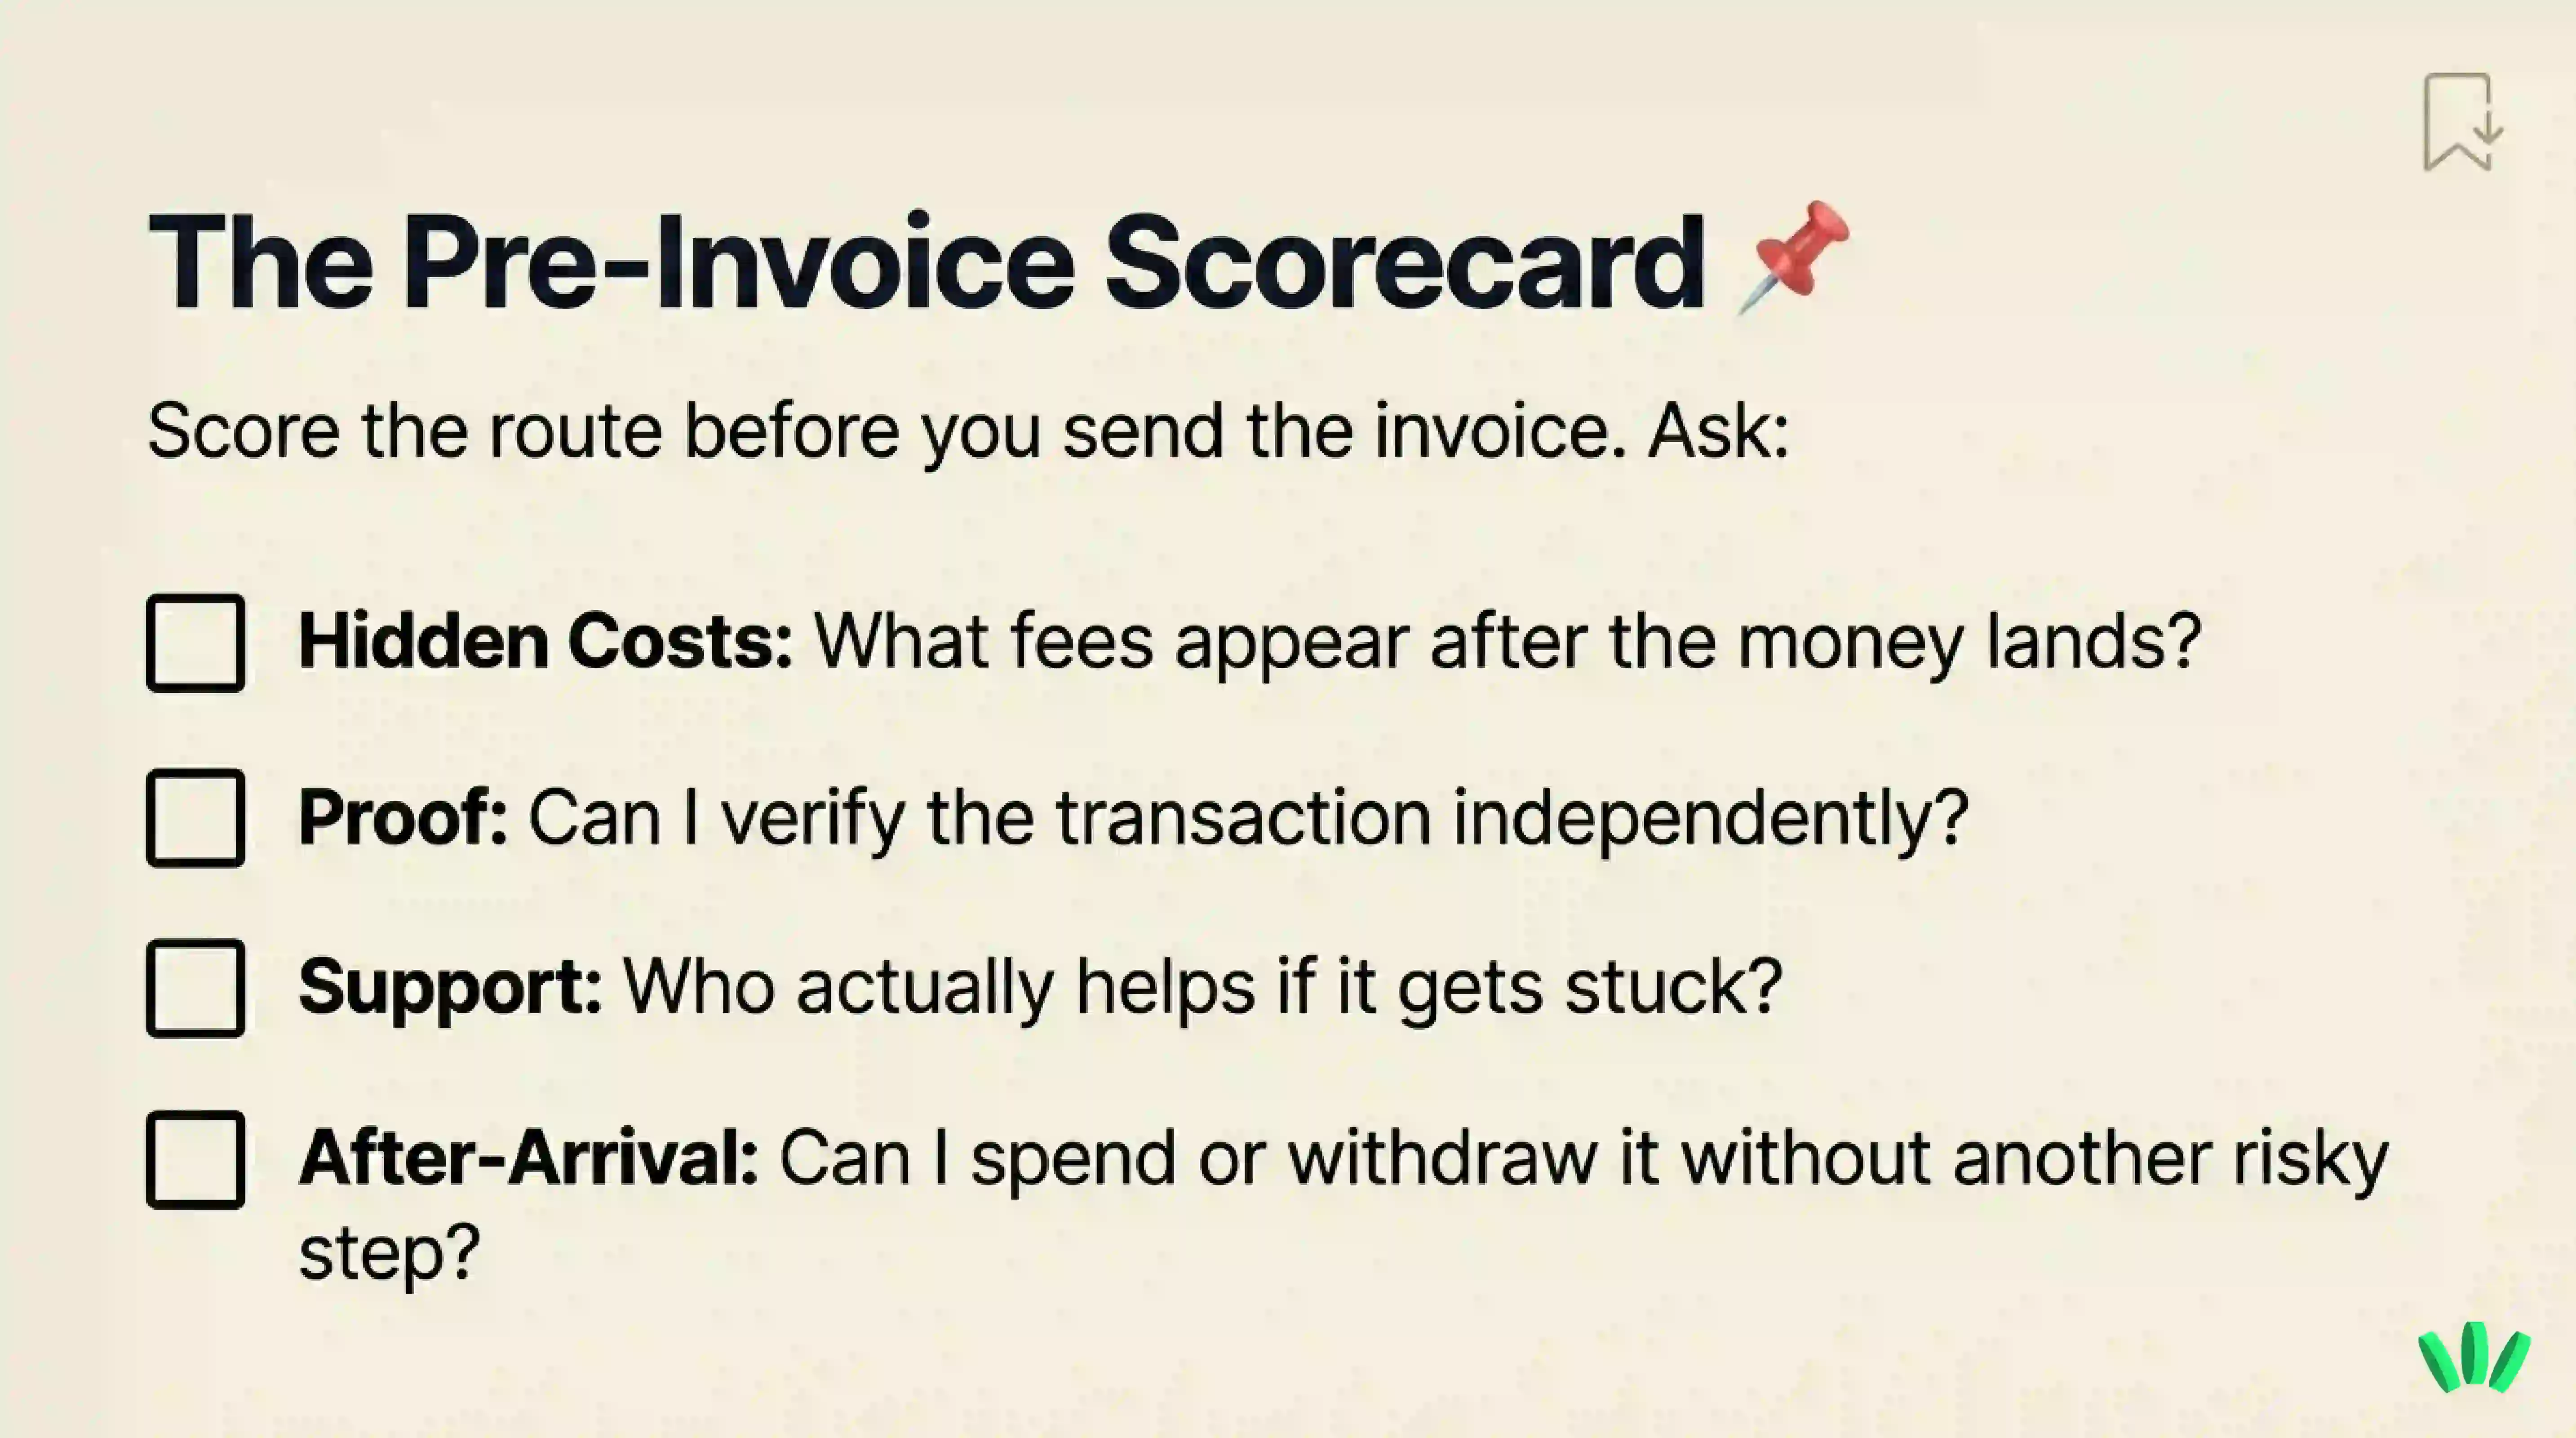
Bir müşterinin size $500 borçlu olduğunu düşünün. Kâğıt üzerinde bu basit görünür. Gerçek hayatta ne kadar basit olduğunu yol belirler.
Müşteri bir platform üzerinden öderse ödeme incelemeye alınabilir. Bir referans numarasına, iş kanıtına, faturaya veya ödeyen onayına ihtiyacınız olabilir.
Müşteri banka transferiyle öderse ödeme bankalardan, takas zaman dilimlerinden, döviz dönüşümünden ve alım hesabı kontrollerinden geçebilir.
Müşteri USDT veya USDC ile öderse doğru token'ı doğru adrese doğru ağdan göndermelidir. Küçük bir hata büyük bir baş ağrısı yaratabilir, çünkü blockchain'ler acıma konusunda ünlü derecede kötüdür.
Para bir cüzdana gelirse, sonra ne olacağını yine de bilmeniz gerekir. Tutacak mısınız? Takas mı edeceksiniz? Taşıyacak mısınız? Harcayacak mısınız? Çekecek misiniz? Hangi ücretler uygulanır? Bu sonraki adım için hangi yola güveniyorsunuz?
Bu yüzden en iyi soru “Ödeme almanın en ucuz yolu nedir?” değildir. Daha iyi soru şudur: Müşterinin gönderdiği andan paranın kullanılabilir olduğu ana kadar en güvenli yol hangisidir?
Kısa cevap: freelance ödemeler neden bekletilir veya gecikir?
Freelance ödemeler bekletilebilir veya gecikebilir, çünkü bir ödeme sağlayıcısı, banka, cüzdan, borsa veya stablecoin yolu; gönderen bilgilerini, alıcı bilgilerini, fon kaynağını, yol kurallarını, ağ durumunu, ödeme referanslarını veya risk sinyallerini kontrol etmek zorunda kalabilir.
Serbest çalışanlar her inceleme riskini ortadan kaldıramaz. Ama yolu fatura kesmeden önce seçerek, ödeme bilgilerini tam olarak doğrulayarak, kayıtları saklayarak, ödemeden sonra kanıtı kontrol ederek ve para takılırsa desteği kimin kontrol ettiğini bilerek önlenebilir gecikmeleri azaltabilirler.
Bir sonraki faturadan önce
Bir sonraki müşteri ödemenizden önce sadece “Hangi uygulamayı kullanmalıyım?” diye sormayın.
Şunu sorun:
Bu yol nerede tıkanabilir?
Elimde hangi kanıt olacak?
Desteği kim kontrol ediyor?
Para geldikten sonra ne oluyor?
Bu bakış değişikliği, başta ucuz, tanıdık veya pratik görünüp ödemenin en önemli olduğu anda yavaş, kafa karıştırıcı veya pahalı hâle gelen bir yolu seçmekten sizi kurtarabilir. Logoyu değil, yolu puanlayın. Kripto varlıklarınızı seed phrase ile uğraşmadan daha kolay kontrol etmek istiyorsanız walllet'i deneyin.
İlgili yazılar
Ödeme Güvenliği ve Sorun Giderme: Sorunları Çözün ve Riski Azaltın
Ödeme Kayıp mı? Desteğe Yazmadan Önce Bu Kanıt Dosyasını Hazırlayın
ACH Ödemesi İade mi Edildi? R01, R02, R03, R04 ve Diğer ACH İade Kodları Ne Anlama Gelir?
Mikro Para Yatırma Doğrulaması: Bu Küçük Banka Kayıtları Aslında Neyi Kanıtlar?
