ABD'li müşteriniz şöyle diyor:
Banka bilgilerini gönder, faturayı ödeyeyim.
Bankacılık uygulamanızın ekran görüntüsüyle cevap vermeyin.
Ödeyene tam olarak kime, hangi para biriminde, hangi ödeme altyapısıyla ödeme yapacağını, hangi hesap bilgilerini kullanacağını ve transfere hangi referansı ekleyeceğini söyleyen kısa, kopyalanabilir bir ödeme talimatı bloğu gönderin. Alıcı hesabın hangi ödeme türlerine izin verdiğini de kontrol edebilirsiniz.
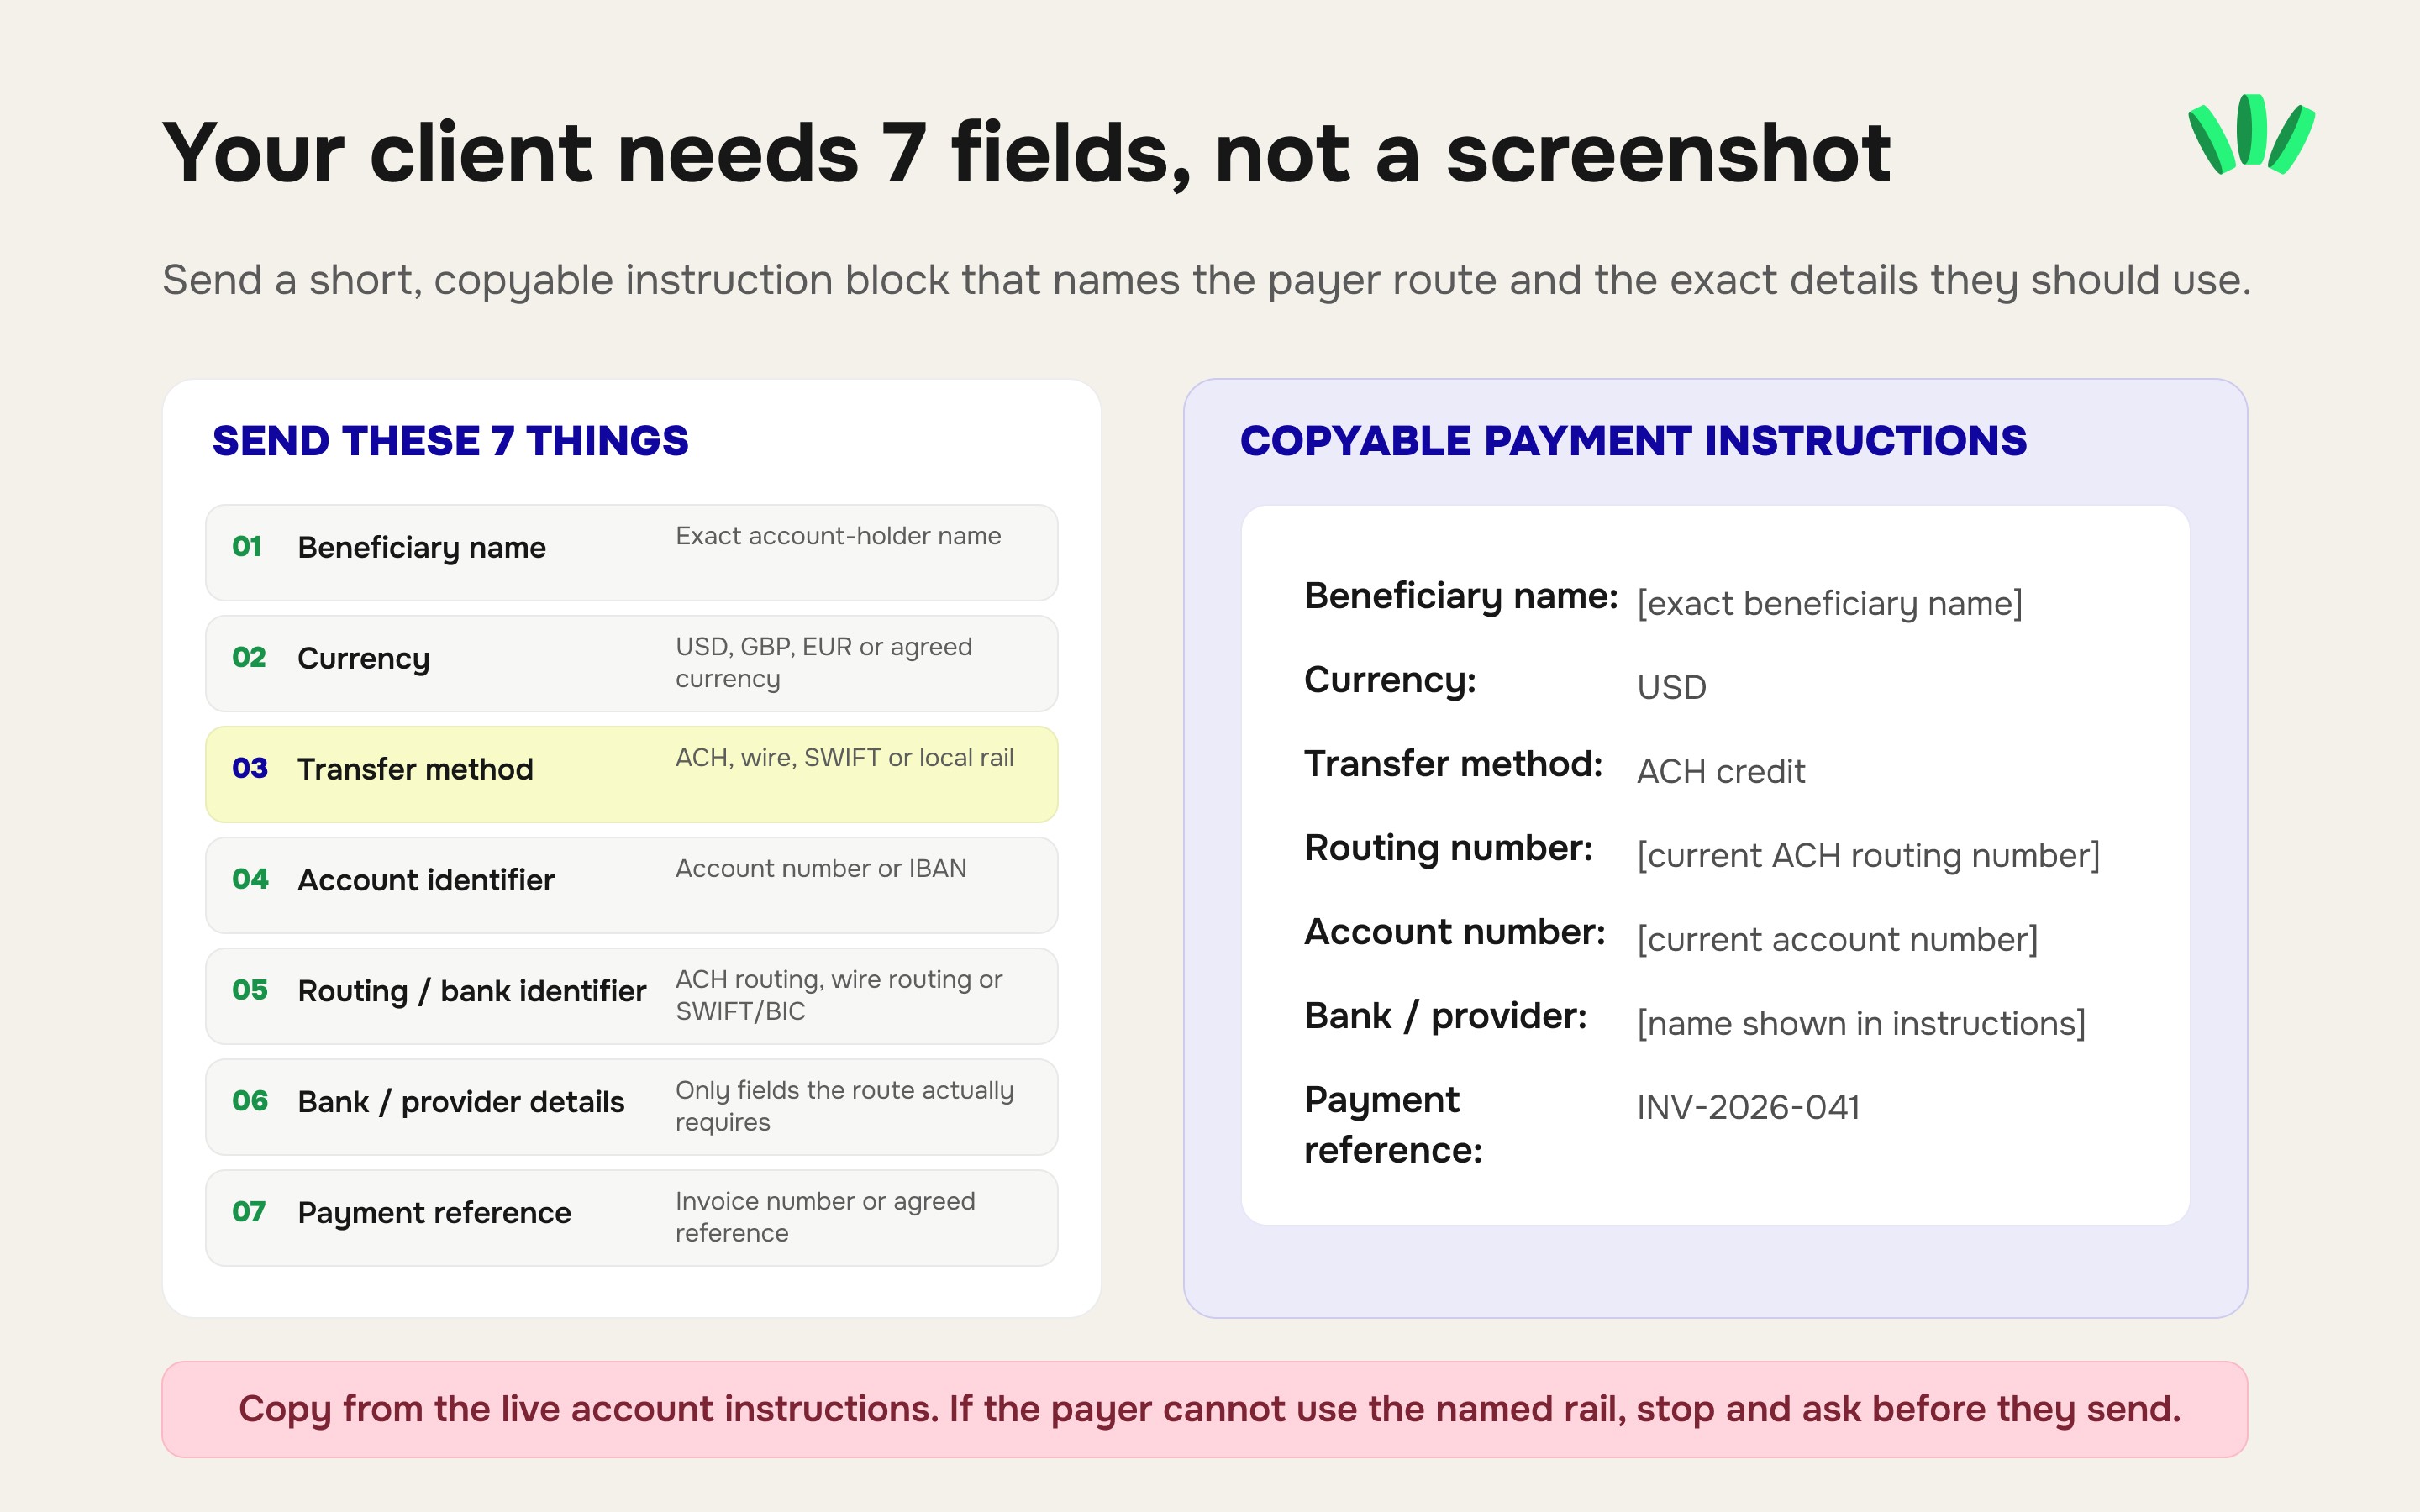
Çoğu uluslararası müşteri ödemesinde kontrol etmeniz gereken yedi bilgi şunlardır:
# | Ödeme bilgisi | Müşterinin ihtiyacı olan |
1 | Alıcı adı | Sağlayıcınızın gösterdiği hesap sahibi adının birebir aynısı |
2 | Para birimi | USD, GBP, EUR veya anlaşılan para biriminin tam adı |
3 | Transfer yöntemi | ACH, yurt içi wire, SWIFT, SEPA, Faster Payments veya desteklenen başka bir kanal |
4 | Hesap numarası | Yola göre hesap numarası veya IBAN |
5 | Routing / banka kodu | Routing number, SWIFT/BIC, sort code veya yola özel başka bir kod |
6 | Banka/sağlayıcı bilgileri | Banka adı ve gerçekten istenen ek adres ya da hesap türü bilgisi |
7 | Ödeme referansı | Fatura numaranız veya anlaştığınız başka bir referans |
Gereken alanlar ödeme yoluna göre değişir. ABD'li bir müşterinin ACH ödemesi için, sırf ikisi de dolar diye wire talimatı verilmemelidir.
Henüz bir yol seçmediyseniz önce Nijeryalı serbest çalışanların ABD, Birleşik Krallık ve AB'deki müşterilerden nasıl ödeme alabileceğine bakın. ABD'li bir ödeyicinin ACH veya yurt içi wire bilgilerine ihtiyacı olabilir; Birleşik Krallık ve Avrupa'daki ödeme yolları ise farklı hesap bilgileri kullanır.
Müşteri özellikle ACH mi yoksa wire mı kullanması gerektiğini sorarsa, bu sorunun cevabı hesap numaralarını göndermeden önce gelmelidir. Nijeryalı serbest çalışanlar için ACH ve wire rehberi, iki kanalın neden farklı routing bilgileri, ücretleri ve hata nedenleri olabileceğini anlatır.

Önce tek bir soru sorun: “Ödemeyi nasıl göndereceksiniz?”
“Banka transferi” fazla belirsiz. Müşteriye herhangi bir hesap bilgisi vermeden önce finans ekibinin hangi transfer yöntemini kullanacağını sorun. ABD'li bir müşteri için bu şunlardan biri olabilir:
ACH alacak transferi (ACH credit);
yurt içi wire;
uluslararası wire;
bir maaş veya serbest çalışan ödeme platformu;
ABD hesap bilgisi isteyen bir ödeme sağlayıcısı.
Bu neden önemli?
Çünkü routing number, ABD'deki her ödeme türü için geçerli evrensel bir adres değildir. Federal Reserve, FedACH ve Fedwire katılımcıları için routing bilgilerini ayrı tutar. Yani alıcı kurumun bir ödeme kanalına katılması, sizin hesabınızın ve talimatlarınızın başka bir kanalı da desteklediğini kanıtlamaz. Sağlayıcınız:
ACH'yi destekleyip wire'ı desteklemeyebilir;
ACH ve wire için ayrı routing number'lar verebilir;
ABD içi ödemeleri kabul edip uluslararası SWIFT'i kabul etmeyebilir;
hesaba hangi ödeyici türlerinin gönderim yapabileceğini kısıtlayabilir;
belirli bir yol için ek bilgi isteyebilir.
Tam olarak o yola ait ödeme talimatlarını kullanın.
Uluslararası bir müşteriye gönderilecek 7 banka bilgisi
1. Alıcı adı
Alıcı adını, güncel alma talimatlarınızda göründüğü haliyle birebir gönderin. Gelişigüzel kısaltmayın. Hesabınızda şu yazıyorsa:
Adaeze Chiamaka Okafor
şunu göndermeyin:
Ada Okafor
tabii sağlayıcı bu farkın kabul edildiğini açıkça söylemediyse. İşletme hesabı kullanıyorsanız ve alma talimatlarında işletme adı görünüyorsa onu kullanın. Bu ad şu durumlarda önemli olabilir:
ödeyici sizi tedarikçi olarak kaydederken;
ödeyicinin bankası alıcı adını sorduğunda;
ödeme platformu hesap sahipliğini kontrol ettiğinde;
destek ekibi daha sonra gönderilen ödemeyi hesap kaydınızla karşılaştırmak zorunda kaldığında.
Adı ezberden yazmak yerine hesabınızın güncel ekranından kopyalayın.
2. Para birimi
Para birimini açıkça yazın. Şunu kullanın:
Para birimi: USD
müşterinin $ işaretini ABD doları olarak anlayacağını varsaymayın. Birçok ülkeden müşterilerle çalışıyorsanız veya birden fazla para biriminde ödeme alıyorsanız bu daha da önemli hale gelir.
Bir USD hesap numarası, sağlayıcı açıkça desteklemedikçe GBP veya EUR için genel bir hedef gibi kullanılmamalıdır.
Faturanızdaki para birimi de ödeme talimatlarıyla uyuşmalıdır. Sözleşmede USD 2,000 yazıyorsa, müşteriyi dolar mı ödeyeceği yoksa önce tutarı çevirip mi ödeyeceği konusunda tahmine zorlayan ayrı bir ödeme mesajı göndermeyin.
Faturalama sürecinin tamamına ihtiyacınız varsa Nijerya'dan ABD'li bir müşteriye USD fatura kesme rehberini kullanın.
3. Transfer yöntemi
Ödeme kanalını adıyla belirtin. Örneğin:
Transfer yöntemi: ACH credit
ya da:
Transfer yöntemi: ABD yurt içi wire
Şunu yazmayın:
Transfer yöntemi: banka transferi
eğer sağlayıcınız size yola özel talimatlar verdiyse. Bu tek satır yaygın bir ödeme sorununu önler: müşteri ABD hesap bilgilerini görür, tanıdık gelen bir banka transferi düğmesini seçer ve ödemeyi alıcı hesabın desteklemediği bir kanaldan gönderir.
Düzenli müşteri ödemelerinde ödeyici, bilgilerinizi finans sistemine kaydetmeden önce yolun tam olarak ne olduğunu bilmelidir.
4. Hesap numarası veya IBAN
Şimdi o yol için verilen gerçek hesap numarasını paylaşın. ABD'deki bir alma yolu için bu çoğu zaman bir hesap numarasıdır. IBAN tabanlı bir yolda IBAN'ı verildiği haliyle eksiksiz kullanın. Şunları yapmayın:
güncel hesaptan kopyalayabiliyorken eski bir faturadan yeniden yazmak;
baştaki sıfırları silmek;
elle rakam eklemek;
yerel hesap numarası yerine IBAN koymak;
sağlayıcı değişikliğinden sonra eski hesabın hâlâ aktif olduğunu varsaymak.
walllet.com alma bilgilerini kullanıyorsanız, walllet.com IBAN Hesabı rehberi önemli bir farkı açıklar: IBAN bir hesabı tanımlar, ancak tek başına her para biriminin, ödeme sisteminin veya ödeyici türünün desteklendiğini kanıtlamaz.
5. Routing, takas veya banka kodu
Sonraki alan, bankacılık sistemine hesabın nerede bulunduğunu söyler. Bu alanın adı ödeme yoluna göre değişir.
Ödeme yolu | İstenebilecek kod |
ABD ACH | ACH routing number |
ABD yurt içi wire | Wire routing number |
Uluslararası wire | SWIFT/BIC ve gerekiyorsa diğer talimatlar |
IBAN yolu | IBAN ve gerekli banka kodu |
Birleşik Krallık yerel transfer | Sort code + hesap numarası |
Diğer yerel kanallar | Sağlayıcıya özel takas kodu |
ACH routing number ile wire routing number'ın aynı olduğunu varsaymayın.
Bankanın routing number'ını Google'da arayıp sağlayıcınızın verdiği numaranın yerine koymayın.
Doğru kaynak, sizin hesabınız ve sizin ödeme yönteminiz için geçerli güncel alma talimatıdır.
6. O yolun gerektirdiği banka veya sağlayıcı bilgileri
Bazı ödeme formları alıcı ve hesap bilgilerinden fazlasını ister. Yola göre ödeyiciden şunlar istenebilir:
banka adı;
banka adresi;
alıcı adresi;
hesap türü;
aracı banka talimatları;
şube veya takas bilgisi.
Yalnızca sağlayıcınızın verdiği veya onayladığı alanları gönderin. Zorunlu görünen bir kutuyu tahminle doldurmayın.
Özellikle uluslararası wire'larda ödeme mesajları alıcı adını, hesap bilgilerini ve kurum bilgilerini içerebilir. Güncel Fedwire yönergeleri de alacaklı/alıcı bilgilerini ödemeyi yönlendirmek için kullanılan banka kodlarından ayırır.
Müşterinin finans portalı alma talimatlarınızda olmayan bir alan isterse, müşteri parayı göndermeden önce oraya ne yazılması gerektiğini sağlayıcınıza sorun.
7. Ödeme referansı
Ödemeye, hem sizin hem de müşterinin daha sonra tanıyabileceği bir referans verin. Serbest çalışmada en temiz seçenek genellikle fatura numarasıdır:
Ödeme referansı: INV-2026-041
Aynı referansı şuralarda kullanın:
faturada;
ödeme talimatlarınızda;
kanal izin veriyorsa müşterinin transfer açıklamasında;
kendi ödeme kayıtlarınızda.
İşe yarar bir referans, sonraki destek görüşmesini çok kolaylaştırır. Şunu karşılaştırın:
Bir müşteriden gelen 1.850 $'lık ödemem ulaşmadı.
şununla:
USD 1,850, fatura INV-2026-041, ABC Labs tarafından 1 Eylül'de ACH ile gönderildi.
İkinci örnek, bankaya veya ödeme sağlayıcısına araştıracak somut bir şey verir.
Müşteriniz ödemeye hazırsa ve hesabınız için şu anda hangi alma rotalarının kullanılabildiğini görmek istiyorsanız, ödeme talimatlarını göndermeden önce walllet.com'daki alma seçeneklerinizi kontrol edin.
Bu ödeme talimatını kopyalayın
ACH ile ödeme yapan ABD'li bir müşteri için:
ÖDEME TALİMATI
Alıcı adı:
[Alıcı adının birebir aynısı]
Para birimi:
USD
Transfer yöntemi:
ACH credit
Routing number:
[Güncel ACH routing number]
Hesap numarası:
[Güncel hesap numarası]
Hesap türü:
[Yalnızca sağlayıcınız belirtiyorsa]
Banka / sağlayıcı:
[Ödeme talimatlarınızda görünen ad]
Ödeme referansı:
[Fatura numarası, ör. INV-2026-041]
Tutar:
USD [tutar]
Önemli:
Lütfen yalnızca ACH credit kullanın. Bankanız bu yöntemi kullanamıyorsa, ödemeyi göndermeden önce lütfen benimle iletişime geçin.
Yurt içi wire için transfer yöntemini değiştirin ve hesap için verilen wire talimatlarını kullanın. Yukarıdaki ACH talimatını alıp “ACH” yerine “wire” yazarak geri kalanını aynen bırakmayın.
Banka bilgilerini ekran görüntüsüyle göndermek neden kötü bir fikir?
Ekran görüntüsü pratik gelir, çünkü tüm bilgiler zaten görünür. Ama birçok işlemsel soruna yol açar.
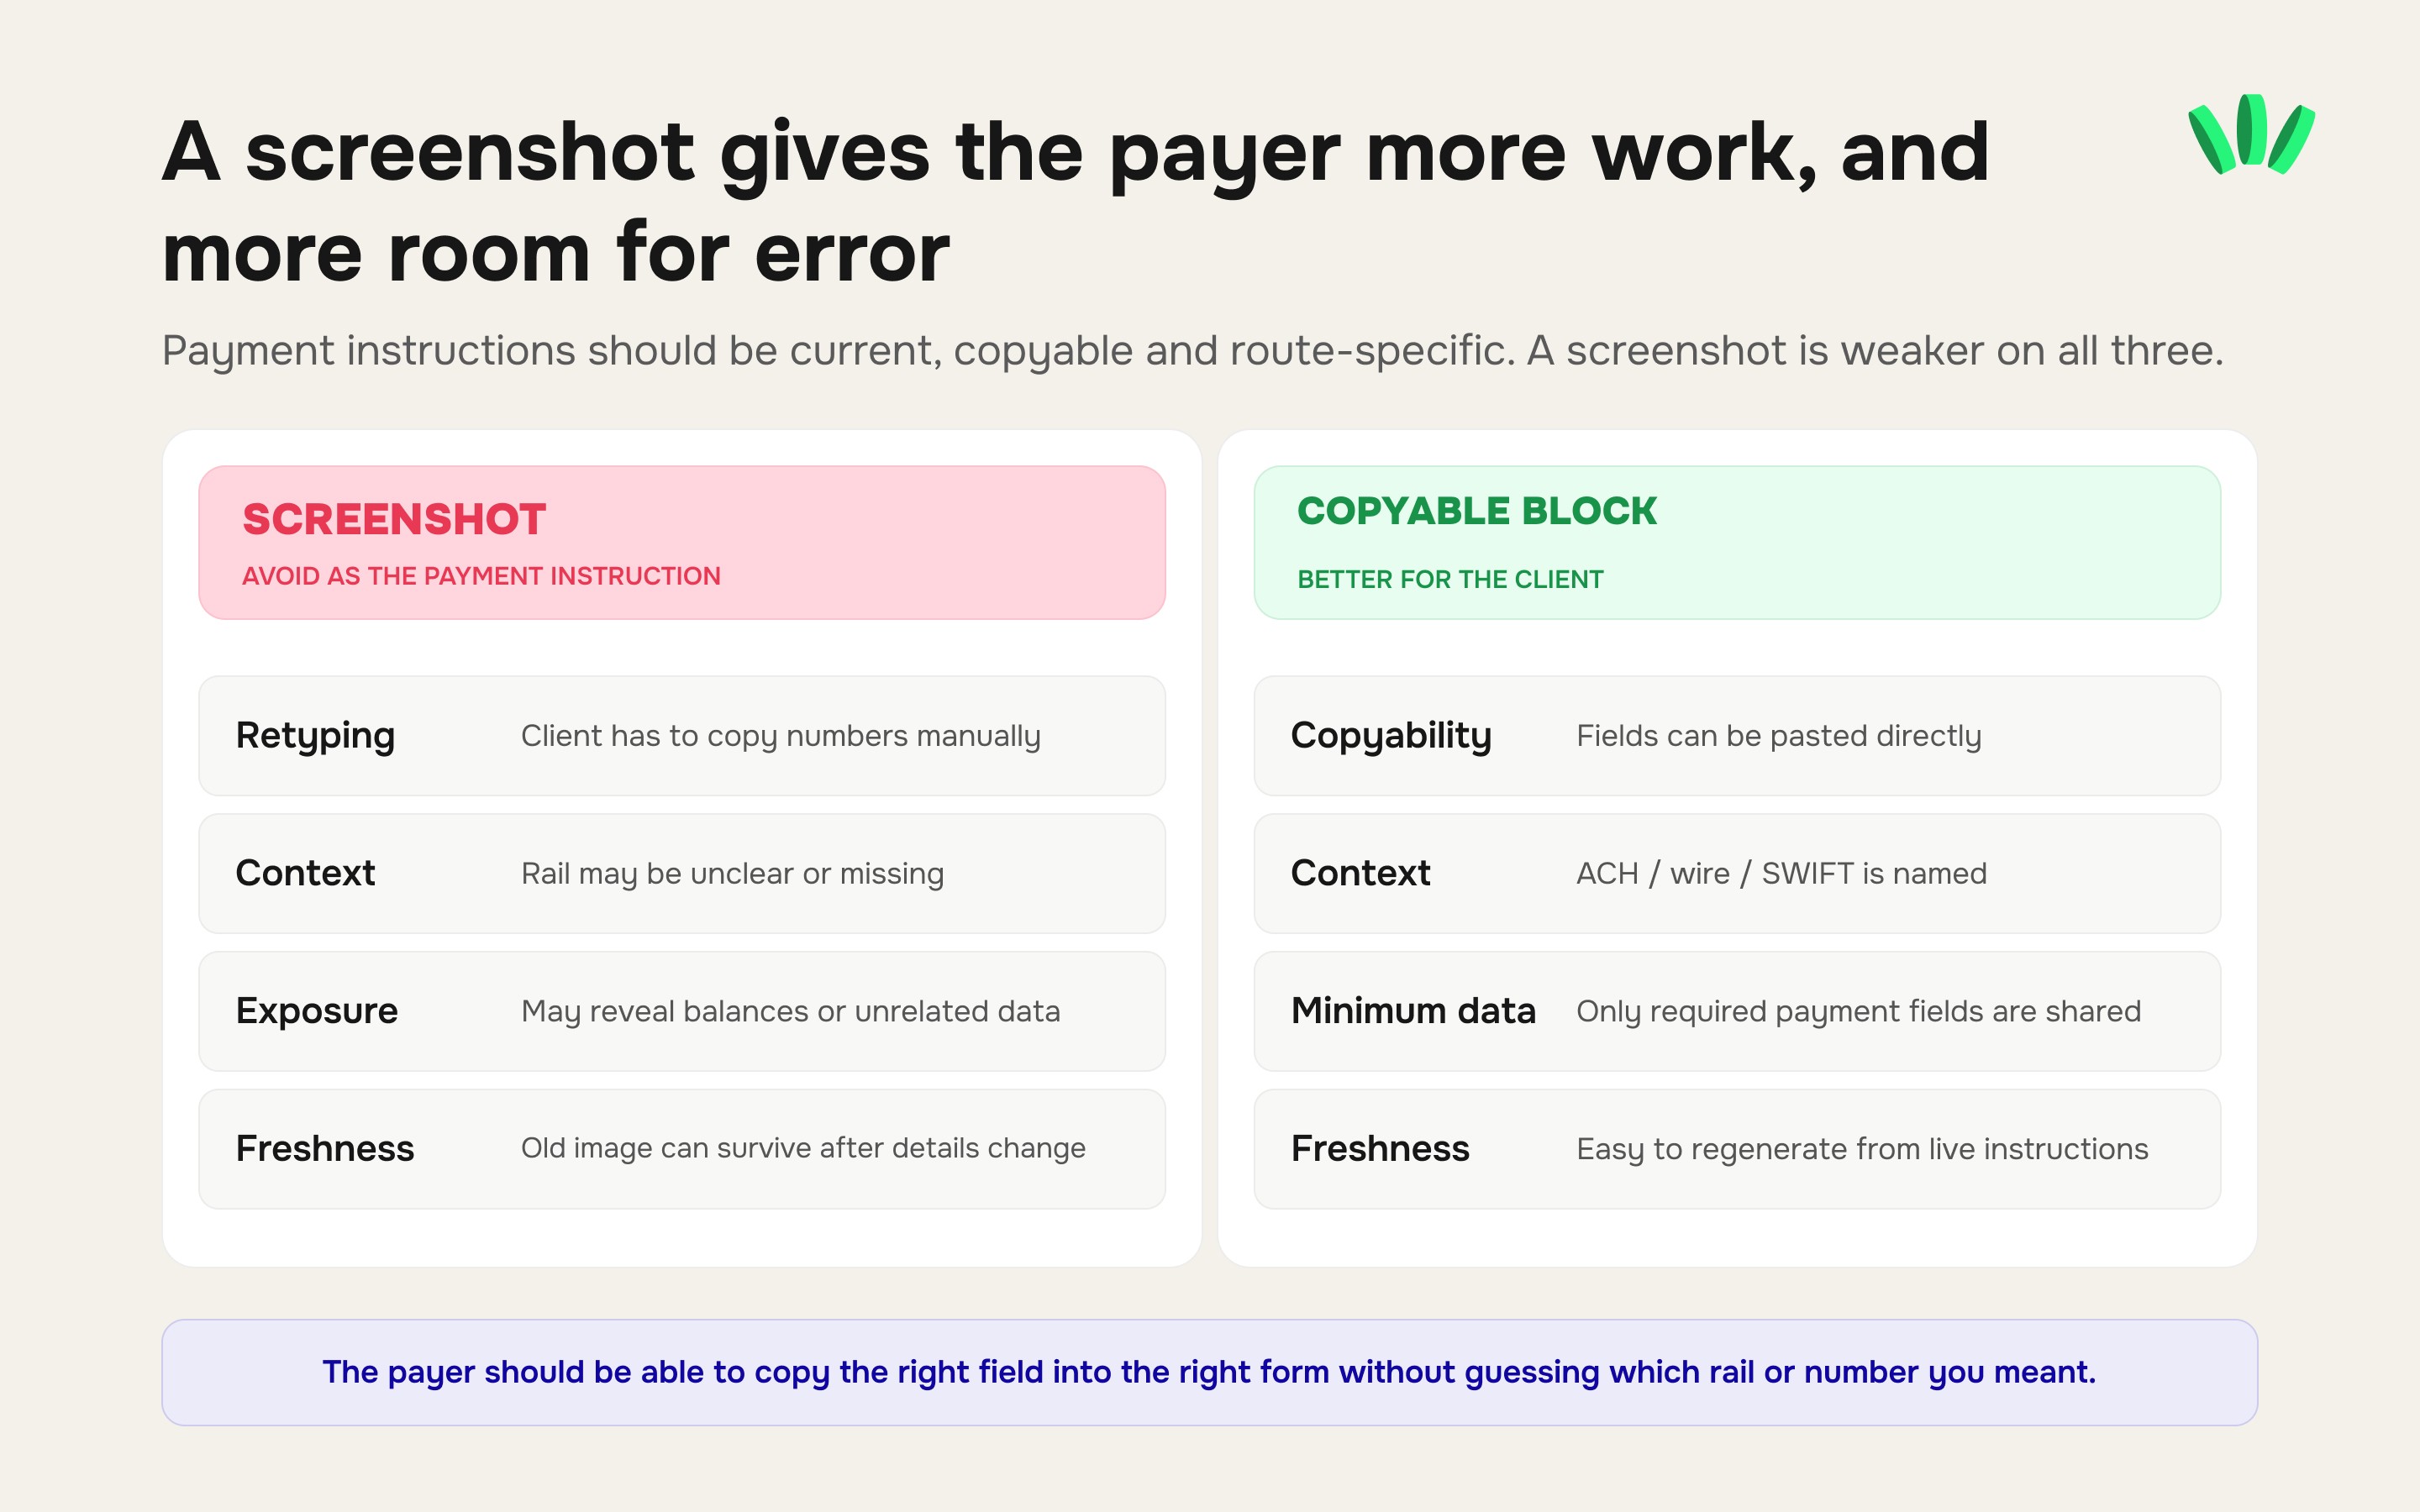
Müşteri numaraları yeniden yazmak zorunda kalır
Görseldeki hesap ve routing numaraları güvenilir şekilde kopyalanamaz. Tek bir yanlış rakam, basit bir ödemeyi iadeye, reddedilmeye veya incelemeye dönüştürebilir.
Ekran görüntüsü fazla bilgi içerebilir
Bir hesap ekranı, ödeyicinin hiç ihtiyaç duymadığı verileri gösterebilir:
bakiyeler;
işlem geçmişi;
diğer hesap numaraları;
dahili kimlikler;
bildirimler;
profil bilgileri.
Ödeme talimatları, ödemeyi tamamlamak için gereken en az bilgiyi içermelidir.
Ekran görüntüsü müşteriye hangi kanalı kullanacağını söylemeyebilir
Şunu gösteren bir resim:
Routing number: XXXXXXX
muhasebedeki bir çalışana bu routing number'ın ACH'ye mi yoksa wire talimatlarına mı ait olduğunu söylemeyebilir. Yolu açıkça etiketleyin.
Ekran görüntüleri eskir
Sağlayıcınız alma bilgilerini güncelledikten aylar sonra bile WhatsApp'ta, Slack'te, e-postada veya İndirilenler klasörünüzde eski bir görsel kalmış olabilir. Güncel talimatlar her zaman canlı hesaptan alınmalıdır. Bu özellikle şu durumlardan sonra önemlidir:
hesap taşıma;
banka ortağı değişikliği;
hesabın yenilenmesi;
yeni bir para birimi hesabı;
alma bilgilerinin kapatılması veya yeniden verilmesi.
Eski veya geçersiz bilgilere gönderilen bir ACH ödemesi geri dönerse, serbest çalışanlar için ACH iade kodları rehberini kullanarak sorunun kapalı bir hesaptan, geçersiz hesap numarasından, reddedilmeden veya başka bir iade nedeninden kaynaklanıp kaynaklanmadığını anlayın.
Banka bilgilerini doğrudan faturaya yazmalı mısınız?
Anlaşılan yol banka transferiyse ödeme talimatlarını faturaya ekleyebilirsiniz, ancak bunları düzenli ve güncel tutun. İyi bir faturadaki ödeme bölümü şöyle olabilir:
Ödeme yöntemi: ACH credit
Alıcı: [Alıcı adının birebir aynısı]
Routing number: [Güncel ACH routing number]
Hesap numarası: [Güncel hesap numarası]
Referans: INV-2026-041
Ayrıntılı ödeme talimatlarını faturadan ayırmamı gerektiren üç durum vardır:
Ödeme bilgileri yakın zamanda değiştiyse.
Güncel talimatları anlaşılan kanaldan gönderin ve değişikliği açıkça belirtin.
Müşterinin satın alma sisteminin kendi banka bilgisi süreci varsa.
Muhasebe ekibini bilgileri bir PDF'ten kopyalamaya zorlamak yerine tedarikçi portalını kullanın.
Belge çok sayıda kişiye iletilecekse.
Bir fatura proje yöneticilerinden, satın almadan, defter tutmadan ve dış muhasebecilerden geçebilir. Bu kişilerin ihtiyaç duyduğundan fazla finansal bilgiyi açığa çıkarmayın.
Amaç ödeme bilgilerini gizli tutmak değil. Amaç hangi bilgiyi paylaştığınızı kontrol etmek, bilgileri güncel tutmak ve ödeyicinin talimatlarını net hale getirmek.
Banka bilgilerini daha güvenli paylaşmak
Banka ödeme bilgileri, bankacılık giriş bilgileriyle aynı şey değildir. Bir müşterinin size ödeme yapmak için alıcı adınıza, routing bilgilerinize ve hesap numaranıza ihtiyacı olabilir. Şunlara ihtiyacı yoktur:
internet bankacılığı şifresi;
PIN;
kart PIN'i;
CVV;
tek kullanımlık şifre;
doğrulama uygulaması kodu;
passkey;
kurtarma kodu;
güvenlik sorularının cevapları.
Bunları asla bir faturaya veya ödeme talimatı belgesine eklemeyin. İşletmeler için daha büyük pratik risk çoğu zaman ödemenin başka hesaba yönlendirilmesidir.
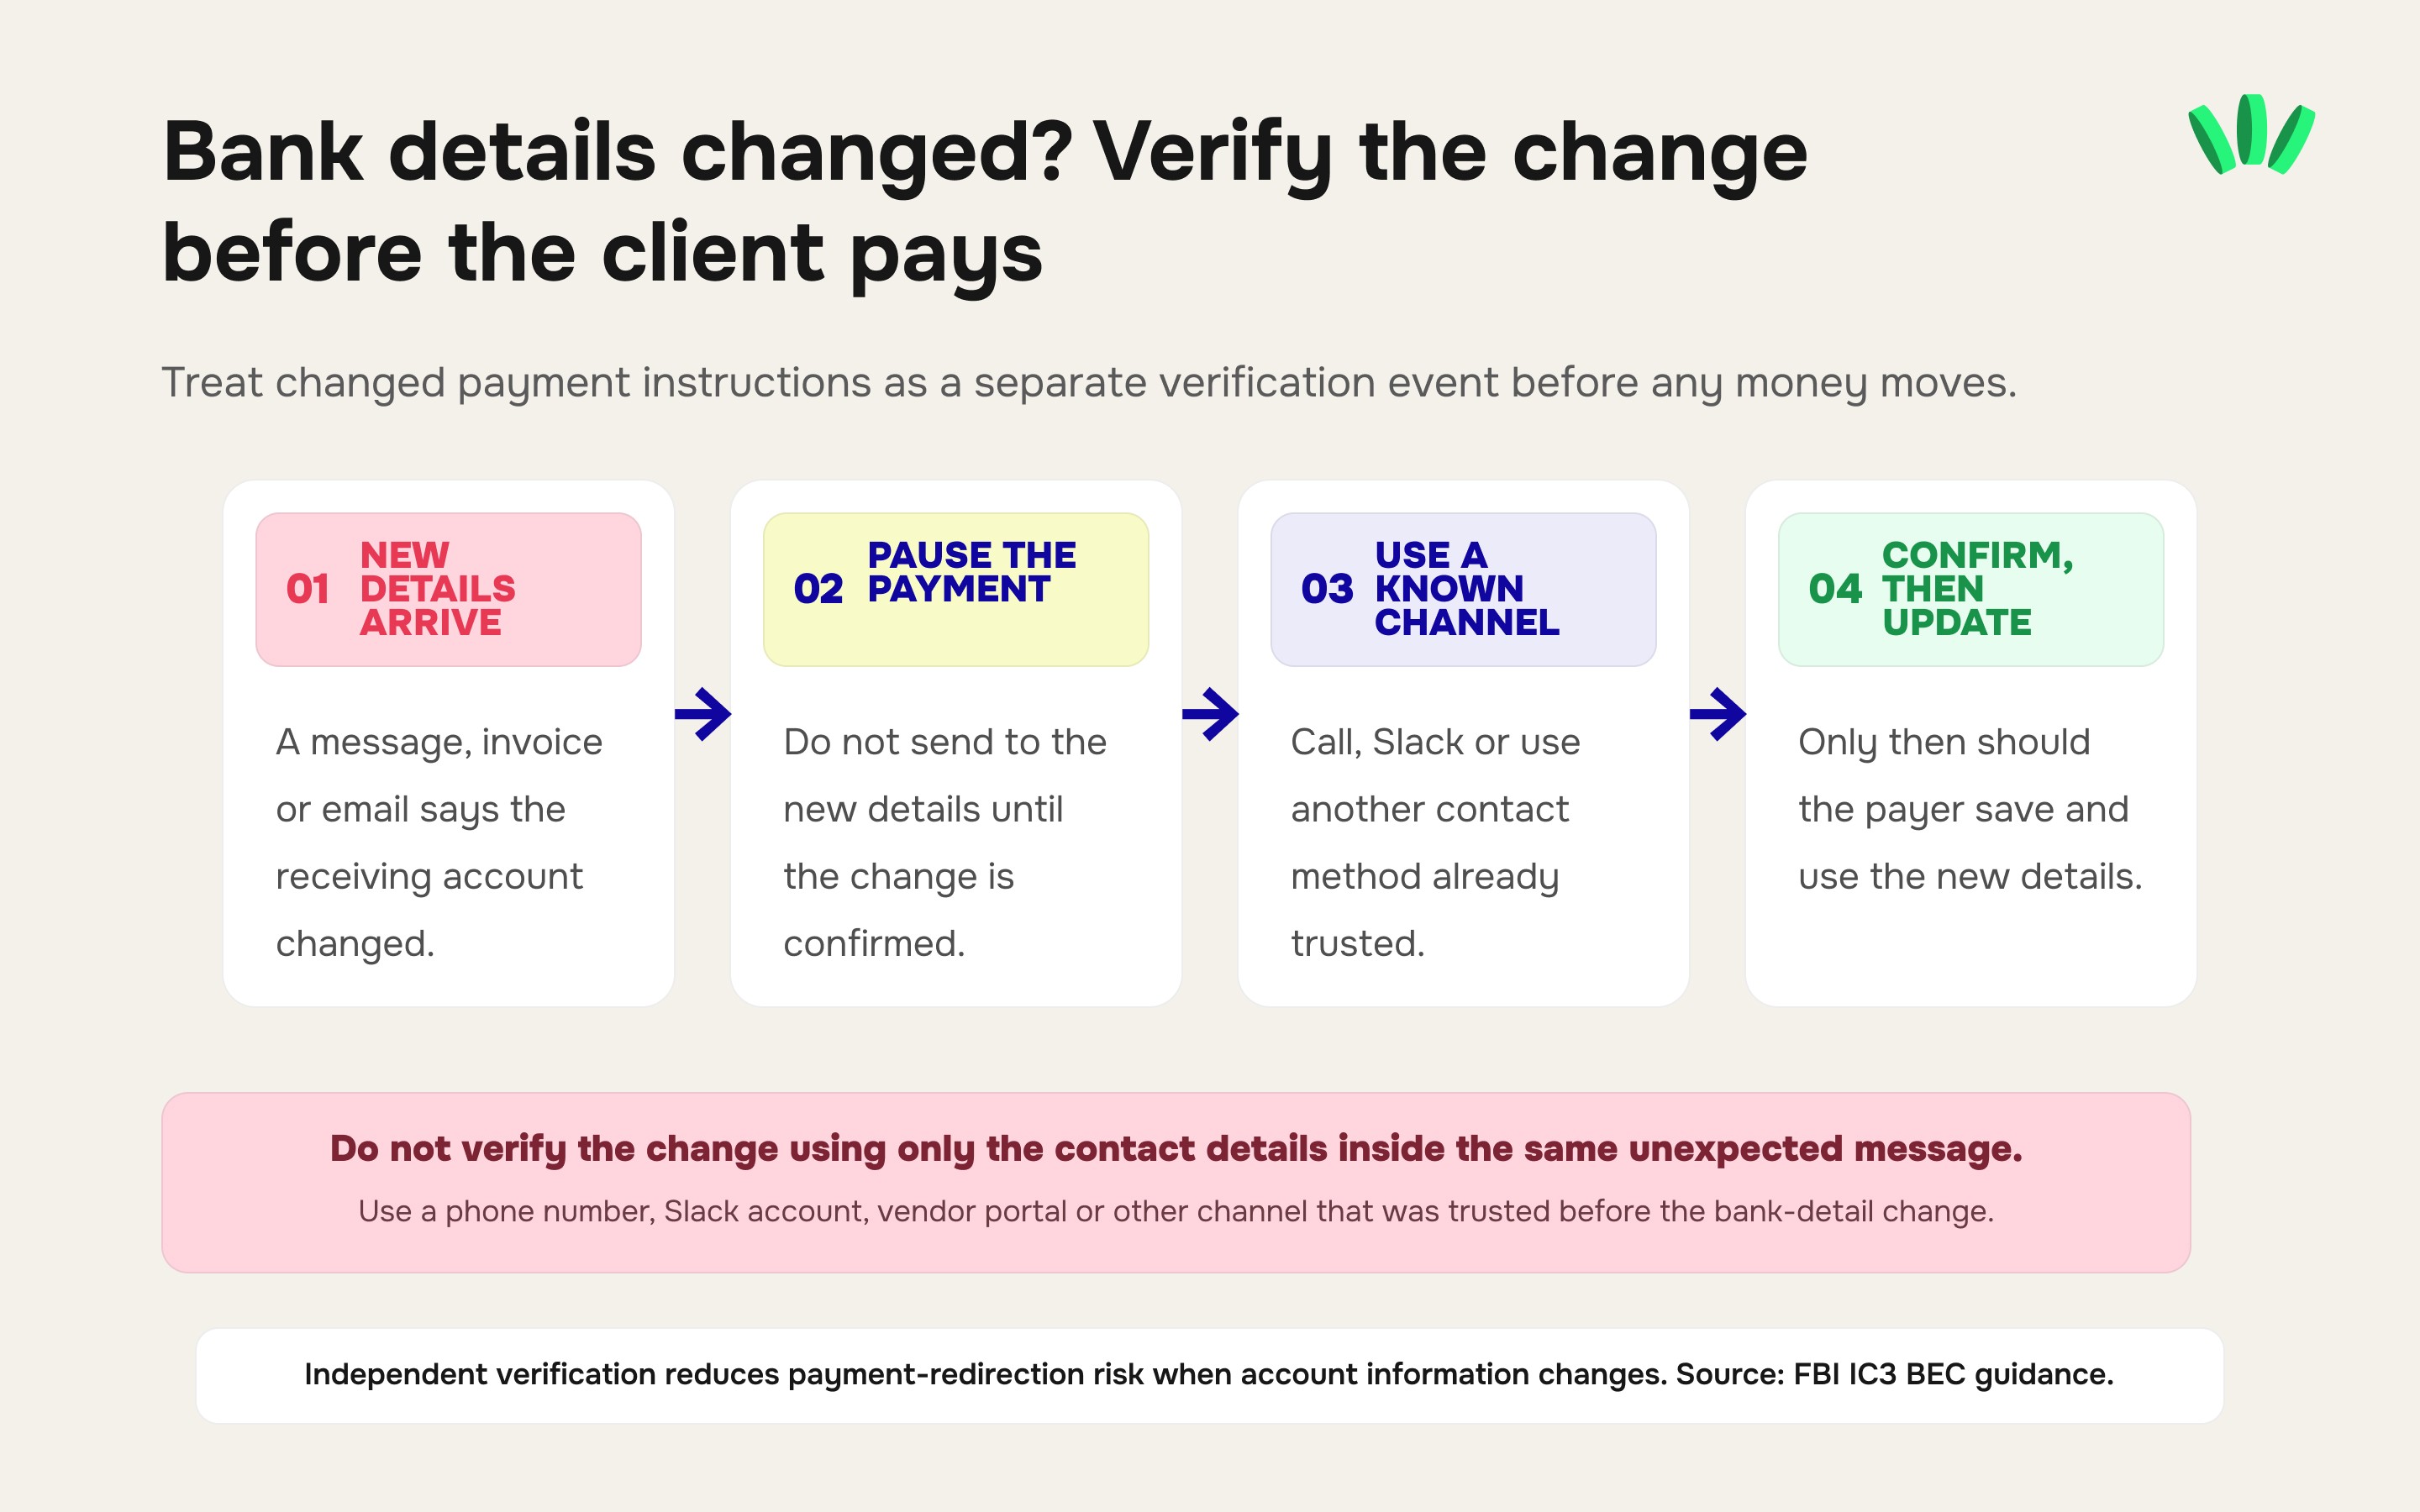
Bir dolandırıcı bir e-posta hesabını ele geçirir veya taklit eder ve ödeyiciye alıcının banka bilgilerinin değiştiğini söyler. FBI'ın Internet Crime Complaint Center'ı, hesap bilgisi değişikliği taleplerini doğrulamak için ikinci bir kanal veya iki aşamalı doğrulama kullanılmasını özellikle önerir. Bu yüzden mevcut bir müşteri için banka bilgilerinizi değiştirirseniz:
Değişikliği sıradan bir faturanın içine gömmeyin.
Ödeme talimatlarının değiştiğini açıkça belirtin.
Müşteriden değişikliği bilinen bir kanal üzerinden doğrulamasını isteyin.
Önemli bir ödemede, müşterinin zaten güvendiği bir telefon numarası, Slack hesabı veya başka bir iletişim yoluyla teyit edin.
Doğrulama için yalnızca beklenmedik “yeni banka bilgileri” mesajında yer alan iletişim bilgilerini kullanmayın.
Durum tersine döndüğünde de aynı kural sizi korur. Bir müşteri birden iadeler, fazla ödemeler veya geri göndermeniz gereken para hakkında yeni talimatlar gönderirse bunları bağımsız olarak doğrulayın.
ACH bilgileri ve wire bilgileri: karıştırmayın
ABD'li bir müşteri için bu ayrı bir kontrolü hak ediyor. Ödeyici internet bankacılığında iki seçenek de görebilir:
ACH
ve:
Wire
Bunlar farklı ödeme kanallarıdır. Basit bir talimat sayfası farkı açıkça göstermelidir:
Alan | ACH ödemesi | Yurt içi wire |
Transfer yöntemi | ACH credit | Yurt içi wire |
Alıcı adı | Güncel hesap sahibi adı | Güncel hesap sahibi adı |
Hesap numarası | ACH destekli hesap numarası | Wire destekli hesap numarası |
Routing number | ACH routing number | Wire routing number |
Banka/sağlayıcı bilgileri | ACH için verildiği şekilde | Wire için verildiği şekilde |
Ücret | Sağlayıcıyı + ödeyicinin bankasını kontrol edin | Sağlayıcıyı + ödeyicinin bankasını kontrol edin |
Müşteriye talimat | Yalnızca ACH kullanın | Yalnızca wire kullanın |
Bazı hesaplar iki yolda da aynı hesap numarasını kullanır. Bazıları kullanmaz. Bazı kurumlar ikisi için tek bir routing number kullanır. Diğerleri ayırır.
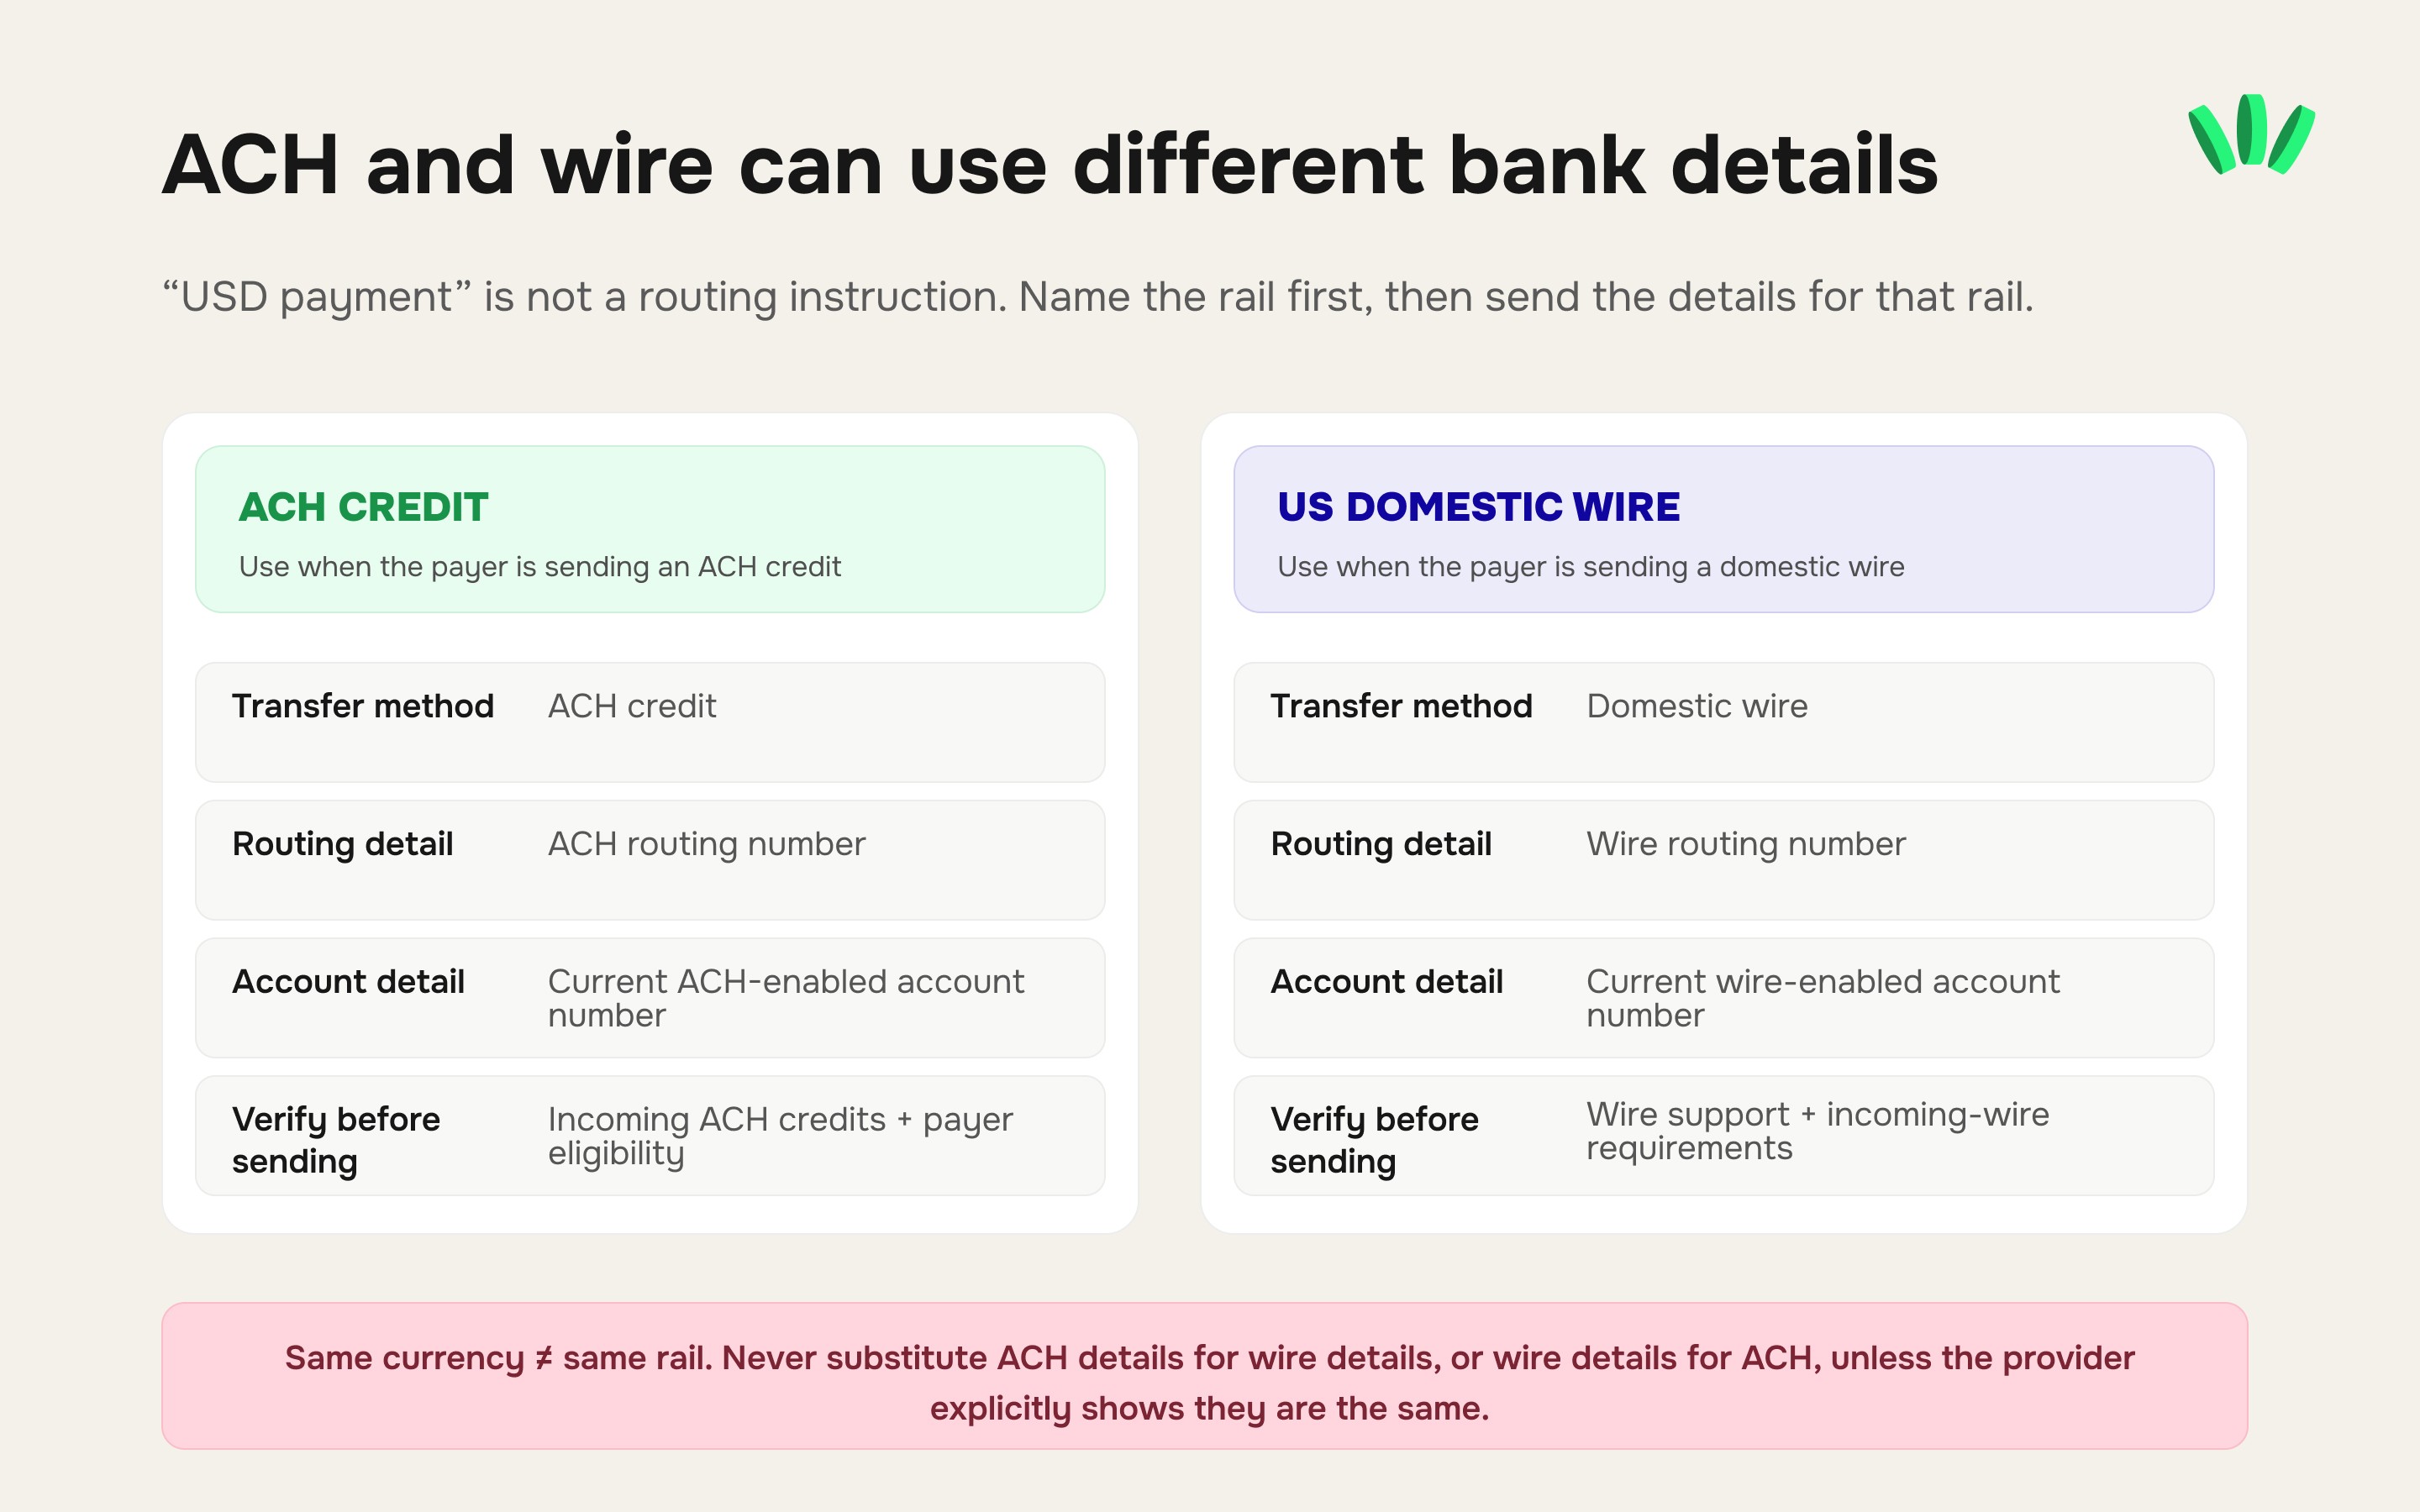
Doğru cevap, alıcı sağlayıcının o hesap için şu anda gösterdiği bilgilerdir. “İşte ABD banka bilgilerim” demenin, “İşte INV-2026-041 faturası için ACH talimatları” demekten daha zayıf olmasının nedeni de budur.
Müşteri ABD dışındaysa ne olur?
ABD ACH bilgilerinizi her yurt dışı ödeyiciye otomatik olarak göndermeyin. Ödeyicinin kullanabildiği yoldan başlayın.
Londra'daki bir şirket Birleşik Krallık yerel transferini tercih edebilir.
Euro bölgesindeki bir ödeyici SEPA kullanabilir.
ABD'deki bir şirket ACH kullanabilir.
Çok uluslu bir şirket SWIFT wire gönderebilir.
Ardından alıcı hesabınızın tam olarak o yolu destekleyip desteklemediğini kontrol edin.
Müşterinizin uluslararası wire göndermesi gerekiyorsa ve para daha sonra eksik görünüyorsa, nedenlerden biri aracı bankalar olabilir. 1.000 $'lık bir serbest çalışma ödemesinin gerçek maliyeti rehberi, para son alıcı sağlayıcıya ulaşmadan önce kesintilerin nasıl olabileceğini anlatır.
Müşteri ödemeden sonra size ne göndermeli?
Sorun çıkmadan önce kanıt konusunda anlaşın. Normal bir ödemede, işlemi tanımlamaya yetecek bilgileri isteyin:
tutar;
para birimi;
gönderim tarihi;
ödeme yöntemi;
fatura/referans numarası;
gönderen adı;
gerekirse banka veya platform onayı.
Ödendi yazan bir ekran görüntüsünün paranın hesabınıza ulaştığını kanıtladığını varsaymayın. En fazla, göndericinin ekranının o anda ne gösterdiğini kanıtlar.
Uluslararası bir wire ulaşmazsa, yola göre transfer referansı, UETR veya MT103 bilgisi gibi daha resmi ödeme kanıtlarına ihtiyaç duyabilirsiniz. Müşteriye verilen bir makbuz ile banka takip belgesi farklı amaçlara hizmet eder.
Bilgileri göndermeden önce bu 60 saniyelik kontrolü yapın
Ödeyici:
Parayı kim gönderiyor: müşterinin kendisi mi, şirketi mi, bir ajans mı, maaş sağlayıcısı mı, yoksa bir platform mu?
Para birimi:
Talimatınızda USD, GBP, EUR veya başka bir para birimi açıkça yazıyor mu?
Kanal:
ACH, wire, SWIFT veya gereken yerel yolu açıkça belirttiniz mi?
Alıcı:
Ad, güncel alma talimatlarıyla aynı mı?
Hesap bilgileri:
Bunları eski bir PDF'ten veya ekran görüntüsünden değil, canlı hesaptan mı kopyaladınız?
Ödeyici kısıtlamaları:
Hesap bu tür bir göndericiyi ve ödemeyi kabul ediyor mu?
Referans:
Müşteriye benzersiz bir fatura/referans numarası verdiniz mi?
Ücret sorumluluğu:
Transfer maliyetleri önemliyse, bunları kimin ödeyeceği konusunda anlaştınız mı?
Kanıt:
Müşteri ödemeyi gönderdikten sonra hangi onayı isteyeceğinizi biliyor musunuz?
Yedek plan:
Ödeyici bu yolu kullanamazsa, başka bir transfer yöntemi denemek yerine durup size sormasını söylediniz mi?
Cevaplardan biri belirsizse, müşteri Gönder'e basmadan önce bunu düzeltin.
Ödeme talimatı sıkıcı olmalı
İyi bir ödeme talimatının marka tasarımına, uygulama ekran görüntüsüne veya uzun bir açıklamaya ihtiyacı yoktur.
Muhasebedeki bir çalışanın, size başka bir soru sormadan doğru alanları doğru ödeme formuna kopyalamasını sağlamalıdır. Şu sırayı kullanın:
Alıcı → Para birimi → Transfer yöntemi → Hesap numarası → Routing / banka kodu → Gerekli banka/sağlayıcı bilgileri → Ödeme referansı → Ardından kısa bir talimat ekleyin:
Finans ekibiniz yukarıdaki ödeme yöntemini kullanamıyorsa, lütfen para göndermeden önce benimle iletişime geçin.
İlgili yazılar
Uluslararası Ödemeler: Sınırlar Arasında Para Almanın Yöntemleri ve Ücretleri
Nijerya'dan ABD'li Müşteriye Fatura: USD Bilgileri ve Koşullar
Ödemenizdeki Görünmez Banka: 1.000 $ Neden 972 $ Olarak Gelebilir?
Cuma Ödemeleri Farklıdır: Uluslararası Transferlerde İş Günleri Gerçekte Nasıl İşler?
Bu cümle, yanlış altyapıdan geçmiş bir ödemeyi çözmeye çalışmaktan çok daha ucuzdur. Müşteriniz size nasıl ödeme yapacağını tahmin etmek zorunda kalmamalı. walllet.com'daki alma rotalarını görün, küresel gelirinizi ihtiyacınız olan biçimde tutun ve Nijerya'da harcamak, dönüştürmek veya nakde çevirmek için desteklenen seçenekleri kullanın.
