Получать оплату через одно приложение удобно.
Зависеть от одного приложения — совсем другое дело.
Если ваш ежемесячный доход приходит от клиентов, работодателей или фриланс-платформ за пределами Нигерии, ваша платёжная схема — часть инфраструктуры вашего бизнеса. Проверка счёта, изменённые реквизиты, неподдерживаемый способ перевода или проблема с выплатой могут удивительно быстро превратиться в кассовый разрыв, если все счета на оплату ведут в одно место.
Решение — выстроить платёжную систему, где у каждого маршрута своя задача:
Основной маршрут → получить → хранить → тратить или выводить
Резервный маршрут → готов, когда основной не справляется
Учёт + поддержка → показывают, где деньги и что делать, если что-то пошло не так
Это различие важно, потому что получение оплаты — не одна операция. Это цепочка.
Клиент должен выбрать правильный способ отправки денег. Ваши реквизиты должны подходить для этого способа. Платёж может пройти проверку. Затем вам ещё нужно хранить, конвертировать, тратить или выводить поступившие деньги.
Если вы работаете с клиентами из разных стран, сначала разберитесь, как нигерийские фрилансеры получают оплату от клиентов из США, Великобритании и ЕС. Правильная схема во многом зависит от того, где находится плательщик, какой валютой он пользуется и к какой платёжной системе у него есть доступ.

Платёжная система — это не список платёжных приложений
Платёжная система фрилансера — это схема, по которой деньги идут от плательщика до формы, которой вы реально можете пользоваться.
У прямого клиента из США платёж может начаться с ACH или wire. У клиента из Великобритании маршрут может использовать местные реквизиты в GBP. Фриланс-маркетплейс или платформа для выплат зарплат может сама определять доступные способы вывода. Клиент, работающий с криптовалютой, может предпочесть USDT или USDC.
Способ получения меняется, но рабочие вопросы остаются удивительно похожими:
Уровень | На какой вопрос должна отвечать ваша система |
Получение | Может ли именно этот клиент, работодатель или платформа отправить деньги этим маршрутом? |
Проверка | Какие требования действуют к имени, счёту, KYC или источнику средств? |
Хранение | Можете ли вы держать деньги в нужной валюте или форме? |
Использование | Можете ли вы тратить деньги без лишнего перевода? |
Вывод | Можете ли вы перевести деньги в свой нигерийский банк, когда нужны найры? |
Резерв | Что сработает, если первый маршрут станет недоступен? |
Учёт | Можете ли вы связать платёж с его счётом, клиентом и референсом? |
Поддержка | Если деньги застряли, знаете ли вы, какие доказательства предоставить? |
Поэтому очень важно знать:
Какая платёжная схема продолжит работать, если одна часть маршрута откажет?
Самая простая полезная схема: основной, резервный и, при необходимости, особый маршрут
Для большинства регулярных доходов фрилансера начинайте с ролей, а не с брендов.
Роль | Что делает | Когда использовать |
Основной маршрут | Принимает ваш обычный регулярный доход | Большинство платежей от прямых клиентов, зарплата и регулярные выплаты |
Резервный маршрут | Заменяет основной, когда тот не может принять или зачислить платёж | Проблема с маршрутом, изменение счёта, неподдерживаемый плательщик или проблема у провайдера |
Особый маршрут | Обслуживает плательщика со своей платёжной системой | Маркетплейс, платформа для выплат или клиент, платящий криптовалютой |
Третий маршрут необязателен.
Если два маршрута покрывают всё, что вы реально получаете, на этом и остановитесь.
Каждый новый счёт добавляет работы: больше верификаций, больше тарифов, больше выписок, больше служб поддержки и больше мест, где история операций разбивается на части.
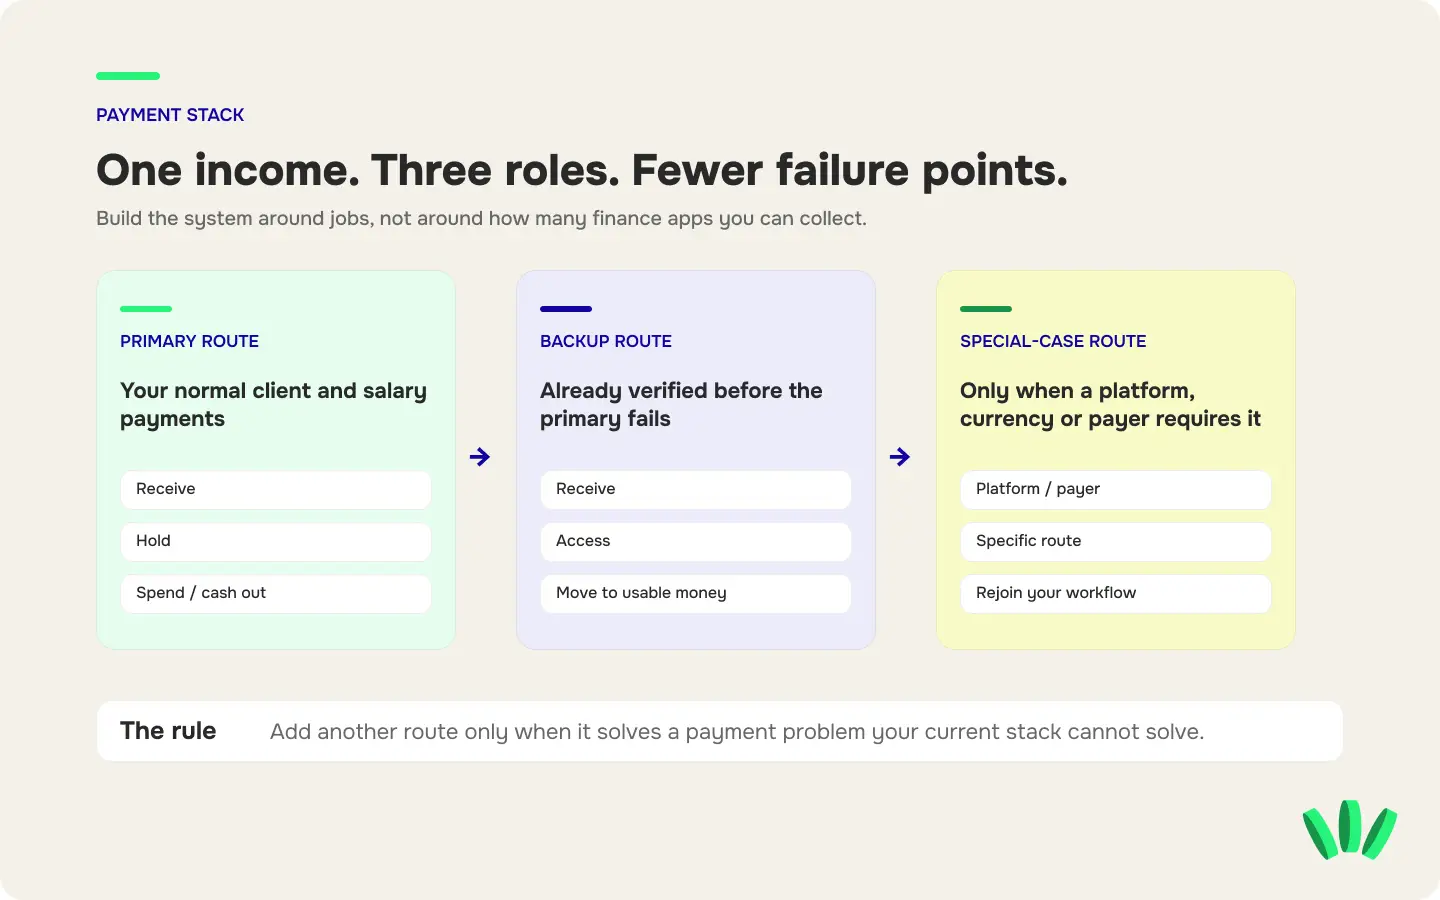
Цель — минимум зависимостей без лишней сложности.
Если вы ещё выбираете, какой тип счёта поставить в центр системы, сравнение лучших счетов в USD для нигерийских фрилансеров — лучшая отправная точка, чем выбор приложения только по заявленной комиссии.
Основной маршрут должен выигрывать на всём пути платежа
Основной маршрут — это не обязательно провайдер с самой низкой комиссией за получение. Это маршрут, который лучше всего работает на всём пути платежа, которым вы пользуетесь чаще всего. Прежде чем сделать что-то основным, проверьте эти восемь пунктов.
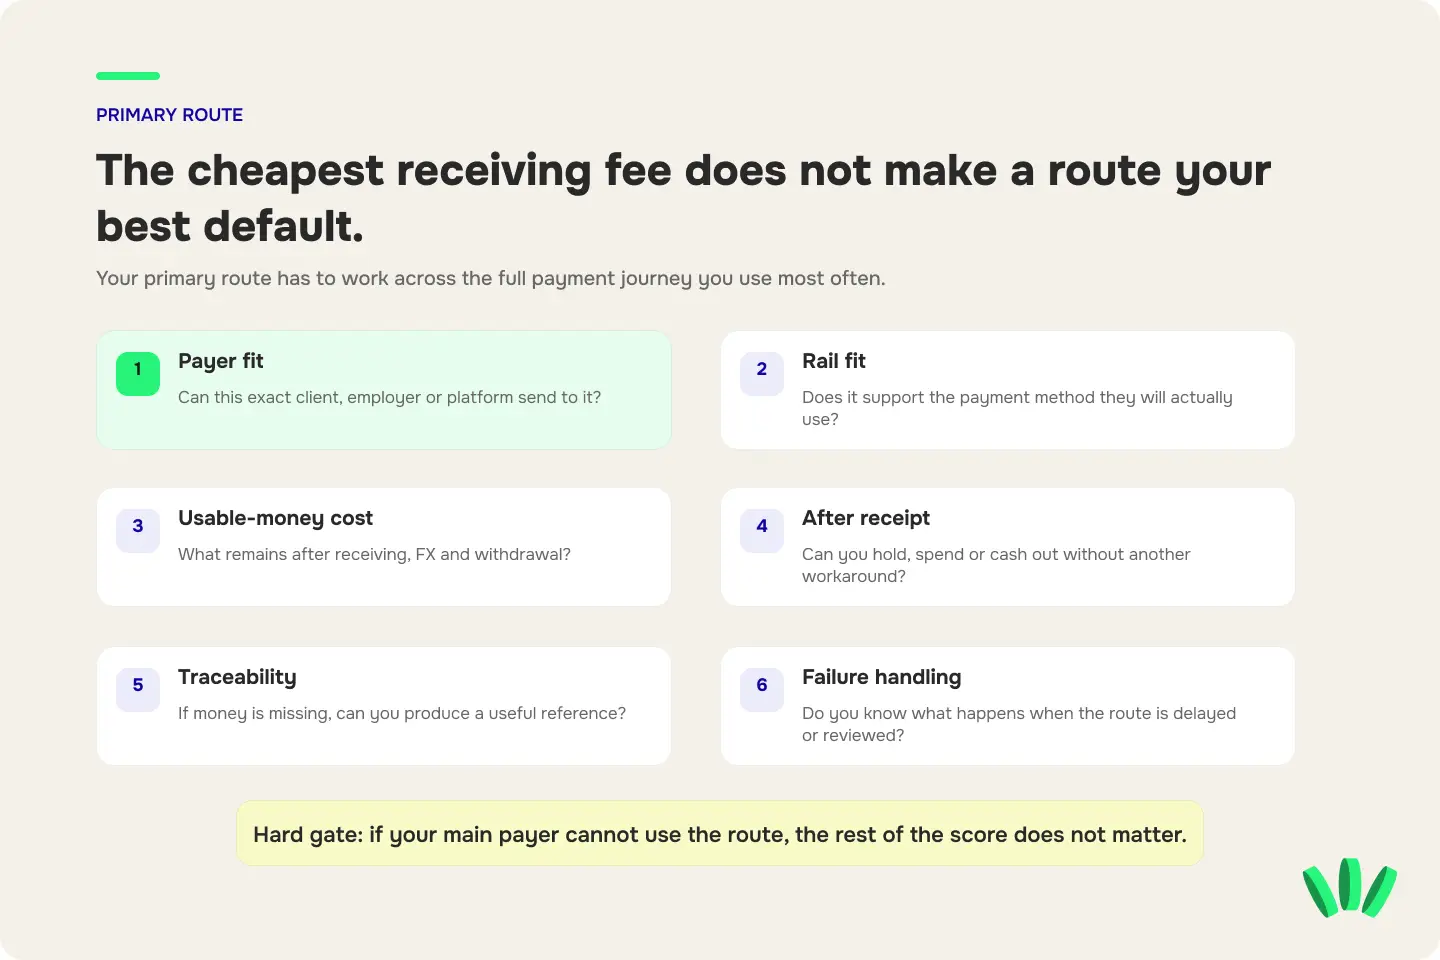
1. Подходит ли плательщику
Может ли человек или организация, которая вам платит, реально воспользоваться этим маршрутом? Продукт может позволять хранить USD, но не поддерживать именно тот тип платежа, который хочет отправить ваш клиент. Маршрут также может по-разному относиться к платежам от:
компаний
физических лиц
работодателей
маркетплейсов
счетов на ваше имя
третьих лиц
Не думайте, что «счёт в USD» значит «кто угодно может отправить на него USD».
Для фрилансеров, которым платят в основном клиенты из США, именно здесь разница между переводами ACH и wire становится практической, а не теоретической. Если клиент хочет платить через ACH, а ваш маршрут принимает только wire, этот счёт не подходит как основной для этого клиента.
2. Подходит ли платёжный канал
«Международный платёж» — это не один способ оплаты. «Счёт в USD» — тоже. Клиент из США может попросить:
routing number
номер счёта
реквизиты для ACH
реквизиты для внутреннего wire
инструкции для международного wire
Плательщик из Великобритании или ЕС может ожидать совсем другого. Проверьте реальную платёжную систему, прежде чем указывать реквизиты в счёте на оплату.
Если ваша главная цель — просто найти рабочие способы получать USD, статья о том, как получать USD в Нигерии без PayPal разбирает варианты шире и сравнивает их плюсы и минусы.
3. Тип счёта и владелец
Домицилиарный счёт, виртуальный счёт в USD, баланс в кошельке и карта — не взаимозаменяемы.
Все они могут касаться одних и тех же денег, но выполняют совершенно разные задачи.
Ваш маршрут получения должен отвечать на такие вопросы:
Чьё имя указано как получатель?
Может ли клиент-компания отправить на него деньги?
Принимает ли счёт нужную вам платёжную систему?
Остаются ли деньги в USD?
Как вывести деньги?
Можно ли подключить счёт к платформе?
Счёт действительно ваш или предоставлен через партнёрскую структуру?
Если эти различия пока размыты, сравните домицилиарный счёт и виртуальный счёт в USD для дохода от фриланса, прежде чем выбирать основной маршрут.
4. Стоимость до доступных денег
Не сравнивайте платёжные маршруты только по первой видимой комиссии.
Полезное сравнение выглядит так:
сумма счёта → удержания при получении → конвертация → вывод → деньги, которыми можно пользоваться
Представьте, что маршрут A не берёт комиссию за получение, но даёт худший курс конвертации.
Маршрут B берёт видимую комиссию за получение, но даёт лучший курс и более дешёвый вывод.
Маршрут A всё равно может оказаться дороже.
Та же проблема возникает при сравнении PayPal, Payoneer, Wise и стейблкоинов. Маршрут с самым дешёвым на вид первым шагом не обязательно оставляет фрилансеру больше всего денег.
Сравнивайте весь путь.
5. Что происходит после поступления платежа
Получение денег — только первый шаг. Спросите себя:
Могу ли я держать часть баланса в USD?
Нужно ли конвертировать сразу?
Могу ли я оплачивать зарубежные рабочие сервисы?
Могу ли я перевести деньги в свой нигерийский банк?
Нужно ли ещё одно приложение между получением и тратами?
Сколько дополнительных комиссий появляется после зачисления?
Каждый раз, когда деньги приходится куда-то переводить, прежде чем ими воспользоваться, маршрут становится менее полезным.
6. Лимиты и ограничения
Проверьте лимиты, важные для ваших обычных счетов. Не оценивайте счёт только по большому теоретическому максимуму. Если ваши счета обычно на $500, ваши потребности могут сильно отличаться от потребностей консультанта, который регулярно получает $5,000 или $10,000. Перед платежом крупнее обычного проверьте:
лимит на получение
лимит на операцию
лимит на вывод
ограничения по плательщикам
статус верификации
требования к подтверждающим документам
ограничения по валютам
ограничения по платёжным системам
Маршрут, который сработал для трёх счетов по $300, не обязательно готов к платежу на $6,000.
7. Отслеживаемость
Если клиент говорит «я отправил», а денег на балансе нет, что вы реально можете отследить? В зависимости от перевода полезными доказательствами могут быть: номер счёта на оплату, референс платежа, квитанция о переводе, данные трассировки ACH, референс wire, ID вывода на платформе, ID транзакции, выписка по счёту и статус платежа.
Для международных переводов wire знание того, как отследить пропавший перевод по MT103 или UETR, превращает расплывчатый запрос «где мои деньги?» в настоящее расследование платежа.
Хороший платёжный маршрут не просто сообщает, что что-то в обработке. Он даёт достаточно информации, чтобы разобраться, что произошло.
8. Работа со сбоями
Задайте этот вопрос до первой проблемы:
Что будет, если этот маршрут перестанет работать в день оплаты?
Проблемы с платежами бывают разными. Транзакция может быть:
в обработке
на проверке
отклонена
возвращена
отменена
задержана отправителем
задержана провайдером получателя
задержана где-то между ними
В каждом случае нужны разные действия.
Руководство о том, почему платежи фрилансерам задерживают, проверяют или откладывают, здесь полезно: оно показывает точки сбоя по всему маршруту, а не считает каждую задержку одной и той же проблемой.
Ваш основной провайдер не обязан быть идеальным. Он должен быть понятным.
Резервный маршрут — это не «ещё одно приложение в телефоне»
Настоящий резерв уже способен выполнить задачу.
Если вы открыли счёт полгода назад, но так и не завершили верификацию, не проверили текущие реквизиты и не разобрались, как выводить с него деньги, у вас нет резервного маршрута.
У вас есть просто счёт.
Рабочий резерв должен соответствовать пяти условиям:
Он верифицирован и сейчас доступен.
Он принимает платежи от того типа плательщика, от которого вы зависите.
Вы знаете правильные реквизиты для получения.
Вы знаете, как деньги становятся доступными после поступления.
Он не повторяет все важные точки сбоя основного маршрута.
Последний пункт важен.
Если и «основной», и «резервный» маршрут зависят от одного и того же счёта у провайдера, одной проверки или одной инфраструктуры получения, второй маршрут может не защитить вас от того самого события, которое вы хотите пережить.
Должен ли резерв быть у другого провайдера?
Обычно да, если цель — непрерывность.
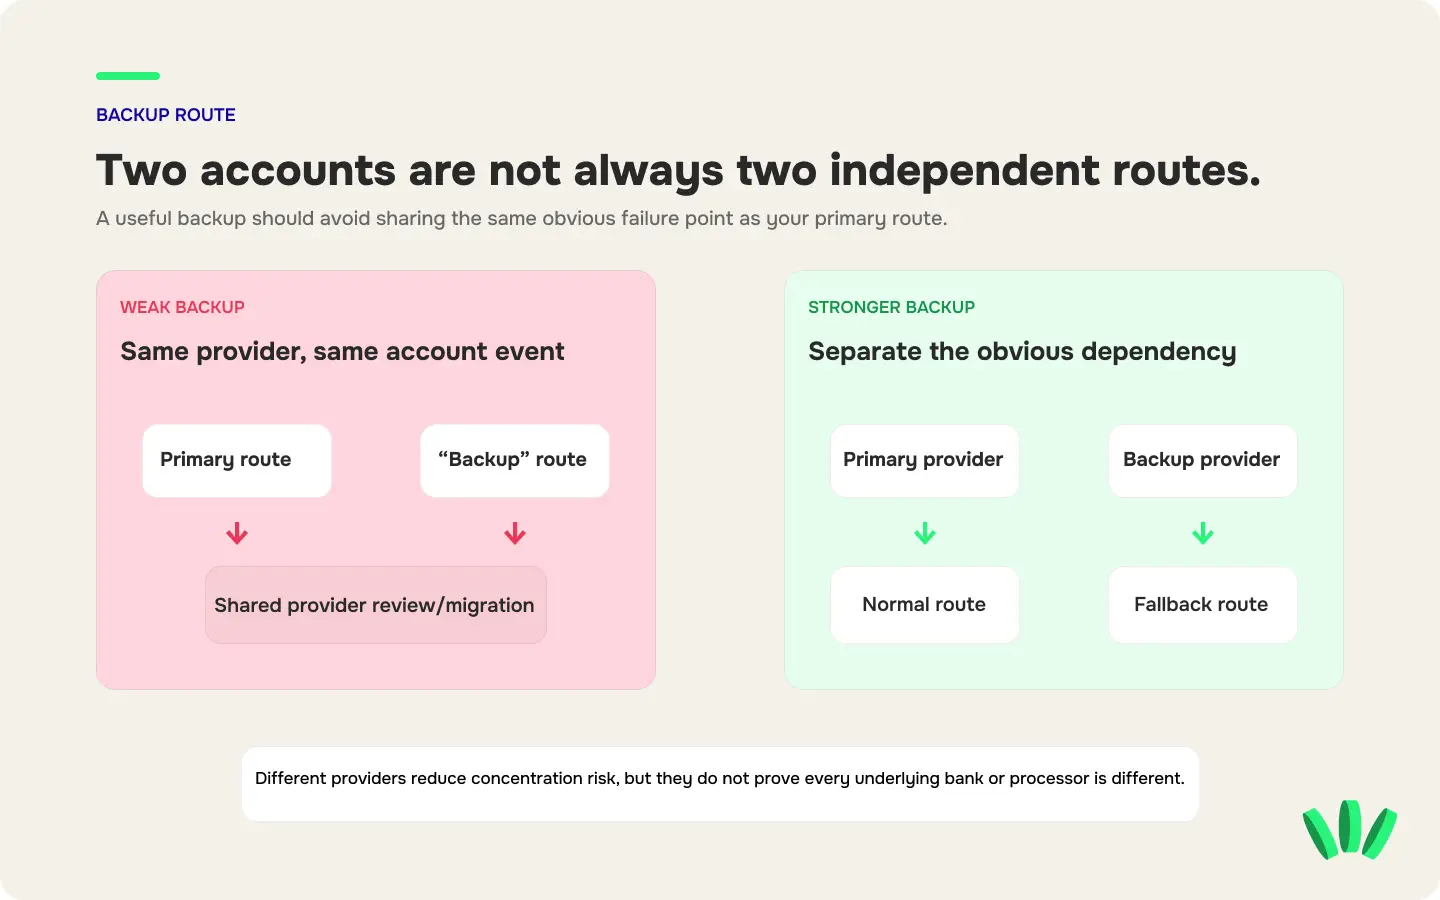
Два способа получения у одного провайдера всё же могут быть полезны. Они решают узкую задачу, например поддержку двух валют или двух типов переводов.
Но у них могут быть общие крупные зависимости.
Проверка всех счетов у провайдера, смена реквизитов, сбой сервиса или переход на другого банка-партнёра могут затронуть сразу несколько маршрутов.
Это не значит, что нужно изучать каждый скрытый банк, процессинг и подрядчика за каждым финансовым приложением. Часто это невозможно.
Это значит, что резерв должен быть действительно отдельным, насколько это разумно возможно.
Полезное правило: основной и резервный маршрут не должны отказывать по одной и той же очевидной причине.
Проверьте резерв до того, как от него будет зависеть реальный счёт
Хуже всего обнаружить проблему с резервным маршрутом, когда основной уже отказал. Прежде чем считать маршрут резервным:
Завершите верификацию → Подтвердите имя получателя → Подтвердите поддерживаемую валюту → Подтвердите способ получения → Проверьте, какие типы плательщиков принимаются → Разберитесь в стоимости получения → Разберитесь в стоимости конвертации и вывода → Проверьте путь вывода в найры или способ трат → Сохраните официальный канал поддержки → Подтвердите доступ к счёту и его восстановление → Где уместно, проверьте маршрут небольшой законной транзакцией → Сохраните запись о платеже.
Проверка — это не только вопрос, дошли ли деньги. Посмотрите, что происходит дальше.
Если небольшой платёж поступает на счёт, но вы не можете вывести, конвертировать или использовать его так, как нужно, весь маршрут ещё не проверен.
Некоторым клиентам нужна своя ветка в системе
Не каждого плательщика нужно загонять в один маршрут. Допустим, у вас есть:
два клиента из США, оплачивающие счета;
один клиент из Европы;
периодическая работа на маркетплейсе;
один клиент, работающий с криптовалютой.
Вполне разумно использовать разные способы получения.
Это значит, что каждый плательщик входит в вашу систему через самую подходящую дверь.
Например, для клиентов, платящих стейблкоинами, риски отличаются от банковского перевода. Главные проверки касаются актива, сети, адреса получения и подтверждения транзакции. Чек-лист для платежей в стейблкоинах описывает эти проверки до того, как вы отправите клиенту адрес кошелька.
Принцип остаётся тем же:
разные точки входа, контролируемый процесс оплаты.
Создайте таблицу контроля платежей до того, как понадобится поддержка
Резервный маршрут решает только половину задачи непрерывности. Вторая половина — помнить, как именно работает ваша система. Создайте личную таблицу контроля платежей со строкой для каждого маршрута.
Поле | Что записать |
Роль маршрута | Основной / резервный / особый |
Провайдер | Текущий провайдер |
Валюта | USD / GBP / EUR / поддерживаемый актив |
Имя получателя | Точное имя получателя |
Способ получения | ACH / wire / местный перевод / выплата с платформы / стейблкоин |
Реквизиты | Безопасная ссылка на текущие реквизиты |
Допустимый тип плательщика | Клиент / работодатель / платформа / собственный счёт / другое |
Важные ограничения | Соответствующие лимиты или исключения |
Стоимость получения | Текущая комиссия или ссылка на актуальные тарифы |
Путь конвертации | Как и где происходит конвертация |
Вывод в найры | Итоговый способ вывода |
Канал поддержки | Официальный путь обращения в поддержку |
Последняя проверка | Дата, когда вы последний раз проверяли настройки |
Последний тест | Дата последнего успешного платежа |
Клиенты с этими реквизитами | У каких регулярных плательщиков есть эти реквизиты |
Неоплаченные счета | Платежи, которые ещё могут прийти по этому маршруту |
Не превращайте эту таблицу в угрозу безопасности.
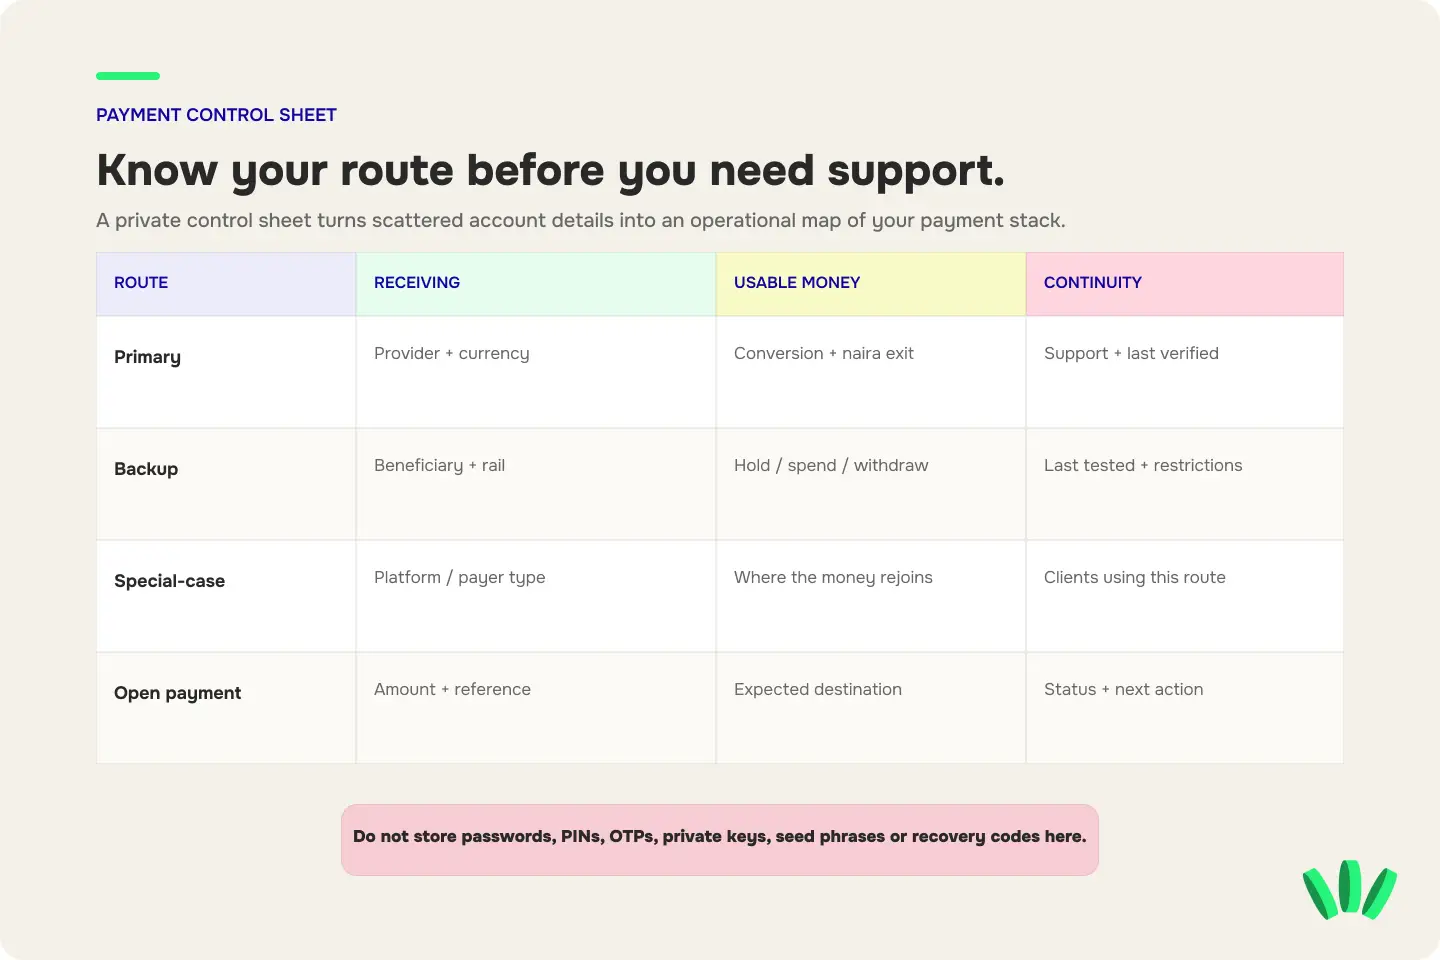
Не храните в ней:
пароли
PIN-коды
OTP
приватные ключи
сид-фразы
коды восстановления
Таблица контроля — это карта вашей платёжной системы, а не сейф.
Храните рядом с таблицей пакет доказательств по платежам
Когда платёж проверяют, возвращают или он пропадает, поддержке могут понадобиться доказательства. Собирайте их, пока платежи проходят нормально. По каждому существенному платежу от клиента сохраняйте подходящие записи.
Коммерческие доказательства
договор или описание работ
счёт на оплату
имя клиента или название компании
описание услуги
Платёжные доказательства
референс платежа
подтверждение от отправителя
сумма
валюта
ID транзакции
ID вывода на платформе
подтверждение перевода
Доказательства зачисления
запись на счёте получения
выписка
запись о конвертации
запись о выводе
Скриншот клиента с надписью «оплачено» полезен как контекст. Но его не всегда достаточно, чтобы отследить сам перевод. Например, если платёж ACH вернулся, код возврата ACH часто показывает, что пошло не так и кто должен это исправить. Это полезнее, чем сразу просить клиента повторить тот же платёж.
Решите, когда переключаться, до того как решение примут эмоции
Резерв не значит переносить все платежи, как только основной маршрут показался медленным. Заранее определите поводы для переключения.
Повод | Первое действие |
Изменились реквизиты | Перестаньте давать старые реквизиты, найдите платежи в пути и предупредите затронутых клиентов |
Нужная платёжная система больше не поддерживается | Переведите этого плательщика на проверенный маршрут с нужным способом |
Платёж возвращается снова и снова | Выясните причину возврата, прежде чем просить клиента отправить повторно |
Счёт попал на проверку | Следуйте процессу проверки и не направляйте туда новые платежи, если их приём под вопросом |
Клиент не может воспользоваться маршрутом | Дайте клиенту заранее подготовленную альтернативу |
Расходы заметно изменились | Сравните полную стоимость до доступных денег |
Способ вывода больше не подходит | Оцените весь маршрут на замену |
Платформа изменила требования к выплатам | Обновите соответствующий особый маршрут |
Провайдер изменил реквизиты | Обновите записи, счета и данные у регулярных плательщиков до следующего платежа |
Так вы избежите двух плохих реакций.
Реакция первая: отправить клиенту три новых варианта счёта, потому что один платёж задержался.
Реакция вторая: продолжать выставлять счета с устаревшими реквизитами, потому что никто не помнит, у каких клиентов они сохранены.
План непрерывности должен делать следующий шаг очевидным.
Одному клиенту обычно нужна одна основная инструкция, а не вся ваша система
Несколько маршрутов не значит превращать каждый счёт в меню способов оплаты.
Для постоянного клиента выберите маршрут, который лучше всего подходит под его обычный процесс оплаты, и отправьте полные инструкции для этого маршрута. Резерв держите в запасе.
Если клиент не может воспользоваться основным маршрутом, тогда дайте альтернативу. Различие простое:
Внутри: держите запасные варианты.
Снаружи: давайте клиенту ясность.
Это также упрощает сверку. Когда приходят деньги, вы уже знаете, какой счёт ожидался по какому маршруту.
Вам правда нужно три, четыре или пять способов оплаты?
Обычно нет. Добавляйте новый способ оплаты, когда он решает задачу, которую текущая система решить не может. Хорошие причины:
клиенту нужна платёжная система, которую ваши маршруты не поддерживают;
у маркетплейса ограниченные способы выплат;
вы регулярно получаете другую валюту;
вам нужен действительно независимый резерв;
клиент может пользоваться только определённым способом оплаты;
один из маршрутов не подходит для крупных платежей;
вам нужен отдельный рабочий процесс для бизнеса.
Слабые причины:
приложение сейчас в тренде;
кто-то посоветовал его в соцсетях;
регистрация бесплатная;
на главной странице написано «глобальный»;
вам кажется, что двух счетов недостаточно.
Каждый новый маршрут — это ещё одна система, в которой нужно разбираться.
Рабочая таблица платёжной системы фрилансера
Оцените каждый маршрут-кандидат от 0 до 2:
0: не соответствует требованию или не проверен
1: работает с существенным ограничением
2: явно соответствует требованию
Критерий | Основной | Резервный |
Подходит для моего основного типа плательщика | /2 | /2 |
Поддерживает нужную платёжную систему | /2 | /2 |
Реквизиты действительны и актуальны | /2 | /2 |
Общая стоимость приемлема | /2 | /2 |
Я могу хранить или использовать деньги как нужно | /2 | /2 |
У меня есть рабочий вывод в найры | /2 | /2 |
Обычная сумма счёта вписывается в текущие лимиты | /2 | /2 |
Платёж можно отследить | /2 | /2 |
Путь в поддержку известен | /2 | /2 |
Маршрут проверен | /2 | /2 |
Не повторяет главную зависимость основного маршрута | N/A | /2 |
Не выбирайте только по общей сумме баллов. Некоторые критерии обязательны.
Маршрут может набрать много баллов за комиссии, интерфейс и конвертацию, но быть бесполезным, если ваш крупнейший клиент не может на него платить.
Резерв с высокими баллами по всем остальным пунктам всё равно плох, если он не принимает платёжную систему вашего постоянного клиента.
Пример: нигерийский фрилансер с прямыми клиентами и доходом с платформы
Возьмём UX-дизайнера из Лагоса, у которого есть:
два постоянных клиента из США;
периодическая работа для Великобритании;
доход с маркетплейса;
местные расходы в найрах;
подписки на зарубежные сервисы.
Практичная система может выглядеть так.
Основной маршрут
Верифицированный счёт для получения, поддерживающий способ оплаты двух постоянных клиентов из США.
Фрилансер понимает:
реквизиты получателя
способ получения
расходы
варианты хранения
вывод в найры
процесс обращения в поддержку
Резервный маршрут
Второй верифицированный провайдер, который принимает ключевой тип платежа от прямых клиентов.
Фрилансер уже проверил:
реквизиты для получения
имя владельца счёта
способ вывода
ограничения
канал поддержки
Он готов до того, как что-то пойдёт не так.
Маршрут для платформы
Способ вывода, который сейчас доступен и подходит для аккаунта фрилансера на маркетплейсе.
Этот маршрут учитывается отдельно, потому что первую часть пути платежа контролирует маркетплейс.
Клиент из Великобритании
Если основной или резервный маршрут уже поддерживает нужный способ получения GBP, используйте его.
Если ни один не поддерживает, это новое требование может оправдать ещё один маршрут.
Это реальная причина добавить сложность.
«Все пользуются этим новым приложением» — нет.
Пять ошибок в платёжной системе, которые кажутся безобидными до дня оплаты
1. Один счёт для всех клиентов
Просто, пока работает. Единственная точка зависимости, когда перестаёт.
2. Открыть четыре резервных приложения и не проверить ни одного
Открытие счёта — это не план непрерывности.
3. Выбрать резерв, потому что он дешёвый
Первая задача резерва — работать, когда основной маршрут не может.
Стоимость важна после того, как маршрут подходит плательщику, доступен и удобен.
4. Забыть, у какого клиента какие реквизиты
Когда реквизиты меняются, простое обновление превращается в поиск по почте. Записывайте.
5. Сравнивать только этап получения
Платёж не завершён только потому, что в приложении появилась цифра. Сравнивайте маршрут до момента, когда доход становится деньгами, которые вы реально можете хранить, тратить или вывести.
Какое место walllet.com занимает в платёжной системе
Оценивать walllet.com стоит так же, как любой другой маршрут: по задаче, которую он выполняет в вашем реальном процессе получения дохода. Не начинайте с технологии внутри. Начните с таких вопросов:
Может ли мой плательщик воспользоваться доступным мне маршрутом получения?
Какие реквизиты для получения я получу?
В какой валюте я могу получать деньги?
Что происходит после поступления денег?
Как тратить или выводить деньги?
Какие комиссии и курсы конвертации применяются?
Что происходит, если транзакция требует внимания?
Что касается получения, то руководство по IBAN-счёту walllet.com объясняет, как этот счёт встраивается в международные платежи для фрилансеров и людей с доходом из-за рубежа.
Станет ли walllet.com вашим основным маршрутом, резервным или не подойдёт конкретному клиенту, должно решаться по той же схеме, что описана в этой статье.
Финансовый продукт заслуживает места в вашей системе, когда выполняет конкретную задачу.
А не потому, что это ещё одна иконка в телефоне.
Если вы хотите сократить число промежуточных шагов между получением дохода, хранением долларов, тратами и выводом в найры, сравните свою рабочую таблицу с маршрутами получения, которые сейчас доступны в walllet.com. Прежде чем добавлять реквизиты в счёт на оплату, проверьте тип плательщика, платёжную систему, комиссии, лимиты и способ вывода, указанные для вашего аккаунта.
Читайте также
Международные платежи: способы, комиссии и получение денег из-за рубежа
Получение USD в Нигерии без PayPal: выберите платёжный маршрут
Банковские реквизиты для международного платежа: 7 вещей, которые действительно нужны клиенту
Комиссии за оплату фриланса: сколько на самом деле стоит платёж на $1,000
