Ваш клиент из США пишет:
Пришлите банковские реквизиты, и я оплачу счёт.
Не отвечайте скриншотом из банковского приложения.
Отправьте короткий блок платёжных инструкций, который удобно скопировать: кому платить, в какой валюте, через какой платёжный канал, какие реквизиты использовать и какой референс указать в переводе. Также можно проверить, какие типы платежей принимает счёт получателя.
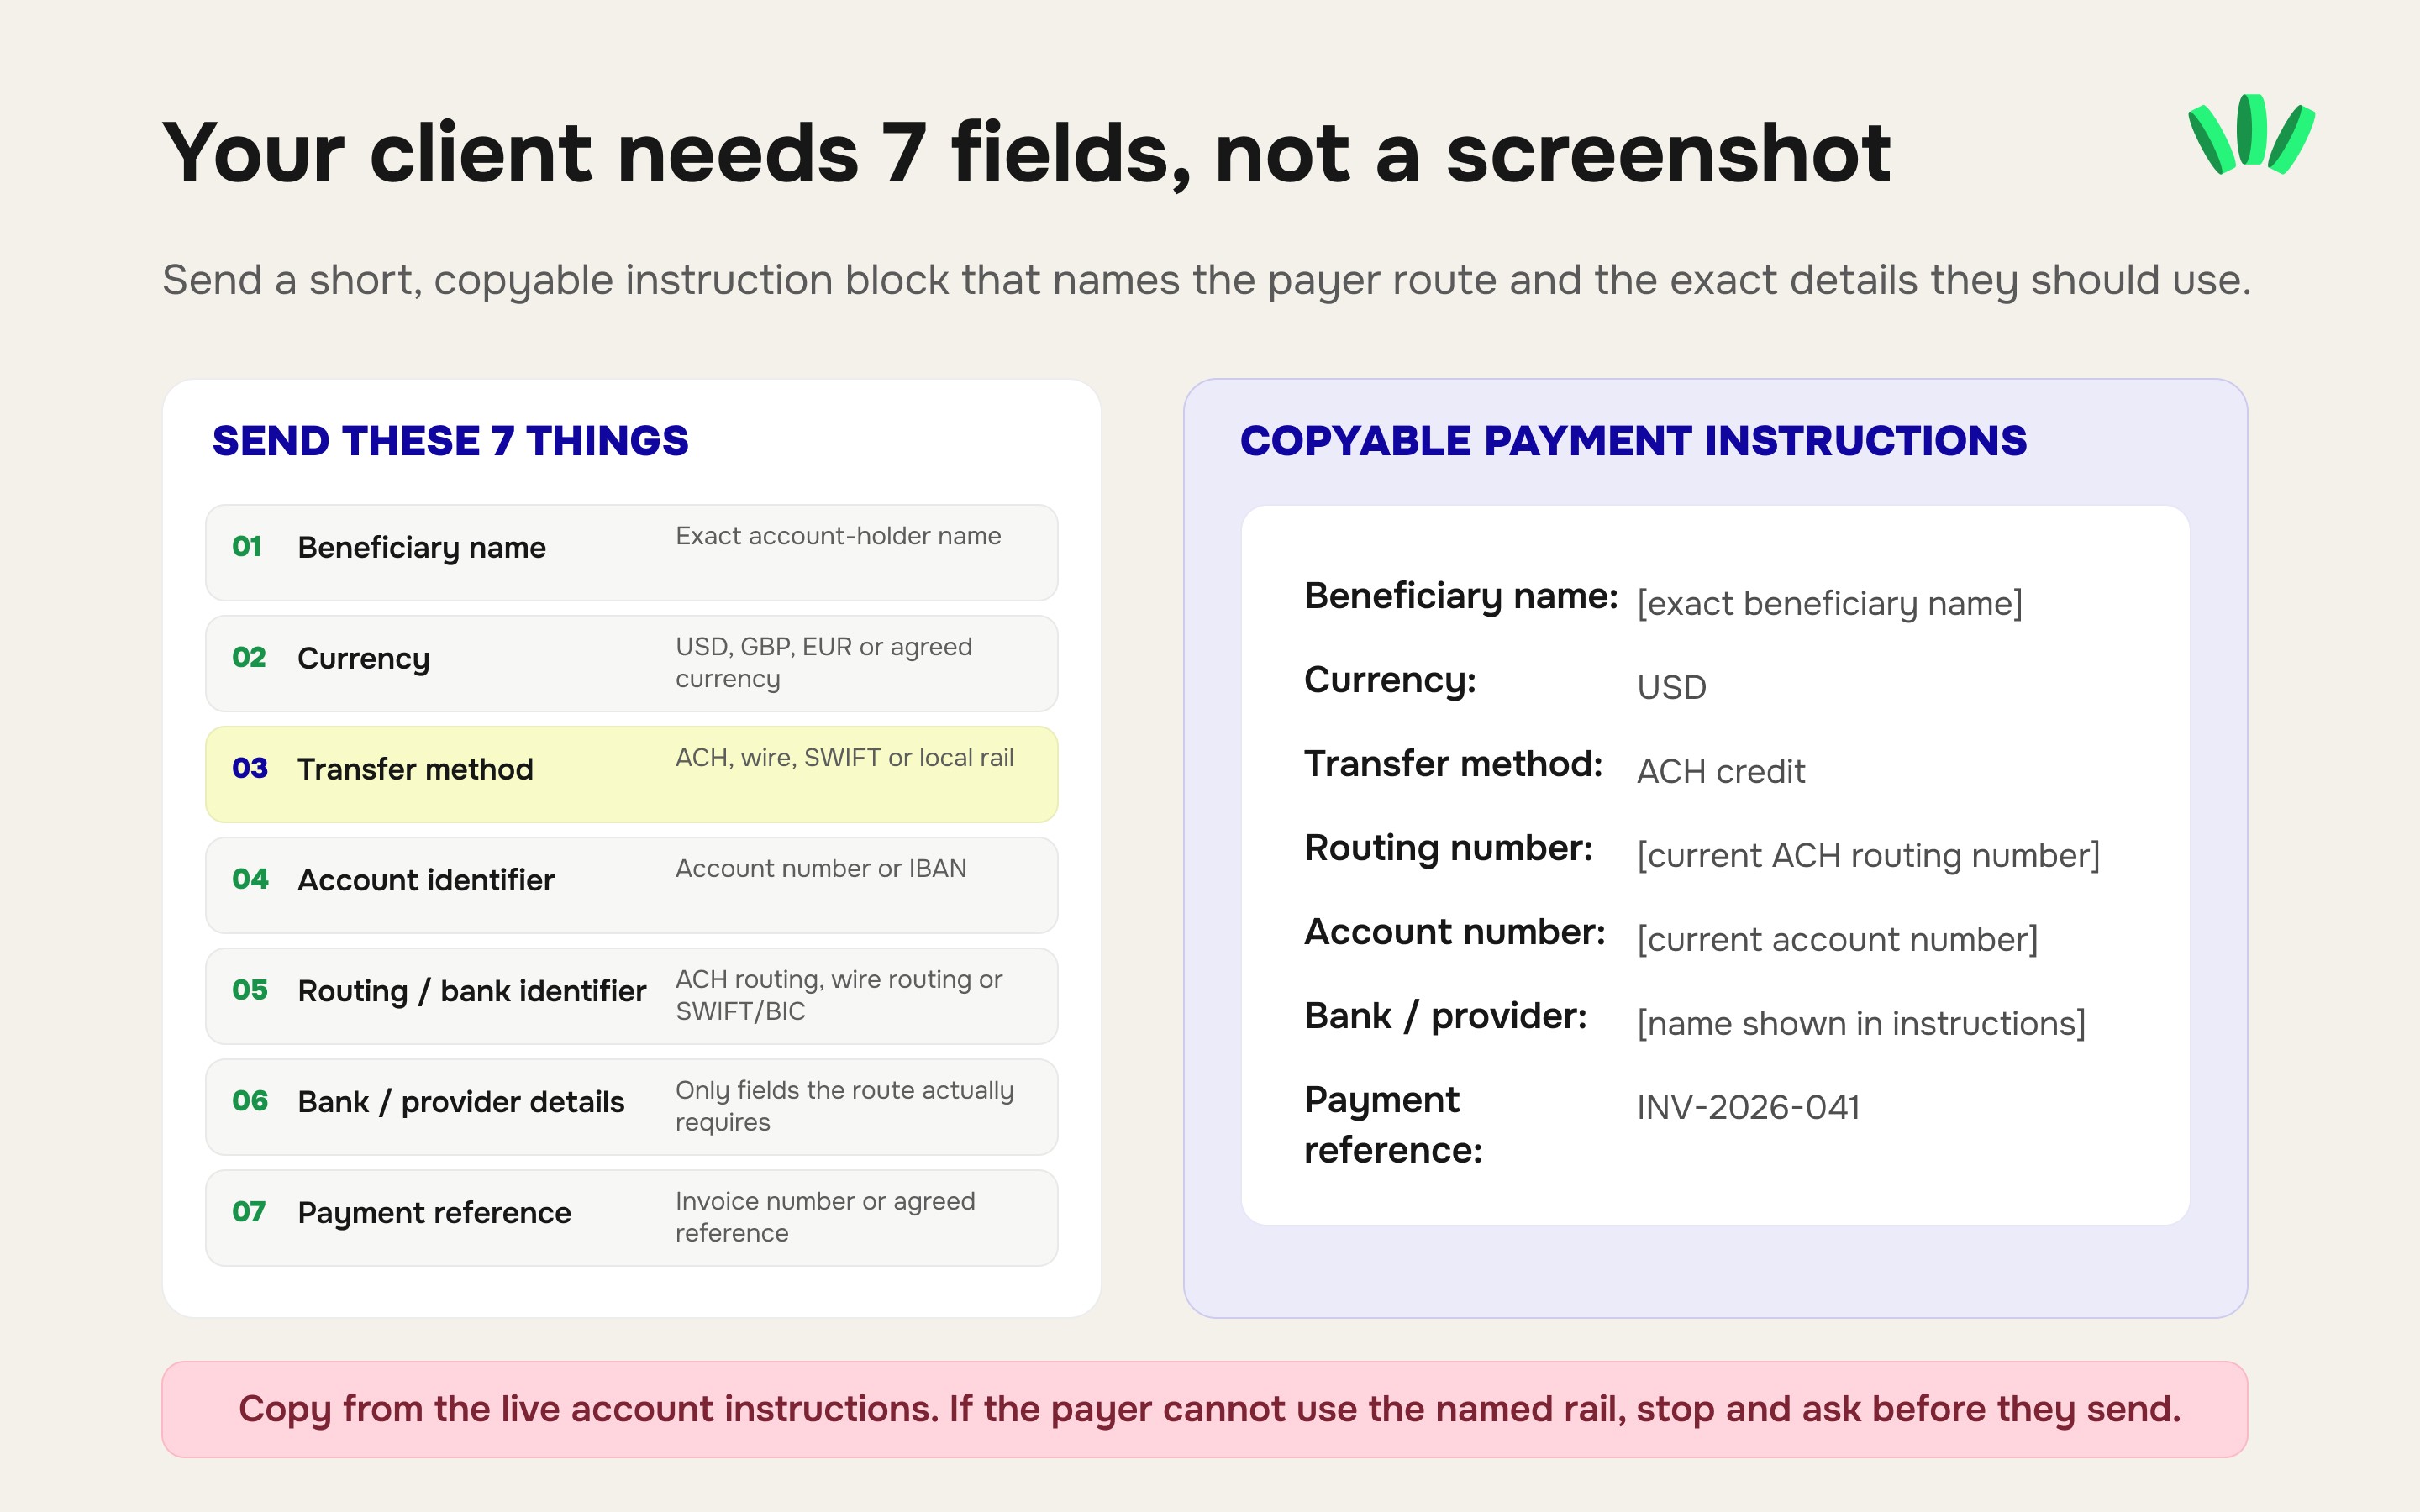
Для большинства международных платежей от клиентов нужно проверить семь вещей:
# | Платёжные данные | Что нужно клиенту |
1 | Имя получателя | Точное имя владельца счёта, как его показывает ваш провайдер |
2 | Валюта | USD, GBP, EUR или точная согласованная валюта |
3 | Способ перевода | ACH, внутренний wire, SWIFT, SEPA, Faster Payments или другая поддерживаемая система |
4 | Идентификатор счёта | Номер счёта или IBAN, в зависимости от маршрута |
5 | Routing / код банка | Routing number, SWIFT/BIC, sort code или другой код для конкретного маршрута |
6 | Данные банка/провайдера | Название банка и дополнительные данные об адресе или типе счёта, если они действительно нужны |
7 | Назначение платежа | Номер вашего счёта на оплату или другой согласованный референс |
Точный набор полей зависит от маршрута. Для ACH-платежа клиенту из США не стоит отправлять инструкции для wire только потому, что оба платежа в долларах.
Если вы ещё не выбрали маршрут, сначала посмотрите, как фрилансерам из Нигерии получать оплату от клиентов из США, Великобритании и ЕС. Плательщику из США могут понадобиться реквизиты для ACH или внутреннего wire, а платёжные маршруты в Великобритании и Европе используют другие идентификаторы счёта.
А если клиент прямо спрашивает, использовать ACH или wire, ответить нужно до того, как вы отправите номера счетов. Гид по ACH и wire для фрилансеров из Нигерии объясняет, почему у этих двух систем могут быть разные routing-данные, комиссии и причины сбоев.

Сначала задайте один вопрос: «Как вы будете отправлять платёж?»
«Банковский перевод» — слишком размыто. Прежде чем давать клиенту реквизиты, спросите, каким способом его финансовый отдел собирается платить. Для клиента из США это может быть:
ACH-зачисление (ACH credit);
внутренний wire;
международный wire;
платформа для выплат зарплаты или подрядчикам;
платёжный провайдер, который запрашивает американские реквизиты.
Почему это важно?
Потому что routing number — не универсальный адрес для любого платежа в США. Федеральная резервная система ведёт routing-данные отдельно для участников FedACH и Fedwire. Иначе говоря, участие банка-получателя в одной платёжной системе не доказывает, что ваш конкретный счёт и инструкции поддерживают другую. Ваш провайдер может:
поддерживать ACH, но не wire;
выдавать разные routing number для ACH и wire;
принимать внутренние платежи в США, но не международный SWIFT;
ограничивать, какие типы плательщиков могут отправлять деньги на счёт;
требовать дополнительные данные для определённого маршрута.
Используйте платёжные инструкции именно для этого маршрута.
7 банковских реквизитов для международного клиента
1. Имя получателя
Указывайте имя получателя точно так, как оно написано в актуальных инструкциях для зачисления. Не сокращайте его. Если в аккаунте указано:
Adaeze Chiamaka Okafor
не отправляйте:
Ada Okafor
если только провайдер прямо не подтвердил, что такой вариант допустим. Для бизнес-счёта используйте название компании, если именно оно указано в инструкциях. Имя может иметь значение, когда:
плательщик заводит вас как поставщика;
банк плательщика запрашивает имя получателя;
платёжная платформа проверяет владельца счёта;
поддержке позже нужно сравнить отправленный платёж с данными вашего счёта.
Копируйте имя с актуального экрана счёта, а не набирайте по памяти.
2. Валюта
Указывайте валюту явно. Пишите:
Валюта: USD
а не рассчитывайте, что клиент поймёт $ как доллары США. Это особенно важно, если вы работаете с клиентами из разных стран или принимаете оплату в нескольких валютах.
Номер USD-счёта нельзя считать универсальным адресом для GBP или EUR, если провайдер прямо не поддерживает такой маршрут.
Валюта в счёте на оплату тоже должна совпадать с платёжными инструкциями. Если в договоре указано USD 2,000, не отправляйте отдельное сообщение, после которого клиенту придётся гадать, платить в долларах или сначала конвертировать сумму.
Если вам нужен весь процесс выставления счетов, воспользуйтесь гидом по выставлению счёта клиенту из США в USD из Нигерии.
3. Способ перевода
Называйте платёжную систему прямо. Например:
Способ перевода: ACH credit
или:
Способ перевода: внутренний wire в США
Не пишите:
Способ перевода: банковский перевод
если провайдер дал вам инструкции для конкретного маршрута. Одна эта строка предотвращает частую проблему: клиент видит американские реквизиты, нажимает знакомую кнопку банковского перевода и отправляет платёж через систему, которую счёт-получатель не поддерживает.
При регулярных платежах плательщик должен знать точный маршрут до того, как сохранит ваши реквизиты в своей финансовой системе.
4. Номер счёта или IBAN
Теперь укажите идентификатор счёта, выданный для этого маршрута. Для зачислений в США это чаще всего номер счёта. Для маршрута на основе IBAN используйте полный IBAN точно в том виде, в каком он выдан. Не делайте так:
не перепечатывайте его со старого счёта на оплату, если можно скопировать из актуального аккаунта;
не удаляйте ведущие нули;
не добавляйте цифры вручную;
не подставляйте IBAN вместо местного номера счёта;
не считайте, что старый счёт остаётся активным после смены провайдера.
Если вы используете реквизиты walllet.com, гид по IBAN-счёту walllet.com объясняет важное различие: IBAN идентифицирует счёт, но сам по себе не доказывает, что поддерживается любая валюта, платёжная схема или тип плательщика.
5. Routing, клиринговый или банковский код
Следующее поле сообщает банковской системе, где находится счёт. Его название зависит от маршрута.
Маршрут платежа | Какой код могут запросить |
ACH в США | ACH routing number |
Внутренний wire в США | Wire routing number |
Международный wire | SWIFT/BIC и другие инструкции, если нужны |
Маршрут по IBAN | IBAN и обязательный код банка |
Местный перевод в Великобритании | Sort code + номер счёта |
Другая местная система | Клиринговый код от провайдера |
Не считайте, что ACH routing number и wire routing number совпадают.
Не ищите routing number банка в Google, чтобы заменить им номер, который дал провайдер.
Правильный источник — актуальные инструкции для вашего счёта и вашего способа платежа.
6. Данные банка или провайдера, которые требует маршрут
Некоторые платёжные формы требуют больше, чем имя получателя и номер счёта. В зависимости от маршрута плательщика могут попросить указать:
название банка;
адрес банка;
адрес получателя;
тип счёта;
инструкции для банка-посредника;
данные отделения или клиринговый код.
Отправляйте только те поля, которые дал или подтвердил провайдер. Не заполняйте «обязательное» на вид поле наугад.
Особенно в международных wire платёжные сообщения могут содержать имя получателя, реквизиты счёта и данные банка. Актуальные правила Fedwire также разделяют информацию о получателе и банковские коды, по которым маршрутизируется платёж.
Если финансовый портал клиента запрашивает поле, которого нет в ваших инструкциях, спросите провайдера, что туда вписать, до того как клиент отправит деньги.
7. Назначение платежа
Дайте платежу референс, который и вы, и клиент сможете потом узнать. Во фрилансе самый удобный вариант — номер счёта на оплату:
Назначение платежа: INV-2026-041
Используйте один и тот же референс:
в счёте на оплату;
в платёжных инструкциях;
в комментарии к переводу у клиента, если система это позволяет;
в собственном учёте платежей.
Хороший референс сильно упрощает разговор с поддержкой. Сравните:
Платёж на $1,850 от клиента не пришёл.
с:
USD 1,850, счёт INV-2026-041, отправлен ABC Labs через ACH 1 сентября.
Во втором случае банку или платёжному провайдеру есть что конкретно проверить.
Если клиент готов платить и вы хотите узнать, какие маршруты получения сейчас доступны для вашего счёта, проверьте варианты получения в walllet.com, прежде чем отправлять платёжные инструкции.
Скопируйте этот блок платёжных инструкций
Для клиента из США, который платит через ACH:
ПЛАТЁЖНЫЕ ИНСТРУКЦИИ
Имя получателя:
[Точное имя получателя]
Валюта:
USD
Способ перевода:
ACH credit
Routing number:
[Актуальный ACH routing number]
Номер счёта:
[Актуальный номер счёта]
Тип счёта:
[Только если провайдер его указывает]
Банк / провайдер:
[Название из ваших платёжных инструкций]
Назначение платежа:
[Номер счёта на оплату, например INV-2026-041]
Сумма:
USD [сумма]
Важно:
Пожалуйста, используйте только ACH credit. Если ваш банк не может отправить платёж этим способом, свяжитесь со мной до оплаты.
Для внутреннего wire поменяйте способ перевода и используйте инструкции для wire, выданные для этого счёта. Не берите блок для ACH выше, не заменяйте «ACH» на «wire», оставив всё остальное без изменений.
Почему скриншот — плохой способ отправить реквизиты
Скриншот кажется удобным: вся информация уже на экране. Но он создаёт ряд практических проблем.
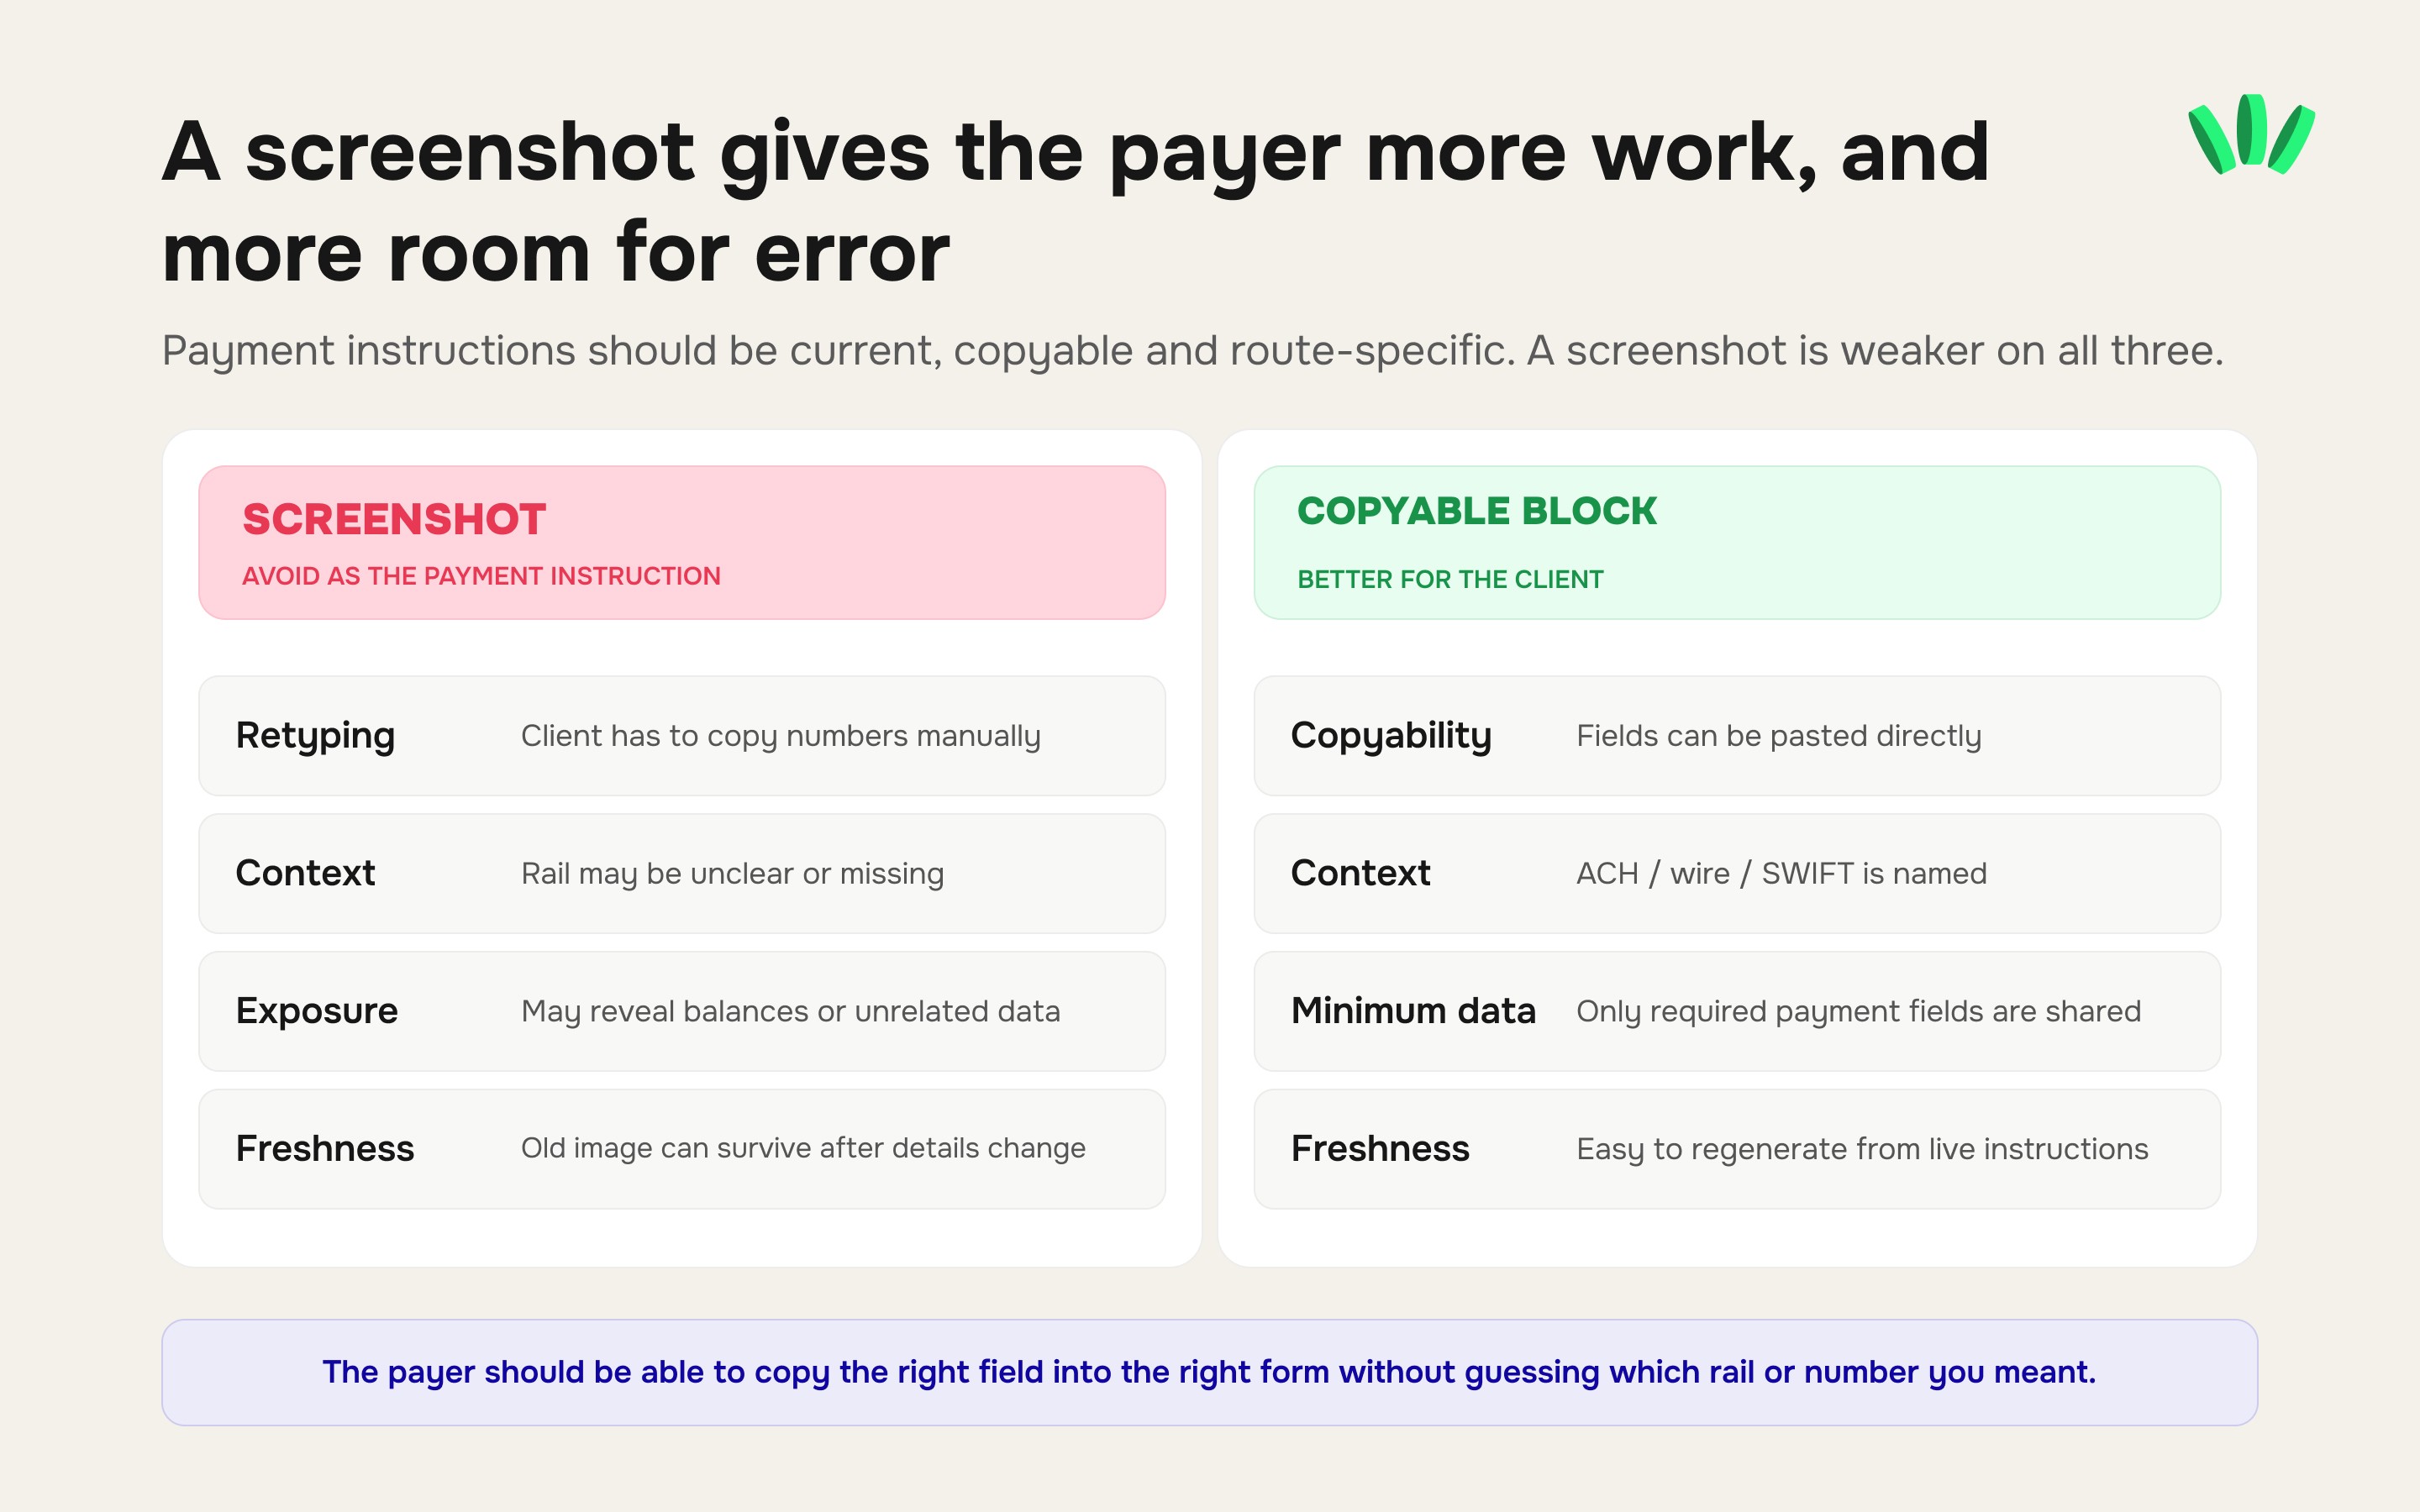
Клиенту придётся перепечатывать цифры
Номер счёта и routing number на картинке нельзя надёжно скопировать. Одна ошибка в цифре может превратить простой платёж в возврат, отказ или расследование.
На скриншоте может быть лишнее
Экран счёта может показывать данные, которые плательщику вообще не нужны:
балансы;
историю операций;
другие идентификаторы счетов;
внутренние ID;
уведомления;
данные профиля.
Платёжные инструкции должны содержать минимум информации, нужной для платежа.
Скриншот может не сказать клиенту, какую систему использовать
Картинка, где написано:
Routing number: XXXXXXX
не обязательно скажет бухгалтеру, относится этот routing number к ACH или к wire. Явно подпишите маршрут.
Скриншоты устаревают
Старая картинка может лежать в WhatsApp, Slack, почте или папке «Загрузки» спустя месяцы после того, как провайдер обновил реквизиты. Актуальные инструкции нужно брать из действующего аккаунта. Это особенно важно после:
миграции счёта;
смены банка-партнёра;
замены счёта;
открытия нового валютного счёта;
закрытия или перевыпуска реквизитов.
Если ACH-платёж ушёл на старые или неверные реквизиты и вернулся, воспользуйтесь гидом по кодам возврата ACH для фрилансеров, чтобы понять, в чём причина: закрытый счёт, неверный номер счёта, отказ или другая причина возврата.
Стоит ли указывать реквизиты прямо в счёте на оплату?
Можно, если вы договорились об оплате банковским переводом, но держите их структурированными и актуальными. Хороший раздел оплаты в счёте может выглядеть так:
Способ оплаты: ACH credit
Получатель: [Точное имя получателя]
Routing number: [Актуальный ACH routing number]
Номер счёта: [Актуальный номер счёта]
Назначение: INV-2026-041
Есть три ситуации, когда я бы вынес подробные инструкции отдельно от счёта на оплату:
Реквизиты недавно изменились.
Отправьте новые инструкции по согласованному каналу и чётко обозначьте изменение.
У клиента есть своя система закупок с процессом ввода банковских данных.
Используйте портал поставщика, а не заставляйте бухгалтерию копировать данные из PDF.
Документ будут широко пересылать.
Счёт может пройти через менеджеров проектов, отдел закупок, бухгалтерию и внешних аудиторов. Не раскрывайте больше финансовых данных, чем им нужно.
Цель не в том, чтобы держать реквизиты в секрете. Цель — контролировать, чем вы делитесь, поддерживать данные актуальными и делать инструкции для плательщика однозначными.
Как безопаснее делиться реквизитами
Платёжные реквизиты — это не данные для входа в банк. Клиенту действительно могут понадобиться имя получателя, routing-данные и номер счёта, чтобы вам заплатить. Но ему не нужны:
пароль от онлайн-банка;
PIN;
PIN-код карты;
CVV;
одноразовый пароль;
код из приложения-аутентификатора;
passkey;
код восстановления;
ответы на контрольные вопросы.
Никогда не добавляйте это в счёт или платёжные инструкции. На практике для бизнеса более серьёзный риск — это часто перенаправление платежа.
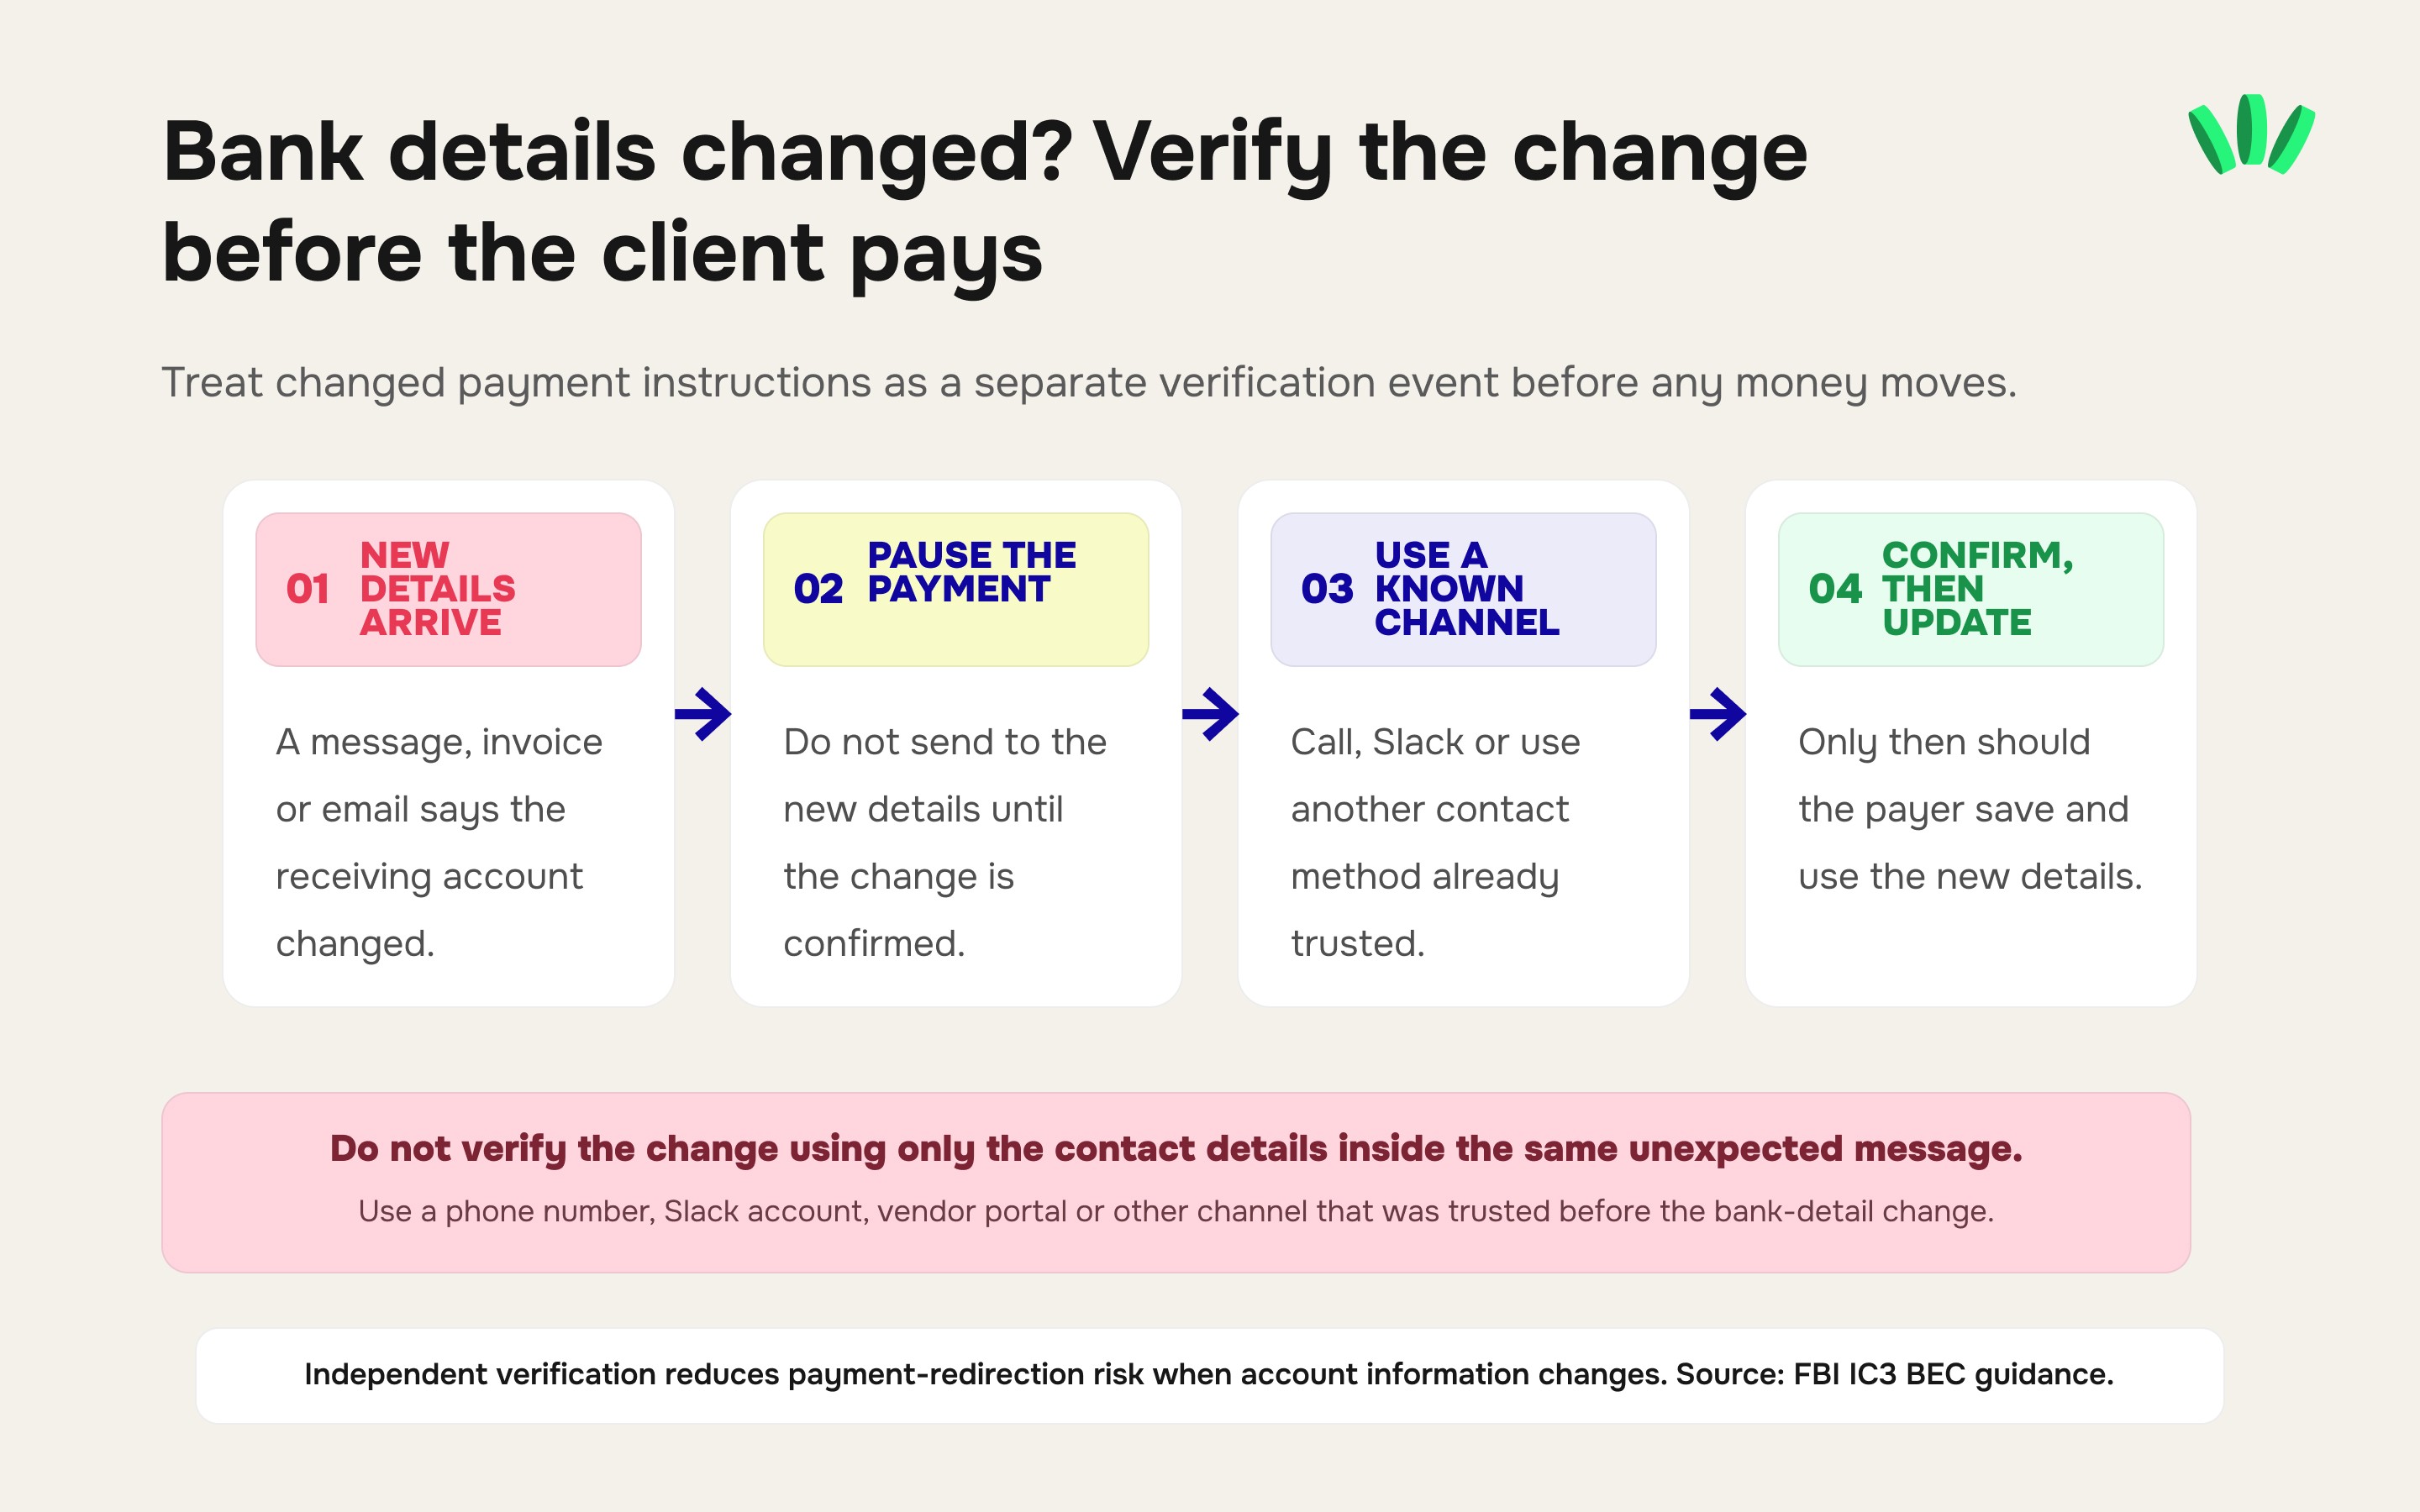
Мошенник взламывает или подделывает почтовый ящик и сообщает плательщику, что реквизиты получателя изменились. Центр по борьбе с интернет-преступностью ФБР (Internet Crime Complaint Center) прямо рекомендует подтверждать запросы на смену реквизитов через второй канал или двухфакторную проверку. Поэтому, если вы меняете реквизиты для существующего клиента:
Не прячьте изменение в обычном счёте на оплату.
Чётко напишите, что платёжные инструкции изменились.
Попросите клиента подтвердить изменение через известный ему канал.
Для важного платежа подтвердите его по телефону, в Slack или другим способом, которому клиент уже доверяет.
Не используйте для проверки контакты, указанные только в неожиданном сообщении о «новых реквизитах».
То же правило защищает и вас, когда ситуация обратная. Если клиент внезапно присылает новые инструкции о возврате, переплате или деньгах, которые вы должны вернуть, проверьте их независимо.
Реквизиты ACH и wire: не смешивайте их
Для клиента из США это заслуживает отдельной проверки. В онлайн-банке плательщик может видеть оба варианта:
ACH
и:
Wire
Это разные платёжные системы. Простая памятка должна ясно показывать разницу:
Поле | Платёж ACH | Внутренний wire |
Способ перевода | ACH credit | Внутренний wire |
Имя получателя | Актуальное имя владельца счёта | Актуальное имя владельца счёта |
Номер счёта | Номер счёта с поддержкой ACH | Номер счёта с поддержкой wire |
Routing number | ACH routing number | Wire routing number |
Данные банка/провайдера | Как указано для ACH | Как указано для wire |
Комиссия | Уточните у провайдера и банка плательщика | Уточните у провайдера и банка плательщика |
Инструкция клиенту | Только ACH | Только wire |
У одних счетов номер одинаковый для обоих маршрутов, у других — нет. Одни банки используют один routing number для обоих, другие их разделяют.
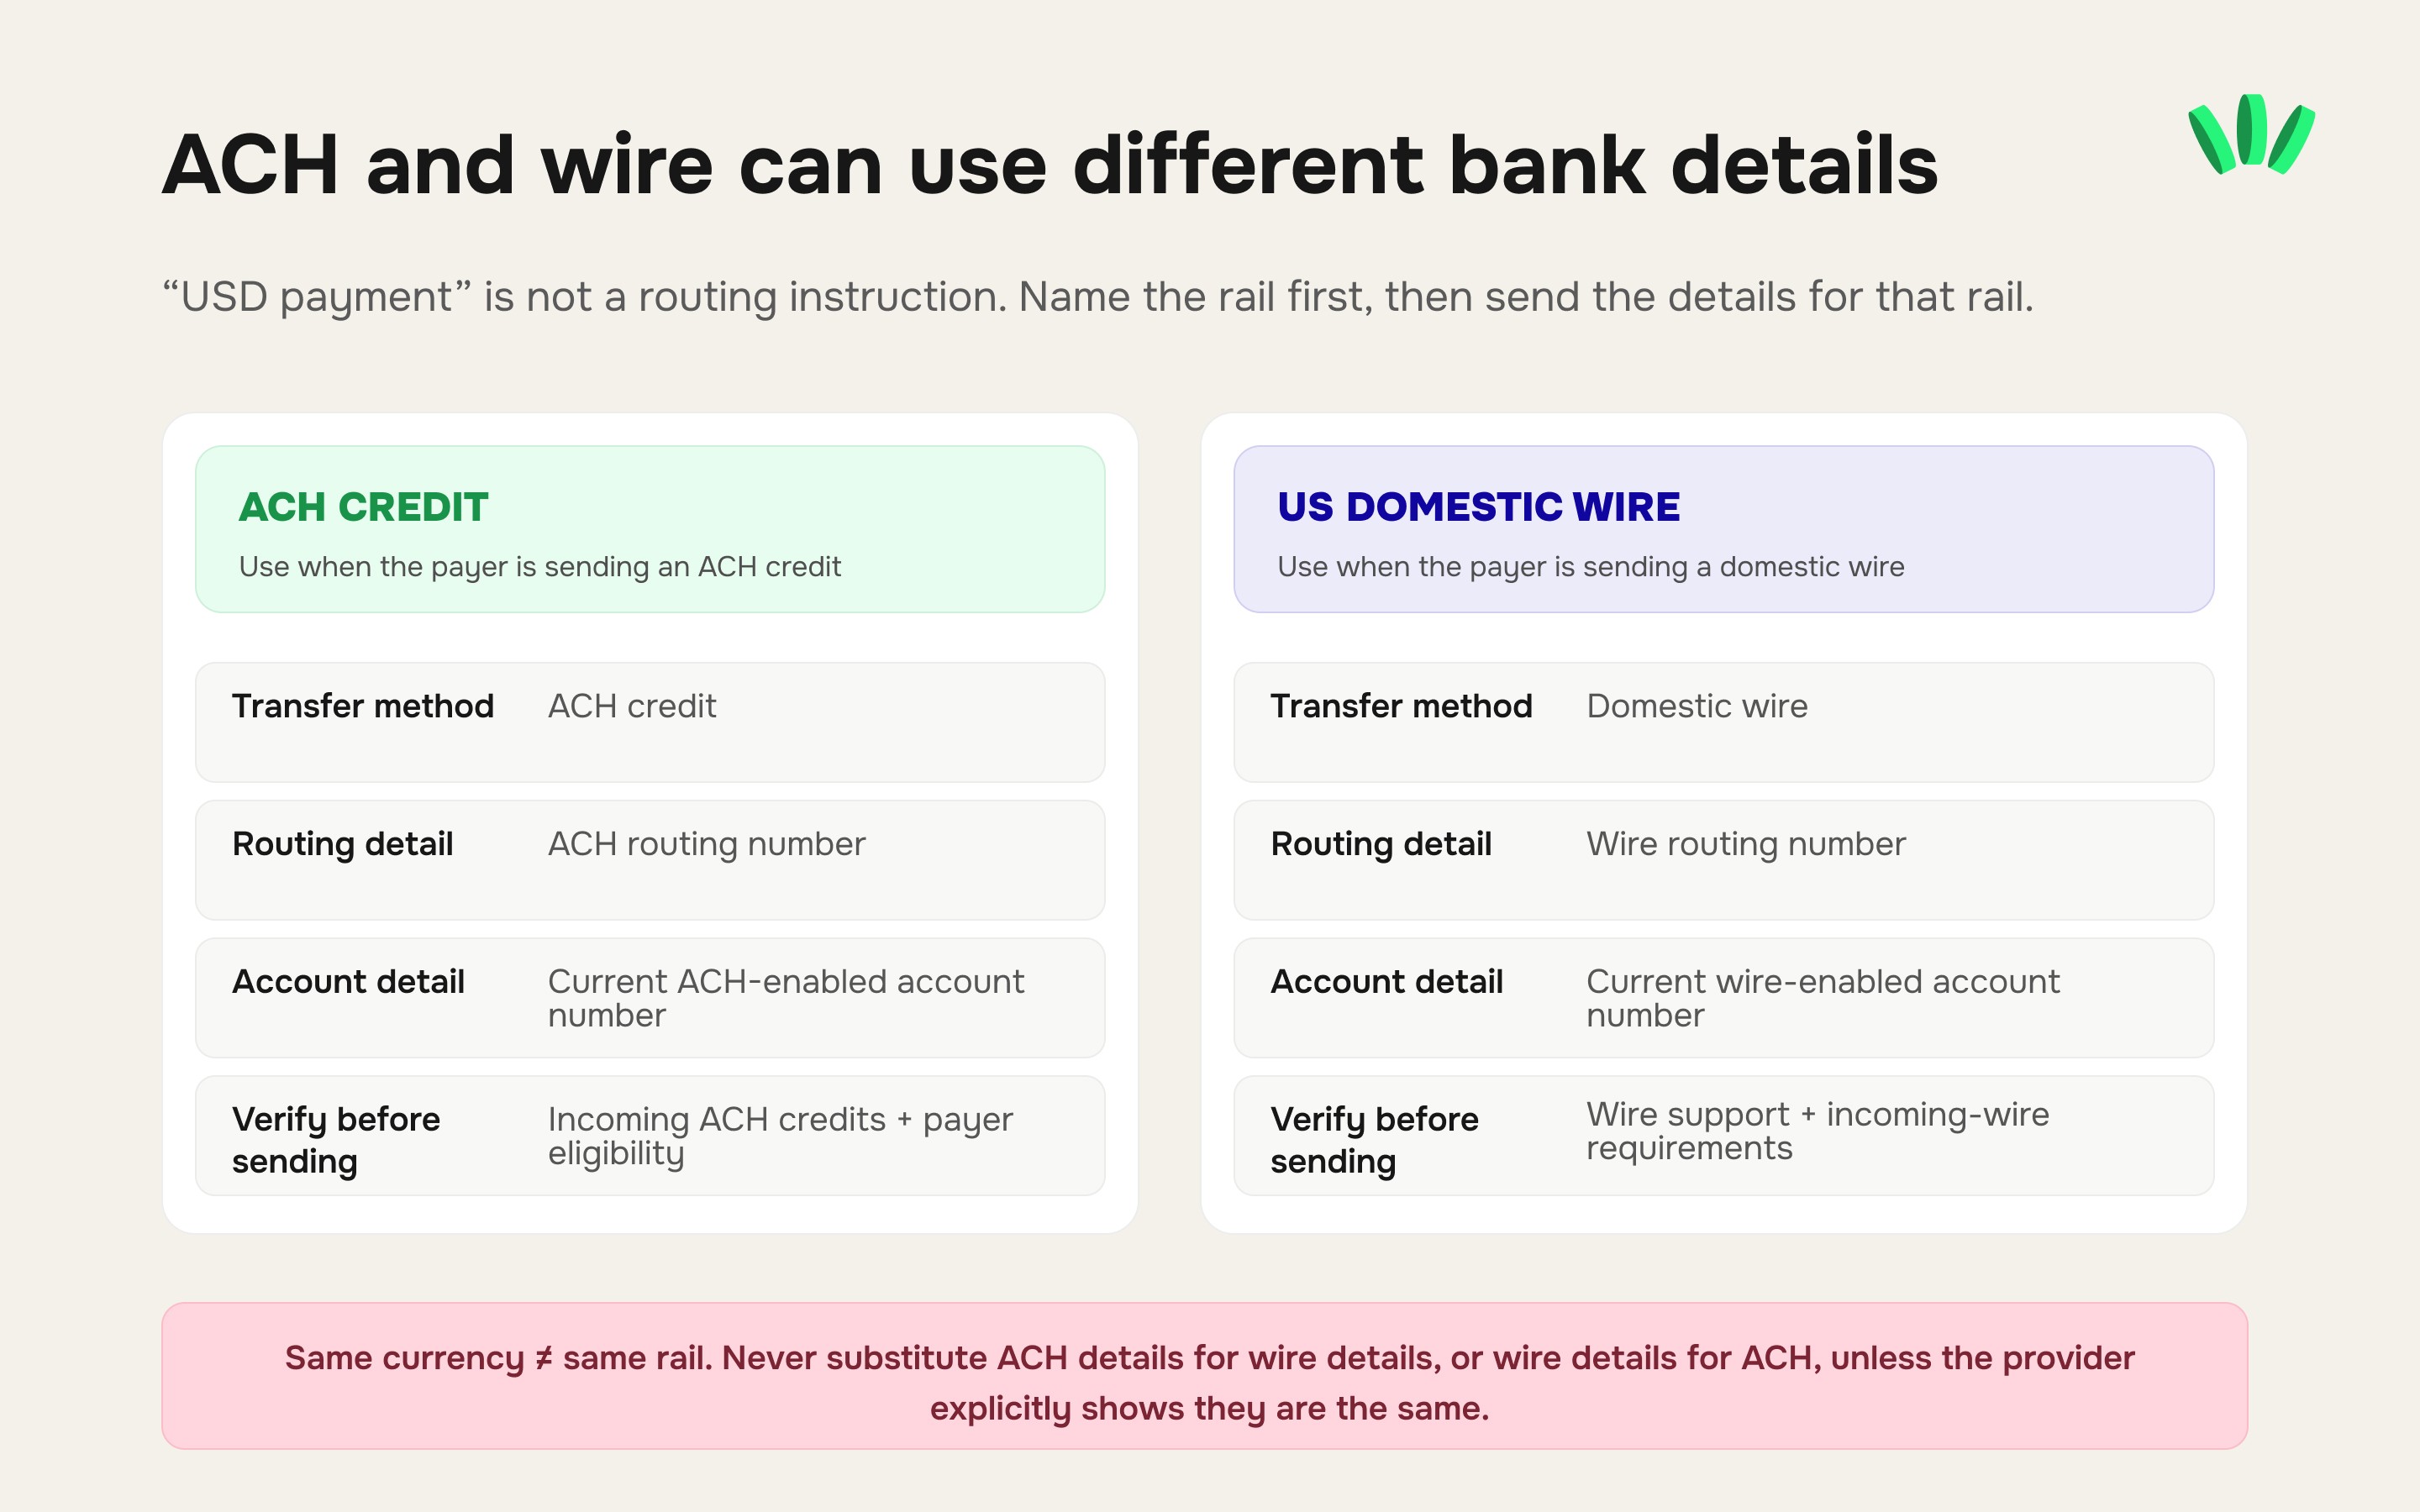
Правильный ответ — то, что провайдер-получатель сейчас показывает для этого счёта. Поэтому «Вот мои банковские реквизиты в США» — слабее, чем «Вот инструкции ACH для счёта INV-2026-041».
А если клиент не из США?
Не отправляйте автоматически реквизиты ACH каждому зарубежному плательщику. Начните с того, какой маршрут доступен плательщику.
Компания из Лондона может предпочесть местный перевод по Великобритании.
Плательщик из еврозоны может использовать SEPA.
Компания из США может платить через ACH.
Международная корпорация может отправить SWIFT wire.
Затем проверьте, поддерживает ли ваш счёт именно этот маршрут.
Если клиенту нужно отправить международный wire, а деньги потом приходят не полностью, одной из причин могут быть банки-посредники. Гид о том, сколько на самом деле стоит фриланс-платёж на $1,000, объясняет, как могут появляться удержания до того, как деньги дойдут до конечного провайдера.
Что клиент должен прислать после оплаты?
Договоритесь о подтверждении заранее, до появления проблем. Для обычного платежа попросите данные, по которым можно найти операцию:
сумма;
валюта;
дата отправки;
способ оплаты;
номер счёта на оплату / референс;
имя отправителя;
подтверждение от банка или платформы, если нужно.
Не считайте, что скриншот с надписью Оплачено доказывает, что деньги поступили на ваш счёт. В лучшем случае он показывает, что видел отправитель в своём интерфейсе в тот момент.
Если международный wire не пришёл, в зависимости от маршрута вам может понадобиться более формальное подтверждение: референс перевода, UETR или данные MT103. Квитанция для клиента и документ для банковского розыска служат разным целям.
Перед отправкой реквизитов — проверка за 60 секунд
Плательщик:
Кто отправляет деньги: сам клиент, его компания, агентство, зарплатный сервис или платформа?
Валюта:
Указана ли в инструкции точная валюта: USD, GBP, EUR или другая?
Система:
Вы прямо назвали ACH, wire, SWIFT или нужный местный маршрут?
Получатель:
Совпадает ли имя с актуальными инструкциями для зачисления?
Идентификаторы счёта:
Вы скопировали их из действующего аккаунта, а не из старого PDF или скриншота?
Ограничения по плательщику:
Принимает ли счёт такой тип отправителя и платежа?
Референс:
Дали ли вы клиенту уникальный номер счёта / референс?
Кто платит комиссию:
Если расходы на перевод важны, вы договорились, кто их оплачивает?
Подтверждение:
Вы знаете, какое подтверждение запросить после отправки платежа?
Запасной план:
Вы сказали плательщику остановиться и спросить вас, если он не может использовать этот маршрут, а не выбирать другой способ наугад?
Если хоть один ответ не ясен, исправьте это до того, как клиент нажмёт «Отправить».
Платёжная инструкция должна быть скучной
Хорошей платёжной инструкции не нужны брендинг, скриншот приложения или длинные объяснения.
Она должна позволить бухгалтеру скопировать нужные поля в нужную платёжную форму, не задавая вам вопросов. Соблюдайте порядок:
Получатель → Валюта → Способ перевода → Идентификатор счёта → Routing / код банка → Обязательные данные банка/провайдера → Назначение платежа → Затем добавьте одну короткую фразу:
Если ваш финансовый отдел не может использовать указанный способ оплаты, пожалуйста, свяжитесь со мной до отправки средств.
Читайте также
Международные платежи: способы, комиссии и получение денег из-за рубежа
Счёт клиенту из США из Нигерии: реквизиты в USD и условия
Невидимый банк в вашем платеже: почему $1,000 может прийти как $972
Платежи в пятницу — особый случай: как на самом деле считаются рабочие дни международных переводов
Эта фраза обходится гораздо дешевле, чем разбор платежа, который прошёл не по тому каналу. Клиенту не нужно гадать, как вам заплатить. Посмотрите маршруты получения в walllet.com, храните глобальный доход в нужной форме и используйте поддерживаемые варианты, чтобы тратить, конвертировать или выводить деньги в Нигерии.
