Для большинства регулярных платежей $1,000 от клиента из США лучше начинать с ACH, если у фрилансера есть подходящие американские реквизиты, которые принимают зачисления ACH от этого плательщика. Банковский перевод оправдывает более высокую цену, когда нужна окончательность в тот же день, крупный разовый платёж или международная маршрутизация. Один только баланс в USD не делает счёт совместимым с ACH.
Клиент из США должен вам $1,000.
Он просит банковские реквизиты. Вы отправляете номер счёта в USD. Он выбирает «перевод» (wire), потому что это звучит быстрее и солиднее.
Приходит $970.
В счёте ничего не упущено. Удержание сделал маршрут.
Другой клиент выбирает ACH, но отправляет платёж на routing number, предназначенный только для переводов. Платёж отклоняется или возвращается. Третий клиент правильно отправляет ACH, но провайдер, принимающий платёж, не принимает такой тип плательщика.
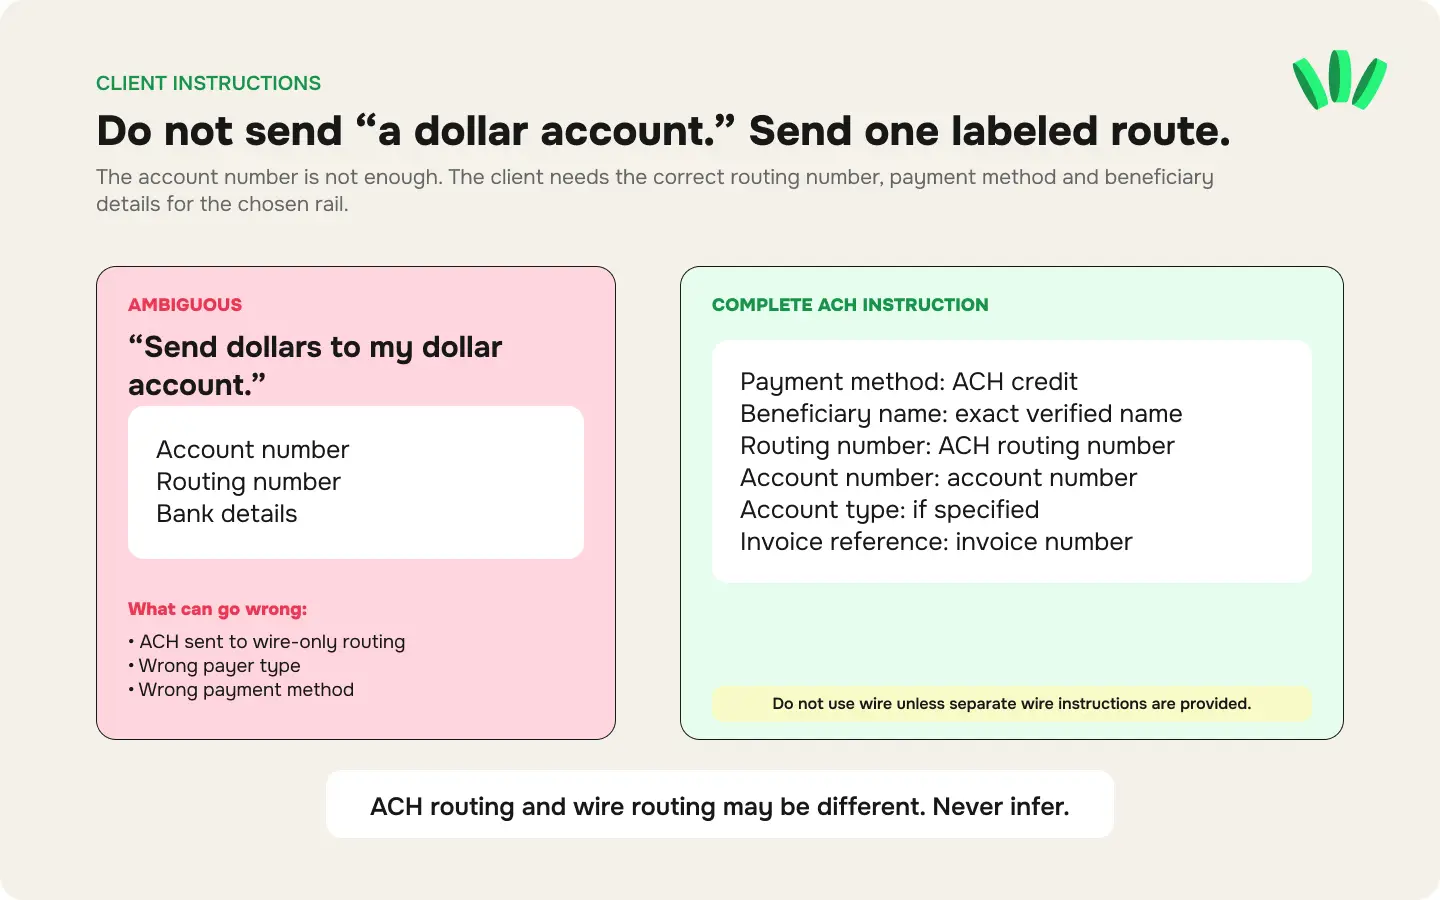
«Отправьте доллары на мой счёт в USD» — это неполная платёжная инструкция.
Выбор такой:
Зачисление ACH, внутренний перевод в США или международный перевод
У каждого маршрута свои реквизиты, расходы, правила обработки и подтверждающие документы.
Статья проверена по информации, доступной на 18 августа 2026 года. Комиссии провайдеров, лимиты, ограничения для плательщиков и сроки зачисления могут меняться.
ACH и банковский перевод — не две версии одного и того же
ACH — электронная платёжная сеть США для зачислений и списаний между участвующими финансовыми учреждениями. Типичные зачисления ACH — зарплата и прямые выплаты. Документация Федеральной резервной системы по ACH описывает ACH как общенациональную сеть, через которую учреждения обмениваются пакетами электронных зачислений и списаний.
Банковский перевод (wire) проходит через систему переводов. Но «перевод» может означать два разных маршрута:
Внутренний перевод в США: перевод между финансовыми учреждениями США, часто через Fedwire или другую внутреннюю систему.
Международный перевод: трансграничный перевод, который может включать сообщения SWIFT, банки-корреспонденты и принимающее учреждение в другой стране.
Для фрилансера из Нигерии эти различия определяют, какие реквизиты нужны клиенту.
Руководство по получению платежей от клиентов из США, Великобритании и ЕС объясняет, как местонахождение отправителя, валюта и доступный канал меняют платёжную инструкцию.
ACH, внутренний перевод и международный перевод
Критерий | Зачисление ACH | Внутренний перевод в США | Международный перевод |
Типичный плательщик | Компания из США, работодатель, зарплатный сервис или платформа | Клиент или учреждение из США, отправляющие на реквизиты для переводов в США | Клиент, отправляющий на валютный счёт в Нигерии или другой международный счёт |
Реквизиты получателя | ACH routing number и номер счёта | Routing number для переводов и номер счёта | Получатель, номер счёта или IBAN, SWIFT/BIC и данные банка |
Модель обработки | Электронные зачисления, которыми обмениваются в окнах обработки ACH | Внутренний перевод, обрабатываемый по отдельности | Трансграничная цепочка, которая может включать посредников |
Расходы | Часто ниже, но провайдер-получатель может брать комиссию | Возможны комиссии у отправителя и получателя | Возможны комиссии у отправителя, посредников и получателя |
Скорость | Стандартный ACH или ACH в тот же день, в зависимости от обработки банком и провайдером | Часто в тот же рабочий день, если отправлено до cut-off | Может занять несколько рабочих дней |
Окончательность | Может быть возвращён или отменён по определённым правилам ACH | Как правило, окончателен после обработки | Можно запросить отзыв, но возврат не гарантирован |
Когда подходит лучше всего | Обычные и регулярные платежи из США | Срочные или крупные платежи из США | Плательщик не может использовать внутренний маршрут США |
Основной сбой | Неверный routing number, неподдерживаемый плательщик, несовпадение счёта или возврат ACH | Неверные реквизиты для перевода, пропущенный cut-off или неподдерживаемый входящий перевод | Задержка у посредника, комплаенс-проверка, ошибка SWIFT или необъяснённое удержание |
Может ли фрилансер из Нигерии получить платёж ACH?
Фрилансер из Нигерии может получать ACH, если подходящий провайдер даёт ему американские реквизиты, которые прямо поддерживают входящие зачисления ACH.
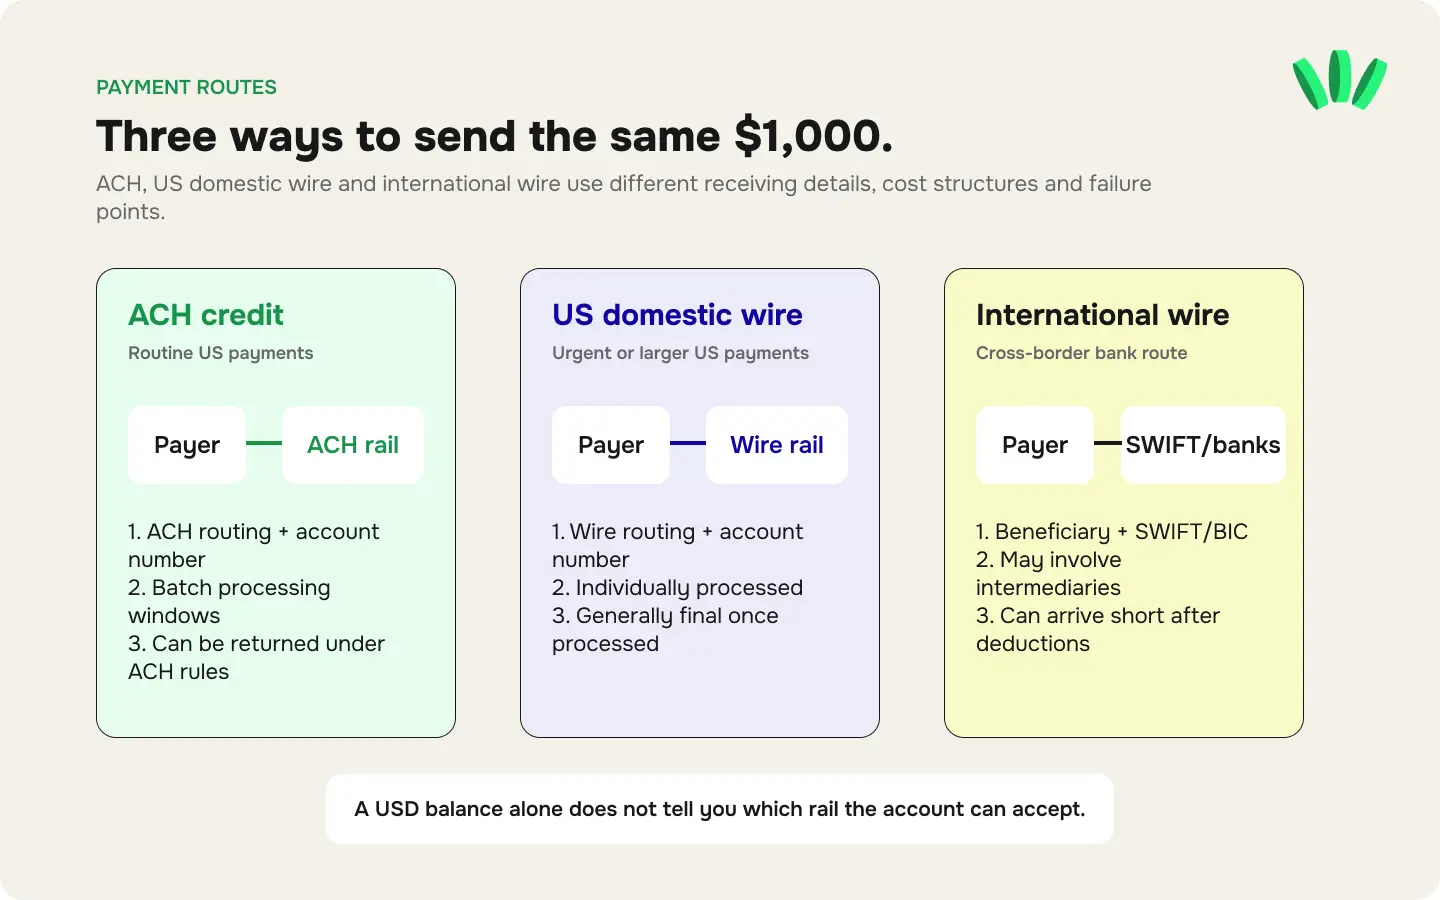
Получить ACH напрямую на обычный нигерийский счёт в найрах нельзя. Нигерийский валютный счёт в USD тоже не становится автоматически счётом для ACH.
Прежде чем дать клиенту реквизиты ACH, убедитесь, что:
Счёт открыт в США или прямо подключён к ACH.
Указанный routing number — для ACH, а не для переводов.
Счёт принимает зачисления ACH.
Провайдер разрешает платежи от плательщика такого типа, как ваш клиент.
Имя получателя совпадает с вашим подтверждённым именем или названием бизнеса.
Сумма платежа укладывается в лимиты счёта.
Платежи от клиентов, работодателей или платформ разрешены.
Вы знаете комиссию за получение и дальнейший путь денег.
Руководство по счёту walllet.com с IBAN объясняет, почему номер счёта или IBAN сам по себе не говорит о совместимости с каналом. Какие платежи принимает счёт, определяют экран с реквизитами и текущие условия провайдера.
Сравнение на $1,000
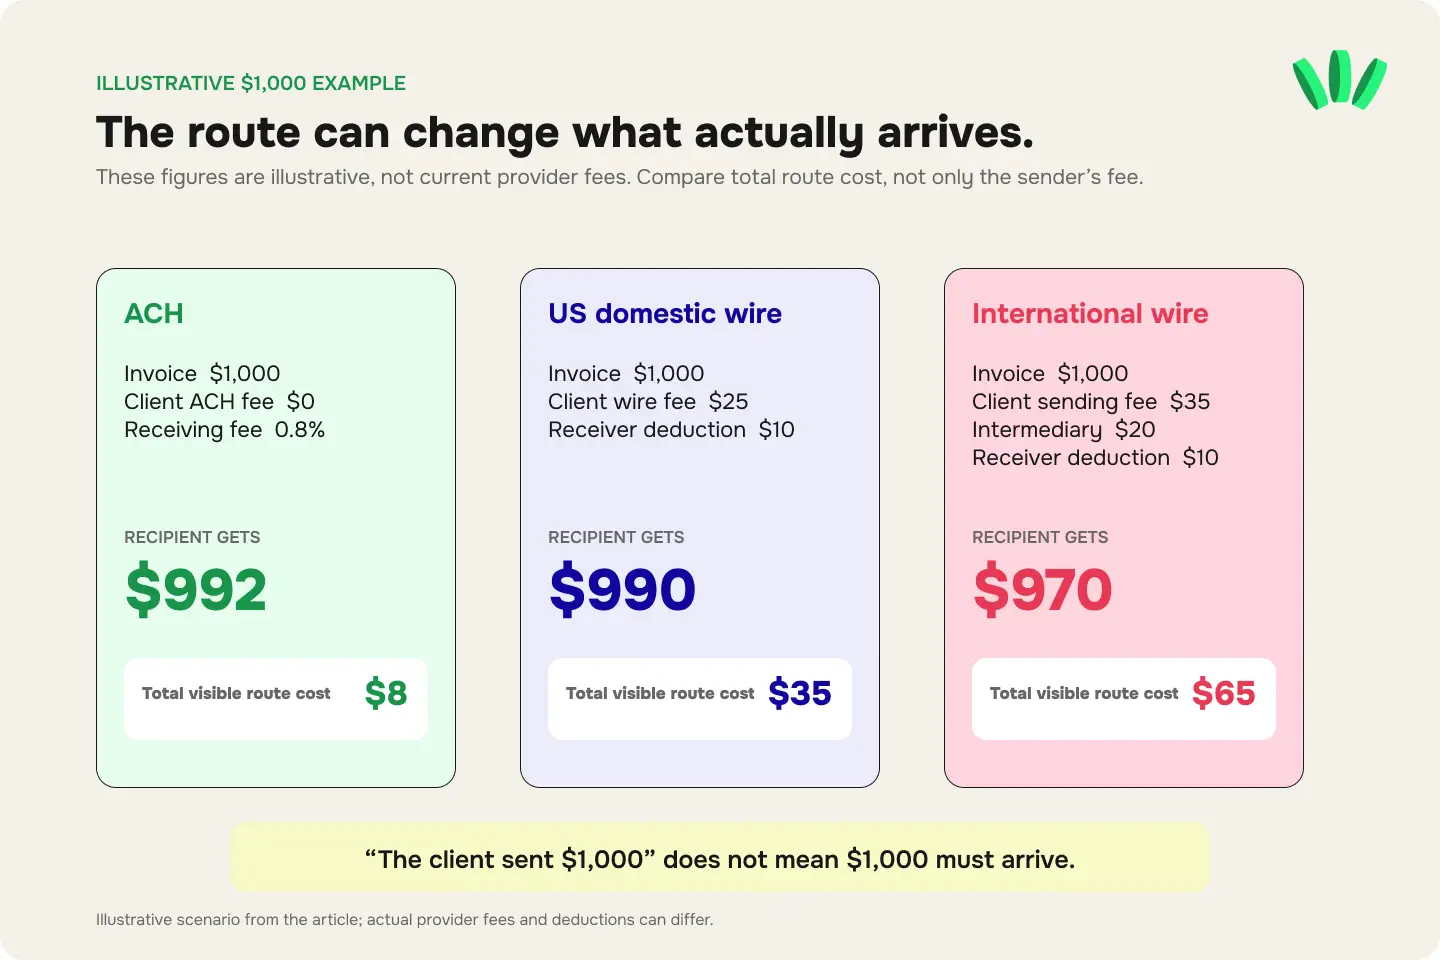
Сценарий ниже — пример. Он показывает, как считать маршрут, а не текущую комиссию конкретного провайдера.
Маршрут A: ACH
Допустим:
Счёт: $1,000
Комиссия клиента за ACH: $0
Комиссия провайдера-получателя: 0.8%
Получатель получает: $992
Расчёт:
$1,000 − ($1,000 × 0.8%) = $992
Общие видимые расходы маршрута: $8.
Маршрут B: внутренний перевод в США
Допустим:
Счёт: $1,000
Клиент отдельно платит $25 за исходящий перевод
Провайдер-получатель удерживает $10
Получатель получает: $990
Клиент тратит $1,025. Вы получаете $990.
Общие расходы маршрута для обеих сторон: $35.
Маршрут C: международный перевод
Допустим:
Счёт: $1,000
Клиент отдельно платит $35 за отправку
Посредник удерживает из перевода $20
Принимающее учреждение удерживает $10
Получатель получает: $970
Клиент тратит $1,035. Вы получаете $970.
Общие расходы маршрута для обеих сторон: $65.
Реальные комиссии могут быть ниже, выше или устроены иначе. Суть в том, что «клиент отправил $1,000» не значит, что должно прийти $1,000.
Другие способы получения USD — в более широком обзоре того, как фрилансеры из Нигерии могут получать USD без PayPal.
ACH дешевле банковского перевода?
Для обычных платежей из США ACH, как правило, дешевле, но провайдер-получатель может изменить результат.
Сравнивайте:
Комиссия клиента + комиссия за получение + стоимость конвертации + стоимость вывода
Виртуальный USD-счёт может брать за получение ACH процент или фиксированную сумму. У внутреннего перевода могут быть комиссии с обеих сторон. Международный перевод может добавить удержания посредников, которые ни фрилансер, ни клиент не могут точно предсказать до отправки.
Самая низкая комиссия за получение может привести и к худшему итогу, если курс USD к NGN у провайдера слабее.
Для счёта на $1,000 сравните два конечных показателя:
сколько USD осталось после расходов на получение;
сколько NGN зачислено после конвертации и вывода.
Если вы планируете тратить деньги в USD, сравнивайте сумму, доступную на балансе для трат или на карте, а не подгоняйте всё под найры.

Прежде чем выбрать маршрут для следующего платежа клиента, проверьте, какие варианты получения, хранения, трат и вывода в найрах сейчас доступны в walllet.com.
Для регулярных платежей обычно выигрывает ACH
ACH подходит для обычных платежей клиентов, если:
плательщик находится в США;
счёт принимает зачисления ACH;
клиент или работодатель платит подрядчикам через американские банки;
платёж не срочный;
сумма укладывается в лимиты провайдера;
обе стороны хотят повторяемый ежемесячный маршрут.
Клиент может сохранить получателя и использовать ту же проверенную инструкцию для будущих счетов. Это уменьшает ручную работу и упрощает сверку.
ACH не работает автоматически на всех платёжных платформах. Платформа может ограничивать способы вывода, типы счетов и имена получателей. Руководство по выводу средств с Upwork для фрилансеров из Нигерии показывает, почему баланса в USD недостаточно: счёт должен соответствовать требованиям платформы для Direct to U.S. Bank.
Перевод оправдывает свою цену в более узких случаях
Банковский перевод может быть лучше, если:
платёж должен дойти до принимающего учреждения в тот же рабочий день;
сумма настолько велика, что фиксированная комиссия за перевод относительно мала;
счёт для приёма не поддерживает ACH;
клиент не может добавить получателя в свою систему ACH или зарплатную систему;
клиент платит из-за пределов США;
нужен классический маршрут «банк — банк»;
для платежа нужны банковские документы именно по переводу.
Федеральная резервная система описывает Fedwire Funds Service как систему валовых расчётов в реальном времени, переводы в которой после обработки немедленны, окончательны и безотзывны. Fedwire обычно используют для крупных и срочных платежей.
Это описывает расчёты между учреждениями-участниками. Это не гарантирует, что фрилансер из Нигерии сразу сможет пользоваться балансом. Провайдеру-получателю может понадобиться идентифицировать платёж, применить правила счёта или завершить проверку, прежде чем деньги станут доступны.
Сколько идёт ACH по сравнению с переводом?
Если сравнивать правильно отправленный внутренний перевод в США со стандартным ACH, перевод обычно быстрее.
Внутренний перевод, отправленный до cut-off банка, может дойти до принимающего учреждения в тот же рабочий день. Стандартное зачисление ACH может занять один или несколько рабочих дней. ACH в тот же день может сократить этот срок, если его поддерживают и схема отправки, и маршрут получения.
Сроки международного перевода предсказать сложнее. Платёж может пройти через:
банк клиента;
один или несколько банков-корреспондентов;
принимающий банк или провайдера;
комплаенс- или платёжную проверку;
итоговое зачисление на счёт.
Отправка в пятницу, праздник в США, cut-off или недостающие платёжные данные могут задержать любой маршрут.
Не обещайте клиенту, что ACH идёт один день или что перевод мгновенный. Узнайте у провайдера счёта текущий ожидаемый срок и определите, с какого момента он считается: отправка клиентом, принятие банком, расчёт, зачисление на счёт или доступность баланса.
Зачисление ACH и списание ACH — разные инструкции
Обычно фрилансеру нужно, чтобы клиент отправил зачисление ACH (credit).
Зачисление ACH — это push-платёж. Клиент или его банк отправляет деньги на ваш счёт.
Списание ACH (debit) — это pull. Другая сторона по разрешению забирает деньги со счёта.
Не пишите клиенту «можете списать с моего счёта», если имеете в виду «отправьте платёж ACH». Не давайте незнакомому плательщику права списывать средства только потому, что счёт поддерживает ACH.
В вашей инструкции должно быть:
Способ оплаты: зачисление ACH (ACH credit)
Так вы уберёте лишнюю двусмысленность.
Какие реквизиты отправить клиенту из США для ACH?
Отправьте одну полную инструкцию, скопированную с текущего экрана счёта.
Оплата в USD зачислением ACH
Имя получателя: [Точное подтверждённое имя]
Routing number: [ACH routing number]
Номер счёта: [Номер счёта]
Тип счёта: [Текущий или сберегательный, если указан]
Принимающее учреждение: [Если запрашивают]
Номер счёта на оплату: [Номер инвойса]
Сумма: $1,000
Назначение платежа: [Описание услуги, если требуется]
Добавьте предупреждение:
Пожалуйста, отправляйте только зачислением ACH. Не используйте банковский перевод, если я не дал отдельные инструкции для перевода. Не отправляйте:
обрезанный скриншот с непонятными номерами;
оба routing number без подписей;
старую инструкцию по счёту;
реквизиты, скопированные у предыдущего провайдера;
прозвище, отличающееся от имени получателя;
сумму платежа без номера инвойса.
Реквизиты для внутреннего перевода — не реквизиты ACH
Некоторые счета в США показывают один routing number для ACH и другой — для переводов. Другие используют один и тот же. Никогда не угадывайте, какой подходит. Инструкция для внутреннего перевода может требовать:
Оплата в USD внутренним переводом
Имя получателя: [Точное подтверждённое имя]
Routing number для переводов: [Wire routing number]
Номер счёта: [Номер счёта]
Название принимающего банка: [Название банка]
Адрес банка: [Если требуется]
Адрес получателя: [Если требуется]
Номер счёта на оплату: [Номер инвойса]
Сумма: $1,000
Если на экране счёта написано «только ACH», не принимайте на него переводы. Если написано «только перевод», не подставляйте ACH routing number.
Для международного перевода нужен ещё один уровень данных
Перевод на нигерийский валютный счёт или другой международный счёт может требовать:
имя получателя;
номер счёта или IBAN;
название и адрес принимающего банка;
SWIFT или BIC;
данные банка-корреспондента;
адрес получателя;
назначение платежа;
номер инвойса;
инструкцию по комиссиям;
согласованную валюту.
Отправителю также стоит уточнить, взимаются ли комиссии по схеме OUR, SHA или BEN, если такие варианты есть. Даже если отправитель хочет взять комиссии на себя, обработка у посредников может повлиять на итоговую сумму.
В руководстве о том, почему международные переводы приходят не полностью, объясняется, где в цепочке могут появиться удержания.
Где сбоят платежи ACH
Платёж ACH может не пройти или вернуться, потому что:
неверный routing number;
неверный номер счёта;
счёт закрыт или неактивен;
клиент использовал для ACH реквизиты для перевода;
имя получателя не совпадает;
такой тип плательщика не разрешён;
сумма превышает лимит;
провайдер не принимает платежи от этой платформы или отрасли;
клиент инициировал списание вместо зачисления;
платёж попал на проверку;
реквизиты для приёма изменились.
Код возврата ACH показывает причину, переданную через платёжную систему. Руководство по кодам возврата ACH объясняет, как разделить ошибки в реквизитах, статус счёта, авторизацию и ограничения провайдера перед повторной попыткой.
Не просите клиента отправить тот же платёж повторно, пока не узнаете, был ли первый возвращён, ожидает ли он зачисления или находится на проверке.
Где сбоят банковские переводы
Перевод может задержаться, быть отклонён или прийти не полностью, потому что:
клиент использовал неверный routing number для переводов;
неверный SWIFT или BIC;
имя получателя не совпадает;
отправитель не указал номер инвойса;
валюта платежа не поддерживается;
банк-корреспондент не может провести платёж;
посредник удерживает комиссию;
перевод не успел до cut-off банка;
для комплаенс-проверки нужно больше информации;
счёт для приёма не принимает такой тип перевода;
банк возвращает платёж.
Квитанция о переводе доказывает, что клиент отправил распоряжение. Она не доказывает, что деньги дошли до вашего счёта.
Доказательства и отслеживание зависят от маршрута
Для ACH сохраняйте:
подтверждение платежа от клиента;
номер трассировки ACH (trace number), если есть;
сумму и дату отправки;
данные получателя;
номер инвойса;
код возврата, если платёж не прошёл;
номер обращения в поддержку провайдера.
Для международного перевода сохраняйте:
подтверждение перевода, выданное банком;
UETR, если есть;
MT103 или актуальную платёжную запись ISO 20022, если применимо;
дату валютирования;
данные отправителя, корреспондента и получателя;
номер инвойса;
отправленную и зачисленную сумму.
Руководство по отслеживанию по MT103 и UETR объясняет, какие документы помогают найти потерявшийся международный перевод и почему официальный розыск обычно начинает банк отправителя.
Если платёж дошёл до провайдера, но всё ещё недоступен, используйте руководство по рискам маршрута для задержанных, проверяемых или замороженных платежей фрилансерам, чтобы понять, какой этап определяет следующий шаг.
Дерево решений для платежа $1,000 от клиента из США
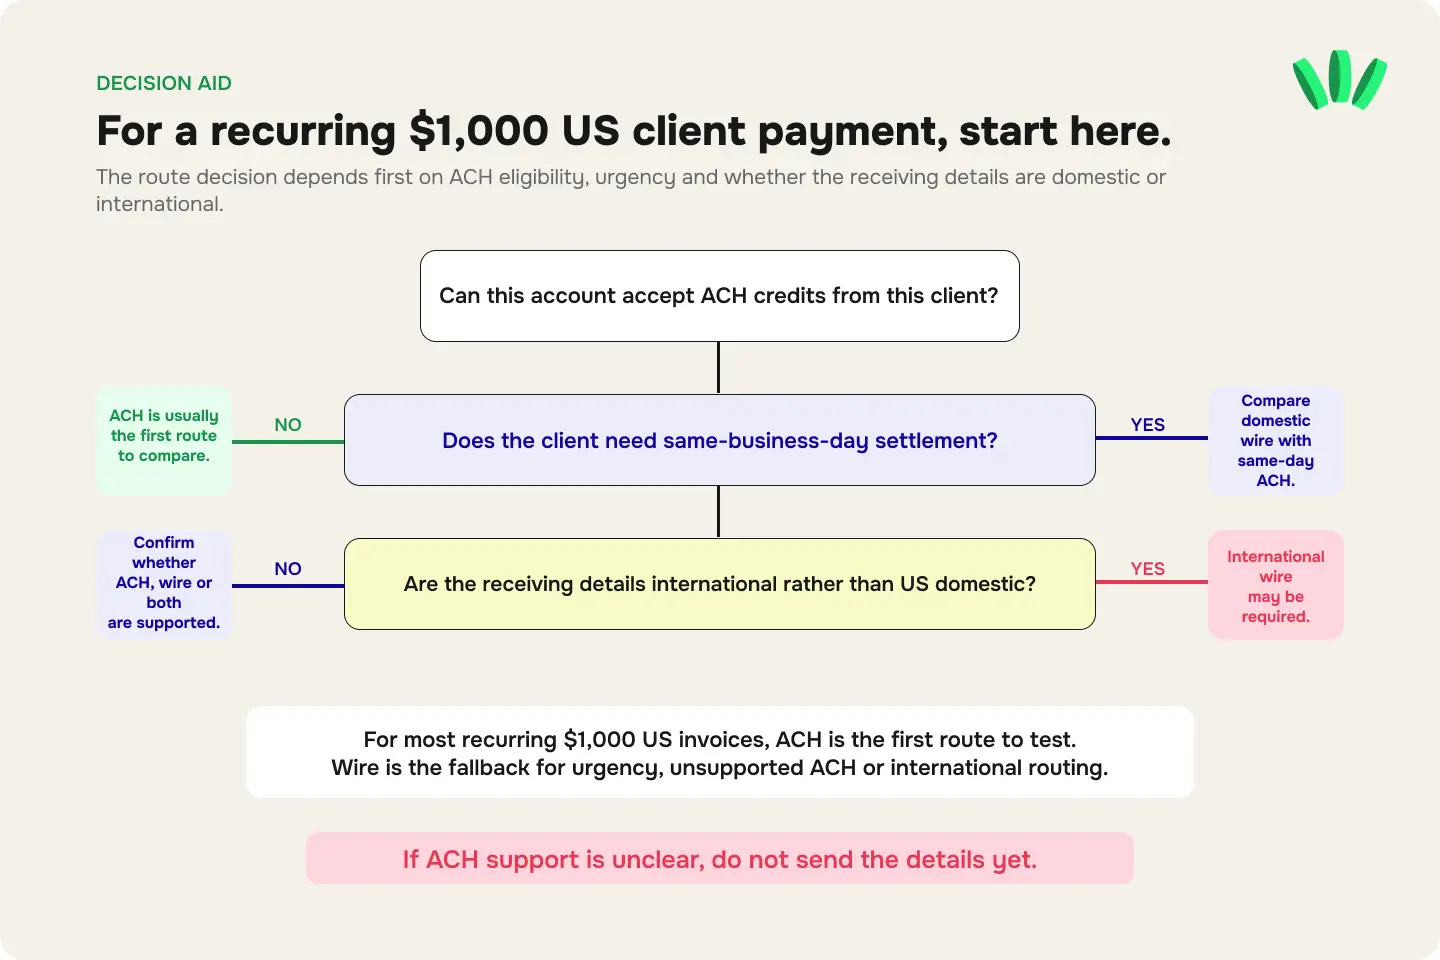
1. Может ли ваш счёт принимать зачисления ACH от этого клиента?
Да: Используйте ACH, если у платежа нет реального срока «в тот же день».
Нет: Переходите к проверкам для перевода.
Неясно: Пока не отправляйте реквизиты.
2. Нужно ли клиенту, чтобы платёж зачислили в тот же рабочий день?
Да: Сравните внутренний перевод в США и ACH в тот же день, если поддерживаются оба.
Нет: ACH обычно экономичнее.
3. Ваши реквизиты внутренние американские или международные?
Внутренние американские: Уточните, принимает ли счёт ACH, переводы или и то и другое.
Международные: Клиенту может понадобиться международный перевод, а не Fedwire или ACH.
4. Достаточно ли велик платёж, чтобы оправдать фиксированные комиссии за перевод?
Да: Сравните скорость, окончательность и удержания у получателя.
Нет: ACH обычно соразмернее.
5. Остаются ли деньги после этого маршрута доступными?
Проверьте:
сколько USD осталось после получения;
можно ли хранить баланс;
курс конвертации;
стоимость вывода;
способ онлайн-трат;
доказательства и поддержку, если платёж не пройдёт.
Для большинства регулярных счетов на $1,000 от клиента из США первым стоит проверять ACH. Перевод — запасной вариант на случай срочности, отсутствия поддержки ACH или международной банковской маршрутизации.
Проверьте маршрут до оплаты полного счёта
Сделайте небольшой тест, если клиент, счёт или платёжный канал новые.
Скопируйте реквизиты с текущего экрана приёма.
Проверьте имя получателя и тип плательщика.
Подпишите routing number как ACH или для переводов.
Попросите клиента отправить небольшую сумму.
Сохраните подтверждение платежа и данные для отслеживания.
Проверьте сумму, зачисленную после комиссий.
Проверьте нужный вам способ хранения, конвертации или вывода.
Отправляйте оставшуюся сумму счёта только после того, как маршрут сработал.
Держите отдельный резервный счёт.
Тестовый платёж бесполезен, если из-за фиксированных комиссий за перевод тест получается несоразмерно дорогим. В этом случае сверьте инструкции с обоими учреждениями до отправки полной суммы.
Откройте walllet.com до того, как клиент заплатит: проверьте доступные вам глобальные реквизиты для приёма, храните поддерживаемый доход в долларах, платите онлайн и посмотрите доступный маршрут конвертации или вывода в найрах.
Читайте также
Международные платежи: способы, комиссии и получение денег из-за рубежа
PayPal, Payoneer, Wise и стейблкоины для фрилансеров из Нигерии
Пятничные платежи — особый случай: как на самом деле работают рабочие дни в международных переводах
Банковские реквизиты для международного платежа: 7 вещей, которые действительно нужны клиенту
