Клиент говорит, что отправил перевод три дня назад. Он присылает скриншот со статусом «выполнено». А на вашем балансе по-прежнему ничего.
В такой момент ещё один скриншот почти никогда не помогает.
Чтобы отследить международный банковский перевод, нужно точно определить платёж, передать одинаковые идентификаторы обеим сторонам маршрута и убедиться, что действует именно то учреждение, которое может расследовать пропавший участок пути.
Для платежа SWIFT самый полезный идентификатор обычно UETR — 36-символьная уникальная сквозная ссылка на транзакцию, которая прикрепляется к платёжным инструкциям в Swift. Она работает как трек-номер и сопровождает платёж по всей цепочке. Также узнайте, как рабочие дни банков влияют на сроки перевода.
Есть важное обновление 2026 года: люди всё ещё часто просят «MT103», но сама система трансграничных сообщений изменилась. Период сосуществования старых платёжных инструкций MT и ISO 20022 завершился 22 November 2025. Теперь ISO 20022 — стандарт для трансграничных платёжных инструкций между финансовыми учреждениями, а pacs.008 — сообщение ISO 20022 для клиентского кредитового перевода между финансовыми учреждениями. Если главная задача — выбрать надёжный способ получать оплату ещё до того, как перевод потеряется, узнайте, как нигерийские фрилансеры получают оплату от клиентов из US, UK и EU через ACH, банковский перевод, SEPA, IBAN и другие маршруты.
Поэтому, если банк клиента не может выдать документ, который буквально называется MT103, не зацикливайтесь на названии. Попросите:
Выданное банком подтверждение платежа с UETR и полными данными платежа, включая pacs.008 или аналогичную платёжную информацию SWIFT, если она доступна.
С этим банкам уже есть что расследовать.
Что изменилось в отслеживании платежей SWIFT в 2026 году?
Термины, которыми пользуются фрилансеры, не успели за изменениями в инфраструктуре.
До November 2025 MT103 было привычным сообщением SWIFT для одиночного клиентского кредитового перевода. После перехода на ISO 20022 финансовые учреждения в трансграничных расчётах используют более подробные платёжные сообщения ISO 20022. По словам Swift, платёжные инструкции MT больше не поддерживаются в FIN для трансграничных потоков между финансовыми учреждениями, за исключением временной резервной обработки, при которой подходящие сообщения MT конвертируются в аналоги ISO 20022.
Значит, полезный словарь на 2026 год выглядит так:
Термин | Что означает | Для чего использовать |
Квитанция о платеже | Подтверждение для клиента, что перевод создан, отправлен или обработан | Первая проверка, но сама по себе слабое доказательство для розыска |
MT103 | Старое сообщение SWIFT для клиентского кредитового перевода; до сих пор широко используется как поисковый термин и в поддержке | Исторические или созданные банком данные платежа; некоторые учреждения ещё могут показывать записи в формате MT103 |
pacs.008 | Сообщение ISO 20022 FI-to-FI для клиентского кредитового перевода | Актуальная структурированная платёжная инструкция для соответствующих трансграничных потоков |
UETR | Уникальный 36-символьный референс для отслеживания платежа SWIFT | Определение одного и того же платежа по всей платёжной цепочке |
Банковский розыск / расследование | Официальное расследование, открытое учреждением | Выяснить, где находится задержанный платёж, почему он остановился или был ли он отклонён либо возвращён |
Полезный вопрос теперь звучит не «Есть ли у меня MT103?», а так:
Достаточно ли у меня информации от банка, прежде всего UETR, чтобы определить этот платёж и начать розыск?
Прежде чем разыскивать перевод, проверьте, был ли это действительно банковский перевод
Сделайте это первым делом. Клиент может говорить «wire», «банковский перевод» и «международный перевод», как будто это одно и то же. Это не так.
Платёж мог пройти через SWIFT, ACH, SEPA, внутреннюю банковскую сеть страны, внутренний перевод на платформе или другой маршрут. UETR относится к платежам, которые идут через Swift. Это не универсальный трек-номер для любого банковского платежа в мире. Попросите отправителя подтвердить:
способ или маршрут платежа
сумму
валюту
дату отправки
дату валютирования, если она указана
имя получателя
номер счёта получателя или IBAN
учреждение получателя
SWIFT/BIC, если применимо
имя отправителя
банк отправителя
назначение платежа или номер счёта на оплату
банковский референс транзакции
UETR, если платёж шёл через Swift
Если отправитель выбрал маршрут, который не подходит для указанных вами реквизитов, расследование сразу меняется.
Например, нельзя автоматически считать, что USD-маршрут, принимающий ACH, принимает также внутренний банковский перевод, международный перевод SWIFT или любого плательщика. Прежде чем делиться реквизитами с клиентом, проверьте, какой маршрут поддерживает этот счёт.
Если клиент платит вам по международным реквизитам, это практическое руководство по IBAN-счёту walllet.com объясняет, как связаны реквизиты для получения, платежи по IBAN и международные платежи от клиентов.
Квитанция о платеже — не доказательство того, что вы получили деньги
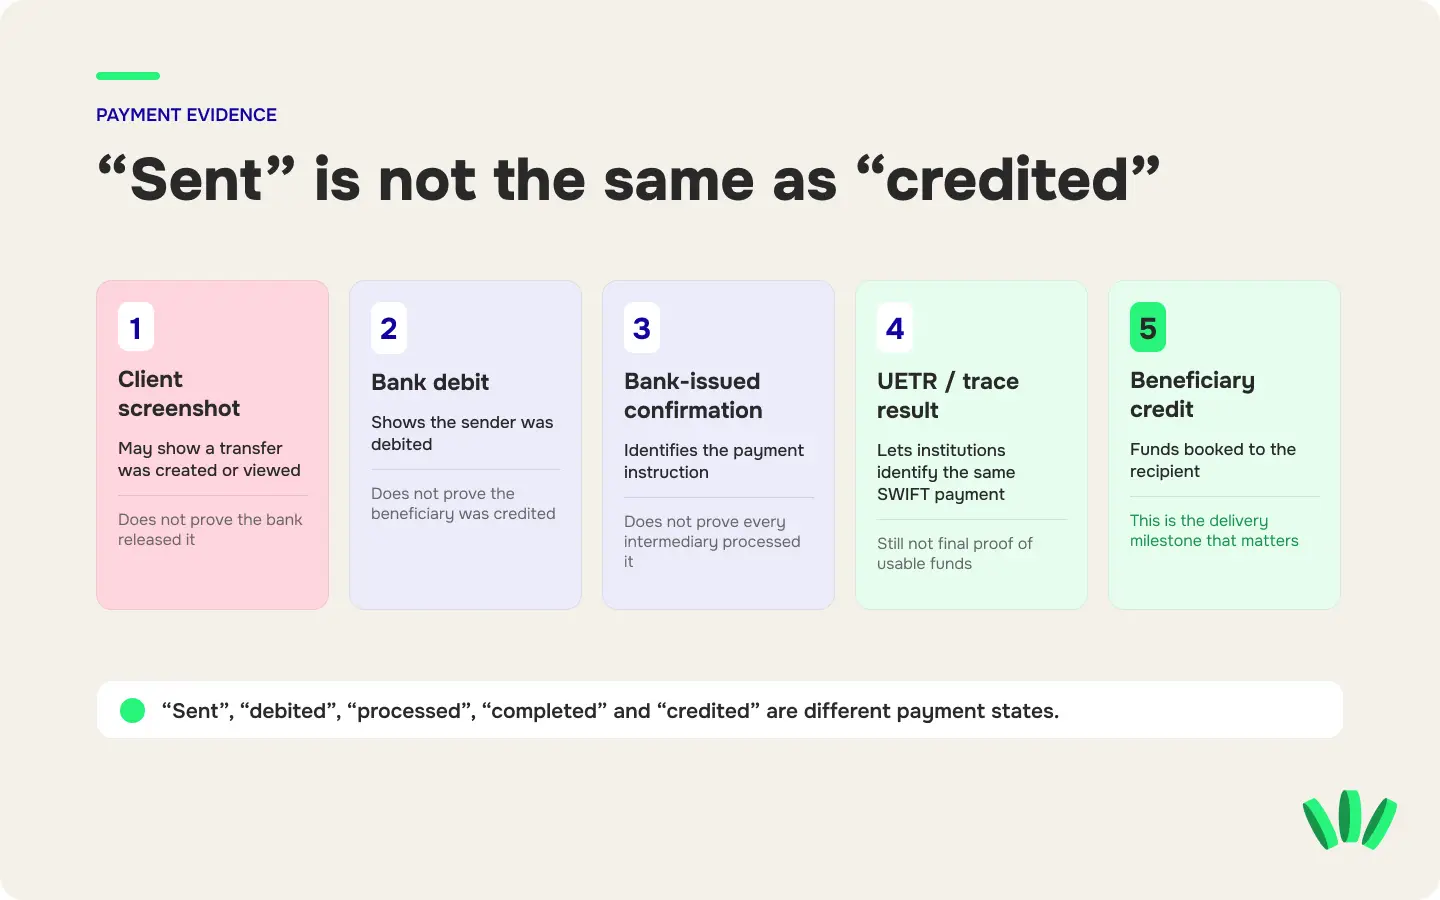
Именно из-за этого различия возникает большая часть споров об оплате. Скриншот отправителя может быть полностью подлинным, а ваш платёж всё равно не дошёл. Разные записи подтверждают разные этапы:
Доказательство | Что может подтверждать | Чего не подтверждает |
Скриншот клиента | Клиент создал или просмотрел перевод | Что банк отправил его или что вы его получили |
Уведомление банка о списании | Со счёта отправителя списаны деньги | Что деньги зачислены получателю |
Выданное банком подтверждение перевода | Банк зафиксировал конкретные платёжные инструкции | Что каждый банк-посредник успешно обработал платёж |
Данные платежа MT103 или pacs.008 | Структурированная информация определяет перевод | Что получатель уже может пользоваться деньгами |
UETR | Банки могут опознать один и тот же платёж SWIFT на всём маршруте | Что платёж успешно зачислен |
Результат розыска | Учреждение сообщает статус платежа по итогам проверки | Что проблема решена, если результат не подтверждает зачисление, отклонение или возврат |
Зачисление на счёт получателя | Получающее учреждение зачислило средства получателю | Что средства обязательно доступны без ограничений, если проверка ещё идёт |
Система отслеживания Swift прямо разделяет статус платежа и окончательное подтверждение зачисления. Swift требует, чтобы соответствующие учреждения, получающие платежи MT103 или pacs.008, подтверждали их итоговый статус.
Поэтому слова «отправлено», «списано», «обработано», «выполнено» и «зачислено» нельзя считать взаимозаменяемыми.
Перевод может быть виден в платёжной цепочке и при этом быть вам недоступен. Если произошло именно это, руководство об удержанных, проверяемых или задержанных платежах фрилансерам объясняет разницу между задержкой на маршруте и проверкой, которая требует ваших действий.
Что такое MT103?
MT103 — старый формат сообщения SWIFT, который традиционно использовался для одиночного клиентского кредитового перевода.
В нём могут быть данные об отправляющем и получающем учреждениях, клиенте-плательщике, получателе, валюте, сумме, комиссиях, референсах и другие детали платежа.
Долгие годы просьба прислать «MT103» была кратким способом попросить у отправителя серьёзное подтверждение международного перевода на уровне банка.
Это сокращение до сих пор встречается в переписке с поддержкой и в поиске Google. Но инфраструктура под ним в 2026 году уже другая.
Трансграничный переход Swift на ISO 20022 завершил период сосуществования MT и ISO 22 November 2025. Для трансграничных платёжных инструкций FI-to-FI инструкции MT больше обычно не доставляются через FIN. Swift называет pacs.008 сообщением ISO 20022 для клиентского кредитового перевода, которое соответствует этому сценарию. Поэтому сейчас банк может предоставить:
подтверждение платежа ISO 20022
информацию, полученную из pacs.008
понятное клиенту подтверждение SWIFT
документ в формате MT103, сформированный в его системах
другую выданную банком платёжную запись с UETR и нужными данными транзакции
Название документа важно меньше, чем информация в нём.
Доказывает ли MT103, что получатель получил деньги?
Нет.
MT103 или аналогичная подробная платёжная инструкция — веское доказательство того, что конкретный платёж был направлен по банковской цепочке. Это полезно для розыска, потому что документ определяет транзакцию и её участников.
Но это не то же самое, что подтверждение зачисления на счёт получателя.
Платёж может быть правильно оформлен и всё равно задержаться, быть удержан, отклонён, возвращён или ждать действий на другом участке маршрута.
Что такое UETR?
UETR, или уникальный сквозной референс транзакции (Unique End-to-end Transaction Reference), — это идентификатор, который вам нужен, когда платёж SWIFT пропал между «отправлено» и «получено».
Swift определяет его как строку из 36 уникальных символов, которая включается в сообщения с платёжными инструкциями, передаваемые через Swift. Референс создаёт учреждение-отправитель, а следующие учреждения на маршруте сохраняют его, а не создают новый трек-номер для каждого участка.
UETR может выглядеть примерно так:
eb6305c9-1f7f-49de-aed0-16487c27b42d
Это только пример формата. Это не реальный платёж.
UETR помогает учреждениям понять, куда прошёл платёж, менялся ли его статус и был ли он в итоге зачислен или отклонён. Swift сравнивает эту идею с трек-номером посылки.
UETR — не номер вашего счёта на оплату
Не путайте UETR с:
номером счёта на оплату
комментарием к платежу
клиентским референсом банка
ID транзакции, созданным финтех-приложением
номером счёта получателя
номером внутреннего обращения в поддержку
Сохраняйте всё это, но подписывайте правильно.
MT103, UETR или pacs.008: что вам нужно?
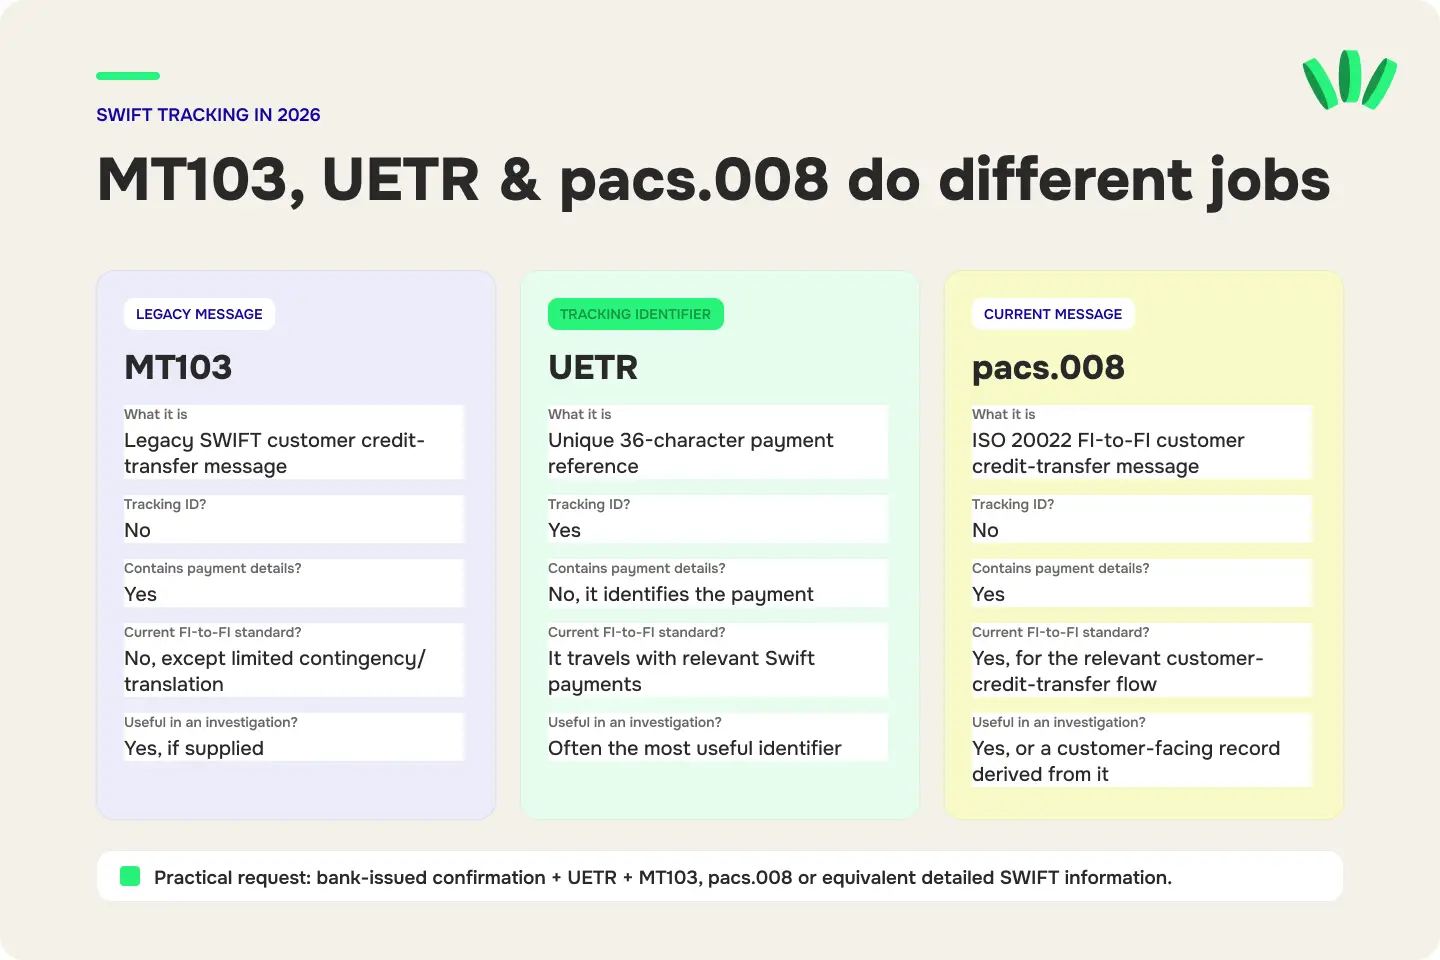
У них разные задачи.
MT103 | UETR | pacs.008 | |
Что это? | Старый формат платёжного сообщения SWIFT | Уникальный референс для отслеживания платежа | Сообщение ISO 20022 для клиентского кредитового перевода |
Это трек-номер платежа? | Нет | Да | Нет |
Содержит данные платежа? | Да | Нет, он идентифицирует платёж | Да |
Это актуальная стандартная трансграничная инструкция FI-to-FI? | Нет, кроме ограниченных резервных сценариев / сценариев конвертации | Используется для идентификации и отслеживания соответствующих платежей Swift | Да, для соответствующего потока клиентских кредитовых переводов |
Может ли сам по себе доказать окончательное зачисление получателю? | Нет | Нет | Нет |
Полезен при расследовании пропавшего платежа? | Да, если предоставлен | Да, часто это самый полезный идентификатор | Да, или понятная клиенту запись на его основе |
Swift прямо описывает конвертацию MT103 в pacs.008 и называет pacs.008 трансграничной платёжной инструкцией ISO 20022.
Для фрилансера практичная просьба звучит так:
«Пожалуйста, пришлите выданное банком подтверждение платежа, UETR и доступную по этой транзакции подробную платёжную информацию SWIFT: MT103, pacs.008 или аналог».
Такая формулировка работает, даже когда меняются банковские системы и термины.
Можно ли самому отследить международный перевод по UETR?
Иногда банк или платёжный провайдер может показать вам статус отслеживания. Но не рассчитывайте, что любой UETR можно вставить на публичном сайте и увидеть весь маршрут платежа.
Basic Tracker и инфраструктура отслеживания gpi от Swift — это прежде всего сервисы для финансовых учреждений. По словам Swift, Basic Tracker позволяет финансовым учреждениям отслеживать платежи от начала до конца, а UETR помогает учреждениям в цепочке единообразно находить платёж.
Для фрилансера, который пытается вернуть пропавший платёж клиента, надёжный порядок действий такой:
Получите UETR → передайте его получающему учреждению → при необходимости попросите отправителя открыть официальный розыск в учреждении-отправителе.
Не публикуйте полный UETR, платёжный документ или данные получателя в открытом доступе, пытаясь найти того, кто его «отследит».
Как отследить международный перевод: пошагово
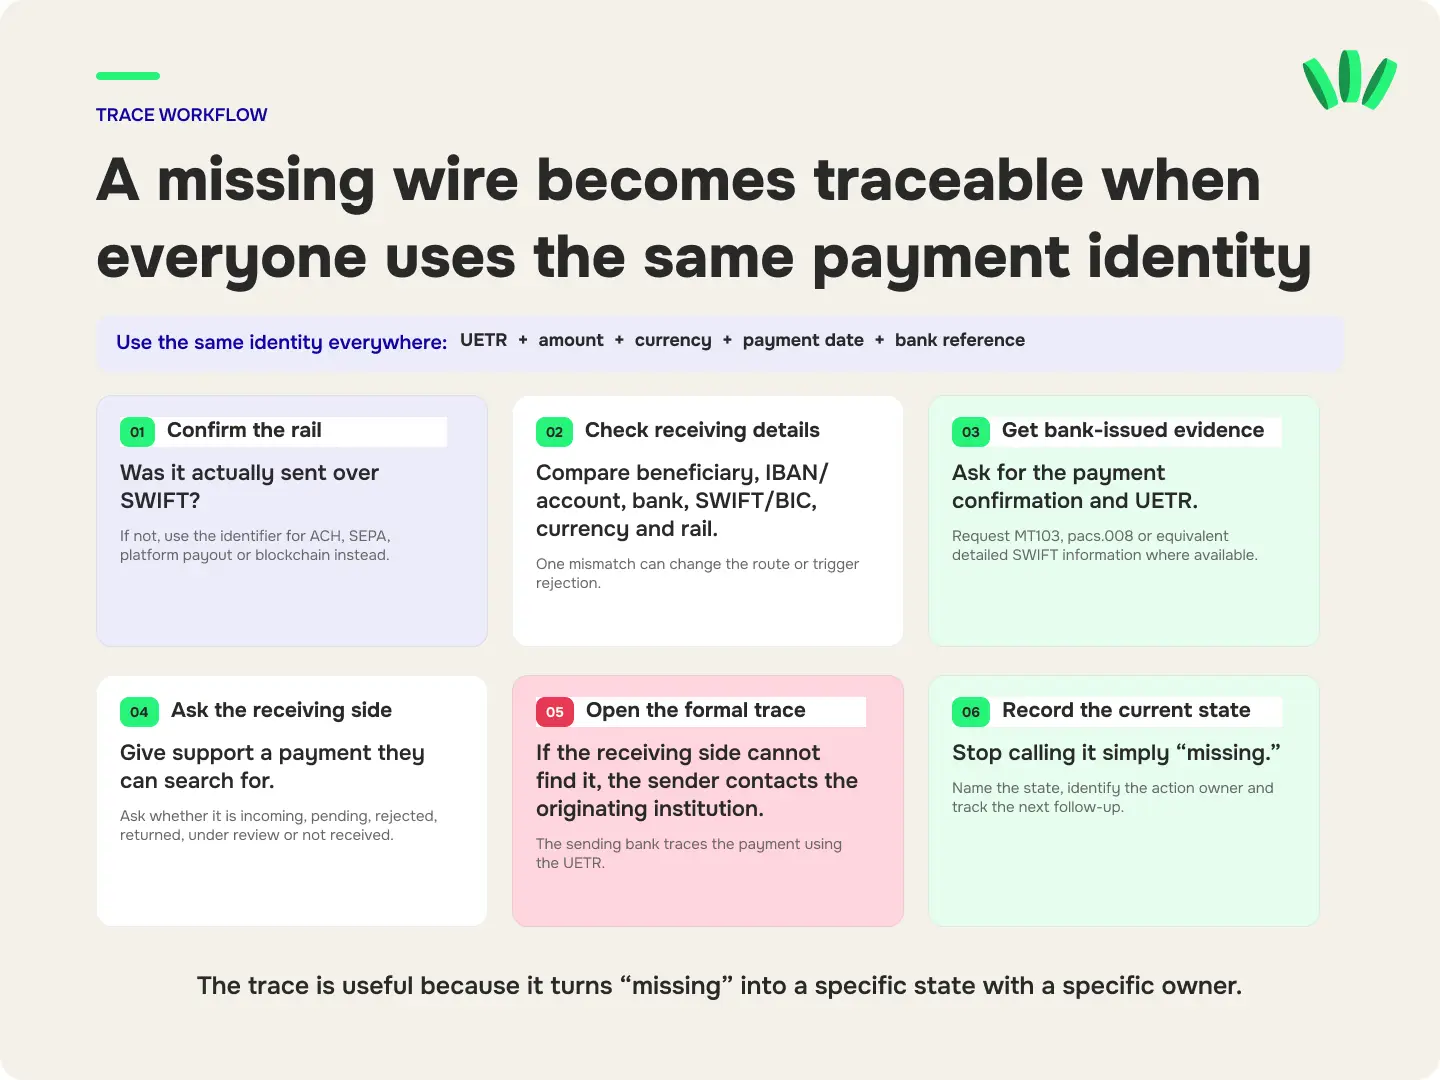
Шаг 1. Подтвердите маршрут платежа
Спросите, действительно ли перевод отправлен через SWIFT.
Если это был ACH, SEPA, местный перевод, выплата с платформы или транзакция в стейблкоинах, используйте идентификатор и порядок расследования для этого маршрута.
Искать MT103 для платежа, который никогда не проходил через SWIFT, — пустая трата времени.
Например, если не прошёл платёж ACH, расследование строится вокруг кода возврата, а не UETR. Здесь объясняется, что означают коды возврата ACH R01, R02, R03, R04 и другие частые ошибки.
Шаг 2. Сравните платёжные инструкции с вашими реальными реквизитами
Проверьте каждое важное поле.
Особое внимание обратите на:
Имя получателя: совпадает ли оно с именем владельца счёта?
Номер счёта или IBAN: все ли цифры скопированы верно?
Учреждение получателя: правильный ли банк или платёжное учреждение указал клиент?
SWIFT/BIC: если он нужен для этого маршрута, верен ли он?
Валюта: отправлен ли платёж в валюте, которую принимает этот маршрут?
Маршрут платежа: сказали ли клиенту, какой тип перевода использовать?
Назначение платежа: совпадает ли оно с ожидаемым счётом на оплату или референсом?
Одно несовпадение может изменить маршрут, вызвать проверку или привести к отклонению.
Шаг 3. Просите документ от банка, а не ещё один скриншот
Скриншот из личного кабинета клиента полезен как отправная точка.
Для пропавшего международного перевода попросите документ или запись, выданные банком-отправителем, где есть как можно больше этих полей:
сумма и валюта
дата отправки
дата валютирования
имя отправителя
имя получателя
счёт получателя или IBAN
учреждение-отправитель
учреждение-получатель
назначение платежа
банковский референс транзакции
UETR
подробная платёжная информация SWIFT
MT103, pacs.008 или аналогичная запись, если доступна
Если клиент работает в компании, у человека, который вас нанял, может не быть доступа к этим данным. Возможно, их придётся запросить у финансового отдела, казначейства или отдела расчётов с поставщиками.
Шаг 4. Передайте UETR своему банку или платёжному провайдеру
Не пишите в поддержку только:
Клиент мне заплатил. Где мои деньги?
Дайте им транзакцию, которую можно найти.
Полезное первое сообщение содержит:
Я жду входящий международный платёж, который не зачислен.
Сумма: [сумма]
Валюта: [валюта]
Отправитель: [юридическое имя отправителя]
Учреждение-отправитель: [учреждение]
Дата отправки: [дата]
Дата валютирования: [дата, если есть]
UETR: [UETR]
Назначение платежа: [референс]
Пожалуйста, проверьте, виден ли этот платёж в вашем учреждении как входящий, ожидающий, отклонённый, возвращённый, находящийся на проверке или не полученный. Я могу предоставить выданное банком подтверждение платежа через ваш защищённый канал поддержки.
Так у получающей стороны появляется конкретный вопрос, на который можно ответить.
Хотите меньше промежуточных шагов между оплатой и доступом к деньгам? Посмотрите, как walllet.com объединяет получение дохода из-за рубежа, хранение в долларах, траты и вывод в найрах.
Шаг 5. Попросите отправителя открыть официальный розыск в своём банке
Обычно у отправителя самые прочные отношения с учреждением, которое отправило платёж.
Если ваше учреждение не может найти входящий платёж, попросите клиента связаться со своим банком и запросить официальное расследование или розыск по UETR.
Отправитель может сказать:
Получатель не получил этот международный платёж. Пожалуйста, разыщите платёж по UETR и подтвердите его текущий статус: зачислен ли он, отклонён, возвращён, удержан в банке-посреднике или требует дополнительных действий.
Не принимайте ответ «в нашей системе статус выполнено» как окончательный. Спросите, что значит выполнено в этой системе. Это значит, что:
клиент отправил инструкцию?
со счёта клиента списаны деньги?
банк-отправитель отправил платёж?
банк-посредник его получил?
учреждение получателя его получило?
деньги зачислены на счёт получателя?
Это разные события.
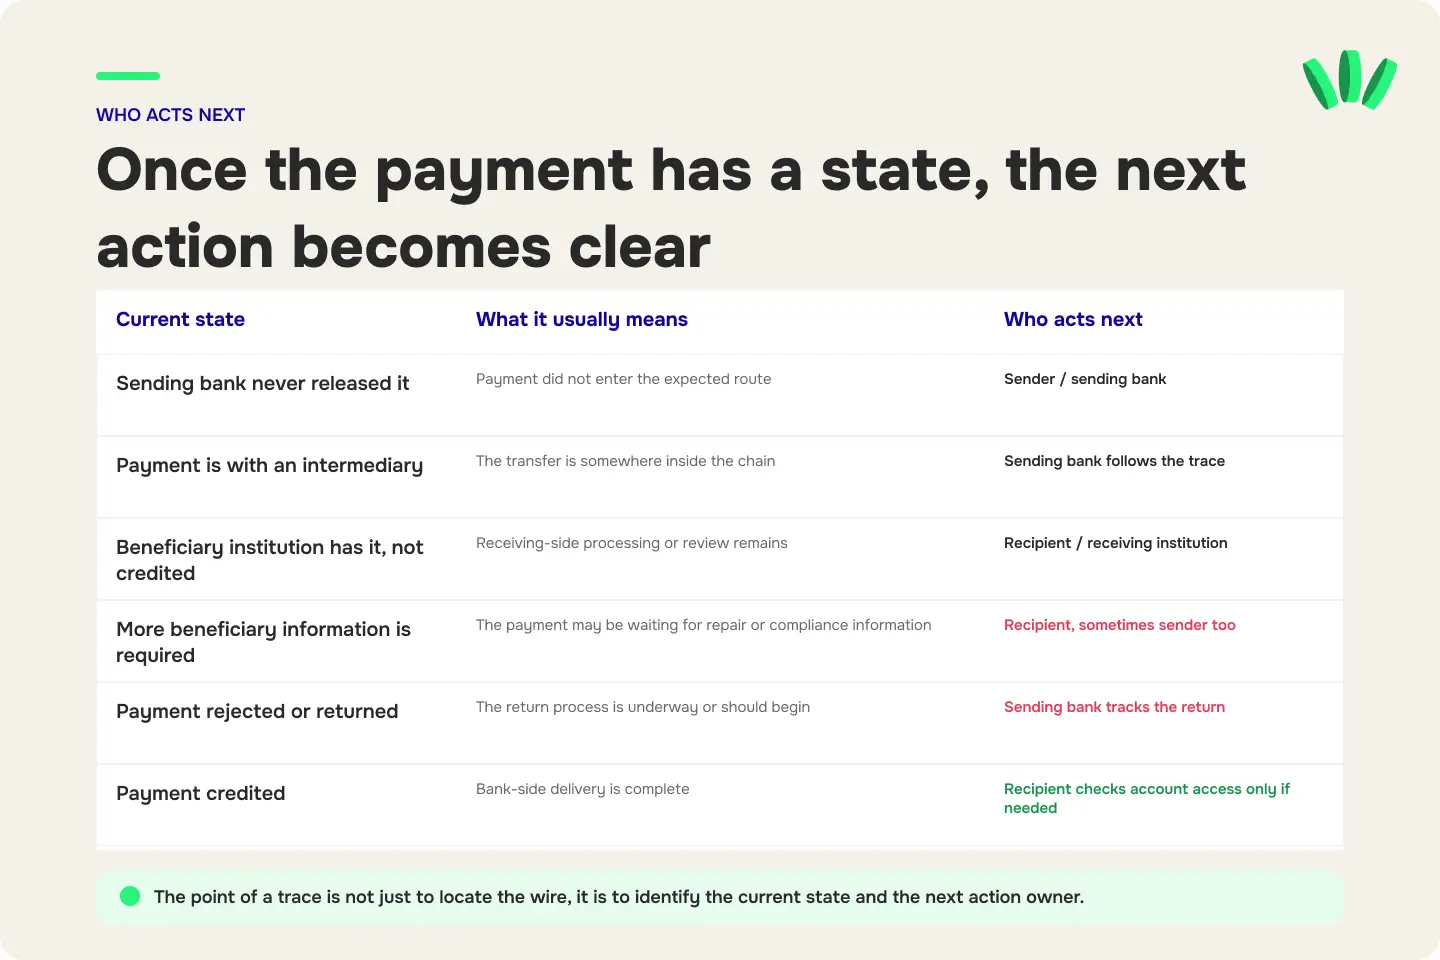
Шаг 6. Зафиксируйте текущий статус платежа
Как только кто-то нашёл транзакцию, перестаньте считать её просто «пропавшей».
Присвойте ей статус.
Что вы узнали | Что это обычно значит | Кто действует дальше |
Банк-отправитель так и не отправил платёж | Платёж не попал на ожидаемый маршрут | Отправитель / банк-отправитель |
Платёж отклонён до отправки | Инструкция не прошла или отклонена | Отправитель / банк-отправитель |
Платёж отправлен и находится у банка-посредника | Платёж где-то внутри цепочки | Банк-отправитель продолжает розыск |
Учреждение получателя получило платёж, но не зачислило | Идёт обработка или проверка на стороне получателя | Получатель / учреждение получателя |
Нужны дополнительные данные о получателе | Платёж может ждать исправления или информации для комплаенса | Получатель, иногда и отправитель |
Платёж отклонён стороной получателя | Может начаться процесс возврата | Учреждение получателя + банк-отправитель |
Платёж возвращён | Средства должны вернуться отправителю | Отправитель / банк-отправитель отслеживает возврат |
Платёж зачислен | Доставка со стороны банка завершена | Получатель выясняет доступ к счёту, если баланс всё ещё недоступен |
Ценность розыска не только в том, чтобы найти перевод. Он показывает, чей следующий шаг.
Кто должен разыскивать перевод: отправитель или получатель?
Расследовать, возможно, придётся обеим сторонам, но задачи у них разные.
Получатель должен:
Проверить, что реквизиты были верными, передать своему учреждению UETR и данные платежа, спросить, виден ли платёж, и предоставлять запрошенные документы через проверенный канал поддержки.
Отправитель должен:
Получить от банка подтверждение платежа, предоставить UETR, связаться с учреждением-отправителем и запросить официальный розыск, если получатель не получил деньги.
Учреждение-отправитель должно:
Расследовать отправленный им платёж и связываться с другими учреждениями в цепочке, если нужна межбанковская проверка.
Учреждение получателя должно:
Проверить, получило ли оно входящий платёж или может ли его найти, и объяснить, зачислен ли платёж, ожидает, отклонён, возвращён или требует дополнительных действий.
Не тратьте пять дней на то, чтобы снова и снова просить не ту сторону сделать то, чего она сделать не может.
Когда начинать эскалацию пропавшего международного перевода?
Универсального числа дней, подходящего для любого международного перевода, не существует.
Срок перевода может зависеть от валют, часовых поясов, времени отсечки в банках, выходных, праздников, банков-посредников, проверок комплаенса, данных получателя и конкретного маршрута платежа.
Ориентируйтесь на ожидаемый срок доставки для конкретного маршрута, а не на общую оценку из интернета.
Практичный порядок эскалации выглядит так:
Этап | Что делать |
Клиент говорит «отправлено» | Подтвердите маршрут, данные платежа и дату отправки |
Платёж ещё в пределах обычного срока для маршрута | Сохраните доказательства и наблюдайте, не открывая несколько расследований |
Ожидаемый срок или указанная дата валютирования прошли | Запросите подтверждение от банка и UETR |
Учреждение получателя не может найти платёж | Отправитель запрашивает официальный розыск в учреждении-отправителе |
Розыск выявил удержание или нужное исправление | Учреждение, за которым следующий шаг, запрашивает или предоставляет нужную информацию |
Платёж отклонён или возвращён | Отправитель отслеживает возврат, а не сразу отправляет повторный платёж |
Банк говорит, что зачислено, но баланс недоступен | Получатель просит своё учреждение проверить статус зачисления и доступа |
В течение 2026 года Swift продолжает переводить обработку исключений и расследований в Case Management на базе ISO 20022, так что сама инфраструктура расследований ещё меняется.
Соберите этот пакет для эскалации до обращения в поддержку
Поддержка работает быстрее, если в первом обращении достаточно данных, чтобы определить один конкретный платёж. Храните эту информацию в одной записи:
Идентификация платежа
UETR
референс транзакции банка-отправителя
назначение платежа или номер счёта на оплату
сумма
валюта
дата отправки
дата валютирования
Стороны
юридическое имя отправителя
юридическое имя получателя
учреждение-отправитель
учреждение получателя
использованный счёт получателя или IBAN
Доказательства
выданное банком подтверждение платежа
MT103, pacs.008 или аналогичные данные платежа, если есть
счёт на оплату
подтверждение от клиента
относящиеся к делу скриншоты
номера прошлых обращений в поддержку
Хронология
Запишите каждое событие с датой:
Выставлен счёт → клиент отправил платёж → списание у отправителя → ожидаемое поступление → первое обращение в поддержку → открыт розыск → последний ответ банка
Нужный результат
Закончите обращение конкретной просьбой.
Например:
Пожалуйста, подтвердите, поступил ли этот платёж в ваше учреждение, и если да, каков его текущий статус.
или:
Пожалуйста, откройте официальный розыск по UETR и подтвердите последнее учреждение и статус, видимые в платёжной цепочке.
Не заставляйте поддержку угадывать, что вам нужно.
Что никогда не стоит отправлять в обращении о розыске платежа?
Для расследования платежа могут понадобиться финансовые документы, но не доступ к вашим счетам.
Никогда не указывайте это в email, публичном посте, группе в Telegram, ответе в X или непроверенном чате поддержки:
пароль
одноразовый пароль или OTP
PIN-код карты
CVV карты
passkey
фразу восстановления кошелька
приватный криптоключ
полные данные для входа
Если нужны документы, удостоверяющие личность, банковские выписки или полные платёжные документы, используйте проверенный защищённый способ загрузки этого учреждения.
Платёжные документы содержат столько личной и финансовой информации, что заслуживают такой же осторожности, как и другие данные о счёте.
Почему международный перевод может задерживаться, даже если реквизиты верны?
Даже правильная платёжная инструкция может застрять на нескольких этапах.
Платёж обрабатывает банк-посредник
Не у каждого банка-отправителя есть прямые отношения с каждым банком-получателем. Трансграничный платёж может пройти через один или несколько банков-корреспондентов или посредников.
Это ещё одно учреждение, ещё одна система обработки и ещё одна возможная точка задержки.
Платёж на проверке комплаенса
Банку или регулируемому платёжному учреждению может понадобиться проверить отправителя, получателя, цель, сумму, документы или другой элемент транзакции.
Розыск может найти платёж, но проверка от этого не исчезнет.
Если платёж виден, но находится на проверке, следующий полезный шаг обычно — предоставить запрошенные документы учреждению, которое проводит проверку.
Данные получателя нужно исправить
Неверное имя, номер счёта, адрес или другое поле получателя может потребовать ручного вмешательства или привести к отклонению.
Не пытайтесь «исправить» ситуацию вторым переводом, пока не узнаете, что случилось с первым.
Время отсечки, выходные или праздники сдвинули сроки
«Три дня» — не всегда три банковских дня.
Страна отправителя, страна банка-посредника и страна получателя могут добавить свои нерабочие дни.
Учреждение получателя получило платёж, но не зачислило его на счёт
«Дошёл до банка» и «доступен на балансе» могут быть разными статусами.
Именно поэтому полезное расследование спрашивает о текущем статусе, а не только о том, заплатил ли отправитель.
Должен ли клиент отправить перевод повторно, если первый пропал?
Обычно нет, пока статус первого платежа не известен. Если клиент отправит ещё $2,000, потому что первые $2,000 вроде бы пропали, вы можете получить:
два успешных платежа
один платёж и один возврат
двойную работу по сверке
проблему с возвратом денег
дополнительные банковские комиссии
два расследования в поддержке вместо одного
Разыскивайте первый перевод, пока не станет ясно, зачислен ли он, отклонён, возвращён или вопрос решён иначе.
Если платёж официально признан неудачным или возвращён, отправитель может решить, как повторить его с исправленными реквизитами или другим поддерживаемым маршрутом.
Можно ли отозвать международный перевод?
Учреждение-отправитель может направить запрос на отмену или отзыв, но запрос не гарантирует, что деньги вернутся.
Результат зависит от того, где платёж находится в цепочке и успело ли учреждение получателя его обработать или зачислить.
В рамках ISO 20022 Swift указывает camt.056 как сообщение FI-to-FI с запросом на отмену платежа (Financial Institution to Financial Institution Payment Cancellation Request). Swift также переносит отмены платежей и расследования в свою инфраструктуру Case Management.
Относитесь к отзыву как к отдельному процессу. Не считайте «отзыв запрошен» равным «возврат выполнен».
Когда MT103 и UETR — не те инструменты
Не превращайте каждый пропавший международный платёж в расследование SWIFT.
Процесс с MT103/UETR — неверная отправная точка, если платёж был сделан через:
ACH
Используйте данные транзакции ACH, а если платёж вернули — код возврата ACH.
SEPA или другую местную банковскую систему
Используйте идентификаторы и порядок расследования этой системы.
Платформу для фриланса или выплаты зарплат
Возможно, сначала платформе нужно найти выплату, и только потом её банковский партнёр сможет начать расследование.
Внутренний перевод между счетами у одного провайдера
Транзакция могла вообще не попадать в сеть SWIFT.
USDT, USDC или другой платёж в блокчейне
Используйте хеш транзакции, сеть, контракт токена и адрес назначения. UETR не отслеживает переводы в блокчейне.
Прежде чем получать оплату в стейблкоинах от клиента, используйте этот чек-лист, чтобы проверить токен, сеть и адрес до перевода денег.
Полный порядок действий после того, как клиент выбрал USDT или USDC, описан в руководстве о том, как фрилансеру получать USDT или USDC без частых ошибок с адресами.
Семь ошибок, которые мешают найти пропавший перевод
1. Считать скриншот клиента окончательным доказательством получения
Он доказывает гораздо меньше, чем нужно в большинстве споров об оплате.
2. Просить только «MT103»
В 2026 году просите UETR и подробное подтверждение платежа от банка, включая pacs.008 или аналогичную информацию, если она доступна.
3. Открывать несколько обращений с разными описаниями
Одно аккуратное обращение с одним UETR и одной хронологией расследовать проще, чем четыре разрозненных.
4. Позволять отправителю и получателю использовать разные референсы
Указывайте UETR, сумму, валюту и дату платежа в каждой переписке с поддержкой по этому вопросу.
5. Отправлять повторно, не разыскав исходный платёж
Пропавший платёж может превратиться в двойной.
6. Публиковать конфиденциальные платёжные документы
Публика не решит межбанковское расследование. Ваши учреждения могут.
7. Спрашивать «где мои деньги?», не спрашивая статус
Спросите, является ли платёж не полученным, ожидающим, удержанным, отклонённым, возвращённым или зачисленным.
Так вы получите ответ, с которым можно работать.
Простой журнал розыска платежей для фрилансеров
Ведите одну строку для каждого международного платежа, который нужно расследовать.
Поле | Запись |
Номер счёта на оплату | |
Клиент | |
Сумма | |
Валюта | |
Маршрут платежа | |
Дата отправки | |
Дата валютирования | |
Учреждение-отправитель | |
Учреждение получателя | |
Банковский референс | |
UETR | |
Подробный платёжный документ получен? | |
Номер обращения на стороне получателя | |
Номер розыска на стороне отправителя | |
Текущий статус платежа | |
Кто сейчас отвечает за следующий шаг | |
Последнее обновление | |
Дата следующей проверки |
Для фрилансеров с несколькими зарубежными клиентами такой журнал полезнее, чем каждый раз искать старые сообщения в WhatsApp, когда с платежом что-то не так.
walllet.com для дохода из-за рубежа
walllet.com ориентирован на весь путь дохода для нигерийских фрилансеров и удалённых сотрудников, которые зарабатывают у зарубежных клиентов: получение иностранного дохода, управление средствами, привязанными к доллару, расходы и вывод наличных. Платёжные счета, карты, фиатные переводы и связанные регулируемые услуги предоставляются через финансовых партнёров, а конкретные услуги могут зависеть от соответствия требованиям, верификации и доступности.
Для любого маршрута получения используйте платёжные инструкции, которые сейчас показаны для вашего счёта, а не копируйте реквизиты из старого счёта на оплату или скриншота. Прежде чем передать реквизиты клиенту, проверьте поддерживаемую валюту, маршрут платежа, требования к плательщику, лимиты и текущие условия.
Если вы ещё сравниваете маршруты перед следующим платежом клиента, статья «Как получать USD в Nigeria без PayPal в 2026 году» рассказывает о вариантах, которые могут сравнить нигерийские фрилансеры.

Читайте также
Безопасность платежей и решение проблем: как устранять сбои и снижать риски
Возврат на виртуальную карту не пришёл? Как отследить деньги
Платёж пропал? Соберите этот пакет доказательств перед обращением в поддержку
Проверка микродепозитами: что на самом деле доказывают эти небольшие зачисления
Получение оплаты не должно превращаться в погоню за скриншотами, номерами платежей и разрозненными сервисами. Посмотрите, как walllet.com объединяет получение дохода из-за рубежа, хранение в долларах, траты и вывод в найрах в один денежный поток.
