
Клиент оплачивает ваш счёт на $1,000. Это не значит, что на баланс обязательно придёт $1,000. И даже если придёт $1,000, это не значит, что после конвертации в найры, вывода или трат у вас останется $1,000 в виде доступных денег.
Сравнивать стоит не рекламируемую комиссию. А то, чем вы реально можете пользоваться в конце маршрута.
Для нигерийских фрилансеров этот маршрут может включать комиссию за получение, удержание банка-посредника, комиссию за конвертацию, курсовой спред, комиссию за вывод и иногда расходы по карте. Если вы ещё решаете, как платёж вообще будет к вам поступать, статья Как нигерийские фрилансеры получают платежи от клиентов из США, Великобритании и ЕС разбирает маршруты ACH, британских переводов, SEPA, wire, IBAN и стейблкоинов ещё до расчёта комиссий.
Если вы хотите обойтись без PayPal, статья Как получать USD в Нигерии без PayPal в 2026 году сравнивает практичные альтернативы, их стоимость и компромиссы.
Именно здесь walllet.com особенно полезен нигерийским фрилансерам. Вместо того чтобы решать получение, хранение, траты и вывод как отдельные задачи, walllet.com объединяет их в один процесс. Пользователи, которым доступен сервис, могут получать поддерживаемые платежи в USD, EUR и GBP, хранить часть дохода в долларах, платить картой в USD Mastercard там, где это поддерживается, и конвертировать в найры только нужную сумму.
Это важно, потому что самый дешёвый маршрут — не всегда тот, где самая низкая комиссия за получение. Лучше спросить: сколько от исходного платежа остаётся полезным после получения, конвертации, трат и вывода вместе взятых?
Платёж в $1,000 может терять деньги в нескольких местах
Типичный международный фриланс-платёж может проходить через некоторые или все эти этапы:
Счёт на $1,000 → платёжная система → счёт для получения → баланс в USD → конвертация → вывод в NGN или оплата картой
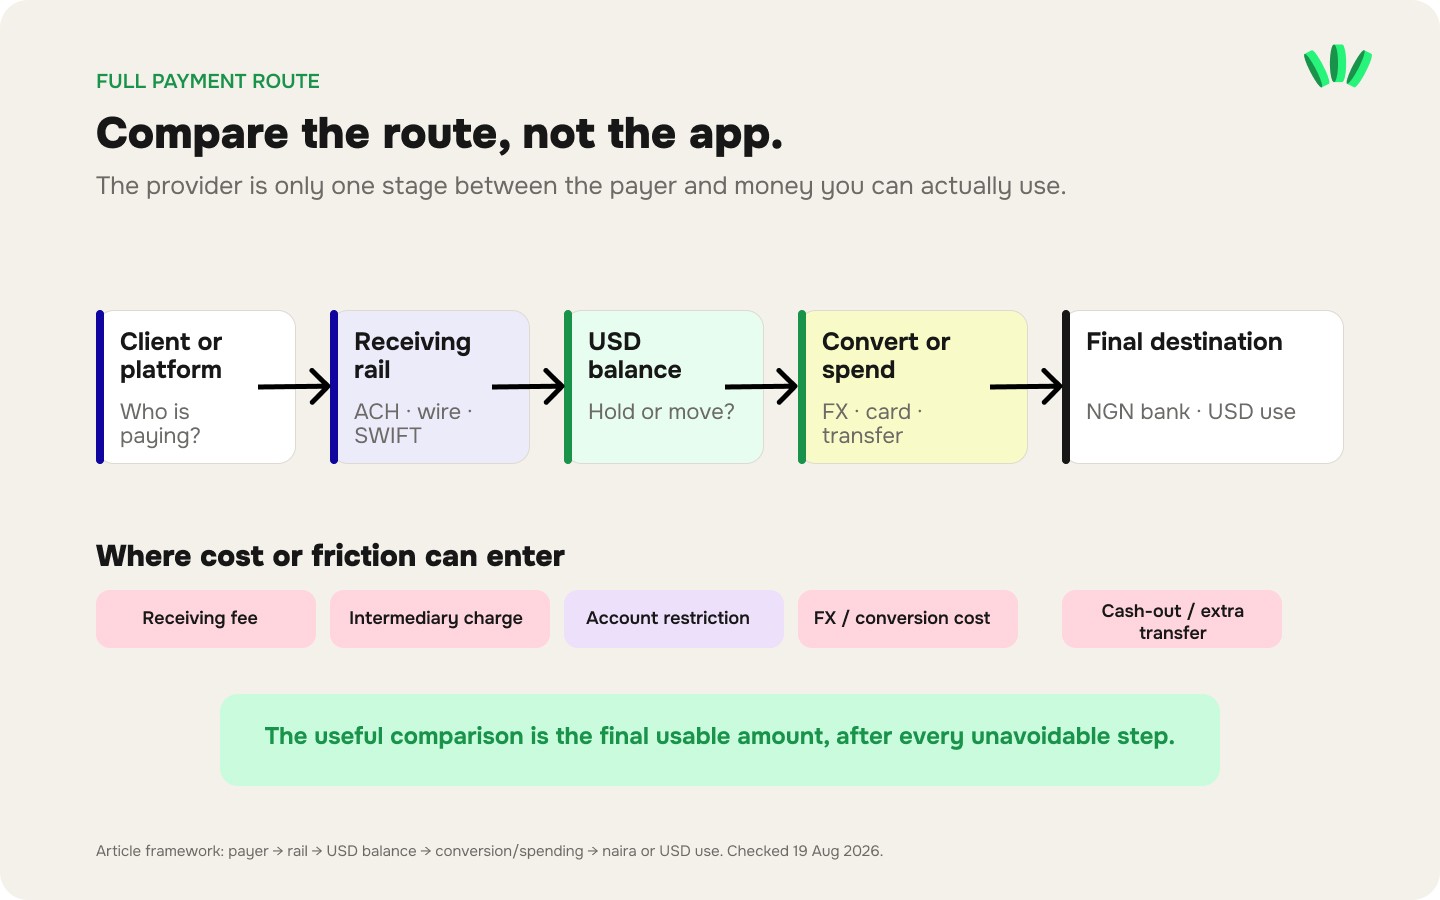
На каждом этапе может появиться своя стоимость.
Уровень расходов | Что это значит | Что проверить |
Комиссия за получение | Плата за приём входящего платежа | Процент, фиксированная сумма, минимум или максимум |
Комиссия отправителя или банка | Плата, которую берут до того, как платёж дойдёт до вас | Платит ли её отправитель или она вычитается из перевода |
Комиссия банка-посредника | Удержание банка-корреспондента при некоторых международных переводах | Могут ли в этой системе участвовать банки-посредники |
Комиссия за конвертацию | Отдельно указанная плата за обмен USD на NGN | Процент, потолок и минимум |
Курсовой спред | Разница между ориентировочным курсом и курсом, который вам реально предлагают | Реальный курс на тот же момент |
Комиссия за вывод | Стоимость вывода на нигерийский банковский счёт | Фиксированная или процентная комиссия |
Расходы по карте | Плата за выпуск, пополнение, обмен или операции при оплате | Платите ли вы с имеющегося баланса в USD или сначала конвертируете/пополняете |
Главное отличие: комиссия может быть на виду, а основная стоимость — спрятана в курсе.
Если у вашего платежа в $1,000 несколько задач — часть на местные расходы, часть хранить в долларах, часть на международные сервисы, — walllet.com позволяет получать, хранить, тратить и выводить деньги в одном месте. Вы можете оставить то, что не нужно конвертировать, платить картой в USD там, где это поддерживается, и видеть курс, комиссию и точную сумму в найрах до подтверждения вывода.

Что может стать с $1,000 после нескольких небольших на вид списаний
Рассмотрим простой условный маршрут:
Клиент отправляет $1,000.
Комиссия за получение 1% снимает $10.
У вас остаётся $990.
Фактические расходы на конвертацию 1.5% с оставшейся суммы забирают эквивалент $14.85.
Берётся комиссия за вывод $1.
Доступная вам сумма теперь эквивалентна $974.15.
Итого экономические потери — $25.85, или около 2.6% исходного платежа.
Почему курсовой спред может значить больше, чем заметная комиссия
Комиссию за вывод легко увидеть. Курсовой спред легче пропустить, потому что он спрятан в курсе.
Допустим, ориентировочный курс в момент конвертации: ₦1,500 за $1
Провайдер предлагает: ₦1,477.50 за $1
Разница — ₦22.50 на доллар, или 1.5%.
На $990 эта разница в 1.5% экономически обходится примерно в $14.85.
Комиссия за вывод $1 бросается в глаза, потому что подписана как «комиссия». А разница в курсе в этом примере стоит почти в пятнадцать раз больше.
Простой способ измерить спред при конвертации USD в NGN:
Курсовой спред % = (ориентировочный курс − предложенный курс) ÷ ориентировочный курс × 100
Но пользуйтесь формулой аккуратно. Если вы сравниваете итоговую сумму в NGN с ориентировочным курсом, курсовой эффект уже входит в разницу. Не добавляйте тот же спред повторно и не считайте его дважды.
Сравнивайте итоговую сумму в NGN, а не красивую страницу тарифов
Для такого сравнения полезнее ориентир «стоимость до доступных денег», потому что одни лишь заявленные комиссии не показывают, сколько в итоге до вас дойдёт.
Сравнивая провайдеров, опирайтесь на датированные или актуальные данные и смотрите на итоговую сумму, которую вы получаете, а не на комиссии без даты.
Публичные комиссии для платежа $1,000 через US ACH
В таблице ниже — публичная информация провайдеров, проверенная 19 августа 2026 года. Она не называет самый дешёвый маршрут, потому что для точного сравнения нужны реальные котировки USD/NGN на один и тот же момент.
Маршрут | Получение $1,000 через US ACH | Опубликованная стоимость конвертации USD→NGN | Выплата в NGN на банковский счёт | Чего публичные данные всё ещё не говорят |
Grey | 0.8% = $8 | 1%, не более $6 | ₦35 | Реальный курс USD/NGN для вашей конвертации |
Raenest | Фиксированно $1 | 0.5%, не более $2.70 | ₦0 | Реальный курс USD/NGN для вашей конвертации |
Payoneer | Обычно 0–1% для подходящих платежей в USD через местные банки | Зависит от аккаунта/операции | Зависит | Полный курс и котировка вывода для Нигерии, показанные этому аккаунту |
В текущей публичной документации Grey указана комиссия 0.8% за получение по ACH с минимумом $2 и максимумом $10. Grey также публикует плату за конвертацию 1% с потолком $6 и комиссию ₦35 за банковский перевод в NGN. Grey сообщает, что точный курс конвертации показывается пользователю, а в справке описан спред, заложенный в курс.
В текущей документации Raenest указана фиксированная плата $1 за зачисления в USD по ACH. Опубликованная комиссия за конвертацию USD в NGN — 0.5%, минимум $0.25 и максимум $2.70, а выплаты на нигерийские банковские счета сейчас указаны как ₦0. Сам курс USD/NGN предоставляется в продукте и может меняться, поэтому одна таблица комиссий не скажет вам итоговую сумму в NGN.
Согласно публичным тарифам Payoneer, платежи в USD, полученные через подходящие местные реквизиты, могут облагаться комиссией от 0% до 1%, а прочие расходы на банковский вывод и конвертацию зависят от страны, валюты и условий аккаунта. Поэтому ответственно рассчитать точный итог для $1,000 в NGN для Нигерии только по публичным тарифам невозможно.
Если платёж идёт через ACH и что-то ломается ещё до этапа конвертации, статья Платёж ACH вернулся? Что значат коды возврата R01, R02, R03, R04 и другие объясняет, почему зачисление ACH может вернуться и кто обычно должен решать проблему.
Что таблица комиссий всё же говорит
Если смотреть только на явные комиссии, арифметика кажется простой:
Grey: $8 за получение + до $6 за конвертацию + ₦35 за выплату.
Raenest: $1 за получение + до $2.70 за конвертацию + ₦0 за выплату.
Payoneer: публичных данных недостаточно, чтобы сделать такой же расчёт для Нигерии.
Но это всё равно не показывает, какой маршрут оставит больше найр. Не хватает главного числа — реального обменного курса.
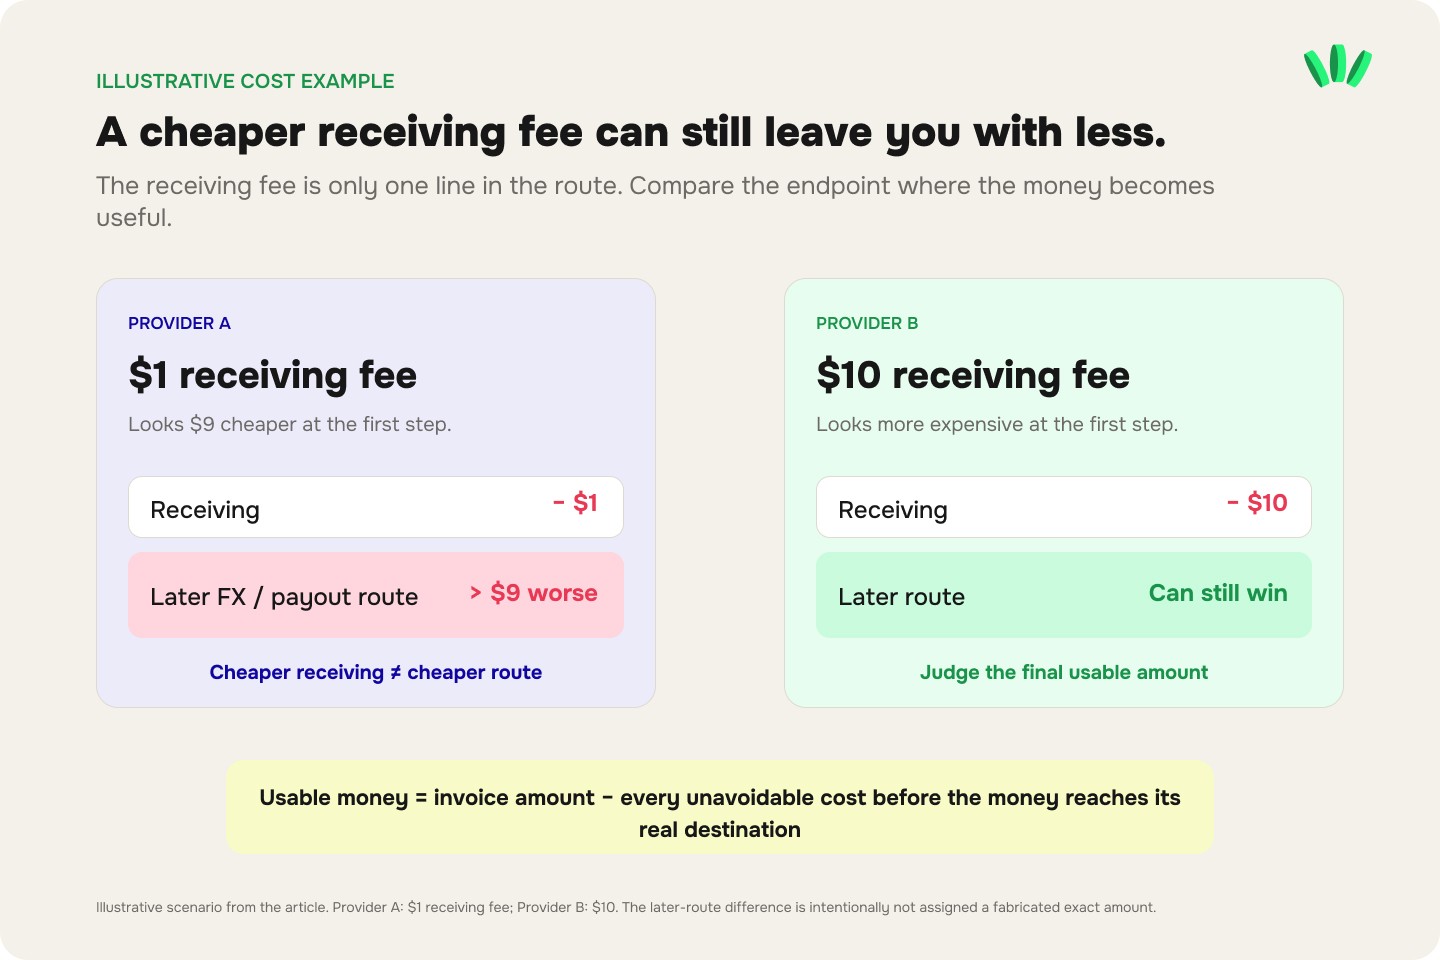
Провайдер с видимыми комиссиями $3.70 может оставить вам меньше NGN, чем провайдер с комиссиями $14, если его курс конвертации заметно хуже. Бывает и наоборот.
Поэтому «самая низкая комиссия» и «самая низкая общая стоимость» — не одно и то же.
Где walllet.com в сравнении на $1,000
walllet.com полезнее сравнивать на уровне всего маршрута, а не по одной комиссии за получение.
Перед поддерживаемым выводом USD в NGN walllet.com показывает применимый курс, комиссию и точную сумму в найрах — до вашего подтверждения. Так можно оценить операцию по числу, которое действительно важно: сколько вы реально получите.
walllet.com также сообщает, что выводы в найрах обычно поступают на собственный нигерийский банковский счёт пользователя примерно за две минуты.
Это не значит, что walllet.com автоматически окажется самым дешёвым маршрутом для любого платежа в $1,000. Для честного сравнения всё равно нужно проверить актуальные котировки всех провайдеров в один и тот же момент.
Главное преимущество для фрилансеров — то, что происходит вокруг конвертации. Вы можете получать поддерживаемый доход из-за рубежа, хранить его часть в долларах, платить картой в USD Mastercard там, где это поддерживается, и конвертировать в найры только действительно нужную сумму.
Поэтому вместо сравнения:
самая низкая комиссия за получение = самый дешёвый вариант
сравнивайте:
стоимость получения + стоимость конвертации + курс + стоимость трат + стоимость вывода = реальная стоимость использования вашего дохода
Как правильно сравнить два платёжных маршрута
Сравнивайте в один и тот же момент и с одинаковой исходной суммой. Для платежа в $1,000 запишите по каждому маршруту:
Сумма счёта/платежа: $1,000
Комиссия за входящий платёж: сколько удерживается до или при зачислении на баланс в USD
Доступно в USD после получения: сумма, которую вы реально можете конвертировать или потратить
Реальный курс USD/NGN: курс, который можно подтвердить сейчас, а не вчерашний рекламный
Комиссия за конвертацию: любая отдельная плата сверх курса
Комиссия за вывод или выплату: сколько стоит дойти до вашего нигерийского банковского счёта
Итоговые доступные NGN: что поступит после всего маршрута
Затем сравните:
Ориентировочная стоимость в NGN = $1,000 × выбранный ориентировочный курс USD/NGN
Фактическая стоимость маршрута = ориентировочная стоимость в NGN − итоговые доступные NGN
Фактическая стоимость % = фактическая стоимость маршрута ÷ ориентировочная стоимость в NGN × 100
Для всех провайдеров нужно использовать один и тот же ориентировочный курс и момент времени. Иначе движение курса может сделать один маршрут искусственно дешевле.
«Сколько я получу?» зависит от того, что вы хотите сделать с деньгами
Итоговая сумма в NGN — правильный ориентир, только если ваша цель — вывести деньги в найрах.
Фрилансеры используют платежи по-разному. Аудитории walllet.com обычно нужно получать доход из-за рубежа, часть держать в привязке к доллару, часть конвертировать в найры и часть тратить на международные сервисы.
Ориентир стоимости должен меняться вместе с задачей.
Если вам нужны найры
Измеряйте:
Отправлено $1,000 → итоговые NGN на вашем банковском счёте
Учитывайте расходы на получение, конвертацию, курс и вывод.
Если деньги приходят в USDT или USDC, а не в банковских долларах, статья Как вывести USDT или USDC в найры в Нигерии описывает этот отдельный этап вывода, включая проверку курса, комиссии и типичные ошибки.
Если вы хотите хранить деньги в долларах
Измеряйте:
Отправлено $1,000 → доступный баланс в USD
Спред USD/NGN в этот расчёт не входит, если вы не конвертируете в NGN.
Если в вашем маршруте есть отдельные международные реквизиты для получения, статья Что такое IBAN-счёт walllet? Практическое руководство для фрилансеров и тех, кто зарабатывает по всему миру объясняет, как реквизиты IBAN помогают получать доход от иностранных клиентов и что проверить, прежде чем ими делиться.
Если вы хотите платить за зарубежный софт или подписки
Измеряйте:
Отправлено $1,000 → полная стоимость покупки в USD
Если конвертировать доход в USD в NGN, а потом снова переводить NGN в покупательную в USD способность, появляются лишние валютные потери. Проверьте, списывает ли карта деньги прямо с нужного баланса и есть ли комиссии за пополнение, обмен, трансграничные операции или сами операции.
Если оплата картой — часть вашего маршрута, статья Почему отклоняются крипто-карты и виртуальные карты в USD: чек-лист для фрилансера разбирает ещё одну стоимость, которой нет в рекламной таблице комиссий: неудачные или ограниченные операции по карте, из-за которых деньги нельзя использовать для нужной покупки.
Если вы хотите отправить деньги дальше
Учитывайте и второй перевод целиком. Дешёвый маршрут получения может стать дорогим, если перевод денег дальше стоит ещё одну комиссию.
Поэтому «доступные деньги» — это число, которое зависит от того, куда деньги идут.
Почему самая низкая комиссия — не всегда самый дешёвый маршрут для фрилансера
Допустим, вы получили $1,000.
На аренду и местные расходы вам нужен эквивалент $400, а оставшиеся $600 пойдут на софт, хостинг, подписки или другие расходы в долларах.
Маршрут, который прогоняет все $1,000 через конвертацию USD в NGN, может выглядеть дешёвым на странице тарифов, но заставит вас конвертировать деньги, которые в найрах вам вообще не были нужны. А если позже снова понадобятся доллары, в цепочке появится ещё одна конвертация.
walllet.com построен вокруг другого процесса.
Вы можете хранить нужную часть в долларах, конвертировать только сумму для местных расходов и платить за рубежом поддерживаемой картой в USD Mastercard.
Это может убрать лишний этап конвертации.
Поэтому стоимость фриланс-платежа должна учитывать конвертации, которых можно избежать, а не только комиссии со страницы тарифов. Более низкая заявленная комиссия всё равно может привести к более дорогому процессу, если одни и те же деньги дважды меняют валюту.
Не считайте разовые расходы на карту комиссией с каждого платежа
Ещё одна частая ошибка — смешивать регулярные расходы на операции с разовыми расходами на аккаунт или карту.
По состоянию на август 2026 года выпуск виртуальной USD Mastercard от walllet.com стоит $5 разово, ежемесячная плата сейчас не указана. За пополнение карты берётся 0,5%, а за операции по карте — 1% с учётом минимальной и максимальной суммы. За операции не в USD берётся 1,5% вместо 1%, а за каждую неудачную операцию — $0,50.
Эти платежи не нужно путать со стоимостью получения фриланс-платежа. Плата за выпуск $5 вносится один раз; она не вычитается из каждой полученной $1,000.
Для фрилансеров, которые уже зарабатывают в долларах и имеют расходы в долларах, полезнее спросить: поможет ли хранение и прямые траты части баланса избежать лишней конвертации USD→NGN→USD? Руководство по виртуальной карте в USD walllet.com описывает плату за выпуск, требования KYC и лимиты онлайн-платежей.
Если вы получаете четыре платежа по $1,000 и пользуетесь одной картой, приписывать всю плату за выпуск $5 каждому платежу значит завышать стоимость маршрута.
Разделяйте:
разовые расходы,
регулярные расходы на аккаунт,
расходы на каждый платёж,
расходы на конвертацию,
и расходы на каждую покупку.
Почему walllet.com — надёжный вариант для фрилансеров?
Стоимость — лишь одна часть выбора, где получать и использовать доход от фриланса. Также нужно знать, кто управляет сервисом, как защищён доступ к вашим деньгам и что происходит до подтверждения операции.
Для конвертаций и выводов ключевая прозрачность проще: walllet.com показывает курс, применимую комиссию и сумму, которую вы должны получить, до подтверждения.
Ни один из этих признаков не делает финансовый продукт безрисковым. Но они дают фрилансерам конкретные вещи для проверки, а не только обещание, что сервис «дешёвый» или «быстрый».
Почему банковский перевод может прийти неполным ещё до конвертации
Некоторые международные переводы создают ещё одну проблему: платёж может проходить не только через провайдера получателя.
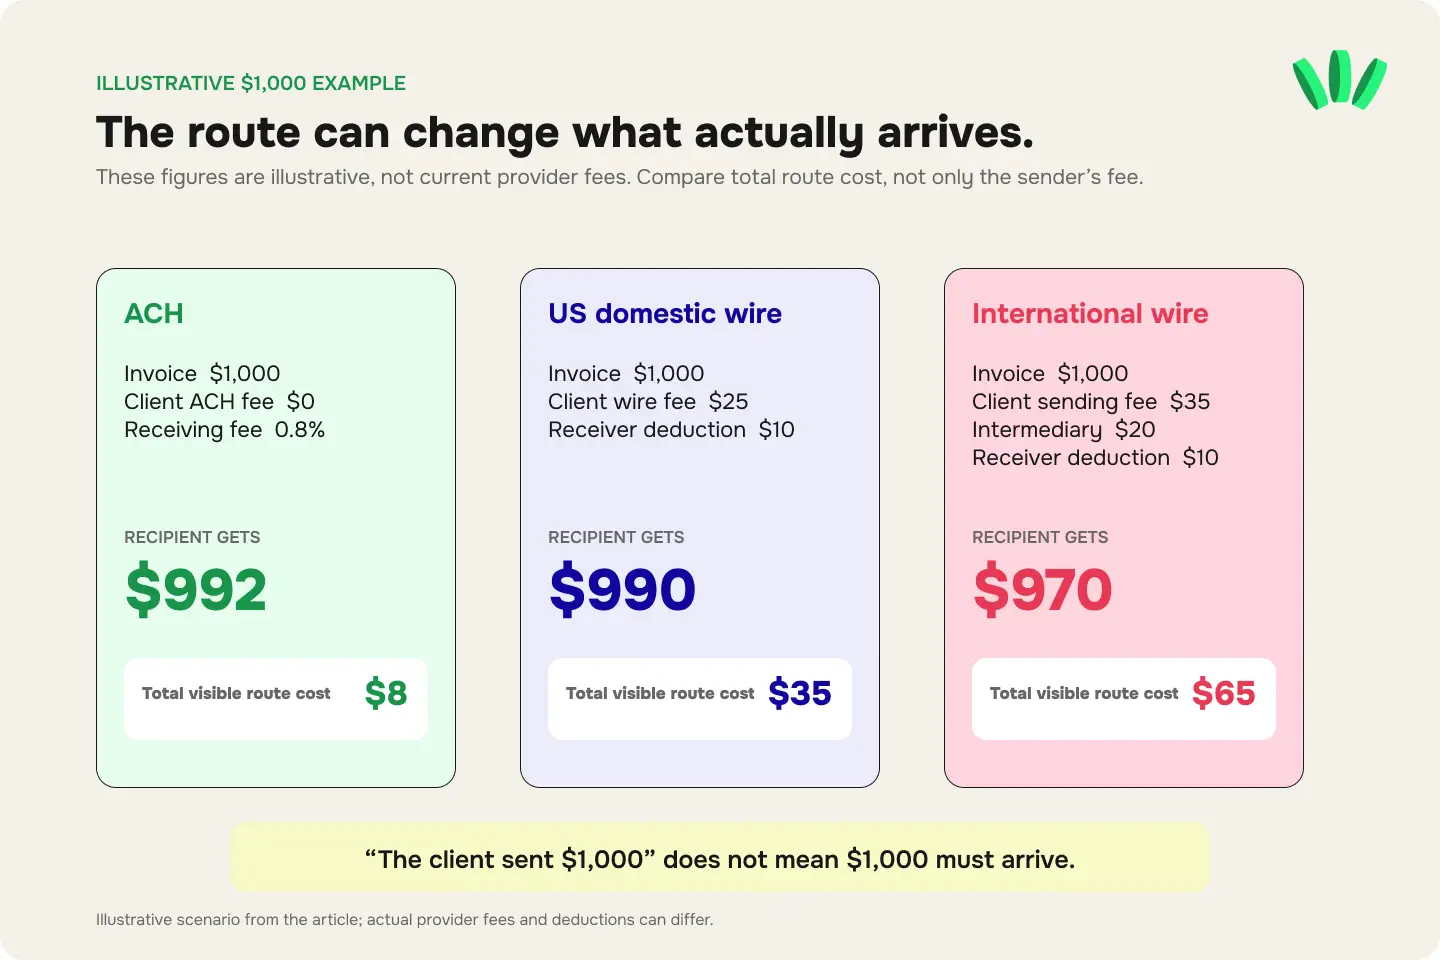
В переводе SWIFT могут участвовать банки-посредники или корреспонденты. В зависимости от распределения расходов комиссии может оплатить отправитель, их могут разделить или удержать из суммы в пути. Стандартные варианты — OUR, SHA и BEN. Из-за комиссий посредников платёж может прийти меньше суммы, указанной в исходном поручении.
Так что если клиент говорит «я отправил $1,000», а на счёте $982, это не значит, что $18 взяла ваша платформа для получения.
Удержание могло произойти раньше в банковской цепочке.
Если перевод пропал или не дошёл до нужного счёта, статья Как отследить пропавший международный перевод по MT103 или UETR объясняет, что могут сказать MT103 и UETR и как отправителю и получателю начать поиск платежа.
Какая комиссия обычно важнее всего?
Универсального ответа нет: всё зависит от суммы и маршрута. Но структура даёт полезное правило:
Процентные расходы и курсовая разница растут вместе с суммой платежа. Фиксированные комиссии — нет.
Комиссия $5 с платежа $100 — это 5%. Та же комиссия $5 с платежа $1,000 — 0.5%.
С другой стороны, невыгодный курс на 1% стоит примерно 1% независимо от того, $100 это, $1,000 или $5,000, при той же структуре курса.
Поэтому при крупном регулярном доходе небольшая на вид курсовая разница может значить больше, чем небольшая фиксированная комиссия за вывод.
На небольших платежах может быть наоборот.
А в некоторых международных переводах неожиданное удержание банка-посредника может перевесить и то и другое.
Дешёвый на вид маршрут может обойтись дорого не комиссиями, а временем, если платёж задержат или отправят на проверку. Статья Почему фриланс-платежи задерживают, проверяют или откладывают объясняет риски проверок и задержек, которые фрилансеру стоит учитывать при выборе маршрута.
«Бесплатный» вывод может стоить дороже платного
Рассмотрим два условных варианта вывода:
Маршрут A
Комиссия за вывод: $0
Потери на курсе: 2%
Маршрут B
Комиссия за вывод: $3
Потери на курсе: 0.5%
При конвертации $1,000 разница в курсе легко перевесит видимую комиссию $3. Поэтому «бесплатный вывод» почти ничего не говорит об общей стоимости, если вы не знаете курс конвертации.
Что проверить, прежде чем выбрать способ получения фриланс-платежа
Для каждого маршрута сравнивайте один и тот же набор параметров:
Что проверить | Почему это важно |
Комиссия за получение | Показывает, сколько дойдёт до первого доступного баланса |
Минимальная и максимальная комиссия | Процент может перестать расти после потолка |
Платёжная система | У ACH, wire, местных переводов и стейблкоинов разная структура расходов |
Удержания посредников | Особенно актуально для некоторых международных переводов |
Реальный обменный курс | Показывает, сколько на самом деле стоят ваши доллары при конвертации |
Отдельная комиссия за конвертацию | Может добавляться к курсу |
Комиссия за вывод | Определяет, сколько стоит дойти до вашего банка |
Комиссии по карте/за пополнение | Важны, когда вы тратите, а не выводите |
Лимиты | Дешёвый маршрут бесполезен, если платёж превышает допустимую сумму |
Срок зачисления | Более медленный маршрут может повлиять на доступ к оборотным средствам |
Условия проверки/KYC | Задержки и проверки влияют на то, когда деньги станут доступны |
Итоговая сумма | Единственное число, которое отражает весь маршрут вывода |
Сравнения комиссий тоже должны быть датированы. Провайдеры могут менять тарифы, потолки, правила выплат и механику курса.
Ориентир для $1,000, который действительно полезен
Полезное сравнение должно выглядеть так:
Клиент отправил: $1,000
Зачислено USD: $___
Стоимость получения: $___
Реальный курс USD/NGN: ₦/$
Стоимость конвертации: $ или ₦___
Стоимость вывода: ₦___
Итоговое зачисление в банк: ₦___
Время до доступных денег: ___
Фактическая общая стоимость: ___%
Если чего-то не хватает, часть маршрута остаётся невидимой.
Для нигерийских фрилансеров walllet.com особенно силён, когда у одного платежа несколько назначений.
Вместо того чтобы гнать весь баланс по одному пути, walllet.com связывает основные этапы работы с доходом от зарубежных клиентов: получайте поддерживаемые платежи в USD, EUR или GBP, сохраняйте стоимость в USD, платите поддерживаемой картой в USD Mastercard и выводите на свой нигерийский банковский счёт ровно столько, сколько нужно.
Перед поддерживаемым выводом вы видите курс, применимую комиссию и точную сумму в найрах до подтверждения. walllet.com сейчас сообщает, что выплаты в найрах обычно поступают на собственный нигерийский банковский счёт пользователя примерно за две минуты.
Поэтому сравнение становится простым: не судите о walllet.com или любом другом провайдере по одной рекламируемой комиссии. Сравнивайте актуальную котировку и весь путь от отправленной $1,000 до денег, которые вы реально можете сохранить, потратить или вывести.
Проверьте актуальный курс USD в NGN и сумму вывода в walllet.com до конвертации.

Читайте также
Международные платежи: способы, комиссии и получение денег из-за рубежа
Банковские реквизиты для международного платежа: 7 вещей, которые действительно нужны клиенту
Способы оплаты для фрилансеров: основной и резервный маршрут
