Клиент отправляет вам $1,000. Один провайдер называет свой счёт в USD бесплатным. Другой берёт $1 за получение платежа.
Бесплатный счёт всё равно может оставить вам меньше денег.
Его курс может быть хуже. Он может брать комиссию за конвертацию, вывод или пополнение карты. Он может принимать ACH от компании, но отклонить личный перевод от вашего клиента. Он может успешно получить деньги, но не дать вам удобного способа потратить USD или вывести их в найры.
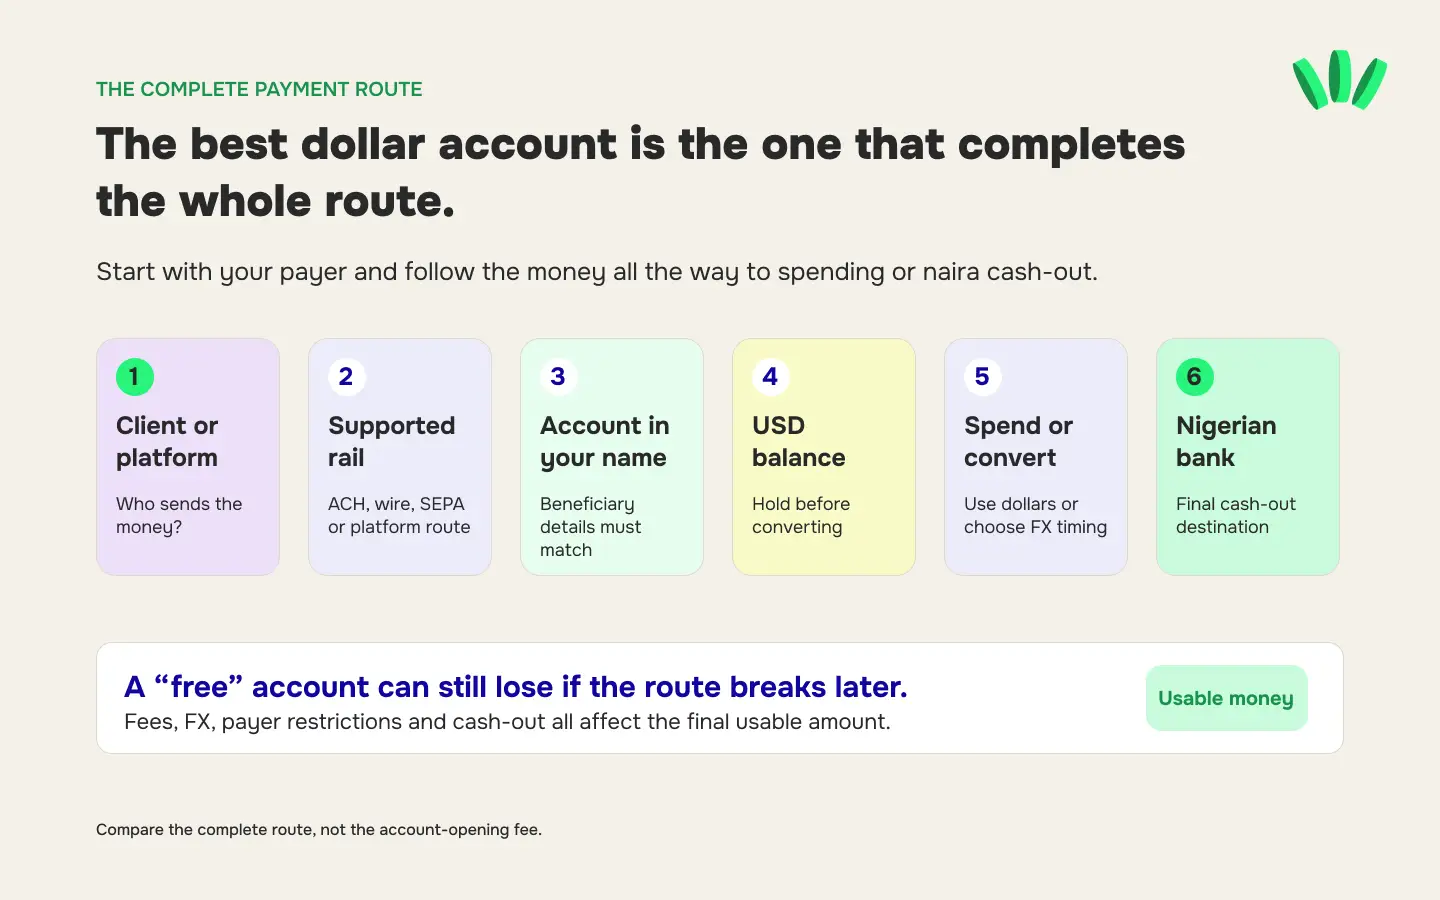
Для нигерийского фрилансера лучший счёт в USD — тот, который проходит весь путь:
Клиент или платформа → поддерживаемый платёжный канал → счёт на ваше имя → баланс в USD → траты или конвертация → банковский счёт в Нигерии
Статья проверена по публичной информации о продуктах, доступной на 18 августа 2026 года. Комиссии, условия допуска, лимиты и способы оплаты у провайдеров могут меняться. Прежде чем переводить полную сумму по счёту, проверьте актуальные условия и котировку в своём аккаунте.
Начните с плательщика, а не с приложения
Страна клиента и его способ оплаты сужают выбор ещё до того, как дело дойдёт до комиссий.
Клиент из США может захотеть отправить ACH или внутренний wire. Клиент из Великобритании может использовать Faster Payments или Bacs. Клиент из Европы может попросить IBAN и отправить через SEPA. А платформа вроде Upwork сама решает, какие способы вывода вы можете добавить.
Руководство о том, как получать оплату от клиентов из США, Великобритании и ЕС в Нигерии, объясняет, какие реквизиты и платёжные каналы могут понадобиться каждому плательщику.
Если PayPal недоступен или не подходит, сравните более широкий набор способов получать USD в Нигерии без PayPal. Счёт в USD — лишь один из возможных вариантов.
Быстрые ответы
Какой счёт в USD в Нигерии лучший?
Безусловного победителя нет. Лучший вариант для фрилансера — счёт, который поддерживает реального плательщика, валюту и платёжный канал, открыт на юридическое имя фрилансера, позволяет хранить USD и даёт рабочий способ тратить деньги или выводить их в найры.
Могут ли фрилансеры из Нигерии получать ACH?
Да, если подходящий провайдер выдаёт фрилансеру американские реквизиты, которые явно принимают входящие ACH-платежи. Один лишь routing number не доказывает поддержку ACH. Уточните, от каких плательщиков принимаются платежи, и используйте ACH routing number, указанный для этого счёта.
Можно ли хранить деньги на счёте в USD без конвертации?
Некоторые счета позволяют держать баланс в USD, пока вы сами не решите потратить, перевести или конвертировать его. Другие автоматически конвертируют некоторые входящие валюты или сразу зачисляют деньги в найрах. Проверьте, как обрабатывается каждая валюта, прежде чем отправлять платёжные инструкции.
Какие комиссии проверять в первую очередь?
Проверьте комиссию за получение, реальный курс обмена, спред, комиссию за конвертацию, комиссию за вывод и любые расходы на пополнение карты или траты. Самый дешёвый путь — тот, что оставляет больше всего денег, которыми можно пользоваться, а не тот, где дешевле всего открыть счёт.
Короткий список лучших счетов в USD для фрилансеров из Нигерии
Эти варианты решают разные платёжные задачи. «Лучше всего подходит» означает, что для этого случая провайдера стоит проверить первым. Это не гарантирует допуск, одобрение, принятие конкретной платформой или самую низкую итоговую стоимость.
Вариант | С чего лучше начать, если вы | Главное преимущество, которое нужно проверить | Главный риск или ограничение |
walllet.com | Фрилансеры из Нигерии, которым нужны получение, хранение USD, онлайн-траты и использование найр в одном месте | Реквизиты в USD, EUR и GBP на имя пользователя; поддерживаемые карта и способы вывода | Доступность счёта, карты, платформ и вывода может различаться |
Cleva | Фрилансеры с упором на USD, получающие деньги с Upwork, от клиентов из США или с американских платформ | Получение через ACH, FedNow и wire; в публичных тарифах сейчас отдельно указаны поступления с Upwork и прочие поступления | Поступления в GBP и EUR конвертируются в USD; проверьте актуальную комиссию и условия конвертации |
Grey | Фрилансеры, получающие оплату в нескольких валютах | Счета в USD, GBP и EUR, а также несколько американских платёжных каналов | Комиссии за получение, конвертацию и вывод отдельные; сравнивайте полную котировку |
Raenest | Те, у кого регулярный доход и кому важны предсказуемые публичные комиссии за получение | Получение USD через ACH и wire, а также варианты в GBP и EUR | Комиссия за получение не показывает курс конвертации и итоговую сумму в найрах |
Payoneer | Фрилансеры, которые опираются на налаженные связи с маркетплейсами и бизнес-платежами | Широкие связи с платформами, локальные реквизиты и запросы на оплату | Тарифы могут зависеть от страны, счёта, способа оплаты и способа вывода |
Нигерийский валютный (domiciliary) счёт | Фрилансеры, которым нужны обычные отношения с нигерийским банком или которые получают международные wire-переводы | Валютный баланс в банке и банковские документы | Не считайте, что счёт принимает американский ACH, предлагает недорогие wire-переводы или даёт способ тратить USD онлайн |
Фрилансер с тремя клиентами из США может выбрать иначе, чем удалённый сотрудник с зарплатой в GBP. Специалисту на Upwork важнее, примет ли счёт платформа, чем агентству, которое получает международные wire-переводы. Тому, кто платит за софт в USD, стоит подумать о способе трат, прежде чем конвертировать всё в найры.
11 проверок, которые важнее, чем «бесплатно»
1. Может ли ваш плательщик использовать этот счёт?
Баланс в USD не доказывает, что клиент сможет на него заплатить. Уточните:
принимает ли счёт ACH, FedNow, внутренний wire или SWIFT;
могут ли платить физические лица, компании или и те и другие;
разрешены ли платежи от сторонних компаний;
принимает ли счёт регулярную зарплату или выплаты с платформ;
поддерживается ли страна отправителя;
нужно ли плательщику указывать номер счёта-фактуры.
Для дохода с Upwork сравнивайте способы вывода, доступные внутри Upwork, а не предполагайте, что подойдёт любой американский счёт. Руководство по выводу с Upwork для фрилансеров из Нигерии сравнивает вывод на местный банк, на счёт в США и через Payoneer.
2. Открыт ли счёт на ваше юридическое имя?
Имя получателя должно совпадать с именем или названием компании в вашем договоре, счёте-фактуре и профиле на платформе.
Совпадение имени важно: плательщик, платформа или служба комплаенса могут захотеть убедиться, что счёт принадлежит человеку, который заработал деньги. Сторонний или общий (пуловый) счёт может создать проблемы при проверке на платформе, проверке платежа или споре. Спросите, может ли провайдер предоставить:
точное имя получателя;
реквизиты счёта с этим именем;
документ, подтверждающий счёт;
выписки или историю транзакций;
данные компании, если вы выставляете счета через зарегистрированную компанию.
Руководство по IBAN-счёту walllet.com объясняет, почему владение счётом и поддерживаемые платёжные каналы нужно проверять отдельно.
3. Принимает ли счёт нужный платёжный канал?
ACH, внутренний wire и SWIFT — это разные способы перевода.
ACH routing number может не принимать wire. Wire routing number может не принимать ACH. В SWIFT-переводах могут участвовать банки-посредники, даже если обе стороны называют платёж банковским переводом.
Перед выставлением счёта отправьте клиенту одну точную инструкцию:
Валюта: USD
Способ оплаты: ACH credit
Получатель: [Точное юридическое имя]
Routing number: [ACH routing number]
Номер счёта: [Номер счёта]
Назначение: [Номер счёта-фактуры]
Сумма: [Сумма по счёту]
Не отправляйте все routing number с экрана счёта, предлагая клиенту выбрать самому.
4. Можно ли держать доход в USD?
Хранение USD позволяет вам самим решать, когда конвертировать.
Это важно, если вы:
платите за софт, хостинг, рекламу или подписки в долларах;
откладываете часть дохода на будущие расходы в USD;
хотите конвертировать только сумму, нужную на местные счета;
получили крупный платёж, но вам не нужна сразу вся сумма в найрах.
Проверьте, хранит ли провайдер настоящий баланс в USD, автоматически конвертирует входящие деньги или даёт вам другой баланс, привязанный к доллару. Проверьте также, остаются ли платежи в GBP или EUR в исходной валюте или конвертируются при получении.

Если хотите сравнить весь путь — получение, хранение, траты и вывод, — посмотрите, какие варианты счёта walllet.com вам доступны.
5. Сколько это стоит на самом деле?
«Бесплатный счёт» обычно означает бесплатное открытие или обслуживание. О стоимости использования счёта это почти ничего не говорит. Посчитайте:
Сумма счёта − удержания при получении − расходы на конвертацию − расходы на вывод − расходы на траты = деньги, которыми можно пользоваться
Два актуальных публичных тарифа показывают, почему модель комиссий важна:
Cleva указывает комиссию 0.8% за поступления через ACH и FedNow — минимум $2, максимум $5, а подходящие поступления с Upwork указаны отдельно как бесплатные.
Raenest указывает фиксированную комиссию $1 за поступления USD через ACH и $10 за поступления USD через wire в Нигерии.
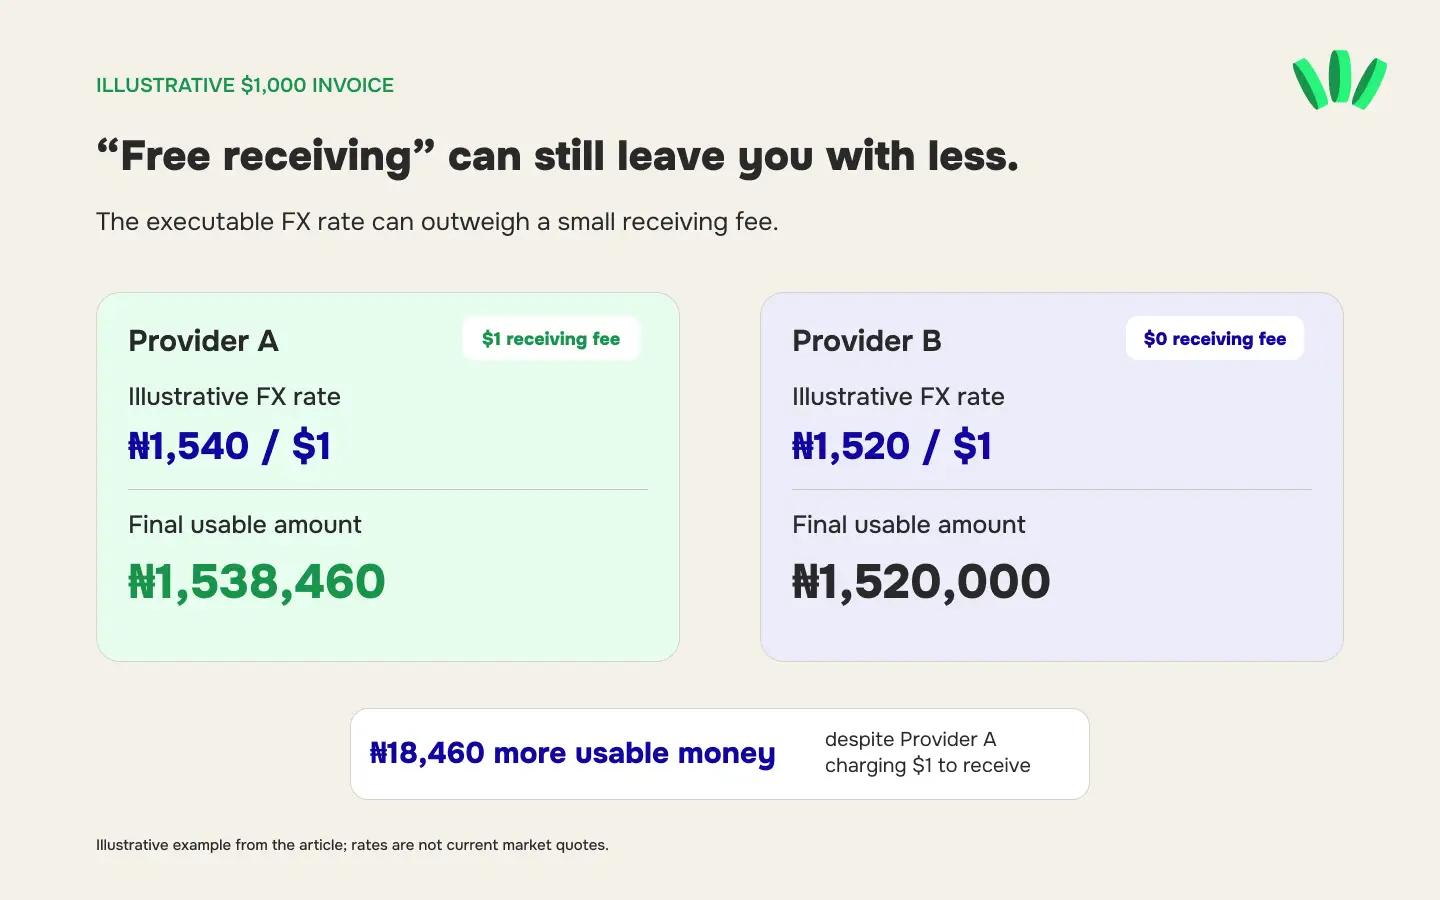
Эти цифры описывают комиссии за получение, а не полную стоимость каждого варианта. Возьмём для примера счёт на $1,000:
Вариант | Удержание при получении | Пример реального курса | Стоимость вывода | Итоговая сумма |
Провайдер A | $1 | ₦1,540 за USD | ₦0 | ₦1,538,460 |
Провайдер B | $0 | ₦1,520 за USD | ₦0 | ₦1,520,000 |
Провайдер B рекламирует бесплатное получение, но в этом примере оставляет на ₦18,460 меньше. Курсы условные, это не текущие рыночные котировки. Расчёт показывает, почему котировка конвертации может значить больше, чем небольшая комиссия за зачисление.
6. По какому курсу пройдёт обмен?
Провайдер может рекламировать выгодный курс, не показывая курс, доступный именно для вашей операции.
Сравнивайте котировки в одно и то же время, для одной и той же суммы в USD и одного и того же направления. Запишите:
конвертируемую сумму в USD;
показанный курс USD к NGN;
отдельную комиссию за конвертацию;
итоговую сумму в NGN;
комиссию за вывод;
срок действия котировки.
Практичное сравнение:
Итоговая сумма в NGN ÷ списанная сумма в USD = сколько найр вы фактически получаете за доллар
Этот расчёт объединяет видимые комиссии и разницу в курсе в одно число. Он не учитывает последующие банковские комиссии или расходы на неудачные платежи — записывайте их отдельно.
7. Можно ли пользоваться долларами до конвертации?
Счёт в USD должен поддерживать следующую задачу, которую должны выполнить ваши деньги.
Возможные следующие шаги:
оплата международных рабочих инструментов;
пополнение поддерживаемой виртуальной карты в USD;
перевод USD на другой разрешённый счёт;
оплата подрядчику или поставщику;
сохранение части баланса;
конвертация в найры только нужной суммы.
Виртуальная карта не гарантирует, что её примет любой продавец. На авторизацию могут влиять правила карточной программы, категория продавца, платёжные данные, валюта операции и статус счёта. Руководство по виртуальной USD Mastercard от walllet.com объясняет текущие комиссии по карте, условия допуска и то, для каких онлайн-платежей она предназначена.
8. Как работает вывод в найры?
Проверьте путь от баланса в USD до вашего банковского счёта в Нигерии ещё до первого крупного платежа. Нужно знать:
доступен ли сейчас вывод в NGN;
какие нигерийские банки поддерживаются;
должен ли счёт получателя быть на ваше имя;
минимальные и максимальные суммы;
реальную котировку конвертации;
комиссии за вывод;
ожидаемые этапы обработки;
какое назначение будет видно при зачислении в банк.
Если часть дохода приходит в USDT или USDC, руководство по выводу стейблкоинов в найры описывает дополнительные проверки токена, сети и банка-получателя.
9. Что будет с крупными или необычными платежами?
Способ, который работал для $200, может потребовать дополнительных проверок для $5,000. Провайдеры могут проверять:
необычно крупные платежи;
резкие изменения объёма платежей;
нового плательщика;
несовпадение имени владельца счёта и данных в счёте-фактуре;
непонятное назначение платежа;
платежи из ограниченных отраслей или стран;
подтверждение источника средств;
повторные попытки после неудачной транзакции.
Храните вместе договор, счёт-фактуру, данные плательщика, платёжную инструкцию, подтверждение перевода и выписку по счёту. Дробление счёта на мелкие платежи, чтобы избежать проверки, может создать больше проблем и нарушить правила провайдера.
10. Можно ли отследить пропавший или неполный платёж?
Качество поддержки важнее всего тогда, когда обычный путь не сработал.
Хороший провайдер даст вам референс платежа и скажет, какие доказательства нужны поддержке. Для банковского перевода это может быть подтверждение банка-отправителя, номер для отслеживания, сумма, валюта, дата и данные получателя.
Международные wire-переводы могут приходить не полностью: отправитель, банк-посредник и получатель могут каждый удержать комиссию. Руководство о том, почему международные переводы приходят не полностью, объясняет, как задокументировать и расследовать эти удержания.
Если платёж на проверке или задерживается, используйте руководство по рискам платёжного пути фрилансера, чтобы понять, где мог застрять платёж и какие доказательства сохранить.
11. Переживёт ли ваш способ получения проблемы у провайдера?
Ни один платёжный провайдер не должен быть единственным путём к вашему доходу. Держите наготове:
один основной способ получения;
один независимый резервный способ — по возможности у другого провайдера или банка-партнёра;
актуальные платёжные инструкции для обоих;
выгруженные выписки и историю транзакций;
порядок уведомления клиентов;
небольшой успешный тест резервного способа.
Не ждите блокировки счёта, сбоя сервиса или смены правил, чтобы проверить альтернативу. Резервный счёт, на который ни разу не приходили деньги, — это лишь предположение.
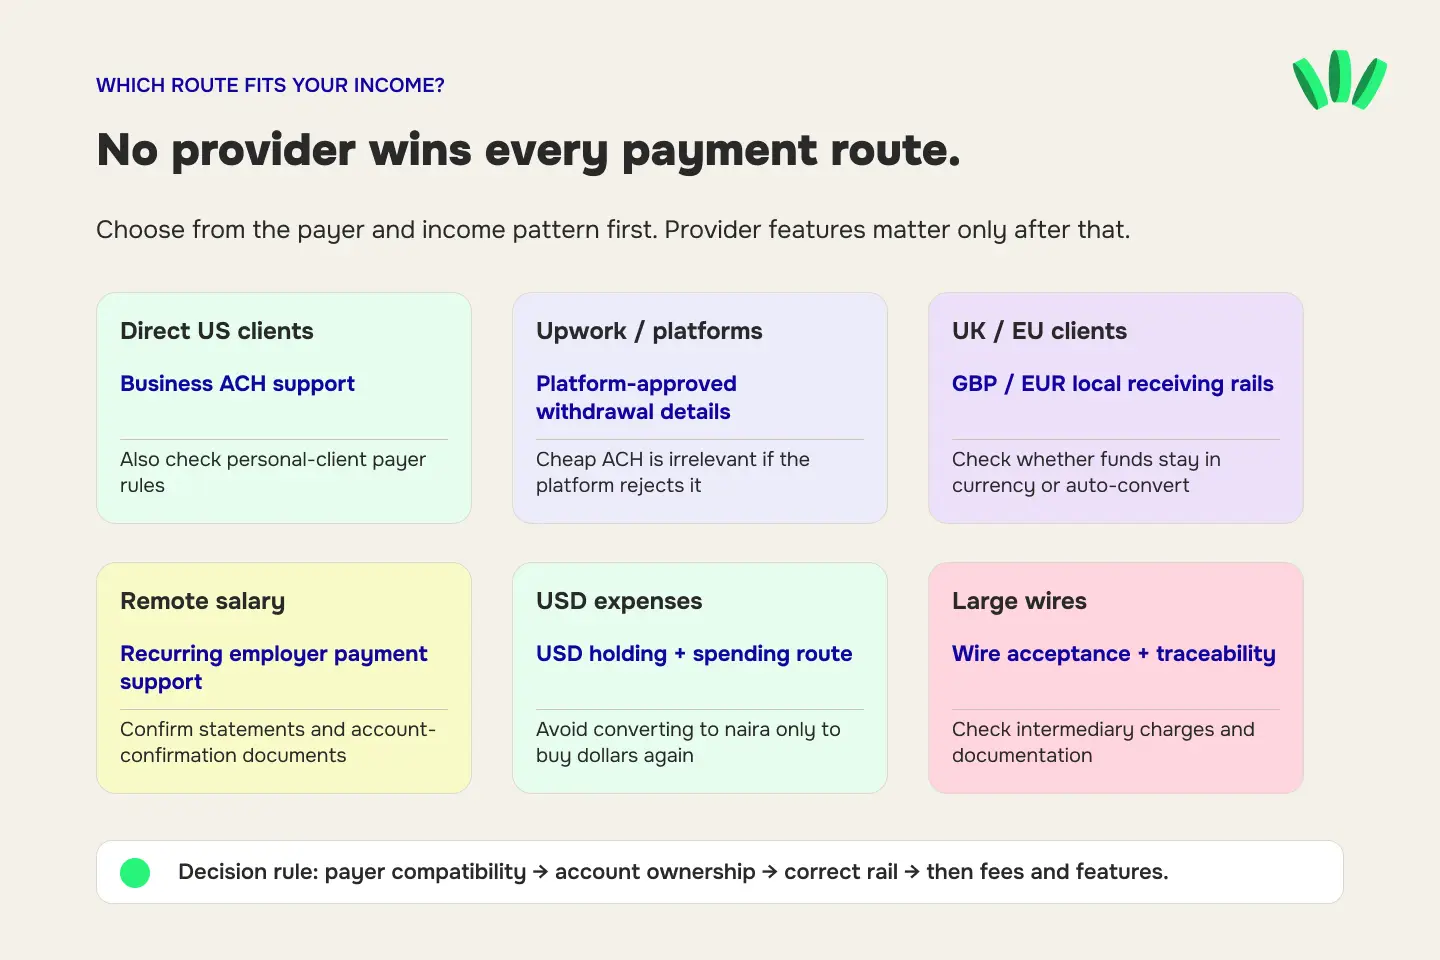
Какой вариант подходит вашему типу дохода?
Прямые клиенты из США
Выбирайте счёт на ваше имя, который явно принимает ACH-платежи от компаний. Уточните, принимаются ли платежи с личных банковских счетов в США, если клиент работает как физическое лицо.
Сравните стоимость получения ACH, хранение USD, документы и итоговую котировку в найрах.
Upwork и другие платформы
Начните с настроек вывода на самой платформе. Уточните, какие типы счетов, страны и имена получателей принимает платформа.
Дешёвое получение ACH у провайдера ничего не значит, если платформа не одобрит счёт.
Клиенты из Великобритании и Европы
Выбирайте реквизиты в GBP и EUR, которые соответствуют привычному для клиента локальному способу оплаты. Проверьте, остаются ли эти валюты отдельными или автоматически конвертируются в USD.
Автоматическая конвертация может упростить счёт, но лишает вас контроля над моментом и курсом обмена.
Удалённая зарплата
Проверьте, разрешены ли регулярные платежи от работодателя и какие реквизиты нужны работодателю для расчёта зарплаты. Спросите, может ли провайдер выдать подтверждение счёта и выписки, подходящие для HR, бухгалтерии и проверок комплаенса.
Доход в USD с регулярными расходами в USD
Выбирайте хранение USD и поддерживаемый способ трат. Конвертировать доход в найры, а потом покупать доллары для пополнения другой карты — это лишний цикл конвертации.
Крупные или разовые международные переводы
Сравните валютный (domiciliary) счёт и провайдеров, которые явно принимают внутренние или международные wire-переводы. Уточните комиссии банков-посредников, комиссии за входящий перевод, документы и порядок отслеживания.
Пятиминутная таблица для решения
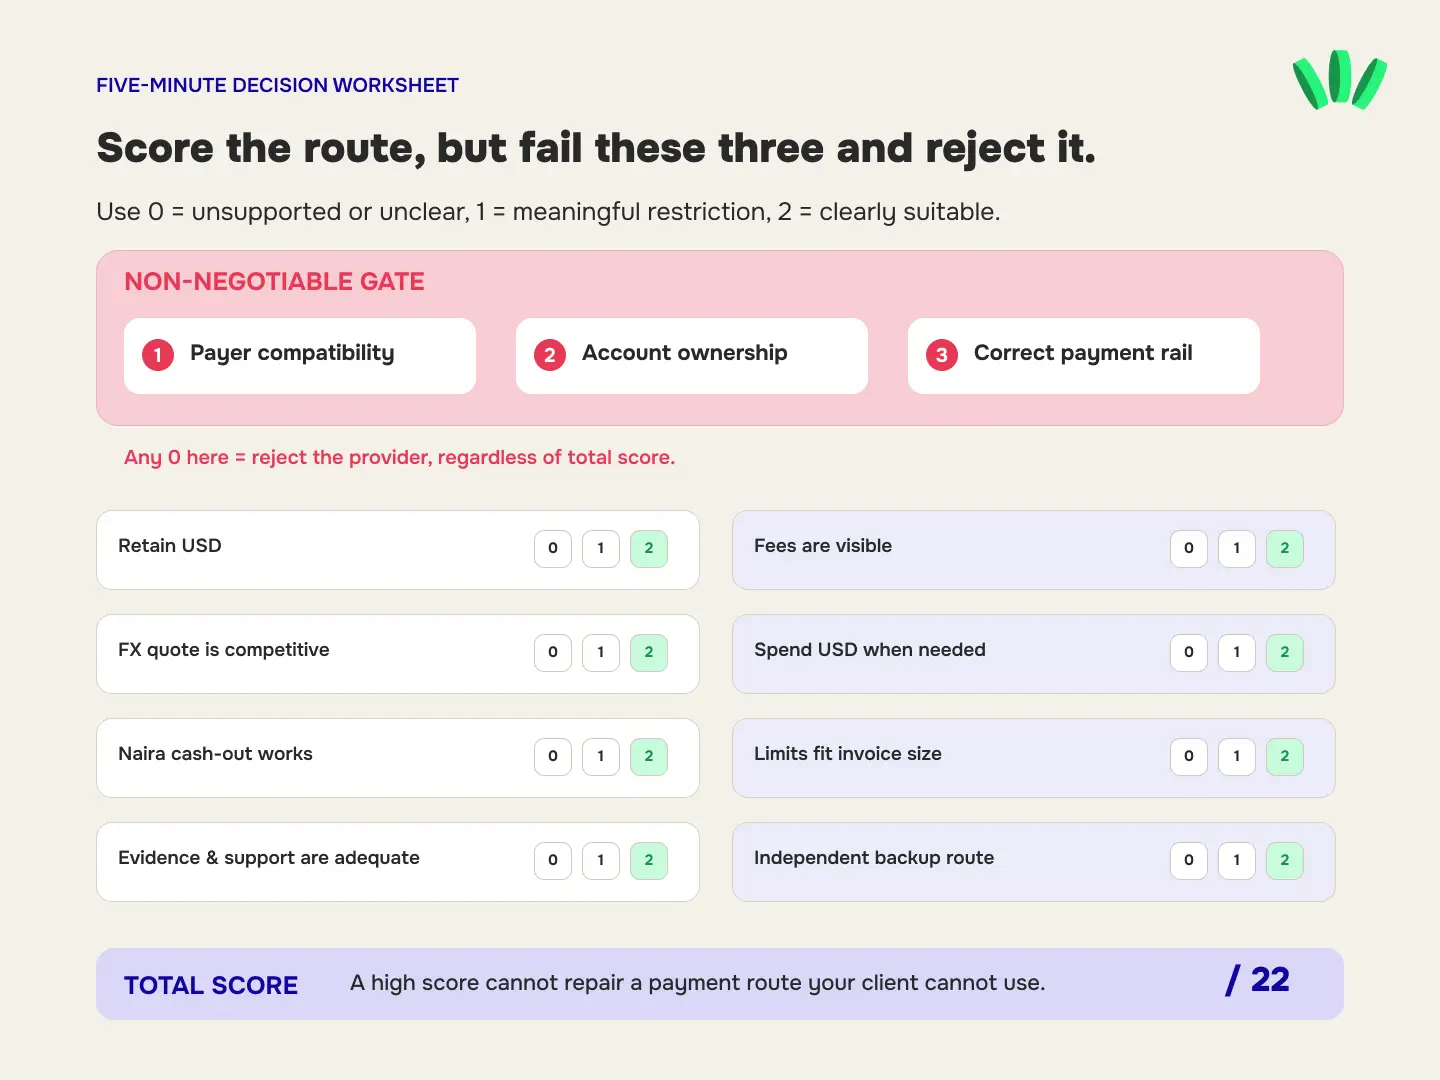
Оцените каждого провайдера от 0 до 2:
0: не поддерживается или непонятно
1: поддерживается, но с заметным ограничением
2: явно поддерживается и подходит
Критерий | Балл |
Мой клиент или платформа может на него платить | /2 |
Счёт открыт на моё юридическое имя или мою компанию | /2 |
Он принимает нужный платёжный канал | /2 |
Он позволяет хранить USD | /2 |
Все комиссии видны | /2 |
Реальная котировка обмена конкурентна | /2 |
Я могу тратить USD, когда нужно | /2 |
Вывод в найры работает для моего счёта | /2 |
Лимиты подходят под мой обычный размер счёта | /2 |
Подтверждения платежей и поддержка на должном уровне | /2 |
У меня есть независимый резервный способ | /2 |
Итого | /22 |
Отбросьте любого провайдера с нулём за совместимость с плательщиком, владение счётом или нужный платёжный канал. Высокий итог не исправит способ, которым ваш клиент не может воспользоваться.
Проверьте путь, прежде чем переводить на него регулярный доход
Проведите один небольшой платёж через весь путь:
Проверьте имя владельца счёта и платёжный канал.
Отправьте клиенту точные инструкции.
Получите платёж.
Сохраните референс платежа и выписку.
Оставьте часть баланса в USD.
Посмотрите котировку конвертации.
Проверьте выбранный способ трат или вывода.
Убедитесь в зачислении в банк и в итоговой доступной сумме.
Если какой-то статус непонятен, один раз обратитесь в поддержку.
Держите резервный способ активным.
Счёт в USD заслуживает места в вашей платёжной схеме только после того, как весь путь сработал с вашим счётом, вашим плательщиком и вашими условиями допуска.
Откройте walllet.com, чтобы перед следующим счётом проверить доступные вам реквизиты в USD, EUR и GBP, хранить доход в валюте и посмотреть поддерживаемые способы трат или вывода в найры.
Читайте также
USD и глобальные счета: как выбрать правильный счёт для получения денег
Прежде чем доверять виртуальному USD-счёту, проверьте эти 12 пунктов
Валютный счёт или виртуальный счёт в USD: что действительно подходит для дохода фрилансера?
