
Domiciliary-счёт — это валютный счёт в нигерийском банке, обычно подходящий для валютных зачислений и международных банковских переводов. Виртуальный счёт в USD даёт подходящим пользователям зарубежные реквизиты для получения денег через финансового провайдера и может поддерживать местные системы, например ACH в США. Что лучше, зависит от того, кто платит, через какую систему и что происходит с деньгами после получения.
Когда клиент просит ваш «счёт в USD», он может иметь в виду одну из двух совершенно разных вещей.
Ему могут быть нужны нигерийские банковские реквизиты для международного перевода на domiciliary-счёт. Или реквизиты счёта в США с routing-номером для внутреннего ACH-платежа на виртуальный счёт в USD.
Оба способа могут доставить USD. Но они не взаимозаменяемы.
Domiciliary-счёт может быть лучше для обычного международного перевода, долгих отношений с нигерийским банком или доступа к наличной валюте. Виртуальный счёт в USD может быть удобнее для клиентов из США, удалённых работодателей и платформ, которые платят через местные системы, такие как ACH.
Правильное сравнение выглядит так:
Кто платит → в какой валюте → через какую платёжную систему → чьё имя указано → как хранятся деньги → как вы тратите, конвертируете или выводите их
Разница в одной таблице
Критерий | Domiciliary-счёт | Виртуальный счёт в USD |
Провайдер | Нигерийский банк | Финтех или финансовый провайдер, часто в партнёрстве с банком |
Где находится счёт | Нигерия | Зависит от счёта и партнёра, который его открывает |
Обычный способ получения | Международный перевод, SWIFT или валютное зачисление по правилам банка | ACH, внутренний перевод, SEPA, Faster Payments или другой поддерживаемый местный способ |
Валюта | Обычно одна иностранная валюта на счёт или банковский продукт | Может быть только USD или несколько валютных счетов |
Имя получателя | Обычно проверенное имя клиента банка | Может быть имя пользователя, название компании или структура под контролем провайдера |
Хранение USD | Обычно хранит USD без автоматической конвертации в NGN | Зависит от провайдера и устройства баланса |
Доступ к наличной валюте | Может позволять снятие в отделении по текущим правилам банка | Обычно снять наличные USD нельзя |
Карта или онлайн-траты | Зависит от банка и наличия привязанной карты | Часто доступно через отдельную виртуальную карту или баланс для трат |
Конвертация в найры | Конвертация в банке, перевод или другой разрешённый способ | Часто доступна в приложении или через связанный способ вывода |
Главный риск | Стоимость переводов, удержания банков-посредников, процессы в отделениях и слабая поддержка местных систем | Требования провайдера, изменения счёта, ограничения для плательщиков и зависимость от партнёра |
Лучше всего подходит для | Международных переводов и обычного банковского обслуживания в Нигерии | Местных зарубежных платёжных систем и управления доходом через приложение |
Что такое domiciliary-счёт?
Domiciliary-счёт — это счёт в нигерийском банке в иностранной валюте, например USD, GBP или EUR. Он может получать и хранить валюту, не конвертируя каждое поступление в найры.
Конкретный продукт зависит от банка. Например, официальная страница domiciliary-счёта GTBank перечисляет счета в USD, GBP и EUR и описывает пополнение наличными и зачислениями, а также снятие в отделениях.
Это не значит, что у всех domiciliary-счетов одинаковые возможности. Проверьте:
поддерживаемые валюты;
способ входящего перевода;
SWIFT или реквизиты банка-корреспондента;
минимальный баланс для открытия;
плату за обслуживание счёта;
комиссии за входящие переводы;
правила снятия валюты;
доступ к онлайн-банку и картам;
требования для личного или бизнес-счёта.
Domiciliary-счёт полезен, когда плательщик может отправить международный банковский перевод, а вы хотите получать деньги в рамках отношений с нигерийским банком.
Чтобы увидеть все доступные варианты, сравните основные способы получить USD в Нигерии без PayPal.
Что такое виртуальный счёт в USD?
Виртуальный счёт в USD даёт подходящим пользователям реквизиты для получения USD через финтех или другого финансового провайдера. В зависимости от продукта это может быть номер счёта в США, routing-номер для ACH, routing-номер для внутренних переводов или другие банковские реквизиты.
Слово «виртуальный» описывает, как счёт открывается и как к нему получают доступ. Оно не говорит:
какая организация открывает счёт;
оформлен ли счёт юридически на ваше имя;
является ли баланс банковским вкладом или другой формой хранимой стоимости;
поддерживаются ли ACH, переводы или и то и другое;
какие типы плательщиков принимаются;
что будет, если провайдер сменит банк-партнёр.
Некоторые провайдеры дают индивидуальные реквизиты на юридическое имя пользователя. Другие используют общие, основанные на референсах или контролируемые партнёром структуры. Уточните модель владения, а не считайте, что ваше имя в приложении отвечает на все юридические и практические вопросы.
Руководство по IBAN-счёту walllet.com показывает, что проверить перед использованием реквизитов, выданных провайдером: имя получателя, валюту, платёжную систему, тип плательщика, комиссии, лимиты и требования.
Могут ли оба счёта получать USD?
И domiciliary-счёт, и виртуальный счёт в USD могут получать USD, но плательщику может понадобиться другой способ перевода.
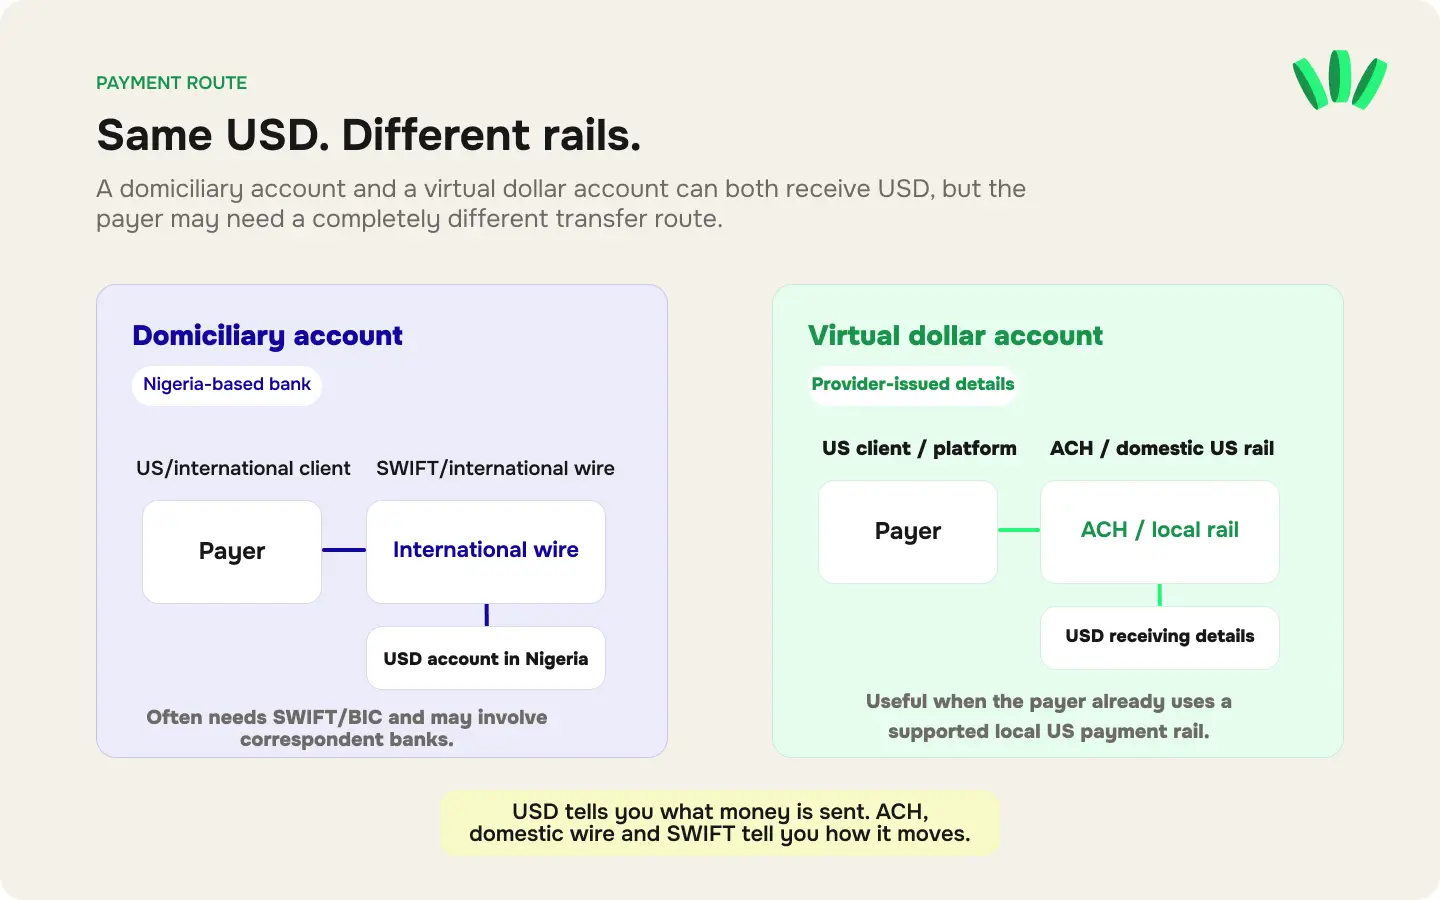
Domiciliary-счёт обычно получает USD через международный банковский перевод. Отправителю могут понадобиться:
имя получателя;
номер нигерийского счёта;
название и адрес банка получателя;
код SWIFT или BIC;
реквизиты банка-корреспондента, если нужно;
назначение платежа или номер счёта на оплату.
Виртуальный USD-счёт может принимать внутренний перевод в США. Отправителю могут понадобиться:
имя получателя;
номер счёта в США;
routing-номер для ACH или для переводов;
тип счёта;
номер счёта на оплату;
подтверждение, что такой тип плательщика разрешён.
Описание ACH-услуг Федеральной резервной системы объясняет, что ACH-платежи проходят между участвующими депозитными организациями США через национальных ACH-операторов. Нигерийский domiciliary-счёт не становится ACH-счётом от того, что на нём доллары США.
Валюта и платёжная система — разные вопросы:
USD говорит о том, какие деньги отправляются. ACH, внутренний перевод и SWIFT — о том, как они движутся.
Руководство по платежам по странам для нигерийских фрилансеров объясняет, какие реквизиты могут ожидать клиенты из США, Великобритании и Европы.
Какой счёт лучше для клиентов из США?
Виртуальный счёт в USD обычно лучше подходит для клиента из США, если счёт прямо принимает ACH-платежи от такого типа клиентов.
ACH позволяет американской компании заплатить привычным внутренним способом. Клиенту может понадобиться только имя получателя, routing-номер и номер счёта. Для небольшого агентства, работодателя или финансового отдела это может быть проще, чем оформлять международный перевод в Нигерию.
Domiciliary-счёт может подойти, если клиент может отправить международный перевод. Но клиент должен быть готов разобраться с дополнительными реквизитами, стоимостью перевода и возможной цепочкой банков-посредников.
Используйте это правило:
Ситуация плательщика из США | Что сравнить в первую очередь |
Клиент обычно платит подрядчикам в США через ACH | Подходящий виртуальный USD-счёт с поддержкой ACH |
Работодатель использует direct deposit в США | Подходящий виртуальный USD-счёт, на который разрешены зарплатные зачисления |
Платформа предлагает Direct to U.S. Bank | Подходящий счёт для получения в США, который принимает платформа |
Клиент может отправить только международный перевод | Domiciliary-счёт или другой способ получения, совместимый со SWIFT |
Платёж крупный, и документы важнее удобства | Сравните внутренний перевод, SWIFT и domiciliary-варианты до выставления счёта |
Не предлагайте клиенту из США платить через ACH, пока провайдер не подтвердит, что счёт принимает ACH-зачисления от такого типа плательщиков.
Какой счёт удобнее для дохода фрилансера?
Виртуальный счёт в USD часто проще открыть и использовать для обычных платежей за фриланс. Регистрация может пройти в приложении, а счёт может объединять получение, хранение USD, конвертацию и траты.
У этого удобства есть условия. Провайдер может ограничивать личные переводы, выплаты с маркетплейсов, зарплатные платежи, неподдерживаемые страны или отдельные виды бизнеса. Доступ к счёту также зависит от провайдера и его банков-партнёров.
Для domiciliary-счёта может понадобиться больше документов или визит в отделение. Но он может быть более понятным вариантом, когда:
клиент хочет отправить официальный международный перевод;
вам нужна выписка нигерийского банка;
вам нужен доступ к наличной валюте;
платёж должен проходить в рамках устоявшихся отношений с банком для бизнеса;
ваш бухгалтер или клиент требует обычные банковские документы.
Ни один счёт не удобен, если плательщик не может им воспользоваться.
Если вам нужен один способ через приложение — получать доход из-за рубежа, хранить поддерживаемые валюты, тратить онлайн и выводить деньги в найры, — проверьте, какие возможности счёта walllet.com сейчас доступны вам:
Владелец счёта важнее названия продукта
Имя на счёте должно совпадать с человеком или компанией, указанными в счёте на оплату, договоре и профиле на платформе.
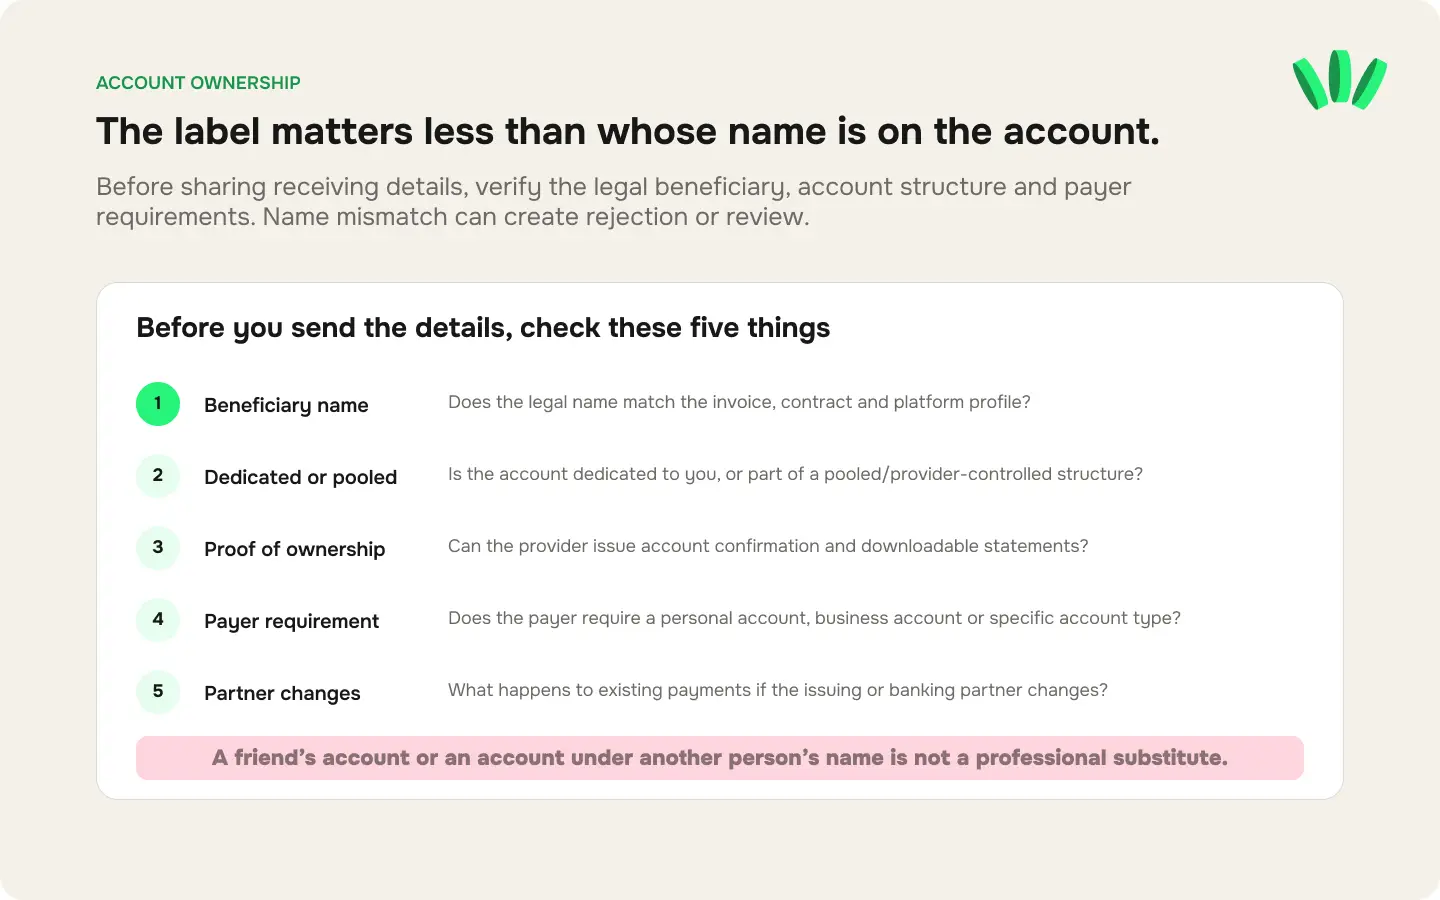
Прежде чем делиться реквизитами любого счёта, проверьте:
Чьё юридическое имя указано как получатель?
Счёт открыт только для вас или это часть общей структуры?
Может ли провайдер выдать подтверждение владения счётом?
Можно ли скачать выписки?
Нужен ли плательщику личный или бизнес-счёт?
Приведёт ли несовпадение имени к отказу или проверке?
Что будет, если сменится партнёр, открывший счёт?
Для выплат с платформ совпадение имени может быть строгим требованием. Сравнение способов вывода с Upwork объясняет, почему недостаточно просто хранить USD: счёт должен ещё подходить для выбранного платформой способа вывода.
Domiciliary-счёт друга или счёт у провайдера на имя другого человека — не профессиональная замена. Это может привести к спорам по платежам, вопросам комплаенса и слабому бухгалтерскому учёту.
Хранение USD — лишь часть решения
Оба типа счетов могут позволять хранить USD, но следующий шаг отличается.
С domiciliary-счётом можно, например:
держать USD в банке;
получить ещё один валютный перевод;
снять валюту, где это разрешено;
отправить банковский перевод;
конвертировать через доступный способ в банке;
пользоваться привязанной картой, если банк её предлагает.
С виртуальным счётом в USD можно, например:
держать баланс в USD;
конвертировать часть баланса;
вывести деньги в нигерийский банк;
пополнить поддерживаемую виртуальную карту;
заплатить другому подходящему пользователю или на счёт;
получить другой поддерживаемый платёж от клиента или платформы.
Каждая функция зависит от провайдера. Видимый баланс в USD не доказывает, что деньгами можно пополнить карту, перевести их на другой счёт или вывести по ожидаемому курсу.
Если вам важны онлайн-траты, прочитайте, почему виртуальную карту в USD могут отклонить даже при достаточном балансе, прежде чем считать карту окончательным доказательством, что схема работает.
Сравнивайте полную стоимость
У domiciliary-счёта и виртуального счёта в USD разные комиссии.
Расходы по domiciliary-счёту могут включать
комиссию за входящий перевод;
удержание банка-посредника;
комиссию банка-корреспондента;
плату за обслуживание счёта;
комиссию за снятие наличных;
комиссию за исходящий перевод;
курсовую разницу при конвертации.
Расходы по виртуальному счёту могут включать
комиссию за получение;
комиссию за ACH или внутренний перевод;
комиссию за конвертацию;
курсовую разницу;
комиссию за вывод внутри страны;
плату за выпуск или пополнение карты;
комиссию за операции по карте;
плату за неактивность или обслуживание.
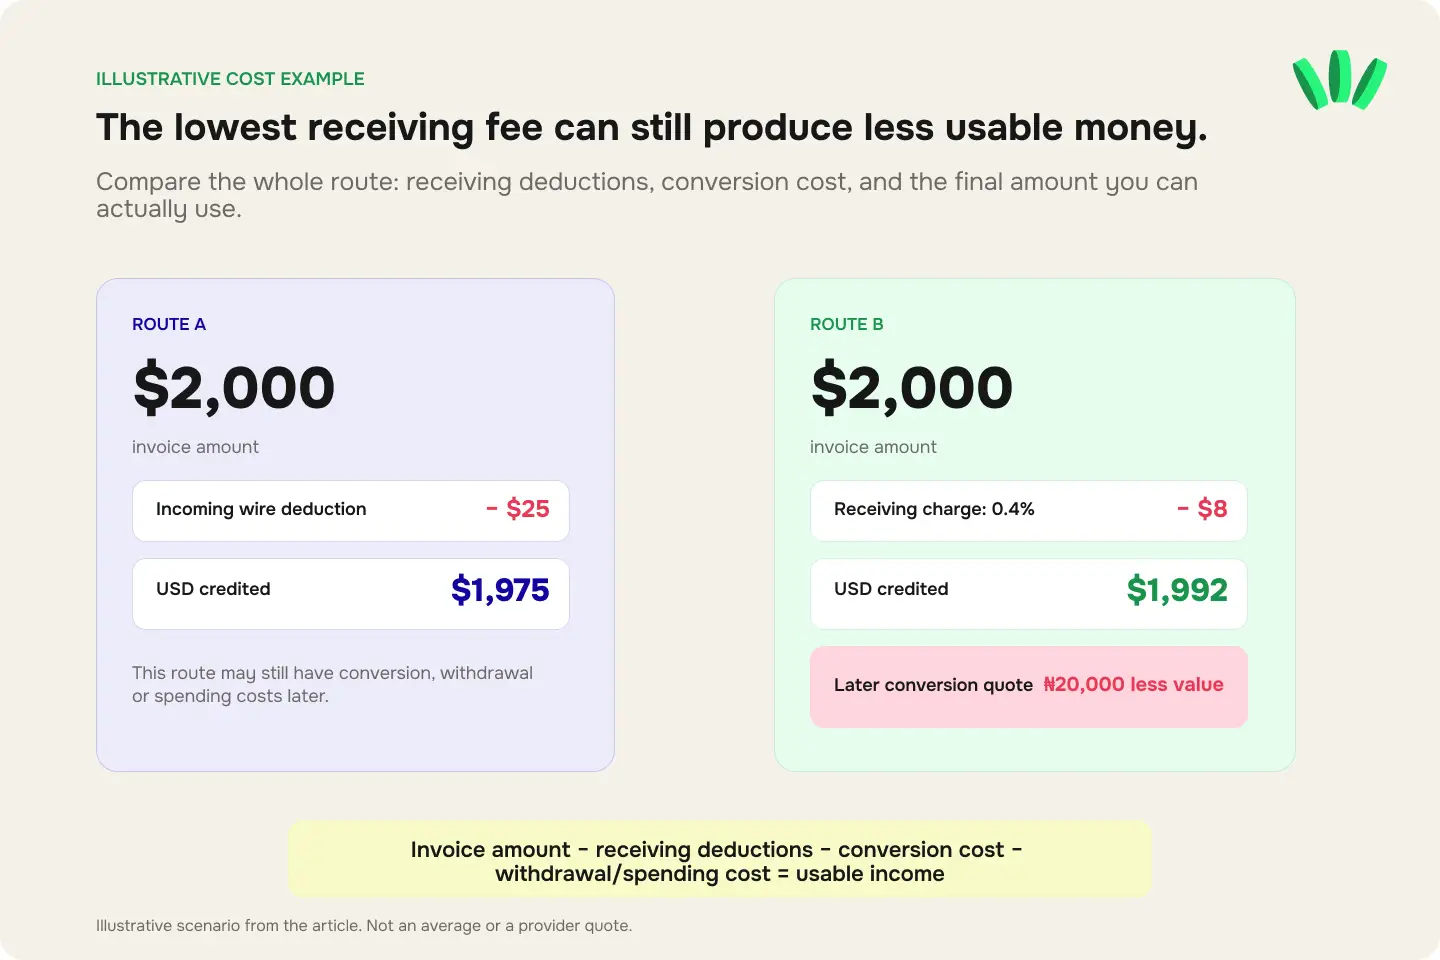
Расчёт доступных денег:
Сумма счёта − удержания при получении − стоимость конвертации − стоимость вывода или трат = доступный доход
Возьмём для примера счёт на $2,000.
Способ A зачисляет $1,975 после удержания $25 за перевод.
Способ B зачисляет $1,992 после комиссии за получение 0.4%.
Затем способ B даёт менее выгодный курс конвертации, который отнимает ещё ₦20,000.
По одной комиссии за получение нельзя определить более дешёвый способ. Сравнивайте одну и ту же сумму, в одно и то же время, вплоть до того действия, которое вы хотите совершить.
Международные переводы могут проходить через банки-посредники. Руководство о том, почему международный перевод может прийти не полностью, объясняет, как комиссии отправителя, посредника, получателя и конвертации влияют на зачисленную сумму.
Конвертацию и вывод нужно проверять отдельно
Успешное получение USD не отвечает на вопрос, как деньги попадут на ваш нигерийский банковский счёт.
Для domiciliary-счёта спросите:
Можно ли конвертировать внутри банка?
Какой курс и какие комиссии применяются?
Можно ли перевести USD на другой подходящий счёт?
Можно ли снять валюту?
Есть ли у банка лимиты по каналам или операциям?
Для виртуального счёта в USD спросите:
Доступен ли сейчас вывод в NGN?
Какой курс показан перед подтверждением?
Есть ли отдельная комиссия за конвертацию?
На какие нигерийские банковские счета можно выводить?
Должен ли счёт получателя быть на моё имя?
Каковы минимальный, максимальный и дневной лимиты?
Что будет, если выплата задержится?
Не сравнивайте баланс на domiciliary-счёте с виртуальным балансом, пока оба не доведены до одной и той же конечной точки. Если вам нужны найры, сравнивайте итоговую сумму в NGN. Если нужно оплатить софт, сравнивайте итоговую сумму, доступную на карте или у продавца.
Поддержка и розыск платежей работают по-разному
При задержке платежа на domiciliary-счёт расследование может понадобиться банку-отправителю, банку-корреспонденту и банку-получателю. Найти перевод помогут подтверждение международного перевода, MT103 или UETR.
При задержке платежа на виртуальный счёт провайдеру может понадобиться проверить банк, открывший счёт, ACH-оператора, банк-партнёр или внутреннюю проверку. Вам может понадобиться номер ACH trace, референс платежа, подтверждение от отправителя и выписка по счёту.
Руководство по розыску переводов через MT103 и UETR объясняет, какие записи нужны, если международный перевод пропал.
Для виртуальных счетов спросите поддержку:
Дошёл ли платёж до партнёра, открывшего счёт?
Он ожидает расчёта или находится на проверке?
Нарушает ли отправитель или тип плательщика правила этого способа?
Был ли платёж возвращён?
По какому trace- или референс-номеру его можно найти?
Какого документа не хватает?
Какой следующий статус и кто за него отвечает?
Руководство о задержках и проверках фриланс-платежей помогает отличить проблему отправителя, задержку банка, проверку провайдера и задержку вывода.
Практическое решение
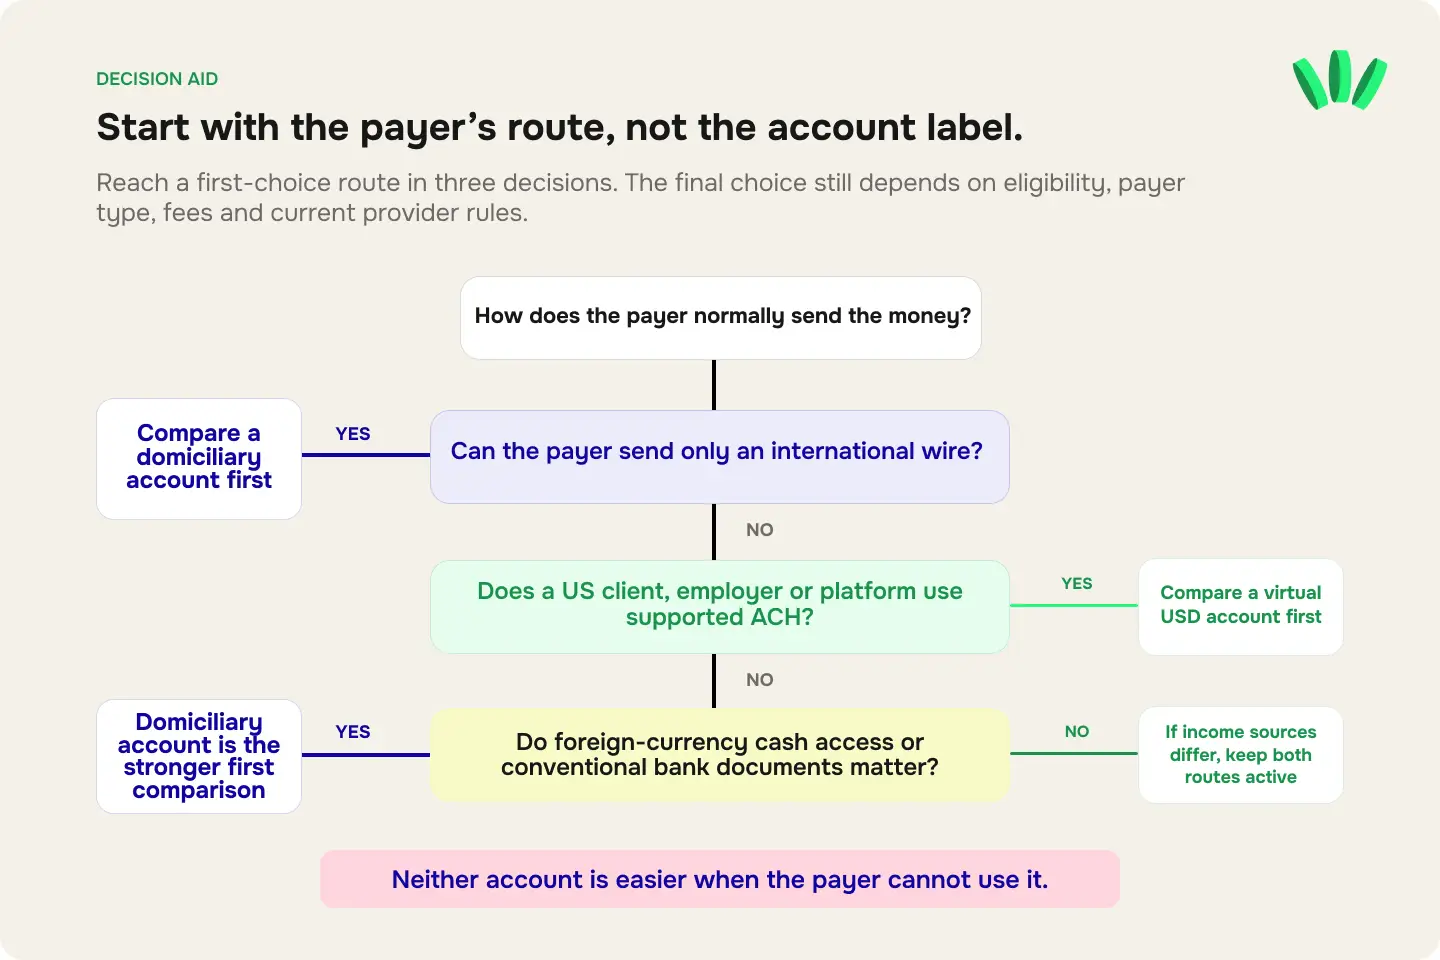
Сначала выбирайте domiciliary-счёт, если:
ваш плательщик отправляет международные переводы;
вам нужны отношения с нигерийским банком;
важен доступ к наличной валюте;
нужны обычные банковские документы;
вы получаете крупные или редкие зарубежные переводы;
плательщик не может использовать ACH или другую местную зарубежную систему.
Сначала выбирайте виртуальный счёт в USD, если:
клиенты из США платят через ACH;
работодатель использует поддерживаемый местный способ выплаты зарплаты;
фриланс-платформа принимает выданный счёт;
важна удалённая регистрация;
вы хотите хранить, конвертировать и тратить в одном приложении;
вам нужны реквизиты для получения USD, GBP или EUR из разных регионов.
Используйте оба, если источники дохода разные.
Рабочая схема для фрилансера может выглядеть так:
Основной способ: виртуальный счёт для регулярных ACH-платежей
Запасной способ: domiciliary-счёт для международных переводов
Местный способ: нигерийский банковский счёт для расходов в NGN
Записи: счета, выписки, референсы платежей и контакты поддержки
Запасной вариант должен быть действительно другим способом. Два приложения с одним и тем же банком-партнёром могут перестать работать одновременно.
Проверьте, прежде чем менять реквизиты во всех счетах
Прежде чем направлять регулярный доход на любой из счетов, проведите небольшой платёж через весь путь.
Проверьте имя получателя.
Проверьте валюту и платёжную систему для входящих платежей.
Проверьте разрешённые типы плательщиков.
Отправьте одну точную платёжную инструкцию.
Получите небольшой тестовый платёж.
Сохраните референс перевода и выписку.
Оставьте часть баланса в USD.
Проверьте нужное действие: трату, перевод или конвертацию.
Подтвердите итоговую полученную или использованную сумму.
Держите альтернативный способ активным.
Правильный счёт — тот, который подходит вашему плательщику и следующей задаче ваших денег.

Откройте walllet.com, чтобы проверить доступные вам способы получения USD, EUR и GBP, хранить доход в поддерживаемых валютах, тратить онлайн и посмотреть доступный способ вывода в найры.
Читайте также
USD и международные счета: как выбрать правильный счёт для получения
Прежде чем доверять виртуальному USD-счёту, проверьте эти 12 вещей
Лучший счёт в USD для нигерийских фрилансеров в 2026 году: 11 вещей важнее, чем «бесплатно»
Бизнес-счёт в USD в Нигерии (2026): личный или бизнес, комиссии и требования
