
IBAN-счёт walllet.com создан, чтобы дать подходящим пользователям возможность получать банковские переводы в дополнение к остальным функциям walllet. Вместо того чтобы просить каждого плательщика использовать криптовалюту, вы можете дать реквизиты в формате IBAN для поддерживаемых входящих платежей. Конкретная валюта, платёжная система, право на использование, комиссии, лимиты и правила проверки зависят от того, что walllet.com сейчас показывает для вашего счёта.
За открытие банковского счёта walllet.com сейчас взимается $5. За входящие USD, поступившие через поддерживаемый банковский маршрут в ваш walllet.com, взимается комиссия 1% за получение. Остальные детали маршрута, включая право на использование, поддерживаемые платёжные системы, лимиты и требования к проверке, всё равно проверяйте в своём текущем аккаунте.
Клиент пишет вам одну фразу:
Пришлите, пожалуйста, банковские реквизиты.
Простая просьба. Потенциально нервный день.
Теперь нужно понять, какие реквизиты дать, в какой валюте клиенту платить, поддерживает ли банк плательщика этот маршрут, чьё имя должно быть указано, какое назначение платежа использовать, что будет, если перевод попадёт на проверку, и когда «отправлено» превратится в «доступно».
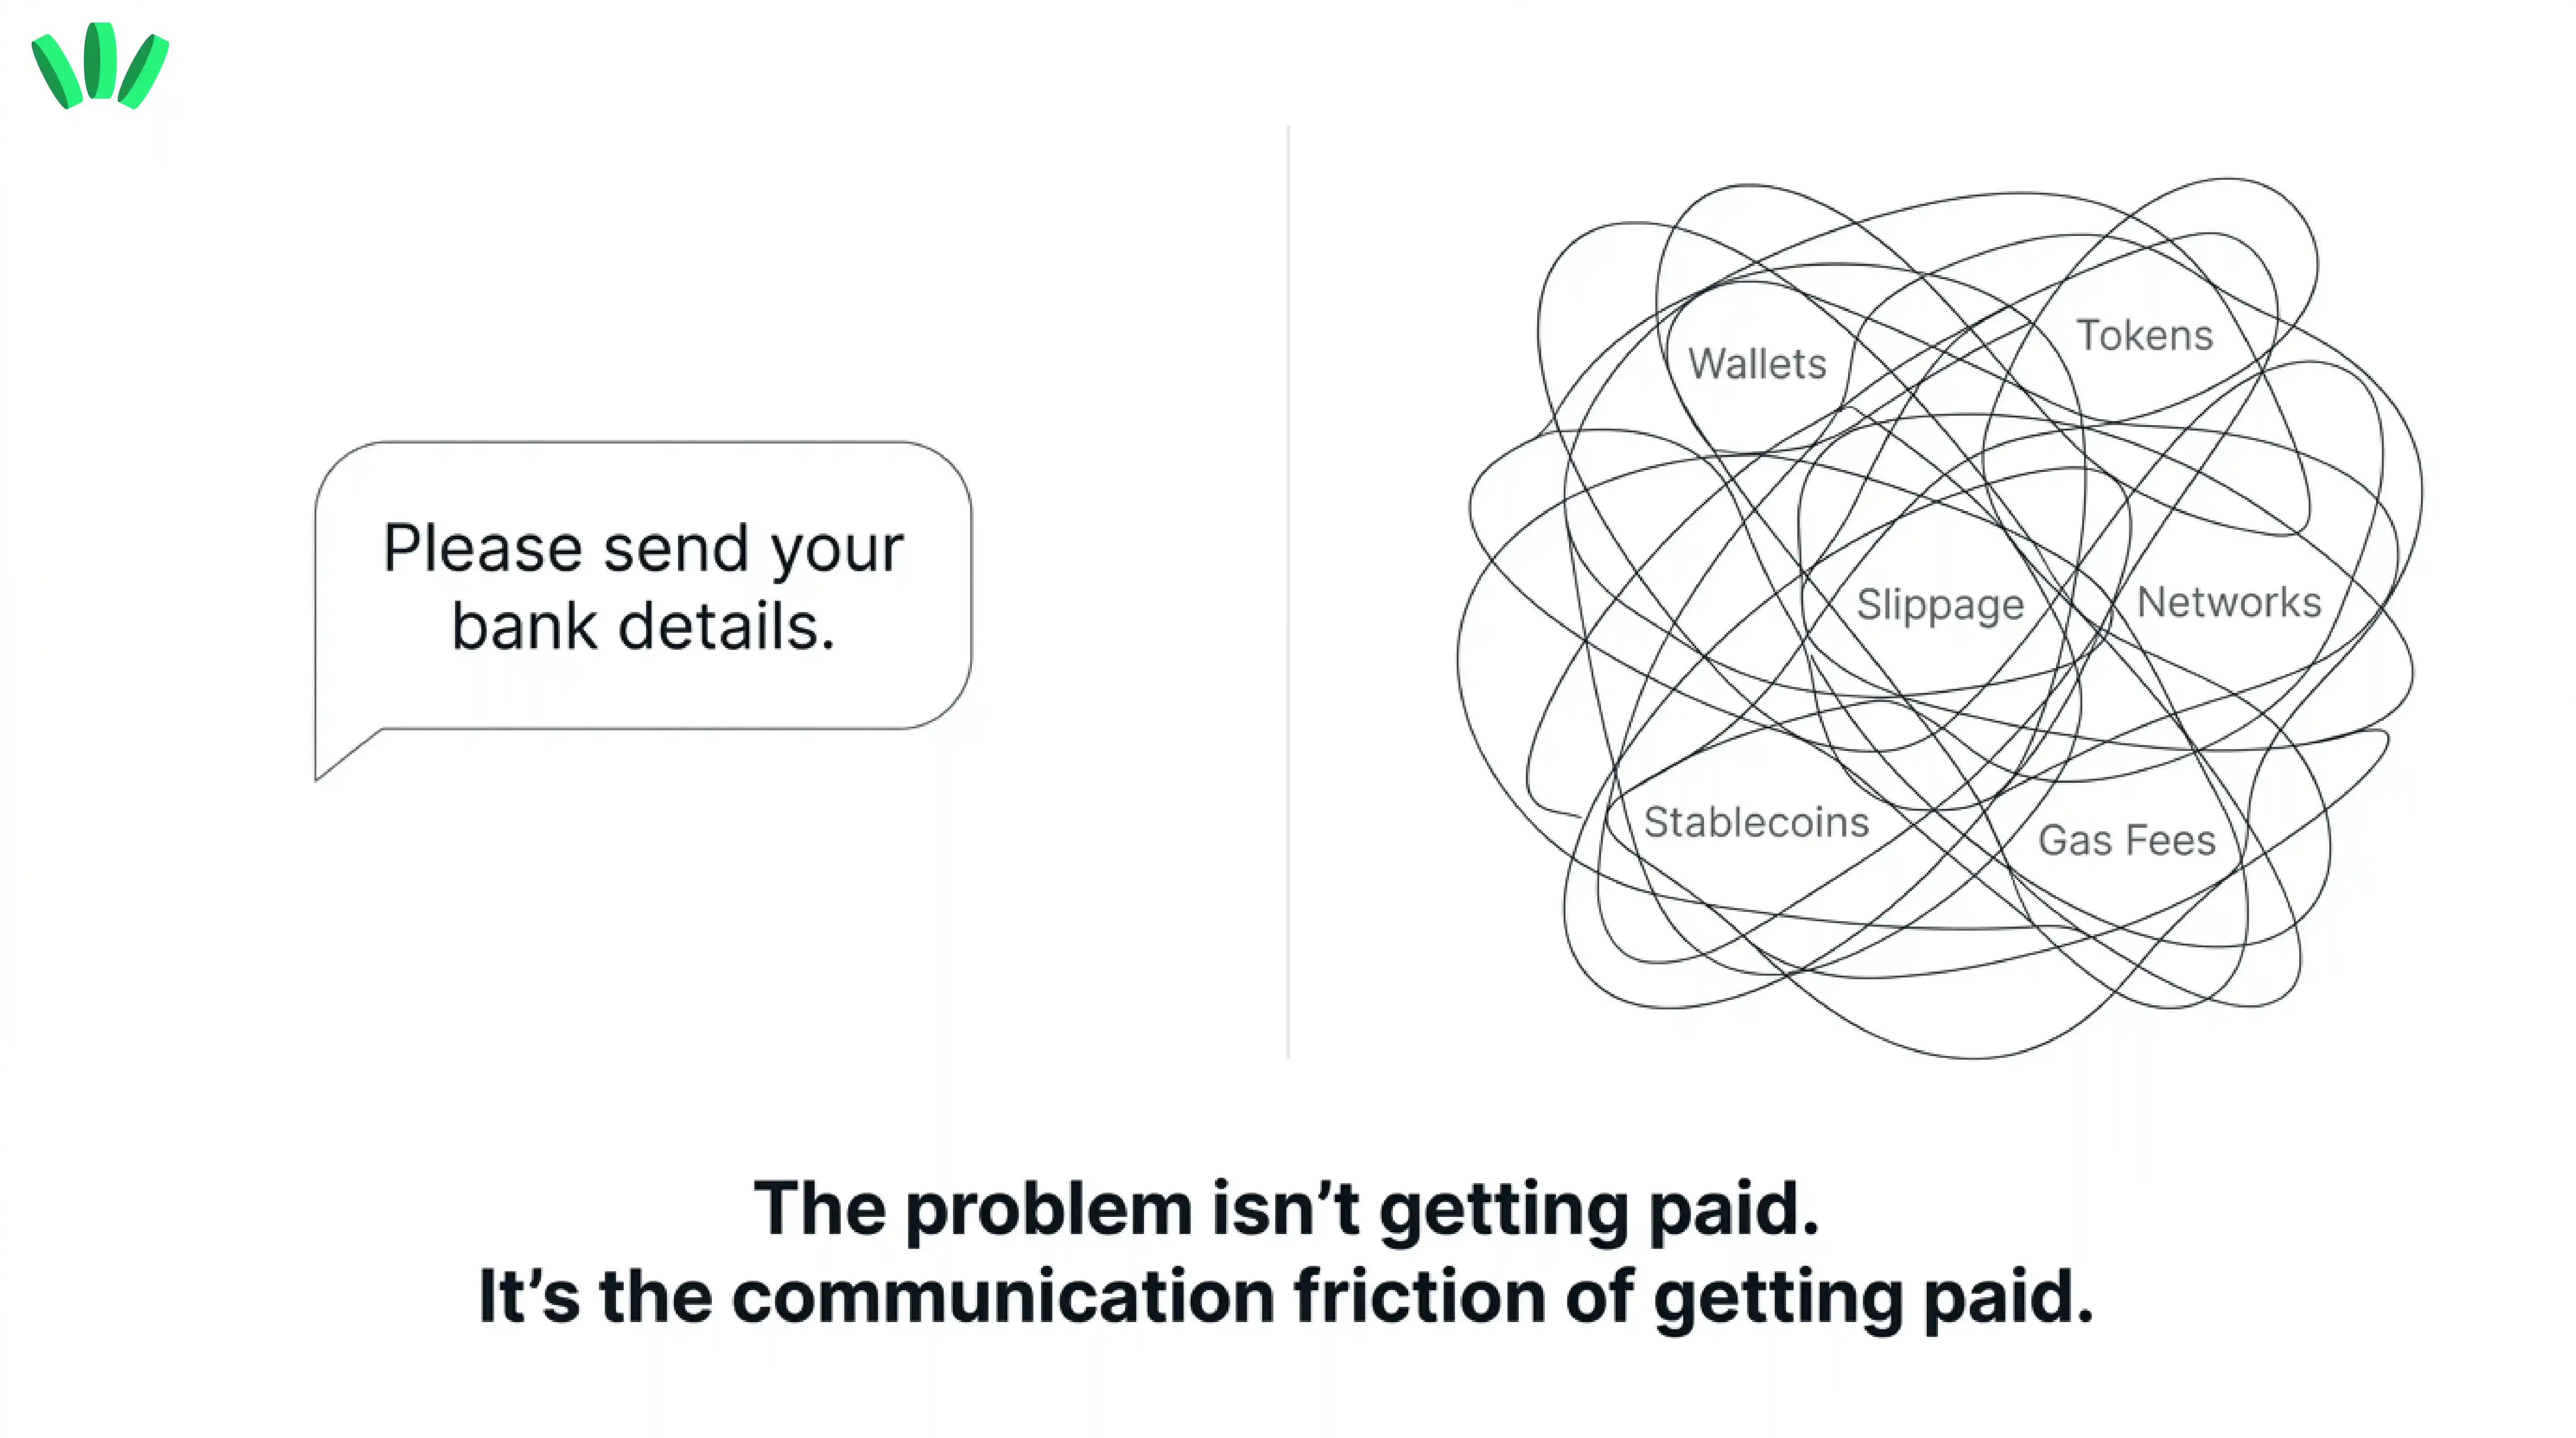
Для фрилансера из Нигерии маршрут может быть ещё более раздробленным. Зарубежный клиент платит в одной валюте. Рабочие расходы могут быть в другой. Повседневная жизнь в основном оценивается в найрах. Возможно, вы уже пользуетесь смесью банковских счетов, платёжных платформ, стейблкоинов, кошельков и местных переводов.
Поэтому полезно смотреть на IBAN не как на очередной блестящий значок счёта, а как на один из возможных способов получения денег внутри более длинного денежного маршрута.
Этот маршрут включает и то, что происходит после поступления платежа. Если вы рассчитываете на физическую или виртуальную карту, поступление денег не гарантирует, что следующая операция по карте будет одобрена. Прежде чем делать карту единственным способом трат, прочитайте наш гид о том, почему отклоняются криптокарты и виртуальные карты в USD.
Это важно, кем бы вы ни были: дизайнером, выставляющим счета агентству, разработчиком на ежемесячном контракте, маркетологом на абонентском обслуживании или автором с международным доходом. Наш гид о том, как нигерийские авторы получают оплату через разные глобальные платёжные маршруты, рассматривает ту же проблему с другой стороны: получение оплаты редко бывает одним шагом.
Что такое IBAN-счёт walllet.com?
IBAN-счёт walllet.com создан, чтобы давать подходящим пользователям реквизиты в формате IBAN для поддерживаемых банковских переводов и при этом связывать получение денег с остальными денежными процессами в walllet.com. Практическая цель проста: там, где это поддерживается, клиент может платить по привычным инструкциям, а не через обязательную оплату криптовалютой.
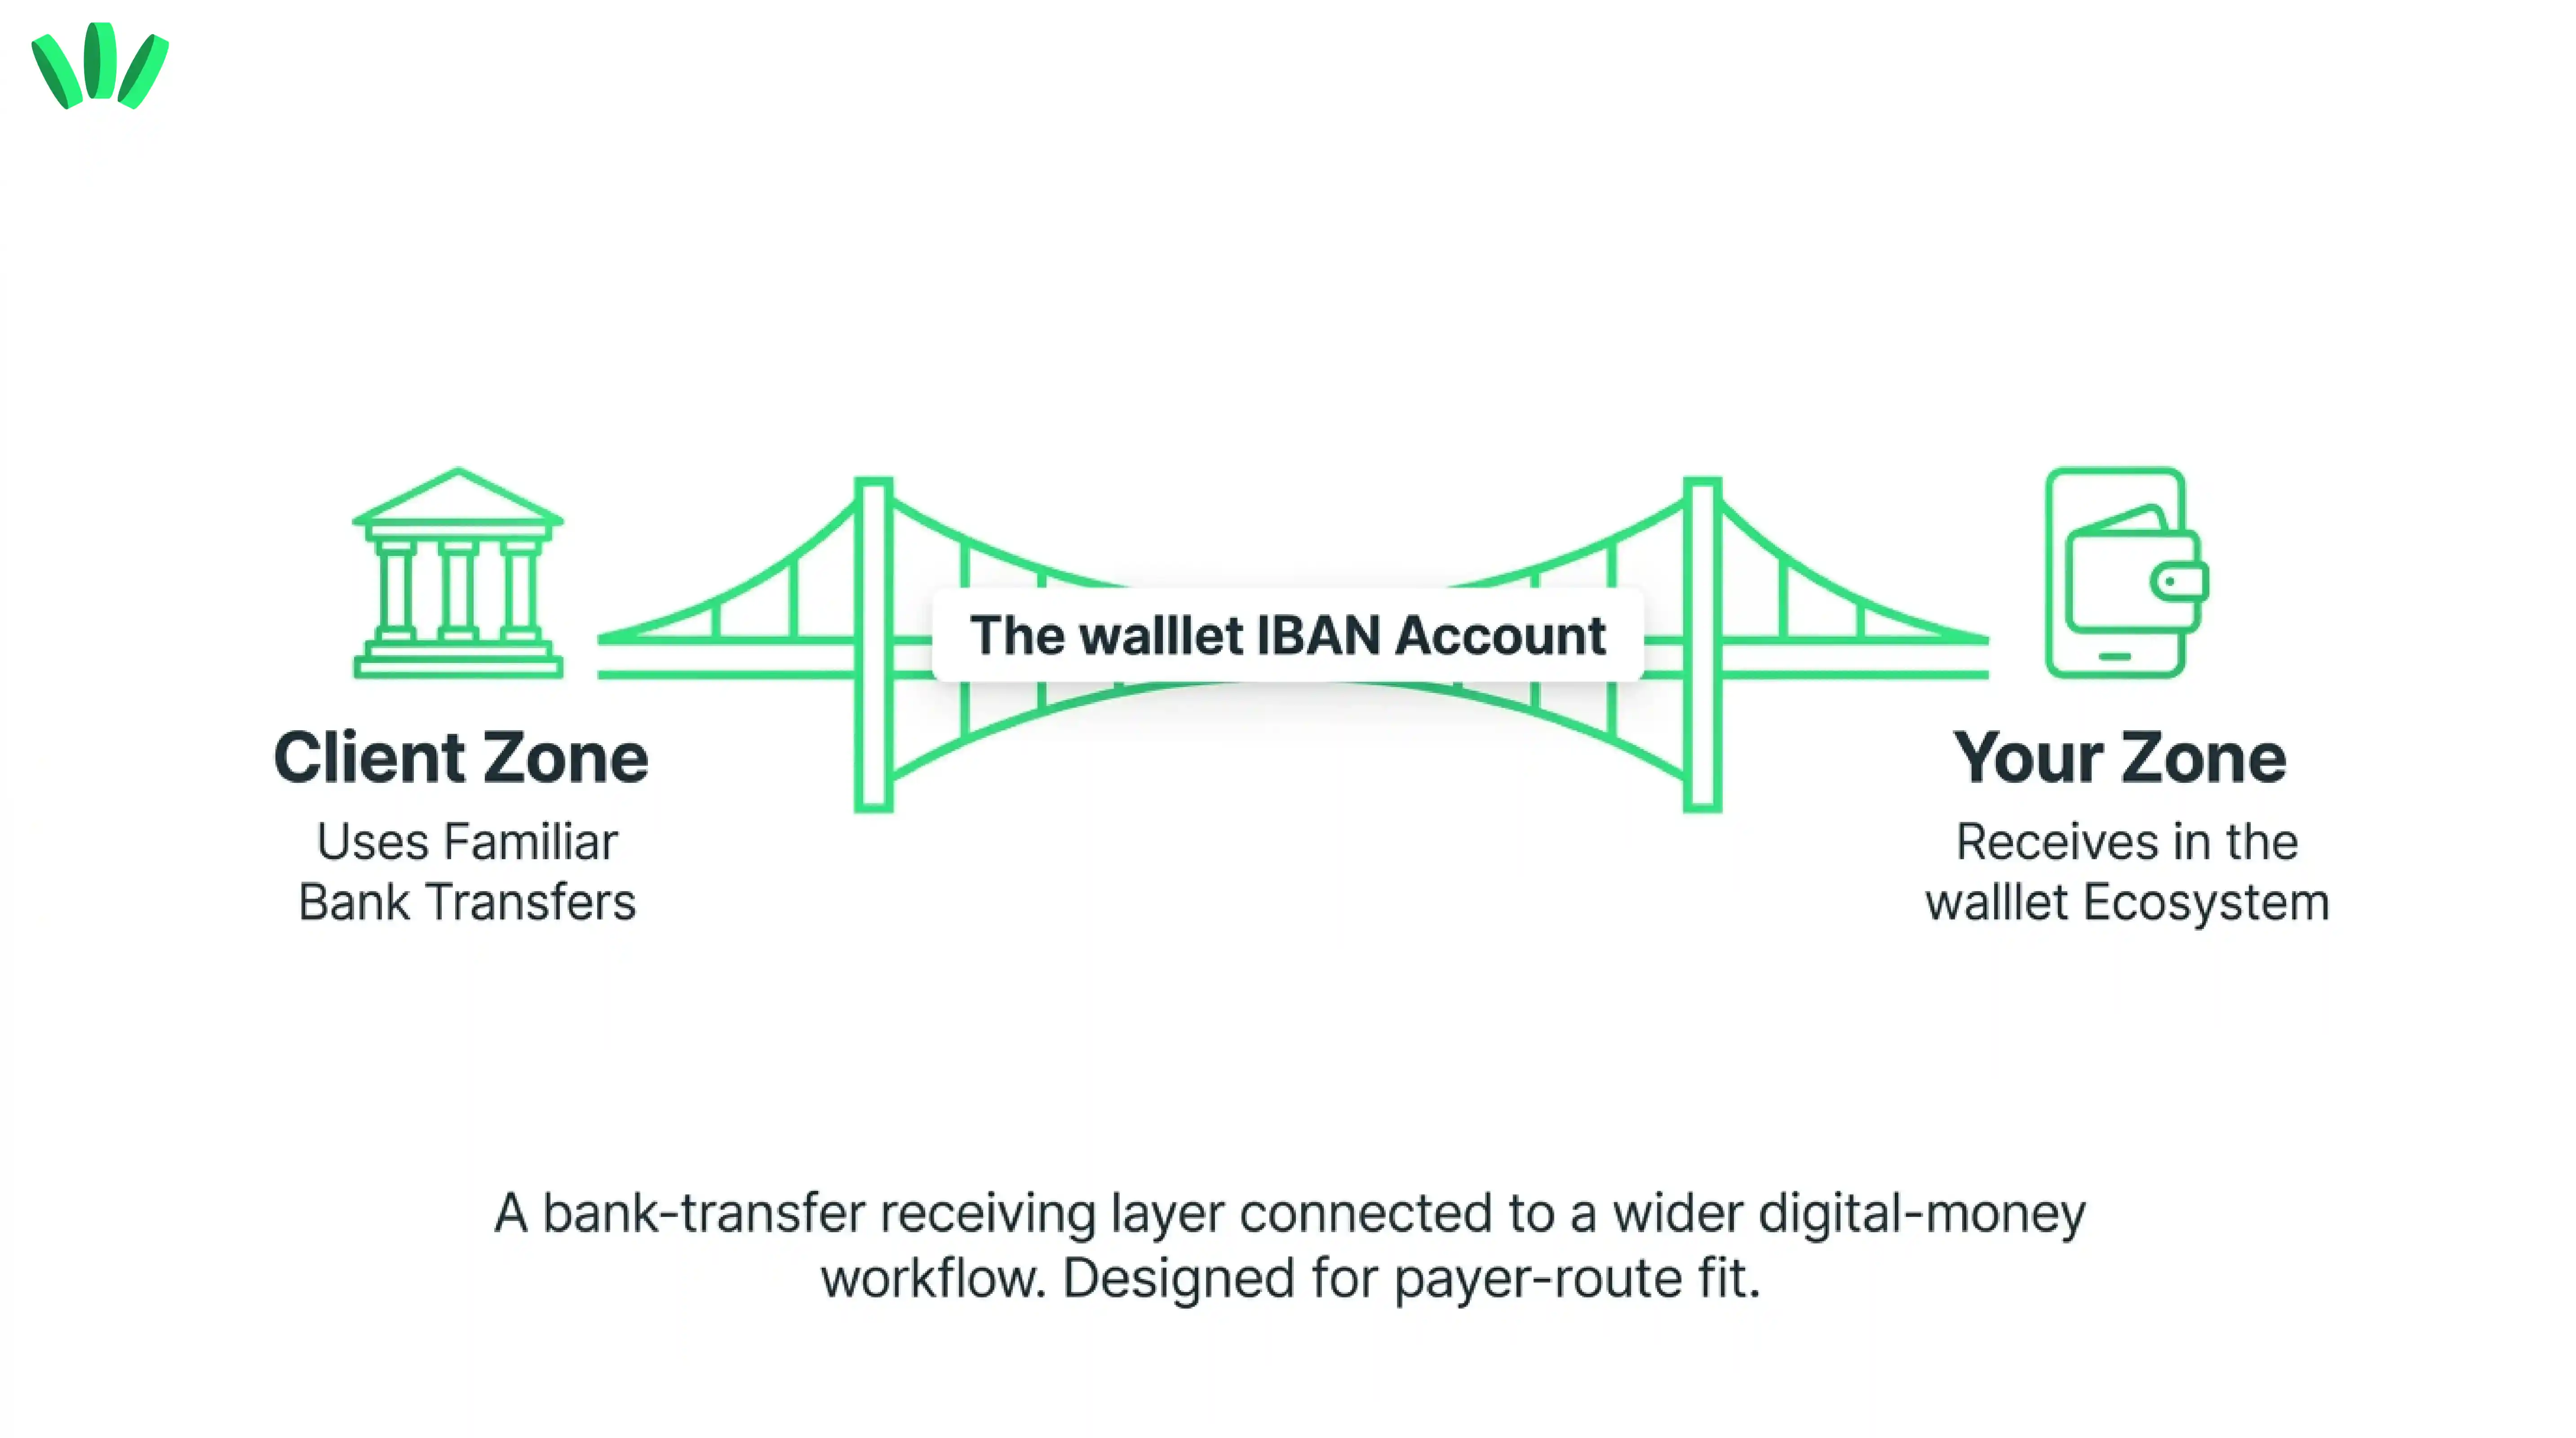
Детали важнее названия. Прежде чем полагаться на функцию, проверьте, что walllet.com сейчас показывает для вашего счёта, в том числе:
право на использование
имя получателя
поддерживаемую валюту
поддерживаемый входящий маршрут
платёжные инструкции
комиссии
лимиты
ожидаемые сроки
требования к проверке
доступные шаги после поступления средств
По текущим тарифам банковского счёта walllet.com открытие счёта стоит $5. Когда USD поступают через поддерживаемый банковский маршрут и зачисляются в ваш walllet.com, взимается комиссия 1% за получение.
Что происходит после поступления банковского платежа?
Перед использованием проверьте условия зачисления для этой функции. Выясните, какой провайдер принимает банковский платёж, какой актив зачисляется в ваш кошелёк и какие комиссии за конвертацию или получение применяются.
Описывая баланс, используйте название актива, которое показано в продукте. Банковский платёж, отправленный в USD, и баланс кошелька в токене, привязанном к доллару, — это разные этапы платёжного маршрута.
Что такое IBAN?
IBAN (International Bank Account Number) — это стандартизированный идентификатор счёта, который помогает определить конкретный счёт при международных и внутренних платежах там, где используются IBAN.
В глоссарии Европейского центрального банка IBAN описан как международный стандарт, который идентифицирует отдельный счёт в конкретной финансовой организации и содержит данные для определения страны и банка.
Ключевое слово — идентификатор. Сам по себе IBAN — это не:
обещание мгновенного платежа
гарантия низких комиссий
доказательство страхования вкладов
доказательство поддержки любой валюты
доказательство поддержки SEPA
доказательство поддержки SWIFT
замена KYC
гарантия, что им сможет воспользоваться любой клиент или фриланс-платформа
IBAN — это то же самое, что банковский счёт?
Нет. IBAN — это идентификатор счёта, а «банковский счёт» описывает более широкие юридические и операционные отношения.
Это различие особенно важно для финтех-продуктов и виртуальных IBAN. Структура за IBAN может быть разной: кто держит основной счёт, как распределяются средства, какая организация оказывает платёжную услугу и какие договорные права есть у пользователя.
В отчёте Европейского банковского управления о виртуальных IBAN объясняется, что структуры виртуальных IBAN различаются и что на момент отчёта 2024 года единого юридического определения виртуального IBAN на уровне ЕС не было. В одних схемах виртуальные идентификаторы привязаны к основным платёжным счетам, при этом сама структура и отношения с владельцем счёта могут отличаться.
Поэтому, прежде чем называть любую IBAN-функцию «моим банковским счётом», проверьте:
Кто оказывает платёжную услугу?
Кто юридический владелец счёта?
Указано ли в качестве получателя ваше имя?
Какие валюты поддерживаются?
Какие платёжные маршруты поддерживаются?
Как хранятся средства до и после того, как станут доступны?
Какие раскрытия о защите или сохранности средств применяются?
Что будет, если платёж отклонят или отправят на проверку?
Для IBAN-счёта walllet.com используйте точное описание из актуального продукта и применимых условий. Не делайте вывод о юридическом статусе банка только из-за наличия номера IBAN.
Чем IBAN-счёт walllet.com отличается от других способов получать оплату?
Универсально лучшего маршрута нет. Ответ зависит от плательщика, валюты, страны, комиссий, срочности, риска проверки и того, что вам нужно сделать дальше.
Способ оплаты | Что обычно нужно плательщику | Что вам нужно проверить | Чаще всего полезно, когда |
IBAN-счёт walllet.com | Точные поддерживаемые реквизиты, показанные в walllet.com | Право на использование, имя получателя, валюта, маршрут, комиссии, лимиты, правила проверки, дальнейшие шаги | Вам нужен удобный для клиента способ получения, связанный с остальными процессами в walllet.com |
Обычный банковский счёт | Банковские реквизиты, иногда дополнительные данные для международного перевода | Поддержка входящих переводов, комиссии банков-корреспондентов, обмен валюты, сроки, ограничения | У вас уже есть подходящий доступ к международному банкингу |
Счёт для получения на платёжной платформе | Реквизиты, выданные платформой | Допустимые типы плательщиков, поддерживаемые валюты, комиссии, вывод, проверки | Ваша работа уже завязана на определённую платёжную платформу |
Кошелёк для стейблкоинов | Адрес кошелька, токен и сеть | Токен, сеть, опыт отправителя, риск эмитента, комиссии, план вывода | Обе стороны разбираются в криптоплатежах |
Выплаты через маркетплейс | Настройка выплат на конкретной платформе | Доступность для страны, график выплат, комиссии, правила имени владельца | Ваш доход поступает с маркетплейса |
Таблица — это рамка для принятия решения, а не утверждение, что любой маршрут или функция walllet.com доступны каждому пользователю.
Чем IBAN-счёт может помочь фрилансерам и тем, кто зарабатывает за рубежом?
Маршрут через IBAN может упростить дело, когда плательщик привык к банковским переводам и не хочет лекций о криптовалюте. Звучит до боли очевидно. Но это решает реальную проблему общения. Представьте, что вы продуктовый дизайнер из Нигерии и работаете с небольшим агентством в Европе. Финансовый менеджер агентства просит платёжные реквизиты. Вы можете отправить:
адрес кошелька
название токена
сеть блокчейна
предупреждения о неправильной сети
инструкции по покупке стейблкоина
Или, если доступен подходящий и поддерживаемый маршрут через IBAN, дать точные реквизиты для этого банковского перевода.
Для многих клиентов второй разговор привычнее. Польза не в том, что «IBAN лучше криптовалюты». Это было бы поверхностно. Польза — в соответствии маршрута плательщику. Хороший способ получения должен подходить и тому, кто отправляет деньги, и тому, кто их получает.
Почему это особенно важно для фрилансеров из Нигерии?
Для нигерийских фрилансеров проблема с оплатой часто продолжается и после того, как клиент нажал «отправить».
Вы можете зарабатывать у зарубежного клиента, а расходы планировать в найрах. Возможно, вы хотите держать часть дохода в эквиваленте в USD. Вам нужно платить за рабочие инструменты. Нужно подтверждение для инвойса. Нужен запасной вариант, если какой-то провайдер изменит правила. Весь маршрут может выглядеть так:
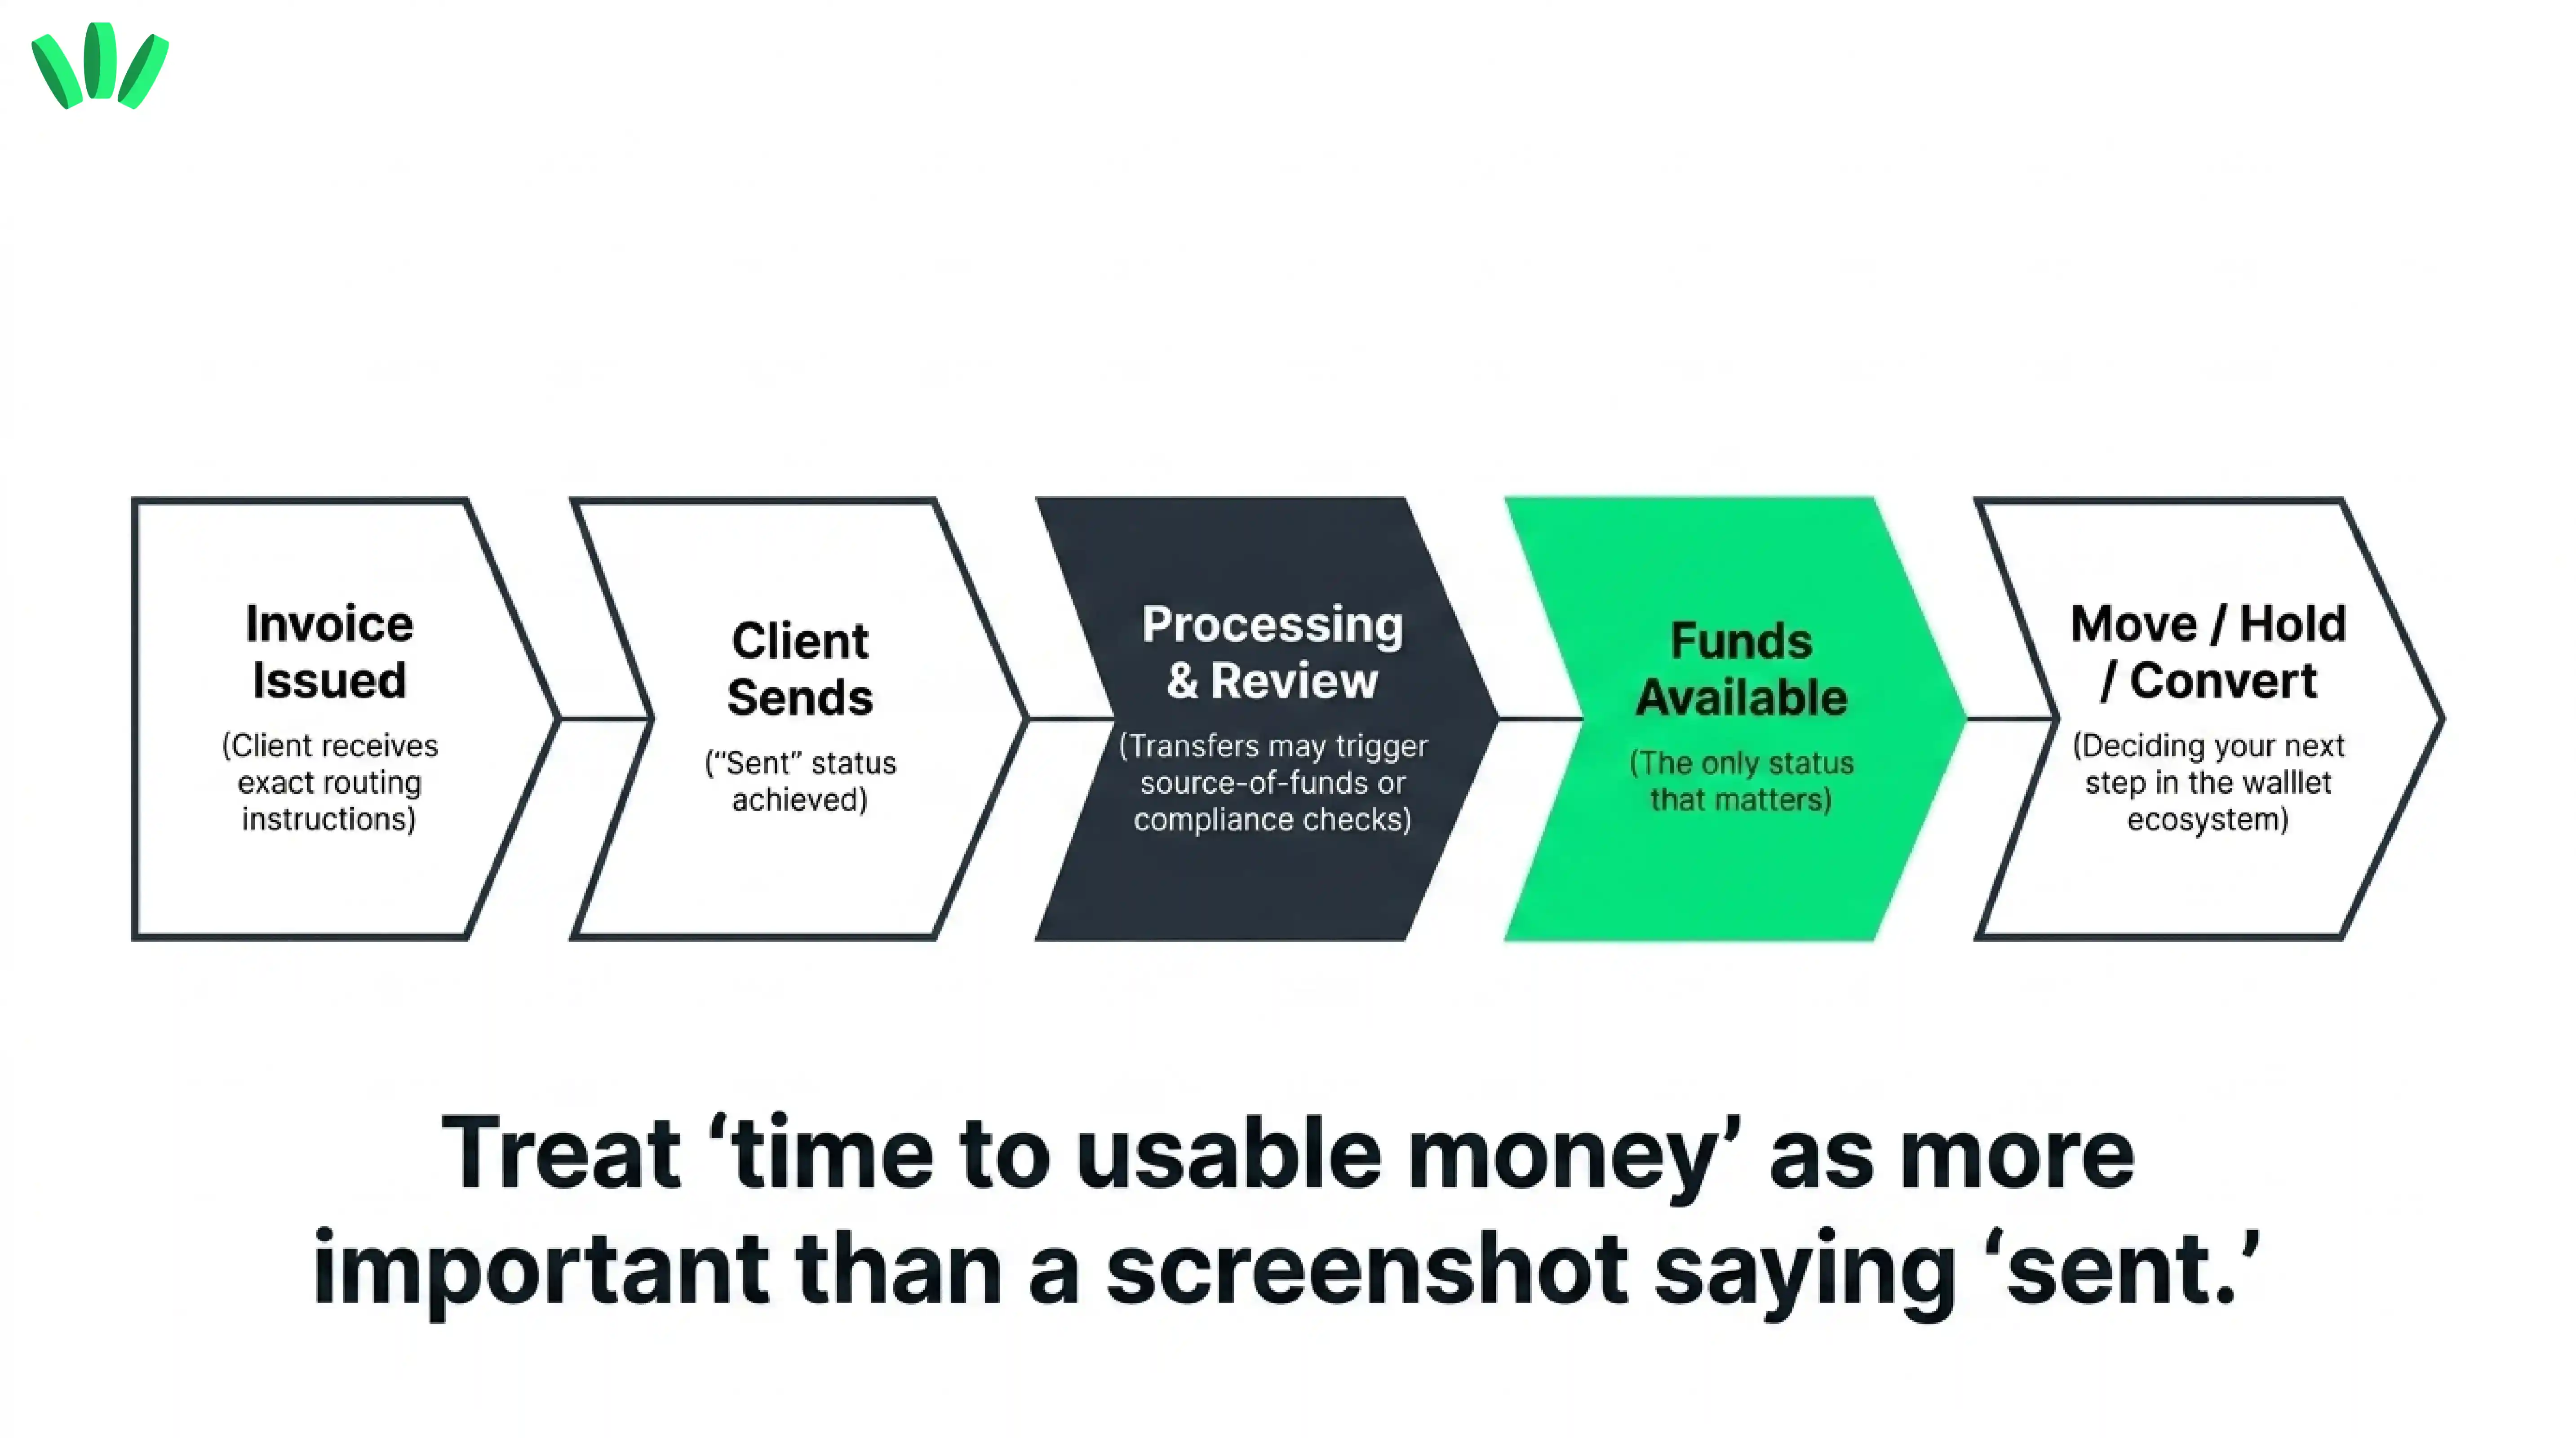
Клиент выбирает способ оплаты → платёж отправлен → реквизиты проверены → перевод обрабатывается или проходит проверку → средства становятся доступны → вы решаете, как хранить или перевести деньги → вы оплачиваете рабочие или местные расходы
Поэтому «время до денег, которыми можно пользоваться» для нас важнее скриншота со словом «отправлено».
Наш гид о том, почему платежи фрилансерам задерживают, проверяют или откладывают, подробнее разбирает неприятную середину маршрута, где платёж уже есть, но пользоваться им ещё нельзя. Для более широкого контекста статья о том, что переход Нигерии на стейблкоины значит для фрилансеров, объясняет, почему многие сравнивают банковские маршруты, цифровые доллары и смешанные платёжные схемы, а не полагаются на один способ.
Для подходящего пользователя из Нигерии практическая ценность маршрута через IBAN в walllet.com — возможность дать подходящему клиенту привычные платёжные инструкции и при этом легче отслеживать весь денежный процесс.
Не воспринимайте это как заявление о доступности для всех в Нигерии. Проверьте актуальное право на использование и поддерживаемые маршруты в walllet.com, прежде чем отправлять платёжные инструкции.
Как платёж через IBAN вписывается во весь путь оплаты от клиента?
IBAN — лишь одна контрольная точка на длинном маршруте. Платёж не завершён только потому, что вы правильно скопировали номер счёта. Разумный порядок действий для фрилансера выглядит так:
1. Убедитесь, что маршрут вам доступен
Откройте актуальную версию продукта и проверьте, показана ли функция IBAN как доступная для вашего счёта. Не полагайтесь на:
старый скриншот
аккаунт друга
пост в соцсетях
анонс запуска
предположение клиента
Доступность финансовых продуктов имеет раздражающую привычку быть сложнее, чем маркетинговые картинки.
2. Пройдите необходимую верификацию
Если нужна проверка личности или бизнеса, пройдите её до того, как обещать клиенту, что маршрут сработает. В зависимости от маршрута и обстоятельств платежа финансовые провайдеры могут запросить данные о личности, транзакциях или источнике средств. Точные требования должны исходить из текущего процесса в walllet.com или инструкций провайдера.
3. Копируйте реквизиты в точности
Проверьте:
имя получателя
IBAN
валюту
данные банка или организации, если они показаны
BIC или SWIFT — только если они показаны и нужны
инструкции к назначению платежа
ограничения для плательщика
ограничения маршрута
Не «исправляйте» вручную имя, код страны или поле платежа только потому, что они выглядят странно.
4. Убедитесь, что отправитель использует поддерживаемый маршрут
Слов клиента «банковский перевод» недостаточно. Нужно знать:
в какой валюте он отправляет
из какой страны
через какой платёжный маршрут
принимается ли такой тип плательщика
совпадает ли имя получателя
нужно ли назначение платежа
5. Сохраните инвойс и подтверждение оплаты
Храните:
инвойс
имя клиента
согласованную сумму и валюту
назначение платежа
подтверждение от плательщика
квитанцию о переводе, если есть
относящиеся к делу письма или договоры
Скриншот — это доказательство заявления. Он не обязательно доказывает, что средства окончательно зачислены и доступны.
6. Дождитесь реального статуса
Не отмечайте инвойс как «полностью оплаченный» только потому, что клиент сказал, что отправил деньги. Проверьте статус, доступный вам.
7. Решите, что делать дальше
Когда средства действительно доступны, дальше может понадобиться хранить их, переводить, конвертировать или использовать другой поддерживаемый маршрут. Этот шаг может принести новые комиссии, задержки, проверки, валютные или криптовалютные риски. Сравнивайте весь маршрут, а не только этап получения.
Интересно, как банковский способ получения может работать рядом с более простым некастодиальным кошельком? Посмотрите walllet.com и проверьте, какие варианты сейчас доступны для вашего счёта:
Что проверить, прежде чем давать клиенту IBAN-реквизиты walllet.com?
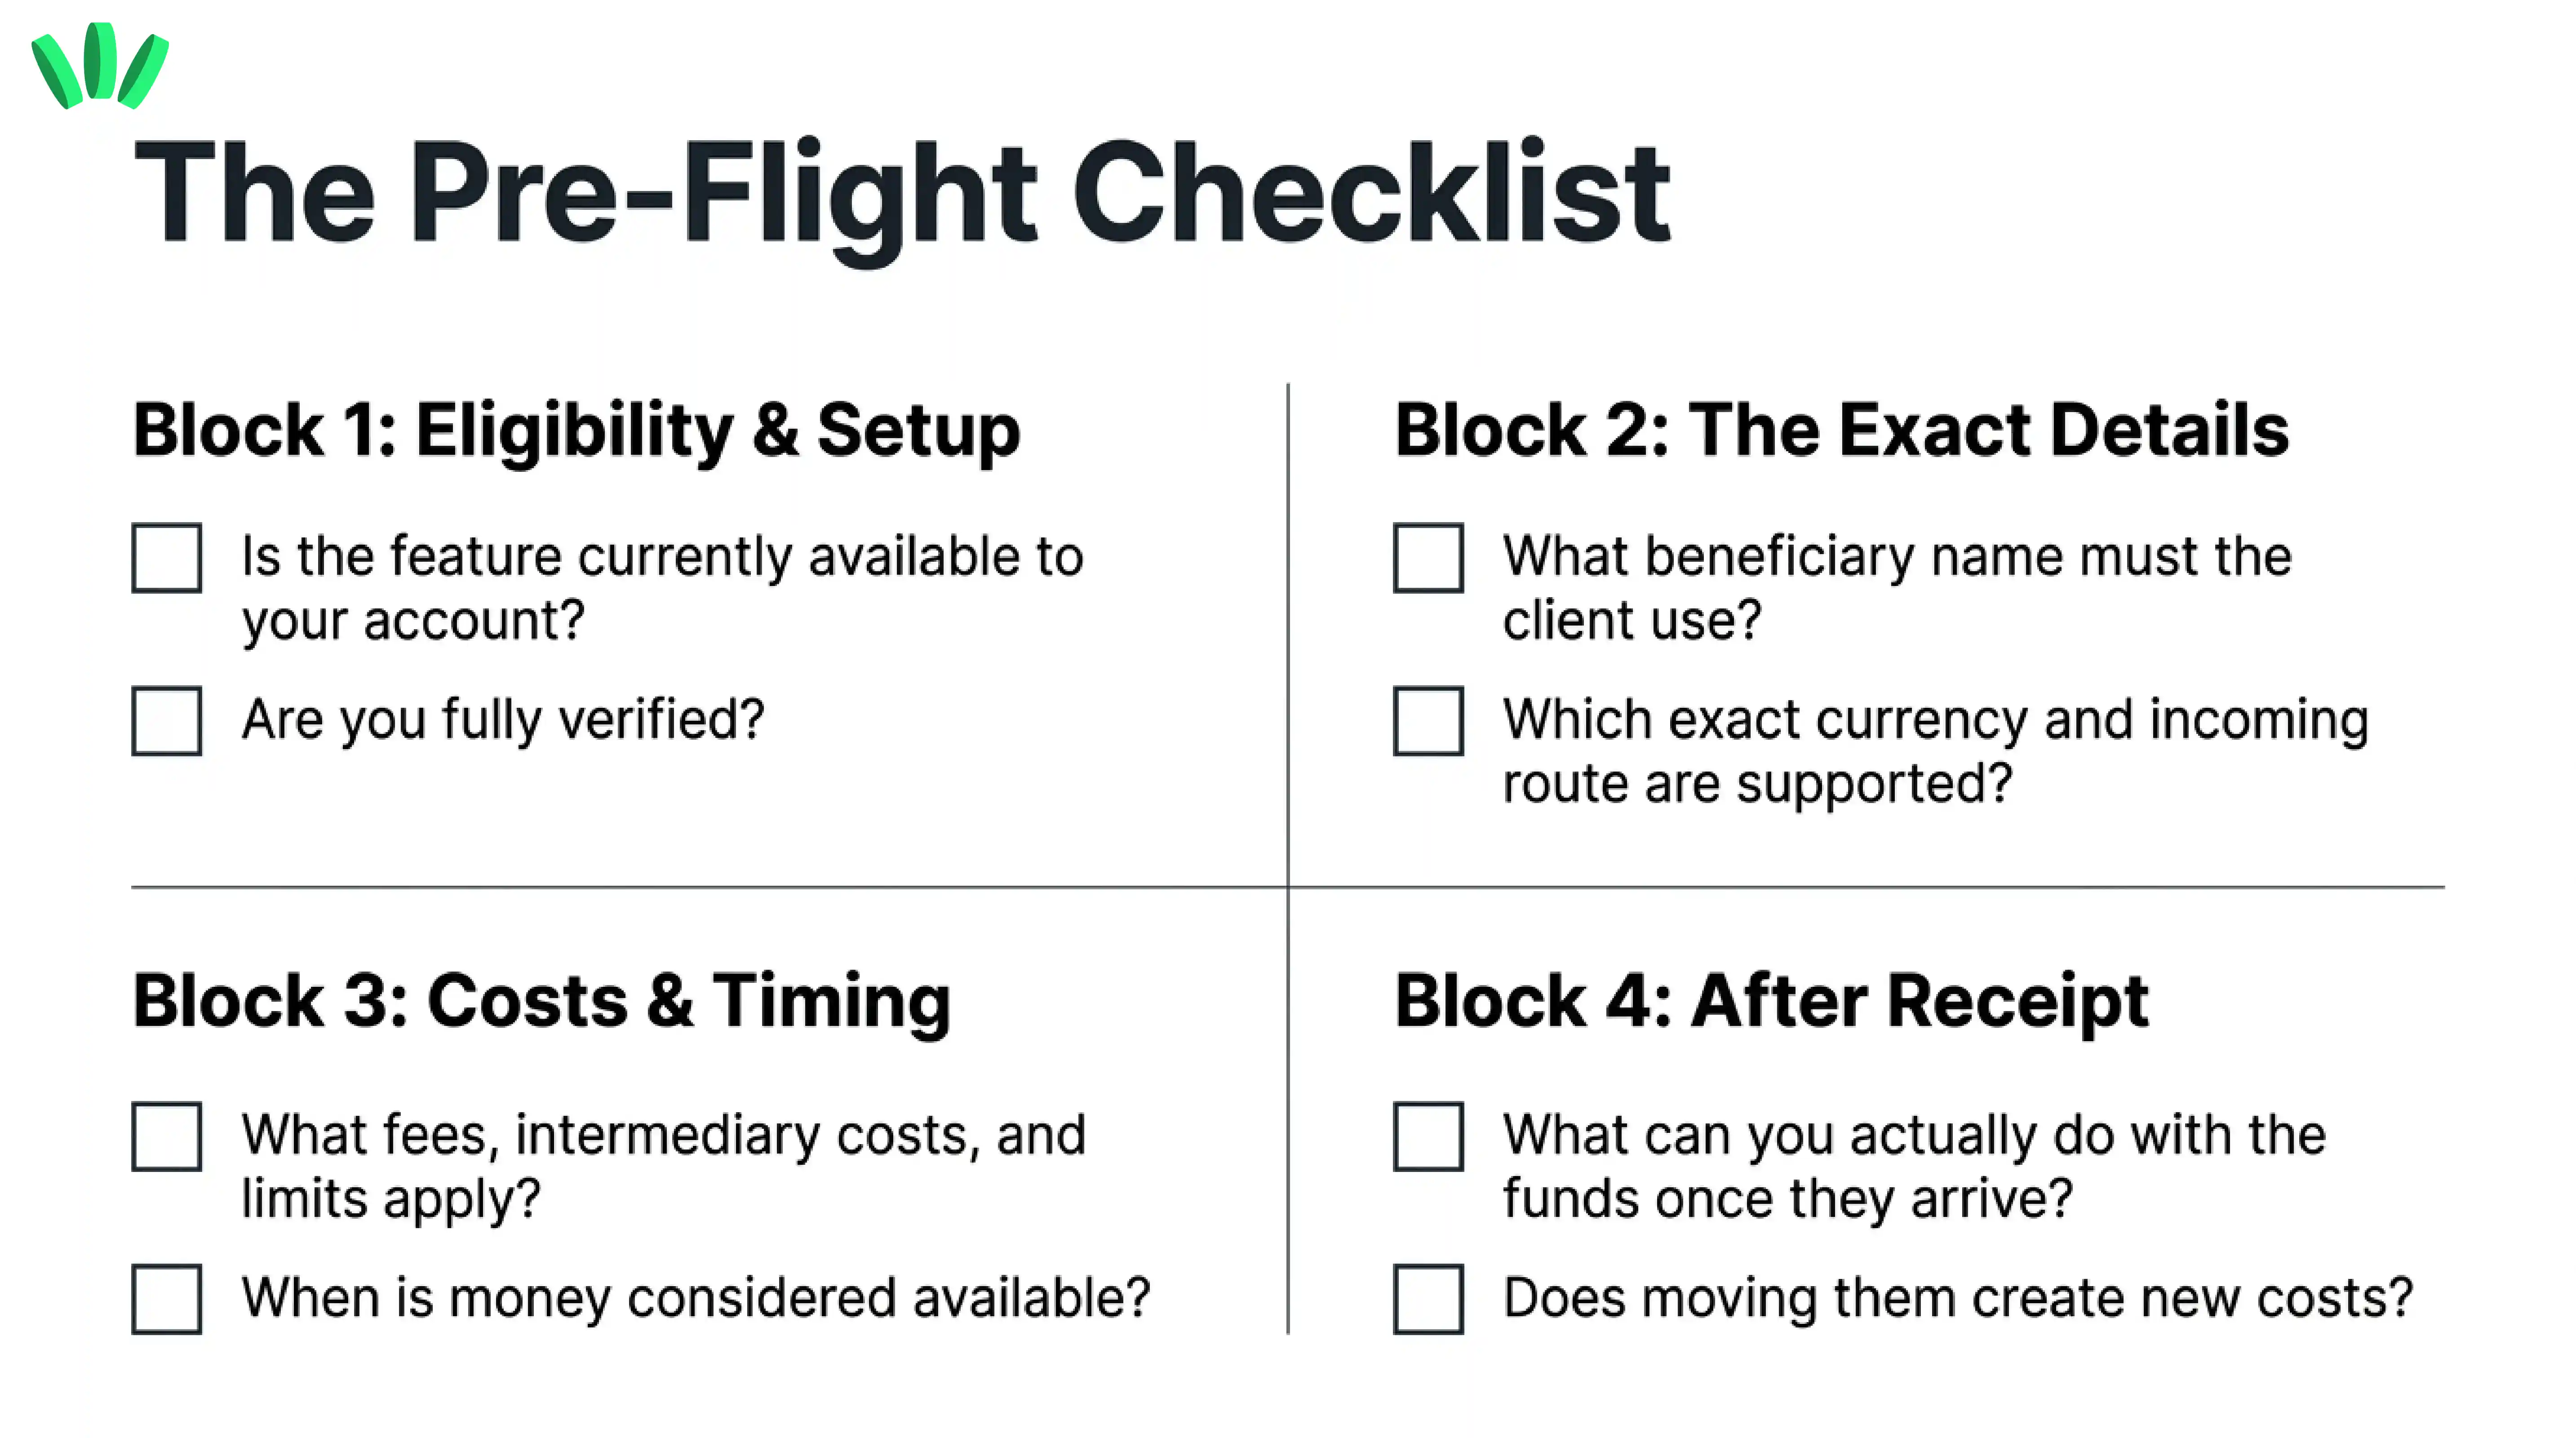
Прежде чем делиться реквизитами, убедитесь:
что функция сейчас доступна для вашего счёта
в точном имени получателя
в поддерживаемой валюте и входящей платёжной системе
какие типы отправителей и платежей принимаются
в применимых комиссиях, лимитах, сроках и правилах проверки
что происходит после того, как средства станут доступны
куда обращаться за поддержкой, если с платежом возникнет проблема
Это проверка перед оплатой. Для более широкого решения — с доступом к карте, выводом средств, общей стоимостью, поддержкой, документами и запасным планом — используйте чек-лист готовности к тратам ниже в этом гиде.
Один пропущенный ответ может значить больше, чем красивая панель управления.
Как фрилансеру указать IBAN-реквизиты в инвойсе?
Используйте точные данные, показанные для вашего поддерживаемого маршрута. Отделите платёжный блок от остального инвойса, чтобы финансовый отдел клиента мог скопировать его без догадок. Общая структура может быть такой:
Способ оплаты: банковский перевод
Имя получателя:
[Укажите точное имя, показанное в walllet]
IBAN:
[Укажите точный IBAN, показанный в walllet]
BIC/SWIFT:
[Только если показан и нужен для этого маршрута]
Валюта:
[Укажите поддерживаемую валюту для этого маршрута]
Назначение платежа:
INV-2026-014
Примечание к платежу:
Пожалуйста, используйте реквизиты в точности как указано.
Не меняйте валюту или маршрут без письменного подтверждения. Этот пример — образец оформления, а не заявление о том, какие поля или маршруты сейчас поддерживает walllet.com.
Для постоянных клиентов храните датированную запись отправленных реквизитов. Если инструкции позже изменятся, вам нужно знать, какой версией воспользовался клиент.
Что сказать клиенту перед оплатой?
Хорошее платёжное сообщение скучное. Когда речь о деньгах, скучность недооценена.
Сообщите клиенту:
точную сумму
точную валюту
точные реквизиты
имя получателя
номер инвойса или назначение платежа
любые инструкции для конкретного маршрута, показанные вам
что перед использованием другого маршрута нужно согласовать это с вами
Не отправляйте длинный абзац обо всей своей финансовой жизни. Простое сообщение может выглядеть так:
Здравствуйте, [Имя клиента]!
Пожалуйста, используйте реквизиты из инвойса INV-2026-014 и отправьте согласованную сумму в указанной валюте.
Если возможно, укажите INV-2026-014 в назначении платежа.
Если захотите использовать другую валюту или способ перевода, сначала напишите мне, чтобы я проверил правильные реквизиты.
Спасибо.
Чёткие инструкции уменьшают число допущений с обеих сторон.
Что делать, если платёж через IBAN задержан, отклонён или на проверке?
Задержка не означает автоматически, что деньги потеряны. Но и не значит, что нужно две недели молча любоваться словом «в обработке». Сначала определите, на каком этапе маршрута платёж. Спросите:
Плательщик действительно отправил перевод?
Есть ли референс банка или провайдера?
Указано ли правильное имя получателя?
Отправлена ли поддерживаемая валюта?
Использован ли правильный маршрут?
Был ли платёж возвращён?
Нужна ли дополнительная информация?
Находится ли платёж на проверке?
Указан ли следующий шаг?
Затем, прежде чем писать в поддержку, соберите доказательства:
инвойс
имя отправителя
сумму
валюту
дату
назначение платежа
подтверждение перевода
любые сообщения о статусе в приложении
Не просите клиента отправить платёж повторно, пока не поймёте, что случилось с первым. Дублировать международный перевод — удивительно эффективный способ превратить одну проблему в две.
Может ли платёж попасть на проверку, даже если IBAN верный?
Да. Правильные реквизиты не отменяют всех условий проверки. Платёж может потребовать внимания из-за таких факторов, как:
данные отправителя
несовпадение получателя
неподдерживаемый тип плательщика
недостающая информация
необычный характер транзакций
вопросы об источнике средств
комплаенс-проверки
правила провайдера
Точная причина и процесс зависят от маршрута и провайдера. Разумный стандарт — не «проверок никогда не бывает». Любая компания с таким обещанием заслуживает поднятой брови. Лучший стандарт — можете ли вы понять:
что идёт проверка
какая информация нужна
что делать дальше
куда обращаться за поддержкой
IBAN-счёт walllet.com — это самостоятельное хранение?
Не стоит так считать. Это одно из важнейших различий в статье.
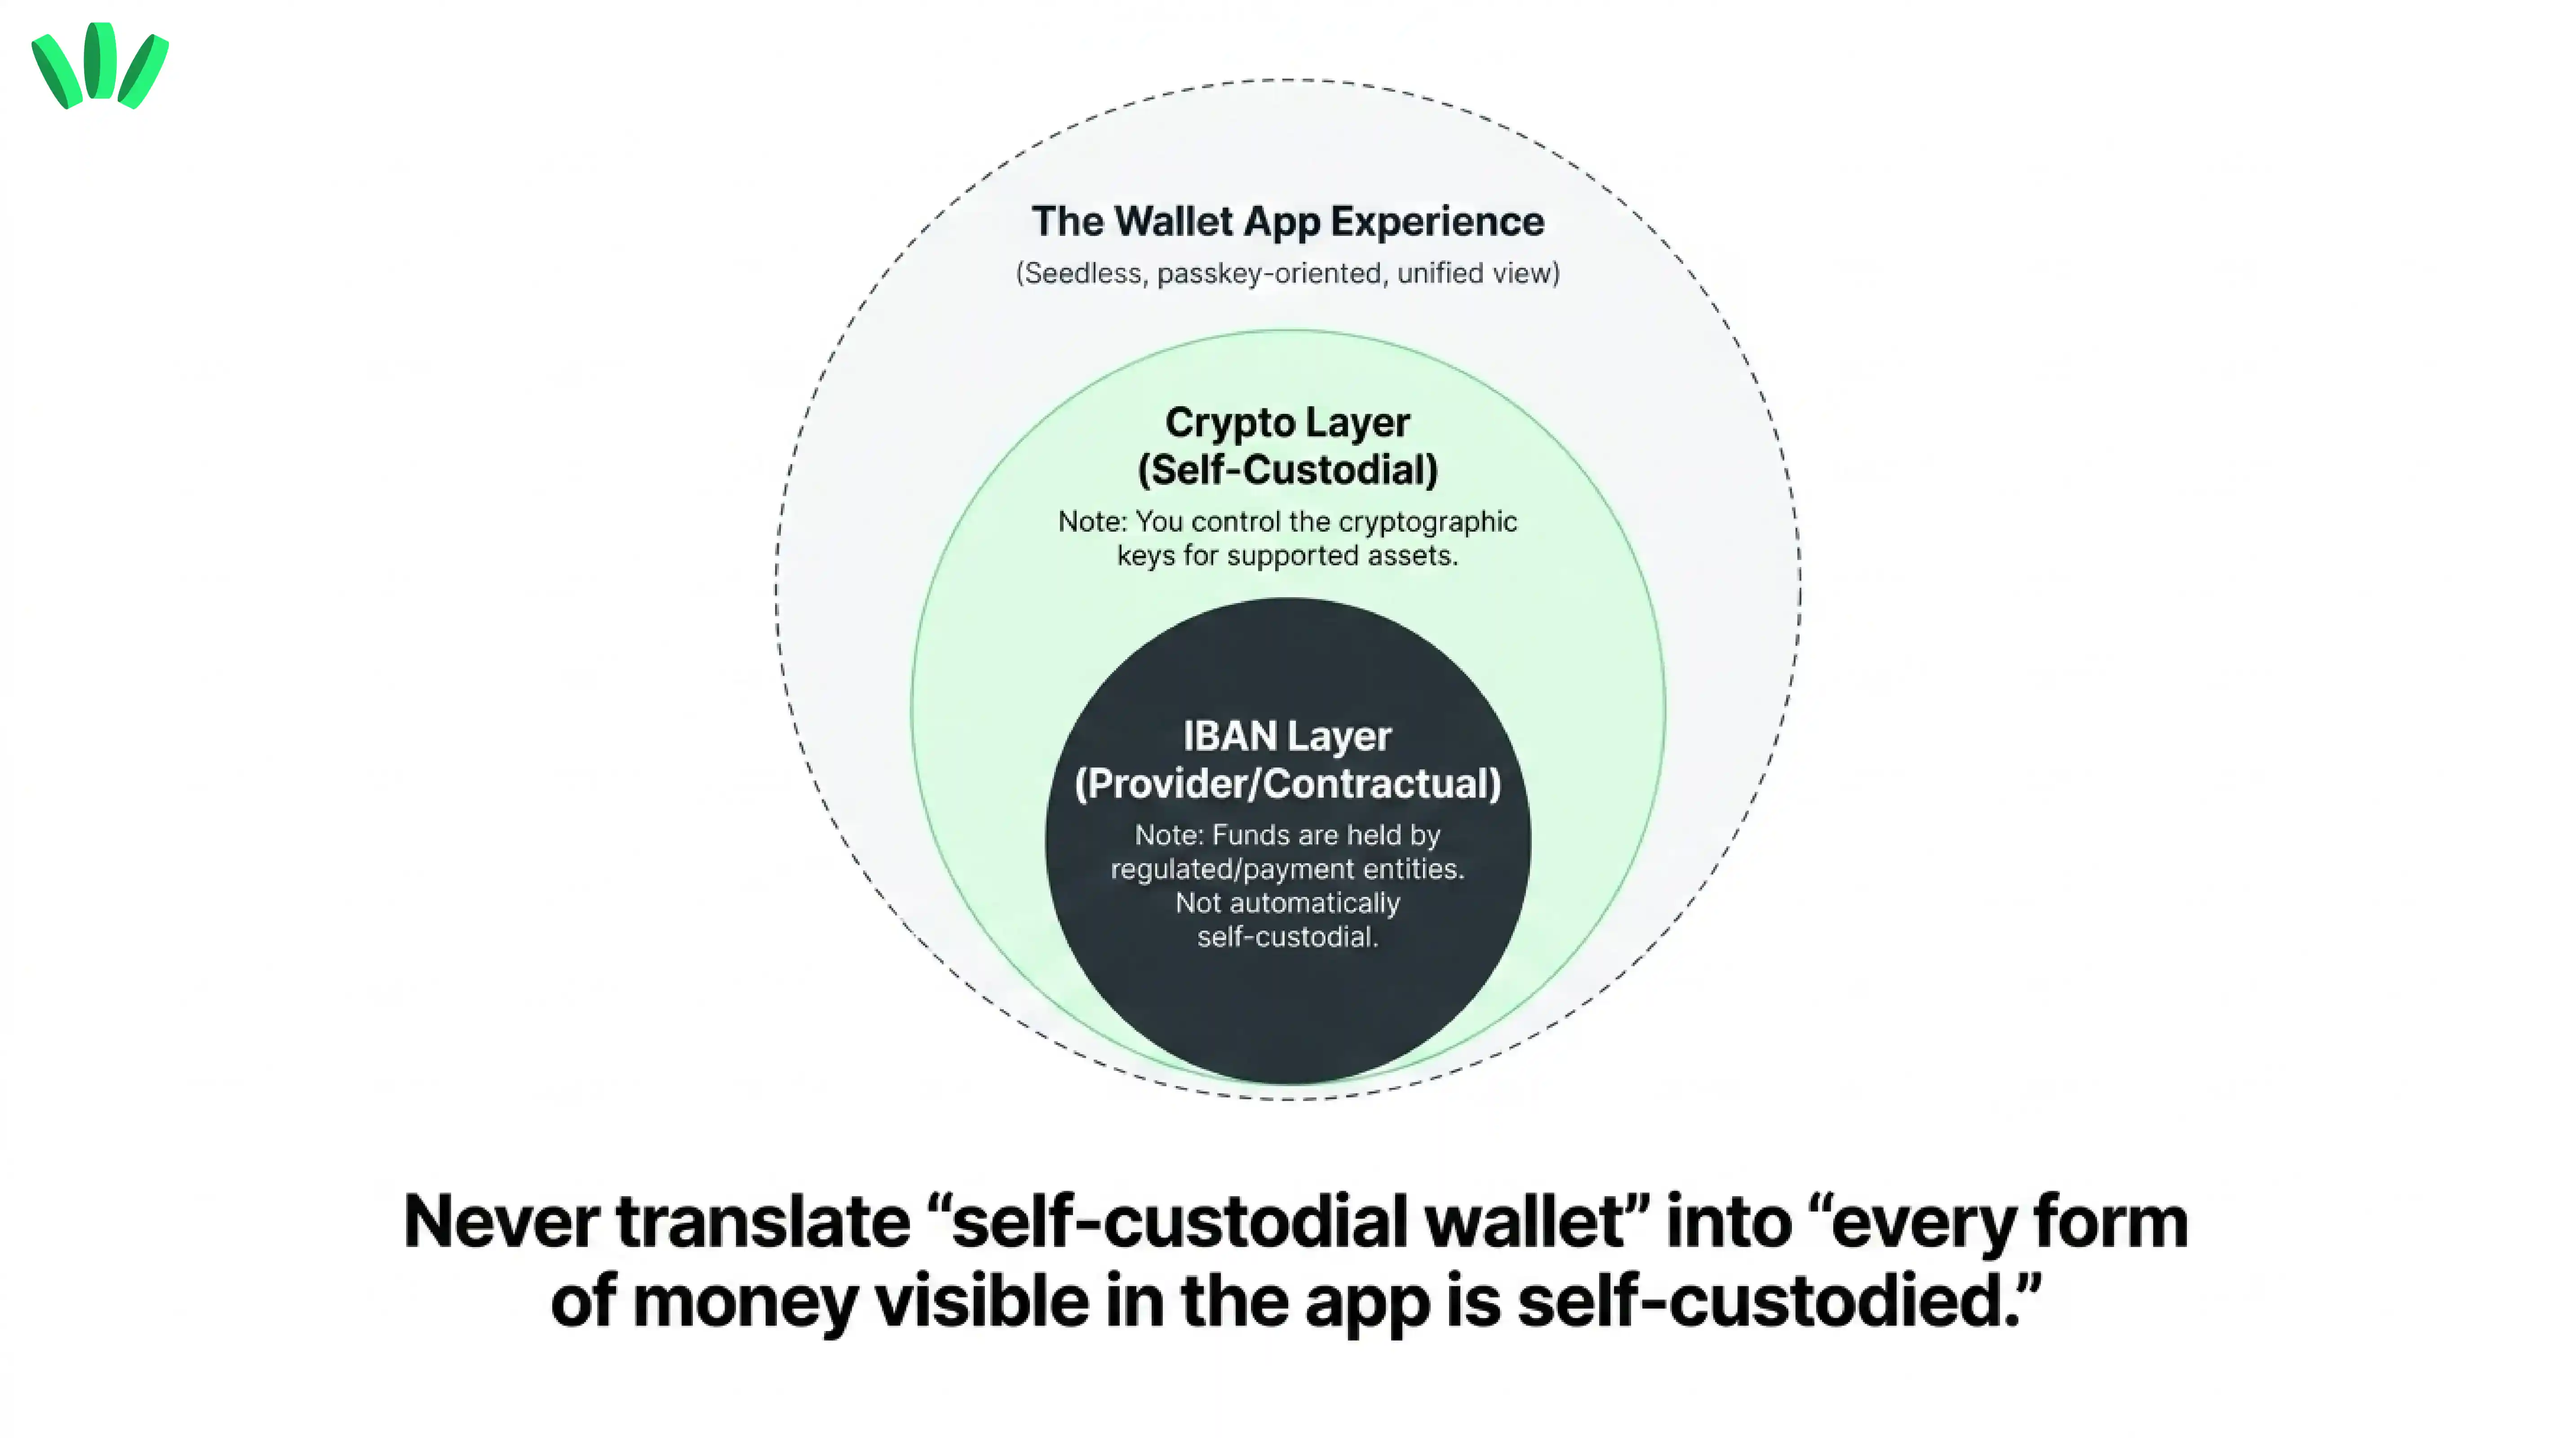
walllet.com публично описывает свой криптосервис как некастодиальный и без сид-фразы, с доступом по ключам доступа и биометрии. На сайте и в App Store описан контроль на уровне устройства для поддерживаемых криптофункций.
Но уровень получения банковских переводов не становится автоматически некастодиальным только потому, что он находится внутри приложения некастодиального кошелька.
Это разные уровни. Для поддерживаемых криптоактивов самостоятельное хранение касается того, кто контролирует криптографические ключи. Для IBAN или платёжного счёта нужно понимать:
какая регулируемая или платёжная организация предоставляет маршрут
как хранятся средства
когда средства становятся доступны
какие договорные отношения применяются
что происходит во время проверки
какие раскрытия о защите или сохранности средств действуют
Никогда не переводите «некастодиальный кошелёк» как «все деньги, видимые в приложении, на самостоятельном хранении». Это была бы аккуратная, удобная и, возможно, неверная фраза. Финансовая индустрия и так произвела достаточно аккуратных, удобных и неверных фраз. Для более широкого выбора кошелька посмотрите наш гид по выбору кошелька для дохода нигерийских фрилансеров.
IBAN, SWIFT, SEPA и ACH: в чём на самом деле разница?
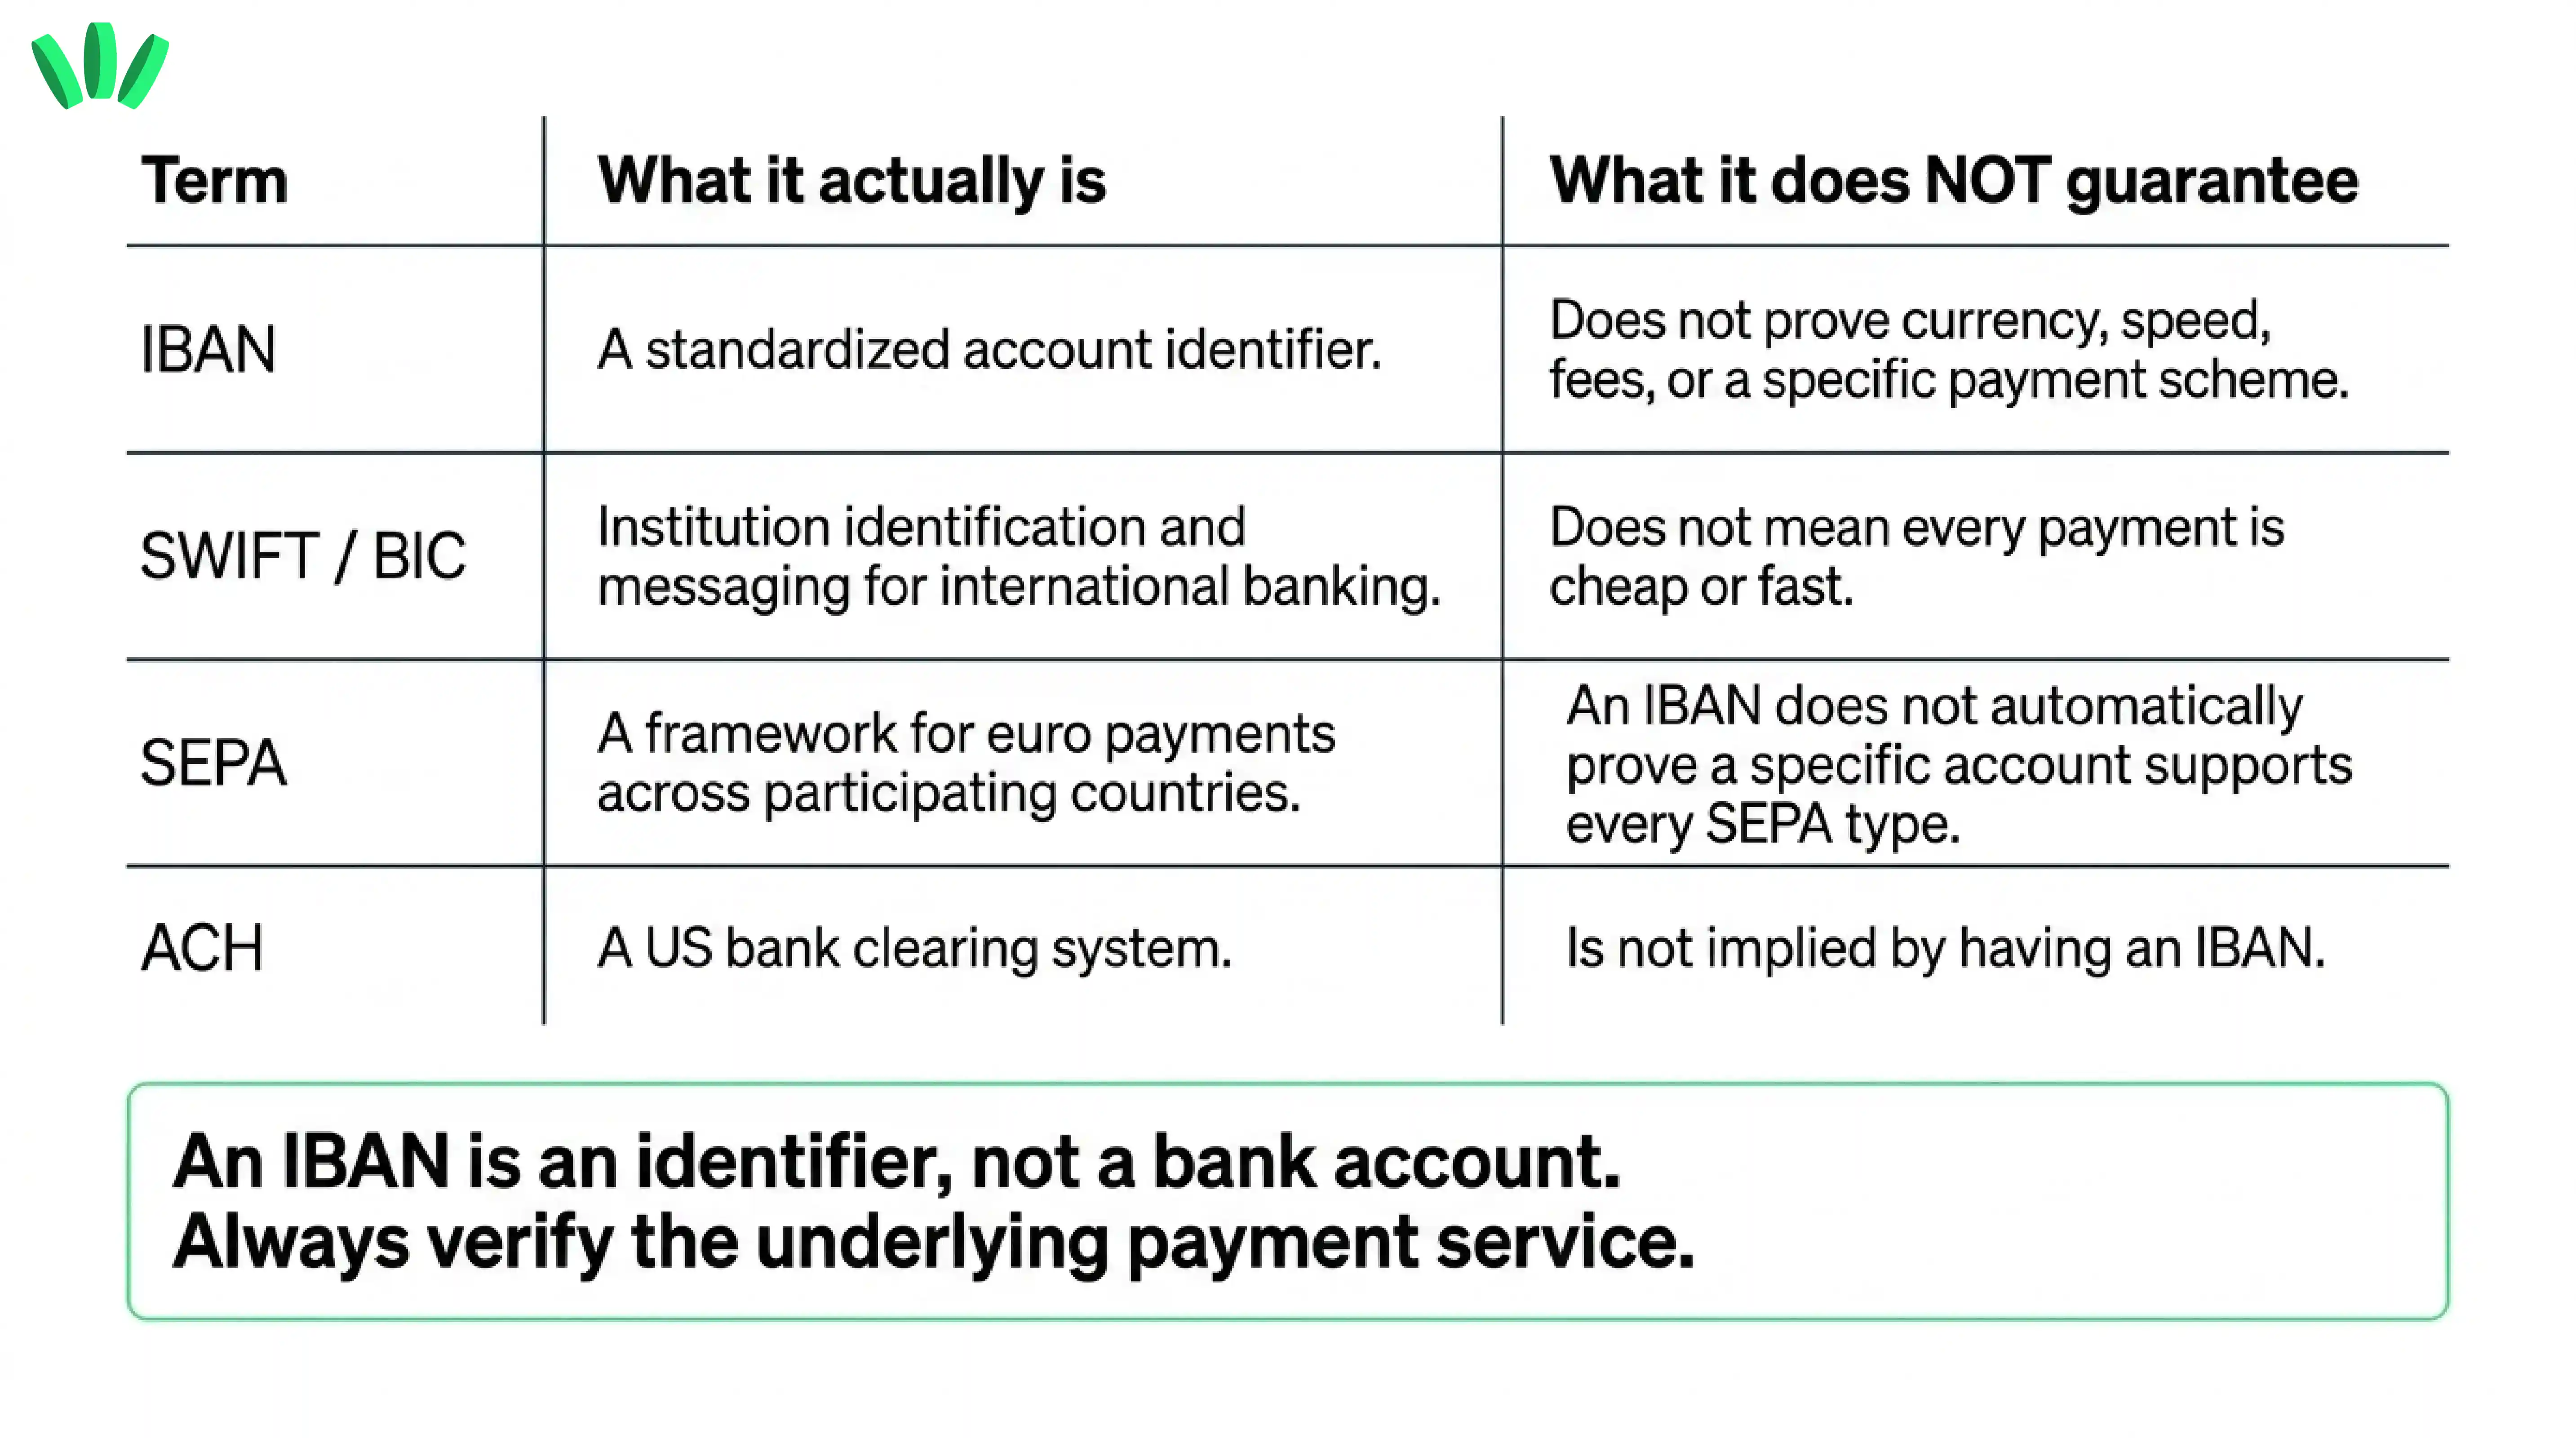
Эти термины описывают разные части платёжной инфраструктуры.
Термин | Что это | Чего это не доказывает |
IBAN | Стандартизированный идентификатор счёта | Сам по себе не подтверждает валюту, скорость, комиссии или конкретную платёжную схему |
SWIFT/BIC | Идентификатор организации и данные для обмена сообщениями в международном банкинге | Не означает, что любой платёж дешёвый или быстрый |
SEPA | Система и платёжные схемы для платежей в евро между странами-участницами | IBAN не доказывает автоматически, что конкретный счёт поддерживает все типы платежей SEPA |
ACH | Клиринговая система банков США | Наличие IBAN её не подразумевает |
Адрес для стейблкоинов | Адрес в блокчейне для получения конкретного токена в конкретной сети | Не устраняет риски сети, эмитента, кошелька или вывода средств |
IBAN-счёт walllet.com нужно оценивать по точному маршруту, который сейчас показан пользователю. Не предполагайте поддержку SEPA, SWIFT, ACH или любой другой системы только из-за слова «IBAN».
Когда маршрут через IBAN может быть лучше оплаты в стейблкоинах?
Маршрут через IBAN может быть разумнее, когда плательщику привычны банковские переводы, а с криптовалютой он не знаком. Например:
финансовому отделу небольшого агентства нужны привычные реквизиты
прямой клиент не держит стейблкоины
бухгалтерия плательщика ожидает документы о банковском переводе
вам нужно чётче сопоставлять инвойсы и платежи
просьба выбрать токен и сеть создала бы для плательщика лишний риск
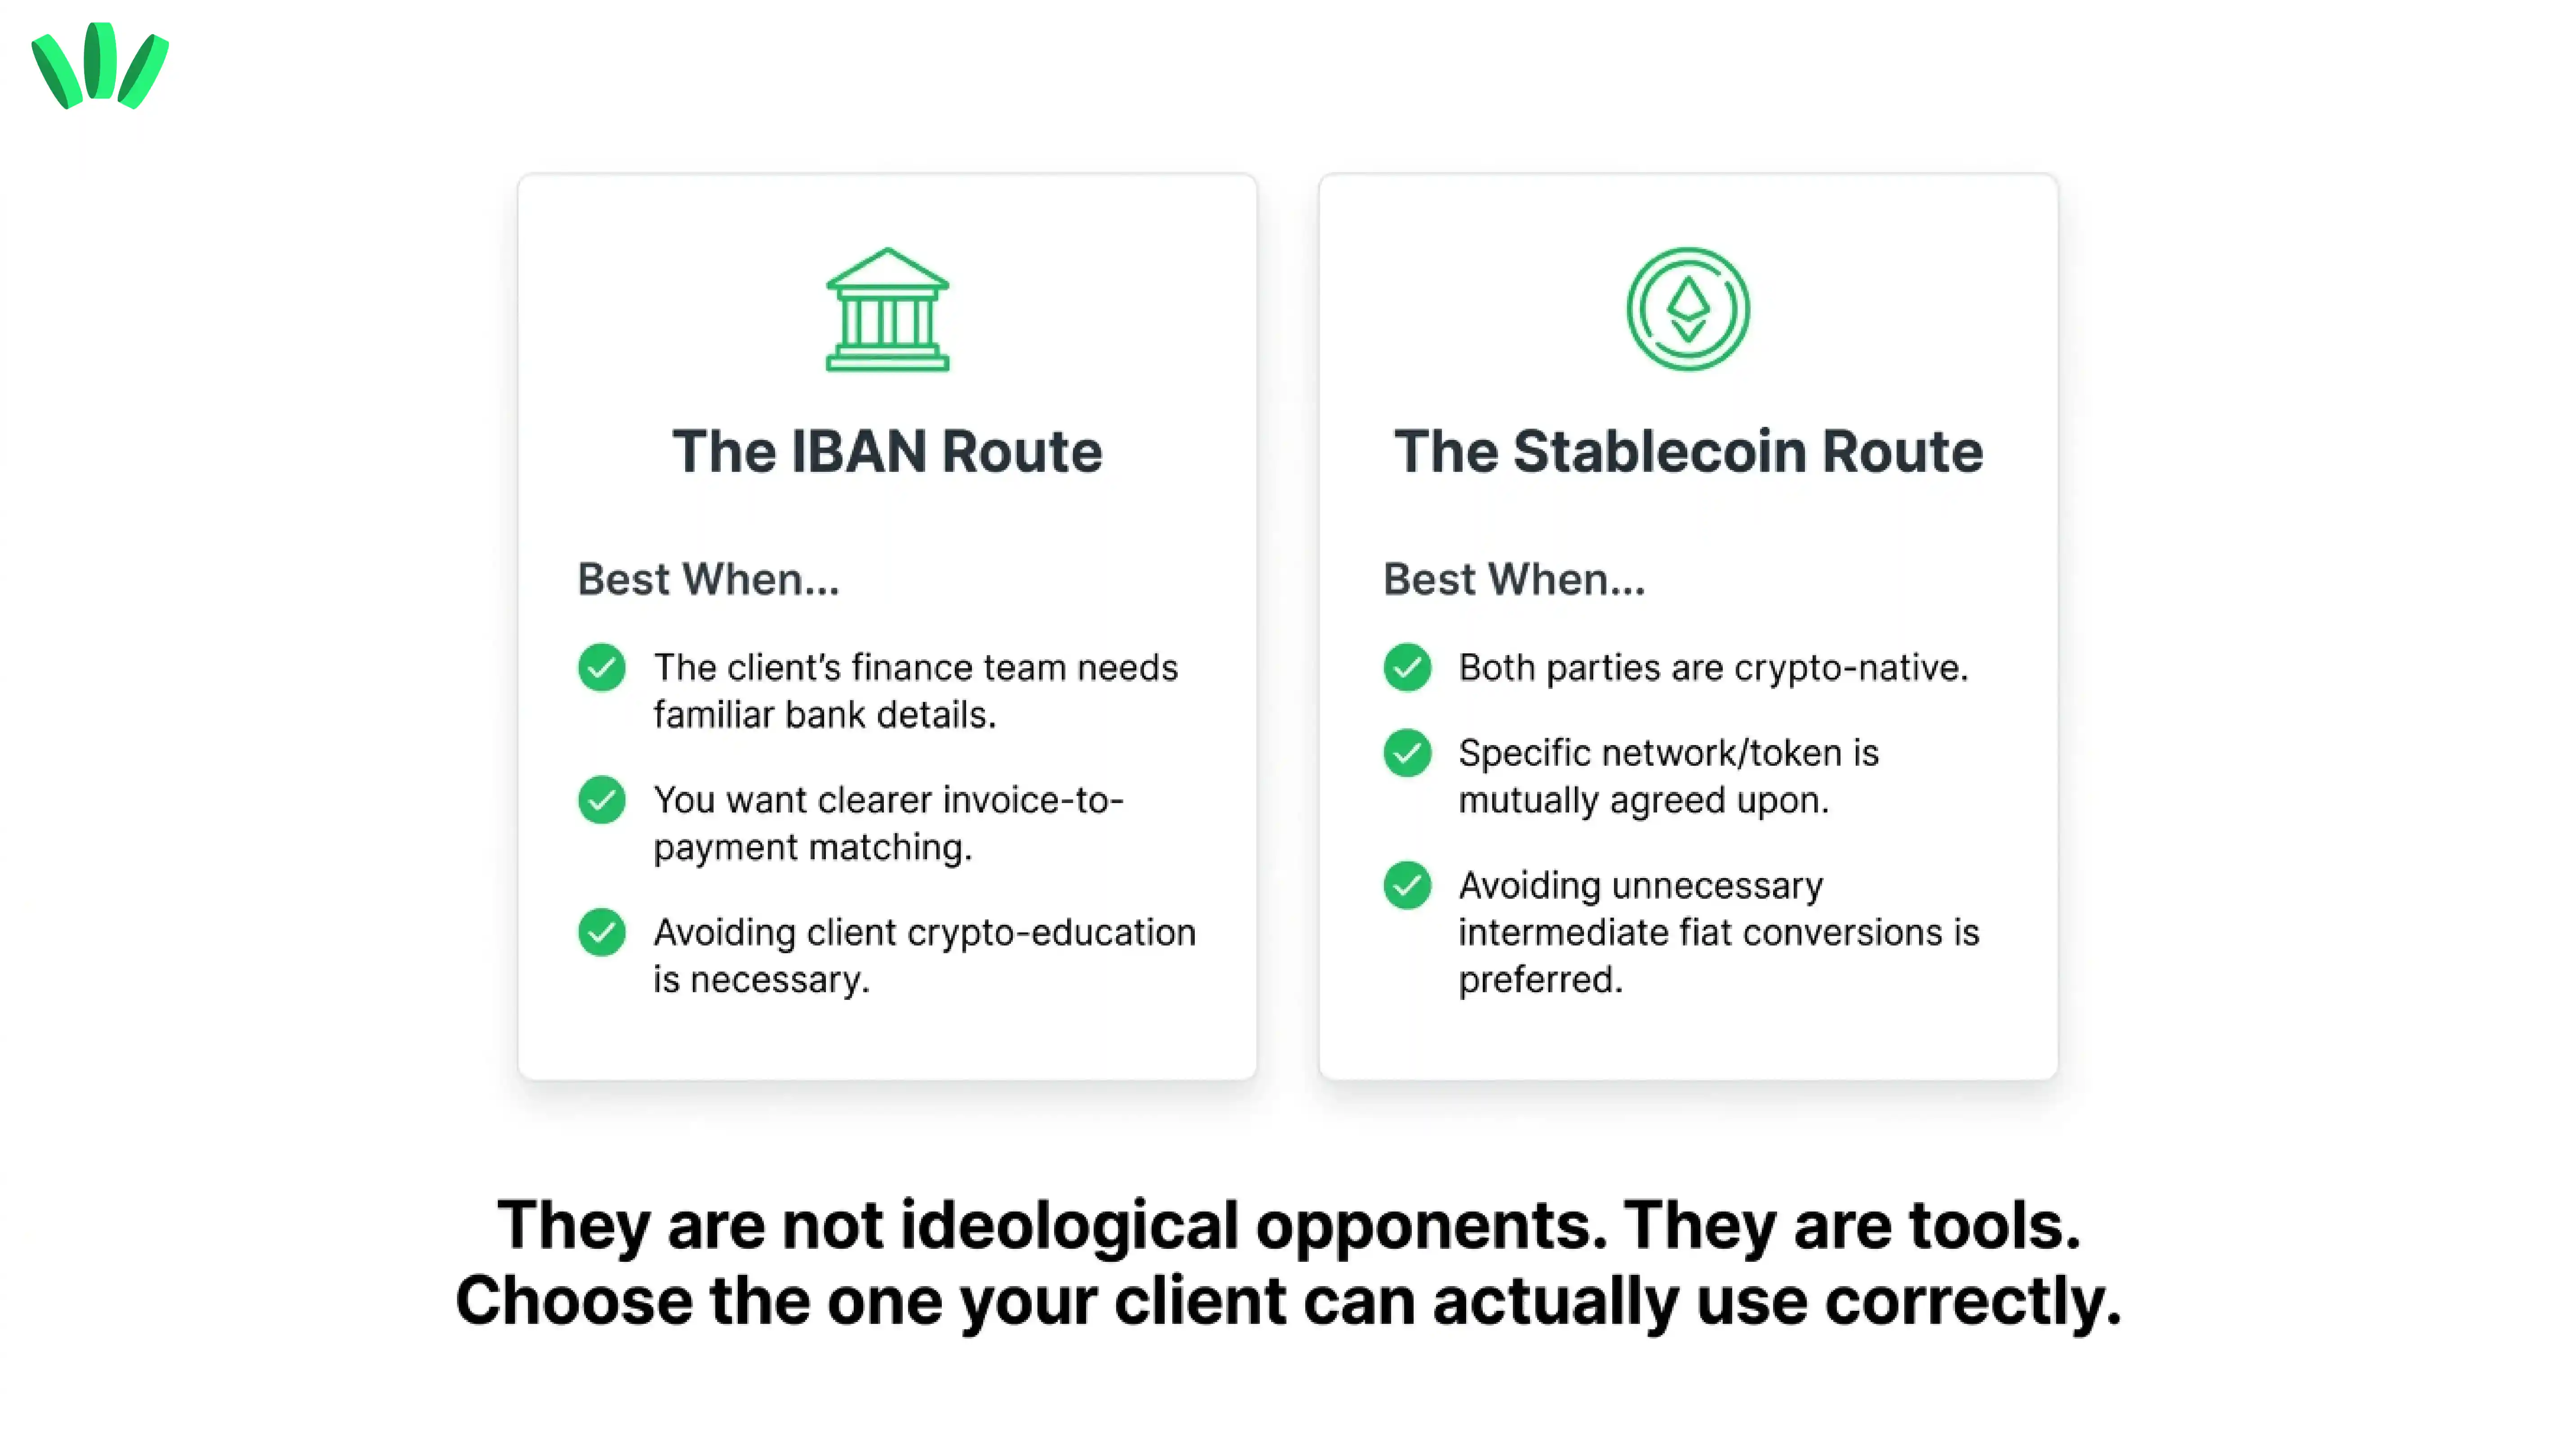
Польза — в привычности. Но «привычнее» не значит «всегда лучше». Всё равно нужно оценить:
комиссии
сроки
валюту
риск проверки
структуру счёта
что происходит после получения
Когда оплата в стейблкоинах может быть лучше маршрута через IBAN?
Маршрут через стейблкоины может быть разумнее, когда обе стороны уже понимают токен, сеть, кошелёк и требования к учёту. Например:
у клиента уже есть согласованный стейблкоин
обе стороны знают точную сеть
у получателя есть чёткий план хранения или использования средств
маршрут обходится без лишних промежуточных конвертаций
платёжный процесс уже построен на криптовалюте
Но у платежей в стейблкоинах свои причины сбоев:
не тот токен
не та сеть
не тот адрес
риск эмитента
взлом кошелька
вредоносные разрешения
неясность с выводом средств
финальность транзакции
Прежде чем использовать этот маршрут для дохода от клиентов, пройдите наш чек-лист до и после оплаты в USDT или USDC. Маршруты через IBAN и через стейблкоины — не идеологические противники. Это инструменты. Удачный выбор зависит от того, кто платит, что он понимает, что вам нужно после получения и какими рисками вы реально умеете управлять.
Может ли IBAN-счёт помочь с регулярными платежами за фриланс?
Возможно, да — если маршрут поддерживается и плательщик может им пользоваться. Именно в регулярной работе хорошие платёжные инструкции особенно полезны. Представьте удалённого подрядчика, который каждый месяц получает оплату от одной и той же компании. Ему поможет повторяемый процесс:
выставить инвойс
использовать проверенные реквизиты
указывать единообразный номер инвойса
сохранять подтверждения от плательщика
сверять поступившую сумму
проверять комиссии
решать, какую часть хранить или переводить
Важно не просто регулярно получать деньги. Важно уметь сверить:
кто заплатил
за какой инвойс
в какой валюте
сколько поступило
какие были расходы
сколько осталось для использования
Так платёжная функция становится частью реальной системы дохода.
Может ли IBAN-счёт помочь, если клиент не хочет пользоваться криптовалютой?
Это один из самых очевидных сценариев. Многие фрилансеры разбираются в стейблкоинах лучше своих клиентов. Но это не значит, что бухгалтерия клиента хочет до обеда изучать адреса кошельков. Удобный для клиента маршрут снижает объём того, чему плательщику нужно учиться.
Клиент всё равно должен получить точные инструкции, но их можно сформулировать под тот способ оплаты, которым он будет пользоваться. А кошелёк и стейблкоины, где это поддерживается, могут выполнять другую задачу в общем денежном процессе. Такое разделение полезно:
Клиенту не нужно разбираться в криптовалюте только потому, что фрилансер использует криптовалюту или стейблкоины в другой части своих финансов.
Может ли IBAN-счёт пригодиться как запасной способ оплаты?
Возможно, но запасной маршрут работает, только если вы проверили его до того, как основной даст сбой. Не ждите, пока:
оплата от клиента должна прийти завтра
ваш обычный провайдер проводит проверку
платформа меняет правила
ваши реквизиты перестают работать
И только тогда, в лёгкой финансовой панике, начинать искать альтернативы. Запасной маршрут стоит проверить на:
текущую доступность
статус верификации
допустимые типы плательщиков
имя получателя
валюту
комиссии
лимиты
способ связи с поддержкой
ведение документов
Для фрилансеров с регулярным доходом из-за рубежа несколько маршрутов уменьшают зависимость от одного провайдера. Риск это не устраняет. Это меняет его форму.
Каковы главные риски и ограничения маршрута через IBAN?
Основные риски обычно не спрятаны в буквах I-B-A-N. Они вокруг маршрута.
1. Предполагать неподтверждённую поддержку
Не предполагайте, что:
работает любая валюта
работает любая страна
заплатить сможет любой клиент
любая платформа примет реквизиты
сработает любой способ перевода
2. Несовпадение имени получателя
Отправителю может потребоваться указать в точности те данные получателя, что показаны для маршрута. Творческие импровизации с именами в платежах редко выглядят мило.
3. Неправильная валюта или тип перевода
Идентификатор счёта не делает автоматически совместимым любой входящий платёж.
4. Игнорирование требований к проверке
Международные платежи могут вызвать запросы информации. Храните инвойсы и подтверждения от плательщиков.
5. Сравнение только комиссии за получение
Полная стоимость может включать:
комиссию отправителя
комиссию посредника
комиссию за получение
расходы на обмен валюты
спред
стоимость последующего перевода
стоимость последующей конвертации
6. Считать «отправлено» равным «доступно»
Подтверждение отправителя — это не то же самое, что зачисленные и доступные деньги.
7. Считать IBAN-уровень некастодиальным
Возможно, это не так. Проверяйте устройство каждого денежного уровня отдельно.
8. Опора на один маршрут для всего дохода
У любого платёжного провайдера, счёта, приложения, банковской системы или блокчейн-маршрута могут произойти операционные изменения.
9. Игнорирование рисков после получения
Перевод средств в стейблкоин может принести другие риски. Например, у эмитентов стейблкоинов могут быть механизмы контроля, которых нет у полностью децентрализованных активов. Наш гид о том, как эмитенты замораживают стейблкоины, объясняет это различие.
Кому IBAN-счёт walllet.com подходит лучше всего?
Лучше всего он может подойти тем, кто зарабатывает за рубежом и хочет более удобный для клиентов способ получения, при этом используя walllet.com для более широкого управления цифровыми деньгами. Это могут быть:
Фрилансеры с прямыми клиентами
Дизайнеры, разработчики, маркетологи, авторы, консультанты и операционные специалисты, которые выставляют счета зарубежным клиентам.
Удалённые подрядчики
Люди, регулярно получающие оплату от зарубежной компании.
Владельцы небольших агентств
Команды или индивидуальные предприниматели, которым нужна лучшая сверка инвойсов и плательщиков.
Пользователи криптовалюты с клиентами, далёкими от крипты
Люди, которые разбираются в стейблкоинах, но не хотят заставлять каждого клиента их изучать.
Фрилансеры, выстраивающие несколько платёжных маршрутов
Люди, которые не хотят, чтобы весь их доход зависел от одного способа получения.
Для фрилансеров из Нигерии всё зависит от актуального права на использование и поддержки маршрута. Проверьте эти детали, прежде чем считать функцию частью своей системы дохода.
Кому это может быть не нужно?
IBAN-счёт walllet.com может быть менее полезен, если:
ваш текущий банковский маршрут уже хорошо работает
клиент платит только через закрытый способ выплат маркетплейса
обе стороны уже уверенно пользуются стейблкоинами
текущий маршрут walllet не поддерживает ваш счёт, валюту, тип плательщика или страну
комиссии или лимиты не подходят под размер ваших платежей
вам нужна определённая юридическая или банковская структура, которой эта функция не даёт
Хороший гид по продукту должен помочь некоторым читателям понять: «это не мой маршрут». Иначе это просто реклама в очках.
Что нигерийским фрилансерам проверить, прежде чем полагаться на счёт в USD, EUR или GBP?
Счёт в USD, EUR или GBP полезен, только если работает весь платёжный маршрут. Клиент должен суметь правильно отправить деньги, платёж должен прийти с ожидаемым именем и типом перевода, расходы должны быть понятны, а у вас должен быть практичный способ потом пользоваться деньгами или переводить их.
Прежде чем направлять регулярный доход от фриланса на любой валютный счёт, проверьте следующее.
1. Совпадение имени владельца счёта и плательщика
Копируйте имя владельца счёта или получателя точно так, как его показывает провайдер.
Проверьте также, должно ли имя отправителя совпадать с клиентом или юрлицом в вашем инвойсе. Платёж с личного счёта основателя могут рассматривать иначе, чем платёж от компании, которая вас наняла.
Не считайте, что знакомое имя клиента, торговое название, название агентства и юридическое название компании взаимозаменяемы.
2. Какую именно валюту может принимать счёт
Уточните, может ли счёт принимать USD, EUR, GBP или только одну конкретную валюту.
Приложение может показывать балансы в нескольких валютах, но использовать для каждой свои реквизиты или правила получения. Проверьте, что будет, если клиент отправит другую валюту. Платёж могут конвертировать, отклонить, вернуть, задержать или взять за него другую комиссию.
3. Поддерживаемый тип перевода и платёжная система
«Банковский перевод» — слишком расплывчато для платёжных инструкций.
Узнайте, какой тип перевода принимает счёт. В зависимости от валюты и провайдера это может быть ACH, wire, SEPA, Faster Payments, SWIFT или другая местная либо международная система.
Наличие номера счёта или IBAN не означает, что поддерживаются все типы переводов. Давайте клиенту инструкции именно для того маршрута, который показан в вашем аккаунте.
4. Комиссия за получение
Проверьте, берёт ли провайдер комиссию за получение платежа и вычитается ли она из входящей суммы.
Комиссию может взять и банк отправителя или банк-посредник. Договоритесь с клиентом, должна ли сумма инвойса прийти полностью или из неё можно вычесть расходы на перевод.
Для регулярных платежей считайте расходы за несколько месяцев. Небольшая комиссия выглядит менее мило, когда появляется двенадцать раз в год.
В walllet.com за входящие USD, поступившие через поддерживаемый банковский маршрут в ваш кошелёк, взимается комиссия 1% за получение.
Например, если через поддерживаемый банковский маршрут в USD поступает $1,000, комиссия 1% составит $10, и в кошельке останется $990 до любых последующих действий, таких как траты или вывод средств.
5. Возможная задержка или срок проверки
Проверьте обычный срок обработки и что происходит, если платёж нужно проверить.
Спросите:
Что может вызвать проверку?
Могут ли средства отображаться как полученные, но оставаться недоступными?
Какие документы могут запросить?
Где будет виден статус проверки?
Как часто ждать обновлений?
Полезный стандарт — не отсутствие проверок. А возможность понять, что происходит и что вам делать дальше.
6. Доступность карты и онлайн-покупок
Валютный баланс не даёт автоматически рабочую карту.
Уточните, доступна ли для вашего счёта физическая или виртуальная карта и поддерживает ли она:
онлайн-платежи
международные операции
регулярные подписки
категории продавцов, которые вы используете для работы
валюту, в которой вы собираетесь тратить
Проверьте также, использует ли карта тот же баланс или нужно отдельно пополнять её или конвертировать средства.
7. Курс и общая стоимость до вывода
Не сравнивайте провайдеров только по показанному курсу.
Перед конвертацией или выводом проверьте:
применяемый курс
валютный спред, если есть
комиссию за конвертацию
комиссию за вывод
комиссии на стороне получателя
итоговую сумму, которая должна прийти на ваш счёт в найрах
Важна итоговая сумма, которой вы сможете воспользоваться, а не курс на первом экране.
8. Поддержка и порядок эскалации
Знайте, куда обращаться, ещё до появления проблемы с платежом.
Проверьте, начинается ли поддержка с чата в приложении, почты, формы обращения или другого канала. Узнайте, как получить номер обращения и можно ли передать нерешённую проблему с переводом денег живому специалисту поддержки или в отдел жалоб.
Сохраните контакты поддержки где-то вне приложения. Недоступный аккаунт — плохое место для хранения инструкций по восстановлению доступа к нему.
9. Какие документы хранить
Для каждого платежа от клиента храните достаточно доказательств, чтобы восстановить, что произошло.
Это может быть:
договор или письменное соглашение
инвойс
юридическое название клиента
согласованная сумма и валюта
отправленные вами платёжные инструкции
референс или квитанция перевода
выписка по счёту получателя
данные о комиссиях и курсах
относящиеся к делу письма и сообщения поддержки
Скриншот может дополнять записи. Но не должен быть единственной записью.
10. План выхода, если сервис изменится или прекратит работу
Прежде чем делать любой счёт основным маршрутом дохода, решите, как вы будете с него уходить.
Проверьте, как:
вывести или перевести оставшийся баланс
выгрузить выписки и историю транзакций
сообщить постоянным клиентам новые реквизиты
действовать при изменении права на использование или данных счёта
связаться с поддержкой при закрытии или миграции
перевести будущие платежи на независимый запасной маршрут
Держите хотя бы одну проверенную альтернативу для важного дохода от клиентов. Маршрут, который работает сегодня, не должен автоматически становиться единственным для вашего бизнеса.
Прежде чем делать один счёт основным, сравните весь платёжный маршрут, а не название счёта. Наш гид по сравнению платёжных маршрутов для фрилансеров разбирает привычность для клиента, подтверждение оплаты, контроль, комиссии и то, что происходит после поступления денег.
Когда это практично и допустимо, проверьте маршрут небольшим некритичным платежом, прежде чем использовать его для крупного инвойса или регулярного ежемесячного дохода.
Сколько стоит банковский счёт walllet.com?
Текущие тарифы банковского счёта walllet.com:
Открытие банковского счёта: $5
Входящие USD через банк в ваш walllet.com: 1%
Например, при получении $1,000 через поддерживаемый банковский маршрут в USD комиссия за получение составит $10, и в кошельке останется $990.
Эти комиссии не связаны с последующими действиями с балансом. Если вы решите вывести средства через off-ramp walllet.com, комиссия за вывод составит 0.5% и применяется отдельным шагом.
Как применить этот чек-лист к IBAN-счёту walllet.com?
Применяйте чек-лист, опираясь на информацию, которая сейчас показана в вашем аккаунте walllet.com, и на применимые условия. Прежде чем использовать маршрут для дохода от клиентов, убедитесь:
доступна ли функция сейчас для вашего счёта
в точном имени получателя, валюте и входящей платёжной системе
какие типы отправителей и платежей принимаются
подтвердите текущую комиссию $5 за открытие банковского счёта и 1% за входящие USD через поддерживаемый банковский маршрут, а также применимые лимиты, сроки и требования к проверке
если планируете позже выводить средства, учтите отдельную комиссию 0.5% за off-ramp в walllet.com
что происходит после того, как средства станут доступны
какие варианты трат, переводов, конвертации или вывода сейчас поддерживаются
где отображаются статус платежа и обновления от поддержки
Не полагайтесь на старый скриншот, пост о запуске, аккаунт другого пользователя или реквизиты, сохранённые с прошлого перевода.
Если какая-то часть маршрута неясна, разберитесь в ней до того, как давать реквизиты клиенту. Не делайте непроверенный маршрут единственным способом получать регулярный доход.
Практическое правило для фрилансеров
Не выбирайте платёжный маршрут из-за одной впечатляющей функции.
Выбирайте его, потому что можете ответить на пять вопросов:
Сможет ли плательщик правильно им воспользоваться?
Сколько будет стоить маршрут?
Когда деньги должны стать доступны?
Что может прервать платёж или отправить его на проверку?
Что вы реально сможете сделать, когда деньги придут?
IBAN может сделать одну часть международных платежей привычнее. Это полезно.
Но главная задача — по-прежнему путь от оплаты клиента до денег, которыми можно пользоваться.
Посмотрите walllet.com, если хотите в одном месте видеть текущие способы получения, управлять поддерживаемой криптовалютой и стейблкоинами на самостоятельном хранении и выстроить понятный маршрут для дохода из-за рубежа:
Эта статья носит исключительно информационный характер и не является юридической, налоговой, банковской или финансовой консультацией. Доступность продукта, право на использование, валюты, платёжные системы, комиссии, лимиты, сроки, провайдеры, требования к верификации и процессы проверки могут меняться. Проверяйте актуальный продукт walllet и применимые условия, прежде чем делиться реквизитами или полагаться на маршрут для получения дохода.
Читайте также
Счета в USD и глобальные счета: как выбрать подходящий счёт для получения
Лучший счёт в USD для фрилансеров из Нигерии в 2026 году: 11 вещей важнее, чем «бесплатно»
Бизнес-счёт в USD в Нигерии (2026): личный или бизнес, комиссии и требования
