Клиент отправил платёж. Казалось, он обрабатывается. Потом деньги вернулись.
Код возврата ACH объясняет, почему перевод не смог остаться на счёте получателя или завершиться так, как был отправлен. Он не всегда рассказывает всю историю и не означает автоматически, что вы указали неверные реквизиты.
Полезный вопрос — не просто «Почему мой ACH-платёж вернулся?». А вот какой:
Какое учреждение его вернуло, что описывает код и у кого есть информация или полномочия, чтобы исправить именно эту проблему?
Для фрилансера из Нигерии, получающего деньги от клиента из США, ответ может быть у клиента, его банка, платёжной платформы, провайдера американского счёта получателя или учреждения, где открыт счёт назначения. Звонки во все компании подряд обычно только усиливают путаницу. Начните с кода.
Прежде чем использовать ACH для нового счёта на оплату, убедитесь, что ваш способ получения прямо поддерживает входящие ACH-зачисления. Баланс в USD, американский routing number или номер счёта не доказывают, что принимаются любые плательщики, типы переводов и ACH-записи. Наше руководство по получению платежей от клиентов из США, Великобритании и ЕС в Нигерии объясняет, как страна плательщика и платёжный канал меняют реквизиты, которые вы должны дать.
Что на самом деле означает возврат ACH
ACH — это американская сеть электронных банковских переводов, которая используется для зарплатных зачислений, прямых списаний и других платежей. ACH-платёж проходит через несколько участников:
Ваш клиент или компания, которая вам платит
Банк или провайдер, инициирующий платёж
Оператор ACH
Учреждение, принимающее запись
Ваш счёт получателя или платёжный провайдер
Учреждение-отправитель называется ODFI. Учреждение-получатель называется RDFI.
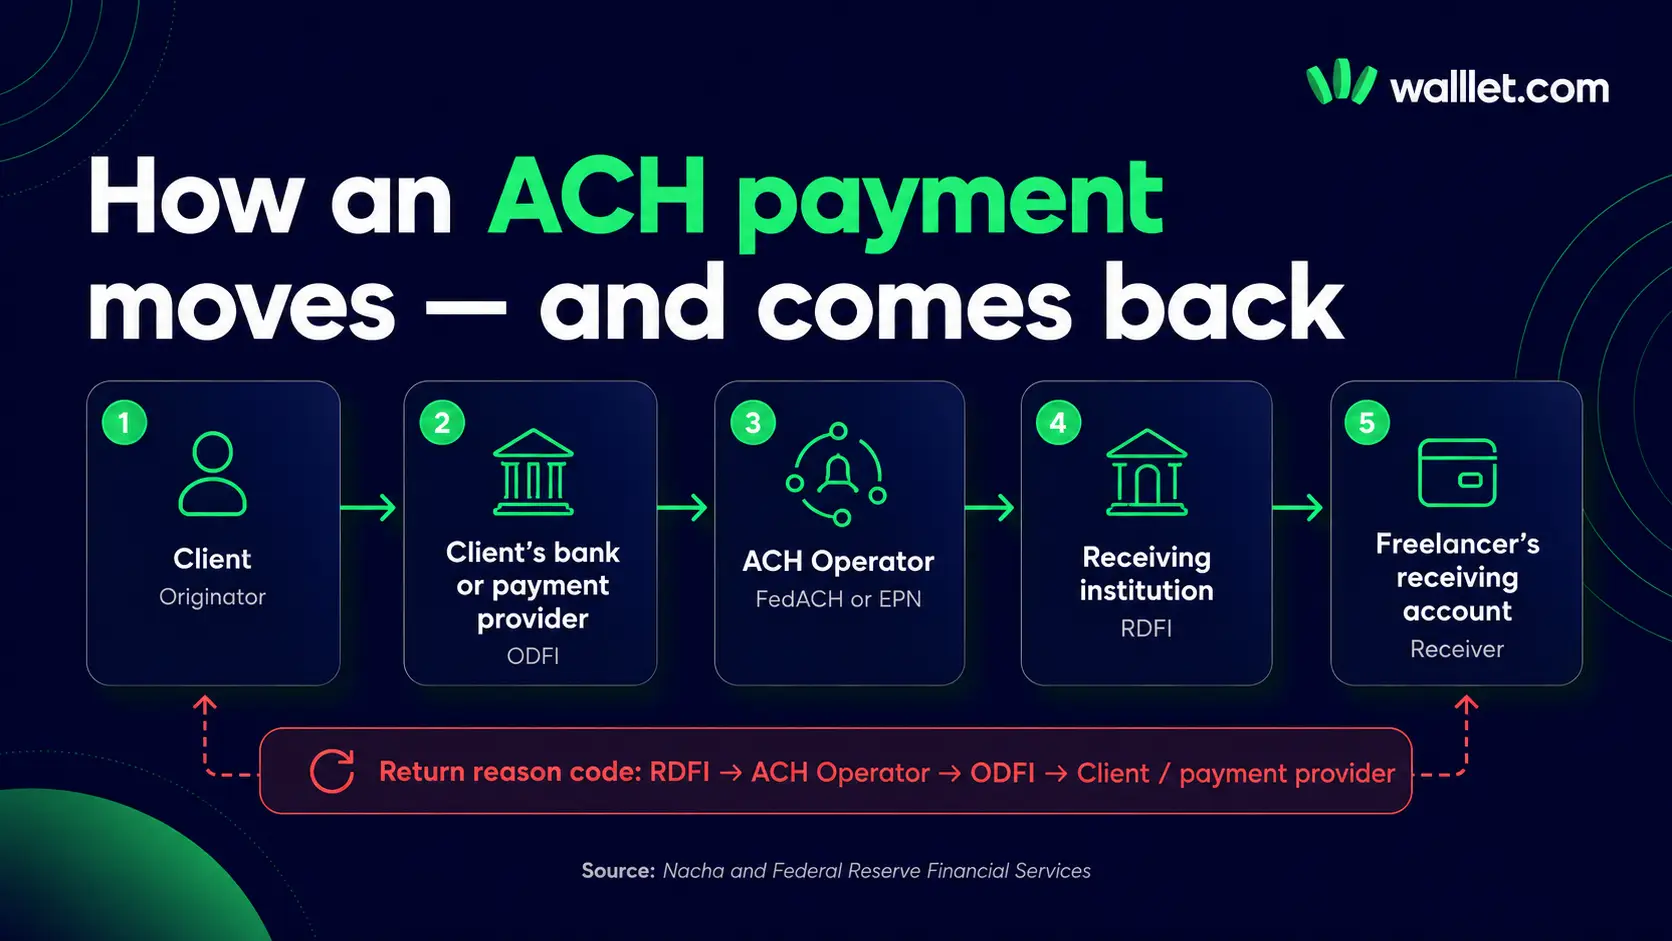
Если RDFI не может зачислить или удержать операцию по действующим правилам ACH, он отправляет запись обратно с кодом причины возврата. В таблице кодов Nacha есть причины возврата для закрытых счетов, неверных номеров счетов, отклонённых зачислений, замороженных счетов, дублирующих записей и других ситуаций.
Этот код — первичный диагноз. Не всегда окончательное объяснение.
Например, R03 может означать, что номер счёта корректен по структуре, но не соответствует нужному получателю или открытому счёту. Код подсказывает, где искать. Он не говорит, скопировал ли клиент старый номер счёта, заменил ли провайдер ваши реквизиты, не совпали ли данные бенефициара или счёт получателя уже был закрыт.
Сначала уточните: это было ACH-зачисление или ACH-списание
Это различие помогает избежать частой ошибки.
ACH-зачисление (credit) инициирует отправитель. Клиент из США, оплачивающий ваш счёт через ACH, обычно отправляет ACH-зачисление.
ACH-списание (debit) снимает деньги со счёта после авторизации. Типичные примеры — оплата подписок и списания с банковского счёта.
Некоторые известные коды возврата относятся в основном или исключительно к списаниям. R01, «Недостаточно средств», описывает списание, которое не удалось покрыть доступным балансом счёта. Это не обычное объяснение того, почему ваш счёт отклонил входящее ACH-зачисление от клиента.

Не принимайте общий список кодов ACH за диагноз. Попросите провайдера подтвердить:
Была ли исходная запись зачислением или списанием
Точный код возврата
Дату инициирования возврата
Номер отслеживания ACH (trace number)
Какое учреждение сформировало возврат
Нужны ли исправленные реквизиты или другой платёжный канал
Распространённые коды возврата ACH, которые могут затронуть платежи фрилансерам
R02: Счёт закрыт
Что это значит: Счёт назначения раньше был активен, но его закрыл клиент или банк-получатель.
Скорее всего, отвечает: Фрилансер или провайдер счёта получателя.
Что проверить:
Заменил или отключил ли провайдер реквизиты счёта?
Не отправили ли вы клиенту реквизиты из старого счёта на оплату?
Не закрыли ли счёт после смены провайдера или банка-партнёра?
Отображается ли счёт как активный и подходящий для входящих ACH-платежей?
Что делать: Получите актуальные реквизиты напрямую у провайдера. Не просите клиента повторить платёж на тот же счёт, пока провайдер письменно не подтвердит, что он активен.
Если вы используете реквизиты для получения иностранной валюты, перед тем как ими делиться, проверьте ограничения счёта по валюте, плательщикам и каналам. Руководство по IBAN-счёту walllet.com объясняет, почему сам по себе идентификатор счёта не доказывает, какие платёжные системы, валюты или типы плательщиков он поддерживает.
R03: Счёт отсутствует или не найден
Что это значит: Номер счёта может иметь корректную структуру, но банк-получатель не может сопоставить его с нужным человеком или открытым счётом.
Скорее всего, отвечает: Обычно фрилансер или провайдер счёта получателя, хотя отправитель тоже мог ввести реквизиты с ошибкой.
Частые причины:
Одна или несколько цифр номера счёта введены неверно
Клиент использовал реквизиты из предыдущего счёта на оплату
Данные бенефициара или владельца счёта не совпали с записью о счёте
Реквизиты счёта у провайдера изменились
Счёт не был полностью активирован для этого типа платежей
Банк-получатель не смог связать запись с нужным счётом
Что делать: Сравните возвращённое платёжное поручение с актуальными реквизитами в вашем аккаунте. Проверьте каждую цифру. Не полагайтесь на скриншот из старой переписки.
Спросите провайдера, вызван ли R03 неверным получателем, несовпадением имени или идентификационных данных, неактивным виртуальным счётом или другим правилом зачисления. Один код может не показать, в каком поле ошибка.
R04: Неверная структура номера счёта
Что это значит: Номер счёта имеет неверную структуру. В нём может быть неправильное число цифр или он не прошёл другую проверку формата.
Скорее всего, отвечает: Обычно отправитель, если клиент или отдел расчёта зарплат ввёл номер с ошибкой. Провайдер получателя может отвечать, если дал непригодные реквизиты.
Что делать:
Скопируйте номер счёта с актуального экрана получения.
Сравните его с платёжной записью, которую прислал клиент.
Проверьте, не ввёл ли клиент routing number в поле номера счёта.
Убедитесь, что клиент выбрал ACH, а не wire.
Проверьте, не различаются ли routing-реквизиты для ACH и wire.
R04 — это обычно вопрос исправления, а не повод ждать и надеяться, что платёж появится позже. Запись уже возвращена. Исправьте реквизиты до того, как будет инициирован новый платёж.
R06: Возврат по запросу банка-отправителя
Что это значит: Учреждение-отправитель попросило учреждение-получателя вернуть запись. Nacha описывает R06 как возврат по запросу ODFI, в том числе для некоторых ошибочных записей или зачислений, отправленных без разрешения инициатора.
Скорее всего, отвечает: Клиент и его банк или платёжный провайдер.
Возможные причины:
Клиент сообщил об ошибке
Платёж был отправлен дважды
Отправлена неверная сумма
Инициатор не авторизовал запись
Банк-отправитель обнаружил проблему после отправки
Что делать: Попросите клиента связаться с банком или платформой, через которые был отправлен платёж. Ваш провайдер-получатель обычно не может объяснить, почему учреждение-отправитель запросило возврат.
Не считайте R06 доказательством того, что клиент намеренно отменил ваш платёж. Запросите объяснение банка и исправленный план оплаты.
R16: Счёт заморожен или запись возвращена из-за действующих ограничений
Что это обычно означает: На счёт получателя наложены ограничения, которые не позволяют зачислить или освободить запись по соответствующим правилам и внутреннему контролю учреждения.
Скорее всего, отвечает: Банк-получатель или провайдер, хотя фрилансеру может понадобиться предоставить информацию.
Что делать: Свяжитесь с провайдером-получателем и запросите:
Точный статус счёта
Распространяется ли ограничение на все операции или только на этот платёж
Необходимые документы
Кто отвечает за проверку
Дату следующего обновления
Был ли платёж уже возвращён
Не завершится ли новый перевод так же неудачно
Не просите клиента отправлять повторно, пока счёт ограничен. Второй перевод может привести ко второму возврату.
Возврат и проверка — разные состояния. Наше руководство о том, почему платежи фрилансерам задерживают, проверяют или откладывают, объясняет, как отличить задержки расчётов, проверки, ограничения провайдера и реальные возвраты платежей.
R20: Счёт не для операций
Что это значит: Счёт назначения не допускает отправленный тип ACH-операции.
Скорее всего, отвечает: Провайдер счёта получателя или выбранный фрилансером способ получения.
Типичная ситуация: Счёт существует, но не принимает ACH-записи этого типа.
Что делать: Спросите провайдера, какие типы входящих платежей поддерживает счёт. Уточните, принимает ли он:
ACH-зачисления
ACH-списания
Платежи от компаний
Платежи от частных лиц
Зарплатные зачисления
Внутренние wire-переводы
Международные wire-переводы
Не думайте, что счёт, принимающий один тип банковского перевода из США, принимает их все.
R23: Зачисление отклонено получателем
Что это значит: Сторона получателя отклонила ACH-зачисление.
Скорее всего, отвечает: Банк-получатель или провайдер счёта.
Возможные причины: Получатель или учреждение может отклонить зачисление из-за правил счёта, ограничений по плательщикам, подозрения на ошибку, неполной информации или другой причины, допустимой его процессами. Nacha указывает R23 как один из возможных кодов для некоторых отклонённых или сомнительных зачислений.
Что делать: Спросите провайдера-получателя, почему он отклонил зачисление и связана ли проблема с:
Отправителем или типом плательщика
Именем бенефициара
Назначением платежа
Источником средств
Допустимым использованием счёта
Лимитом на операцию
Решением комплаенса или риск-отдела
Неподдерживаемой категорией платежа
Клиент не может исправить нераскрытое правило на стороне получателя. Прежде чем решать, отправлять повторно или выбрать другой способ, нужно получить от провайдера конкретное объяснение.
R24: Дублирующая запись
Что это значит: Банк-получатель определил платёж как дубликат.
Скорее всего, отвечает: Обычно клиент, отдел расчёта зарплат или провайдер-отправитель.
Что проверить:
Не было ли отправлено два платежа по одному счёту на оплату?
Не повторил ли клиент попытку, увидев статус «в обработке»?
Не отправил ли банк один и тот же платёжный файл дважды?
Совпадали ли сумма, дата и идентифицирующие данные?
Что делать: Сверьте исходную и возвращённую записи, прежде чем просить новый платёж. Уточните, был ли один из экземпляров успешно зачислен.
R29: Корпоративный клиент сообщает об отсутствии авторизации
Этот код означает, что корпоративный получатель сообщил о неавторизованном списании.
Обычно он актуален, когда деньги списали с бизнес-счёта, а не когда клиент отправил фрилансеру оплату по счёту. Если R29 появился в споре о платеже фрилансеру, уточните тип записи и попросите провайдера-отправителя объяснить, почему операция была отправлена как списание.
Карта решений по кодам возврата
Используйте эту карту, прежде чем обращаться в поддержку.
Код возврата или проблема | С кого начать | Что запросить | Отправлять повторно сейчас? |
R02: Счёт закрыт | Провайдер-получатель | Актуальные активные реквизиты и статус закрытия | Нет |
R03: Счёт отсутствует/не найден | Провайдер-получатель, затем клиент | Точные использованные реквизиты и причина, по которой счёт не найден | Нет |
R04: Неверная структура счёта | Клиент и провайдер-получатель | Платёжная запись и исправленный номер счёта | Только после исправления |
R06: Банк-отправитель запросил возврат | Клиент | Объяснение банка-отправителя и новый план оплаты | Нет |
R16: Счёт ограничен или заморожен | Провайдер-получатель | Причина ограничения, нужные документы и дата следующей проверки | Нет |
R20: Счёт не для операций | Провайдер-получатель | Поддерживаемые типы ACH-записей и плательщиков | Используйте другой поддерживаемый способ |
R23: Зачисление отклонено | Провайдер-получатель | Конкретная причина отказа и правило допустимости | Нет |
R24: Дублирующая запись | Клиент | Записи обеих операций и статус расчёта | Нет |
Неизвестный код | Провайдер, показывающий возврат | Полный код, trace number, даты и учреждения отправителя/получателя | Нет |
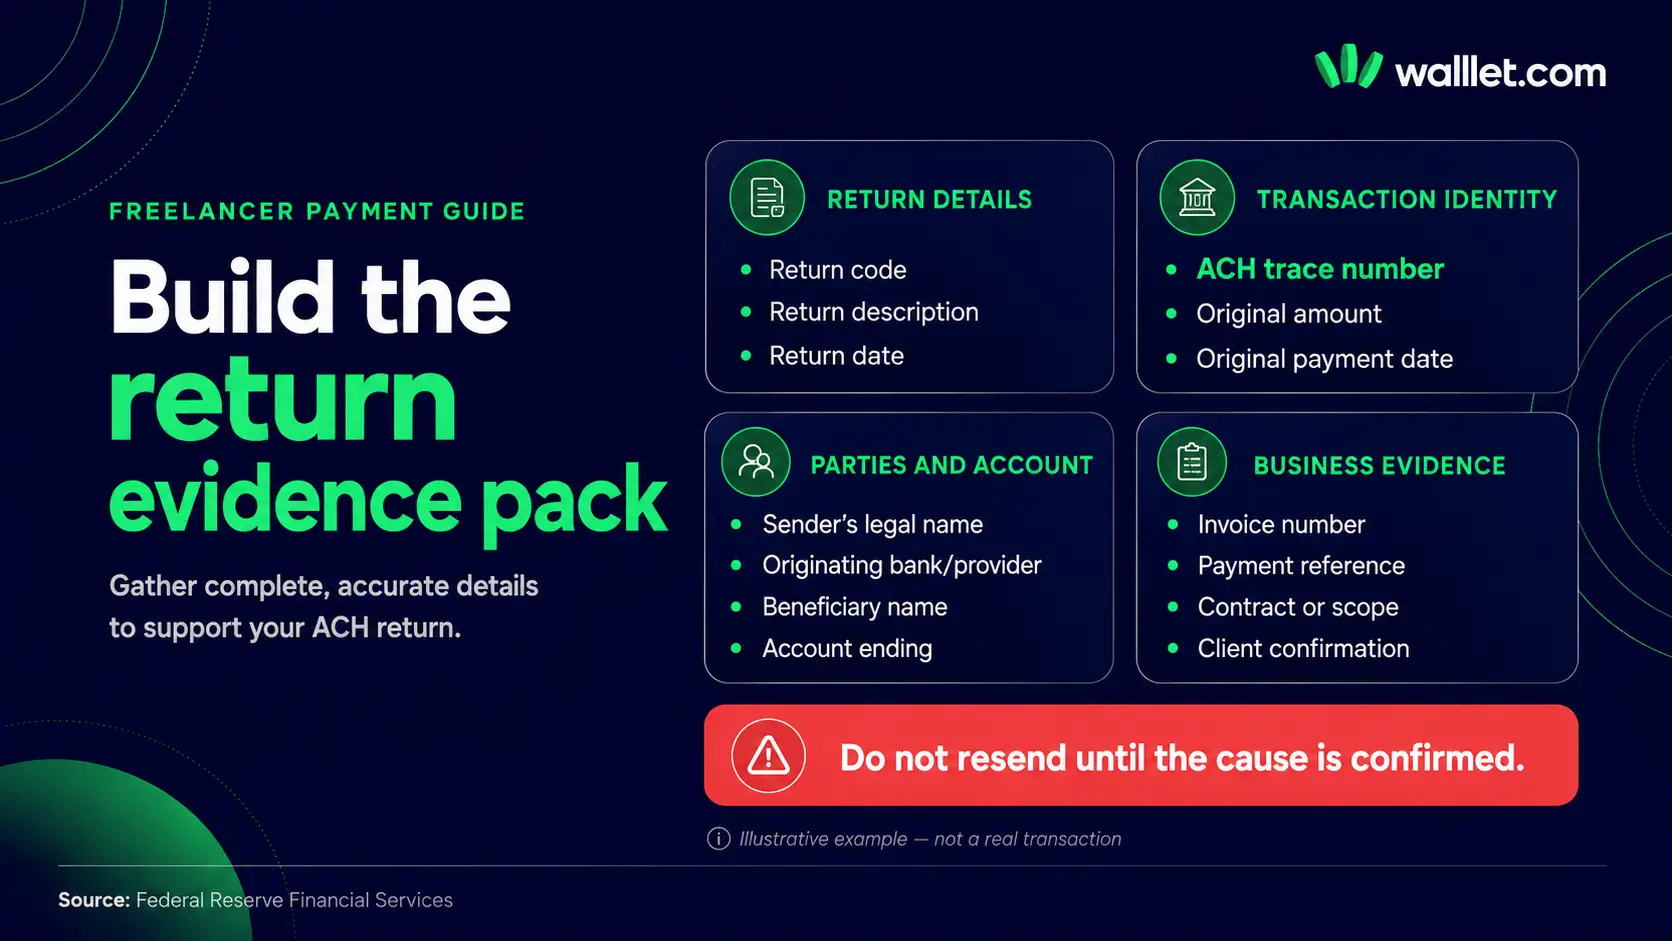
Правило по умолчанию простое: не отправляйте возвращённый ACH-платёж повторно, пока тот, кто отвечает за сбой, не подтвердит, что нужно изменить.
Пакет доказательств, который нужно запросить сразу
Скриншота с надписью «возвращён» недостаточно. Запросите у клиента или платёжного провайдера:
Точный код возврата ACH
Описание возврата
Номер отслеживания ACH
Исходную сумму платежа
Исходную дату расчёта или вступления в силу
Дату инициирования возврата
Юридическое имя отправителя
Банк или платёжный провайдер отправителя
Указанное имя бенефициара
Использованный routing number (с безопасной обработкой чувствительных цифр)
Последние четыре цифры счёта назначения
Тип ACH-записи, например зачисление или списание
Код Standard Entry Class, если он есть
Номер счёта на оплату или назначение платежа
Письменное объяснение от банка или провайдера
Храните доказательства вместе со счётом на оплату, договором и перепиской с клиентом. Если платёж позже будут проверять, у вас уже будет связная запись, а не пять скриншотов, разбросанных по почте и WhatsApp.
Для платежей по другому каналу набор доказательств меняется. Например, для пропавшего международного wire-перевода может понадобиться UETR, MT103 или платёжная запись ISO 20022. Руководство по отслеживанию пропавшего международного wire-перевода описывает этот процесс. Не используйте код возврата ACH для диагностики wire-перевода.
Сообщение для клиента
ACH-платёж вернулся до того, как стал доступен. Пожалуйста, запросите у вашего банка или платёжного провайдера точный код возврата ACH, дату возврата и trace number.
Также пришлите, пожалуйста, подтверждение платежа с именем бенефициара, суммой, использованными routing-реквизитами, последними четырьмя цифрами счёта назначения и назначением платежа.
Я уточняю реквизиты получения у своего провайдера. Пожалуйста, не отправляйте платёж повторно, пока я не подтвержу, нужно ли исправить исходные реквизиты или требуется другой способ оплаты.
Так клиент будет в курсе, а вы никого не обвините до появления доказательств.
Сообщение для провайдера-получателя
Входящее ACH-зачисление на [сумма] от [отправитель] было возвращено.
Код возврата: [код]
Trace number ACH: [номер]
Дата исходного платежа: [дата]
Дата возврата: [дата]
Указанное имя бенефициара: [имя]
Счёт назначения, последние цифры: [последние четыре цифры]
Номер счёта на оплату: [номер]Пожалуйста, подтвердите:
Какое учреждение инициировало возврат?
Какое именно условие счёта или допустимости его вызвало?
Активны ли мои текущие реквизиты для входящих ACH-зачислений от этого типа плательщика?
Нужно ли исправить какое-либо поле?
Может ли клиент повторить отправку через ACH или нужно использовать другой поддерживаемый способ?
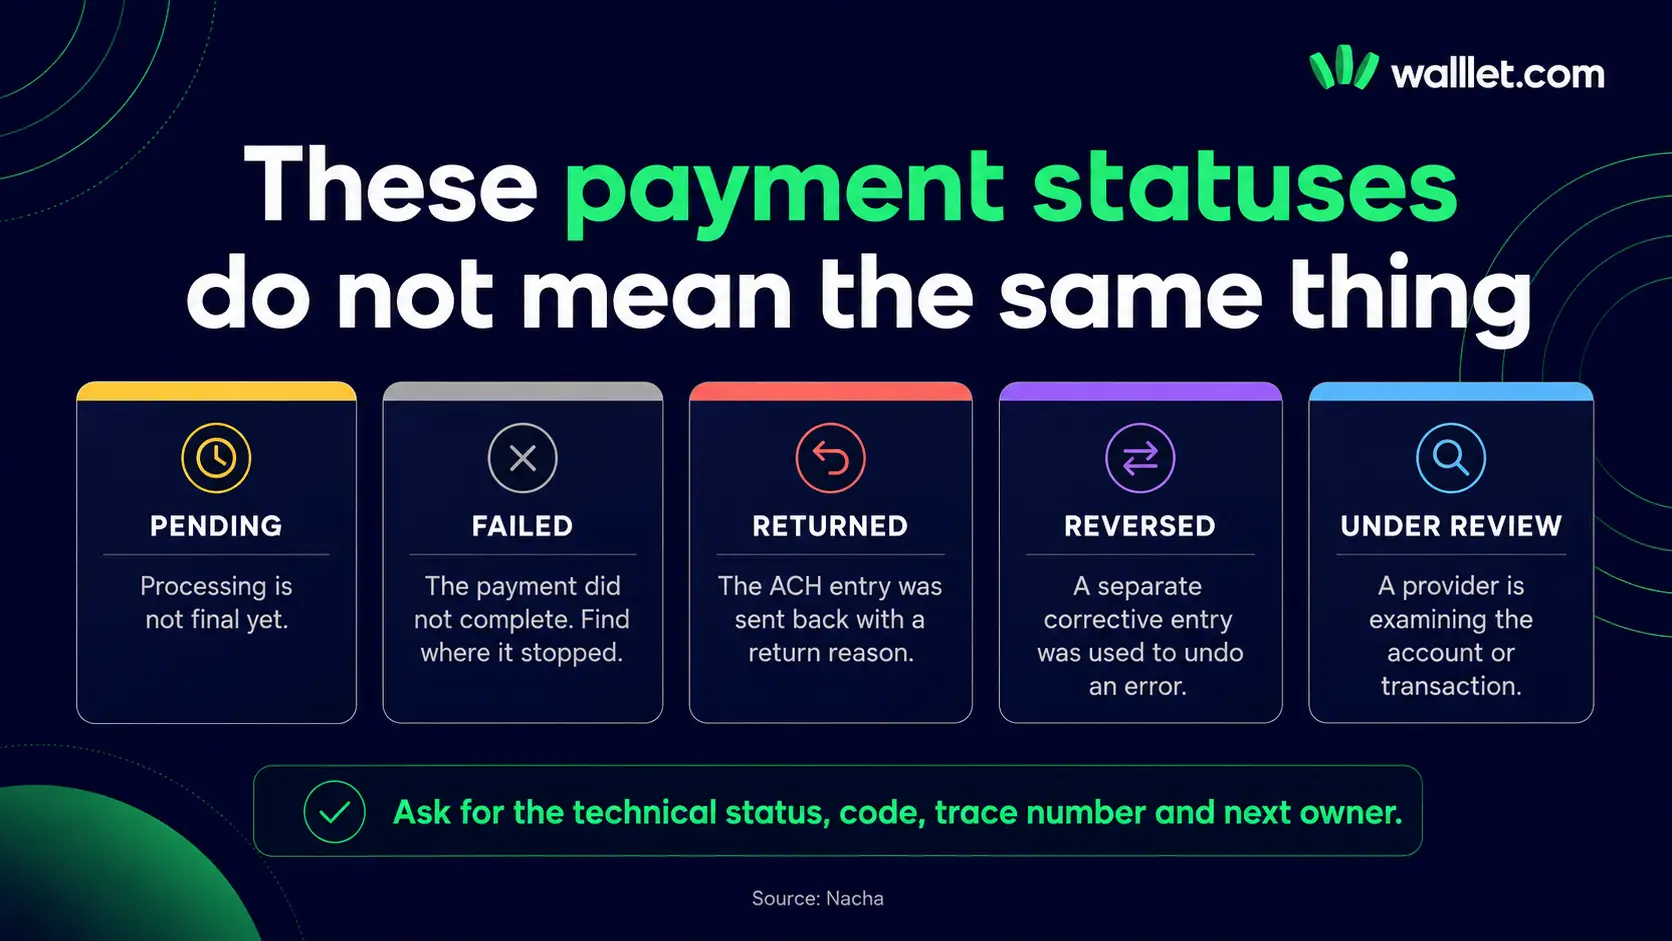
Не путайте «возвращён», «сторнирован», «неуспешен» и «в обработке»
Эти статусы не взаимозаменяемы.
В обработке означает, что процесс ещё не дошёл до финального состояния.
Неуспешен обычно означает, что платёж не был успешно отправлен или завершён, но платформа должна указать, на каком этапе произошёл сбой.
Возвращён означает, что ACH-запись прошла процесс возврата и была отправлена обратно с указанием причины.
Сторнирован (reversed) может означать отдельную корректирующую запись, которая отменяет ошибочный платёж. Nacha применяет к сторнированию особые правила, и неправомерное сторнирование само может быть возвращено.
На проверке означает, что учреждение проверяет счёт или операцию. Платёж на проверке в итоге может быть зачислен, завершиться неудачей или вернуться.
Запрашивайте технический статус и отслеживаемые доказательства. Не полагайтесь на цвет значка статуса.
Когда клиенту стоит отправить платёж повторно?
Отправляйте повторно, только если выполнено одно из условий:
Ошибочно введённый номер счёта исправлен
Провайдер-получатель подтвердил, что текущий счёт активен
Провайдер подтвердил, что плательщик и тип ACH-зачисления допустимы
Временное ограничение снято
Банк-отправитель объяснил и урегулировал возврат R06
Дубликат сверен
Обе стороны договорились о другом поддерживаемом платёжном канале
Не отправляйте повторно только потому, что возвращённые деньги снова дошли до клиента. Исходная проблема может остаться.
Если ACH недоступен или не подходит, сравните поддерживаемый wire-перевод, выплату через платформу, вариант с domiciliary-счётом, другой подходящий счёт для получения иностранной валюты или платёж в стейблкоинах, понятный обеим сторонам. Руководство по получению USD в Нигерии без PayPal сравнивает эти категории способов, не предполагая, что один вариант подходит каждому фрилансеру.
Действие в середине статьи: проверьте способ перед следующим счётом
Прежде чем давать клиенту новые платёжные реквизиты, проверьте валюту получения, поддерживаемый канал, тип плательщика, правило имени бенефициара, актуальные комиссии, лимиты и допустимость счёта, указанные для вашего аккаунта.
Проверьте доступные сейчас способы получения международного дохода в walllet.com
Доступность, комиссии, лимиты и платёжные каналы могут различаться в зависимости от аккаунта, провайдера, региона и этапа запуска.
Что walllet.com может и не может обещать
Руководство по платежам не должно намекать, что одно приложение может обойти правила ACH, решение банка о возврате или процесс проверки регулируемого провайдера.
Для подходящих пользователей walllet.com призван объединить части процесса получения международного дохода, включая поддерживаемые способы получения, управление средствами, привязанными к доллару, расходы и местное использование. Точные каналы получения, валюты, типы плательщиков, комиссии, лимиты и правила проверки нужно проверить в текущей версии продукта, прежде чем отправлять реквизиты клиенту.
Это различие важно. Способ может быть полезным, не будучи доступным везде.
Если клиент сравнивает ACH с Payoneer, Wise, PayPal или стейблкоинами, используйте сравнение платёжных методов для фрилансеров, чтобы оценить удобство для плательщика, общую стоимость, сроки, доказательства и то, что происходит после поступления платежа.
Главное правило
Возврат ACH — это не загадочный платёж, блуждающий между банками.
Это операция с кодом, учреждением-отправителем, учреждением-получателем, следом доказательств и ответственным за следующий шаг.
Получите точный код. Уточните, была ли запись зачислением или списанием. Определите, кто сформировал возврат. Соберите trace number и платёжную запись. Устраните указанную причину до того, как клиент отправит платёж снова.
Последний шаг: настройте более надёжный способ для регулярных платежей от клиентов
Для регулярного международного дохода используйте способ оплаты только после того, как убедитесь, что он подходит вашему клиенту, валюте, типу плательщика и текущей допустимости вашего аккаунта.
Конкретные услуги зависят от текущей доступности, регулируемых провайдеров, верификации, лимитов и способов, показанных для вашего аккаунта.
Читайте также
Безопасность платежей и решение проблем: устраняйте сбои и снижайте риски
Платёж пропал? Соберите этот пакет доказательств, прежде чем писать в поддержку
Платёж задержан или аккаунт ограничен? Найдите деньги, прежде чем менять способ
Проверка микродепозитами: что на самом деле доказывают эти небольшие банковские зачисления
