
Клиент пишет: «Я оплатил».
Вы открываете платёжное приложение. Ничего.
Обновляете. Всё ещё ничего.
Клиент присылает скриншот, но он не отвечает на главный вопрос: где деньги?
Проблема на стороне клиента? Ваш счёт для получения на проверке? Банк всё ещё проводит перевод? Если оплата была в USDT или USDC — она в ожидании, отправлена не в ту сеть или видна в блокчейне, но пока недоступна?
Для фрилансеров в Нигерии это не мелкое неудобство. Задержка оплаты от клиента может повлиять на аренду, электричество, интернет, подписки на программы, семейные расходы и работу на следующей неделе. Тревога из-за оплаты вполне реальна, даже если интерфейс приложения выглядит спокойным и вежливым, пока тихо портит вам день.
Поэтому выбирать способ оплаты по названию бренда или заявленной комиссии рискованно. Перед следующим счётом задайте вопрос получше:
Где этот способ оплаты может дать сбой, какие доказательства у меня будут, кто отвечает за поддержку и что я смогу сделать, когда деньги придут?
Это и есть риск маршрута.
Если вы пока сравниваете варианты в общем, начните с руководства PayPal, Payoneer, Wise или стейблкоины для фрилансеров. Если клиент уже хочет платить в крипто, безопаснее начать с этого чек-листа оплаты в стейблкоинах для фрилансеров, прежде чем делиться адресом кошелька.
Платежи задерживаются, потому что на маршруте больше одного шлюза
Оплата фрилансеру редко бывает одним чистым движением от клиента к исполнителю.
На маршруте могут быть платёжный метод клиента, банк отправителя, платёжная платформа, ваш счёт для получения, проверки верификации, местные банковские каналы, кошелёк, блокчейн-сеть, биржа, обмен, карта, шаг вывода или служба поддержки.
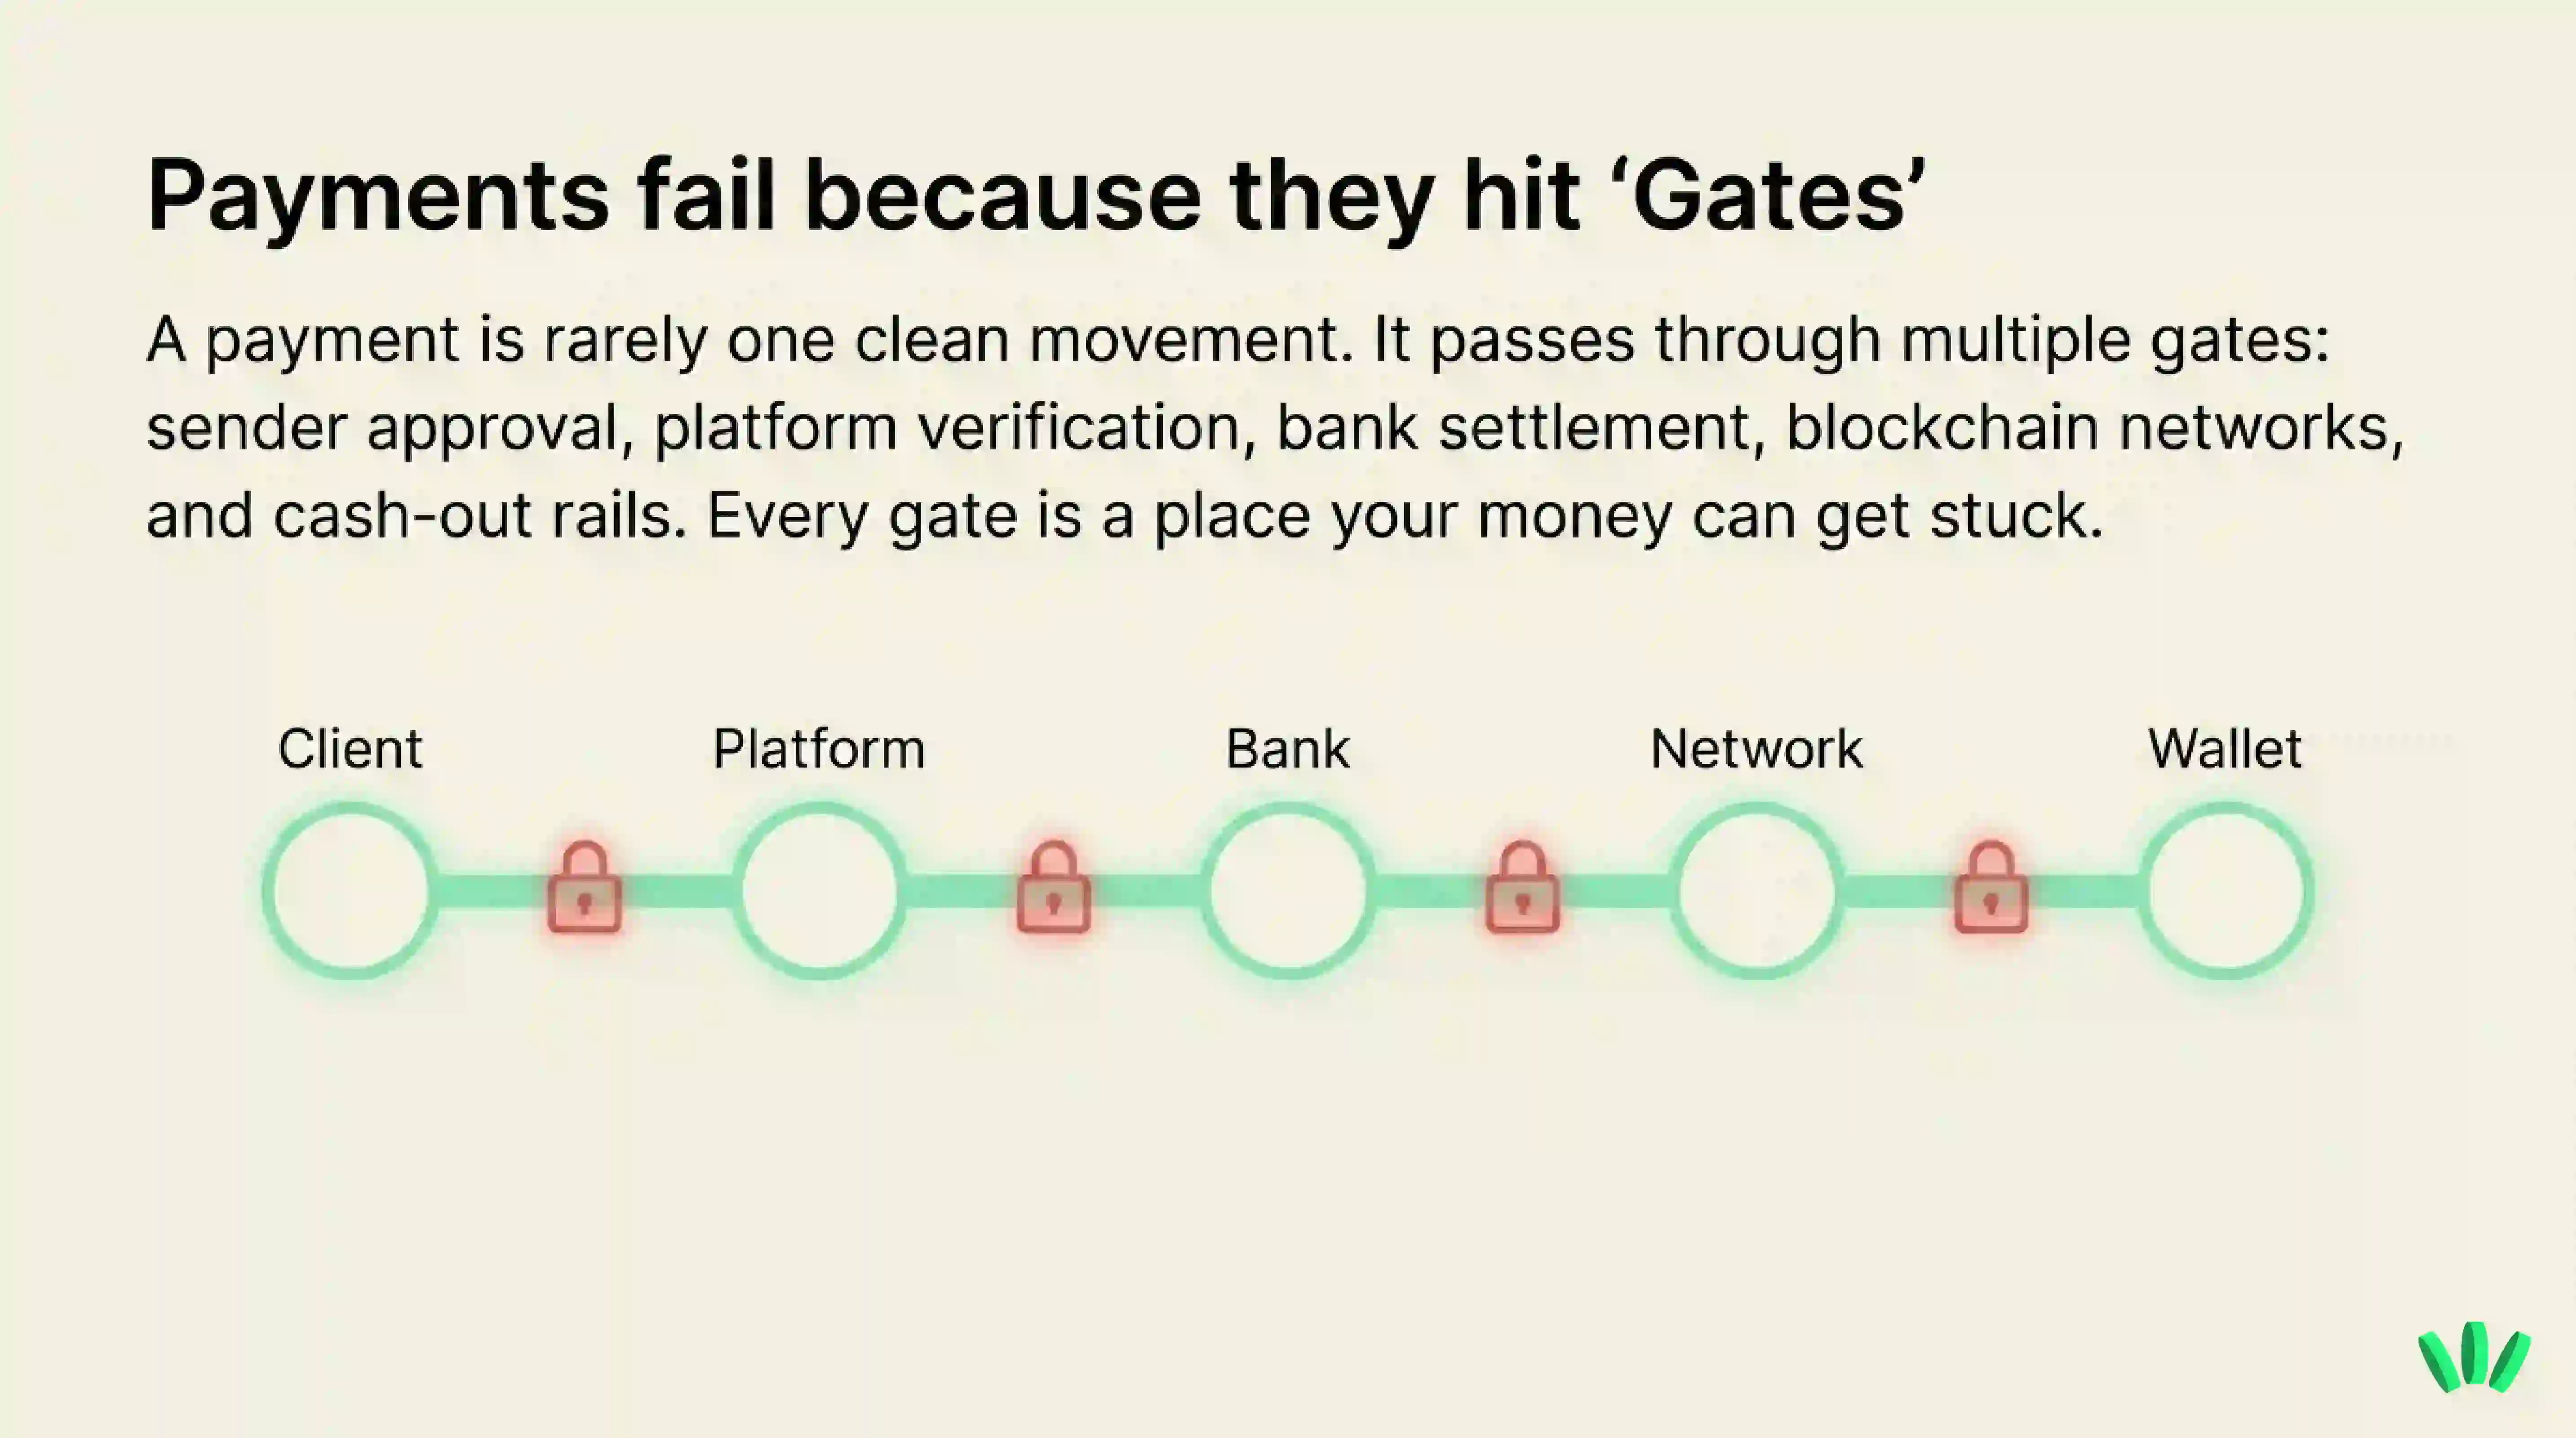
Каждый шаг — это шлюз.
И каждый шлюз может замедлить деньги.
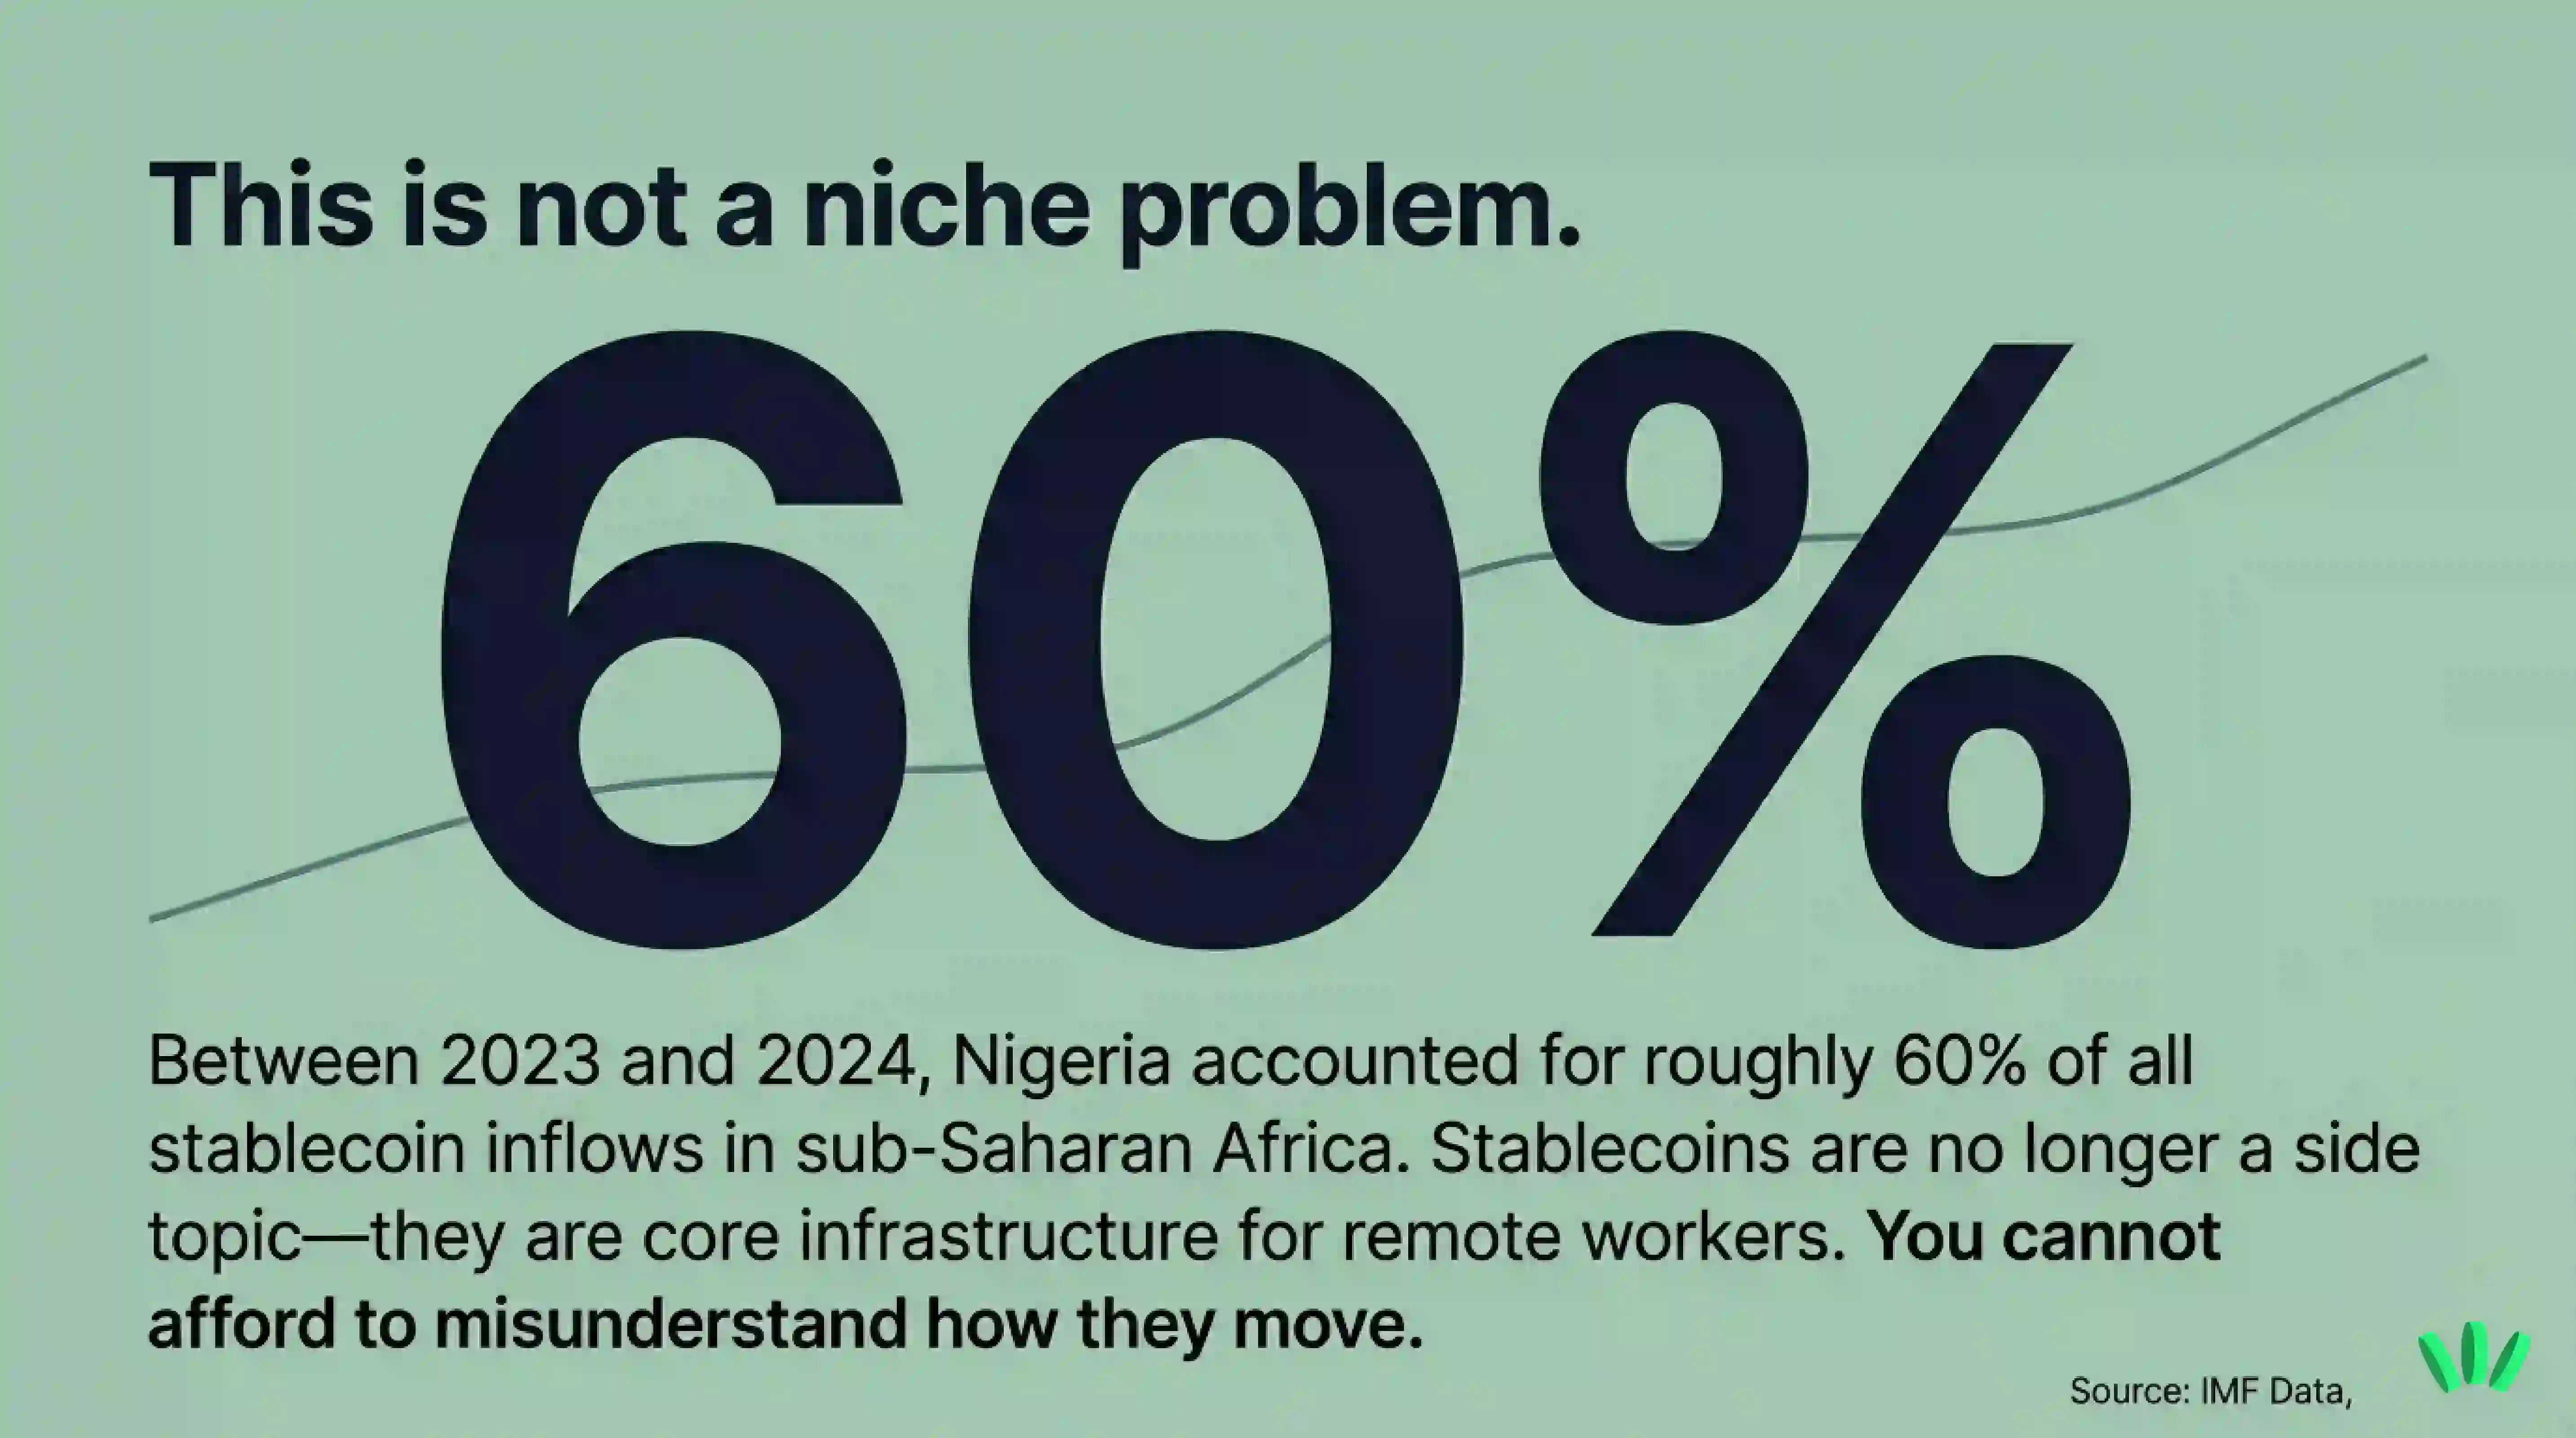
Сейчас это особенно важно, потому что стейблкоины больше не нишевая тема для фрилансеров и удалённых сотрудников в Нигерии. В июне 2026 года МВФ сообщил, что Нигерия получила около $59 млрд притока криптоактивов с июля 2023 по июнь 2024 года и что с 2019 года на Нигерию приходится примерно 60% притока стейблкоинов в Африке к югу от Сахары. Люди используют стейблкоины, потому что хотят более быстрых и практичных способов международных платежей, особенно там, где традиционные пути медленные или дорогие.
Платёжная система Нигерии тоже движется к более формальной цифровой инфраструктуре. Документ Центрального банка Нигерии Payments System Vision 2025 включает защиту потребителей, совместимость систем, развитие электронных платежей и регуляторную базу для возможного внедрения стейблкоинов в число приоритетов политики.
Вывод для фрилансера простой: больше способов оплаты могут помочь, но они же создают больше ситуаций, когда платёж становится непонятным. Вопрос в том, «какой маршрут я смогу объяснить, проверить и восстановить, если что-то пойдёт не так?»
Пять мест, где может застрять оплата за фриланс
Задержка оплаты не всегда значит, что клиент солгал. Не всегда значит, что платформа подвела. И не всегда значит, что деньги пропали. Обычно это значит, что одна часть маршрута ждёт, проверяет, проводит расчёт, сверяет данные или запрашивает доказательства.
Прежде чем следующий клиент заплатит, распишите маршрут так:
Шлюз маршрута | Что может случиться | Что проверить до оплаты | Какие доказательства хранить |
Сторона клиента | Неверные реквизиты, неподдерживаемый способ, неудачный платёж картой или через банк, задержка внутреннего согласования | Может ли клиент действительно отправить деньги этим способом? Нужна ли ему дополнительная настройка или согласование? | Счёт, договор, подтверждение клиента, сообщение с платёжными инструкциями |
Платёжная платформа | Платёж в ожидании, проверка аккаунта, ограничение аккаунта, незавершённая верификация | Активен ли ваш аккаунт? Есть ли незакрытые запросы на верификацию? Нужно ли плательщику что-то подтвердить? | ID транзакции, референс, письма платформы, скриншоты хронологии |
Банк или местные каналы | Задержка расчётов, задержка из-за выходных, задержка в банке-посреднике, неясный валютный спред | Каковы ожидаемые сроки? Какие данные должны совпадать в точности? | Банковская квитанция, чек об оплате, запись в выписке, обращение в поддержку |
Сеть стейблкоина | Транзакция в ожидании, неверная сеть, неверный токен, неверный адрес, неподдерживаемый контракт токена | Какой токен, сеть, адрес кошелька и процесс тестового платежа будут использоваться? | Хеш транзакции, ссылка на обозреватель блоков, адрес кошелька, контракт токена, скриншоты |
Шаг после зачисления | Деньги пришли, но их сложно потратить, обменять, вывести, обналичить или безопасно перевести | Что будет после поступления денег? Можно ли их использовать без ещё одного рискованного шага? | Расчёт комиссии, расчёт обмена, скриншот маршрута, обращение в поддержку |
Худший маршрут — не всегда самый дорогой. Иногда худший маршрут — тот, где никто не может чётко ответить: «Что будет, если платёж застрянет?»
Низкая комиссия — это не безопасный маршрут
Низкая видимая комиссия полезна. Никто не хочет дарить свой доход платёжным платформам. Фрилансеры и так платят достаточно — временем, нервами и сообщениями «пришлите, пожалуйста, чек ещё раз», ведь, видимо, зарабатывать деньги не могло быть простой частью.
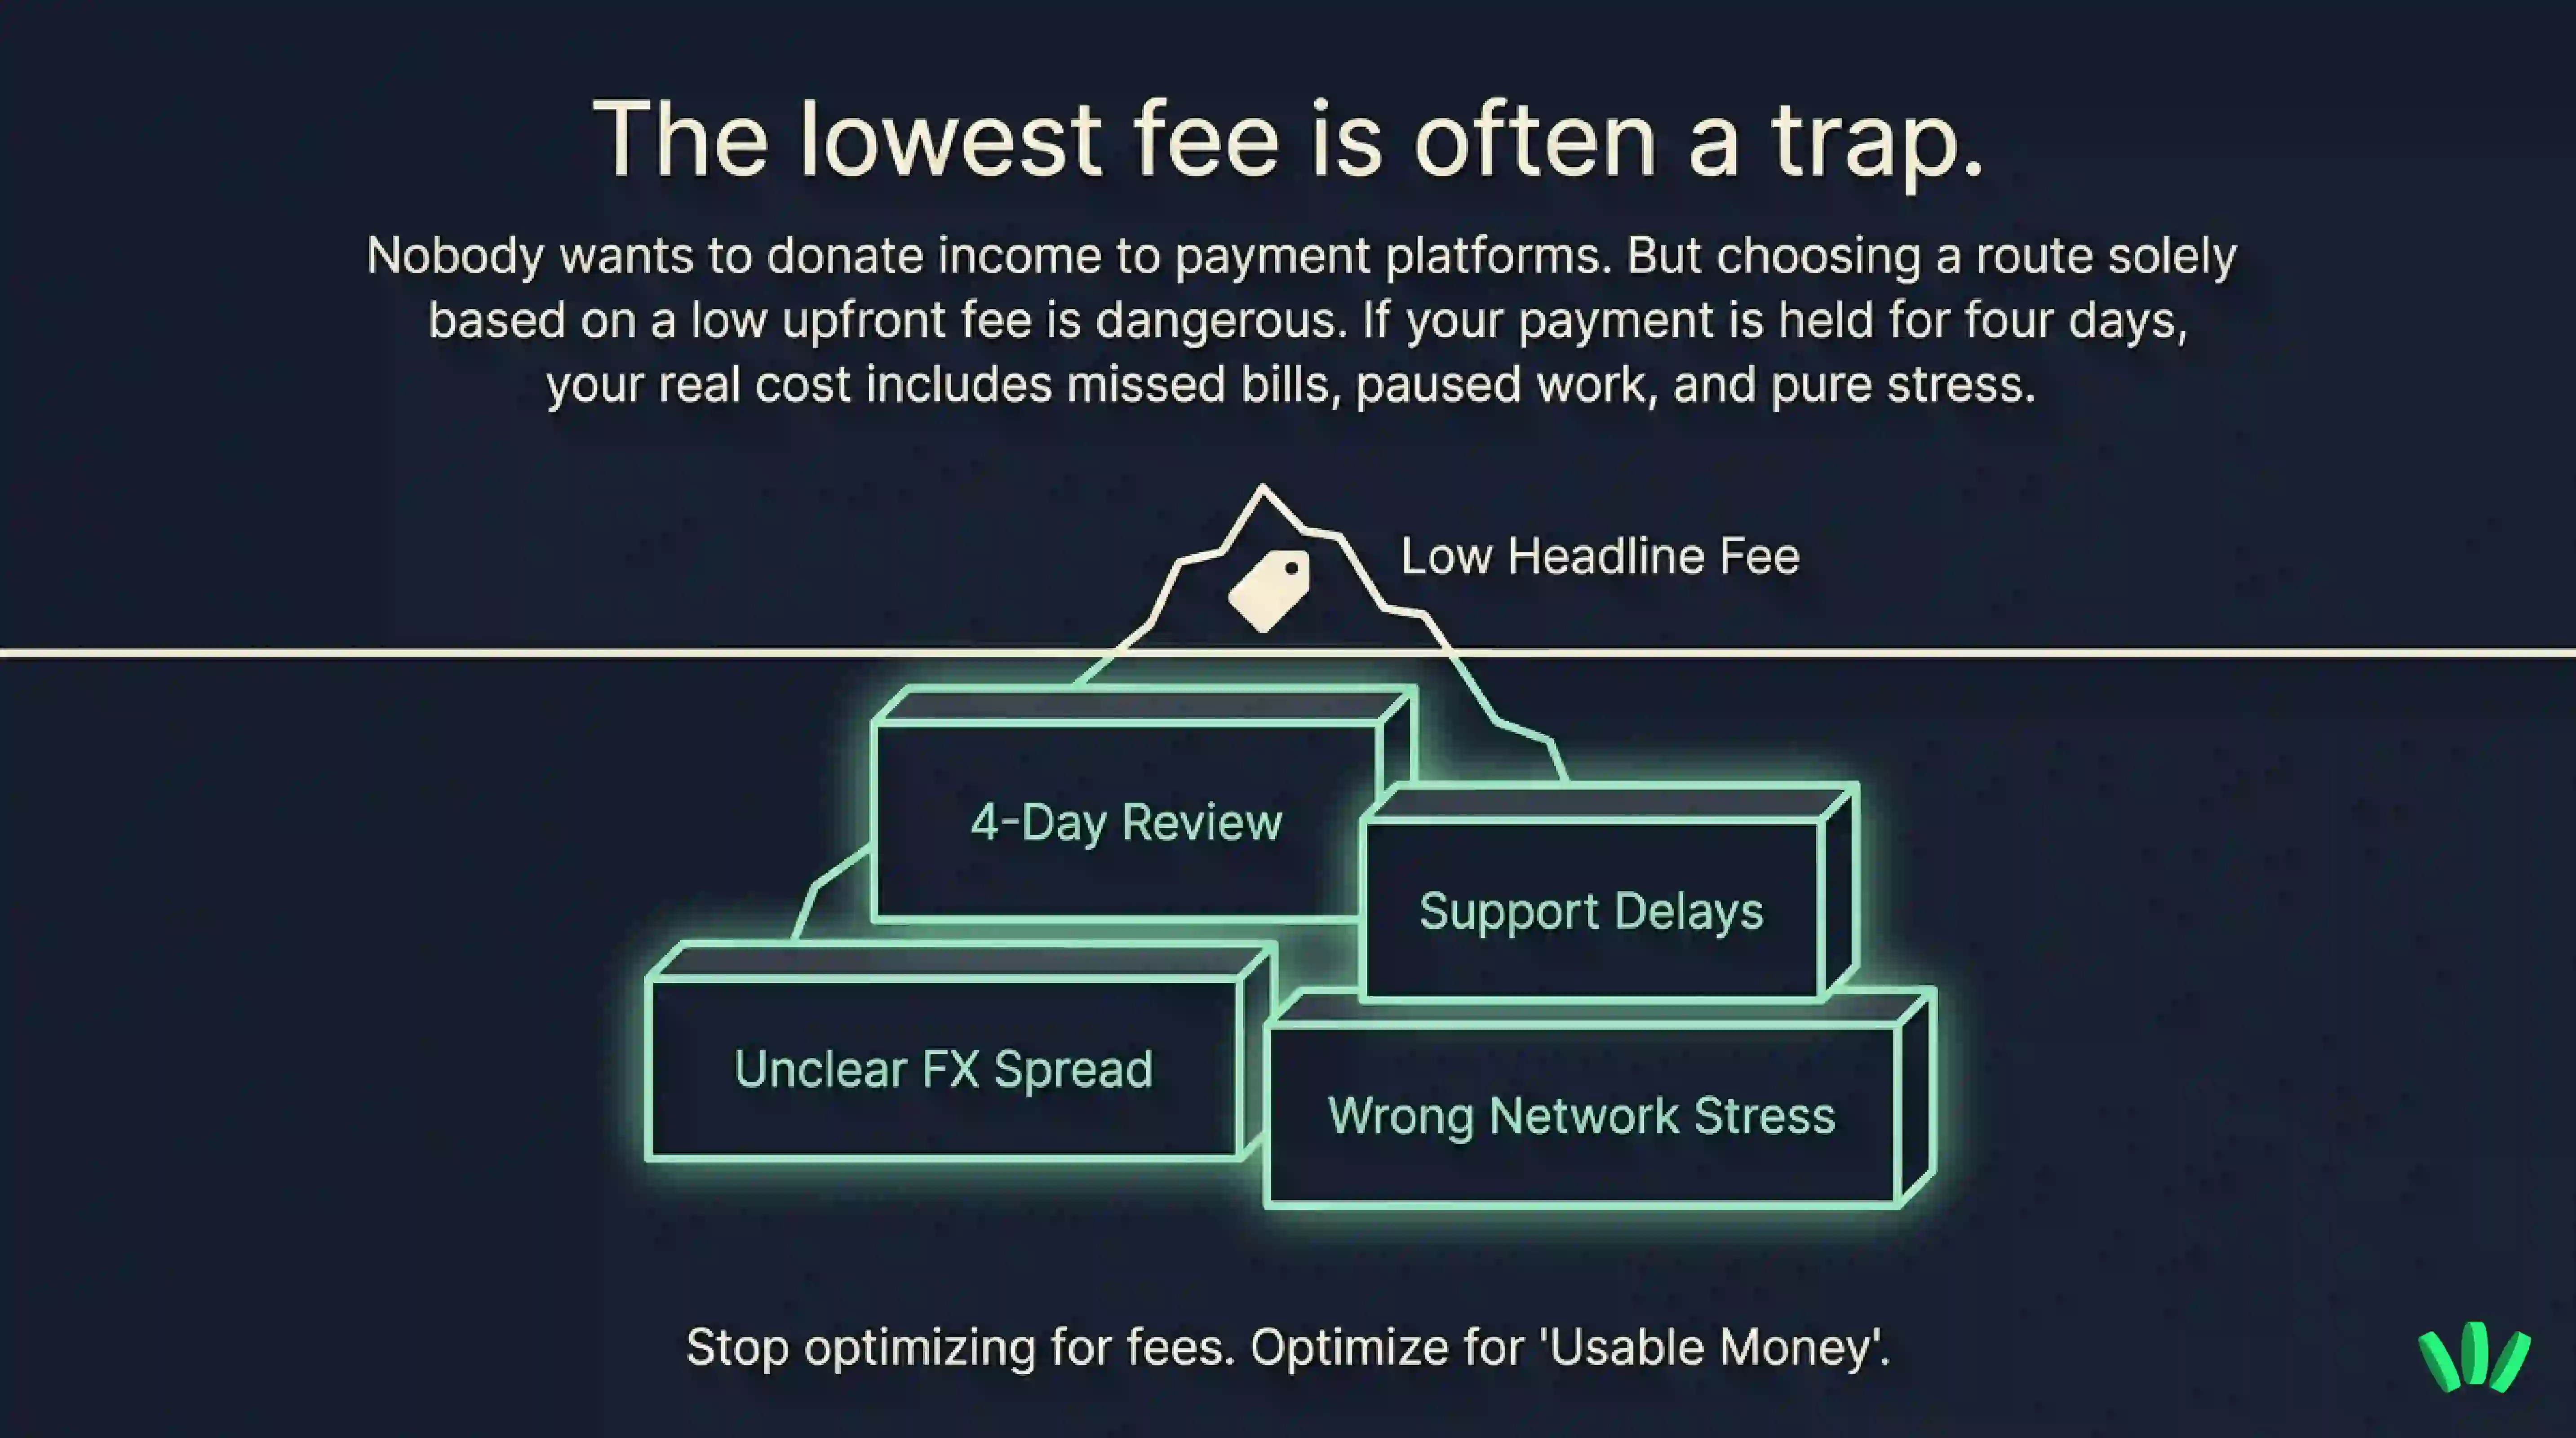
Но низкая комиссия не означает низкий риск. Способ оплаты может казаться дешёвым в начале и стать дорогим позже из-за:
проверки аккаунта
медленных расчётов
неясного валютного спреда
дополнительных комиссий за вывод
задержек поддержки
ошибок с сетью
дорогого обмена
способа обналичивания, который не работает, когда он нужен
Лучше думать о стоимости до момента, когда деньги можно использовать. То есть спросить: сколько денег я реально смогу использовать после всех комиссий, спредов, задержек, проблем с доказательствами и следующих шагов? Например, маршрут может показывать небольшую комиссию в начале. Но если платёж четыре дня на проверке, ваша реальная цена включает неопределённость, переписку, пропущенные платежи по счетам, задержку работы и время на объяснение одной и той же проблемы поддержке.
Маршрут хорош, только если он работает дальше первого экрана.
Карта оценки риска маршрута перед выставлением счёта
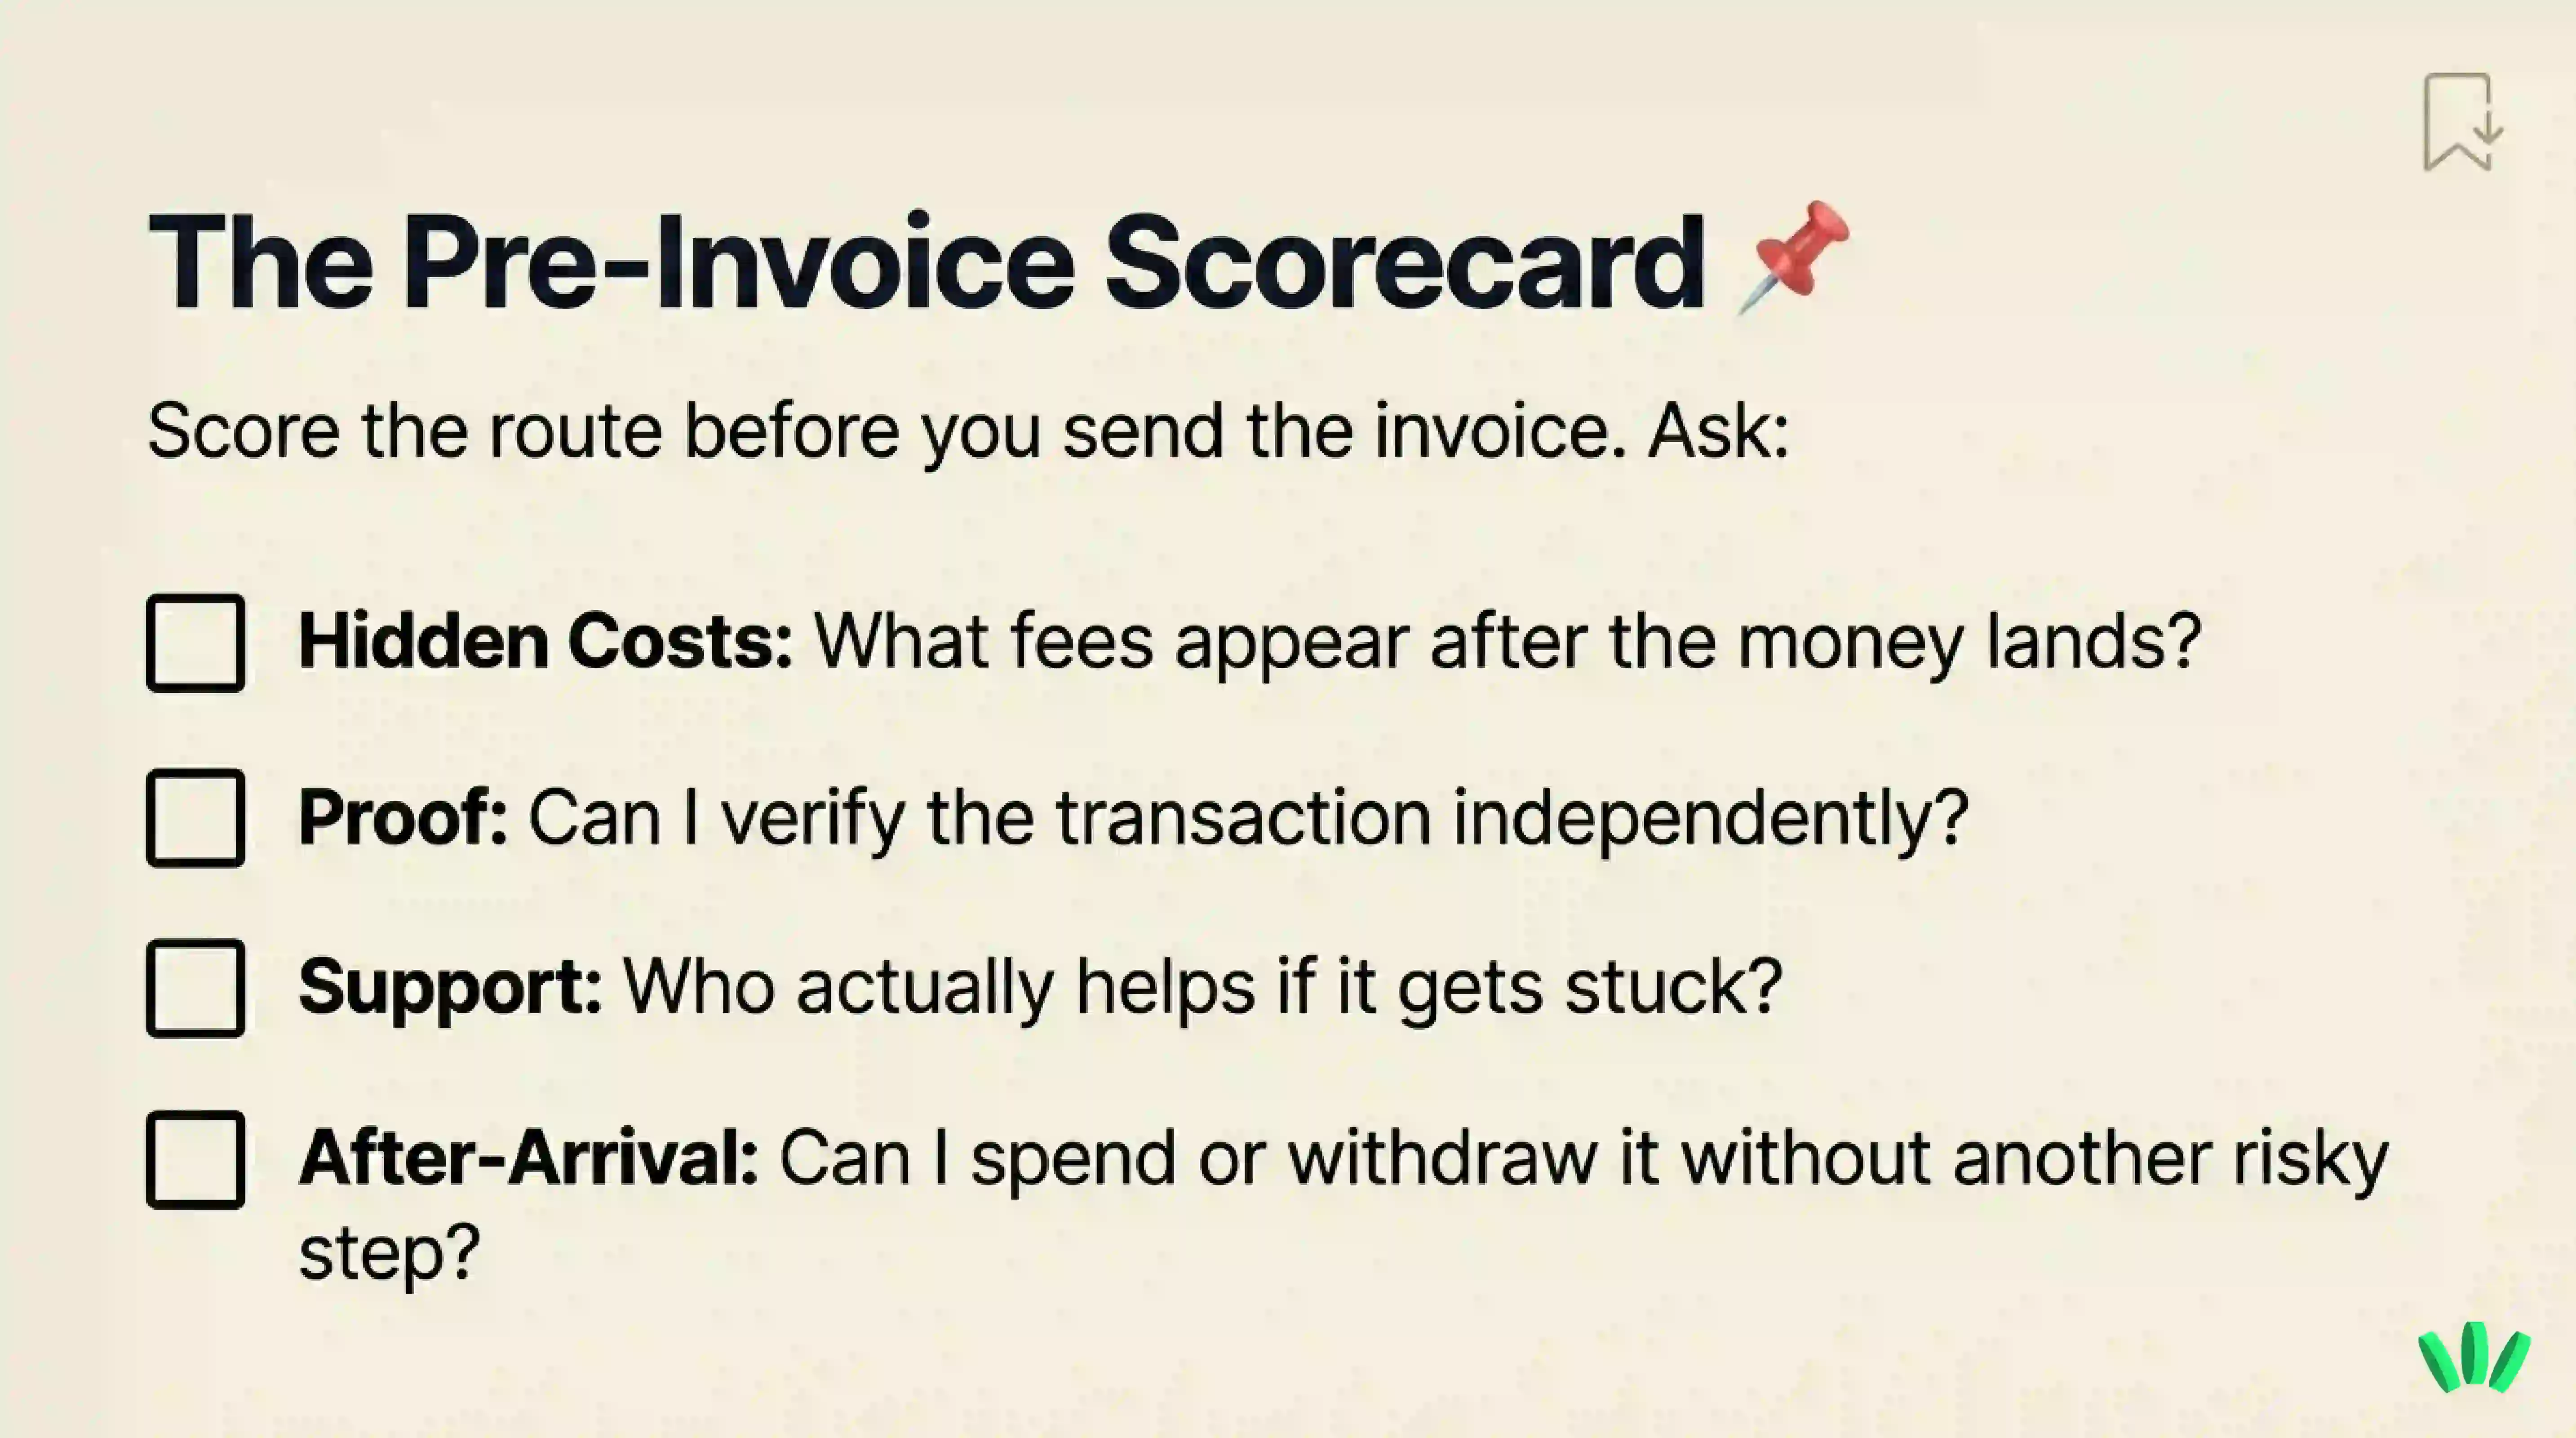
Прежде чем отправить реквизиты, оцените маршрут. Делайте это до отправки счёта, а не после того, как клиент написал «отправил» и все начали древний ритуал обмена скриншотами.
Пункт оценки | Вопрос | Тревожный признак |
Удобство для клиента | Может ли клиент отправить деньги этим способом без дополнительной настройки? | Клиенту нужен способ, которого он не понимает. |
Видимость комиссий | Какая комиссия видна до оплаты? | Показана только первая комиссия. |
Скрытые расходы | Какая комиссия, спред или лишний шаг могут появиться после оплаты? | Вы не можете оценить итоговую сумму для использования. |
Риск проверки | Что может вызвать задержку, проверку или ограничение? | Нет чётких записей, данные не совпадают или верификация не завершена. |
Доказательства | Что доказывает, что клиент действительно отправил платёж? | Только скриншот, без референса или хеша транзакции. |
Путь к поддержке | Кто поможет, если платёж застрянет? | Клиент говорит, что это ваша проблема, а провайдер — что проблема клиента. Прелестно. |
После зачисления | Сможете ли вы использовать деньги после поступления? | Деньги приходят, но нужен ещё один рискованный или дорогой шаг. |
Путь восстановления | Каков следующий шаг в худшем случае? | Никто не может объяснить, как отследить, вернуть, восстановить или задокументировать проблему. |
Правило простое:
Не выбирайте маршрут только потому, что его посоветовал другой фрилансер. Выбирайте его, потому что понимаете доказательства, путь к поддержке, риск задержки и шаг после зачисления. Если стейблкоины входят в ваш набор способов оплаты, сравните настройку кошелька, прежде чем отправлять реквизиты. Узнайте о подходе walllet к самостоятельному хранению без seed-фразы.
Если вы используете стейблкоины, доказательства другие
Оплата в стейблкоинах может быть удобна фрилансерам, потому что делает международные платежи более прямыми. Но она меньше прощает ошибки в реквизитах. В банке или на платёжной платформе доказательством может быть квитанция, ID транзакции, референс или подтверждение по почте. Со стейблкоинами доказательства другие. Нужно знать:
хеш транзакции
сеть
токен
контракт токена
адрес кошелька получателя
статус в обозревателе блоков
поддерживает ли кошелёк получателя этот токен и сеть
Хеш транзакции важен, потому что позволяет проверить, что произошло в блокчейне. Это руководство объясняет, как читать крипто-транзакцию в обозревателе блоков и проверять сеть, статус, адрес назначения и движение токена.
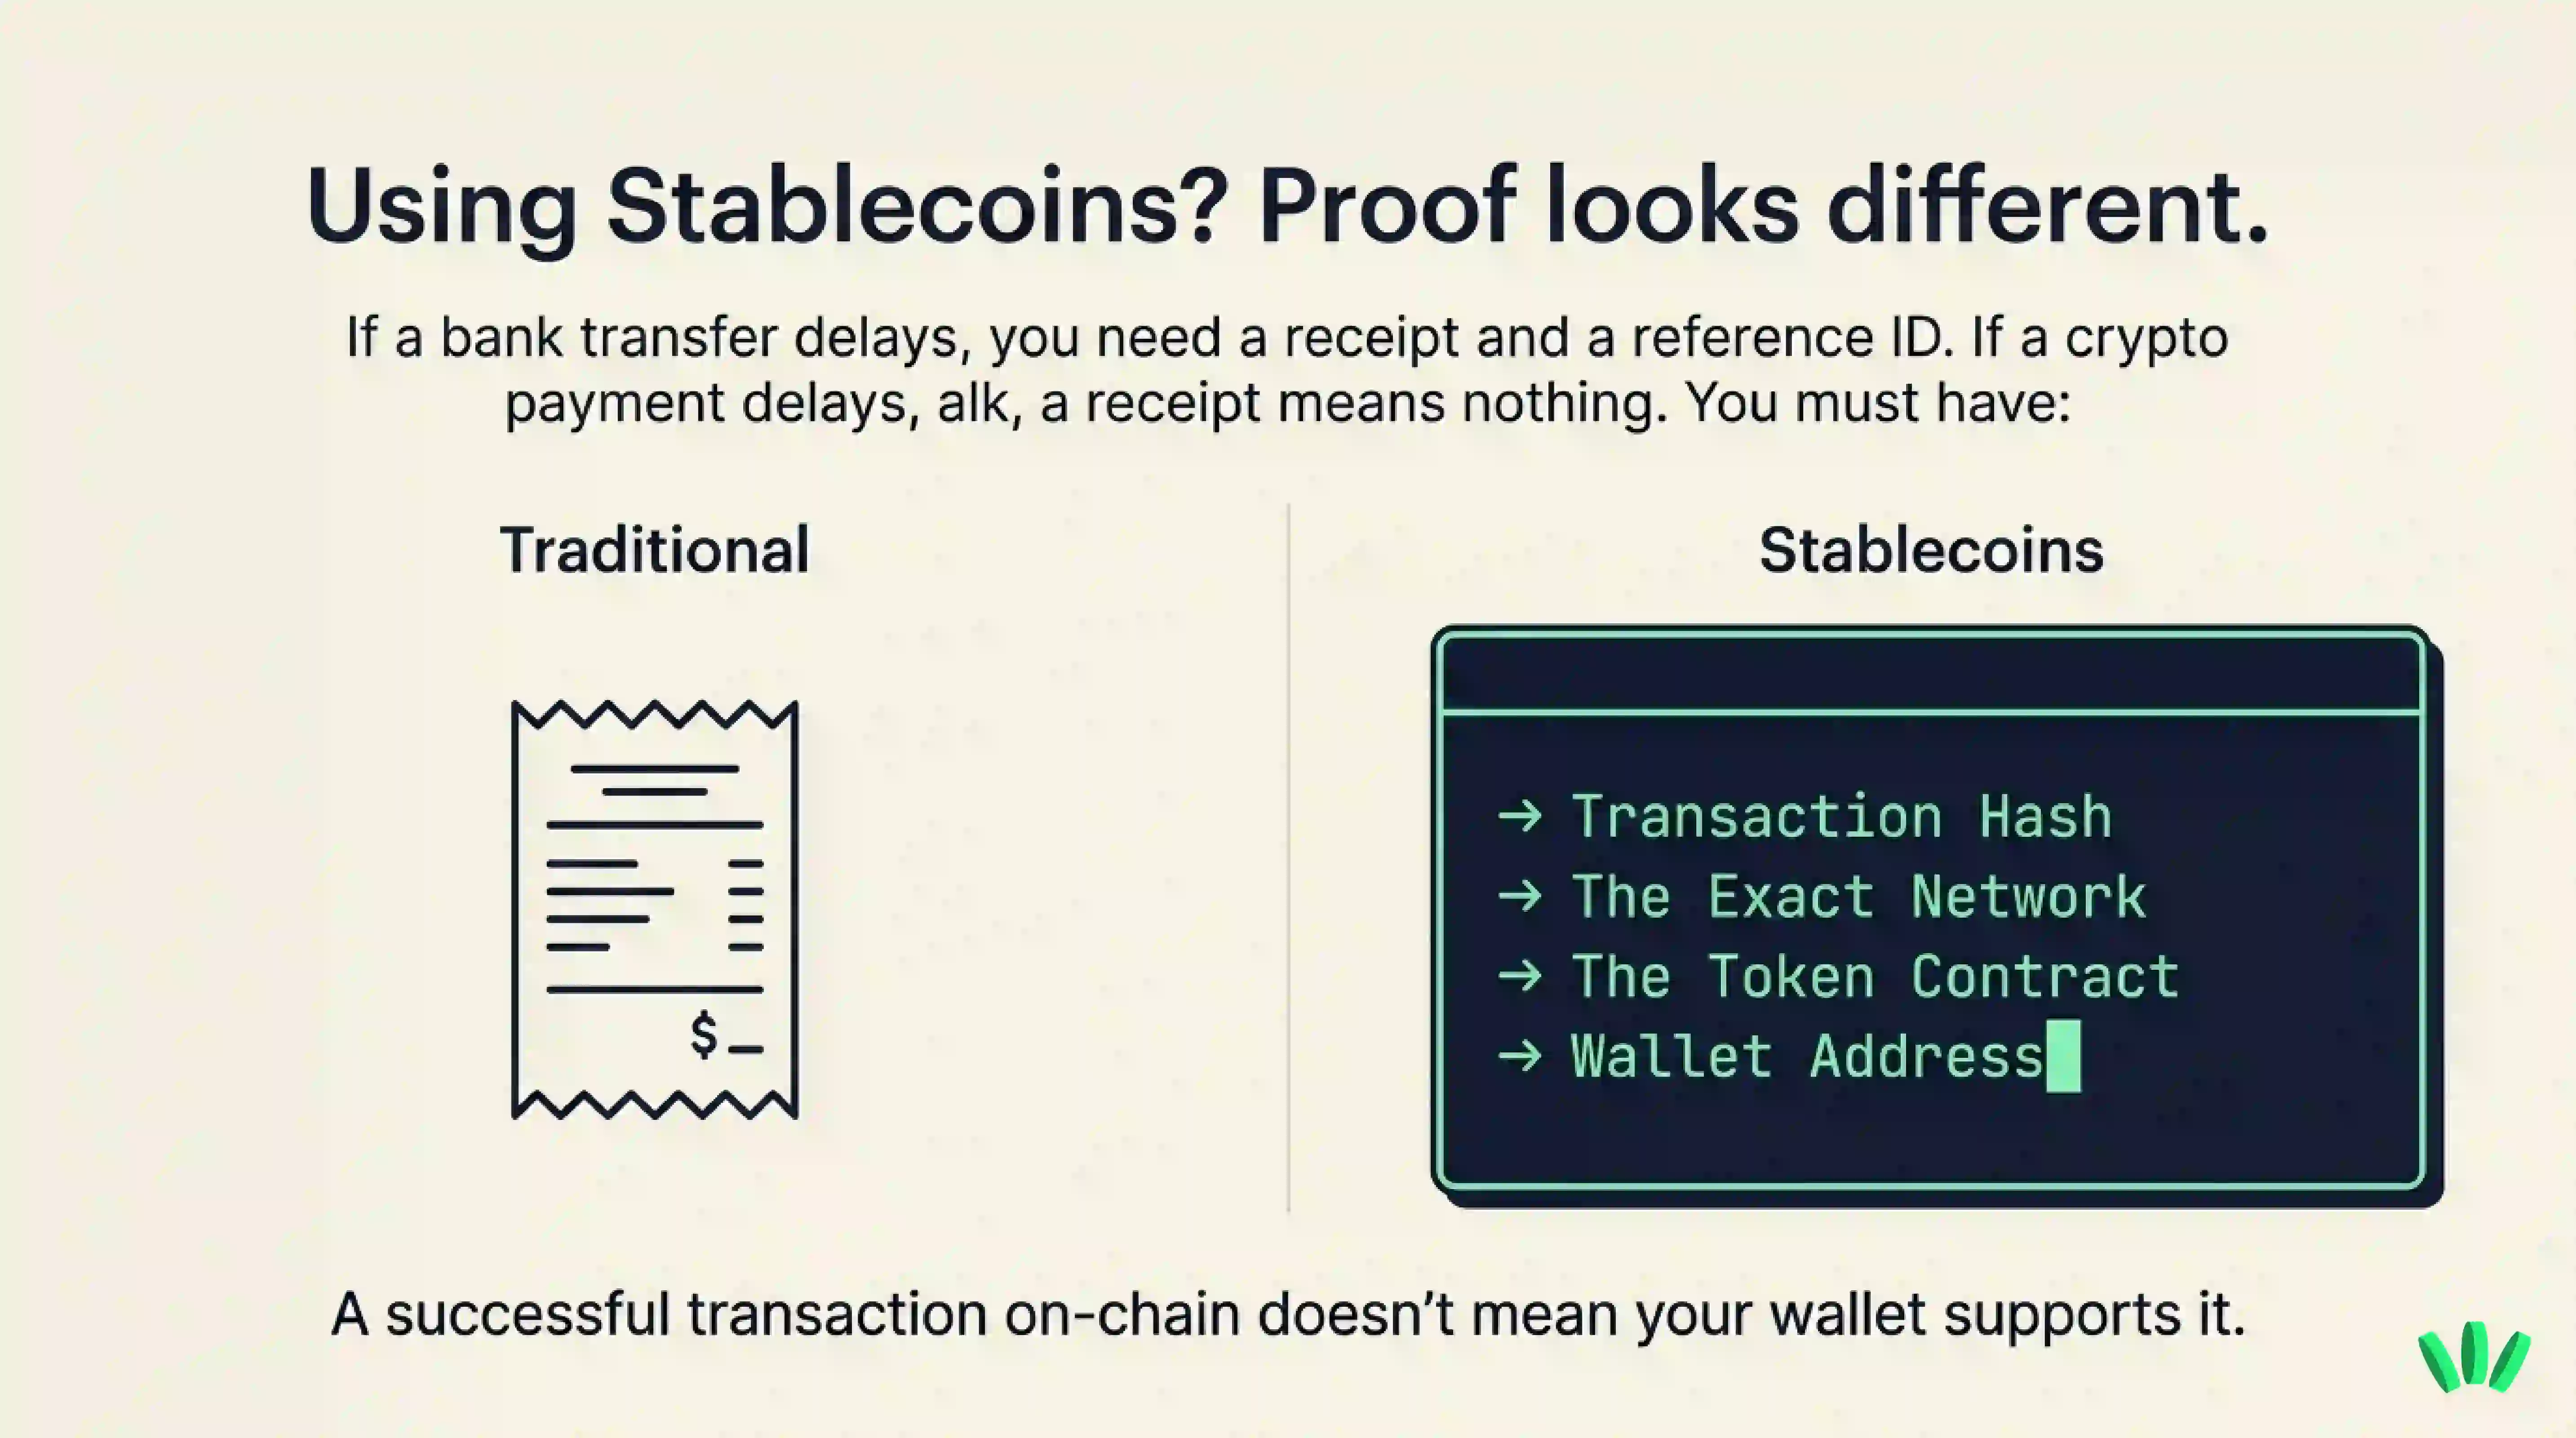
Но успешная транзакция в блокчейне не означает автоматически, что весь платёжный маршрут завершён.
Клиент может отправить правильный токен в неправильной сети. Транзакция может быть подтверждена, но интерфейс вашего кошелька её не покажет. Токен может прийти, но вам всё ещё нужен безопасный способ хранить, обменять, потратить или перевести его.
Если крипто-платёж не появился там, где вы ожидали, проверьте, не был ли он отправлен не в ту сеть. Это руководство о пределах восстановления платежа, отправленного не в ту сеть, пригодится, прежде чем паниковать или доверять случайному «эксперту по восстановлению» в личных сообщениях Telegram — любимой среде обитания человеческих сожалений.
Если проблема в том, что кошелёк показывает ноль, хотя средства есть в блокчейне, эта статья объясняет, почему кошелёк может не показывать ваш баланс, даже когда средства на месте.
А если вы выбираете между USDT и USDC, это руководство по USDT, USDC и DAI поможет понять компромиссы до того, как клиент отправит деньги.
Если ваш платёж сейчас на проверке, сначала сделайте это
Если платёж задержан, в ожидании, удержан, заморожен или на проверке, не начинайте с догадок. Начните с чёткой хронологии.
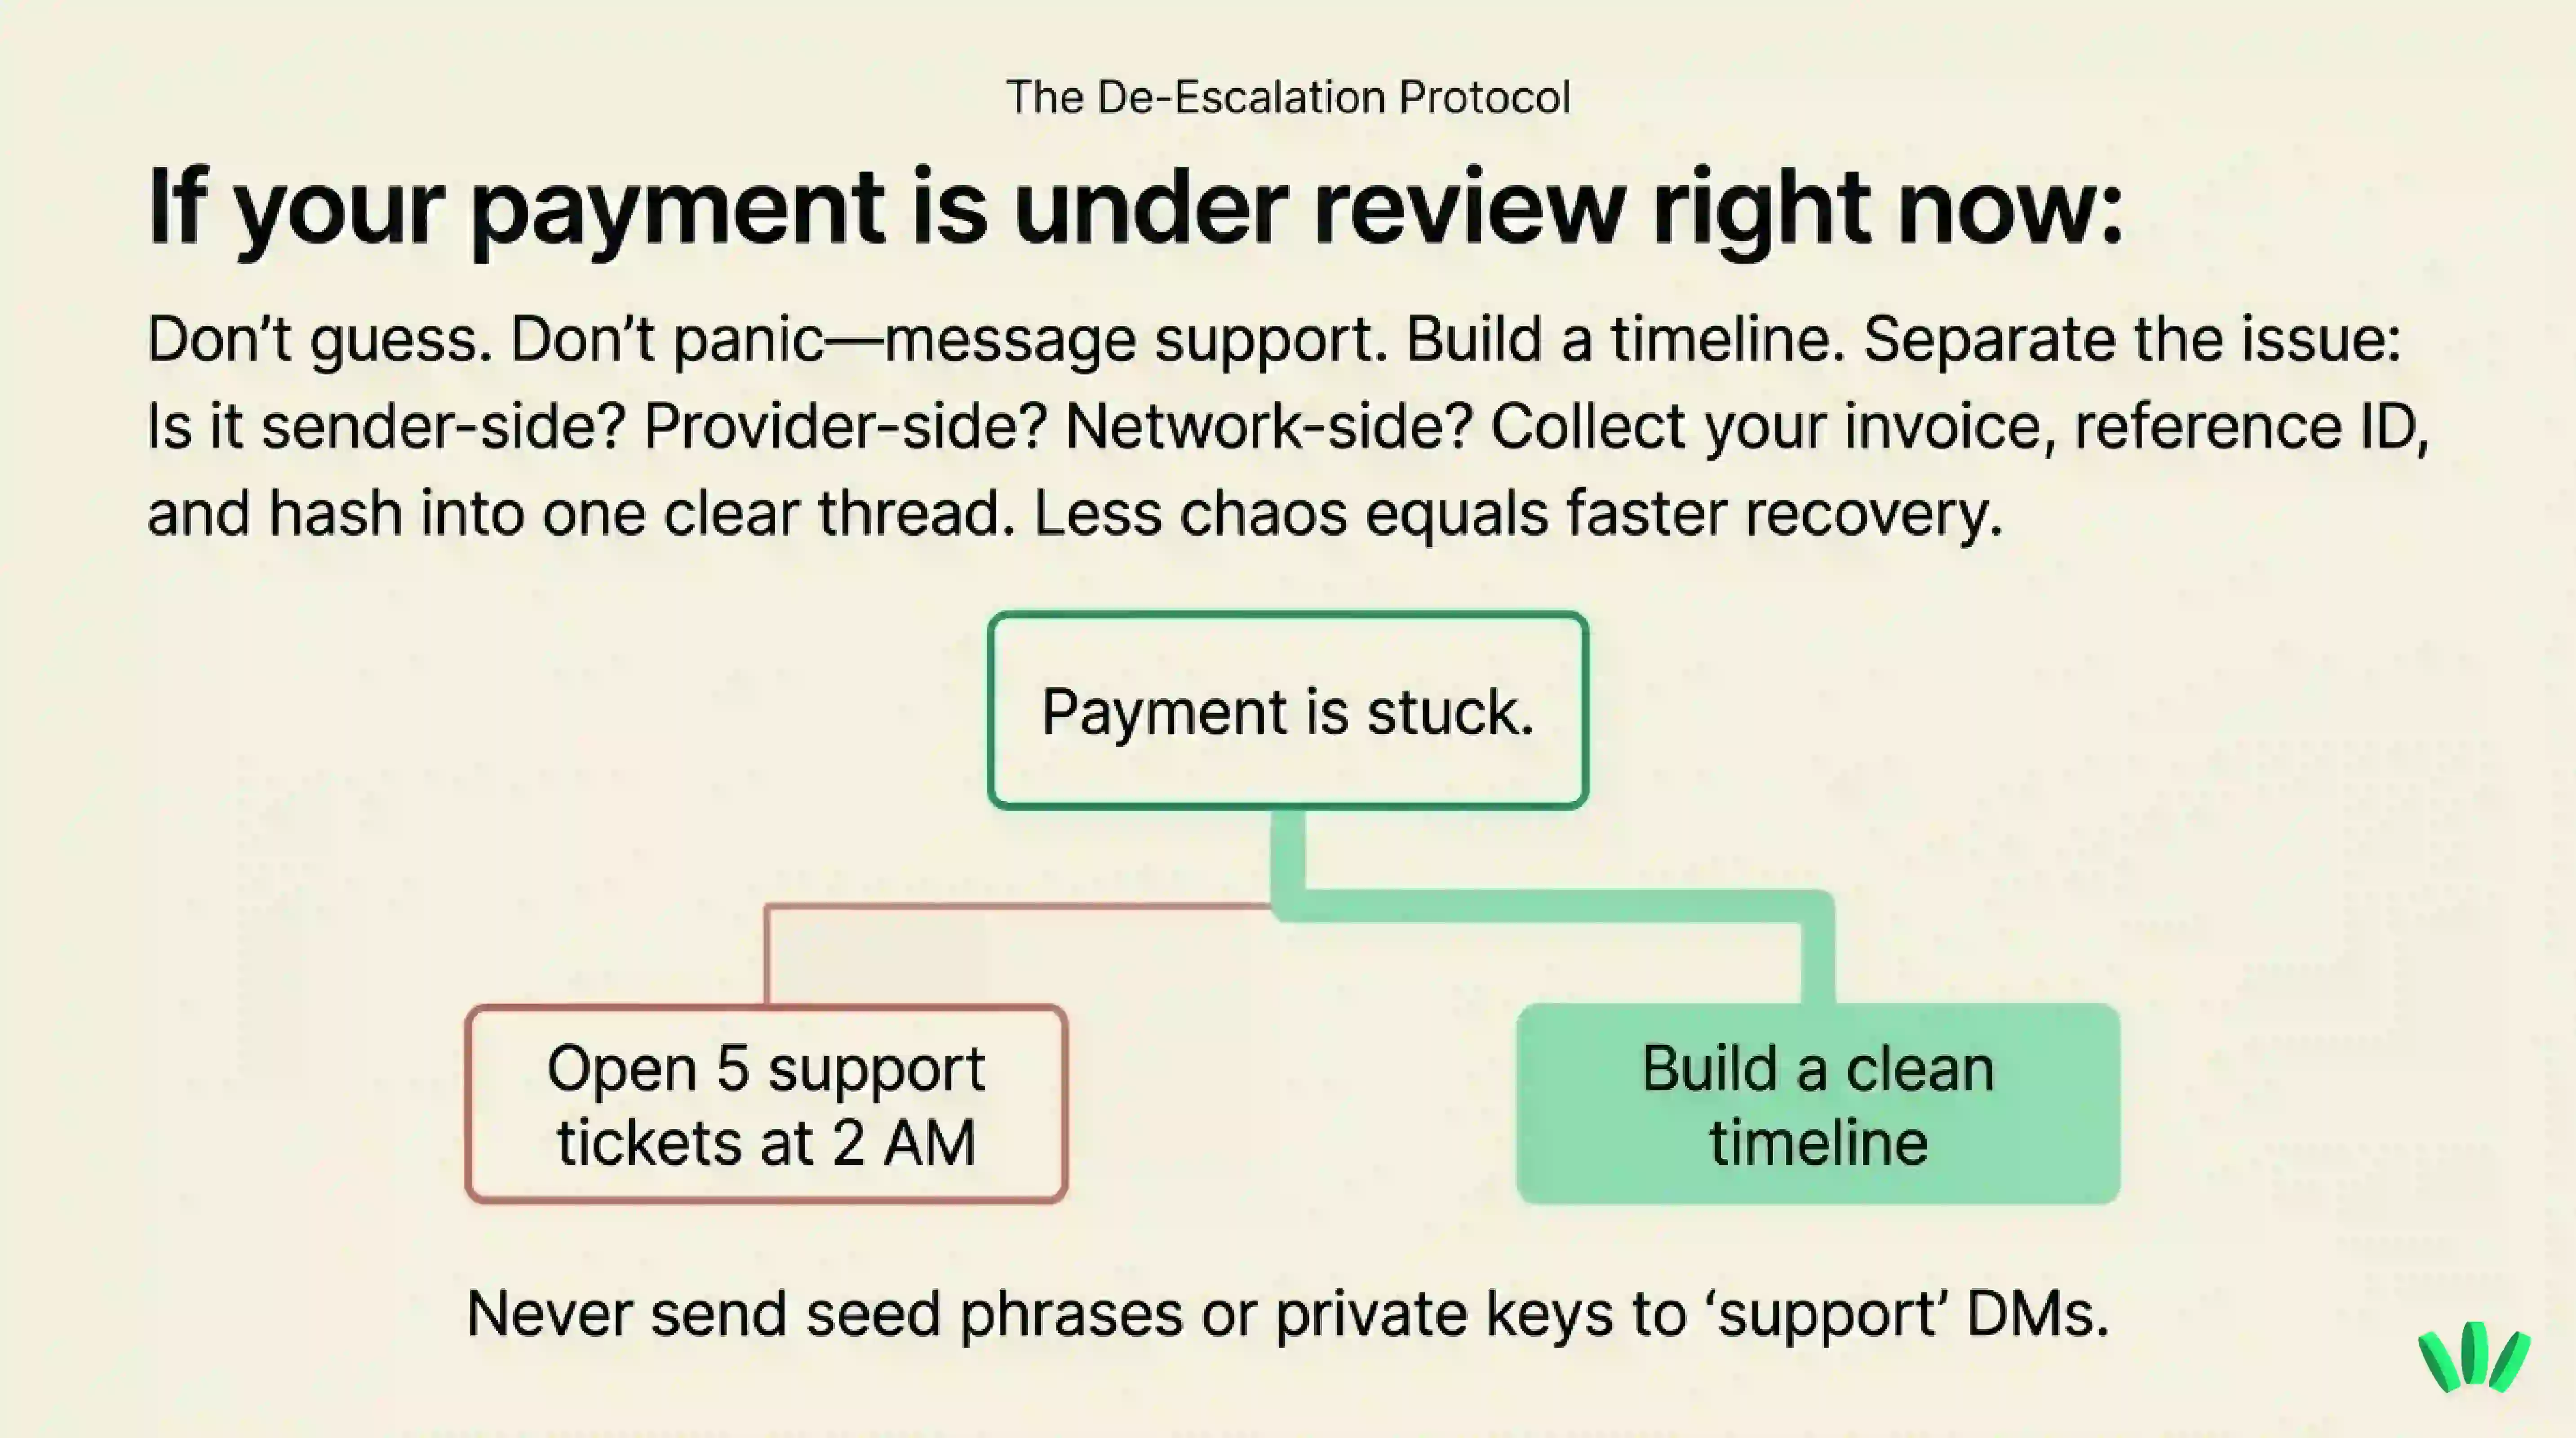
Не создавайте пять противоречащих друг другу обращений в поддержку, если провайдер об этом не просит. Одну понятную переписку обычно проще обработать, чем кучу эмоциональных сообщений, написанных в 2 часа ночи, пока ваше давление торгуется со вкладками браузера.
Соберите счёт, договор, имя клиента, компанию клиента, сумму, валюту, способ оплаты, референс, ID транзакции, скриншоты и письма платформы.
Попросите у клиента квитанцию об оплате или подтверждение транзакции. Если он использовал платёжного провайдера, попросите референс провайдера. Если стейблкоин — попросите хеш транзакции и точную сеть. Затем определите, где может быть проблема.
На стороне отправителя?
На стороне провайдера?
На стороне банка?
На стороне сети?
После зачисления?
Проверьте, получали ли вы или клиент запрос на верификацию. Иногда фрилансер ждёт платформу, платформа ждёт клиента, клиент ждёт свой банк, и все вежливо тратят кислород.
Не отправляйте закрытые ключи, seed-фразы, полные KYC-документы или чувствительные скриншоты в случайные чаты поддержки, группы WhatsApp, личные сообщения Telegram или ИИ-инструменты. Записывайте каждый шаг: дату, время, сумму, провайдера, номер обращения и ответ.
Это не гарантирует, что средства разблокируют быстрее. Но у вас будет более понятное дело, лучшие доказательства и меньше хаоса.
Как выбрать маршрут для следующей оплаты от клиента
Нет одного лучшего маршрута для всех фрилансеров в Нигерии. Правильный маршрут зависит от клиента, суммы, срочности, нужных доказательств, чувствительности к комиссиям и того, что вам нужно сделать после поступления денег.
Если клиент не дружит с крипто, используйте способ, который он уже понимает. Самый удобный для вас способ может создать трудности клиенту, а трудности клиента часто превращаются в задержку оплаты.
Если важны доказательства оплаты, выбирайте маршрут с понятными референсами, загружаемыми квитанциями, записями платформы или подтверждением транзакции в блокчейне.
Если важны сроки, спросите, что происходит, когда платёж попадает на проверку. Не спрашивайте только об обычном сроке зачисления. Спросите, что происходит, когда всё идёт не по плану.
Если важны комиссии, сравнивайте итоговую сумму для использования, а не заявленную комиссию. Учитывайте видимые комиссии, валютный спред, комиссии за вывод, обмен, сеть и любые дополнительные шаги после поступления денег.
Если используются стейблкоины, подтвердите токен, сеть, адрес и ожидания по тестовому платежу до того, как клиент отправит всю сумму. Это практическое руководство о том, как фрилансеру получать оплату в USDT или USDC, разбирает такую настройку подробнее.
Если важны вывод наличных или расходы, подтвердите следующий шаг до поступления денег. Платёж не решён, когда он просто появился в приложении. Он решён, когда вы можете использовать деньги безопасно и предсказуемо.
Что это значит при выборе кошелька для оплат от клиентов
Если стейблкоины входят в ваш набор способов оплаты, кошелёк — одна часть маршрута.
Но не весь маршрут. Кошелёк с самостоятельным хранением и без seed-фразы помогает думать о контроле, восстановлении и доказательствах оплаты, не превращая каждый платёж клиента в техническую настройку. Но вам всё равно нужно проверить поддерживаемые сети, токены, комиссии, доступность, пути к поддержке и что происходит после поступления денег.
Кошелёк может помочь с контролем и доказательствами. Но он не может убрать любую проверку провайдера, риск стейблкоина на уровне эмитента, ошибку клиента, ошибку с сетью или проблему с выводом. Поэтому, оценивая кошелёк для оплат от клиентов, задавайте практичные вопросы:
Могу ли я чётко показать адрес кошелька?
Могу ли я проверить транзакцию?
Понимаю ли я сеть и токен?
Могу ли я восстановить доступ в рамках реальной модели восстановления кошелька?
Могу ли я объяснить настройку клиенту так, чтобы не казалось, будто я вербую его в тайную интернет-секту?
Смогу ли я использовать деньги после поступления?
Если вас беспокоит риск заморозки стейблкоинов, это руководство объясняет, что заморозка стейблкоинов может и не может означать, не превращая тему в дешёвый страх.
Оплата клиента на $500: что может пойти не так, пока деньги не станут доступны?
Представьте, что клиент должен вам $500. На бумаге всё просто. В реальности насколько это просто, решает маршрут.
Если клиент платит через платформу, платёж могут задержать на проверку. Вам может понадобиться референс, подтверждение работы, счёт или подтверждение плательщика.
Если клиент платит банковским переводом, платёж может пройти через несколько банков, окна расчётов, конвертацию валюты и проверки счёта получателя.
Если клиент платит в USDT или USDC, он должен отправить правильный токен на правильный адрес в правильной сети. Крошечная ошибка может обернуться большой головной болью, ведь блокчейны славятся отсутствием жалости.
Если деньги пришли в кошелёк, всё равно нужно знать, что дальше. Хранить? Обменять? Перевести? Потратить? Вывести? Какие комиссии? Какому маршруту вы доверяете для следующего шага?
Поэтому лучший вопрос — не «Как дешевле всего получить оплату?». Лучший вопрос: какой маршрут самый безопасный от «клиент отправил» до «деньги можно использовать»?
Коротко: почему оплаты фрилансерам задерживают или удерживают?
Оплаты фрилансерам могут удерживать или задерживать, потому что платёжному провайдеру, банку, кошельку, бирже или маршруту со стейблкоинами нужно проверить данные отправителя, данные получателя, происхождение средств, правила маршрута, состояние сети, референсы платежа или сигналы риска.
Фрилансеры не могут исключить любой риск проверки. Но они могут сократить задержки, которых можно избежать: выбирать маршрут до выставления счёта, точно подтверждать платёжные реквизиты, сохранять записи, проверять доказательства после оплаты и знать, кто отвечает за поддержку, если деньги застрянут.
Перед следующим счётом
Перед следующей оплатой от клиента спрашивайте не только: «Каким приложением пользоваться?»
Спросите:
Где этот маршрут может дать сбой?
Какие доказательства у меня будут?
Кто отвечает за поддержку?
Что будет, когда деньги придут?
Такой подход убережёт вас от маршрута, который в начале кажется дешёвым, знакомым или удобным, а потом становится медленным, запутанным или дорогим именно тогда, когда платёж важнее всего. Оценивайте маршрут, а не логотип. Попробуйте walllet, если хотите проще управлять своими криптоактивами без seed-фраз.
Читайте также
Безопасность платежей и решение проблем: как устранять сбои и снижать риски
Платёж не пришёл? Соберите пакет доказательств перед обращением в поддержку
ACH-платёж вернули? Что означают коды возврата R01, R02, R03, R04 и другие
Проверка микродепозитами: что на самом деле подтверждают эти небольшие зачисления
