
Sanal bir USD hesabı ürün sayfasında kusursuz görünüp yine de bir sonraki faturanız için yanlış hesap olabilir.
"USD hesabı" ifadesi size şunları söylemez: müşteriniz ACH ile ödeyebilir mi, hesap yurt içi havale (wire) kabul ediyor mu, yurt dışındaki bir müşteri SWIFT transferi gönderebilir mi, bir pazar yeri bu bilgileri kabul ediyor mu, hesap gerçekten sizin adınıza mı, ya da alım, dönüşüm ve çekim maliyetlerinden sonra ne kadar para kullanılabilir kalacak.
Nijeryalı bir serbest çalışan veya uzaktan çalışan için bu ayrıntılar, hesap açılış ekranından daha önemlidir.
Hâlâ sağlayıcıları karşılaştırıyorsanız, önce Nijerya'da USD hesabı seçerken önemli olan 11 şeye bakın. Bu rehber başka bir sorunu çözüyor: belirli bir sanal USD hesabınız zaten var ya da onu düşünüyorsunuz ve gerçek bir ödeme düzenini onun üzerine kurmanın güvenli olup olmadığını bilmek istiyorsunuz.
Yeni banka bilgilerini bir faturaya, bordro portalına veya müşterinin tedarikçi sistemine eklemeden önce bu 12 kontrolü yapın.
# | Kontrol | Ödeme almadan önce bilmeniz gerekenler |
1 | Hesap sahipliği | Alıcı olarak kimin yasal adı veya şirket adı görünüyor? |
2 | Hesap ülkesi ve yapısı | Alım bilgileri hangi ülkede ve hizmeti gerçekte kim sağlıyor? |
3 | ACH desteği | Hesap gelen ACH kredilerini açıkça kabul ediyor mu? |
4 | Yurt içi havale desteği | ABD havale ödemelerini alabiliyor mu ve havale bilgileri farklı mı? |
5 | Uluslararası havale / SWIFT | ABD dışındaki biri uluslararası havale yoluyla ödeme yapabilir mi? |
6 | Ödeyen kısıtlamaları | Para şirketlerden, bireylerden, bordro sistemlerinden ve üçüncü taraflardan gelebilir mi? |
7 | Platform uyumluluğu | Size para gönderen platform bu bilgileri kabul edecek mi? |
8 | Para geldikten sonra ne olur | Para USD olarak mı kalıyor, otomatik mi dönüşüyor, yoksa başka türde bir bakiyeye mi geçiyor? |
9 | Toplam maliyet | Sadece hesap açılışı değil, tüm yol neye mal oluyor? |
10 | Limitler ve incelemeler | Normal fatura tutarınız veya aylık geliriniz bir limite ya da ek incelemeye takılır mı? |
11 | Çıkış yolu | Parayı gerçekten ihtiyaç duyduğunuz şekilde tutabilir, harcayabilir, transfer edebilir veya nakde çevirebilir misiniz? |
12 | Kanıt ve destek | Ödeme gecikir, reddedilir veya iade edilirse elinizde hangi kanıt olur? |
Asıl soru şu:
Bu hesap, bu ödeyenden, onun kullanmak istediği yolla para alabilir mi ve gelen bakiyeyi sonra kullanılabilir paraya çevirebilir miyim?
Müşterileriniz farklı bölgelerdeyse, Nijerya'da ABD, Birleşik Krallık ve AB müşterilerinden ödeme alma rehberi gönderenin konumunun neden çoğu zaman ihtiyacınız olan kanalı belirlediğini açıklıyor. Başka bir yol aramanızın nedeni PayPal ise, her USD hesabının aynı sorunu çözdüğünü varsaymadan önce 2026'da Nijerya'da PayPal Olmadan USD Nasıl Alınır yazısındaki pratik seçenekleri karşılaştırın.
1. Hesap gerçekten sizin adınıza mı?
Alıcı adıyla başlayın.
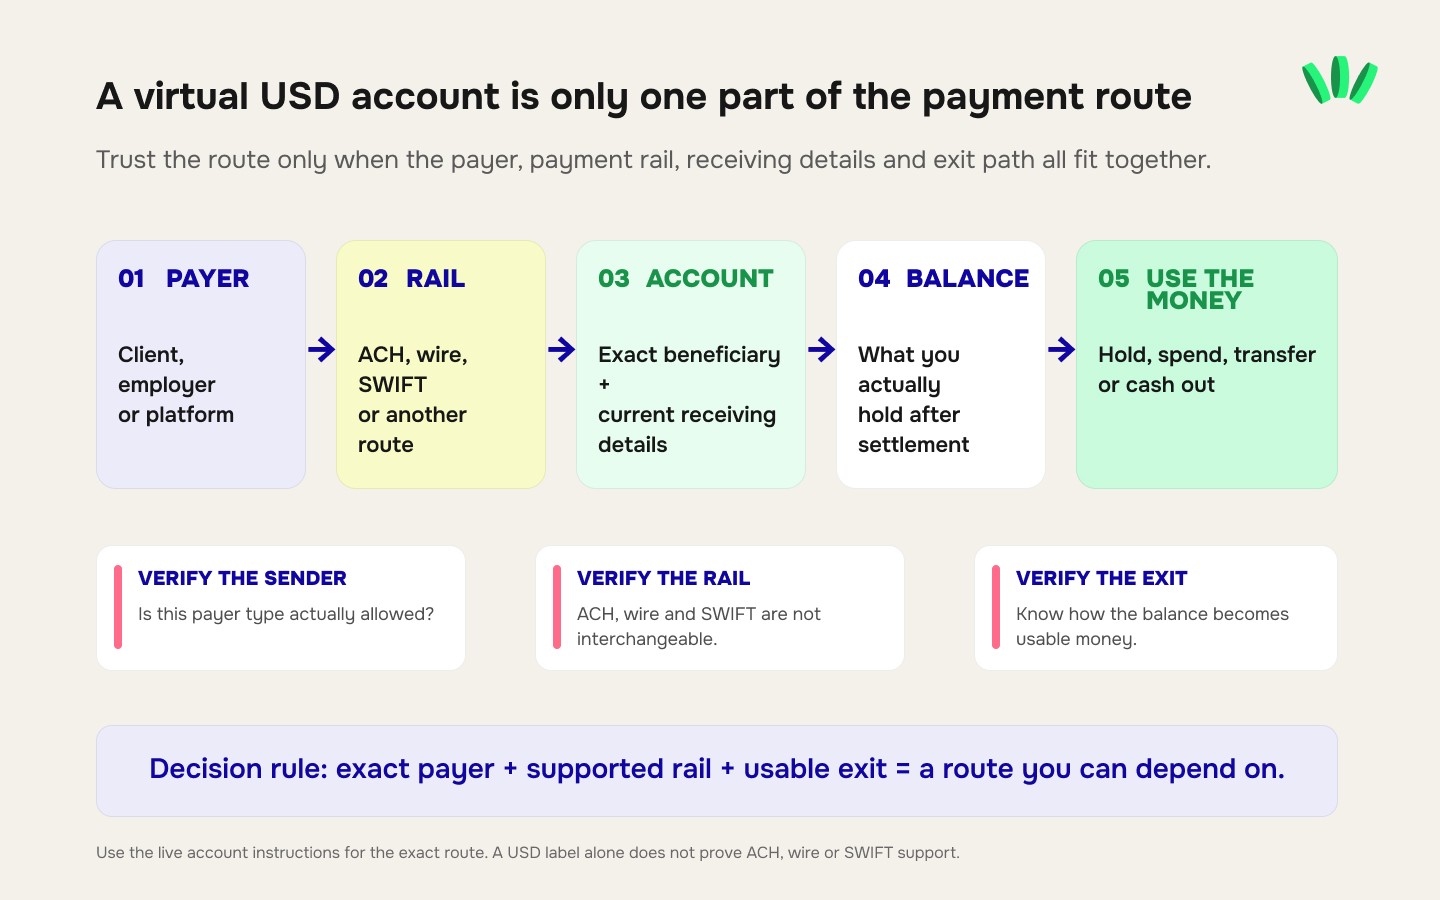
Müşteriniz ödeme formunu açtığında tam olarak hangi adı girmesi gerekiyor?
İdeal olarak sağlayıcı bunu net hale getirmelidir. Şunları belirleyebilmelisiniz:
alıcı veya hesap sahibinin adı;
kişisel yasal adınızın mı yoksa kayıtlı şirket adınızın mı kullanıldığı;
adın KYC kaydınızla birebir eşleşmesi gerekip gerekmediği;
hesabın veya alım bilgilerinin size ait olduğuna dair resmi bir kanıt alıp alamayacağınız.
Bu sadece görünüş meselesi değildir.
Müşterinin finans ekibi alıcı adını faturanız, tedarikçi kaydınız veya sözleşmenizle karşılaştırabilir. Bir pazar yeri, ödeme bilgilerinin hesap sahibiyle eşleşmesi konusunda kendi kurallarını uygulayabilir. Alıcı kurumun da ödemeyi doğru kişiyle eşleştirmek için yeterli bilgiye ihtiyacı olabilir.
Alıcı adını kendiniz "düzeltmeyin" veya kısaltmayın. Sağlayıcının ödeme talimatlarında gösterilen güncel adı kopyalayın.
Ayrıca "bilgiler benim adıma" ile "asıl bankada doğrudan kendi adıma klasik bir banka hesabım var" ifadelerini birbirinden ayırın. Bunlar aynı hukuki yapı olmak zorunda değildir. Fintech ürünleri, ortak kurumlar aracılığıyla size özel alım bilgileri sağlayabilir.
Pratik test basit: alıcıyı, sağlayıcı ilişkisini ve destekleyici belgeleri tahmin etmeden belirleyebiliyor musunuz?
2. Hesap bilgilerinin arkasında hangi ülke ve kurum var?
USD bakiyesi, alım hesabının nerede olduğunu söylemez. ABD bankacılığı üzerinden ödeyen bir müşteri için şu tür bilgiler alabilirsiniz:
Alıcı adı → banka/sağlayıcı adı → routing numarası → hesap numarası → hesap türü
Başka bir ürün bunun yerine IBAN veya farklı uluslararası talimatlar verebilir.
Kontrol edin:
Alan | Neden önemli |
Hesap ülkesi | Müşteri veya bordro sistemi alım hesabının nerede olduğunu sorabilir |
Kurum/sağlayıcı | Banka transferini gerçekte kimin işlediğini anlamaya yardımcı olur |
Hesap türü | Bazı ödeme formları vadesiz/tasarruf ya da başka bir sınıflandırma ister |
Alıcı adı | Tam olarak talimattaki gibi girilmelidir |
Para birimi | USD bilgilerinin başka para birimlerini kabul ettiği varsayılmamalıdır |
Ödeme kanalı | Gönderenin hangi talimatları kullanacağını belirler |
Bu, özellikle bir müşteri "Bu bir ABD banka hesabı mı?" diye sorduğunda önemlidir.
Özelliğin pazarlama adına bakarak cevap vermeyin. Gerçek alım talimatlarına ve geçerli koşullara bakarak cevap verin.
Benzer şekilde IBAN bir hesap tanımlayıcısıdır; her transfer türünün veya para biriminin desteklendiğinin kanıtı değildir. walllet.com'un IBAN Hesabı için pratik rehberi, alıcı, para birimi, kanal, ödeyen türü ve hesap uygunluğunun neden ayrı ayrı kontrol edilmesi gerektiğini açıklıyor.
3. Sanal USD hesabı ACH alabiliyor mu?
Bazı sanal USD hesapları ACH'yi destekler, bazıları desteklemez. ACH mevcut olsa bile kurallar, "ACH destekleniyor" ifadesinin düşündürdüğünden daha dar olabilir.
Serbest çalışma geliri için genellikle gelen ACH kredileri önemlidir: gönderen, kendi finans kuruluşuna parayı sizin alım hesabınıza göndermesi talimatını verir.
Nacha'nın tanımına göre ACH kredisi; ödemeyi başlatanı, başlatan mevduat kuruluşunu (ODFI), bir ACH Operatörünü ve alıcı mevduat kuruluşunu (RDFI) içeren bir zincirdir. Bu yüzden ACH, "USD transferi"nin başka bir adı değil, belirli bir ödeme kanalıdır.
Bir müşteriye ACH bilgilerini vermeden önce şunları doğrulayın:
Gelen ACH kredileri: açıkça destekleniyor mu?
Routing numarası: bu, ACH için olan routing numarası mı?
Ödeyen türü: yalnızca şirketler mi, yoksa bireyler de ödeyebilir mi?
Üçüncü taraf ödemeleri: izinli mi, kısıtlı mı?
ACH borçlandırmaları: ayrıca destekleniyor mu, yoksa hiç desteklenmiyor mu?
İadeler: bir ACH ödemesi iade edilirse hangi kanıtı göreceksiniz?
Sadece bir ABD routing numarası gördüğünüz için ACH desteği olduğu sonucuna varmayın.
Eski bir ekran görüntüsündeki routing numarasını da tekrar kullanmayın. Ödeme bilgileri değişebilir.
Bir ACH ödemesi daha sonra gönderene geri dönerse, serbest çalışanlar için ACH iade kodları rehberi R01, R02, R03 ve R04 gibi kodların ne anlama geldiğini ve asıl sorunu genellikle kimin çözmesi gerektiğini açıklıyor.
4. ABD yurt içi havalesi alabiliyor mu?
ACH ve yurt içi havale ayrı sorulardır.
Bir sağlayıcı birini destekleyip diğerini desteklemeyebilir. Her biri için farklı routing talimatları da verebilir.
Federal Reserve, Fedwire Funds Service'i kritik, aynı gün işlemler için kullanılan ve Federal Reserve katılımcısı düzeyinde kesinlik sağlayan elektronik bir fon transfer sistemi olarak tanımlar. Bu, her sanal USD hesabının Fedwire ödemesi alabileceği ya da her sağlayıcının gelen havaleyi aynı gün kullanımınıza sunacağı anlamına gelmez.
Bir havaleyi kabul etmeden önce kontrol edin:
gelen yurt içi havalelerin desteklenip desteklenmediği;
havale routing numarasının ACH routing numarasından farklı olup olmadığı;
banka adresi veya başka alanların gerekip gerekmediği;
gelen havale ücreti olup olmadığı;
gönderenin şirket olmasının gerekip gerekmediği;
kesim saatlerinin veya incelemelerin paranın kullanılabilirliğini etkileyip etkilemediği.
Pahalı bir varsayım yapmanın en kolay olduğu yerlerden biri burasıdır.
Müşterinin "havale göndereceğiz" demesi yeterli değildir. Üzerine "havale" yazılmış ACH talimatlarına değil, hesabınızın havale talimatlarına ihtiyacınız var.
5. ABD dışındaki biri uluslararası havale veya SWIFT ödemesi gönderebilir mi?
New York'taki bir müşteri için harika çalışan sanal bir USD hesabı, bankası yalnızca uluslararası SWIFT transferi gönderebilen bir şirket için işe yaramayabilir. ABD yurt içi havale desteği ile uluslararası havale desteği birbirinin yerine geçmez.
ABD dışından ödeme bekliyorsanız, hesabın şunlara sahip olup olmadığını öğrenin:
uluslararası gelen ödeme yolu;
gerektiğinde SWIFT/BIC talimatları;
gerektiğinde aracı veya muhabir banka talimatı;
gönderen ülkelere ilişkin kısıtlamalar;
uluslararası transferler için farklı bir ücret;
aracı banka masraflarını kimin ödeyeceğine dair kurallar.
Sağlayıcı yalnızca ACH veya yurt içi havale talimatlarını yayınlıyorsa, eksik uluslararası alanları kendiniz uydurmayın.
Buna SWIFT kodları da dahildir.
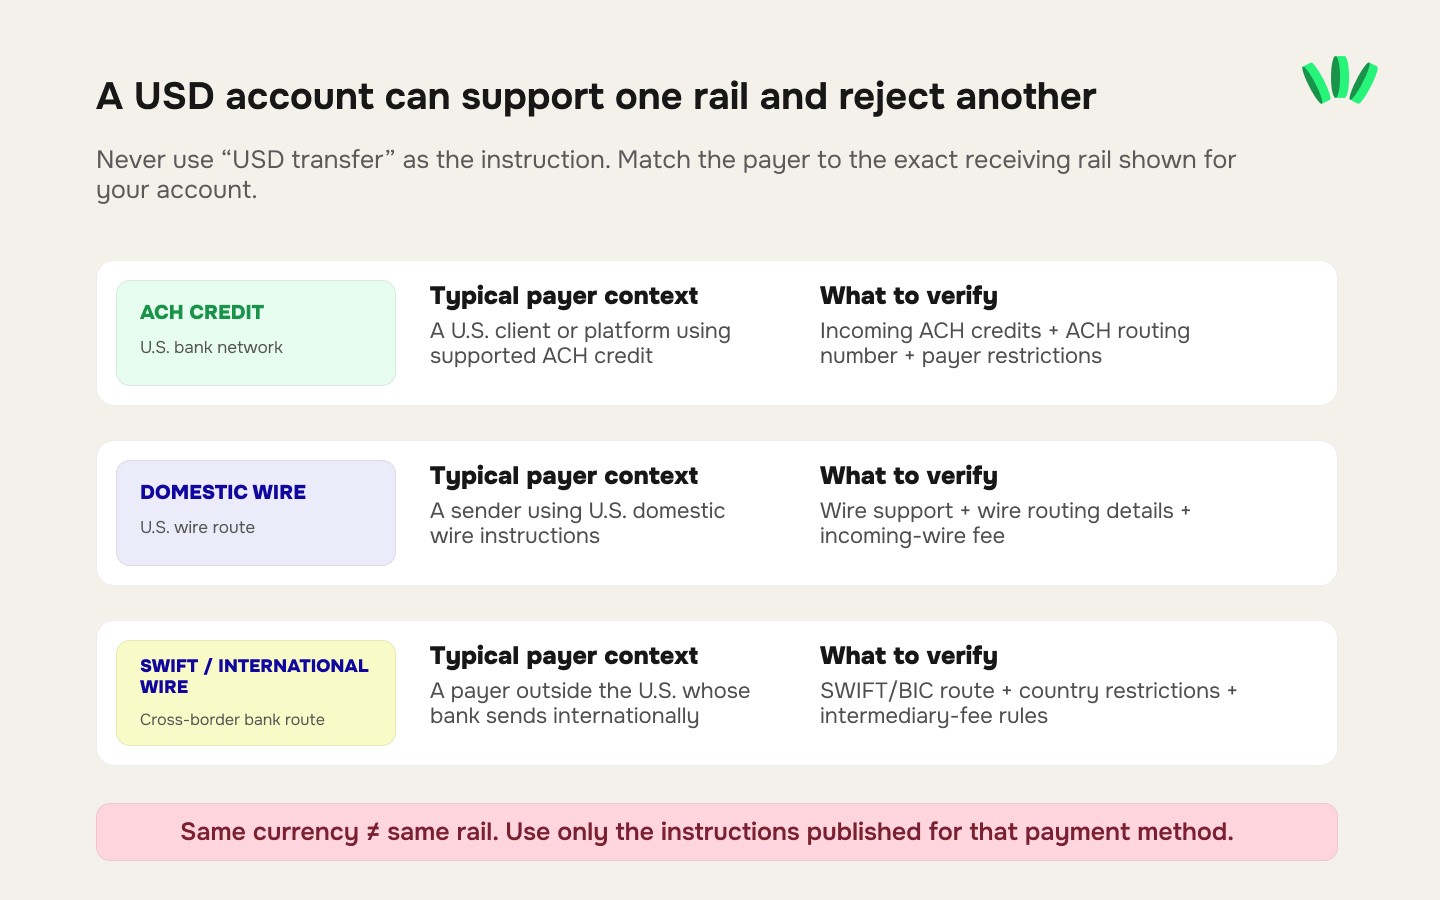
Müşterinizin borç ödemeleri ekibi, banka adından tahmin ederek bir yol çıkarmak yerine açıkça desteklenen bir yolu kullanmalıdır.
6. Hesaba kimler para gönderebilir?
Bu soru sıklıkla atlanır.
"ACH alabilir", "herkesten ACH alabilir" demek değildir.
Bir sağlayıcı şunlar arasında ayrım yapabilir:
Gönderen | Neyi doğrulamalı |
Kendi hesabınız | Kendinize transfere izin var mı? |
Doğrudan müşterinizin şirketi | Üçüncü taraf şirket ödemeleri kabul ediliyor mu? |
Müşterinizin kişisel hesabı | Kişisel üçüncü taraf ödemelerine izin var mı? |
İşveren/bordro sağlayıcısı | Maaş veya bordro ödemesi kabul ediliyor mu? |
Serbest çalışma pazar yeri | Platform bu hesabı ödeme hedefi olarak kabul ediyor mu? |
Aile/arkadaş | Ticari olmayan üçüncü taraf transferlerine izin var mı? |
Başka bir fintech | Ödeme şirketlerinden gelen transferler kabul ediliyor mu? |
En iyi hesap, en çok gönderen türünü kabul eden hesap olmak zorunda değildir. Önemli olan, sizin gönderen türünüzü kabul edip etmediğidir.
Düzenli üç müşterinizin hepsi şirket banka hesaplarından ödüyorsa, önce o yolu doğrulayın.
Bir müşteri size bireysel hesabından ödüyorsa, bunu ayrıca kontrol edin.
Geliriniz çoğunlukla bir pazar yerinden geliyorsa, kontrol etmeniz gereken bir kural katmanı daha var.
7. Platform veya ödeyen bu bilgileri gerçekten kabul edecek mi?
Teknik uyumluluk ile ödeyenin kabulü farklı şeylerdir. Hesabınızın ACH kabul ettiğini varsayalım. Bu, alıcı tarafın desteklenen bir ACH ödemesini işleyebildiğini kanıtlar.
Ama şunları kanıtlamaz:
Upwork'ün bu hesap bilgilerini kaydetmenize izin vereceğini;
bir bordro platformunun o hesap ülkesini desteklediğini;
PayPal'ın o hesaba para çekmeye izin vereceğini;
müşterinin tedarikçi portalının o kurumu kabul ettiğini;
ödeyenin fintech tarafından verilen alım bilgilerini kabul ettiğini;
ödeyenin şirketlere değil bireylere ait hesapları kabul ettiğini.
Gönderen kendi ödeme kurallarını kendisi belirler.
Platform geliri için işe platformun içinden başlayın. Hesabınız, ülkeniz ve profiliniz için hangi ödeme yöntemlerinin açık olduğunu kontrol edin, ardından alım bilgilerinin o yöntemin şartlarını karşılayıp karşılamadığına bakın.
Tüm ödeme yolunun PayPal, Payoneer, Wise, banka tarzı bir alım hesabı veya stablecoin ile mi başlaması gerektiğine karar veriyorsanız, serbest çalışanlar için PayPal, Payoneer, Wise ve stablecoin karşılaştırması daha geniş bir karar çerçevesi sunuyor.
Doğrudan müşteriler için, fatura kesmeden önce finans ekibine işe yarar tek bir soru sorun:
Bu bilgilere, bu ödeme yöntemiyle ödeme yapabilir misiniz?
Bu, "Bana dolar olarak ödeyebilir misiniz?" diye sormaktan çok daha iyidir.
8. Ödeme geldikten sonra elinizde gerçekte ne olur?
"Müşteri 1.000 $ gönderdi" ile "Artık USD olarak kullanabileceğim 1.000 $'ım var" otomatik olarak aynı şey değildir. Ödeme tamamlandıktan sonra ne olduğunu kontrol edin. Ürün:
USD cinsinden bir bakiyeye mi yatırıyor?
gelen parayı otomatik olarak mı dönüştürüyor?
bakiyenin kullanılabilmesi için başka bir transfer mi gerektiriyor?
bankaya gelen parayı desteklenen başka bir bakiyeye mi çeviriyor?
siz aksini seçene kadar değeri USD olarak tutmanıza izin veriyor mu?
Sonra bu bakiyeyle ne yapabileceğinizi sorun. Şunları yapabilir misiniz:
USD olarak tutmak?
USD'yi başka bir yere göndermek?
ondan harcamak?
bir karta yükleme yapmak?
yalnızca bir kısmını dönüştürmek?
kalanını nairaya çevirip çekmek?
Bu ayrım, USD cinsinden giderleri olan serbest çalışanlar için önemlidir.
2.000 $ alıyorsanız, kira için ₦ cinsinden paraya ve yazılım abonelikleri için 200 $'a ihtiyacınız varsa, her şeyi otomatik olarak nairaya çevirmek, tekrar dolara ihtiyaç duyduğunuzda yeni bir dönüşüm yaratabilir.
İşe yarayan ölçü sadece "gelen para" değildir.
Asıl ölçü, bir sonraki adım için gerçekten kullanabileceğiniz biçimde gelen paradır.
9. Tüm yol neye mal oluyor?
"Ücretsiz" diye tanıtılan bir sanal hesap da pahalı bir ödeme yolu olabilir. Her şeyi tek bir belirsiz kelimenin, "ücret"in altına koymak yerine maliyetleri ayırın.
Maliyet katmanı | Neyi kontrol etmeli |
Hesap oluşturma/açılış | Tek seferlik mi, düzenli mi? |
Gelen ödeme | ACH, havale ve uluslararası transferler farklı fiyatlandırılabilir |
Aracı kesintileri | Bazı uluslararası yollar için geçerlidir |
Döviz kuru | Gerçekte hangi uygulanabilir USD/NGN kuru kullanılacak? |
Kur makası | Sağlayıcının teklifi, karşılaştırdığınız referans kurdan ne kadar uzak? |
Dönüşüm ücreti | Döviz kurundan ayrı mı? |
Çekim/off-ramp | Parayı Nijerya'daki bankanıza aktarmak neye mal oluyor? |
Karta yükleme | Harcamadan önce başka bir ücret var mı? |
Kartla harcama | USD ve USD dışı işlemler farklı fiyatlandırılabilir |
Hesap işletim/hareketsizlik | Hesabı açık tutmak başka bir maliyet yaratıyor mu? |
İşe yarayan bir karşılaştırma şöyledir:
Fatura tutarı
− alım maliyetleri
− geçerli dönüşüm/kur maliyetleri
− çekim veya harcama maliyetleri
= kullanılabilir net para
Tek seferlik kurulum ücretlerini her ödemede alınan ücretlerle karıştırmayın.
Güncel bir walllet.com örneği
walllet.com'un Banka Hesabı fiyatlandırması 5 $ hesap oluşturma ücreti ve desteklenen banka yoluyla gelen USD için %1 ücret listeliyor. Yayınlanan off-ramp ücreti ise sonraki ayrı bir adım olarak %0,5.
Örnek olarak 1.000 $'lık bir ödeme için:
Gelen USD: 1.000 $
%1 alım ücreti: −10 $
Alım ücretinden sonraki bakiye: 990 $
990 $'ın tamamı daha sonra off-ramp edilirse:
990 $'ın %0,5'i: −4,95 $
USD/NGN kurunun etkisinden önceki tutar: 985,05 $ karşılığı
5 $'lık hesap oluşturma ücreti ayrı, tek seferlik bir hesap maliyetidir; gelecekteki her 1.000 $'lık ödemeden düşülmemelidir.
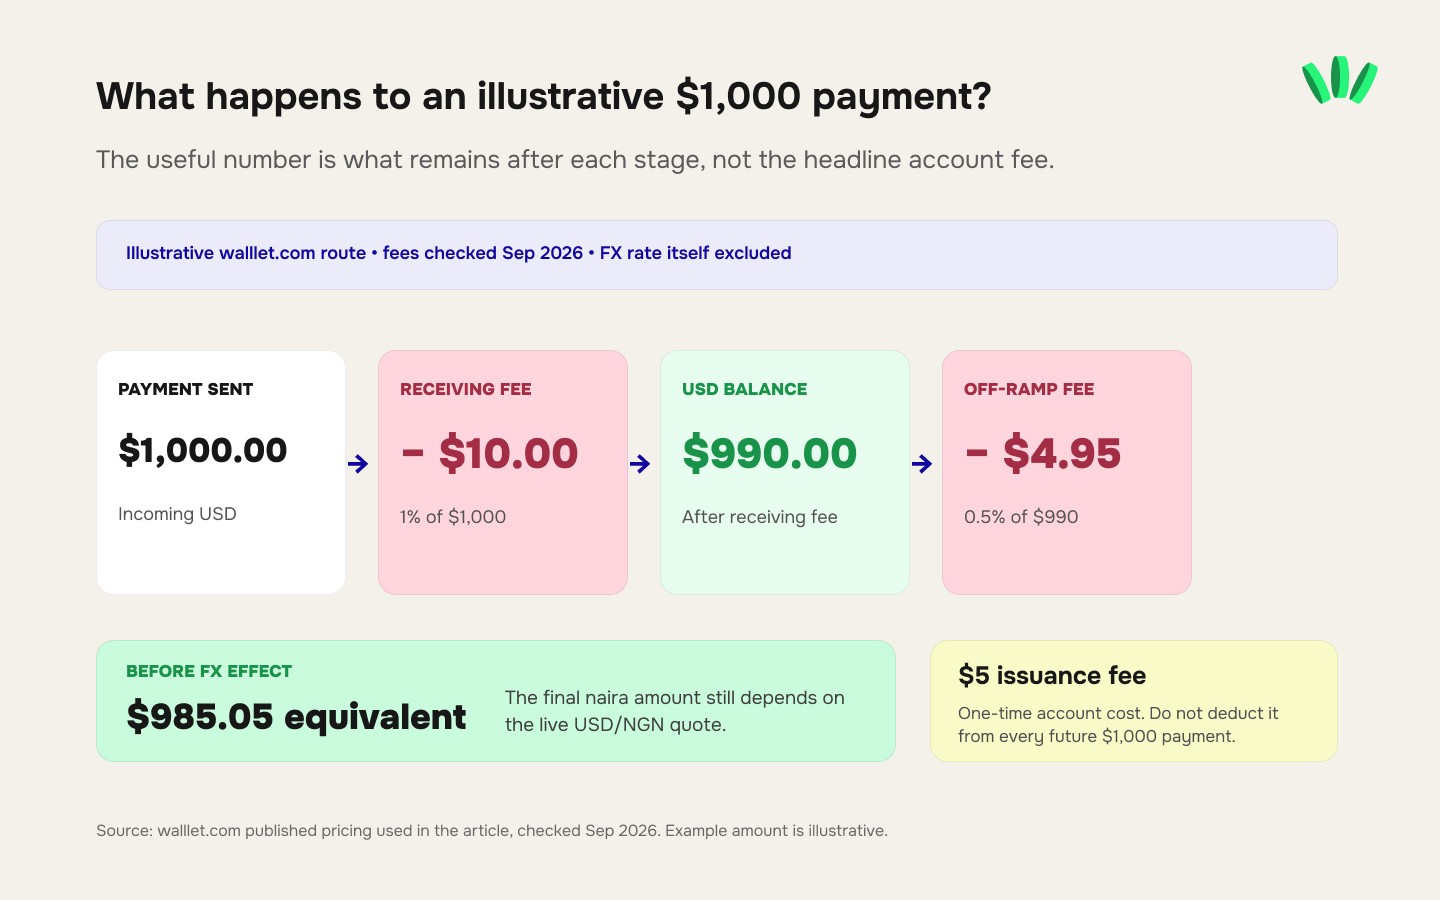
Bu örnek bir sektör ortalaması değildir ve walllet.com'un en ucuz yol olduğunu göstermez. Amacı, ücretlerin gerçekte oluştukları aşamaya neden atanması gerektiğini göstermektir.
10. Limitler gerçek gelirinize uyuyor mu?
Bir hesap 50 $'lık bir testte kusursuz çalışıp yine de aylık 4.000 $'lık bir sözleşme için uygun olmayabilir.
Düzenli gelirinizi taşımadan önce, doğrulanmış hesabınız için geçerli limitleri kontrol edin.
Şunlara bakın:
işlem başına limit — normal bir fatura sığar mı?
günlük gelen limit — iki müşteri aynı gün ödeyebilir mi?
aylık limit — normal gelirinize uyuyor mu?
çekim/nakde çevirme limiti — gerçekten ihtiyacınız olan tutarı aktarabilir misiniz?
kart limiti — harcama yolun bir parçasıysa yeterli mi?
doğrulama seviyesi — daha yüksek hacimler ek doğrulama gerektiriyor mu?
Ayrıca limit ile incelemeyi ayırın.
Belirtilen limitin altındaki bir ödeme yine de uyum veya fon kaynağı kontrolü gerektirebilir. Daha büyük veya alışılmadık bir ödeme, hesap teknik olarak tutara izin verse bile destekleyici kanıt isteyebilir.
Serbest çalışma geliri için işlemi doğal olarak açıklayan belgeleri saklayın:
fatura;
müşteri veya işveren adı;
sözleşme veya proje kaydı;
ödeme referansı;
para birimi ve tutar;
tarih;
ilgili platform veya bordro kaydı.
Amaç kimsenin istemediği belgelerle dolu bir klasör oluşturmak değildir. Amaç, meşru bir inceleme olursa ödemenin neden var olduğunu açıklayabilmektir.
11. Çıkış yolunuz ne?
Para geldikten sonra ne yapmak istediğinize karar vermeden bir alım hesabı seçmeyin. Bir serbest çalışan için yol şu olabilir:
ABD müşterisi → sanal USD hesabı → USD olarak tut → çevrimiçi harca
Bir başkası için:
ABD müşterisi → sanal USD hesabı → yalnızca gerekeni dönüştür → Nijerya bankası
Bir başkası için:
Müşteri → USD hesabı → USD'yi başka yere gönder
Alım ekranı aynı görünse bile bunlar farklı ürünlerdir. Bir hesaba güvenmeden önce, paranın gelişinden son kullanımına kadar en az bir pratik yolu doğrulayın. Sorun:
Bakiyeyi tutabilir miyim? Evetse, hangi biçimde?
Nairaya çevirebilir miyim? Onaydan önce hangi kur ve ücret gösteriliyor?
Nijerya'daki bankama çekebilir miyim? Hangi bankalar/hesaplar destekleniyor ve hangi limitler geçerli?
USD'yi harcayabilir miyim? Kart var mı ve kart uygunluğu, alım hesabı uygunluğundan ayrı mı?
USD'yi dışarı transfer edebilir miyim? Bu sizin için önemliyse, gerçekten destekleniyor mu?
Alım özelliği kaldırılırsa ne olur?
Kalan bakiyeyi taşımanın süreci nedir?
Kullanılabilir bir çıkış olmadan ödeme yolu eksiktir.
12. Bir şeyler ters giderse elinizde hangi kanıt ve destek olacak?
Bir alım hesabının gerçek kalitesi çoğu zaman ödeme beklendiği gibi gitmediğinde ortaya çıkar. Desteğe ihtiyacınız olmadan önce ürünün size hangi kanıtları verdiğini kontrol edin. İşe yarar kanıtlar şunlar olabilir:
hesap teyidi veya hesap bilgilerinin kanıtı;
indirilebilir hesap özetleri;
gelen işlem kayıtları;
mümkünse ödeyen veya gönderen bilgisi;
ödeme referansı;
işlem veya transfer numarası;
durum geçmişi;
ücret kaydı;
iade veya ret bilgisi;
belgelenmiş bir destek kanalı.
Ardından desteğin yola özel soruları yanıtlayıp yanıtlayamadığını kontrol edin. "Ödeme kayıp" yeterli bilgi değildir. İşe yarar bir destek talebi daha çok şuna benzer:
Beklenen tutar: 1.250 $
Para birimi: USD
Ödeyen: ABC Company
Yöntem: ACH kredisi
Gönderim tarihi: 31 Ağustos
Referans: INV-1042
Güncel durum: Hesaba geçmedi
Gönderen kanıtı: Mevcut
Güncel hesap bilgileri kontrol edildi: Evet
Bu, desteğe araştıracak bir şey verir.
Beş dakikalık sanal USD hesabı testi
Önemli bir faturayı yeni bir hesaba yönlendirmeden önce bunu tahmin etmeden doldurabilmelisiniz:
Soru | Cevabınız |
Tam alıcı adı | ______ |
Hesap ülkesi | ______ |
Gösterilen sağlayıcı / asıl kurum | ______ |
Gelen ödeme kanalı | ACH / havale / SWIFT / diğer |
O kanal için tam routing bilgileri | ______ |
İzin verilen ödeyen türü | ______ |
Gerekirse platform uyumluluğu | ______ |
Elinize geçen bakiye türü | ______ |
Alım ücreti | ______ |
Kur/dönüşüm maliyeti | ______ |
Nakde çevirme/harcama yolu | ______ |
İlgili limitler | ______ |
Kanıt/hesap özeti mevcut | Evet / Hayır |
Destek yolu | ______ |
Birkaç cevap "Herhalde öyle" ise, hesap ana gelirinizi almaya henüz hazır değildir.
Ödeyen istekliyse ve transfer maliyeti mantıklıysa, küçük bir test ödemesi operasyonel yolun bir kısmını doğrulayabilir. Ancak gelecekteki her tutarın, ödeyenin veya işlemin aynı şekilde işleneceğini kanıtlayamaz.
Kontrol listesi bugün walllet.com'a nasıl uygulanır
walllet.com, uygun kullanıcıların kendi adlarına USD, GBP ve EUR hesap bilgileri alabildiğini ve müşterilerin, işverenlerin ve desteklenen platformların uygulamada gösterilen alım yolu üzerinden ödeme yapabildiğini söylüyor. Site ayrıca desteklenen kullanıcıların gelirlerini USD olarak tutabildiğini ve mevcut harcama ve nairaya dönüştürme yollarını kullanabildiğini belirtiyor.
Önemli bir hukuki/ürün ayrımı var: walllet.com bir banka değil, bir finansal teknoloji şirketidir. Hesaplar, kartlar ve ödemeler lisanslı ortaklar aracılığıyla sağlanır.
Bu, aynı 12 kontrol disiplininin burada da geçerli olduğu anlamına gelir.
Sadece "USD hesabı" sözlerinden yola çıkarak bir walllet.com USD hesabının ACH, yurt içi havale, SWIFT veya belirli bir platformu desteklediği sonucuna varmayın. Hesabınız için şu anda gösterilen para birimini, alıcıyı, alım kanalını ve ödeyen talimatlarını birebir kullanın. Şirketin kendi güncel IBAN rehberi de para birimi, kanal, uygunluk, ücretler, limitler ve inceleme kurallarının hesaba göre değişebileceğini belirtiyor.
Her sağlayıcı için doğru standart budur: güncel ödeme talimatları, eski bir ekran görüntüsünden, lansman duyurusundan veya başka bir kullanıcının hesabından önce gelir.
Müşteriniz ödemeden önce dikkat etmeniz gereken uyarı işaretleri
Sanal bir USD hesabına şu durumlarda bir kez daha bakmak gerekir:
ürün "her yerden dolar alın" diyor ama desteklenen kanalları hiç açıklamıyorsa;
tam alıcı adını belirleyemiyorsanız;
ACH ve havale birbirinin yerine kullanılıyorsa;
gerçek SWIFT talimatları olmadan uluslararası havale ima ediliyorsa;
öne çıkan ücret net ama dönüşüm ve çekim maliyetleri belirsizse;
ödeyen kısıtlamaları eksik veya muğlaksa;
limitlerinizi bulamıyorsanız;
platform uyumluluğu yalnızca eski bir sosyal medya paylaşımına veya başkasının deneyimine dayanıyorsa;
net bir hesap özeti veya işlem kaydı yoksa;
tek destek talimatı, ödeme referansı iletme imkânı olmadan fiilen "bize ulaşın" ise;
para geldikten sonra onu nasıl çıkaracağınızı açıklayamıyorsanız.
Bu noktaların hiçbiri tek başına bir sağlayıcının güvensiz olduğunu kanıtlamaz. Sadece yolu güvenle kullanmak için gereken bilgilerin hâlâ eksik olduğunu gösterir.
Bir ödeme ürünü, belirsizliği müşteri parayı göndermeden önce azaltmalı; transfer gönderenin hesabından çıktıktan sonra kurallarını keşfetmenizi gerektirmemelidir.

İlgili yazılar
USD ve Global Hesaplar: Doğru Alım Hesabını Seçmek
Domiciliary Hesap mı, Sanal USD Hesabı mı: Serbest Çalışma Gelirine Hangisi Uyar?
2026'da Nijeryalı Serbest Çalışanlar İçin En İyi USD Hesabı: "Ücretsiz"den Daha Önemli 11 Şey
Nijerya'da USD Şirket Hesabı (2026): Bireysel ve Kurumsal, Ücretler ve Şartlar
