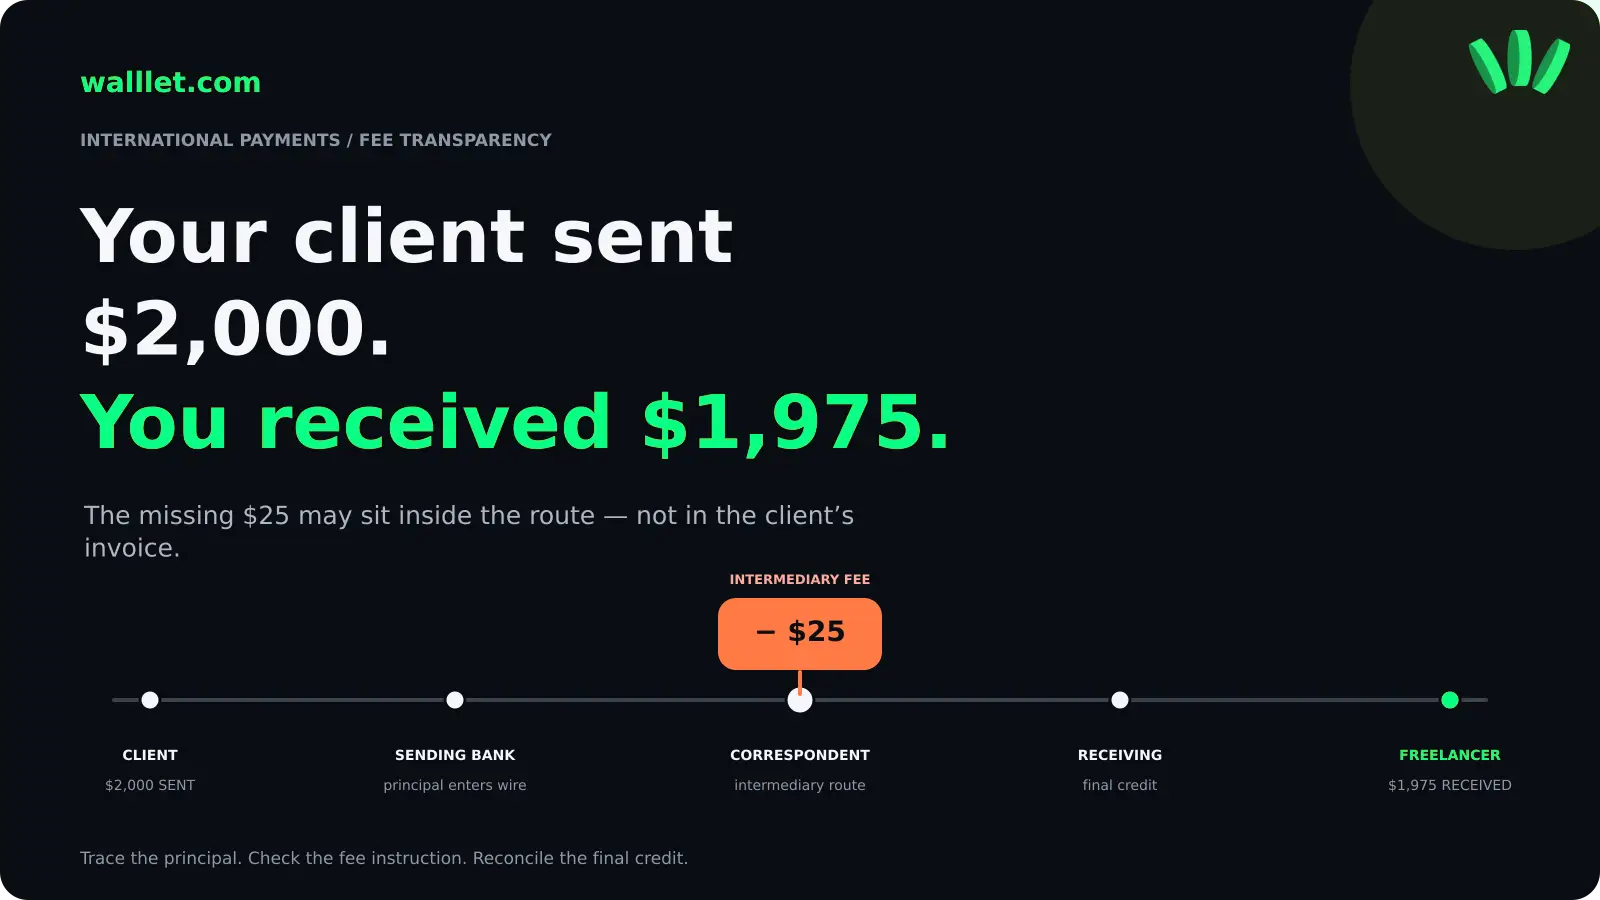
Müşteriniz $1,000'lık bir faturayı ödüyor. Bankası $1,000 gönderildiğini onaylıyor. Hesabınıza bakıyorsunuz ve $972 görüyorsunuz.
Eksik $28, otomatik olarak müşterinizin eksik ödediği, alıcı sağlayıcınızın gizli bir $28 ücret aldığı veya transferde bir hata olduğu anlamına gelmez.
Uluslararası bir havale size ulaşmadan önce bir veya daha fazla bankadan geçebilir. Bir aracı veya muhabir banka ödemeyi işlerken ücret kesebilir. Alıcı bankanız veya sağlayıcınız da gelen havale ücreti alabilir. Bu ücretler ödemenin kendisinden düşülürse, hesabınıza yatan tutar müşterinizin gönderdiğinden az olabilir.
Yurt dışından ödeme alan freelancer'lar ve uzaktan çalışanlar için bu ayrım önemlidir. $1,000'lık bir fatura, $1,000'lık bir ödeme talimatı ve $1,000'lık kullanılabilir gelir her zaman aynı rakam değildir.
Yurt dışındaki bir müşterinin hangi yolu kullanması gerektiğine hâlâ karar veriyorsanız, Nijeryalı freelancer'ların ABD, Birleşik Krallık ve AB'deki müşterilerden nasıl ödeme aldığını anlatan rehberle başlayın. Ödeme müşteriden çıkmadan önce ACH, Birleşik Krallık banka transferlerini, SEPA'yı, havaleyi ve diğer alma yollarını karşılaştırır.
Öne çıkanlar
Aracı banka ücretleri, uluslararası bir havale gönderenin bankası ile alıcı bankanız arasında ilerlerken kesilebilecek ücretlerdir.
Gönderen ve alıcı kurumlar arasında doğrudan bir ilişki yoksa bir muhabir veya aracı banka devreye girebilir.
Gönderenin transfer ücreti olası maliyetlerden yalnızca biridir. Aracı banka kesintileri ve alıcı banka ücretleri de gerçekte ne aldığınızı etkileyebilir.
SWIFT tek ve evrensel bir "SWIFT ücreti" belirlemez. Sürece dahil olan bankalar ve ödeme sağlayıcıları kendi ücretlerini uygulayabilir.
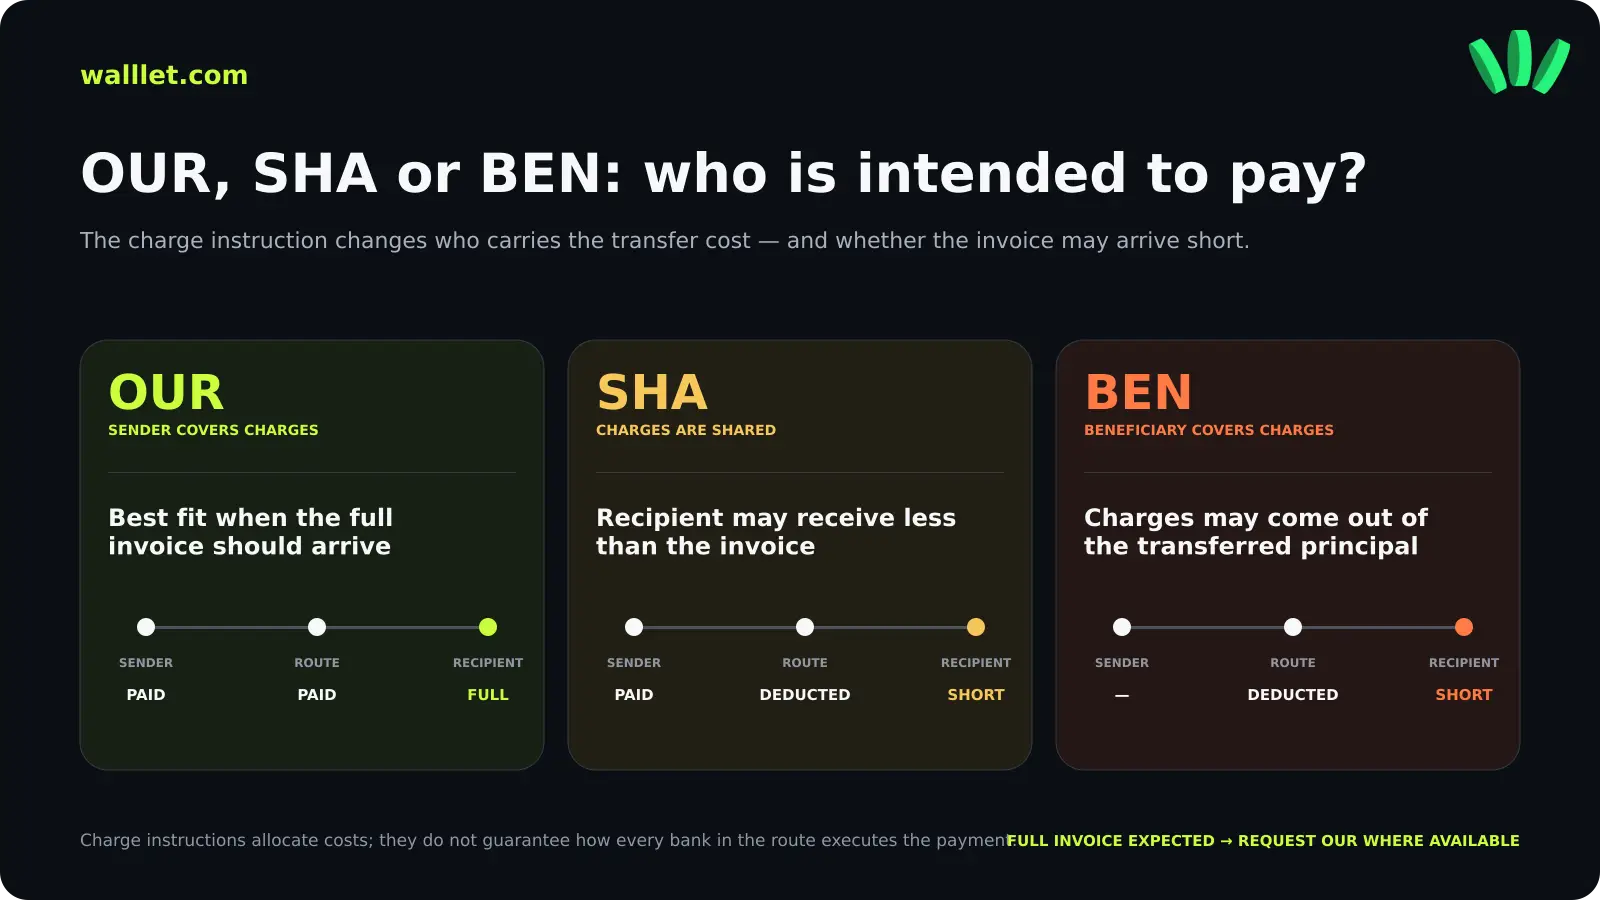
OUR, SHA ve BEN, bankalara transfer ücretlerini kimin üstleneceğini söyler. ISO 20022'deki karşılıkları DEBT, SHAR ve CRED'dir.
Gönderenden OUR kullanmasını istemek, yol bunu desteklediğinde gönderilen tutardan kesinti riskini azaltabilir; ancak kullanılabilirliği ve uygulanma şekli bankalara, yola ve geçerli kurallara bağlıdır.
Bir ödeme yolunu kabul etmeden önce yalnızca başta ilan edilen ücreti değil, almayı beklediğiniz tutarı karşılaştırın.
Bir havale eksik gelirse ve kesinti belirsizse, ödemenin MT103 veya pacs.008 bilgileri ve UETR, bankaların ne olduğunu araştırmasına yardımcı olabilir. UETR, bir Swift ödemesini ödeme zinciri boyunca tanımlamak için kullanılan 36 karakterlik benzersiz referanstır.
Asıl sorun en başta bir USD alma yolu seçmekse, Nijerya'da PayPal olmadan USD almanın pratik yollarını karşılaştırın; buna döviz alma hesapları, domiciliary hesaplar, uluslararası havaleler ve stablecoin'ler dahildir.
$1,000'lık uluslararası bir havale neden $972 olarak gelebilir?
Varsayımsal $1,000'lık bir müşteri ödemesini düşünün:
Ödeme aşaması | Tutar |
Fatura | $1,000 |
Müşterinin gönderdiği tutar | $1,000 |
Aracı banka kesintisi | -$18 |
Alıcı bankanın gelen havale ücreti | -$10 |
Hesaba yatan tutar | $972 |
Ödemeden düşülen toplam | $28 |
Efektif kesinti | 2.8% |
Bu bir örnektir; belirli bir banka veya ödeme sağlayıcısı için fiyat teklifi değildir.
Hesap basittir:
Alınan tutar = gönderilen tutar − ödemeden düşülen kesintiler
Bu örnekte:
$1,000 − $18 − $10 = $972
Ve:
Efektif kesinti oranı = ($1,000 − $972) ÷ $1,000 × 100 = 2.8%
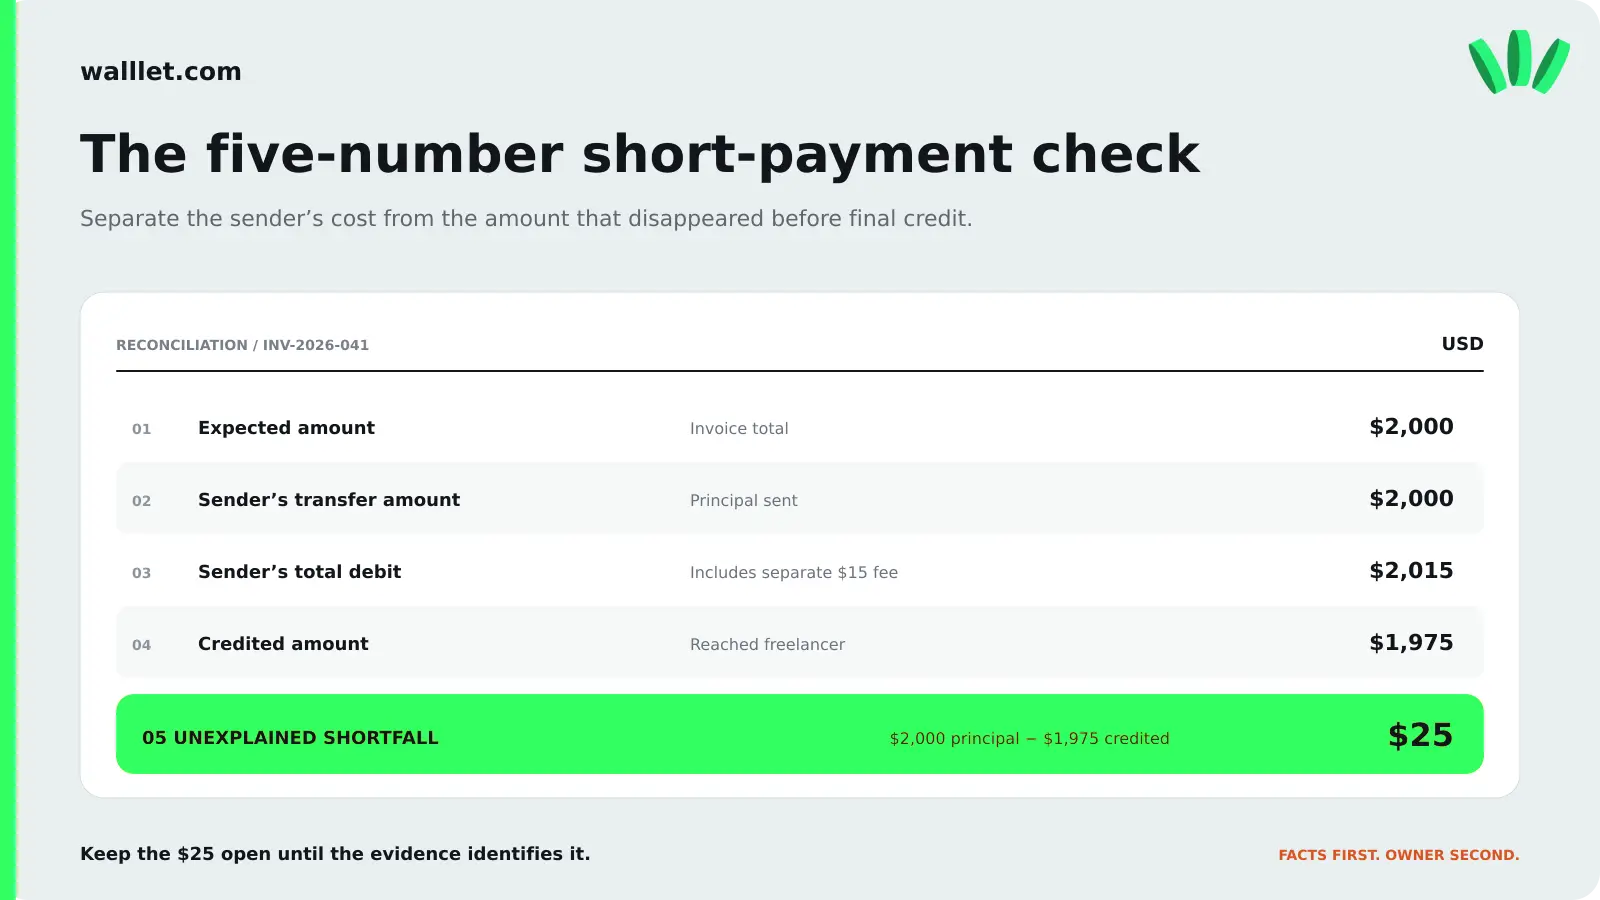
Gönderen tarafta ayrıca bir giden havale ücreti de olabilir. Müşteriniz bu ücreti ayrıca öderse, $1,000'lık ana tutar azalmaz. Yol ücretleri ana tutardan alıyorsa, bakiyeniz eksik gelebilir.
"Ücreti müşterim ödedi" bilgisinin her zaman yeterli olmamasının nedeni bu ayrımdır.
Para eksik gelmek yerine hiç gelmediyse, kaybolan uluslararası bir havaleyi MT103 veya UETR ile takip etme rehberini kullanın. Hangi kanıtın isteneceğini, takibi kimin başlatması gerektiğini ve müşterinin ekran görüntüsünün paranın kesin olarak yattığını neden kanıtlamadığını anlatır.
Müşteriniz gönderdikten sonra uluslararası bir havaleye ne olur?
Sınır ötesi bir banka ödemesi, müşterinizin bankasından sizinkine her zaman doğrudan gitmez. Basitleştirilmiş bir yol şöyle görünebilir:
Müşteri → gönderen banka → aracı/muhabir banka → alıcı banka veya sağlayıcı → hesabınız
Bazen zincir daha kısadır. Bazen birden fazla muhabir kurum devreye girer.
Muhabir bankalar, gönderen kurum alıcı kurumla doğrudan takas yapamadığında ödemelerin taşınmasına yardım eder. Bu bankalar rolleri için ücret alabilir ve bir ödemede kullanılan kurumlar bir sonrakiyle aynı olmayabilir.
Bir freelancer için pratik sonuç açıktır: para almak için kullandığınız hizmetin gösterdiği ücret, transferin tüm maliyetini anlatmayabilir.
Bir ödeme yolu aynı zamanda hesap incelemelerine, takas gecikmelerine veya doğrulama kontrollerine açıksa aynı sorun daha da önem kazanır. Freelance ödemelerin neden bekletildiğini, incelendiğini veya geciktiğini anlatan rehber; müşteri, sağlayıcı, banka ve paranın gelmesinden sonraki aşamalardaki bu sorun noktalarını ortaya koyar.
"Müşteri gönderdi" ile gerçekten kullanabildiğiniz para arasında daha az sürpriz mi istiyorsunuz? walllet.com'un global geliri, dolar tutmayı, harcamayı, dönüşümü ve nakde çevirmeyi tek bir akışta nasıl birleştirdiğini görün.

Aracı banka nedir?
Aracı banka, uluslararası bir ödeme gönderenin bankası ile son alıcı kurum arasında doğrudan gidemediğinde ödemenin taşınmasına yardım eden bankadır.
ABD'deki müşterinizin Banka A'yı, sizin alıcı hesabınızın ise Banka C'yi kullandığını düşünün. Banka A'nın ödemeyi doğrudan Banka C'ye göndermek için gereken ilişkisi veya takas düzenlemesi olmayabilir.
Bu durumda yol şöyle olabilir:
Banka A → Banka B → Banka C
Banka B bu ödemede aracı rolündedir.
Banka B transferi işlemek için $18 alırsa ve geçerli ücret düzenlemesi bu ücretin ödemeden düşülmesine izin veriyorsa, $1,000'lık transfer Banka C'ye $982 olarak devam edebilir.
Ardından alıcı kurumunuz başka bir ücret uygulayabilir.
Aracı banka ile muhabir banka aynı şey mi?
Uluslararası havalelerle ilgili günlük konuşmalarda bu terimler çoğu zaman birbirinin yerine kullanılır, ancak durumu biraz farklı açılardan anlatırlar.
Muhabir bankacılık ilişkisi, bir finans kurumunun başka bir kurum için ödeme veya takas hizmeti sunduğu daha geniş ilişkidir.
Aracı banka ise belirli bir ödeme yolunda gönderen ve alıcı kurumlar arasında yer alan kurumu tanımlar.
Eksik gelen bir ödemeyi anlamaya çalışan bir freelancer için bu ayrım asıl sorunu pek değiştirmez: yoldaki başka bir banka transferi işlemiş ve ücret almış olabilir.
Bu yüzden aracı banka ücretleri, muhabir banka ücretleri ve SWIFT kesintileri aramaları çoğu zaman aynı pratik sorunu anlatır.
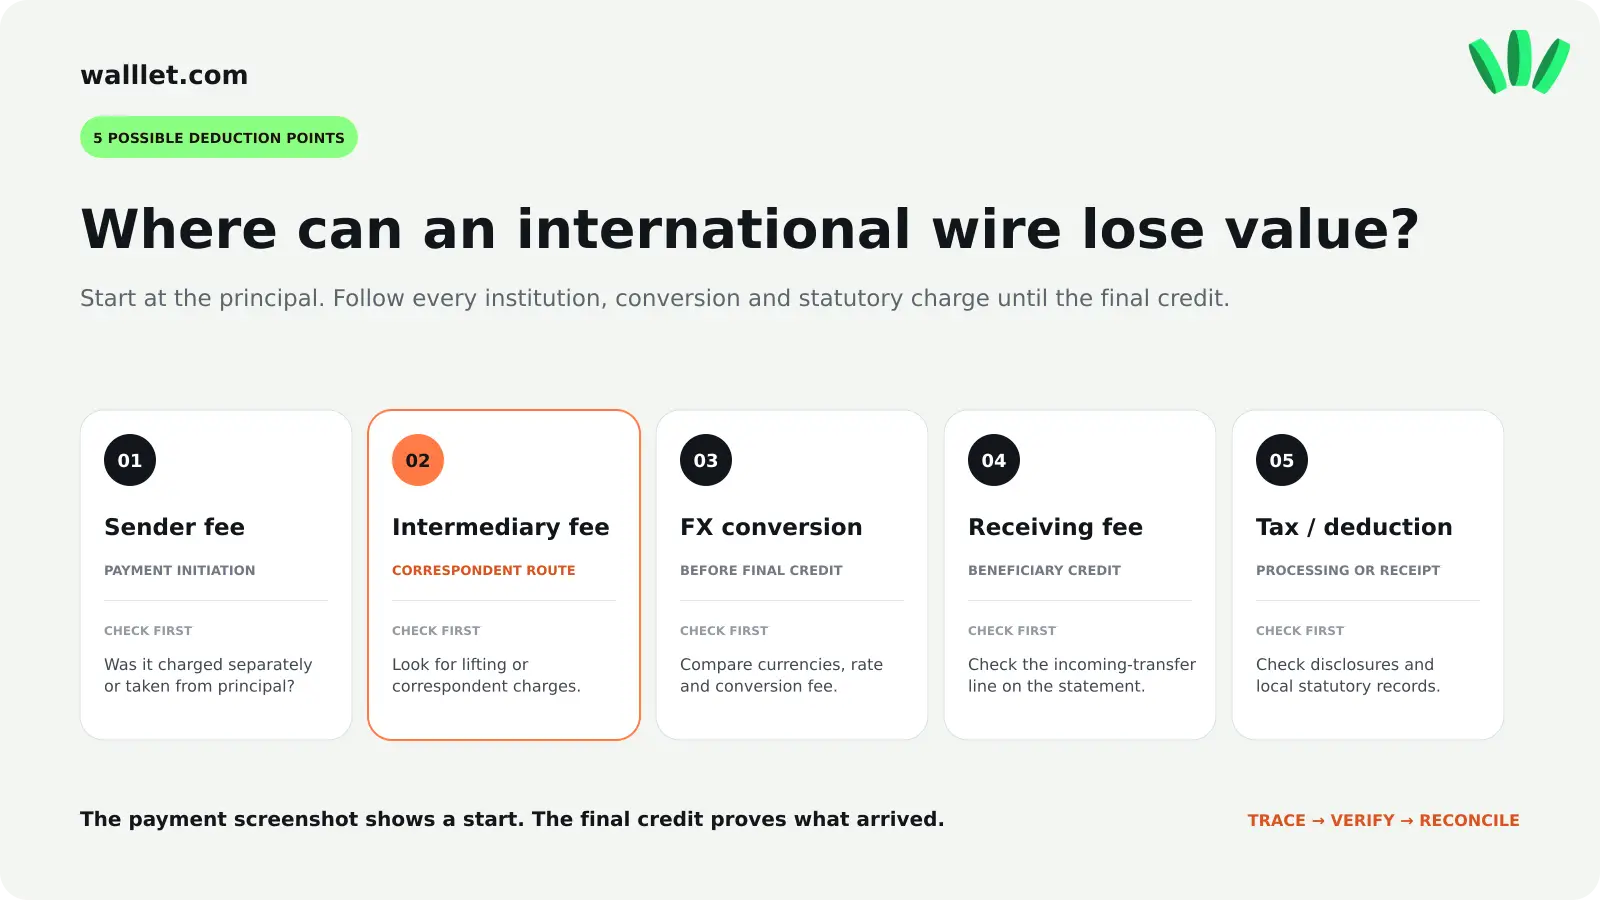
Uluslararası bir havalede sizden kim ücret alabilir?
Tek bir transfer etrafında birkaç kurum maliyet oluşturabilir.
Maliyet | Kim alabilir? | Aldığınız tutarı mutlaka azaltır mı? |
Giden havale ücreti | Gönderenin bankası veya sağlayıcısı | Hayır. Gönderenden ayrıca alınabilir |
Aracı/muhabir banka ücreti | Kurumlar arasında ödemeyi işleyen banka | Azaltabilir |
Gelen havale ücreti | Alıcı banka veya sağlayıcı | Azaltabilir |
Döviz dönüşüm maliyeti | Banka veya döviz sağlayıcısı | Evet, dönüşüm olursa |
Sağlayıcıya özel diğer ücretler | Ödeme sağlayıcısı | Yola bağlı |
Bu yüzden "havale $20 tutuyor" ifadesi yanıltıcı olabilir.
Hangi $20?
Gönderen ücreti mi? Aracı banka kesintisi mi? Alma ücreti mi? Sabit bir sağlayıcı ücreti mi?
Bir freelancer için sonunda önemli olan rakam şudur:
Faturanın ne kadarı kullanılabilir paraya dönüşüyor?
Farklı hizmetleri karşılaştırırken bu daha da önem kazanır. Nijeryalı freelancer'lar için PayPal, Payoneer, Wise ve stablecoin karşılaştırması aynı toplam yol mantığını kullanır: önemli olan, gerçekte ne kadarını tutabildiğiniz, harcayabildiğiniz veya çekebildiğiniz, ne kadar sürdüğü ve yolun nerede aksayabileceğidir.
Havalede OUR, SHA ve BEN ne anlama gelir?
Uluslararası transfer talimatları banka ücretlerini kimin üstleneceğini belirtebilir.
MT103'te bu bilgi geleneksel olarak 71A alanında yer alır. ISO 20022 ödeme mesajlarında ise bunun yerine DEBT, SHAR veya CRED görebilirsiniz.
Ücret talimatı | ISO 20022 karşılığı | Genel anlamı |
OUR | DEBT | İlgili transfer ücretlerini gönderen üstlenir |
SHA | SHAR | Ücretler gönderen ve alıcı arasında paylaşılır |
BEN | CRED | Transfer ücretlerini alıcı üstlenir |
OUR
OUR'da gönderen, ödemeyle ilgili banka ücretlerini üstlenmek ister. HSBC, OUR'u gönderenin aracı ve alıcı bankalar dahil sürece dahil olan bankaların ücretlerini ödemesi olarak tanımlar.
Tam olarak gelmesi gereken bir fatura için, müşterinin bankası ve yolu desteklediğinde müşterinin finans ekibiyle konuşmaya değer ücret talimatı genellikle budur.
SHA
SHA, ücretlerin paylaşıldığı anlamına gelir.
Gönderen normalde kendi bankasının ücretini öder, ancak alıcı tarafındaki ücretler yine de alıcıyı etkileyebilir. Bu, bir fatura için açık bir sorun yaratır:
Fatura: $1,000
Müşterinin gönderdiği: $1,000
Sizin aldığınız: $1,000'dan az
İki taraf da ödemeyi doğru yaptığını haklı olarak söyleyebilir ve yine de faturanın tam ödenip ödenmediği konusunda anlaşamayabilir.
BEN
BEN'de ücretleri alıcı üstlenir.
Ücretler ödemeden düşülürse, gelen tutar müşterinin başlattığı tutardan az olabilir.
OUR her ödemenin kesintisiz geleceğini garanti eder mi?
OUR'u evrensel bir garanti olarak görmeyin.
OUR, ilgili banka ücretlerini gönderene yüklemek için tasarlanmış ücret talimatıdır ve bazı sağlayıcılar alıcının ödemenin tamamını alması gerektiğinde bunu açıkça önerir. Ancak kullanılabilir ücret seçenekleri ve uygulanma şekli ödeme türüne, bankalara ve düzenlemelere bağlı olabilir.
Önemli bir fatura için gönderen, seçilen ücret talimatının o yol için ne anlama geldiğini kendi bankasıyla doğrulamalıdır.
Müşterim faturanın tamamını gönderdiği halde neden daha az para aldım?
Birkaç olasılık vardır.
1. Bir aracı banka ücret kesti
Ödeme başka bir kurumdan geçti ve transfer tutarından bir işlem ücreti düşüldü.
2. Alıcı kurumunuz gelen havale ücreti aldı
Alıcı kurum, havale kendisine ulaştıktan sonra bile kendi ücretini alabilir.
3. Müşteri SHA veya BEN seçti
Ödeme talimatı ücretlerin bir kısmının veya tamamının alıcıya yüklenmesine izin verebilir.
4. Yolun bir yerinde döviz dönüşümü oldu
$1,000'lık bir ödeme ile dönüştürülmüş bir ödemenin karşılığı farklı hesaplardır. Bir banka parayı dönüştürürse, döviz kuru ve kur marjı da farkın bir parçası olabilir.
5. Gönderilen tutar aslında fatura tutarı değildi
Müşterinin ekran görüntüsü, faturanın tamamının ödeme zincirine girdiğini kanıtlamak yerine, kendi transfer ücretini de içeren toplam kesintiyi gösteriyor olabilir.
Fark önemliyse, yalnızca ekran görüntüsüne güvenmek yerine gerçek transfer belgesine bakın.
Muhabir banka ücreti SWIFT ücretiyle aynı mı?
Müşteriniz uluslararası transfer yaptı diye "SWIFT" tarafından alınan tek ve evrensel bir ücret yoktur.
SWIFT, bankaların birçok sınır ötesi ödemede kullandığı mesajlaşma altyapısını sağlar. Gönderen banka, muhabir kurumlar, alıcı banka ve ödeme sağlayıcılarının her birinin kendi fiyatlandırması olabilir.
Her kesintiye "SWIFT ücreti" demek asıl faydalı soruyu gizler:
Ücreti hangi kurum, hangi aşamada ve hangi ücret talimatıyla aldı?
Bir sonraki faturada aynı kesintiyi önlemek istiyorsanız öğrenmeniz gereken budur.
Aracı banka ücretlerini transferden önce bilebilir misiniz?
Bazen bir tahmin alabilir veya fiyatı daha öngörülebilir bir yol kullanabilirsiniz. Bazen de yol sürece dahil olan bankalara bağlı olduğu için kesin aracı banka kesintisini önceden bilmek zordur.
Bir havale yolunu kabul etmeden önce sorun:
Gönderenin bankası ne kadar ücret alıyor?
Banka aracı veya muhabir kurumlar bekliyor mu?
Gönderen OUR seçebilir mi?
Alıcı hesabınız gelen havaleler için ücret alıyor mu?
Ödeme fatura para biriminde mi kalacak?
Daha ucuz bir yerel ödeme altyapısı var mı?
Her şey beklendiği gibi giderse hangi tutar yatmalı?
2, 3 ve 4. sorulara kimse net yanıt veremiyorsa, görünen gönderim ücretinin toplam ücret olduğunu varsaymak yerine son maliyeti belirsiz sayın.
IBAN tabanlı bir alma yolu düşünüyorsanız, walllet.com IBAN Hesap rehberi IBAN'ın, desteklenen para biriminin ve gerçek gelen ödeme altyapısının neden ayrı sorular olduğunu ve bilgileri bir müşteriyle paylaşmadan önce uygunluk, ücretler, limitler ve inceleme kurallarının neden yine de kontrol edilmesi gerektiğini açıklar.
Uluslararası ödeme ücreti hesaplayıcı: gerçekte ne aldığınızı hesaplayın
Sabit kesintili basit bir ödeme için:
Tahmini alınan tutar = fatura tutarı − ana tutardan kesintiler
Örnek:
Fatura: $1,000
Beklenen aracı banka kesintisi: $18
Beklenen alma ücreti: $10
Tahmini alınan = $1,000 − $18 − $10 = $972
Efektif maliyet için:
Efektif kesinti % = (fatura tutarı − alınan tutar) ÷ fatura tutarı × 100
$1,000 → $972 örneği için:
($1,000 − $972) ÷ $1,000 × 100 = 2.8%
Parayı daha sonra nairaya çevirirseniz veya başka bir çekim ücreti öderseniz, bunu ayrıca hesaplayın. Havale eksiğini sonraki dönüşüm veya nakde çevirme maliyetiyle karıştırmayın.
Yolun tamamı için faydalı bir hesap şudur:
Kullanılabilir para = fatura tutarı − alma kesintileri − dönüşüm maliyeti − çekim maliyeti − yolun diğer maliyetleri
$10'lık bir ücret ile $10'lık bir kesinti her zaman aynı şey değildir
Müşterinizin size $1,000 borçlu olduğunu varsayalım.
A senaryosu:
Müşteri $1,000 gönderir
Müşteri ayrıca $25 giden havale ücreti öder
Siz $1,000 alırsınız
Faturanız tam ödenmiştir. Ödeme müşteriye $1,025'a mal olmuştur.
B senaryosu:
Müşteri $1,000 gönderir
Yol boyunca ana tutardan $25 düşülür
Siz $975 alırsınız
İşlem $1,000 ile başlamış olabilir, ama sizin açınızdan fatura hâlâ $25 eksiktir.
Bu fark, özellikle düzenli sözleşmelerde, müşteri ödemeyi göndermeden önce netleştirilmelidir.
Freelancer'lar beklenmedik aracı banka kesintilerini nasıl azaltabilir?
1. Faturayı göndermeden önce ödeme altyapısını seçin
Bir müşteriye bu bilgilerin nasıl kullanılacağını belirtmeden "banka bilgileri" vermeyin.
Bir ABD alma hesabı, belirli bir ödeyen türü için ACH'ı, havaleyi, ikisini birden veya hiçbirini desteklemeyebilir. Bir IBAN uygun bir SEPA yolunu destekleyebilir veya farklı bir transfer yöntemi gerektirebilir.
2. Hesap ve müşteri destekliyorsa yerel bir ödeme altyapısı kullanın
ABD'li bir müşteri alma bilgilerinize uygun bir ACH ödemesi yapabiliyorsa, ödemeyi uluslararası SWIFT havalesi olarak göndermek için bir neden olmayabilir.
Uygun bir EUR hesabı için de desteklenen bir SEPA transferi, gereksiz bir uluslararası havaleden daha doğrudan olabilir.
Birleşik Krallık'taki bir ödeyen için desteklenen yurt içi yollar mevcut olabilir.
Hesabınızın doğru para birimine veya tanıdık görünen bir hesap numarasına sahip olduğu için bir altyapıyı desteklediğini varsaymayın. Önce tam ödeme yöntemini doğrulayın.
3. Banka ücretlerini kimin ödeyeceğinde ödemeden önce anlaşın
Sözleşmeniz veya faturanız ticari beklentiyi netleştirebilir.
Örneğin:
Ödeme tutarı: USD 1,000
Ödeme yöntemi: [belirtilen altyapı]
Banka ücretleri: Gönderen bankanın ve ödeme yolunun desteklediği durumlarda, anlaşılan fatura tutarının eksiksiz alınması için transfer ücretlerini gönderen karşılar.
Bu, her bankanın ne yapacağını kontrol etmez. Ama sizinle müşteri arasındaki anlaşmayı daha az belirsiz hale getirir.
4. SWIFT havaleleri için OUR'u sorun
Faturanın tam gelmesi gerekiyorsa, müşteriye veya finans ekibine bankalarının o ödeme için OUR ücret talimatını destekleyip desteklemediğini sorun.
Bunu $28'lık bir fark keşfettikten sonra değil, transferden önce yapın.
5. Alma ücretini ayrıca kontrol edin
Gönderen kendi ücretlerini bilse bile, sizin alıcı kurumunuzun da bir ücreti olabilir.
Kullandığınız alma yolunun güncel koşullarını kontrol edin.
6. Mümkünse para birimini değiştirmeyin
Fatura USD ise ve USD tutmayı planlıyorsanız, gereksiz dönüşüm başka bir maliyet katmanı ekler.
Yol dönüşümü kötü bir kurdan yapmaya zorluyorsa, en ucuz havale ücreti bile kötü bir sonuç verebilir.
7. Düzenli yolları test edin
Önemli ve düzenli bir müşteride ilk ödeme size faydalı operasyonel veriler verir:
başlatılan tutar;
gönderenin ücreti;
yatan tutar;
varsa aracı banka kesintisi;
alma ücreti;
takas süresi;
ödeme referansı;
bir sorun çıkarsa elde olan belgeler.
İkinci ödemenin her zaman tam olarak aynı muhabir yolunu izleyeceğini varsaymayın, ancak ilk transfer ödeme düzeninin işleyip işlemediğini gösterir.
8. Öne çıkan ücretleri değil, son parayı karşılaştırın
$5 ücretle tanıtılan bir yol, başka bir aracı banka kesintisi veya pahalı bir döviz dönüşümü ekliyorsa, $15 ücretle tanıtılan bir yoldan daha pahalıya gelebilir.
Faydalı karşılaştırma şudur:
Fatura → alınan tutar → kullanılabilir tutar
Müşteriniz uluslararası ödeme göndermeden önce önleme kontrol listesi
Ödeme talimatı göndermeden önce bunu kullanın:
Faturanın tam para birimini doğrulayın.
Yalnızca hesap para birimini değil, ödeme altyapısını doğrulayın.
Alıcı adını tam olarak verildiği gibi kullanın.
ACH, SEPA, Faster Payments veya desteklenen başka bir yerel yolun uluslararası havalenin yerini alıp alamayacağını kontrol edin.
SWIFT gerekiyorsa, aracı bankaların beklenip beklenmediğini sorun.
Gönderenin giden havale ücretini kontrol edin.
Kendi gelen havale ücretinizi kontrol edin.
Transfer ücretlerini kimin üstleneceğinde anlaşın.
Faturanın tam gelmesi gerekiyorsa OUR'un mümkün olup olmadığını sorun.
Herhangi bir döviz dönüşümü olup olmayacağını doğrulayın.
Fatura referansını ödeme talimatına ekleyin.
Gönderenin bankasının verdiği transfer onayını kaydedin.
Düzenli ödemelerde, ilk transferden sonra gerçekte ne geldiğini kaydedin.
Uluslararası havaleniz zaten eksik geldiyse ne yapmalısınız?
Kanıtla başlayın. Yalnızca yatan tutar yanlış diye müşteriden başka bir ödeme göndermesini istemeyin. Önce şunları karşılaştırın:
fatura tutarı;
gönderenin talimat verdiği tutar;
gönderenin ayrı banka ücreti;
transfer onayında görünen tutar;
alıcı kurumunuzun aldığını söylediği tutar;
sonunda hesabınıza yatan tutar.
Ardından bankanın verdiği transfer kaydını isteyin.
Mesaj formatına göre bu bir MT103 veya pacs.008 ödeme belgesi olabilir. Ücret talimatı da orada görünebilir.
Bir Swift ödemesi için UETR'yi de alın.
Swift, UETR'yi ödeme talimatı mesajlarına eklenen 36 karakterlik benzersiz bir referans olarak tanımlar. Zincirdeki katılımcı kurumların ödemeyi tanımlamasını ve takip etmesini sağlar.
Alıcı, aracı banka kesintisini doğrudan takip edebilir mi?
Genellikle ilk başvuracağınız yerler gönderenin bankası ve sizin alıcı kurumunuzdur.
UETR, bankaların ödemeyi Swift zinciri boyunca tanımlamasına yardım eder, ancak her freelancer'a her bankanın iç işlem verilerine doğrudan erişim veren, herkese açık bir kargo takip aracıyla karıştırılmamalıdır.
Resmi bir takip gerekiyorsa, ödemeyi başlatan ve orijinal talimatı elinde tutan gönderenin bankası bunu başlatmak için çoğu zaman en uygun konumdadır.
Şunları isteyin:
ödeme tarihi;
orijinal tutar ve para birimi;
alıcı bilgileri;
işlem referansı;
varsa MT103 veya pacs.008 bilgileri;
UETR;
ücret talimatı;
gönderen kurumdan hangi tutarın çıktığının teyidi.
Ardından alıcı kurumunuza hangi tutarı aldığını ve varsa hangi ücreti uyguladığını sorun.
Bu karşılaştırmanın iki tarafı, eksikliğin nerede oluştuğunu daraltabilir.
Nijeryalı bir freelancer her yabancı müşteri için SWIFT kullanmalı mı?
Hayır.
En iyi yol; müşteriye, para birimine, mevcut alma bilgilerine ve alıcı hesabın gerçekte neyi desteklediğine bağlıdır.
Örneğin:
Müşteri | Olası ödeme yolu |
ABD'li müşteri | ACH, uygun yurt içi havale, uluslararası havale |
Birleşik Krallık'taki müşteri | Faster Payments, Bacs, CHAPS, uluslararası transfer |
AB/SEPA müşterisi | SEPA Credit Transfer, desteklendiği yerde SEPA Instant, SWIFT |
Diğer sınır ötesi durumlar | SWIFT gerekebilir |
Bunlar yol kategorileridir; belirli bir hesabın bunlar üzerinden para alabileceğinin garantisi değildir. Uygunluğu ve desteklenen altyapıları, alma bilgilerinizi veren sağlayıcı belirler.
Düzenli bir $1,000'lık fatura için, toplam maliyeti net ve öngörülebilir bir yol, ilk adımda ucuz görünüp ortada bilinmeyen bir kesinti yaratan bir yoldan daha faydalı olabilir.
walllet.com nerede devreye girer?
walllet.com; alma, tutma, dönüşüm ve nakde çevirmeyi birbirinden bağımsız işlemler olarak ele almak yerine, Nijeryalı freelancer'lar ve uzaktan çalışanlar için uluslararası gelir yolculuğunun tamamına göre tasarlanmıştır.
Herhangi bir walllet.com alma yolunu kullanırken, bu bilgileri bir faturaya yazmadan önce hesabınız için şu an gösterilen para birimini, ödeme altyapısını, ücretleri, limitleri, uygunluğu ve inceleme kurallarını kontrol edin. Bu koşullar sağlayıcıya ve erişilebilirliğe göre değişebilir.
Ödeme almak, yeni bir uygulama, kur ve çekim adımları zinciriyle bitmemeli. walllet.com'un Nijeryalı freelancer'ların global gelir almasına, dolara bağlı değer tutmasına, online harcamasına, para dönüştürmesine ve gerektiğinde nakde çevirmesine nasıl yardımcı olmak için tasarlandığını görün.
İlgili yazılar
Uluslararası Ödemeler: Yurt Dışından Para Almada Yöntemler ve Ücretler
Uluslararası Ödeme İçin Banka Bilgileri: Müşterinizin Gerçekten İhtiyaç Duyduğu 7 Şey
Freelancer Ödeme Yöntemleri: Ana ve Yedek Yol Kurun
Freelance Ödeme Ücretleri: $1,000'lık Bir Ödeme Gerçekte Ne Kadara Mal Olur?
