Kartınızda yeterli para görünüyor.
Yazılım aboneliği $49. Kullanılabilir bakiyeniz $200. Öde'ye tıklıyorsunuz.
Reddedildi.
Freelancer'lar ve uzaktan çalışanlar için, özellikle Nijerya ve benzeri pazarlarda uluslararası gelir yönetenler için bu, küçük bir ödeme sorunundan fazlası olabilir. Kart; tasarım yazılımınızı, bulut barındırmanızı, bir yapay zekâ aboneliğini, alan adı yenilemesini, bir iş seyahatini ya da çalışmaya devam etmek için ihtiyaç duyduğunuz başka bir aracı ödüyor olabilir.
Can sıkıcı olan, bakiyenin iyi görünmesi. Ama bakiye, onay demek değildir.
Yüklü bir bakiye, para yolunuzun bir yerinde değer olduğunu kanıtlar. Tutarın tamamının kart için kullanılabilir olduğunu, kartın bu satıcıda geçerli olduğunu ya da işlemin onaydan geçebileceğini kanıtlamaz.
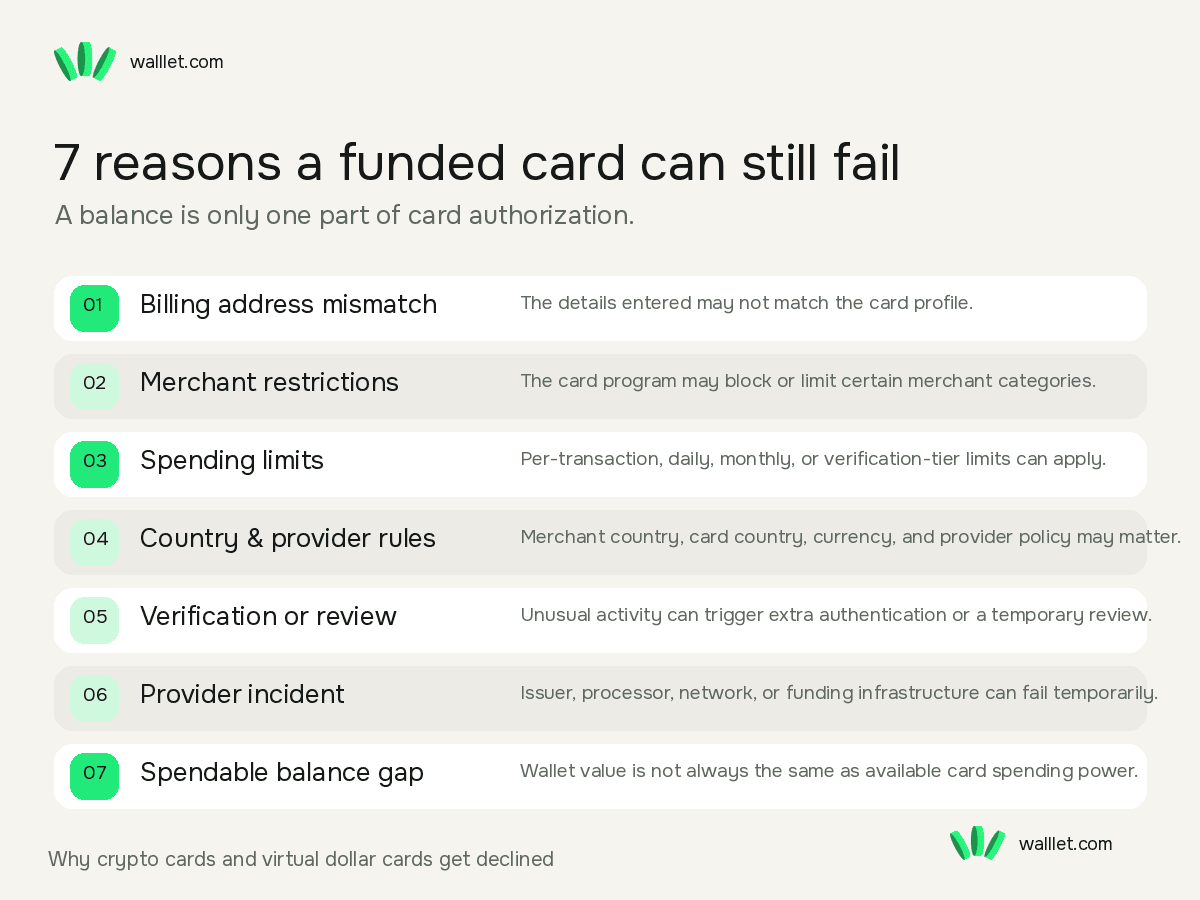
Bir kripto kart veya sanal USD kartı yine de reddedilebilir; çünkü fatura bilgileri, satıcı kategorisi, harcama limitleri, ülke kuralları, sağlayıcı kontrolleri, doğrulama durumu, dolandırıcılık kontrolleri, teknik arızalar ve kartın arkasındaki yükleme yolu onayı etkileyebilir.

Freelancer'lar için bu önemli bir ayrım yaratır:
Parayı almak bir adımdır. Onu kullanılabilir hale getirmek başka bir adım.
Müşterinizin ödemesi sorunsuz gelebilir, kart ödemesi ise daha sonra başarısız olabilir. Bakiyenin harcanabilmesi için ayrıca bir yükleme, dönüştürme veya kullanılabilir hale gelme adımı da gerekebilir.
Müşteriniz stablecoin ödemesi yerine banka havalesini tercih ediyorsa aynı yol mantığı geçerlidir. Ödeme bilgilerinizi paylaşmadan veya bakiyeye sonraki bir kart ödemesi için güvenmeden önce walllet.com IBAN Hesabı'nın freelancer'lar ve küresel gelir elde edenler için nasıl çalıştığını anlatan rehberimizi okuyun.
Ödeme düzeninizde birden çok hareketli parça olduğunda bu ayrım daha da önemlidir. Örneğin:
bir müşteriden USDT veya USDC ile ödeme alırsınız,
bunu walllet hesabınıza alırsınız,
taşır veya takas edersiniz,
bir karta veya karta bağlı bir bakiyeye yüklersiniz,
uluslararası bir satıcıya ödeme yaparsınız.
Her adım tek başına çalışırken son kart ödemesi yine de başarısız olabilir.
Uluslararası gelirinizi stablecoin olarak alıyorsanız, önce ödeme yolunun tamamını ve freelancer ödeme riskinin nerelerde ortaya çıkabileceğini anlayarak başlayın. En ucuz veya en kullanışlı görünen adım yeterli değildir. Yol, müşteri ödemesinden paranızla sonra ne yapmanız gerekiyorsa oraya kadar çalışmalıdır.
Kısa yanıt: bakiye yeterliyken kart neden reddedilebilir?
Bir kripto kart veya sanal USD kartı, bakiye yeterli olsa bile reddedilebilir; çünkü işlemin yine de onay kontrollerinden geçmesi gerekir. Kart programına ve sağlayıcıya göre bu kontroller şunları içerebilir:
fatura bilgilerinin eşleşip eşleşmediği,
satıcı türüne izin verilip verilmediği,
ödemenin işlem başına veya günlük limiti aşıp aşmadığı,
kartın o ülkede veya para biriminde kullanılıp kullanılamayacağı,
çevrimiçi, düzenli veya uluslararası ödemelerin açık olup olmadığı,
işlemin dolandırıcılık veya uyum incelemesini tetikleyip tetiklemediği,
kartı çıkaran kuruluşun, işlemcinin veya yoldaki başka bir sağlayıcının arıza yaşayıp yaşamadığı.
Resmi Stripe kart reddi belgeleri, meşru ödemelerin başarısız olabilmesinin birkaç nedenini sayar: hatalı kart bilgileri, kartı çıkaran kuruluşun kararları, dolandırıcılık şüphesi ve yetersiz bakiye. Size gösterilen kesin neden, kart sağlayıcısına ve kartı çıkaran kuruluşun yanıtının ne kadarını paylaştığına bağlıdır.
Yani $200 bakiyeye karşı $49'lık bir işlem başarısız olduğunda sorulacak faydalı soru şudur:
“Onay yolunun hangi kısmı bu ödemeyi reddetti?”
Sorun gidermek için çok daha iyi bir soru.
Bu sorun Nijerya'daki freelancer'lar için neden önemli?
Birçok freelancer için kart, para akışının başlangıcı değil, sonudur. Gerçekçi bir yol şöyle görünebilir:
Uluslararası müşteri → USDT veya USDC → walllet → takas veya yükleme adımı → sanal USD kartı → yabancı satıcı
Başka bir freelancer şunu kullanabilir:
Platform ödemesi → yerel hesap → kart sağlayıcısı → USD kart bakiyesi → SaaS aboneliği
Ya da:
Uzaktan maaş → stablecoin → walllet → desteklenen harcama yolu
Nijerya bu konuda özellikle önemlidir, çünkü stablecoin'ler sınır ötesi değer transferinde zaten büyük rol oynuyor. Haziran 2026'da IMF, Nijerya'yı büyük bir stablecoin pazarı olarak tanımladı ve sınır ötesi transferlerde artan kullanımlarına dikkat çekti. Ama dijital dolar almak ile bir kartla başarılı harcama yapmak iki ayrı sorundur.
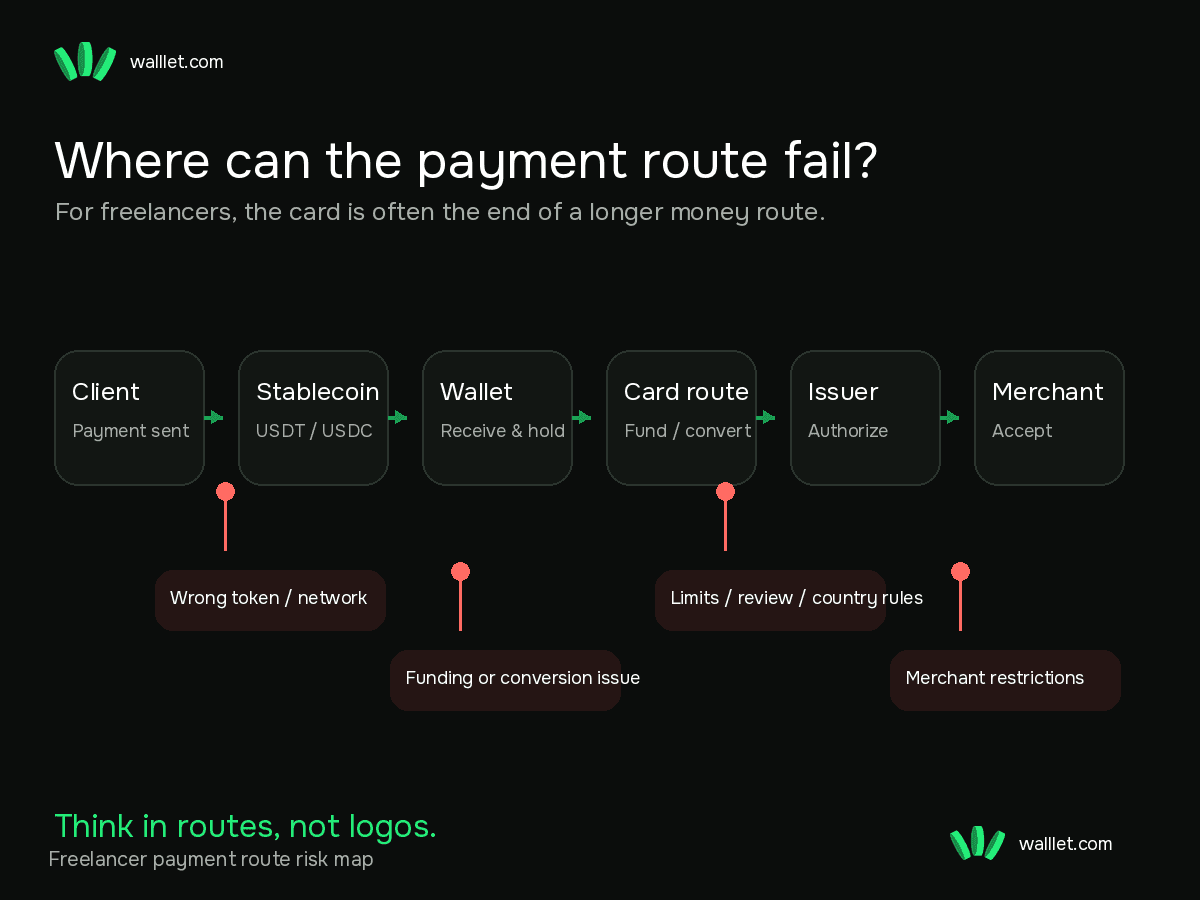
Bir stablecoin doğru şekilde gelebilir, kart işlemi ise daha sonra başarısız olabilir. Bir kart aktif olabilir ama bir satıcı onu reddedebilir. Bir sağlayıcı bakiye gösterirken, işlem ana ekranda hiç görmediğiniz bir kural yüzünden engellenebilir. Bu yüzden freelancer'lar logolarla değil, yollarla düşünmelidir.
Ve bir müşteri ödemesi bu yola girmeden önce bile, token'ı, ağı, adresi, tutarı, test ödemesi kuralını ve işlem kaydını doğrulamak için stablecoin ödemesi öncesi ve sonrası kontrol listesini kullanın. Hem bozuk bir gelen ödeme hem de bozuk bir harcama yolu, bir salı gününü mahvetmenin oldukça iddialı bir yoludur.
1. Yeterli bakiye, yeterli harcanabilir bakiye demek değildir
Buradan başlayın, çünkü ekrandaki rakam yanıltıcı olabilir. Kart ürününün nasıl çalıştığına bağlı olarak birkaç farklı bakiyeden birine bakıyor olabilirsiniz:
walllet hesabında tutulan kripto,
kart hesabındaki kullanılabilir para,
harcama için zaten dönüştürülmüş para,
bekleyen provizyonlarla azalmış para,
ücretlere veya döviz dönüşümüne tabi para,
görünen ama onay için geçici olarak kullanılamayan para.
Bunlar otomatik olarak aynı şey değildir.
Kriptoda $120 karşılığı tuttuğunuzu ve $118'lık bir alışveriş yapmaya çalıştığınızı düşünün. Bakiye yeterli görünür. Ama ödeme yolu ayrıca dönüşüm, kur hareketi, ücretler veya nihai kesinleşen tutardan farklı bir provizyon tutarı için pay gerektirebilir.
Oteller, araç kiralama şirketleri, akaryakıt istasyonları ve bazı diğer satıcılar da beklediğiniz nihai tutarı doğrudan çekmek yerine provizyon blokajı veya tahmini tutar kullanabilir.
Pratik kural basit:
Sadece alışveriş fiyatını ana bakiyeyle karşılaştırmayın. Kartın gerçek harcanabilir tutarını ve bekleyen blokajları kontrol edin.
2. Fatura adresi uyuşmazlığı
Sanal kart da bir kart kimlik bilgisidir. Satıcı şunları isteyebilir: kart sahibinin adı, fatura adresi, şehir, ülke, posta kodu, CVV ve son kullanma tarihi. Sık yapılan bir hata, mantıklı geldiği için ev adresinizi girmenizdir; oysa kart sağlayıcısı kart profilinizde farklı bir fatura adresi veya ülke kayıtlı olabilir.
Örneğin: Lagos'ta yaşıyorsunuz, satıcı fatura adresi istiyor, Lagos adresinizi giriyorsunuz, kart programı ise kart hesabınızda kayıtlı fatura bilgilerini bekliyor. Kart numarası ve bakiye doğru olsa bile ödeme başarısız olabilir. Bu her yerde geçerli değildir. Satıcılar ve işlemciler adres doğrulamayı farklı şekilde ele alır. Bazıları neredeyse hiç kullanmaz. Diğerleri uyuşmayan bilgiyi ciddi bir risk sinyali sayar. Tekrar denemeden önce kontrol edin:
Kart sağlayıcısı tam olarak hangi fatura adresini kullanmanızı söylüyor?
Posta kodu doğru mu?
Ülke kart profiliyle eşleşiyor mu?
Tarayıcının otomatik doldurması eski bir adres mi ekledi?
Kart sahibinin adı doğru girildi mi?
İkamet adresinizi kartın kayıtlı fatura bilgileriyle karıştırıyor musunuz?
Otomatik doldurulan tek bir küçük alan, parası tamamen yüklü bir ödemeyi bozabilir. Yazılım komediye derinden bağlı kalmaya devam ediyor.
3. Satıcı kategorisi kısıtlamaları
Kartlar, büyük bir kart ağında çalışıyor diye her satıcıda çalışmak zorunda değildir.
Satıcılar, genellikle MCC denen satıcı kategori kodlarıyla iş türüne göre sınıflandırılır. Kartı çıkaran kuruluşlar ve kart programları bu kategorilere göre kontroller uygulayabilir. Resmi kart çıkarma altyapısı, satıcı kategorisi kısıtlamalarını, harcama kontrollerini ve coğrafi kontrolleri destekleyebilir.
Sağlayıcıya göre bazı kategoriler engellenebilir veya farklı ele alınabilir. Örnekler arasında kumar, kripto alımları, para transfer hizmetleri, finansal hizmetler, nakit benzeri işlemler, yetişkin hizmetleri, bazı abonelikler ve belirli yüksek riskli satıcı kategorileri olabilir.
Bu listenin sizin kartınız için geçerli olduğunu varsaymayın. Kısıtlamalar sağlayıcıya göre değişir. Önemli soru şudur:
“Bu kart bu tür bir satıcıyı destekliyor mu?”
Freelancer'lar için bu önemlidir, çünkü size benzer görünen iki satıcı ödeme sisteminde farklı sınıflandırılmış olabilir.
Bir yazılım aracı çalışabilir. Başka bir abonelik başarısız olabilir. Bir reklam platformu kartı kabul edebilir. Diğeri etmeyebilir. Kart verimliliğiniz hakkında felsefi bir yargıda bulunmuyor. Kuralları ve risk sinyallerini işliyor.
4. Fark etmediğiniz harcama limitleri
Sanal kartların ve kriptoya bağlı kartların birden fazla limiti olabilir:
işlem başına,
günlük,
haftalık,
aylık,
çevrimiçi harcama,
uluslararası harcama,
ATM'den para çekme,
satıcı kategorisine özel limitler,
hesap düzeyinde limitler,
doğrulama seviyesine bağlı limitler.
Diyelim ki $1,000 kullanılabilir bakiyeniz var ve $600'lık bir ödeme yapmaya çalışıyorsunuz. Kart yine de şu durumlarda reddedebilir:
işlem başına limit $500 ise,
günlük limitinizin çoğunu zaten harcadıysanız,
kayan bir limite ulaşıldıysa,
mevcut doğrulama seviyenizin tavanı daha düşükse.
Bu durum freelancer'lar için özellikle can sıkıcıdır, çünkü normal bir iş gideri alışılmadık derecede büyük olabilir. Yıllık SaaS abonelikleri, bulut kredileri, konferans seyahatleri, reklam harcamaları, dizüstü bilgisayarlar ve profesyonel araçlar her zaman sıradan tüketici harcamalarına benzemez.
Tekrar denemeden önce yaptığınız işlem türünün limitini kontrol edin.
5. Ülke, para birimi ve sağlayıcı kuralları
Bir kart uluslararası markalı olup yine de her yerde kullanılamayabilir. Birkaç katman önemli olabilir:
ikamet ettiğiniz ülke,
kartın çıkarıldığı ülke,
satıcının ülkesi,
işlemin para birimi,
kart sağlayıcısının coğrafi politikası,
satıcının kendi kabul politikası,
kartı çıkaran kuruluşun veya işlemcinin risk kuralları.
Nijerya'daki bir freelancer, ABD'deki bir satıcıya ödeme yapmak için sanal USD kartı kullanabilir. Basit görünür: USD kartı, dolar satıcısı. Ama işlem yine de şu tür sinyaller içerebilir:
kartın çıkarıldığı ülke,
fatura ülkesi,
mevcut IP konumu,
satıcının ülkesi,
hesap profili,
cihaz geçmişi,
önceki harcama davranışı.
Bir uyuşmazlık otomatik olarak sorun değildir. Ancak sağlayıcıya ve satıcıya göre bir incelemeye veya rede katkıda bulunabilir. Bazı satıcılar belirli ön ödemeli veya sanal kartları da reddeder. Diğerleri yurt dışında çıkarılmış kartlara farklı davranabilir. Abonelik işletmelerinin düzenli ödemeler için kendi kuralları olabilir.
Yani “uluslararası kart” ifadesini kafanızda asla “her yerde çalışır” diye çevirmeyin. Pazarlama departmanları yeterince zarar verdi zaten.
6. Doğrulama veya risk incelemesi
Bir kart ödemesi finansal olarak geçerli olup yine de olağandışı görünebilir. Örnekler:
İlk büyük ödemeniz, art arda hızlı denemeler, yeni bir satıcı, yeni bir ülke, alışılmadık yüksek bir tutar, harcama davranışında ani bir değişiklik, ek kimlik doğrulama tetikleyen bir işlem, bir doğrulama adımı daha gerektiren bir hesap.
Sonuç şunlar olabilir: anında ret, geçici kart kısıtlaması, ek doğrulama talebi, sağlayıcı incelemesi, yalnızca kimlik doğrulamadan sonra çalışan bir işlem. Tekrar tekrar denemenin durumu kötüleştirebileceği yer burasıdır.
Bir ödeme bir kez başarısız olursa, otuz saniye içinde otomatik olarak on kez daha göndermeyin. Önce nedeni kontrol edin. Tekrarlanan denemeler, “Figma'yı yenilemeye çalışan ısrarcı freelancer”dan çok olağandışı kart hareketi gibi görünebilir. Kontrollü bir sorun giderme sırası, panikle tıklamaktan iyidir.
7. Sağlayıcı arızaları ve altyapı hataları
Bazen hiçbir şeyi yanlış yapmamışsınızdır. Kart aktif. Bakiye yeterli. Fatura bilgileri doğru. Satıcı normalde destekleniyor.
Ve sağlayıcı kötü bir gün geçiriyor. Bir kart ödemesi birkaç sisteme bağlı olabilir, örneğin:
kart programı,
kartı çıkaran kuruluş,
işlemci,
kart ağı,
satıcının üye işyeri bankası,
dolandırıcılık sistemleri,
kripto dönüşüm altyapısı,
dahili yükleme sistemleri.
Kesin mimari ürüne göre değişir. Yolun bir kısmındaki hata veya zaman aşımı; retlere, gecikmeli onaylara veya tutarsız davranışlara yol açabilir. Dün çalışan bir kartın, hesabınızda görünür bir değişiklik olmadan bugün başarısız olabilmesinin nedeni budur. Ayarları değiştirmeden veya parayı oraya buraya taşımadan önce kontrol edin:
sağlayıcının resmi durum sayfası,
uygulama içi arıza bildirimleri,
destek duyuruları,
başka işlemlerin de başarısız olup olmadığı,
sorunun tek bir satıcıyı mı yoksa tüm satıcıları mı etkilediği.
Başarısız tek bir ödeme bir veri noktasıdır. Aynı anda başarısızlık bildiren on kullanıcı ise bir arızadır.

Asıl farkındalık: kartınız bir yolun yalnızca bir parçası
Düzeltilmeye değer hata bu. Freelancer'lar çoğu zaman her ürünü ayrı ayrı değerlendirir:
Bu hesap iyi mi? Bu stablecoin ucuz mu? Bu kart kullanışlı mı? Bu satıcı uluslararası mı?
Ama gerçek deneyiminiz, yolun tamamının birlikte çalışıp çalışmadığına bağlıdır.
Örneğin:
Müşteri USDT gönderir → siz alırsınız → takas edersiniz → bir kart yoluna yüklersiniz → satıcı işlemi onaylar
Herhangi bir aşamadaki sorun son ödemeyi durdurabilir. Bu yüzden doğru zihinsel model şudur:
gelir yolu → tutma yolu → dönüşüm yolu → harcama yolu → yedek yol
Desteklenen kripto varlıklarınızı nasıl taşıyacağınıza veya harcayacağınıza karar vermeden önce yönetebileceğiniz, daha basit ve self-custody esaslı bir yer istiyorsanız walllet.com'u keşfedin
walllet, bir satıcıyı veya kartı çıkaran kuruluşu bir ödemeyi onaylamaya zorlayamaz. İşe yarayan kısım, her adımı gizemli tek bir bakiye gibi görmek yerine yolunuzun kripto tarafı üzerinde daha net kontrole sahip olmaktır.
Kart seçmeden önce, müşteri ödemesinden kullanılabilir paraya kadar tüm yolu kontrol edin
Bir kart tek başına bir özellik olarak değerlendirilmemelidir. Abonelikler, seyahat, reklam, bulut hizmetleri veya diğer iş giderleri için ona güvenmeden önce kartın etrafındaki yolu kontrol edin.
1. Paranın nasıl geleceğini doğrulayın
Gelirinizin şunlardan hangisiyle geleceğini bilin:
bir IBAN veya başka bir banka havalesi yolu
bir platform ödemesi
bir stablecoin ödemesi
yerel bir banka havalesi
desteklenen başka bir ödeme yolu
Kesin para birimini, gönderen gerekliliklerini, alıcı bilgilerini, ödeme kanalını, ücretleri, limitleri ve inceleme kurallarını kontrol edin. Bir kart, desteklenmeyen bir yoldan gönderilmiş gelen ödemeyi düzeltemez.
Banka havalesiyle para alma seçeneği için walllet IBAN Hesabı nedir? Freelancer'lar ve küresel gelir elde edenler için pratik rehber yazısını okuyun.
2. Bakiyenin ne zaman kullanılabilir olacağını doğrulayın
“Alındı”, “işleniyor”, “inceleniyor”, “kullanılabilir” ve “harcanabilir” farklı aşamaları anlatıyor olabilir.
Bir ödeme planlamadan önce kontrol edin:
gelen ödemenin tamamen tamamlanıp tamamlanmadığı
herhangi bir inceleme veya blokajın hâlâ aktif olup olmadığı
bakiyenin dönüştürülmesi gerekip gerekmediği
kartın aynı bakiyeyi kullanıp kullanmadığı
ayrı bir kart yükleme adımı gerekip gerekmediği
bekleyen provizyonların kullanılabilir tutarı azaltıp azaltmadığı
Kritik bir gideri, görünen ama henüz harcanamayan paraya göre planlamayın.
3. Karta güvenmeden önce uygunluğu kontrol edin
Kartın kullanılabilirliği ülkenize, hesap durumunuza, doğrulama seviyenize, kart programına veya diğer sağlayıcı kurallarına bağlı olabilir.
Doğrulayın:
hesabınız için şu anda bir kart sunulup sunulmadığı
kartın fiziksel mi, sanal mı yoksa ikisi birden mi olduğu
hangi ülke ve para birimlerini desteklediği
çevrimiçi ve uluslararası ödemelerin açık olup olmadığı
düzenli aboneliklerin desteklenip desteklenmediği
ayrı bir bakiye veya dönüşüm adımı gerekip gerekmediği
Uygunluğu başka bir kullanıcının hesabından, eski bir ekran görüntüsünden veya bir lansman duyurusundan çıkarmayın.
4. Gerçek harcama kullanımınızı kontrol edin
Kartın başarıyla etkinleştirilmesi veya küçük bir test ödemesi, gelecekteki her işlemin çalışacağını kanıtlamaz.
Gerçekten ihtiyaç duyduğunuz ödeme türünü test edin:
SaaS veya düzenli abonelikler
reklam platformları
bulut hizmetleri
seyahat rezervasyonları
daha büyük yıllık ödemeler
yabancı para birimli işlemler
işinizin bağlı olduğu satıcı kategorileri
Önemli soru sadece “Kart çalışıyor mu?” değil. “Kart bu satıcı, tutar, ülke, para birimi ve ödeme türü için çalışıyor mu?”
5. Nakde çevirme yolunu bilin
Kart, parayı kullanmanın yollarından yalnızca biridir.
Bir ödeme düzeni seçmeden önce, şunlar için de desteklenen bir yolunuz olup olmadığını kontrol edin:
para transferi
bakiyeyi dönüştürme
mevcut bir yoldan para çekme
nihai tutarı gerçekten ihtiyacınız olan yerde alma
kart kullanılamazsa bağımsız bir yedeğe geçme
Güncel kullanılabilirliği ürünün içinden kontrol edin. Bir kart bakiyesinin her bankaya, ülkeye veya para birimine para çekmeyi otomatik olarak desteklediğini varsaymayın.
6. Tek bir gösterilen ücreti değil, toplam maliyeti hesaplayın
Yolun tamamı şunları içerebilir:
gelen ödeme ücreti
aracı ücreti
dönüşüm ücreti
döviz kuru makası
kart yükleme ücreti
işlem ücreti
yabancı para ücreti
para çekme veya nakde çevirme ücreti
hedef yolun aldığı ücret
Faydalı karşılaştırma, yolun başında gösterilen en cazip rakam değil, nihai gider için kullanılabilir hale gelen tutardır.
7. Destek, kanıt ve yedek seçenekleri kontrol edin
Bir ödeme acil hale gelmeden önce bilin:
desteğin nereden başladığını
hangi işlem veya talep referansını verebileceğinizi
desteğin hangi kayıtları isteyebileceğini
çözülmeyen bir sorunun nasıl üst seviyeye taşınabileceğini
uygulama veya hesap kullanılamazsa desteğe ulaşıp ulaşamayacağınızı
hangi bağımsız ödeme yönteminin devreye girebileceğini
Faturaları, müşteri bilgilerini, ödeme referanslarını, kart ret mesajlarını, zaman damgalarını, makbuzları ve destek yazışmalarını saklayın.
Çalışan bir para yolu, bir şey bozulduktan sonra değil, bozulmadan önce de anlaşılır olmalıdır.
Desteğe yazmadan önce bunları kontrol edin
Bakiyeniz alışveriş ve ücretler için yeterli mi?
Fatura bilgileriniz doğru mu?
Satıcı sanal kartları destekliyor mu?
İşlem türü destekleniyor mu?
Kartınız aktif mi?
Kripto kart veya sanal USD kartına güvenmeden önce karta özel kontroller
Bunu, kart vazgeçilmez hale gelmeden önce yapın.
Kontrol | Neyi doğrulamalı | Neden önemli |
Harcanabilir tutar | Sadece walllet bakiyesi değil, gerçek harcanabilir kart bakiyesi | Görünen kripto değeri, karttaki kullanılabilir paraya eşit olmayabilir |
Fatura bilgileri | Kartın beklediği tam adres, ülke, posta kodu ve ad | Uyuşmayan bilgiler onayı etkileyebilir |
Satıcı desteği | Satıcı türüne izin verilip verilmediği | Bazı kategoriler kısıtlı olabilir |
İşlem limiti | Ödeme başına tavan | Büyük bir ödeme limiti aşabilir |
Günlük veya aylık limit | Kalan harcama hakkı | Önceki harcamalar kapasiteyi azaltabilir |
Uluslararası kullanım | Desteklenen ülke ve para birimleri | Sınır ötesi işlemler farklı kurallara tabi olabilir |
Çevrimiçi ödemeler | Kart fiziksel olarak sunulmadan yapılan işlemlerin açık olması | Bir kart çevrimiçi ve çevrimdışı farklı çalışabilir |
Düzenli ödemeler | Abonelik desteği | İlk ödeme ile düzenli ödemeler farklı davranabilir |
Kimlik doğrulama | Gerekli 3DS veya doğrulama adımı | Bazı ödemeler ek onay gerektirir |
Bekleyen blokajlar | Mevcut provizyonlar | Bir blokaj kullanılabilir harcama gücünü azaltabilir |
Sağlayıcı durumu | Güncel arızalar veya bakım | Geçici bir kesinti kart sorunu gibi görünebilir |
Yedek yol | Ödeme yapmanın bağımsız başka bir yolu | Tek bir kart başarısız oldu diye iş durmamalı |
Müşteri gelirinin size en başta nasıl ulaşması gerektiğine hâlâ karar veren freelancer'lar için farklı ödeme yolları olarak PayPal, Payoneer, Wise ve stablecoin'leri karşılaştırın. En iyi para alma yöntemi, otomatik olarak en iyi harcama yöntemi değildir.
Freelancer'lar için güvenmeden önce pratik test
Kritik bir ödeme için bir karta güvenmeden önce gerçek kullanımı test edin. Kartı etkinleştirip kutlamakla yetinmeyin. Gerçekten ihtiyaç duyduğunuz yolu deneyin.
Kartı SaaS için kullanıyorsanız
Kontrol edin:
küçük bir çevrimiçi alışveriş,
tam fatura adresi,
düzenli ödeme desteği,
uluslararası satıcı desteği,
abonelik yenilendiğinde ne olduğu.
Seyahat için kullanıyorsanız
Kontrol edin:
havayolu alışverişleri,
otellerin provizyon politikaları,
daha yüksek işlem limitleri,
yabancı para birimiyle işlem,
yedek ödeme yöntemleri.
İş operasyonları için kullanıyorsanız
Kontrol edin:
bulut hizmetleri,
reklam platformları,
yazılım satıcıları,
yıllık abonelikler,
yüksek tutarlı alışverişler.
Bir satıcıda başarılı bir $3 testi, $700'lık yıllık bir yazılım faturasının başka bir yerde çalışacağını kanıtlamaz.
Gerçekten bağlı olduğunuz kategoriyi, ülkeyi, tutarı ve ödeme türünü test edin.
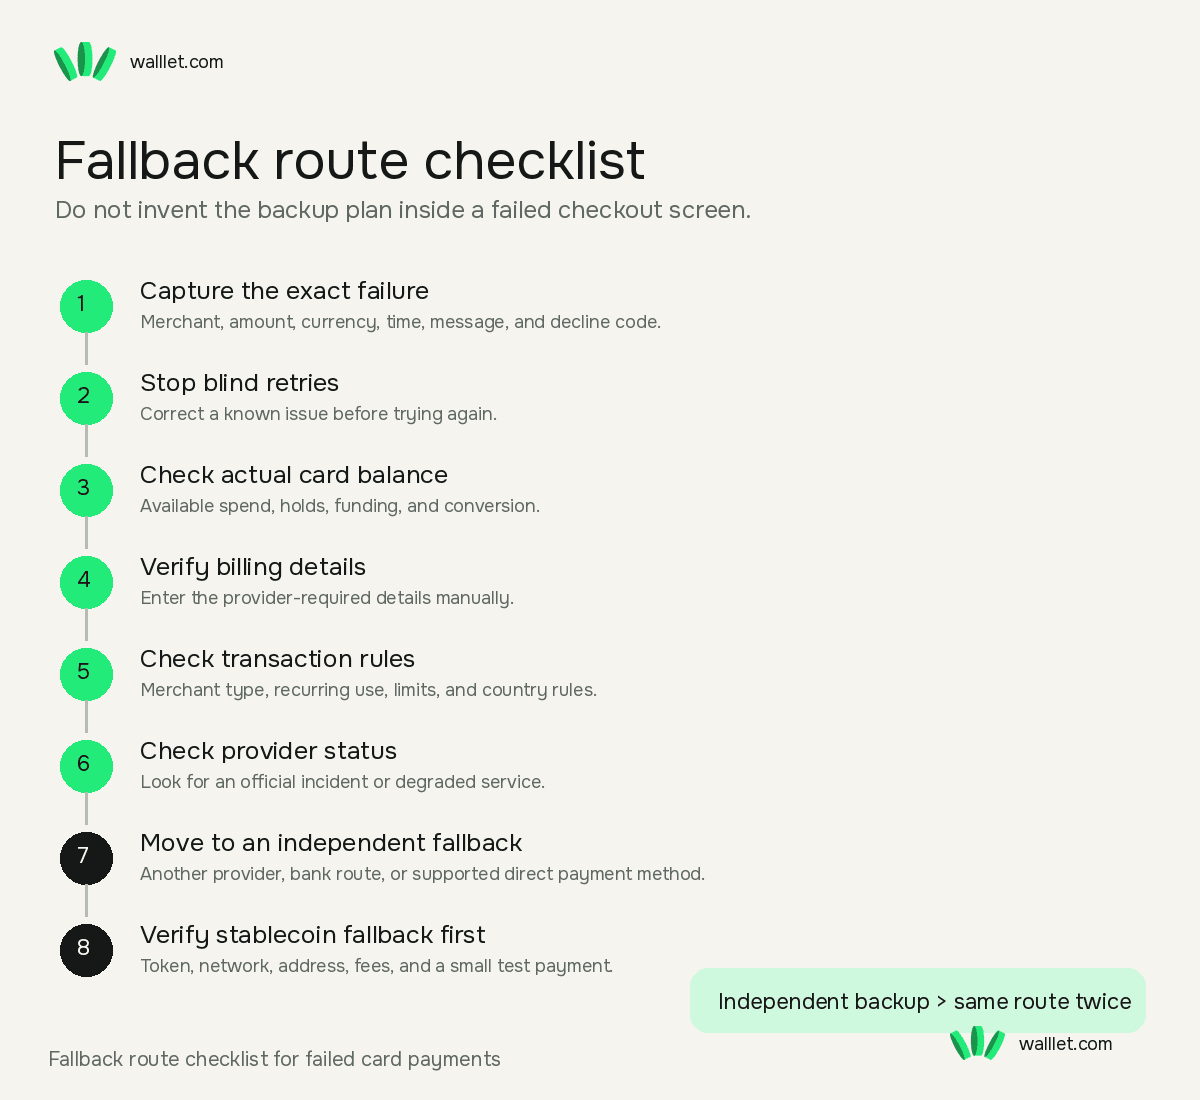
Yedek yol kontrol listesi
Bir freelancer yedek planı, başarısız bir ödeme ekranının önünde dururken keşfetmemelidir. Şu sırayı izleyin.
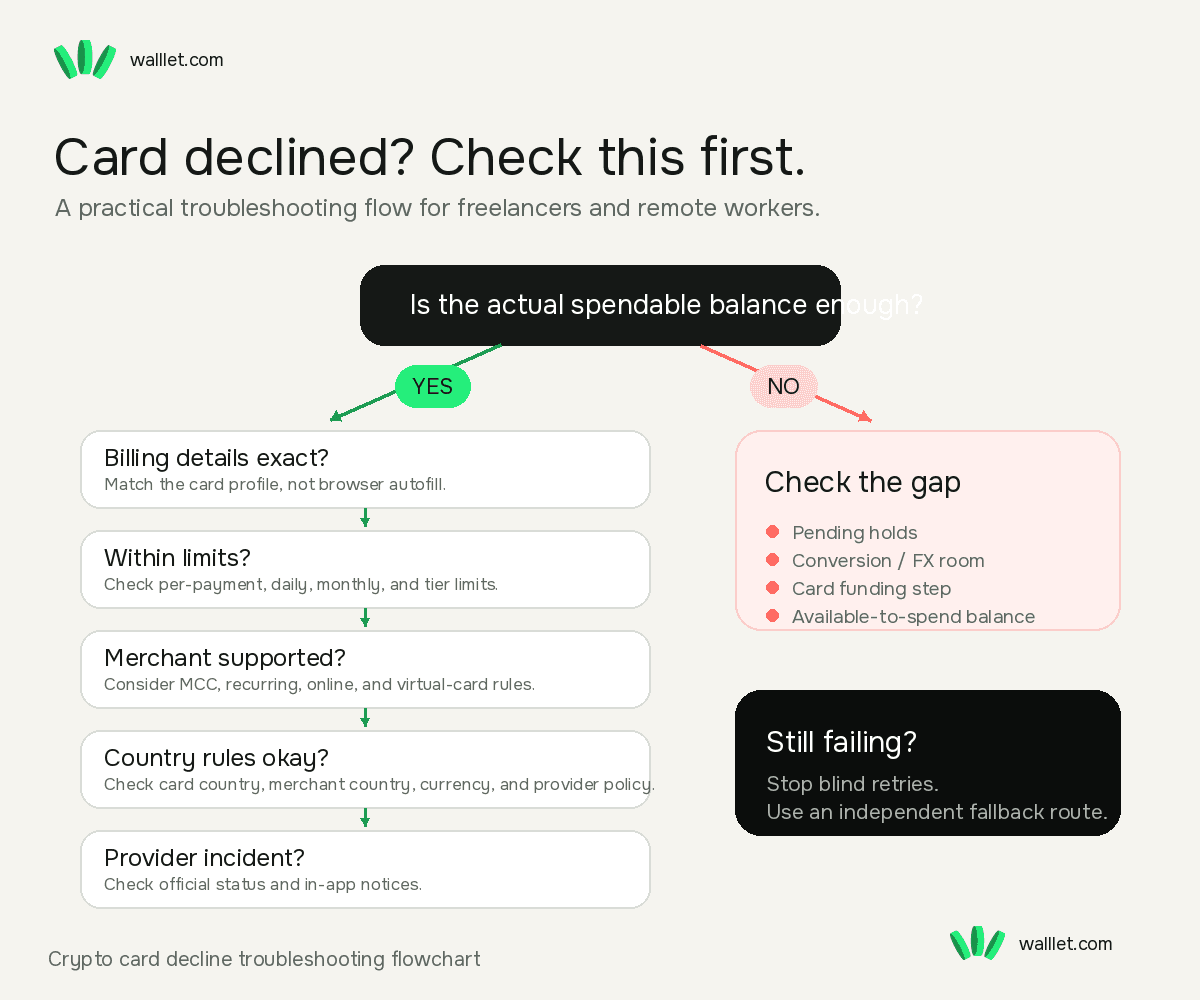
1. Hatanın tam halini kaydedin
Kaydedin: satıcı adı, tutar, para birimi, tarih ve saat, ret mesajı, gösteriliyorsa sağlayıcının ret kodu. “Kart çalışmadı” sorun gidermek için fazla belirsizdir.
2. Körü körüne tekrar denemeyi bırakın
Açık bir hatayı düzelttikten sonra bir kez tekrar denemek mantıklı olabilir. Hiçbir şeyi değiştirmeden tekrar tekrar denemek genellikle değildir. Önce sorunun şunlardan hangisi olduğunu belirleyin: fatura bilgileri, limit, satıcı kısıtlaması, doğrulama, yetersiz harcanabilir bakiye, ülke kuralı, sağlayıcı arızası.
3. Gerçek kart bakiyesini kontrol edin
Doğrulayın: harcanabilir bakiye, bekleyen işlemler, provizyon blokajları, gerekli yükleme veya dönüşüm adımı. Yalnızca uygulamanın başka bir yerinde görünen toplam kripto değerine güvenmeyin.
4. Fatura bilgilerini elle doğrulayın
Tarayıcı otomatik doldurması denen küçük kaos makinesini bir anlığına kapatın. Yeniden girin: kart sahibinin adı, fatura adresi, şehir, posta kodu, ülke, CVV ve son kullanma tarihi. Kart sağlayıcısının istediği bilgileri kullanın.
5. Satıcı ve işlem kurallarını kontrol edin
Sorun:
Bu satıcı kategorisi destekleniyor mu?
Bu düzenli bir işlem mi?
Kart abonelikler için kabul ediliyor mu?
Satıcı yabancı mı?
Tutar bir limitin üstünde mi?
Satıcı sanal veya ön ödemeli kartları kabul ediyor mu?
6. Sağlayıcı arızası olup olmadığını kontrol edin
Şunlara bakın: durum sayfası güncellemeleri, uygulama içi uyarılar, resmi destek paylaşımları veya son arıza raporları. Tek bir işlemci geçici olarak surat astı diye tüm ödeme düzeninizi sökmeden önce bunu yapın.
7. Bağımsız bir yedeğe geçin
Yedeğiniz şunlar olabilir:
gerçekten farklı bir sağlayıcıdan başka bir kart,
banka havalesi,
desteklenen yerel bir ödeme yolu,
alıcı kabul ediyorsa doğrudan stablecoin ödemesi,
başka bir faturalama veya ödeme alma yöntemi.
Bağımsız kelimesi önemlidir. İki kart ayrı ürünler gibi görünüp aynı altta yatan kart çıkaran kuruluşa veya işlem altyapısına bağlı olabilir. Yedeğiniz başarısız olan aynı katmana bağlıysa, bu yedeklilik değil, süstür.
8. Yedek stablecoin ise önce yolu doğrulayın
Bir kart hatasına aceleyle kripto transferine girişerek yanıt vermeyin. Kontrol edin:
kesin token, kesin ağ, alıcı hesabın desteği, hedef adres, ücretler, test tutarı ve işlem kaydı.
Para taşımadan önce, özellikle alıcı yalnızca tek bir zinciri destekliyorsa, USDT veya USDC için doğru ağı seçme rehberini kullanın. Ve stablecoin'lerin kendi risklerini getirdiğini unutmayın. USDT veya USDC'yi risksiz bir yedek olarak görmeden önce stablecoin dondurma ve ihraççı kontrollerinin nasıl işleyebileceğini anlayın.
9. Gelen kriptoya dayanarak harcamadan önce onu doğrulayın
Yedeğiniz az önce gelen bir müşteri ödemesine veya transfere bağlıysa, ekran görüntüsüne güvenmeyin. Doğrulayın:
işlem durumu,
token,
ağ,
tutar,
alıcı adresi.
Bu rehber bir kripto işleminin blok gezgininde nasıl doğrulanacağını anlatır. Yedek, belirsizliği azaltmalı; onu başka bir ekrana taşımamalı.
Freelancer'lar için daha iyi bir düzen: birincil, yedek ve acil durum yollarını ayırın
En güçlü düzen nadiren tek bir mükemmel karttır. Anladığınız küçük bir ödeme sistemidir. Pratik bir yapı şöyle görünebilir: Birincil yol:
Rutin abonelikler ve iş giderleri için normalde kullandığınız yöntem.
Yedek yol: Birincil yol başarısız olduğunda devreye girebilecek, gerçekten ayrı bir ödeme yöntemi.
Acil durum yolu: İnternet, barındırma, seyahat veya temel iş araçları gibi kritik giderler için ayrılmış bir yöntem.
Nijeryalı bir freelancer için bu, şunların farklı kombinasyonlarını kullanmak anlamına gelebilir: bir stablecoin hesabı, bir sanal USD kartı, bağımsız başka bir kart, yerel banka kanalları, doğrudan müşteri ödeme yöntemleri. Kesin kombinasyon işinize, müşterilerinize, sağlayıcılarınıza ve yerel erişilebilirliğe bağlıdır. İlke, ürün listesinden daha önemlidir:
Tek bir kartın, gelir getiren işiniz için tek hata noktası olmasına izin vermeyin.
Bir sonraki önemli ödemenizden önce bu listeyi kaydedin
Bir kripto kart veya sanal USD kartına güvenmeden önce kontrol edin:
Kart aktif mi?
Tutar gerçekten harcanabilir mi?
Bekleyen blokajlar var mı?
Fatura adresi tam olarak doğru mu?
Posta kodu doğru mu?
Satıcı kategorisi destekleniyor mu?
Ödeme, işlem başına limitin altında mı?
Yeterli günlük veya aylık harcama hakkı kaldı mı?
Uluslararası ödemeler destekleniyor mu?
Satıcının ülkesine izin veriliyor mu?
Düzenli ödemeler destekleniyor mu?
Ek kimlik doğrulama gerekiyor mu?
Hesap inceleme altında mı?
Sağlayıcı bir arıza bildiriyor mu?
Bağımsız bir yedek yolum var mı?
Büyük ders basit.
Bakiye size ne kadar değere sahip olduğunuzu söyler. Bu satıcının, bu yoldan, bu kurallar altında onay alıp almayacağını söylemez.
Freelancer'lar ve uzaktan çalışanlar için bu fark önemlidir, çünkü kart sizinle para kazanmak için ihtiyaç duyduğunuz araçlar arasında durabilir. Bu yüzden ödeme düzeninizi, yüklü tek bir kartın her zaman çalışacağı varsayımı üzerine kurmayın.
Onu yolun görünürlüğü, test edilmiş limitler, bilinen fatura bilgileri ve önceden kontrol ettiğiniz bir yedek üzerine kurun. Desteklenen kripto varlıklarınızı nasıl taşıyacağınıza, tutacağınıza veya kullanacağınıza karar vermeden önce yönetmenin daha basit, self-custody esaslı bir yolunu istiyorsanız walllet.com'u deneyin.
walllet, kartı çıkaran bir kuruluşu her işlemi onaylamaya zorlayamaz. Hiçbir uygulama zorlayamaz. Amaç, bir sonraki ödeme kararından önce para yolunuzun kripto tarafını anlamayı ve kontrol etmeyi kolaylaştırmaktır.
İlgili yazılar
Sanal kartlar ve küresel harcama: Pratik ödeme rehberi
Nijerya'daki en iyi sanal USD kartları (2026): Ücretler, limitler, yükleme ve satıcı kabulü
Nijerya'da ChatGPT Plus nasıl alınır: Naira ile faturalama, kartlar ve başarısız ödemeler
walllet.com Card ile tanışın: Nijerya'da $5'lık sanal USD Mastercard
