
ABD'deki müşteriniz işletmenize $2,000 ödemeye hazır. Sonra finans ekibi banka bilgilerinizi reddediyor.
Faturada Lagos Frame Studios Ltd yazıyor. Ödemeyi alacak hesap ise kişisel olarak size ait.
Şirketin sahibi sizsiniz. İşi siz tamamladınız. Parayı şirket adına tahsil etmek sizin hakkınız. Ama müşterinin ödeme sistemi iki farklı isim görüyor ve finans ekibi parayı göndermeden önce bir açıklama istiyor.

Bu durum, uluslararası ödemeleri önce kişisel olarak alıp sonra şirket kuran serbest çalışanlara tanıdık gelir. Tek başınıza serbest çalışırken sorunsuz işleyen hesap, artık imzaladığınız sözleşmelere uymayabilir.
Nijerya'da USD veya EUR işletme hesabı açmak yardımcı olabilir; ancak hesap, parayı alan işletmeyle, müşterilerinizin kullandığı ödeme yöntemiyle ve paranın sonrasında ne için kullanılacağıyla uyumlu olmalıdır.
Uluslararası SWIFT transferlerini kabul eden bir USD hesabı, bir ABD şirketinden gelen ACH ödemelerini kabul etmeyebilir. Avrupa IBAN'ı olan bir hesap SEPA transferlerini kabul edip uluslararası havaleler için farklı kurallar uygulayabilir. Ödeme alma bilgileri sunan bir fintech hesabı da klasik bir banka mevduat hesabıyla aynı şey olmayabilir.
İşte neye ihtiyacınız olduğuna nasıl karar vereceğiniz, neler hazırlayacağınız ve ödeme bilgilerinizi iki kez değiştirmekten nasıl kaçınacağınız.
Son inceleme: October 13, 2026. Banka ve ödeme sağlayıcısı gereklilikleri değişebilir. Başvurmadan önce güncel uygunluk şartlarını, ücretleri ve alma talimatlarını kontrol edin.
Nijerya'da işletme hesabına mı yoksa kişisel USD hesabına mı ihtiyacınız var?
Müşterilerle kendi adınıza sözleşme yapıp fatura kesiyorsanız uygun bir kişisel alma hesabı yeterli olabilir. Müşteriler kayıtlı bir şirketle sözleşme yapıyorsa, genellikle o şirketin yasal adına açılmış bir işletme hesabı daha uygundur.
CAC'de kayıtlı bir işletme adı bu iki durumun arasında yer alır. Hukuki yapısı limited şirketten farklıdır ve uygun hesap; işletme sahibinin, bankanın ve ödeyenin işletmeyi nasıl belgelediğine bağlıdır.
Banka uygulamasının adına değil, sözleşmedeki isme bakarak başlayın.
Durumunuz | Önce değerlendirilecek hesap | Doğrulanması gereken |
Kendi adınızla serbest çalışıyorsunuz | Kişisel USD veya EUR alma hesabı | Müşterinin bireye ödeme yapmayı kabul etmesi |
Şahıs işletmesi olarak CAC'de kayıtlı bir işletme adı kullanıyorsunuz | İşletme adı hesabı veya uygun işletme sahibi hesabı | Bankanın ticari adınızı ve sahipliği nasıl kaydettiği |
Kayıtlı bir limited şirket işletiyorsunuz | Şirketin yasal adına kurumsal USD veya EUR hesabı | Hesap sahibinin sözleşmeyi yapan tüzel kişiyle eşleşmesi |
Kurumsal müşterilere fatura kesen bir ajans yönetiyorsunuz | Kurumsal hesap | Müşterinin tedarikçi kaydı süreci ve işletme doğrulaması |
Upwork veya Fiverr'dan gelir alıyorsunuz | Platformun onayladığı çekim yöntemi | Platforma özel hesap sahipliği ve ödeme kısıtlamaları |
Bir şirket yüklenici sözleşmesiyle ödeme alıyorsunuz | Uygun tüzel kişi hesabı | Yüklenici sınıflandırması ve ödeme sağlayıcısı kuralları |
Tablo bir başlangıç noktasıdır; sağlayıcınızın uygunluk şartlarının yerini tutmaz.
Kişisel hesap ne zaman yeterlidir
Lagos'ta serbest çalışan bir ürün tasarımcısını düşünün.
Bağımsız çalışıyor, sözleşmeleri kendi adıyla imzalıyor ve müşterilere bu adla fatura kesiyor. ABD'deki müşterisi, bireysel bir yükleniciye ACH ile ödeme yapmaktan rahatsız değil.
İşletmelerden gelen ACH ödemelerini kabul eden uygun bir kişisel hesap, kurumsal hesabın ek belge ve idari yükü olmadan ödeme alma sorununu çözebilir.
Aynı ilke bireysel çalışan yazarlar, video editörleri, yazılımcılar, danışmanlar ve içerik üreticileri için de geçerli olabilir. Sırf bir ABD müşterisi dolar göndermek istiyor diye şirket kurmak her zaman gerekli değildir. Önemli olan, ödeyenin hesap türünü kabul edip etmediği ve sağlayıcının aldığınız gelire izin verip vermediğidir.
İşletme hesabı ne zaman daha iyi bir seçenek olur
Şimdi aynı tasarımcının küçük bir stüdyoya dönüştüğünü düşünün. Bir limited şirket kuruyor, iki tasarımcı işe alıyor, projeleri şirket üzerinden imzalıyor ve faturaları şirketin yasal adıyla gönderiyor.
Büyük bir müşteri şirketin kayıt belgelerini, vergi kimlik bilgilerini ve hesap teyidini istiyor. Kişisel alma hesabını kullanmak, parayı kazanan işletme ile parayı alan kişi arasında bir uyumsuzluk yaratıyor.
Transfer teknik olarak başarılı olsa bile müşterinin kayıtlarını, şirketin muhasebesini ve ileride gelir belgesi kontrollerini zorlaştırabilir. Ayrı bir işletme hesabı daha net bir alma düzeni sağlar. Özellikle şu durumlarda faydalıdır:
Sözleşmeler ve faturalar işletme tarafından düzenleniyorsa.
Müşteriler, kayıtlı tedarikçilerine ait bir hesap istiyorsa.
Birden fazla çalışanın veya yöneticinin kontrollü finansal erişime ihtiyacı varsa.
İşletme düzenli olarak tedarikçilere, yazılım faturalarına ve yüklenicilere ödeme yapıyorsa.
İşletme gelirini kişisel gelirden ayrı gösteren hesap özetlerine ihtiyacınız varsa.
Müşteriler büyük ödemeler göndermeden önce resmi lehtar doğrulaması istiyorsa.
Yasal ve sözleşmesel olarak kimin parasının ödendiğini bildiğinizde karar kolaylaşır.
Faturanızdaki isim değiştiyse ödeme düzeninizin de değişmesi gerekebilir.
Serbest çalışmadan kayıtlı bir işletmeye mi geçiyorsunuz? walllet.com bireyler ve işletmeler için uluslararası ödeme alma seçenekleri sunar. Müşterinize yeni hesap bilgileri göndermeden önce bir sonraki USD veya EUR ödemenize neyin uygun olabileceğini görün.
walllet ile USD ve EUR almayı keşfedin →
CAC işletme adı mı, limited şirket mi: hesapta kimin adı olmalı?
Nijerya Kurumsal İşler Komisyonu (CAC) hem işletme adlarını hem de şirketleri kaydeder, ancak bu iki yapı hukuken farklıdır. Bu fark, bir finans kuruluşunun hesap sahibini nasıl tanımladığını etkiler.
CAC'de kayıtlı işletme adı
Kayıtlı işletme adı, sahibi veya sahipleriyle ilişkili bir ticari addır. Kayıt, bu işletme adı için ayrı bir tüzel kişilik oluşturmaz. Örneğin biri şöyle faaliyet gösterebilir:
Amara Okeke, Amara Creative Studio ticari adıyla
İşletmeden hukuken sahibi sorumlu olmaya devam eder. Ticari ad, iş faaliyetini tanımlar.
Bir banka, kayıtlı işletme adına hesap açabilir ve sahip ile bu ad arasındaki ilişkiyi gösteren belgeler isteyebilir.
Başka bir sağlayıcı ise sahibini bireysel olarak kabul edip ticari adı ayrıca kaydedebilir. Hesap başlığı ve izin verilen kullanım kuruma bağlıdır. Yani bir CAC belgesine sahip olmak, her kurumsal USD hesabını otomatik olarak erişilebilir kılmaz. Bazı ürünler kayıtlı işletme adı sahiplerine açıktır, bazıları ise kurulmuş bir şirket gerektirir.
Özel limited şirket
Kayıtlı bir özel limited şirket ayrı bir tüzel kişidir. Örneğin:
Amara Creative Studio Limited
Sözleşmeyi bu şirket imzalıyor ve faturayı bu şirket kesiyorsa, alma hesabı normalde şirketin yasal adına olmalıdır. Yöneticinin kişisel hesabı, tüm hisselere sahip olsa bile farklı bir hesap sahibidir.
Şirketin kuruluş belgelerini, yönetici ve hissedar bilgilerini, yetkili imzacıları ve iş faaliyetinin kanıtını sunması gerekebilir.
Pratikte ne değişir?
Konu | CAC işletme adı | Özel limited şirket |
Hukuki kimlik | Sahip(ler)in kayıtlı ticari adı | Ayrı tüzel kişi |
Tipik kayıt belgesi | İşletme adı kayıt belgesi ve onaylı kayıt özeti | Kuruluş belgesi ve şirket kayıt bilgileri |
Hesap sahipliği | Sahip/işletme adı ürününe bağlı | Genellikle kayıtlı şirket |
Kişisel sorumluluk | Sahip genellikle kişisel olarak sorumlu kalır | Geçerli yasal istisnalar saklı kalmak kaydıyla ayrı kurumsal kişilik |
Banka yetkilerini kim imzalar | Kayıtlı sahip veya yetkili kişi | Şirketin yetkili imzacıları |
Sağlayıcı uygunluğu | İşletme adı desteği kontrol edilmeli | Şirket ve sahiplik şartları kontrol edilmeli |
Müşterinin lehtar doğrulaması | Sahip ile ticari ad arasındaki bağı gösteren belge gerekebilir | Şirketin yasal adı müşterinin tedarikçi kayıtlarıyla eşleşmeli |
En güvenli yol, bankanızın veya alma hesabı sağlayıcınızın teyit ettiği lehtar adını aynen kullanmaktır.
Şirket bu adla yasal olarak kurulmadıysa ticari adınıza “Ltd” eklemeyin.
Aynı şekilde, müşteriniz sizi şahsen tanıyor diye kayıtlı şirketin yasal kimliğini atlamayın.
Müşterileriniz için hangi USD veya EUR işletme hesabı uygun?
Bankaları karşılaştırmadan önce müşterilerinize size nasıl ödeme yapmayı planladıklarını sorun.
New York'taki bir şirket yüklenicilerine ABD ACH ağı üzerinden ödeme yapabilir. Almanya'daki bir işletme SEPA kullanabilir. Başka bir müşteri yalnızca uluslararası SWIFT transferlerini destekleyebilir.
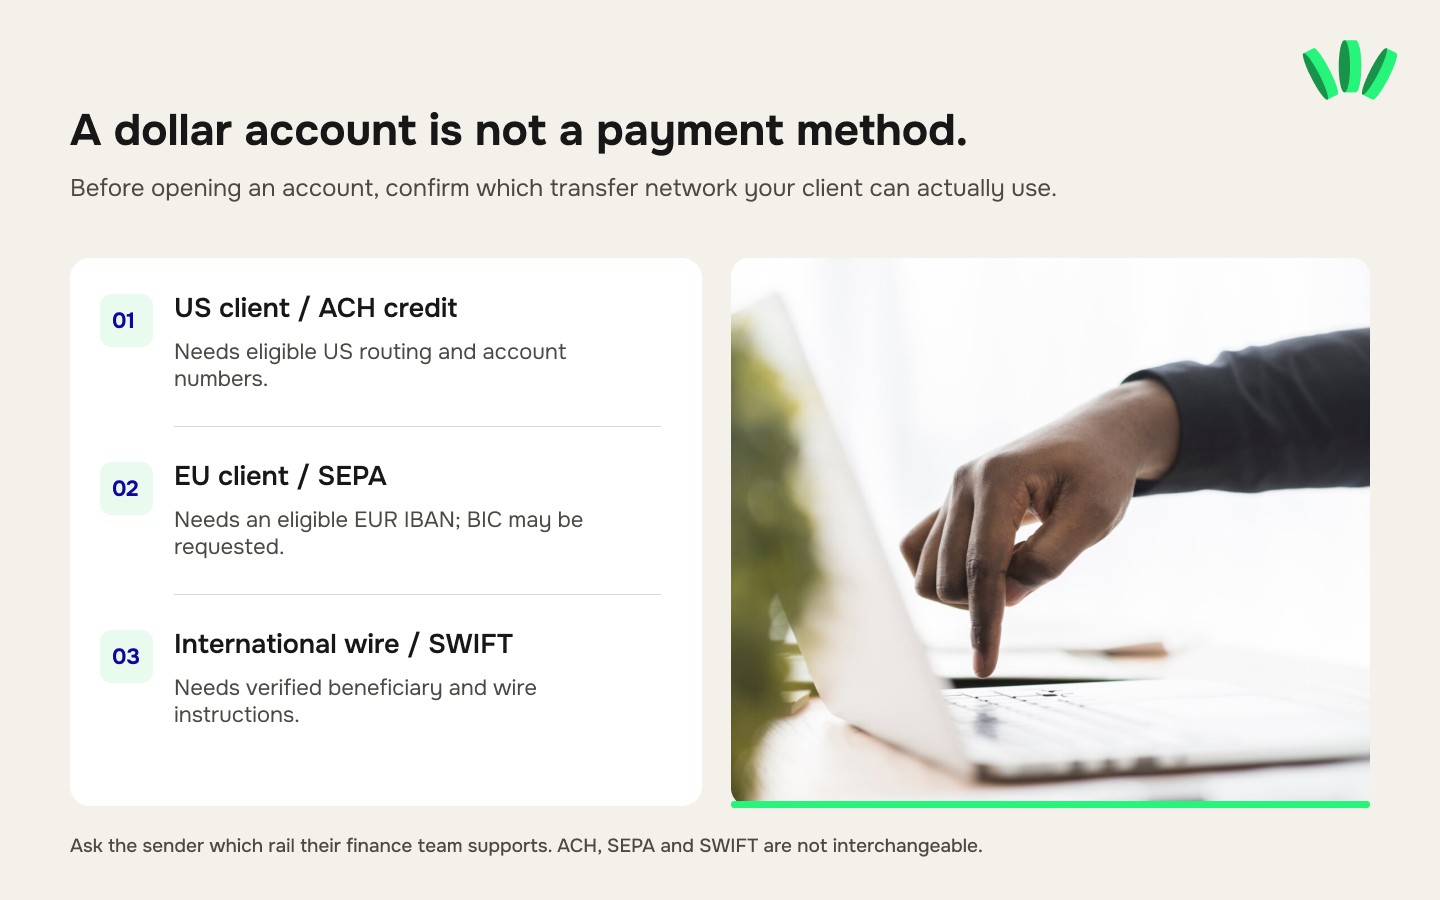
Bu yollar farklı banka bilgileri gerektirir. Bir hesap USD cinsinden olup olası dolar ödeme yöntemlerinden yalnızca birini destekleyebilir.
Ödeme yolu karar tablosu
Size kim ödüyor? | Tipik ödeme yöntemi | Kontrol edilecek alma bilgileri | Uygun başlangıç seçeneği |
Yurt içi yüklenicilerine ödeme yapan ABD şirketi | ACH ödemesi | ABD routing numarası, hesap numarası, lehtar adı | ACH destekli uygun USD işletme alma hesabı |
Yurt içi havale gönderen ABD şirketi | ABD havalesi | Havale routing talimatları, hesap numarası, lehtar | ABD havalesi alabilen uygun hesap |
Euro ödeyen Avrupa şirketi | SEPA Credit Transfer | EUR IBAN, hesap sahibi adı, bazen BIC | Uygun EUR işletme alma hesabı |
Uluslararası USD gönderen müşteri | Uluslararası SWIFT havalesi | SWIFT/BIC, hesap numarası, gerekirse aracı banka bilgileri | Kurumsal döviz (domiciliary) hesabı veya SWIFT alabilen başka bir uygun hesap |
Bordro veya yüklenici platformu kullanan şirket | Platformun belirlediği ödeme yöntemi | Kabul edilen hesap ülkesi, ad ve transfer yolu | O platform için özel olarak onaylanmış hesap |
Yerel olarak NGN ödeyen müşteri | Nijerya banka transferi | Nijerya'daki lehtar hesap bilgileri | Uygun yerel işletme banka hesabı |
Gönderenin yöntemler arasında serbestçe geçiş yapabileceğini varsaymayın. Bazı şirketlerin otomatik borç ödeme sistemleri yalnızca finans departmanlarının onayladığı ödeme yollarını destekler.
ABD'deki müşteriniz yalnızca ACH ile gönderiyorsa, SWIFT kodlu bir Nijerya döviz hesabı sorunu çözmeyebilir.
Nijeryalı serbest çalışanlar için ACH ve havale rehberimiz, bu yolların arkasındaki maliyetleri, takas farklarını ve hesap bilgilerini açıklar.
Amerika Birleşik Devletleri'nden gelen ödemeler için USD işletme hesabı
Amerikan şirketlerine kesilen düzenli faturalar için uygun ABD alma bilgileri faydalı olabilir.
ACH ile ödeme yapan bir ABD müşterisi genellikle ACH ödemelerini destekleyen bir hesap numarası ve routing numarasına ihtiyaç duyar.
ABD içi bir havale farklı talimatlar gerektirebilir.
Uluslararası SWIFT transferleri muhabir bankaları ve ek ücretleri içerebilir. Sağlayıcı seçmeden önce müşteriye gerçekte hangi ödeme yolunun kullanılacağını sorun. Pratik bir örnek:
Nijeryalı yazılım şirketiniz bir ABD müşterisine her ay $3,000 fatura kesiyor. Müşteri uygun ABD alma bilgilerine ACH ödemesi gönderebiliyor ama normalde yüklenicilere uluslararası havale göndermiyor. ACH destekli bir USD işletme alma hesabı, müşterinin ödeme sistemine klasik bir Nijerya döviz hesabından daha iyi uyabilir. Ancak hesabın bu tür müşteriden ödeme kabul etmesi ve doğru lehtar adına açılmış olması da gerekir.
Bir faturada veya ödeme formunda yer alması gereken bilgiler için bakın: uluslararası müşterinizin ihtiyaç duyduğu banka bilgileri.
Avrupalı müşteriler için EUR işletme hesabı
Euro bölgesindeki müşteriler için ilk incelenecek transfer yolu genellikle SEPA'dır.
IBAN'lı uygun bir EUR alma hesabı, AB'deki bir müşterinin desteklenen bir SEPA kredi transferiyle ödeme yapmasını sağlayabilir. Müşteri, bankasının ödemeyi bu IBAN'a ve alma sağlayıcısına gönderebildiğini teyit etmelidir.
IBAN, işletmenizin Avrupa'da faaliyet gösterdiğini veya hesabın klasik mevduat güvencesi taşıdığını kanıtlamaz. IBAN tek başına her tür euro transferine erişimi de garanti etmez.
Fransa, Almanya veya Hollanda'daki müşterilere düzenli fatura kesiyorsanız, hesabın bu şirketlerin kullandığı ödeme yöntemini kabul edip etmediğini ve hesap sahibinin Nijeryalı işletmeniz olarak tanımlanıp tanımlanamayacağını kontrol edin. EUR fatura kesip tahsilatları otomatik olarak başka bir para birimine çeviren bir şirket, döviz maliyetlerini ve takas işlemlerini de hesaba katmalıdır.
Nijerya kurumsal döviz (domiciliary) hesabı mı, fintech işletme alma hesabı mı
Bu iki seçenek aynı sorunun farklı kısımlarını çözebilir.
Nijerya domiciliary hesabı, Nijerya'daki bir bankada açılan döviz hesabıdır.
Bir sağlayıcının sunduğu uluslararası işletme alma hesabı ise uygun işletmelere belirli yabancı ödeme ağları için hesap bilgileri verebilir.
Alma sağlayıcısı, kullanıcının bakiyesini nihai olarak tutan kurum olmayabilir.
Karşılaştırma
Özellik | Nijerya kurumsal domiciliary hesabı | Sağlayıcının verdiği USD/EUR işletme alma bilgileri |
Yaygın amaç | Döviz cinsinden parayı Nijeryalı bir banka üzerinden almak ve yönetmek | Desteklenen yurt içi veya bölgesel ödeme ağlarıyla ödeme almak |
Tipik yollar | Uluslararası SWIFT havaleleri | Sağlayıcıya bağlı olarak ACH, yurt içi havale veya SEPA |
Para birimi | Bankaya göre çoğunlukla USD, EUR veya GBP | Para birimi seçenekleri sağlayıcıya göre değişir |
Hesap sahibi şartı | İşletme kaydı ve bankanın durum tespiti | Sağlayıcıya özel işletme ve sahip doğrulaması |
Bakiyenin niteliği | Döviz cinsinden banka hesabı | İtibari para, elektronik para, stablecoin veya başka bir düzenleme olabilir |
Uluslararası havaleler | Banka talimatlarına bağlı olarak genellikle temel kullanım alanı | Ayrıca doğrulanmalı |
İşletme belgeleri | Hesap özetleri, yetki belgeleri ve hesap teyit yazıları | Belgeler sağlayıcıya bağlıdır |
Yerel işletme transferleri | Bankaya ve hesap kurallarına bağlı | Ayrı bir ödeme hizmeti gerektirebilir |
İncelenecek temel maliyet | Gelen havale, muhabir banka ve hesap ücretleri | Alma, çevirim, çekim ve iş ortağı ücretleri |
Bir fintech'in hesap arayüzü bir bankanınkine benzer görünebilir. Ama hesabın arkasındaki hukuki ilişki önemlidir.
İşleyişin daha ayrıntılı açıklaması için okuyun: domiciliary hesabın sanal USD hesabından farkı.
Nijerya bankalarının isteyebileceği belgeler
Access Bank'ın yayımladığı domiciliary hesap belgeleri gerçek hayattan faydalı bir örnek sunar.
Banka, domiciliary hesapların bireylere ve şirketlere hizmet verebileceğini belirtir. Başvurana göre belgelerinde kimlik kayıtları, adres doğrulaması, referanslar, şirket kayıt belgeleri, şirket kararları ve yetkili imzacı bilgileri yer alır.
Diğer Nijerya bankaları farklı şartlar koyabilir. Yaygın belgeleri hazırlayın, sonra seçtiğiniz bankadan gerçek hesap açma kontrol listesini isteyin. Bir şirketin belgeleri şunları içerebilir:
Kuruluş belgesi veya ilgili işletme kayıt belgesi.
Güncel CAC kayıt özeti veya durum bilgisi.
Yöneticilerin, sahiplerin ve gerçek faydalanıcıların bilgileri.
Yetkili hesap imzacılarının kimlik belgeleri.
Kayıtlı adres ve faaliyet adresi.
Uygulanabilir olduğunda işletmenin vergi kimlik bilgileri.
Gerektiğinde yönetim kurulu kararı veya hesap açma yetki belgesi.
Sözleşmeler, faturalar veya iş faaliyetine ilişkin diğer kanıtlar.
Bankaya özel ek uyum belgeleri.
Her hesabın bu belgelerin tümünü gerektirdiğini varsaymayın.
Örneğin kayıtlı bir işletme adıyla başvuran şahıs işletmesi sahibi, limited şirketle aynı şirket kararı şartlarına tabi olmayabilir. Tüzel kişinizin kayıt bilgilerini resmi Corporate Affairs Commission portalı üzerinden teyit edebilirsiniz.
Gerçek maliyet nasıl karşılaştırılır
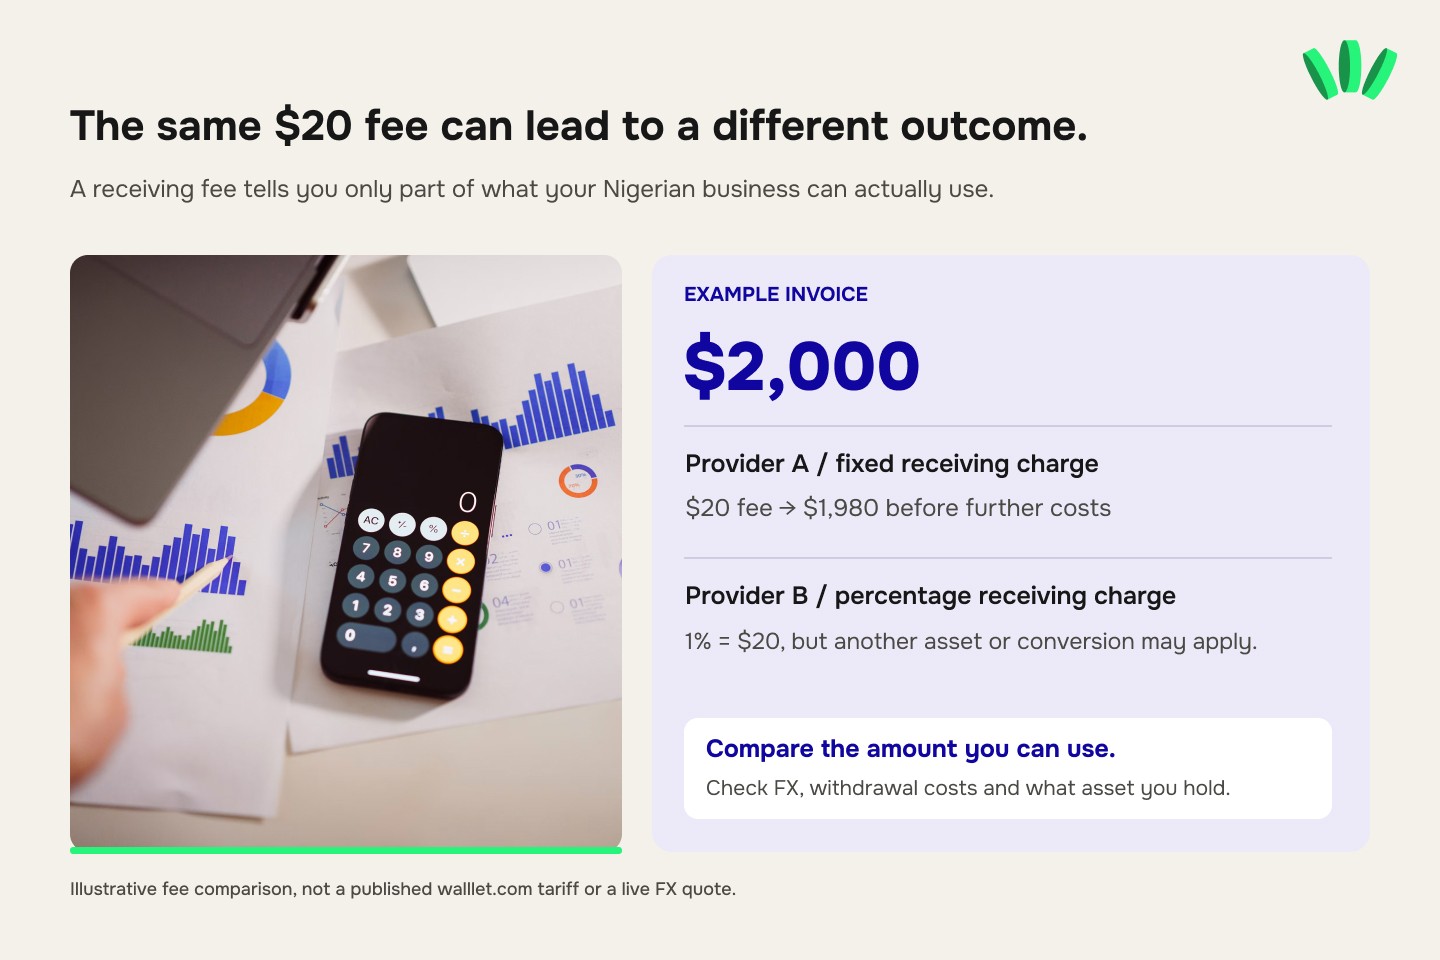
Şirketinizin $2,000 tutarında bir ödeme aldığını varsayalım.
A Sağlayıcısı varsayımsal olarak $20 alma ücreti alıyor ve kalan tutarı USD olarak hesaba geçiriyor.
B Sağlayıcısı varsayımsal olarak %1 alma ücreti alıyor ve ödemeyi başka bir bakiye türüne çeviriyor.
Görünen alma ücretleri $20 ile eşit görünür, ama nihai kullanılabilir tutar çevirim kurlarına, çekim ücretlerine ve paranın nasıl tutulduğuna göre farklı olabilir. Sağlayıcıları karşılaştırmak için şunu hesaplayın:
Alınan tutar − alma ücretleri − aracı ücretleri − çevirim maliyetleri − çekim veya harcama maliyetleri = kullanılabilir para
Bakiye türünü hesaba dahil edin. $1,980 itibari para banka mevduatı ile dolara bağlı bir stablecoin'den 1,980 birim aynı varlık değildir. İşletmenin nakit akışını planlarken, belirtilen ücretlerin yanında takas varlığı ve onu nasıl kullanabileceğiniz de önemlidir.
Müşteriniz $2,000 gönderiyor. Bunun ne kadarını gerçekten kullanabilirsiniz?
Alma ücretleri hesabın yalnızca bir parçasıdır. Çevirim maliyetleri ve bakiyenize ne geçtiği de önemlidir. walllet.com'un uluslararası ödemeleri nasıl işlediğini keşfedin ve işletmeniz için geçerli kurları, ücretleri ve alma seçeneklerini kontrol edin.
walllet ile uluslararası ödemelerin nasıl işlediğini görün →
Uluslararası müşteriler Nijeryalı bir işletmeye ödeme yapmadan önce neyi kontrol eder?
Birçok ödeme sorunu transfer başlamadan önce ortaya çıkar. Bir şirketin finans ekibinin tedarikçi kaydı oluşturması, lehtarı doğrulaması ve faturayı onaylanmış bir sözleşmeyle eşleştirmesi gerekebilir. Hesap bilgileri doğru alıcıyı tanımlamalıdır.
İlk ödemeden önce üzerinde anlaşılacak altı bilgi
Bilgi | Müşterinin bilmesi gereken | Neden önemli |
Yasal alacaklı | Sözleşmeyi kimin imzaladığı ve faturayı kimin kestiği | Ödemenin kime borçlu olunduğunu belirler |
Lehtar adı | Alma hesabının tam sahibi | Sahiplik doğrulamasına yardımcı olur |
Para birimi | USD, EUR veya anlaşılan başka bir para birimi | İstenmeyen çevirimi önler |
Transfer yöntemi | ACH, havale, SEPA veya desteklenen bir alternatif | Doğru talimatları belirler |
Ödeme referansı | Fatura numarası veya gerekli açıklama | Ödemenin eşleştirilmesine yardımcı olur |
Sahiplik kanıtı | İstenirse hesap teyit yazısı veya hesap özeti | Tedarikçi ve uyum incelemesini destekler |
Sık yapılan bir hata, müşteriye hesap numarasının ekran görüntüsünü gönderip bunun yeterli olduğunu varsaymaktır. Profesyonel ödeme alma talimatları hesap sahibini, para birimini, geçerli transfer yöntemini ve tam banka bilgilerini belirtmelidir. ABD'deki bir müşteri için faturanın kendisi de sözleşme tarafını, hizmeti, tutarı, ödeme şartlarını ve ilgili referansı açıkça göstermelidir. Rehberimize bakın: Nijerya'dan bir ABD müşterisine fatura kesmek.
Örnek: kişisel serbest çalışma gelirinden şirket ödemelerine geçiş
Bir yazılımcının iki yıldır kişisel bir USD hesabına ödeme aldığını düşünün. Sonra Brightlane Software Limited'i kuruyor ve sözleşmeleri şirket üzerinden imzalamaya başlıyor. Bir müşterinin tedarikçi sisteminde onun kişisel bilgileri zaten kayıtlı. Bu tedarikçi kaydını güncellemeden yeni şirket adını taşıyan bir fatura göndermek uyumsuzluğa yol açabilir. Daha temiz bir geçiş şunları içerir:
Yeni sözleşmenin Brightlane Software Limited ile yapıldığını teyit etmek.
Bu tüzel kişi için uygun bir alma hesabı açmak.
Kabul edilen lehtar adını gösteren hesap teyidini almak.
Müşteriye yeni banka talimatlarını ve gerekli şirket belgelerini vermek.
Bir sonraki faturadan önce müşterinin tedarikçi bilgilerini güncellemek.
Eski hesabı yalnızca almaya yetkili olduğu ödemeler için tutmak.
Örnek varsayımsaldır, ama ödeme kontrolü sorunu gerçektir.
Upwork, Fiverr veya Deel Nijeryalı bir işletme hesabına ödeme yapabilir mi?
Platforma ve platformda kayıtlı hesap türüne bağlı olarak mümkün olabilir. Teknik olarak ACH veya SWIFT ödemelerini kabul edebilen bir alma hesabı, bir pazar yerinin çekim sistemi tarafından yine de reddedilebilir. Her platformun kendi kimlik, hesap sahipliği ve ödeme kuralları vardır.
Upwork
Upwork'ün resmi rehberi, doğrulanmış adın kullanılan banka hesabı veya çekim yöntemiyle eşleşmesi gerektiğini söyler. Ancak şirket banka hesabı kullanan serbest çalışanlar için prosedürleri de açıklar.
Bu durumlarda Upwork, serbest çalışan ile işletme arasındaki ilişkiyi gösteren belgeler isteyebilir; örneğin uygun bir hesap özeti, işletme ruhsatı veya kuruluş kaydı. Bu, şirket hesaplarının her zaman işe yaradığı veya hiç yaramadığı yönündeki genel bir iddiadan daha faydalıdır. Hesabınız hem Upwork'ün kurallarını hem de alma kurumunun şartlarını karşılamalıdır.
Mevcut yöntemler ve güncel çekim ücretleri için okuyun: Nijerya için Upwork para çekme rehberi.
Fiverr
Fiverr, kullanıcıya ve bölgeye göre Payoneer üzerinden transfer de dahil olmak üzere ödeme seçenekleri sunar. Çekim yöntemlerinin kendi kısıtlamaları vardır ve bir fatura ödeme yöntemi tanımlamak, onu otomatik olarak geçerli bir kazanç çekim yöntemi yapmaz.
Hesap ve sağlayıcı kurallarını kontrol etmeden, kurumsal bir USD hesabının daha önce onaylanmış kişisel ödeme hedefinin yerini alabileceğini varsaymayın. Güncel ödeme süreci için bakın: Nijerya'da Fiverr para çekme seçenekleri.
Deel
Deel, bireysel yüklenici hesaplarını şirket yüklenici hesaplarından ayırır. For Further Credit çekimleriyle ilgili August 2026 tarihli rehberi, şirket yüklenici hesaplarının doğrulamaya tabi olarak tüzel kişinin adına tutulan uygun işletme hesaplarını kullanabileceğini söyler.
Aynı rehber üçüncü taraf çekimlerini kısıtlar ve bazı FFC düzenlemeleri için belge ister. Bu, yüklenicinin kayıt türünün neden önemli olduğunu gösterir. Bir şirket yüklenicisi ile bireysel yüklenicinin aynı lehtar düzenini kullanmasına izin verilmeyebilir.
Doğru çekim yolunu seçerken inceleyebilirsiniz: Nijerya'da Deel ödeme yöntemleri, ücretleri ve gecikmeleri.
Genel kural: ödemeleri yeni bir hesaba yönlendirmeden önce platformun kabulünü doğrulayın. Alma kabiliyetleri tek başına pazar yeri uyumluluğunun kanıtı değildir.
USD veya EUR işletme ödemesinin bekletilmesine veya iade edilmesine ne sebep olabilir?
Bankalar ve ödeme hizmetleri sahipliği, ödeme amacını veya uyum bilgilerini doğrulamaları gerektiğinde gelen bir işlemi inceleyebilir. Bu, ödemenin otomatik olarak kaybolduğu anlamına gelmez. En faydalı adım, sorunun nerede ortaya çıktığına bağlıdır.
Sorun | Olası açıklama | Yapılacak |
Müşteri hesabı ekleyemiyor | Lehtar uyumsuzluğu veya desteklenmeyen hedef | Yasal alacaklıyı ve alma bilgilerini teyit edin |
ACH ödemesi başarısız oluyor | Yanlış routing bilgileri veya desteklenmeyen ACH alımı | Doğru ACH talimatlarını isteyin |
Havale gecikiyor | Aracı banka işlemi veya uyum incelemesi | Transfer referansını alın ve alma kurumundan takip etmesini isteyin |
Ödeme sağlayıcıya ulaşıyor ama hesaba geçmiyor | Eksik referans, inceleme veya takas sorunu | Ödeme kanıtını ve faturayı sunun |
Ödeme gönderene geri dönüyor | Reddedilen lehtar veya desteklenmeyen transfer | Yeniden göndermeden önce ret ayrıntılarını alın |
Nihai bakiye beklenenden düşük | Banka ücretleri, sağlayıcı ücretleri veya döviz kesintileri | Gönderilen tutarı hesaba geçen tutarla karşılaştırın |
Sağlayıcı daha fazla kanıt istiyor | Fon kaynağı veya iş faaliyeti kontrolü | İlgili sözleşmeleri, faturaları ve kayıt belgelerini sunun |
Destekleyici belgelerinizi tutarlı tutun.
Fatura bir şirketin adını taşıyor ama sözleşme farklı bir düzenleme kapsamında bir birey tarafından imzalanmışsa, ödeme incelemesi bir anlaşmazlığa dönüşmeden önce ilişkiyi netleştirin. Ödemelerin neden kesintiye uğradığına dair daha fazla ayrıntı için bakın: uluslararası serbest çalışma ödemeleri neden bekletilir, incelenir veya gecikir.
İşletmenizin parayı kazandığını hangi belgeler kanıtlar?
Alma hesabını açmak sadece başlangıçtır. Bir banka veya ödeme sağlayıcısı daha sonra bir ödemenin nereden geldiğini ve hangi ticari faaliyetten doğduğunu göstermenizi isteyebilir.
Nijeryalı bir ajans için kanıt dosyası; imzalı müşteri sözleşmesini, ilgili faturayı, iş veya teslim kanıtını, ödeme teyidini ve hesap özetini içerebilir. Bu belgeler farklı amaçlara hizmet eder.

Sözleşme ticari ilişkiyi ortaya koyar. Fatura neyin faturalandığını açıklar. Ödeme kanıtı paranın hareketini gösterir. Kayıt belgeleri işletmeyi kimin yönettiğini veya kimin sahip olduğunu belirler. Bunları birbirine bağlı tutmak, bir müşteri, banka, muhasebeci veya uyum ekibi bir işlemi sorduğunda daha savunulabilir bir kayıt sağlar.
Bu kayıtlar arasındaki farklar için rehberimizi okuyun: gelir belgesi, fon belgesi ve fon kaynağı.
Hesap teyidi önemlidir
Bazı müşteri finans ekipleri ilk transferi onaylamadan önce alma hesabının işletmeye ait olduğuna dair kanıt ister. Hesap numarasını gösteren bir ekran görüntüsü yeterli olmayabilir.
Sağlayıcınızın işletmeyi tanımlayan bir hesap teyit yazısı veya gerekli hesap bilgilerini gösteren bir hesap özeti verip veremeyeceğini kontrol edin. Fintech'lerin verdiği her alma hesabı klasik bir bankayla aynı belgeleri sağlamaz.
Banka hesap özeti, hesap mektubu ve işlem dekontu karşılaştırmamız hangi belgenin hangi olguyu kanıtladığını açıklar.
İşletme parasını kişisel gelirden nasıl ayrı tutarsınız
Bir şirket veya işletme adı hesabına ödeme almaya başladığınızda temel bir kayıt düzeni kurun. Şahıs işletmesi sahibi için, işletme adı ayrı bir tüzel kişi olmasa da işletme işlemlerini ayırmak muhasebeyi netleştirebilir. Kayıtlı bir şirket içinse ayrım daha önemlidir, çünkü şirket ve hissedar ayrı kişilerdir.
Gelen müşteri ödemelerini ilgili faturalarla eşleştirerek kaydedin. İşletme giderleri için uygun işletme ödeme yöntemlerini kullanın.
Kayıtlı bir şirketten kendinize para aktarırsanız, ödemenin hukuki ve muhasebesel dayanağını kaydedin; duruma göre maaş, masraf iadesi, temettü veya yöneticiyle ilgili işlem gibi. Bu sınıflandırmaların farklı gereklilikleri vardır.
Şahıs işletmesi sahibinin işletmeden çektiği para, bir şirketin yöneticisine yaptığı ödemelerle aynı şekilde ele alınmayabilir. Nijeryalı bir muhasebeci bunu doğru şekilde yapılandırmanıza yardımcı olabilir.
Uluslararası işletme giderlerini planlayın
Bir tasarım stüdyosu barındırma, iş birliği yazılımları, yapay zekâ araçları ve diğer abonelikler için USD ödeyebilir. Gelen her döviz ödemesi hemen NGN'ye çevrilir ve işletme sonra bu faturaları ödemek için dolar alırsa, ek çevirim maliyetleri oluşabilir.
Desteklenen bir döviz harcama düzeni gereksiz para birimi hareketini azaltmaya yardımcı olabilir; ancak kart, yükleme ve işyeri ücretleri yine de karşılaştırılmalıdır.
Ödeme aracı giderleri için Nijerya'da sanal USD kartları rehberimiz dikkate değer maliyetleri ve kısıtlamaları açıklar.
Dolar almak için ABD'de LLC kurmanız gerekir mi?
Birçok Nijeryalı serbest çalışan ve işletme için sırf USD almak amacıyla ABD'de LLC kurmak gereksizdir.
Nijeryalı bir işletme, uygun bir hesap ve transfer yöntemiyle uluslararası müşteri ödemelerini alabilir. Bir ABD tüzel kişisi başka nedenlerle önemli olabilir; örneğin bazı müşterilerin sözleşme şartları, iş operasyonları veya sahiplik yapısı. Ancak şirket kurmak idari, raporlama ve olası vergi yükümlülükleri getirir.
Ayrıca bir ABD bankacılık sağlayıcısından onay alacağınızı da garanti etmez. Bazı sağlayıcılar, şirketin nerede kurulduğundan bağımsız olarak sahiplerin ikamet ettiği ülkelere veya iş faaliyetlerine göre kısıtlamalar uygular.
Nijerya'daki yerel işletme bankacılığı yerine yurt dışında bir bankacılık ilişkisi araştırıyorsanız, ayrı rehberimize bakın: yerleşik olmayan biri olarak ABD'de veya Avrupa'da banka hesabı açmak.
walllet.com işletme hesabı nereye oturur
Müşterilerinizin ödeme yöntemleri ve işletmenizin hukuki kimliği netleştiğinde, bunları destekleyen alma seçeneklerini karşılaştırabilirsiniz. walllet.com uygun serbest çalışanlar ve işletmeler için uluslararası ödeme ve para yönetimi deneyimi sunar.
Web sitesinde şirketler ve bireysel işletmeler için özel bir işletme hesabı teklifi yer alır.
Amaç basittir: uygun uluslararası ödemeleri almak, işletme fonlarını yönetmek ve her işlem için parayı birbirinden bağımsız hizmetler arasında taşıma ihtiyacını azaltmak. ABD veya Avrupa'daki müşterilere fatura kesen işletmeler için USD ve EUR alma yolları incelemeye değer.
Ürün belgeleri ACH, havale ve FedNow gibi desteklenen USD alma yöntemlerini ve EUR için SEPA alma seçeneklerini açıklar. Bu özellikler, bir ödeyene verilmeden önce ilgili işletme hesabı için teyit edilmelidir.
Bu yaklaşımı farklı kılan ne?
Önceliğiniz klasik bir döviz bankacılığı ilişkisiyse, özellikle uluslararası SWIFT havaleleri için, Nijerya'da kurumsal bir domiciliary hesap mantıklı olabilir.
Geliriniz neredeyse tamamen tek bir platformdan ve onun onayladığı çekim yöntemlerinden geliyorsa, pazar yeriyle bağlantılı bir ödeme sağlayıcısı uygun olabilir.
walllet.com, işletmeniz uygun uluslararası müşteri ödemeleri alıyor ve ortaya çıkan dijital USD bakiyesini yönetmek, çevirim maliyetlerini incelemek veya mevcut harcama özelliklerini kullanmak için desteklenen bir yola ihtiyaç duyuyorsa özellikle önem kazanır. Bunun işleyişinde önemli bir ayrıntı var.
walllet.com bir banka değildir. Şartlarına göre sanal hesap hizmeti üzerinden alınan uygun itibari para ödemeleri üçüncü taraf sağlayıcılar tarafından işlenir ve desteklenen stablecoin'lere çevrilerek walllet'inize yatırılır. Sağlanan ürün belgelerinde açıklanan USD işletme yolu için takas varlığı, dolara bağlı bir stablecoin olan USDC'dir. Bu, bir bankada USD mevduat tutmakla aynı şey değildir.
Stablecoin'lerin de riskleri vardır; referans değerini kaybetme, sağlayıcı veya ağ riskleri bunlara dahildir. Bu ayrım, ürünü doğru karşılaştırmanıza yardımcı olur.
Klasik bir banka mevduatı istiyorsanız, uygun lisanslı bir banka ürününü değerlendirin.
Desteklenen bir dijital dolar takas yolundan memnunsanız ve ödeme almayı diğer uygun para yönetimi işlevleriyle birleştirmek istiyorsanız, walllet.com faydalı bir seçenek olabilir.
Başvurmadan önce neyi teyit etmelisiniz
walllet.com ekibi işletmeniz için şunları teyit etmelidir:
CAC işletme adı kaydınızın veya limited şirket yapınızın uygun olup olmadığı.
Alma hesabının gerekli yasal işletme adına açılıp açılamayacağı.
Hangi USD ve EUR transfer yöntemlerinin kullanılabildiği.
Belirli müşterinizin veya ödeme platformunuzun bu bilgileri kullanıp kullanamayacağı.
Hangi şirket ve sahip belgelerinin gerektiği.
Gerçek alma limitleri ve ücretleri.
Para alındıktan sonra hesaba geçen varlığın tam olarak ne olduğu ve nasıl kullanılabileceği.
Hesabınız için kart, çevirim veya Nijerya işletme bankasına ödeme işlevlerinin desteklenip desteklenmediği.
Kişisel hesap özelliklerinin mevcut olması, bunların her işletme hesabında da mevcut olduğu anlamına gelmez.
Uluslararası müşteri işlerinizi kayıtlı bir işletme üzerinden mi yürütüyorsunuz?
İşletmenizin adına USD veya EUR almayı walllet.com ekibine sorun.
Ana sayfadaki işletme hesabı bölümü, şirketinize uygun uygunluk şartlarını, ödeme yöntemlerini ve hesap kurulumunu kontrol etmeniz için bir iletişim yolu sunar.
Tüm müşterilerinizi taşımadan önce işletme alma hesabınızı test edin
Tüm müşterilerinizi hemen yeni bir alma hesabına geçirmek gereksiz risk yaratır. Önce gerçek ödeme yolunu istekli bir ödeyenle test edin.
Bir ABD ACH testi, yalnızca o ACH yolunun işleyip işlemediğini gösterir. Uluslararası SWIFT transferlerinin veya her pazar yerinden gelen ödemelerin desteklendiğini kanıtlamaz. Gerçek küçük bir fatura veya başka bir uygun ticari ödeme seçin ve başlatılmasından kullanılabilir paraya dönüşmesine kadar takip edin.
İşletme hesabı test kontrol listesi
Tam yasal lehtar adını teyit edin.
Sağlayıcıdan eksiksiz ödeme talimatlarını alın.
Ödeyenin ve işlem türünün kabul edildiğini doğrulayın.
Planlanan yol üzerinden uygun bir test ödemesi gönderin.
Gönderenin ödeme teyidini ve referansını saklayın.
Gerçekte hesaba geçen tutarı ve geçen para birimini veya varlığı kontrol edin.
Tüm alma ve çevirim ücretlerini kaydedin.
Paranın planlandığı gibi kullanılabildiğini, aktarılabildiğini veya çevrilebildiğini teyit edin.
Muhasebeye uygun bir hesap özeti veya işlem kaydı alın.
Müşteri tedarikçi kayıtlarını ancak yol işledikten sonra güncelleyin.
Daha büyük işletmeler için testi önemli ölçüde farklı her ödeme yöntemi için tekrarlayın. ABD'deki bir müşteriden gelen ACH ödemesi ile Avrupa'daki bir müşteriden gelen SEPA transferi ayrı alma süreçleridir.
Mümkünse onaylanmış bir yedek ödeme yolu bulundurun. Ana ve yedek ödeme düzeni kurma rehberimiz tek bir sağlayıcıya bağımlılığı nasıl azaltacağınızı açıklar.
Hesabı kurduğunuz işletmeye göre seçin
Müşterilere bireysel olarak fatura kestiğiniz sürece kişisel bir hesap tamamen uygun olabilir.
Kayıtlı bir işletme sözleşme tarafı olduğunda, ödeme talimatları bu ilişkiyi yansıtmalıdır.
Uluslararası müşterileri olan Nijeryalı işletmeler için seçim birkaç pratik soruya dayanır: alma hesabının sahibi kim, müşteri hangi transfer yöntemini kullanıyor, hangi belgeler mevcut ve para alındıktan sonra ne oluyor.
Klasik bir domiciliary banka hesabı, sağlayıcının verdiği USD veya EUR alma bilgileri ve stablecoin ile takas edilen bir ödeme hizmeti meşru kullanımlara sahip olabilir. Farklı finansal ihtiyaçlara hizmet ederler.
En güçlü düzen, kendi müşteriniz, kendi işletme belgeleriniz ve tamamlanmış bir ödemeyle doğrulayabileceğiniz düzendir.
Bir sonraki uluslararası faturanızı işletmeniz kesiyorsa, hesap adı ve ödeme yoluyla başlayın. Sonra mevcut alma yollarını karşılaştırın.
walllet.com'un işletme hesabı ekibi, desteklenen USD veya EUR alma seçeneklerinin işletme yapınıza ve planladığınız ödeme akışına uyup uymadığını belirlemenize yardımcı olabilir.
Bir sonraki uluslararası faturanız, işletmenize uyan bir ödeme düzenini hak ediyor.
Müşterileriniz USD veya EUR ödesin, hesabın yasal işletme adınızla eşleştiğinden ve onların ödeme yöntemini desteklediğinden emin olun. Müşterilerinizi geçirmeden önce walllet.com'un işletme hesabı teklifini keşfedin ve uygunluğunuzu kontrol etmek için ekiple iletişime geçin.
walllet işletme hesabı seçeneklerini keşfedin →
Resmi Kaynaklar ve Ek Okumalar
Aşağıdaki birincil kaynaklar bu rehberdeki hukuki, bankacılık, ödeme platformu ve sağlayıcı bilgilerini destekler.
Corporate Affairs Commission: İşletme Adı Kaydı
Corporate Affairs Commission: Şirket Kaydı
Corporate Affairs Commission: Resmi Kayıt Portalı
Nijerya Vergi Temyiz Mahkemesi: Kayıtlı işletme adlarının tüzel kişiliği
Access Bank: Domiciliary Hesap Gereklilikleri ve SSS
Upwork Yardım: Çekim Hesabı Adı Eşleşmesi ve Şirket Hesapları
Fiverr Yardım Merkezi: Kazançları Çekme ve Ödeme Yöntemlerini Yönetme
Deel Yardım Merkezi: For Further Credit ve Şirket Yüklenici Çekimleri
walllet.com: Hizmet Şartları, Sanal Hesap ve Off-Ramp Hükümleri
Bu rehber genel ödeme ve hesap seçimi bilgisi sunar; kişisel hukuki, vergi veya muhasebe tavsiyesi değildir. Ürün uygunluğu, kabul edilen ödeme yöntemleri, ücretler ve hesap şartları ilgili kurumla teyit edilmelidir. Bilgiler October 13, 2026 tarihinde incelenmiştir.
İlgili yazılar
USD ve Global Hesaplar: Doğru Alma Hesabını Seçmek
Nijerya'da Maaşınızı Tamamını Nairaya Çevirmeden USD Olarak Nasıl Alırsınız
Yerleşik olmayan biri olarak Avrupa'da veya ABD'de banka hesabı nasıl açılır
