Müşterinizin cuma öğleden sonra $2,000'lık bir ödeme gönderdiğini düşünün.
Bankası “gönderildi” diyor. Siz parayı pazartesi bekliyorsunuz. Nijerya'da pazartesi sabahı geliyor ve bakiyeniz hâlâ aynı. Bu sıralamadaki hiçbir şey, tek başına, ödemenin geciktiğini göstermez.
Bir cuma transferi cuma günü ilerleyebilir, pazartesiyi bekleyebilir, pazartesi ilgili bir bank tatili olduğu için salıyı bekleyebilir veya uygun bir 7/24 ödeme altyapısı kullanıyorsa hafta sonu boyunca devam edebilir. Cevap; altyapıya, ödeyenin bankasının kesim saatine, ilgili tatil takvimine, alıcı sağlayıcıya ve ödemenin bir incelemeye girip girmediğine bağlıdır.
Farklı pazarlardaki müşterilerin size nasıl ödeme yapması gerektiğine hâlâ karar veriyorsanız, Nijeryalı freelancer'ların ABD, Birleşik Krallık ve AB müşterilerinden nasıl ödeme alabileceği rehberiyle başlayın.

Uluslararası transferlerde iş günleri nasıl işler?
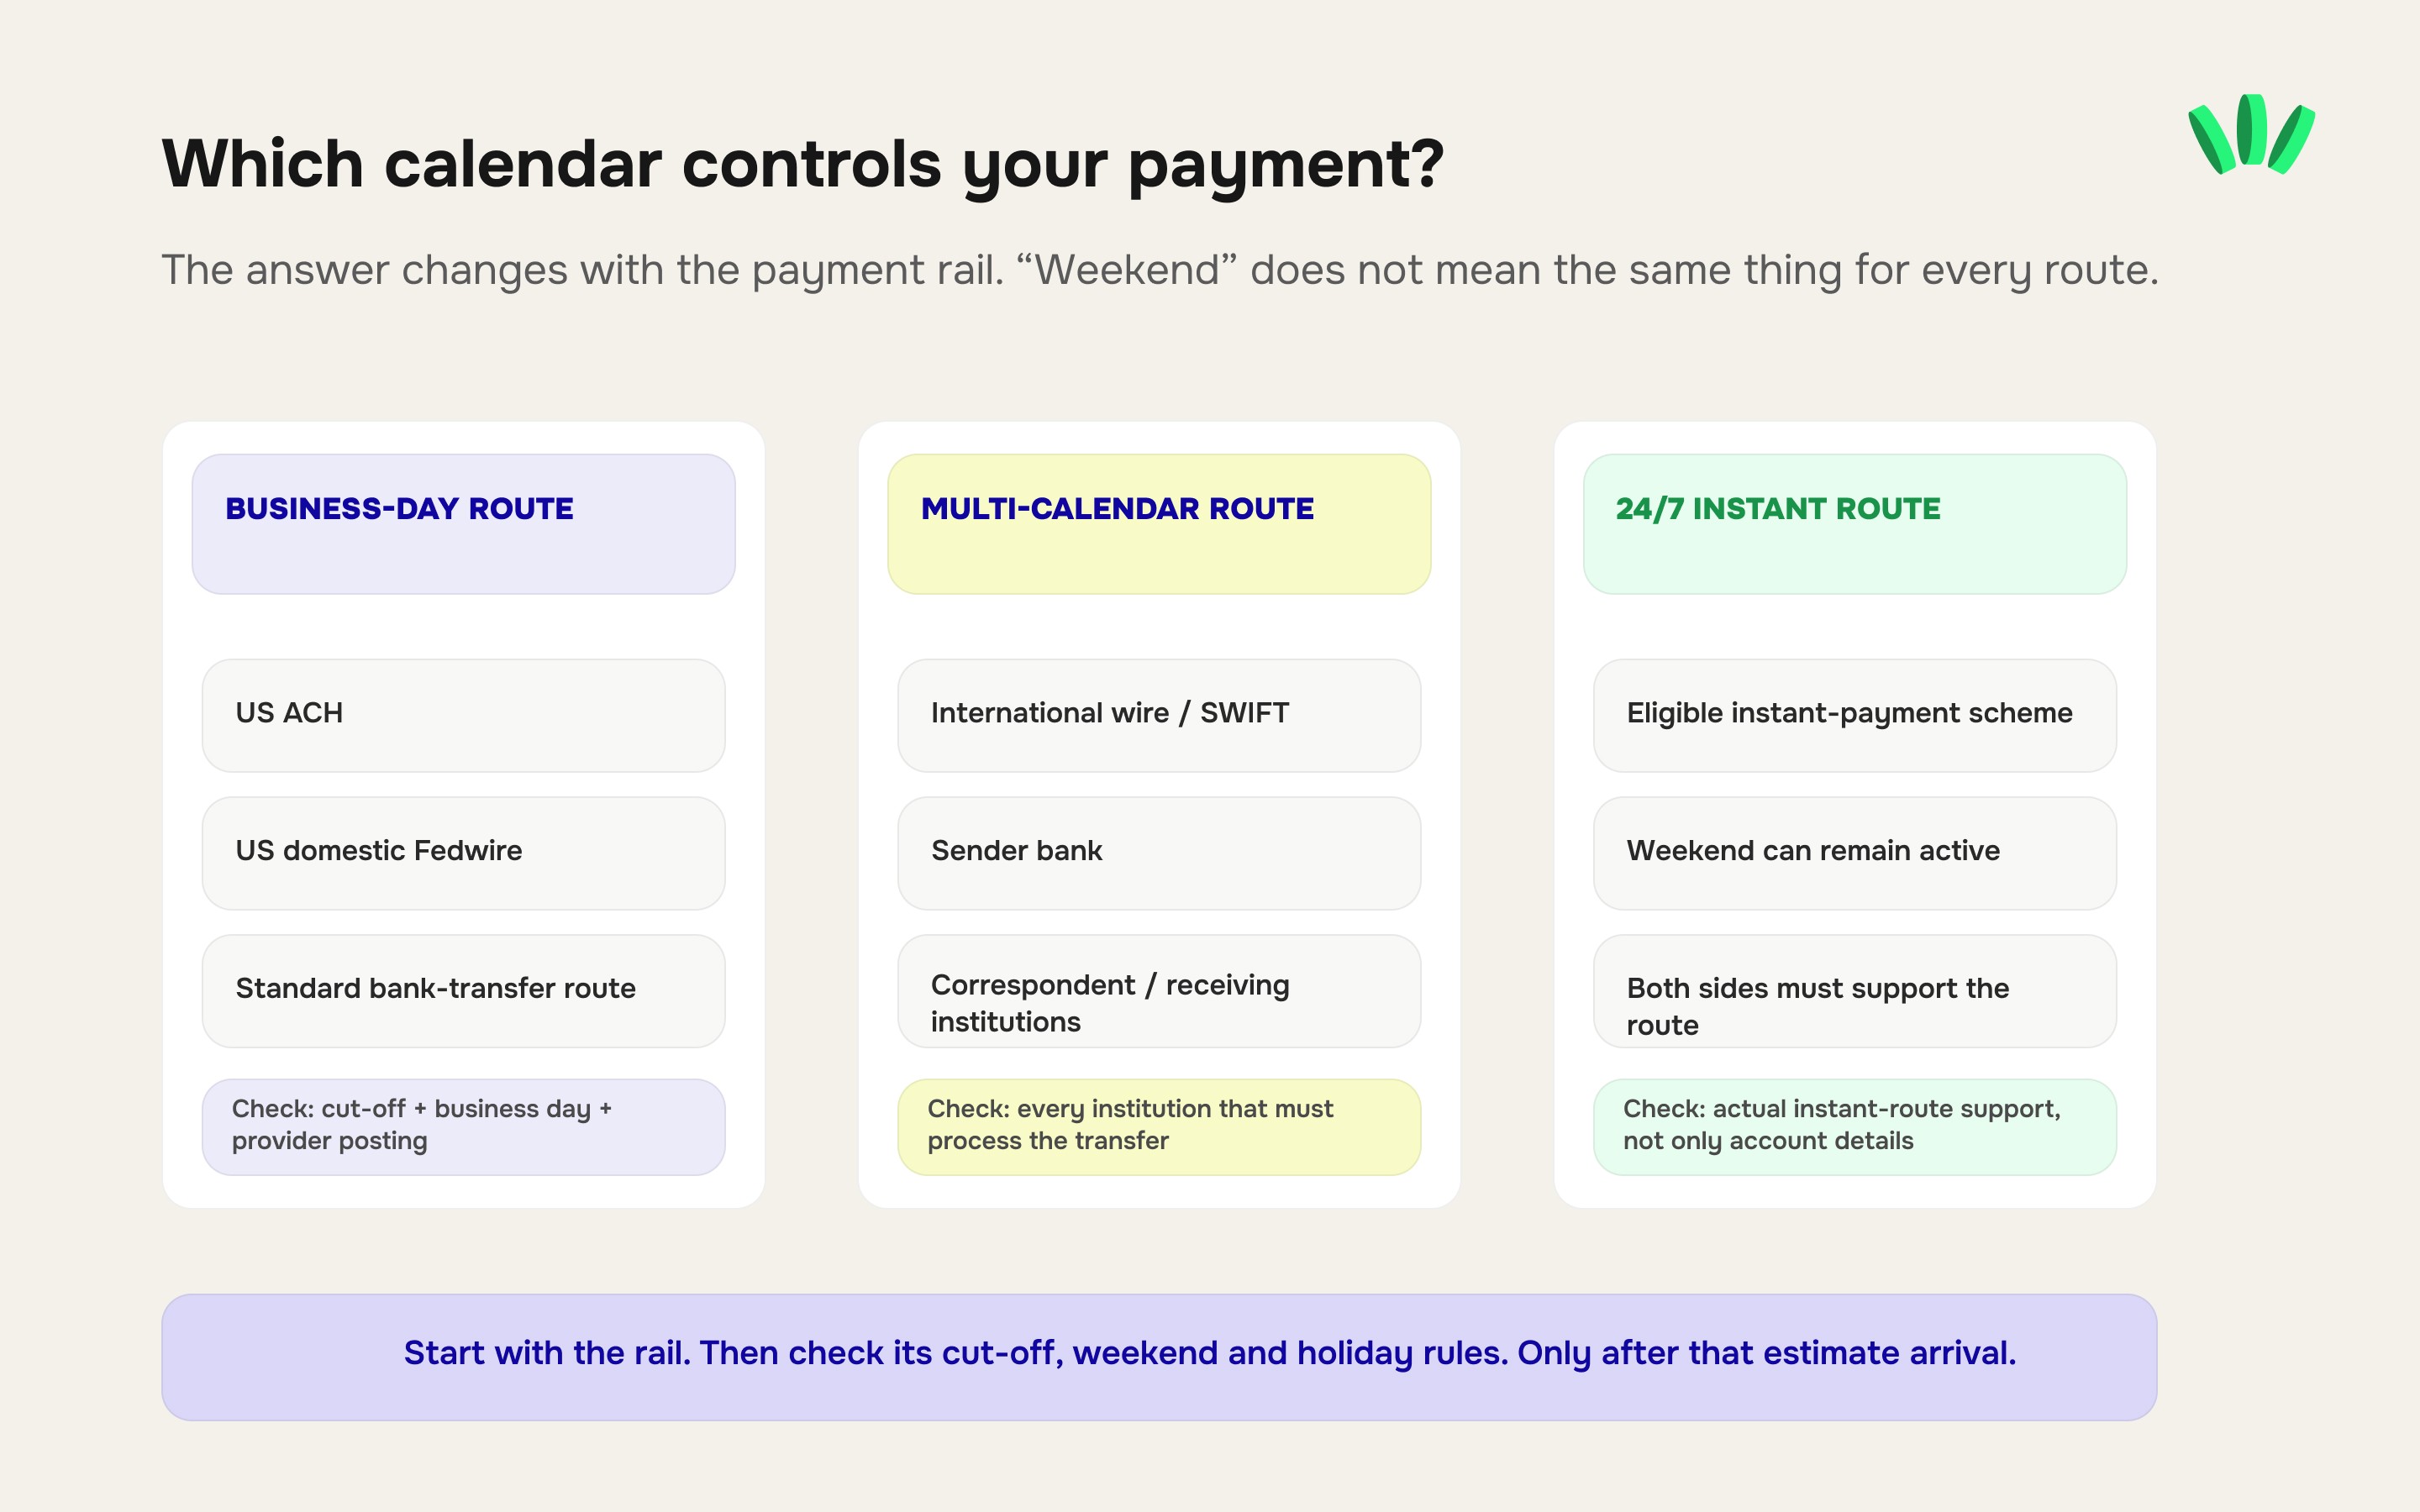
Uluslararası transfer iş günleri, transferde yer alan kurumların ve ödeme altyapısının transferi işleyebildiği veya mutabakatını yapabildiği günlerdir. Bu yüzden takvim günleri ile iş günleri birbirinin yerine kullanılamaz. Cuma akşamı gönderilen bir ödeme, bir sonraki işlem aşamasına ancak pazartesi, pazartesi ilgili bir tatilse salı günü girebilir. Uygun bir anlık ödeme yolu farklı davranabilir. Şunu sorun:
Ödeme hangi işlem aşamasına ulaştı ve bu aşama bugün açık mı?
Cuma ödemeleriyle ilgili kafa karışıklığının çoğunu bu ayrım açıklar.
Aynı cuma ödemesi çok farklı takvimleri izleyebilir
Yol | Cuma ne anlama gelebilir | Hafta sonu neyi değiştirir | Neyi doğrulamalı |
ABD ACH | Gönderenin/sağlayıcının geçerli penceresi içinde gönderildiyse cuma işlemine girebilir | Normal ACH mutabakatı, cumartesi ve pazarı olağan mutabakat günü saymak yerine bankacılık günü takvimlerini izler | ACH desteği, gönderen kesim saati, geçerlilik tarihi, alıcı sağlayıcının hesaba geçirmesi |
ABD yurt içi wire | Doğru gönderilmiş bir wire, bir Fedwire iş gününde mutabakata ulaşabilir | Fedwire şu anda cumartesi, pazar ve Federal Reserve tatillerini iş günü saymıyor | Bankanın müşteri kesim saati, wire bilgileri, alıcı tarafın desteği |
Birleşik Krallık ödemesi | Zamanlama, müşterinin Faster Payments, Bacs, CHAPS veya başka bir yol kullanmasına bağlıdır | Birleşik Krallık'taki farklı altyapıların ortak tek bir hafta sonu/tatil takvimi yoktur | Tam altyapı, banka/sağlayıcı erişilebilirliği, alıcı hesabın desteği |
Standart euro transferi | İş günü kuralları ödemenin ne zaman başladığını veya tamamlandığını etkileyebilir | Hafta sonu veya resmi tatil işlemi bir sonraki iş gününe kaydırabilir | Standart ya da anlık SEPA yolu ve sağlayıcı desteği |
SEPA Instant | Sistem 7/24/365 çalışmak üzere tasarlanmıştır | Anlık yol destekleniyorsa hafta sonları aynı mutabakat duraklamasını yaratmaz | İki tarafın da ilgili anlık ödeme yolunu desteklemesi gerekir |
Uluslararası wire / SWIFT yolu | Birkaç kurum devreye girebilir | Farklı ülkeler, bankalar ve muhabirler farklı çalışma takvimleri uygulayabilir | Gönderen banka, aracı yol, alıcı banka, kesim saatleri ve inceleme durumu |
Özellikle ABD ödemeleri için ACH ve wire, farklı çalışma kurallarına sahip ayrı ödeme yollarıdır. Müşterinizin hangisini kullandığını öğrenmeden varış zamanı tahmin etmeyin.
“Cuma gönderildi” göründüğünden daha az bilgi içerir
Bir banka ödemesinin birkaç zaman damgası vardır. Hepsi farklı olabilir:
Müşteri talimatı gönderdi.
Müşterinin bankası talimatı kabul etti.
Ödeme ilgili işlem veya mutabakat penceresine girdi.
Alıcı kurum ödemeyi aldı.
Sağlayıcınız ödemeyi eşleştirdi ve hesabınıza geçirdi.
Para kullanılabilir hale geldi.
Ödeme hâlâ pazartesi işlenmek üzere planlanmışken müşteri dürüstçe “Cuma gönderdim” diyebilir.
Bankacılık arayüzü talimatı cuma akşamı 19:30'da kabul etmiş olabilir. Bu, transferin cuma günkü mutabakat döngüsüne girdiğini kanıtlamaz.
Bu yüzden gönderildi, ödendi veya tamamlandı yazan bir ekran görüntüsü zamanlama modeliniz olmamalıdır. Banka veya ödeme altyapısı düzeyinde ne olduğunu sorun.
Banka kesim saati nedir?
Banka kesim saati, sonrasında bir ödeme talimatının bir sonraki işlem dönemine veya iş gününe gelmiş sayılabileceği son saattir.

Müşteriniz için önemli olan kesim saati, altta yatan ödeme sisteminin son çalışma saatinden daha erken olabilir.
Bu farkı gözden kaçırmak kolaydır.
Örneğin Fedwire Funds Service şu anda fon transferi iş gününü önceki takvim gününde Doğu Saati (ET) 21:00'den ET 19:00'a kadar yürütüyor. Cumartesi, pazar ve Federal Reserve tatilleri şu anda Fedwire Funds iş günü değildir. Müşterinizin bankası wire göndermek için yine de daha erken bir müşteri son saati uygulayabilir.
Yani şu akıl yürütme güvenli değildir:
Fedwire 19:00'a kadar açık → müşterim bana 18:55'te wire gönderebilir.
Banka müşteri talimatlarını çok daha erken isteyebilir. Aynı ilke diğer ödeme yolları için de geçerlidir. Ağın takvimi bir katmandır; gönderen kurumun kesim saati başka bir katmandır.
Ödeme zamanlaması önemliyse, Nijerya'dan ABD'li bir müşteriye fatura keserken yalnızca “banka havalesi” yazmak yerine doğru altyapıyı ve ödeme koşullarını ekleyin.
Cumadan pazartesiye bir örnek
İş günü esaslı bir banka transferi yolu kullanan örnek bir ödemeyi düşünün.
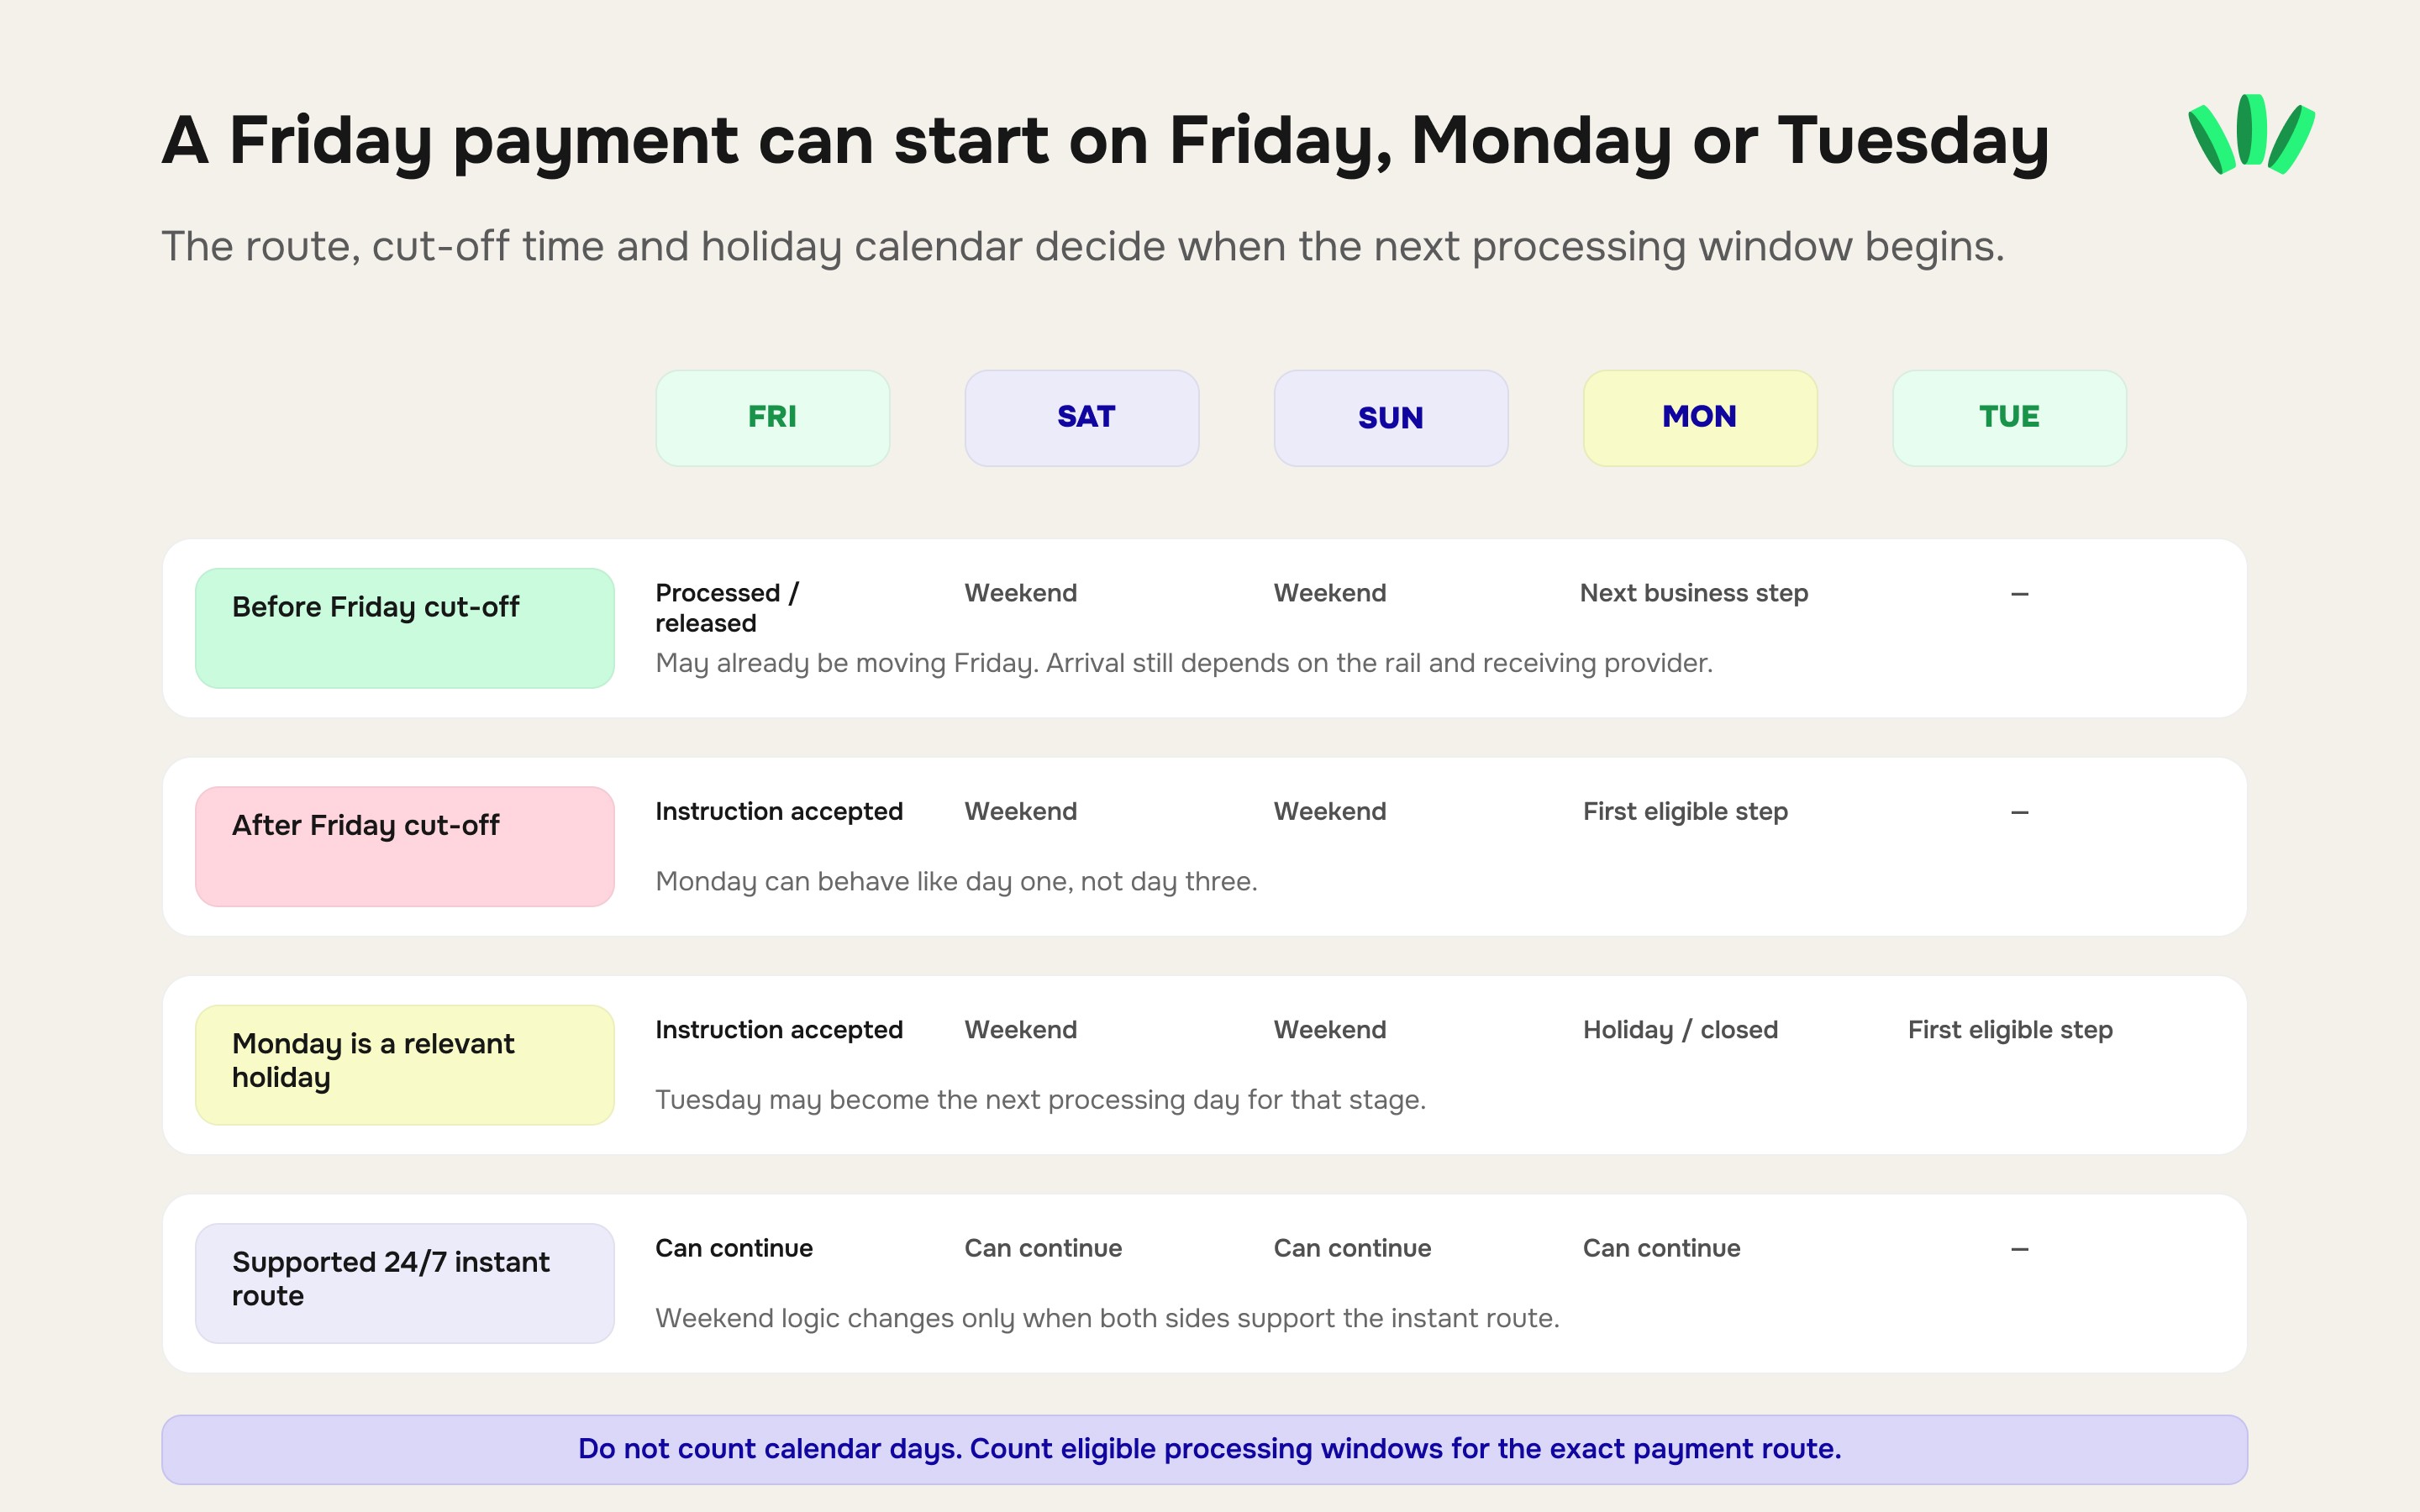
Senaryo A: Cuma, ilgili kesim saatinden önce
Müşteri doğru ödemeyi bankasının veya sağlayıcısının cuma son saatinden önce gönderir. Ödeme cuma günkü işlem döngüsüne girebilir.
Bundan sonrası altyapıya ve alıcı sağlayıcıya bağlıdır. Ödeme cuma günü mutabakata ulaşabilir veya gelebilir. Cuma günü alıcı kuruma ulaşıp bakiyenizde daha sonra görünebilir. Ya da yolun olağan bir sonraki iş günü mutabakat süreci olabilir.
“Kesim saatinden önce”, “cuma günü kesin varış” anlamına gelmez.
Senaryo B: Cuma, ilgili kesim saatinden sonra
Müşteri, bankanın cuma son saatinden sonra gönderir. Banka talimatı kabul edebilir ama onu bir sonraki uygun işlem gününün ödemesi olarak işleyebilir. Bu durumda gönderim ile bir sonraki olağan iş günü arasında cumartesi ve pazar vardır. Pazartesi fiilen birinci gün olabilir.
Senaryo C: Pazartesi ilgili bir tatil
Şimdi tek bir şeyi değiştirin. Pazartesi, ilgili ABD bankacılık/ödeme altyapısı için tatil. Bir sonraki uygun işlem günü salı olabilir. Böylece cuma günü tıklanan bir ödeme, iş günü saatine göre neredeyse hiç ilerlemeden dört takvim günü geçirebilir:
Cuma kesim saatinden sonra → Cumartesi → Pazar → Pazartesi tatil → Salı işlem
Bu, ödemenin salı günü geleceğini kanıtlamaz. Salının o aşama için ilk ilgili işlem günü olabileceği anlamına gelir.
Senaryo D: Ödeme uygun bir anlık yol kullanıyor
Cumadan pazartesiye modeli artık geçerli olmayabilir.
Bazı anlık ödeme sistemleri olağan bankacılık saatleri dışında da çalışır. Euro bölgesinde ECB, anlık ödemelerin fonları günün 24 saati, yılın 365 günü saniyeler içinde kullanılabilir hale getirebileceğini; hafta sonu veya resmi tatilde yapılan klasik bir elektronik ödemenin ise bir sonraki iş gününe kadar başlamayabileceğini açıklıyor.
Hesabın ve iki sağlayıcının da ilgili yolu desteklemesi gerekir. Alıcı hesabınızın kabul edemediği hızlı bir altyapı, sizin için hızlı bir yol değildir.
ACH ödemeleri hafta sonu işlenir mi?
Normal bir ABD ACH alacağı alan bir freelancer için cumartesi ve pazarı olağan ACH mutabakat günleri olarak saymayın. Federal Reserve'ün güncel FedACH takvimi bankacılık günü mutabakat pencerelerini kullanır. Tatil takvimi de Federal Reserve tatilleri çevresinde hizmete özgü işlem duraklamalarını ve yeniden başlamaları gösterir.
Burada yararlı bir ayrıntı var. Müşterinizin bankası veya ödeme uygulaması:
cumartesi günü ACH ödemesi oluşturmasına izin verebilir;
bunu planlandı veya beklemede olarak gösterebilir;
işlem için sıraya alabilir;
talimatı bir sonraki bankacılık gününden önce hazırlamaya başlayabilir.
Bu, ACH'nin cumartesi günü mutabakata ulaştığı anlamına gelmez.
Benzer şekilde Same Day ACH, uygun aynı gün işlem pencereleri içinde mutabakat anlamına gelir. Her cumartesiyi, pazarı veya tatili olağan bir ACH mutabakat gününe dönüştürmez.
Yani müşteri şunu söylediğinde:
ACH'yi pazar günü gönderdim.
sonraki sorunuz şu olmalı:
Bankanız hangi geçerlilik veya işlem tarihini gösteriyor?
Bu tarih, düğmeye basıldığı andan daha faydalıdır.
Cuma ACH'si için pazartesi varışı garanti değildir
“Cuma ACH = Pazartesi” fazla basit.
Ödeme doğru girildiyse, ilgili işlem penceresi yakalandıysa, pazartesi uygun bir bankacılık günüyse ve alıcı sağlayıcıda bir sorun çıkmazsa pazartesi varışı makul olabilir.
Tek bir değişkeni değiştirin, beklenti de değişir. Ödeme şu nedenlerle daha geç gelebilir:
müşteri cuma kesim saatini kaçırdı;
pazartesi bir Federal Reserve tatili;
gönderen daha sonraki bir geçerlilik tarihi planladı;
hesap bilgileri yanlıştı;
alıcı yol bu ACH türünü veya ödeyeni kabul etmiyor;
ACH iade edildi;
alıcı sağlayıcı ödemeyi inceliyor veya eşleştiriyor.
Durum gecikmeden iadeye dönerse takvim hesabını bırakın. İadenin gerçekte ne anlama geldiğini anlamak için ACH iade kodu rehberini kullanın.
İade edilmiş bir ACH ile hafta sonu yüzünden gecikmiş bir ACH farklı sorunlardır.
Wire transferleri hafta sonu ulaşır mı?
Fedwire kullanan klasik bir ABD yurt içi wire için, Fedwire üzerinden cumartesi ve pazar mutabakatına dair güncel cevap genel olarak hayırdır.
Federal Reserve Financial Services şu anda cumartesi, pazar ve listelediği tatilleri Fedwire Funds için iş günü dışı olarak tanımlıyor. Federal Reserve gelecekte Fedwire çalışma günlerini genişletme planlarını duyurdu, ancak bu değişiklikler güncel 2026 takvimi için değil, 2028 veya 2029 için hedefleniyor.
Yine, bankanızın kesim saati Fedwire sisteminin kendi kapanış saatinden daha erken olabilir. Bir cuma wire'ı için şunları netleştirin:
Müşteri bankaya talimatı ne zaman verdi?
Banka bunu ne zaman kabul etti/gönderdi?
Bankanın cuma kesim saatine yetişti mi?
Pazartesi bir Fedwire iş günü mü?
Alıcı hesabınız gelen yurt içi wire'ları kabul ediyor mu?
Bu beş cevap, “wire hızlıdır” demekten daha faydalıdır.
Uluslararası bir wire'ın birden fazla takvimi vardır
Uluslararası bir wire, yurt içi bir transferden daha fazla kurumu içerebilir. Basitleştirilmiş bir yol şöyle görünebilir:
müşteri → gönderen banka → muhabir/aracı banka → alıcı kurum → hesabınız
Her aşamanın kendine ait şunları olabilir:
yerel saat dilimi;
kesim saati;
çalışma günleri;
tatiller;
uyum süreci;
hesaba geçirme takvimi.
Bu, Nijerya'dan bakınca tuhaf hissettiren bir durum yaratır.
Müşterinizin ülkesi açıkken ödeme zincirindeki bir sonraki kurum kapalı olabilir.
Ya da gönderen banka transferi Kaliforniya'da cuma sabahı gönderdiğinde başka bir işlem merkezi iş gününün çok daha ilerisinde olabilir.
“Uluslararası wire'lar üç gün sürer” gibi genel bir iddianın zayıf olmasının bir nedeni budur. Hangi olaydan itibaren üç gün, ve kimin takvimine göre üç iş günü?
Faydalı bir tahmin için yolu bilmek gerekir.
Birleşik Krallık ödemeleri: tatilden önce altyapıyı kontrol edin
Birleşik Krallık'taki bir müşteri için “GBP banka havalesi” yeterli bilgi değildir.
Ödeyen; Faster Payments, Bacs, CHAPS veya desteklenen başka bir yola erişebilir. walllet.com'un güncel ABD, Birleşik Krallık ve AB müşteri ödeme yolları rehberi, hangi Birleşik Krallık ödeme bilgilerinin hangi altyapıya ait olduğunu açıklar.
Bu, hafta sonları ve bank tatillerinde önemlidir; çünkü Birleşik Krallık'taki farklı ödeme yöntemleri aynı şekilde davranmaz. Tarihi tahmin etmeden önce şunu sorun:
Müşteri hangi Birleşik Krallık altyapısını kullandı?
Ödeyenin bankası bu ödeme için bunu destekliyor mu?
Alıcı hesabınız bunu kabul ediyor mu?
Sağlayıcı alınan fonları olağan çalışma takvimi dışında kullanıma açıyor mu?
“Birleşik Krallık'ta bank tatili var”ı “hiçbir GBP ödemesi ilerleyemez”e çevirmeyin. Tersini de varsaymayın. Kararı yol verir.
AB ödemeleri: standart ve anlık SEPA farklı saatlerdir
Euro örneği iş günü sorununu özellikle netleştirir.
Avrupa Merkez Bankası'na göre klasik bir elektronik AB ödemesi bir iş gününe kadar sürebilir ve hafta sonu veya resmi tatilde başlatılan bir ödeme bir sonraki iş gününe kadar yola çıkmayabilir.
Anlık ödemeler farklıdır: fonları saniyeler içinde, 7/24/365 kullanılabilir hale getirmek üzere tasarlanmıştır. Bu, her IBAN'ı anlık ödeme hedefi yapmaz. Bir freelancer olarak, ilgili ödeyenin ve alıcı sağlayıcıların ilgili anlık yolu destekleyip desteklemediğini doğrulayın. Müşterinin şunu söylemesi:
IBAN'ınız bende var.
şu soruyu cevaplamaz:
Standart bir SEPA Credit Transfer mı yoksa anlık ödeme mi gönderiyorsunuz?
Bu ayrım, hafta sonu beklentisini tamamen değiştirebilir.
Bir cuma, beş olası sonuç
Müşterinin cuma günü kendi yerel saatiyle 17:30'da Gönder'e tıkladığını düşünün.
Durum | Makul yorum |
Ödeme, ilgili kesim saatinden önce desteklenen bir iş günü altyapısına girdi | Cuma günü ilerlemeye başlamış olabilir |
Ödeme, gönderenin cuma kesim saatinden sonra girildi | Fiili başlangıç noktası bir sonraki uygun iş günü olabilir |
Pazartesi ilgili bir bank tatili | Bir sonraki işlem günü salı olabilir |
Ödeme desteklenen 7/24 anlık bir yol kullanıyor | Hafta sonu boyunca devam edebilir |
Ödeme zaten incelemeye girdi | Gecikmenin asıl nedeni artık tatil takvimi olmayabilir |
Beşinci durum dikkat ister.
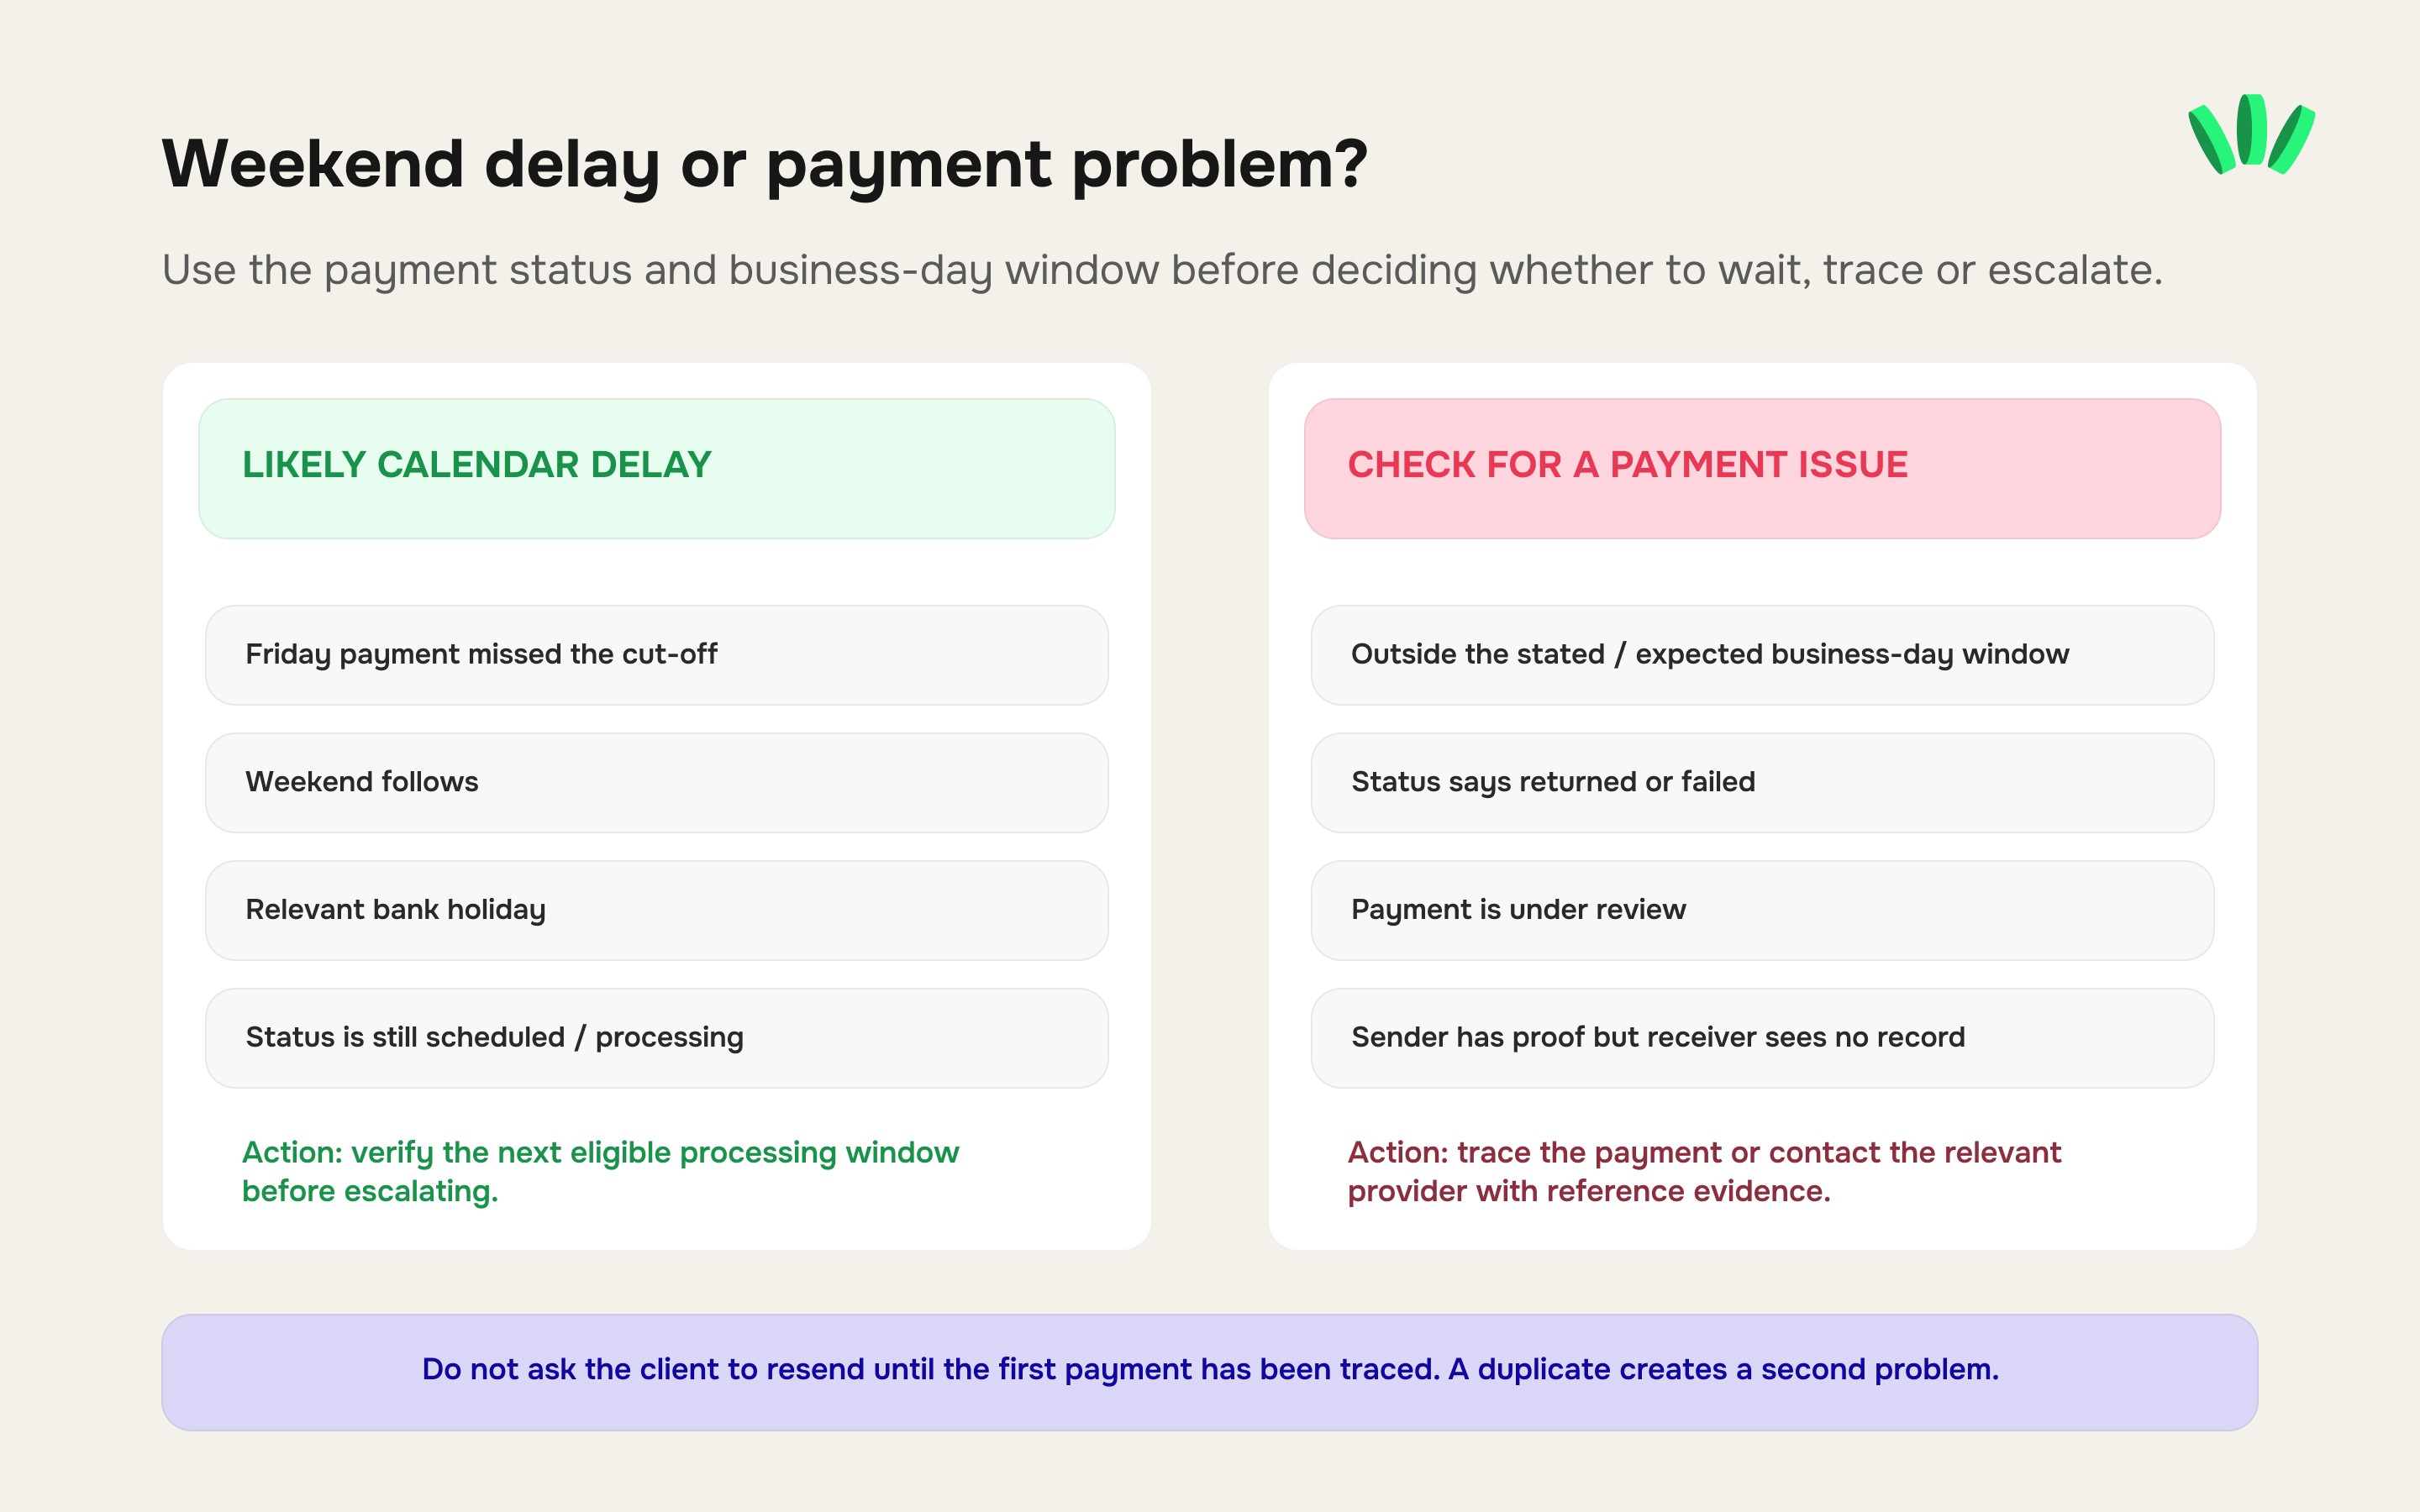
İş günü gecikmesi ile ödeme incelemesi sizin tarafınızdan aynı görünebilir: henüz para yok. Ama aynı durum değildirler.
Hafta sonu gecikmesi mi, ödeme sorunu mu? İkisini ayırın
Bir ödemenin cumartesi günü ortada olmaması otomatik olarak sorun değildir. Beklenen iş günü penceresinden sonra hâlâ ortada olmayan bir ödeme ise farklı bir kontrol gerektirir. Bu durumları ayırın:
Durum | Şununla başlayın |
Cuma kesim saatinden sonra, ardından hafta sonu | Takvim ve işlem penceresi |
İlgili bank tatili | Tatil takvimi |
Ödeme gönderen tarafta beklemede görünüyor | Gönderenin/sağlayıcının durumu |
Ödeme gönderildi görünüyor ama alıcı tarafta kayıt yok | Takip/referans bilgileri |
Ödeme iade edildi görünüyor | İade nedeni/kodu |
Ödeme incelemede | Sağlayıcının inceleme şartları |
Alıcı bilgileri yanlıştı | Ödeme talimatları ve iade/takip yolu |
Müşteri altyapıyı bilmiyor | Gönderenin bankası/ödeme sağlayıcısı |
Ödeme olağan bir takvim gecikmesinin ötesine geçtiyse, “bir sonraki iş gününü” beklemeye devam etmek yerine bekletilen, incelemeye alınan veya geciken freelance ödemeler için yol riski rehberini kullanın.
Söz vermeden bir cuma ödemesi nasıl tahmin edilir
Savunamayacağınız bir tarih değil, bir aralık kullanın. Pratik bir zamanlama modeli şöyledir:
En erken gerçekçi kullanılabilirlik = bir sonraki uygun işlem penceresi + altyapının mutabakat süresi + alıcı sağlayıcının hesaba geçirme/inceleme süresi
Bu bir bankacılık formülü değil, bir planlama modelidir. Faydalı girdiler şunlardır:
1. Ödeme altyapısı
ACH mi? Yurt içi wire mı? Standart SEPA mı? Anlık ödeme mi? Birleşik Krallık yerel transferi mi? Uluslararası wire mı? İlk değişken budur.
2. Tam gönderim zamanı
“Cuma” yeterince kesin değil. Saati ve saat dilimini sorun. New York'ta cuma 09:00 ile cuma 18:30 farklı sonuçlar doğurabilir.
3. Gönderenin kesim saati
Ödeyen, o yol için bankanın veya sağlayıcının kesim saatine yetişti mi? Gönderenin arayüzü beklenen işlem veya valör tarihini gösterebilir.
4. İlgili hafta sonu ve tatil takvimleri
Yoldaki ülkeleri ve kurumları kontrol edin. Basit bir ABD yurt içi ACH'de ABD takvimi belirleyicidir. Sınır ötesi bir wire'da birden fazla bankacılık takvimi önemli olabilir.
5. Alıcı sağlayıcının kuralları
Asıl ödeme alıcı kuruma ulaştığında sağlayıcınız:
hemen hesaba geçiriyor mu;
iş günlerinde mi geçiriyor;
bir referansı eşleştirmesi gerekiyor mu;
hesap veya işlem incelemesi uyguluyor mu?
6. Kanıt
Saklayın:
fatura numarası;
tutar;
para birimi;
ödeme yöntemi;
gönderim tarihi ve saati;
ödeyenin adı;
banka/sağlayıcı onayı;
transfer veya takip referansı.
Ödeme beklenen pencereyi kaçırırsa bu kayıtlar tahmin yürütmeyi bırakmanızı sağlar.
“Cuma ödedim” diyen bir müşteriye ne sormalısınız?
Uzun bir sorguya gerek yok. Beş bilgi isteyin:
1. Hangi ödeme yöntemini kullandınız?
ACH, yurt içi wire, uluslararası wire, SEPA, platform ödemesi veya başka bir yöntem.
2. Tam olarak hangi tarih ve saatte gönderildi?
Saat dilimini de ekleyin.
3. Bankanız şu anda hangi durumu gösteriyor?
Planlandı, beklemede, işleniyor, gönderildi, tamamlandı, iade edildi?
4. Banka hangi işlem/valör tarihini gösteriyor?
Bu, cuma günkü talimatın pazartesinin ödemesine dönüşüp dönüşmediğini ortaya çıkarabilir.
5. Hangi referans veya takip bilgisi var?
Bunu faturayla birlikte saklayın.
İlk transfer görünmüyor diye müşteriden hemen yeniden göndermesini istemeyin. İki ödemeyi eşleştirmek, geciken bir ödemeden daha zordur.
Faturanın son ödeme tarihi ile paraya ihtiyaç duyduğunuz gün aynı olmamalı
Kira, maaş ödemesi, yazılım yenilemesi veya başka önemli bir gider pazartesi ödenecekse, müşterinin cuma geç saatte iş günü esaslı bir transfer başlatması kırılgan bir nakit akışı planıdır. Faturanızda şu yazabilir:
Son ödeme: Cuma
ama sözleşme veya ödeme koşulları bunun ne anlama geldiğini belirlemedikçe “son ödeme” belirsizdir:
müşteri ödemeyi cumaya kadar başlatır;
müşterinin bankası ödemeyi cumaya kadar gönderir;
fonlar cumaya kadar hesabınıza ulaşmalıdır.
Düzenli müşteriler için bu belirsizliği kaldırın. Ödeme koşullarını beklenen yola göre yazabilir ve müşteriden ödemeyi olağan işlem penceresine yetecek kadar erken başlatmasını isteyebilirsiniz. Bu, hafta sonu boyunca giderek daha acil “geçti mi?” mesajları göndermekten daha faydalıdır.
Saat dilimleri gizli bir cuma sorunu yaratır
Nijeryalı freelancer'lar müşterinin cumasına çoğu zaman Nijerya saatiyle bakar. Müşteri öyle bakmaz.
Lagos'ta akşam olmuşken ABD'deki bir müşteri hâlâ iş gününün ortasında olabilir. Bu yüzden ABD'den öğleden sonra geç saatte yapılan bir ödeme, bankacılık sistemine freelancer'ın sezgisel olarak beklediğinden çok daha geç ulaşabilir. Her düzenli müşteri için şunları not edin:
Müşterinin konumu
Olağan ödeme altyapısı
Biliniyorsa bankasının/sağlayıcısının kesim saati
Olağan fatura günü
İlgili tatil takvimi
Bunu her ay sıfırdan hesaplamanız gerekmez.
Bank tatilleri freelancer'a değil, yola göre belirlenir
Lagos'taysanız ve ABD'li müşteriniz bir ABD bankacılık yoluyla ödüyorsa, Nijerya'daki bir resmi tatil ABD ödeme altyapısını otomatik olarak durdurmaz.
Aynı şekilde Nijerya'nın açık olması, ABD'deki bir bank tatilini ortadan kaldırmaz. Uluslararası wire'larda muhabir ve alıcı kurumlar farklı ülkelerde olabileceği için yola daha fazla takvim girebilir. Bu yüzden “tatili” suçlamadan önce, ödemeyi o tarihte hangi kurumun işlemesi gerektiğini belirleyin. Bu özellikle şu dönemlerde faydalıdır:
uzun tatil hafta sonları;
Noel ve Yılbaşı;
Paskalya;
ulusal bank tatilleri;
gönderen ve alıcı ülkeler arasında uyuşmayan tatiller.
Yedek ödeme yolunun aynı takvime bağlı olması gerekmez
Birden fazla test edilmiş ödeme yolunun olmasının faydalı bir operasyonel avantajı vardır. Ana yolunuz tek bir bankacılık takvimine bağlıysa, tamamen aynı bağımlılıklara sahip bir yedek, tatil veya kesinti sorununu çözmeyebilir. Amaç beş ödeme uygulaması açmak değil. Ana yol işini yapamadığında hangi yolun gerçekçi olarak devreye girebileceğini bilmektir.
walllet.com'un freelancer'lar için ana ve yedek ödeme yolu oluşturma rehberi, yol yedekliliğini uygulama biriktirmekten nasıl ayıracağınızı açıklar. Sırf başka bir yol daha hızlı göründüğü için mevcut ödemeyi yarı yolda değiştirmeyin. Mevcut transferi yürüten kurumlar aksini söylemedikçe yedeği bir sonraki ödeme için kullanın.
Destekle ne zaman iletişime geçmelisiniz?
Takvimde cumartesi göründü diye destek talebi açmayın. Ödeme sağlayıcının belirttiği veya makul olarak beklenen iş günü penceresinin dışına çıktığında, durum bir başarısızlık/inceleme gösterdiğinde ya da kanıtlar görmeniz gerekenle çeliştiğinde konuyu yükseltin.
Destekle iletişime geçmeden önce şunları hazır tutun:
ödeme altyapısı;
para birimi ve tutar;
ödeyenin yasal adı;
tarih ve tam gönderim saati;
gönderendeki güncel durum;
gösteriliyorsa geçerlilik/valör tarihi;
fatura referansı;
banka/ödeme referansı veya takip numarası;
kullanılan alıcı bilgileri;
ilgisiz hassas bilgileri göstermeden ilgili durumu gösteren ekran görüntüleri.
Sonra net bir soru sorun:
Bu ödeme alıcı kurumunuza ulaştı mı, yoksa hâlâ sisteminizin dışında mı?
Bu cevap aramayı daraltır.

İlgili yazılar
Uluslararası ödemeler: Yöntemler, ücretler ve sınır ötesi para almak
Uluslararası ödeme için banka bilgileri: Müşterinizin gerçekten ihtiyaç duyduğu 7 şey
Freelance ödeme ücretleri: $1,000'lık bir ödeme gerçekte neye mal olur
ACH mı, wire mı: Nijeryalı freelancer'ların $1,000'lık ödemede sık yaptığı hata
