Ödemeleri tek bir uygulama üzerinden almak kolaylıktır.
Ancak tek bir uygulamaya bağımlı olmak bambaşka bir durumdur.
Aylık geliriniz Nijerya dışındaki müşterilerden, iş verenlerden veya freelance platformlarından geliyorsa ödeme sisteminiz, iş altyapınızın bir parçasıdır. Her bir faturanız aynı hesabı gösteriyorsa, hesap incelemesi, değişen alıcı bilgileri, desteklenmeyen transfer yöntemleri veya ödeme sorunları çok hızlı bir şekilde nakit akışı problemine dönüşebilir.
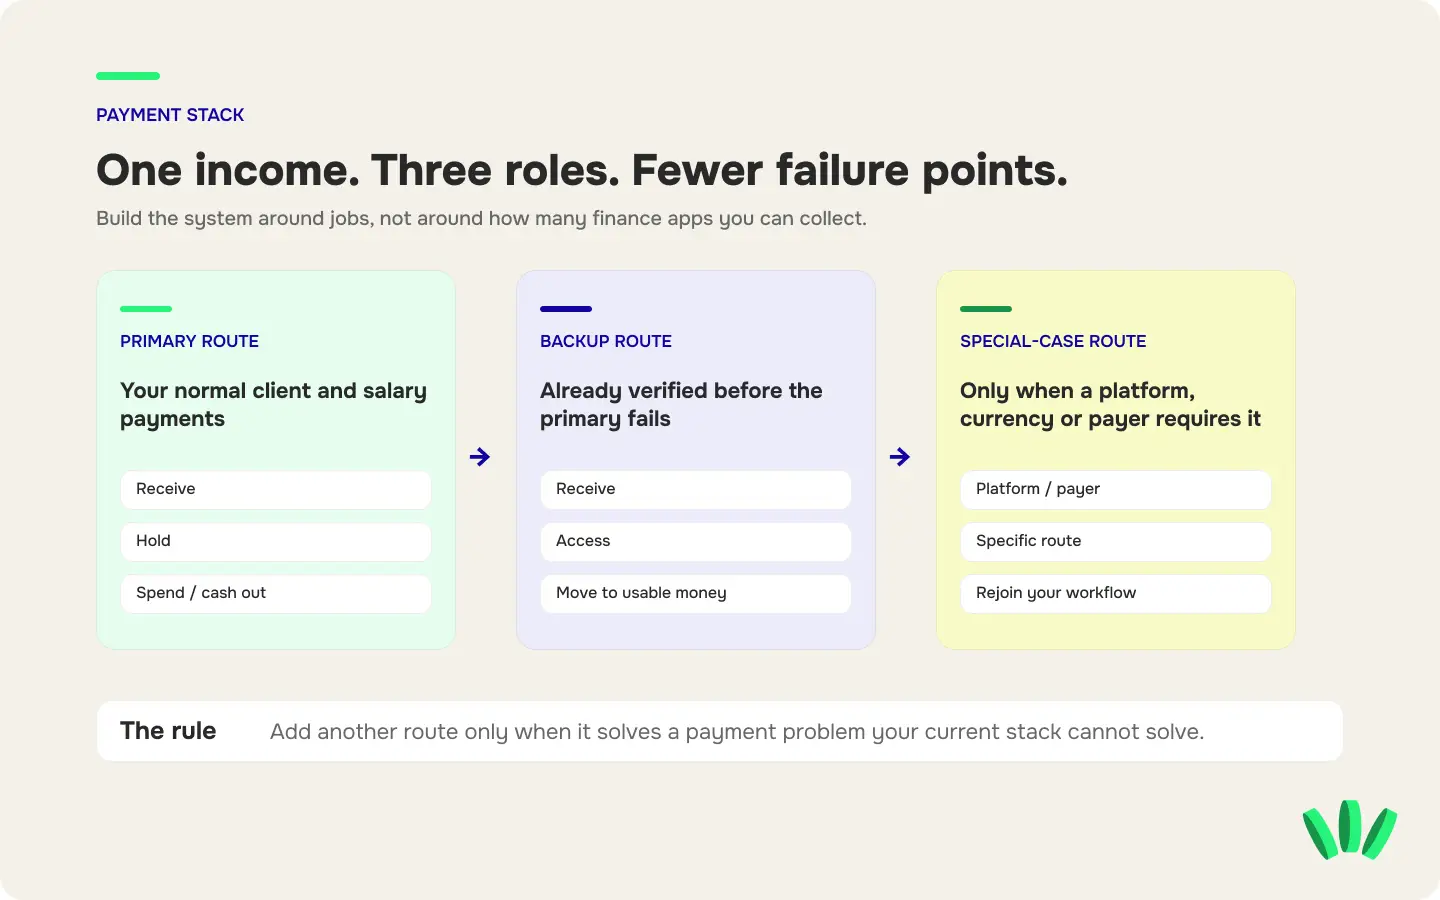
Bunun çözümü, her transfer yolu için ayrı bir görevi olan bir ödeme havuzu (payment stack) oluşturmaktır:
Birincil yol → ödemeyi al → bakiyede tut → harca veya nakde çevir
Yedek yol → birincil yol çalışmadığında devreye girmeye hazır olan yol
Kayıtlar + destek → paranızın nerede olduğunu ve bir sorun çıktığında ne yapmanız gerektiğini gösteren kaynaklar
Bu ayrım önemlidir çünkü ödeme almak tek bir işlemden ibaret değildir. Bu bir zincirdir.
Müşterinin doğru gönderim yöntemini seçmesi gerekir. Alıcı bilgilerinin bu ödeme yöntemiyle uyumlu olması şarttır. Ödeme, doğrulama veya inceleme aşamalarından geçebilir. Sonrasında ise gelen parayı tutmanız, dönüştürmeniz, harcamanız veya çekmeniz gerekir.
Farklı pazarlardaki müşterilerle çalışıyorsanız ilk anlamanız gereken şey, Nijeryalı freelance çalışanların ABD, İngiltere ve AB'deki müşterilerden nasıl ödeme aldığıdır. Doğru kurulum; göndericinin nerede olduğuna, hangi para birimini kullandığına ve hangi ödeme sistemine erişebildiğine bağlıdır.
Ödeme havuzu, sadece ödeme uygulamalarının bir listesi değildir
Freelance ödeme havuzu, parayı göndericiden alıp fiilen kullanabileceğiniz bir forma getirmek için kullandığınız sistemin tamamıdır.
Doğrudan bir ABD müşterisi için süreç ACH veya telgraf havalesi (wire) ile başlayabilir. İngiltere'deki bir müşteri için yerel GBP ödeme bilgileri gerekebilir. Freelance bir pazar yeri veya bordro platformu, hangi para çekme yöntemlerinin kullanılacağını belirleyebilir. Kripto kullanan bir müşteri ise USDT veya USDC tercih edebilir.
Ödeme alma yöntemi değişse de operasyonel sorular neredeyse aynı kalır:
Katman | Ödeme havuzunuzun yanıtlaması gereken soru |
Ödeme Alma | Bu müşteri, iş veren veya platform bu yol üzerinden para gönderebiliyor mu? |
Doğrulama | Hangi isim, hesap, KYC veya fon kaynağı gereksinimleri geçerli? |
Tutma | Parayı ihtiyacınız olan para biriminde veya formda tutabiliyor musunuz? |
Kullanma | Gereksiz transferlerle uğraşmadan parayı doğrudan harcayabiliyor musunuz? |
Nakde Çevirme | Naira ihtiyacınız olduğunda Nijerya banka hesabınıza ulaşabiliyor musunuz? |
Yedekleme | İlk yol kullanılamaz hale gelirse ne çalışacak? |
Kayıtlar | Ödemeyi ilgili faturaya, müşteriye ve referansa bağlayabiliyor musunuz? |
Destek | Para takılırsa hangi kanıtları sunmanız gerektiğini biliyor musunuz? |
İşte bu yüzden şu sorunun yanıtını bilmek oldukça önemlidir:
Yolun bir parçası çöktüğünde hangi ödeme kurulumu çalışmaya devam eder?
En basit ve kullanışlı kurulum: Birincil, yedek ve isteğe bağlı özel durum yolu
Düzenli freelance gelirleriniz için markalardan ziyade rollere odaklanarak işe başlayın.
Rol | Ne işe yarar? | Ne zaman kullanılır? |
Birincil yol | Normal, düzenli gelirlerinizi yönetir | Çoğu doğrudan müşteri, maaş veya düzenli ödemeler için |
Yedek yol | Birincil yol ödemeyi alamadığında veya serbest bırakamadığında onun yerini alır | Bağlantı sorunları, hesap değişiklikleri, desteklenmeyen gönderici veya sağlayıcı kaynaklı problemlerde |
Özel durum yolu | Kendi ödeme sistemine sahip göndericileri yönetir | Pazar yerleri, bordro platformları veya kripto tercih eden müşteriler için |
Üçüncü yol isteğe bağlıdır.
Fiilen aldığınız tüm ödemeleri iki yol kapsayabiliyorsa orada durun.
Daha fazla hesap, beraberinde kendi operasyonel maliyetlerini getirir: Daha fazla doğrulama, farklı işlem ücretleri, daha fazla hesap özeti, ayrı destek ekipleri ve parçalı hale gelen bir işlem geçmişi.
Hedef, gereksiz karmaşıklıktan kaçınarak bağımlılığı en aza indirmektir.
Havuzun merkezine hangi hesap türünü koyacağınıza karar vermeye çalışıyorsanız, Nijeryalı freelance çalışanlar için en iyi dolar hesabı seçeneklerinin karşılaştırması, sadece reklamı yapılan işlem ücretlerine bakarak uygulama seçmekten çok daha iyi bir başlangıç noktası olacaktır.
Birincil yolunuz, tüm ödeme sürecinde en iyi performansı sunmalıdır
Birincil ödeme yolunuz, otomatik olarak en ucuz işlem ücretini sunan sağlayıcı olmak zorunda değildir. En sık kullandığınız ödeme sürecinde en kararlı çalışan yol olmalıdır. Bir yöntemi varsayılan yapmadan önce şu sekiz alanı kontrol edin.
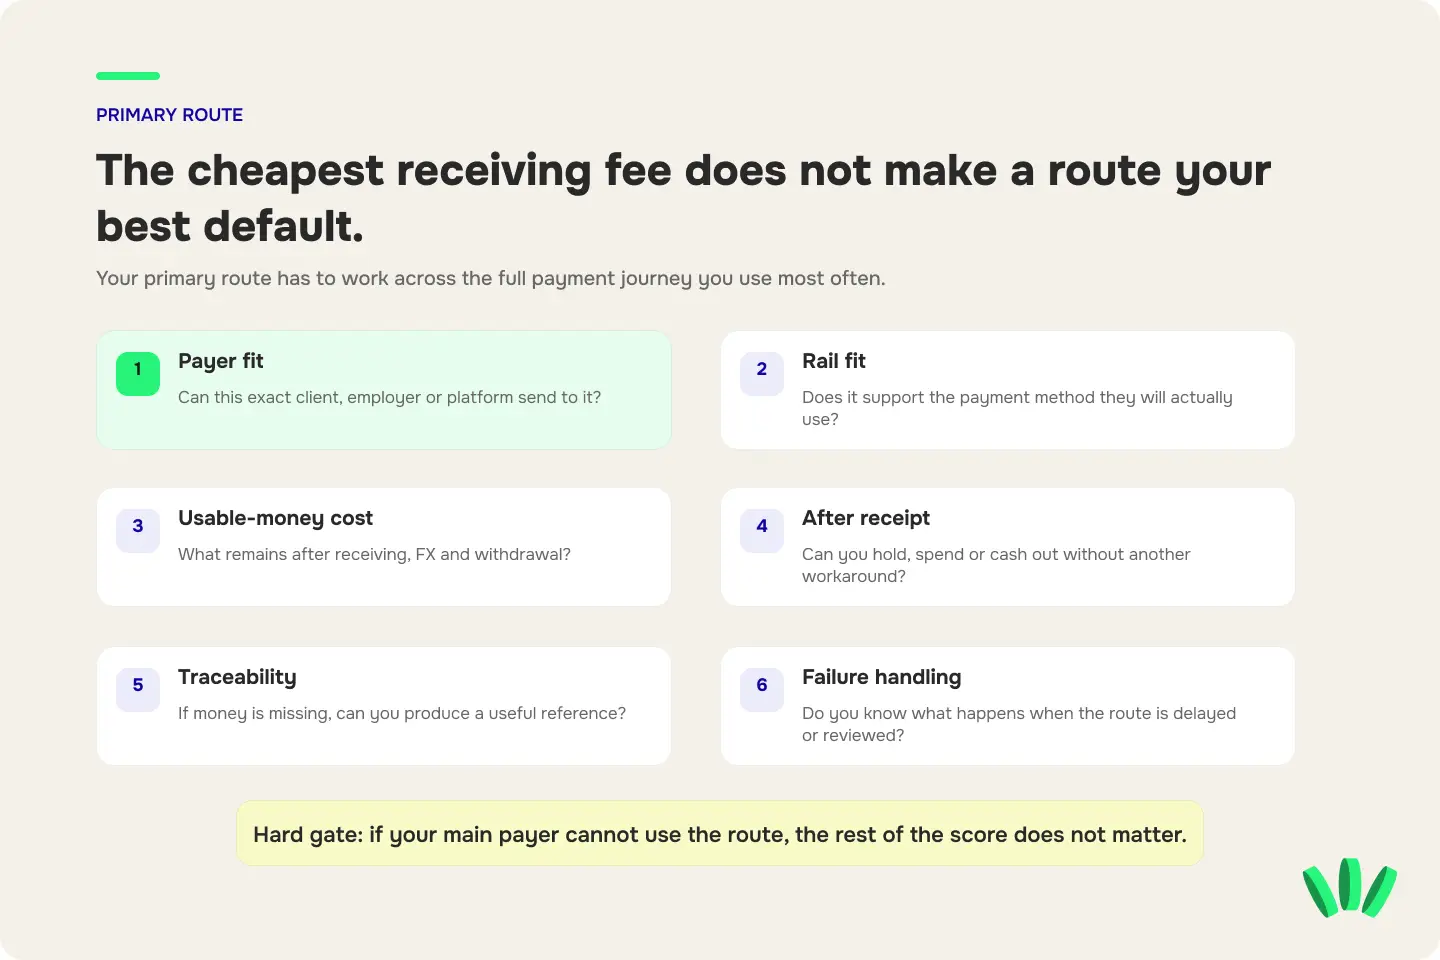
1. Gönderici uyumu
Size ödeme yapacak kişi veya kuruluş bu yolu fiilen kullanabiliyor mu? Bir ürün USD tutmanıza izin verse de müşterinizin göndermek istediği tam ödeme türünü desteklemiyor olabilir. Ayrıca bir transfer yolu şu kaynaklardan gelen ödemeleri ayırt edebilir:
şirketler
bireysel kullanıcılar
iş verenler
pazar yerleri
kendi adınıza açılmış hesaplar
üçüncü taraf göndericiler
"USD hesabı" olmasının, "herkes buraya USD gönderebilir" anlamına geldiğini varsaymayın.
Ödemelerini ağırlıklı olarak ABD'li müşterilerden alan freelance çalışanlar için ACH ve wire (telgraf havalesi) transferleri arasındaki fark teorik olmaktan çıkıp tamamen operasyonel bir konuya dönüşür. Müşteri ACH kullanmak istiyor ancak sizin ödeme alma yolunuz sadece wire destekliyorsa, bu hesap o müşteri için iyi bir birincil yol değildir.
2. Ödeme sistemi uyumu
"Uluslararası ödeme" tek bir yöntemden ibaret değildir. "USD hesabı" da öyle. ABD'deki bir müşteri sizden şunları isteyebilir:
routing numarası
hesap numarası
ACH bilgileri
yerel wire (havale) bilgileri
uluslararası wire talimatları
İngiltere veya AB'deki bir gönderici ise tamamen farklı bir şey bekleyebilir. Faturanıza ödeme bilgilerini eklemeden önce kullanılacak ödeme sistemini mutlaka doğrulayın.
Asıl amacınız sadece kullanılabilir USD alma yolları bulmaksa, Nijerya'da PayPal olmadan nasıl USD alınacağını anlatan rehberimiz genel seçenekleri ve bunların artı-eksilerini detaylandırmaktadır.
3. Hesap türü ve mülkiyeti
Döviz hesabı (domiciliary), sanal dolar hesabı, cüzdan bakiyesi ve kart birbirinin yerine geçemez.
Hepsi aynı paraya dokunabilir ancak tamamen farklı görevler üstlenirler.
Ödeme alma yolunuz şu sorulara yanıt vermelidir:
Alıcı kısmında kimin adı görünüyor?
Kurumsal bir müşteri buraya para gönderebilir mi?
Hesap, ihtiyacınız olan ödeme sistemini destekliyor mu?
Para USD olarak mı kalıyor?
Parayı sistemden nasıl çıkarıyorsunuz?
Hesap bir platforma bağlanabiliyor mu?
Alıcı hesap gerçekten size mi ait, yoksa bir ortaklık yapısı üzerinden mi sunuluyor?
Bu ayrımlar hala net değilse, birincil yolunuzu seçmeden önce freelance gelirler için döviz hesabı ile sanal dolar hesabını karşılaştırın.
4. Kullanılabilir paraya ulaşma maliyeti
Ödeme yollarını karşılaştırırken sadece ilk görünen işlem ücretine bakmayın.
Doğru karşılaştırma şu şekilde olmalıdır:
fatura tutarı → gelen paradan yapılan kesintiler → döviz çevrimi → çekim/nakde çevirme → kullanılabilir para
A Yolunun ödeme almak için hiçbir ücret almadığını ancak size kötü bir döviz kuru sunduğunu düşünelim.
B Yolu ise net bir alma ücreti uyguluyor ancak çok daha iyi bir kur ve daha ucuz para çekme imkanı sunuyor.
Bu durumda A Yolu aslında daha pahalıya gelebilir.
Aynı sorun PayPal, Payoneer, Wise ve stabil kripto para ödeme yollarını karşılaştırırken de yaşanır. En ucuz görünen ilk adım, freelance çalışanın eline en çok kullanılabilir parayı bırakan yol olmayabilir.
Sürecin tamamını karşılaştırın.
5. Para ulaştıktan sonra ne olduğu
Parayı teslim almak sadece ilk adımdır. Şunları sorun:
Bakiyenin bir kısmını USD olarak tutabiliyor muyum?
Hemen dönüştürmek zorunda mıyım?
Uluslararası iş araçlarımın ödemelerini yapabiliyor muyum?
Parayı Nijerya'daki bankama aktarabiliyor muyum?
Ödemeyi alma ile harcama arasında başka bir uygulama kullanmam gerekiyor mu?
Bakiye ulaştıktan sonra kaç tane ek ücret çıkıyor?
Paranızı fiilen kullanabilmek için sürekli başka bir yere taşımanız gerekiyorsa, o yol zamanla kullanışlılığını yitirir.
6. Limitler ve kısıtlamalar
Normal faturalarınız için önemli olan limitleri kontrol edin. Bir hesabı sadece teorik olarak sunulan yüksek limitlere bakarak değerlendirmeyin. Faturalarınız genellikle 500 $ civarındaysa gereksinimleriniz, düzenli olarak 5.000 $ veya 10.000 $ alan bir danışmandan çok farklı olabilir. Normalden daha büyük bir ödeme almadan önce şunları kontrol edin:
ödeme alma limiti
işlem limiti
para çekme limiti
gönderici kısıtlamaları
doğrulama durumu
gerekli destekleyici belgeler
para birimi kısıtlamaları
ödeme sistemi kısıtlamaları
300 $'lık üç fatura için sorunsuz çalışan bir yol, 6.000 $'lık bir ödeme için otomatik olarak hazır olmayabilir.
7. İzlenebilirlik
Müşteri "gönderdim" dediğinde para bakiyenizde görünmüyorsa neyi takip edebilirsiniz? Transfer türüne bağlı olarak, yararlı kanıtlar şunları içerebilir: Fatura numarası, ödeme referansı, transfer makbuzu, ACH takip bilgileri, wire referansı, platform çekim kimliği, işlem kimliği (TXID), hesap özeti ve ödeme durumu.
Özellikle uluslararası wire transferlerinde, MT103 veya UETR ile kayıp bir havalenin nasıl izleneceğini bilmek, belirsiz bir "param nerede?" destek talebini gerçek bir ödeme incelemesine dönüştürebilir.
İyi bir ödeme yolu size sadece bir işlemin askıda olduğunu söylemekle kalmaz. Ne olduğunu araştırmanız için yeterli bilgiyi de sağlar.
8. Hata yönetimi
İlk sorunla karşılaşmadan önce kendinize şunu sorun:
Ödeme gününde bu yol çalışmayı durdurursa ne olur?
Her ödeme sorunu aynı anlama gelmez. Bir işlem şu durumlarda olabilir:
beklemede
inceleme altında
reddedilmiş
iade edilmiş
ters ibraz edilmiş (reversed)
gönderici tarafından geciktirilmiş
alıcı sağlayıcı tarafından geciktirilmiş
bu ikisi arasında bir yerde takılmış
Bu durumların her biri farklı aksiyonlar gerektirir.
Freelance ödemelerinin neden bekletildiğini, incelendiğini veya geciktiğini açıklayan rehberimiz burada oldukça yararlıdır; çünkü her gecikmeye aynı teşhisi koymak yerine yoldaki hata noktalarını tek tek haritalandırır.
Birincil sağlayıcınızın mükemmel olması gerekmez, sadece nasıl çalıştığını iyi bilmelisiniz.
Yedek yol, "telefondaki başka bir uygulama" demek değildir
Gerçek bir yedek yol, halihazırda o işi yapabilecek durumda olandır.
Altı ay önce bir hesap açtıysanız ancak kimlik doğrulamayı hiç tamamlamadıysanız, güncel alıcı bilgilerini hiç kontrol etmediyseniz ve oradan nasıl para çekeceğinizi hiç çözmediyseniz, bir yedek ödeme yolunuz yok demektir.
Sadece bir hesabınız vardır.
Kullanılabilir bir yedek yol şu beş koşulu karşılamalıdır:
Doğrulanmış ve şu anda erişilebilir durumdadır.
Bağımlı olduğunuz gönderici türünü kabul ediyordur.
Doğru alıcı talimatlarını biliyorsunuzdur.
Para ulaştıktan sonra nasıl kullanılabilir hale geleceğini biliyorsunuzdur.
Birincil yolunuzla aynı kritik hata noktalarını paylaşmıyordur.
Bu son nokta kritik öneme sahiptir.
Hem "birincil" hem de "yedek" yolunuz tamamen aynı aracı kuruma, hesap inceleme sürecine veya alıcı altyapısına bağlıysa, ikinci yol sizi atlatmaya çalıştığınız krizden koruyamaz.
Yedek yolunuz farklı bir sağlayıcı mı kullanmalı?
Amaç hizmet sürekliliğiyse, genellikle evet.
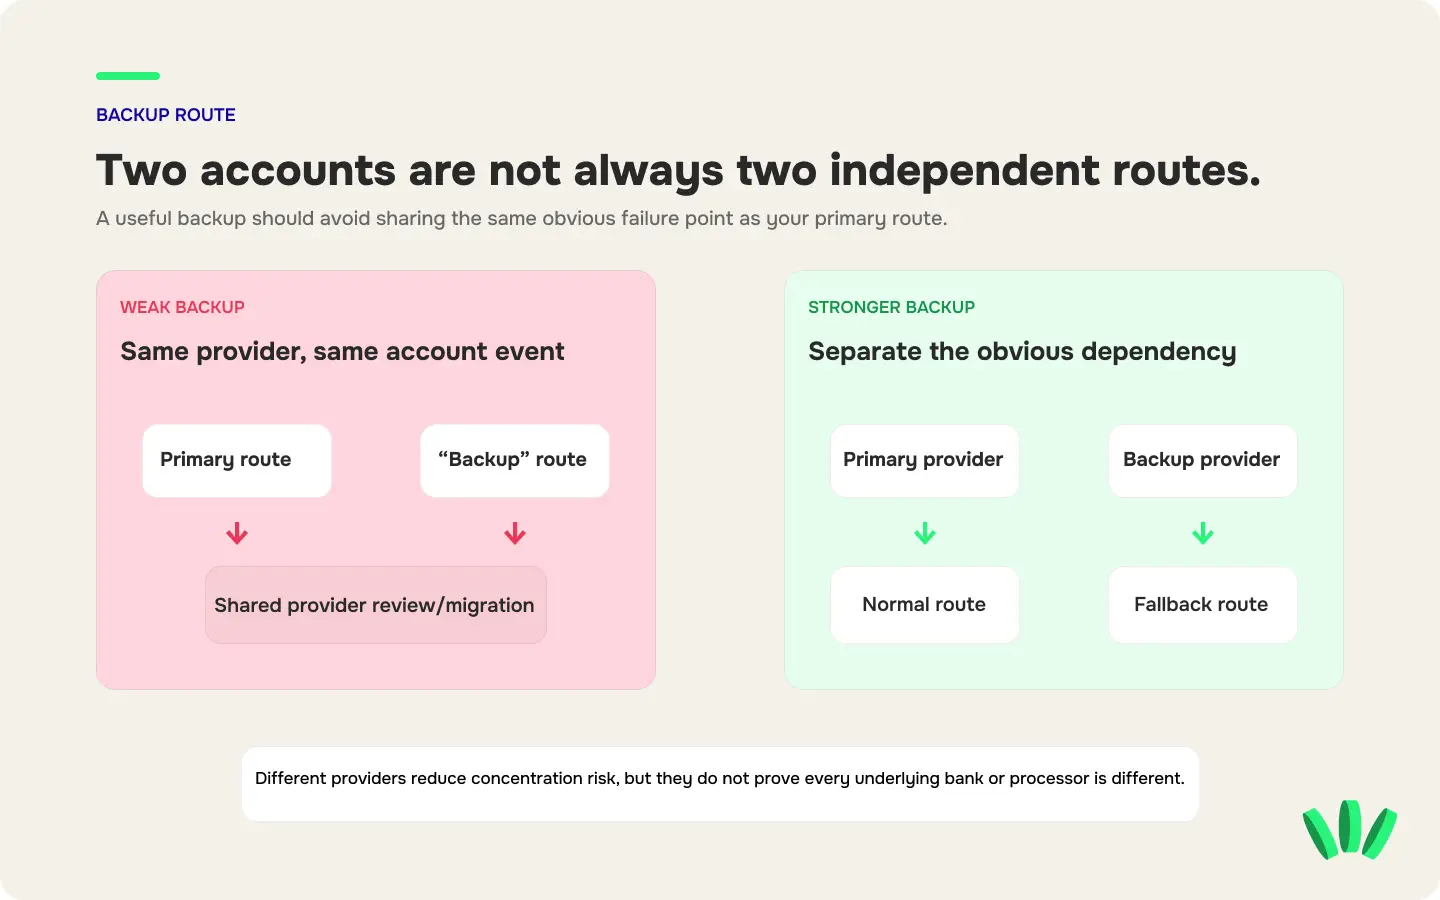
Aynı sağlayıcı altında iki farklı alıcı yöntemi olması yine de faydalı olabilir. İki farklı para birimini veya iki transfer türünü desteklemek gibi dar kapsamlı sorunları çözebilirler.
Ancak daha büyük altyapı bağımlılıklarını paylaşmaya devam ederler.
Sağlayıcı genelindeki bir hesap incelemesi, alıcı bilgilerindeki değişiklik, hizmet kesintisi veya bankacılık ortağı değişimi aynı anda birden fazla yolu etkileyebilir.
Bu durum, her finansal uygulamanın arkasındaki gizli bankayı, işlemciyi ve satıcıyı araştırmanız gerektiği anlamına gelmez. Çoğu zaman bunu yapamazsınız zaten.
Buradaki asıl anlam, makul ölçüde mümkün olduğunda yedek yolunuzun gerçekten bağımsız olması gerektiğidir.
Kullanışlı bir kural şudur: Birincil ve yedek yol, tamamen aynı belirgin nedenden dolayı çökmemelidir.
Gerçek bir faturayı bağlamadan önce yedek yolu test edin
Alternatif yolunuzda bir sorun olduğunu keşfetmek için en kötü zaman, birincil yolunuzun zaten çökmüş olduğu andır. Bir yolu yedek olarak kabul etmeden önce:
Kimlik doğrulamayı tamamlayın → Alıcı adını doğrulayın → Desteklenen para birimini doğrulayın → Alıcı yöntemini doğrulayın → Hangi gönderici türlerinin kabul edildiğini kontrol edin → Alma maliyetini öğrenin → Çevrim ve çekim maliyetlerini anlayın → Naira çıkış veya harcama yolunuzu test edin → Resmi destek kanalını kaydedin → Hesaba erişim ve kurtarma seçeneklerini onaylayın → Uygun olan durumlarda küçük ve meşru bir işlemle yolu test edin → Ortaya çıkan ödeme kaydını saklayın.
Test sadece paranın ulaşıp ulaşmadığıyla ilgili değildir. Sonrasında ne olduğunu da kontrol edin.
Küçük bir ödeme hesaba girebiliyor ama siz onu çekemiyor, dönüştüremiyor veya ihtiyacınız olan şekilde kullanamıyorsanız, tüm süreci doğrulamış sayılmazsınız.
Bazı müşteriler havuzda kendi özel alanlarına ihtiyaç duyar
Her göndericiyi aynı yoldan geçmeye zorlamamalısınız. Diyelim ki şunlara sahipsiniz:
fatura ödeyen iki ABD'li müşteri;
bir Avrupalı müşteri;
ara sıra pazar yeri işleri;
kripto kullanan bir müşteri.
Farklı alıcı yöntemleri kullanmanız oldukça makuldür.
Bu sayede her gönderici, sisteminize kendisi için en uygun kapıdan giriş yapabilir.
Örneğin, stabil kripto para ile ödeme yapan müşterilerde risk, banka transferinden farklıdır. Temel operasyonel kontroller varlığı, ağı, alıcı adresini ve işlem doğrulamasını kapsar. Freelance çalışanlar için stabil kripto para ödeme kontrol listesi, bir müşteriyle cüzdan adresi paylaşmadan önce bu kontrolleri yapmanızı sağlar.
İlke yine aynı kalır:
farklı giriş noktası, kontrollü ödeme iş akışı.
Desteğe ihtiyacınız olmadan önce bir ödeme kontrol tablosu hazırlayın
Yedek bir yol, süreklilik sorununun sadece yarısını çözer. Diğer yarısı ise sisteminizin tam olarak nasıl çalıştığını hatırlamaktır. Sahip olduğunuz her yol için bir satır içeren özel bir ödeme kontrol tablosu oluşturun.
Alan | Kaydedilecek bilgi |
Yolun rolü | Birincil / yedek / özel durum |
Sağlayıcı | Mevcut sağlayıcı |
Para birimi | USD / GBP / EUR / desteklenen varlık |
Alıcı adı | Tam alıcı adı |
Alıcı yöntemi | ACH / wire / yerel transfer / platform ödemesi / stabil kripto para |
Hesap bilgileri | Güncel bilgilere güvenli referans |
İzin verilen gönderici türü | Müşteri / iş veren / platform / kendi hesabınız / diğer |
Önemli kısıtlamalar | İlgili limitler veya hariç tutulan durumlar |
Alıcı maliyeti | Mevcut ücret veya güncel fiyatlandırma bağlantısı |
Döviz çevrim yolu | Çevrimin nasıl ve nerede yapıldığı |
Naira çıkışı | Nihai para çekme yolu |
Destek kanalı | Resmi destek yolu |
Son doğrulama | Kurulumu en son kontrol ettiğiniz tarih |
Son test | Bir ödemenin en son başarıyla tamamlandığı tarih |
Kullanan müşteriler | Hangi düzenli göndericilerde bu bilgilerin kayıtlı olduğu |
Açık faturalar | Hala bu yol üzerinden gelmesi beklenen ödemeler |
Bu tabloyu bir güvenlik açığına dönüştürmeyin.
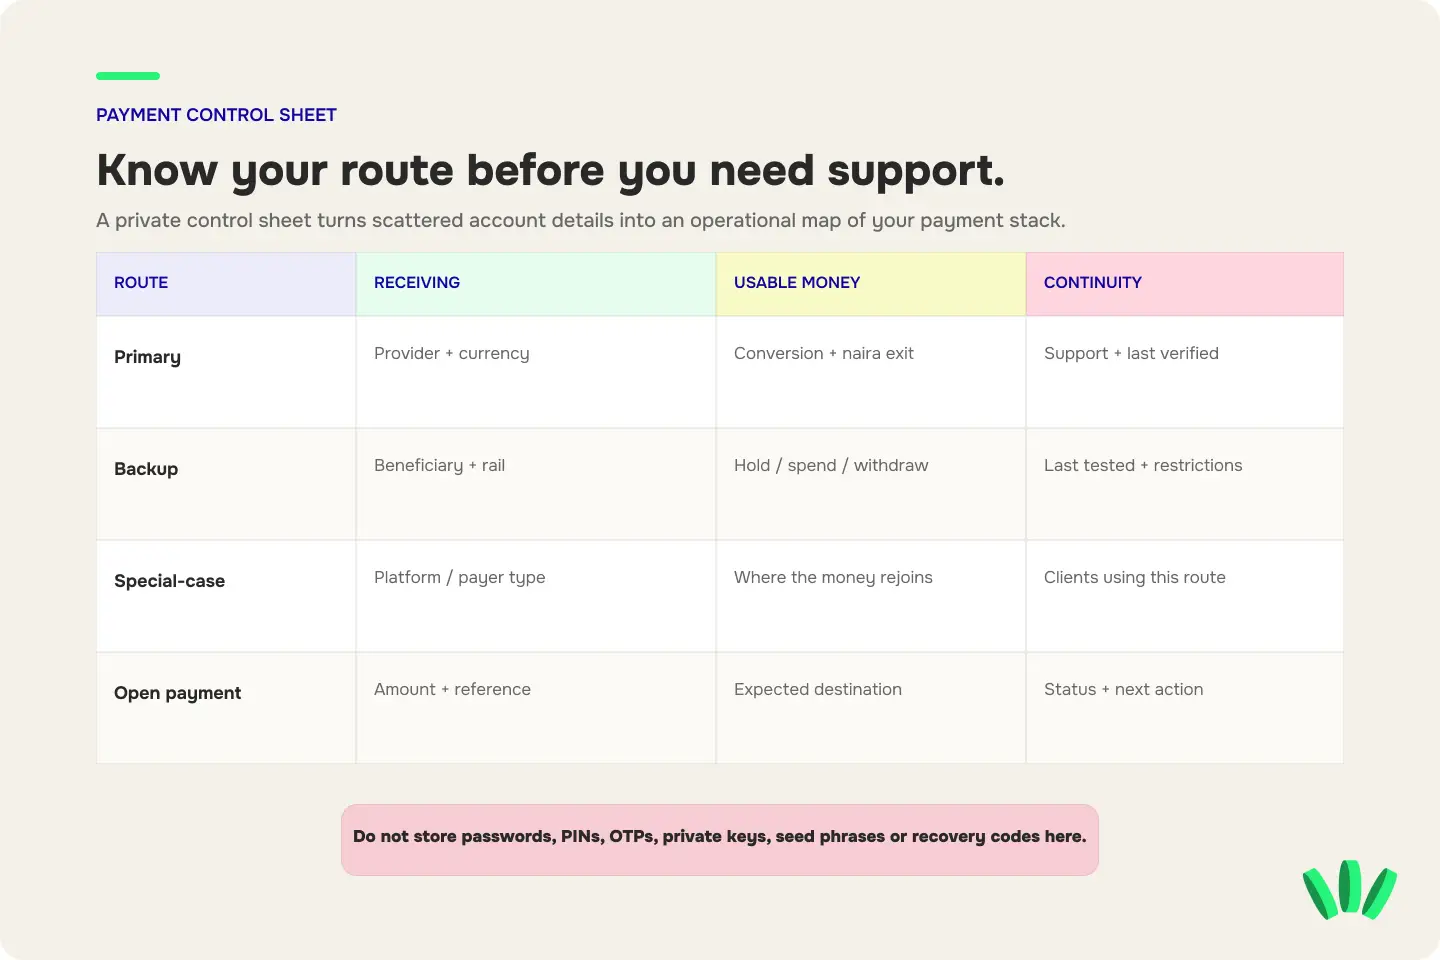
Şunları asla kaydetmeyin:
şifreler
PIN kodları
tek kullanımlık şifreler (OTP)
özel anahtarlar (private keys)
kurtarma kelimeleri (seed phrases)
kurtarma kodları
Kontrol tablosu, ödeme sisteminizin bir haritasıdır; bir şifre kasası değil.
Kontrol tablosunun yanında bir ödeme kanıtı paketi bulundurun
Bir ödeme incelendiğinde, iade edildiğinde veya kaybolduğunda, destek ekibi kanıt isteyebilir. Ödemeler sorunsuz çalışırken bu kanıt geçmişini oluşturun. Her önemli müşteri ödemesi için geçerli kayıtları saklayın.
Ticari kanıtlar
sözleşme veya iş tanımı
fatura
müşteri veya şirket adı
hizmet açıklaması
Ödeme kanıtları
ödeme referansı
gönderici onayı
tutar
para birimi
işlem kimliği (TXID)
platform çekim kimliği
transfer onayı
Uzlaşma kanıtları
alıcı hesap kaydı
hesap özeti
çevrim kaydı
para çekme veya nakde çevirme kaydı
Müşteriden gelen ve "ödendi" yazan bir ekran görüntüsü yararlı bir bilgidir ancak asıl transferi takip etmek için her zaman yeterli olmaz. Örneğin bir ACH ödemesi iade edilirse, ACH iade kodu genellikle neyin başarısız olduğunu ve bunu kimin düzeltmesi gerektiğini söyler. Bu, müşteriden aynı ödemeyi hemen yeniden göndermesini istemekten çok daha yapıcı bir yaklaşımdır.
Duygusal kararlar vermeden önce ne zaman geçiş yapacağınızı bilin
Yedek yol kullanmak, birincil yolunuz yavaş hissettirdiğinde her ödemeyi hemen oraya taşımak anlamına gelmez. Geçiş tetikleyicilerini önceden belirleyin.
Tetikleyici | İlk tepki |
Alıcı bilgileri değişti | Eski bilgileri vermeyi durdurun, yoldaki ödemeleri tespit edin ve etkilenen müşterileri güncelleyin |
Gerekli ödeme sistemi artık desteklenmiyor | O göndericiyi, gerekli yöntemi destekleyen doğrulanmış bir yola taşıyın |
Ödeme sürekli iade ediliyor | Müşteriden tekrar göndermesini istemeden önce iade nedenini analiz edin |
Hesap incelemeye girdi | İnceleme sürecini takip edin ve kabul edilme durumu belirsizse oraya yeni ödemeler yönlendirmekten kaçının |
Müşteri bu yolu kullanamıyor | Müşteriye hazırladığınız alternatif seçeneği sunun |
Maliyetler ciddi şekilde değişti | Kullanılabilir paraya ulaşma maliyetinin tamamını karşılaştırın |
Para çekme yolu artık ihtiyaçlarınızı karşılamıyor | Alternatif yolun tamamını değerlendirin |
Platform ödeme gereksinimlerini değiştirdi | İlgili özel durum yolunu güncelleyin |
Sağlayıcı alıcı bilgilerini değiştirdi | Bir sonraki ödemeden önce kayıtları, faturaları ve düzenli göndericileri güncelleyin |
Bu plan, iki hatalı tepki vermenizi önler.
Birinci tepki: Sırf tek bir işlem gecikti diye müşteriye üç yeni hesap seçeneği göndermek.
İkinci tepki: Hangi müşteride hangi bilgilerin kayıtlı olduğunu kimse hatırlamadığı için faturaları eski bilgilerle göndermeye devam etmek.
Bir süreklilik planı, bir sonraki adımın ne olacağını netleştirmelidir.
Bir müşteriye genellikle tüm havuzunuzu değil, tek bir tercih edilen talimatı göndermelisiniz
Birden fazla yola sahip olmak, her faturayı bir ödeme menüsüne dönüştürmek anlamına gelmez.
Düzenli bir müşteri için, onun normal ödeme sürecine en uygun yolu seçin ve o yol için eksiksiz talimatları gönderin. Yedek yolu ise kenarda tutun.
Müşteri birincil yolu kullanamıyorsa alternatif sunun. Ayrım basittir:
İçeride: Alternatifleri hazır tutun.
Dışarıda: Müşteriye netlik sağlayın.
Bu yaklaşım mutabakatı da kolaylaştırır. Para ulaştığında, hangi faturanın hangi yol üzerinden gelmesini beklediğinizi zaten bilirsiniz.
Gerçekten üç, dört veya beş ödeme yöntemine ihtiyacınız var mı?
Genellikle hayır. Sadece mevcut havuzunuzun çözemediği bir sorunu çözdüğünde yeni bir ödeme yöntemi ekleyin. Geçerli nedenler şunlardır:
Bir müşterinin, mevcut yollarınızın desteklemediği bir ödeme sistemine ihtiyaç duyması;
Bir pazar yerinin sınırlı ödeme alma yöntemlerine sahip olması;
Düzenli olarak başka bir para biriminde ödeme almanız;
Gerçekten bağımsız bir yedeğe ihtiyaç duymanız;
Bir müşterinin yalnızca belirli bir ödeme yöntemini kullanabilmesi;
Mevcut bir yolun daha büyük ödemeler için uygun olmaması;
Ayrı bir iş akışına ihtiyaç duymanız.
Geçersiz nedenler ise şunlardır:
Uygulamanın popüler olması;
Sosyal medyada birinin bunu tavsiye etmesi;
Kayıt olmanın ücretsiz olması;
Ana sayfasında "küresel" yazması;
İki hesabın yetersiz görüneceğinden endişe etmeniz.
Eklediğiniz her yeni yol, anlamanız gereken başka bir sistem anlamına gelir.
Freelance ödeme havuzu çalışma sayfası
Her aday yolu 0 ile 2 arasında puanlayın:
0: Gereksinimi karşılamıyor veya doğrulanmadı
1: Önemli bir kısıtlamayla çalışıyor
2: Gereksinime tamamen uyuyor
Kriter | Birincil | Yedek |
Ana gönderici türüm için çalışıyor | /2 | /2 |
Gerekli ödeme sistemini destekliyor | /2 | /2 |
Alıcı bilgileri geçerli ve güncel | /2 | /2 |
Toplam maliyet kabul edilebilir | /2 | /2 |
Parayı gerektiği gibi tutabiliyor veya kullanabiliyorum | /2 | /2 |
Çalışan bir naira çıkışım var | /2 | /2 |
Normal fatura boyutu mevcut limitlere uyuyor | /2 | /2 |
Ödeme takip edilebiliyor | /2 | /2 |
Destek yolu biliniyor | /2 | /2 |
Yol test edildi | /2 | /2 |
Birincil yolun ana bağımlılığını tekrarlamıyor | N/A | /2 |
Yalnızca toplam puana bakarak seçim yapmayın. Bazı kriterler geçişi doğrudan engelleyebilir.
Bir ödeme yolu işlem ücretleri, arayüz ve döviz kuru açısından çok iyi puan alabilir; ancak en büyük müşteriniz buraya ödeme yapamıyorsa tamamen işlevsizdir.
Diğer her alanda yüksek puan alan bir yedek yol, düzenli müşterinizin kullandığı ödeme sistemini desteklemiyorsa yine de kötü bir yedek yoldur.
Örnek: Doğrudan müşterileri ve platform geliri olan Nijeryalı bir freelance çalışan
Lagos'ta yaşayan bir UX tasarımcısını ele alalım:
düzenli iki ABD'li müşteri;
ara sıra İngiltere işleri;
pazar yeri geliri;
naira cinsinden yerel giderler;
uluslararası yazılım üyelikleri.
Pratik bir havuz şu şekilde görünebilir.
Birincil yol
Düzenli iki ABD'li müşterinin kullandığı ödeme yöntemini destekleyen, doğrulanmış bir alıcı hesap.
Freelance çalışan şunları net olarak bilir:
alıcı bilgileri
ödeme alma yöntemi
maliyetler
bakiyede tutma seçenekleri
naira çıkışı
destek süreci
Yedek yol
Kritik doğrudan müşteri ödeme türünü kabul edebilen, doğrulanmış ikinci bir sağlayıcı.
Freelance çalışan şunları önceden kontrol etmiştir:
alıcı talimatları
hesap adı
para çekme yolu
kısıtlamalar
destek kanalı
Herhangi bir sorun çıkmadan önce kullanıma hazırdır.
Platforma özel yol
Freelance çalışanın pazar yeri hesabı için şu anda kullanılabilir ve uygun olan para çekme yöntemi.
Pazar yeri, ödeme sürecinin ilk kısmını kontrol ettiği için bu yol ayrı olarak takip edilir.
İngiltere müşterisi
Birincil veya yedek yol gerekli GBP alma yöntemini zaten destekliyorsa bunu kullanın.
İkisi de desteklemiyorsa, bu yeni gereksinim başka bir yol eklemeyi haklı çıkarabilir.
Bu, sisteme karmaşıklık eklemek için gerçek bir nedendir.
"Herkes bu yeni uygulamayı kullanıyor" ise geçerli bir neden değildir.
Ödeme gününe kadar zararsız görünen beş ödeme havuzu hatası
1. Tüm müşteriler için tek bir hesaba güvenmek
Çalışırken basit görünür. Çalışmadığında ise tek bir operasyonel bağımlılık yaratır.
2. Dört yedek uygulama açıp hiçbirini test etmemek
Hesap oluşturmak, süreklilik planlaması yapmak demek değildir.
3. Yedeği sadece ucuz olduğu için seçmek
Yedek yolun ilk görevi, birincil yol çalışmadığında çalışmaktır.
Maliyet konusu; gönderici uyumu, erişim ve kullanılabilirlikten sonra gelir.
4. Hangi müşteride hangi bilgilerin olduğunu unutmak
Alıcı bilgileri değiştiğinde bu durum, yönetilebilir bir güncellemeyi e-posta kutusunda kaybolmaya dönüştürür. Bunu mutlaka belgeleyin.
5. Sadece ödemeyi alma aşamasını karşılaştırmak
Bir uygulamada sadece bir sayının görünmesi ödemenin tamamlandığı anlamına gelmez. Geliriniz fiilen tutabileceğiniz, harcayabileceğiniz veya nakde çevirebileceğiniz bir paraya dönüşene kadar o yolu takip edip karşılaştırın.
walllet.com ödeme havuzunun neresine uyuyor?
walllet.com sitesini değerlendirmenin doğru yolu, diğer tüm yolları değerlendirmekle aynıdır: Fiili gelir akışınızda üstlendiği görev. İşin arkasındaki teknolojiden başlamayın. Şu sorularla başlayın:
Göndericim, benim için kullanılabilir olan alıcı yolunu kullanabilir mi?
Hangi alıcı bilgilerini alıyorum?
Hangi para birimini alabiliyorum?
Para ulaştıktan sonra ne oluyor?
Nasıl harcıyor veya nakde çeviriyorum?
Hangi işlem ücretleri ve döviz kurları geçerli?
Bir işlemde sorun çıktığında ne oluyor?
Özellikle ödeme alma tarafı için, walllet.com IBAN Hesabı rehberi, hesabın uluslararası freelance ve küresel gelir ödemelerine nasıl uyum sağlayacak şekilde tasarlandığını açıklamaktadır.
walllet.com sitesinin birincil yolunuz mu, yedek yolunuz mu olacağı yoksa belirli bir müşteri için uygun olup olmadığı, bu makale boyunca kullanılan aynı çerçeveye bağlı olmalıdır.
Finansal bir ürün, havuzunuzda ancak tanımlı bir görevi yerine getirerek yer kazanır.
Telefonunuzda sadece bir simge olarak kalarak değil.
Ödeme alma, dolar tutma, harcama ve naira olarak nakde çevirme adımları arasındaki aktarım sayısını azaltmaya çalışıyorsanız, çalışma sayfanızı walllet.com bünyesinde şu anda kullanılabilir olan alıcı yollarıyla karşılaştırın. Faturanıza herhangi bir ödeme bilgisi eklemeden önce hesabınız için gösterilen gönderici türünü, ödeme sistemini, ücretleri, limitleri ve çıkış yolunu mutlaka doğrulayın.