
walllet.com IBAN Hesabı, uygun kullanıcılara walllet deneyiminin yanında bir banka transferi alma katmanı sunmak için tasarlandı. Her müşteriden kripto istemek yerine, desteklenen gelen ödemelerde IBAN biçimindeki ödeme bilgilerini kullanabilirsiniz. Geçerli para birimi, transfer ağı, uygunluk, ücretler, limitler ve inceleme kuralları; walllet.com'un hesabınızda o an gösterdiği bilgilere bağlıdır.
walllet.com Banka Hesabı için şu anda 5 $ tahsis ücreti bulunur. Desteklenen banka kanalıyla walllet.com cüzdanınıza gelen USD ödemelerinden %1 alma ücreti kesilir. Uygunluk, desteklenen ağlar, limitler ve inceleme koşulları gibi diğer detayları güncel hesabınızdan kontrol etmeniz gerekir.
Bir müşteri size tek bir cümle yazar:
Lütfen banka bilgilerinizi iletin.
Basit bir talep gibi görünür ama can sıkıcı bir güne dönüşebilir.
Hangi bilgileri paylaşacağınızı, müşterinin hangi para birimini göndereceğini, gönderenin bankasının bu yöntemi destekleyip desteklemediğini, alıcı adında ne yazması gerektiğini, hangi referansı ekleyeceğinizi, transfer incelemeye alınırsa ne olacağını ve gönderilen paranın ne zaman kullanılabilir hale geleceğini çözmeniz gerekir.
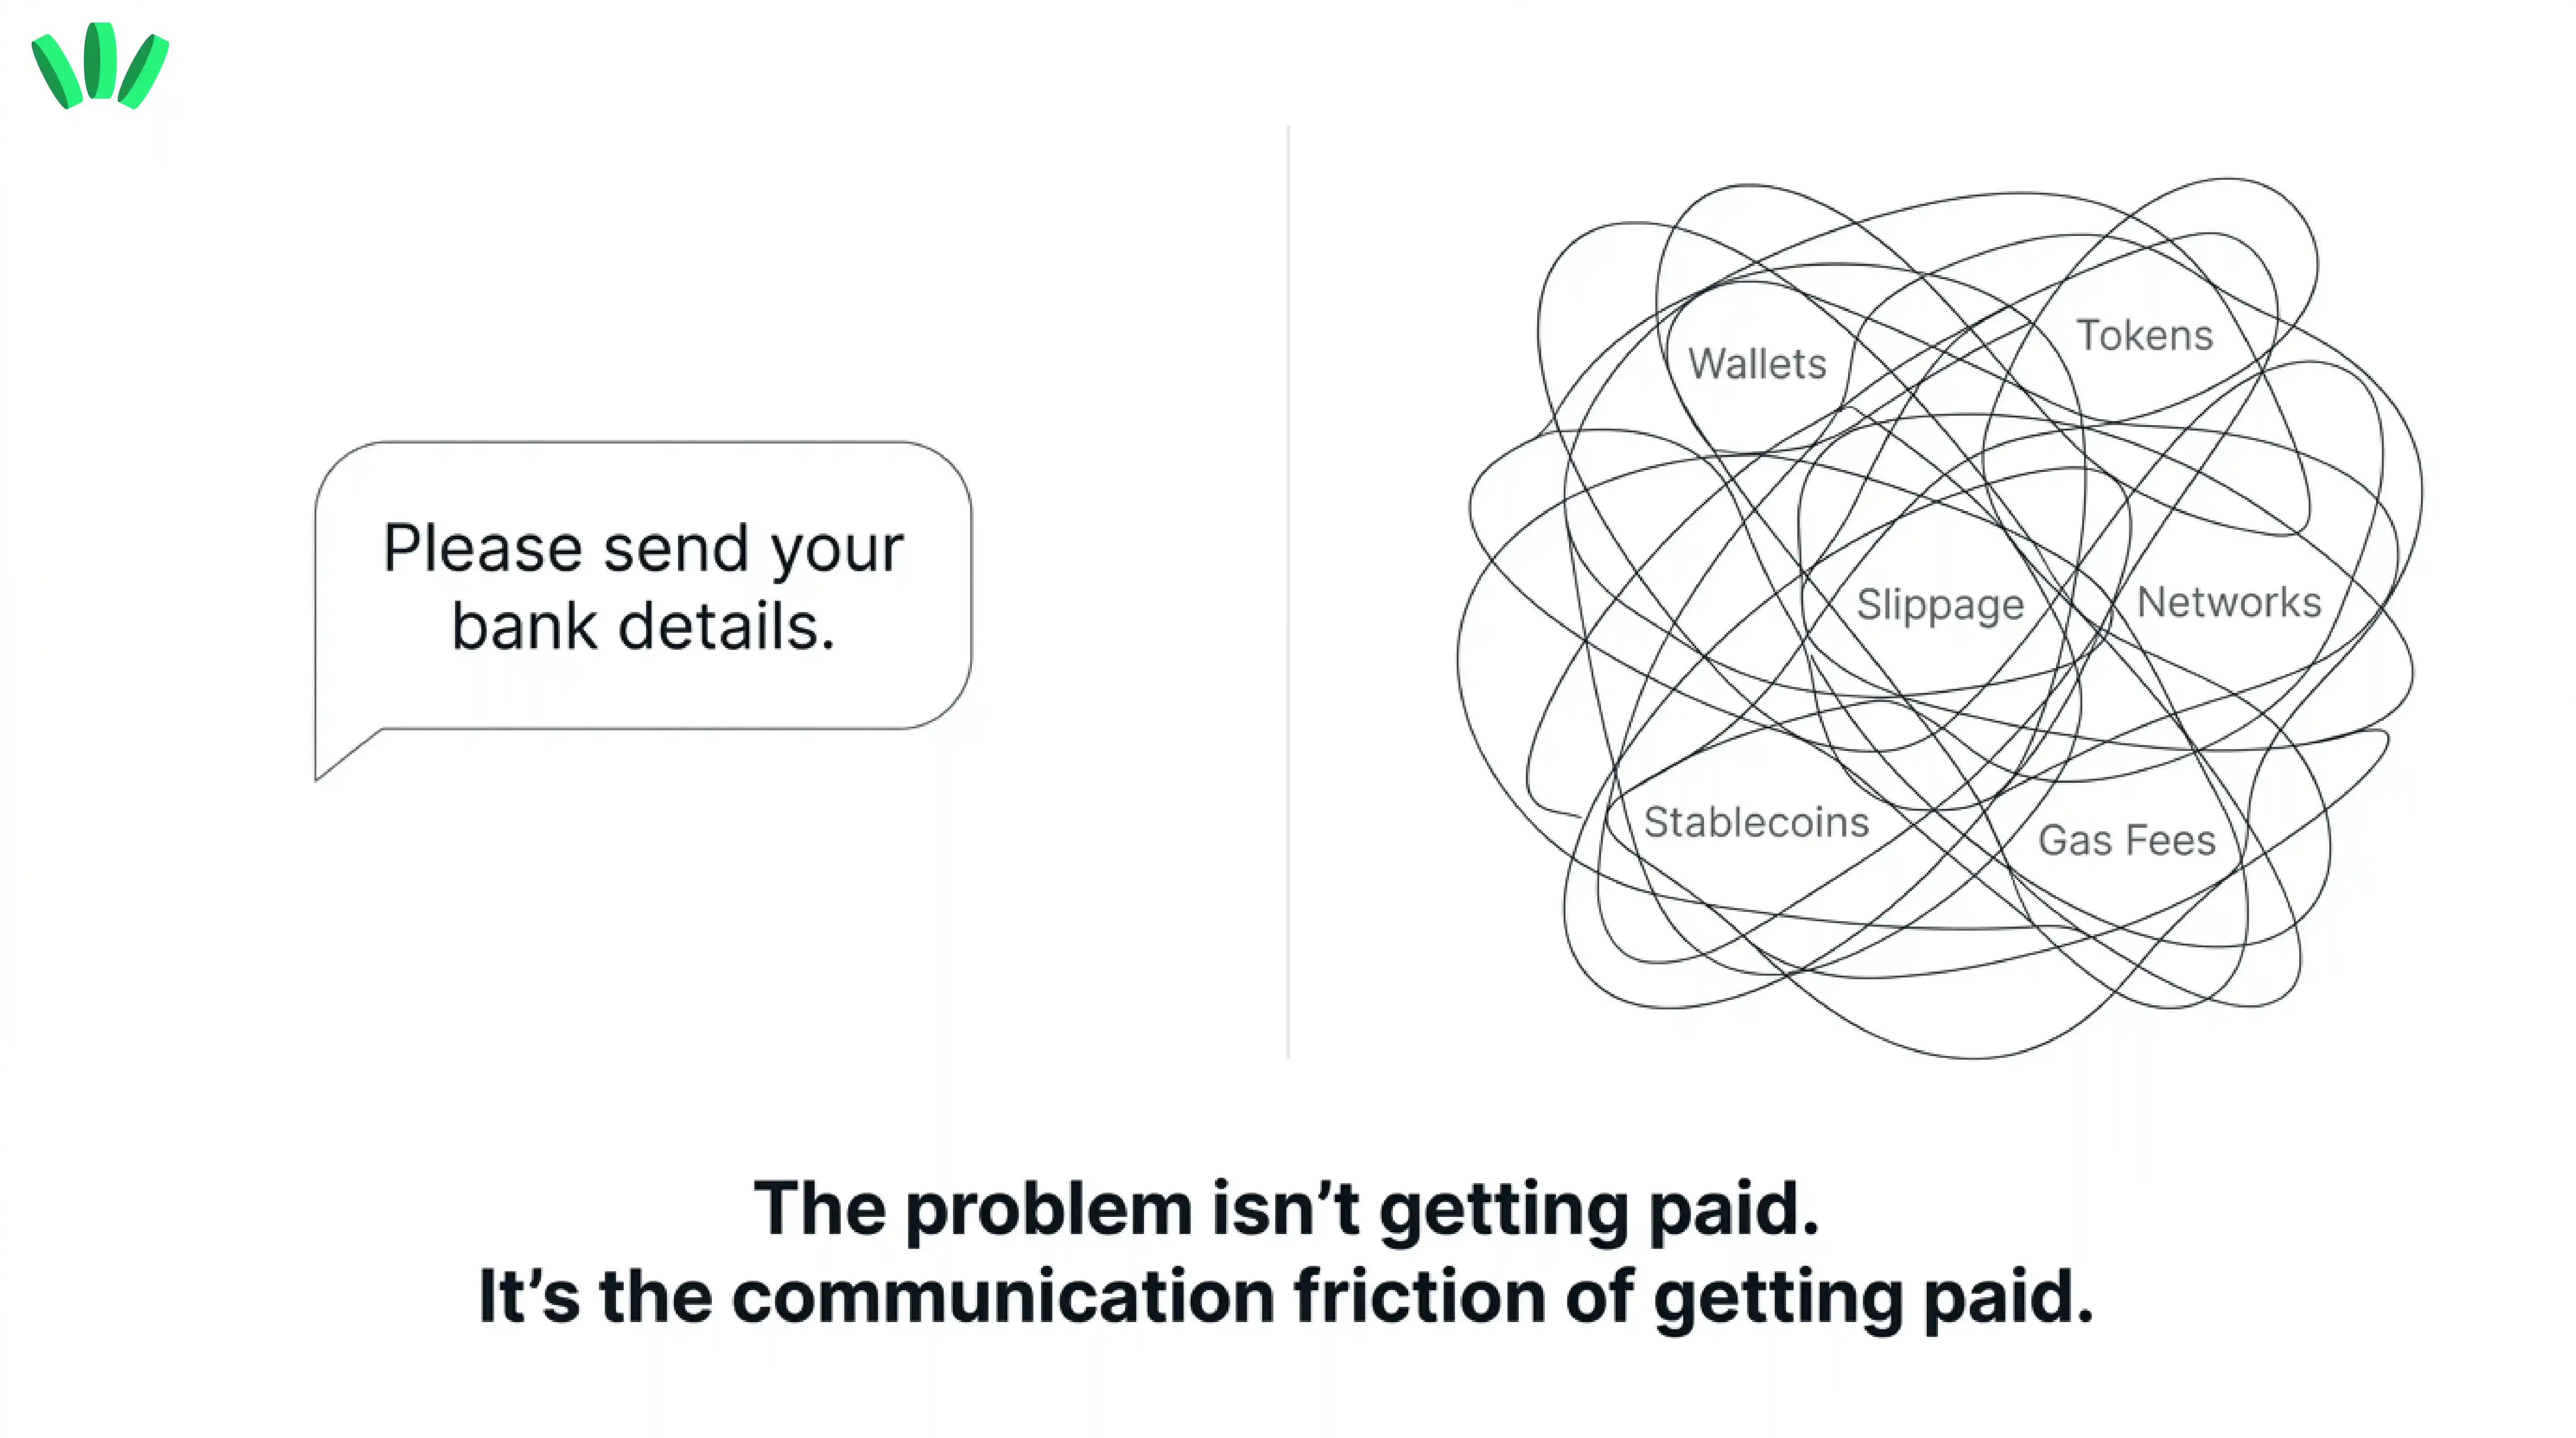
Nijerya'daki bir serbest çalışan için süreç daha da karmaşıklaşabilir. Yabancı müşteri bir para birimiyle öder. İş harcamalarınız başka bir birimde olabilir. Günlük harcamalarınız çoğunlukla naira cinsindendir. Banka hesaplarını, ödeme platformlarını, sabit coin'leri, cüzdanları ve yerel transfer seçeneklerini bir arada kullanıyor olabilirsiniz.
Bu yüzden IBAN özelliğini sadece parlak bir hesap rozeti olarak görmemek gerekir. IBAN, daha büyük bir para akışının içindeki alma katmanlarından yalnızca biridir.
Bu büyük akış, ödeme geldikten sonrasını da kapsar. Fiziksel veya sanal bir kart kullanmayı düşünüyorsanız paranın ulaşması, sonraki bir kart işleminin onaylanacağını garanti etmez. Kartı tek harcama yönteminiz yapmadan önce kripto kartlarının ve sanal dolar kartlarının neden reddedildiğini anlatan rehberimizi inceleyin.
Bir ajansa fatura kesen bir tasarımcı, aylık sözleşmeyle çalışan bir yazılımcı, düzenli ödeme alan bir pazarlamacı ya da uluslararası ticari gelir elde eden bir içerik üreticisi olabilirsiniz; bu konu herkesi ilgilendirir. Nijeryalı içerik üreticilerinin küresel ödeme yöntemleriyle nasıl ödeme aldığını anlatan rehberimiz de aynı temel sorunu ele alıyor: Ödeme almak nadiren tek adımlı bir iştir.
walllet.com IBAN Hesabı nedir?
walllet.com IBAN Hesabı, uygun kullanıcıların desteklenen banka transfer kanalları için IBAN biçimli ödeme alma bilgilerine sahip olmasını ve bu sürecin walllet.com para akışına bağlı kalmasını sağlar. Pratik amaç basittir: Desteklenen durumlarda müşteri bildiği ödeme yöntemini kullanır, yalnızca kriptoyla ödeme yapmaya zorlanmaz.
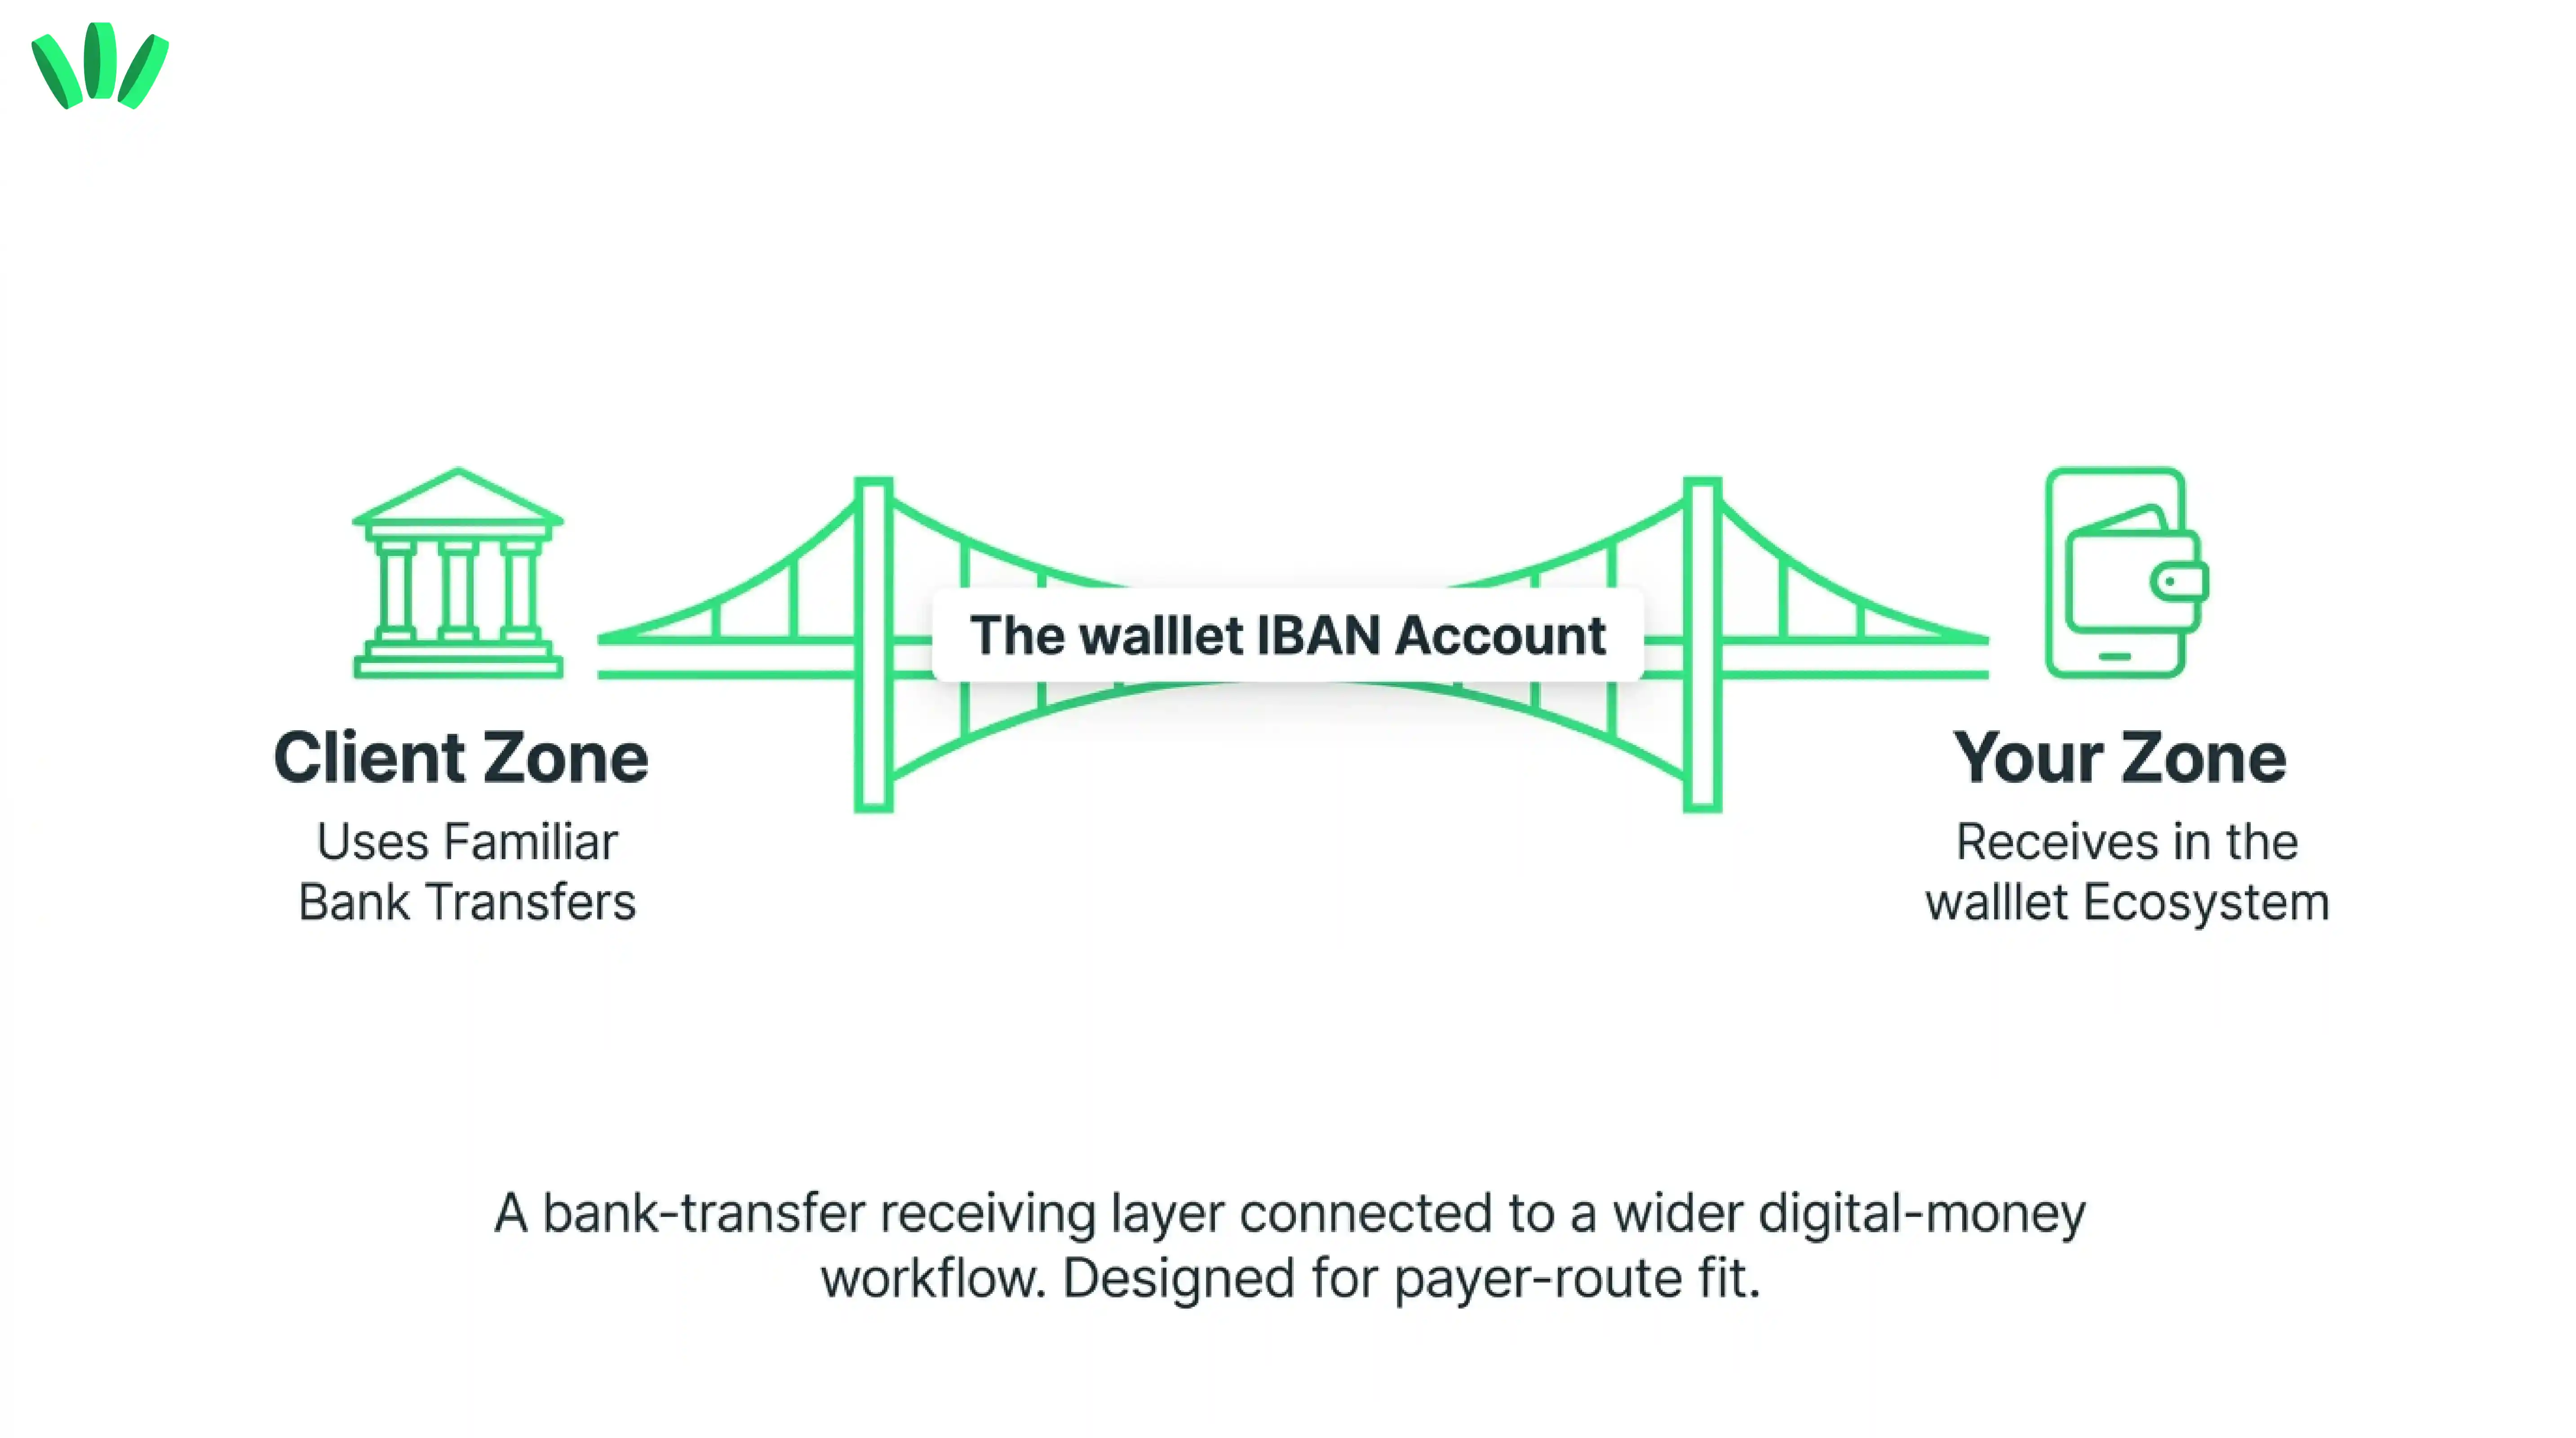
Tanımlardan ziyade kesin ayrıntılar önemlidir. Özelliği kullanmadan önce, walllet.com'un hesabınızda o an gösterdiği şu bilgileri kontrol edin:
uygunluk durumu
alıcı adı
desteklenen para birimi
desteklenen gelen transfer kanalı
ödeme talimatları
ücretler
limitler
tahmini süre
inceleme koşulları
para ulaştıktan sonra yapılabilecek işlemler
walllet.com Banka Hesabı için güncel hesap açılış ücreti 5 $'dır. Desteklenen banka kanalı üzerinden USD alınıp walllet.com cüzdanınıza aktarıldığında %1 alma ücreti uygulanır.
Banka ödemesi ulaştıktan sonra ne olur?
Ödeme alma özelliğini kullanmadan önce takas ve ödeme koşullarını kontrol edin. Banka ödemesini hangi sağlayıcının aldığını, cüzdanınıza hangi varlığın aktarıldığını ve hangi dönüştürme ya da alma ücretlerinin uygulandığını öğrenin.
Bakiyenizi belirtirken uygulamada görünen varlık adını kullanın. USD olarak gönderilen bir banka ödemesi ile cüzdanda tutulan dolara endeksli bir token, transfer sürecinin farklı aşamalarıdır.
IBAN tam olarak nedir?
IBAN (Uluslararası Banka Hesap Numarası), IBAN kullanılan sınır ötesi ve yurt içi ödeme işlemlerinde belirli bir hesabı tanımlamaya yarayan standart bir hesap numarasıdır.
Avrupa Merkez Bankası'nın IBAN tanımı, bunu belirli bir finans kuruluşundaki kişisel hesabı tanımlayan, ilgili ülke ve banka bilgilerini içeren uluslararası bir standart olarak açıklar.
Buradaki kilit kelime tanımlayıcıdır. Bir IBAN tek başına şunları ifade etmez:
ödemenin anında geçeceği sözü
düşük ücret garantisi
mevduat sigortası kanıtı
her para biriminin desteklendiği kanıtı
SEPA'nın desteklendiği kanıtı
SWIFT'in desteklendiği kanıtı
kimlik doğrulamanın (KYC) alternatifi
her müşterinin veya serbest çalışma platformunun bunu kullanabileceği garantisi
IBAN ile banka hesabı aynı şey midir?
Hayır. IBAN bir hesap tanımlayıcısıdır; "banka hesabı" ise daha geniş yasal ve operasyonel bir ilişkiyi ifade eder.
Bu ayrım, fintech ürünlerinde ve sanal IBAN yapılarında özellikle önemlidir. IBAN'ın arkasındaki yapı; ana hesabı kimin tuttuğuna, fonların nasıl paylaştırıldığına, ödeme hizmetini hangi kuruluşun sağladığına ve kullanıcının hangi sözleşme haklarına sahip olduğuna göre değişebilir.
Avrupa Bankacılık Otoritesi'nin sanal IBAN'lara ilişkin raporu, sanal IBAN yapılarının farklılık gösterdiğini ve 2024 raporu itibarıyla AB düzeyinde standart bir yasal sanal IBAN tanımı bulunmadığını belirtir. Bazı sistemler sanal tanımlayıcıları ana ödeme hesaplarına bağlarken, alttaki yapı ve hesap sahibi ilişkisi farklı olabilir.
Bu yüzden herhangi bir IBAN özelliğine "banka hesabım" demeden önce şunları kontrol edin:
Ödeme hizmetini kim sağlıyor?
Yasal hesap sahibi kim?
Alıcı adı sizin adınız mı?
Hangi para birimleri destekleniyor?
Hangi ödeme yöntemleri destekleniyor?
Kullanılabilir hale gelmeden önce ve geldikten sonra fonlar nerede tutuluyor?
Hangi koruma ve güvence kuralları geçerli?
Ödeme reddedilirse veya incelemeye alınırsa ne olur?
walllet.com IBAN Hesabı için geçerli üründe ve şartlarda belirtilen açıklamaları dikkate alın. Yalnızca bir IBAN numarası var diye yasal bir banka statüsü olduğunu varsaymayın.
walllet.com IBAN Hesabı diğer ödeme yöntemleriyle nasıl karşılaştırılır?
Herkes için en iyi olan tek bir yöntem yoktur. Gönderici, para birimi, ülke, ücret yapısı, aciliyet, inceleme riski ve sonrasında ne yapmanız gerektiği bu tercihi değiştirir.
Ödeme seçeneği | Göndericinin genellikle ihtiyaç duyduğu bilgiler | Doğrulamanız gerekenler | Genellikle şu durumlarda kullanışlıdır |
walllet.com IBAN Hesabı | walllet.com üzerinde gösterilen desteklenen net ödeme bilgileri | Uygunluk, alıcı adı, para birimi, kanal, ücretler, limitler, inceleme kuralları, sonraki adımlar | walllet.com akışınıza bağlı, müşteri dostu bir ödeme alma kanalı istediğinizde |
Geleneksel banka hesabı | Banka hesap bilgileri, bazen ek uluslararası transfer bilgileri | Gelen transfer desteği, muhabir banka ücretleri, döviz kuru, süre, kısıtlamalar | Halihazırda uygun bir uluslararası banka erişiminiz varsa |
Ödeme platformu alıcı hesabı | Platformun verdiği alıcı bilgileri | İzin verilen gönderici türleri, desteklenen para birimleri, ücretler, çekimler, incelemeler | İşiniz zaten belirli bir ödeme platformuna bağlıysa |
Sabit coin cüzdanı | Cüzdan adresi, token ve ağ | Token, ağ, göndericinin bilgisi, ihraççı riski, ücretler, nakde çevirme planı | İki taraf da kripto ödemelerini biliyorsa |
Pazaryeri ödeme kanalı | Platforma özel ödeme ayarları | Ülke uygunluğu, ödeme takvimi, ücretler, hesap adı kuralları | Geliriniz doğrudan pazaryerinden geliyorsa |
Bu tablo bir karar çerçevesidir; her walllet.com kanalının veya özelliğinin her kullanıcıya açık olduğunu garanti etmez.
IBAN hesabı serbest çalışanlara ve uzaktan çalışanlara nasıl yardımcı olabilir?
Gönderici banka transferlerine alışkınsa ve kripto öğrenmek istemiyorsa IBAN süreci kolaylaştırır. Bu kulağa çok bariz gelebilir ancak gerçek bir iletişim sorununu çözer. Örneğin, Avrupa'daki küçük bir ajansla çalışan Nijeryalı bir ürün tasarımcısı olduğunuzu varsayalım. Ajansın finans yöneticisi ödeme bilgilerinizi istediğinde şunları gönderebilirsiniz:
bir cüzdan adresi
bir token adı
bir blokzincir ağı
yanlış ağ kullanmamaları için uyarılar
sabit coin satın alma rehberleri
Veya uygun ve desteklenen bir IBAN kanalı varsa, doğrudan bu banka transferi için gereken kesin ödeme bilgilerini iletebilirsiniz.
Çoğu müşteri için ikinci seçenek çok daha tanıdıktır. Buradaki avantaj "IBAN kriptodan daha iyidir" demek değildir. Asıl avantaj, göndericiye uygun kanal seçimidir. Başarılı bir ödeme seçeneği, parayı alan kadar gönderen kişiye de uymalıdır.
Bu konu Nijeryalı serbest çalışanlar için neden özellikle önemli?
Nijeryalı serbest çalışanlar için ödeme süreci genellikle müşteri "gönder" butonuna bastıktan sonra da devam eder.
Yurtdışındaki bir müşteriden döviz kazanabilir ama harcamalarınızı naira ile planlayabilirsiniz. Gelirinizin bir kısmını dolara endeksli tutmak isteyebilirsiniz. İş araçları için ödeme yapmanız, fatura için kanıt sunmanız ya da sağlayıcılardan biri kurallarını değiştirdiğinde bir B planına sahip olmanız gerekebilir. Sürecin tamamı şöyle ilerler:
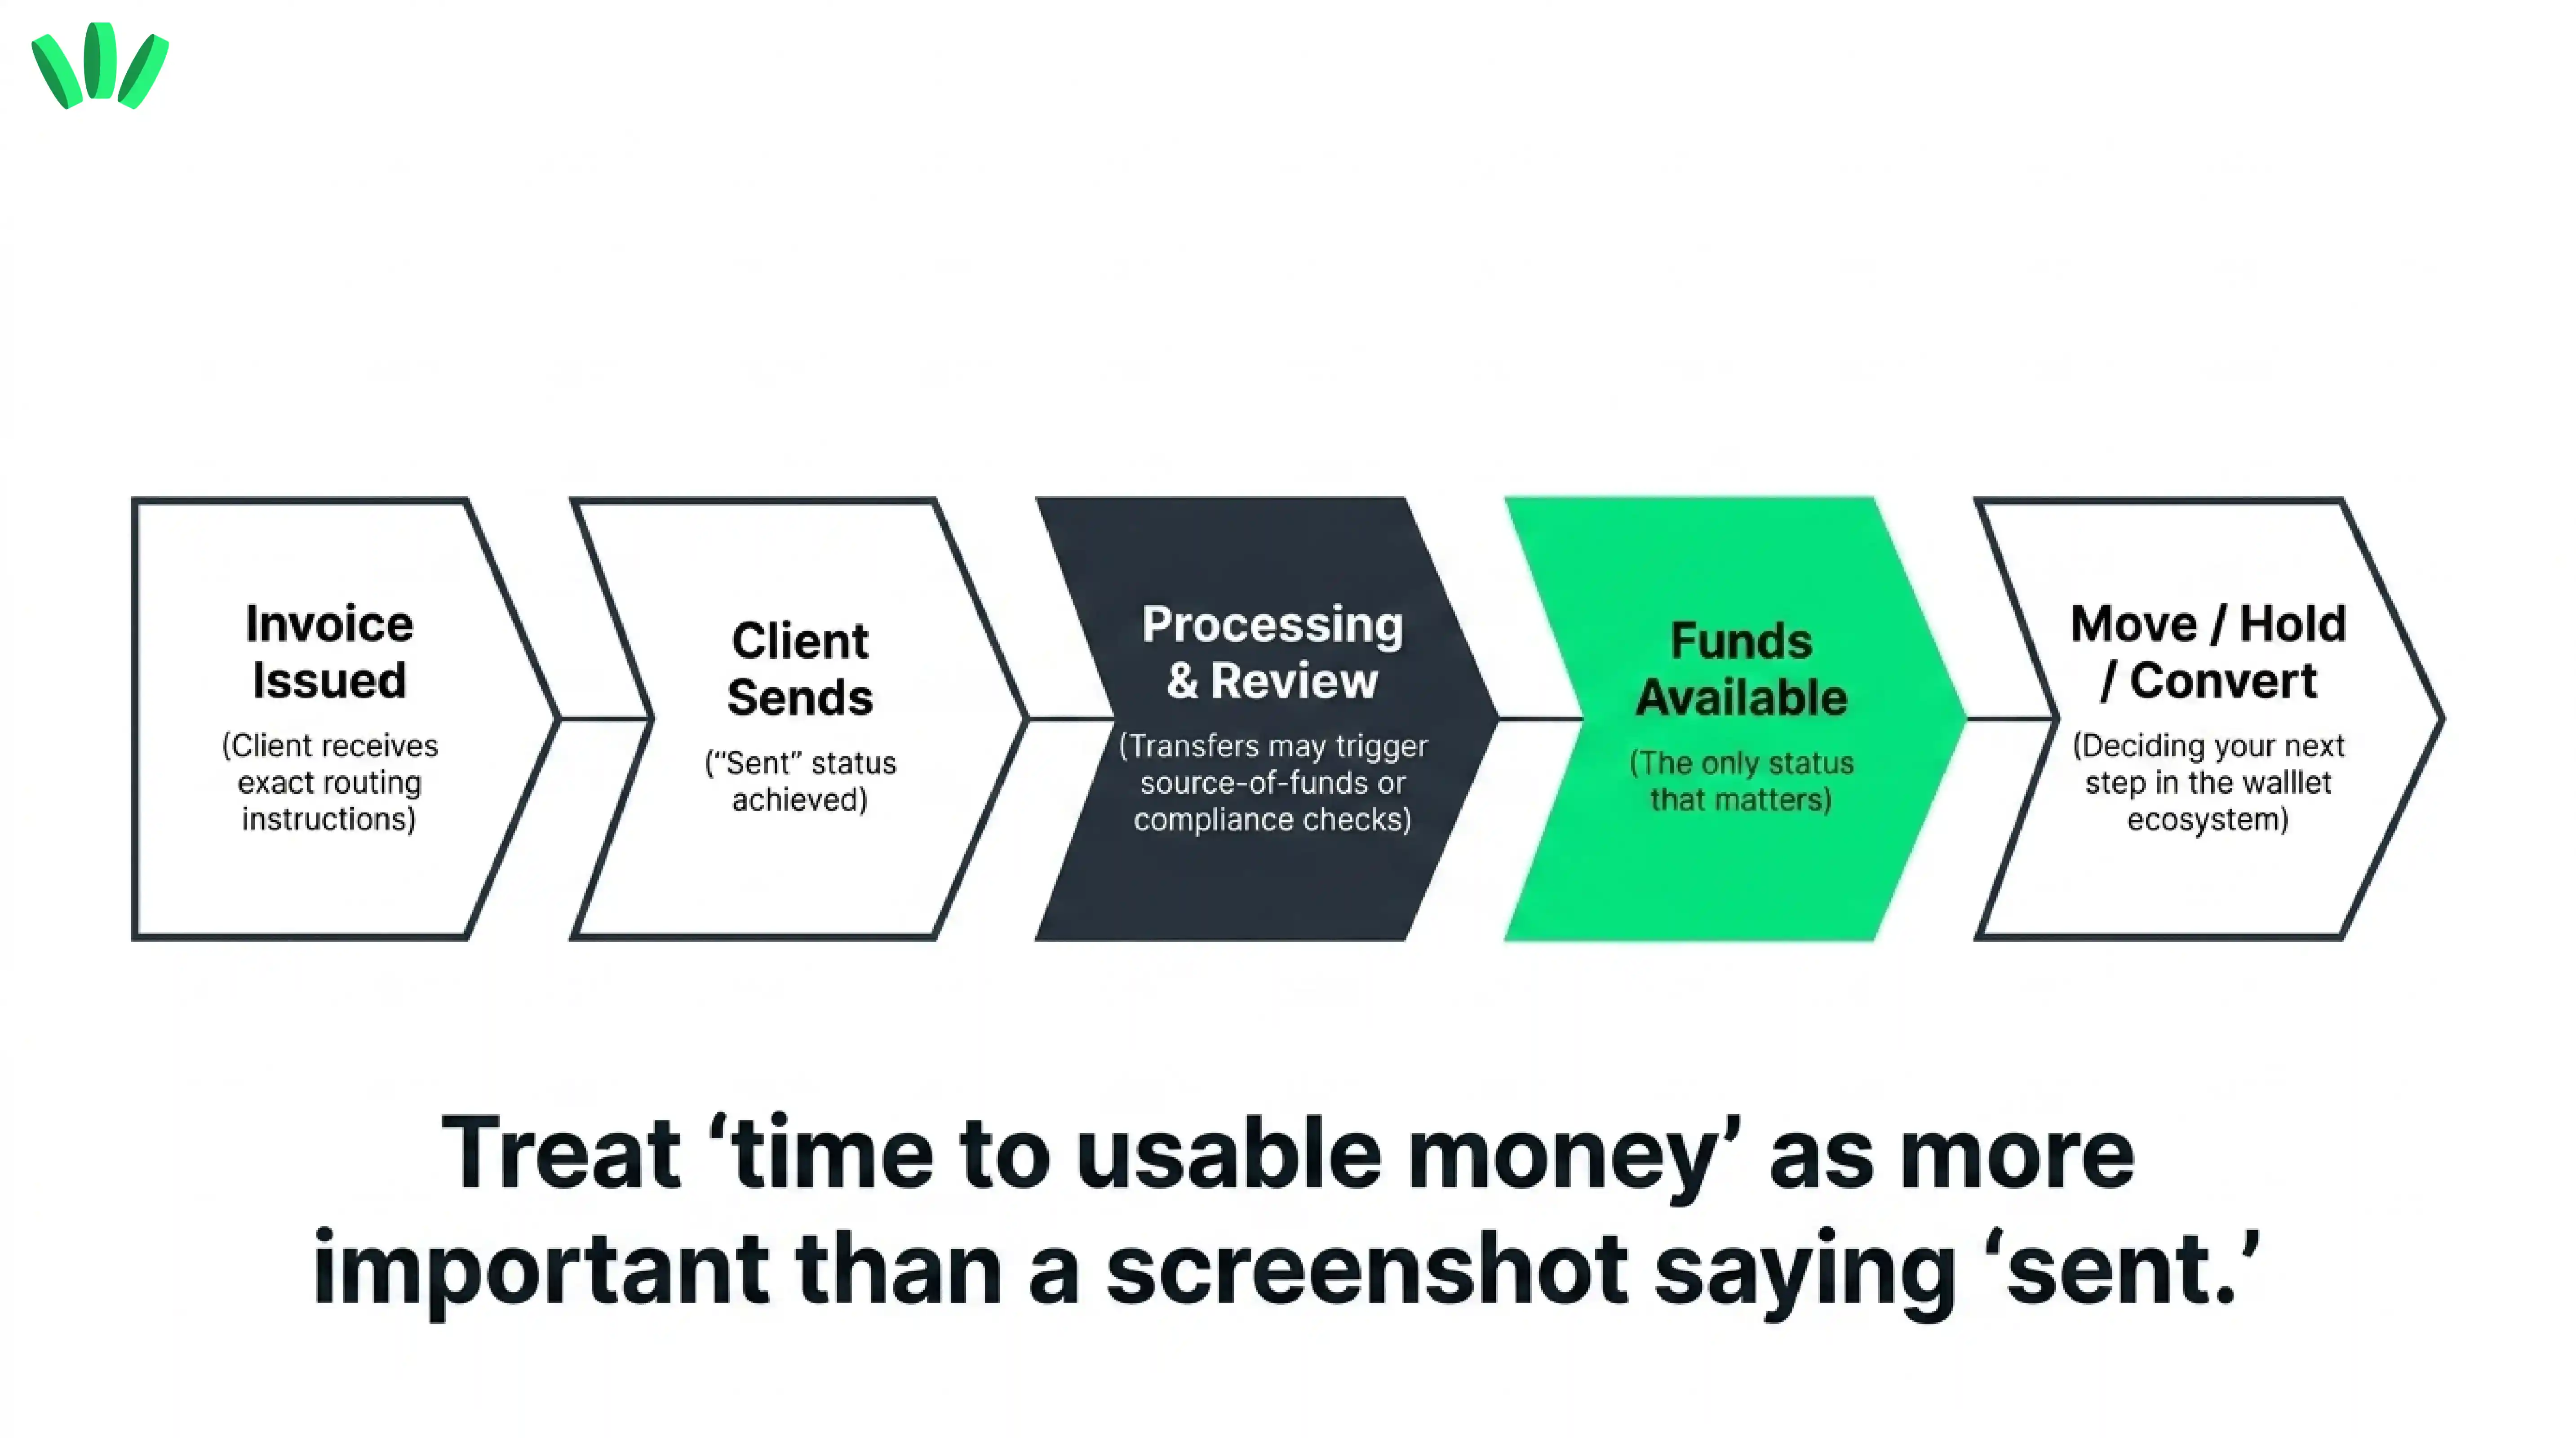
Müşteri ödeme yöntemini seçer → ödeme gönderilir → bilgiler kontrol edilir → transfer işleme alınır veya incelenir → bakiye kullanılabilir hale gelir → parayı nasıl tutacağınıza veya aktaracağınıza karar verirsiniz → iş veya yerel harcamalarınızı karşılarsınız
Bu yüzden "kullanılabilir paraya ulaşma süresini", üzerinde "gönderildi" yazan bir ekran görüntüsünden daha önemli görüyoruz.
Serbest çalışan ödemelerinin neden bekletildiğini, incelendiğini veya geciktiğini anlatan rehberimiz, ödemenin yapıldığı ama henüz kullanılamadığı o belirsiz süreci inceliyor. Daha geniş bir piyasa değerlendirmesi için Nijerya'daki sabit coin dönüşümünün serbest çalışanlar için ne anlama geldiğine göz atabilirsiniz; bu rehber, küresel çalışanların neden tek bir yönteme güvenmek yerine banka kanallarını, dijital dolarları ve karma ödeme yöntemlerini karşılaştırdığını açıklıyor.
Uygun durumdaki bir Nijeryalı kullanıcı için walllet.com IBAN kanalının pratik değeri, uygun bir müşteriye bildiği ödeme talimatlarını sunarken genel para yönetimini kolayca takip edebilmektir.
Bu ifade Nijerya'da her kullanıcı için geçerli olduğu anlamına gelmez. Ödeme talimatlarını paylaşmadan önce walllet.com üzerinden mevcut uygunluğunuzu ve desteklenen yöntemleri kontrol edin.
IBAN ödemesi tüm müşteri ödeme sürecine nasıl uyum sağlar?
IBAN, uzun bir sürecin tek bir durağıdır. Yalnızca bir hesap numarasını doğru kopyalamış olmanız ödemenin tamamlandığı anlamına gelmez. Mantıklı bir serbest çalışan iş akışı şöyle görünür:
1. Yöntemin kullanımınıza açık olduğunu doğrulayın
Uygulamayı açın ve IBAN özelliğinin hesabınızda kullanılabilir olup olmadığını kontrol edin. Şunlara güvenerek hareket etmeyin:
eski bir ekran görüntüsü
bir arkadaşınızın hesabı
sosyal medya paylaşımları
bir lansman duyurusu
müşterinin varsayımı
Finansal ürünlerin uygunluk koşulları genelde pazarlama görsellerinde anlatılandan daha karmaşık olabilir.
2. Gerekli doğrulamayı tamamlayın
Kimlik veya işletme doğrulaması gerekiyorsa müşteriye bu yöntemin çalışacağını söylemeden önce doğrulamayı tamamlayın. Kanala ve ödeme durumuna bağlı olarak finans kuruluşları kimlik, işlem veya fon kaynağı bilgisi talep edebilir. Tam gereksinimleri güncel walllet.com akışında veya sağlayıcı talimatlarında bulabilirsiniz.
3. Ödeme bilgilerini birebir kopyalayın
Şunları kontrol edin:
alıcı adı
IBAN
para birimi
belirtilmişse banka veya kuruluş bilgisi
yalnızca belirtilmiş ve gerekliyse BIC veya SWIFT bilgisi
ödeme referansı talimatları
gönderici kısıtlamaları
kanal kısıtlamaları
Garip göründüğünü düşünerek isimleri, ülke kodlarını veya ödeme alanlarını elinizle "düzeltmeyin".
4. Göndericinin desteklenen yöntemi kullandığından emin olun
Müşterinin "banka transferi yaptım" demesi yetmez. Şunları da bilmeniz gerekir:
hangi para birimini gönderdikleri
hangi ülkeden gönderdikleri
hangi transfer kanalını kullandıkları
gönderici türünün kabul edilip edilmediği
alıcı adının eşleşip eşleşmediği
bir referans kodunun gerekip gerekmediği
5. Faturayı ve ödeme kanıtını saklayın
Şunları saklayın:
fatura
müşteri adı
anlaşılan tutar ve para birimi
ödeme referansı
gönderici onayı
varsa transfer dekontu
ilgili e-postalar veya sözleşme kayıtları
Ekran görüntüsü bir talebin kanıtıdır. Paranın kesinleştiğini ve kullanılabilir olduğunu tek başına göstermez.
6. Durumun netleşmesini bekleyin
Müşteri transferi yaptığını söyledi diye bir faturayı hemen "ödendi" olarak işaretlemeyin. Hesabınızda görünen transfer durumunu kontrol edin.
7. Sonraki adıma karar verin
Fonlar kullanılabilir olduğunda parayı tutabilir, transfer edebilir, dönüştürebilir veya desteklenen başka bir kanala aktarabilirsiniz. Bu sonraki adımlar yeni ücretler, gecikmeler, incelemeler, kur riskleri veya kripto riskleri doğurabilir. Yalnızca ödeme alma adımını değil, sürecin tamamını değerlendirin.
Banka transferi katmanının gözetimsiz cüzdan deneyimiyle nasıl bir arada çalıştığını merak ediyor musunuz? walllet.com'u keşfedin ve hesabınıza özel güncel seçenekleri inceleyin:
Müşteriye walllet.com IBAN bilgilerinizi vermeden önce neleri kontrol etmelisiniz?
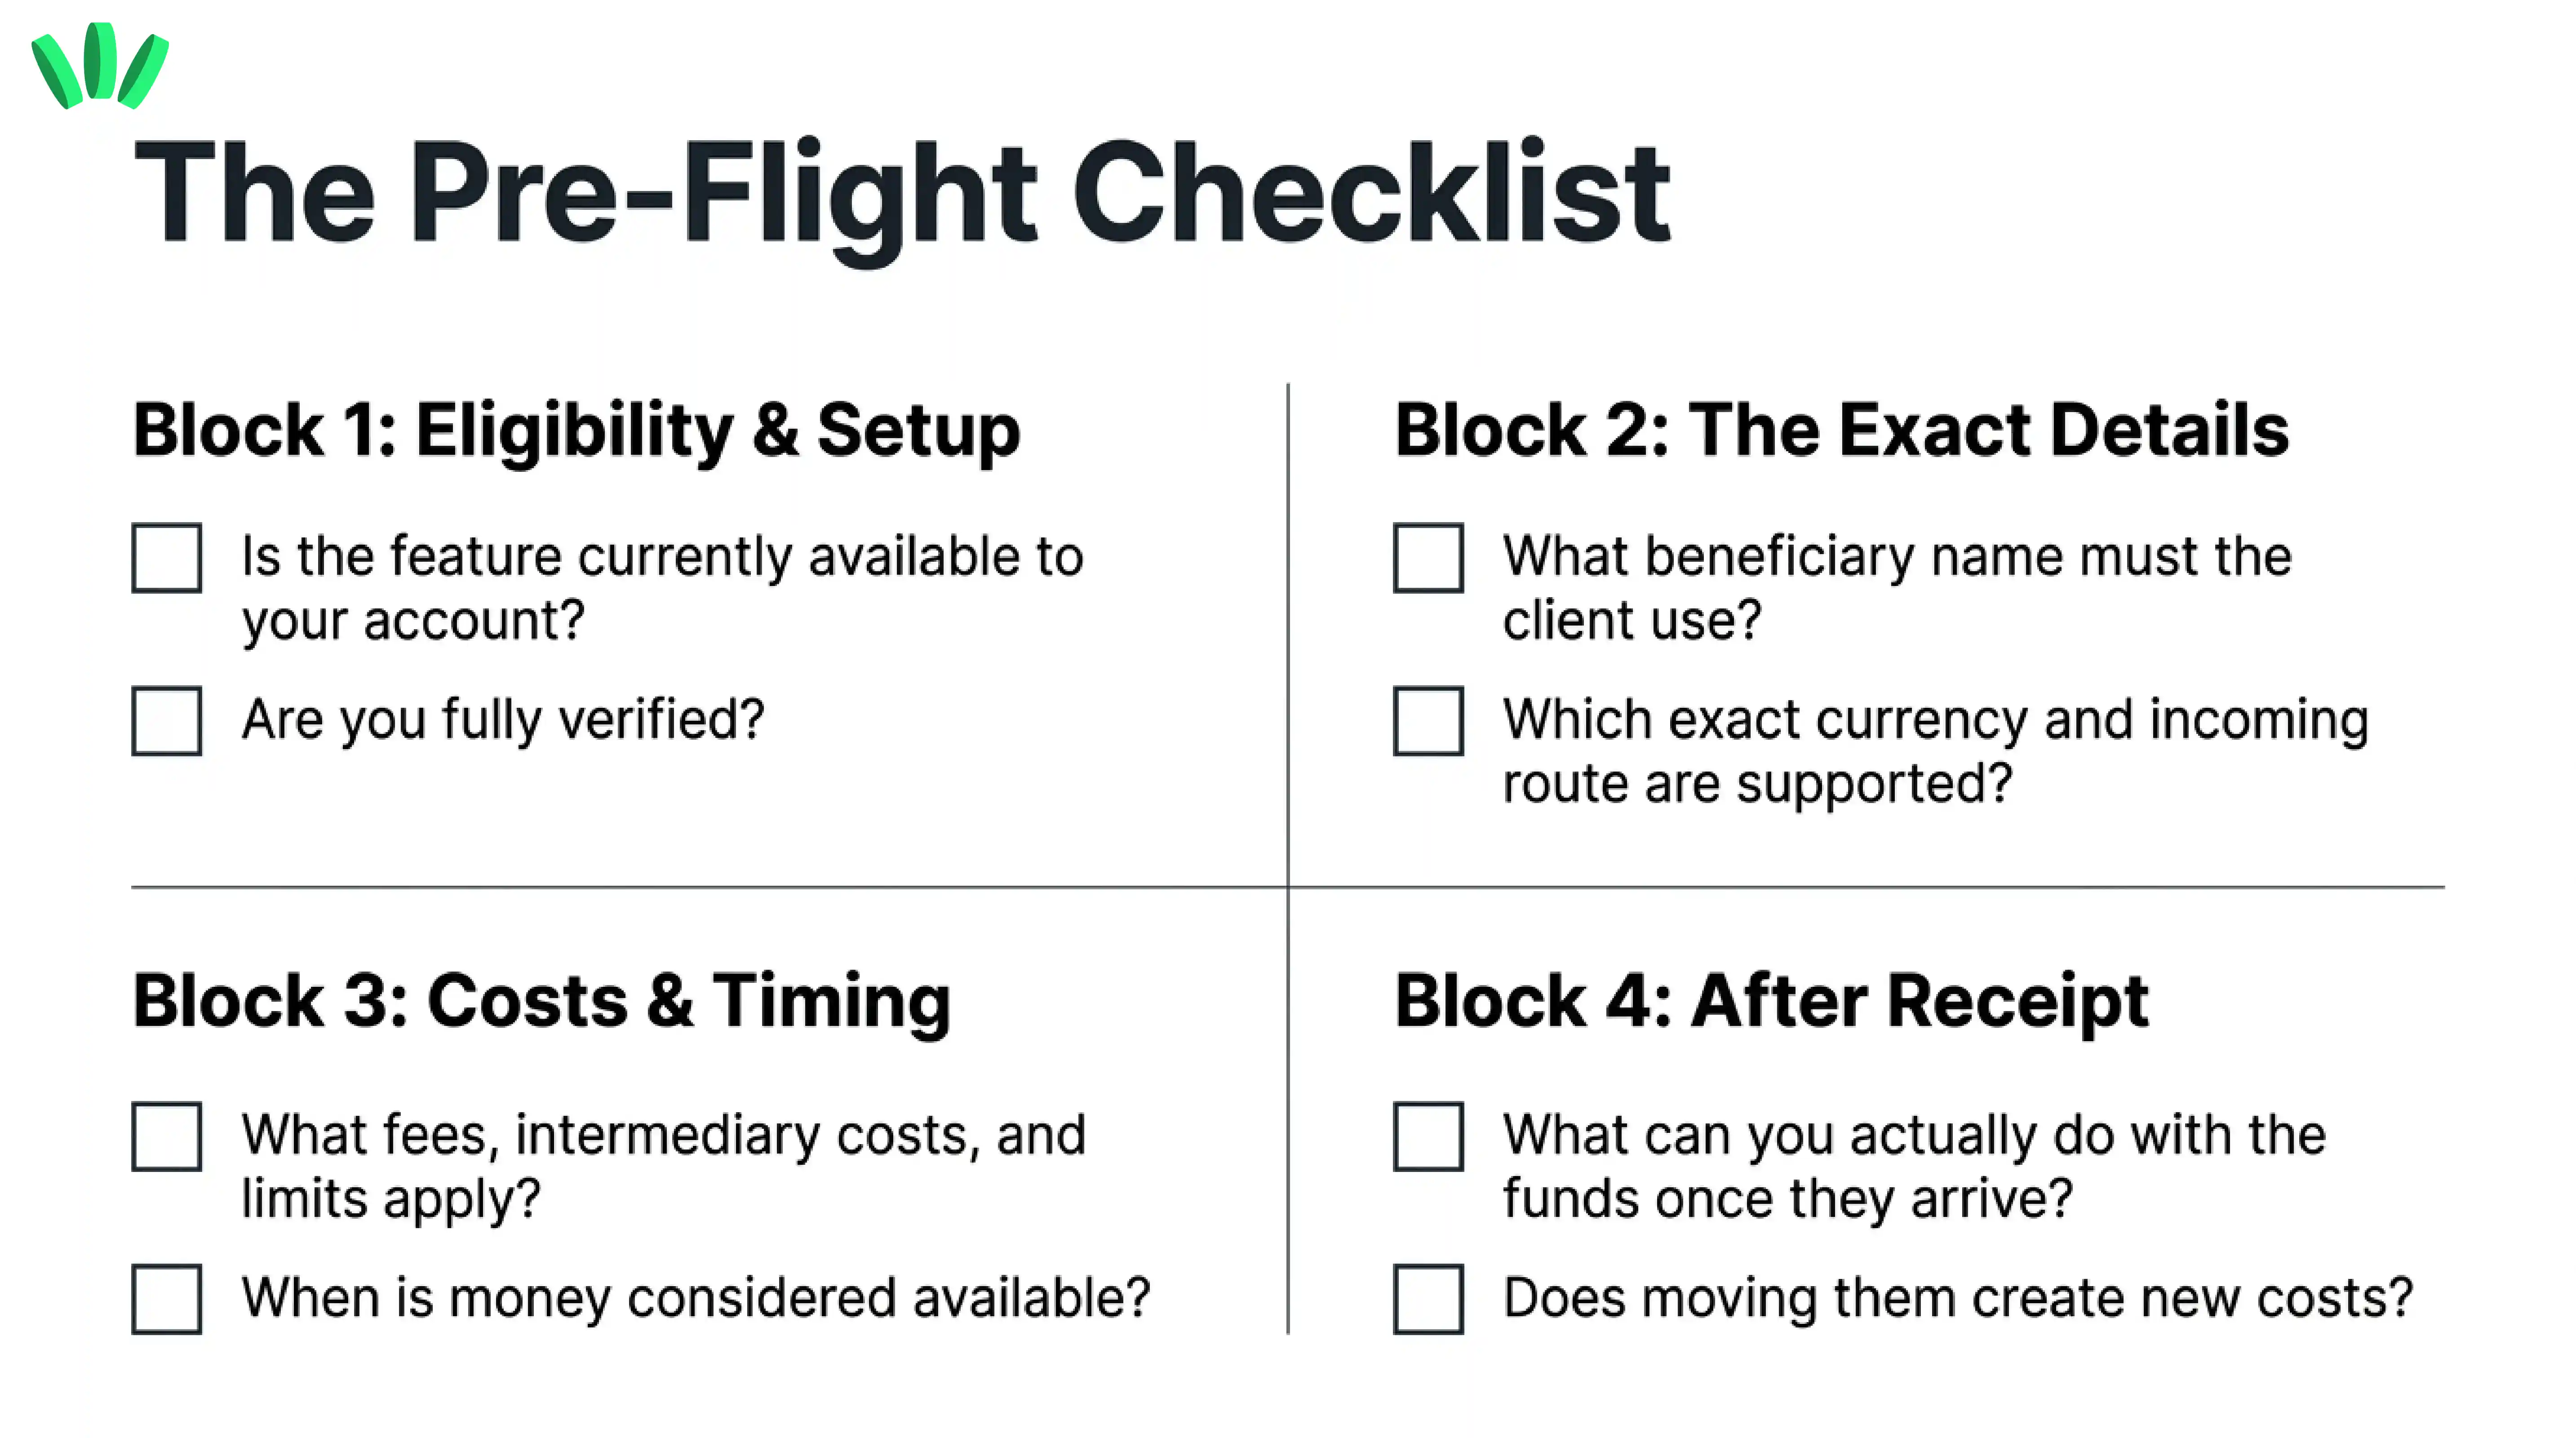
Ödeme bilgilerini paylaşmadan önce şunları netleştirin:
özelliğin şu anda hesabınızda tanımlı olup olmadığı
tam alıcı adı
desteklenen para birimi ve gelen ödeme ağı
hangi gönderici ve ödeme türlerinin kabul edildiği
geçerli ücretler, limitler, süreler ve inceleme kuralları
fonlar hesaba geçtikten sonra yapılabilecek işlemler
ödemeyle ilgili bir sorun çıkarsa destek alınacak kanal
Bu kontroller ödeme öncesi hazırlıktır. Kart kullanımı, nakde çevirme, toplam maliyet, destek, kayıt tutma ve yedek plan gibi daha kapsamlı adımlar için bu rehberdeki harcama kontrol listesini kullanın.
Eksik tek bir detay bile güzel bir arayüzden çok daha önemlidir.
Serbest çalışanlar faturaya IBAN bilgilerini nasıl eklemeli?
Desteklenen kanalınız için gösterilen bilgileri eksiksiz kullanın. Müşterinin muhasebe ekibinin tereddüt etmeden kopyalayabilmesi için ödeme bölümünü faturanın geri kalanından ayırın. Genel bir taslak şöyle olabilir:
Ödeme yöntemi: Banka transferi
Alıcı adı:
[walllet üzerinde gösterilen tam adı yazın]
IBAN:
[walllet üzerinde gösterilen tam IBAN'ı yazın]
BIC/SWIFT:
[Yalnızca bu kanal için gerekliyse ve belirtilmişse ekleyin]
Para birimi:
[Bu kanal için desteklenen para birimini yazın]
Ödeme referansı:
INV-2026-014
Ödeme notu:
Lütfen ödeme bilgilerini tam olarak belirtildiği gibi kullanın.
Yazılı onay almadan para birimini veya transfer yöntemini değiştirmeyin. Bu örnek sadece bir biçim şablonudur; walllet.com'un şu anda hangi alanları veya yöntemleri desteklediğini göstermez.
Düzenli çalıştığınız müşteriler için gönderdiğiniz bilgilerin tarihli bir kaydını tutun. Hesap bilgileri ileride değişirse müşterinin hangi sürümü kullandığını bilmeniz gerekir.
Ödemeden önce müşteriye neler söylemelisiniz?
İyi bir ödeme mesajı net ve sadedir. İşin içine para girdiğinde sadelik en iyisidir.
Müşteriye şunları iletin:
tam tutar
tam para birimi
eksiksiz ödeme bilgileri
alıcı adı
fatura veya ödeme referansı
varsa kanala özel belirtilen talimatlar
farklı bir yöntem kullanmadan önce sizinle iletişime geçmeleri gerektiği
Tüm finansal hayatınızı anlatan uzun paragraflardan kaçının. Sade bir mesaj örneği:
Merhaba [Müşteri Adı],
Lütfen INV-2026-014 numaralı faturada belirtilen ödeme bilgilerini kullanın ve anlaşılan tutarı belirtilen para biriminde gönderin.
Destekleniyorsa lütfen ödeme referansı alanına INV-2026-014 yazın.
Farklı bir para birimi veya transfer yöntemi kullanmadan önce, doğru hesap bilgilerini iletebilmem için lütfen bana haber verin.
Teşekkürler.
Açık talimatlar her iki tarafın da varsayımlarla hareket etmesini önler.
IBAN ödemesi gecikir, reddedilir veya incelemeye alınırsa ne olur?
Geciken bir ödeme paranın kaybolduğu anlamına gelmez. Ancak iki hafta boyunca hiçbir şey yapmadan ekrandaki "beklemede" yazısını izlemeniz gerektiği anlamına da gelmez. Önce sürecin hangi aşamada olduğunu tespit edin. Şunları sorgulayın:
Gönderici transfer işlemini gerçekten başlattı mı?
Banka veya sağlayıcı referans numarası var mı?
Doğru alıcı adını kullandılar mı?
Desteklenen para birimini mi gönderdiler?
Doğru transfer yöntemini mi kullandılar?
Ödeme iade edildi mi?
Ek bilgi veya belge gerekiyor mu?
Ödeme incelemede mi?
Belirtilen bir sonraki adım var mı?
Ardından destek ekibiyle iletişime geçmeden önce belgeleri toplayın:
fatura
gönderici adı
tutar
para birimi
tarih
ödeme referansı
transfer dekontu
uygulamada görünen durum mesajı
İlk ödemeye ne olduğunu öğrenmeden müşteriden parayı tekrar göndermesini istemeyin. Sınır ötesi bir transferi mükerrer yapmak, tek bir sorunu iki katına çıkarmanın en hızlı yoludur.
IBAN doğru olsa bile ödeme incelemeye alınabilir mi?
Evet. Hesap bilgilerinin doğru olması tüm inceleme ihtimallerini ortadan kaldırmaz. Bir ödeme şu nedenlerle incelemeye takılabilir:
gönderici bilgileri
alıcı adı uyuşmazlığı
desteklenmeyen gönderici türü
eksik bilgiler
olağandışı işlem hareketleri
fon kaynağı soruları
uyum (compliance) kontrolleri
sağlayıcı kuralları
Gerekçe ve süreç, kullanılan kanala ve sağlayıcıya göre değişir. Mantıklı olan yaklaşım "asla inceleme olmaz" demek değildir. Böyle bir vaatte bulunan hiçbir şirkete şüpheyle yaklaşmaktan çekinmeyin. Asıl önemli olan şunları bilmektir:
bir inceleme olduğunu görebilmek
hangi bilgilerin istendiğini anlamak
sonraki adımda ne yapacağınızı bilmek
destek alacağınız kanala erişebilmek
walllet.com IBAN Hesabı gözetimsiz (self-custodial) midir?
Öyle olduğunu varsaymayın. Bu, konunun en önemli ayrımlarından biridir.
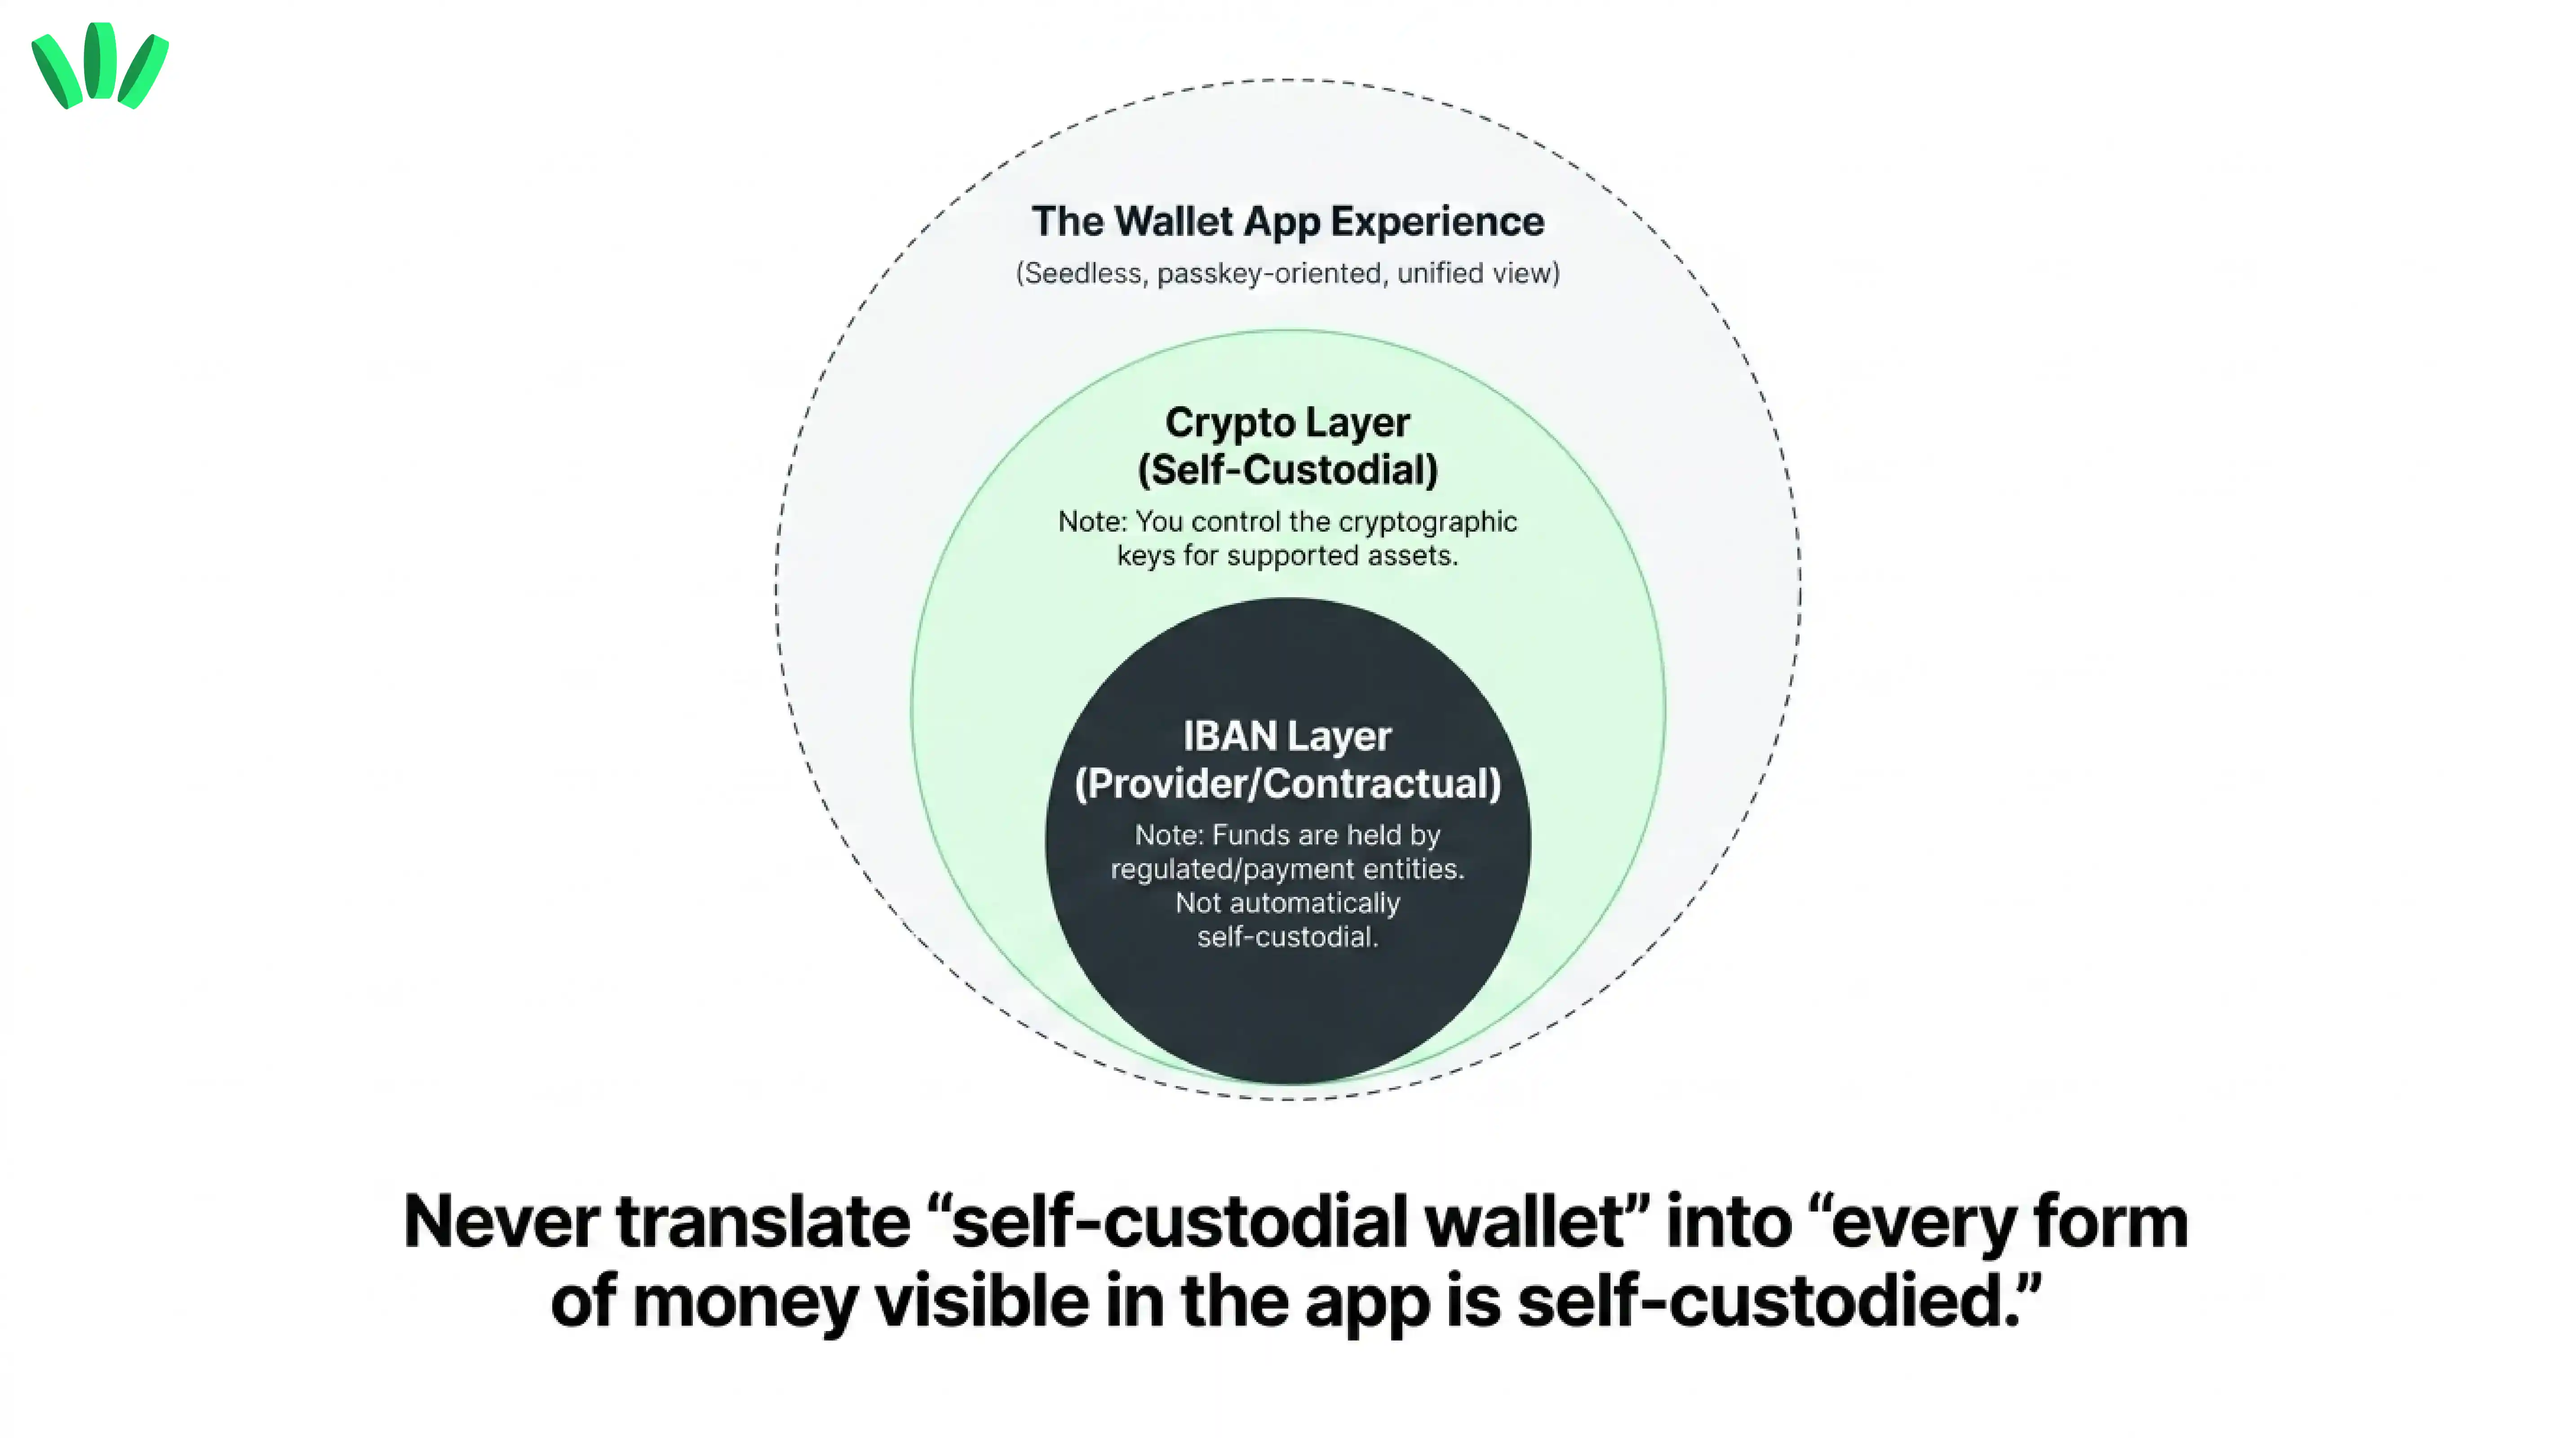
walllet.com, kripto cüzdan deneyimini geçiş anahtarı ve biyometrik erişimle korunan, tohum kelimesiz ve gözetimsiz bir cüzdan olarak tanımlar. Web sitesinde ve App Store sayfasında, desteklenen kripto işlevleri için kontrolün kullanıcı cihazında olduğu belirtilir.
Ancak bir banka transferi alma katmanı, sırf gözetimsiz bir cüzdan uygulamasının içinde yer alıyor diye kendiliğinden gözetimsiz hale gelmez.
Bunlar farklı katmanlardır. Desteklenen kripto varlıklarda gözetimsiz yapı, şifreleme anahtarlarının kimde olduğuyla ilgilidir. IBAN veya ödeme hesabı kanalında ise şunları bilmeniz gerekir:
kanalı hangi regüle kuruluşun veya ödeme kuruluşunun sağladığı
fonların nerede tutulduğu
fonların ne zaman kullanılabilir hale geldiği
hangi sözleşme şartlarının geçerli olduğu
inceleme sırasında neler yaşandığı
hangi koruma ve yasal güvencelerin geçerli olduğu
"Gözetimsiz cüzdan" ifadesinden yola çıkarak "uygulamadaki her paranın kontrolü tamamen bendedir" sonucunu çıkarmayın. Bu yaklaşım kolaycı ve yanıltıcı olabilir. Finans sektörü zaten kulağa hoş gelen yanlış vaatlerle doludur. Cüzdan seçimi konusunda kapsamlı bilgi için Nijeryalı serbest çalışanlar için kripto cüzdanı seçme rehberimize göz atın.
IBAN, SWIFT, SEPA ve ACH: Aralarındaki gerçek fark nedir?
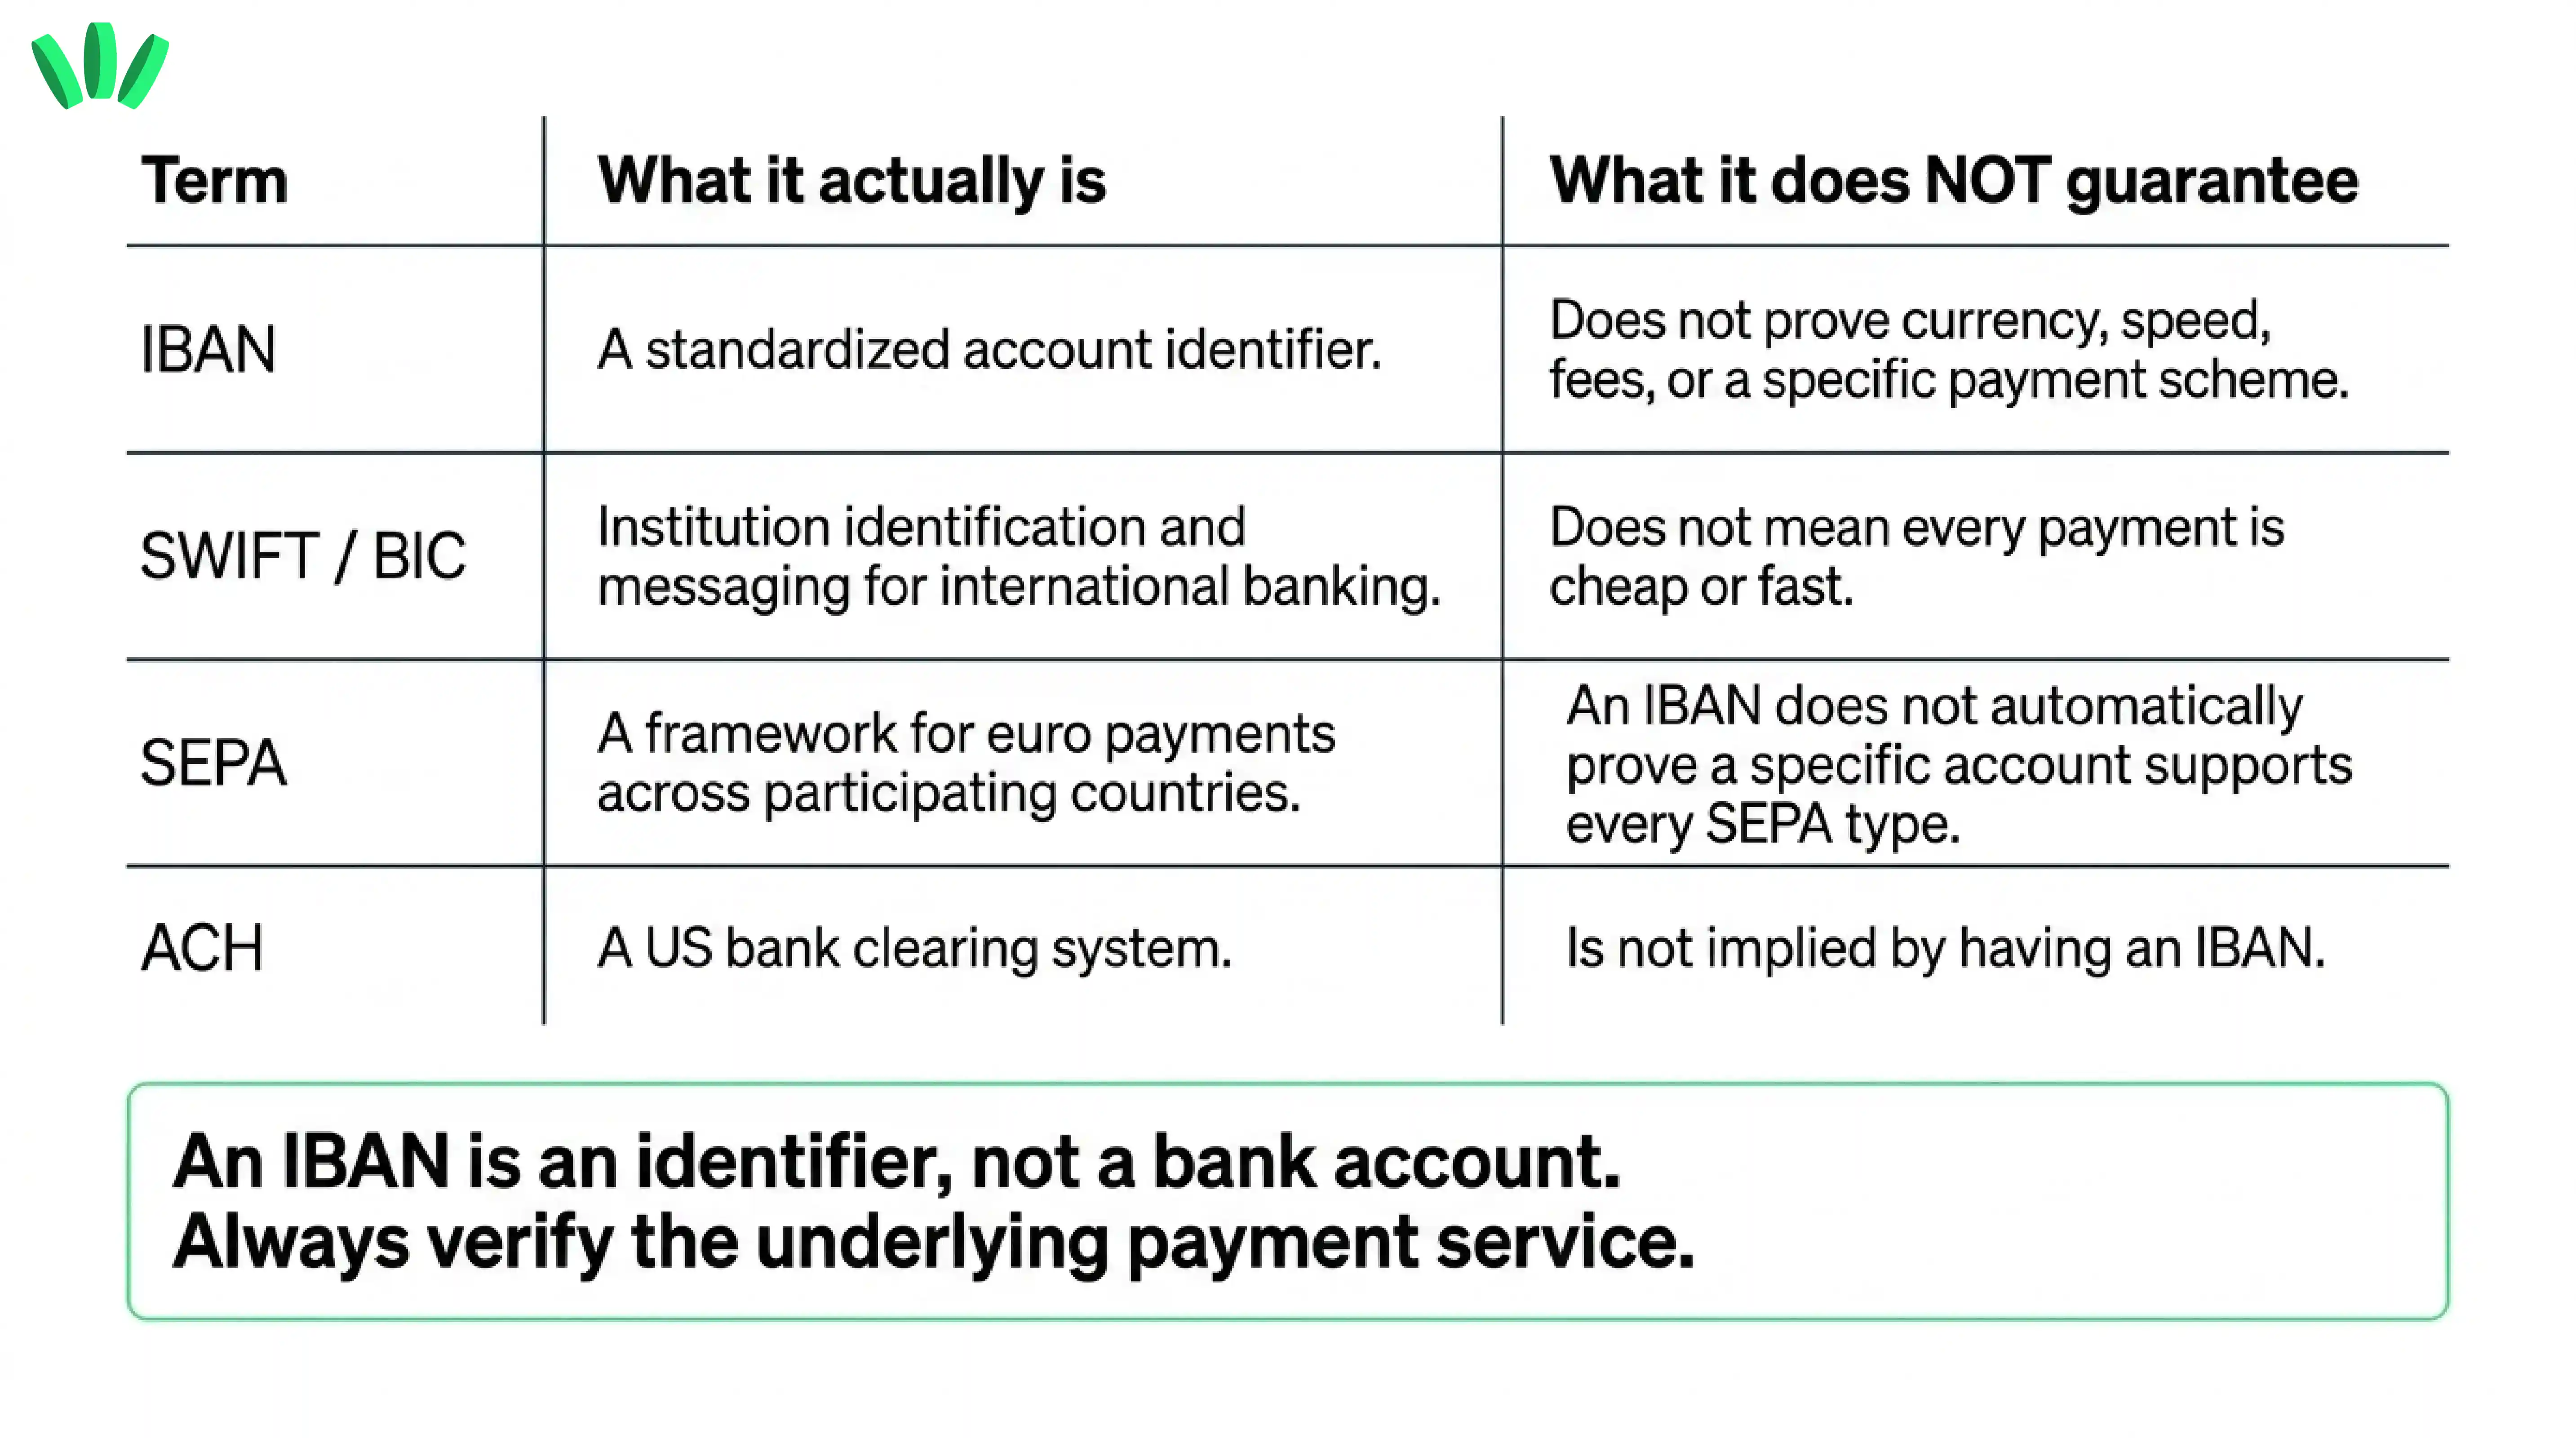
Bu terimler, ödeme altyapısının farklı bileşenlerini ifade eder.
Terim | Nedir | Neyi garanti etmez |
IBAN | Standart bir hesap tanımlayıcısıdır | Tek başına para birimini, transfer hızını, ücretleri veya belirli bir ödeme sistemini garanti etmez |
SWIFT/BIC | Uluslararası bankacılıkta kullanılan kurum kimlik ve mesajlaşma bilgisidir | Her transferin ucuz veya hızlı olacağını göstermez |
SEPA | Katılımcı ülkeler arasında euro ödemeleri için kullanılan bir çerçeve ve ödeme sistemidir | Bir IBAN'ın olması, hesabın her SEPA ödeme türünü desteklediğini otomatik olarak göstermez |
ACH | ABD banka takas sistemidir | Bir IBAN'a sahip olmak ACH desteği anlamına gelmez |
Sabit coin adresi | Belirli bir token ve ağ ile kullanılan blokzincir alıcı adresidir | Ağ, ihraççı, cüzdan veya nakde çevirme risklerini ortadan kaldırmaz |
walllet.com IBAN Hesabı, kullanıcıya o an gösterilen kanala göre değerlendirilmelidir. Sırf "IBAN" kelimesi geçiyor diye SEPA, SWIFT, ACH veya başka bir ağın desteklendiğini varsaymayın.
IBAN yöntemi ne zaman sabit coin ödemesinden daha avantajlıdır?
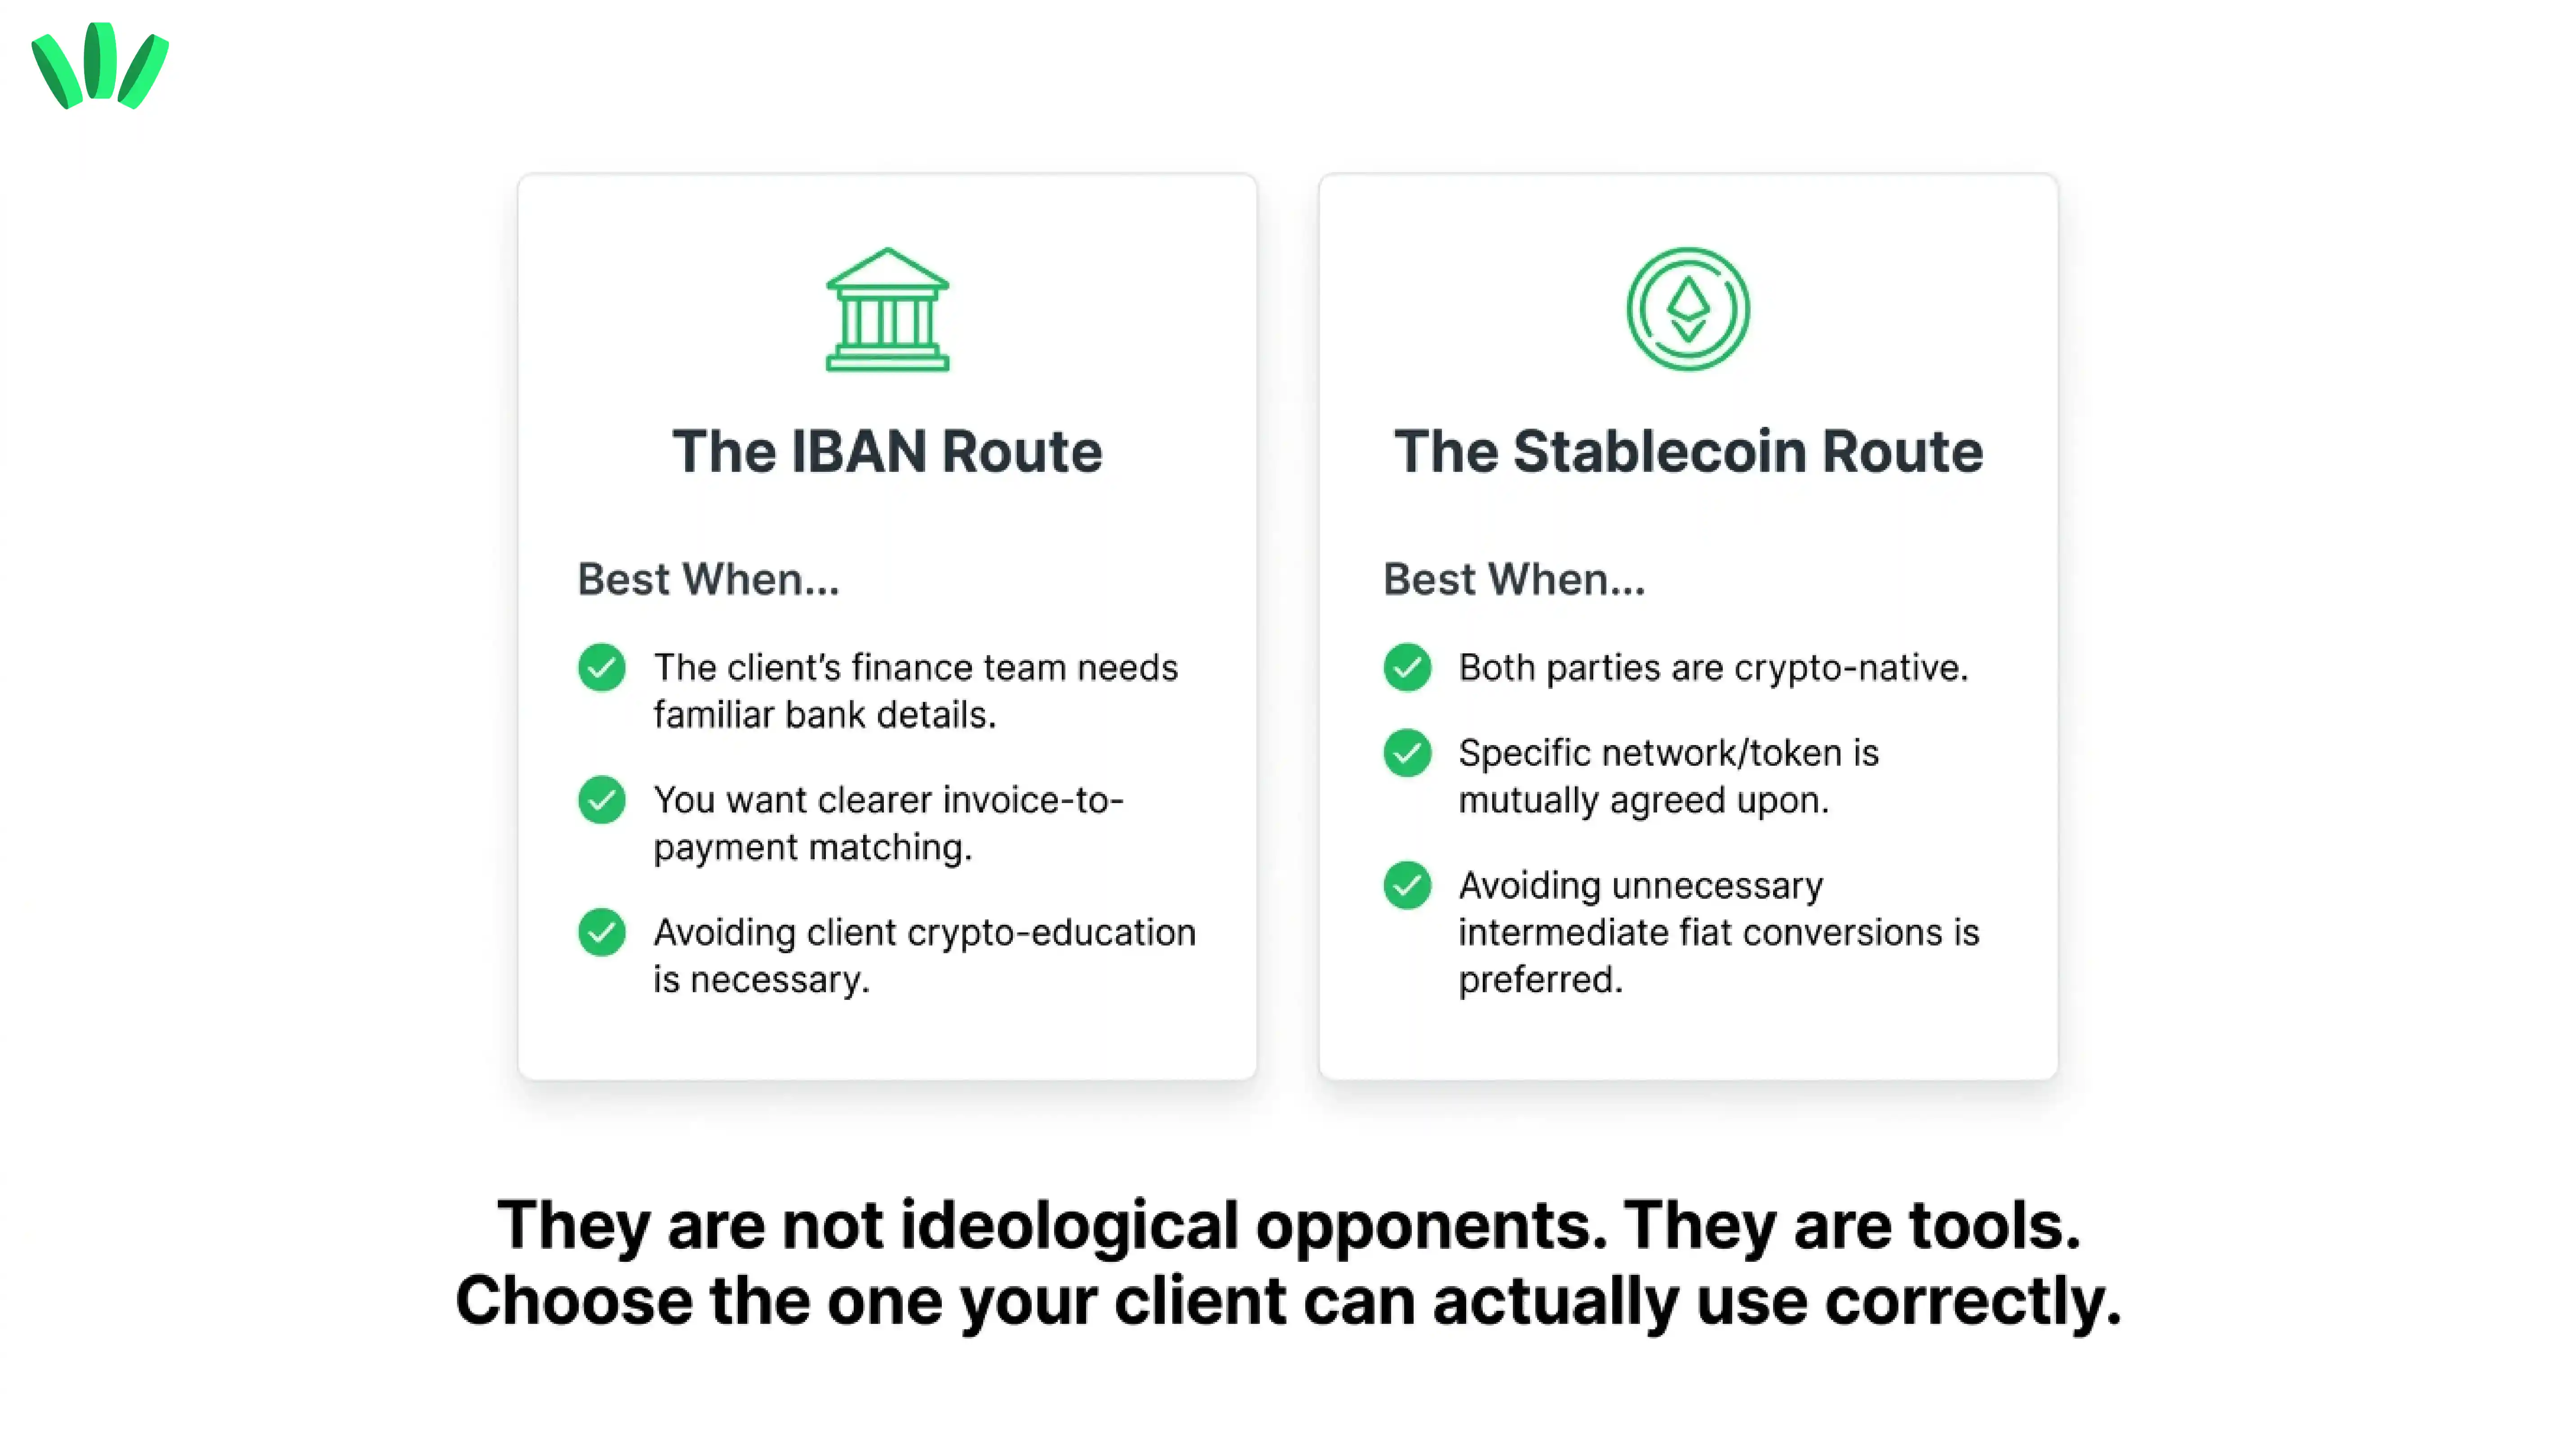
Gönderici banka transferlerine alışıksa ve kripto işlemlerine mesafeliyse IBAN yöntemi daha mantıklıdır. Örneğin:
küçük bir ajansın muhasebe ekibi standart banka bilgileri istiyorsa
doğrudan çalıştığınız müşterinin elinde sabit coin yoksa
göndericinin muhasebe süreci banka dekontlarına dayanıyorsa
fatura ile ödemeyi daha kolay eşleştirmek istiyorsanız
müşteriden token ve ağ seçmesini istemek gereksiz risk yaratacaksa
Buradaki temel fayda tanıdık olmasıdır. Ancak "daha tanıdık" olması her zaman daha iyi olduğu anlamına gelmez. Şunları da hesaba katmanız gerekir:
ücretler
süre
para birimi
inceleme riski
hesap yapısı
para geldikten sonraki adımlar
Sabit coin ödemesi ne zaman IBAN yönteminden daha avantajlıdır?
Her iki taraf da token, ağ, cüzdan ve kayıt tutma süreçlerini biliyorsa sabit coin yöntemi daha mantıklıdır. Örneğin:
müşterinin elinde halihazırda anlaşılan sabit coin varsa
iki taraf da hangi ağın kullanılacağını biliyorsa
alıcının fonları tutma veya kullanma planı belliyse
gereksiz ara kur dönüşümlerinden kaçınılmak isteniyorsa
ödeme süreci zaten kriptoya dayalıysa
Ancak sabit coin ödemelerinin de kendine has riskleri vardır:
yanlış token
yanlış ağ
yanlış adres
ihraççı riski
cüzdan güvenliğinin ihlali
kötü niyetli akıllı sözleşme onayları
nakde çevirmede yaşanan belirsizlikler
işlemlerin geri alınamaz olması
Müşteri ödemelerinde bu yöntemi kullanmadan önce USDT veya USDC ödemeleri öncesi ve sonrası kontrol listemizi inceleyin. IBAN ve sabit coin birbirine rakip yöntemler değildir; ikisi de birer araçtır. Doğru tercih; kimin ödediğine, ne bildiğine, parayı aldıktan sonra neye ihtiyacınız olduğuna ve hangi riskleri yönetebileceğinize göre belirlenir.
IBAN hesabı düzenli serbest çalışan ödemelerinde kolaylık sağlar mı?
Kanal destekleniyorsa ve gönderici şartlara uyuyorsa evet. Düzenli işlerde net ödeme talimatları süreci çok kolaylaştırır. Örneğin aynı şirketten her ay düzenli ödeme alan bir uzaktan çalışanı ele alalım. Standart ve tekrarlanabilir bir akış işleri rahatlatır:
fatura kesme
doğrulanmış ödeme bilgilerini kullanma
tutarlı bir fatura referansı ekleme
gönderici dekontlarını saklama
gelen tutarı kontrol etme
varsa kesintileri inceleme
tutulacak veya aktarılacak miktarı belirleme
Önemli olan sadece düzenli para almak değildir. Şunları net olarak takip edebilmektir:
kimin ödediği
hangi fatura için ödendiği
hangi para biriminde gönderildiği
hesaba ne kadar geçtiği
ne kadar masraf kesildiği
kullanılabilir net miktarın ne olduğu
Bir ödeme özelliği ancak bu şekilde düzenli bir gelir sisteminin parçası haline gelir.
Müşteri kripto kullanmak istemediğinde IBAN hesabı işe yarar mı?
Bu özellik en çok bu senaryoda fayda sağlar. Çoğu serbest çalışan, sabit coin'leri müşterilerinden daha iyi anlar. Ancak bu durum müşterinin muhasebe biriminin cüzdan adreslerini öğrenmek istediği anlamına gelmez. Müşteri dostu bir kanal, karşı tarafa bir şeyler öğretme zorunluluğunu ortadan kaldırır.
Müşteriye yine net talimatlar verilir ancak bu talimatlar müşterinin zaten alışık olduğu ödeme yöntemine göre şekillenir. Cüzdan ve sabit coin katmanı ise desteklendiği ölçüde genel para akışınızda arka planda işlevini sürdürür. Bu ayrım pratiktir:
Serbest çalışan kendi finansal süreçlerinde kripto veya sabit coin kullanıyor diye müşterinin de kripto uzmanı olması gerekmez.
IBAN hesabı yedek bir ödeme kanalı olarak kullanılabilir mi?
Evet, ancak bir yedek kanalın işe yaraması için ana kanalınız aksamadan önce doğrulanmış olması gerekir. Şunlar olana kadar beklemeyin:
müşteri ödemesine bir gün kalması
her zamanki sağlayıcınızın incelemeye alınması
kullandığınız platformun politikalarını değiştirmesi
hesap bilgilerinizin çalışmayı durdurması
Finansal bir kriz anında aceleyle alternatif aramak yerine, sağlam bir yedek kanal için şunları önceden kontrol edin:
mevcut uygunluk durumu
doğrulama durumu
kabul edilen gönderici türleri
alıcı adı
para birimi
ücretler
limitler
destek kanalı
kayıt tutma süreçleri
Düzenli küresel gelir elde eden serbest çalışanlar için ödeme kanallarını çeşitlendirmek tek bir sağlayıcıya olan bağımlılığı azaltır. Riski tamamen yok etmez ama biçimini değiştirir.
IBAN kullanmanın en büyük riskleri ve kısıtlamaları nelerdir?
Temel riskler genelde "I-B-A-N" harflerinde değil, transfer sürecinin diğer aşamalarında ortaya çıkar.
1. Doğrulanmamış desteği var saymak
Şunları varsaymayın:
her para biriminin çalıştığını
her ülkenin geçerli olduğunu
her müşterinin ödeme yapabileceğini
her platformun bu bilgileri kabul ettiğini
her transfer yönteminin geçerli olduğunu
2. Alıcı adı uyuşmazlığı
Gönderici, bu kanal için gösterilen tam alıcı bilgisini kullanmalıdır. Ödeme adlarında yapılacak küçük değişiklikler bile transferin takılmasına yol açabilir.
3. Yanlış para birimi veya transfer türü kullanmak
Bir hesap numaranızın olması her gelen ödemenin otomatik olarak uyumlu olacağı anlamına gelmez.
4. İnceleme koşullarını göz ardı etmek
Sınır ötesi ödemelerde ek bilgi veya belge talep edilebilir. Faturalarınızı ve gönderici dekontlarını saklayın.
5. Yalnızca ödeme alma ücretine odaklanmak
Toplam maliyet şunları içerebilir:
gönderici ücreti
aracı kurum ücreti
ödeme alma ücreti
döviz kuru farkı
alış-satış marjı (spread)
sonraki transfer masrafları
sonraki dönüştürme masrafları
6. "Gönderildi" durumunu "kullanılabilir" saymak
Göndericinin transferi yaptığını gösteren belge, paranın hesaba geçtiğini ve kullanılabilir olduğunu göstermez.
7. IBAN katmanının gözetimsiz olduğunu varsaymak
Böyle olmayabilir. Her para katmanının yapısını ayrı ayrı değerlendirin.
8. Tüm gelir için tek bir kanala güvenmek
Ödeme sağlayıcıları, hesaplar, uygulamalar, banka sistemleri veya blokzincir ağları operasyonel değişikliklerle karşılaşabilir.
9. Para geldikten sonraki adımların risklerini görmezden gelmek
Bakiyeyi sabit coin'e taşımak farklı riskleri beraberinde getirebilir. Örneğin sabit coin ihraççıları, tamamen merkeziyetsiz varlıklardan farklı kontrol mekanizmalarına sahip olabilir. İhraççı düzeyindeki sabit coin dondurma işlemlerinin nasıl çalıştığını anlatan rehberimiz bu farkı detaylandırıyor.
walllet.com IBAN Hesabı kimler için uygundur?
Bu özellik, müşterilerine tanıdık bir ödeme seçeneği sunarken aynı zamanda walllet.com üzerinden dijital varlıklarını yönetmek isteyen uluslararası çalışanlar için idealdir. Örneğin:
Müşterileriyle doğrudan çalışan serbest çalışanlar
Yurtdışındaki müşterilere fatura kesen tasarımcılar, yazılımcılar, pazarlamacılar, yazarlar, danışmanlar ve operasyon uzmanları.
Uzaktan çalışan sözleşmeli personeller
Yurtdışındaki bir şirketten düzenli maaş veya ödeme alanlar.
Küçük ajans sahipleri
Fatura ve müşteri ödemelerini daha net eşleştirmeye ihtiyaç duyan ekipler veya bireysel girişimciler.
Kripto kullanmayan müşterilerle çalışan kripto kullanıcıları
Sabit coin kullanmayı bilen ancak her müşterisine bunu öğretmek istemeyen profesyoneller.
Çok kanallı ödeme altyapısı kuran serbest çalışanlar
Tüm gelirini tek bir yönteme bağlamak istemeyenler.
Nijeryalı serbest çalışanlar için uygunluk, güncel hesap durumuna ve kanal desteğine bağlıdır. Bu özelliği gelir akışınıza dahil etmeden önce uygulama içindeki bilgileri kontrol edin.
Kimler için gerekli olmayabilir?
walllet.com IBAN Hesabı şu durumlarda öncelikli bir ihtiyaç olmayabilir:
mevcut banka kanalınız zaten sorunsuz çalışıyorsa
müşteriniz yalnızca belirli bir pazaryeri ödeme altyapısını kullanıyorsa
her iki taraf da sabit coin transferlerini kolaylıkla yapabiliyorsa
mevcut walllet kanalı hesabınızı, para biriminizi, gönderici türünüzü veya ülkenizi desteklemiyorsa
ücretler veya limitler transfer tutarlarınıza uymuyorsa
özelliğin sunmadığı özel bir yasal veya bankacılık yapısına ihtiyaç duyuyorsanız
Kullanışlı bir ürün rehberi, okuyucunun "bu yöntem bana göre değil" demesine de yardımcı olabilmelidir. Aksi takdirde tarafsız bir rehber değil, süslü bir reklamdan ibaret olur.
Nijeryalı serbest çalışanlar USD, EUR veya GBP hesabına güvenmeden önce neleri kontrol etmeli?
Bir USD, EUR veya GBP hesabı ancak ödeme sürecinin tamamı sorunsuz işlediğinde faydalıdır. Müşteriniz transferi doğru yapabilmeli, ödeme beklenen isim ve transfer türüyle ulaşmalı, masraflar şeffaf olmalı ve ardından parayı kullanabileceğiniz veya taşıyabileceğiniz pratik bir yol bulunmalıdır.
Düzenli serbest çalışan gelirinizi yabancı para birimli bir hesaba yönlendirmeden önce şunları kontrol edin:
1. Hesap sahibi ve gönderici adı eşleşmesi
Hesap sahibi veya alıcı adını sağlayıcının gösterdiği şekilde birebir kopyalayın.
Gönderici adının faturanızdaki müşteriyle veya yasal şirketle eşleşmesi gerekip gerekmediğini de öğrenin. Bir şirket kurucusunun kişisel hesabından gelen ödeme, sizinle sözleşme yapan tüzel kişiliğin transferinden farklı değerlendirilebilir.
Bildiğiniz müşteri adının, ticari unvanın, ajans adının ve yasal şirket adının birbirinin yerine kullanılabileceğini varsaymayın.
2. Hesabın alabildiği kesin para birimi
Hesabın USD, EUR, GBP mi yoksa yalnızca belirli bir para birimini mi kabul ettiğini doğrulayın.
Bir uygulama birden fazla para birimi bakiyesi gösterse de her birim için farklı hesap bilgileri veya alma kuralları kullanabilir. Müşteri farklı bir para birimi gönderirse ne olacağını kontrol edin. Ödeme dönüştürülebilir, reddedilebilir, iade edilebilir, gecikebilir veya ek ücretlere tabi tutulabilir.
3. Desteklenen transfer türü ve ödeme ağı
Ödeme talimatlarında "banka transferi" ifadesi tek başına çok belirsizdir.
Hesabın hangi transfer türünü kabul ettiğini öğrenin. Para birimine ve sağlayıcıya bağlı olarak bu; ACH, wire, SEPA, Faster Payments, SWIFT veya başka bir yerel ya da uluslararası ağ olabilir.
Bir hesap numaranızın veya IBAN'ınızın olması her transfer türünün desteklendiği anlamına gelmez. Müşteriye hesabınızda açıkça belirtilen kanalın talimatlarını verin.
4. Ödeme alma ücreti
Sağlayıcının ödeme alma ücreti alıp almadığını ve bu tutarın gelen paradan kesilip kesilmediğini kontrol edin.
Göndericinin bankası veya aracı kurumlar tarafından da ücret kesilebilir. Fatura tutarının tam olarak mı geçmesi gerektiğini yoksa masrafların düşülebileceğini mi müşteriyle baştan netleştirin.
Düzenli ödemelerde bu masrafı birkaç aylık vade üzerinden hesaplayın. Küçük görünen bir kesinti yılda on iki kez tekrarlandığında ciddi bir gidere dönüşebilir.
walllet.com'da desteklenen banka kanalı üzerinden cüzdanınıza gelen USD ödemelerinden %1 alma ücreti alınır.
Örneğin, desteklenen USD banka kanalı üzerinden 1.000 $ geldiğinde %1 alma ücreti 10 $ olur ve harcama veya nakde çevirme gibi sonraki işlemlerden önce cüzdanda 990 $ kalır.
5. Bekleme veya inceleme süreleri
Normal işlem sürelerini ve bir ödemenin incelemeye girmesi durumunda ne olduğunu öğrenin.
Şunları sorgulayın:
İncelemeyi ne tetikleyebilir?
Para hesaba geçmiş görünse de kullanım kısıtlaması olabilir mi?
Hangi belgeler istenebilir?
İnceleme durumu nerede görünür?
Ne sıklıkla bilgilendirme yapılır?
Burada amaç incelemelerin hiç olmaması değil; sürecin şeffaf olması ve bir sonraki adımda ne yapacağınızı bilmenizdir.
6. Kart ve internet harcaması desteği
Yabancı para bakiyenizin olması otomatik olarak çalışan bir kartınız olduğu anlamına gelmez.
Hesabınıza tanımlı fiziksel veya sanal bir kart bulunup bulunmadığını ve kartın şunları destekleyip desteklemediğini kontrol edin:
internet ödemeleri
uluslararası işlemler
düzenli abonelikler
işiniz için kullandığınız mağaza ve hizmet kategorileri
harcama yapmayı planladığınız para birimi
Kartın doğrudan mevcut bakiyeyi mi kullandığını yoksa ayrı bir yükleme ya da dönüştürme adımı mı gerektirdiğini de inceleyin.
7. Nakde çevirmeden önceki kur ve toplam maliyet
Sağlayıcıları yalnızca ekranda gösterilen döviz kuruna bakarak karşılaştırmayın.
Dönüştürme veya çekim yapmadan önce şunları kontrol edin:
kullanılan döviz kuru
kur marjı (spread)
dönüştürme ücreti
para çekme ücreti
hedef kanalın aldığı ek ücretler
naira hesabınıza geçmesi beklenen nihai net tutar
Önemli olan ilk ekrandaki kur değil, elinize geçen kullanılabilir net tutardır.
8. Destek ve sorun çözme süreci
Bir sorun çıkmadan önce nereye başvuracağınızı bilin.
Desteğin uygulama içi sohbetten mi, e-postadan mı, destek talebi formundan mı yoksa başka bir kanaldan mı sağlandığını kontrol edin. Referans veya takip numarasını nasıl alacağınızı ve çözülemeyen para transferi sorunlarında bir müşteri temsilcisine nasıl ulaşabileceğinizi öğrenin.
Destek kanalı bilgilerini uygulamanın dışında bir yere not edin. Erişilemeyen bir hesap, o hesaba erişim kurtarma talimatlarını saklamak için hiç uygun bir yer değildir.
9. Tutmanız gereken kayıtlar
Her müşteri ödemesi için süreci kanıtlayabilecek belgeleri saklayın.
Bunlar şunları içerebilir:
sözleşme veya yazılı anlaşma
fatura
müşterinin yasal adı
anlaşılan tutar ve para birimi
gönderdiğiniz ödeme talimatları
transfer referansı veya dekontu
alıcı hesap ekstresi
ücret ve döviz kuru kayıtları
ilgili e-postalar ve destek mesajları
Ekran görüntüsü kanıtı destekler ancak tek başına tam bir kayıt yerine geçmez.
10. Hizmetin değişmesi veya durması durumunda B planı
Herhangi bir hesabı ana gelir kanalınız yapmadan önce oradan nasıl çıkabileceğinizi belirleyin.
Şunların nasıl yapılacağını bilin:
kalan bakiyeyi çekmek veya transfer etmek
hesap özetlerini ve işlem kayıtlarını dışa aktarmak
düzenli müşterilere yeni ödeme bilgilerini iletmek
uygunluk veya hesap bilgisi değişikliklerini yönetmek
kapanma veya taşıma durumunda destekle iletişime geçmek
gelecek ödemeleri bağımsız bir yedek kanala aktarmak
Önemli müşteri gelirleriniz için en az bir test edilmiş alternatif bulundurun. Bugün çalışan bir kanal, işletmenizin mecbur olduğu tek kanal haline gelmemelidir.
Bir hesabı varsayılan yapmadan önce, hesap başlığından ziyade tüm ödeme akışını karşılaştırın. Serbest çalışan ödeme kanallarını karşılaştırma rehberimiz; müşteri alışkanlıklarını, ödeme kanıtlarını, kontrolü, masrafları ve para geldikten sonraki adımları ele alır.
Mümkünse büyük bir fatura veya düzenli aylık gelir için kullanmadan önce bu kanalı aciliyeti olmayan küçük bir ödemeyle test edin.
walllet.com Banka Hesabının maliyeti nedir?
walllet.com Banka Hesabı için geçerli ücretler şunlardır:
Banka Hesabı tahsisi: 5 $
Banka aracılığıyla walllet.com cüzdanınıza gelen USD: %1
Örneğin, desteklenen USD banka kanalı üzerinden gelen 1.000 $ için 10 $ alma ücreti kesilir ve cüzdanda 990 $ kalır.
Bu ücretler bakiye geldikten sonra yapacağınız işlemlerden bağımsızdır. Bakiyeyi walllet.com nakde çevirme (off-ramp) kanalıyla çekmek isterseniz %0,5 nakde çevirme ücreti ayrı bir adım olarak uygulanır.
Bu kontrol listesini walllet.com IBAN Hesabına nasıl uygulamalısınız?
Kontrol listesini walllet.com hesabınızda o an yer alan bilgilere ve geçerli kurallara göre uygulayın. Kanalı müşteri gelirleriniz için kullanmadan önce şunları netleştirin:
özelliğin şu anda hesabınıza açık olup olmadığı
tam alıcı adı, para birimi ve gelen ödeme ağı
hangi gönderici ve ödeme türlerinin kabul edildiği
güncel 5 $ Banka Hesabı tahsis ücreti, desteklenen banka kanalından gelen USD için %1 işlem ücreti, limitler, süreler ve inceleme koşulları
ileride nakde çevirmeyi düşünüyorsanız ayrı olarak uygulanan %0,5 walllet.com çekim ücreti
para hesaba geçtikten sonra yapılabilecek işlemler
şu an hangi harcama, transfer, dönüştürme veya çekim seçeneklerinin desteklendiği
ödeme durumunun ve destek bildirimlerinin nereden takip edildiği
Eski bir ekran görüntüsüne, geçmiş lansman duyurularına, başka birinin hesabına ya da eski bir transferden kalma bilgilere güvenmeyin.
Sürecin herhangi bir aşaması net değilse bilgileri müşteriye iletmeden önce bu durumu açıklığa kavuşturun. Test etmediğiniz bir yöntemi düzenli gelirinizin tek alma kanalı yapmayın.
Serbest çalışanlar için temel bir kural
Bir ödeme kanalını sırf tek bir özelliği çekici görünüyor diye seçmeyin.
Şu beş soruya net yanıt verebildiğiniz için seçin:
Gönderici bu yöntemi hatasız kullanabilir mi?
Bu kanalın bana maliyeti ne olacak?
Para ne zaman kullanılabilir hale gelecek?
Ödemeyi hangi durumlar aksatabilir veya incelemeye sokabilir?
Para ulaştıktan sonra onunla tam olarak ne yapabilirim?
IBAN, küresel ödemelerin bir kısmını daha tanıdık hale getirebilir; bu da gayet kullanışlıdır.
Ancak asıl önemli iş, müşterinin ödemeyi göndermesinden paranın kullanılabilir hale gelmesine kadar süren tüm akışı yönetebilmektir.
Mevcut ödeme alma seçeneklerinizi tek bir yerden incelemek, desteklenen kripto ve sabit coin'leri gözetimsiz cüzdanda yönetmek ve küresel geliriniz için daha net bir altyapı kurmak isterseniz walllet.com'a göz atın:
Bu makale yalnızca genel bilgilendirme amacıyla hazırlanmıştır; yasal, vergi, bankacılık veya finansal danışmanlık niteliği taşımaz. Ürün kullanılabilirliği, uygunluk şartları, para birimleri, ödeme ağları, ücretler, limitler, işlem süreleri, sağlayıcılar, doğrulama gereksinimleri ve inceleme süreçleri değişebilir. Ödeme bilgilerini paylaşmadan veya bir yöntemi ana gelir kanalınız yapmadan önce güncel walllet ürün deneyimini ve ilgili kullanım şartlarını kontrol edin.
