PayPal, Payoneer, Wise ve stabil kripto paralar, serbest çalışanların ödeme sorunlarının farklı yönlerini çözer.
Müşteriniz PayPal'a zaten aşina olabilir. Payoneer genellikle pazaryeri ve işletme ödemelerine uygundur. Wise ise hesap özelliklerinin desteklendiği yerlerde banka transferleri ve döviz çevrimleri için tasarlanmıştır. Stabil kripto paralar doğrudan bir cüzdana aktarılabilir ancak serbest çalışanın token, ağ, adres ve sonraki adımları doğru şekilde yönetmesi gerekir.
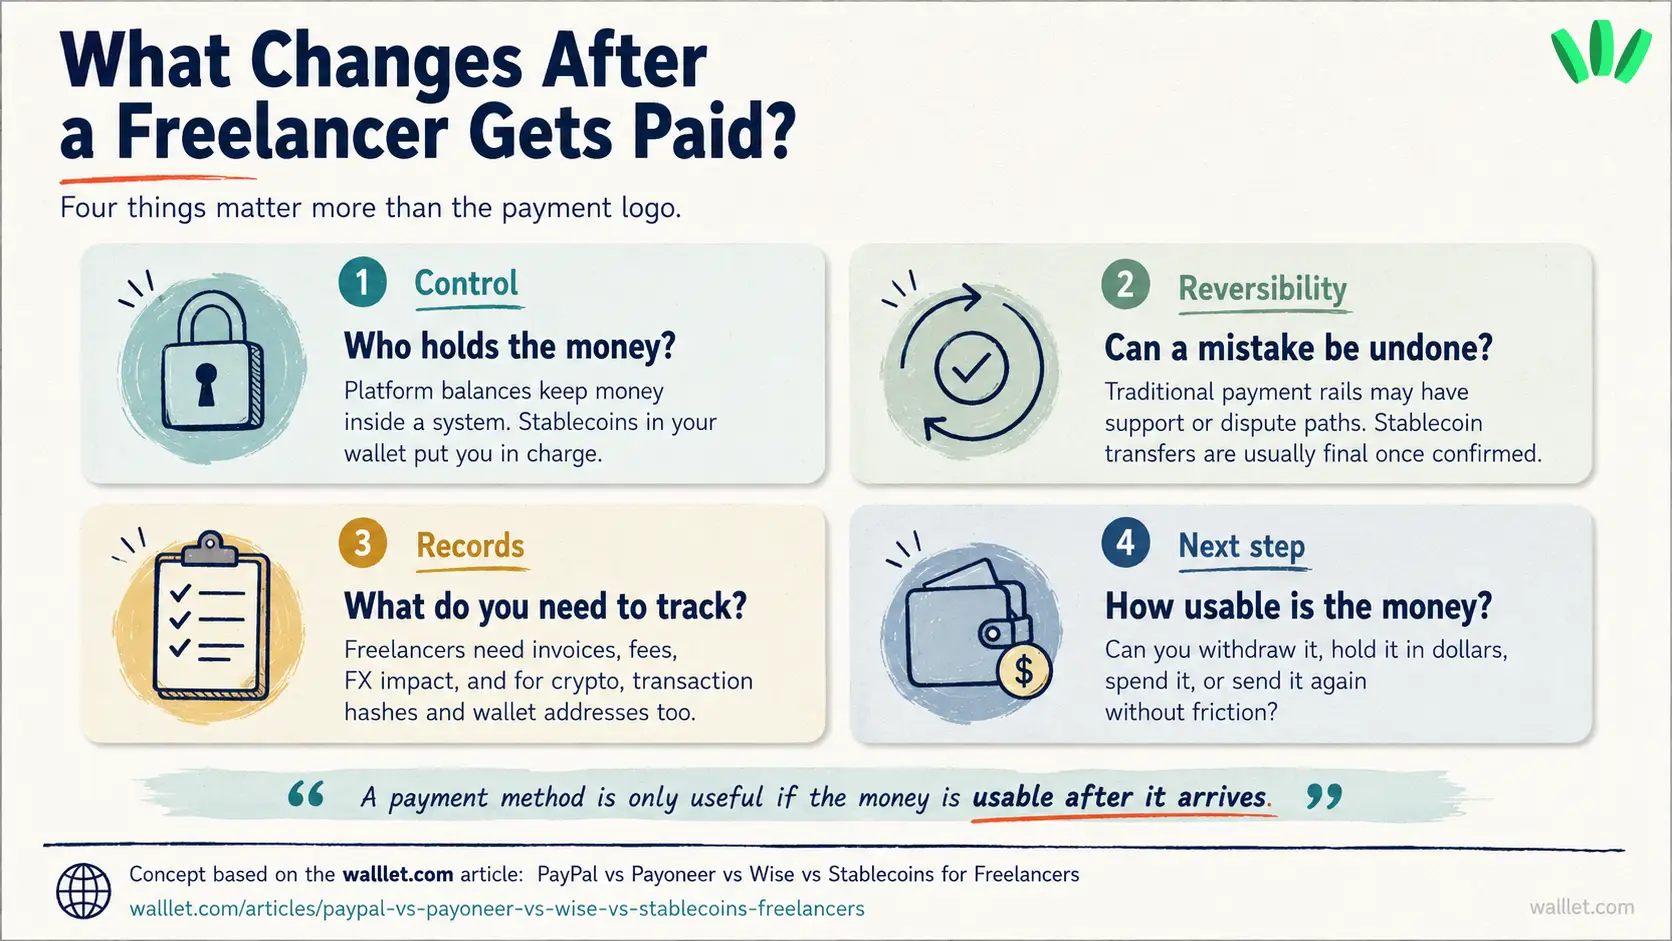
Faydalı bir karşılaştırma için "Hangi uygulamanın reklamı yapılan ücreti en düşük?" sorusu yerine şu sorulmalıdır:
Ödemenin ne kadarını gerçekten elimde tutabilir, harcayabilir veya çekebilirim; bu işlem ne kadar sürer ve bu süreçte nerede sorun yaşanabilir?
Kripto ile ödeme almayı düşünen serbest çalışanlar öncelikle USDT veya USDC ile nasıl güvenli ödeme alınacağını anlamalıdır. Bir adres paylaşmadan önce yapılması gereken kontroller için serbest çalışanlar için stabil kripto para ödeme kontrol listesini kullanın.
Hızlı karşılaştırma
Yöntem | Genelde şuna uygundur | En büyük avantajı | En büyük sınırı |
PayPal | PayPal kullanan müşteriler, daha küçük doğrudan ödemeler ve tanıdık ödeme süreçleri | Ödeyen taraf için ek açıklamaya gerek olmaması | Ülke özellikleri, ücretler, döviz kuru, ihtilaflar ve para çekme erişimi süreci etkileyebilir |
Payoneer | Pazaryeri ödemeleri, ajanslar ve düzenli işletme ödemeleri | Tanıdık kurumsal alım ve ödeme yapısı | Platform kuralları, hesap incelemeleri, para çekme maliyetleri ve desteklenen yöntemler |
Wise | Desteklenen banka transferleri ve döviz çevrimi | Tanıdık banka bilgileri ve uygun durumlarda daha şeffaf döviz çevrimi | Hesap özellikleri ikamet edilen ülkeye, para birimine ve uygunluk durumuna bağlıdır |
Stabil Kripto Paralar | Kripto kullanan müşteriler, Web3 ekipleri ve halihazırda USDT veya USDC tutan müşteriler | Doğrudan blokzincir üzerinde alım ve transfer sonrası daha fazla kontrol | Ağ hataları, cüzdan sorumluluğu, ihraççı riski ve nakde çevirme planlaması |
walllet alım yöntemi | Daha geniş bir para akışına bağlı, müşteri dostu hesap bilgilerine ihtiyaç duyan uygun serbest çalışanlar | Desteklenen küresel gelirleri alma, değeri koruma ve tek bir ürün akışında sonraki adımı seçme | Uygunluk, para birimi, ücretler ve yöntem kullanılabilirliği mevcut hesap üzerinden kontrol edilmelidir |
Hiçbir yöntem herkes için en iyisi değildir. Doğru yanıt müşteriye, ödeme kaynağına, ülke desteğine, ödeme tutarına ve parayı aldıktan sonra ne yapacağınıza göre değişir.
Fatura tutarını değil, kullanabileceğiniz net parayı karşılaştırın
Bir müşterinin size 1.000$ borcu olduğunu varsayalım.
Fatura tutarı, doğrudan kullanabileceğiniz tutar anlamına gelmez. Elinize geçen net miktar şu şekilde hesaplanır:
Fatura tutarı − alım ücreti − çevrim maliyeti − çekim ücreti − ağ ücreti − kur farkı = kullanabileceğiniz para
Seçilen yöntem maddi olmayan maliyetler de yaratabilir:
Hesap incelemesi beklemek
Müşteriden bilgileri tekrar göndermesini istemek
Parayı başka bir servis üzerinden aktarmak
Birden fazla kez döviz çevrimi yapmak
Gerekli bir para çekme yöntemine erişimi kaybetmek
Kayıtları birkaç farklı platformda tutmak
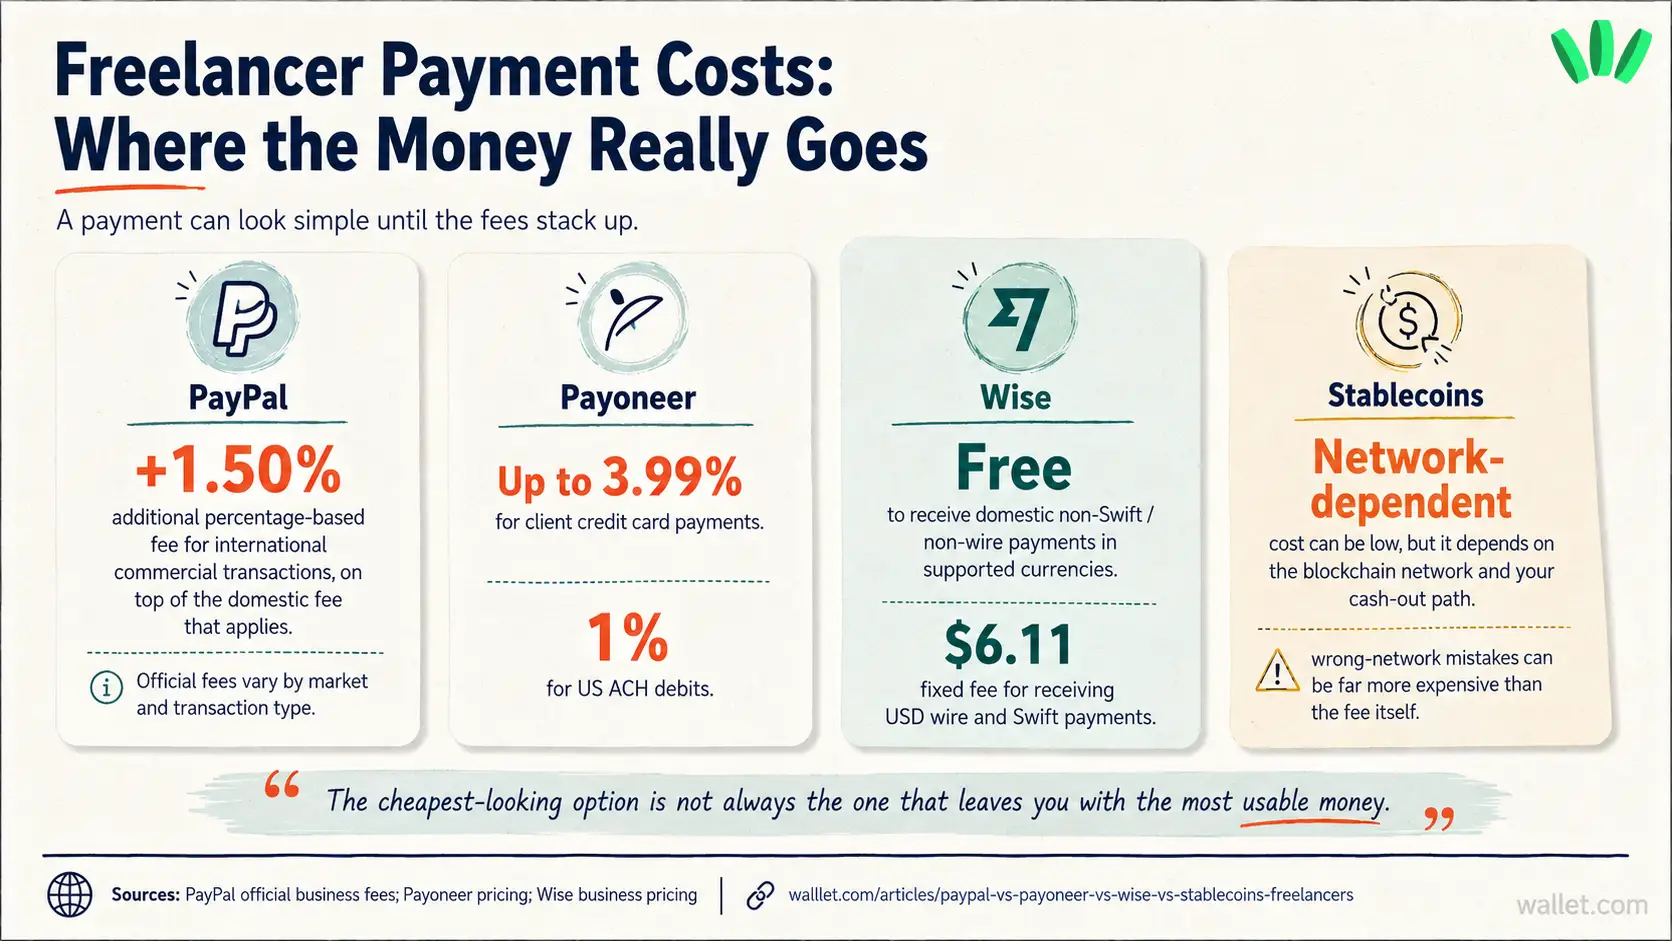
Alım ücreti düşük olan bir yöntem; çekim, çevrim veya nakde dönüştürme adımları eklendiğinde yine de pahalıya gelebilir. Süreç güvenilir, müşteri için tanıdık ve belgelemesi kolaysa daha yüksek bir ücret kabul edilebilir.
Sağlayıcıları yalnızca tek bir reklam yüzdesiyle karşılaştırmayın. Almayı beklediğiniz ödemenin tüm sürecini baştan sona karşılaştırın.
PayPal
Müşteri halihazırda PayPal kullanıyorsa ve yeni ödeme talimatlarıyla uğraşmak istemiyorsa PayPal genellikle en kolay yoldur.
Bir serbest çalışan şu durumlarda PayPal'ı tercih edebilir:
Müşteri bir PayPal faturası veya ödeme adımı bekliyorsa
Proje bütçesi nispeten küçükse
Ödeyen taraf ihtilaf süreçlerine ve ödeme platformu güvencelerine önem veriyorsa
Serbest çalışanın halihazırda çalışan bir para çekme yöntemi varsa
Hız ve ödeyenin alışkanlıkları, doğrudan kontrolden daha önemliyse
Buradaki temel konular ülke desteği, alım özellikleri, işlem ücretleri, döviz çevrimi, çekim erişimi, blokajlar ve ihtilaflardır. Bu ayrıntılar konuma, hesap türüne ve işleme göre değişebilir.
PayPal, bakiye platform içinde kaldığı sürece kontrolü elinde tutar. Serbest çalışan, ancak fonlar başka bir hesaba veya desteklenen bir harcama yöntemine ulaştığında doğrudan kontrol sahibi olur.
Payoneer
Payoneer genellikle bir pazaryeri, ajans, ortaklık ağı veya şirket ödeme sisteminden gelen gelirler için uygundur.
Şu durumlarda mantıklı olabilir:
Bir platform halihazırda Payoneer'ı bir ödeme yöntemi olarak sunuyorsa
Kurumsal bir müşteri, hesaba sağlanan alıcı bilgilerini kullanabiliyorsa
Serbest çalışan düzenli uluslararası ödemeler bekliyorsa
Hesap dökümleri ve ticari ödeme kayıtları önemliyse
Bir bankaya veya desteklenen başka bir yere para çekme süreci sorunsuz çalışıyorsa
Doğrudan müşteri ödemeleri ile platform kaynaklı ödemeler arasındaki ayrım önemlidir. Birinde çalışan bir yöntem, diğeri için aynı koşullarda çalışmayabilir. Payoneer'a güvenmeden önce şunları kontrol edin:
Hesaba kimlerin gönderim yapmasına izin verildiği
Hangi para birimlerinin ve alım yöntemlerinin mevcut olduğu
Alıcı adı gereksinimleri
Para çekme ücretleri ve döviz kurları
Minimum tutarlar ve limitler
İnceleme ve doğrulama gereksinimleri
Bir ödeme reddedildiğinde ne olduğu
Payoneer, müşterinin veya pazaryerinin iş akışında zaten yer alıyorsa ödeme sürecini kolaylaştırabilir. Ancak para kullanılabilir hale gelmeden önce serbest çalışanın birkaç kez çekim ve çevrim yapması gerekiyorsa kullanışlılığı azalır.
Wise
Wise, müşteri banka bilgilerini tercih ettiğinde ve serbest çalışan gerekli hesap ve para birimi özelliklerine uygun olduğunda iyi bir seçenek olabilir.
Wise, alıcı hesap bilgilerinin kullanıcının kayıtlı adresine, desteklenen para birimlerine ve hesap uygunluğuna bağlı olduğunu belirtmektedir. Ayrıca hesap bilgilerinin ayrı banka hesapları yerine Wise hesabının bir parçası olduğunu vurgular. Belirli bir alım veya bakiye tutma özelliğinin Nijerya'da mevcut olduğunu varsaymadan önce güncel ürünü kontrol edin.
Kaynaklar: Wise hesap bilgisi uygunluğu ve Wise kullanıcılarının parayı nerede tutabileceği.
Wise şu durumlarda uygun olabilir:
Müşteri banka transferi yöntemi istiyorsa
Kullanıcı gerekli hesap bilgilerine erişebiliyorsa
Döviz çevrimi sürecin bir parçasıysa
Ödeyen taraf kripto kullanmıyorsa
Serbest çalışan gelen bakiyeyi mevcut bir yöntemle aktarabiliyor veya harcayabiliyorsa
"Wise bir ülkeye para gönderebilir" ifadesi ile "o ülkenin bir sakini her Wise hesap özelliğini açabilir" ifadesini karıştırmayın. Gönderme, alma, tutma, hesap bilgileri ve kart kullanılabilirliği birbirinden farklı özelliklerdir.
Stabil Kripto Paralar
Stabil kripto paralar süreci değiştirir çünkü USDT veya USDC geleneksel bir ödeme platformunda kalmak yerine doğrudan bir cüzdana gelebilir. Şu durumlarda uygun olabilirler:
Müşteri halihazırda USDT veya USDC tutuyorsa
Ödeyen taraf blokzincir ağlarını anlıyorsa
Her iki taraf da faturayı ve işlemi belgeleyebiliyorsa
Serbest çalışan dolara endeksli değer tutmak istiyorsa
Alıcı cüzdan ve sonraki nakde çevirme yöntemi aynı varlığı destekliyorsa
Alımdan sonra doğrudan kontrol sahibi olmak önemliyse
Operasyonel yük daha yüksektir.
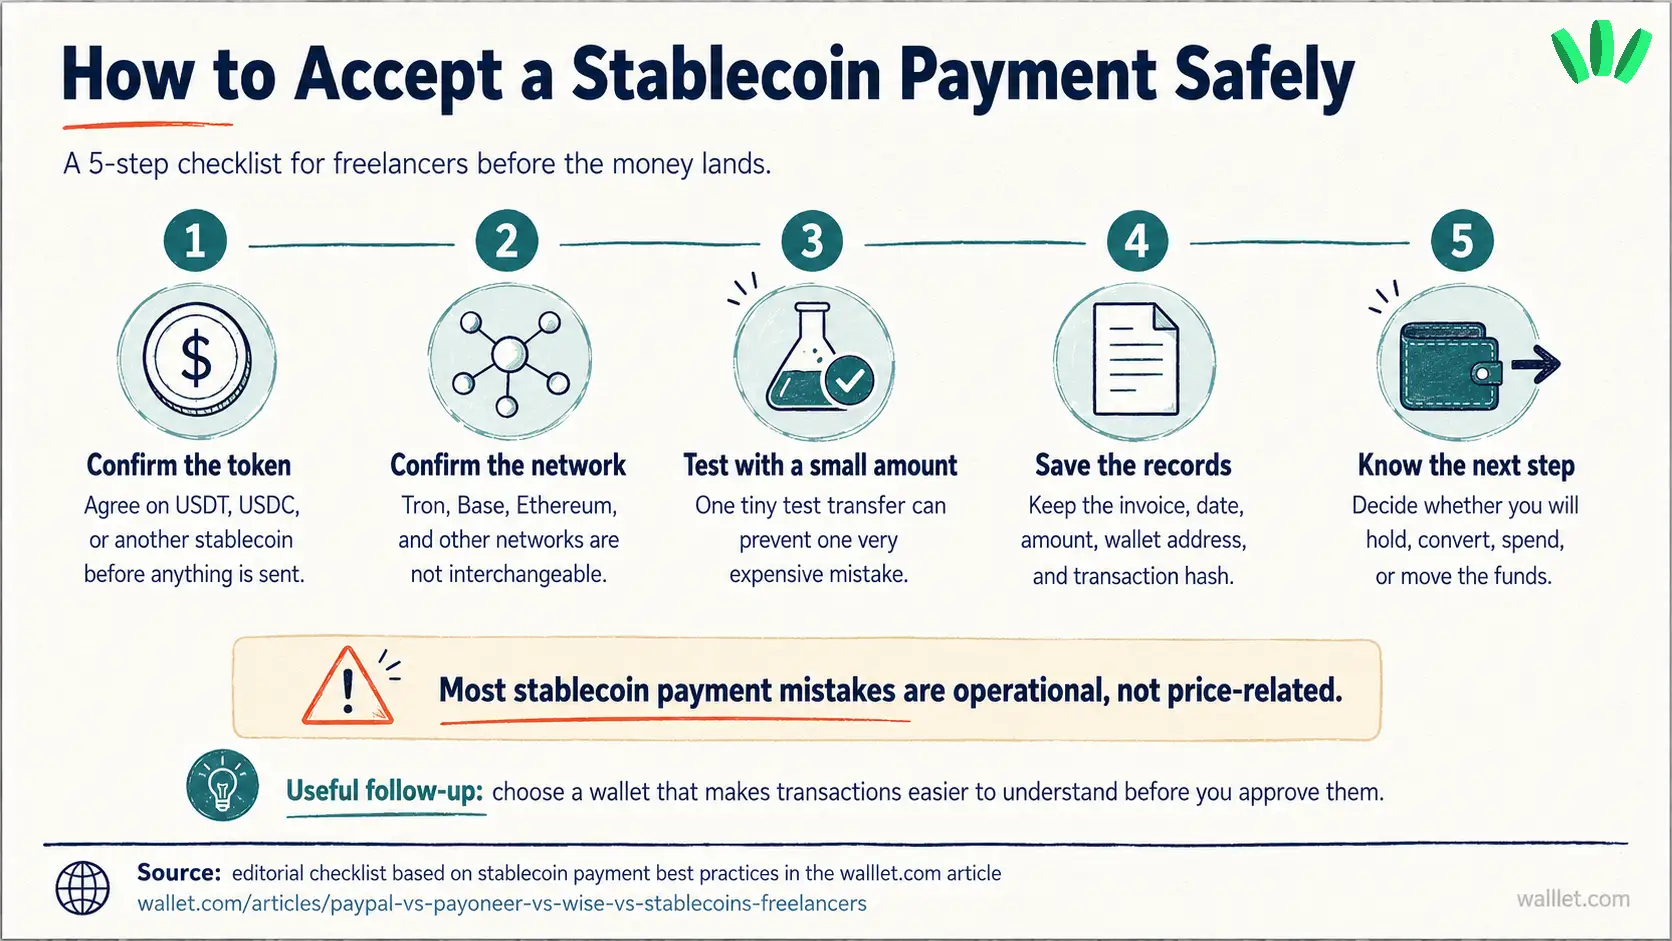
Ödeme talimatı şunları içermelidir:
USDT veya USDC seçimi
Tam blokzincir ağı
Alıcı adres
Fatura tutarı ve referansı
Ücret sorumluluğu
Test transferi gereksinimi
Ödeme sonrası işlem kodu (hash)
Serbest çalışan, alımdan sonra ne olacağına da karar vermelidir. Elde tutma, takas etme, harcama ve nakde çevirme adımları farklı ücretler ve riskler yaratabilir.
Nijerya'ya özel bir cüzdan değerlendirmesi için Nijeryalı serbest çalışanlar için kripto cüzdanı seçme kılavuzunu kullanın. Temel belirsizlik ağ ise, USDT ve USDC için mevcut ağları karşılaştırın.
Anahtarsız kişisel saklamanın daha geniş bir gelir akışına nasıl uyum sağlayabileceğini görmek istiyorsanız walllet.com adresini inceleyin.
Hangi yöntem size en çok kontrolü sağlar?
Kontrol, farklı aşamalarda değişiklik gösterir.
Aşama | PayPal, Payoneer veya Wise | Kişisel saklamalı stabil kripto para cüzdanı |
Ödeme öncesi | Sağlayıcı, hesap uygunluğuna ve desteklenen yöntemlere karar verir | Gönderici ve alıcı token'ı, ağı ve adresi seçer |
Ödeme sırasında | Sağlayıcı ödemeyi işler ve kaydeder | Blokzincir işlemi gerçekleştirir |
Ulaştıktan sonra | Sağlayıcı, çekim veya harcamaya kadar erişimi kontrol eder | Cüzdan sahibi işlem imzalamayı kontrol eder |
İhtilaf veya hata | Platform desteği durumu inceleyebilir | Onaylanmış blokzincir transferleri genellikle geri alınamaz |
Hesap kısıtlaması | Sağlayıcı hesap faaliyetlerini sınırlandırabilir | Cüzdan erişimi sahibinde kalır ancak token ihraççıları bazı stabil kripto paraları yine de kısıtlayabilir |
Kişisel saklama her kısıtlamayı ortadan kaldırmaz. USDT ve USDC ihraççıları belirli durumlarda token düzeyinde kontroller uygulayabilir. Bu ayrım USDT ve USDC dondurulma riskleri kılavuzunda açıklanmıştır.
Kontrol, yalnızca serbest çalışan bunu yönetebildiğinde yararlıdır. Bir cüzdan sahibi erişimi korumalı, adresleri doğrulamalı, izinleri anlamalı ve ödemeleri takip etmek için yeterli bilgiyi saklamalıdır.
Müşteri için en kolay yöntem hangisidir?
Ödeyen tarafın iş akışı genellikle gerçekçi seçenekleri belirler.
Halihazırda PayPal kullanan küçük bir işletme, kripto talebini reddedebilir. Bir pazaryeri yalnızca listelenen ödeme yöntemlerini destekleyebilir. Avrupalı bir ajans banka bilgilerini tercih edebilir. Bir Web3 şirketi ise her yükleniciye zaten USDC ile ödeme yapıyor olabilir.
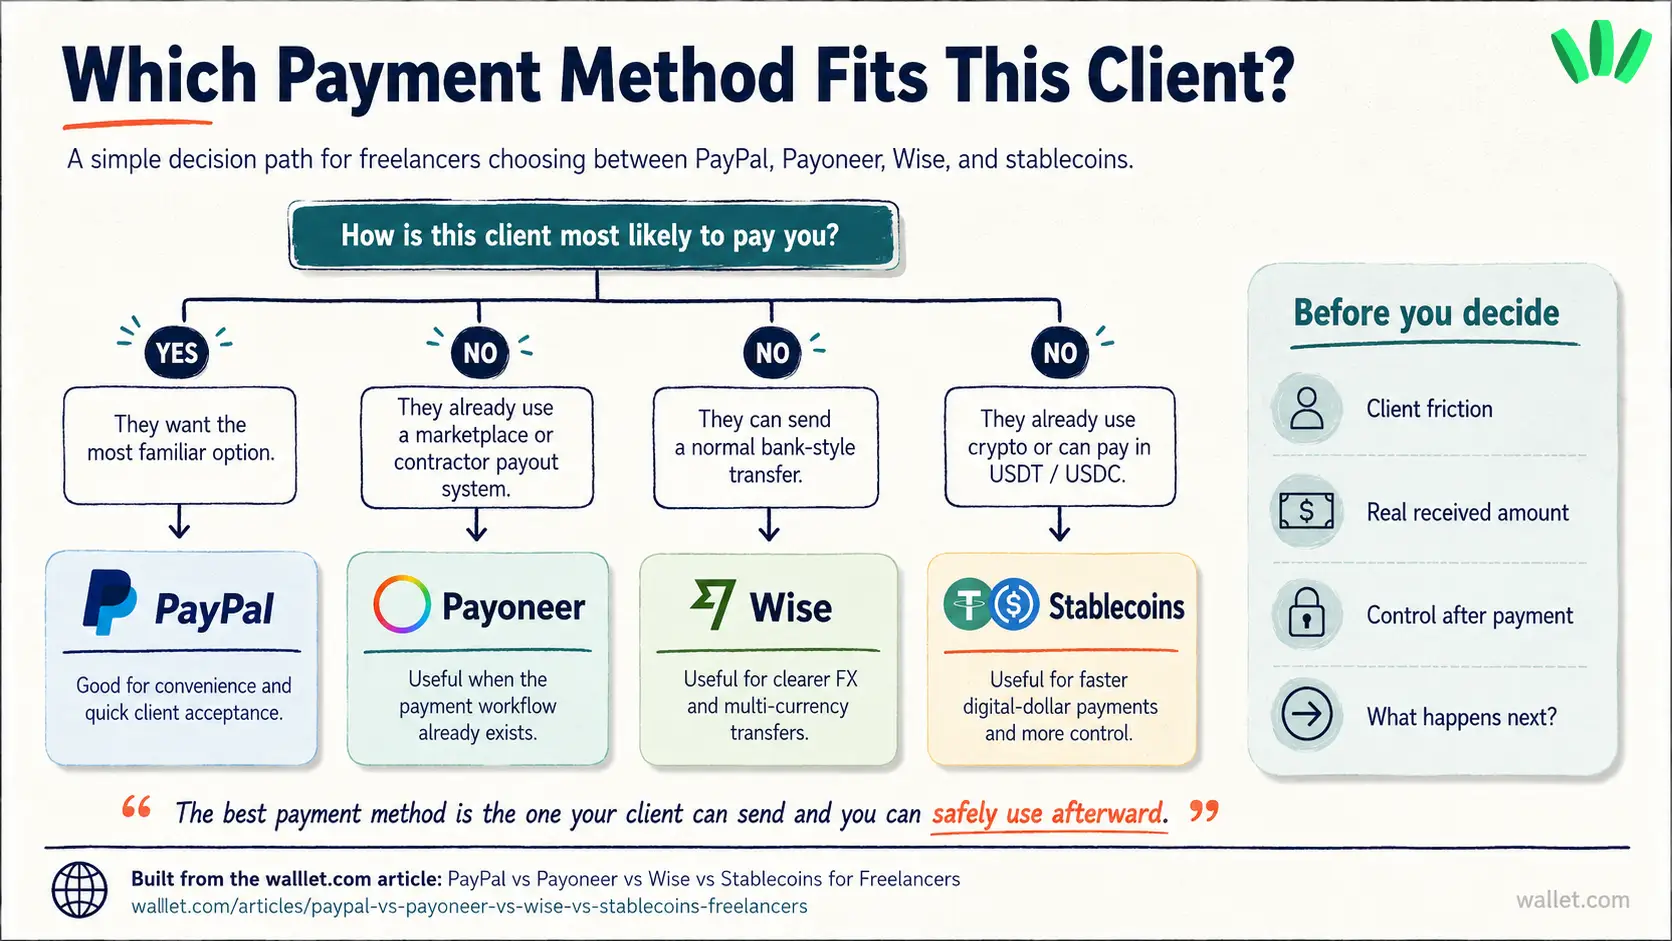
En iyi yöntem genellikle her iki taraf için de en az yeni operasyonel iş gerektiren yöntemdir. Şu sırayı izleyin:
Müşterinin hangi yöntemleri kullanabildiğini sorun.
Sizin için uygun olmayan yöntemleri eleyin.
Toplam maliyeti ve süreyi karşılaştırın.
Para ulaştıktan sonra fonları nasıl kullanacağınızı kontrol edin.
Önemli veya düzenli müşteriler için yedek bir yöntem bulundurun.
Her müşteriyi tek bir yönteme zorlamayın. Bir serbest çalışan pazaryeri gelirleri için Payoneer'ı, ajans ödemeleri için banka bilgilerini ve kripto kullanan müşteriler için stabil kripto paraları kullanabilir.
Hangi yöntem en net ödeme kaydını oluşturur?
Dört yöntem de yararlı kayıtlar üretebilir ancak belgeler farklılık gösterir. PayPal, Payoneer ve Wise platform ödeme onayları, dökümler ve çekim kayıtları sağlayabilir. Stabil kripto para ödemeleri ise işlem kodları, cüzdan adresleri, zaman damgaları ve zincir üstü durum bilgisi sağlar.
Bu kayıtların hiçbiri ödemenin ticari amacını doğrudan açıklamaz. Şunları saklayın:
Müşteri adı
Sözleşme veya proje referansı
Fatura
Ödeme tutarı ve para birimi
Ödeme yöntemi
Platform işlem kimliği veya blokzincir hash kodu
Alındığı tarih
Ücretler
Çevrim kaydı
Çekim veya nakde çevirme kaydı
Bir işlem kodu (hash), zincir üstü bir transferin gerçekleştiğini kanıtlar. Faturanın veya hizmet açıklamasının yerini almaz. Stabil kripto para ödemelerini doğrularken blok gezgininde kripto işlemini okuma kılavuzunu kullanın.
Her yöntem nerede başarısız olabilir?
Yöntem | Sık karşılaşılan hata noktası |
PayPal | Ülke kısıtlaması, bloke, ihtilaf, çevrim veya çekim sorunu |
Payoneer | Desteklenmeyen ödeyen, inceleme, ödeme kısıtlaması veya çekim sorunu |
Wise | Uygunluk, hesap bilgisi kullanılabilirliği, transfer kısıtlaması veya para birimi transfer yöntemi sorunu |
Stabil Kripto Para | Yanlış token, yanlış ağ, yanlış adres, başarısız transfer veya nakde çevirememe |
Tüm yöntemler | Eksik kimlik doğrulama (KYC), belirsiz fon kaynağı, isim uyuşmazlığı veya eksik ödeme kayıtları |
"Gönderildi" olarak işaretlenen bir ödeme hala beklemede, incelemede veya kullanılamaz durumda olabilir. Serbest çalışan ödemelerinin neden bloke edildiği, incelendiği veya geciktiği hakkındaki makale, asıl sorun noktasını bulmanıza yardımcı olur.
walllet.com Ne Zaman Tek Bir Ödeme Uygulamasından Daha Mantıklıdır?
PayPal, Payoneer, Wise ve stabil kripto paralar genellikle ödeme sürecinin tek bir aşamasını çözer. Bir serbest çalışanın bakiyeyi tutmak, çevirmek, çevrimiçi harcamak veya parayı yerel olarak aktarmak için yine de başka bir servise ihtiyacı olabilir.
Sorun tek bir ödeme almaktan daha geniş kapsamlı olduğunda walllet.com daha uygun hale gelir. Tasarlanan iş akışı birkaç aşamayı birbirine bağlar:
Küresel gelir elde et → USD cinsinden değer koru → çevrimiçi harca → ihtiyacın olanı yerel para birimine çevir
Bu, düzenli olarak yabancı gelir elde eden ve ayrı ödeme, cüzdan ve nakde çevirme araçları arasında daha az geçiş yapmak isteyen serbest çalışanlar için yararlı olabilir.
Karşılaştırma yine de kullanıcının hesabındaki mevcut yönteme bağlıdır. walllet'ı seçmeden önce şunları kontrol edin:
Şu anda hangi alıcı para birimlerinin mevcut olduğu
Müşterinin sağlanan ödeme bilgilerini kullanıp kullanamayacağı
Ücretler ve işlem süresi
Mevcut harcama ve çevrim seçenekleri
Uygunluk ve hesap gereksinimleri
Yerel nakde çevirme için oranlar ve limitler
walllet.com her müşteri için doğrudan daha ucuz veya uygun olarak görülmemelidir. En çok, mevcut alma, tutma, harcama ve çevrim özellikleri serbest çalışanın tüm gelir akışıyla eşleştiğinde mantıklıdır.
Nijeryalı bir serbest çalışan hangi ödeme yöntemini seçmeli?
Müşteri zaten PayPal kullanıyorsa ve alma ile çekme yönteminiz çalışıyorsa PayPal kullanın.
Ödeme desteklenen bir pazaryeri, ajans veya işletme ödeme akışından başlıyorsa Payoneer kullanın.
Gerekli hesap özelliklerine uygunsanız ve müşteri banka transferini tercih ediyorsa Wise kullanın.
Müşteri kriptodan anlıyorsa ve Token, Ağ, cüzdan ve nakde çevirme sürecinin tamamını yönetebiliyorsanız USDT veya USDC kullanın.
Şu andaki alma ve para yönetimi özellikleri müşteriye, para birimine ve geliri kullanma şeklinize uyuyorsa walllet.com kullanın.
Pratik seçim birden fazla yöntemi içerebilir. Amaç ödeme uygulamaları koleksiyonu yapmak değildir. Amaç, tamamlanan işi güvenilir bir şekilde kullanılabilir paraya dönüştüren bir yol oluşturmaktır. Desteklenen gelirleri tek bir yerden alma, tutma, harcama ve çevirme üzerine kurulu bir küresel gelir akışı istiyorsanız walllet.com kullanın.
