
Döviz (domiciliary) hesabı, Nijerya bankalarında açılan ve genellikle döviz mevduatları ile uluslararası banka transferleri için kullanılan bir yabancı para hesabıdır. Sanal dolar hesabı ise uygun kullanıcılara bir finansal sağlayıcı aracılığıyla yabancı ülkeden ödeme alma bilgileri sunar ve ABD ACH gibi yerel transfer yöntemlerini destekleyebilir. Hangisinin daha iyi bir seçenek olduğu; ödemeyi kimin yapacağına, hangi transfer yöntemini kullanacağına ve para geldikten sonra ne olacağına bağlıdır.
Bir müşterinin sizden "dolar hesabı" istemesi tamamen farklı iki anlama gelebilir.
Müşteri, bir döviz hesabına uluslararası transfer (wire) yapmak için Nijerya banka bilgilerinizi istiyor olabilir. Veya sanal bir dolar hesabına yerel ACH ödemesi yapmak için ABD hesap ve yönlendirme (routing) bilgilerini istiyor olabilir.
Her iki yöntemle de USD alabilirsiniz. Ancak bunlar birbirinin yerine kullanılamaz.
Geleneksel bir uluslararası transfer, uzun vadeli bir Nijerya bankası ilişkisi veya döviz nakit paraya erişim için döviz hesabı daha iyi bir seçenek olabilir. Sanal dolar hesabı ise ABD'li müşteriler, uzaktan çalışan iş verenler ve ACH gibi yerel ödeme yöntemleriyle ödeme yapan platformlar için daha kolay olabilir.
Doğru karşılaştırma yöntemi şudur:
Ödemeyi kim yapıyor → hangi para birimi → hangi ödeme yöntemi → kimin adı görünüyor → para nasıl tutuluyor → parayı nasıl harcıyor, çeviriyor veya çekiyorsunuz
Tek tabloda farklar
Karşılaştırma Noktası | Döviz hesabı | Sanal dolar hesabı |
Sağlayıcı | Nijerya bankası | Genellikle bir banka ortağıyla çalışan fintech veya finansal sağlayıcı |
Hesap konumu | Nijerya | Hesaba ve ihraççı ortağa bağlıdır |
Yaygın ödeme alma yöntemi | Uluslararası transfer, SWIFT veya bankaya özel döviz girişi | ACH, yerel transfer, SEPA, Faster Payments veya desteklenen başka bir yerel yöntem |
Para birimi | Genellikle hesap veya banka ürünü başına tek bir döviz kuru | Sadece USD veya birkaç farklı para birimi hesabı sunabilir |
Alıcı adı | Genellikle banka müşterisinin doğrulanmış adı | Kullanıcının adına, bir işletme adına veya sağlayıcı kontrolündeki bir yapıya ait olabilir |
USD tutma | Normalde otomatik NGN (Naira) dönüşümü yapmadan USD olarak tutar | Sağlayıcıya ve bakiye yapısına bağlıdır |
Yabancı nakit paraya erişim | Mevcut banka kurallarına göre şubeden nakit çekime izin verebilir | Genellikle fiziksel USD nakit çekimi yapılamaz |
Kart veya çevrim içi harcama | Bankaya ve bağlı kartın kullanılabilirliğine bağlıdır | Genellikle ayrı bir sanal kart veya harcama bakiyesi aracılığıyla sunulur |
Naira'ya çevirme | Banka üzerinden dönüştürme, transfer veya izin verilen başka bir yöntem | Genellikle uygulama içinden veya bağlı bir para çekme yöntemiyle yapılabilir |
Ana risk | Transfer maliyetleri, aracı banka kesintileri, şube süreçleri ve sınırlı yerel transfer yöntemi desteği | Sağlayıcı uygunluğu, hesap değişiklikleri, ödeyen kısıtlamaları ve iş ortağına bağımlılık |
En uygun kullanım | Uluslararası transferler ve geleneksel Nijerya bankacılığı | Yerel yabancı ödeme yöntemleri ve uygulama tabanlı gelir yönetimi |
Döviz (domiciliary) hesabı nedir?
Döviz hesabı; USD, GBP veya EUR gibi yabancı bir para birimi cinsinden açılan bir Nijerya banka hesabıdır. Gelen her ödemeyi naira'ya çevirmek yerine yabancı para olarak alıp tutabilir.
Sunulan özellikler bankaya göre değişir. Örneğin, GTBank'ın resmi döviz hesabı sayfası; ABD doları, sterlin ve euro hesaplarını listeler, nakit girişleri ve mevduatlarla fon sağlamayı açıklar ve şubeden nakit çekim imkanı sunulduğunu belirtir.
Yine de her döviz hesabının aynı özelliklere sahip olduğu düşünülmemelidir. Şunları kontrol edin:
desteklenen para birimleri;
gelen transfer yöntemi;
SWIFT veya muhabir banka bilgileri;
minimum hesap açma bakiyesi;
hesap işletim ücretleri;
gelen transfer ücretleri;
döviz çekme kuralları;
çevrim içi bankacılık ve kart erişimi;
bireysel veya ticari hesap gereksinimleri.
Döviz hesabı, ödeyen taraf uluslararası banka transferi gönderebildiğinde ve fonların Nijerya'daki banka hesabınıza gelmesini istediğinizde kullanışlıdır.
Kullanabileceğiniz yöntemleri daha geniş bir perspektifle değerlendirmek için Nijerya'da PayPal olmadan USD almanın ana yollarını karşılaştırın.
Sanal dolar hesabı nedir?
Sanal dolar hesabı, uygun kullanıcılara bir fintech veya başka bir finansal sağlayıcı aracılığıyla USD alma bilgileri sağlar. Ürüne bağlı olarak bu bilgiler arasında ABD hesap numarası, ACH yönlendirme numarası, yerel transfer yönlendirme numarası veya diğer banka transferi bilgileri bulunabilir.
"Sanal" ifadesi, hesabın nasıl açıldığını ve hesaba nasıl erişildiğini tanımlar. Şunlar hakkında bilgi vermez:
hesabı hangi kurumun açtığı;
hesabın yasal olarak sizin adınıza olup olmadığı;
bakiyenin bir banka mevduatı mı yoksa başka bir dijital değer mi olduğu;
ACH, transfer veya her ikisinin de desteklenip desteklenmediği;
hangi ödeyen türlerinin kabul edildiği;
sağlayıcının bankacılık ortaklarını değiştirmesi durumunda ne olacağı.
Bazı sağlayıcılar, kullanıcının yasal adına kayıtlı özel alıcı bilgileri verir. Diğerleri ise ortak havuz, referans tabanlı veya ortak kontrollü yapılar kullanır. Uygulamada adınızı görmenin tüm yasal veya operasyonel soruları yanıtladığını varsaymak yerine, mülkiyet modelini mutlaka teyit edin.
walllet.com IBAN hesabı kılavuzu, sağlayıcı tarafından verilen alıcı bilgilerini kullanmadan önce yapılması gereken kontrolleri gösterir: alıcı adı, para birimi, transfer yöntemi, ödeyen türü, ücretler, limitler ve uygunluk.
Her iki hesapla da USD alınabilir mi?
Hem döviz hesapları hem de sanal dolar hesapları USD alabilir ancak ödeyen tarafın farklı bir transfer yöntemi kullanması gerekebilir.
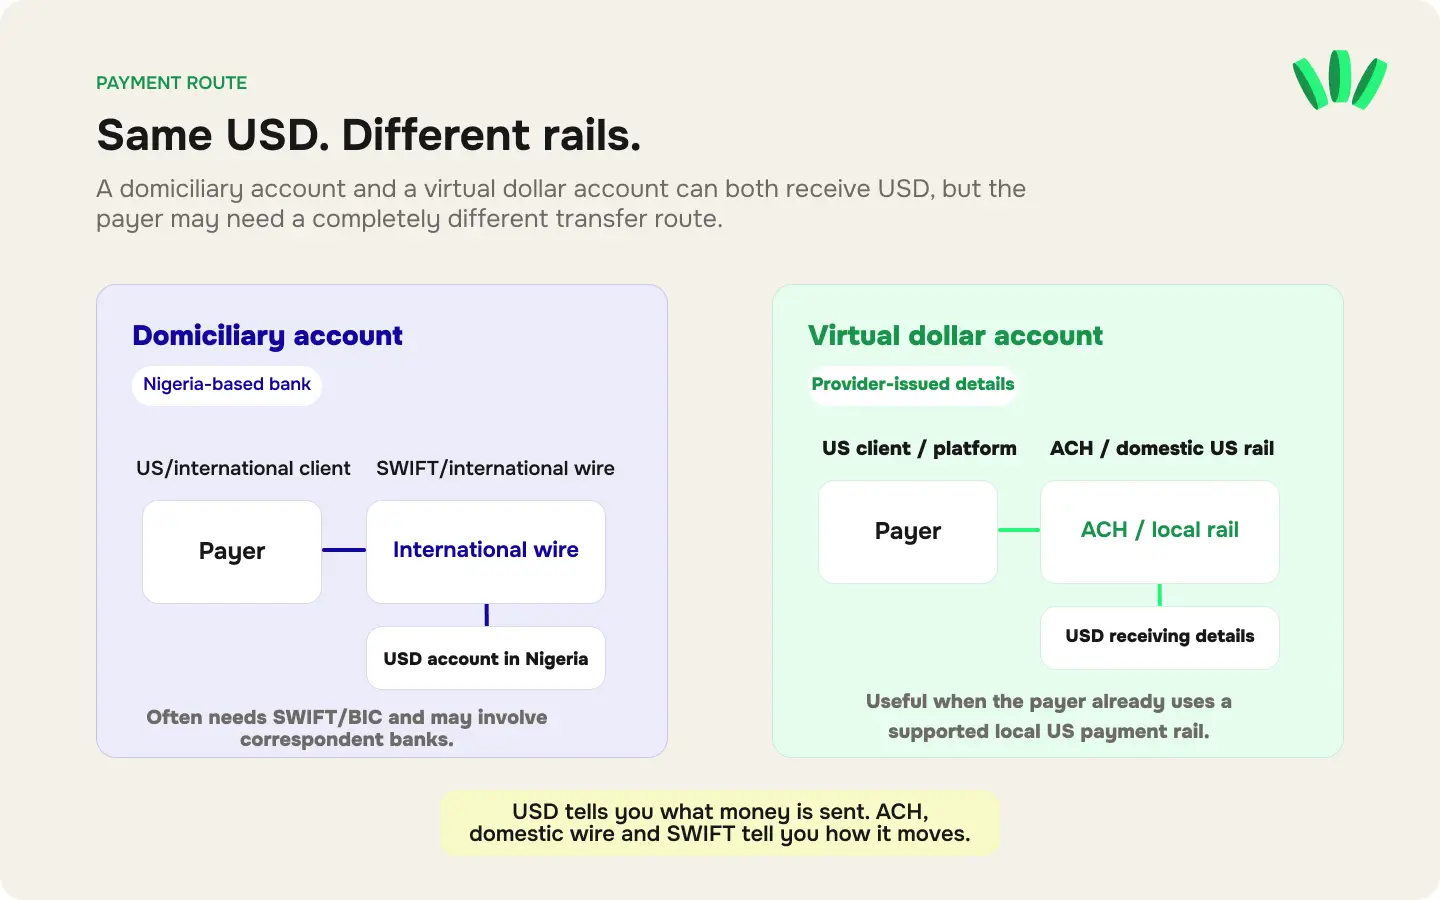
Bir döviz hesabı genellikle uluslararası banka transferi yoluyla USD alır. Gönderenin şunlara ihtiyacı olabilir:
alıcı adı;
Nijerya hesap numarası;
alıcı banka adı ve adresi;
SWIFT veya BIC kodu;
varsa muhabir banka bilgileri;
ödeme amacı veya fatura referansı.
Sanal bir USD hesabı ise ABD içi yerel bir transferi kabul edebilir. Gönderenin şunlara ihtiyacı olabilir:
alıcı adı;
ABD hesap numarası;
ACH yönlendirme numarası veya transfer yönlendirme numarası;
hesap türü;
fatura referansı;
ödeyen türünün onaylı/izinli olduğu bilgisi.
Federal Reserve'ün ACH hizmetleri açıklaması, ACH ödemelerinin katılımcı ABD mevduat kurumları arasında ulusal ACH operatörleri aracılığıyla gerçekleştirildiğini belirtir. Bir Nijerya döviz hesabı, sırf içinde ABD doları tutuluyor diye bir ACH hesabı haline gelmez.
Para birimi ve transfer yöntemi farklı konulardır:
USD, hangi paranın gönderildiğini gösterir. ACH, yerel transfer ve SWIFT ise bu paranın nasıl taşındığını belirtir.
Nijeryalı serbest çalışanlar için ülke bazlı ödeme kılavuzu, ABD, İngiltere ve Avrupa'daki müşterilerin hangi bilgileri bekleyebileceğini açıklar.
ABD'li müşteriler için hangi hesap daha iyidir?
Sanal bir dolar hesabı, o müşteri türünden gelen ACH ödemelerini açıkça kabul ediyorsa genellikle ABD'li bir müşteri için daha uygundur.
ACH, ABD'li bir şirketin alışık olduğu yerel bir yöntemle ödeme yapmasını sağlar. Müşterinin tek ihtiyacı alıcı adınız, yönlendirme numaranız ve hesap numaranız olabilir. Bu durum, küçük bir ajans, iş veren veya finans ekibi için Nijerya'ya uluslararası transfer ayarlamaktan çok daha kolaydır.
Müşteri uluslararası transfer gönderebiliyorsa döviz hesabı da işe yarayabilir. Ancak müşterinin ek banka bilgileriyle, transfer maliyetleriyle ve olası aracı banka süreçleriyle uğraşmayı kabul etmesi gerekir.
Şu kuralı uygulayın:
ABD'li ödeyenin durumu | İlk önce değerlendirilecek yöntem |
Müşteri genellikle ABD'li yüklenicilere ACH ile ödeme yapıyor | ACH destekli, uygun bir sanal USD hesabı |
İş veren ABD doğrudan mevduat yöntemini kullanıyor | Maaş veya bordro ödemeleri için izin verilen uygun bir sanal USD hesabı |
Platform, "Doğrudan ABD Bankasına" seçeneği sunuyor | Platform tarafından kabul edilen uygun bir ABD alıcı hesabı |
Müşteri yalnızca uluslararası transfer gönderebiliyor | Döviz hesabı veya SWIFT uyumlu başka bir alıcı hesabı |
Ödeme tutarı yüksek ve belgelendirme kolaylıktan daha önemli | Fatura kesmeden önce yerel transfer, SWIFT ve döviz hesabı seçeneklerini karşılaştırın |
Sağlayıcınız, hesabın o ödeyen türünden gelen ACH ödemelerini kabul ettiğini onaylayana kadar ABD'li bir müşteriye ACH kullanmasını söylemeyin.
Serbest çalışan gelirleri için hangi hesap daha kolaydır?
Sanal dolar hesabını açmak ve düzenli serbest çalışan ödemeleri için kullanmak genellikle daha kolaydır. Hesap açma işlemi uygulama içinden yapılabilir; hesap ise ödeme alma, USD tutma, dönüştürme ve harcama işlemlerini bir araya getirebilir.
Ancak bu kolaylığın bazı şartları vardır. Sağlayıcı; bireysel transferleri, pazar yeri ödemelerini, maaş ödemelerini, desteklenmeyen ülkeleri veya belirli iş kategorilerini kısıtlayabilir. Hesaba erişim durumu da sağlayıcıya ve bankacılık ortaklarına bağlıdır.
Döviz hesabı açmak ise daha fazla belge veya şubeye gitmeyi gerektirebilir. Yine de şu durumlarda daha net bir seçenek olabilir:
müşteri resmi bir uluslararası transfer göndermek istediğinde;
Nijerya banka hesap dökümüne ihtiyacınız olduğunda;
döviz cinsinden nakit paraya erişmek istediğinizde;
ödeme, yerleşik bir kurumsal bankacılık ilişkisi içinde yapılması gerektiğinde;
muhasebeciniz veya müşteriniz geleneksel banka belgeleri talep ettiğinde.
Ödeyen taraf kullanamadığı sürece hiçbir hesap sizin için kolay değildir.
Uygun küresel gelirleri almak, desteklenen dövizleri tutmak, çevrim içi harcama yapmak ve paranızı naira'ya çevirmek için tek bir uygulama tabanlı yöntem istiyorsanız şu anda hangi walllet.com hesap özelliklerinin size açık olduğunu kontrol edin:
Hesabın kime ait olduğu etiketinden daha önemlidir
Hesap adı; faturada, sözleşmede ve platform profilinde belirtilen kişi veya işletme adıyla eşleşmelidir.
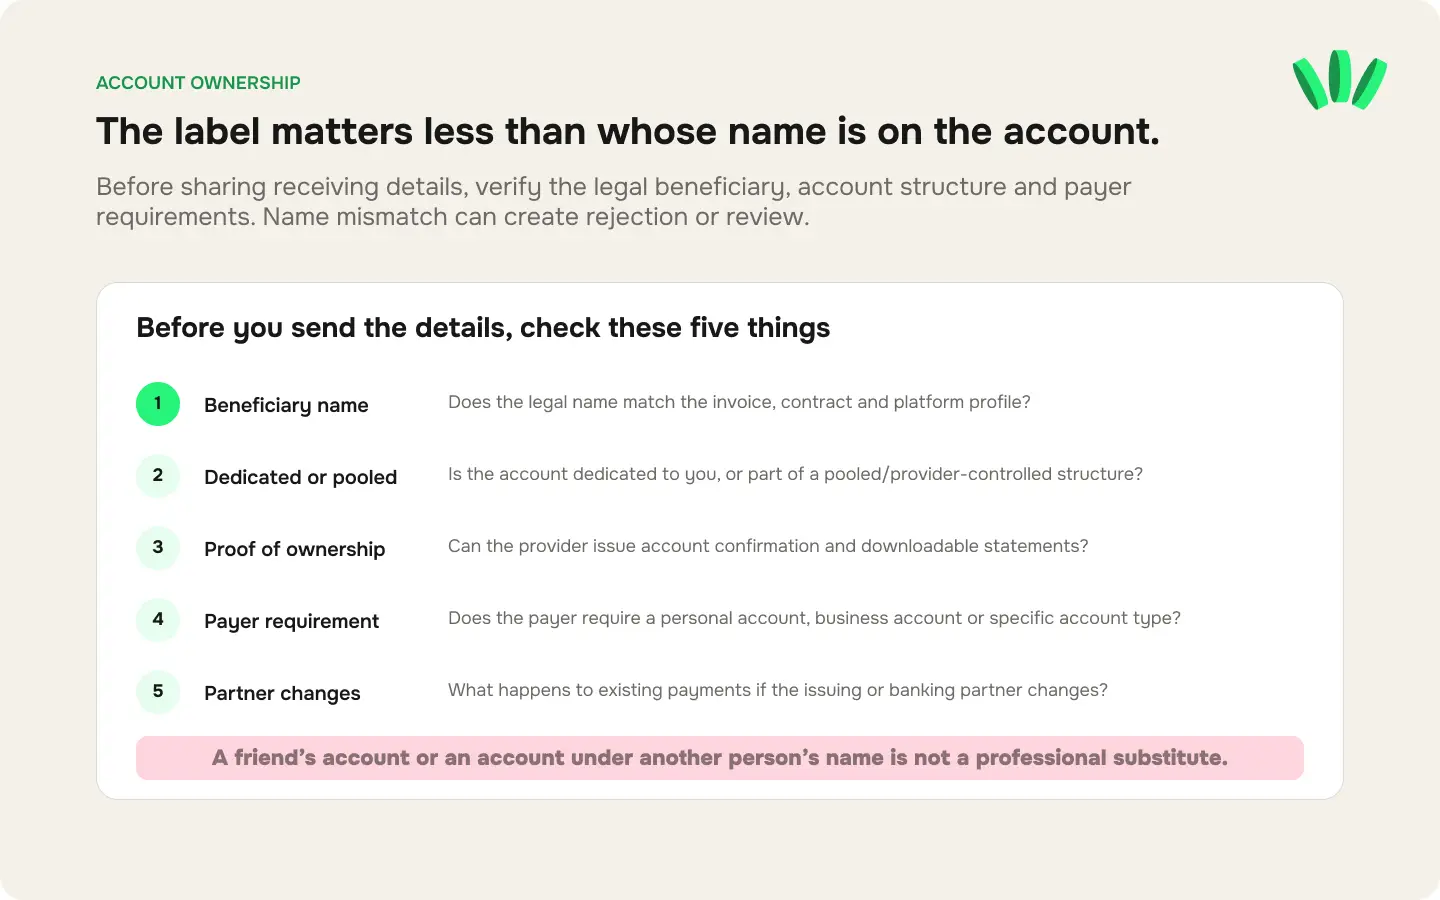
Hesap bilgilerini paylaşmadan önce şunları kontrol edin:
Alıcı olarak kimin yasal adı görünüyor?
Hesap sadece size mi özel yoksa ortak bir havuz yapısının parçası mı?
Sağlayıcı hesap sahipliği belgesi verebiliyor mu?
Hesap dökümlerini indirebiliyor musunuz?
Ödeyen taraf bireysel mi yoksa ticari bir hesap mı talep ediyor?
İsim uyuşmazlığı ödemenin reddedilmesine veya incelemeye alınmasına yol açar mı?
Hesabı sağlayan ortak değişirse ne olur?
Platform ödemelerinde isim eşleşmesi kesin bir gereklilik olabilir. Upwork para çekme karşılaştırması, sadece USD tutmanın neden yeterli olmadığını açıklar: Hesabın aynı zamanda platformun seçtiği para çekme yöntemiyle de uyumlu olması gerekir.
Bir arkadaşınızın döviz hesabı veya başka birinin adına açılmış bir sağlayıcı hesabı, profesyonel çözümler değildir. Bunlar ödeme ihtilaflarına, uyumluluk sorunlarına ve yetersiz muhasebe kayıtlarına yol açabilir.
USD tutmak karar verme sürecinin yalnızca bir parçasıdır
Her iki hesap türü de USD tutmanıza izin verebilir ancak sonraki adımlar farklılık gösterir.
Döviz hesabı ile şunları yapabilirsiniz:
USD'yi bankada tutmak;
başka bir döviz transferi almak;
izin verilen durumlarda döviz çekmek;
banka transferi göndermek;
uygun bir banka kanalıyla döviz çevirmek;
banka sunuyorsa hesaba bağlı bir kart kullanmak.
Sanal dolar hesabı ile şunları yapabilirsiniz:
USD bakiyesi tutmak;
bakiyenin bir kısmını dönüştürmek;
bir Nijerya bankasına para çekmek;
desteklenen bir sanal kartı fonlamak;
uygun başka bir kullanıcıya veya hesaba ödeme yapmak;
desteklenen başka bir müşteri veya platform ödemesi almak.
Tüm özellikler sağlayıcıya özeldir. Hesaptaki USD bakiyesi, o parayla bir kartı fonlayabileceğinizi, başka bir hesaba aktarabileceğinizi veya beklediğiniz kurdan nakde çevirebileceğinizi garanti etmez.
Çevrim içi harcama sizin için önemliyse bir kartı kesin çözüm olarak görmeden önce sanal dolar kartlarının yeterli bakiye olmasına rağmen neden reddedilebileceğini inceleyin.
Toplam maliyeti karşılaştırın
Döviz hesabı ve sanal dolar hesabı farklı ücretler içerir.
Döviz hesabı maliyetleri şunları içerebilir
gelen transfer ücreti;
aracı banka kesintisi;
muhabir banka ücreti;
hesap işletim ücreti;
nakit çekme ücreti;
giden transfer ücreti;
döviz çevrim farkı (makas).
Sanal hesap maliyetleri şunları içerebilir
ödeme alma ücreti;
ACH veya yerel transfer ücreti;
dönüştürme ücreti;
döviz kuru farkı;
yerel para çekme ücreti;
kart ihraç veya fonlama ücreti;
kart işlem ücreti;
hareketsizlik veya hesap ücreti.
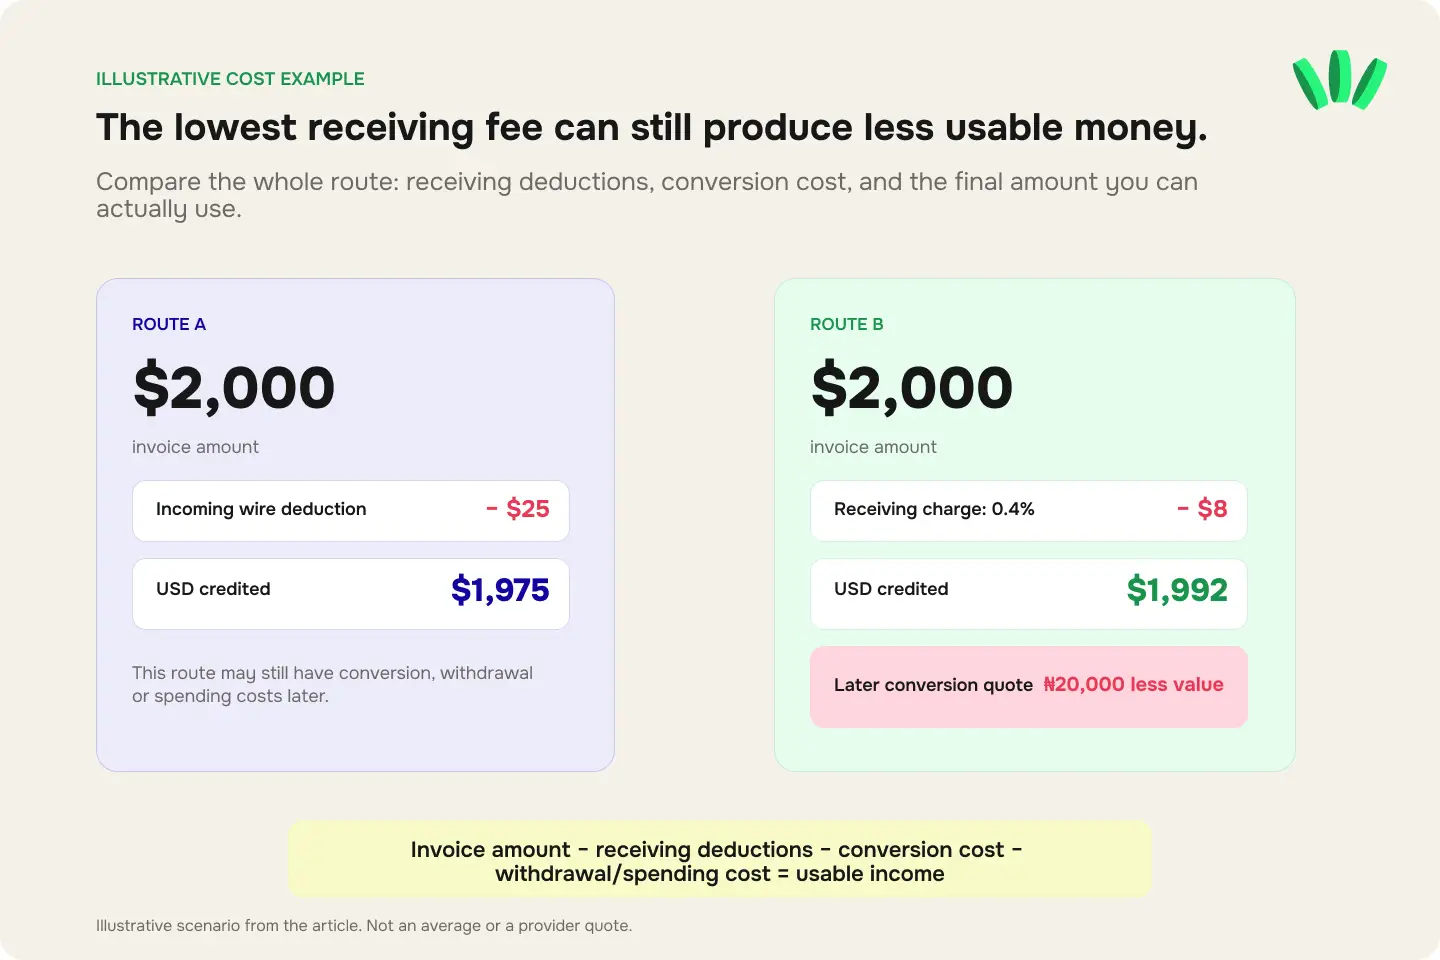
Kullanılabilir net para hesabı şöyledir:
Fatura tutarı − alma kesintileri − dönüştürme maliyeti − çekme veya harcama maliyeti = kullanılabilir gelir
Örnek olarak 2.000 dolarlık bir faturayı ele alalım.
A Yöntemi, 25 $ transfer kesintisinden sonra hesaba 1.975 $ yatırır.
B Yöntemi, %0,4 alma ücretinden sonra hesaba 1.992 $ yatırır.
Ancak B Yöntemi daha düşük bir çevrim kuru kullanır ve bu da 20.000 ₦ daha kaybettirir.
Daha ucuz yöntemi bulmak için yalnızca alma ücretine bakmak yetmez. Aynı tutarı, aynı anda ve yapmayı planladığınız işlemin tamamını hesaba katarak karşılaştırın.
Uluslararası transferler aracı kurumlardan geçebilir. Uluslararası transferlerin neden eksik ulaşabileceğine dair kılavuz; gönderici, aracı, alıcı ve dönüştürme ücretlerinin hesaba geçen tutarı nasıl etkilediğini açıklar.
Dönüştürme ve nakde çevirme işlemleri için ayrı kontroller gerekir
USD'yi başarıyla almak, paranın Nijerya banka hesabınıza nasıl ulaşacağı sorusunu yanıtlamaya yetmez.
Döviz hesabı için şunları sorun:
Banka içinde dönüştürme yapabiliyor muyum?
Hangi oran ve ücretler geçerli?
Başka bir uygun hesaba USD transferi yapabilir miyim?
Döviz olarak nakit çekebilir miyim?
Banka kanal veya işlem limiti uyguluyor mu?
Sanal dolar hesabı için şunları sorun:
Şu anda NGN olarak nakit çekim yapılabiliyor mu?
Onaylamadan önce hangi kur görünüyor?
Ayrı bir dönüştürme ücreti var mı?
Hangi Nijerya banka hesaplarına izin veriliyor?
Alıcı hesabın adı benim adımla eşleşmeli mi?
Minimum, maksimum ve günlük limitler nelerdir?
Ödemenin gecikmesi durumunda ne olur?
Her iki hesapla da son adımı tamamlayana kadar bir döviz hesabındaki bakiye ile sanal hesaptaki bakiyeyi doğrudan kıyaslamayın. Naira'ya ihtiyacınız varsa elinize geçen nihai NGN miktarını karşılaştırın. Yazılım ödemesi yapacaksanız kartta veya satıcıda kullanılabilir olan nihai tutarı karşılaştırın.
Destek alma ve ödeme takip süreçleri farklı işler
Geciken bir döviz hesabı ödemesi için gönderen bankanın, muhabir bankanın ve alıcı bankanın araştırma yapması gerekebilir. Uluslararası transfer onayı, MT103 veya UETR kodu transferin yerini tespit etmeye yardımcı olabilir.
Geciken bir sanal hesap ödemesi için ise sağlayıcının; hesabı açan bankayı, ACH operatörünü, ortak bankayı kontrol etmesi veya kurum içi inceleme yapması gerekebilir. Bir ACH takip numarasına, ödeme referansına, gönderici onayına ve hesap dökümüne ihtiyacınız olabilir.
MT103 ve UETR transfer takip kılavuzu, kayıp bir uluslararası transfer durumunda gereken kayıtları açıklar.
Sanal hesaplar için destek ekibine şunları sorun:
Ödeme, hesabı sağlayan ortağa ulaştı mı?
Ödeme takas aşamasında mı yoksa inceleme altında mı?
Gönderici veya ödeyen türü bir kuralı ihlal ediyor mu?
Ödeme iade edildi mi?
Ödemeyi hangi takip veya referans numarası tanımlıyor?
Hangi belge eksik?
Bir sonraki durum ne olacak ve bu durum kimin kontrolünde?
Serbest çalışan ödemelerinde gecikme ve inceleme kılavuzu; gönderici kaynaklı sorunları, banka gecikmelerini, sağlayıcı incelemelerini ve nakde çevirme gecikmelerini ayırt etmenize yardımcı olur.
Pratik karar
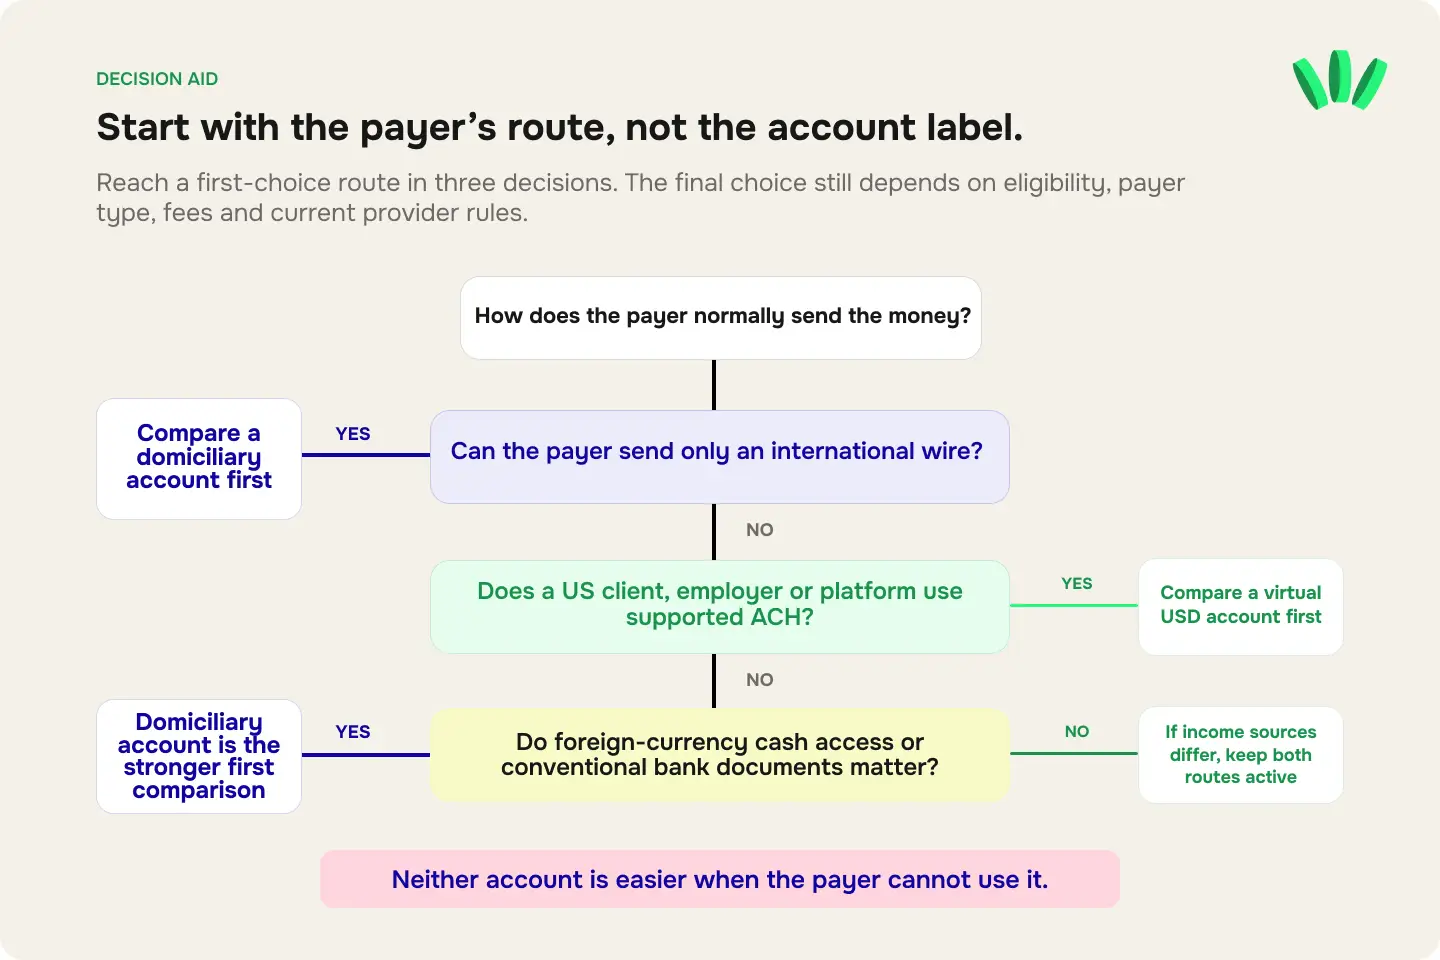
Şu durumlarda öncelikle döviz hesabını tercih edin:
ödeyen taraf uluslararası transfer gönderiyorsa;
Nijerya'da yerleşik bir bankayla çalışmak istiyorsanız;
döviz nakit paraya erişim sizin için önemliyse;
geleneksel banka belgelerine ihtiyacınız varsa;
büyük miktarlarda veya ara sıra yabancı transfer alıyorsanız;
ödeyen taraf ACH veya başka bir yerel yabancı transfer yöntemi kullanamıyorsa.
Şu durumlarda öncelikle sanal dolar hesabını tercih edin:
ABD'li müşteriler ACH ile ödeme yapıyorsa;
iş veren desteklenen bir yerel maaş ödeme yöntemi kullanıyorsa;
serbest çalışan platformu verilen hesabı kabul ediyorsa;
uzaktan hızlı hesap açabilmek önemliyse;
tek bir uygulama üzerinden para tutmak, dönüştürme ve harcama yapmak istiyorsanız;
farklı bölgelerden USD, GBP veya EUR alıcı bilgilerine ihtiyacınız varsa.
Gelir kaynaklarınız farklıysa her ikisini birden kullanın.
Kullanışlı bir serbest çalışan ödeme yapısı şöyle olabilir:
Birincil yöntem: Düzenli ACH ödemeleri için sanal hesap
Yedek yöntem: Uluslararası transferler için döviz hesabı
Yerel yöntem: NGN harcamaları için Nijerya banka hesabı
Kayıtlar: Faturalar, dökümler, ödeme referansları ve destek ekibi kişileri
Yedek yöntem mutlaka tamamen farklı bir altyapı kullanmalıdır. Aynı bankacılık ortağına dayanan iki farklı uygulama aynı anda sorun yaşayabilir.
Tüm faturalarınızı değiştirmeden önce test edin
Düzenli gelirlerinizi bu hesaplardan birine yönlendirmeden önce, tüm süreç boyunca küçük bir test ödemesi yapın.
Alıcı adını doğrulayın.
Gelen para birimini ve ödeme yöntemini doğrulayın.
İzin verilen ödeyen türlerini kontrol edin.
Bire bir aynı olan bir ödeme talimatı gönderin.
Küçük bir test ödemesi alın.
Transfer referansını ve hesap dökümünü kaydedin.
Bakiyenin bir kısmını USD olarak tutun.
Yapmak istediğiniz harcama, transfer veya dönüştürme işlemini test edin.
Gelen veya kullanılan nihai tutarı onaylayın.
Alternatif yöntemi de aktif tutun.
Doğru hesap, hem ödemeyi yapan tarafın kullanabildiği hem de paranızla yapacağınız bir sonraki işleme en uygun olan hesaptır.
Kullanabileceğiniz USD, EUR ve GBP alma seçeneklerini kontrol etmek, desteklenen yabancı para gelirlerinizi tutmak, çevrim içi harcama yapmak ve naira'ya dönüştürme yollarını incelemek için walllet.com uygulamasını açın.
