Müşteriniz havaleyi üç gün önce gönderdiğini söylüyor. "Tamamlandı" işaretli bir ekran görüntüsü atıyor. Ancak bakiyenizde hâlâ hiçbir şey görünmüyor.
Bu aşamada yeni bir ekran görüntüsü istemek işe yaramaz.
Uluslararası bir banka havalesini takip etmek için ödemeyi tam olarak tanımlamanız, her iki tarafa da aynı kimlik bilgilerini iletmeniz ve kayıp adımı araştırması gereken kurumu harekete geçirmeniz gerekir.
SWIFT ödemesi için en kullanışlı kimlik tanımlayıcı genellikle UETR'dir. Bu, Swift üzerinden iletilen ödeme talimatlarına eklenen 36 karakterlik Benzersiz Uçtan Uca İşlem Referansıdır. Ödeme için bir takip numarası görevi görür ve işlem zinciri boyunca ödemeyle birlikte kalır.
2026 yılına ait önemli bir güncelleme var: İnsanlar hâlâ yaygın olarak "MT103" belgesi istiyor ancak temelindeki sınır ötesi mesajlaşma sistemi değişti. Eski MT ödeme talimatları ile ISO 20022 arasındaki ortak varlık süresi 22 Kasım 2025'te sona erdi. ISO 20022 artık finansal kurumlar arasındaki sınır ötesi ödeme talimatlarında standarttır ve pacs.008, kurumlar arası müşteri kredi transferi için kullanılan ISO 20022 mesajıdır. Asıl sorun, ödemeniz kaybolmadan önce ödeme almanın güvenilir bir yolunu seçmekse, Nijeryalı serbest çalışanların ACH, havale, SEPA, IBAN ve diğer yollarla ABD, Birleşik Krallık ve AB'deki müşterilerden nasıl ödeme aldığını inceleyin.
Dolayısıyla müşterinizin bankası size doğrudan MT103 adı verilen bir belge veremiyorsa belge ismine takılıp kalmayın. Şunu isteyin:
UETR'yi ve varsa pacs.008 veya eşdeğer SWIFT ödeme bilgilerini de içeren, tam ödeme ayrıntılarını gösteren banka onaylı bir ödeme belgesi.
Bu, bankalara araştırma yapabilmeleri için somut bir veri sağlar.
Ödeme almak ile gelirinize ulaşmak arasında daha az karmaşa mı istiyorsunuz? walllet.com'un küresel gelir elde etmek, dolar değerini korumak, harcama yapmak ve naira olarak nakde çevirmek üzere nasıl tasarlandığını görün.
2026'da SWIFT ödeme takibinde neler değişti?
Serbest çalışanların kullandığı terminoloji henüz altyapıdaki gelişmelere yetişemedi.
Kasım 2025'e kadar MT103, tek bir müşteri kredi transferiyle ilişkili bilinen SWIFT mesajıydı. ISO 20022 geçişinden sonra, sınır ötesi çalışan finans kurumları daha zengin içerikli ISO 20022 ödeme mesajlarını kullanmaya başladı. Swift, uygun MT mesajlarının ISO 20022 eşdeğerlerine dönüştürüldüğü geçici acil durum işlemleri dışında, kurumlar arası sınır ötesi akışlarda MT ödeme talimatlarının artık FIN tarafından desteklenmediğini belirtiyor.
Bu durum, 2026 yılı için kullanışlı kelime dağarcığının şu şekilde olduğu anlamına geliyor:
Terim | Anlamı | Ne için kullanılır? |
Ödeme makbuzu | Transferin oluşturulduğuna, gönderildiğine veya işlendiğine dair müşteriye sunulan kanıt | İlk kontrol içindir ancak tek başına zayıf bir takip kanıtıdır |
MT103 | Arama ve destek terimi olarak yaygın şekilde kullanılmaya devam eden eski SWIFT müşteri kredi transferi mesajı | Geçmişe yönelik veya banka tarafından oluşturulan ödeme ayrıntısı; bazı kurumlar hâlâ MT103 tarzı kayıtlar sunabilir |
pacs.008 | ISO 20022 Kurumlar Arası Müşteri Kredi Transferi mesajı | İlgili sınır ötesi akışlar için mevcut yapılandırılmış ödeme talimatı |
UETR | Bir SWIFT ödemesine eklenen benzersiz 36 karakterli takip referansı | Aynı ödemeyi ödeme zinciri boyunca tanımlama |
Banka takibi / incelemesi | Bir kurum tarafından başlatılan resmi inceleme | Geciken bir ödemenin nerede olduğunu, neden durduğunu veya reddedilip iade edilip edilmediğini bulma |
Artık sorulması gereken soru "Elimde bir MT103 var mı?" değil, şudur:
Bu ödemeyi tanımlamak ve bir takip başlatmak için UETR başta olmak üzere banka tarafından verilmiş yeterli bilgiye sahip miyim?
Havale takibine başlamadan önce işlemin gerçekten havale olup olmadığını kontrol edin
İlk olarak bunu yapın. Bir müşteri "havale", "banka transferi" ve "uluslararası transfer" ifadelerini aynı anlama geliyormuş gibi kullanabilir. Oysa bunlar farklıdır.
Ödeme SWIFT, ACH, SEPA, yerel bir banka ağı, dahili platform transferi veya başka bir ödeme yoluyla yapılmış olabilir. UETR, Swift üzerinden taşınan ödemeler için geçerlidir. Dünyadaki her banka ödemesi için geçerli evrensel bir takip numarası değildir. Göndericiden şunları teyit etmesini isteyin:
ödeme yöntemi veya altyapısı
tutar
para birimi
başlatılma tarihi
varsa valör tarihi
alıcı adı
alıcı hesap numarası veya IBAN
alıcı kurum
varsa SWIFT/BIC
gönderen adı
gönderenin bankası
ödeme referansı veya fatura numarası
banka işlem referansı
Swift üzerinden gönderildiyse UETR
Gönderen, verdiğiniz alıcı bilgileri için yanlış altyapıyı seçtiyse inceleme süreci anında değişir.
Örneğin, ACH kabul eden bir USD alıcı hesabının, yerel havaleyi, uluslararası SWIFT havalesini veya her gönderici türünü otomatik olarak kabul edeceği varsayılmamalıdır. Alıcı bilgilerini bir müşteriyle paylaşmadan önce, o hesap için desteklenen yöntemleri doğrulayın.
Müşteriniz size uluslararası hesap bilgileriyle ödeme yapıyorsa, walllet.com IBAN hesabına yönelik bu pratik kılavuz; alıcı bilgilerinin, IBAN ödemelerinin ve uluslararası müşteri ödemelerinin birbiriyle nasıl eşleştiğini açıklar.
Ödeme makbuzu, parayı aldığınıza dair bir kanıt değildir
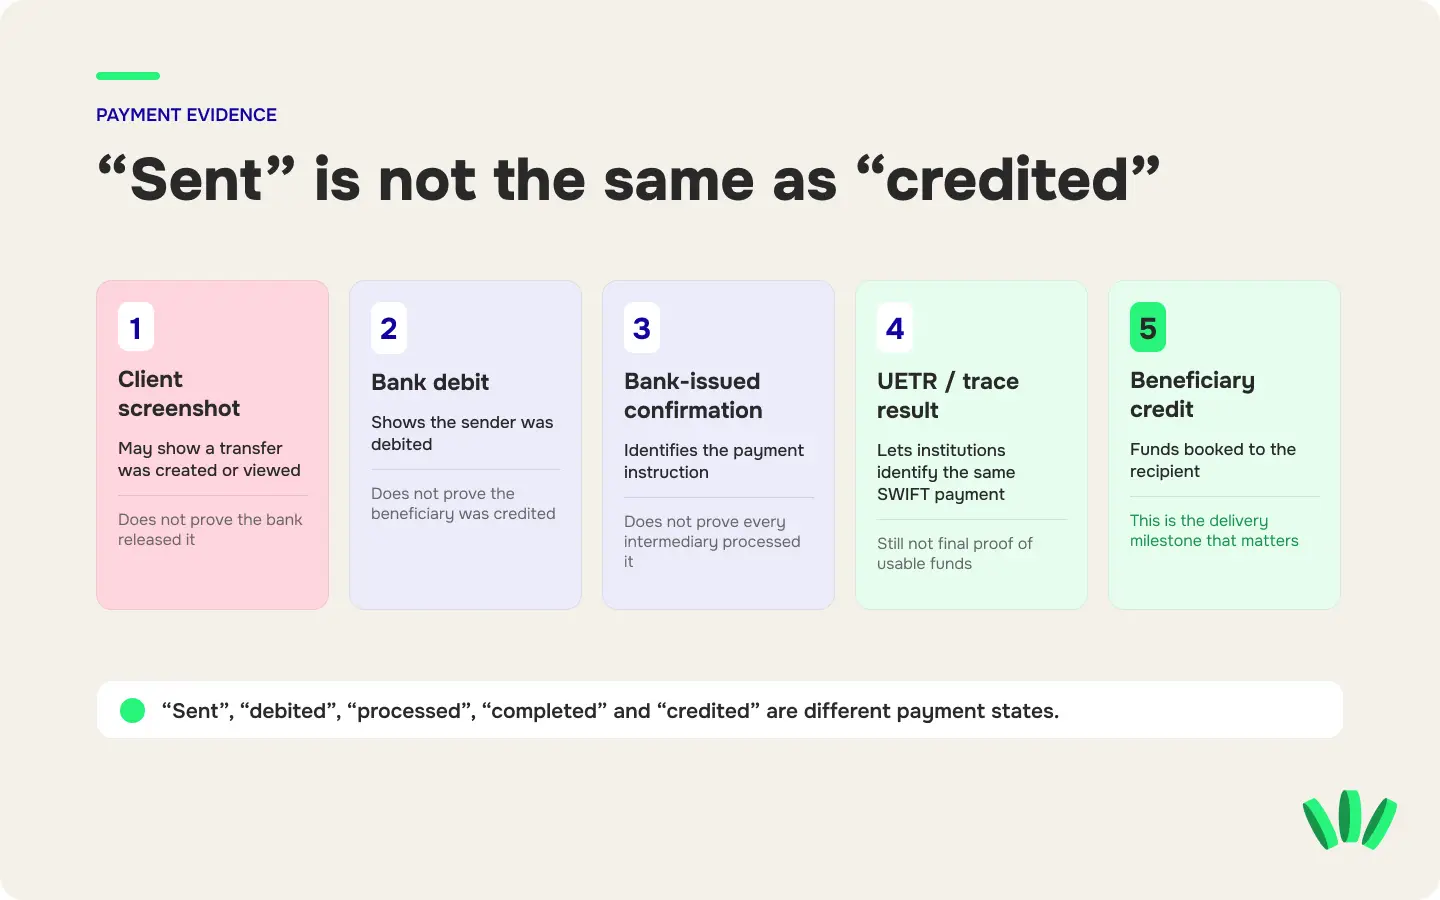
Bu ayrım, ödeme konusundaki anlaşmazlıkların büyük bir kısmına neden olur. Göndericinin ekran görüntüsü tamamen gerçek olsa bile ödemeniz henüz ulaşmamış olabilir. Farklı kayıtlar farklı aşamaları kanıtlar:
Kanıt | Neyi kanıtlayabilir? | Neyi kanıtlamaz? |
Müşteri ekran görüntüsü | Müşterinin bir transfer oluşturduğunu veya görüntülediğini | Bankanın parayı gönderdiğini veya sizin teslim aldığınızı |
Banka borç bildirimi | Gönderenin hesabından para çekildiğini | Alıcının hesabına para geçtiğini |
Banka onaylı transfer belgesi | Bankanın belirli ödeme talimatlarını kaydettiğini | Her aracı kurumun ödemeyi başarıyla işlediğini |
MT103 veya pacs.008 ilişkili ödeme ayrıntısı | Ödemeyi tanımlayan yapılandırılmış bilgileri | Alıcının parayı hemen kullanabileceğini |
UETR | Bankaların aynı SWIFT ödemesini rotası boyunca tanımlayabildiğini | Ödemenin hesaba başarıyla geçtiğini |
Takip sonucu | Bir kurumun ödemenin incelenen durumunu bildirdiğini | Sonuçta hesaba geçme, reddedilme veya iade teyit edilmedikçe sorunun çözüldüğünü |
Alıcı hesabına geçen para | Alıcı kurumun fonları alıcıya aktardığını | Hâlâ bekleyen bir inceleme varsa fonların kesinlikle serbest olduğunu |
Swift'in takip sistemi, ödeme durumunu nihai bakiye onayından net bir şekilde ayırır. Swift, MT103 veya pacs.008 ödemelerini alan ilgili kurumların sonuç hakkında durum onayı vermesini zorunlu kılar.
Bu nedenle "gönderildi", "borç kaydedildi", "işlendi", "tamamlandı" ve "hesaba geçti" ifadeleri birbiriyle karıştırılmamalıdır.
Bir havale, ödeme zincirinde görünmesine rağmen henüz kullanımınıza sunulmamış olabilir. Eğer durum buysa, bekletilen, incelenen veya geciken serbest çalışan ödemeleri kılavuzu, rota gecikmesi ile işlem yapılması gereken bir inceleme arasındaki farkı açıklar.
MT103 nedir?
MT103, geleneksel olarak tek bir müşteri kredi transferi için kullanılan eski bir SWIFT mesaj formatıdır.
Gönderen ve alan kurumlar, sipariş veren müşteri, alıcı, para birimi, tutar, masraflar, referanslar ve diğer ödeme ayrıntıları gibi bilgileri içerebilir.
Yıllarca göndericiden "MT103" istemek, uluslararası bir havalenin banka düzeyindeki ciddi kanıtını istemekle eş anlamlı hale geldi.
Bu kısaltma, müşteri destek görüşmelerinde ve Google aramalarında hâlâ karşımıza çıkıyor. Ancak altındaki altyapı 2026'da artık farklıdır.
Swift'in sınır ötesi ISO 20022 geçişi, MT/ISO ortak varlık dönemini 22 Kasım 2025'te sona erdirdi. Kurumlar arası sınır ötesi ödeme talimatları için MT talimatları artık normal şartlarda FIN üzerinden iletilmemektedir. Swift, bu ödeme senaryosuna karşılık gelen ISO 20022 müşteri kredi transferi mesajı olarak pacs.008 kodunu belirlemektedir. Bu nedenle bir banka artık şunları sağlayabilir:
bir ISO 20022 ödeme onayı
pacs.008 kaynaklı bilgi
müşteri tarafından okunabilir bir SWIFT onayı
sistemlerinden üretilen MT103 tarzı bir belge
UETR'yi ve gerekli işlem ayrıntılarını içeren, banka tarafından verilmiş başka bir ödeme kaydı
Belgenin adından ziyade içindeki bilgiler önemlidir.
MT103 belgesi, alıcının parayı aldığını kanıtlar mı?
Hayır.
Bir MT103 veya eşdeğeri ayrıntılı ödeme talimatı, belirli bir ödemenin bankacılık zinciri aracılığıyla talimatlandırıldığına dair güçlü bir kanıttır. İşlemi ve taraflarını tanımladığı için takip sürecinde faydalıdır.
Ancak alıcı hesabına para geçtiğinin teyidi ile aynı şey değildir.
Ödeme doğru şekilde talimatlandırılmış olsa bile gecikebilir, bekletilebilir, reddedilebilir, iade edilebilir veya rotadaki başka bir yerde işlem bekliyor olabilir.
UETR nedir?
UETR (Benzersiz Uçtan Uca İşlem Referansı), bir SWIFT ödemesi "gönderildi" ile "alındı" aşamaları arasında kaybolduğunda ihtiyacınız olan kimlik tanımlayıcıdır.
Swift bunu, Swift üzerinden iletilen ödeme talimatı mesajlarında yer alan 36 benzersiz karakterden oluşan bir dize olarak tanımlar. İşlemi başlatan kurum bu referansı oluşturur ve rotadaki sonraki kurumlar, her adım için yeni bir takip numarası oluşturmak yerine bu referansı korur.
Bir UETR şuna benzer görünebilir:
eb6305c9-1f7f-49de-aed0-16487c27b42d
Bunu yalnızca format örneği olarak kabul edin. Gerçek bir ödeme değildir.
UETR, kurumların ödemenin nereye aktarıldığını, durumunun değişip değişmediğini ve nihayetinde hesaba geçip geçmediğini veya reddedilip reddedilmediğini belirlemesine yardımcı olur. Swift bu konsepti kargo takip numarasına benzetir.
UETR, fatura numaranız değildir
UETR'yi şunlarla karıştırmayın:
fatura numarası
ödeme açıklaması
banka müşteri referansı
bir fintech uygulaması tarafından oluşturulan işlem kimliği (ID)
alıcı hesap numarası
dahili destek talebi numarası
Bu kayıtların tümünü saklayın ancak doğru şekilde adlandırın.
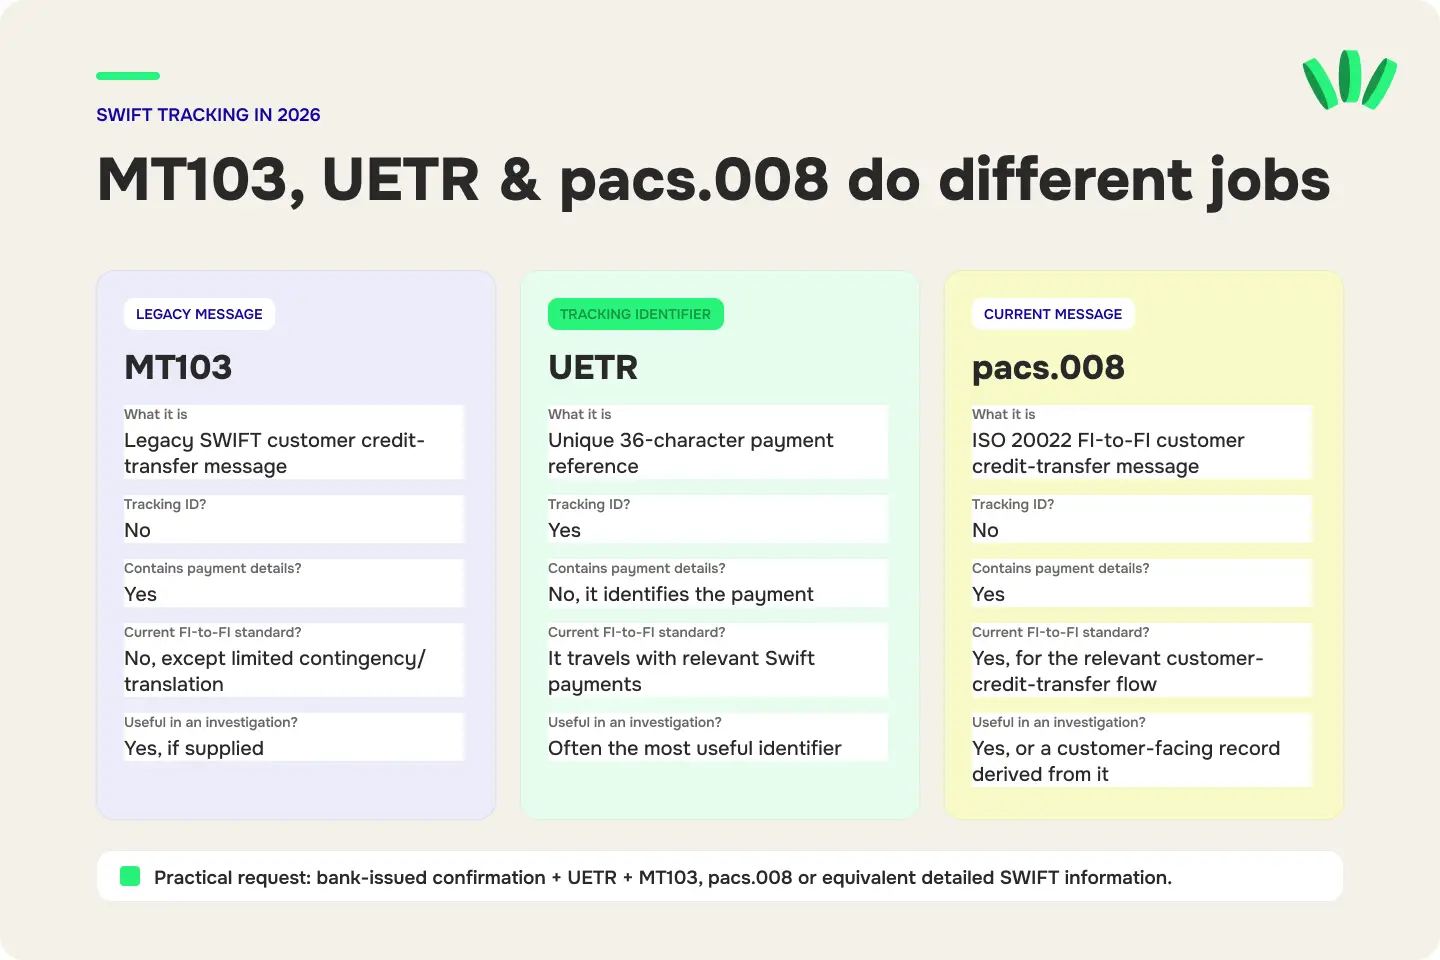
MT103, UETR ve pacs.008 karşılaştırması: Hangisine ihtiyacınız var?
Hepsi farklı işler yapar.
MT103 | UETR | pacs.008 | |
Nedir? | Eski SWIFT ödeme mesajı formatı | Benzersiz ödeme takip referansı | ISO 20022 müşteri kredi transferi mesajı |
Ödemenin takip kimliği midir? | Hayır | Evet | Hayır |
Ödeme ayrıntılarını içerir mi? | Evet | Hayır, sadece ödemeyi tanımlar | Evet |
Sınır ötesi kurumlar arası standart güncel talimat mıdır? | Sınırlı acil durum/çeviri senaryoları hariç hayır | İlgili Swift ödemelerini tanımlamak ve takip etmek için kullanılır | İlgili müşteri kredi transferi akışı için evet |
Nihai alıcı hesabına geçişi tek başına kanıtlayabilir mi? | Hayır | Hayır | Hayır |
Kayıp bir ödeme araştırılırken kullanışlı mıdır? | Sağlanmışsa evet | Evet, genellikle en kullanışlı kimlik belirleyicidir | Evet veya bundan türetilen müşteriye yönelik bir kayıt |
Swift, MT103'ün pacs.008'e dönüştürülmesini açıkça belgeler ve pacs.008'i bir ISO 20022 sınır ötesi ödeme talimatı olarak tanımlar.
Serbest çalışan biri için pratik talep şudur:
"Lütfen bu işlem için mevcut olan banka onaylı ödeme belgesini, UETR'yi ve MT103, pacs.008 veya eşdeğeri ayrıntılı SWIFT ödeme bilgilerini bana gönderin."
Bu ifade, banka sistemlerindeki ve terminolojisindeki değişikliklerden etkilenmeden geçerliliğini korur.
UETR ile uluslararası bir havaleyi kendiniz takip edebilir misiniz?
Bazen bir bankadan veya ödeme sağlayıcısından müşteriye yönelik takip ekranı alabilirsiniz. Ancak her UETR'nin tüm ödeme rotasını görmek için herkese açık bir web sitesine yapıştırılabileceğini düşünmeyin.
Swift'in Temel Takipçisi ve gpi takip altyapısı, öncelikle finansal kurumlar tarafından kullanılan hizmetlerdir. Swift, Temel Takipçisinin finansal kurumların ödemeleri uçtan uca takip etmesine olanak tanıdığını, UETR'nin ise zincirdeki kurumların ödemeyi tutarlı bir şekilde bulmasını sağladığını belirtir.
Kayıp bir müşteri ödemesini kurtarmaya çalışan bir serbest çalışan için güvenilir iş akışı şudur:
UETR'yi alın → alıcı kuruma iletin → gerekirse gönderenden, gönderen kurum aracılığıyla resmi bir takip başlatmasını isteyin.
Bunu "takip edebilecek" birini bulmaya çalışırken UETR'nin tamamını, ödeme belgesini veya alıcı ayrıntılarını herkese açık şekilde paylaşmayın.
Uluslararası banka havalesi adım adım nasıl takip edilir?
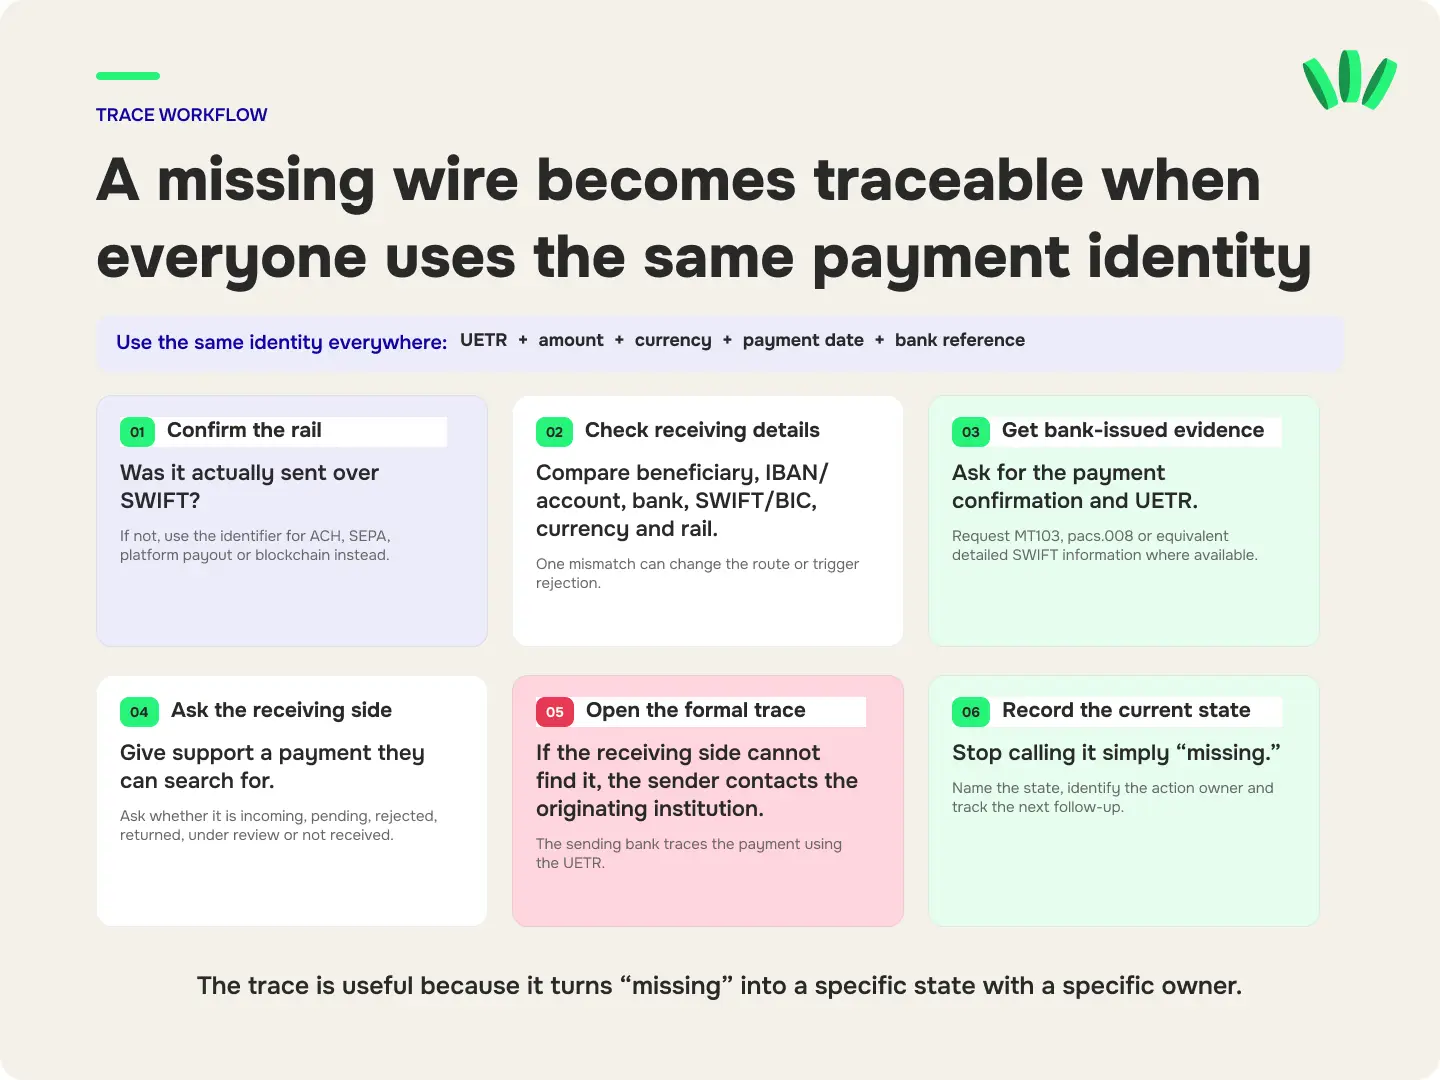
1. Adım: Ödeme rotasını doğrulayın
Transferin gerçekten SWIFT üzerinden gönderilip gönderilmediğini sorun.
ACH, SEPA, yerel transfer, platform ödemesi veya stabil kripto para işlemi ise bunun yerine o rotaya ait kimlik tanımlayıcıyı ve inceleme sürecini kullanın.
SWIFT üzerinden hiç gitmemiş bir ödeme için MT103 aramaya çalışmak zaman kaybıdır.
Örneğin bir ACH ödemesi başarısız olduğunda inceleme, UETR yerine iade nedenine odaklanır. Bu ACH iade kodları; R01, R02, R03, R04 ve diğer yaygın hataların ne anlama geldiğini açıklar.
2. Adım: Ödeme talimatlarını gerçek alıcı bilgilerinizle karşılaştırın
Her önemli alanı kontrol edin.
Özellikle şunlara dikkat edin:
Alıcı adı: Alıcı hesaba tanımlı adla eşleşiyor mu?
Hesap numarası veya IBAN: Her hane doğru kopyalandı mı?
Alıcı kurum: Müşteri doğru bankayı veya ödeme kurumunu kullandı mı?
SWIFT/BIC: Bu rota için gerekliyse doğru mu?
Para birimi: Ödeme, rotanın kabul edebileceği bir para biriminde mi gönderildi?
Ödeme altyapısı: Müşteriye doğru transfer türünü kullanması söylendi mi?
Ödeme referansı: Beklediğiniz fatura veya referansla eşleşiyor mu?
Tek bir uyumsuzluk rotayı değiştirebilir, inceleme başlatabilir veya reddedilmeye yol açabilir.
3. Adım: Ekran görüntüsü yerine banka onaylı belge isteyin
Müşteri portalı ekran görüntüsü başlangıç için kullanışlıdır.
Kayıp bir uluslararası havale için, gönderen banka tarafından düzenlenen ve şu alanların mümkün olduğunca fazlasını içeren bir belge veya kayıt isteyin:
tutar ve para birimi
gönderim tarihi
valör tarihi
gönderen adı
alıcı adı
alıcı hesap numarası veya IBAN
gönderen kurum
alıcı kurum
ödeme referansı
banka işlem referansı
UETR
ayrıntılı SWIFT ödeme bilgileri
varsa MT103, pacs.008 veya eşdeğer kayıt
Müşteri bir şirkette çalışıyorsa sizi işe alan kişinin bu bilgilere erişimi olmayabilir. Şirketin finans, hazine veya muhasebe ekibinin bu bilgileri alması gerekebilir.
4. Adım: UETR'yi alıcı bankanıza veya ödeme sağlayıcınıza iletin
Desteğe yalnızca şu içerikte bir mesaj göndermeyin:
Müşterim bana ödeme yaptı. Param nerede?
Onlara arayabilecekleri bir işlem sunun.
Kullanışlı bir ilk mesaj şunları içerir:
Hesabıma geçmemiş, beklediğim bir uluslararası ödeme var.
Tutar: [tutar]
Para Birimi: [para birimi]
Gönderen: [yasal gönderen adı]
Gönderen kurum: [kurum]
Başlatılma tarihi: [tarih]
Valör tarihi: [varsa tarih]
UETR: [UETR]
Ödeme referansı: [referans]
Lütfen bu ödemenin kurumunuz tarafından gelen, bekleyen, reddedilen, iade edilen, inceleme altında olan veya alınmayan bir ödeme olarak görünüp görünmediğini kontrol edin. Güvenli destek kanalınız üzerinden banka onaylı ödeme belgesini sunabilirim.
Bu, alıcı tarafın yanıtlaması gereken net bir soru oluşturur.
5. Adım: Gönderenin, bankasından resmi takip başlatmasını isteyin
Normal şartlarda ödemeyi başlatan kurumla en güçlü ilişkiye sahip kişi gönderendir.
Alıcı kurumunuz gelen ödemeyi bulamıyorsa müşteriden bankasıyla iletişime geçmesini ve UETR'yi kullanarak resmi bir inceleme veya takip talep etmesini isteyin.
Gönderen şunları söyleyebilir:
Alıcı bu uluslararası ödemeyi almadı. Lütfen UETR'yi kullanarak ödemeyi takip edin ve hesaba geçip geçmediği, reddedilip reddedilmediği, iade edilip edilmediği, aracı bir kurumda bekletilip bekletilmediği veya başka bir işlem gerektirip gerektirmediği dahil olmak üzere mevcut durumunu onaylayın.
Nihai yanıt olarak "sistemimizde tamamlandı görünüyor" ifadesine güvenmeyin. O sistemde tamamlandı ifadesinin ne anlama geldiğini sorun. Şunlardan hangisidir:
müşteri talimatı gönderdi mi?
müşterinin hesabından para çekildi mi?
gönderen banka ödemeyi çıkardı mı?
aracı kurum ödemeyi aldı mı?
alıcı kurum ödemeyi aldı mı?
alıcı hesabına para geçti mi?
Bunların hepsi farklı aşamalardır.
6. Adım: Ödemenin mevcut durumunu kaydedin
Birisi işlemi tanımladıktan sonra, ona sadece "kayıp" gözüyle bakmayı bırakın.
Ona bir durum atayın.
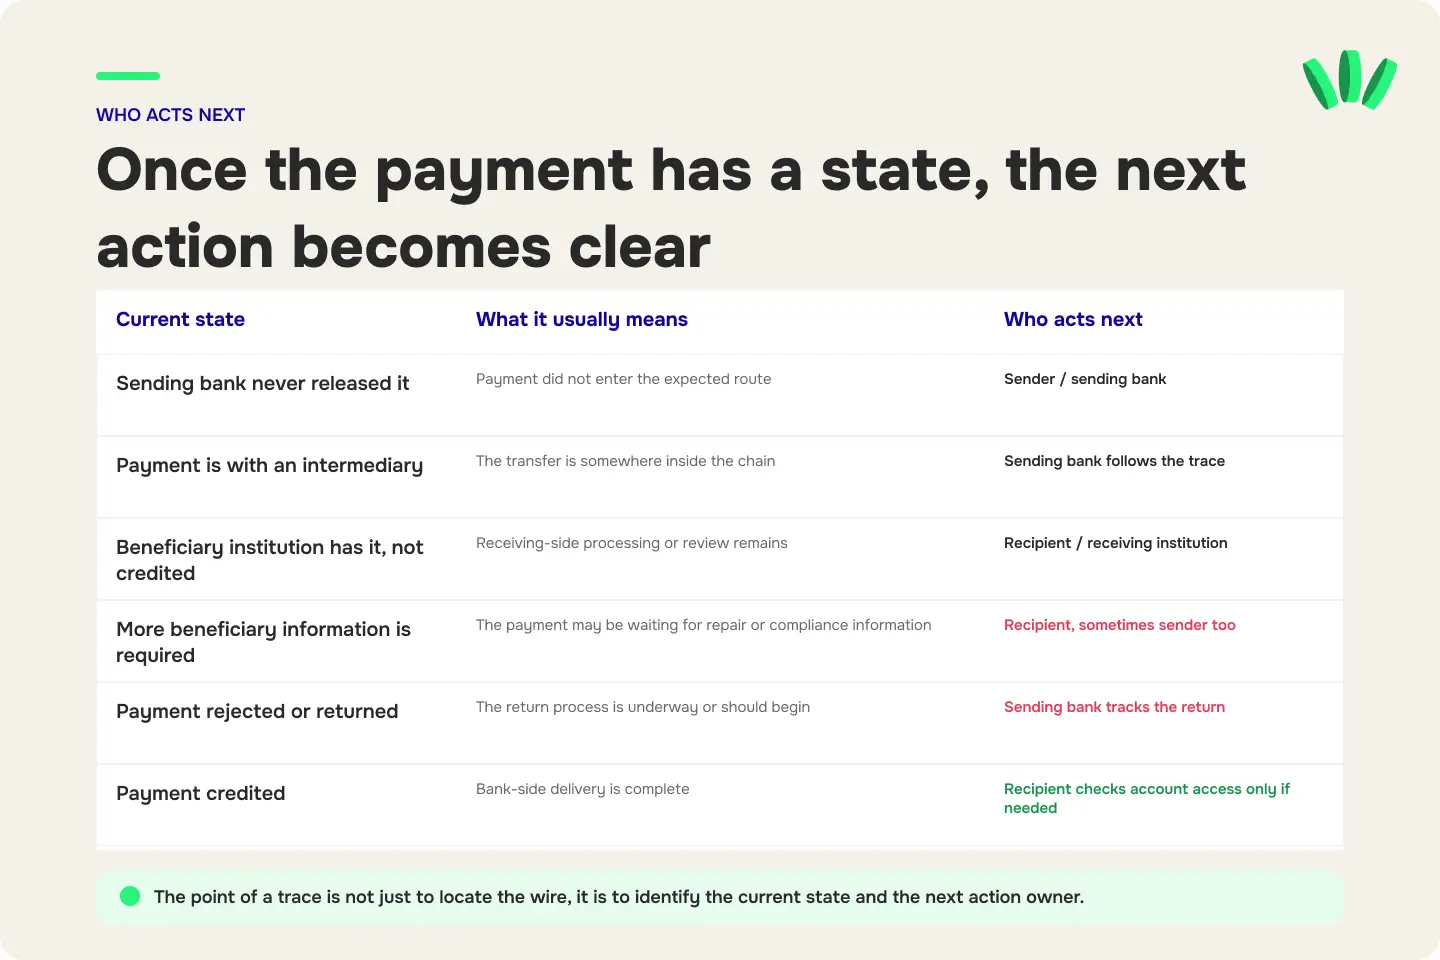
Öğrendiğiniz bilgi | Genellikle ne anlama gelir? | Sonraki adımı kim atmalı? |
Gönderen banka parayı hiç çıkarmadı | Ödeme beklenen rotaya girmedi | Gönderen / gönderen banka |
Ödeme çıkış yapmadan reddedildi | Talimat başarısız oldu veya reddedildi | Gönderen / gönderen banka |
Ödeme gönderildi ve aracı kurumda | Ödeme, zincir içinde bir yerde | Gönderen banka takibi sürdürür |
Alıcı kurum aldı ancak hesaba geçirmedi | Alıcı tarafındaki işlem veya inceleme devam ediyor | Alıcı / alıcı kurum |
Daha fazla alıcı bilgisi gerekiyor | Ödeme, düzeltme veya uyumluluk bilgisi bekliyor olabilir | Alıcı, bazen gönderen de |
Ödeme alıcı tarafça reddedildi | İade süreci başlayabilir | Alıcı kurum + gönderen banka |
Ödeme iade edildi | Fonlar gönderene doğru geri hareket etmeli | Gönderen / gönderen banka iadeyi takip eder |
Ödeme hesaba geçti | Banka tarafındaki teslimat tamamlandı | Bakiye hâlâ görünmüyorsa alıcı hesap erişimini araştırır |
Takip işleminin değeri yalnızca transferin yerini bulmak değildir. Size bir sonraki adımı kimin atması gerektiğini söyler.
Havale takibini kim yapmalı: Gönderen mi, alıcı mı?
Her iki tarafın da araştırma yapması gerekebilir ancak görevleri farklıdır.
Alıcı şunları yapmalıdır:
Alıcı bilgilerinin doğruluğunu kontrol etmeli, alıcı kuruma UETR'yi ve ödeme ayrıntılarını vermeli, ödemenin görünüp görünmediğini sormalı ve doğrulanmış bir destek kanalı üzerinden talep edilen belgeleri sunmalıdır.
Gönderen şunları yapmalıdır:
Banka onaylı ödeme belgesini almalı, UETR'yi sağlamalı, ödemeyi başlatan kurumla iletişime geçmeli ve alıcı fonları almadığında resmi bir takip talep etmelidir.
Gönderen kurum şunları yapmalıdır:
Başlattığı ödemeyi incelemeli ve bankalar arası takip gerektiğinde zincirdeki diğer kurumlarla iletişim kurmalıdır.
Alıcı kurum şunları yapmalıdır:
Gelen ödemeyi alıp almadığını veya tanımlayıp tanımlayamadığını kontrol etmeli ve ödemenin hesaba geçip geçmediğini, beklediğini, reddedildiğini, iade edildiğini veya ek işlem bekleyip beklemediğini açıklamalıdır.
Yapamayacakları bir şeyi yapması için yanlış tarafa tekrar tekrar sorarak beş gün harcamayın.
Kayıp bir uluslararası havaleyi ne zaman tırmandırmaya başlamalısınız?
Her uluslararası havale için geçerli olan ortak bir gün sayısı yoktur.
Transfer süresi; para birimlerine, saat dilimlerine, banka kesinti saatlerine, hafta sonlarına, resmi tatillere, aracı kurumlara, uyumluluk incelemelerine, alıcı bilgilerine ve tam ödeme rotasına bağlı olarak değişebilir.
Genel bir internet tahmini yerine o özel rota için beklenen teslimat süresini esas alın.
Pratik bir tırmandırma takvimi şu şekildedir:
Süreçteki aşama | Ne yapılmalı? |
Müşteri "gönderildi" diyor | Altyapıyı, ödeme ayrıntılarını ve başlatılma tarihini onaylayın |
Ödeme hâlâ normal rota süresi içinde | Birden fazla inceleme başlatmak yerine kanıtları kaydedin ve takip edin |
Beklenen süre veya belirtilen valör tarihi geçti | Banka onaylı belge ve UETR isteyin |
Alıcı kurum ödemeyi bulamıyor | Gönderen, ödemeyi başlatan kurumdan resmi bir takip talep eder |
Takip sürecinde bir bekletme veya düzeltme tespit edildi | Bir sonraki işlemi yürütecek kurum gerekli bilgiyi talep eder veya sağlar |
Ödeme reddedildi veya iade edildi | Gönderen, hemen mükerrer bir ödeme göndermek yerine iadeyi takip eder |
Banka hesaba geçtiğini söylüyor ancak bakiye görünmüyor | Alıcı, alıcı kurumdan hesaba geçme/erişim durumunu incelemesini ister |
Swift, 2026 yılı boyunca istisnaları ve incelemeleri ISO 20022 tabanlı Servis Yönetimi'ne taşımaya devam ediyor, dolayısıyla inceleme altyapısının kendisi de hâlâ gelişmektedir.
Müşteri hizmetleriyle iletişime geçmeden önce bu tırmandırma paketini hazırlayın
İlk destek talebi bir ödemeyi tanımlamak için yeterli bilgiyi içerdiğinde destek ekibi daha hızlı hareket eder. Bu bilgileri tek bir kayıtta tutun:
Ödeme kimliği
UETR
gönderen banka işlem referansı
ödeme veya fatura referansı
tutar
para birimi
başlatılma tarihi
valör tarihi
Taraflar
gönderenin yasal adı
alıcının yasal adı
gönderen kurum
alıcı kurum
kullanılan alıcı hesabı veya IBAN
Kanıt
banka onaylı ödeme belgesi
varsa MT103, pacs.008 veya eşdeğer ödeme ayrıntısı
fatura
müşteri onayı
ilgili ekran görüntüleri
önceki destek talebi numaraları
Zaman Tüneli
Her olayı tarihiyle kaydedin:
Fatura kesildi → müşteri ödemeyi başlattı → gönderenin hesabından para çekildi → beklenen varış → ilk destek iletişimi → takip başlatıldı → en son banka yanıtı
Talep edilen sonuç
Destek talebini belirli bir istekle sonlandırın.
Örneğin:
Lütfen bu ödemenin kurumunuz tarafından alınıp alınmadığını ve alındıysa mevcut durumunu onaylayın.
veya:
Lütfen UETR'yi kullanarak resmi bir takip başlatın ve ödeme zincirinde görünen en son kurumu ve durumu onaylayın.
Destek ekibinin neye ihtiyacınız olduğunu tahmin etmesini beklemeyin.
Ödeme takip talebinde asla neleri göndermemelisiniz?
Ödeme incelemesi finansal kayıtlar gerektirebilir ancak hesaplarınıza erişim yetkisi vermenizi gerektirmez.
E-postada, herkese açık paylaşımlarda, Telegram gruplarında, X yanıtlarında veya doğrulanmamış destek sohbetlerinde şunları asla paylaşmayın:
şifre
tek kullanımlık şifre veya OTP
kart şifresi
kart CVV kodu
geçiş anahtarı
cüzdan kurtarma ifadesi
kripto özel anahtarı
eksiksiz kimlik doğrulama bilgileri
Kimlik belgeleri, banka hesap özetleri veya tam ödeme belgeleri gerekiyorsa kurumun doğrulanmış güvenli yükleme sürecini kullanın.
Ödeme kanıtları, diğer hesap kayıtları kadar özeni hak eden kişisel ve finansal bilgiler içerir.
Bilgiler doğru olsa bile uluslararası bir havale neden gecikebilir?
Doğru bir ödeme talimatı yine de birkaç engelle karşılaşabilir.
Aracı bir banka işlemi yürütüyor olabilir
Her gönderen bankanın her alıcı bankayla doğrudan ilişkisi olmayabilir. Sınır ötesi bir ödeme bir veya daha fazla muhabir veya aracı kurumdan geçebilir.
Bu durum yeni bir kurum, yeni bir işlem sistemi ve yeni bir potansiyel gecikme noktası ekler.
Ödeme uyumluluk incelemesinde olabilir
Banka veya düzenlemeye tabi ödeme kuruluşu; göndereni, alıcıyı, amacı, tutarı, belgeleri veya işlemin başka bir unsurunu incelemek isteyebilir.
Takip işlemi, ödemenin yerini bulabilir ancak bu inceleme sürecini ortadan kaldırmaz.
Ödemeniz görünür durumdaysa ancak inceleniyorsa, atılacak en doğru adım genellikle incelemeyi yürüten kuruma talep edilen kanıtları sunmaktır.
Alıcı bilgilerinin düzeltilmesi gerekiyordur
Hatalı bir ad, hesap numarası, adres veya diğer alıcı alanları manuel müdahale gerektirebilir ya da reddedilmeye neden olabilir.
İlk transferin sonucunu öğrenene kadar ikinci bir transfer göndererek durumu "düzeltmeye" çalışmayın.
Banka kesinti saati, hafta sonu veya resmi tatil süreyi etkilemiştir
"Üç gün" ifadesi her zaman üç iş günü anlamına gelmez.
Gönderen ülke, aracı konum ve alıcı ülke işlem yapılmayan günler getirebilir.
Alıcı kurum ödemeyi aldı ancak hesaba aktarmadı
"Bankaya ulaştı" ve "bakiyenizde kullanılabilir" durumları birbirinden farklı olabilir.
İşte tam da bu yüzden kullanışlı bir inceleme, yalnızca gönderenin ödeyip ödemediğini sormak yerine mevcut durumu sorgular.
İlk ödeme kayıpsa müşteriniz havaleyi yeniden göndermeli mi?
Genellikle, ilk ödemenin durumu netleşene kadar hayır. Müşteri, ilk 2.000 ABD Doları kayıp göründüğü için ikinci kez 2.000 ABD Doları gönderirse sonuç şunlar olabilir:
iki başarılı ödeme
bir ödeme ve bir iade
mükerrer mutabakat çalışması
iade sorunu
ekstra banka ücretleri
tek yerine iki destek incelemesi
İlk transferi hesaba geçtiğini, reddedildiğini, iade edildiğini veya başka bir şekilde çözüldüğünü öğrenene kadar takip edin.
Ödemenin başarısız olduğu veya iade edildiği resmi olarak onaylanırsa gönderen, düzeltilmiş bilgilerle veya farklı bir desteklenen rota kullanarak işlemi yeniden denemeye karar verebilir.
Uluslararası bir havale geri çağrılabilir mi?
Ödemeyi gönderen kurum iptal veya geri çağırma talebi gönderebilir ancak talep, paranın kesinlikle geri geleceği anlamına gelmez.
Sonuç, ödemenin zincirde nerede olduğuna ve alıcı kurumun bunu işleme alıp almadığına veya hesaba aktarıp aktarmadığına bağlıdır.
ISO 20022 kapsamında Swift, camt.056 kodunu Kurumlar Arası Ödeme İptal Talebi mesajı olarak listeler. Swift ayrıca ödeme iptallerini ve incelemelerini Servis Yönetimi altyapısına taşımaktadır.
Geri çağırma işlemini kendi içinde ayrı bir süreç olarak değerlendirin. "Geri çağırma talep edildi" durumunu "iade tamamlandı" olarak görmeyin.
MT103 ve UETR araçlarının yanlış olduğu durumlar
Her kayıp uluslararası ödemeyi bir SWIFT incelemesine dönüştürmeyin.
Ödeme şu yollarla yapıldıysa MT103/UETR iş akışı yanlış bir başlangıç noktasıdır:
ACH
ACH işlem bilgilerini ve ödeme iade edildiyse ACH iade kodunu kullanın.
SEPA veya başka bir yerel banka altyapısı
O sistem için geçerli kimlik tanımlayıcıları ve inceleme sürecini kullanın.
Bir serbest çalışan veya bordro platformu
Altta yatan bankacılık ortağı bunu incelemeden önce platformun öncelikle ödemeyi tanımlaması gerekebilir.
Aynı sağlayıcıdaki hesaplar arası dahili transfer
İşlem SWIFT ağına hiç girmemiş olabilir.
USDT, USDC veya başka bir blokzincir ödemesi
İşlem karmasını (hash), ağı, token sözleşmesini ve hedef adresi kullanın. UETR, blokzincir transferini takip etmez.
Müşteriden stabil kripto para ödemesi almadan önce, para hareket etmeden önce token'ı, ağı ve cüzdan adresini doğrulamak için bu ödeme kontrol listesini kullanın.
Müşteri USDT veya USDC seçtikten sonraki tüm iş akışı için, serbest çalışanların yaygın cüzdan hataları yapmadan USDT veya USDC ile nasıl ödeme alabileceğini görün.
Kayıp bir havalenin çözülmesini zorlaştıran yedi hata
1. Müşteri ekran görüntüsünü kesin ödeme kanıtı olarak kabul etmek
Bu, çoğu ödeme anlaşmazlığının gerektirdiğinden çok daha azını kanıtlar.
2. Yalnızca "MT103" belgesi istemek
2026'da, UETR ile birlikte varsa pacs.008 veya eşdeğer bilgileri içeren banka onaylı ayrıntılı ödeme belgesini isteyin.
3. Farklı açıklamalarla birden fazla destek talebi açmak
Tek bir UETR ve zaman tüneli içeren tek bir net talebi incelemek, birbiriyle bağlantısız dört talebi incelemekten daha kolaydır.
4. Gönderen ve alıcının farklı referanslar kullanmasına izin vermek
İlgili her destek görüşmesine UETR'yi, tutarı, para birimini ve ödeme tarihini ekleyin.
5. Orijinal ödemeyi takip etmeden yeniden ödeme göndermek
Kayıp bir ödeme, mükerrer bir ödemeye dönüşebilir.
6. Hassas ödeme kanıtlarını herkese açık şekilde paylaşmak
Herkese açık bir topluluk bankalar arası bir incelemeyi çözemez. Kurumlarınız çözebilir.
7. Durum sormadan sadece "param nerede?" diye sormak
Ödemenin alınmadı, beklemede, bekletiliyor, reddedildi, iade edildi veya hesaba geçti durumlarından hangisinde olduğunu sorun.
Bu, aksiyon alınabilir bir yanıt oluşturur.
Serbest çalışanlar için basit bir ödeme takip kaydı
İnceleme gerektiren her uluslararası ödeme için tek bir satır tutun.
Alan | Kayıt |
Fatura numarası | |
Müşteri | |
Tutar | |
Para Birimi | |
Ödeme altyapısı | |
Başlatılma tarihi | |
Valör tarihi | |
Gönderen kurum | |
Alıcı kurum | |
Banka referansı | |
UETR | |
Ayrıntılı ödeme belgesi alındı mı? | |
Alıcı tarafı talep numarası | |
Gönderen tarafı takip numarası | |
Mevcut ödeme durumu | |
Mevcut işlem sahibi | |
Son güncelleme | |
Bir sonraki takip tarihi |
Birden fazla uluslararası müşterisi olan serbest çalışanlar için bu kayıt, her ödeme sorununda eski WhatsApp mesajlarını aramaktan çok daha kullanışlıdır.
Uluslararası gelirler için walllet.com kullanımı
walllet.com, küresel müşterilerden kazanç elde eden Nijeryalı serbest çalışanlar ve uzaktan çalışanlar için tüm gelir iş akışına göre konumlandırılmıştır: yabancı gelir elde etme, dolara bağlı değeri yönetme, harcama yapma ve nakde çevirme. Ödeme hesabı, kart, fiat transferi ve ilgili düzenlemeye tabi hizmetler finansal ortaklar aracılığıyla yürütülür; sunulan hizmetler uygunluğa, doğrulamaya ve kullanılabilirliğe bağlı olarak değişebilir.
Herhangi bir alıcı rota için, eski bir faturadan veya ekran görüntüsünden bilgileri kopyalamak yerine uygun hesabınız için şu anda gösterilen ödeme talimatlarını kullanın. Müşteriye bilgileri vermeden önce desteklenen para birimini, ödeme altyapısını, gönderici gereksinimlerini, limitleri ve güncel koşulları doğrulayın.
Bir sonraki müşteri ödemenizden önce hâlâ rotaları karşılaştırıyorsanız, 2026'da PayPal Olmadan Nijerya'da Nasıl USD Alınır başlıklı makale, Nijeryalı serbest çalışanların karşılaştırabileceği daha geniş seçenekleri kapsar.
Ödeme almak; ekran görüntülerinin, referansların ve birbiriyle bağlantısız ödeme araçlarının peşinden koşmakla bitmemeli. walllet.com'un küresel gelir elde etmeyi, dolar değerini korumayı, harcamayı ve naira olarak nakde çevirmeyi tek bir para akışında nasıl birleştirdiğini görün.