Müşteriniz size "Ödemeyi yaptım" diyor.
Ödeme uygulamanızı kontrol ediyorsunuz. Hiçbir şey yok.
Sayfayı yeniliyorsunuz. Hâlâ hiçbir şey yok.
Müşteri bir ekran görüntüsü gönderiyor ancak bu, asıl sorunun cevabı değil: Para nerede?
Sorun müşteri tarafında mı? Alıcı hesabınız inceleme altında mı? Banka transferi hâlâ gerçekleştiriyor mu? Ödeme USDT veya USDC olarak gönderildiyse askıda mı, yanlış ağ üzerinden mi gönderildi yoksa zincir üzerinde görünüyor ama henüz kullanılabilir değil mi?
Nijeryalı serbest çalışanlar için bu küçük bir sorun değildir. Geciken bir müşteri ödemesi; kirayı, elektriği, interneti, yazılım aboneliklerini, aile masraflarını ve sonraki haftanın işlerini etkileyebilir. Uygulama arayüzü sakin görünse ve öğleden sonranızı mahvederken kibar davransa bile ödeme kaygısı oldukça gerçektir.
Bu nedenle, marka adına veya en düşük işlem ücretine bakarak ödeme kanalı seçmek risklidir. Bir sonraki faturadan önce şu soruyu sorun:
Bu ödeme kanalı nerede başarısız olabilir, elimde ne gibi kanıtlar olacak, desteği kim kontrol ediyor ve para ulaştıktan sonra ne yapabilirim?
Buna kanal riski denir.
Seçenekleri hâlâ genel hatlarıyla karşılaştırıyorsanız serbest çalışanlar için hazırladığımız PayPal vs Payoneer vs Wise vs sabit paralar kılavuzuyla başlayın. Müşteriniz zaten kripto ile ödeme yapmak istiyorsa cüzdan adresi paylaşmadan önce serbest çalışanlar için sabit para ödemesi kontrol listesi ile başlamak daha güvenlidir.
Ödemeler gecikir çünkü kanalın birden fazla aşaması vardır
Serbest çalışanların ödeme süreci nadiren müşteriden doğrudan serbest çalışana yapılan tek bir temiz hareketten ibarettir.
Bu süreç; müşterinin ödeme yöntemini, gönderici bankayı, ödeme platformunu, alıcı hesabınızı, doğrulama kontrollerini, yerel bankacılık kanallarını, bir cüzdanı, blokzincir ağını, bir borsayı, dönüştürmeyi, kartı, para çekme adımını veya destek ekibini içerebilir.
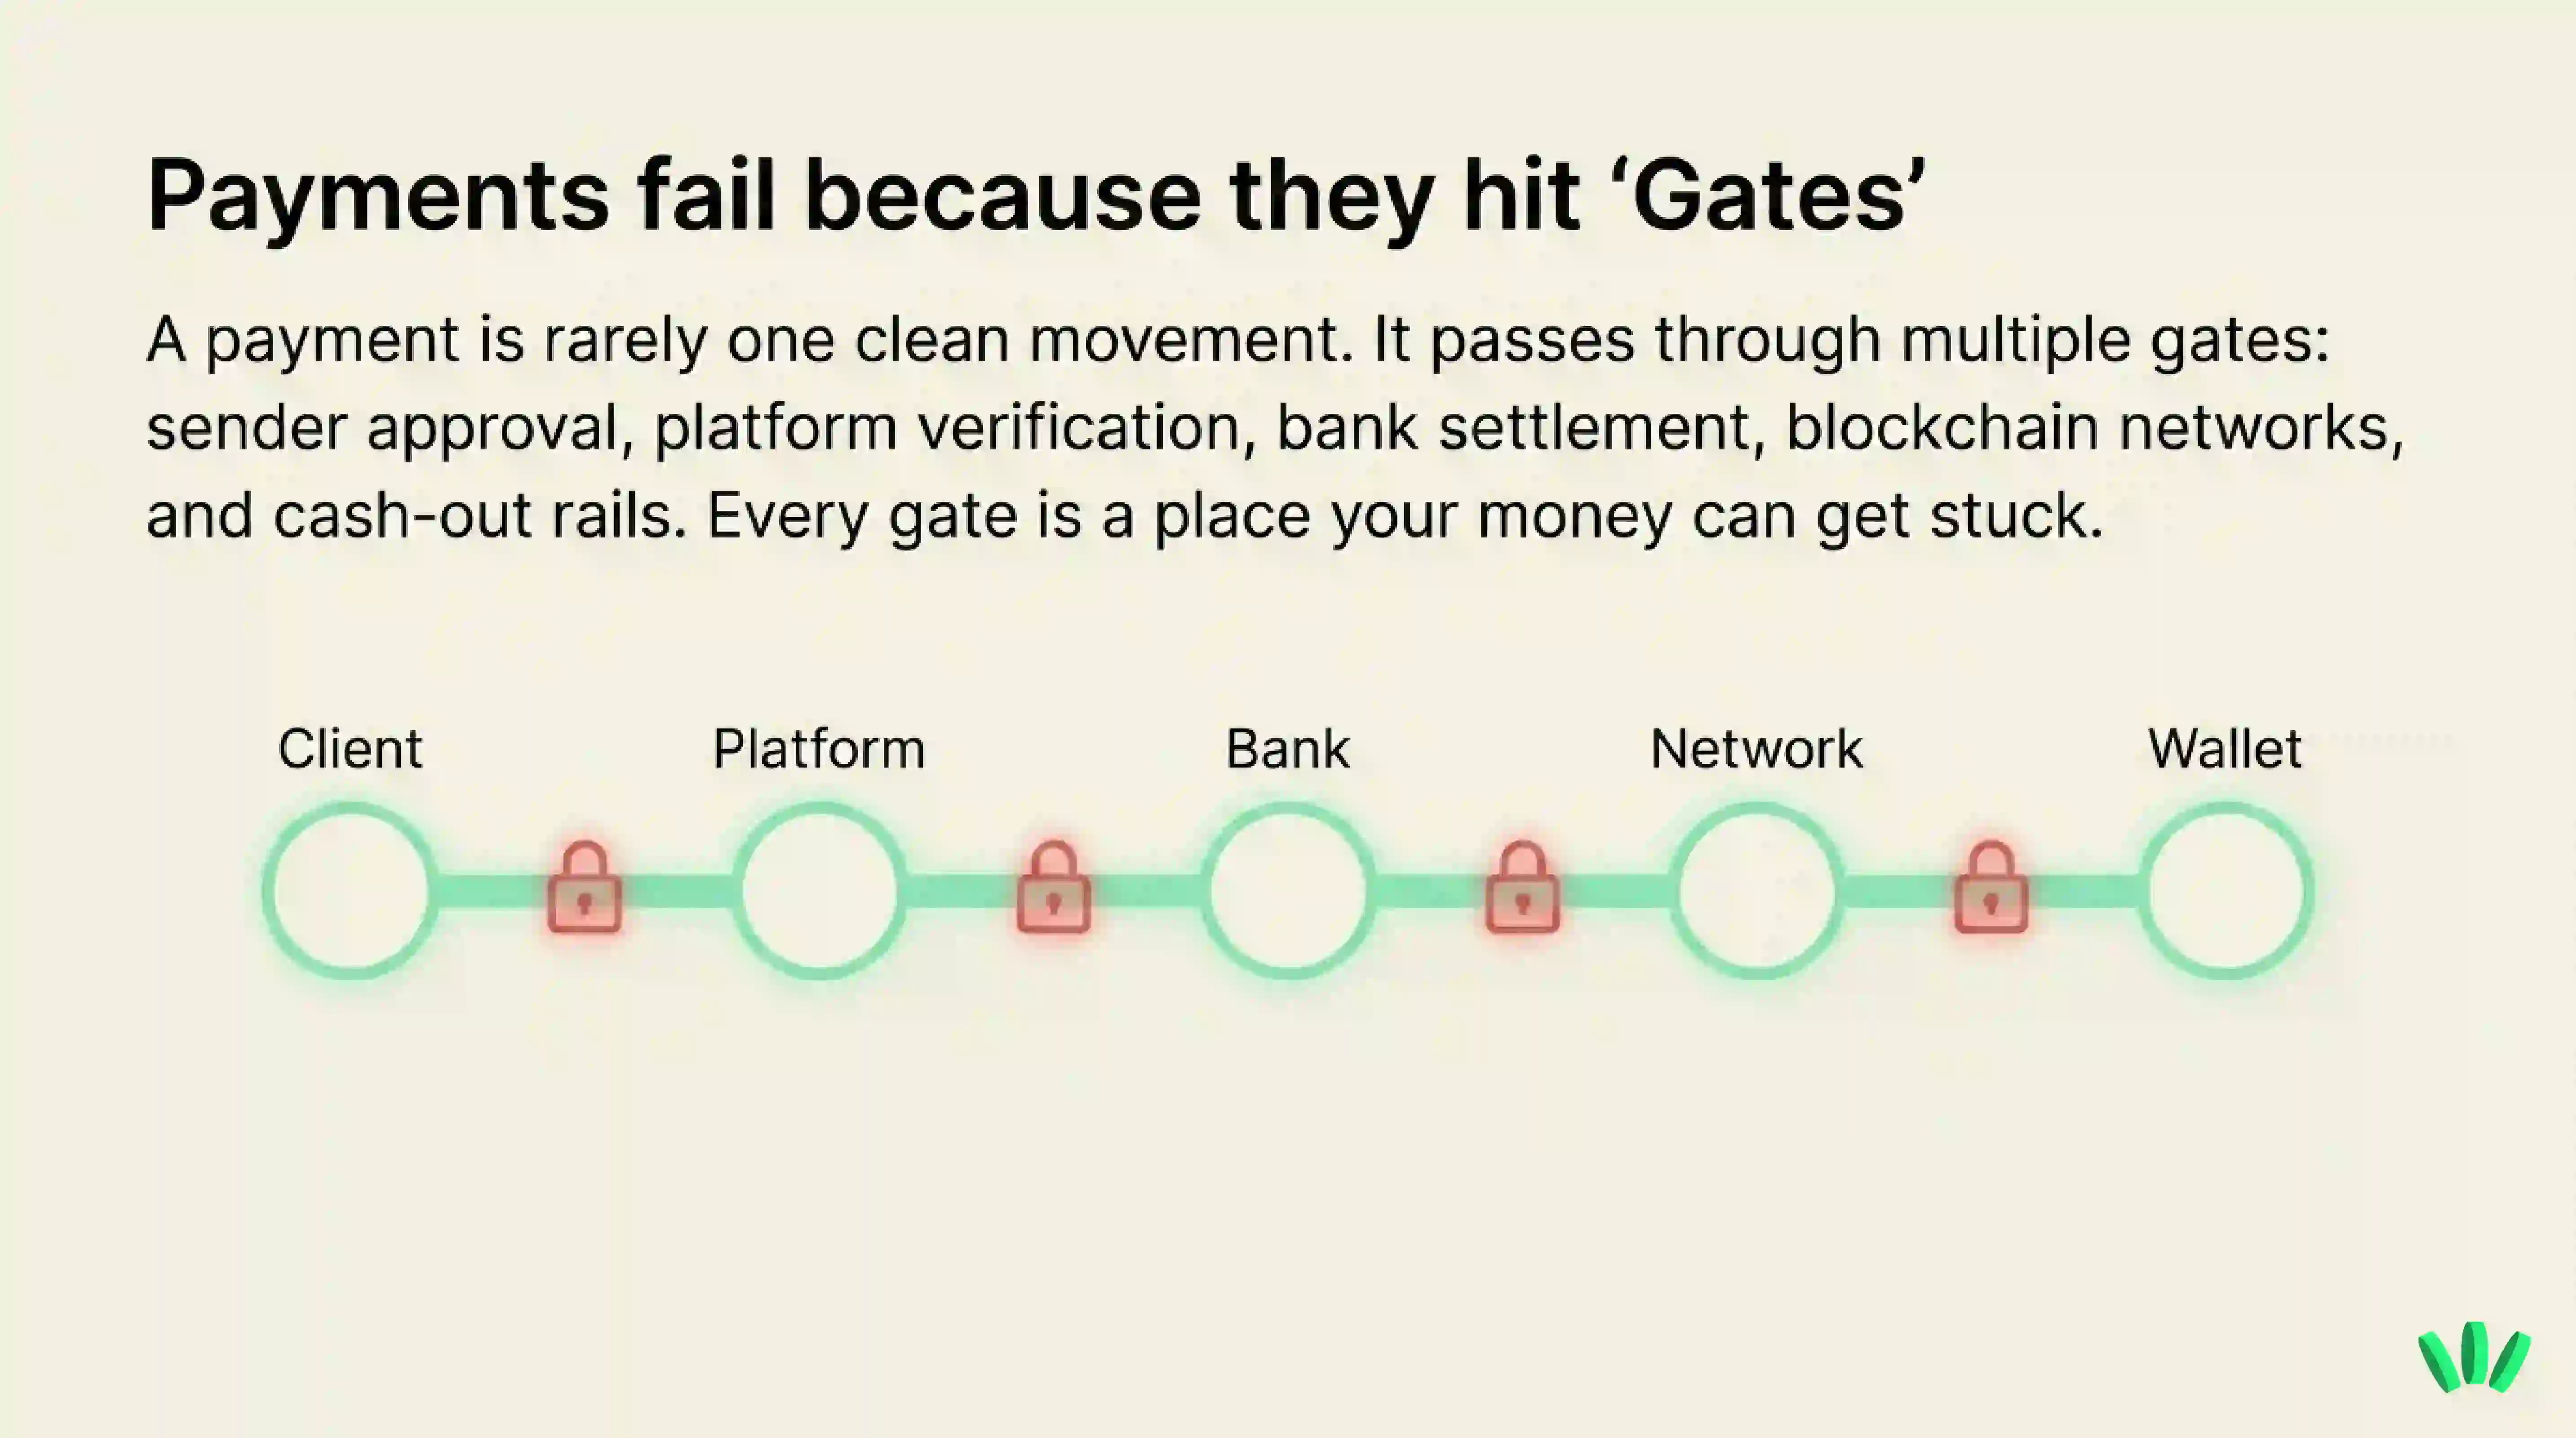
Her adım bir geçittir.
Ve her geçit paranın gelişini yavaşlatabilir.
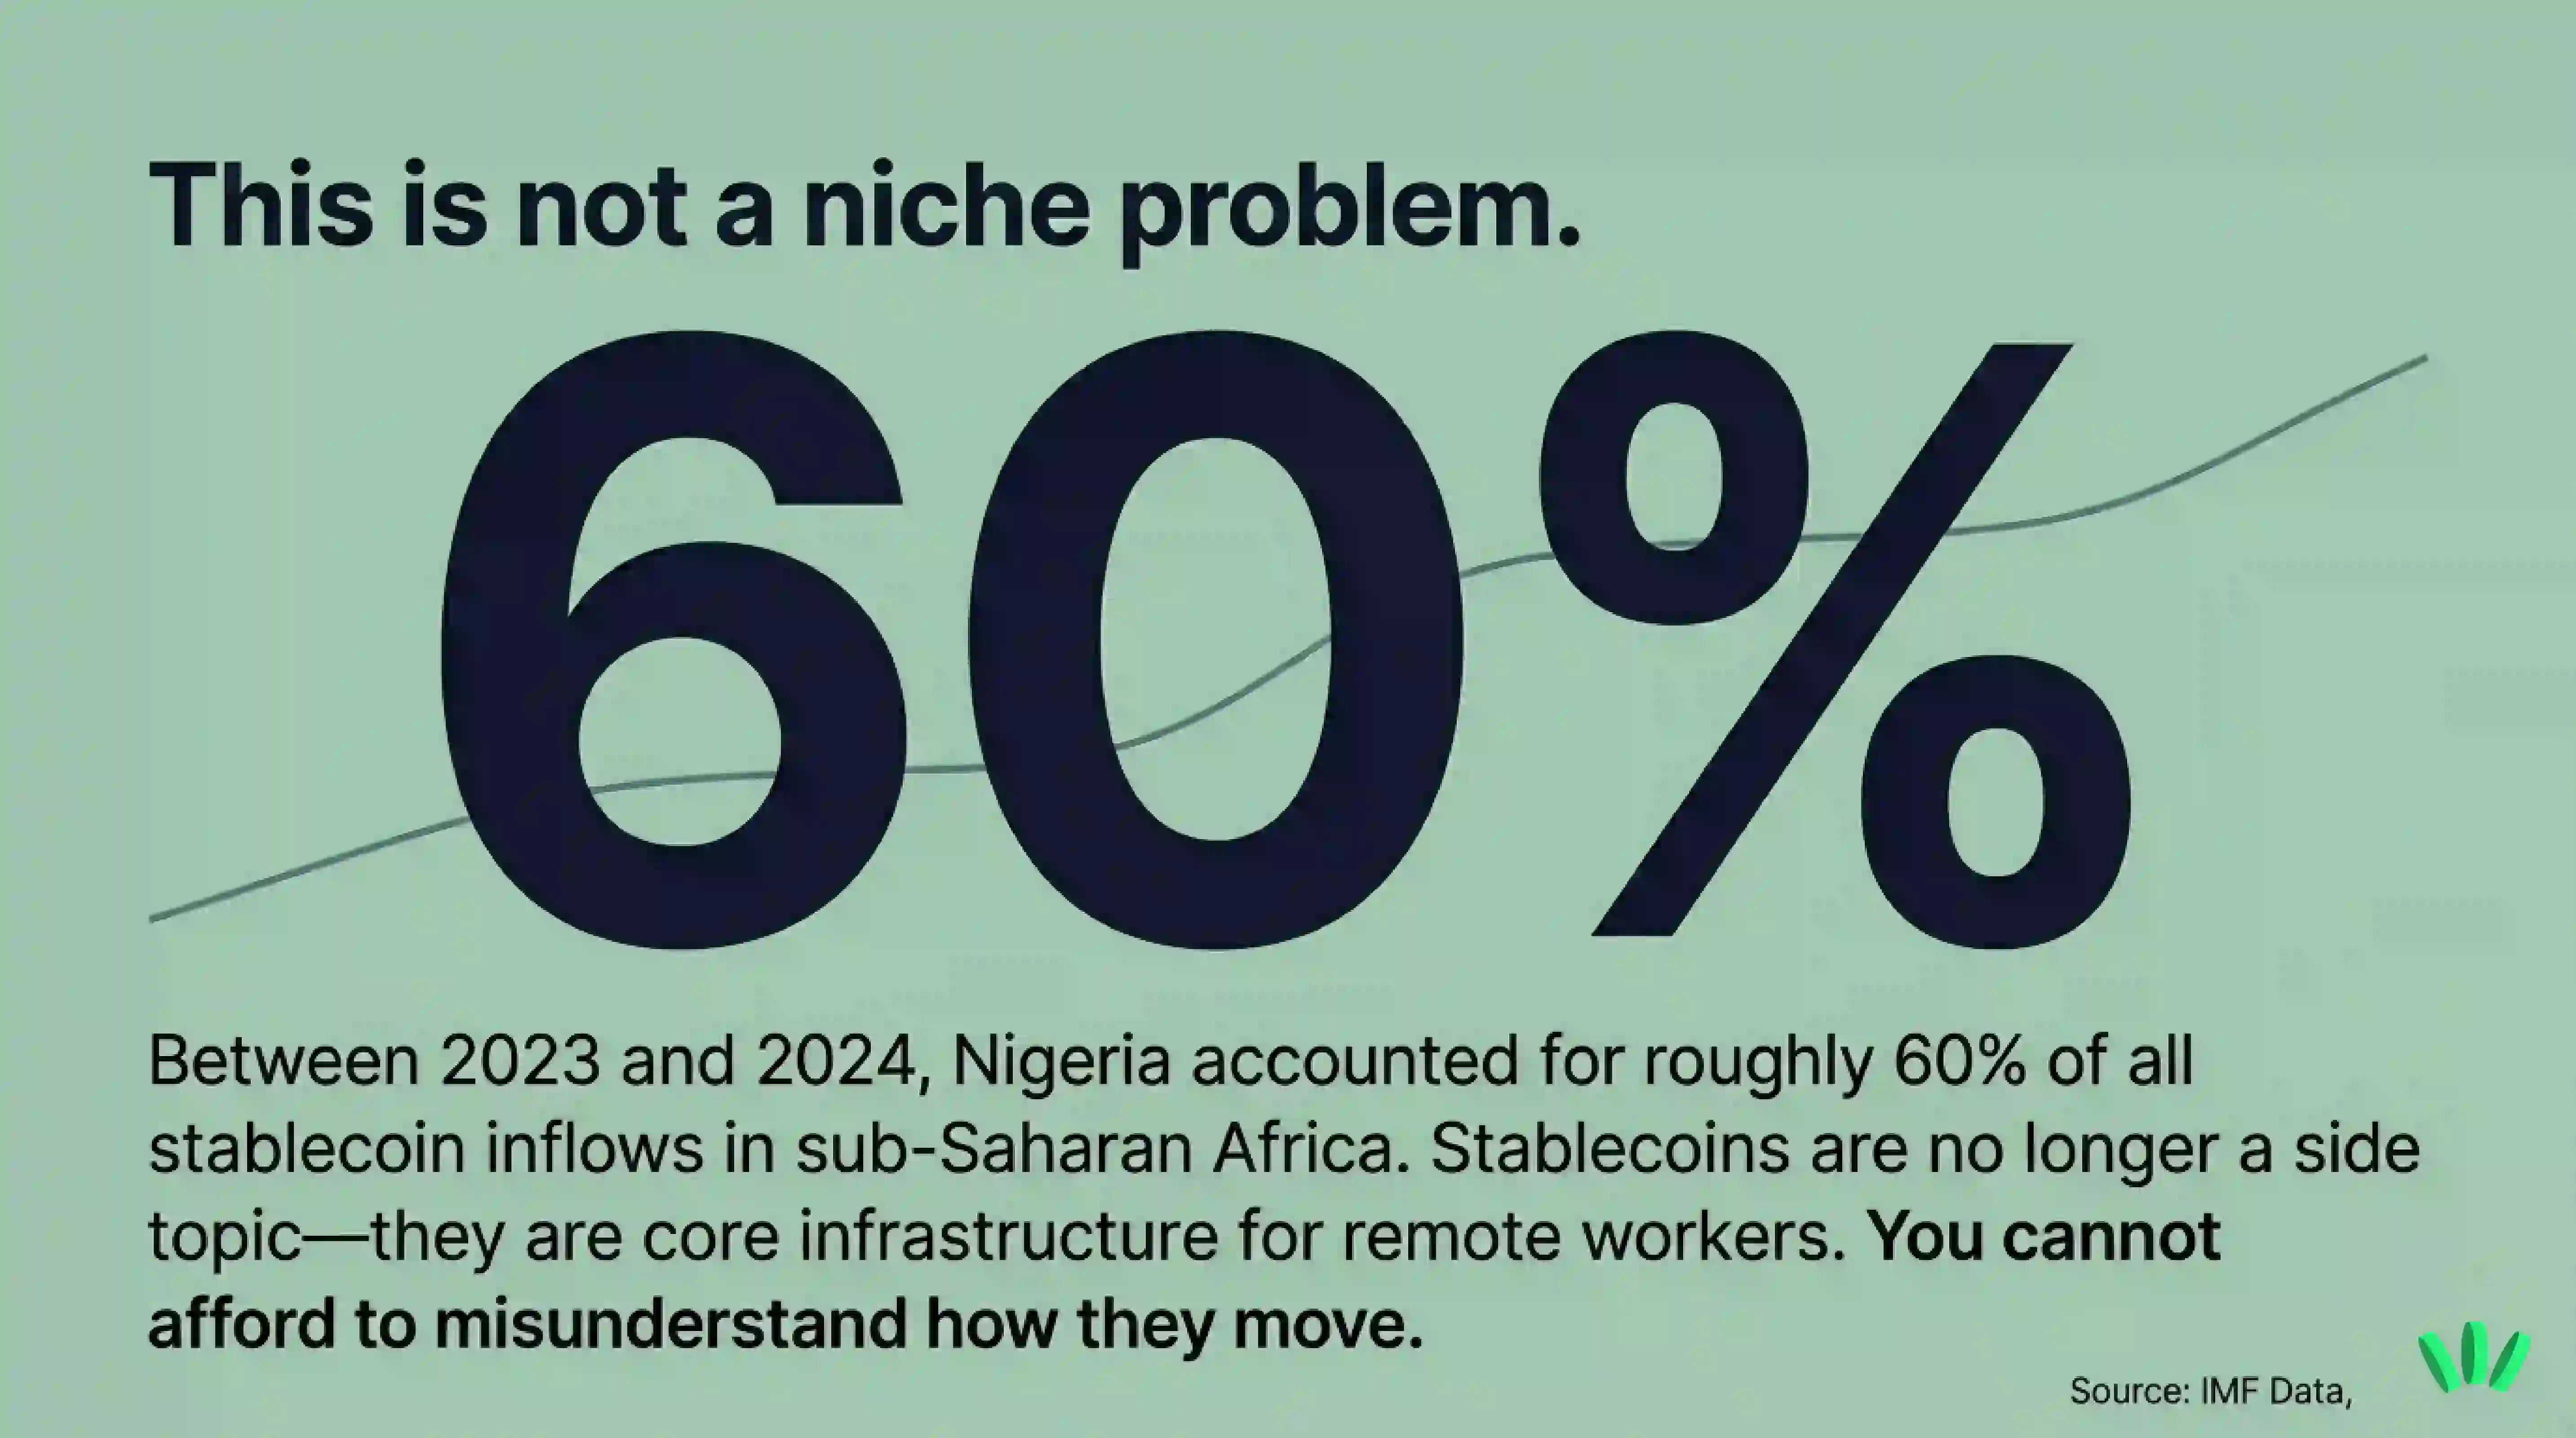
Sabit paralar artık Nijeryalı serbest çalışanlar ve uzaktan çalışanlar için sadece niş bir yan konu olmadığından, bu durum artık daha fazla önem taşıyor. IMF Haziran 2026'da, Nijerya'nın Temmuz 2023 ile Haziran 2024 arasında yaklaşık 59 milyar dolarlık kripto varlık girişi aldığını ve Nijerya'nın 2019'dan bu yana Sahra Altı Afrika'daki sabit para girişlerinin yaklaşık %60'ını oluşturduğunu bildirdi. Sabit paralar kullanılıyor çünkü insanlar, özellikle geleneksel yolların yavaş veya pahalı olduğu durumlarda daha hızlı ve daha pratik sınır ötesi ödeme seçenekleri istiyor.
Nijerya'nın ödeme sistemi de daha resmi dijital ödeme altyapısına doğru ilerliyor. Nijerya Merkez Bankası'nın Ödeme Sistemi Vizyonu 2025 politika öncelikleri arasında tüketici koruması, birlikte çalışılabilirlik, elektronik ödemenin benimsenmesi ve olası sabit para uygulaması için yasal çerçeve yer alıyor.
Serbest çalışanlar için çıkarılacak ders basittir: Daha fazla ödeme seçeneği yardımcı olabilir ancak bir ödemenin belirsizleşmesi için daha fazla yol da yaratırlar. Soru şudur: "Bir şeyler ters gittiğinde hangi kanalı açıklayabilir, doğrulayabilir ve kurtarabilirim?"
Serbest çalışan ödemelerinin takılabileceği beş yer
Geciken bir ödeme her zaman müşterinin yalan söylediği anlamına gelmez. Her zaman platformun çöktüğü anlamına da gelmez. Paranın gittiği anlamına da gelmez. Genellikle kanalın bir bölümünün beklediği, kontrol ettiği, mutabakat sağladığı, bilgileri eşleştirdiği veya kanıt istediği anlamına gelir.
Bir sonraki müşteriniz ödeme yapmadan önce kanalı şu şekilde planlayın:
Kanal aşaması | Neler olabilir? | Müşteri ödemeden önce kontrol edilmesi gerekenler | Tutulacak kanıtlar |
Müşteri tarafı | Yanlış bilgiler, desteklenmeyen kanal, başarısız kart veya banka ödemesi, dahili onay gecikmesi | Müşteri gerçekten bu yolla gönderim yapabilir mi? Ek kurulum veya onaya ihtiyaçları var mı? | Fatura, sözleşme, müşteri onayı, ödeme talimatı mesajı |
Ödeme platformu | Askıdaki ödeme, hesap incelemesi, hesap sınırlaması, eksik doğrulama | Hesabınız aktif mi? Bekleyen doğrulama istekleri var mı? Ödeyen kişinin bir şeyi onaylaması gerekiyor mu? | İşlem kimliği, referans kimliği, platform e-postaları, zaman çizelgesi ekran görüntüleri |
Banka veya yerel kanallar | Mutabakat gecikmesi, hafta sonu gecikmesi, aracı banka gecikmesi, döviz marjı belirsizliği | Beklenen zamanlama nedir? Hangi bilgilerin tam olarak eşleşmesi gerekir? | Banka dekontu, ödeme makbuzu, hesap özeti kaydı, destek talebi |
Sabit para ağı | Bekleyen işlem, yanlış ağ, yanlış token, yanlış adres, desteklenmeyen token sözleşmesi | Hangi token, ağ, cüzdan adresi ve test ödemesi süreci kullanılacak? | İşlem karması, blok tarayıcı bağlantısı, cüzdan adresi, token sözleşmesi, ekran görüntüleri |
Ulaşma sonrası adım | Para gelir ancak harcanması, dönüştürülmesi, çekilmesi veya güvenli bir şekilde taşınması zordur | Para hesaba geçtikten sonra ne oluyor? Başka bir riskli adım olmadan kullanabilir misiniz? | Ücret teklifi, dönüştürme teklifi, kanal ekran görüntüsü, destek talebi |
En kötü kanal her zaman en pahalı olanı değildir. Bazen en kötü kanal, kimsenin "Ödeme takılırsa ne olur?" sorusuna net bir cevap veremediği kanaldır.
Düşük komisyon, güvenli kanal ile aynı şey değildir
Düşük bir komisyon ücreti elbette yararlıdır. Kimse gelirini ödeme platformlarına bağışlamak istemez. Serbest çalışanlar zaten zaman, stres ve "lütfen makbuzu tekrar gönderin" mesajlarıyla yeterince bedel ödüyor; çünkü görünüşe göre para kazanmanın kolay bir tarafı olmamalıydı.
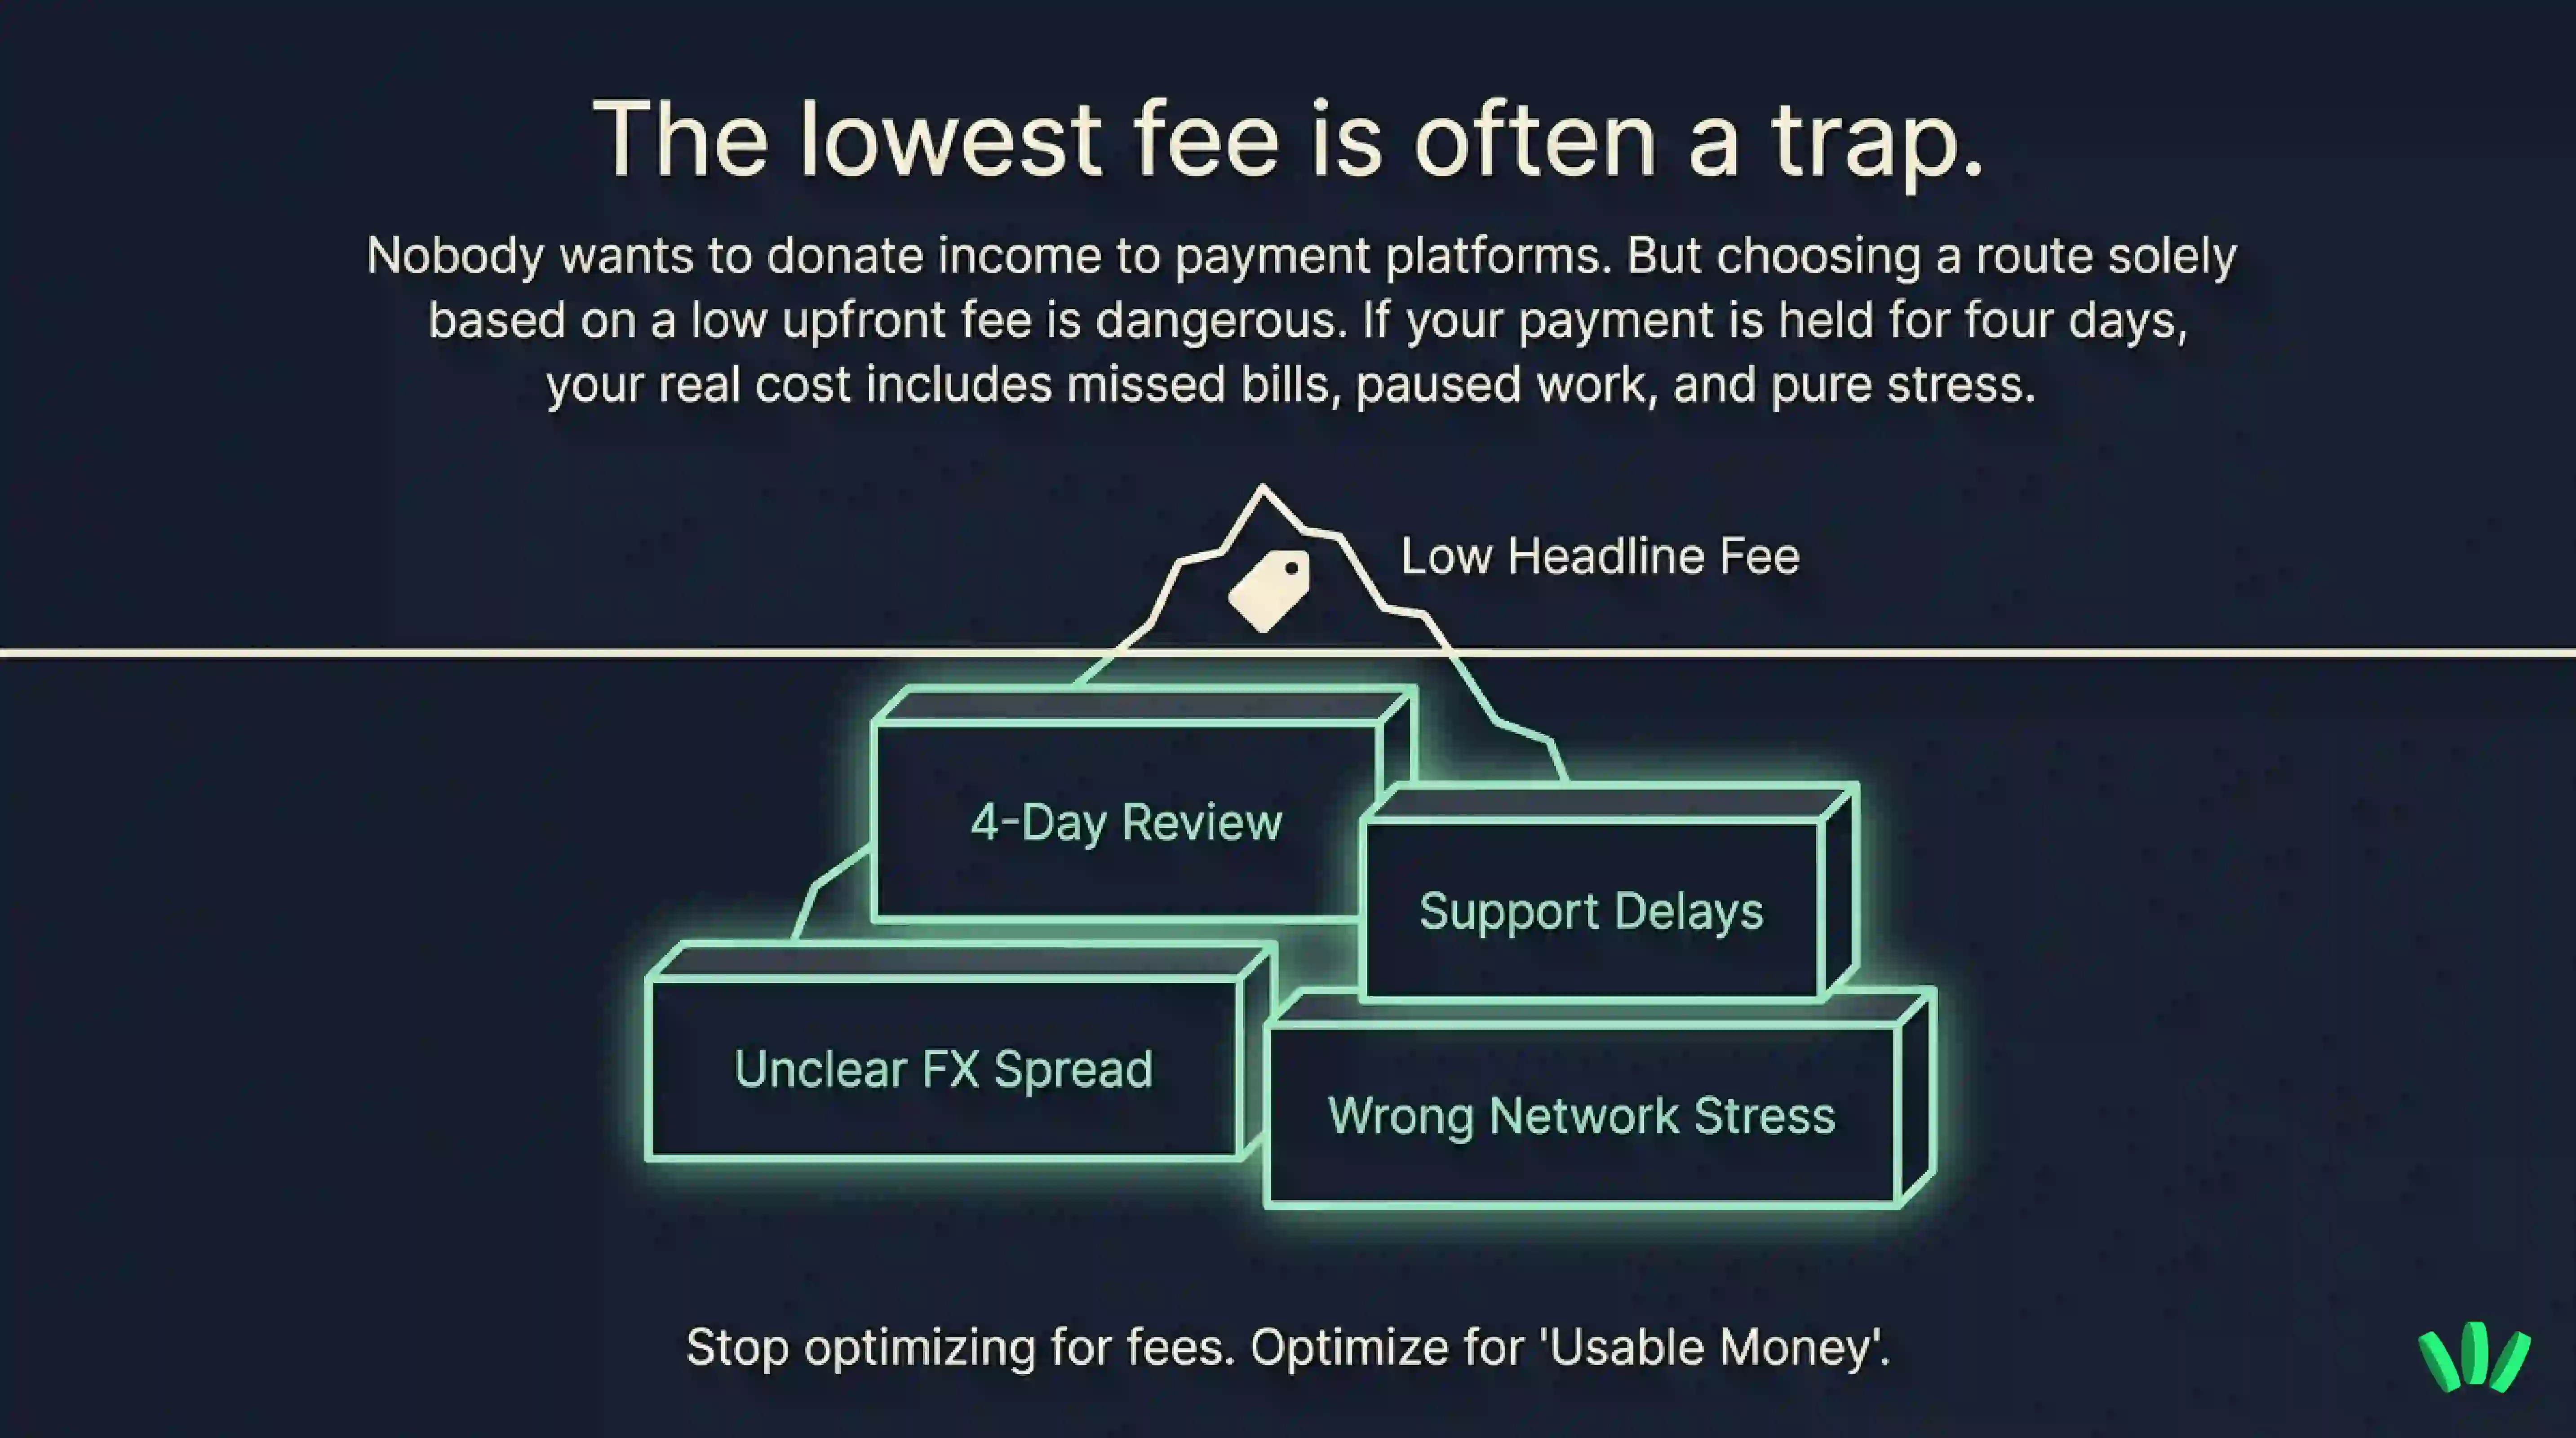
Ancak düşük ücret, düşük risk anlamına gelmez. Bir ödeme kanalı başlangıçta ucuz görünebilir ve daha sonra şu nedenlerle pahalı hale gelebilir:
hesap incelemesi
yavaş mutabakat
belirsiz döviz marjı
ek para çekme ücretleri
destek gecikmeleri
yanlış ağ hataları
maliyetli dönüştürme işlemleri
ihtiyacınız olduğunda çalışmayan bir para çekme kanalı
Bunu düşünmenin daha iyi bir yolu, kullanılabilir paranın maliyetidir. Bu da şu soruyu sormak anlamına gelir: Tüm ücretler, marjlar, gecikmeler, kanıt sorunları ve sonraki adımlardan sonra gerçekten ne kadar para kullanabilirim? Örneğin, bir kanal düşük bir başlangıç ücreti gösterebilir. Ancak ödeme dört gün boyunca inceleme altındaysa gerçek maliyetiniz belirsizliği, takip mesajlarını, kaçırılan faturaları, geciken işleri ve destek ekibine aynı sorunu tekrar tekrar açıklamaya harcanan zamanı içerir.
Bir kanal yalnızca ilk ekranın ötesinde de çalışıyorsa iyidir.
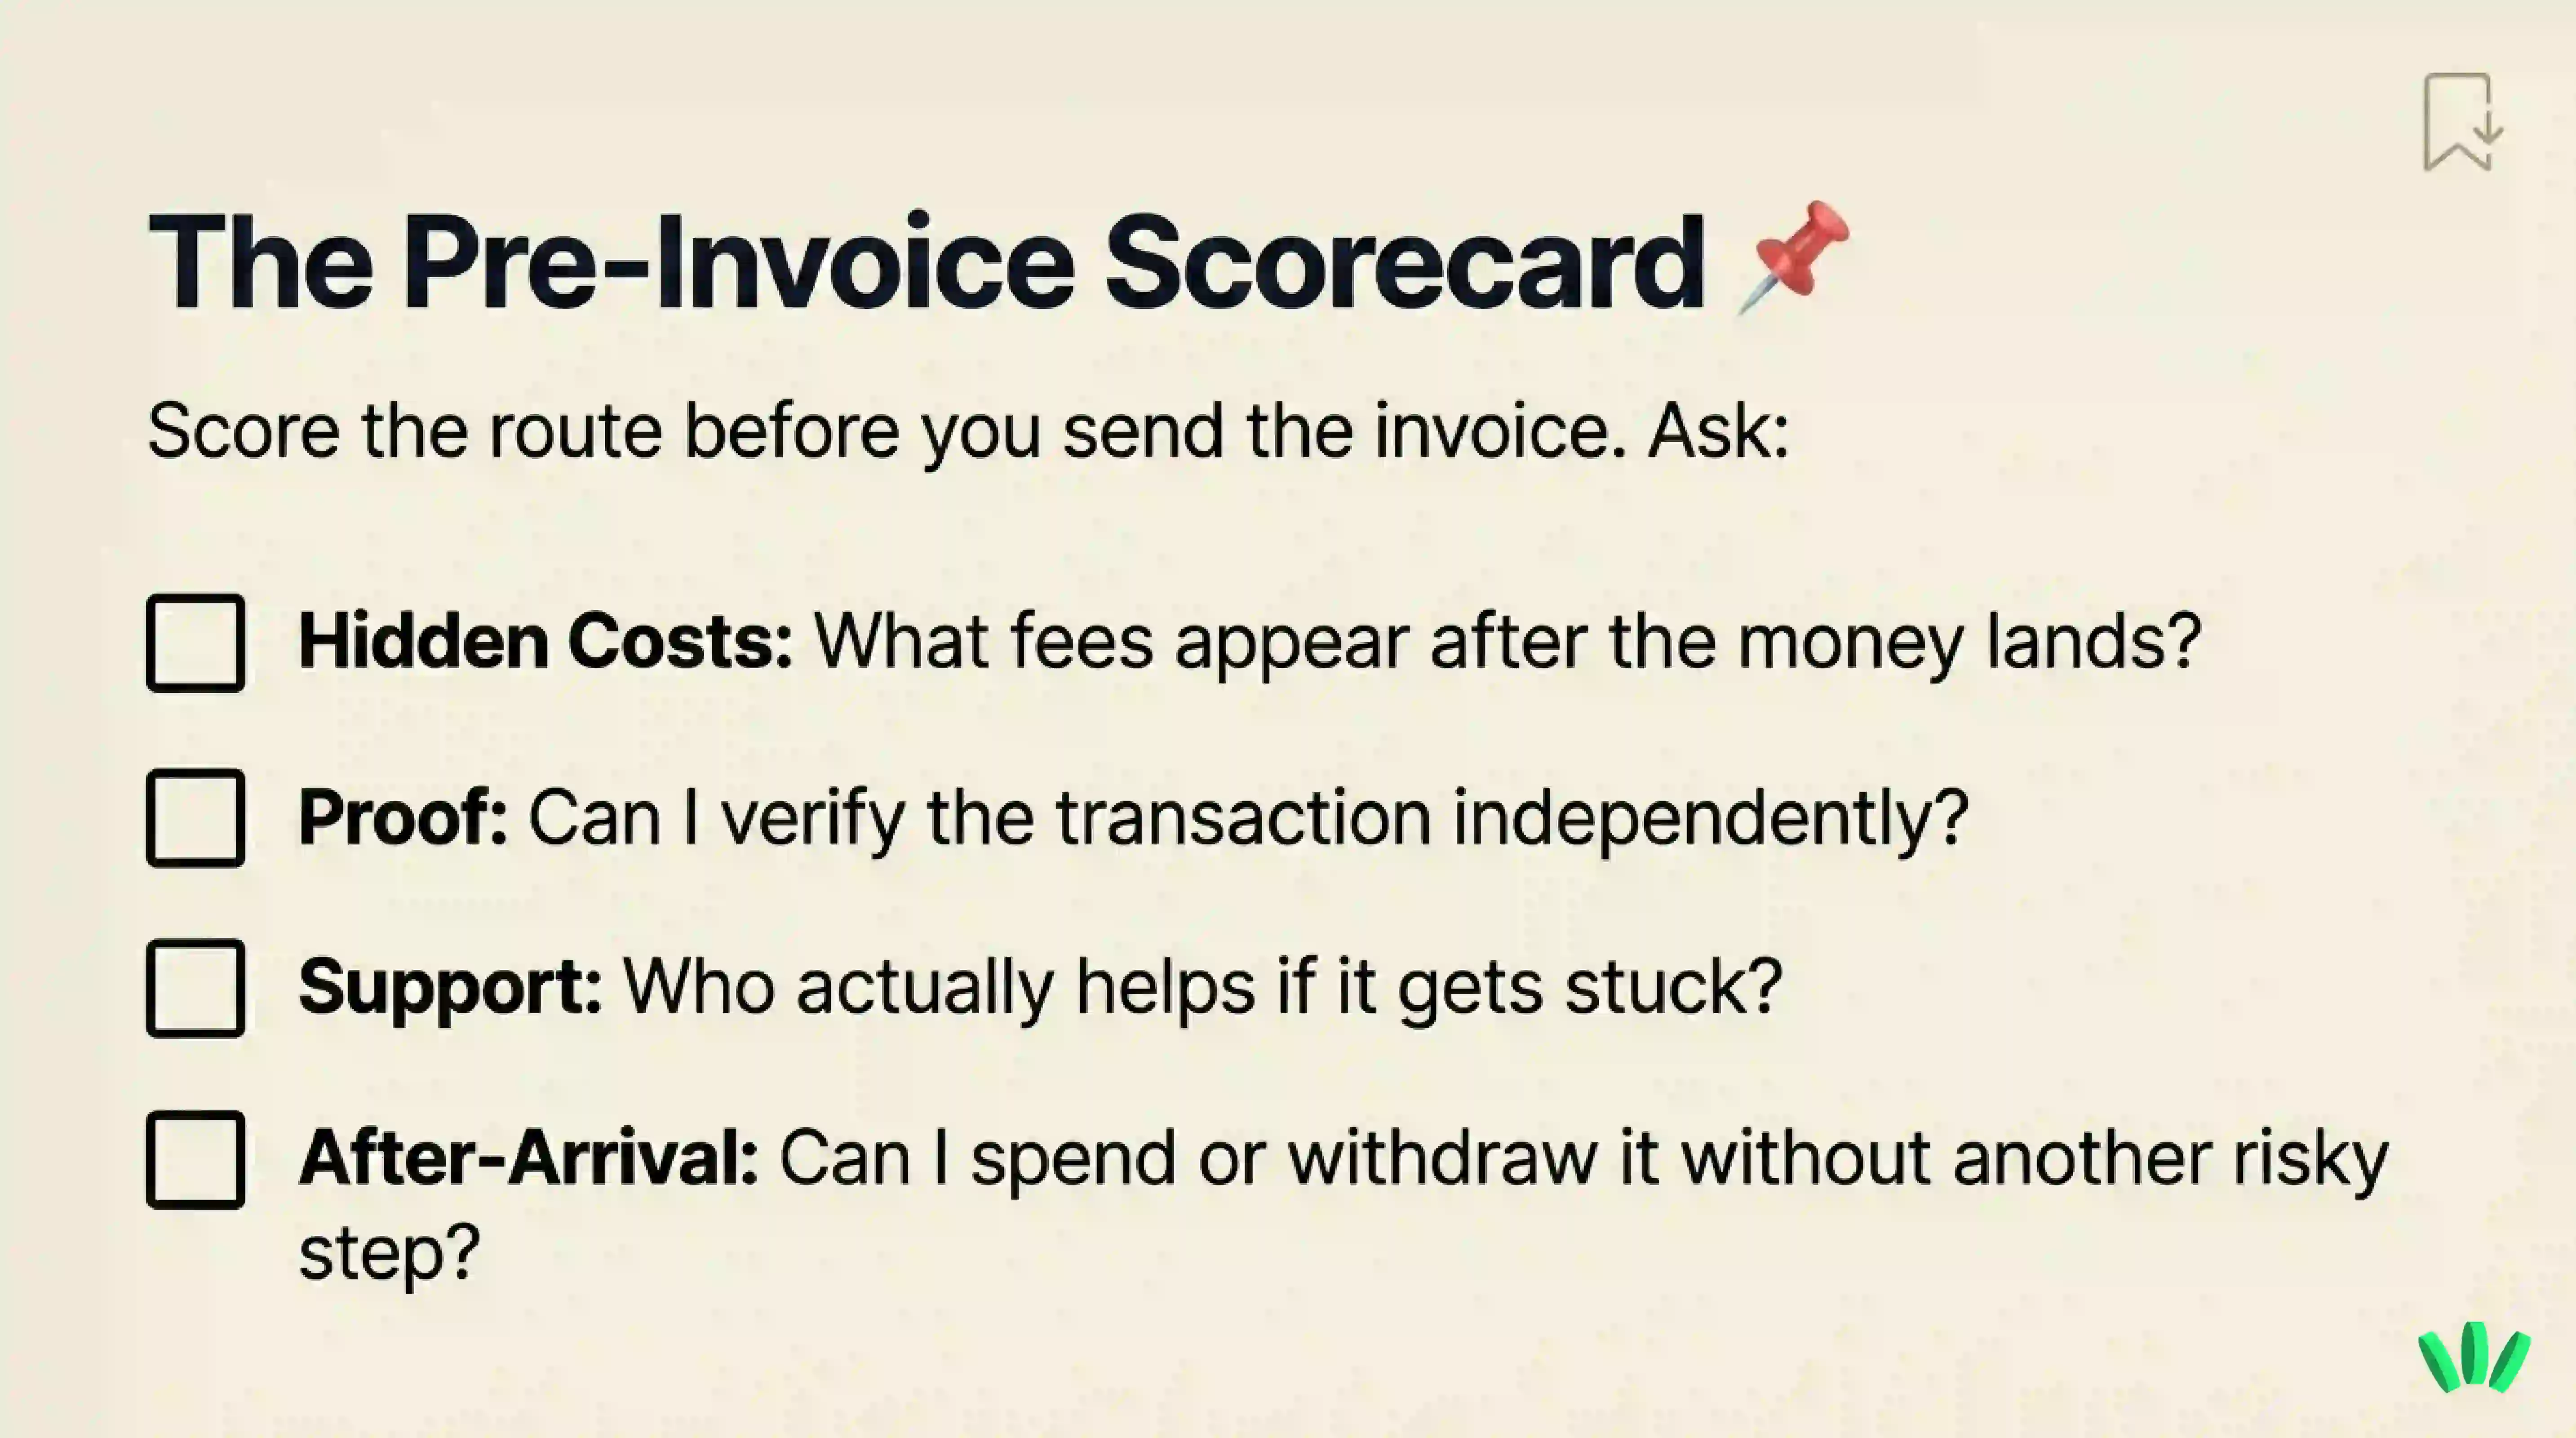
Müşteriye fatura kesmeden önceki kanal riski karnesi
Ödeme bilgilerini göndermeden önce kanalı puanlayın. Bunu fatura gönderildikten sonra değil, müşteri "gönderildi" demeden ve herkes o kadim ekran görüntüsü paylaşma ritüeline başlamadan önce yapın.
Karne maddesi | Soru | Tehlike işareti |
Müşteri kolaylığı | Müşteri ek kurulum yapmadan bu şekilde gönderim yapabilir mi? | Müşterinin anlamadığı bir kanala ihtiyacı var. |
Ücret şeffaflığı | Ödemeden önce hangi ücret görünüyor? | Yalnızca ilk ücret gösteriliyor. |
Gizli maliyet | Ödemeden sonra hangi ücret, marj veya ekstra adım görünebilir? | Nihai kullanılabilir tutarı tahmin edemezsiniz. |
İnceleme riski | Bloke koyulmasını, incelemeyi veya sınırlamayı ne tetikleyebilir? | Net kayıtların olmaması, eşleşmeyen ayrıntılar veya eksik doğrulama. |
Kanıt | Müşterinin ödemeyi gerçekten gönderdiğini ne kanıtlar? | Referans kimliği veya işlem karması olmayan, yalnızca bir ekran görüntüsü. |
Destek yolu | Takılırsa kim yardımcı olabilir? | Müşteri bunun sizin sorununuz olduğunu söylüyor, sağlayıcı ise müşterinin sorunu olduğunu söylüyor. Harika. |
Ulaşma sonrası | Para geldikten sonra kullanabilir misiniz? | Para ulaşıyor ancak başka bir riskli veya pahalı adıma ihtiyaç duyuyor. |
Kurtarma yolu | En kötü durumdaki sonraki hamle nedir? | Hiç kimse sorunun nasıl izleneceğini, geri alınacağını, kurtarılacağını veya belgeleneceğini açıklayamıyor. |
Kural açıktır:
Bir kanalı yalnızca başka bir serbest çalışan önerdiği için seçmeyin. Kanıtı, destek yolunu, gecikme riskini ve ulaştıktan sonraki adımı anladığınız için seçin. Sabit paralar ödeme yöntemlerinizin bir parçasıysa ödeme bilgilerini göndermeden önce cüzdan kurulumunuzu karşılaştırın. walllet'ın kurtarma kelimesiz gözetimsiz yaklaşımını keşfedin.
Sabit paralar kullanıyorsanız kanıt farklıdır
Sabit para ödemeleri serbest çalışanlar için yararlı olabilir çünkü sınır ötesi ödemeleri daha doğrudan hale getirebilirler. Ancak aynı zamanda ödeme detaylarında hata affetmezler. Bir banka veya ödeme platformunda kanıtınız makbuz, işlem kimliği, referans numarası veya e-posta onayı olabilir. Sabit paralarla kanıt farklıdır. Şunları bilmeniz gerekir:
işlem karması (tx hash)
ağ
token
token sözleşmesi
alıcı cüzdan adresi
blok tarayıcı durumu
alıcı cüzdanın o tokeni ve ağı destekleyip desteklemediği
İşlem karması önemlidir çünkü zincir üzerinde ne olduğunu kontrol etmenizi sağlar. Bu kılavuz, bir blok tarayıcıda kripto işleminin nasıl okunacağını ve ağın, durumun, hedef adresin ve token hareketinin nasıl doğrulanacağını açıklamaktadır.
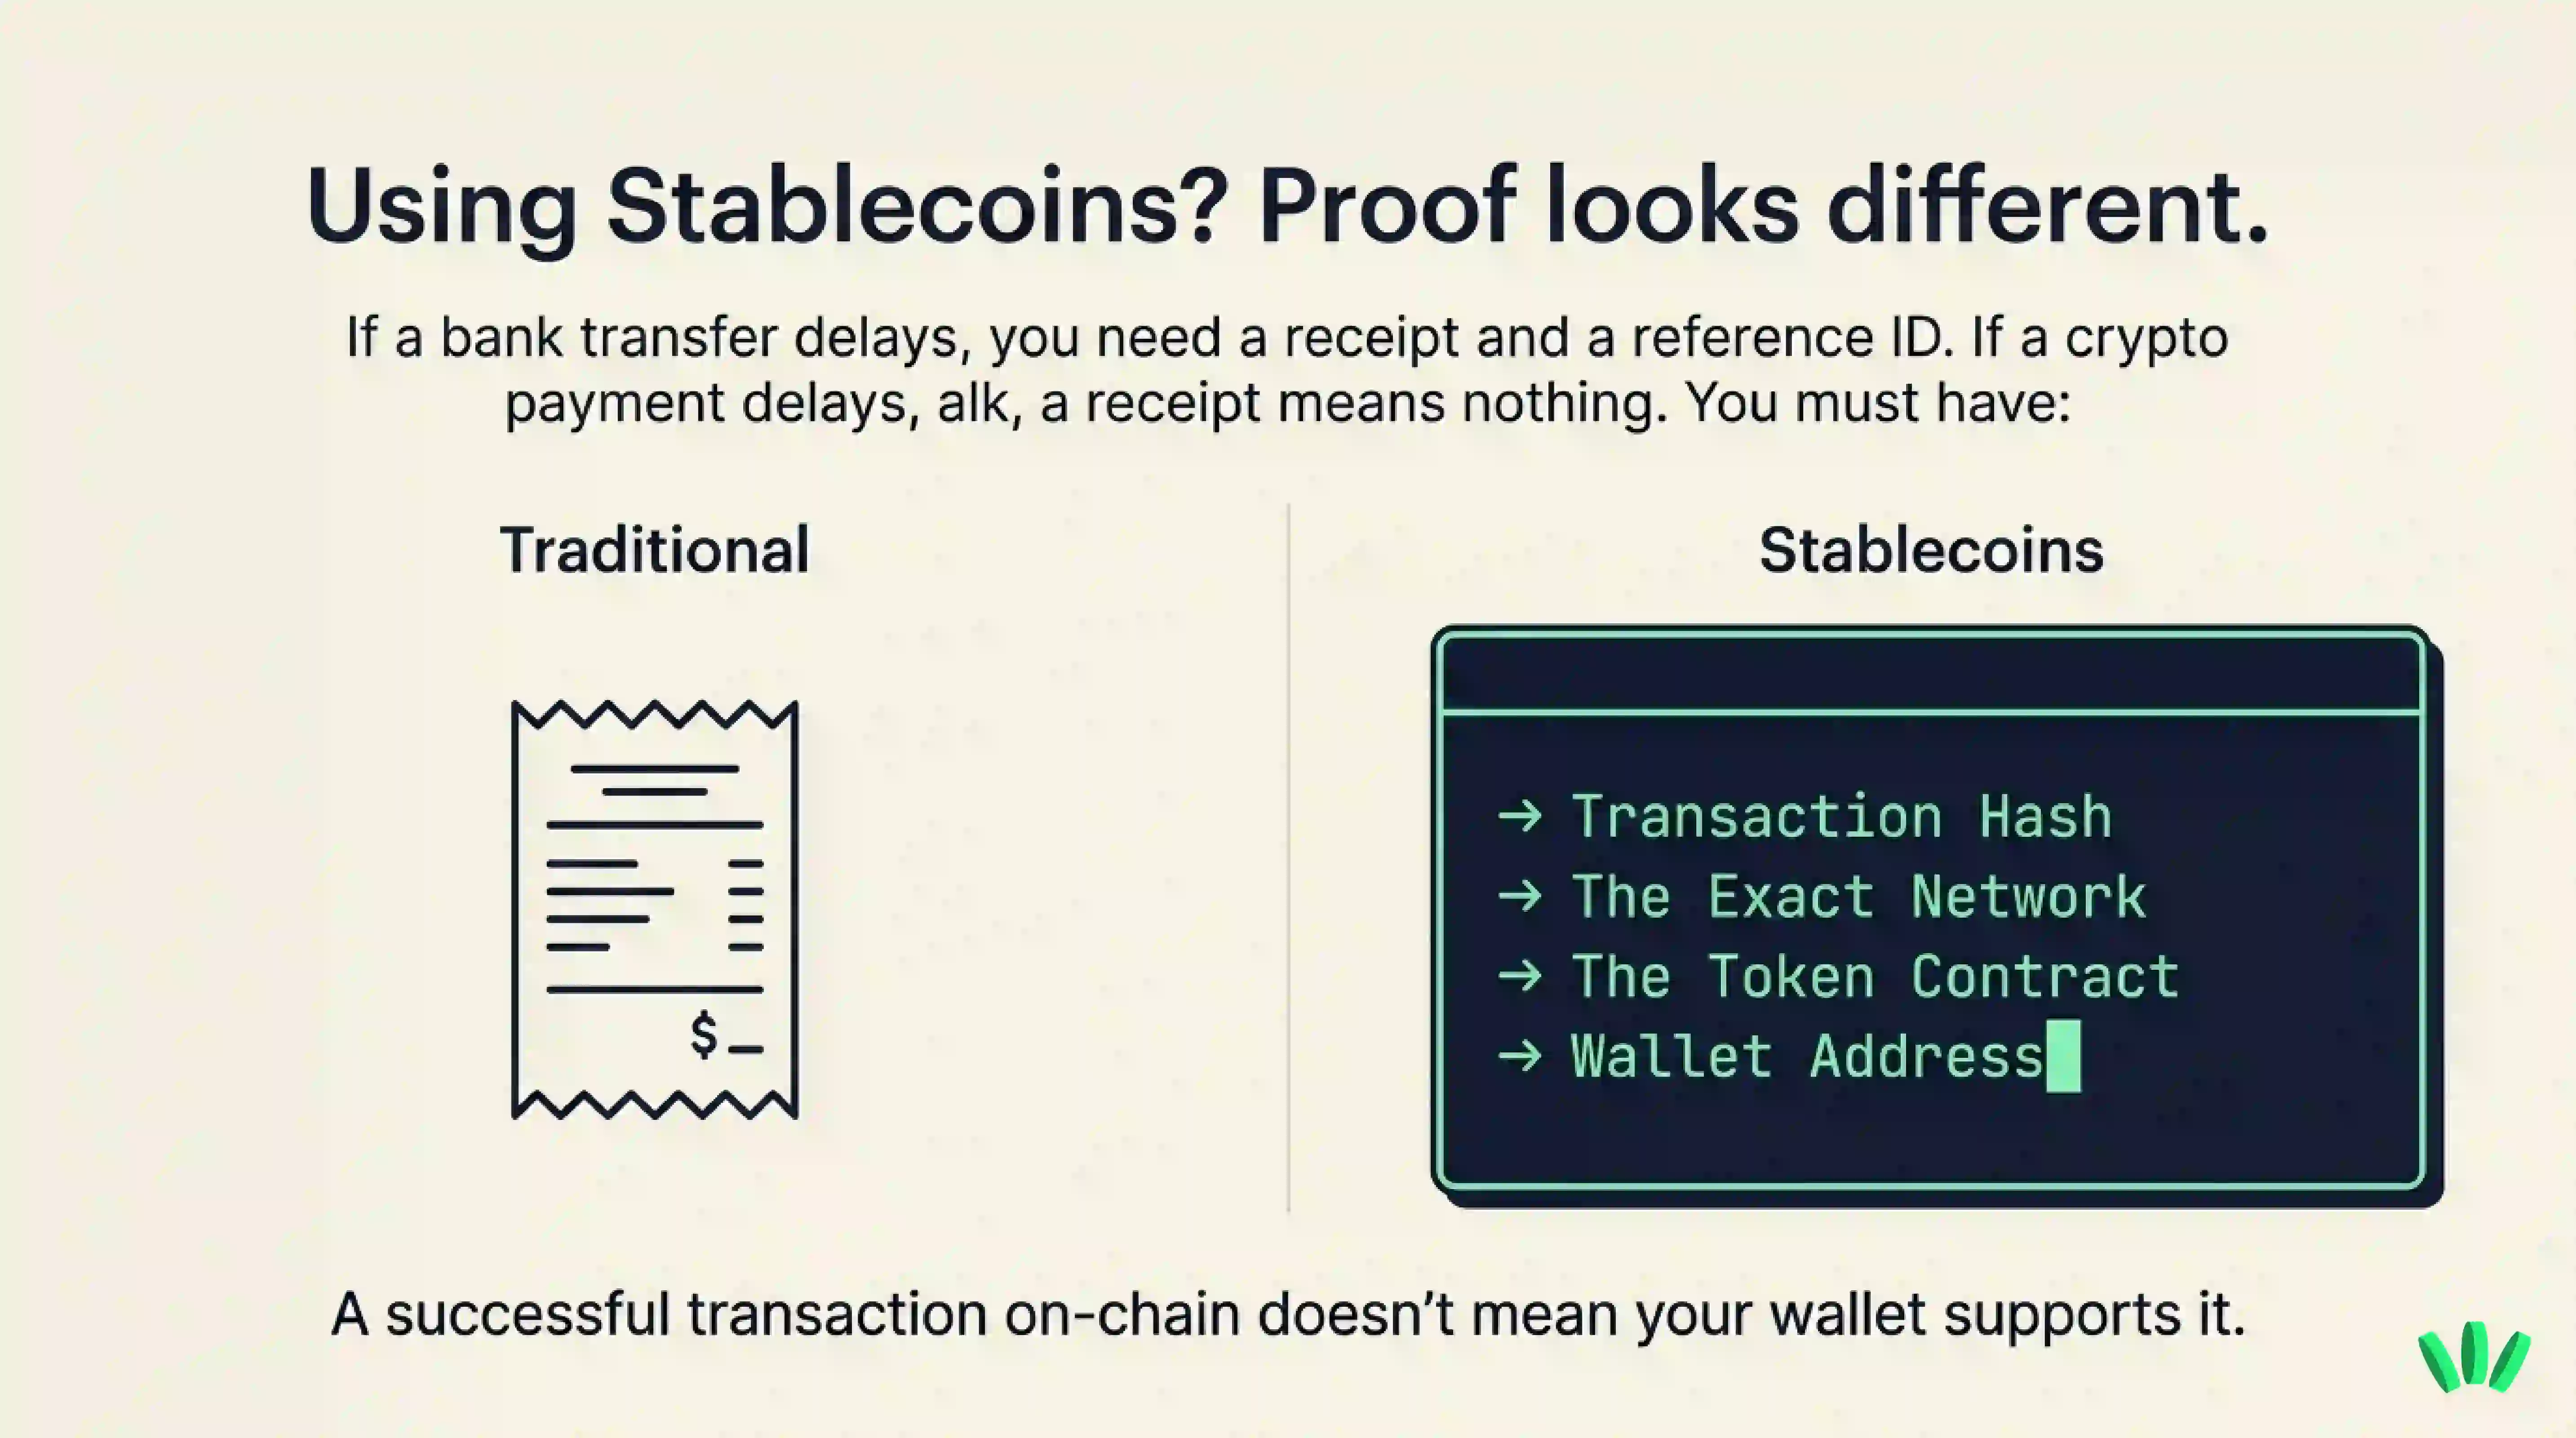
Ancak başarılı bir zincir içi işlem, tüm ödeme kanalının çözüldüğü anlamına gelmez.
Müşteri doğru tokeni yanlış ağda gönderebilir. İşlem onaylanabilir ancak cüzdan arayüzünüz bunu göstermeyebilir. Token ulaşabilir ancak yine de onu tutmak, dönüştürmek, harcamak veya taşımak için güvenli bir yola ihtiyacınız olabilir.
Bir kripto ödemesi beklediğiniz yerde görünmüyorsa yanlış zincir üzerinden gönderilip gönderilmediğini kontrol edin. Yanlış ağ ödemelerini kurtarma sınırları hakkındaki bu kılavuz, paniklemeden veya pişmanlığın merkezi olan Telegram'daki rastgele bir "kurtarma uzmanına" güvenmeden önce faydalıdır.
Sorun, fonlar zincir üzerinde olmasına rağmen cüzdanınızın sıfır göstermesiyse, bu makale fonlar mevcut olduğu halde bir kripto cüzdanının neden bakiyenizi göstermeyebileceğini açıklamaktadır.
USDT ile USDC arasında seçim yapıyorsanız USDT, USDC ve DAI kılavuzumuz, müşteri para göndermeden önce avantaj ve dezavantajları anlamanıza yardımcı olabilir.
Ödemeniz şu anda inceleme altındaysa önce bunu yapın
Ödemeniz geciktiyse, askıdaysa, dondurulduysa veya inceleme altındaysa tahmin yürüterek işe başlamayın. Temiz bir zaman çizelgesi oluşturarak başlayın.
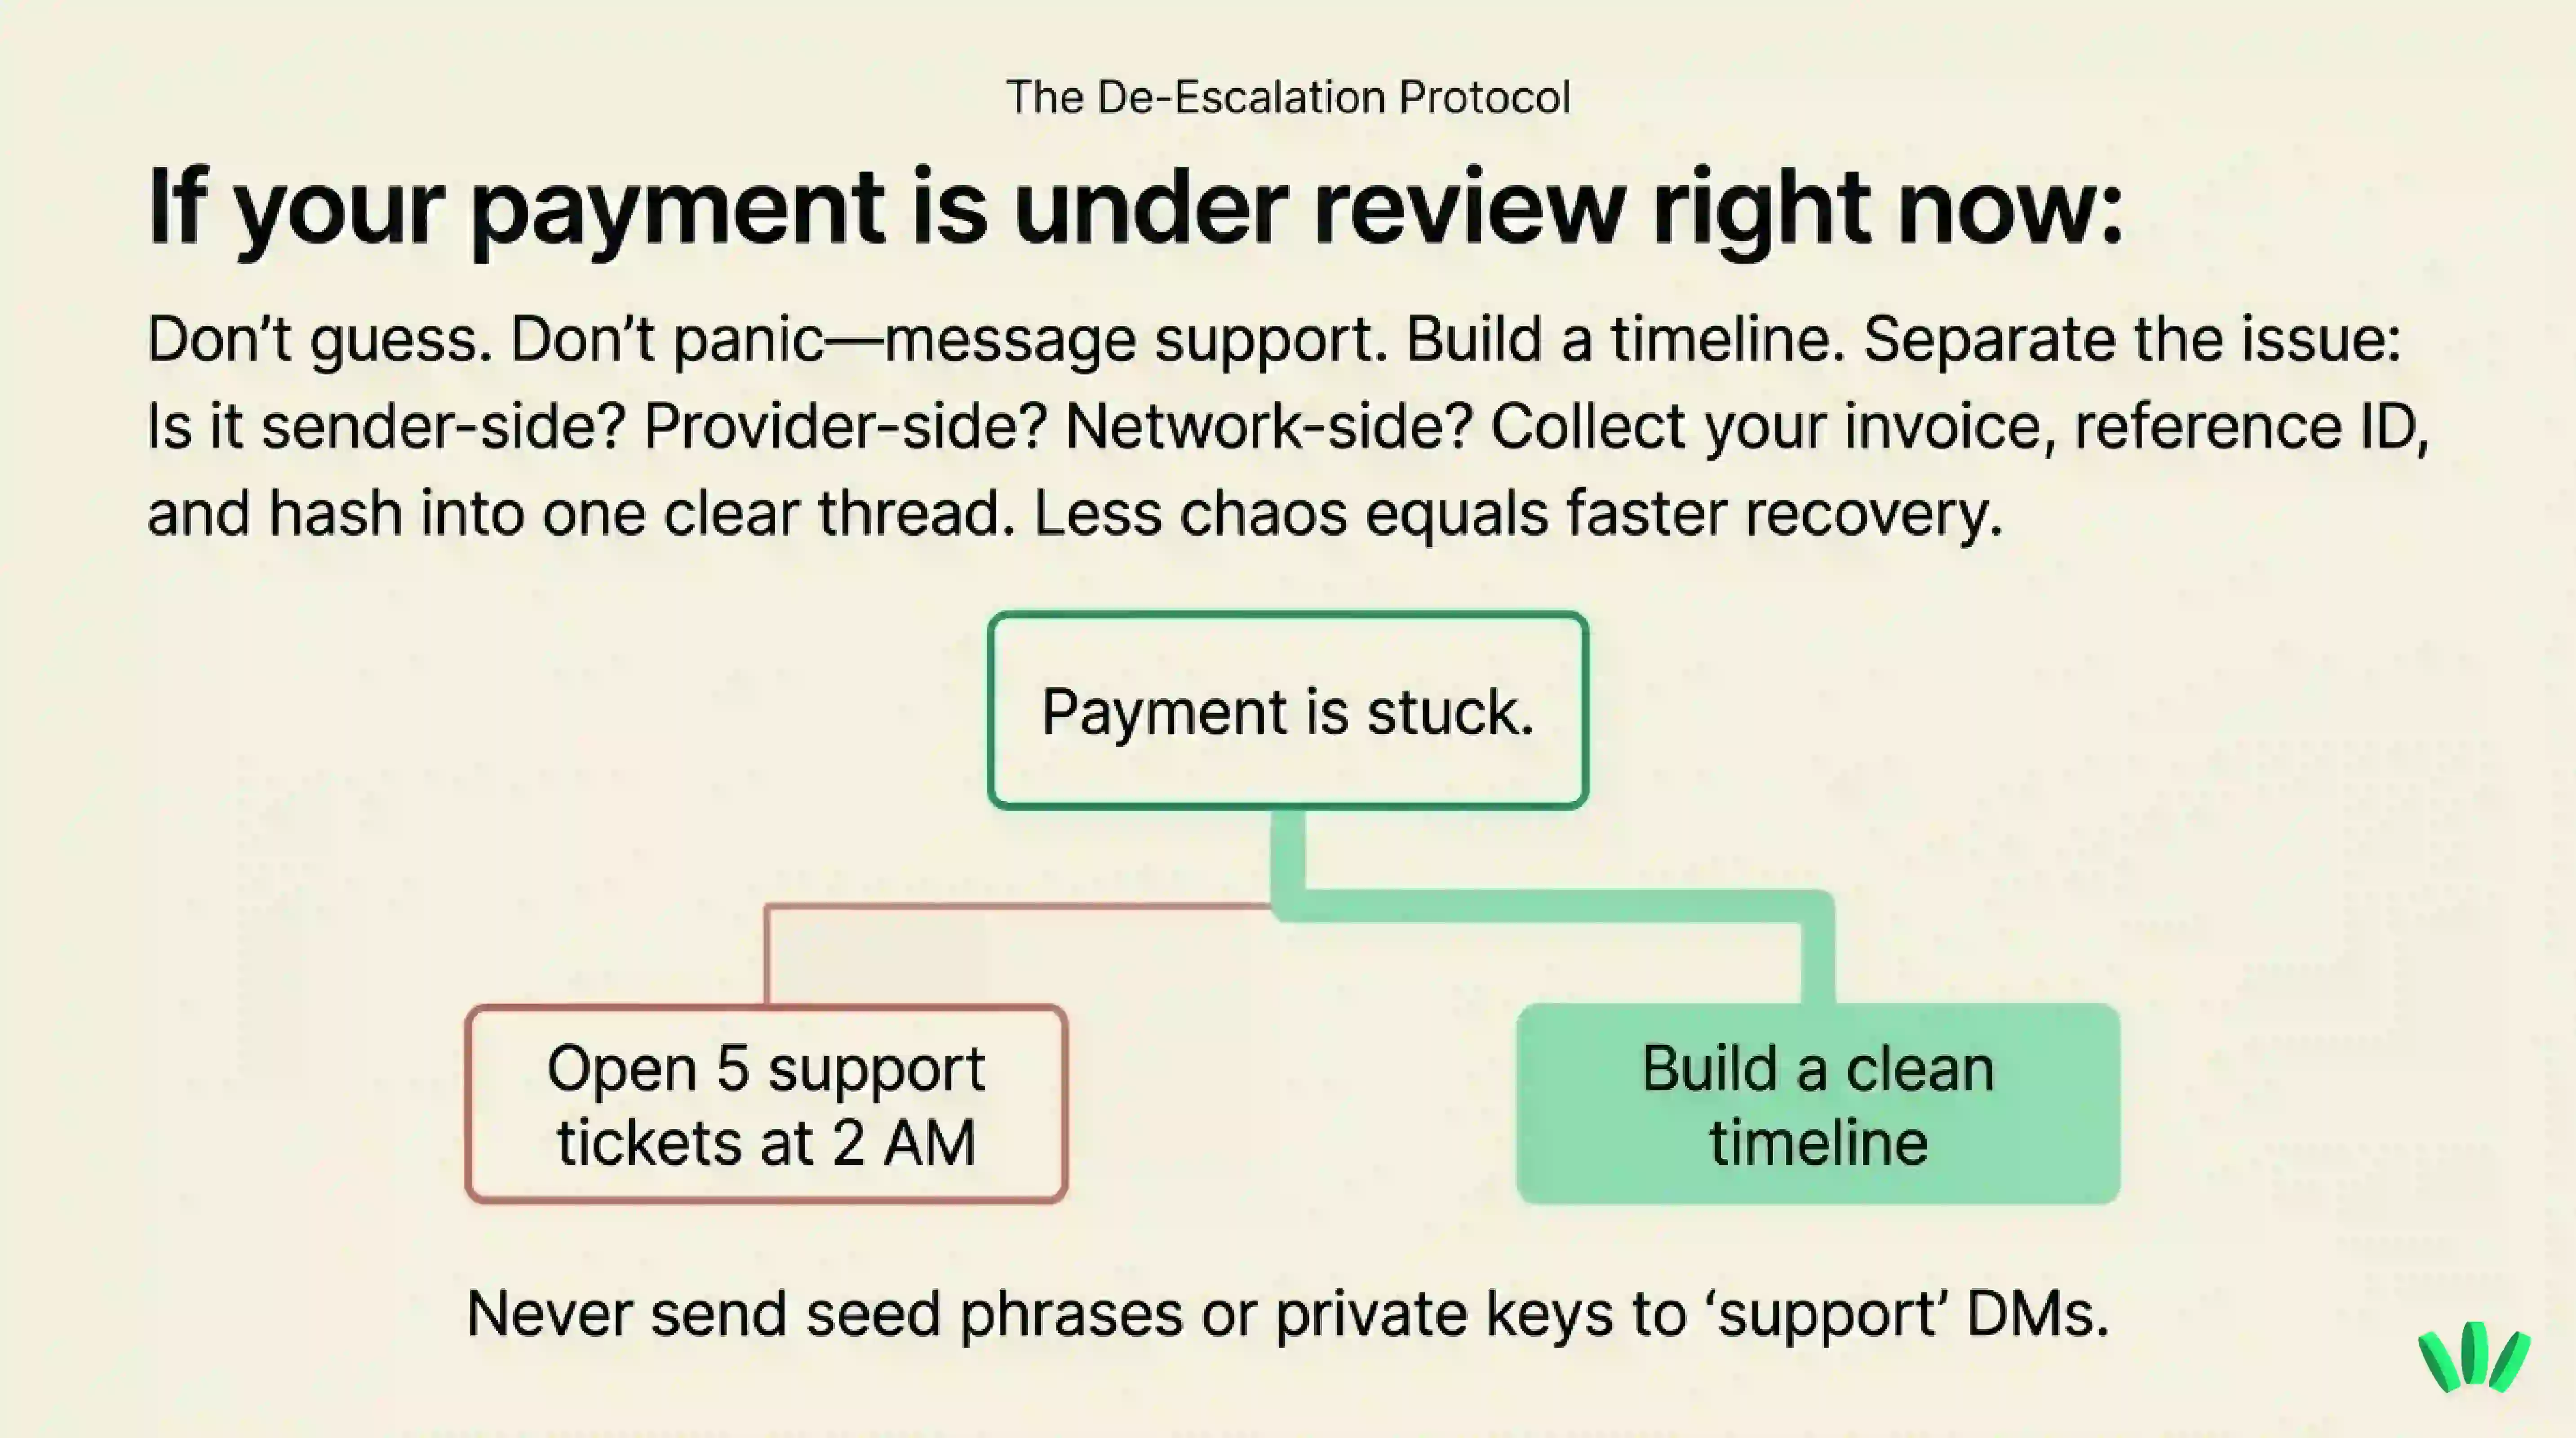
Sağlayıcı sizden istemedikçe birbiriyle çelişen beş destek talebi oluşturmayın. Gece saat 2'de tansiyonunuz tarayıcı sekmelerinizle mücadele ederken yazılan duygu dolu mesajlar yığınından ziyade, tek bir net yazışmayı yönetmek genellikle daha kolaydır.
Faturayı, sözleşmeyi, müşteri adını, müşteri şirketini, ödeme tutarını, para birimini, ödeme kanalını, referans kimliğini, işlem kimliğini, ekran görüntülerini ve platform e-postalarını toplayın.
Müşteriden ödeme makbuzunu veya işlem kanıtını isteyin. Bir ödeme sağlayıcısı kullandılarsa sağlayıcının referans kimliğini isteyin. Sabit para kullandılarsa işlem karmasını ve tam ağı isteyin. Ardından olası sorun kaynağını ayrıştırın.
Gönderici tarafında mı?
Sağlayıcı tarafında mı?
Banka tarafında mı?
Ağ tarafında mı?
Ulaştıktan sonra mı?
Sizin veya müşterinin herhangi bir doğrulama talebi alıp almadığını kontrol edin. Bazen serbest çalışan platformu bekler, platform müşteriyi bekler, müşteri bankasını bekler ve herkes kibarca vakit kaybeder.
Rastgele destek sohbetlerine, WhatsApp gruplarına, Telegram kanallarına veya yapay zeka araçlarına özel anahtarlar, kurtarma kelimeleri, tam KYC dosyaları veya hassas ekran görüntüleri göndermeyin. Her adımı not edin: tarih, saat, tutar, sağlayıcı, destek talebi numarası ve yanıt.
Bu, fonların daha hızlı serbest bırakılacağını garanti etmez. Ancak size daha net bir durum, daha iyi kanıtlar ve daha az kaos sağlayacaktır.
Bir sonraki müşteri ödemesi için kanal nasıl seçilir?
Her Nijeryalı serbest çalışan için tek bir en iyi kanal yoktur. Doğru kanal müşteriye, tutara, aciliyete, kanıt ihtiyaçlarına, ücret duyarlılığına ve para ulaştıktan sonra ne yapmanız gerektiğine bağlıdır.
Müşteri kriptoya sıcak bakmıyorsa müşterinin zaten anladığı bir kanalı kullanın. Sizin için en kolay kanal, müşteri için yine de zorluk yaratabilir ve müşteri tarafındaki pürüzler genellikle ödeme gecikmesine dönüşür.
Ödeme kanıtı önemliyse net referans kimlikleri, indirilebilir makbuzları, platform kayıtları veya zincir içi işlem kanıtı olan bir kanal seçin.
Zamanlama önemliyse bir ödeme incelendiğinde ne olacağını sorun. Sadece normal teslimat süresini sormayın. İşler normal gitmediğinde ne olacağını sorun.
Ücretler önemliyse başlangıçtaki komisyonu değil, nihai kullanılabilir tutarı karşılaştırın. Görünür ücretleri, döviz marjını, para çekme ücretlerini, dönüştürme ücretlerini, ağ ücretlerini ve para ulaştıktan sonra gereken ek adımları dahil edin.
Sabit paralar kullanılıyorsa müşteri tutarın tamamını göndermeden önce tokeni, ağı, adresi ve test ödemesi beklentilerini onaylayın. Serbest çalışanların nasıl USDT veya USDC ile ödeme alabileceğine dair bu pratik kılavuz bu kurulumu daha derinlemesine ele almaktadır.
Para çekme veya harcama önemliyse para ulaşmadan önce bir sonraki adımı onaylayın. Bir ödeme, bir uygulamada göründüğünde gerçekten çözülmüş sayılmaz. Güvenli ve öngörülebilir bir şekilde kullanabildiğinizde çözülmüş olur.
Müşteri ödemeleri için cüzdan seçerken bu ne anlama geliyor?
Sabit paralar serbest çalışma ödeme yöntemlerinizin bir parçasıysa cüzdan, kanalın yalnızca bir parçasıdır.
Tüm kanal değildir. Gözetimsiz, kurtarma kelimesiz bir cüzdan; her müşteri ödemesini teknik bir kuruluma dönüştürmeden kontrol, kurtarma ve ödeme kanıtı hakkında düşünmenize yardımcı olabilir. Ancak yine de desteklenen ağları, desteklenen tokenleri, ücretleri, kullanılabilirliği, destek yollarını ve para ulaştıktan sonra ne olacağını onaylamanız gerekir.
Bir cüzdan kontrol ve kanıt konusunda yardımcı olabilir. Her sağlayıcı incelemesini, ihraççı düzeyindeki sabit para riskini, müşteri tarafındaki hatayı, yanlış ağ hatasını veya para çekme sorununu ortadan kaldıramaz. Bu nedenle müşteri ödemeleri için bir cüzdanı değerlendirirken pratik sorular sorun:
Cüzdan adresini net bir şekilde gösterebiliyor muyum?
İşlemi doğrulayabiliyor muyum?
Ağı ve tokeni anlayabiliyor muyum?
Cüzdanın gerçek kurtarma modeline göre erişimi kurtarabiliyor muyum?
Kurulumu bir müşteriye, onu gizli bir internet tarikatına üye yapıyormuşum gibi görünmeden açıklayabiliyor muyum?
Para ulaştıktan sonra kullanabiliyor muyum?
Sabit para dondurulma riski endişelerinizin bir parçasıysa bu kılavuz, sorunu ucuz bir korkuya dönüştürmeden sabit para dondurulmasının ne anlama gelip gelmediğini açıklamaktadır.
500 dolarlık bir müşteri ödemesi: Kullanılabilir hale gelmeden önce neler ters gidebilir?
Bir müşterinin size 500 dolar borcu olduğunu hayal edin. Kağıt üzerinde bu kulağa basit geliyor. Gerçek hayatta ise bunun ne kadar basit olacağına kanal karar verir.
Müşteri bir platform üzerinden ödeme yaparsa ödeme inceleme için bekletilebilir. Bir referans kimliğine, iş kanıtına, faturaya veya ödeyen onayına ihtiyacınız olabilir.
Müşteri banka havalesiyle ödeme yaparsa ödeme bankalar, mutabakat pencereleri, döviz çevrimi ve alıcı hesap kontrolleri arasında hareket edebilir.
Müşteri USDT veya USDC ile ödeme yaparsa doğru tokeni, doğru ağdaki doğru adrese göndermelidir. Ufak bir hata büyük bir baş ağrısına yol açabilir, çünkü blokzincirler acıma duygusunun olmamasıyla bilinir.
Para bir cüzdana ulaşırsa yine de sonraki adımda ne olacağını bilmeniz gerekir. Onu tutacak mısınız? Dönüştürecek misiniz? Taşıyacak mısınız? Harcayacak mısınız? Çekecek misiniz? Hangi ücretler geçerlidir? Bu sonraki adım için hangi kanala güveniyorsunuz?
Bu nedenle en iyi soru "Ödeme almanın en ucuz yolu nedir?" değildir. Daha iyi soru şudur: Müşterinin gönderdiğinden kullanılabilir paraya giden en güvenli kanal hangisidir?
Hızlı cevap: Serbest çalışan ödemeleri neden bekletilir veya gecikir?
Serbest çalışan ödemeleri bekletilebilir veya gecikebilir çünkü bir ödeme sağlayıcısı, banka, cüzdan, borsa veya sabit para kanalı; gönderici bilgilerini, alıcı bilgilerini, fon kaynağını, kanal kurallarını, ağ durumunu, ödeme referanslarını veya risk sinyallerini kontrol etmek isteyebilir.
Serbest çalışanlar her inceleme riskini ortadan kaldıramaz. Ancak faturalandırmadan önce kanalı seçerek, tam ödeme bilgilerini onaylayarak, kayıtları kaydederek, ödemeden sonra kanıtları kontrol ederek ve para takılırsa desteği kimin kontrol ettiğini bilerek önlenebilir gecikmeleri azaltabilirler.
Bir sonraki faturadan önce
Bir sonraki müşteri ödemenizden önce sadece şu soruyu sormayın: Hangi uygulamayı kullanmalıyım?
Şunları sorun:
Bu kanal nerede başarısız olabilir?
Elimde ne kanıt olacak?
Desteği kim kontrol ediyor?
Para ulaştıktan sonra ne olacak?
Bu bakış açısı, sizi başlangıçta ucuz, tanıdık veya kullanışlı görünen, ancak ödemenin en önemli olduğu anda yavaş, kafa karıştırıcı veya pahalı hale gelen bir kanalı seçmekten kurtarabilir. Logoyu değil, kanalı puanlayın. Kriptonuzu kurtarma kelimeleriyle uğraşmadan kontrol etmenin daha basit bir yolunu istiyorsanız walllet'ı deneyin.
