Müşteriniz ödemeyi gönderdi. Ödeme önce işlemde göründü, ardından para geri gitti.
ACH iade kodu, transferin neden alıcı hesapta kalamadığını veya gönderildiği şekilde tamamlanamadığını açıklar. Bu durum her zaman tüm hikayeyi anlatmaz ve otomatik olarak yanlış bilgiler girdiğiniz anlamına gelmez.
Asıl faydalı soru sadece "ACH ödemem neden iade edildi?" değildir. Soru şudur:
Ödemeyi hangi kurum iade etti, kod neyi tanımlıyor ve bu sorunu çözme bilgisine veya yetkisine kim sahip?
ABD'li bir müşteriden para alan Nijeryalı bir serbest çalışan için cevap; müşteride, müşterinin bankasında, ödeme platformunda, ABD'deki alıcı hesap sağlayıcısında veya hedef hesabı tutan kurumda olabilir. İlgili her şirketi aramak genellikle daha fazla kafa karışıklığı yaratır. İşe iade koduyla başlayın.
Yeni bir fatura için ACH kullanmadan önce, alıcı kanalınızın gelen ACH alacaklarını (credits) açıkça desteklediğini doğrulayın. USD bakiyesi, ABD yönlendirme numarası (routing number) veya hesap numarası, her göndericinin, transfer türünün veya ACH girişinin kabul edildiğini kanıtlamaz. Nijerya'da ABD, Birleşik Krallık ve AB'deki müşterilerden ödeme alma kılavuzumuz, gönderen ülkesinin ve ödeme kanalının müşteriye vermeniz gereken talimatları nasıl değiştirdiğini açıklamaktadır.
ACH iadesinin gerçek anlamı
ACH, ABD'de doğrudan para yatırma ve otomatik ödeme gibi işlemler için kullanılan elektronik bir banka transfer ağıdır. Bir ACH ödemesi birkaç taraf arasında hareket eder:
Müşteriniz veya size ödeme yapan şirket
Ödemeyi başlatan banka veya sağlayıcı
ACH operatörü
Girişi alan kurum
Alıcı hesabınız veya ödeme sağlayıcınız
Ödemeyi başlatan kuruma ODFI (Originating Depository Financial Institution) denir. Alıcı kuruma ise RDFI (Receiving Depository Financial Institution) denir.
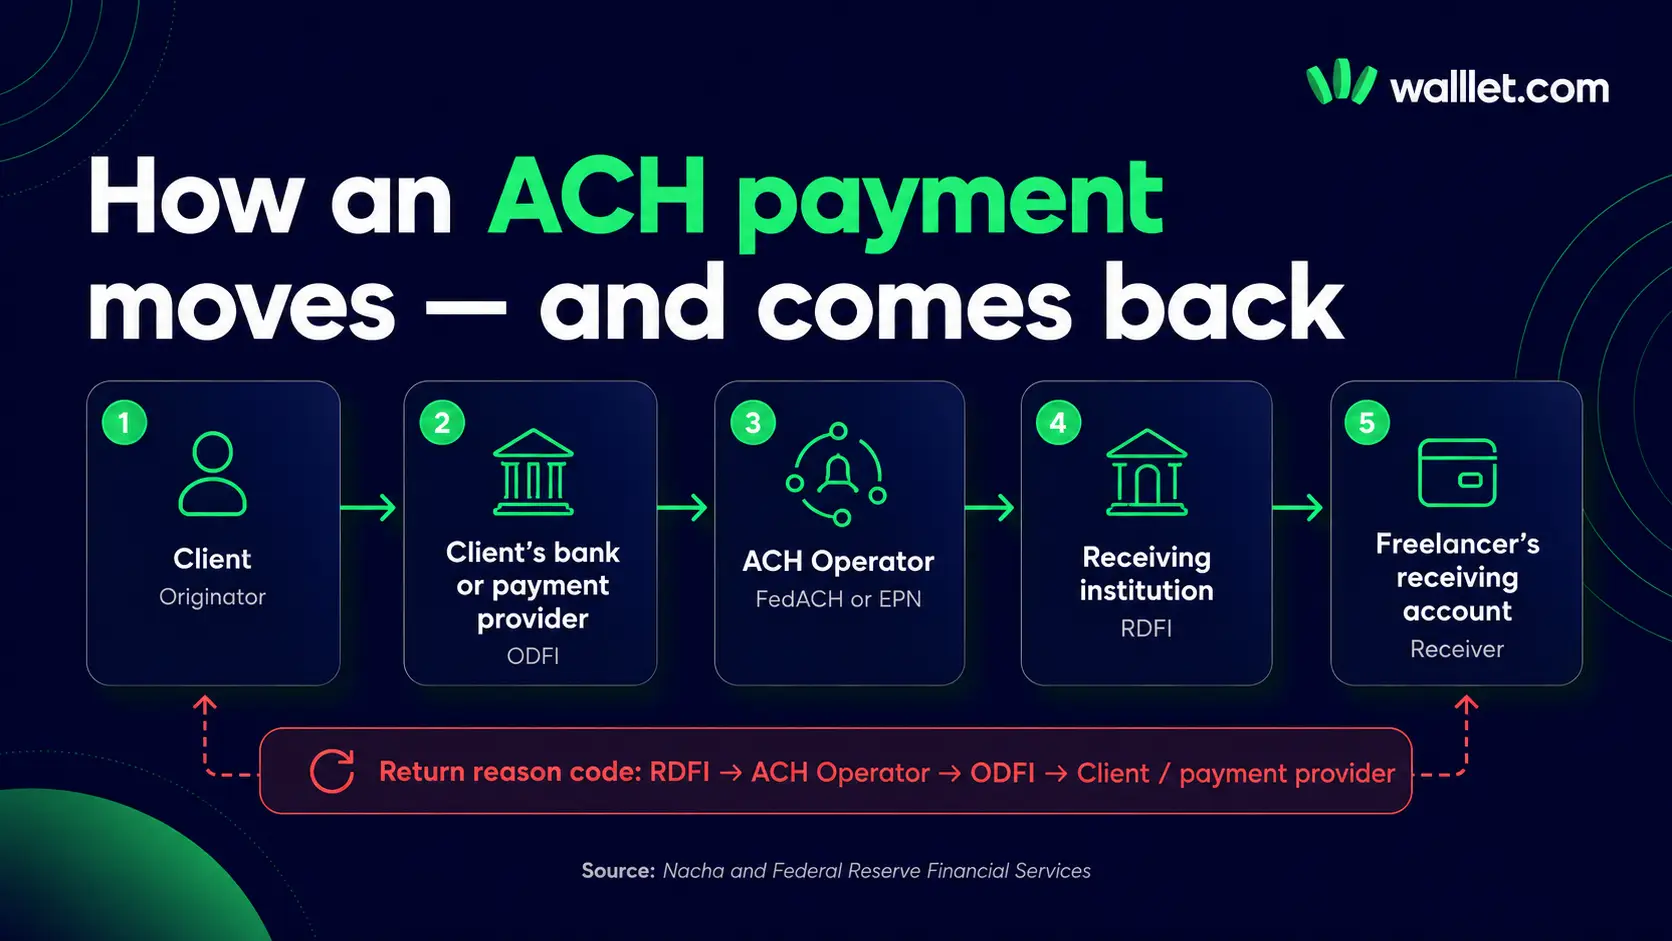
RDFI, geçerli ACH kuralları uyarınca işlemi gerçekleştiremediğinde veya tutamadığında, işlemi bir iade gerekçe koduyla geri gönderir. Nacha'nın kod tablosu; kapalı hesaplar, geçersiz hesap numaraları, reddedilen alacak işlemleri, dondurulmuş hesaplar, mükerrer işlemler ve diğer durumlar için iade nedenlerini içerir.
Bu kod ilk teşhistir ancak her zaman nihai açıklama değildir.
Örneğin, R03 kodu hesap numarasının yapısal olarak geçerli olduğunu ancak amaçlanan alıcıya veya açık bir hesaba karşılık gelmediğini gösterebilir. Kod size nereyi incelemeniz gerektiğini söyler. Müşterinin eski bir hesap numarasını mı kopyaladığını, sağlayıcının bilgilerinizi mi değiştirdiğini, alıcı bilgilerinin eşleşmediğini mi yoksa alıcı hesabın zaten kapatılmış mı olduğunu söylemez.
İlk olarak, bunun bir ACH alacağı mı yoksa ACH borcu mu olduğunu doğrulayın
Bu ayrım, sık yapılan bir hatayı önler.
ACH alacağı (credit) gönderici tarafından gönderilir. Faturanızı ACH ile ödeyen bir ABD'li müşteri normalde bir ACH alacağı gönderir.
ACH borcu (debit) ise yetki verildikten sonra hesaptan para çeker. Abonelik tahsilatları ve otomatik fatura ödemeleri buna yaygın örneklerdir.
Bazı bilinen iade kodları temel olarak veya yalnızca borçlandırma (debit) işlemleri için geçerlidir. Örneğin "Yetersiz Bakiye" anlamına gelen R01 kodu, alıcı hesabın mevcut bakiyesinin karşılayamadığı bir borçlandırma işlemini tanımlar. Bir müşterinin gönderdiği ACH alacağının alıcı hesabınız tarafından reddedilmesinin normal açıklaması bu değildir.

Genel bir ACH kodları listesini doğrudan teşhis olarak kabul etmeyin. Sağlayıcıdan şunları doğrulamasını isteyin:
İlk işlemin alacak (credit) mı yoksa borç (debit) mu olduğu
Tam iade kodu
İadenin başlatıldığı tarih
ACH takip (trace) numarası
İadeyi hangi kurumun oluşturduğu
Düzeltilmiş bilgilerin mi yoksa farklı bir ödeme kanalının mı gerektiği
Serbest çalışanların ödemelerini etkileyebilecek yaygın ACH iade kodları
R02: Hesap Kapalı
Anlamı: Hedef hesap daha önce aktifti ancak müşteri veya alıcı kurum tarafından kapatıldı.
Muhtemel sorumlu: Serbest çalışan veya alıcı hesap sağlayıcısı.
Kontrol edilmesi gerekenler:
Sağlayıcınız hesap bilgilerini değiştirdi mi veya devre dışı bıraktı mı?
Müşteriye eski bir faturadaki bilgileri mi gönderdiniz?
Alıcı hesap, bir sağlayıcı veya bankacılık ortağı değişikliğinden sonra mı kapatıldı?
Hesap hâlâ aktif ve gelen ACH ödemelerine açık görünüyor mu?
Yapılması gerekenler: Güncel ödeme bilgilerini doğrudan sağlayıcıdan alın. Sağlayıcı hesabın aktif olduğunu yazılı olarak onaylayana kadar müşteriden aynı hesaba tekrar göndermesini istemeyin.
Döviz alıcı bilgilerini kullanıyorsanız, bunları paylaşmadan önce hesabın para birimi, gönderici ve ödeme kanalı kısıtlamalarını inceleyin. walllet.com IBAN Hesabı kılavuzu, bir hesap tanımlayıcısının tek başına hangi ödeme sistemlerini, para birimlerini veya gönderici türlerini desteklediğini kanıtlamadığını açıklar.
R03: Hesap Yok veya Hesap Bulunamadı
Anlamı: Hesap numarasının yapısı geçerli olabilir ancak alıcı kurum bunu ilgili kişiyle veya açık bir hesapla eşleştiremiyor.
Muhtemel sorumlu: Gönderici bilgileri yanlış girmiş olsa da genellikle serbest çalışan veya alıcı hesap sağlayıcısıdır.
Yaygın nedenler:
Hesap numarasının bir veya daha fazla hanesinin yanlış girilmesi
Müşterinin önceki bir faturadaki bilgileri kullanması
Alıcı veya hesap sahibi bilgilerinin hesap kaydıyla eşleşmemesi
Sağlayıcının hesap bilgilerinin değişmiş olması
Hesabın söz konusu ödeme türü için tam olarak etkinleştirilmemiş olması
Alıcı kurumun işlemi ilgili hesapla ilişkilendirememesi
Yapılması gerekenler: İade edilen ödeme talimatını, hesabınızın içinde görüntülenen güncel bilgilerle karşılaştırın. Her haneyi tek tek kontrol edin. Eski bir sohbetten kopyalanan ekran görüntüsüne güvenmeyin.
Sağlayıcıya R03 kodunun geçersiz bir hedeften mi, isim veya kimlik uyuşmazlığından mı, aktif olmayan bir sanal hesaptan mı yoksa başka bir işlem kuralından mı kaynaklandığını sorun. Kod tek başına hangi alanın hata verdiğini göstermeyebilir.
R04: Geçersiz Hesap Numarası Yapısı
Anlamı: Hesap numarasının yapısı geçersizdir. Yanlış sayıda hane içeriyor veya başka bir biçim kontrolünden geçemiyor olabilir.
Muhtemel sorumlu: Müşteri veya bordro ekibi numarayı yanlış girdiyse genellikle göndericidir. Kullanılamayan bilgiler sağladıysa alıcı sağlayıcı da sorumlu olabilir.
Yapılması gerekenler:
Hesap numarasını güncel alıcı ekranından kopyalayın.
Bunu müşterinin sağladığı ödeme kaydıyla karşılaştırın.
Müşterinin hesap numarası alanına yönlendirme (routing) numarası girip girmediğini kontrol edin.
Müşterinin wire transfer yerine ACH seçtiğinden emin olun.
ACH ve wire transfer talimatlarınızın farklı yönlendirme bilgileri kullanıp kullanmadığını kontrol edin.
R04 normalde bir düzeltme sorunudur; bekleyip ödemenin daha sonra görünmesini ummak için bir neden değildir. İşlem iade edilmiştir. Yeni bir ödeme başlatılmadan önce bilgileri düzeltin.
R06: Gönderen Bankanın Talebi Üzerine İade Edildi
Anlamı: Ödemeyi başlatan kurum, alıcı kurumdan işlemi iade etmesini istedi. Nacha, R06 kodunu, gönderenin izni olmadan gönderilen bazı hatalı işlemler veya alacaklar dahil olmak üzere ODFI tarafından talep edilen bir iade olarak tanımlar.
Muhtemel sorumlu: Müşteri ve müşterinin bankası veya ödeme sağlayıcısı.
Olası nedenler:
Müşterinin bir hata bildirmesi
Ödemenin mükerrer (çift) gönderilmesi
Yanlış tutarın gönderilmesi
Gönderenin işlemi onaylamamış olması
Gönderen bankanın işlem gönderildikten sonra bir sorun tespit etmesi
Yapılması gerekenler: Müşteriden ödemeyi gönderen banka veya platformla iletişime geçmesini isteyin. Alıcı sağlayıcınız normalde gönderen kurumun neden iade talep ettiğini açıklayamaz.
R06 kodunu, müşterinin ödemenizi kasıtlı olarak iptal ettiğinin bir kanıtı olarak görmeyin. Bankanın açıklamasını ve düzeltilmiş bir ödeme planı isteyin.
R16: Hesap Donduruldu veya İşlem Geçerli Kısıtlamalar Kapsamında İade Edildi
Genel olarak neyi gösterir: Alıcı hesabın, ilgili kurallar ve kurumsal kontroller çerçevesinde işlemin gerçekleştirilmesini veya serbest bırakılmasını engelleyecek şekilde kısıtlandığını.
Muhtemel sorumlu: Serbest çalışanın bilgi sağlaması gerekebilse de genellikle alıcı kurum veya sağlayıcıdır.
Yapılması gerekenler: Alıcı sağlayıcıyla iletişime geçip şunları sorun:
Tam hesap durumu
Kısıtlamanın tüm işlemleri mi yoksa yalnızca bu ödemeyi mi etkilediği
Gerekli belgeler
İncelemeyi yürüten taraf
Bir sonraki güncelleme tarihi
Ödemenin zaten iade edilip edilmediği
Yeni bir transferin de başarısız olup olmayacağı
Hesap kısıtlı kalmaya devam ederken müşteriden tekrar göndermesini istemeyin. İkinci bir transfer, ikinci bir iadeye neden olabilir.
İade ile inceleme farklı durumlardır. Serbest çalışan ödemelerinin neden bekletildiği, incelemeye alındığı veya geciktiğine dair kılavuzumuz; takas gecikmeleri, doğrulama kontrolleri, sağlayıcı kısıtlamaları ve gerçek ödeme iadelerinin nasıl ayırt edileceğini açıklamaktadır.
R20: İşlem Yapılamayan Hesap
Anlamı: Hedef hesap, gönderilen ACH işlemi türüne izin vermiyor.
Muhtemel sorumlu: Alıcı hesap sağlayıcısı veya serbest çalışanın kanal seçimi.
Yaygın senaryo: Hesap mevcuttur ancak bu türdeki ACH girişlerini kabul etmemektedir.
Yapılması gerekenler: Sağlayıcıya hesabın hangi gelen ödeme türlerini desteklediğini sorun. Şunları kabul edip etmediğini doğrulayın:
ACH alacakları (credits)
ACH borçları (debits)
Ticari ödemeler
Bireysel ödemeler
Maaş ödemeleri
Yerel wire transferler
Uluslararası wire transferler
Bir tür ABD banka transferini kabul eden bir hesabın hepsini kabul edeceğini varsaymayın.
R23: Alacak Girişi Alıcı Tarafından Reddedildi
Anlamı: Alıcı taraf bir ACH alacağını (credit) reddetti.
Muhtemel sorumlu: Alıcı kurum veya hesap sağlayıcısı.
Olası nedenler: Alıcı taraf veya kurum; hesap kuralları, gönderici kısıtlamaları, şüpheli hata, eksik bilgi veya süreçleri kapsamında izin verilen başka bir nedenle bir alacağı reddedebilir. Nacha, R23 kodunu reddedilen veya şüpheli bazı alacak girişleri için olası bir kod olarak belirtir.
Yapılması gerekenler: Alıcı sağlayıcıya alacağı neden reddettiğini ve sorunun şunlarla ilgili olup olmadığını sorun:
Gönderen veya gönderici türü
Alıcı adı
Ödeme amacı
Fon kaynağı
Hesabın uygun kullanım amacı
İşlem limiti
Bir uyum veya risk kararı
Desteklenmeyen bir ödeme kategorisi
Müşteri, alıcı tarafın açıklanmayan bir kuralını düzeltemez. Yeniden göndermeyi veya başka bir kanal kullanmayı seçmeden önce sağlayıcıdan net bir açıklama almanız gerekir.
R24: Mükerrer Giriş
Anlamı: Alıcı kurum ödemeyi mükerrer (çift) olarak tanımladı.
Muhtemel sorumlu: Genellikle müşteri, bordro ekibi veya gönderen sağlayıcı.
Kontrol edilmesi gerekenler:
Aynı fatura için iki ödeme mi gönderildi?
Müşteri, bekleyen (pending) durumunu gördükten sonra işlemi tekrar mı denedi?
Banka aynı ödeme dosyasını iki kez mi gönderdi?
Tutar, tarih ve tanımlayıcı bilgiler tamamen aynı mıydı?
Yapılması gerekenler: Başka bir ödeme talep etmeden önce orijinal ve iade edilen işlemleri eşleştirin. Bir kopyanın başarıyla ulaşıp ulaşmadığını doğrulayın.
R29: Kurumsal Müşteri Onaylanmadığını Bildiriyor
Bu kod, kurumsal bir alıcının bir borçlandırma (debit) işleminin onaylanmadığını bildirmesiyle ilgilidir.
Genellikle bir ticari hesaptan para çekildiğinde geçerlidir; bir müşterinin serbest çalışana fatura ödemesi gönderdiği durumlar için geçerli değildir. Serbest çalışan ödemesi anlaşmazlığında R29 görünürse, işlem türünü doğrulayın ve gönderen sağlayıcıdan işlemin neden borçlandırma olarak gönderildiğini açıklamasını isteyin.
İade kodu karar haritası
Destek ekibiyle iletişime geçmeden önce bu haritayı kullanın.
İade kodu veya sorun | Şununla başlayın: | Ne talep edilmeli? | Şimdi tekrar gönderilsin mi? |
R02: Hesap kapalı | Alıcı sağlayıcı | Güncel aktif bilgiler ve kapanma durumu | Hayır |
R03: Hesap yok/bulunamadı | Alıcı sağlayıcı, ardından müşteri | Kullanılan tam bilgiler ve hesabın bulunamama nedeni | Hayır |
R04: Geçersiz hesap yapısı | Müşteri ve alıcı sağlayıcı | Ödeme kaydı ve düzeltilmiş hesap numarası | Yalnızca düzeltildikten sonra |
R06: Gönderen banka iade talep etti | Müşteri | Gönderen bankanın açıklaması ve yeni ödeme planı | Hayır |
R16: Hesap kısıtlı veya dondurulmuş | Alıcı sağlayıcı | Kısıtlama nedeni, gerekli kanıtlar ve sonraki inceleme tarihi | Hayır |
R20: İşlem yapılamayan hesap | Alıcı sağlayıcı | Desteklenen ACH girişi ve gönderici türleri | Desteklenen başka bir kanal kullanın |
R23: Alacak reddedildi | Alıcı sağlayıcı | Özel ret nedeni ve uygunluk kuralı | Hayır |
R24: Mükerrer giriş | Müşteri | Her iki işlem kaydı ve sonuçlanma durumu | Hayır |
Bilinmeyen kod | İadeyi gösteren sağlayıcı | Tam kod, takip numarası, tarihler ve gönderen/alıcı kurumlar | Hayır |
Varsayılan kural basittir: Hatanın sorumlusu nelerin değişmesi gerektiğini onaylayana kadar iade edilen bir ACH ödemesini tekrar göndermeyin.
Hemen talep etmeniz gereken kanıt paketi
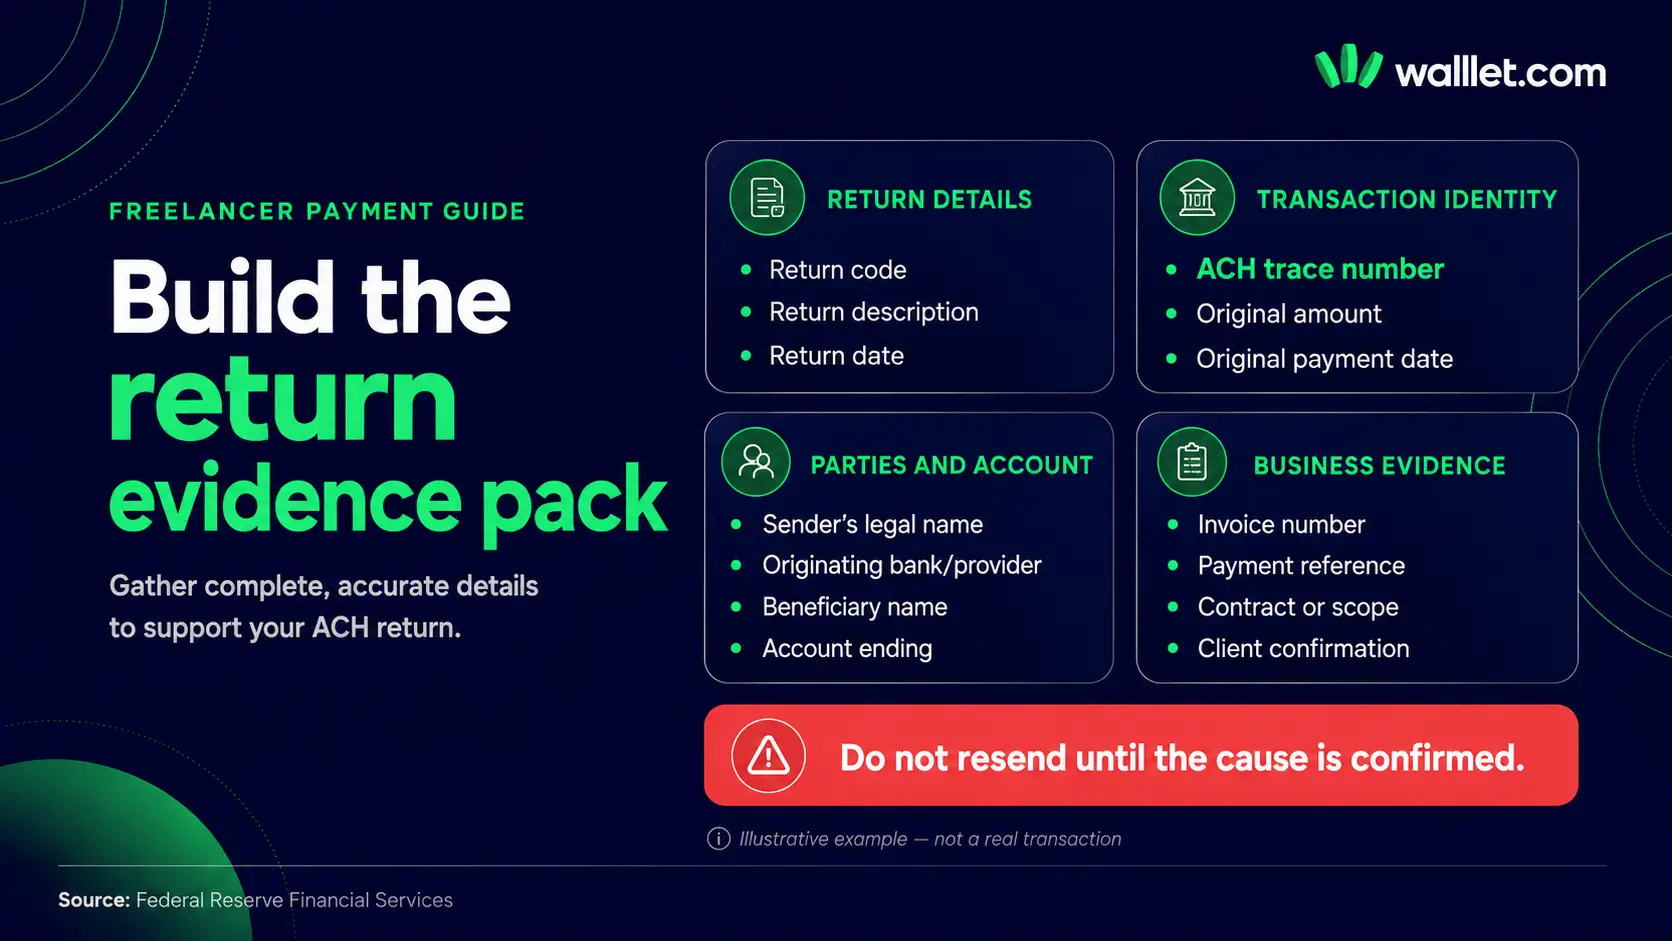
Sadece "iade edildi" yazan bir ekran görüntüsü yeterli değildir. Müşteriden veya ödeme sağlayıcısından şunları isteyin:
Tam ACH iade kodu
İade açıklaması
ACH takip (trace) numarası
Orijinal ödeme tutarı
Orijinal sonuçlanma veya geçerlilik tarihi
İadenin başlatılma tarihi
Gönderenin yasal adı
Gönderen banka veya ödeme sağlayıcısı
Girilen alıcı adı
Hassas haneleri güvenli bir şekilde gizlenmiş yönlendirme numarası
Hedef hesabın son dört hanesi
ACH giriş türü (alacak veya borç gibi)
Varsa Standart Giriş Sınıfı (SEC) kodu
Fatura numarası veya ödeme referansı
Banka veya sağlayıcıdan alınan yazılı açıklama
Bu kanıtları faturanın, sözleşmenin ve müşteri yazışmalarının yanında saklayın. Ödeme daha sonra incelemeye alınırsa, e-posta ve WhatsApp'a dağılmış beş ekran görüntüsü yerine elinizde düzenli bir kayıt olacaktır.
Farklı bir kanal üzerinden gönderilen ödemeler için gereken kanıtlar değişir. Örneğin, kayıp bir uluslararası wire transferi için UETR, MT103 veya ISO 20022 ödeme kaydı gerekebilir. Kayıp bir uluslararası wire transferini takip etme kılavuzu bu süreci kapsar. Bir wire transferini teşhis etmek için ACH iade kodunu kullanmayın.
Müşterinize gönderebileceğiniz bir mesaj
ACH ödemesi hesaba geçmeden önce iade edildi. Lütfen bankanızdan veya ödeme sağlayıcınızdan tam ACH iade kodunu, iade tarihini ve takip (trace) numarasını isteyin.
Lütfen alıcı adını, tutarı, kullanılan yönlendirme bilgilerini, hedef hesabın son dört hanesini ve ödeme referansını gösteren ödeme onayını da gönderin.
Alıcı bilgilerini sağlayıcımla doğruluyorum. Orijinal talimatların düzeltilmesi gerekip gerekmediğini veya farklı bir ödeme kanalı gerekip gerekmediğini onaylayana kadar lütfen ödemeyi tekrar göndermeyin.
Bu, kanıtlar ortaya çıkmadan önce kimseyi suçlamadan müşteriyi bilgilendirmenizi sağlar.
Alıcı sağlayıcıya gönderebileceğiniz bir mesaj
[Gönderen] tarafından gönderilen [tutar] değerindeki gelen ACH alacağı iade edildi.
İade kodu: [kod]
ACH takip numarası: [numara]
Orijinal ödeme tarihi: [tarih]
İade tarihi: [tarih]
Kullanılan alıcı adı: [isim]
Hedef hesabın sonu: [son dört hane]
Fatura referansı: [referans]Lütfen doğrulayın:
İadeyi hangi kurum başlattı?
Hangi hesap veya uygunluk durumu bunu tetikledi?
Mevcut alıcı bilgilerim bu gönderici türünden gelen ACH alacakları için aktif mi?
Düzeltilmesi gereken bir alan var mı?
Müşteri ACH aracılığıyla tekrar gönderebilir mi, yoksa desteklenen başka bir kanal mı kullanılmalı?
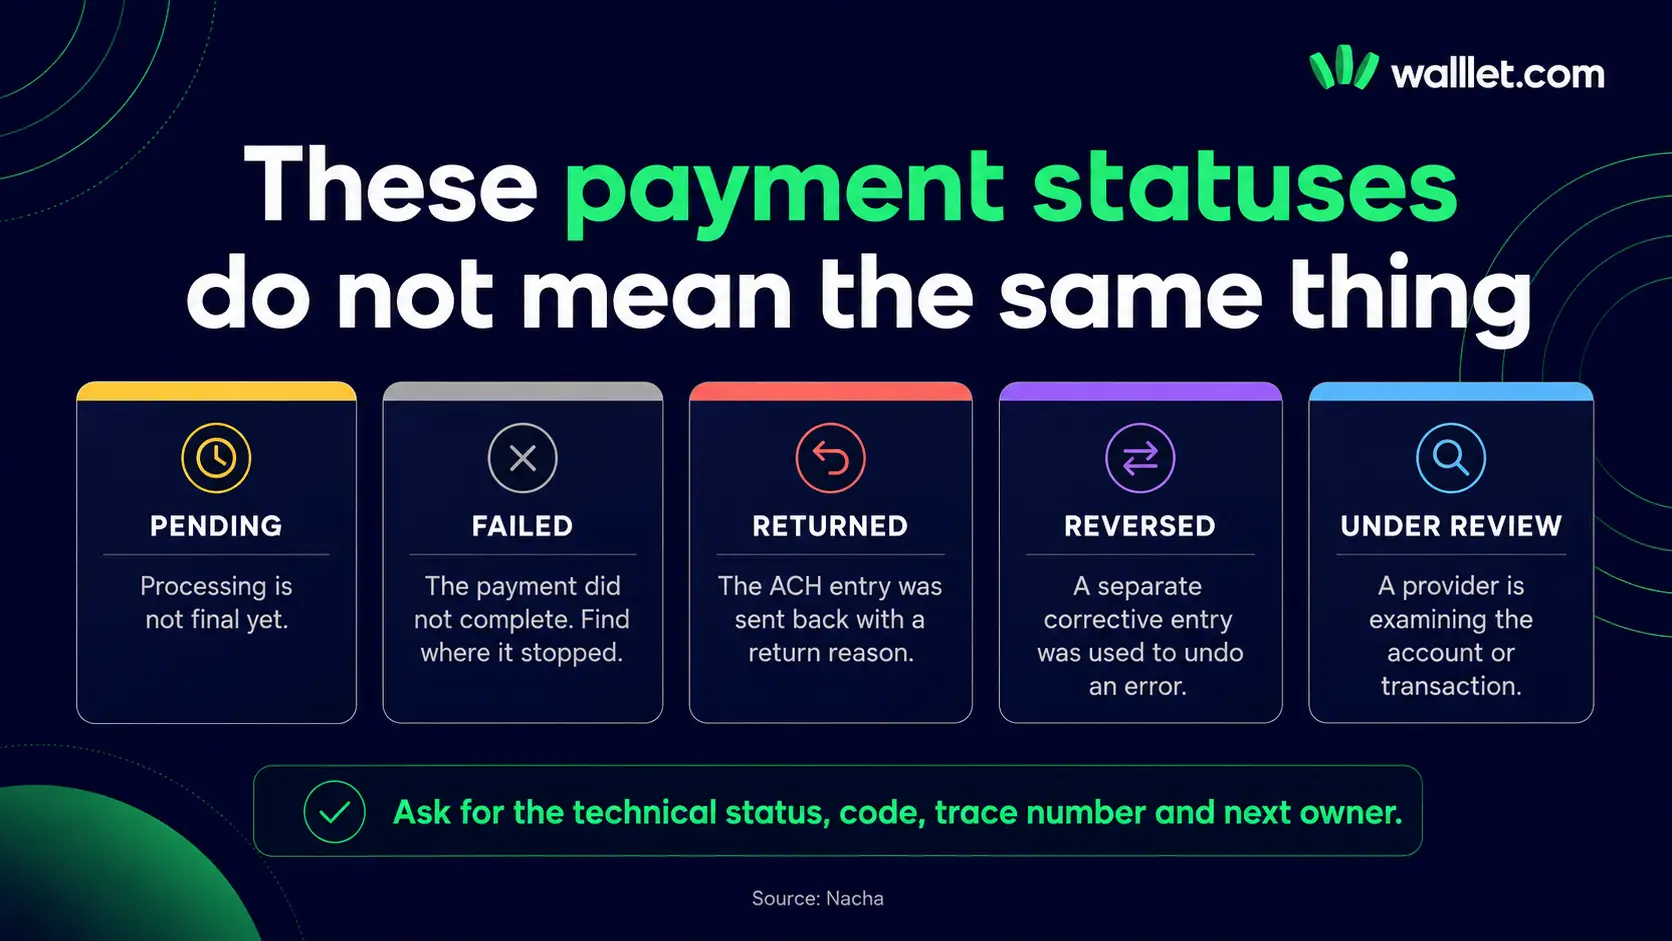
İade edilmiş, geri çekilmiş, başarısız ve bekleyen durumlarını karıştırmayın
Bu terimler aynı anlama gelmez.
Bekliyor (Pending), işlemin henüz nihai bir duruma ulaşmadığı anlamına gelir.
Başarısız (Failed), genellikle ödemenin başarıyla gönderilemediği veya tamamlanamadığı anlamına gelir, ancak platform bunun nerede başarısız olduğunu tanımlamalıdır.
İade edildi (Returned), bir ACH işleminin iade sürecine girdiği ve bir iade nedeni ile geri gönderildiği anlamına gelir.
Geri çekildi (Reversed), hatalı bir ödemeyi iptal etmek amacıyla yapılan ayrı bir düzeltme işlemine atıfta bulunabilir. Nacha geri çekme işlemleri için özel kurallar uygular ve uygunsuz bir geri çekme işleminin kendisi de iade edilebilir.
İnceleme altında (Under review), bir kurumun hesabı veya işlemi incelediği anlamına gelir. İncelenen bir ödeme sonunda hesaba geçebilir, başarısız olabilir veya iade edilebilir.
Teknik durumu ve izlenebilir kanıtları isteyin. Durum etiketinin rengine göre hareket etmeyin.
Müşteri ne zaman tekrar göndermeli?
Yalnızca şu durumlardan biri karşılandığında tekrar gönderin:
Yanlış yazılmış bir hesap numarası düzeltildiğinde
Alıcı sağlayıcı mevcut hesabın aktif olduğunu onayladığında
Sağlayıcı, göndericinin ve ACH alacak türünün uygun olduğunu onayladığında
Geçici bir kısıtlama çözüldüğünde
Gönderen banka bir R06 iadesini açıklayıp çözdüğünde
Mükerrer bir işlem netleştirildiğinde
Her iki taraf da desteklenen farklı bir ödeme kanalında anlaştığında
Sadece iade edilen para müşteriye tekrar ulaştı diye yeniden göndermeyin. İlk hata hâlâ geçerli olabilir.
ACH'in kullanılamadığı veya uygun olmadığı durumlarda; desteklenen bir wire transferi, platform ödemesini, döviz hesabı kanalını, uygun başka bir döviz alıcı hesabını veya her iki tarafın da anladığı bir stabil kripto para ödemesini karşılaştırın. Nijerya'da PayPal olmadan USD alma kılavuzu, tek bir seçeneğin her serbest çalışana uymayacağını göz önünde bulundurarak bu kanal kategorilerini karşılaştırır.
Yazı arası aksiyonu: sonraki faturadan önce kanalı doğrulayın
Müşteriye yeni ödeme talimatları vermeden önce kendi hesabınız için gösterilen alıcı para birimini, desteklenen kanalı, gönderici türünü, alıcı adı kuralını, güncel ücretleri, limitleri ve hesap uygunluğunu kontrol edin.
walllet.com adresindeki güncel küresel gelir kanallarını kontrol edin
Kullanılabilirlik, ücretler, limitler ve ödeme kanalları hesaba, sağlayıcıya, bölgeye ve sunum durumuna göre değişiklik gösterebilir.
walllet.com neleri vaat edebilir ve neleri vaat edemez
Bir ödeme kılavuzu, hiçbir uygulamanın ACH kurallarını, bir bankanın iade kararını veya denetlenen bir sağlayıcının inceleme sürecini geçersiz kılamayacağını açıkça belirtmelidir.
walllet.com, uygun kullanıcılar için; desteklenen alıcı kanalları, dolara endeksli değer yönetimi, harcama ve yerel kullanım dahil olmak üzere küresel gelir iş akışının parçalarını birbirine bağlamayı amaçlar. Müşteriye talimat göndermeden önce, tam alıcı kanalları, para birimleri, gönderici türleri, ücretler, limitler ve inceleme kuralları güncel üründen kontrol edilmelidir.
Bu ayrım önemlidir. Bir kanal kullanışlı olabilir ancak herkes için her zaman kullanılabilir olmayabilir.
Müşteriniz ACH'yi Payoneer, Wise, PayPal veya bir stabil kripto para kanalıyla karşılaştırıyorsa, gönderen uygunluğunu, toplam maliyeti, süreyi, kanıtları ve ödeme ulaştıktan sonra ne olduğunu değerlendirmek için serbest çalışan ödeme yöntemi karşılaştırmasını kullanın.
Unutulmaması gereken kural
ACH iadesi, bankalar arasında kaybolmuş gizemli bir ödeme değildir.
Bu, bir kodu, gönderen kurumu, alıcı kurumu, kanıt geçmişi ve sonraki adım için sorumlusu olan bir işlemdir.
Tam kodu alın. İşlemin alacak mı borç mu olduğunu doğrulayın. İadeyi kimin oluşturduğunu belirleyin. Takip numarasını ve ödeme kaydını toplayın. Müşteri tekrar göndermeden önce belirtilen nedeni düzeltin.
Son aksiyon: düzenli müşteri ödemeleri için daha temiz bir kanal oluşturun
Düzenli uluslararası gelirler için, bir ödeme kanalını yalnızca müşterinize, para birimine, gönderici türüne ve güncel hesap uygunluğunuza uyduğunu doğruladıktan sonra kullanın.
Belirli hizmetler güncel kullanılabilirliğe, denetlenen sağlayıcılara, doğrulamaya, limitlere ve hesabınız için gösterilen kanallara bağlıdır.
