ABD'li bir müşteriden gelen 1.000 USD tutarındaki çoğu düzenli ödeme için, serbest çalışan alıcı ABD'den gelen ACH kredilerini kabul eden uygun hesap bilgilerine sahipse, en iyi başlangıç yöntemi ACH'tir. Aynı gün kesinleşme, tek seferlik büyük bir ödeme veya uluslararası yönlendirme gerektiğinde havale (Wire) yüksek maliyetine değer. Yalnızca USD bakiyesine sahip olmak, bir hesabı ACH uyumlu yapmaz.
ABD'li müşterinizin size 1.000 USD borcu var.
Banka bilgilerinizi istiyorlar. Bir dolar hesap numarası gönderiyorsunuz. Daha hızlı ve resmi göründüğü için "havale" (wire) yöntemini seçiyorlar.
Ödeme 970 USD olarak ulaşıyor.
Faturada eksik bir şey yok. Aracı transfer kanalı kesinti yaptı.
Başka bir müşteri ACH'yi seçiyor ancak ödemeyi yalnızca havale kabul eden bir yönlendirme numarasına gönderiyor. Transfer reddediliyor veya iade ediliyor. Üçüncü bir müşteri ACH'yi doğru şekilde gönderiyor ancak alıcı sağlayıcı bu gönderen türünü kabul etmiyor.
"Dolar hesabıma dolar gönder" eksiksiz bir ödeme talimatı değildir.
Seçenekler şunlardır:
ACH kredisi, ABD içi havale (domestic wire) veya uluslararası havale (international wire)
Her yöntem farklı hesap bilgileri, maliyetler, işlem kuralları ve destek kanıtları gerektirir.
Bu makale 18 Ağustos 2026 tarihindeki güncel bilgilerle kontrol edilmiştir. Sağlayıcı ücretleri, limitler, gönderen kısıtlamaları ve işlem süreleri değişebilir.
ACH ve havale, aynı transferin iki farklı sürümü değildir
ACH, katılımcı finansal kuruluşlar arasındaki krediler ve borçlar için kullanılan bir ABD elektronik ödeme ağıdır. Maaş ödemeleri ve doğrudan para yatırma, yaygın ACH kredisi kullanım örnekleridir. Federal Rezerv'in ACH belgeleri, ACH'yi kurumların toplu elektronik kredi ve borç transferleri yaptığı ülke çapında bir ağ olarak tanımlar.
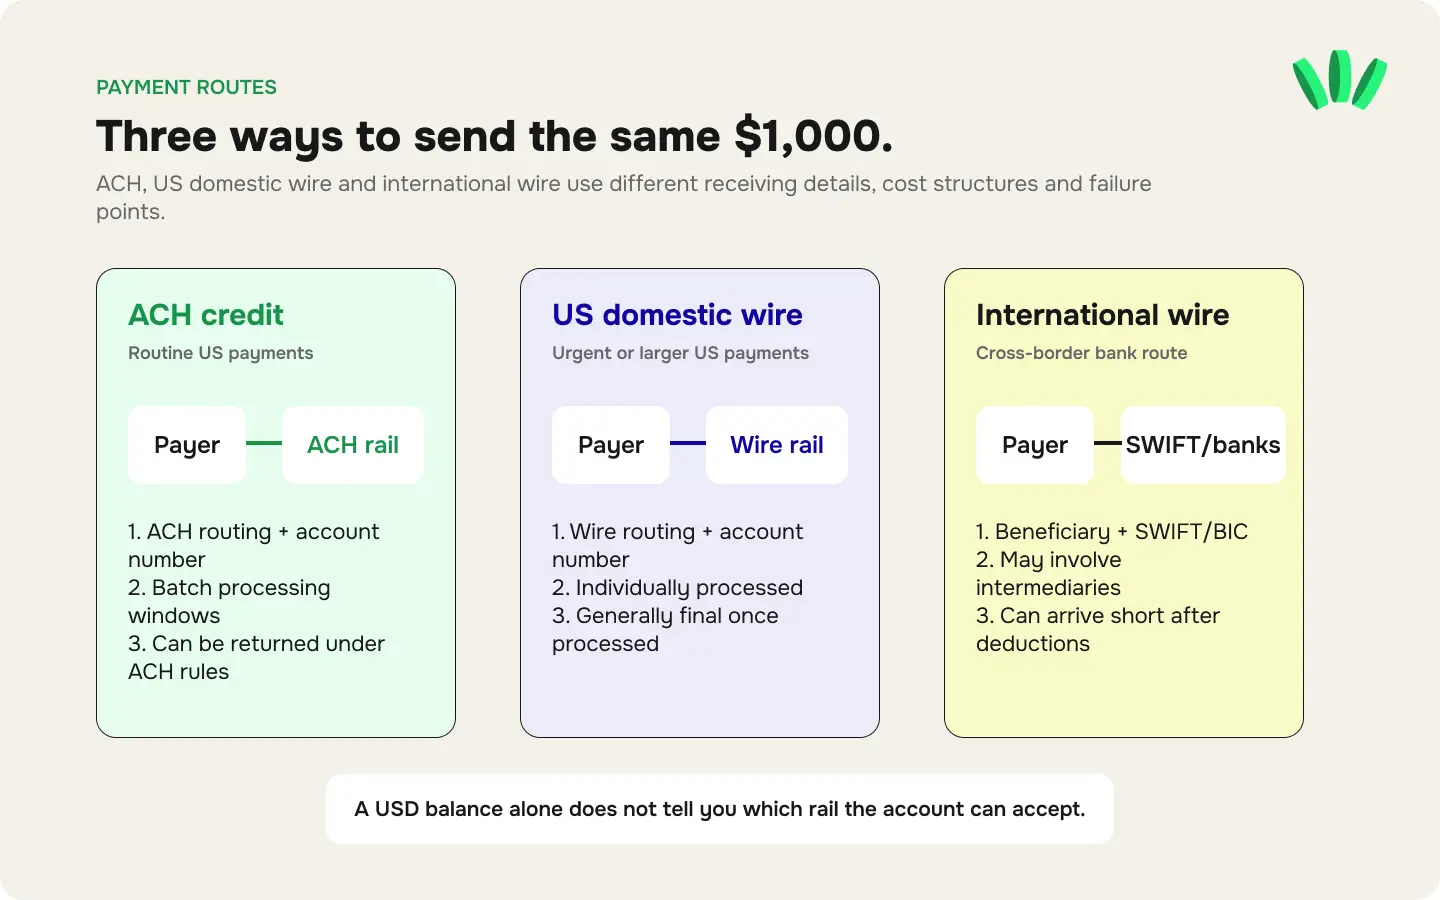
Havale, bir havale sistemi üzerinden gerçekleşir. Ancak "havale" (wire) iki farklı transfer yöntemini ifade edebilir:
ABD içi havale (Domestic wire): Genellikle Fedwire veya başka bir yerel sistem üzerinden ABD finansal kuruluşları arasındaki transfer.
Uluslararası havale (International wire): SWIFT mesajlaşmasını, aracı bankaları ve başka bir ülkedeki alıcı kurumu içeren sınırlar arası transfer.
Nijeryalı bir serbest çalışan için bu ayrımlar, müşterinin hangi hesap bilgilerine ihtiyaç duyacağını belirler.
ABD, Birleşik Krallık ve AB'deki müşterilerden ödeme alma kılavuzu, gönderenin konumu, para birimi ve mevcut ödeme yönteminin ödeme talimatını nasıl değiştirdiğini açıklar.
ACH, ABD içi havale ve uluslararası havale karşılaştırması
Faktör | ACH kredisi | ABD içi havale | Uluslararası havale |
Tipik gönderici | ABD şirketi, işveren, maaş sağlayıcısı veya platformu | ABD içi havale uyumlu bilgilere gönderim yapan ABD'li müşteri veya kurum | Nijerya döviz hesabına veya diğer uluslararası hesaba gönderim yapan müşteri |
Alıcı bilgileri | ACH yönlendirme numarası ve hesap numarası | Havale (wire) yönlendirme numarası ve hesap numarası | Alıcı adı, hesap numarası veya IBAN, SWIFT/BIC ve banka bilgileri |
İşlem modeli | ACH işlem saatlerinde takas edilen elektronik krediler | Bireysel olarak işlenen yerel havale | Aracı kurumları içerebilen sınırlar arası transfer zinciri |
Maliyet yapısı | Genelde daha düşüktür, ancak alıcı sağlayıcı ücret alabilir | Gönderici ve alıcı ücretleri uygulanabilir | Gönderici, aracı ve alıcı ücretleri uygulanabilir |
Hız | Standart veya aynı gün ACH (banka ve sağlayıcı işlem sürelerine bağlıdır) | Genellikle işlem saatlerinden önce aynı iş günü içinde | Birkaç iş günü sürebilir |
Kesinlik | Belirli ACH kuralları çerçevesinde iade edilebilir veya geri çekilebilir | İşlendikten sonra genellikle kesindir | Geri çağırma talep edilebilir ancak iade garantisi yoktur |
En uygun durum | Düzenli ve tekrarlanan ABD ödemeleri | Acil veya daha büyük tutarlı ABD ödemeleri | Göndericinin ABD içi transfer yöntemini kullanamadığı durumlar |
Temel hata nedeni | Yanlış yönlendirme numarası, desteklenmeyen gönderici, hesap uyuşmazlığı veya ACH iadesi | Yanlış havale bilgileri, işlem saatinin kaçırılması veya desteklenmeyen gelen havale | Aracı banka gecikmesi, uyum incelemesi, SWIFT hatası veya açıklanamayan kesinti |
Nijeryalı bir serbest çalışan ACH ödemesi alabilir mi?
Nijeryalı bir serbest çalışan, uygun bir sağlayıcı kendisine gelen ACH kredilerini açıkça destekleyen ABD alıcı bilgileri sunduğunda ACH ödemesi alabilir.
Normal bir Nijerya nairası hesabına doğrudan ACH alamazsınız. USD tutan bir Nijerya döviz hesabı da otomatik olarak bir ACH hesabı değildir.
Müşteriye ACH bilgilerini vermeden önce şunları onaylayın:
Hesap ABD merkezlidir veya ACH için açıkça etkinleştirilmiştir.
Görüntülenen yönlendirme numarası havale için değil, ACH içindir.
Hesap ACH kredilerini kabul etmektedir.
Sağlayıcı, müşterinin gönderici türünden ödeme yapılmasına izin vermektedir.
Alıcı adı, doğrulanmış adınızla veya işletmenizle eşleşmektedir.
Ödeme tutarı hesap limitleri dahilindedir.
Müşteri, işveren veya platform ödemelerine izin verilmektedir.
Alıcı komisyonunu ve alım sonrasındaki transfer yöntemini biliyorsunuz.
walllet.com IBAN hesap kılavuzu, bir hesap numarasının veya IBAN'ın tek başına transfer yöntemi uyumluluğu sağlamadığını açıklar. Hesabın hangi ödemeleri kabul edebileceğini alıcı ekranı ve güncel sağlayıcı koşulları belirler.
1.000 USD karşılaştırması
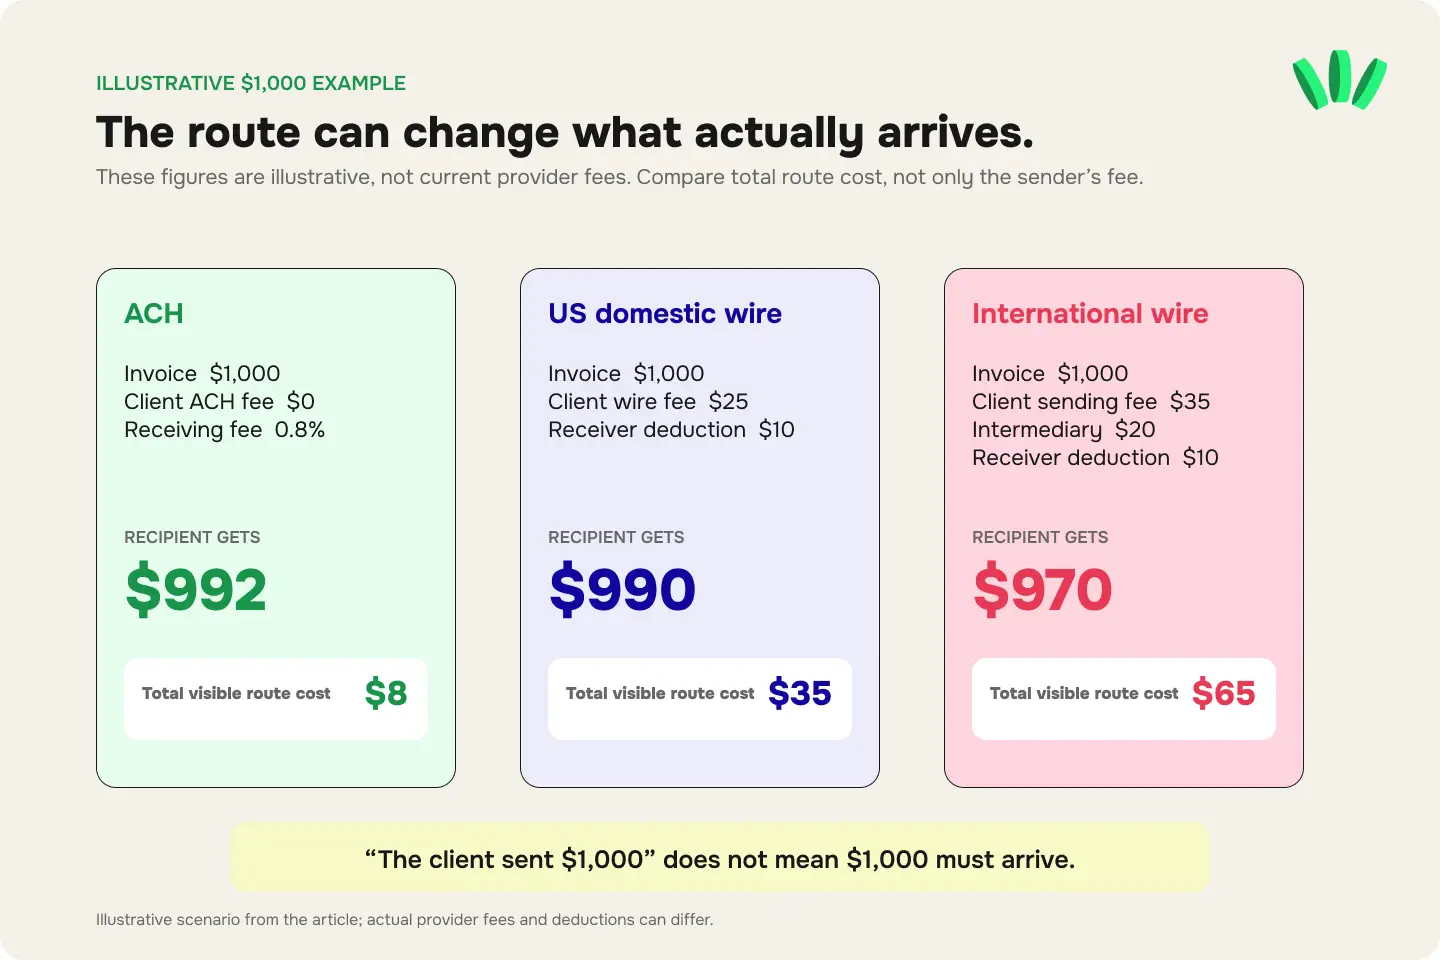
Aşağıdaki senaryo açıklama amaçlıdır. Belirli bir sağlayıcının güncel ücretini değil, transfer yönteminin nasıl hesaplanacağını gösterir.
Yöntem A: ACH
Varsayalım ki:
Fatura: 1.000 USD
Müşterinin ACH ücreti: 0 USD
Alıcı sağlayıcı ücreti: %0,8
Alıcının eline geçen: 992 USD
Hesaplama:
1.000 USD − (1.000 USD × %0,8) = 992 USD
Toplam görünür maliyet: 8 USD.
Yöntem B: ABD içi havale
Varsayalım ki:
Fatura: 1.000 USD
Müşteri ayrıca 25 USD giden havale ücreti ödüyor
Alıcı sağlayıcı 10 USD kesiyor
Alıcının eline geçen: 990 USD
Müşteri 1.025 USD harcar. Siz 990 USD alırsınız.
Her iki taraf için toplam maliyet: 35 USD.
Yöntem C: Uluslararası havale
Varsayalım ki:
Fatura: 1.000 USD
Müşteri ayrıca 35 USD gönderim ücreti ödüyor
Bir aracı banka transferden 20 USD kesiyor
Alıcı kurum 10 USD kesiyor
Alıcının eline geçen: 970 USD
Müşteri 1.035 USD harcar. Siz 970 USD alırsınız.
Her iki taraf için toplam maliyet: 65 USD.
Gerçek ücretler daha düşük, daha yüksek veya farklı şekilde yapılandırılmış olabilir. Önemli olan, "müşterinin 1.000 USD göndermiş olmasının" hesaba mutlaka 1.000 USD ulaşacağı anlamına gelmemesidir.
Diğer USD alma seçenekleri için, Nijeryalı serbest çalışanların PayPal olmadan USD almasının yollarını karşılaştırın.
ACH, havaleden daha mı ucuz?
ACH, rutin ABD ödemeleri için genellikle daha düşük maliyetli yöntemdir ancak alıcı sağlayıcı sonucu değiştirebilir.
Karşılaştırın:
Müşteri ücreti + alıcı ücreti + çevrim maliyeti + çekim maliyeti
Sanal bir USD hesabı, ACH alımı için yüzdelik veya sabit bir ücret alabilir. Yerel bir havale her iki tarafta da ücrete tabi olabilir. Uluslararası bir havale ise ne serbest çalışanın ne de müşterinin gönderimden önce tam olarak tahmin edemeyeceği aracı banka kesintilerine yol açabilir.
En ucuz alıcı ücreti, sağlayıcının USD-NGN kuru daha düşükse nihayetinde daha kötü bir sonuca yol açabilir.
1.000 USD'lik bir fatura için iki sonucu karşılaştırın:
Alım maliyetlerinden sonra kalan USD;
Çevrim ve çekim işlemlerinden sonra hesaba geçen NGN.
Parayı USD olarak harcamak istiyorsanız, naira karşılaştırması yapmak yerine harcama bakiyesinde veya kartta kullanılabilir olan tutarı karşılaştırın.
Bir sonraki müşteri ödeme yöntemini belirlemeden önce walllet.com'da güncel olarak sunulan alım, tutma, harcama ve naira seçeneklerini kontrol edin.
Düzenli ödemelerde genellikle ACH kazanır
Şu durumlarda ACH, rutin müşteri ödemeleri için uygundur:
Gönderici ABD'deyse;
Hesap ACH kredilerini kabul ediyorsa;
Müşteri veya işveren, yüklenicilere ABD bankacılığı üzerinden ödeme yapıyorsa;
Ödeme acil değilse;
Tutar, sağlayıcının limitleri dahilindeyse;
Her iki taraf da her ay tekrarlanabilir bir yöntem istiyorsa.
Müşteri, alıcı bilgilerini kaydedebilir ve gelecekteki faturalar için aynı doğrulanmış talimatı kullanabilir. Bu, manuel işleri azaltır ve mutabakatı kolaylaştırır.
ACH her ödeme platformunda otomatik olarak çalışmaz. Bir platform; çekim yöntemlerini, hesap türlerini ve alıcı adlarını kısıtlayabilir. Nijeryalı serbest çalışanlar için Upwork çekim kılavuzu, bir ABD doları bakiyesinin neden yeterli olmadığını gösterir: hesabın, platformun "Direct to U.S. Bank" gereksinimlerini karşılaması gerekir.
Havale, daha kısıtlı durumlarda maliyetine değer
Şu durumlarda havale daha iyi bir seçim olabilir:
Ödemenin alıcı kuruma aynı iş günü içinde ulaşması gerekiyorsa;
Tutar, sabit havale ücretinin oransal olarak küçük kalacağı kadar büyükse;
Alıcı hesap ACH desteklemiyorsa;
Müşteri, alıcıyı kendi ACH veya maaş sistemine ekleyemiyorsa;
Müşteri ABD dışından ödeme yapıyorsa;
Geleneksel bankalar arası bir transfer yöntemi gerekiyorsa;
Ödeme için havaleye özel banka kayıtları gerekiyorsa.
Federal Rezerv, Fedwire Fon Hizmetini, işlemleri gerçekleştikten sonra anında, kesin ve geri alınamaz olan gerçek zamanlı bir brüt mutabakat sistemi olarak tanımlar. Fedwire genellikle yüksek değerli ve zaman açısından kritik ödemeler için kullanılır.
Bu durum, katılımcı kurumlar arasındaki mutabakatı tanımlar. Nijeryalı bir serbest çalışanın bakiyeyi hemen kullanabileceğini garanti etmez. Alıcı sağlayıcının parayı kullanıma sunmadan önce ödemeyi tanımlaması, hesap kurallarını uygulaması veya bir incelemeyi tamamlaması gerekebilir.
ACH, havaleye kıyasla ne kadar sürer?
Doğru şekilde gönderilmiş bir ABD içi havale ile standart ACH karşılaştırıldığında havale genellikle daha hızlıdır.
Bankanın işlem saatinden önce gönderilen bir yerel havale, alıcı kuruma aynı iş günü içinde ulaşabilir. Standart bir ACH kredisi bir veya daha fazla iş günü sürebilir. Aynı gün ACH, hem gönderen hem de alıcı taraf bunu desteklediğinde bu süreyi kısaltabilir.
Uluslararası havale sürelerini tahmin etmek daha zordur. Ödeme şu aşamalardan geçebilir:
Müşterinin bankası;
Bir veya daha fazla aracı banka;
Alıcı banka veya sağlayıcı;
Uyum veya ödeme incelemesi;
Hesaba nihai kredi girişi.
Cuma günü başlatılan işlemler, ABD resmi tatilleri, işlem saatleri veya eksik ödeme bilgileri her iki yöntemde de gecikmeye neden olabilir.
Müşteriye ACH'nin bir gün süreceğine veya havalenin anında gerçekleşeceğine dair söz vermeyin. Hesap sağlayıcısından güncel beklenen süreyi öğrenin ve sürecin ne zaman başladığını netleştirin: müşteri gönderimi, banka kabulü, mutabakat, hesaba geçiş veya bakiyenin kullanılabilir olması.
ACH kredisi ve ACH borçlandırması farklı talimatlardır
Bir serbest çalışan normalde müşterinin bir ACH kredisi göndermesini ister.
ACH kredisi bir "gönderim" (push) ödemesidir. Müşteri veya müşterinin bankası hesabınıza para gönderir.
ACH borçlandırması (debit) ise bir "çekim" (pull) işlemidir. Diğer taraf, bir hesaptan para çekmek için yetkilendirme kullanır.
"ACH ödemesi gönder" demek isterken müşteriye "hesabımdan para çekebilirsin" demeyin. Sırf hesap ACH destekliyor diye tanımadığınız bir göndericiye hesabınızdan para çekme yetkisi vermeyin.
Talimatınız şu şekilde olmalıdır:
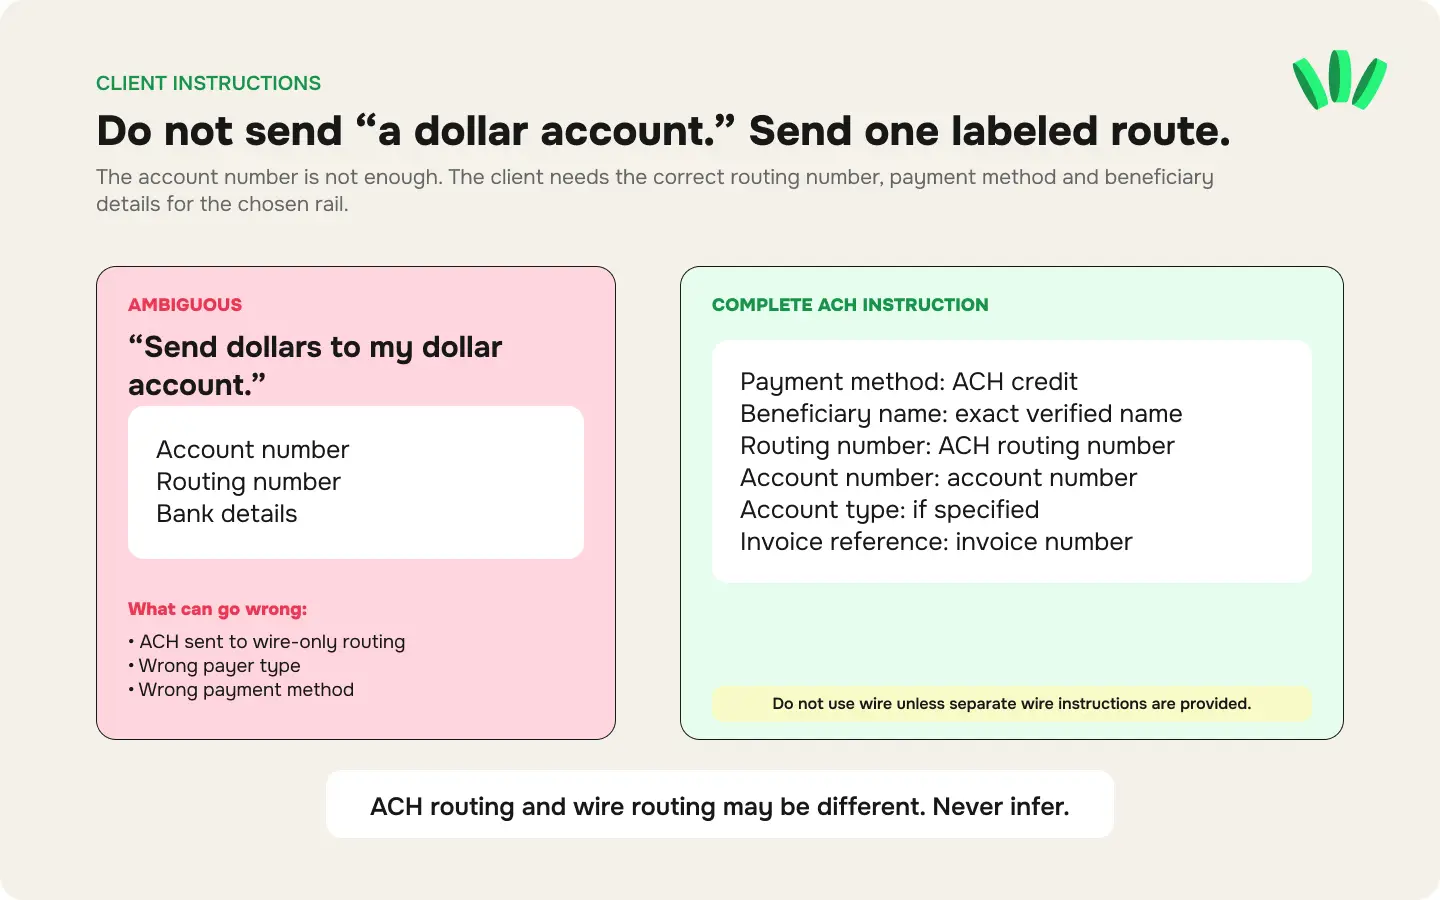
Ödeme yöntemi: ACH kredisi
Bu, olası bir karmaşayı önler.
ACH için ABD'li bir müşteriye hangi bilgileri göndermelisiniz?
Güncel hesap ekranından kopyalanmış eksiksiz bir talimat gönderin.
ACH kredisi ile USD ödemesi
Alıcı adı: [Tam doğrulanmış ad]
Yönlendirme numarası: [ACH yönlendirme numarası]
Hesap numarası: [Hesap numarası]
Hesap türü: [Belirtilmişse Vadesiz veya Vadeli]
Alıcı kurum: [Talep edilmişse]
Fatura referansı: [Fatura numarası]
Tutar: 1.000 USD
Ödeme amacı: [Gerekliyse hizmet açıklaması]
Şu uyarıyı ekleyin:
Lütfen yalnızca ACH kredisi ile gönderin. Ben ayrı havale talimatı vermediğim sürece havale (wire) kullanmayın. Şunları göndermeyin:
Açıklamasız numaralar içeren kırpılmış bir ekran görüntüsü;
Etiketsiz her iki yönlendirme numarası;
Eski bir hesap talimatı;
Önceki bir sağlayıcıdan kopyalanmış bilgiler;
Alıcı adından farklı bir takma ad;
Fatura referansı olmayan bir ödeme tutarı.
ABD içi havale bilgileri, ACH bilgileri değildir
Bazı ABD hesapları ACH için farklı, havale için farklı bir yönlendirme numarası gösterir. Diğerleri ise aynı numarayı kullanır. Hangisinin geçerli olduğunu asla tahmin etmeye çalışmayın. Yerel bir havale talimatı şunları gerektirebilir:
Yerel havale ile USD ödemesi
Alıcı adı: [Tam doğrulanmış ad]
Havale yönlendirme numarası: [Havale yönlendirme numarası]
Hesap numarası: [Hesap numarası]
Alıcı banka adı: [Banka adı]
Banka adresi: [Gerekliyse]
Alıcı adresi: [Gerekliyse]
Fatura referansı: [Fatura numarası]
Tutar: 1.000 USD
Hesap ekranında "yalnızca ACH" yazıyorsa, buraya havale kabul etmeyin. "Yalnızca havale" yazıyorsa, yerine ACH yönlendirme numarasını kullanmayın.
Uluslararası havale bilgileri başka detaylar gerektirir
Bir Nijerya döviz hesabına veya başka bir uluslararası hesaba yapılacak havale şunları gerektirebilir:
Alıcı adı;
Hesap numarası veya IBAN;
Alıcı banka adı ve adresi;
SWIFT veya BIC;
Aracı banka bilgileri;
Alıcı adresi;
Ödeme amacı;
Fatura referansı;
Masraf talimatı;
Üzerinde anlaşılan para birimi.
Gönderici, bu seçenekler mevcut olduğunda ücretlerin OUR, SHA veya BEN olarak alınıp alınmadığını da onaylamalıdır. Gönderici masrafları karşılamayı amaçlasa bile, aracı kurum işlemleri nihai tutarı karmaşıklaştırabilir.
Uluslararası havalelerin neden eksik ulaştığına dair kılavuz, ödeme zincirinde kesintilerin nerede oluşabileceğini açıklar.
ACH ödemelerinin başarısız olduğu durumlar
Bir ACH ödemesi şu nedenlerle başarısız olabilir veya iade edilebilir:
Yönlendirme numarası yanlıştır;
Hesap numarası yanlıştır;
Hesap kapalı veya pasiftir;
Müşteri, ACH için havale talimatlarını kullanmıştır;
Alıcı adı eşleşmiyorsa;
Gönderici türüne izin verilmiyordur;
Tutar limiti aşıyordur;
Sağlayıcı, o platformdan veya sektörden gelen ödemeleri reddediyordur;
Müşteri kredi yerine borçlandırma işlemi başlatmıştır;
Ödeme bir incelemeye takılmıştır;
Alıcı bilgileri değişmiştir.
Bir ACH iade kodu, ödeme sistemi aracılığıyla bildirilen nedeni tanımlar. ACH iade kodu teşhis kılavuzu, tekrar denemeden önce yanlış bilgileri, hesap durumunu, yetkilendirmeyi ve sağlayıcı kısıtlamalarını nasıl ayırt edeceğinizi açıklar.
İlk denemenin iade mi edildiğini, beklemede mi olduğunu yoksa inceleme altında mı olduğunu öğrenene kadar müşteriden aynı ödemeyi tekrar göndermesini istemeyin.
Havale işlemlerinin başarısız olduğu durumlar
Bir havale şu nedenlerle gecikebilir, reddedilebilir veya eksik ödenebilir:
Müşteri yanlış havale yönlendirme numarası kullanmıştır;
SWIFT veya BIC yanlıştır;
Alıcı adı eşleşmiyordur;
Gönderici fatura referansını eklememiştir;
Ödeme para birimi desteklenmiyordur;
Bir aracı banka ödemeyi yönlendiremiyordur;
Bir aracı kurum ücret kesiyordur;
Transfer, bankanın işlem saatini kaçırmıştır;
Uyum incelemesi daha fazla bilgi gerektiriyordur;
Alıcı hesap bu tür havaleleri kabul etmiyordur;
Banka ödemeyi iade ediyordur.
Bir transfer makbuzu, müşterinin bir talimat gönderdiğini kanıtlar. Paranın hesabınıza ulaştığını kanıtlamaz.
Kanıt ve izleme yönteme göre değişir
ACH için şunları saklayın:
Müşteri ödeme onayı;
Varsa ACH takip (trace) numarası;
Tutar ve işlem başlatma tarihi;
Alıcı bilgileri;
Fatura referansı;
Ödeme başarısız olursa iade kodu;
Sağlayıcı destek talebi numarası.
Uluslararası bir havale için şunları saklayın:
Banka tarafından verilen transfer onayı;
Varsa UETR;
Varsa MT103 veya güncel ISO 20022 ödeme kaydı;
Valör tarihi;
Gönderici, aracı banka ve alıcı bilgileri;
Fatura referansı;
Gönderilen tutar ve hesaba geçen tutar.
MT103 ve UETR izleme kılavuzu, kayıp bir uluslararası havalenin yerini hangi kayıtların tespit edebileceğini ve gönderici bankanın resmi takibi neden genellikle başlattığını açıklar.
Ödeme sağlayıcıya ulaştıysa ancak hala kullanılamıyorsa, bir sonraki adımı hangi aşamanın belirlediğini görmek için tutulan, incelenen veya geciken serbest çalışan ödemelerine yönelik risk kılavuzunu kullanın.
ABD'li bir müşterinin 1.000 USD'lik ödemesi için karar ağacı
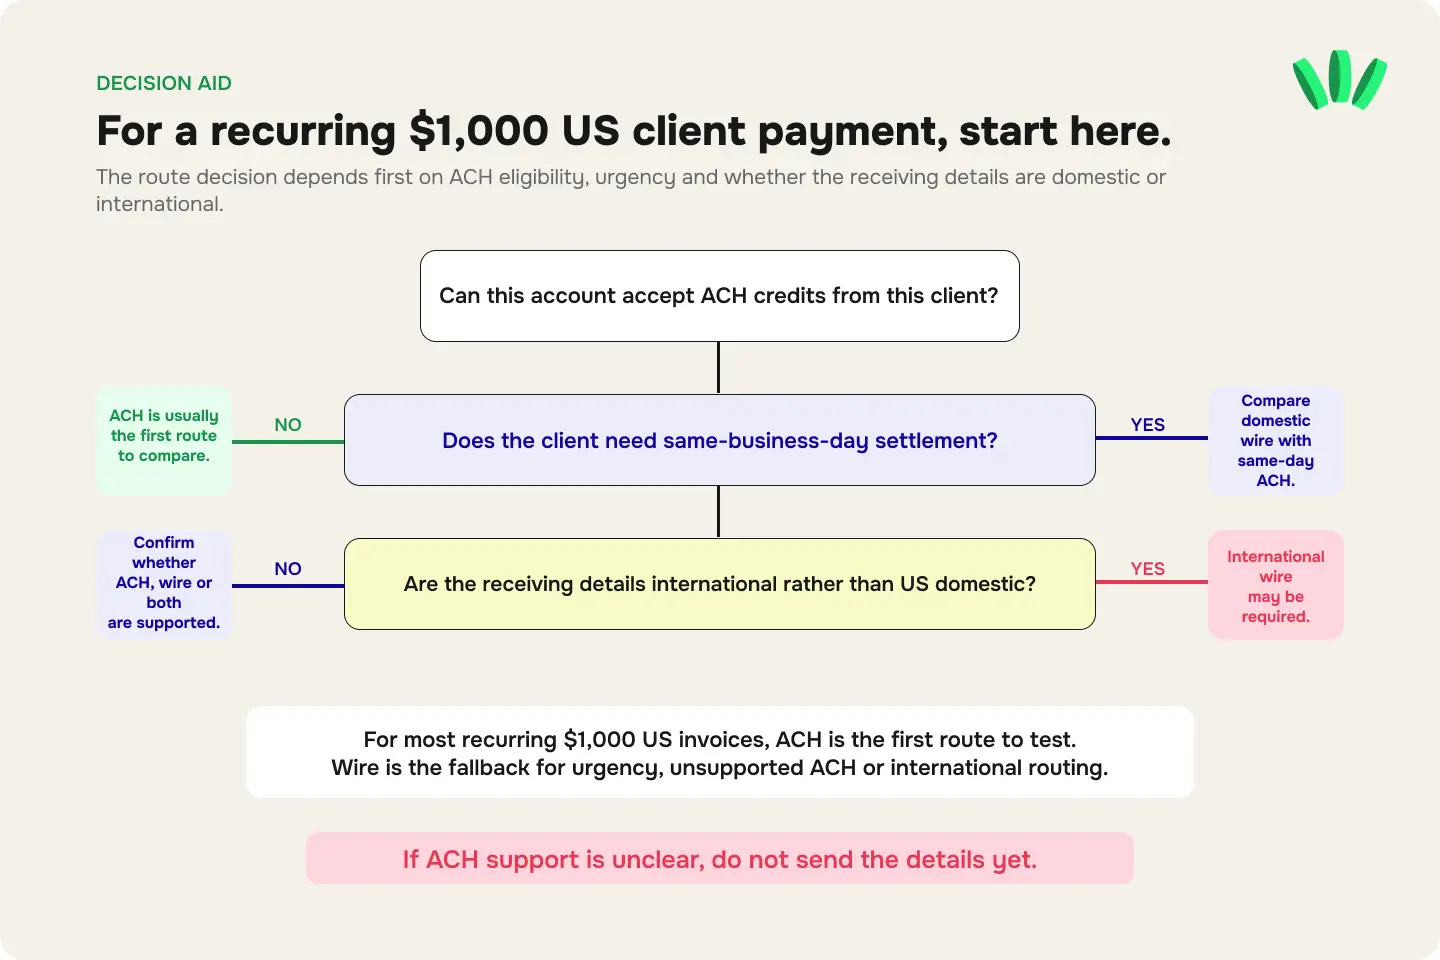
1. Alıcı hesabınız bu müşteriden gelen ACH kredilerini kabul edebilir mi?
Evet: Ödemenin kesinlikle aynı gün içinde ulaşması gerekmediği sürece ACH kullanın.
Hayır: Havale kontrollerine geçin.
Belirsiz: Bilgileri henüz göndermeyin.
2. Müşterinin ödemeyi aynı iş günü içinde hesaba geçirmesi gerekiyor mu?
Evet: Her ikisi de destekleniyorsa ABD içi havale ile aynı gün ACH'yi karşılaştırın.
Hayır: ACH genellikle daha ekonomik bir yöntemdir.
3. Alıcı bilgileriniz ABD içi mi yoksa uluslararası mı?
ABD içi: Hesabın ACH, havale veya her ikisini de kabul edip etmediğini onaylayın.
Uluslararası: Müşterinin Fedwire veya ACH yerine uluslararası bir havaleye ihtiyacı olabilir.
4. Ödeme tutarı, sabit havale ücretlerini karşılayacak kadar büyük mü?
Evet: Hızı, kesinliği ve alıcı kesintilerini karşılaştırın.
Hayır: ACH genellikle daha orantılıdır.
5. Seçilen yöntem parayı kullanılabilir kılıyor mu?
Kontrol edin:
Alımdan sonra kalan USD;
Bakiyeyi tutabilme durumu;
Döviz kuru teklifi;
Çekim maliyeti;
Çevrimiçi harcama yöntemi;
Ödeme başarısız olursa kanıt ve destek.
ABD'li bir müşteriden gelen 1.000 USD'lik çoğu düzenli fatura için ilk test edilecek yöntem ACH olmalıdır. Havale; aciliyet, desteklenmeyen ACH veya uluslararası banka yönlendirmesi durumlarında yedek seçenektir.
Faturanın tamamını kesmeden önce yöntemi test edin
Müşteri, hesap veya ödeme yöntemi yeniyse küçük bir test yapın.
Bilgileri güncel alıcı ekranından kopyalayın.
Alıcı adını ve gönderici türünü onaylayın.
Yönlendirme numarasını ACH veya havale olarak etiketleyin.
Müşteriden küçük bir miktar göndermesini isteyin.
Ödeme onayını ve takip bilgilerini saklayın.
Ücretlerden sonra hesaba geçen tutarı onaylayın.
Hedeflenen tutma, çevrim veya çekim yöntemini test edin.
Faturanın kalan tutarını yalnızca yöntem sorunsuz çalıştığında gönderin.
Ayrı bir yedek hesap bulundurun.
Sabit havale ücretleri testi aşırı pahalı hale getiriyorsa test ödemesi yapmak kullanışlı değildir. Bu durumda, tutarın tamamını göndermeden önce her iki kurumla da talimatları doğrulayın.
Müşteriniz ödeme yapmadan önce uygun küresel alıcı bilgilerinizi kontrol etmek, desteklenen dolar gelirlerini tutmak, çevrimiçi harcamak ve mevcut çevrim veya naira nakit çıkışı yöntemini gözden geçirmek için walllet.com'u açın.
