На карте достаточно денег.
Подписка на программу стоит $49. У вас доступно $200. Вы нажимаете Оплатить.
Отказ.
Для фрилансеров и удалённых сотрудников, особенно тех, кто получает международный доход в Нигерии и на похожих рынках, это может быть больше, чем мелкая проблема при оплате. Картой может оплачиваться ваша программа для дизайна, облачный хостинг, подписка на ИИ-сервис, продление домена, командировка или другой инструмент, без которого не получится работать.
Обиднее всего то, что баланс выглядит нормально. Но баланс — это ещё не одобрение.
Пополненный баланс доказывает, что деньги где-то в вашей платёжной цепочке есть. Он не доказывает, что вся сумма доступна карте, что карту принимает этот продавец или что операция пройдёт авторизацию.
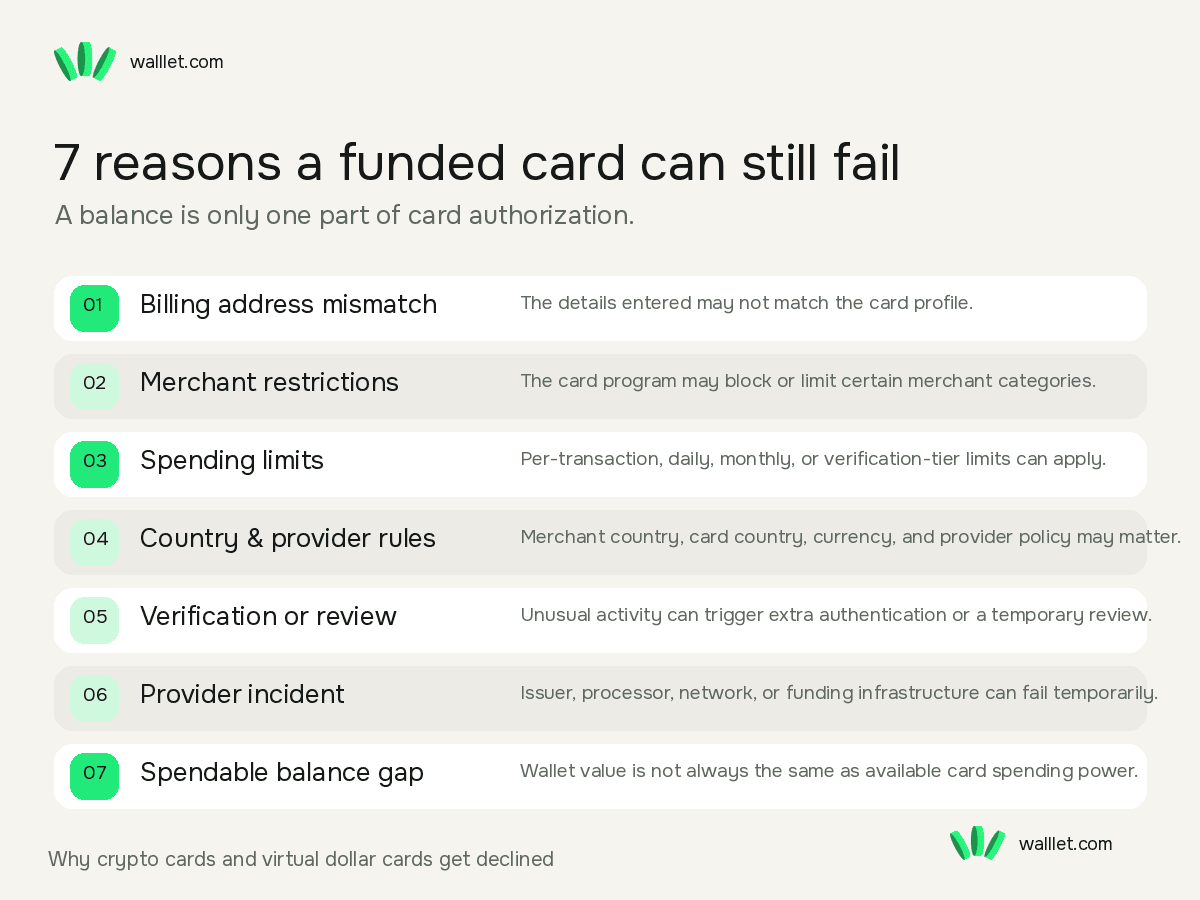
Криптокарта или виртуальная карта в USD может получить отказ, потому что на одобрение влияют платёжные данные, категория продавца, лимиты расходов, правила стран, контроль провайдера, статус верификации, антифрод-проверки, технические сбои и способ пополнения карты.

Для фрилансеров отсюда важное различие:
Получить деньги — один шаг. Сделать их доступными для трат — другой.
Оплата от клиента может прийти успешно, а платёж картой позже не пройти. Кроме того, перед тратой баланс может требовать отдельного пополнения, конвертации или ожидания, пока он станет доступным.
Если клиент предпочитает банковский перевод, а не оплату в стейблкоинах, логика та же. Прежде чем делиться платёжными реквизитами или рассчитывать на баланс для будущей оплаты картой, прочитайте наше руководство о том, как работает счёт walllet.com с IBAN для фрилансеров и тех, кто зарабатывает по всему миру.
Это различие ещё важнее, когда в вашей платёжной схеме несколько звеньев. Например, вы можете:
получить оплату от клиента в USDT или USDC,
принять её в walllet,
перевести или обменять,
пополнить карту или связанный с картой баланс,
оплатить покупку у иностранного продавца.
Каждый шаг может работать по отдельности, а итоговый платёж картой всё равно не пройдёт.
Если вы получаете международный доход в стейблкоинах, начните с понимания всей платёжной цепочки и того, где у фрилансера могут возникнуть риски. Самого дешёвого или самого удобного на вид шага недостаточно. Цепочка должна работать от оплаты клиента до того, что вам нужно сделать с деньгами дальше.
Коротко: почему карта может отклонить платёж, если денег достаточно?
Криптокарта или виртуальная карта в USD может отклонить платёж при достаточном балансе, потому что операция всё равно должна пройти проверки авторизации. В зависимости от карточной программы и провайдера они могут включать:
совпадают ли платёжные данные,
разрешён ли этот тип продавца,
не превышает ли платёж лимит на операцию или дневной лимит,
можно ли использовать карту в этой стране или валюте,
включены ли онлайн-, регулярные или международные платежи,
не вызывает ли операция антифрод- или комплаенс-проверку,
нет ли сбоя у эмитента карты, процессора или другого провайдера в цепочке.
Официальная документация Stripe об отказах по картам называет несколько причин, по которым могут не пройти законные платежи: неверные данные карты, решения эмитента, подозрение на мошенничество и недостаток средств. Какую именно причину вы увидите, зависит от провайдера карты и от того, какую часть ответа эмитента он показывает.
Поэтому, когда операция на $49 не проходит при балансе $200, полезный вопрос звучит так:
«Какое звено цепочки авторизации отклонило этот платёж?»
С таким вопросом разбираться гораздо удобнее.
Почему эта проблема важна для фрилансеров в Нигерии
Для многих фрилансеров карта — не начало денежного потока, а его конец. Реальная цепочка может выглядеть так:
Иностранный клиент → USDT или USDC → walllet → обмен или пополнение → виртуальная карта в USD → иностранный продавец
Другой фрилансер может использовать:
Выплата с платформы → местный счёт → провайдер карты → баланс в USD карты → подписка на SaaS
Или:
Удалённая зарплата → стейблкоин → walllet → поддерживаемый способ трат
Нигерия особенно важна в этом разговоре, потому что стейблкоины уже играют заметную роль в трансграничных переводах. В июне 2026 года МВФ назвал Нигерию крупным рынком стейблкоинов и отметил их растущее использование в трансграничных переводах. Но получить цифровые доллары и успешно потратить их картой — две разные задачи.
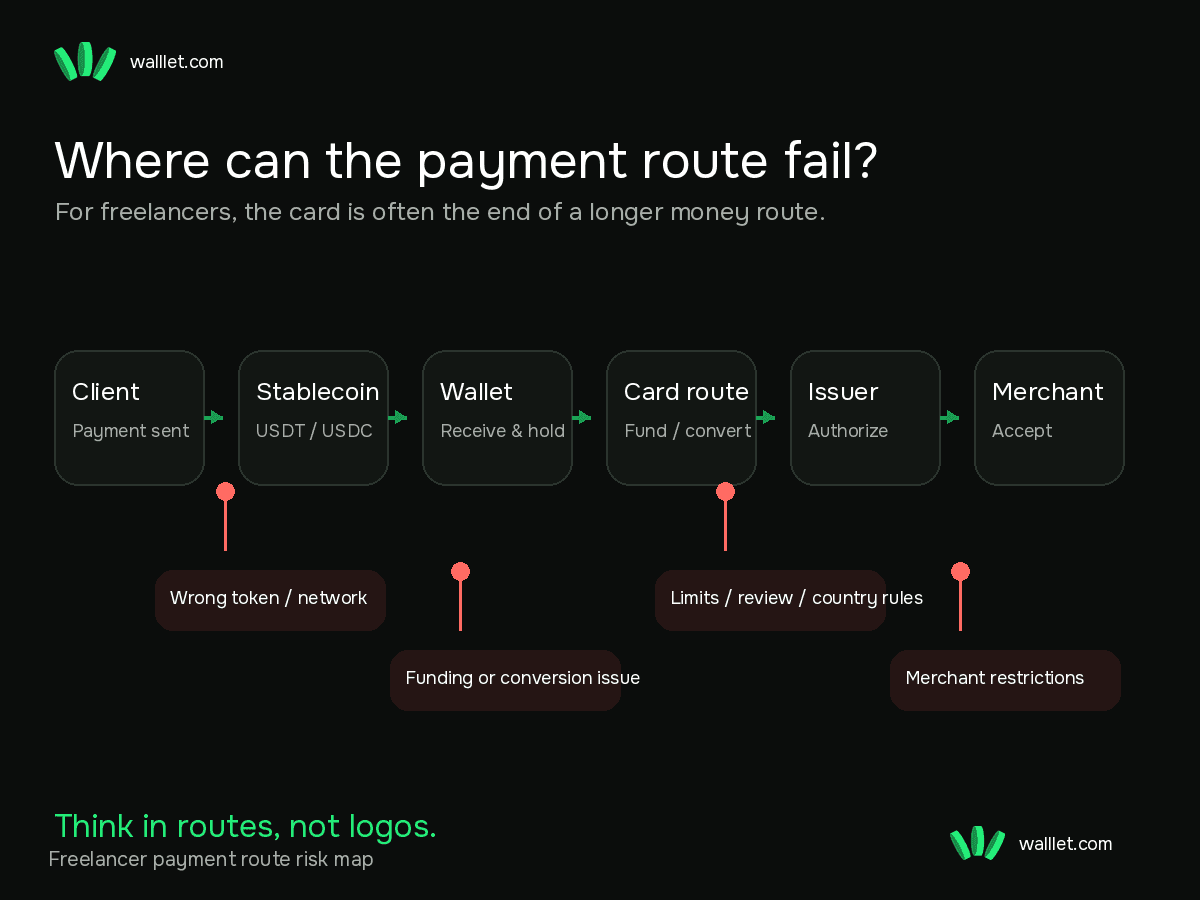
Стейблкоин может прийти правильно, а операция по карте позже не пройти. Карта может быть активна, но один продавец её отклонит. Провайдер может показывать баланс, а операцию заблокирует правило, которого вы никогда не видели на главном экране. Поэтому фрилансерам стоит думать цепочками, а не логотипами.
И ещё до того, как оплата клиента попадёт в эту цепочку, используйте чек-лист до и после оплаты в стейблкоинах, чтобы проверить токен, сеть, адрес, сумму, правило тестового платежа и запись о транзакции. Сломанный входящий платёж плюс сломанный способ трат — весьма амбициозный способ испортить вторник.
1. Достаточный баланс — не то же самое, что достаточная сумма для трат
Начните отсюда, потому что цифра на экране может вводить в заблуждение. В зависимости от устройства карточного продукта вы можете видеть один из нескольких разных балансов:
криптовалюта в walllet,
средства, доступные на карточном счёте,
средства, уже конвертированные для трат,
средства, уменьшенные ожидающими авторизациями,
средства, с которых берутся комиссии или конвертация валют,
средства, которые видны, но временно недоступны для авторизации.
Это не одно и то же.
Представьте, что у вас криптовалюта на сумму, эквивалентную $120, и вы пытаетесь совершить покупку на $118. Баланса вроде бы хватает. Но платёжной цепочке может понадобиться запас на конвертацию, колебания курса, комиссии или сумму авторизации, отличающуюся от итоговой списанной суммы.
Отели, прокат автомобилей, АЗС и некоторые другие продавцы могут блокировать сумму на авторизацию или использовать оценочную сумму, а не списывать ровно ту цифру, которую вы ожидаете.
Практическое правило простое:
Не сравнивайте только цену покупки с общим балансом. Проверьте реальную сумму, доступную для трат по карте, и все ожидающие блокировки.
2. Несовпадение платёжного адреса
Виртуальная карта — это всё равно карточные реквизиты. Продавец может запросить: имя держателя карты, платёжный адрес, город, страну, почтовый индекс, CVV и срок действия. Частая ошибка — ввести домашний адрес, потому что это кажется логичным, хотя у провайдера в профиле карты указан другой платёжный адрес или страна.
Например: вы живёте в Лагосе, продавец просит платёжный адрес, вы вводите адрес в Лагосе, а карточная программа ожидает платёжные данные, сохранённые в вашем карточном аккаунте. Платёж может не пройти, даже если номер карты и баланс в порядке. Так бывает не всегда. Продавцы и процессоры по-разному проверяют адрес. Одни почти не используют проверку. Другие считают несовпадение серьёзным сигналом риска. Прежде чем повторять попытку, проверьте:
Какой именно платёжный адрес провайдер карты просит указывать?
Верен ли почтовый индекс?
Совпадает ли страна с профилем карты?
Не подставило ли автозаполнение браузера старый адрес?
Правильно ли введено имя держателя карты?
Не путаете ли вы адрес проживания с зарегистрированными платёжными данными карты?
Одно маленькое поле автозаполнения может сорвать полностью обеспеченный платёж. Программы по-прежнему преданы комедии.
3. Ограничения по категории продавца
Карта не обязательно работает у каждого продавца только потому, что она работает в крупной карточной сети.
Продавцов классифицируют по виду бизнеса с помощью кодов категорий продавцов, обычно их называют MCC. Эмитенты и карточные программы могут применять ограничения по этим категориям. Официальная инфраструктура выпуска карт может поддерживать ограничения по категориям продавцов, контроль расходов и географические ограничения.
В зависимости от провайдера некоторые категории могут быть заблокированы или обрабатываться иначе. Например: азартные игры, покупка криптовалюты, сервисы денежных переводов, финансовые услуги, операции, приравненные к наличным, услуги для взрослых, некоторые подписки и отдельные категории продавцов с высоким риском.
Не думайте, что этот список относится к вашей карте. Ограничения у разных провайдеров разные. Важный вопрос:
«Поддерживает ли эта карта такой тип продавца?»
Для фрилансеров это важно, потому что два продавца, которые кажутся вам похожими, могут быть по-разному классифицированы в платёжной системе.
Один сервис может сработать. Другая подписка — нет. Одна рекламная платформа примет карту. Другая — нет. Карта не выносит философских суждений о вашей продуктивности. Она обрабатывает правила и сигналы риска.
4. Лимиты, которые вы не заметили
У виртуальных и связанных с криптовалютой карт может быть несколько лимитов:
на одну операцию,
в день,
в неделю,
в месяц,
на онлайн-покупки,
на международные покупки,
на снятие в банкомате,
лимиты для отдельных категорий продавцов,
лимиты на уровне аккаунта,
лимиты, зависящие от уровня верификации.
Допустим, у вас доступно $1,000, и вы пытаетесь заплатить $600. Карта всё равно может отклонить платёж, если:
лимит на одну операцию — $500,
вы уже потратили большую часть дневного лимита,
достигнут скользящий лимит,
на вашем текущем уровне верификации потолок ниже.
Для фрилансеров это особенно неприятно, потому что обычный рабочий расход может быть необычно крупным. Годовые подписки на SaaS, облачные кредиты, поездки на конференции, реклама, ноутбуки и профессиональные инструменты не всегда похожи на обычные потребительские траты.
Прежде чем повторять попытку, проверьте лимит именно для того типа операции, которую вы совершаете.
5. Правила стран, валют и провайдеров
Карта может носить международный бренд и при этом работать не везде. Значение могут иметь несколько уровней:
страна вашего проживания,
страна выпуска карты,
страна продавца,
валюта операции,
географическая политика провайдера карты,
собственные правила приёма карт у продавца,
правила рисков эмитента или процессора.
Фрилансер в Нигерии может оплатить виртуальной картой в USD покупку у продавца из США. Кажется просто: карта в USD, продавец в USD. Но в операции всё равно могут учитываться сигналы вроде:
страны выпуска карты,
страны платёжного адреса,
текущего местоположения по IP,
страны продавца,
профиля аккаунта,
истории устройства,
прежнего поведения при тратах.
Несовпадение само по себе не проблема. Но в зависимости от провайдера и продавца оно может привести к проверке или отказу. Некоторые продавцы также не принимают определённые предоплаченные или виртуальные карты. Другие по-разному относятся к картам, выпущенным за рубежом. У сервисов подписки могут быть свои правила для регулярных платежей.
Поэтому никогда не переводите в голове «международная карта» как «работает везде». Маркетологи и так уже достаточно навредили.
6. Верификация или проверка на риски
Платёж картой может быть финансово корректным и всё равно выглядеть необычно. Например:
ваш первый крупный платёж, несколько быстрых попыток подряд, новый продавец, новая страна, необычно большая сумма, резкое изменение в тратах, операция, требующая дополнительной аутентификации, аккаунт, которому нужен ещё один шаг верификации.
Результат может быть таким: мгновенный отказ, временное ограничение карты, запрос дополнительной верификации, проверка провайдером, операция, которая проходит только после аутентификации. Именно здесь повторные попытки могут всё ухудшить.
Если платёж не прошёл один раз, не отправляйте его автоматически ещё десять раз за тридцать секунд. Сначала выясните причину. Повторные попытки могут выглядеть не как «упорный фрилансер продлевает Figma», а как подозрительная активность по карте. Спокойная проверка по шагам лучше панических кликов.
7. Сбои у провайдера и проблемы инфраструктуры
Иногда вы ни в чём не виноваты. Карта активна. Баланса хватает. Платёжные данные верны. Продавец обычно поддерживается.
Просто у провайдера плохой день. Платёж картой может зависеть от нескольких систем, например:
карточной программы,
эмитента,
процессора,
карточной сети,
банка-эквайера продавца,
антифрод-систем,
инфраструктуры конвертации криптовалюты,
внутренних систем пополнения.
Конкретная архитектура зависит от продукта. Сбой или таймаут в одном звене может привести к отказам, задержкам авторизации или непредсказуемому поведению. Поэтому карта, которая работала вчера, сегодня может не пройти без каких-либо видимых изменений в аккаунте. Прежде чем менять настройки или перекладывать деньги, проверьте:
официальную страницу статуса провайдера,
уведомления о сбоях в приложении,
объявления поддержки,
не отклоняются ли другие операции,
затронут один продавец или все.
Один неудачный платёж — это точка данных. Десять пользователей, одновременно сообщающих об отказах, — это сбой.

Главное: карта — лишь одно звено цепочки
Вот ошибка, которую стоит исправить. Фрилансеры часто оценивают каждый продукт отдельно:
Хорош ли этот сервис? Дёшев ли этот стейблкоин? Удобна ли эта карта? Международный ли этот продавец?
Но реальный результат зависит от того, работает ли вся цепочка вместе.
Например:
Клиент отправляет USDT → вы получаете → обмениваете → пополняете карту → продавец авторизует операцию
Проблема на любом этапе может остановить итоговый платёж. Поэтому правильная модель такая:
путь дохода → путь хранения → путь конвертации → путь трат → запасной путь
Если вам нужно более простое место с самостоятельным хранением, где можно управлять поддерживаемыми криптоактивами, прежде чем решать, как их переводить или тратить, познакомьтесь с walllet.com
walllet не может заставить продавца или эмитента карты одобрить платёж. Польза в другом: вы яснее контролируете криптовалютную часть цепочки, а не воспринимаете каждый шаг как один загадочный баланс.
Перед выбором карты проверьте всю цепочку — от оплаты клиента до доступных денег
Карту не стоит оценивать как отдельную функцию. Прежде чем полагаться на неё для подписок, поездок, рекламы, облачных сервисов или других рабочих расходов, проверьте цепочку вокруг неё.
1. Уточните, как придут деньги
Знайте, каким путём придёт ваш доход:
IBAN или другой банковский перевод
выплата с платформы
оплата в стейблкоинах
местный банковский перевод
другой поддерживаемый способ оплаты
Проверьте точную валюту, требования к отправителю, реквизиты получателя, платёжную систему, комиссии, лимиты и правила проверок. Карта не исправит входящий платёж, отправленный неподдерживаемым способом.
О получении денег банковским переводом читайте в статье Что такое счёт walllet с IBAN? Практическое руководство для фрилансеров и тех, кто зарабатывает по всему миру.
2. Уточните, когда баланс станет доступен
«Получено», «в обработке», «на проверке», «доступно» и «доступно для трат» могут означать разные этапы.
Прежде чем планировать платёж, проверьте:
полностью ли завершён входящий платёж
не действует ли ещё проверка или блокировка
нужно ли конвертировать баланс
использует ли карта тот же баланс
нужен ли отдельный шаг пополнения карты
не уменьшили ли доступную сумму ожидающие авторизации
Не планируйте важный расход на деньги, которые видны, но ещё недоступны для трат.
3. Проверьте доступность карты, прежде чем на неё полагаться
Доступность карты может зависеть от вашей страны, статуса аккаунта, уровня верификации, карточной программы или других правил провайдера.
Проверьте:
доступна ли сейчас карта для вашего аккаунта
физическая она, виртуальная или есть оба варианта
какие страны и валюты она поддерживает
включены ли онлайн- и международные платежи
поддерживаются ли регулярные подписки
нужен ли отдельный баланс или шаг конвертации
Не делайте выводов о доступности по чужому аккаунту, старому скриншоту или анонсу запуска.
4. Проверьте реальный сценарий трат
Успешная активация карты или небольшой тестовый платёж не доказывают, что пройдёт каждая будущая операция.
Проверьте тот тип платежа, который вам действительно нужен:
SaaS или регулярные подписки
рекламные платформы
облачные сервисы
бронирование поездок
крупные годовые платежи
операции в иностранной валюте
категории продавцов, от которых зависит ваша работа
Важно спросить не только «Работает ли карта?», но и «Работает ли карта для этого продавца, суммы, страны, валюты и типа платежа?»
5. Знайте способ вывода средств
Карта — лишь один из способов пользоваться деньгами.
Прежде чем выбрать платёжную схему, проверьте, есть ли у вас поддерживаемый способ:
перевести средства
конвертировать баланс
вывести деньги доступным способом
получить итоговую сумму там, где она вам действительно нужна
перейти на независимый запасной вариант, если карта недоступна
Проверяйте текущую доступность в самом продукте. Не думайте, что с баланса карты автоматически можно вывести деньги в любой банк, страну или валюту.
6. Считайте общую стоимость, а не одну показанную комиссию
Вся цепочка может включать:
комиссию за входящий платёж
комиссию посредника
комиссию за конвертацию
валютный спред
комиссию за пополнение карты
комиссию за операцию
комиссию за иностранную валюту
комиссию за вывод средств
комиссию принимающей стороны
Сравнивать стоит сумму, которая станет доступна для итогового расхода, а не самую привлекательную цифру в начале цепочки.
7. Проверьте поддержку, подтверждения и запасные варианты
Прежде чем платёж станет срочным, выясните:
куда обращаться в поддержку
какой номер транзакции или обращения вы можете предоставить
какие документы может запросить поддержка
как эскалировать нерешённую проблему
сможете ли вы связаться с поддержкой, если приложение или аккаунт недоступны
какой независимый способ оплаты может вас подстраховать
Храните счета, данные клиентов, платёжные референсы, сообщения об отказах, время операций, чеки и переписку с поддержкой.
Рабочая платёжная цепочка должна быть понятна ещё до того, как что-то сломается, а не только после.
Проверьте это перед обращением в поддержку
Хватает ли баланса на покупку и комиссии?
Верны ли ваши платёжные данные?
Принимает ли продавец виртуальные карты?
Поддерживается ли этот тип операции?
Активна ли ваша карта?
Проверки карты, прежде чем полагаться на криптокарту или виртуальную карту в USD
Сделайте это до того, как карта станет критически важной.
Проверка | Что уточнить | Почему это важно |
Доступно для трат | Реальный баланс карты для трат, а не только баланс в walllet | Видимая стоимость криптовалюты может не совпадать с доступными на карте средствами |
Платёжные данные | Точный адрес, страна, почтовый индекс и имя, которые ожидает карта | Несовпадение данных может повлиять на авторизацию |
Поддержка продавца | Разрешён ли этот тип продавца | Некоторые категории могут быть ограничены |
Лимит операции | Максимум на один платёж | Крупный платёж может превысить лимит |
Дневной или месячный лимит | Оставшийся лимит | Прошлые траты могут уменьшить доступную сумму |
Международное использование | Поддерживаемые страны и валюты | Для трансграничных операций могут действовать другие правила |
Онлайн-платежи | Разрешены ли операции без физического предъявления карты | Карта может по-разному работать онлайн и офлайн |
Регулярные платежи | Поддержка подписок | Первое и последующие списания могут вести себя по-разному |
Аутентификация | Нужен ли 3DS или другой шаг проверки | Некоторые платежи требуют дополнительного подтверждения |
Ожидающие блокировки | Текущие авторизации | Блокировка может уменьшить доступную сумму |
Статус провайдера | Текущие сбои или техработы | Временный сбой может выглядеть как проблема с картой |
Запасной путь | Другой независимый способ оплаты | Работа не должна останавливаться из-за одной карты |
Если вы ещё решаете, как вообще получать доход от клиентов, сравните PayPal, Payoneer, Wise и стейблкоины как разные способы оплаты. Лучший способ получения денег — не обязательно лучший способ их тратить.
Практическая проверка для фрилансеров, прежде чем полагаться на карту
Прежде чем доверить карте важный платёж, проверьте реальный сценарий. Не ограничивайтесь активацией карты и радостью по этому поводу. Попробуйте именно тот путь, который вам нужен.
Если вы платите картой за SaaS
Проверьте:
одну небольшую онлайн-покупку,
точный платёжный адрес,
поддержку регулярных платежей,
поддержку иностранных продавцов,
что происходит при продлении подписки.
Если вы используете её для поездок
Проверьте:
покупку авиабилетов,
правила авторизации в отелях,
лимиты для крупных операций,
операции в иностранной валюте,
запасные способы оплаты.
Если вы используете её для работы бизнеса
Проверьте:
облачные сервисы,
рекламные платформы,
поставщиков ПО,
годовые подписки,
крупные покупки.
Успешный тест на $3 у одного продавца не доказывает, что годовой счёт за ПО на $700 пройдёт в другом месте.
Проверяйте ту категорию, страну, сумму и тип платежа, от которых вы действительно зависите.
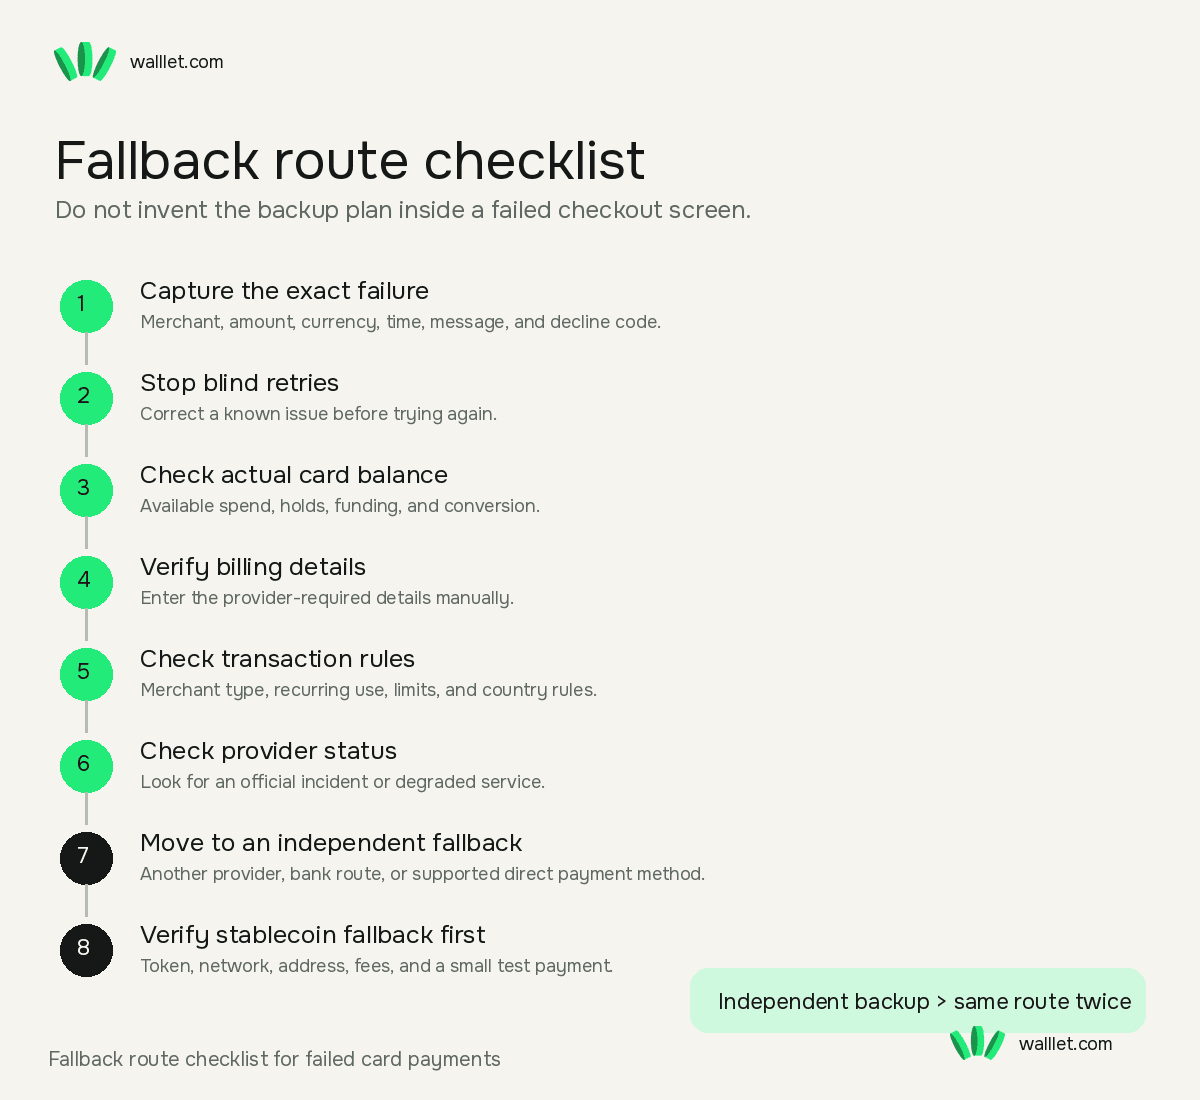
Чек-лист запасного пути
Фрилансер не должен придумывать запасной план, стоя перед экраном неудачной оплаты. Действуйте в таком порядке.
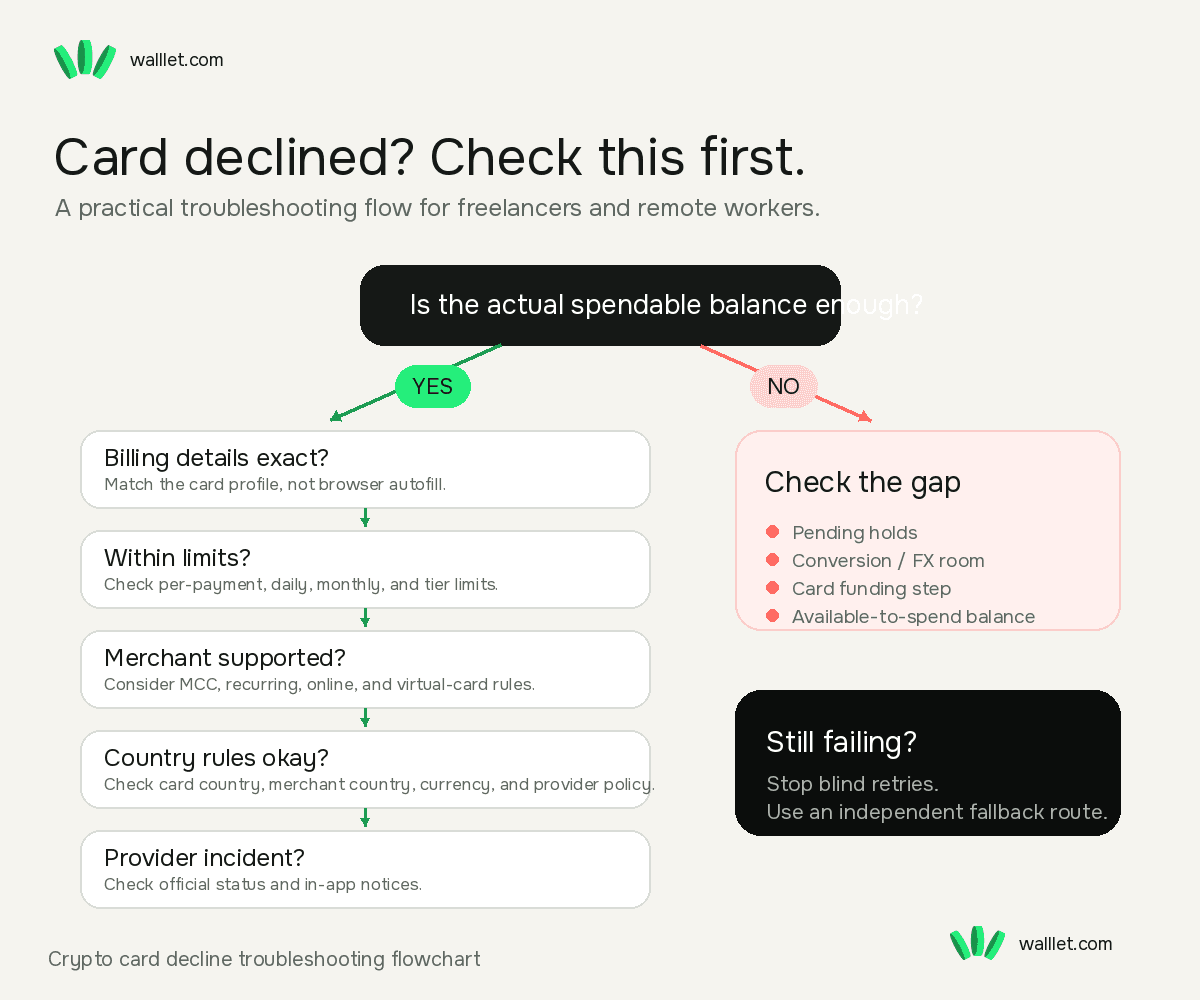
1. Зафиксируйте точную ошибку
Сохраните: название продавца, сумму, валюту, дату и время, сообщение об отказе, код отказа провайдера, если он показан. «Карта не сработала» — слишком расплывчато для разбора.
2. Прекратите слепые повторы
Одна повторная попытка после исправления явной ошибки может иметь смысл. Повторы без каких-либо изменений обычно нет. Сначала определите, в чём проблема: платёжные данные, лимит, ограничение продавца, верификация, недостаточная сумма для трат, правило страны, сбой провайдера.
3. Проверьте реальный баланс карты
Уточните: сумму, доступную для трат, ожидающие операции, блокировки авторизации, нужен ли шаг пополнения или конвертации. Не полагайтесь только на общую стоимость криптовалюты, которую видно где-то ещё в приложении.
4. Проверьте платёжные данные вручную
Отключите на минуту маленькую машину хаоса под названием «автозаполнение браузера». Введите заново: имя держателя карты, платёжный адрес, город, почтовый индекс, страну, CVV и срок действия. Используйте данные, которые требует провайдер карты.
5. Проверьте правила продавца и операции
Спросите себя:
Поддерживается ли эта категория продавца?
Это регулярный платёж?
Принимается ли карта для подписок?
Продавец иностранный?
Сумма превышает лимит?
Принимает ли продавец виртуальные или предоплаченные карты?
6. Проверьте, нет ли сбоя у провайдера
Посмотрите: обновления страницы статуса, баннеры в приложении, официальные сообщения поддержки или недавние отчёты о сбоях. Сделайте это до того, как разбирать всю платёжную схему из-за того, что один процессор временно капризничает.
7. Переключитесь на независимый запасной вариант
Запасным вариантом может быть:
другая карта от действительно другого провайдера,
банковский перевод,
поддерживаемый местный способ оплаты,
прямая оплата стейблкоинами, если получатель их принимает,
другой способ выставления счетов или получения выплат.
Важно слово независимый. Две карты могут выглядеть как разные продукты, но зависеть от одного и того же эмитента или процессинговой инфраструктуры. Если запасной вариант зависит от того же сломавшегося звена, это украшение, а не резерв.
8. Если запасной вариант — стейблкоины, сначала проверьте путь
Не отвечайте на отказ карты поспешным криптопереводом. Проверьте:
точный токен, точную сеть, поддержку у принимающей стороны, адрес получателя, комиссии, тестовую сумму и запись о транзакции.
Прежде чем переводить средства, особенно если получатель поддерживает только одну сеть, прочитайте руководство о выборе правильной сети для USDT или USDC. И помните, что у стейблкоинов свои риски. Прежде чем считать USDT или USDC безрисковым запасным вариантом, разберитесь, как могут работать заморозка стейблкоинов и контроль эмитента.
9. Проверьте входящую криптовалюту, прежде чем на неё рассчитывать
Если запасной вариант зависит от только что пришедшей оплаты клиента или перевода, не полагайтесь на скриншот. Проверьте:
статус транзакции,
токен,
сеть,
сумму,
адрес получателя.
Это руководство объясняет, как проверить криптотранзакцию в обозревателе блоков. Запасной вариант должен уменьшать неопределённость, а не переносить её на другой экран.
Лучшая схема для фрилансеров: основной, резервный и экстренный пути
Самая надёжная схема — редко одна идеальная карта. Это небольшая платёжная система, которую вы понимаете. Практичная структура может выглядеть так: Основной путь:
Способ, которым вы обычно оплачиваете регулярные подписки и рабочие расходы.
Резервный путь: Действительно отдельный способ оплаты, который подхватит, если основной не сработает.
Экстренный путь: Способ, отложенный для критичных расходов: интернет, хостинг, поездки или ключевые рабочие инструменты.
Для фрилансера из Нигерии это могут быть разные комбинации: сервис для стейблкоинов, виртуальная карта в USD, ещё одна независимая карта, местные банковские каналы, прямые способы оплаты от клиентов. Точная комбинация зависит от вашей работы, клиентов, провайдеров и того, что доступно на месте. Принцип важнее списка продуктов:
Не позволяйте одной карте стать единственной точкой отказа для работы, которая приносит вам доход.
Сохраните этот чек-лист перед следующим важным платежом
Прежде чем полагаться на криптокарту или виртуальную карту в USD, проверьте:
Активна ли карта?
Действительно ли сумма доступна для трат?
Есть ли ожидающие блокировки?
Точен ли платёжный адрес?
Верен ли почтовый индекс?
Поддерживается ли категория продавца?
Платёж меньше лимита на одну операцию?
Хватает ли оставшегося дневного или месячного лимита?
Поддерживаются ли международные платежи?
Разрешена ли страна продавца?
Поддерживаются ли регулярные платежи?
Нужна ли дополнительная аутентификация?
Находится ли аккаунт на проверке?
Сообщает ли провайдер о сбое?
Есть ли у меня независимый запасной путь?
Главный урок прост.
Баланс показывает, сколько у вас ценности. Он не говорит, одобрит ли этот продавец платёж через этот путь по этим правилам.
Для фрилансеров и удалённых сотрудников эта разница важна, потому что карта может стоять между вами и инструментами, которые нужны для заработка. Поэтому не стройте платёжную схему на предположении, что одна пополненная карта будет работать всегда.
Стройте её на прозрачности цепочки, проверенных лимитах, известных платёжных данных и запасном варианте, который вы уже проверили. Попробуйте walllet.com, если вам нужен более простой способ самостоятельно управлять поддерживаемыми криптоактивами, прежде чем решать, как их переводить, хранить или использовать.
walllet не может заставить эмитента карты одобрить каждую операцию. Никакое приложение не может. Смысл в том, чтобы криптовалютную часть вашей платёжной цепочки было проще понимать и контролировать до следующего решения об оплате.
Читайте также
Виртуальные карты и расходы по всему миру: практическое руководство
Лучшие виртуальные карты в USD в Нигерии (2026): комиссии, лимиты, пополнение и приём у продавцов
Как купить ChatGPT Plus в Нигерии: оплата в найрах, карты и отклонённые платежи
Знакомьтесь, карта walllet.com: виртуальная USD Mastercard за $5 в Нигерии
