استلام المدفوعات عبر تطبيق واحد أمر مريح.
أما الاعتماد على تطبيق واحد فهو أمر مختلف تمامًا.
إذا كان دخلك الشهري يأتي من عملاء أو أصحاب عمل أو منصات عمل حر خارج نيجيريا، فإن طريقة استلامك للمدفوعات جزء من البنية الأساسية لعملك. يمكن لمراجعة الحساب أو تغيّر بيانات الاستلام أو طريقة تحويل غير مدعومة أو مشكلة في صرف المدفوعات أن تتحول بسرعة مفاجئة إلى مشكلة في السيولة عندما تشير كل فواتيرك إلى المكان نفسه.
الحل هو بناء منظومة دفع يكون لكل مسار فيها دور محدد:
المسار الرئيسي ← الاستلام ← الاحتفاظ ← الإنفاق أو السحب
المسار الاحتياطي ← جاهز عندما لا يستطيع المسار الرئيسي أداء دوره
السجلات + الدعم ← تخبرك أين المال وماذا تفعل عند حدوث خلل
هذا التمييز مهم لأن استلام المدفوعات ليس عملية واحدة. إنه سلسلة.
على العميل أن يختار الطريقة الصحيحة لإرسال المال. ويجب أن تعمل بيانات الاستلام مع طريقة الدفع تلك. وقد يمر الدفع بعملية تحقق أو مراجعة. ثم لا يزال عليك الاحتفاظ بالمبلغ الواصل أو تحويله أو إنفاقه أو سحبه.
إذا كنت تعمل مع عملاء في عدة أسواق، فأول ما يجب فهمه هو كيف يستلم المستقلون النيجيريون المدفوعات من عملاء الولايات المتحدة والمملكة المتحدة والاتحاد الأوروبي. يعتمد الإعداد المناسب كثيرًا على مكان الجهة الدافعة والعملة التي تستخدمها وشبكة الدفع المتاحة لها.

منظومة الدفع ليست قائمة بتطبيقات الدفع
منظومة الدفع لدى المستقل هي النظام الذي تستخدمه لنقل المال من الجهة الدافعة إلى صورة يمكنك استخدامها فعلًا.
مع عميل أمريكي مباشر، قد يبدأ الدفع عبر ACH أو تحويل wire. ومع عميل في المملكة المتحدة، قد يستخدم المسار بيانات دفع محلية بالجنيه GBP. وقد تحدد منصة عمل حر أو منصة رواتب طرق السحب المتاحة. وقد يفضّل عميل يتعامل بالعملات الرقمية الدفع بـ USDT أو USDC.
تتغير طريقة الاستلام، لكن الأسئلة العملية تبقى متشابهة إلى حد كبير:
المرحلة | السؤال الذي يجب أن تجيب عنه منظومتك |
الاستلام | هل يستطيع هذا العميل أو صاحب العمل أو المنصة إرسال المال عبر هذا المسار تحديدًا؟ |
التحقق | ما متطلبات الاسم أو الحساب أو KYC أو مصدر الأموال؟ |
الاحتفاظ | هل يمكنك الاحتفاظ بالقيمة بالعملة أو الصورة التي تحتاجها؟ |
الاستخدام | هل يمكنك إنفاق المال دون تحويل إضافي غير ضروري؟ |
السحب | هل يمكنك الوصول إلى بنكك النيجيري عندما تحتاج إلى النايرا؟ |
الاحتياط | ما الذي يعمل إذا أصبح المسار الأول غير متاح؟ |
السجلات | هل يمكنك ربط الدفعة بفاتورتها وعميلها ومرجعها؟ |
الدعم | إذا علِق المال، هل تعرف ما الأدلة التي يجب تقديمها؟ |
لهذا من المهم جدًا أن تعرف:
ما إعداد الدفع الذي يظل يعمل عندما يتعطل جزء من المسار؟
أبسط إعداد مفيد: مسار رئيسي، ومسار احتياطي، ومسار خاص اختياري
بالنسبة لمعظم دخل العمل الحر المتكرر، ابدأ بالأدوار لا بالعلامات التجارية.
الدور | ماذا يفعل | متى تستخدمه |
المسار الرئيسي | يستقبل دخلك المتكرر المعتاد | معظم مدفوعات العملاء المباشرين أو الرواتب أو المدفوعات المتكررة |
المسار الاحتياطي | يحل محل المسار الرئيسي عندما لا يستطيع استلام دفعة أو إتاحتها | مشكلة في المسار، أو تغيير في الحساب، أو جهة دافعة غير مدعومة، أو مشكلة لدى المزود |
المسار الخاص | يخدم جهة دافعة لديها نظام دفع خاص بها | منصة عمل حر، أو منصة رواتب، أو عميل يتعامل بالعملات الرقمية |
المسار الثالث اختياري.
إذا كان مساران يغطيان كل ما تستلمه فعلًا، فتوقف عندهما.
كل حساب إضافي له تكلفة تشغيلية: مزيد من التحقق، ومزيد من جداول الرسوم، ومزيد من كشوف الحساب، ومزيد من فرق الدعم، ومزيد من الأماكن التي يتشتت فيها سجل معاملاتك.
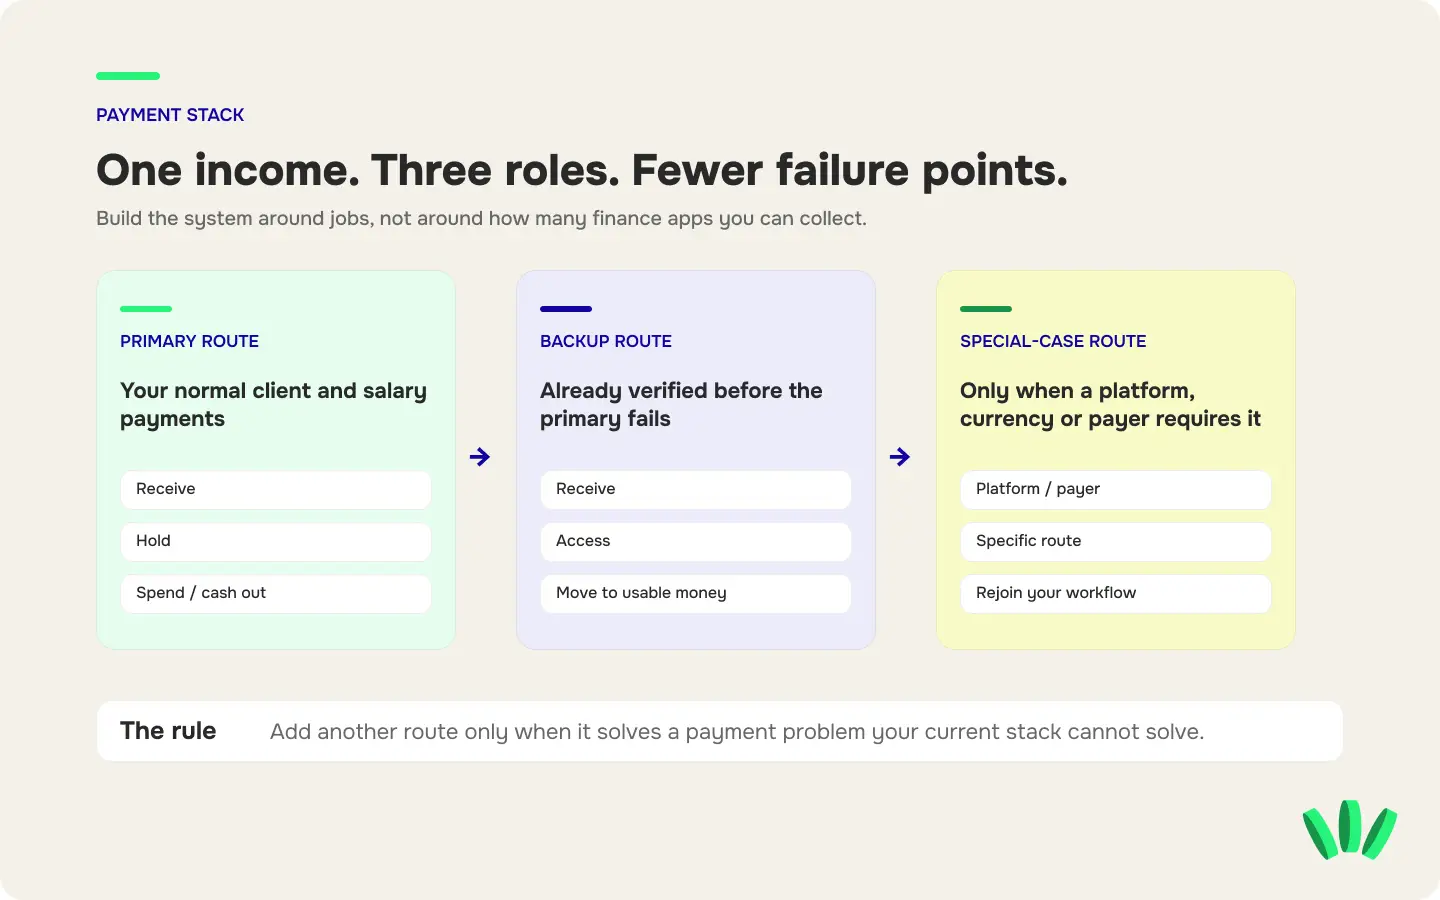
الهدف هو أقل قدر من الاعتماد دون تعقيد غير ضروري.
إذا كنت لا تزال تقرر نوع الحساب الذي سيكون محور منظومتك، فإن مقارنة أفضل خيارات حسابات USD للمستقلين النيجيريين نقطة بداية أفضل من اختيار تطبيق بناءً على رسومه المعلنة فقط.
يجب أن يتفوق مسارك الرئيسي في رحلة الدفع كاملة
مسار الدفع الرئيسي ليس بالضرورة المزود صاحب أقل رسوم استلام. يجب أن يكون المسار الذي يقدم أفضل أداء في رحلة الدفع التي تستخدمها أكثر من غيرها. قبل أن تجعل أي خيار هو الافتراضي، تحقق من هذه الجوانب الثمانية.
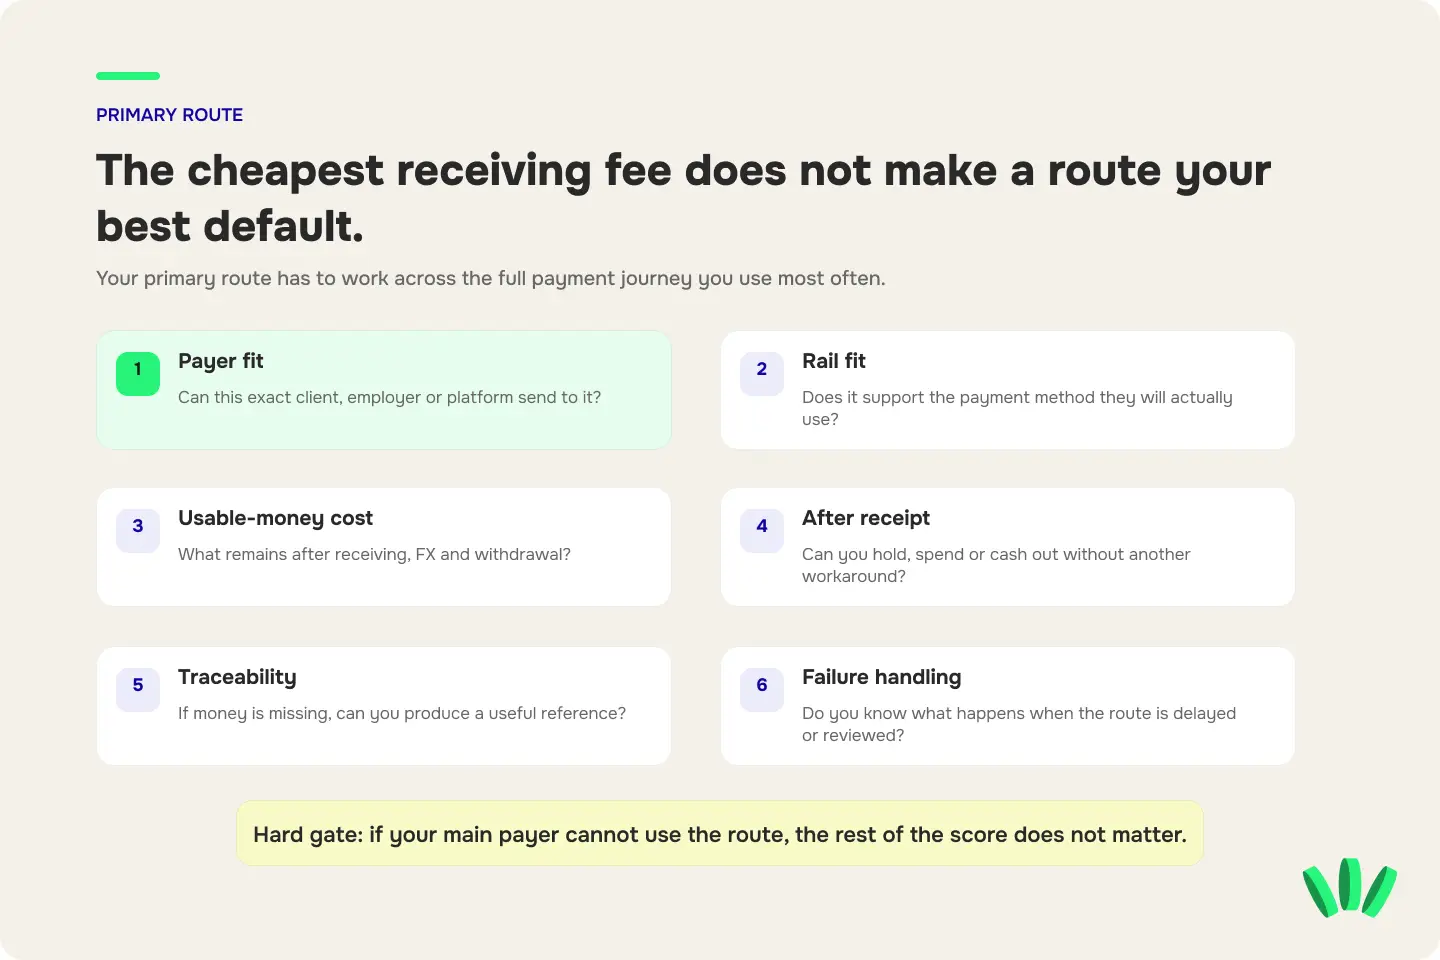
1. ملاءمة الجهة الدافعة
هل يستطيع الشخص أو الجهة التي تدفع لك استخدام هذا المسار فعلًا؟ قد يسمح لك منتج بالاحتفاظ بالدولار USD، لكنه لا يدعم نوع الدفع الذي يريد عميلك إرساله تحديدًا. وقد يفرّق المسار أيضًا بين المدفوعات الواردة من:
الشركات
الأفراد
أصحاب العمل
منصات العمل الحر
حسابات باسمك
مرسلين من أطراف ثالثة
لا تفترض أن "حساب USD" يعني "أي شخص يمكنه إرسال USD إليه".
بالنسبة للمستقلين الذين يتلقون مدفوعاتهم أساسًا من عملاء في الولايات المتحدة، يصبح الفرق بين تحويلات ACH وتحويلات wire هنا مسألة عملية لا نظرية. إذا أراد العميل الدفع عبر ACH وكان مسار الاستلام لديك يعمل مع تحويلات wire فقط، فهذا الحساب ليس مسارًا رئيسيًا مناسبًا لهذا العميل.
2. ملاءمة شبكة الدفع
"الدفع الدولي" ليس طريقة دفع واحدة. وكذلك "حساب USD". قد يطلب عميل أمريكي:
رقم التوجيه (routing number)
رقم الحساب
بيانات ACH
بيانات تحويل wire محلي
تعليمات تحويل wire دولي
وقد تتوقع جهة دافعة في المملكة المتحدة أو الاتحاد الأوروبي شيئًا مختلفًا تمامًا. تحقق من شبكة الدفع الفعلية قبل إضافة تعليمات الاستلام إلى الفاتورة.
إذا كان هدفك الأساسي هو العثور على طرق عملية لاستلام الدولار، فإن دليل كيفية استلام الدولار في نيجيريا دون PayPal يشرح الخيارات الأوسع والمفاضلة بينها.
3. نوع الحساب وملكيته
الحساب بالعملة الأجنبية (domiciliary) وحساب USD الافتراضي ورصيد المحفظة والبطاقة ليست بدائل لبعضها.
قد تتعامل كلها مع المال نفسه، لكنها تؤدي أدوارًا مختلفة تمامًا.
يجب أن يجيب مسار الاستلام لديك عن أسئلة مثل:
اسم من يظهر بوصفه المستفيد؟
هل يمكن لعميل من الشركات إرسال المال إليه؟
هل يمكن للحساب الاستلام عبر شبكة الدفع التي تحتاجها؟
هل يبقى المال بالدولار USD؟
كيف تسحب المال؟
هل يمكن ربط الحساب بمنصة؟
هل حساب الاستلام ملكك فعلًا، أم مقدَّم عبر هيكل شراكة؟
إذا كانت هذه الفروق لا تزال غير واضحة، فقارن بين الحساب بالعملة الأجنبية وحساب USD الافتراضي لدخل العمل الحر قبل اختيار مسارك الرئيسي.
4. التكلفة حتى المال القابل للاستخدام
لا تقارن مسارات الدفع بناءً على أول رسوم ظاهرة فقط.
المقارنة المفيدة هي:
مبلغ الفاتورة ← خصومات الاستلام ← التحويل بين العملات ← السحب ← المال القابل للاستخدام
تخيّل أن المسار A لا يفرض أي رسوم على الاستلام، لكنه يمنحك سعر صرف أسوأ.
والمسار B يفرض رسوم استلام ظاهرة، لكنه يمنحك سعرًا أفضل وسحبًا أرخص.
قد يظل المسار A هو الأغلى.
تظهر المشكلة نفسها عند مقارنة مسارات الدفع عبر PayPal وPayoneer وWise والعملات المستقرة. المسار الذي تبدو خطوته الأولى أرخص ليس بالضرورة المسار الذي يترك للمستقل أكبر قدر من المال القابل للاستخدام.
قارن الرحلة كاملة.
5. ماذا يحدث بعد وصول الدفعة
استلام المال هو الخطوة الأولى فقط. اسأل:
هل يمكنني الاحتفاظ بجزء من رصيد USD USD؟
هل يجب أن أحوّله فورًا؟
هل يمكنني الدفع مقابل أدوات العمل الدولية؟
هل يمكنني نقل المال إلى بنكي النيجيري؟
هل يجب أن يقف تطبيق آخر بين الاستلام والإنفاق؟
كم رسومًا إضافية تظهر بعد وصول الرصيد؟
كلما اضطر مالك إلى الانتقال إلى مكان آخر قبل أن تستخدمه فعلًا، قلّت فائدة المسار.
6. الحدود والقيود
تحقق من الحدود المهمة لفواتيرك المعتادة. لا تقيّم الحساب بناءً على حد أقصى نظري كبير فقط. إذا كانت فواتيرك عادةً $500، فقد تختلف احتياجاتك كثيرًا عن مستشار يستلم بانتظام $5,000 أو $10,000. قبل دفعة أكبر من المعتاد، تحقق من:
حد الاستلام
حد المعاملة
حد السحب
القيود على الجهات الدافعة
حالة التحقق
متطلبات المستندات الداعمة
القيود على العملات
القيود على شبكات الدفع
المسار الذي نجح مع ثلاث فواتير بقيمة $300 ليس جاهزًا تلقائيًا لدفعة بقيمة $6,000.
7. إمكانية التتبع
إذا قال العميل "أرسلتها" ولم يظهر المال في رصيدك، فما الذي يمكنك تتبعه فعلًا؟ حسب نوع التحويل، قد تشمل الأدلة المفيدة: رقم الفاتورة، ومرجع الدفع، وإيصال التحويل، وبيانات تتبع ACH، ومرجع تحويل wire، ورقم السحب من المنصة، ورقم المعاملة، وكشف الحساب، وحالة الدفع.
بالنسبة لتحويلات wire الدولية تحديدًا، فإن معرفة كيفية تتبع تحويل مفقود باستخدام MT103 أو UETR يمكن أن تحوّل طلب دعم مبهمًا مثل "أين أموالي؟" إلى تحقيق فعلي في الدفعة.
مسار الدفع الجيد لا يكتفي بإخبارك أن شيئًا ما قيد المعالجة. بل يمنحك معلومات كافية لمعرفة ما حدث.
8. التعامل مع الأعطال
اطرح هذا السؤال قبل أول مشكلة:
ماذا يحدث إذا توقف هذا المسار عن العمل يوم استحقاق الدفع؟
مشكلات الدفع لا تعني كلها الشيء نفسه. قد تكون المعاملة:
قيد المعالجة
قيد المراجعة
مرفوضة
مُعادة
ملغاة
متأخرة من جهة المرسل
متأخرة من جهة المزود المستلم
متأخرة في مكان ما بينهما
تتطلب هذه الحالات استجابات مختلفة.
دليل لماذا تُحتجز مدفوعات العمل الحر أو تُراجع أو تتأخر مفيد هنا لأنه يحدد نقاط التعطل على طول المسار بدلًا من التعامل مع كل تأخير كأنه المشكلة نفسها.
لا يجب أن يكون مزودك الرئيسي مثاليًا. يجب أن يكون مفهومًا.
المسار الاحتياطي ليس "تطبيقًا آخر على هاتفي"
المسار الاحتياطي الحقيقي قادر بالفعل على أداء المهمة.
إذا فتحت حسابًا قبل ستة أشهر لكنك لم تُكمل التحقق، ولم تراجع بيانات الاستلام الحالية، ولم تعرف كيف تسحب منه، فليس لديك مسار دفع احتياطي.
لديك مجرد حساب.
يجب أن يستوفي المسار الاحتياطي القابل للاستخدام خمسة شروط:
أن يكون موثّقًا ومتاحًا حاليًا.
أن يقبل نوع الجهة الدافعة التي تعتمد عليها.
أن تعرف تعليمات الاستلام الصحيحة.
أن تعرف كيف يصبح المال قابلًا للاستخدام بعد استلامه.
ألا يكرر كل نقاط التعطل المهمة في مسارك الرئيسي.
هذه النقطة الأخيرة مهمة.
إذا كان مسارك "الرئيسي" و"الاحتياطي" يعتمدان على حساب المزود نفسه أو مراجعة الحساب نفسها أو بنية الاستلام نفسها، فقد لا يحميك المسار الثاني من الحدث الذي تحاول تجاوزه.
هل يجب أن يكون المسار الاحتياطي لدى مزود مختلف؟
عادةً نعم، إذا كان الهدف هو الاستمرارية.
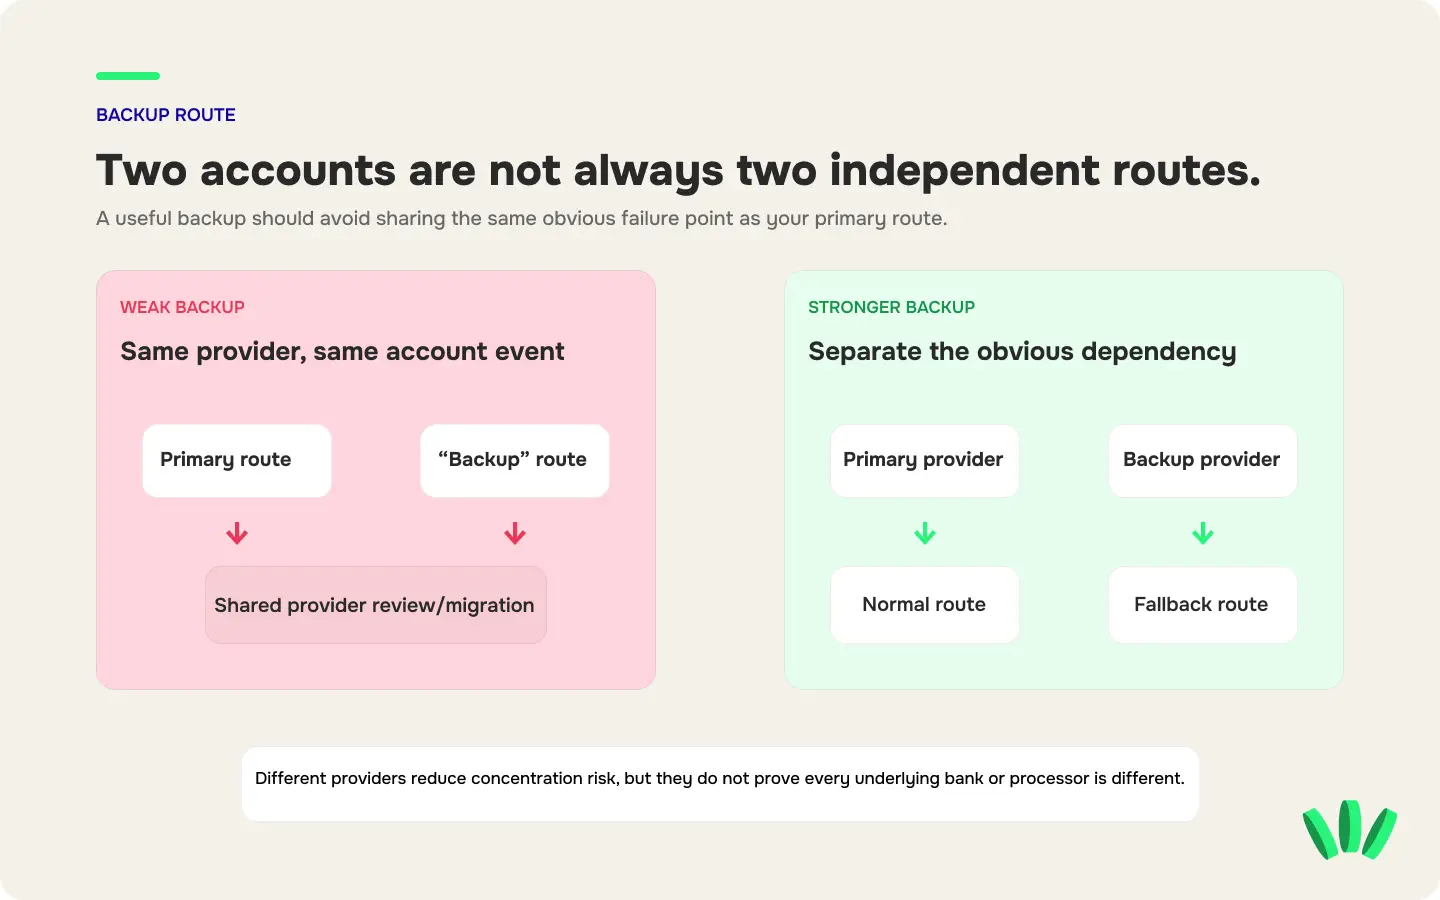
قد تظل طريقتا استلام لدى مزود واحد مفيدتين. فقد تحلان مشكلة محددة، مثل دعم عملتين أو نوعين من التحويلات.
لكنهما قد تشتركان في نقاط اعتماد أكبر.
فمراجعة شاملة للحسابات لدى المزود، أو تغيير في بيانات الاستلام، أو انقطاع في الخدمة، أو الانتقال إلى بنك شريك آخر، قد يؤثر في أكثر من مسار في الوقت نفسه.
هذا لا يعني أنك بحاجة إلى البحث في كل بنك ومعالج ومورّد خفي وراء كل تطبيق مالي. ففي حالات كثيرة لا يمكنك ذلك.
بل يعني أن يكون مسارك الاحتياطي منفصلًا فعلًا قدر الإمكان المعقول.
قاعدة مفيدة: يجب ألا يتعطل المساران الرئيسي والاحتياطي للسبب الواضح نفسه.
اختبر المسار الاحتياطي قبل أن تعتمد عليه فاتورة حقيقية
أسوأ وقت لاكتشاف مشكلة في مسارك الاحتياطي هو بعد أن يكون مسارك الرئيسي قد تعطل بالفعل. قبل اعتبار أي مسار احتياطيًا:
أكمل التحقق ← تأكد من اسم المستفيد ← تأكد من العملة المدعومة ← تأكد من طريقة الاستلام ← تحقق من أنواع الجهات الدافعة المقبولة ← افهم تكلفة الاستلام ← افهم تكاليف التحويل بين العملات والسحب ← تحقق من طريقة السحب إلى النايرا أو الإنفاق ← احفظ قناة الدعم الرسمية ← تأكد من الوصول إلى الحساب واستعادته ← اختبر المسار بمعاملة صغيرة مشروعة عند الاقتضاء ← احفظ سجل الدفع الناتج.
الاختبار لا يتعلق فقط بوصول المال. تحقق مما يحدث بعد ذلك.
إذا كانت دفعة صغيرة تصل إلى الحساب لكنك لا تستطيع سحبها أو تحويلها أو استخدامها كما تحتاج، فأنت لم تتحقق من المسار كاملًا.
بعض العملاء يحتاجون إلى فرع خاص بهم في المنظومة
لا يجب إجبار كل جهة دافعة على المرور بالمسار نفسه. لنفترض أن لديك:
عميلين في الولايات المتحدة يدفعان الفواتير؛
عميلًا أوروبيًا واحدًا؛
عملًا متقطعًا عبر منصة عمل حر؛
عميلًا واحدًا يتعامل بالعملات الرقمية.
من المعقول أن تستخدم طرق استلام مختلفة.
هذا يعني أن كل جهة دافعة يمكنها الدخول إلى منظومتك من الباب الأنسب لها.
فمع العملاء الذين يدفعون بالعملات المستقرة مثلًا، تختلف المخاطر عن التحويل البنكي. وتشمل أهم الفحوصات العملية: الأصل، والشبكة، وعنوان الاستلام، والتحقق من المعاملة. وتغطي قائمة التحقق من مدفوعات العملات المستقرة للمستقلين هذه الفحوصات قبل أن تشارك عنوان محفظتك مع عميل.
يبقى المبدأ نفسه:
نقطة دخول مختلفة، وسير دفع منضبط.
أنشئ جدول متابعة للمدفوعات قبل أن تحتاج إلى الدعم
المسار الاحتياطي يحل نصف مشكلة الاستمرارية فقط. أما النصف الآخر فهو أن تتذكر بالضبط كيف يعمل نظامك. أنشئ جدولًا خاصًا لمتابعة المدفوعات يضم صفًا لكل مسار تستخدمه.
الحقل | ما الذي تسجله |
دور المسار | رئيسي / احتياطي / خاص |
المزود | المزود الحالي |
العملة | USD / GBP / EUR / الأصل المدعوم |
اسم المستفيد | اسم الاستلام بالضبط |
طريقة الاستلام | ACH / wire / تحويل محلي / مدفوعات المنصة / عملة مستقرة |
بيانات الحساب | إشارة آمنة إلى البيانات الحالية |
نوع الجهة الدافعة المسموح | عميل / صاحب عمل / منصة / حسابك الشخصي / غير ذلك |
القيود المهمة | الحدود أو الاستثناءات ذات الصلة |
تكلفة الاستلام | الرسوم الحالية أو رابط الأسعار الحالية |
مسار التحويل بين العملات | كيف وأين يتم التحويل |
السحب إلى النايرا | طريقة السحب النهائية |
قناة الدعم | طريق الدعم الرسمي |
آخر تحقق | تاريخ آخر مراجعة للإعداد |
آخر اختبار | تاريخ آخر دفعة اكتملت |
العملاء الذين يستخدمونه | أي الجهات الدافعة المتكررة لديها هذه البيانات |
الفواتير المفتوحة | المدفوعات التي قد تصل عبر هذا المسار |
لا تحوّل هذا الجدول إلى خطر أمني.
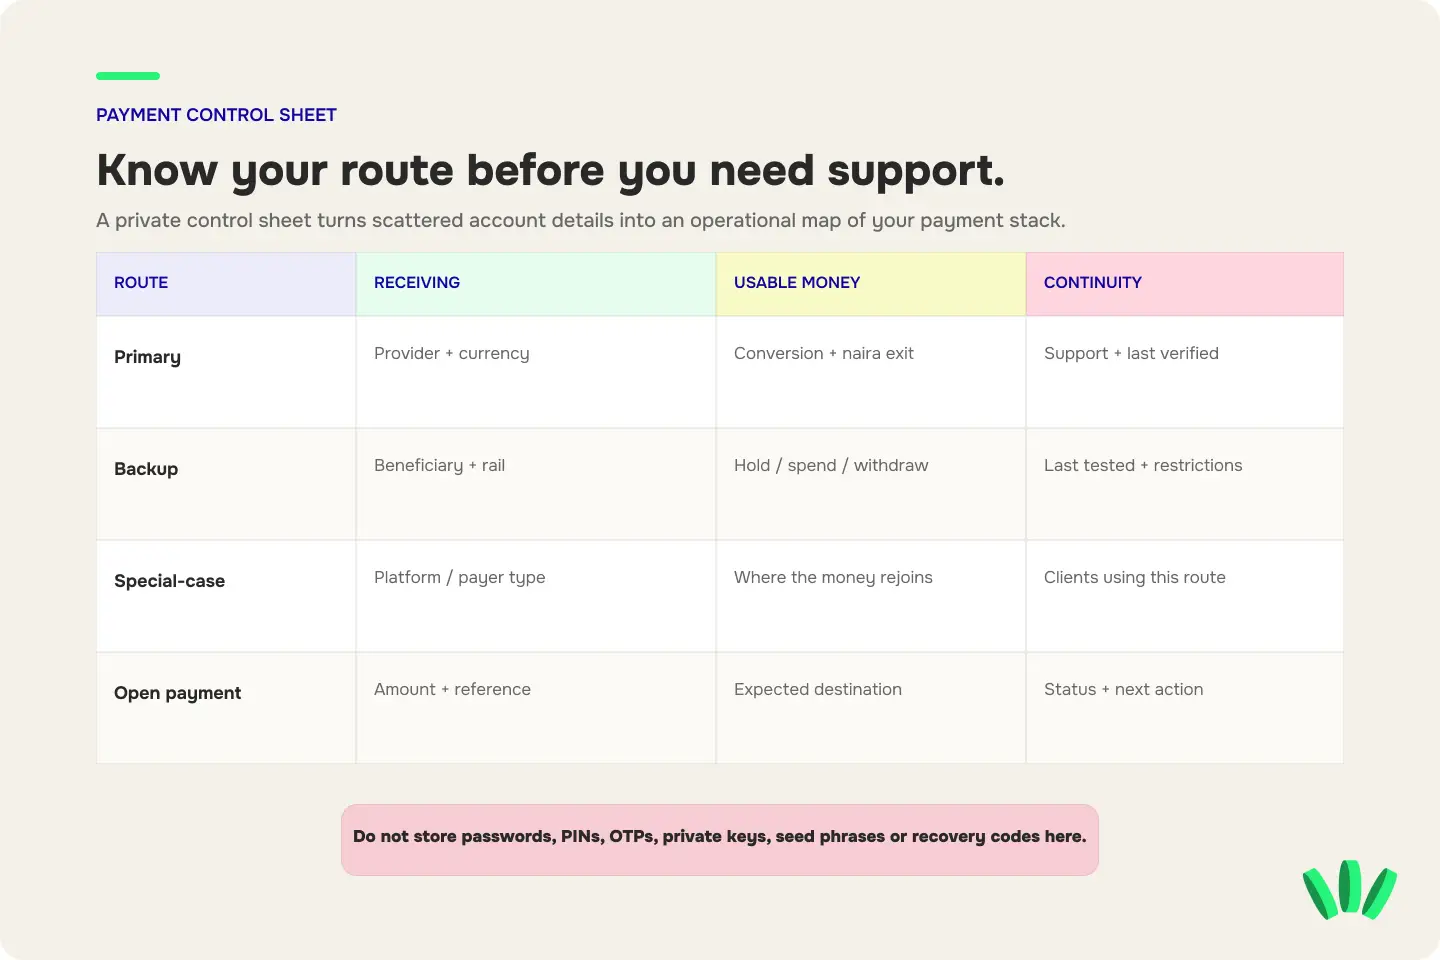
لا تحفظ فيه:
كلمات المرور
أرقام PIN
رموز OTP
المفاتيح الخاصة
عبارات الاسترداد (seed phrases)
رموز الاسترداد
جدول المتابعة خريطة لنظام الدفع لديك، وليس خزنة.
احتفظ بملف أدلة الدفع بجانب جدول المتابعة
عندما تُراجع دفعة أو تُعاد أو تُفقد، قد يحتاج الدعم إلى أدلة. ابنِ سجل الأدلة بينما تعمل المدفوعات بشكل طبيعي. لكل دفعة مهمة من عميل، احتفظ بالسجلات التي تنطبق عليها.
الأدلة التجارية
العقد أو نطاق العمل
الفاتورة
اسم العميل أو الشركة
وصف الخدمة
أدلة الدفع
مرجع الدفع
تأكيد المرسل
المبلغ
العملة
رقم المعاملة
رقم السحب من المنصة
تأكيد التحويل
أدلة الإيداع
سجل حساب الاستلام
كشف الحساب
سجل التحويل بين العملات
سجل السحب
لقطة شاشة من العميل تقول "تم الدفع" مفيدة كسياق. لكنها ليست كافية دائمًا لتتبع التحويل الفعلي. فإذا أُعيدت دفعة ACH مثلًا، فإن رمز إرجاع ACH غالبًا ما يوضح ما الذي فشل ومن يجب أن يصلحه. وهذا أكثر فائدة من مطالبة العميل بإعادة إرسال الدفعة نفسها فورًا.
حدّد متى تنتقل إلى مسار آخر قبل أن تتخذ مشاعرك القرار
وجود مسار احتياطي لا يعني نقل كل المدفوعات في أول مرة يبدو فيها مسارك الرئيسي بطيئًا. حدّد مسبقًا أسباب الانتقال.
السبب | أول إجراء |
تغيّرت بيانات الاستلام | توقف عن إرسال البيانات القديمة، وحدّد المدفوعات الجارية، وأبلغ العملاء المتأثرين |
شبكة الدفع المطلوبة لم تعد مدعومة | انقل تلك الجهة الدافعة إلى مسار موثّق يدعم الطريقة المطلوبة |
تُعاد الدفعة بشكل متكرر | حدّد سبب الإرجاع قبل أن تطلب من العميل إعادة الإرسال |
دخل الحساب في مراجعة | اتبع إجراءات المراجعة وتجنب توجيه مدفوعات جديدة إليه إذا كان قبولها غير مؤكد |
لا يستطيع العميل استخدام المسار | قدّم للعميل البديل الذي أعددته |
تغيّرت التكاليف بشكل كبير | قارن التكلفة الكاملة حتى المال القابل للاستخدام |
لم تعد طريقة السحب تناسب احتياجاتك | قيّم المسار البديل كاملًا |
غيّرت المنصة متطلبات صرف المدفوعات | حدّث المسار الخاص المعني |
غيّر المزود بيانات الاستلام | حدّث السجلات والفواتير وبيانات الجهات الدافعة المتكررة قبل الدفعة التالية |
هذا يمنع ردّي فعل سيئين.
رد الفعل الأول: إرسال ثلاثة خيارات حسابات جديدة للعميل لأن معاملة واحدة تأخرت.
رد الفعل الثاني: الاستمرار في إرسال الفواتير ببيانات قديمة لأن لا أحد يتذكر أي العملاء حفظوها.
يجب أن تجعل خطة الاستمرارية الخطوة التالية واضحة.
العميل الواحد يحتاج عادةً إلى تعليمات مفضلة واحدة، لا إلى منظومتك كاملة
امتلاك عدة مسارات لا يعني تحويل كل فاتورة إلى قائمة خيارات دفع.
بالنسبة للعميل المتكرر، اختر المسار الذي يناسب طريقته المعتادة في الدفع، وأرسل التعليمات الكاملة لهذا المسار. واحتفظ بالمسار الاحتياطي جانبًا.
إذا لم يتمكن العميل من استخدام المسار الرئيسي، فقدّم له البديل حينها. الفرق بسيط:
داخليًا: حافظ على البدائل.
خارجيًا: امنح العميل الوضوح.
وهذا يسهّل أيضًا مطابقة المدفوعات. عندما يصل المال، تعرف مسبقًا أي فاتورة كانت متوقعة عبر أي مسار.
هل تحتاج فعلًا إلى ثلاث أو أربع أو خمس طرق دفع؟
عادةً لا. أضف طريقة دفع جديدة عندما تحل مشكلة لا تستطيع منظومتك الحالية حلها. من الأسباب الوجيهة:
عميل يحتاج إلى شبكة دفع لا تدعمها مساراتك الحالية؛
منصة عمل حر لديها طرق صرف محدودة؛
تستلم بانتظام عملة أخرى؛
تحتاج إلى مسار احتياطي مستقل فعلًا؛
عميل لا يستطيع استخدام سوى طريقة دفع معينة؛
أحد المسارات لا يناسب المدفوعات الكبيرة؛
تحتاج إلى سير عمل منفصل لنشاطك التجاري.
ومن الأسباب الضعيفة:
التطبيق رائج حاليًا؛
أوصى به أحدهم على وسائل التواصل الاجتماعي؛
التسجيل مجاني؛
الصفحة الرئيسية تقول "عالمي"؛
تقلق من أن حسابين لا يبدوان كافيين.
كل مسار تضيفه يصبح نظامًا آخر عليك فهمه.
ورقة عمل منظومة الدفع للمستقل
قيّم كل مسار مرشح من 0 إلى 2:
0: لا يستوفي الشرط أو لم يتم التحقق منه
1: يعمل مع قيد ملموس
2: يستوفي الشرط بوضوح
المعيار | الرئيسي | الاحتياطي |
يعمل مع النوع الأساسي من الجهات الدافعة لدي | /2 | /2 |
يدعم شبكة الدفع المطلوبة | /2 | /2 |
بيانات الاستلام صحيحة وحديثة | /2 | /2 |
التكلفة الإجمالية مقبولة | /2 | /2 |
أستطيع الاحتفاظ بالمال أو استخدامه حسب الحاجة | /2 | /2 |
لدي طريقة فعالة للسحب إلى النايرا | /2 | /2 |
قيمة الفاتورة المعتادة ضمن الحدود الحالية | /2 | /2 |
يمكن تتبع الدفعة | /2 | /2 |
طريق الدعم معروف | /2 | /2 |
تم اختبار المسار | /2 | /2 |
لا يكرر نقطة الاعتماد الأساسية للمسار الرئيسي | N/A | /2 |
لا تختر بناءً على المجموع فقط. بعض المعايير شروط لا يمكن تجاوزها.
قد يحصل مسار دفع على درجات عالية في الرسوم والواجهة والتحويل بين العملات، ومع ذلك يكون بلا فائدة إذا لم يستطع أكبر عملائك الدفع إليه.
والمسار الاحتياطي الذي يحصل على درجات عالية في كل شيء آخر يظل احتياطيًا سيئًا إذا لم يستطع الاستلام عبر شبكة الدفع التي يستخدمها عميلك المتكرر.
مثال: مستقل نيجيري لديه عملاء مباشرون ودخل من منصة
لنأخذ مصمم تجربة مستخدم (UX) في لاغوس لديه:
عميلان متكرران في الولايات المتحدة؛
عمل متقطع مع المملكة المتحدة؛
دخل من منصة عمل حر؛
نفقات محلية بالنايرا؛
اشتراكات في برامج دولية.
قد تبدو المنظومة العملية هكذا.
المسار الرئيسي
حساب استلام موثّق يدعم طريقة الدفع التي يستخدمها العميلان الأمريكيان المتكرران.
يفهم المستقل:
بيانات المستفيد
طريقة الاستلام
التكاليف
خيارات الاحتفاظ بالمال
السحب إلى النايرا
إجراءات الدعم
المسار الاحتياطي
مزود ثانٍ موثّق يمكنه قبول نوع الدفع الأساسي من العملاء المباشرين.
تحقق المستقل مسبقًا من:
تعليمات الاستلام
اسم الحساب
طريقة السحب
القيود
قناة الدعم
إنه جاهز قبل أن يحدث أي خلل.
مسار خاص بالمنصة
طريقة السحب المتاحة والمناسبة حاليًا لحساب المستقل على منصة العمل الحر.
يُتابَع هذا المسار بشكل منفصل لأن المنصة تتحكم في الجزء الأول من رحلة الدفع.
العميل في المملكة المتحدة
إذا كان المسار الرئيسي أو الاحتياطي يدعم بالفعل طريقة استلام GBP المطلوبة، فاستخدمه.
وإذا لم يدعمها أي منهما، فقد يبرر هذا المتطلب الجديد إضافة مسار آخر.
هذا سبب حقيقي لإضافة التعقيد.
أما "الجميع يستخدم هذا التطبيق الجديد" فليس سببًا.
خمسة أخطاء في منظومة الدفع تبدو غير ضارة حتى يوم الدفع
1. الاعتماد على حساب واحد لكل العملاء
بسيط ما دام يعمل. ونقطة اعتماد وحيدة عندما يتوقف.
2. فتح أربعة تطبيقات احتياطية دون اختبار أي منها
فتح الحسابات ليس تخطيطًا للاستمرارية.
3. اختيار المسار الاحتياطي لأنه رخيص
المهمة الأولى للمسار الاحتياطي هي أن يعمل عندما يتعذر عمل المسار الرئيسي.
تأتي التكلفة بعد ملاءمة الجهة الدافعة وإمكانية الوصول وسهولة الاستخدام.
4. نسيان أي عميل لديه أي بيانات
عندما تتغير بيانات الاستلام، يتحول تحديث بسيط إلى بحث في بريدك الوارد. وثّق ذلك.
5. مقارنة مرحلة الاستلام فقط
لا تنتهي الدفعة لمجرد ظهور رقم في تطبيق. قارن المسار حتى يصبح الدخل مالًا يمكنك فعلًا الاحتفاظ به أو إنفاقه أو سحبه.
أين يقع walllet.com في منظومة الدفع
الطريقة المفيدة لتقييم walllet.com هي الطريقة نفسها التي يجب أن تقيّم بها أي مسار آخر: بحسب الدور الذي يؤديه في سير دخلك الفعلي. لا تبدأ بالتقنية التي يقوم عليها. ابدأ بأسئلة مثل:
هل تستطيع الجهة الدافعة استخدام مسار الاستلام المتاح لي؟
ما بيانات الاستلام التي أحصل عليها؟
بأي عملة يمكنني الاستلام؟
ماذا يحدث بعد وصول المال؟
كيف أنفق أو أسحب؟
ما الرسوم وأسعار الصرف المطبقة؟
ماذا يحدث عندما تحتاج معاملة إلى متابعة؟
بالنسبة لجانب الاستلام تحديدًا، يشرح دليل حساب IBAN من walllet.com كيف صُمم الحساب ليناسب مدفوعات العمل الحر الدولية والدخل العالمي.
أن يصبح walllet.com مسارك الرئيسي أو الاحتياطي أو ألا يناسب عميلًا معينًا، أمر يجب أن يحدده الإطار نفسه المستخدم في هذا المقال.
يكسب المنتج المالي مكانه في منظومتك بأداء دور محدد.
لا بكونه أيقونة أخرى على هاتفك.
إذا كنت تحاول تقليل عدد الخطوات الوسيطة بين استلام الدخل والاحتفاظ بالدولار والإنفاق والسحب إلى النايرا، فقارن ورقة عملك بمسارات الاستلام المتاحة حاليًا في walllet.com. تحقق من نوع الجهة الدافعة وشبكة الدفع والرسوم والحدود وطريقة السحب الظاهرة لحسابك قبل إضافة أي بيانات دفع إلى فاتورة.
قراءات ذات صلة
المدفوعات الدولية: الطرق والرسوم واستلام الأموال عبر الحدود
استلام الدولار في نيجيريا دون PayPal: اختر مسار دفع
البيانات البنكية للدفع الدولي: 7 أشياء يحتاجها عميلك فعلًا
رسوم مدفوعات العمل الحر: التكلفة الحقيقية لدفعة بقيمة $1,000
