
حساب الدوميسيلياري هو حساب بعملة أجنبية في بنك نيجيري، ويناسب عادةً إيداعات العملات الأجنبية والتحويلات البنكية الدولية. أما حساب USD الافتراضي فيمنح المستخدمين المؤهلين بيانات استلام أجنبية عبر مزوّد خدمات مالية، وقد يدعم أنظمة محلية مثل ACH في الولايات المتحدة. والخيار الأفضل يعتمد على من يدفع، وأي نظام دفع يستخدم، وما يحدث بعد الاستلام.
عندما يطلب منك عميل «حسابك بالدولار»، فقد يقصد أحد أمرين مختلفين تمامًا.
قد يريد بيانات بنك نيجيري لإرسال حوالة دولية إلى حساب دوميسيلياري. أو قد يريد بيانات حساب أمريكي ورقم توجيه (routing) لدفعة ACH محلية إلى حساب USD افتراضي.
كلا الطريقين يمكن أن يوصل الدولار. لكنهما غير قابلين للتبادل.
قد يكون حساب الدوميسيلياري الطريق الأفضل لحوالة دولية تقليدية، أو لعلاقة طويلة مع بنك نيجيري، أو للحصول على نقد بالعملة الأجنبية. وقد يكون حساب USD الافتراضي أسهل مع العملاء في الولايات المتحدة وأصحاب العمل عن بُعد والمنصات التي تدفع عبر أنظمة محلية مثل ACH.
المقارنة الصحيحة هي:
من يدفع ← بأي عملة ← عبر أي نظام دفع ← اسم من يظهر ← كيف يُحتفظ بالمال ← كيف تنفقه أو تحوّله أو تسحبه
الفرق في جدول واحد
نقطة المقارنة | حساب الدوميسيلياري | حساب USD الافتراضي |
المزوّد | بنك نيجيري | شركة تقنية مالية أو مزوّد مالي، يعمل غالبًا مع شريك بنكي |
موقع الحساب | نيجيريا | يعتمد على الحساب والشريك المُصدِر |
طريقة الاستلام الشائعة | حوالة دولية أو SWIFT أو تدفق عملة أجنبية خاص بالبنك | ACH أو حوالة محلية أو SEPA أو Faster Payments أو طريقة محلية مدعومة أخرى |
العملة | عادةً عملة أجنبية واحدة لكل حساب أو منتج بنكي | قد يوفّر الدولار فقط أو عدة حسابات بعملات مختلفة |
اسم المستفيد | عادةً الاسم المُوثّق لعميل البنك | قد يكون باسم المستخدم أو اسم شركة أو ضمن بنية يتحكم بها المزوّد |
الاحتفاظ بالدولار | يحتفظ عادةً بالدولار دون تحويل تلقائي إلى NGN | يعتمد على المزوّد وبنية الرصيد |
الحصول على نقد أجنبي | قد يسمح بالسحب من الفرع وفق قواعد البنك الحالية | عادةً لا يوجد سحب نقدي فعلي بالدولار |
البطاقة أو الإنفاق عبر الإنترنت | يعتمد على البنك وتوفر بطاقة مرتبطة | غالبًا متاح عبر بطاقة افتراضية منفصلة أو رصيد إنفاق |
التحويل إلى النايرا | تحويل عبر البنك أو حوالة أو طريقة أخرى مسموح بها | غالبًا متاح داخل التطبيق أو عبر طريقة سحب مرتبطة |
الخطر الرئيسي | تكاليف الحوالات، واقتطاعات البنوك الوسيطة، وإجراءات الفروع، ودعم محدود للأنظمة المحلية | أهلية المزوّد، وتغيّر الحساب، وقيود الدافعين، والاعتماد على الشريك |
الأنسب لـ | الحوالات الدولية والخدمات البنكية التقليدية في نيجيريا | أنظمة الدفع المحلية في الخارج وإدارة الدخل عبر التطبيق |
ما هو حساب الدوميسيلياري؟
حساب الدوميسيلياري هو حساب في بنك نيجيري بعملة أجنبية مثل USD أو GBP أو EUR. ويمكنه استلام العملة الأجنبية والاحتفاظ بها بدلًا من تحويل كل دفعة واردة إلى النايرا.
تختلف تفاصيل المنتج حسب البنك. فمثلًا، تُدرج صفحة حساب الدوميسيلياري الرسمية لدى GTBank حسابات USD وGBP وEUR، وتصف التمويل عبر التدفقات النقدية والإيداعات، مع إتاحة السحب من الفروع.
هذا لا يعني أن كل حسابات الدوميسيلياري لها الميزات نفسها. تحقق من:
العملات المدعومة؛
طريقة التحويل الوارد؛
بيانات SWIFT أو البنك المراسل؛
الحد الأدنى للرصيد عند الفتح؛
رسوم إدارة الحساب؛
رسوم التحويلات الواردة؛
قواعد سحب العملة الأجنبية؛
الخدمات البنكية عبر الإنترنت والبطاقات؛
متطلبات الحساب الشخصي أو حساب الأعمال.
يفيد حساب الدوميسيلياري عندما يستطيع الدافع إرسال حوالة بنكية دولية وتريد أن تصل الأموال ضمن علاقة مع بنك نيجيري.
لرؤية أوسع للطرق المتاحة، قارن أهم طرق استلام الدولار في نيجيريا دون PayPal.
ما هو حساب USD الافتراضي؟
يمنح حساب USD الافتراضي المستخدمين المؤهلين بيانات لاستلام الدولار عبر شركة تقنية مالية أو مزوّد مالي آخر. وحسب المنتج، قد تشمل البيانات رقم حساب أمريكي، أو رقم توجيه ACH، أو رقم توجيه للحوالات المحلية، أو بيانات تحويل بنكي أخرى.
كلمة «افتراضي» تصف طريقة فتح الحساب والوصول إليه. لكنها لا تخبرك:
أي مؤسسة تُصدر الحساب؛
هل الحساب مسجّل قانونيًا باسمك؛
هل الرصيد وديعة بنكية أم شكل آخر من القيمة المخزّنة؛
هل يدعم ACH أو الحوالات أو كليهما؛
أي أنواع الدافعين مقبولة؛
ماذا يحدث إذا غيّر المزوّد شريكه البنكي.
يمنح بعض المزوّدين بيانات استلام فردية باسم المستخدم القانوني. ويستخدم آخرون بنى مجمّعة أو قائمة على أرقام مرجعية أو يتحكم بها الشريك. تحقق من نموذج الملكية بدلًا من افتراض أن رؤية اسمك في التطبيق تجيب عن كل سؤال قانوني أو تشغيلي.
يوضّح دليل حساب IBAN في walllet.com الفحوصات المطلوبة قبل استخدام بيانات استلام يصدرها المزوّد: اسم المستفيد، والعملة، ونظام الدفع، ونوع الدافع، والرسوم، والحدود، والأهلية.
هل يستطيع الحسابان استلام الدولار؟
يمكن لكل من حساب الدوميسيلياري وحساب USD الافتراضي استلام الدولار، لكن قد يحتاج الدافع إلى طريقة تحويل مختلفة.
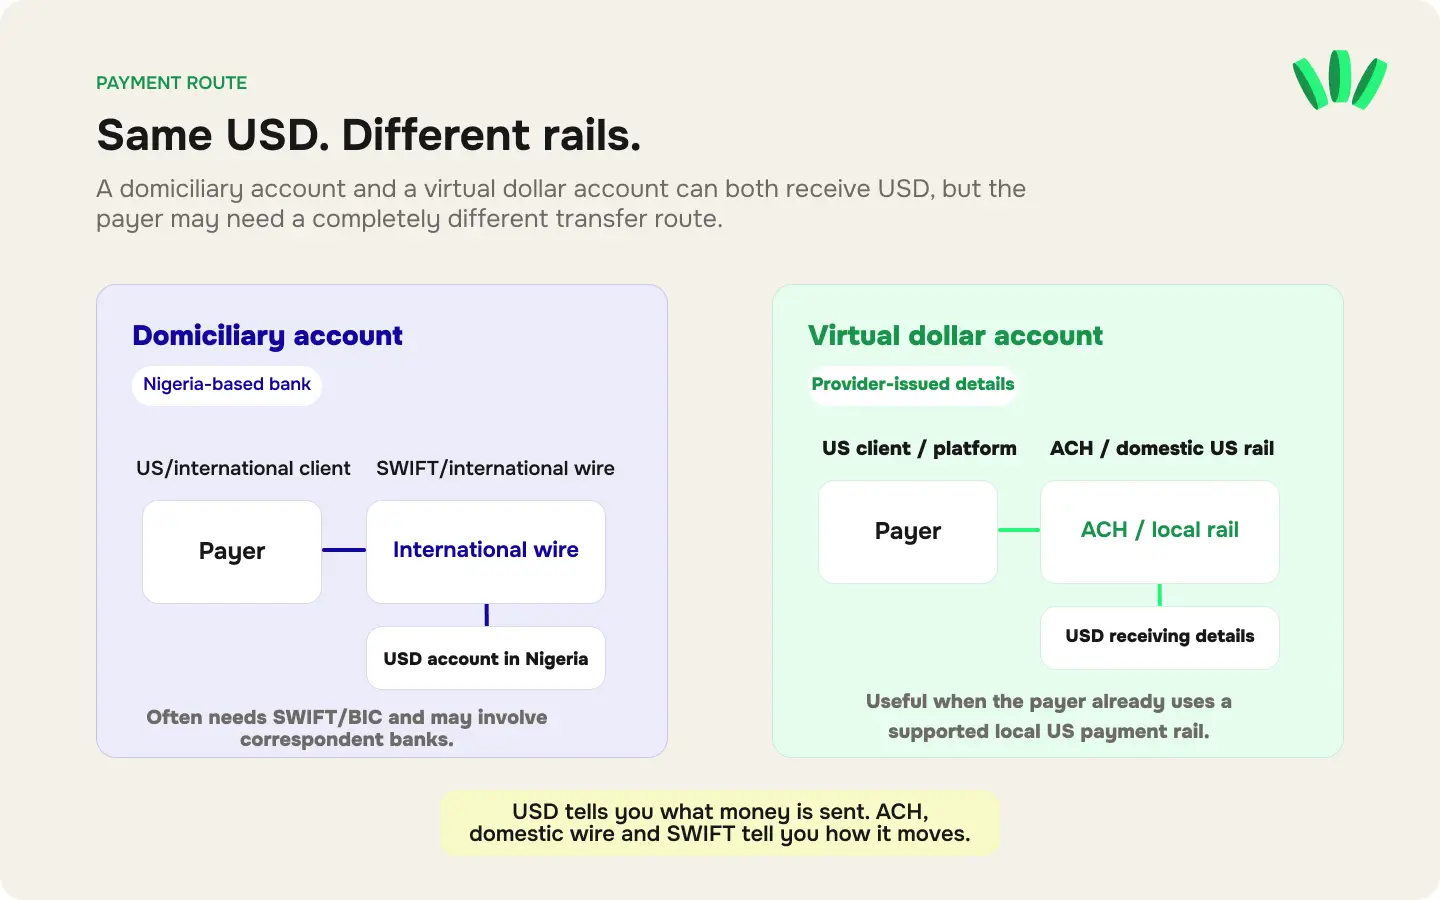
يستلم حساب الدوميسيلياري الدولار عادةً عبر تحويل بنكي دولي. وقد يحتاج المرسل إلى:
اسم المستفيد؛
رقم الحساب النيجيري؛
اسم البنك المستلم وعنوانه؛
رمز SWIFT أو BIC؛
بيانات البنك المراسل عند الحاجة؛
الغرض من الدفعة أو مرجع الفاتورة.
قد يقبل حساب USD الافتراضي تحويلًا محليًا أمريكيًا. وقد يحتاج المرسل إلى:
اسم المستفيد؛
رقم الحساب الأمريكي؛
رقم توجيه ACH أو رقم توجيه الحوالات؛
نوع الحساب؛
مرجع الفاتورة؛
تأكيد أن نوع الدافع مسموح به.
يوضّح وصف الاحتياطي الفيدرالي لخدمات ACH أن مدفوعات ACH تُعالج بين مؤسسات الإيداع الأمريكية المشاركة عبر مشغّلي ACH الوطنيين. وحساب الدوميسيلياري النيجيري لا يصبح حساب ACH لمجرد أنه يحتفظ بالدولار الأمريكي.
العملة ونظام الدفع سؤالان منفصلان:
الدولار يخبرك بنوع المال المُرسل. أما ACH والحوالة المحلية وSWIFT فتخبرك بكيفية انتقاله.
يشرح دليل المدفوعات حسب البلد للمستقلين في نيجيريا البيانات التي قد يتوقعها العملاء في الولايات المتحدة والمملكة المتحدة وأوروبا.
أي حساب أنسب للعملاء في الولايات المتحدة؟
يناسب حساب USD الافتراضي العميل الأمريكي عادةً بشكل أفضل عندما يقبل الحساب صراحةً مدفوعات ACH من هذا النوع من العملاء.
يتيح ACH لشركة أمريكية الدفع عبر إجراء محلي مألوف. وقد لا يحتاج العميل إلا إلى اسم المستفيد ورقم التوجيه ورقم الحساب. وقد يكون ذلك أسهل لوكالة صغيرة أو صاحب عمل أو فريق مالي من ترتيب حوالة دولية إلى نيجيريا.
قد يظل حساب الدوميسيلياري مناسبًا إذا كان العميل يستطيع إرسال حوالة دولية. لكن يجب أن يكون العميل مستعدًا للتعامل مع البيانات البنكية الإضافية وتكلفة التحويل وسلسلة البنوك الوسيطة المحتملة.
استخدم هذه القاعدة:
وضع الدافع الأمريكي | الطريقة التي تُقارن أولًا |
العميل يدفع للمتعاقدين الأمريكيين عادةً عبر ACH | حساب USD افتراضي مؤهل يدعم ACH |
صاحب العمل يستخدم الإيداع المباشر الأمريكي (direct deposit) | حساب USD افتراضي مؤهل يُسمح فيه بإيداعات الرواتب |
المنصة تقدّم Direct to U.S. Bank | حساب استلام أمريكي مؤهل تقبله المنصة |
العميل لا يستطيع إلا إرسال حوالة دولية | حساب دوميسيلياري أو طريقة استلام أخرى متوافقة مع SWIFT |
الدفعة كبيرة والمستندات أهم من السهولة | قارن الحوالة المحلية وSWIFT وخيارات الدوميسيلياري قبل إصدار الفاتورة |
لا تطلب من عميل أمريكي استخدام ACH قبل أن يؤكد المزوّد أن الحساب يقبل إيداعات ACH من هذا النوع من الدافعين.
أي حساب أسهل لدخل العمل الحر؟
غالبًا ما يكون حساب USD الافتراضي أسهل في الفتح والاستخدام لمدفوعات العمل الحر المعتادة. فقد يتم التسجيل داخل تطبيق، وقد يجمع الحساب بين الاستلام والاحتفاظ بالدولار والتحويل والإنفاق.
لهذه السهولة شروط. فقد يقيّد المزوّد التحويلات الشخصية، أو مدفوعات المنصات، أو الرواتب، أو الدول غير المدعومة، أو فئات أعمال معينة. كما يعتمد الوصول إلى الحساب على المزوّد وشركائه البنكيين.
قد يتطلب حساب الدوميسيلياري مستندات أكثر أو زيارة للفرع. ومع ذلك قد يكون الخيار الأوضح عندما:
يريد العميل إرسال حوالة دولية رسمية؛
تحتاج إلى كشف حساب من بنك نيجيري؛
تريد الحصول على نقد بالعملة الأجنبية؛
يجب أن تتم الدفعة ضمن علاقة بنكية تجارية قائمة؛
يطلب محاسبك أو عميلك مستندات بنكية تقليدية.
لا يكون أي من الحسابين أسهل إذا كان الدافع لا يستطيع استخدامه.
إذا كنت تريد طريقة واحدة عبر تطبيق لاستلام الدخل المؤهل من الخارج، والاحتفاظ بالعملات الأجنبية المدعومة، والإنفاق عبر الإنترنت، ونقل المال نحو النايرا، فتحقق من ميزات حساب walllet.com المتاحة لك حاليًا:
ملكية الحساب أهم من اسمه التسويقي
يجب أن يطابق اسم الحساب الشخص أو الشركة المذكورة في الفاتورة والعقد وملف المنصة.
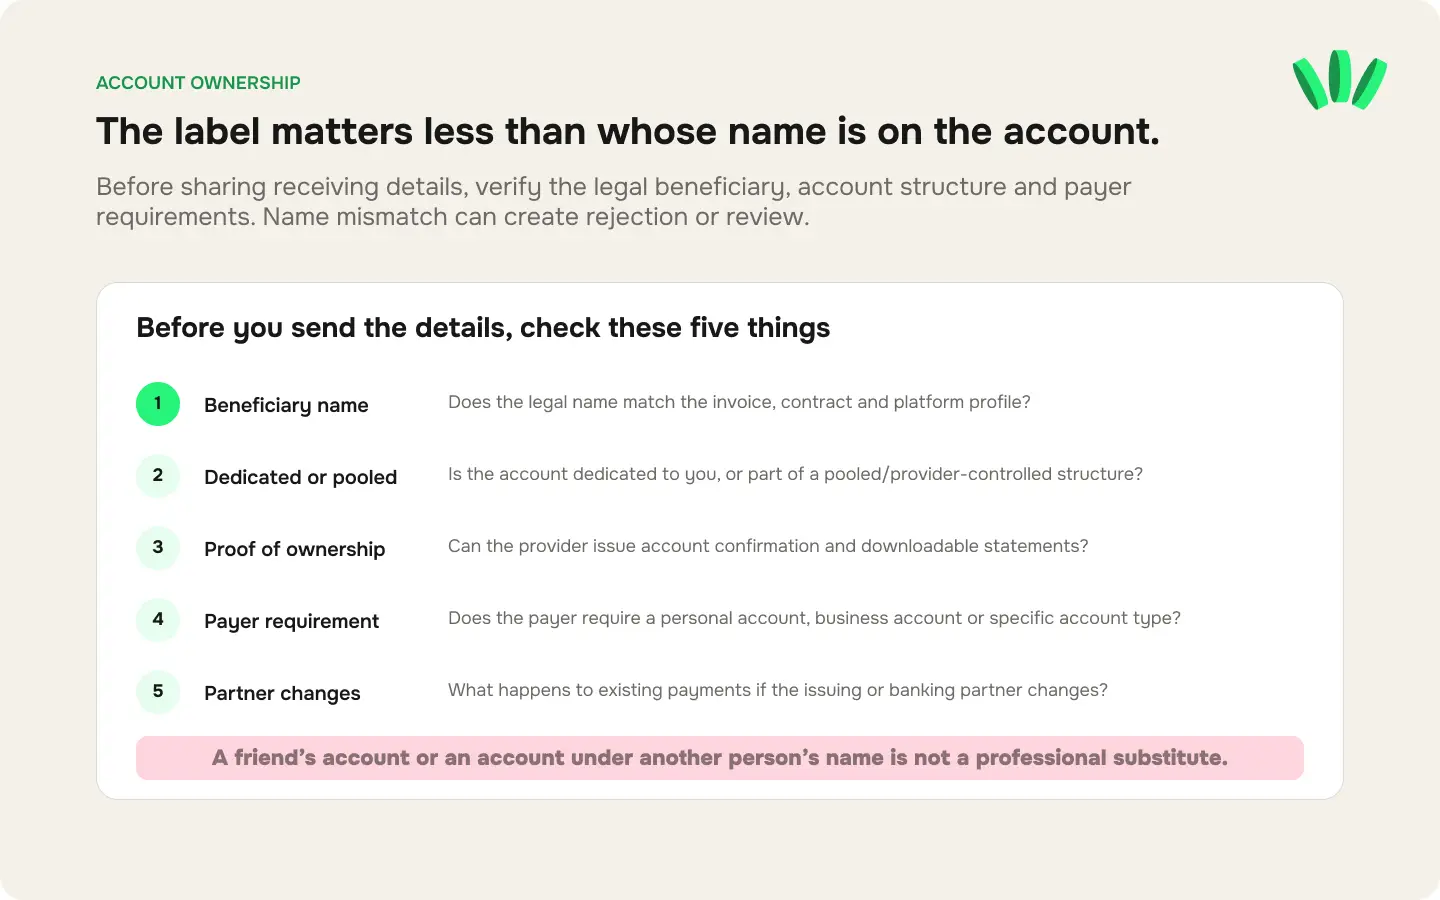
قبل مشاركة بيانات أي من الحسابين، تحقق من:
اسم من القانوني يظهر بوصفه المستفيد؟
هل الحساب مخصص لك أم جزء من بنية مجمّعة؟
هل يستطيع المزوّد إصدار إثبات لملكية الحساب؟
هل يمكنك تنزيل كشوف الحساب؟
هل يطلب الدافع حسابًا شخصيًا أم حساب أعمال؟
هل سيؤدي عدم تطابق الاسم إلى الرفض أو المراجعة؟
ماذا يحدث إذا تغيّر الشريك المُصدِر؟
في مدفوعات المنصات، قد يكون تطابق الاسم شرطًا صارمًا. توضّح مقارنة طرق السحب من Upwork لماذا لا يكفي الاحتفاظ بالدولار: يجب أن يكون الحساب مؤهلًا أيضًا لطريقة السحب التي تختارها المنصة.
حساب دوميسيلياري لصديق أو حساب لدى مزوّد باسم شخص آخر ليسا بديلًا مهنيًا. فقد يسببان نزاعات حول المدفوعات وأسئلة تتعلق بالامتثال وسجلات محاسبية ضعيفة.
الاحتفاظ بالدولار جزء واحد فقط من القرار
قد يتيح لك النوعان الاحتفاظ بالدولار، لكن الخطوة التالية تختلف.
مع حساب الدوميسيلياري، قد تشمل الإجراءات الممكنة:
إبقاء الدولار في البنك؛
استلام تحويل آخر بعملة أجنبية؛
سحب العملة الأجنبية حيث يُسمح بذلك؛
إرسال تحويل بنكي؛
التحويل عبر طريقة متاحة في البنك؛
استخدام بطاقة مرتبطة إذا كان البنك يوفّرها.
مع حساب USD الافتراضي، قد تشمل الإجراءات الممكنة:
الاحتفاظ برصيد USD؛
تحويل جزء من الرصيد؛
السحب إلى بنك نيجيري؛
تمويل بطاقة افتراضية مدعومة؛
الدفع لمستخدم أو حساب مؤهل آخر؛
استلام دفعة أخرى مدعومة من عميل أو منصة.
كل ميزة خاصة بالمزوّد. ووجود رصيد ظاهر بالدولار لا يثبت أن المال يمكنه تمويل بطاقة أو الانتقال إلى حساب آخر أو السحب بالسعر الذي تتوقعه.
إذا كان الإنفاق عبر الإنترنت مهمًا لك، فاطّلع على سبب رفض بطاقة USD الافتراضية رغم كفاية الرصيد قبل أن تعتبر البطاقة الدليل النهائي على أن الطريقة تعمل.
قارن التكلفة الكاملة
لكل من حساب الدوميسيلياري وحساب USD الافتراضي رسوم مختلفة.
قد تشمل تكاليف حساب الدوميسيلياري
رسوم الحوالة الواردة؛
اقتطاع البنك الوسيط؛
رسوم البنك المراسل؛
رسوم إدارة الحساب؛
رسوم السحب النقدي؛
رسوم التحويل الصادر؛
فرق سعر صرف العملة.
قد تشمل تكاليف الحساب الافتراضي
رسوم الاستلام؛
رسوم ACH أو الحوالة المحلية؛
رسوم التحويل؛
فرق سعر الصرف؛
رسوم السحب المحلي؛
رسوم إصدار البطاقة أو تمويلها؛
رسوم معاملات البطاقة؛
رسوم عدم النشاط أو رسوم الحساب.
حساب المال القابل للاستخدام هو:
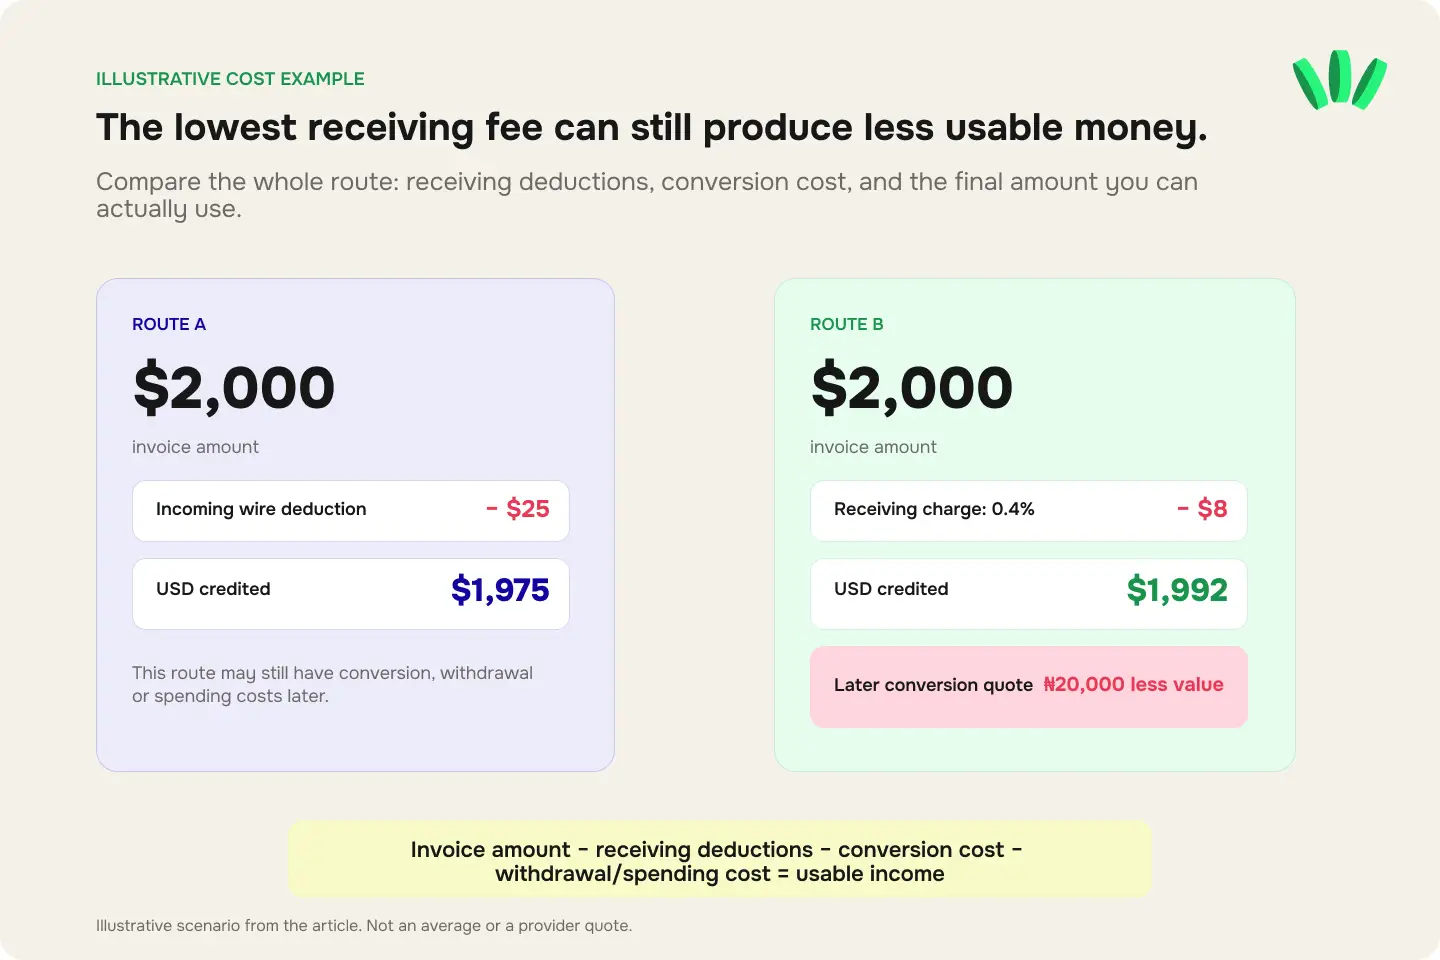
مبلغ الفاتورة − اقتطاعات الاستلام − تكلفة التحويل − تكلفة السحب أو الإنفاق = الدخل القابل للاستخدام
لنأخذ فاتورة توضيحية بقيمة $2,000.
الطريقة A تضيف $1,975 بعد اقتطاع $25 للحوالة.
الطريقة B تضيف $1,992 بعد رسوم استلام 0.4%.
ثم تستخدم الطريقة B عرض تحويل أضعف يُفقدك ₦20,000 أخرى من القيمة.
رسوم الاستلام وحدها لا تحدد الطريقة الأرخص. قارن المبلغ نفسه، في الوقت نفسه، حتى الإجراء الذي تنوي إتمامه.
قد تمر الحوالات الدولية عبر مؤسسات وسيطة. ويشرح الدليل حول سبب وصول الحوالة الدولية ناقصة كيف تؤثر رسوم المرسل والوسيط والمستلم والتحويل في المبلغ المُضاف.
التحويل والسحب يحتاجان إلى فحص منفصل
استلام الدولار بنجاح لا يجيب عن كيفية وصول المال إلى حسابك البنكي النيجيري.
بالنسبة لحساب الدوميسيلياري، اسأل:
هل يمكنني التحويل داخل البنك؟
ما السعر والرسوم المطبقة؟
هل يمكنني تحويل الدولار إلى حساب مؤهل آخر؟
هل يمكنني سحب العملة الأجنبية؟
هل يفرض البنك حدودًا على القنوات أو المعاملات؟
بالنسبة لحساب USD الافتراضي، اسأل:
هل السحب بالنايرا (NGN) متاح حاليًا؟
ما السعر الظاهر قبل التأكيد؟
هل توجد رسوم تحويل منفصلة؟
ما الحسابات البنكية النيجيرية المسموح بها؟
هل يجب أن يكون الحساب المستلم باسمي؟
ما الحدود الدنيا والقصوى واليومية؟
ماذا يحدث إذا تأخر الصرف؟
لا تقارن رصيد الدوميسيلياري برصيد افتراضي حتى يصل كلاهما إلى النقطة النهائية نفسها. إذا كنت تحتاج إلى النايرا، فقارن المبلغ النهائي المُضاف بالنايرا. وإذا كنت تحتاج إلى دفع ثمن برنامج، فقارن المبلغ النهائي المتاح للبطاقة أو التاجر.
الدعم وتتبّع المدفوعات يعملان بشكل مختلف
قد تتطلب دفعة متأخرة إلى حساب الدوميسيلياري تحقيقًا من البنك المرسل والبنك المراسل والبنك المستلم. وقد يساعد تأكيد الحوالة الدولية أو MT103 أو UETR في تحديد مكان التحويل.
وقد تتطلب دفعة متأخرة إلى حساب افتراضي أن يتحقق المزوّد من البنك المُصدِر أو مشغّل ACH أو البنك الشريك أو المراجعة الداخلية. وقد تحتاج إلى رقم تتبّع ACH ومرجع الدفعة وتأكيد المرسل وكشف الحساب.
يشرح دليل تتبّع الحوالات عبر MT103 وUETR السجلات المطلوبة عند فقدان تحويل دولي.
بالنسبة للحسابات الافتراضية، اسأل الدعم:
هل وصلت الدفعة إلى الشريك المُصدِر؟
هل هي بانتظار التسوية أم قيد المراجعة؟
هل يخالف المرسل أو نوع الدافع قاعدة من قواعد الطريقة؟
هل أُعيدت الدفعة؟
ما رقم التتبّع أو المرجع الذي يحددها؟
ما المستند الناقص؟
ما الحالة التالية ومن يتحكم بها؟
يساعد دليل تأخر مدفوعات العمل الحر ومراجعتها على التمييز بين مشكلة المرسل وتأخر البنك ومراجعة المزوّد وتأخر السحب.
القرار العملي
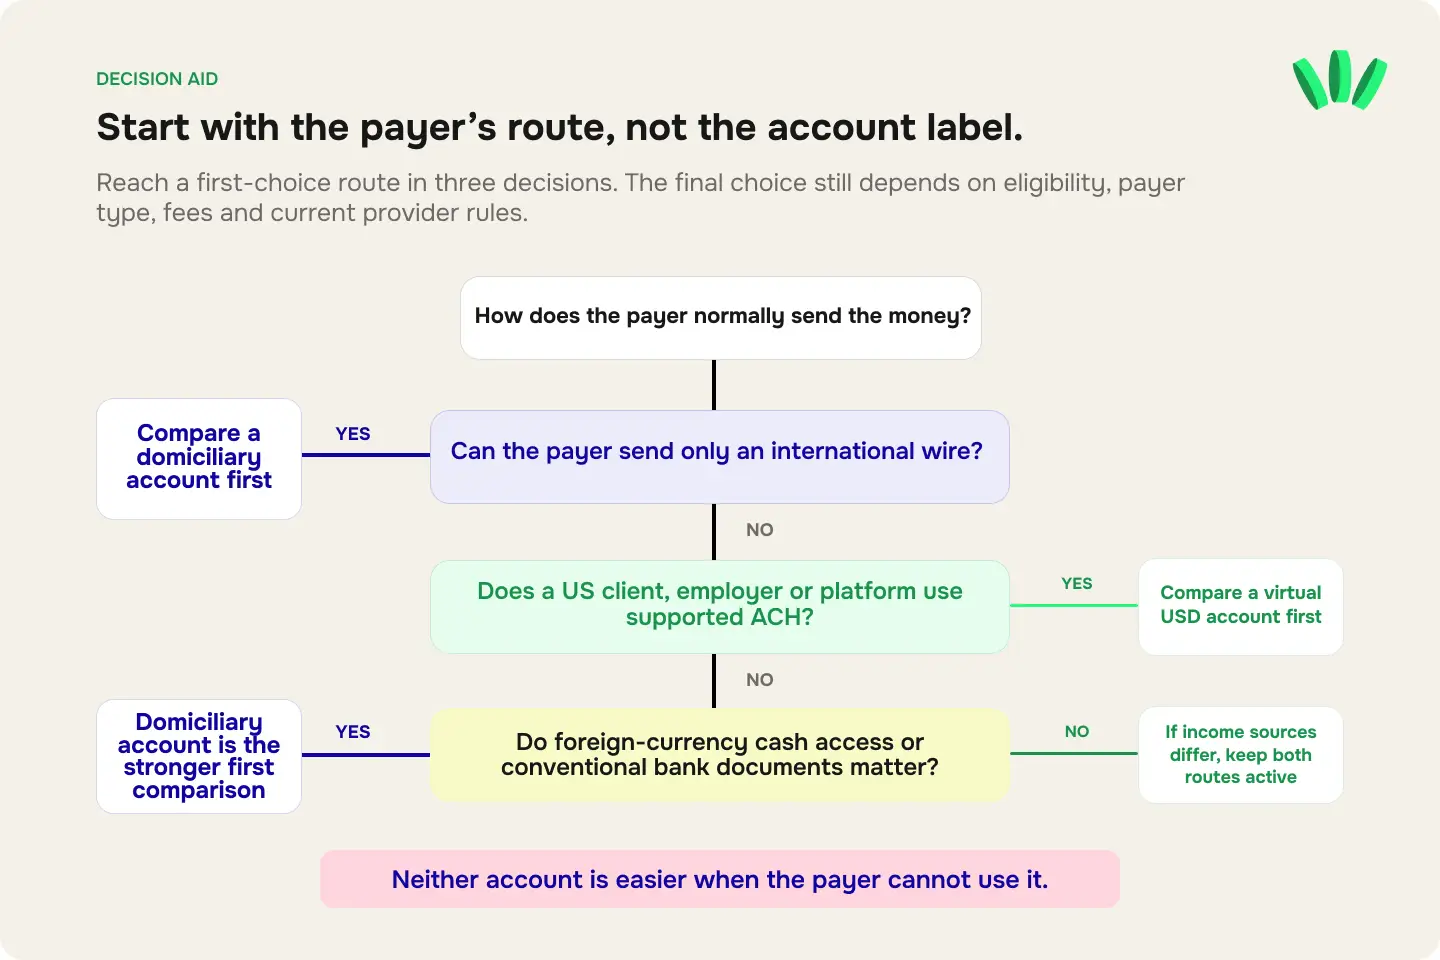
اختر حساب الدوميسيلياري أولًا عندما:
يرسل الدافع حوالات دولية؛
تريد علاقة مع بنك نيجيري؛
يكون الحصول على نقد أجنبي مهمًا؛
تحتاج إلى مستندات بنكية تقليدية؛
تستلم تحويلات أجنبية كبيرة أو متقطعة؛
لا يستطيع الدافع استخدام ACH أو نظام محلي أجنبي آخر.
اختر حساب USD الافتراضي أولًا عندما:
يدفع العملاء الأمريكيون عبر ACH؛
يستخدم صاحب العمل طريقة رواتب محلية مدعومة؛
تقبل منصة العمل الحر الحساب المُصدَر؛
يكون التسجيل عن بُعد مهمًا؛
تريد الاحتفاظ والتحويل والإنفاق عبر تطبيق واحد؛
تحتاج إلى بيانات استلام USD أو GBP أو EUR من مناطق مختلفة.
استخدم الاثنين معًا عندما تختلف مصادر دخلك.
قد تبدو منظومة عملية لمدفوعات العمل الحر هكذا:
الطريقة الأساسية: حساب افتراضي لمدفوعات ACH المتكررة
الطريقة الاحتياطية: حساب دوميسيلياري للحوالات الدولية
الطريقة المحلية: حساب بنكي نيجيري لمصاريف النايرا
السجلات: الفواتير وكشوف الحساب ومراجع المدفوعات وجهات اتصال الدعم
يجب أن تستخدم الطريقة الاحتياطية مسارًا مختلفًا فعلًا. فتطبيقان يعتمدان على الشريك البنكي نفسه قد يتعطلان في الوقت نفسه.
اختبر قبل تغيير كل فواتيرك
قبل توجيه دخلك المتكرر إلى أي من الحسابين، جرّب دفعة صغيرة عبر المسار كاملًا.
تأكد من اسم المستفيد.
تأكد من العملة الواردة ونظام الدفع.
تحقق من أنواع الدافعين المسموح بها.
أرسل تعليمات دفع واحدة ودقيقة.
استلم دفعة اختبار صغيرة.
احفظ مرجع التحويل وكشف الحساب.
احتفظ بجزء من رصيد USD.
اختبر الإنفاق أو التحويل أو الصرف الذي تنويه.
تأكد من المبلغ النهائي المستلم أو المستخدم.
أبقِ الطريقة البديلة فعّالة.
الحساب الصحيح هو الذي يعمل مع الدافع ويناسب المهمة التالية التي يحتاج مالك إلى أدائها.

افتح walllet.com لتتحقق من خيارات استلام USD وEUR وGBP المؤهلة لك، وتحتفظ بدخلك بالعملات الأجنبية المدعومة، وتنفق عبر الإنترنت، وتراجع الطريقة المتاحة للتحويل إلى النايرا.
اقرأ أيضًا
حسابات USD والحسابات الدولية: كيف تختار حساب الاستلام المناسب
قبل أن تثق بحساب USD افتراضي، تحقق من هذه الأمور الاثني عشر
أفضل حساب USD للمستقلين في نيجيريا في 2026: 11 أمرًا أهم من «مجاني»
حساب أعمال بالدولار في نيجيريا (2026): شخصي أم أعمال، الرسوم والمتطلبات
