في معظم الدفعات المتكررة بقيمة $1,000 من عميل أمريكي، يكون ACH هو المسار الأفضل للبدء عندما يملك المستقل بيانات استلام أمريكية مؤهلة تقبل إيداعات ACH من هذا الدافع. ويستحق التحويل البنكي تكلفته الأعلى عندما تكون هناك حاجة إلى نهائية الدفع في اليوم نفسه، أو دفعة كبيرة لمرة واحدة، أو توجيه دولي. فوجود رصيد USD وحده لا يجعل الحساب متوافقًا مع ACH.
عميلك الأمريكي مدين لك بـ$1,000.
يطلب بياناتك المصرفية. فترسل له رقم حساب USD. فيختار «التحويل البنكي» (wire) لأنه يبدو أسرع وأكثر رسمية.
تصل الدفعة بقيمة $970.
لا شيء ناقص في الفاتورة. المسار هو من خصم الفرق.
عميل آخر يختار ACH لكنه يرسل الدفعة إلى رقم توجيه مخصص للتحويلات البنكية فقط. فيُرفض التحويل أو يُرجع. وعميل ثالث يرسل ACH بشكل صحيح، لكن مزوّد الاستلام لا يقبل هذا النوع من الدافعين.
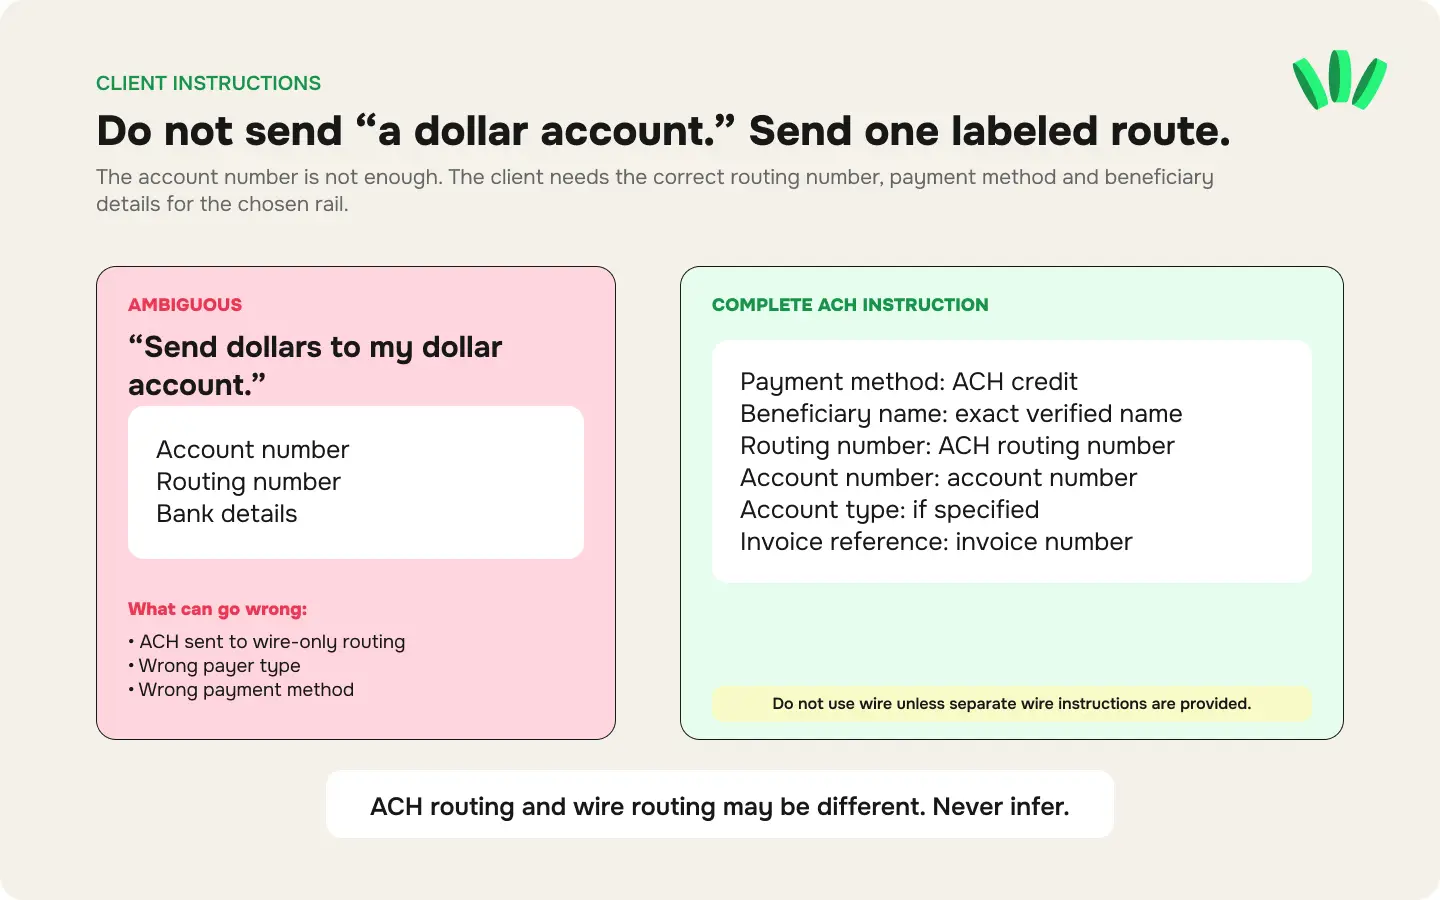
عبارة «أرسل دولارات إلى حسابي بالدولار» ليست تعليمات دفع كاملة.
الخيار هو:
إيداع ACH، أو تحويل بنكي محلي أمريكي، أو تحويل بنكي دولي
ولكل مسار بيانات حساب وتكاليف وقواعد معالجة وأدلة دعم مختلفة.
رُوجع هذا المقال وفق المعلومات المتاحة في 18 أغسطس 2026. وقد تتغير رسوم المزوّدين والحدود وقيود الدافعين ومدد التسوية.
ACH والتحويل البنكي ليسا نسختين من التحويل نفسه
ACH شبكة دفع إلكترونية أمريكية تُستخدم للإيداعات والخصومات بين المؤسسات المالية المشاركة. ومن الاستخدامات الشائعة لإيداعات ACH الرواتب والإيداع المباشر. وتصف وثائق الاحتياطي الفيدرالي عن ACH هذه الشبكة بأنها شبكة وطنية تتبادل المؤسسات عبرها دفعات من الإيداعات والخصومات الإلكترونية.
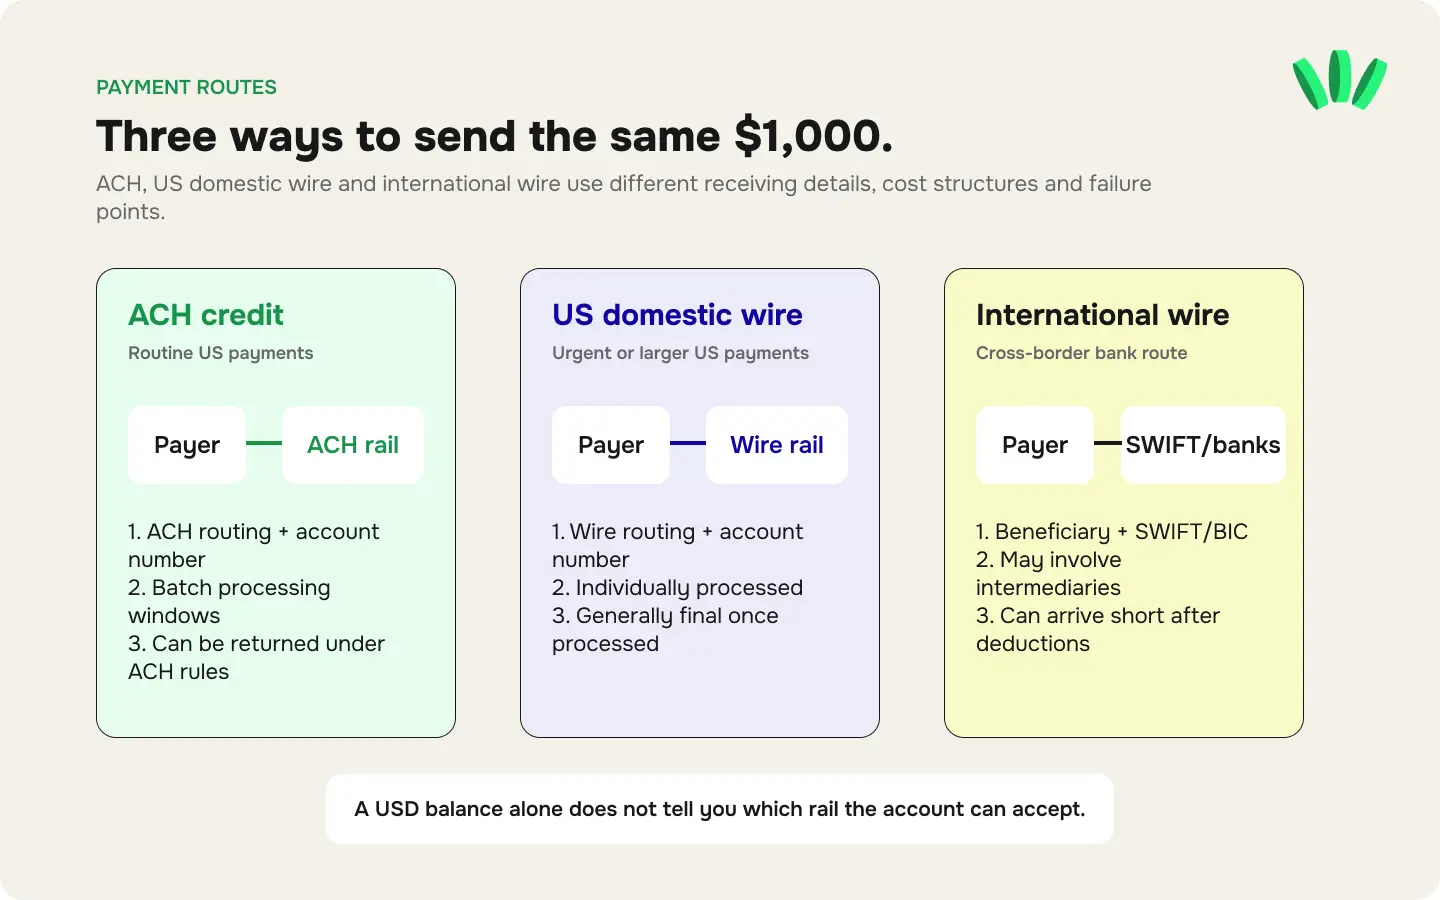
أما التحويل البنكي فيمر عبر نظام للتحويلات. لكن «التحويل البنكي» قد يعني مسارين مختلفين:
التحويل البنكي المحلي الأمريكي: تحويل بين مؤسسات مالية أمريكية، غالبًا عبر Fedwire أو نظام محلي آخر.
التحويل البنكي الدولي: تحويل عابر للحدود قد يتضمن رسائل SWIFT وبنوكًا مراسلة ومؤسسة مستلمة في بلد آخر.
بالنسبة للمستقل في نيجيريا، تحدد هذه الفروق بيانات الحساب التي يحتاجها العميل.
يشرح دليل استلام المدفوعات من عملاء الولايات المتحدة والمملكة المتحدة والاتحاد الأوروبي كيف يغيّر موقع المرسل والعملة والقناة المتاحة تعليمات الدفع.
ACH مقابل التحويل المحلي مقابل التحويل الدولي
العامل | إيداع ACH | تحويل بنكي محلي أمريكي | تحويل بنكي دولي |
الدافع المعتاد | شركة أمريكية أو صاحب عمل أو مزوّد رواتب أو منصة | عميل أو مؤسسة أمريكية ترسل إلى بيانات أمريكية متوافقة مع التحويل البنكي | عميل يرسل إلى حساب بالعملة الأجنبية في نيجيريا أو حساب دولي آخر |
بيانات الاستلام | رقم توجيه ACH ورقم الحساب | رقم توجيه التحويل البنكي ورقم الحساب | المستفيد ورقم الحساب أو IBAN وSWIFT/BIC وبيانات البنك |
نموذج المعالجة | إيداعات إلكترونية تُتبادل عبر نوافذ معالجة ACH | تحويل محلي يُعالج بشكل فردي | سلسلة عابرة للحدود قد تشمل مؤسسات وسيطة |
نمط التكلفة | أقل غالبًا، لكن مزوّد الاستلام قد يفرض رسومًا | قد تُطبَّق رسوم على المرسل والمستلم | قد تُطبَّق رسوم على المرسل والوسطاء والمستلم |
السرعة | ACH عادي أو في اليوم نفسه، حسب معالجة البنك والمزوّد | غالبًا في يوم العمل نفسه قبل وقت الإغلاق | قد يستغرق عدة أيام عمل |
النهائية | يمكن إرجاعه أو عكسه وفق قواعد ACH محددة | نهائي عمومًا بعد المعالجة | يمكن طلب الاسترداد لكن استعادة المال غير مضمونة |
الأنسب لـ | المدفوعات الأمريكية الروتينية والمتكررة | المدفوعات الأمريكية العاجلة أو الأكبر | دافع لا يستطيع استخدام مسار محلي أمريكي |
سبب الفشل الرئيسي | رقم توجيه خاطئ، أو دافع غير مدعوم، أو عدم تطابق الحساب، أو إرجاع ACH | بيانات تحويل خاطئة، أو فوات وقت الإغلاق، أو تحويل وارد غير مدعوم | تأخير لدى الوسيط، أو مراجعة امتثال، أو خطأ في SWIFT، أو خصم غير مفسَّر |
هل يمكن لمستقل في نيجيريا استلام دفعة ACH؟
يمكن للمستقل في نيجيريا استلام ACH عندما يمنحه مزوّد مؤهل بيانات استلام أمريكية تدعم صراحةً إيداعات ACH الواردة.
لا يمكنك استلام ACH مباشرةً في حساب عادي بالنايرا في نيجيريا. كما أن حساب العملة الأجنبية النيجيري الذي يحفظ الدولار ليس حساب ACH تلقائيًا.
قبل إعطاء العميل بيانات ACH، تأكد من أن:
الحساب أمريكي أو مفعّل صراحةً لـACH.
رقم التوجيه المعروض خاص بـACH لا بالتحويل البنكي.
الحساب يقبل إيداعات ACH.
المزوّد يسمح بمدفوعات من نوع الدافع الذي يمثله عميلك.
اسم المستفيد يطابق اسمك أو اسم نشاطك التجاري الموثّق.
مبلغ الدفعة ضمن حدود الحساب.
مدفوعات العملاء أو أصحاب العمل أو المنصات مسموح بها.
تعرف رسوم الاستلام ومسار المال بعد وصوله.
يشرح دليل حساب IBAN في walllet.com لماذا لا يثبت رقم الحساب أو IBAN وحده التوافق مع القناة. فشاشة الاستلام وشروط المزوّد الحالية هي التي تحدد المدفوعات التي يقبلها الحساب.
مقارنة $1,000
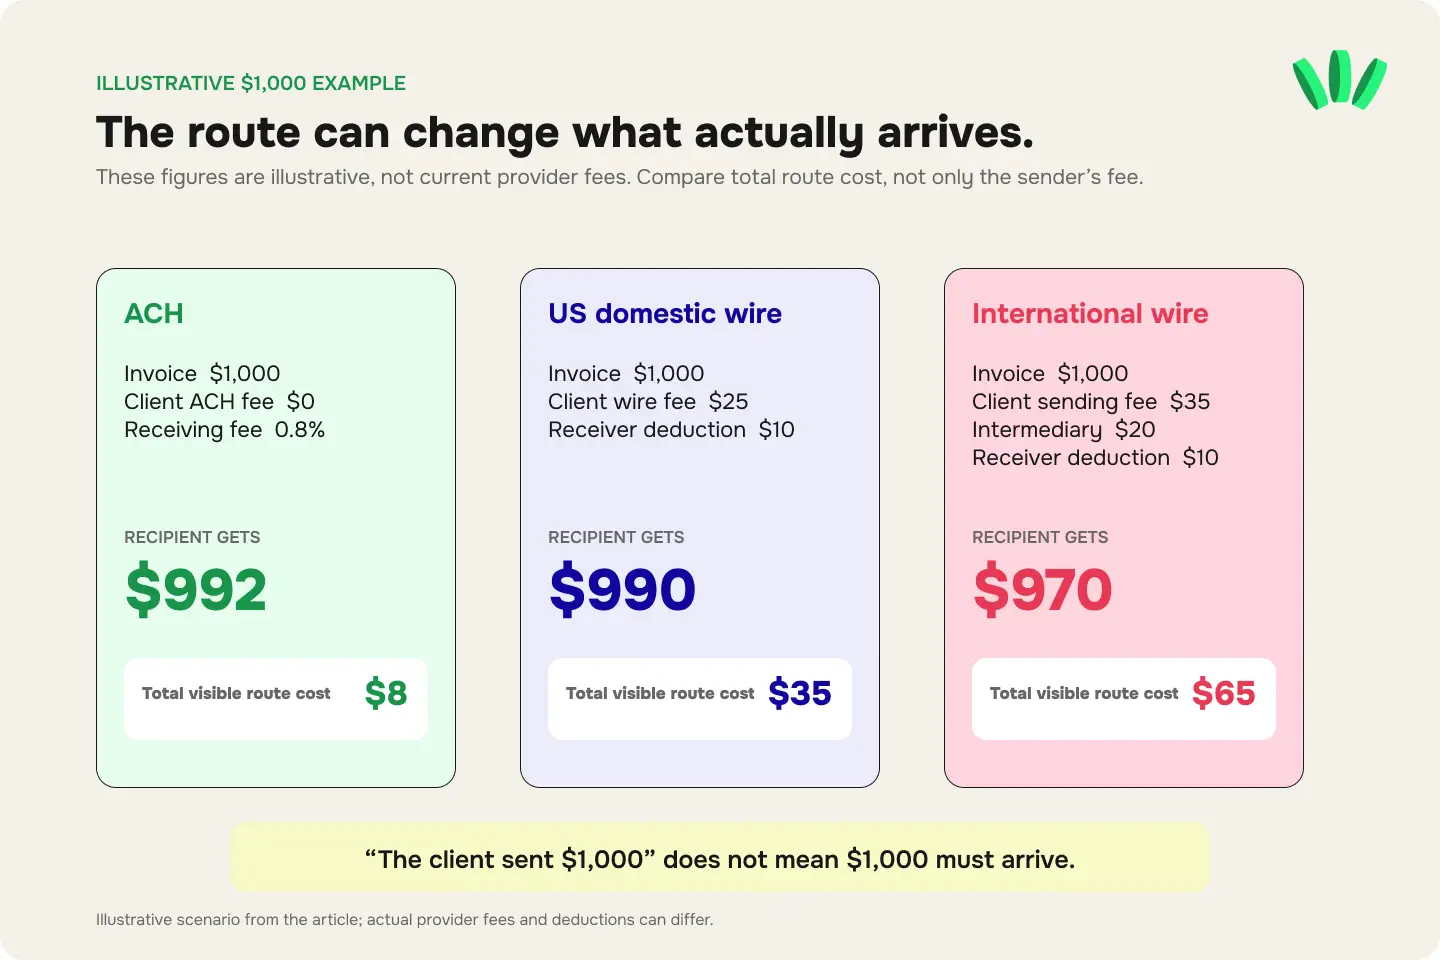
السيناريو التالي توضيحي. يبيّن طريقة حساب المسار، لا الرسوم الحالية لمزوّد بعينه.
المسار A: ACH
لنفترض:
الفاتورة: $1,000
رسوم ACH على العميل: $0
رسوم مزوّد الاستلام: 0.8%
يستلم المستفيد: $992
الحساب:
$1,000 − ($1,000 × 0.8%) = $992
إجمالي تكلفة المسار الظاهرة: $8.
المسار B: تحويل بنكي محلي أمريكي
لنفترض:
الفاتورة: $1,000
يدفع العميل رسم تحويل صادر قدره $25 بشكل منفصل
يخصم مزوّد الاستلام $10
يستلم المستفيد: $990
ينفق العميل $1,025. وتستلم أنت $990.
إجمالي تكلفة المسار على الطرفين: $35.
المسار C: تحويل بنكي دولي
لنفترض:
الفاتورة: $1,000
يدفع العميل رسم إرسال قدره $35 بشكل منفصل
يخصم بنك وسيط $20 من التحويل
تخصم المؤسسة المستلمة $10
يستلم المستفيد: $970
ينفق العميل $1,035. وتستلم أنت $970.
إجمالي تكلفة المسار على الطرفين: $65.
قد تكون الرسوم الفعلية أقل أو أعلى أو بهيكل مختلف. المهم أن عبارة «أرسل العميل $1,000» لا تعني أن $1,000 يجب أن تصل.
لخيارات أخرى لاستلام الدولار، قارن بين الطرق الأوسع التي يستلم بها المستقلون في نيجيريا الدولار دون PayPal.
هل ACH أرخص من التحويل البنكي؟
عادةً يكون ACH المسار الأقل تكلفة للمدفوعات الأمريكية الروتينية، لكن مزوّد الاستلام قد يغيّر النتيجة.
قارن:
رسوم العميل + رسوم الاستلام + تكلفة التحويل + تكلفة السحب
قد يفرض حساب USD الافتراضي نسبة أو رسمًا ثابتًا على استلام ACH. وقد يحمل التحويل المحلي رسومًا على الطرفين. أما التحويل الدولي فقد يضيف خصومات وسطاء لا يستطيع المستقل ولا العميل توقعها بدقة قبل الإرسال.
وقد تؤدي أقل رسوم استلام أيضًا إلى نتيجة نهائية أسوأ إذا كان سعر تحويل الدولار إلى النايرا لدى المزوّد أضعف.
لفاتورة بقيمة $1,000، قارن نقطتي النهاية:
الدولار المتبقي بعد تكاليف الاستلام؛
النايرا المُضافة بعد التحويل والسحب.
إذا كنت تنوي إنفاق المال بالدولار، فقارن المبلغ المتاح في رصيد الإنفاق أو البطاقة بدل فرض مقارنة بالنايرا.

تحقق من خيارات الاستلام والاحتفاظ والإنفاق والنايرا المتاحة حاليًا في walllet.com قبل تحديد مسار دفعتك التالية من العميل.
ACH يفوز عادةً في المدفوعات المتكررة
يناسب ACH مدفوعات العملاء الروتينية عندما:
يكون الدافع في الولايات المتحدة؛
يقبل الحساب إيداعات ACH؛
يدفع العميل أو صاحب العمل للمتعاقدين عبر البنوك الأمريكية؛
لا تكون الدفعة عاجلة؛
يكون المبلغ ضمن حدود المزوّد؛
يريد الطرفان مسارًا شهريًا قابلًا للتكرار.
يمكن للعميل حفظ المستفيد واستخدام التعليمات الموثّقة نفسها للفواتير القادمة. وهذا يقلل العمل اليدوي ويسهّل المطابقة.
لا يعمل ACH تلقائيًا مع كل منصة دفع. فقد تقيّد المنصة طرق السحب وأنواع الحسابات وأسماء المستفيدين. ويبيّن دليل السحب من Upwork للمستقلين في نيجيريا لماذا لا يكفي رصيد USD: يجب أن يستوفي الحساب متطلبات المنصة لخدمة Direct to U.S. Bank.
التحويل البنكي يستحق تكلفته في حالات أضيق
قد يكون التحويل البنكي الخيار الأفضل عندما:
يجب أن تصل الدفعة إلى المؤسسة المستلمة في يوم العمل نفسه؛
يكون المبلغ كبيرًا بحيث تصبح رسوم التحويل الثابتة صغيرة نسبيًا؛
لا يدعم حساب الاستلام ACH؛
لا يستطيع العميل إضافة المستفيد إلى نظام ACH أو الرواتب لديه؛
يدفع العميل من خارج الولايات المتحدة؛
يلزم مسار تقليدي من بنك إلى بنك؛
تحتاج الدفعة إلى سجلات مصرفية خاصة بالتحويل البنكي.
يصف الاحتياطي الفيدرالي خدمة Fedwire Funds Service بأنها نظام تسوية إجمالية فورية، تكون تحويلاته فورية ونهائية وغير قابلة للإلغاء بعد معالجتها. ويُستخدم Fedwire عمومًا للمدفوعات الكبيرة والحساسة للوقت.
هذا يصف التسوية بين المؤسسات المشاركة. ولا يضمن أن المستقل في نيجيريا يستطيع استخدام الرصيد فورًا. فقد يحتاج مزوّد الاستلام إلى تحديد الدفعة أو تطبيق قواعد الحساب أو إكمال مراجعة قبل إتاحة المال.
كم يستغرق ACH مقارنةً بالتحويل البنكي؟
عند مقارنة تحويل محلي أمريكي مُرسل بشكل صحيح مع ACH العادي، يكون التحويل البنكي أسرع عادةً.
قد يصل التحويل المحلي المُرسل قبل وقت إغلاق البنك إلى المؤسسة المستلمة في يوم العمل نفسه. وقد يستغرق إيداع ACH العادي يوم عمل أو أكثر. ويمكن لـACH في اليوم نفسه تقصير هذه المدة إذا كان ترتيب الإرسال ومسار الاستلام يدعمانه.
توقيت التحويل الدولي أقل قابلية للتوقع. فقد تمر الدفعة عبر:
بنك العميل؛
بنك مراسل واحد أو أكثر؛
البنك أو المزوّد المستلم؛
مراجعة امتثال أو مراجعة دفع؛
الإضافة النهائية إلى الحساب.
قد يضيف بدء التحويل يوم جمعة، أو عطلة أمريكية، أو وقت الإغلاق، أو نقص معلومات الدفع تأخيرًا إلى أي من المسارين.
لا تَعِد العميل بأن ACH يستغرق يومًا واحدًا أو بأن التحويل البنكي فوري. اسأل مزوّد الحساب عن المدة المتوقعة حاليًا، وحدّد متى يبدأ الحساب: إرسال العميل، أم قبول البنك، أم التسوية، أم الإضافة إلى الحساب، أم توفر الرصيد.
إيداع ACH وخصم ACH تعليمتان مختلفتان
يريد المستقل عادةً أن يرسل العميل إيداع ACH (credit).
إيداع ACH هو دفعة «دفع» (push). يرسل العميل أو بنكه المال إلى حسابك.
أما خصم ACH (debit) فهو «سحب» (pull). يستخدم طرف آخر تفويضًا لأخذ المال من حساب.
لا تقل للعميل «يمكنك الخصم من حسابي» وأنت تقصد «أرسل دفعة ACH». ولا تفوّض دافعًا غير معروف بسحب الأموال لمجرد أن الحساب يدعم ACH.
يجب أن تقول تعليماتك:
طريقة الدفع: إيداع ACH (ACH credit)
وهذا يزيل لبسًا يمكن تجنبه.
ما البيانات التي ترسلها لعميل أمريكي من أجل ACH؟
أرسل تعليمات واحدة كاملة منسوخة من شاشة الحساب الحالية.
دفعة بالدولار عبر إيداع ACH
اسم المستفيد: [الاسم الموثّق كما هو]
رقم التوجيه: [رقم توجيه ACH]
رقم الحساب: [رقم الحساب]
نوع الحساب: [جارٍ أو توفير، إن كان محددًا]
المؤسسة المستلمة: [إن طُلب]
مرجع الفاتورة: [رقم الفاتورة]
المبلغ: $1,000
الغرض من الدفع: [وصف الخدمة، إن لزم]
أضف هذا التنبيه:
يُرجى الإرسال عبر إيداع ACH فقط. لا تستخدم التحويل البنكي ما لم أقدّم لك تعليمات تحويل منفصلة. لا ترسل:
لقطة شاشة مقصوصة بأرقام غير مفسَّرة؛
رقمي توجيه دون تسميات؛
تعليمات حساب قديمة؛
بيانات منسوخة من مزوّد سابق؛
اسمًا مستعارًا يختلف عن اسم المستفيد؛
مبلغ دفعة دون مرجع الفاتورة.
بيانات التحويل المحلي ليست بيانات ACH
بعض الحسابات الأمريكية تعرض رقم توجيه لـACH وآخر للتحويل البنكي. وبعضها يستخدم الرقم نفسه. لا تستنتج أبدًا أيهما ينطبق. قد تتطلب تعليمات التحويل المحلي:
دفعة بالدولار عبر تحويل بنكي محلي
اسم المستفيد: [الاسم الموثّق كما هو]
رقم توجيه التحويل البنكي: [رقم توجيه التحويل]
رقم الحساب: [رقم الحساب]
اسم البنك المستلم: [اسم البنك]
عنوان البنك: [إن لزم]
عنوان المستفيد: [إن لزم]
مرجع الفاتورة: [رقم الفاتورة]
المبلغ: $1,000
إذا كانت شاشة الحساب تقول ACH فقط، فلا تقبل تحويلًا بنكيًا إليه. وإذا كانت تقول تحويل بنكي فقط، فلا تضع رقم توجيه ACH بدلًا منه.
بيانات التحويل الدولي تحتاج طبقة إضافية
قد يتطلب التحويل إلى حساب بالعملة الأجنبية في نيجيريا أو إلى حساب دولي آخر:
اسم المستفيد؛
رقم الحساب أو IBAN؛
اسم البنك المستلم وعنوانه؛
SWIFT أو BIC؛
بيانات البنك المراسل؛
عنوان المستفيد؛
الغرض من الدفع؛
مرجع الفاتورة؛
تعليمات الرسوم؛
العملة المتفق عليها.
وينبغي للمرسل أيضًا تأكيد ما إذا كانت الرسوم تُحتسب بنظام OUR أو SHA أو BEN عند توفر هذه الخيارات. فحتى عندما ينوي المرسل تحمّل الرسوم، قد تعقّد معالجة الوسطاء المبلغ النهائي.
يشرح دليل لماذا تصل التحويلات الدولية ناقصة المواضع التي قد تدخل فيها الخصومات إلى سلسلة الدفع.
أين تفشل دفعات ACH
قد تفشل دفعة ACH أو تُرجع لأن:
رقم التوجيه خاطئ؛
رقم الحساب خاطئ؛
الحساب مغلق أو غير نشط؛
العميل استخدم تعليمات التحويل البنكي لـACH؛
اسم المستفيد غير مطابق؛
نوع الدافع غير مسموح به؛
المبلغ يتجاوز حدًا معينًا؛
المزوّد يرفض المدفوعات من تلك المنصة أو ذلك القطاع؛
العميل بدأ خصمًا بدل إيداع؛
الدفعة استدعت مراجعة؛
بيانات الاستلام تغيّرت.
يحدد رمز إرجاع ACH السبب المُبلَّغ عنه عبر نظام الدفع. ويشرح دليل تشخيص رموز إرجاع ACH كيف تميّز بين البيانات الخاطئة وحالة الحساب والتفويض وقيود المزوّد قبل إعادة المحاولة.
لا تطلب من العميل إرسال الدفعة نفسها مرة أخرى حتى تعرف هل أُرجعت المحاولة الأولى أم أنها معلقة أم قيد المراجعة.
أين تفشل التحويلات البنكية
قد يتأخر التحويل البنكي أو يُرفض أو يصل ناقصًا لأن:
العميل استخدم رقم توجيه خاطئًا للتحويل؛
رمز SWIFT أو BIC غير صحيح؛
اسم المستفيد غير مطابق؛
المرسل لم يذكر مرجع الفاتورة؛
عملة الدفع غير مدعومة؛
بنك مراسل لا يستطيع توجيه الدفعة؛
وسيط يخصم رسومًا؛
التحويل فاته وقت إغلاق البنك؛
مراجعة الامتثال تحتاج إلى معلومات إضافية؛
حساب الاستلام لا يقبل هذا النوع من التحويلات؛
البنك يُرجع الدفعة.
إيصال التحويل يثبت أن العميل قدّم تعليمات. لكنه لا يثبت أن المال وصل إلى حسابك.
الإثبات والتتبع يختلفان حسب المسار
في ACH، احتفظ بـ:
تأكيد الدفع من العميل؛
رقم تتبع ACH إن توفر؛
المبلغ وتاريخ البدء؛
بيانات المستفيد؛
مرجع الفاتورة؛
رمز الإرجاع إذا فشلت الدفعة؛
رقم طلب الدعم لدى المزوّد.
في التحويل الدولي، احتفظ بـ:
تأكيد التحويل الصادر عن البنك؛
UETR إن توفر؛
MT103 أو سجل الدفع الحالي بمعيار ISO 20022 حيثما ينطبق؛
تاريخ القيمة؛
بيانات المرسل والبنك المراسل والمستلم؛
مرجع الفاتورة؛
المبلغ المُرسل والمبلغ المُضاف.
يشرح دليل التتبع عبر MT103 وUETR السجلات التي تساعد في العثور على تحويل دولي مفقود، ولماذا يبدأ بنك المرسل عادةً التتبع الرسمي.
إذا وصلت الدفعة إلى المزوّد لكنها لا تزال غير متاحة، فاستخدم دليل مخاطر المسار للمدفوعات المعلّقة أو قيد المراجعة أو المتأخرة للمستقلين لتحديد المرحلة التي تتحكم في الخطوة التالية.
شجرة قرار لدفعة $1,000 من عميل أمريكي
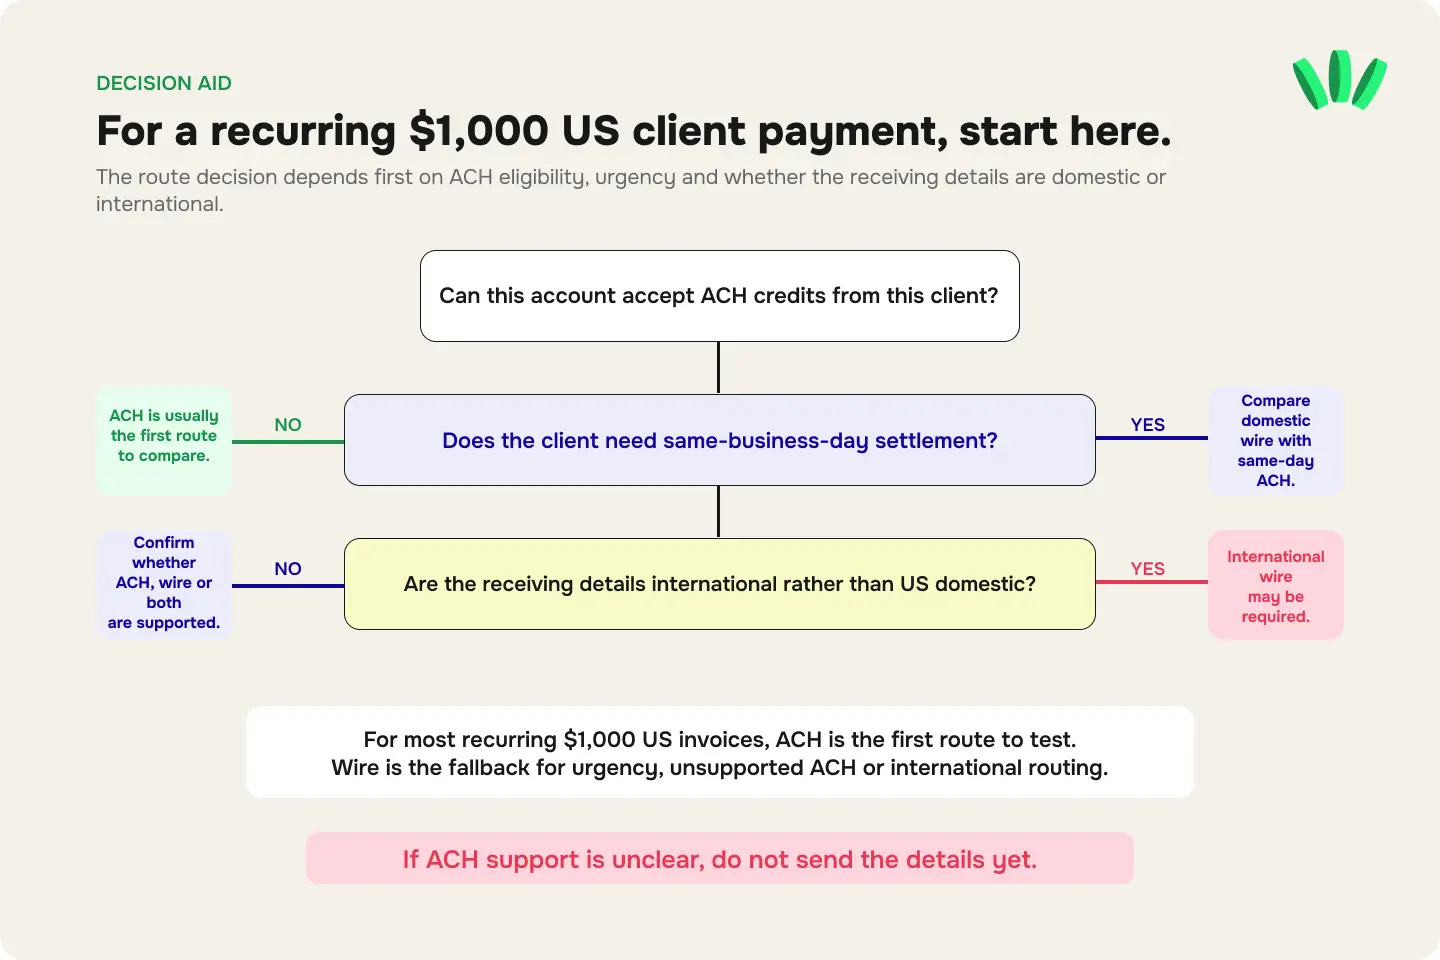
1. هل يستطيع حساب الاستلام لديك قبول إيداعات ACH من هذا العميل؟
نعم: استخدم ACH ما لم يكن للدفعة موعد نهائي حقيقي في اليوم نفسه.
لا: انتقل إلى فحوص التحويل البنكي.
غير واضح: لا ترسل البيانات بعد.
2. هل يحتاج العميل إلى إضافة الدفعة في يوم العمل نفسه؟
نعم: قارن التحويل المحلي الأمريكي مع ACH في اليوم نفسه إذا كان كلاهما مدعومًا.
لا: ACH هو المسار الأوفر عادةً.
3. هل بيانات الاستلام لديك محلية أمريكية أم دولية؟
محلية أمريكية: تأكد هل يقبل الحساب ACH أم التحويل البنكي أم كليهما.
دولية: قد يحتاج العميل إلى تحويل دولي بدل Fedwire أو ACH.
4. هل الدفعة كبيرة بما يكفي لتبرير رسوم التحويل الثابتة؟
نعم: قارن السرعة والنهائية والخصومات على المستلم.
لا: ACH أكثر تناسبًا عادةً.
5. هل يترك المسار المال قابلًا للاستخدام؟
تحقق من:
الدولار المتبقي بعد الاستلام؛
إمكانية الاحتفاظ بالرصيد؛
سعر التحويل؛
تكلفة السحب؛
مسار الإنفاق عبر الإنترنت؛
الأدلة والدعم إذا فشلت الدفعة.
في معظم الفواتير المتكررة بقيمة $1,000 من عميل أمريكي، يجب أن يكون ACH أول مسار يُختبر. والتحويل البنكي هو البديل عند الاستعجال أو عدم دعم ACH أو الحاجة إلى توجيه مصرفي دولي.
اختبر المسار قبل الفاتورة الكاملة
أجرِ اختبارًا صغيرًا عندما يكون العميل أو الحساب أو قناة الدفع جديدًا.
انسخ البيانات من شاشة الاستلام الحالية.
تأكد من اسم المستفيد ونوع الدافع.
سمِّ رقم التوجيه: ACH أو تحويل بنكي.
اطلب من العميل إرسال مبلغ صغير.
احفظ تأكيد الدفع ومعلومات التتبع.
تأكد من المبلغ المُضاف بعد الرسوم.
اختبر مسار الاحتفاظ أو التحويل أو السحب الذي تنويه.
لا ترسل باقي مبلغ الفاتورة إلا بعد أن ينجح المسار.
احتفظ بحساب احتياطي منفصل.
لا تفيد الدفعة الاختبارية عندما تجعل رسوم التحويل الثابتة الاختبار مكلفًا بشكل غير متناسب. في هذه الحالة، تحقق من التعليمات مع المؤسستين قبل إرسال المبلغ كاملًا.
افتح walllet.com قبل أن يدفع عميلك، للتحقق من بيانات الاستلام العالمية المؤهلة لديك، والاحتفاظ بدخلك المدعوم بالدولار، والإنفاق عبر الإنترنت، ومراجعة مسار التحويل أو السحب بالنايرا المتاح.
قراءات ذات صلة
المدفوعات الدولية: الطرق والرسوم واستلام الأموال عبر الحدود
PayPal مقابل Payoneer وWise والعملات المستقرة للمستقلين في نيجيريا
مدفوعات الجمعة مختلفة: كيف تعمل أيام العمل في التحويلات الدولية فعلًا
