أرسل عميلك الدفعة. بدا أنها قيد المعالجة. ثم عادت الأموال.
يخبرك رمز إرجاع ACH لماذا لم يتمكن التحويل من البقاء في الحساب المستلم أو الاكتمال كما أُرسل. لا يروي دائمًا القصة كاملة، ولا يعني تلقائيًا أنك أدخلت بيانات خاطئة.
السؤال المفيد ليس فقط: “لماذا أُعيدت دفعة ACH الخاصة بي؟” بل هو:
أي مؤسسة أعادتها، وماذا يصف الرمز، ومن يملك المعلومات أو الصلاحية لإصلاح هذه المشكلة تحديدًا؟
بالنسبة لمستقل نيجيري يتلقى أموالًا من عميل أمريكي، قد يكون الجواب لدى العميل أو بنك العميل أو منصة الدفع أو مزود حساب الاستلام الأمريكي أو المؤسسة التي تحتفظ بحساب الوجهة. الاتصال بكل الشركات المعنية يزيد الارتباك عادة. ابدأ بالرمز.
قبل استخدام ACH لفاتورة جديدة، تأكد أن طريقة الاستلام لديك تدعم صراحةً إيداعات ACH الواردة. رصيد USD أو رقم توجيه (routing number) أمريكي أو رقم حساب لا يثبت قبول كل الدافعين أو أنواع التحويل أو قيود ACH. يشرح دليلنا حول استلام المدفوعات من عملاء الولايات المتحدة والمملكة المتحدة والاتحاد الأوروبي في نيجيريا كيف يغيّر بلد الدافع وقناة الدفع التعليمات التي يجب أن تقدمها.
ماذا يعني إرجاع ACH فعلًا
ACH شبكة أمريكية للتحويلات المصرفية الإلكترونية تُستخدم لمدفوعات مثل إيداع الرواتب والخصم المباشر. تمر دفعة ACH عبر عدة أطراف:
عميلك أو الشركة التي تدفع لك
البنك أو المزود الذي يُنشئ الدفعة
مشغّل ACH
المؤسسة التي تستلم القيد
حساب الاستلام أو مزود الدفع الخاص بك
تُسمى المؤسسة المُرسِلة ODFI. وتُسمى المؤسسة المستلمة RDFI.
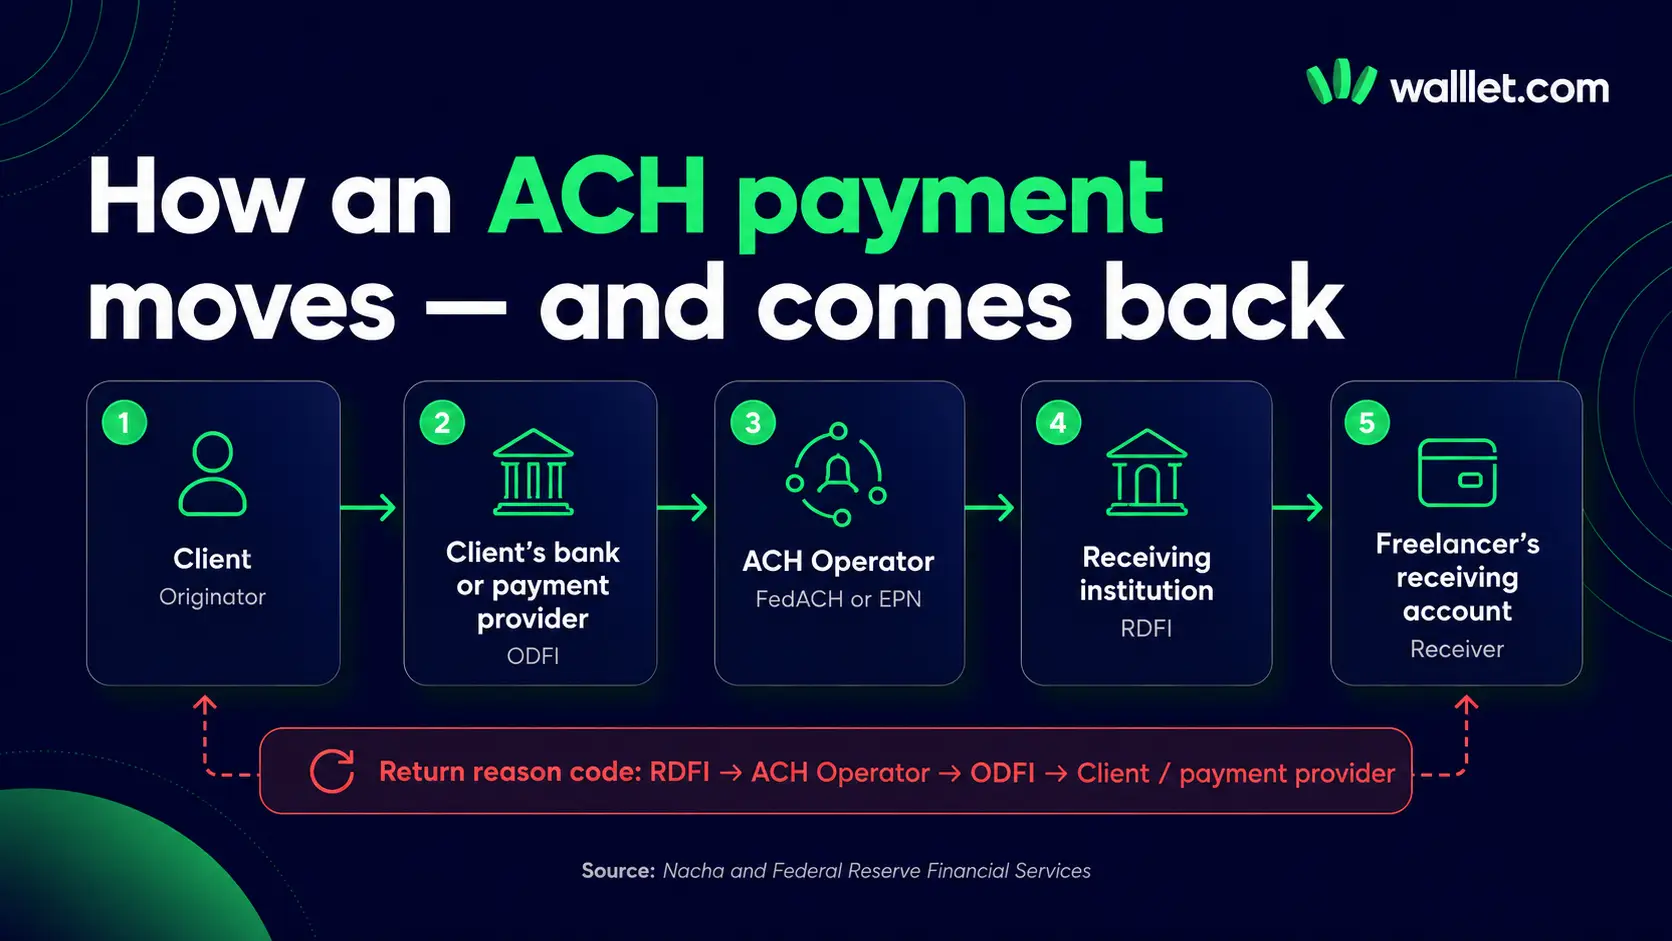
عندما لا تستطيع RDFI قيد المعاملة أو الاحتفاظ بها وفق قواعد ACH المعمول بها، تعيد القيد مع رمز سبب الإرجاع. يتضمن جدول رموز Nacha أسباب إرجاع للحسابات المغلقة وأرقام الحسابات غير الصالحة وقيود الإيداع المرفوضة والحسابات المجمّدة والقيود المكررة وحالات أخرى.
هذا الرمز هو التشخيص الأول. وليس دائمًا التفسير النهائي.
مثلًا، قد يعني R03 أن رقم الحساب صحيح من حيث البنية لكنه لا يطابق المستلم المقصود أو حسابًا مفتوحًا. يخبرك الرمز أين تبحث. ولا يخبرك إن كان العميل قد نسخ رقم حساب قديمًا، أو أن المزود استبدل بياناتك، أو أن بيانات المستفيد لم تتطابق، أو أن حساب الاستلام قد أُلغي سابقًا.
أولًا، تأكد هل كانت إيداع ACH أم خصم ACH
هذا التمييز يمنع خطأً شائعًا.
إيداع ACH (credit) يدفعه المُرسِل. العميل الأمريكي الذي يدفع فاتورتك عبر ACH يرسل عادةً إيداع ACH.
خصم ACH (debit) يسحب المال من حساب بعد التفويض. تحصيل الاشتراكات والخصم من الحسابات المصرفية أمثلة شائعة.
بعض رموز الإرجاع المعروفة تنطبق أساسًا أو حصريًا على قيود الخصم. يصف R01، “رصيد غير كافٍ”، خصمًا لم يغطّه الرصيد المتاح في الحساب. وهو ليس التفسير المعتاد لرفض حساب الاستلام الخاص بك إيداع ACH واردًا من عميل.

لا تقبل قائمة عامة برموز ACH كتشخيص. اطلب من المزود تأكيد:
هل كان القيد الأصلي إيداعًا أم خصمًا
رمز الإرجاع الدقيق
تاريخ بدء الإرجاع
رقم تتبع ACH (trace number)
المؤسسة التي أنشأت الإرجاع
هل يلزم تصحيح البيانات أو استخدام قناة دفع مختلفة
رموز إرجاع ACH الشائعة التي قد تؤثر على مدفوعات المستقلين
R02: الحساب مغلق
المعنى: كان حساب الوجهة نشطًا سابقًا لكن أغلقه العميل أو المؤسسة المستلمة.
المسؤول المرجح: المستقل أو مزود حساب الاستلام.
ما يجب التحقق منه:
هل استبدل مزودك بيانات الحساب أو عطّلها؟
هل أرسلت للعميل بيانات من فاتورة قديمة؟
هل أُغلق حساب الاستلام بعد تغيير المزود أو الشريك المصرفي؟
هل لا يزال الحساب يظهر نشطًا ومؤهلًا لمدفوعات ACH الواردة؟
ما العمل: احصل على بيانات الدفع الحالية مباشرة من المزود. لا تطلب من العميل إعادة الإرسال إلى الحساب نفسه حتى يؤكد المزود كتابيًا أنه لا يزال نشطًا.
إذا كنت تستخدم بيانات استلام بعملة أجنبية، راجع قيود الحساب المتعلقة بالعملة والدافع والقناة قبل مشاركتها. يشرح دليل حساب IBAN من walllet.com لماذا لا يثبت معرّف الحساب وحده أنظمة الدفع أو العملات أو أنواع الدافعين التي يدعمها.
R03: لا يوجد حساب أو تعذّر العثور على الحساب
المعنى: قد تكون بنية رقم الحساب صحيحة، لكن المؤسسة المستلمة لا تستطيع مطابقته مع الشخص المقصود أو حساب مفتوح.
المسؤول المرجح: عادةً المستقل أو مزود حساب الاستلام، رغم أن المُرسِل قد يكون أدخل البيانات بشكل خاطئ.
أسباب شائعة:
أُدخل رقم أو أكثر من رقم الحساب بشكل خاطئ
استخدم العميل بيانات من فاتورة سابقة
لم تتطابق بيانات المستفيد أو صاحب الحساب مع سجل الحساب
تغيرت بيانات الحساب لدى المزود
لم يكن الحساب مفعّلًا بالكامل لهذا النوع من المدفوعات
لم تتمكن المؤسسة المستلمة من ربط القيد بالحساب المقصود
ما العمل: قارن تعليمات الدفع المُعادة بالبيانات الحالية الظاهرة في حسابك. تحقق من كل رقم. لا تعتمد على لقطة شاشة منسوخة من محادثة قديمة.
اسأل المزود هل نتج R03 عن وجهة غير صالحة، أو عدم تطابق في الاسم أو الهوية، أو حساب افتراضي غير نشط، أو قاعدة قيد أخرى. قد لا يحدد الرمز وحده الحقل الذي فشل.
R04: بنية رقم الحساب غير صالحة
المعنى: بنية رقم الحساب غير صحيحة. قد يحتوي على عدد خاطئ من الأرقام أو يفشل في فحص آخر للتنسيق.
المسؤول المرجح: عادةً المُرسِل، إذا أدخل العميل أو فريق الرواتب الرقم بشكل خاطئ. وقد يكون مزود الاستلام مسؤولًا إذا قدّم تعليمات غير قابلة للاستخدام.
ما العمل:
انسخ رقم الحساب من شاشة الاستلام الحالية.
قارنه بسجل الدفع الذي قدمه العميل.
تحقق هل أدخل العميل رقم التوجيه في حقل رقم الحساب.
تأكد أن العميل اختار ACH وليس wire.
تحقق هل تستخدم تعليمات ACH وwire لديك بيانات توجيه مختلفة.
R04 مشكلة تصحيح عادةً، وليس سببًا للانتظار على أمل أن تظهر الدفعة لاحقًا. لقد أُعيد القيد. صحّح البيانات قبل إنشاء دفعة جديدة.
R06: أُعيد بطلب من البنك المُرسِل
المعنى: طلبت المؤسسة المُرسِلة من المؤسسة المستلمة إعادة القيد. تصف Nacha الرمز R06 بأنه إرجاع تطلبه ODFI، بما في ذلك بعض القيود الخاطئة أو الإيداعات المرسلة دون تفويض المُنشئ.
المسؤول المرجح: العميل وبنكه أو مزود الدفع الخاص به.
أسباب محتملة:
أبلغ العميل عن خطأ
أُرسلت الدفعة مرتين
أُرسل مبلغ خاطئ
لم يفوّض المُنشئ القيد
اكتشف البنك المُرسِل مشكلة بعد الإرسال
ما العمل: اطلب من العميل التواصل مع البنك أو المنصة التي أرسلت الدفعة. لا يستطيع مزود الاستلام الخاص بك عادةً شرح سبب طلب المؤسسة المُرسِلة للإرجاع.
لا تعتبر R06 دليلًا على أن العميل ألغى دفعتك عمدًا. اطلب تفسير البنك وخطة دفع مصححة.
R16: الحساب مجمّد أو أُعيد القيد بسبب قيود سارية
ما يشير إليه عمومًا: حساب الاستلام مقيّد بطريقة تمنع قيد المبلغ أو الإفراج عنه وفق القواعد ذات الصلة وضوابط المؤسسة.
المسؤول المرجح: المؤسسة المستلمة أو المزود، وقد يحتاج المستقل إلى تقديم معلومات.
ما العمل: تواصل مع مزود الاستلام واطلب:
الحالة الدقيقة للحساب
هل يشمل القيد كل المعاملات أم هذه الدفعة فقط
المستندات المطلوبة
المسؤول عن المراجعة
موعد التحديث التالي
هل أُعيدت الدفعة بالفعل
هل سيفشل تحويل جديد أيضًا
لا تطلب من العميل إعادة الإرسال ما دام الحساب مقيّدًا. قد يؤدي تحويل ثانٍ إلى إرجاع ثانٍ.
الإرجاع والمراجعة حالتان مختلفتان. يشرح دليلنا حول أسباب تعليق مدفوعات المستقلين أو مراجعتها أو تأخيرها كيف تميّز بين تأخيرات التسوية وفحوصات التحقق وقيود المزود والإرجاع الفعلي للمدفوعات.
R20: حساب غير مخصص للمعاملات
المعنى: لا يسمح حساب الوجهة بنوع معاملة ACH المُرسلة.
المسؤول المرجح: مزود حساب الاستلام أو الطريقة التي اختارها المستقل.
سيناريو شائع: الحساب موجود لكنه لا يقبل قيود ACH من هذا النوع.
ما العمل: اسأل المزود عن أنواع المدفوعات الواردة التي يدعمها الحساب. تأكد هل يقبل:
إيداعات ACH
خصومات ACH
مدفوعات الشركات
المدفوعات الشخصية
قيود الرواتب
تحويلات wire المحلية
تحويلات wire الدولية
لا تفترض أن الحساب الذي يقبل نوعًا واحدًا من التحويلات المصرفية الأمريكية يقبلها جميعًا.
R23: رفض المستلم قيد الإيداع
المعنى: رفض الطرف المستلم إيداع ACH.
المسؤول المرجح: المؤسسة المستلمة أو مزود الحساب.
أسباب محتملة: قد يرفض الطرف المستلم أو المؤسسة الإيداع بسبب قواعد الحساب أو قيود على الدافع أو الاشتباه في خطأ أو معلومات ناقصة أو سبب آخر تسمح به إجراءاته. تذكر Nacha الرمز R23 كأحد الرموز الممكنة لبعض قيود الإيداع المرفوضة أو المشكوك فيها.
ما العمل: اسأل مزود الاستلام لماذا رفض الإيداع وهل المشكلة تتعلق بـ:
المُرسِل أو نوع الدافع
اسم المستفيد
غرض الدفعة
مصدر الأموال
الاستخدام المسموح للحساب
حد المعاملة
قرار امتثال أو مخاطر
فئة دفع غير مدعومة
لا يستطيع العميل تصحيح قاعدة غير معلنة لدى الطرف المستلم. تحتاج إلى تفسير محدد من المزود قبل أن تقرر إعادة الإرسال أو استخدام طريقة أخرى.
R24: قيد مكرر
المعنى: اعتبرت المؤسسة المستلمة الدفعة مكررة.
المسؤول المرجح: عادةً العميل أو فريق الرواتب أو المزود المُرسِل.
ما يجب التحقق منه:
هل أُرسلت دفعتان للفاتورة نفسها؟
هل أعاد العميل المحاولة بعد رؤية حالة قيد المعالجة؟
هل أرسل البنك ملف الدفع نفسه مرتين؟
هل كانت المبالغ والتواريخ وبيانات التعريف متطابقة؟
ما العمل: طابق القيد الأصلي والقيد المُعاد قبل طلب دفعة أخرى. تأكد هل تمت تسوية إحدى النسختين بنجاح.
R29: العميل المؤسسي يفيد بعدم التفويض
يتعلق هذا الرمز بإبلاغ مستلم مؤسسي بأن خصمًا ما لم يكن مفوّضًا.
يكون عادةً ذا صلة عندما تُسحب أموال من حساب شركة، وليس عندما يرسل عميل دفعة فاتورة إلى مستقل. إذا ظهر R29 في نزاع حول دفعة لمستقل، فتأكد من نوع القيد واطلب من المزود المُرسِل أن يشرح لماذا أُرسلت المعاملة كخصم.
خريطة قرارات رموز الإرجاع
استخدم هذه الخريطة قبل التواصل مع الدعم.
رمز الإرجاع أو المشكلة | ابدأ مع | ما يجب طلبه | إعادة الإرسال الآن؟ |
R02: الحساب مغلق | مزود الاستلام | البيانات النشطة الحالية وحالة الإغلاق | لا |
R03: لا يوجد حساب/تعذّر العثور عليه | مزود الاستلام، ثم العميل | البيانات الدقيقة المستخدمة وسبب تعذّر العثور على الحساب | لا |
R04: بنية حساب غير صالحة | العميل ومزود الاستلام | سجل الدفع ورقم الحساب المصحح | فقط بعد التصحيح |
R06: البنك المُرسِل طلب الإرجاع | العميل | تفسير البنك المُرسِل وخطة دفع جديدة | لا |
R16: الحساب مقيّد أو مجمّد | مزود الاستلام | سبب القيد والأدلة المطلوبة وموعد المراجعة التالية | لا |
R20: حساب غير مخصص للمعاملات | مزود الاستلام | أنواع قيود ACH والدافعين المدعومة | استخدم طريقة مدعومة أخرى |
R23: رُفض الإيداع | مزود الاستلام | سبب الرفض المحدد وقاعدة الأهلية | لا |
R24: قيد مكرر | العميل | سجلا المعاملتين وحالة التسوية | لا |
رمز غير معروف | المزود الذي يعرض الإرجاع | الرمز الكامل ورقم التتبع والتواريخ والمؤسسات المُرسِلة/المستلمة | لا |
القاعدة الافتراضية بسيطة: لا تُعِد إرسال دفعة ACH مُعادة حتى يؤكد المسؤول عن الخلل ما الذي يجب تغييره.
حزمة الأدلة التي يجب طلبها فورًا
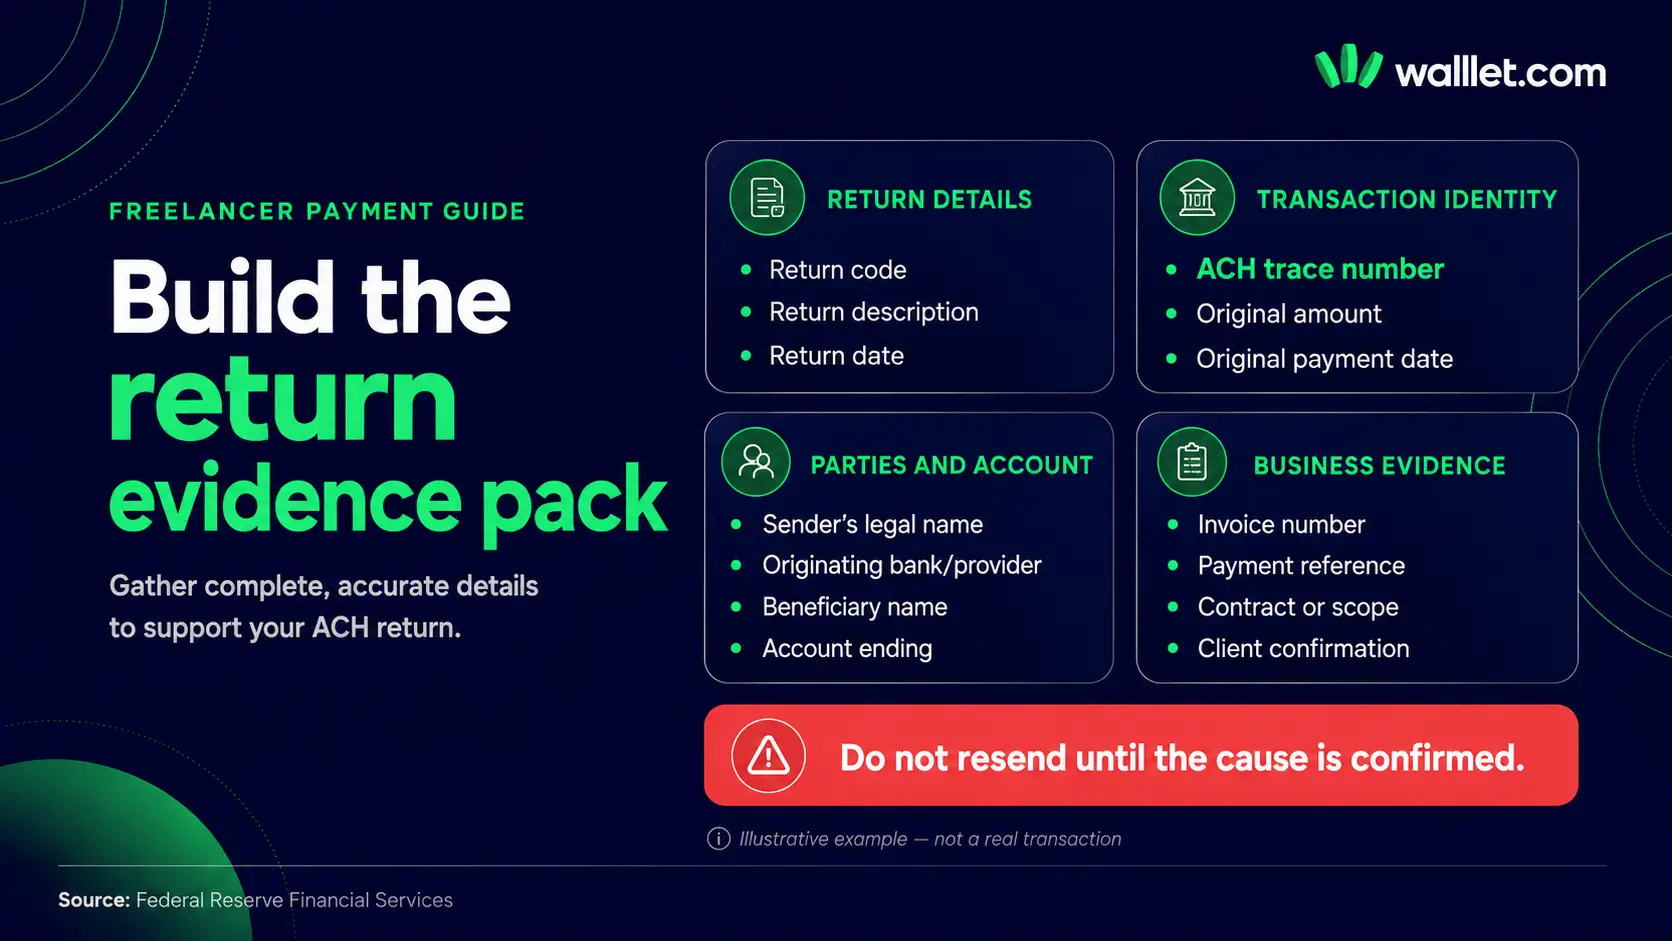
لقطة شاشة تقول “أُعيدت” لا تكفي. اطلب من العميل أو مزود الدفع ما يلي:
رمز إرجاع ACH الدقيق
وصف الإرجاع
رقم تتبع ACH
مبلغ الدفعة الأصلي
تاريخ التسوية أو السريان الأصلي
تاريخ بدء الإرجاع
الاسم القانوني للمُرسِل
البنك أو مزود الدفع المُرسِل
اسم المستفيد المُدخل
رقم التوجيه المستخدم، مع التعامل الآمن مع الأرقام الحساسة
آخر أربعة أرقام من حساب الوجهة
نوع قيد ACH، مثل إيداع أو خصم
رمز Standard Entry Class، عند توفره
رقم الفاتورة أو مرجع الدفع
تفسير مكتوب من البنك أو المزود
احفظ الأدلة بجانب الفاتورة والعقد والمراسلات مع العميل. إذا خضعت الدفعة للمراجعة لاحقًا، سيكون لديك سجل متماسك بدلًا من خمس لقطات شاشة موزعة بين البريد الإلكتروني وWhatsApp.
تتغير الأدلة للمدفوعات المرسلة عبر قناة مختلفة. مثلًا، قد يتطلب تحويل wire دولي مفقود سجل UETR أو MT103 أو ISO 20022. يشرح دليل تتبع تحويل wire دولي مفقود هذه العملية. لا تستخدم رمز إرجاع ACH لتشخيص تحويل wire.
رسالة ترسلها إلى عميلك
أُعيدت دفعة ACH قبل أن تصبح متاحة. يُرجى أن تطلب من بنكك أو مزود الدفع رمز إرجاع ACH الدقيق وتاريخ الإرجاع ورقم التتبع.
يُرجى أيضًا إرسال تأكيد الدفع الذي يُظهر اسم المستفيد والمبلغ وبيانات التوجيه المستخدمة وآخر أربعة أرقام من حساب الوجهة ومرجع الدفع.
أتحقق من بيانات الاستلام مع مزودي. يُرجى عدم إعادة إرسال الدفعة حتى أؤكد هل يجب تصحيح التعليمات الأصلية أم يلزم استخدام طريقة دفع مختلفة.
بهذا يبقى العميل على اطلاع دون إلقاء اللوم على أحد قبل توفر الأدلة.
رسالة ترسلها إلى مزود الاستلام
أُعيد إيداع ACH وارد بقيمة [المبلغ] من [المُرسِل].
رمز الإرجاع: [الرمز]
رقم تتبع ACH: [الرقم]
تاريخ الدفعة الأصلية: [التاريخ]
تاريخ الإرجاع: [التاريخ]
اسم المستفيد المستخدم: [الاسم]
حساب الوجهة المنتهي بـ: [آخر أربعة أرقام]
مرجع الفاتورة: [المرجع]يُرجى تأكيد ما يلي:
أي مؤسسة بدأت الإرجاع؟
ما شرط الحساب أو الأهلية الذي تسبب فيه تحديدًا؟
هل بيانات الاستلام الحالية لديّ نشطة لإيداعات ACH الواردة من هذا النوع من الدافعين؟
هل يجب تصحيح أي حقل؟
هل يمكن للعميل إعادة الإرسال عبر ACH، أم يجب استخدام طريقة مدعومة أخرى؟
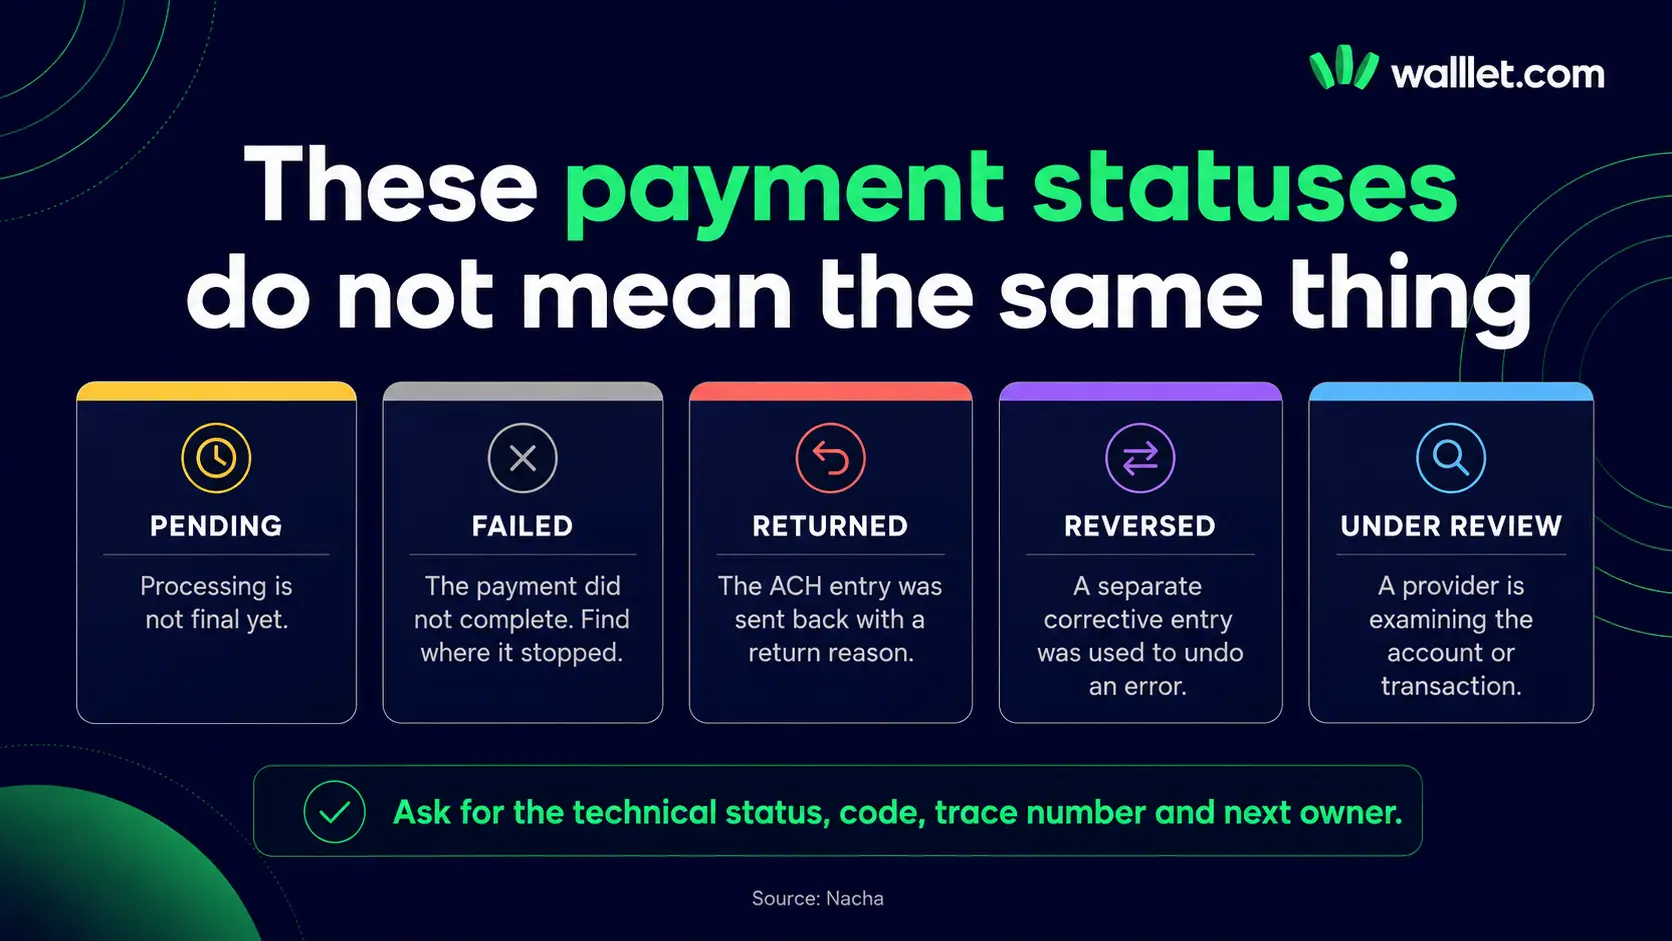
لا تخلط بين المُعادة والمعكوسة والفاشلة وقيد المعالجة
هذه التسميات ليست قابلة للتبادل.
قيد المعالجة تعني أن العملية لم تصل بعد إلى حالة نهائية.
فاشلة تعني عادةً أن الدفعة لم تُرسل أو تكتمل بنجاح، لكن على المنصة تحديد مكان الفشل.
مُعادة تعني أن قيد ACH دخل عملية الإرجاع وأُعيد مع سبب إرجاع.
معكوسة (reversed) قد تشير إلى قيد تصحيحي منفصل يهدف إلى إلغاء دفعة خاطئة. تطبق Nacha قواعد محددة على العكس، والعكس غير السليم قد يُعاد بدوره.
قيد المراجعة تعني أن مؤسسة تفحص الحساب أو المعاملة. قد تُسوّى الدفعة قيد المراجعة في النهاية أو تفشل أو تُعاد.
اطلب الحالة الفنية وأدلة قابلة للتتبع. لا تعتمد على لون شارة الحالة.
متى يجب على العميل إعادة الإرسال؟
أعد الإرسال فقط عند تحقق أحد هذه الشروط:
صُحّح رقم حساب مكتوب بشكل خاطئ
أكد مزود الاستلام أن الحساب الحالي نشط
أكد المزود أهلية الدافع ونوع إيداع ACH
حُلّ قيد مؤقت
شرح البنك المُرسِل إرجاع R06 وحلّه
تمت مطابقة القيد المكرر
اتفق الطرفان على قناة دفع مدعومة مختلفة
لا تُعِد الإرسال لمجرد أن الأموال المُعادة وصلت إلى العميل مجددًا. قد يظل الخلل الأصلي قائمًا.
إذا كان ACH غير متاح أو غير مناسب، قارن بين تحويل wire مدعوم، أو دفعة عبر منصة، أو حساب domiciliary، أو حساب استلام آخر مؤهل بعملة أجنبية، أو دفعة بعملة مستقرة يفهمها الطرفان. يقارن دليل استلام الدولار في نيجيريا بدون PayPal بين فئات هذه الطرق دون افتراض أن خيارًا واحدًا يناسب كل مستقل.
خطوة في منتصف المقال: تحقق من الطريقة قبل الفاتورة التالية
قبل إعطاء العميل تعليمات دفع جديدة، تحقق من عملة الاستلام والقناة المدعومة ونوع الدافع وقاعدة اسم المستفيد والرسوم الحالية والحدود وأهلية الحساب الظاهرة في حسابك.
تحقق من طرق استلام الدخل العالمي المتاحة حاليًا في walllet.com
قد تختلف الإتاحة والرسوم والحدود وقنوات الدفع حسب الحساب والمزود والمنطقة ومرحلة الإطلاق.
ما يمكن لـ walllet.com أن يعد به وما لا يمكنه
لا ينبغي لدليل دفع أن يوحي بأن تطبيقًا واحدًا يستطيع تجاوز قواعد ACH أو قرار إرجاع من بنك أو عملية مراجعة لدى مزود خاضع للتنظيم.
بالنسبة للمستخدمين المؤهلين، يهدف walllet.com إلى ربط أجزاء من مسار الدخل العالمي، بما في ذلك طرق الاستلام المدعومة وإدارة القيمة المرتبطة بالدولار والإنفاق والاستخدام المحلي. يجب التحقق من قنوات الاستلام والعملات وأنواع الدافعين والرسوم والحدود وقواعد المراجعة الدقيقة في المنتج الحالي قبل إرسال التعليمات إلى العميل.
هذا التمييز مهم. يمكن أن تكون الطريقة مفيدة دون أن تكون متاحة للجميع.
إذا كان عميلك يقارن ACH مع Payoneer أو Wise أو PayPal أو طريقة بالعملات المستقرة، فاستخدم مقارنة طرق الدفع للمستقلين لتقييم ملاءمتها للدافع والتكلفة الإجمالية والتوقيت والأدلة وما يحدث بعد وصول الدفعة.
القاعدة التي يجب تذكرها
إرجاع ACH ليس دفعة غامضة تطفو بين البنوك.
إنه معاملة لها رمز ومؤسسة مُرسِلة ومؤسسة مستلمة وأثر من الأدلة ومسؤول عن الخطوة التالية.
احصل على الرمز الدقيق. تأكد هل كان القيد إيداعًا أم خصمًا. حدّد من أنشأ الإرجاع. اجمع رقم التتبع وسجل الدفع. أصلح السبب المذكور قبل أن يرسل العميل مجددًا.
الخطوة الأخيرة: أنشئ طريقة أوضح لمدفوعات العملاء المتكررة
للدخل الدولي المتكرر، استخدم طريقة دفع فقط بعد التأكد من أنها تناسب عميلك وعملتك ونوع الدافع وأهلية حسابك الحالية.
تعتمد الخدمات المحددة على الإتاحة الحالية والمزودين الخاضعين للتنظيم والتحقق والحدود والطرق الظاهرة في حسابك.
اقرأ أيضًا
أمان المدفوعات وحل المشكلات: عالج المشكلات وقلّل المخاطر
دفعة مفقودة؟ جهّز حزمة الأدلة هذه قبل التواصل مع الدعم
دفعة عمل حر معلّقة أو حساب مقيّد؟ حدّد مكان الأموال قبل تغيير الطريقة
التحقق بالإيداعات الصغيرة: ما الذي تثبته هذه القيود المصرفية الصغيرة فعلًا
