
يدفع العميل فاتورتك البالغة $1,000. هذا لا يعني بالضرورة أن $1,000 ستصل إلى رصيدك. وحتى لو وصلت $1,000 إلى رصيدك، فهذا لا يعني أنه سيكون لديك ما قيمته $1,000 من المال القابل للاستخدام بعد تحويله إلى النيرة أو سحبه أو إنفاقه.
الرقم الذي يستحق المقارنة ليس الرسوم المعلنة. بل ما يمكنك استخدامه فعلًا في نهاية المسار.
بالنسبة للمستقلين في نيجيريا، قد يشمل هذا المسار رسوم استلام، وخصم بنك وسيط، ورسوم تحويل عملة، وفارق سعر الصرف، ورسوم سحب، وفي بعض الحالات تكاليف مرتبطة بالبطاقة. إذا كنت ما زلت تقرّر كيف ستصلك الدفعة أصلًا، فإن كيف يستلم المستقلون في نيجيريا المدفوعات من عملاء في الولايات المتحدة والمملكة المتحدة والاتحاد الأوروبي يشرح مسارات ACH والتحويلات البريطانية وSEPA والحوالات وIBAN والعملات المستقرة قبل البدء في حساب الرسوم.
وللمستقلين الذين يريدون تجنّب PayPal تحديدًا، يقارن كيف تستلم الدولار في نيجيريا دون PayPal في 2026 بين البدائل العملية وتكاليفها ومقايضاتها.
هنا تحديدًا يصبح walllet.com مفيدًا للمستقلين في نيجيريا. فبدل التعامل مع الاستلام والاحتفاظ والإنفاق والسحب كمشكلات منفصلة، يجمعها walllet.com في مسار واحد. يمكن للمستخدمين المؤهلين استلام مدفوعات USD وEUR وGBP المدعومة، والاحتفاظ بجزء من دخلهم بقيمة الدولار، والإنفاق عبر بطاقة Mastercard بالدولار حيثما كان ذلك مدعومًا، وتحويل المبلغ الذي يحتاجونه فقط إلى النيرة.
هذا مهم لأن أرخص مسار للدفع ليس دائمًا صاحب أقل رسوم استلام. السؤال الأفضل: كم يبقى مفيدًا من الدفعة الأصلية بعد احتساب الاستلام والتحويل والإنفاق والسحب معًا؟
قد تخسر دفعة بقيمة $1,000 من قيمتها في عدة نقاط
قد تمر دفعة العمل الحر الدولية النموذجية ببعض هذه المراحل أو بها كلها:
فاتورة $1,000 ← شبكة الدفع ← حساب الاستلام ← رصيد USD ← تحويل العملة ← سحب بالنيرة أو إنفاق بالبطاقة
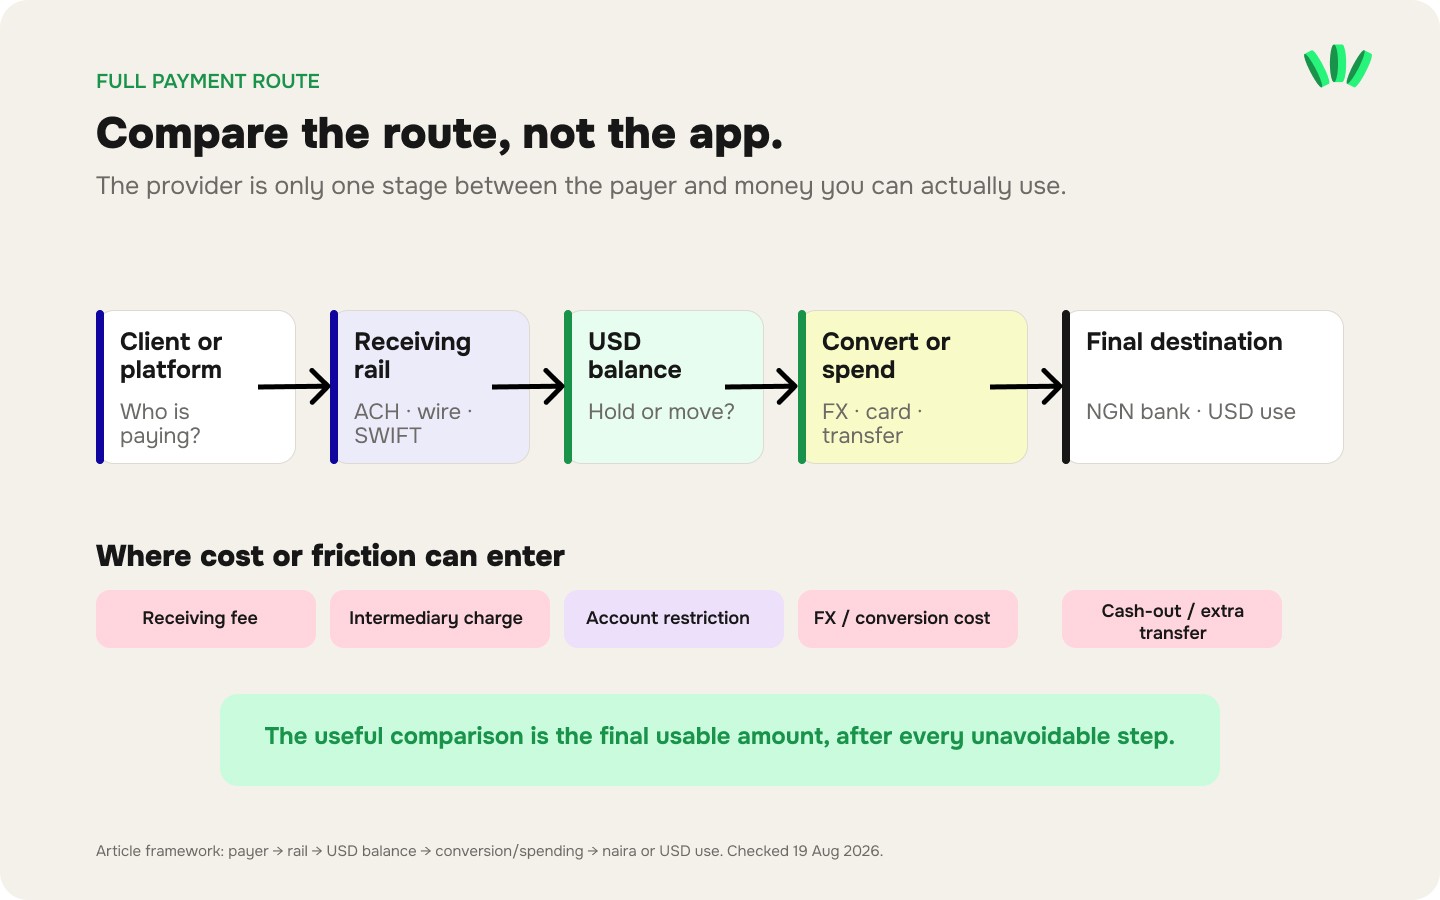
قد تضيف كل مرحلة تكلفة مختلفة.
طبقة التكلفة | ماذا تعني | ما الذي تتحقق منه |
رسوم الاستلام | رسوم قبول الدفعة الواردة | نسبة مئوية أو رسوم ثابتة أو حد أدنى أو أقصى |
رسوم المُرسِل أو البنك | رسوم تُطبّق قبل وصول الدفعة إليك | هل يدفعها المُرسِل أم تُخصم من التحويل |
رسوم البنك الوسيط | خصم من بنك مراسل في بعض الحوالات الدولية | هل يمكن أن تتضمن الشبكة بنوكًا وسيطة |
رسوم التحويل | رسوم معلنة بشكل منفصل لتحويل USD إلى NGN | النسبة والحد الأقصى والحد الأدنى |
فارق سعر الصرف | الفرق بين سعر مرجعي مفيد والسعر المعروض عليك فعلًا | السعر القابل للتنفيذ في التوقيت نفسه |
رسوم السحب | تكلفة السحب إلى حساب بنكي نيجيري | رسوم ثابتة أو نسبية |
تكلفة البطاقة | رسوم الإصدار أو التمويل أو الصرف أو العمليات المرتبطة بالإنفاق | هل تنفق من رصيد USD الحالي أم تحوّل/تموّل أولًا |
الفرق المهم هو أن الرسوم قد تكون ظاهرة بينما تختبئ التكلفة الأكبر داخل سعر الصرف.
إذا كانت لدفعتك البالغة $1,000 أكثر من مهمة، جزء للمصاريف المحلية وجزء للاحتفاظ به بالدولار وجزء للأدوات الدولية، فإن walllet.com يتيح لك الاستلام والاحتفاظ والإنفاق والسحب من مكان واحد. يمكنك الاحتفاظ بما لا تحتاج إلى تحويله، والإنفاق عبر بطاقة USD حيثما كان ذلك مدعومًا، ورؤية السعر والرسوم ومبلغ النيرة الدقيق قبل تأكيد السحب.

ما الذي قد يحدث لـ $1,000 بعد بضع رسوم تبدو صغيرة
لنأخذ مسارًا توضيحيًا بسيطًا:
يرسل عميلك $1,000.
رسوم استلام 1% تخصم $10.
يصبح لديك $990.
تكلفة تحويل فعلية 1.5% على المبلغ المتبقي تخصم ما يعادل $14.85.
تُطبّق رسوم سحب بقيمة $1.
تصبح قيمتك القابلة للاستخدام ما يعادل $974.15.
هذه تكلفة اقتصادية إجمالية قدرها $25.85، أي نحو 2.6% من الدفعة الأصلية.
لماذا قد يكون فارق سعر الصرف أهم من الرسوم التي تلاحظها
رسوم السحب سهلة الرؤية. أما فارق سعر الصرف فمن السهل أن يفوتك لأنه موجود داخل السعر.
لنفترض أن السعر المرجعي المفيد لحظة التحويل هو: ₦1,500 لكل $1
ويعرض مزوّد: ₦1,477.50 لكل $1
الفرق ₦22.50 لكل دولار، أي 1.5%.
على $990، يكون للفرق البالغ 1.5% أثر اقتصادي يقارب $14.85.
تلفت رسوم السحب البالغة $1 انتباهك لأنها مكتوبة تحت عنوان “رسوم”. لكن فرق سعر الصرف في هذا المثال يكلّف نحو خمسة عشر ضعفًا.
طريقة بسيطة لقياس الفارق عند تحويل USD إلى NGN:
فارق سعر الصرف % = (السعر المرجعي − السعر المعروض) ÷ السعر المرجعي × 100
لكن استخدم المعادلة بحذر. إذا حسبت مبلغ النيرة النهائي مقابل سعر مرجعي، فأثر الصرف مُدرج بالفعل في الفرق. لا تُضف الفارق نفسه مرة أخرى فتحسبه مرتين.
قارن مبلغ النيرة النهائي، لا صفحة الرسوم الأجمل
التكلفة حتى الوصول إلى مال قابل للاستخدام هي المعيار الأنفع لهذه المقارنة، لأن الرسوم المعلنة وحدها لا تُظهر ما يصلك في النهاية.
عند مقارنة المزوّدين، استخدم بيانات مؤرخة أو حديثة وانظر إلى المبلغ الإجمالي الذي يصلك، لا إلى ادعاءات رسوم غير مؤرخة.
لقطة للرسوم العامة لدفعة $1,000 عبر US ACH
يستخدم الجدول أدناه معلومات عامة للمزوّدين تمت مراجعتها في 19 أغسطس 2026. وهو لا يحدد أرخص مسار، لأن المقارنة الدقيقة تتطلب أسعار USD/NGN قابلة للتنفيذ من اللحظة نفسها.
المسار | استلام $1,000 عبر US ACH | تكلفة تحويل USD→NGN المنشورة | الدفع إلى بنك بالنيرة | ما لا تخبرك به البيانات العامة بعد |
Grey | 0.8% = $8 | 1%، بحد أقصى $6 | ₦35 | سعر USD/NGN القابل للتنفيذ لتحويلك تحديدًا |
Raenest | $1 ثابتة | 0.5%، بحد أقصى $2.70 | ₦0 | سعر USD/NGN القابل للتنفيذ لتحويلك تحديدًا |
Payoneer | عادةً 0–1% لمدفوعات الدولار المؤهلة عبر البنوك المحلية | يختلف حسب الحساب/العملية | يختلف | السعر الكامل الخاص بنيجيريا وعرض السحب المعروض لذلك الحساب |
تذكر وثائق Grey العامة الحالية رسوم استلام ACH بنسبة 0.8% بحد أدنى $2 وحد أقصى $10. وتنشر Grey أيضًا رسوم تحويل بنسبة 1% بحد أقصى $6، ورسوم تحويل بنكي بالنيرة قدرها ₦35. وتذكر Grey أن سعر التحويل الدقيق يُعرض للمستخدم، وتشرح مواد المساعدة لديها وجود فارق تحويل داخل السعر.
تذكر وثائق Raenest الحالية رسومًا ثابتة قدرها $1 لإيداعات USD عبر ACH. ورسوم التحويل المنشورة من USD إلى NGN هي 0.5%، بحد أدنى $0.25 وحد أقصى $2.70، بينما تُذكر المدفوعات إلى البنوك النيجيرية حاليًا بـ ₦0. أما سعر USD/NGN نفسه فيُقدَّم داخل المنتج وقد يتغيّر، لذا لا يمكن لجدول الرسوم وحده أن يخبرك بمبلغ النيرة النهائي.
تقول أسعار Payoneer العامة إن مدفوعات الدولار المستلمة عبر شبكات حسابات الاستلام المحلية المؤهلة قد تخضع لرسوم بين 0% و1%، بينما تختلف تكاليف السحب البنكي والتحويل الأخرى حسب الموقع والعملة وشروط الحساب. وهذا يجعل من المستحيل إعادة بناء إجمالي دقيق لتحويل $1,000 إلى النيرة في نيجيريا بمسؤولية من الأسعار العامة المعلنة وحدها.
إذا كانت دفعتك تصل عبر ACH وحدثت مشكلة قبل أن تصل حتى إلى مرحلة التحويل، فإن هل أُعيدت دفعة ACH؟ ماذا تعني رموز الإرجاع R01 وR02 وR03 وR04 وغيرها يشرح لماذا قد تُعاد دفعة ACH ومن يحتاج عادة إلى حل المشكلة.
ما الذي يخبرنا به جدول الرسوم
إذا نظرت إلى الرسوم الصريحة فقط، يبدو الحساب بسيطًا:
Grey: $8 للاستلام + حتى $6 للتحويل + ₦35 للدفع.
Raenest: $1 للاستلام + حتى $2.70 للتحويل + ₦0 للدفع.
Payoneer: المعلومات العامة لا تكشف ما يكفي من المتغيرات الخاصة بنيجيريا لإجراء الحساب نفسه.
لكن هذا ما زال لا يحدد أي مسار يترك لك أكبر مبلغ بالنيرة. الرقم الناقص هو سعر الصرف القابل للتنفيذ.
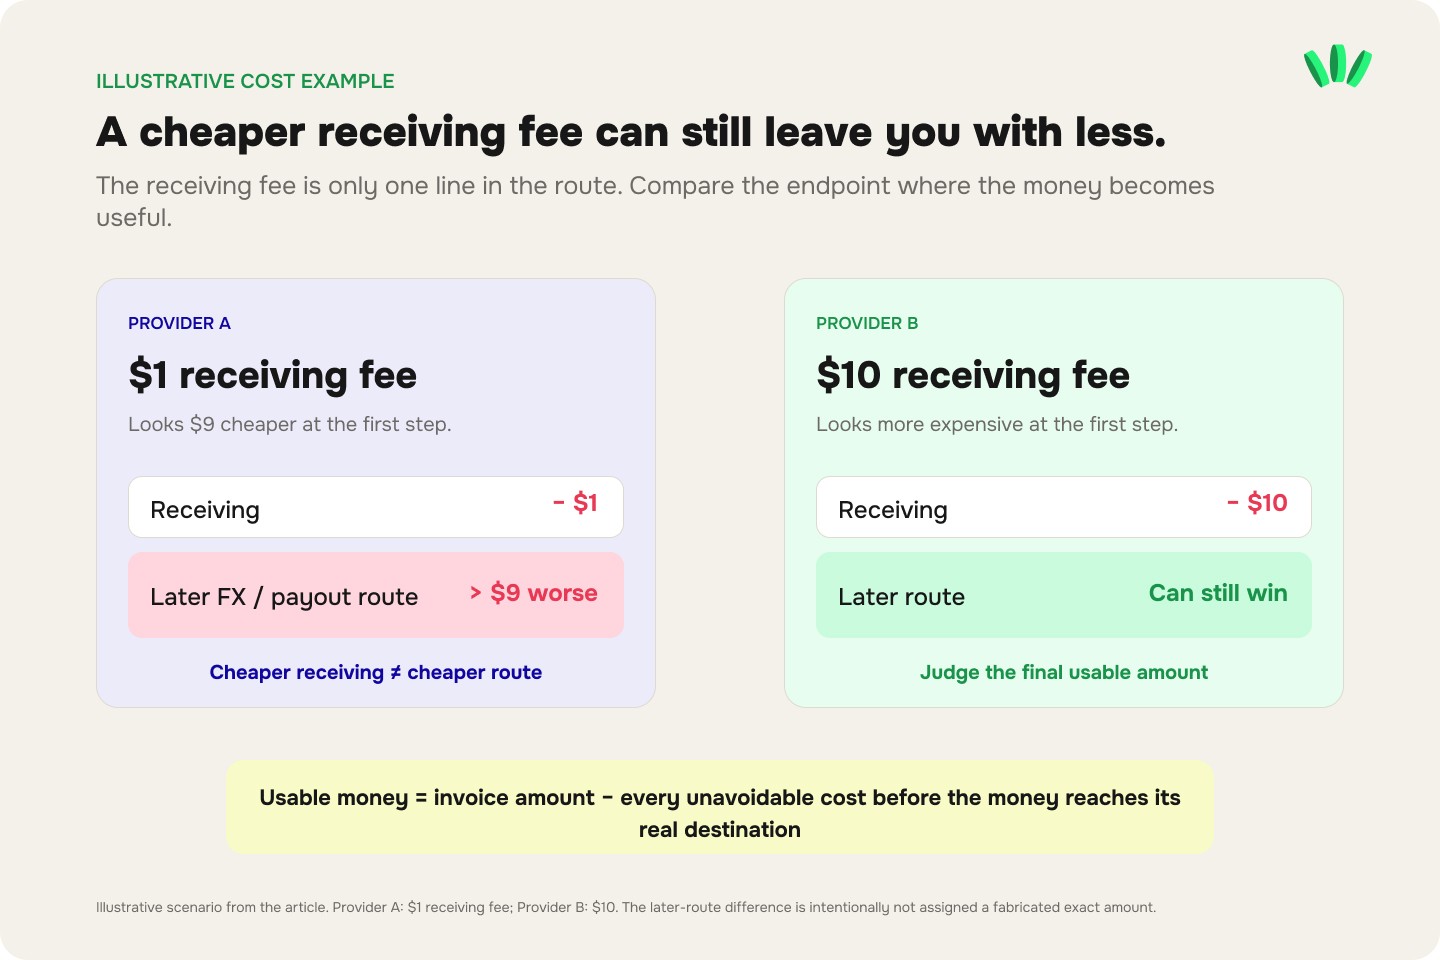
قد يتركك مزوّد يفرض $3.70 رسومًا ظاهرة بنيرة أقل من مزوّد يفرض $14، إذا كان سعر التحويل لديه أسوأ بدرجة كافية. وقد يحدث العكس أيضًا.
لهذا فإن “أقل رسوم” و“أقل تكلفة إجمالية” ليسا الشيء نفسه.
أين يقع walllet.com في مقارنة $1,000
من الأنفع مقارنة walllet.com على مستوى المسار الكامل بدل النظر إلى رسوم استلام واحدة.
قبل أي سحب مدعوم من USD إلى NGN، يعرض walllet.com سعر الصرف المطبّق والرسوم ومبلغ النيرة الدقيق قبل أن تؤكد. وهذا يتيح لك الحكم على العملية بالرقم المهم: ما تستلمه فعلًا.
ويذكر walllet.com أيضًا أن عمليات السحب بالنيرة تصل عادة إلى حساب المستخدم البنكي النيجيري الخاص به في نحو دقيقتين.
هذا لا يعني أن walllet.com سيكون تلقائيًا أرخص مسار لكل دفعة بقيمة $1,000. فالمقارنة العادلة ما زالت تتطلب التحقق من الأسعار الحية لدى كل مزوّد في الوقت نفسه.
ميزته الأكبر للمستقلين هي ما يحدث حول التحويل. يمكنك استلام الدخل الأجنبي المدعوم، والاحتفاظ بجزء منه بقيمة الدولار، والإنفاق عبر بطاقة Mastercard بالدولار حيثما كان ذلك مدعومًا، وتحويل المبلغ الذي تحتاجه فعلًا فقط إلى النيرة.
لذا بدل مقارنة:
أقل رسوم استلام = الخيار الأرخص
قارن:
تكلفة الاستلام + تكلفة التحويل + سعر الصرف + تكلفة الإنفاق + تكلفة السحب = التكلفة الفعلية لاستخدام دخلك
كيف تقارن بين مساري دفع بشكل صحيح
أجرِ المقارنة في الوقت نفسه وبالمبلغ الابتدائي نفسه. لدفعة بقيمة $1,000، سجّل هذه الأرقام لكل مسار:
مبلغ الفاتورة/الدفعة: $1,000
رسوم الوارد: كم يُخصم قبل إضافة رصيد USD أو عند إضافته
الدولار المتاح بعد الاستلام: المبلغ الذي يمكنك تحويله أو إنفاقه فعلًا
سعر USD/NGN القابل للتنفيذ: السعر الذي يمكنك تأكيده الآن، لا سعرًا تسويقيًا من الأمس
رسوم التحويل: أي رسوم منفصلة إضافة إلى السعر
رسوم السحب أو الدفع: تكلفة الوصول إلى حسابك البنكي النيجيري
النيرة النهائية القابلة للاستخدام: ما يصل بعد المسار كله
ثم قارن:
القيمة المرجعية بالنيرة = $1,000 × سعر USD/NGN المرجعي المختار
التكلفة الفعلية للمسار = القيمة المرجعية بالنيرة − النيرة النهائية القابلة للاستخدام
التكلفة الفعلية % = التكلفة الفعلية للمسار ÷ القيمة المرجعية بالنيرة × 100
يجب استخدام السعر المرجعي والتوقيت نفسيهما لكل مزوّد. وإلا فقد تجعل حركة السعر أحد المسارات يبدو أرخص بشكل مصطنع.
“كم سأستلم؟” يعتمد على ما تريد فعله بالمال
مبلغ النيرة النهائي هو المعيار الصحيح فقط عندما يكون هدفك السحب بالنيرة.
لا يستخدم المستقلون كل دفعة بالطريقة نفسها. يحتاج جمهور walllet.com عادةً إلى استلام دخل أجنبي، والاحتفاظ بجزء منه مرتبطًا بالدولار، وتحويل جزء إلى النيرة، وإنفاق جزء على خدمات دولية.
يجب أن يتغيّر معيار التكلفة بحسب المهمة.
إذا كنت تحتاج إلى النيرة
قِس:
$1,000 مُرسلة ← النيرة النهائية في حسابك البنكي
أدرج تكاليف الاستلام والتحويل والصرف والسحب.
إذا وصلك المال بعملة USDT أو USDC بدل الدولار البنكي، فإن كيف تحوّل USDT أو USDC إلى النيرة في نيجيريا يشرح خطوة السحب المنفصلة، بما في ذلك التحقق من السعر والرسوم والأخطاء الشائعة.
إذا كنت تريد الاحتفاظ بالمال بالدولار
قِس:
$1,000 مُرسلة ← رصيد USD القابل للاستخدام
لا مكان لفارق USD/NGN في هذا الحساب إذا لم تكن تحوّل إلى النيرة.
إذا كان مسارك يستخدم تفاصيل استلام دولية مخصّصة، فإن ما هو حساب IBAN من walllet؟ دليل عملي للمستقلين ومن يكسبون عالميًا يشرح كيف تُستخدم تفاصيل IBAN في استلام دخل العملاء الدوليين وما الذي تتحقق منه قبل مشاركتها.
إذا كنت تريد الدفع مقابل برامج أو اشتراكات دولية
قِس:
$1,000 مُرسلة ← التكلفة الإجمالية للشراء بالدولار
تحويل دخل الدولار إلى النيرة ثم تحويل النيرة لاحقًا إلى قدرة إنفاق بالدولار قد يسبّب احتكاكًا غير ضروري في العملات. تحقّق مما إذا كانت البطاقة تنفق مباشرة من الرصيد المعني، وما إذا كانت هناك رسوم تمويل أو صرف أو عمليات عابرة للحدود أو رسوم عمليات.
إذا كان الإنفاق بالبطاقة جزءًا من مسارك، فإن لماذا تُرفض بطاقات الكريبتو وبطاقات USD الافتراضية: قائمة تحقق للمستقلين يتناول تكلفة أخرى لا تظهر في جدول الرسوم المعلن: عمليات البطاقة الفاشلة أو المقيّدة التي تترك المال غير قابل للاستخدام في الشراء الذي كنت تنويه.
إذا كنت تريد إرسال المال إلى مكان آخر
قِس التحويل الثاني كاملًا أيضًا. قد يصبح مسار الاستلام الرخيص مكلفًا إذا كان نقل الأموال بعد ذلك يتطلب رسومًا أخرى.
لذلك فإن “المال القابل للاستخدام” رقم يعتمد على الوجهة.
لماذا لا تكون أقل الرسوم دائمًا أرخص مسار للمستقل
لنفترض أنك استلمت $1,000.
تحتاج إلى ما يعادل $400 للإيجار والمصاريف المحلية، أما $600 المتبقية فستذهب إلى البرامج أو الاستضافة أو الاشتراكات أو مصاريف أخرى مسعّرة بالدولار.
المسار الذي يجبرك على تمرير $1,000 كاملة عبر تحويل من USD إلى NGN قد يبدو رخيصًا في صفحة الرسوم، لكنه قد يجعلك تحوّل مالًا لم تكن تحتاجه بالنيرة أصلًا. وإذا احتجت إلى الدولار مرة أخرى لاحقًا، تكون قد أضفت تحويلًا آخر إلى الرحلة.
صُمّم walllet.com حول مسار مختلف.
يمكنك الاحتفاظ بالجزء الذي ما زلت تحتاجه بقيمة الدولار، وتحويل المبلغ اللازم للمصاريف المحلية فقط، واستخدام بطاقة Mastercard بالدولار مدعومة للإنفاق الدولي.
وهذا قد يزيل خطوة تحويل غير ضرورية.
لهذا يجب أن تشمل تكلفة دفعة العمل الحر التحويلات التي يمكن تجنّبها، لا الرسوم المذكورة في صفحة الأسعار فقط. فقد تنتج رسوم معلنة أقل مسارًا أغلى إذا اضطر المال نفسه إلى عبور العملات مرتين.
لا تعامل تكاليف البطاقة لمرة واحدة كرسوم على كل دفعة
من أخطاء المقارنة الشائعة أيضًا خلط تكاليف العمليات المتكررة مع تكاليف الحساب أو البطاقة لمرة واحدة.
اعتبارًا من أغسطس 2026، تبلغ رسوم إصدار بطاقة Mastercard الافتراضية بالدولار من walllet.com 5$ لمرة واحدة، ولا توجد رسوم شهرية مدرجة حاليًا. يُفرض على شحن البطاقة 0.5%، وعلى معاملات البطاقة 1% ضمن الحد الأدنى والأقصى المطبّقين. تُفرض على المعاملات بغير الدولار رسوم 1.5% بدل 1%، وعلى كل معاملة فاشلة 0.50$.
يجب ألا تُخلط هذه الرسوم بتكلفة استلام دفعة العمل الحر. فرسوم الإصدار البالغة $5 تُدفع مرة واحدة؛ ولا تُخصم من كل $1,000 تستلمها.
بالنسبة للمستقلين الذين يكسبون بالدولار ولديهم أيضًا مصاريف بالدولار، فالسؤال الأنفع هو: هل يمكن للاحتفاظ بجزء من الرصيد وإنفاقه مباشرة أن يجنّبك تحويلًا غير ضروري من USD إلى NGN ثم إلى USD؟ يغطي دليل بطاقة USD الافتراضية من walllet.com رسوم الإصدار ومتطلبات KYC وحدود الدفع عبر الإنترنت.
إذا استلمت أربع دفعات بقيمة $1,000 واستخدمت البطاقة نفسها، فإن تحميل رسوم الإصدار البالغة $5 كاملة على كل دفعة يضخّم تكلفة المسار.
افصل بين:
التكاليف لمرة واحدة،
تكاليف الحساب المتكررة،
التكاليف لكل دفعة،
تكاليف التحويل،
والتكاليف لكل عملية شراء.
ما الذي يجعل walllet.com خيارًا موثوقًا للمستقلين؟
التكلفة جزء واحد فقط من اختيار مكان استلام دخل العمل الحر واستخدامه. تحتاج أيضًا إلى معرفة من يشغّل الخدمة، وكيف يُؤمَّن الوصول إلى أموالك، وما الذي يحدث قبل أن تؤكد أي عملية.
بالنسبة للتحويلات والسحوبات، ميزة الشفافية المهمة أبسط: يعرض walllet.com سعر الصرف والرسوم المطبّقة والمبلغ المتوقع أن تستلمه قبل التأكيد.
لا تعني أي من هذه المؤشرات أن المنتج المالي خالٍ من المخاطر. لكنها تمنح المستقلين أمورًا ملموسة يتحققون منها، بدل الاعتماد فقط على ادعاء أن الخدمة “رخيصة” أو “سريعة”.
لماذا قد تصل الحوالة البنكية ناقصة حتى قبل تحويلها
تسبّب بعض الحوالات الدولية مشكلة أخرى: قد لا يكون مزوّد الاستلام هو الجهة الوحيدة التي تمر بها الدفعة.
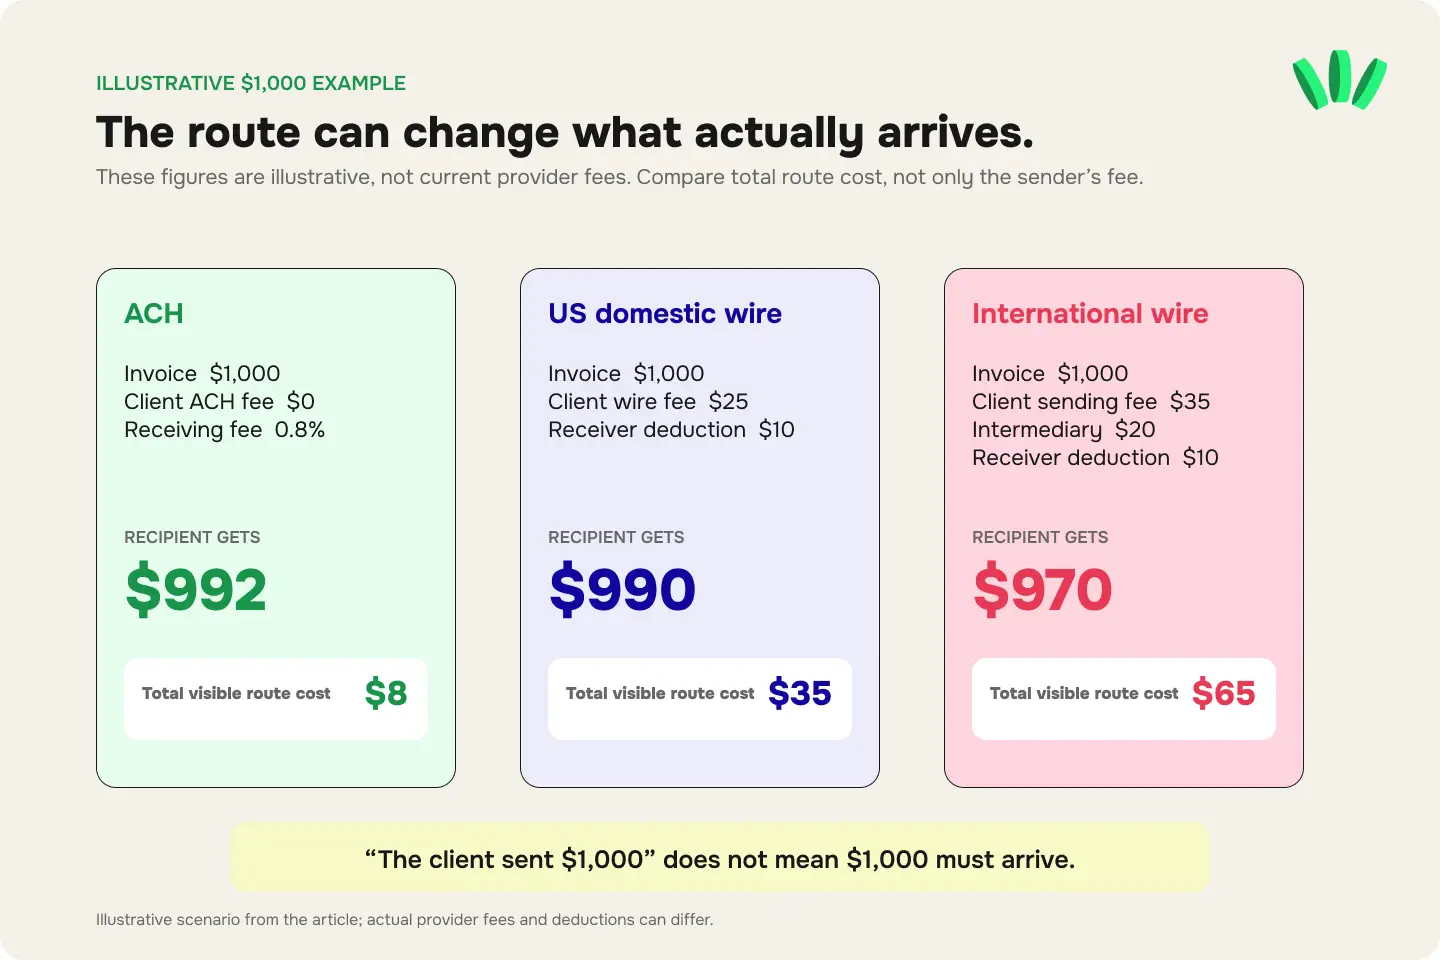
قد تتضمن حوالة SWIFT بنوكًا وسيطة أو مراسلة. وبحسب طريقة توزيع الرسوم، قد يدفعها المُرسِل، أو تُقسَّم، أو تُخصم من المبلغ أثناء انتقاله. تعليمات الرسوم الشائعة هي OUR وSHA وBEN. وقد تجعل رسوم البنوك الوسيطة الدفعة تصل بأقل من المبلغ المذكور في التعليمات الأصلية.
لذا إذا قال العميل: “أرسلت $1,000”، وظهر في حسابك $982، فهذا لا يعني تلقائيًا أن منصة الاستلام لديك خصمت $18.
ربما حدث الخصم في مرحلة سابقة من السلسلة البنكية.
إذا كانت الحوالة مفقودة أو لم تصل إلى الحساب المتوقع، فإن كيف تتتبّع حوالة دولية مفقودة باستخدام MT103 أو UETR يشرح ما يمكن أن يخبرك به MT103 وUETR وكيف يمكن للمُرسِل والمستلم بدء تتبّع الدفعة.
ما الرسوم الأهم عادةً؟
لا يوجد فائز واحد للجميع، لأن حجم العملية والمسار يغيّران الإجابة. لكن البنية تعطيك قاعدة مفيدة:
التكاليف النسبية وفروق الصرف تكبر مع مبلغ الدفعة. أما الرسوم الثابتة فلا.
رسوم $5 على دفعة $100 تساوي 5%. والرسوم نفسها البالغة $5 على دفعة $1,000 تساوي 0.5%.
في المقابل، يكلّف سعر صرف أسوأ بنسبة 1% نحو 1% تقريبًا سواء كانت الدفعة $100 أو $1,000 أو $5,000، بافتراض بنية السعر نفسها.
لذلك في دخل العمل الحر الأكبر والمتكرر، قد يكون فرق صرف يبدو صغيرًا أهم من رسوم سحب ثابتة صغيرة.
وفي الدفعات الصغيرة، قد يكون العكس صحيحًا.
وفي بعض الحوالات الدولية، قد يطغى خصم غير متوقع من بنك وسيط على الاثنين.
وقد يصبح المسار الذي يبدو رخيصًا مكلفًا من حيث الوقت لا الرسوم الصريحة، إذا عُلّقت الدفعة أو خضعت للمراجعة. يشرح لماذا تُعلَّق مدفوعات العمل الحر أو تُراجَع أو تتأخر مخاطر المراجعة والتأخير التي يجب أن يأخذها المستقلون في الحسبان عند اختيار مسار الدفع.
قد يكلّف السحب “المجاني” أكثر من سحب مدفوع
لنأخذ خياري سحب افتراضيين:
المسار A
رسوم السحب: $0
خسارة سعر الصرف: 2%
المسار B
رسوم السحب: $3
خسارة سعر الصرف: 0.5%
عند تحويل $1,000، قد يتجاوز فرق السعر بسهولة رسوم $3 الظاهرة. لهذا فإن “السحب المجاني” لا يخبرك بشيء تقريبًا عن التكلفة الإجمالية ما لم تعرف سعر التحويل أيضًا.
ما الذي تتحقق منه قبل اختيار طريقة استلام دفعة العمل الحر
قارن المجموعة نفسها من المتغيرات لكل مسار دفع:
ما تتحقق منه | لماذا يهم |
رسوم الاستلام | تخبرك بكم يصل إلى أول رصيد قابل للاستخدام |
الحد الأدنى والأقصى للرسوم | قد تتوقف النسبة عن الزيادة بعد حد أقصى |
شبكة الدفع | لمسارات ACH والحوالات والتحويلات المحلية والعملات المستقرة هياكل تكلفة مختلفة |
خصومات البنوك الوسيطة | مهمة خاصةً في بعض الحوالات الدولية |
سعر الصرف القابل للتنفيذ | يُظهر القيمة الحقيقية لدولاراتك عند التحويل |
رسوم تحويل منفصلة | قد تُضاف فوق السعر |
رسوم السحب | تحدد تكلفة الوصول إلى بنكك |
رسوم البطاقة/التمويل | مهمة عند الإنفاق بدل السحب |
الحدود | المسار الرخيص لا فائدة منه إذا تجاوزت دفعتك المبلغ المسموح |
مدة التسوية | قد يؤثر المسار الأبطأ على وصولك إلى رأس المال العامل |
شروط المراجعة/KYC | قد يغيّر التعليق والمراجعة موعد إتاحة المال للاستخدام |
المبلغ النهائي | الرقم الوحيد الذي يعكس مسار السحب كاملًا |
يجب أن تكون مقارنات الرسوم مؤرّخة أيضًا. فقد يغيّر المزوّدون الأسعار والحدود القصوى وقواعد الدفع وآليات سعر الصرف.
معيار $1,000 المفيد فعلًا
يجب أن تبدو المقارنة المفيدة هكذا:
أرسل العميل: $1,000
الدولار المُضاف: $___
تكلفة الاستلام: $___
سعر USD/NGN القابل للتنفيذ: ₦/$
تكلفة التحويل: $ أو ₦___
تكلفة السحب: ₦___
المبلغ النهائي المضاف إلى البنك: ₦___
الوقت حتى يصبح المال قابلًا للاستخدام: ___
التكلفة الإجمالية الفعلية: ___%
أي شيء أقل من ذلك يترك جزءًا من المسار غير مرئي.
بالنسبة للمستقلين في نيجيريا، يكون walllet.com قويًا بشكل خاص عندما يكون للدفعة نفسها أكثر من وجهة.
بدل إجبار الرصيد كله على مسار واحد، يربط walllet.com المراحل الرئيسية لدخل العمل الحر العالمي: استلم مدفوعات USD أو EUR أو GBP المدعومة، واحتفظ بقيمة الدولار، وأنفق عبر بطاقة Mastercard بالدولار مدعومة، واسحب المبلغ الذي تحتاجه فعلًا إلى حسابك البنكي النيجيري.
قبل أي سحب مدعوم، ترى السعر والرسوم المطبّقة ومبلغ النيرة الدقيق قبل التأكيد. ويذكر walllet.com حاليًا أن مدفوعات النيرة تصل عادة إلى حساب المستخدم البنكي النيجيري الخاص به في نحو دقيقتين.
وهذا يجعل المقارنة واضحة: لا تحكم على walllet.com أو أي مزوّد آخر برسوم معلنة واحدة. قارن السعر الحي والرحلة الكاملة من $1,000 مُرسلة إلى المال الذي يمكنك فعلًا الاحتفاظ به أو إنفاقه أو سحبه.
تحقّق من سعر USD إلى NGN الحالي ومبلغ السحب في walllet.com قبل التحويل.

قراءات ذات صلة
المدفوعات الدولية: الطرق والرسوم واستلام المال عبر الحدود
مدفوعات الجمعة مختلفة: كيف تعمل أيام العمل في التحويلات الدولية فعلًا
