
يقول عميلك: «لقد دفعت».
تفتح تطبيق الدفع. لا شيء.
تحدّث الصفحة. لا يزال لا شيء.
يرسل العميل لقطة شاشة، لكنها لا تجيب عن السؤال الحقيقي: أين المال؟
هل المشكلة من جهة العميل؟ هل حساب الاستلام لديك قيد المراجعة؟ هل لا يزال البنك يسوّي التحويل؟ وإذا أُرسلت الدفعة بـ USDT أو USDC، فهل هي معلّقة، أم أُرسلت على شبكة خاطئة، أم ظاهرة على البلوك تشين لكنها غير قابلة للاستخدام بعد؟
بالنسبة للمستقلين في نيجيريا، هذا ليس إزعاجاً بسيطاً. فتأخر دفعة العميل قد يؤثر على الإيجار والكهرباء والإنترنت واشتراكات البرامج ونفقات الأسرة وعمل الأسبوع التالي. قلق الدفع حقيقي جداً، حتى لو بدت واجهة التطبيق هادئة ومهذبة وهي تفسد يومك بصمت.
لهذا فإن اختيار طريقة الدفع بناءً على اسم العلامة التجارية أو الرسوم المعلنة أمر محفوف بالمخاطر. قبل الفاتورة التالية، اطرح سؤالاً أفضل:
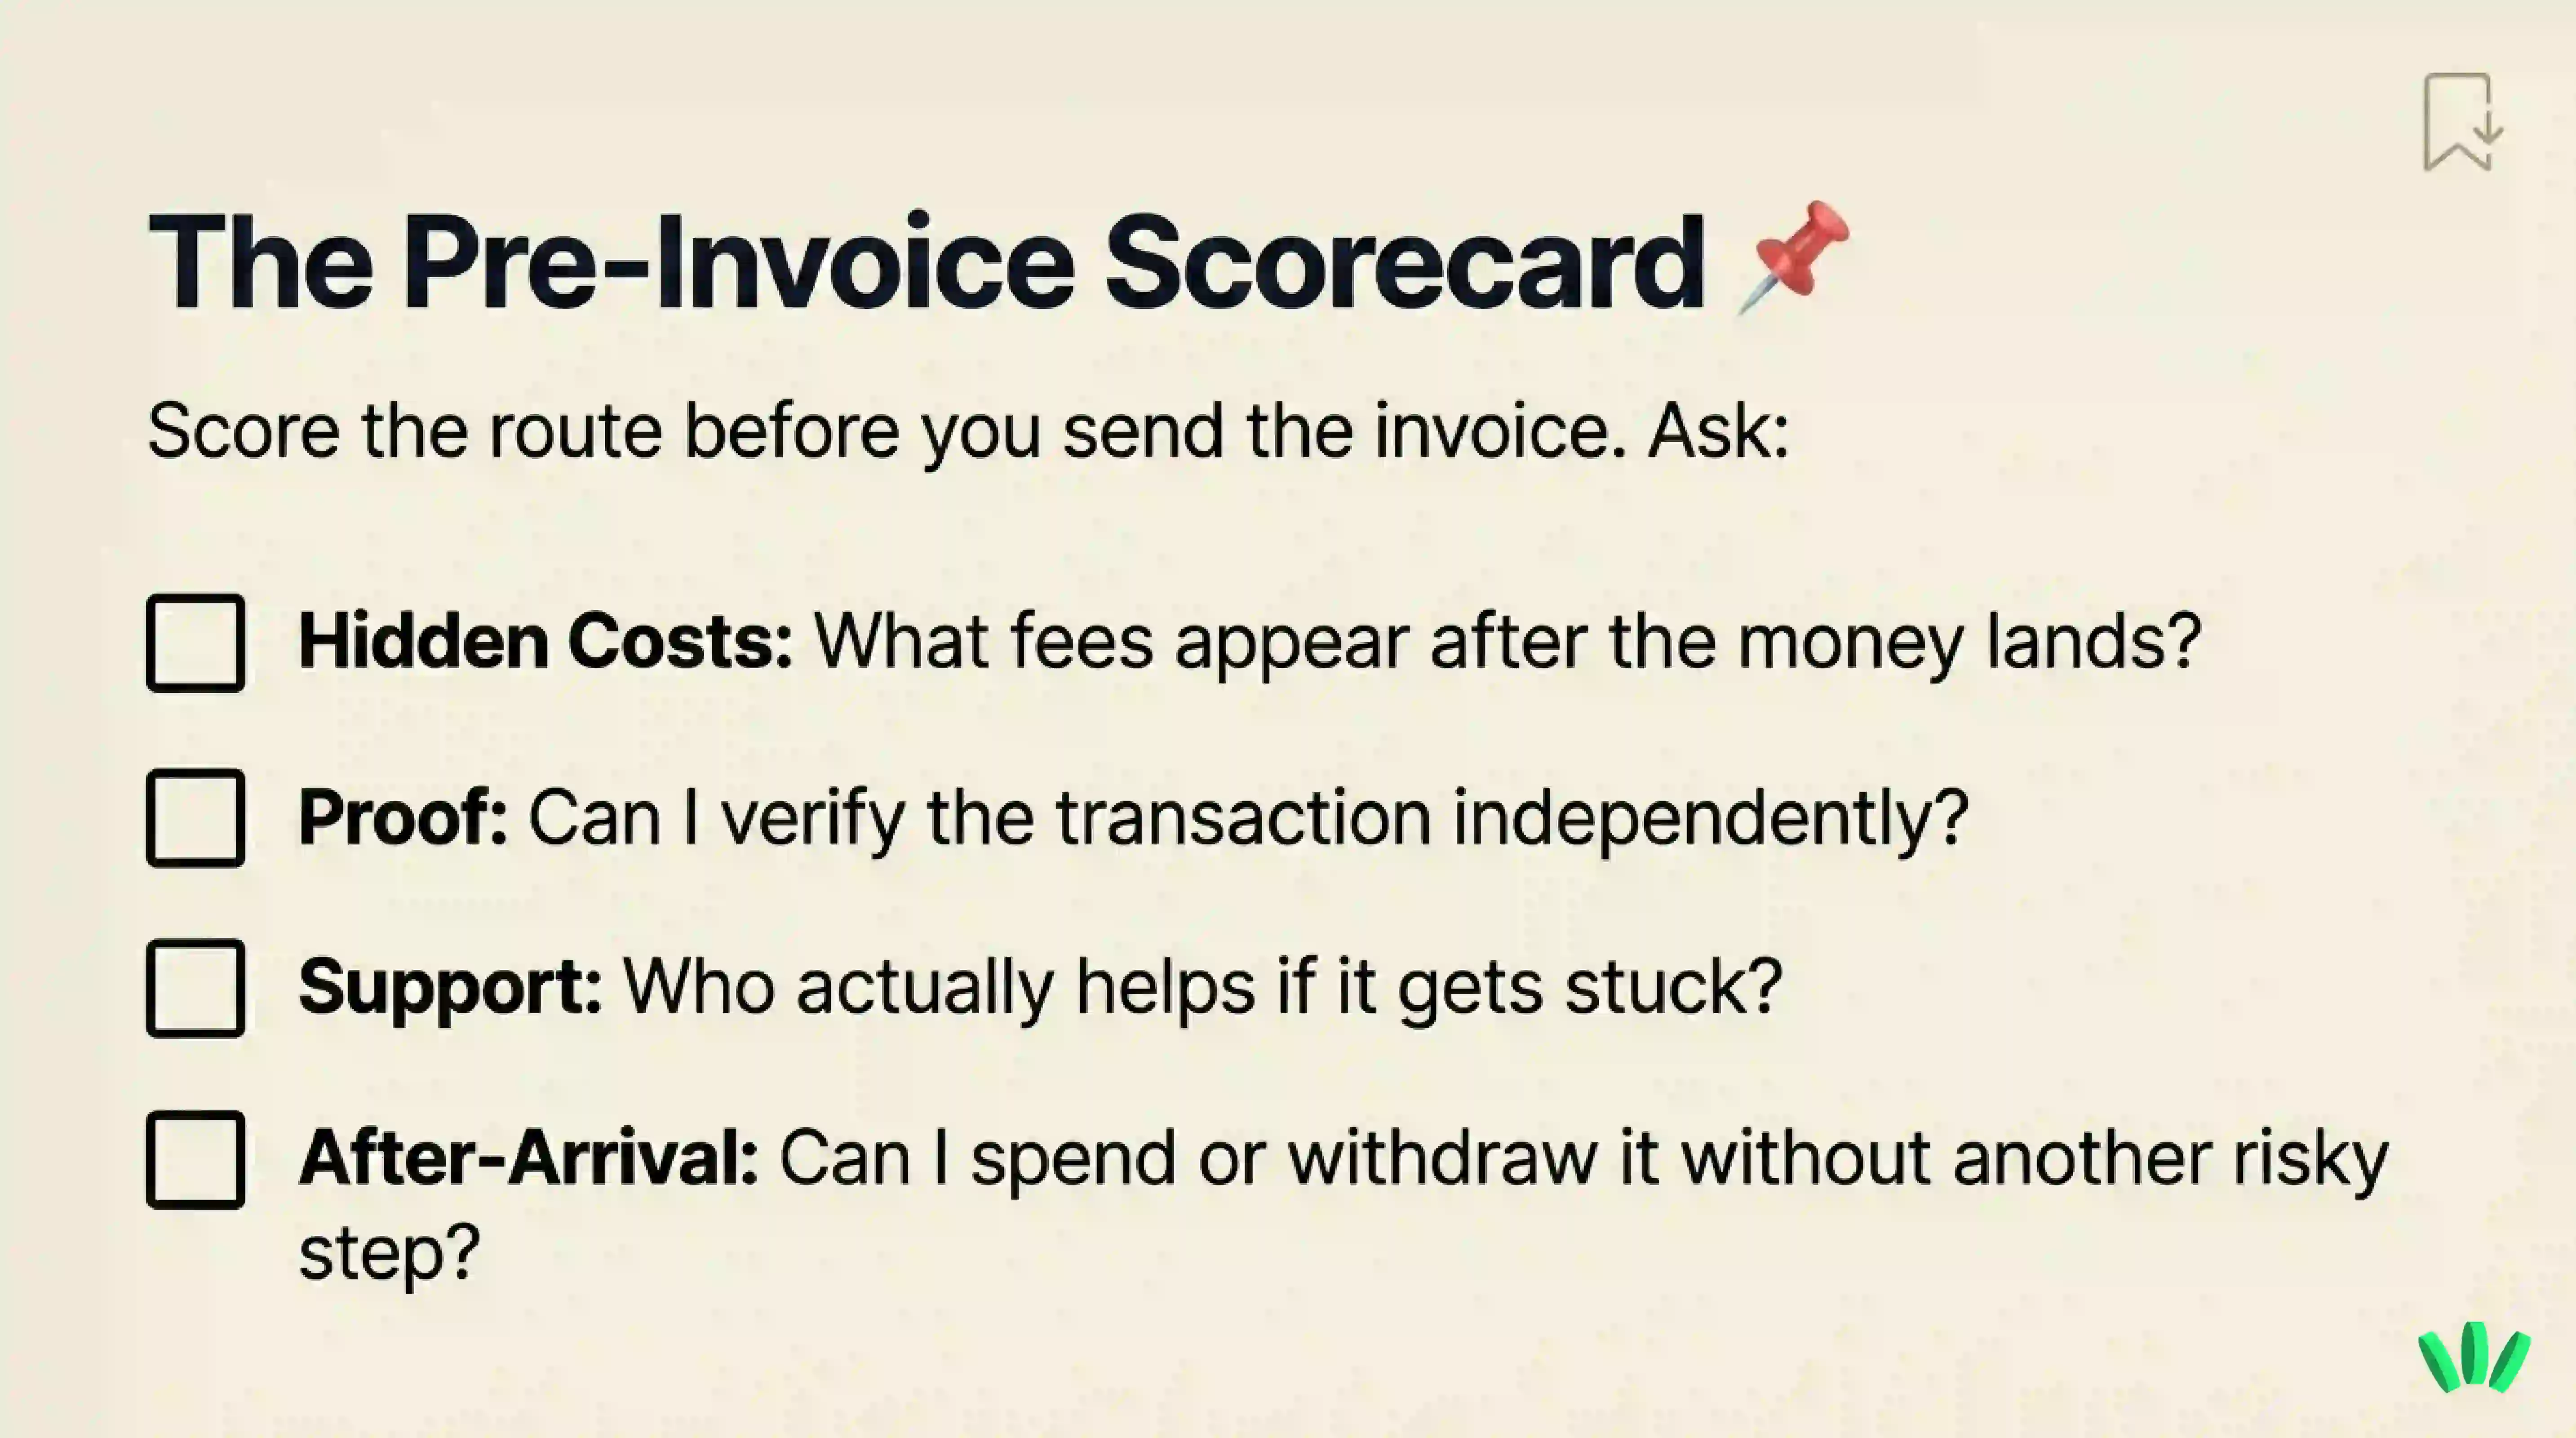
أين يمكن أن تتعثر طريقة الدفع هذه، وما الإثبات الذي سيكون لديّ، ومن يتحكم في الدعم، وماذا يمكنني أن أفعل بعد وصول المال؟
هذا هو خطر المسار.
إذا كنت لا تزال تقارن الخيارات بشكل عام، فابدأ بهذا الدليل عن PayPal مقابل Payoneer مقابل Wise مقابل العملات المستقرة للمستقلين. وإذا كان عميلك يريد الدفع بالعملات الرقمية أصلاً، فإن قائمة فحص الدفع بالعملات المستقرة للمستقلين هي نقطة البداية الأكثر أماناً قبل مشاركة أي عنوان محفظة.
تتأخر المدفوعات لأن في المسار أكثر من بوابة
نادراً ما يكون مسار دفعة العمل الحر حركة واحدة نظيفة من العميل إلى المستقل.
فقد يشمل وسيلة الدفع لدى العميل، والبنك المرسل، ومنصة الدفع، وحساب الاستلام لديك، وفحوص التحقق، والقنوات البنكية المحلية، ومحفظة، وشبكة بلوك تشين، ومنصة تداول، ومبادلة، وبطاقة، وخطوة سحب، أو فريق دعم.
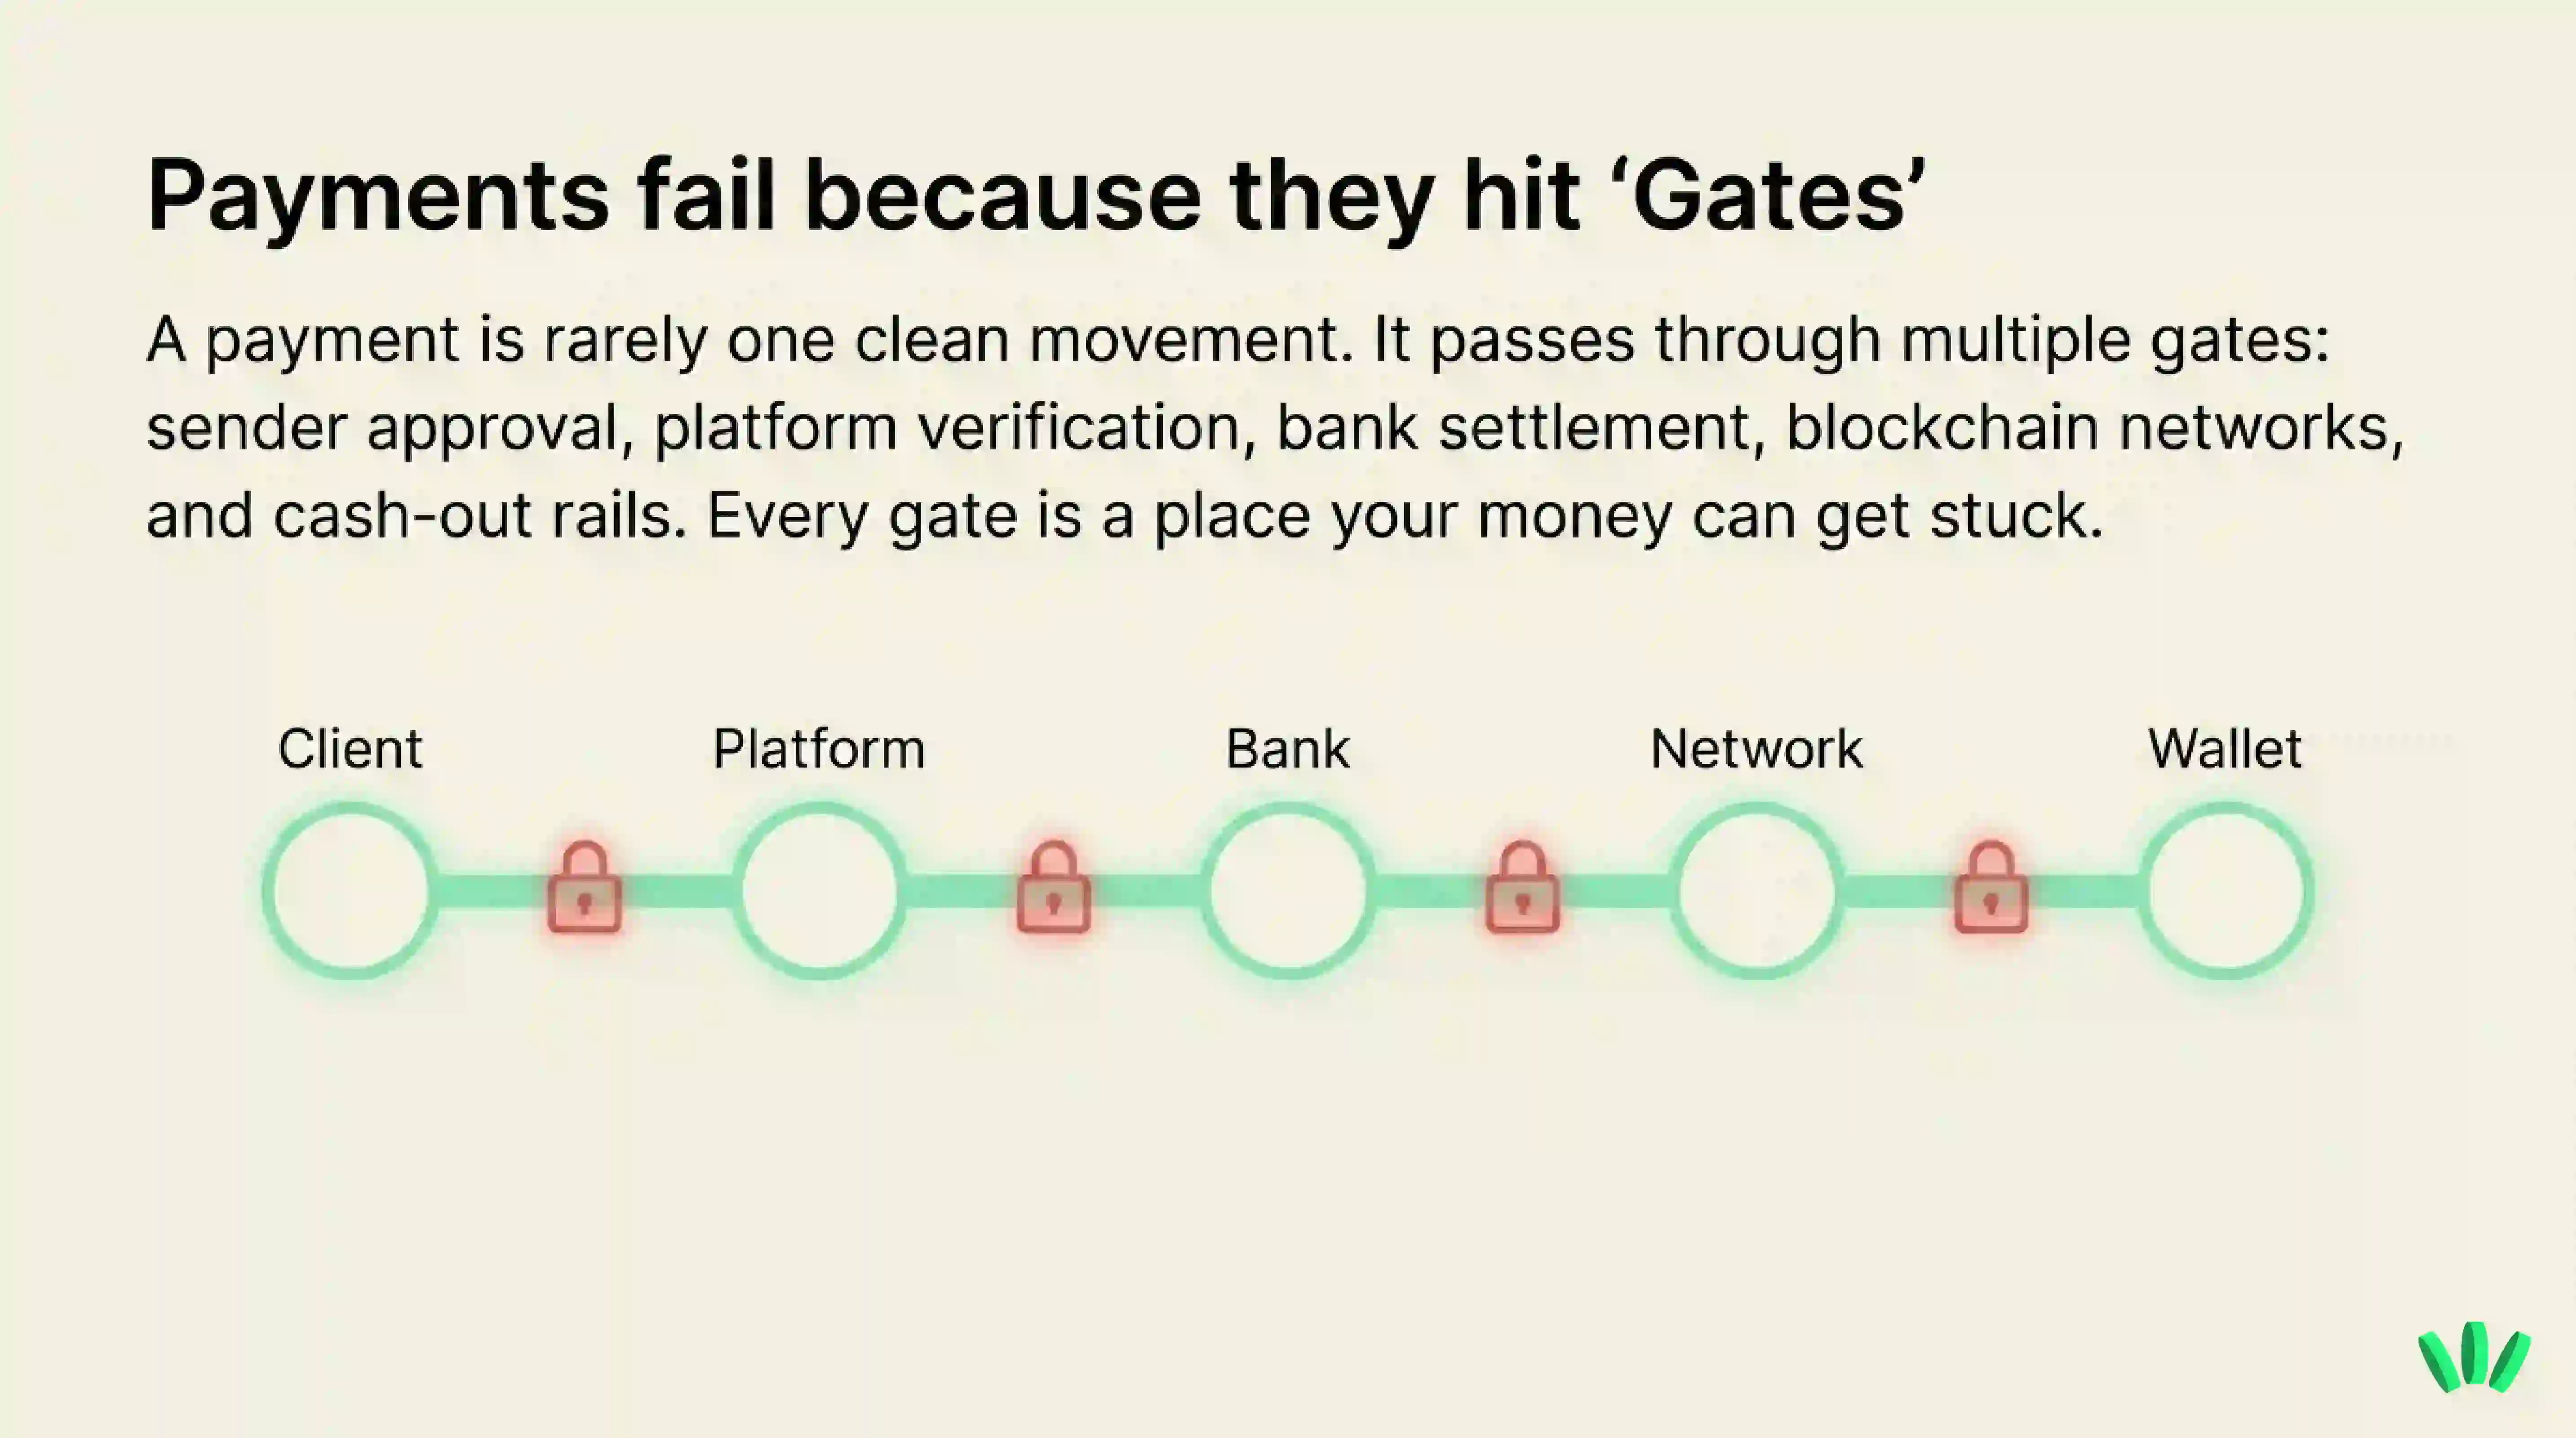
كل خطوة بوابة.
وكل بوابة قد تبطئ وصول المال.
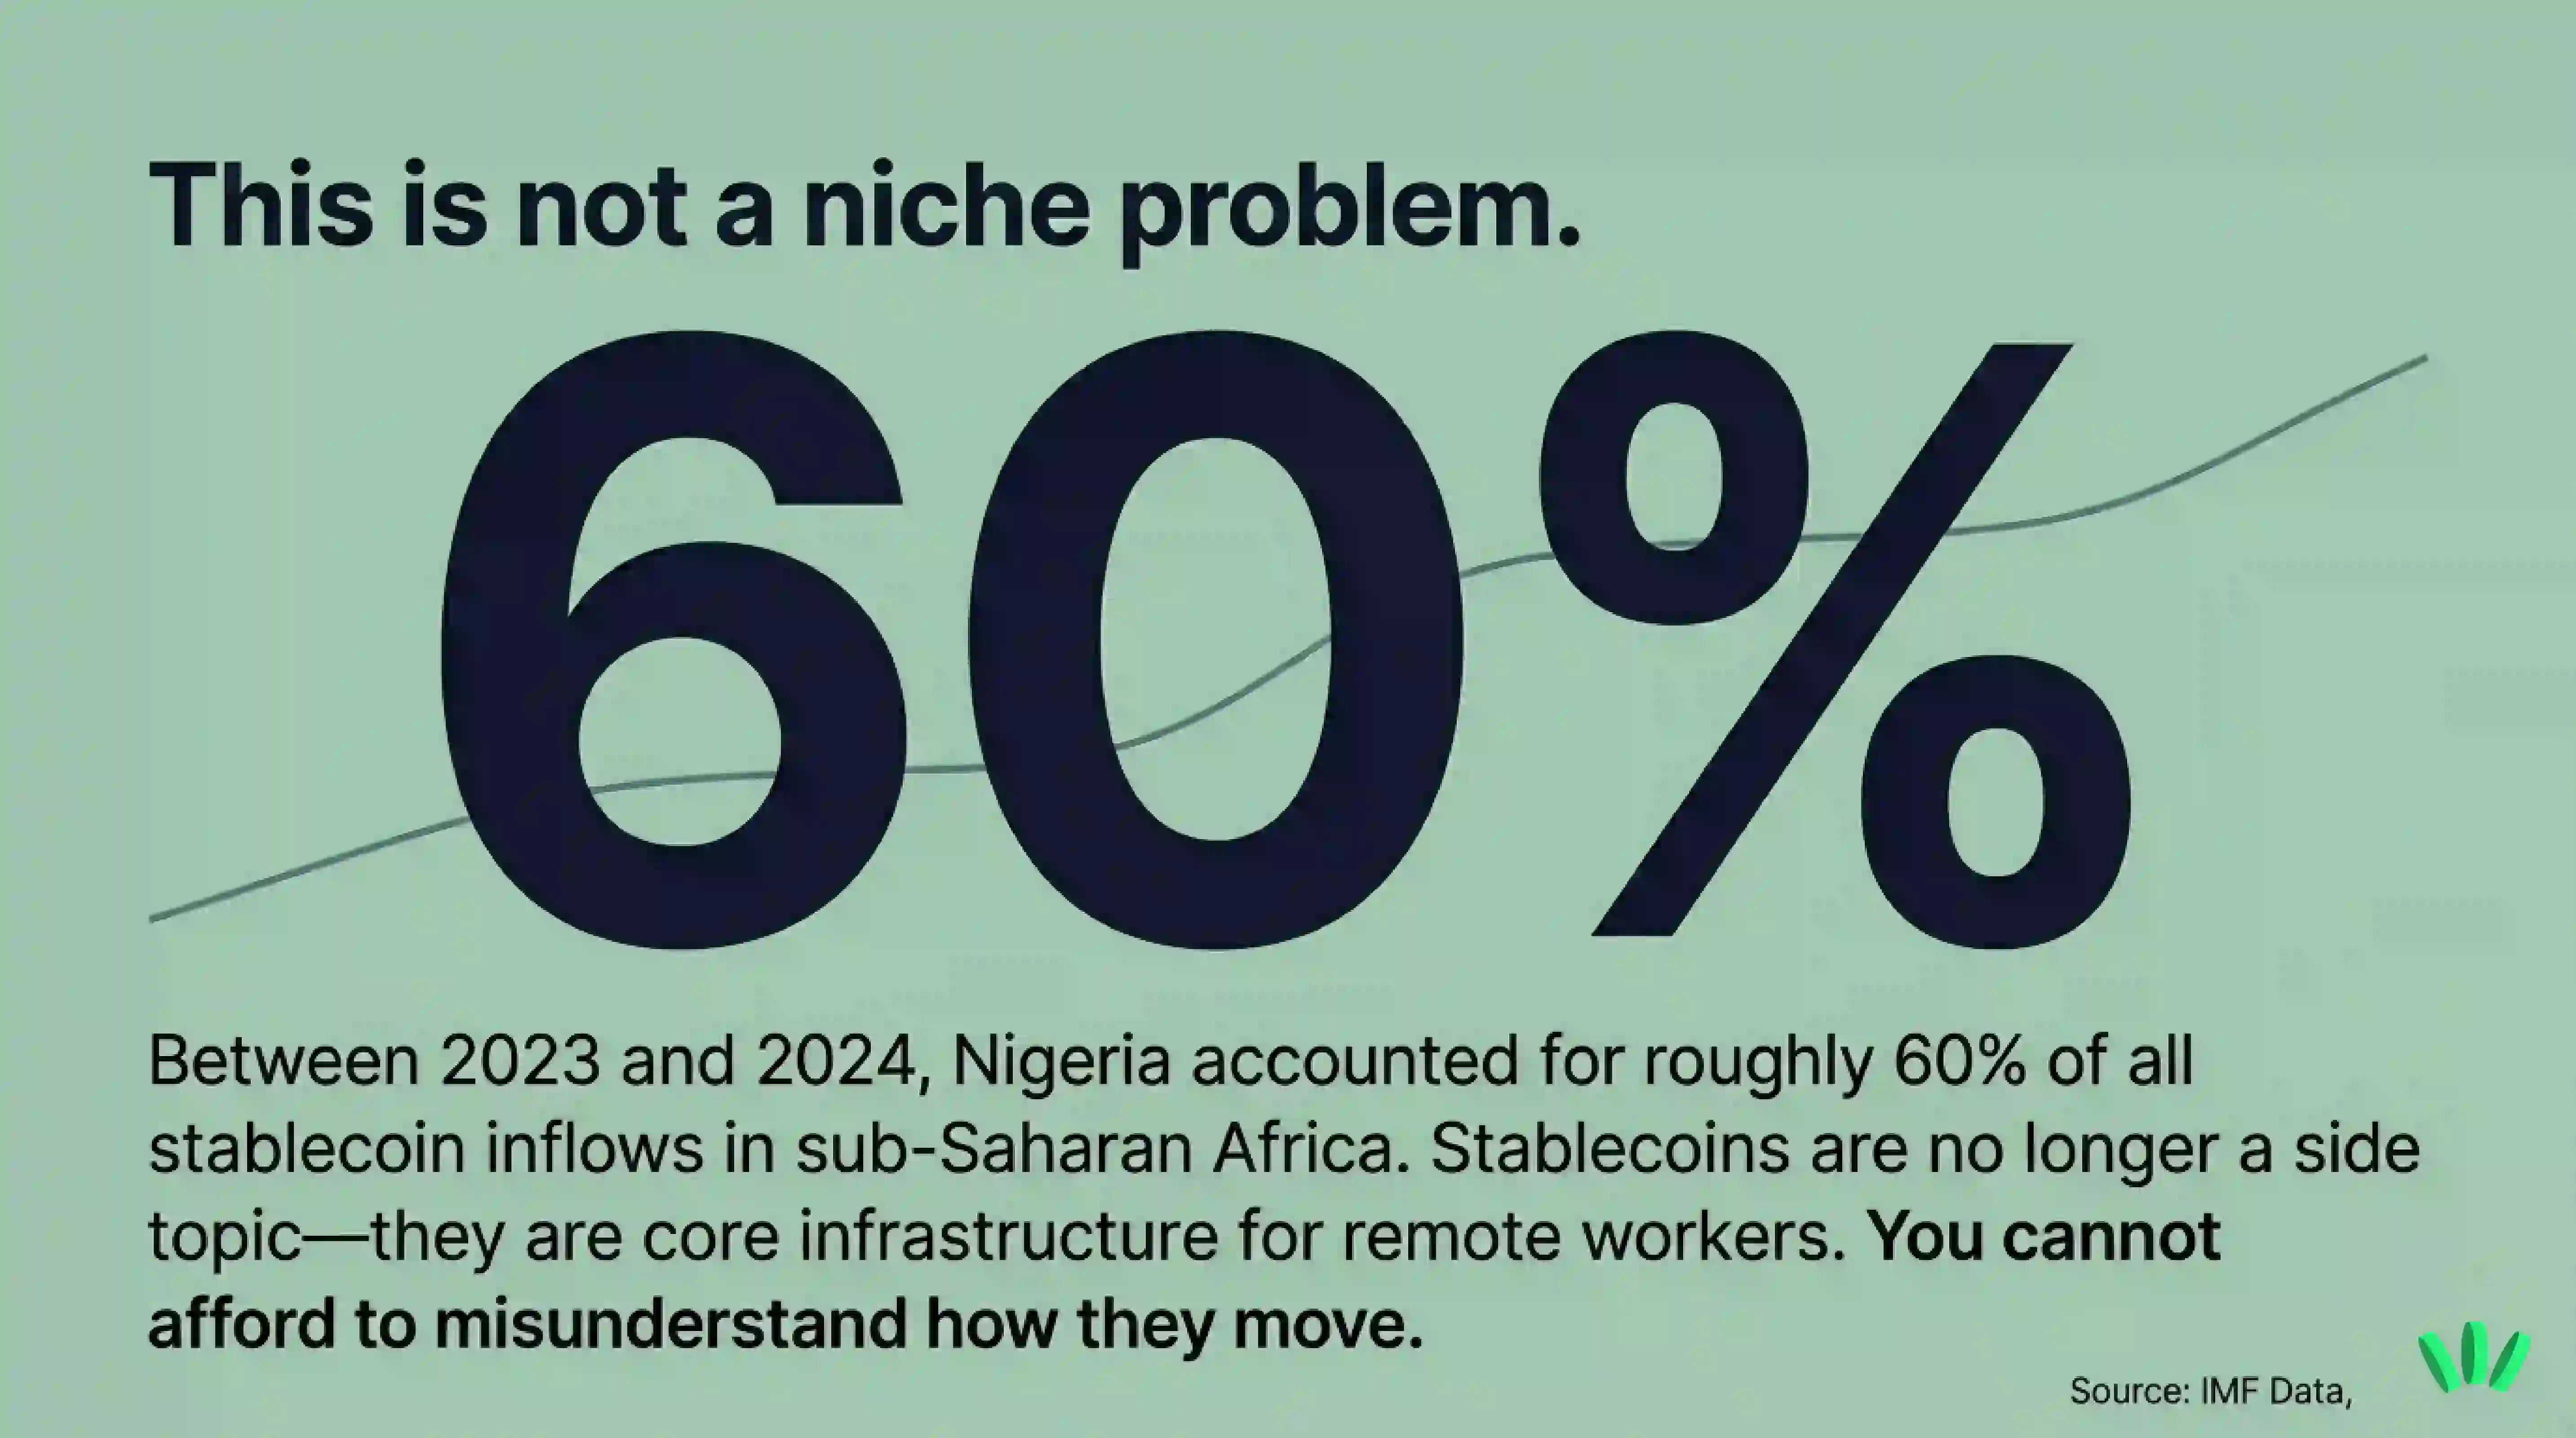
وهذا أهم الآن لأن العملات المستقرة لم تعد موضوعاً جانبياً محدوداً للمستقلين والعاملين عن بُعد في نيجيريا. فقد أفاد صندوق النقد الدولي في يونيو 2026 بأن نيجيريا استقبلت نحو 59 مليار دولار من تدفقات الأصول الرقمية بين يوليو 2023 ويونيو 2024، وأن نيجيريا استحوذت على نحو 60% من تدفقات العملات المستقرة في أفريقيا جنوب الصحراء منذ عام 2019. ويستخدم الناس العملات المستقرة لأنهم يريدون خيارات دفع عبر الحدود أسرع وأكثر عملية، خاصةً حيث تكون الطرق التقليدية بطيئة أو مكلفة.
ويتجه نظام المدفوعات في نيجيريا أيضاً نحو بنية تحتية رقمية أكثر رسمية. إذ تتضمن رؤية البنك المركزي النيجيري لنظام المدفوعات Payments System Vision 2025 حماية المستهلك وقابلية التشغيل البيني وتبنّي المدفوعات الإلكترونية وإطاراً تنظيمياً لتطبيق محتمل للعملات المستقرة ضمن أولوياتها.
الخلاصة للمستقل بسيطة: المزيد من خيارات الدفع قد يساعد، لكنه يخلق أيضاً طرقاً أكثر لأن تصبح الدفعة غير واضحة. السؤال هو: «أي مسار أستطيع شرحه والتحقق منه والتعافي منه إذا حدث خطأ ما؟»
خمسة أماكن قد تتعطل فيها دفعة العمل الحر
تأخر الدفعة لا يعني دائماً أن العميل كذب. ولا يعني دائماً أن المنصة فشلت. ولا يعني دائماً أن المال ضاع. بل يعني عادةً أن جزءاً من المسار ينتظر أو يتحقق أو يسوّي أو يطابق البيانات أو يطلب إثباتاً.
قبل أن يدفع عميلك التالي، ارسم المسار هكذا:
بوابة المسار | ما الذي قد يحدث | ما الذي تتحقق منه قبل أن يدفع العميل | الإثبات الذي تحتفظ به |
جهة العميل | بيانات خاطئة، طريقة غير مدعومة، فشل الدفع بالبطاقة أو عبر البنك، تأخر الموافقة الداخلية | هل يستطيع العميل فعلاً الإرسال بهذه الطريقة؟ هل يحتاج إلى إعداد أو موافقة إضافية؟ | الفاتورة، العقد، تأكيد العميل، رسالة تعليمات الدفع |
منصة الدفع | دفعة معلّقة، مراجعة الحساب، تقييد الحساب، تحقق غير مكتمل | هل حسابك نشط؟ هل هناك طلبات تحقق معلّقة؟ هل يحتاج الدافع إلى تأكيد شيء ما؟ | معرّف المعاملة، رقم المرجع، رسائل المنصة، لقطات شاشة للتسلسل الزمني |
البنك أو القنوات المحلية | تأخر التسوية، تأخر عطلة نهاية الأسبوع، تأخر البنك الوسيط، عدم وضوح فارق سعر الصرف | ما التوقيت المتوقع؟ ما البيانات التي يجب أن تتطابق تماماً؟ | إيصال البنك، إيصال الدفع، سجل كشف الحساب، طلب الدعم |
شبكة العملة المستقرة | معاملة معلّقة، شبكة خاطئة، رمز خاطئ، عنوان خاطئ، عقد رمز غير مدعوم | أي رمز وشبكة وعنوان محفظة وآلية دفعة تجريبية ستُستخدم؟ | معرّف المعاملة، رابط مستكشف الكتل، عنوان المحفظة، عقد الرمز، لقطات الشاشة |
خطوة ما بعد الوصول | يصل المال لكن يصعب إنفاقه أو مبادلته أو سحبه أو صرفه نقداً أو نقله بأمان | ماذا يحدث بعد وصول المال؟ هل يمكنك استخدامه دون خطوة خطرة أخرى؟ | عرض الرسوم، عرض المبادلة، لقطة شاشة للمسار، طلب الدعم |
أسوأ مسار ليس دائماً الأغلى. أحياناً يكون أسوأ مسار هو الذي لا يستطيع فيه أحد أن يجيب بوضوح: «ماذا يحدث إذا تعطلت الدفعة؟»
الرسوم المنخفضة لا تعني مساراً آمناً
الرسوم الظاهرة المنخفضة مفيدة. لا أحد يريد التبرع بدخله لمنصات الدفع. فالمستقلون يدفعون ما يكفي من الوقت والتوتر ورسائل «أرجو إعادة إرسال الإيصال»، فيبدو أن كسب المال لم يكن مسموحاً له أن يكون الجزء السهل.
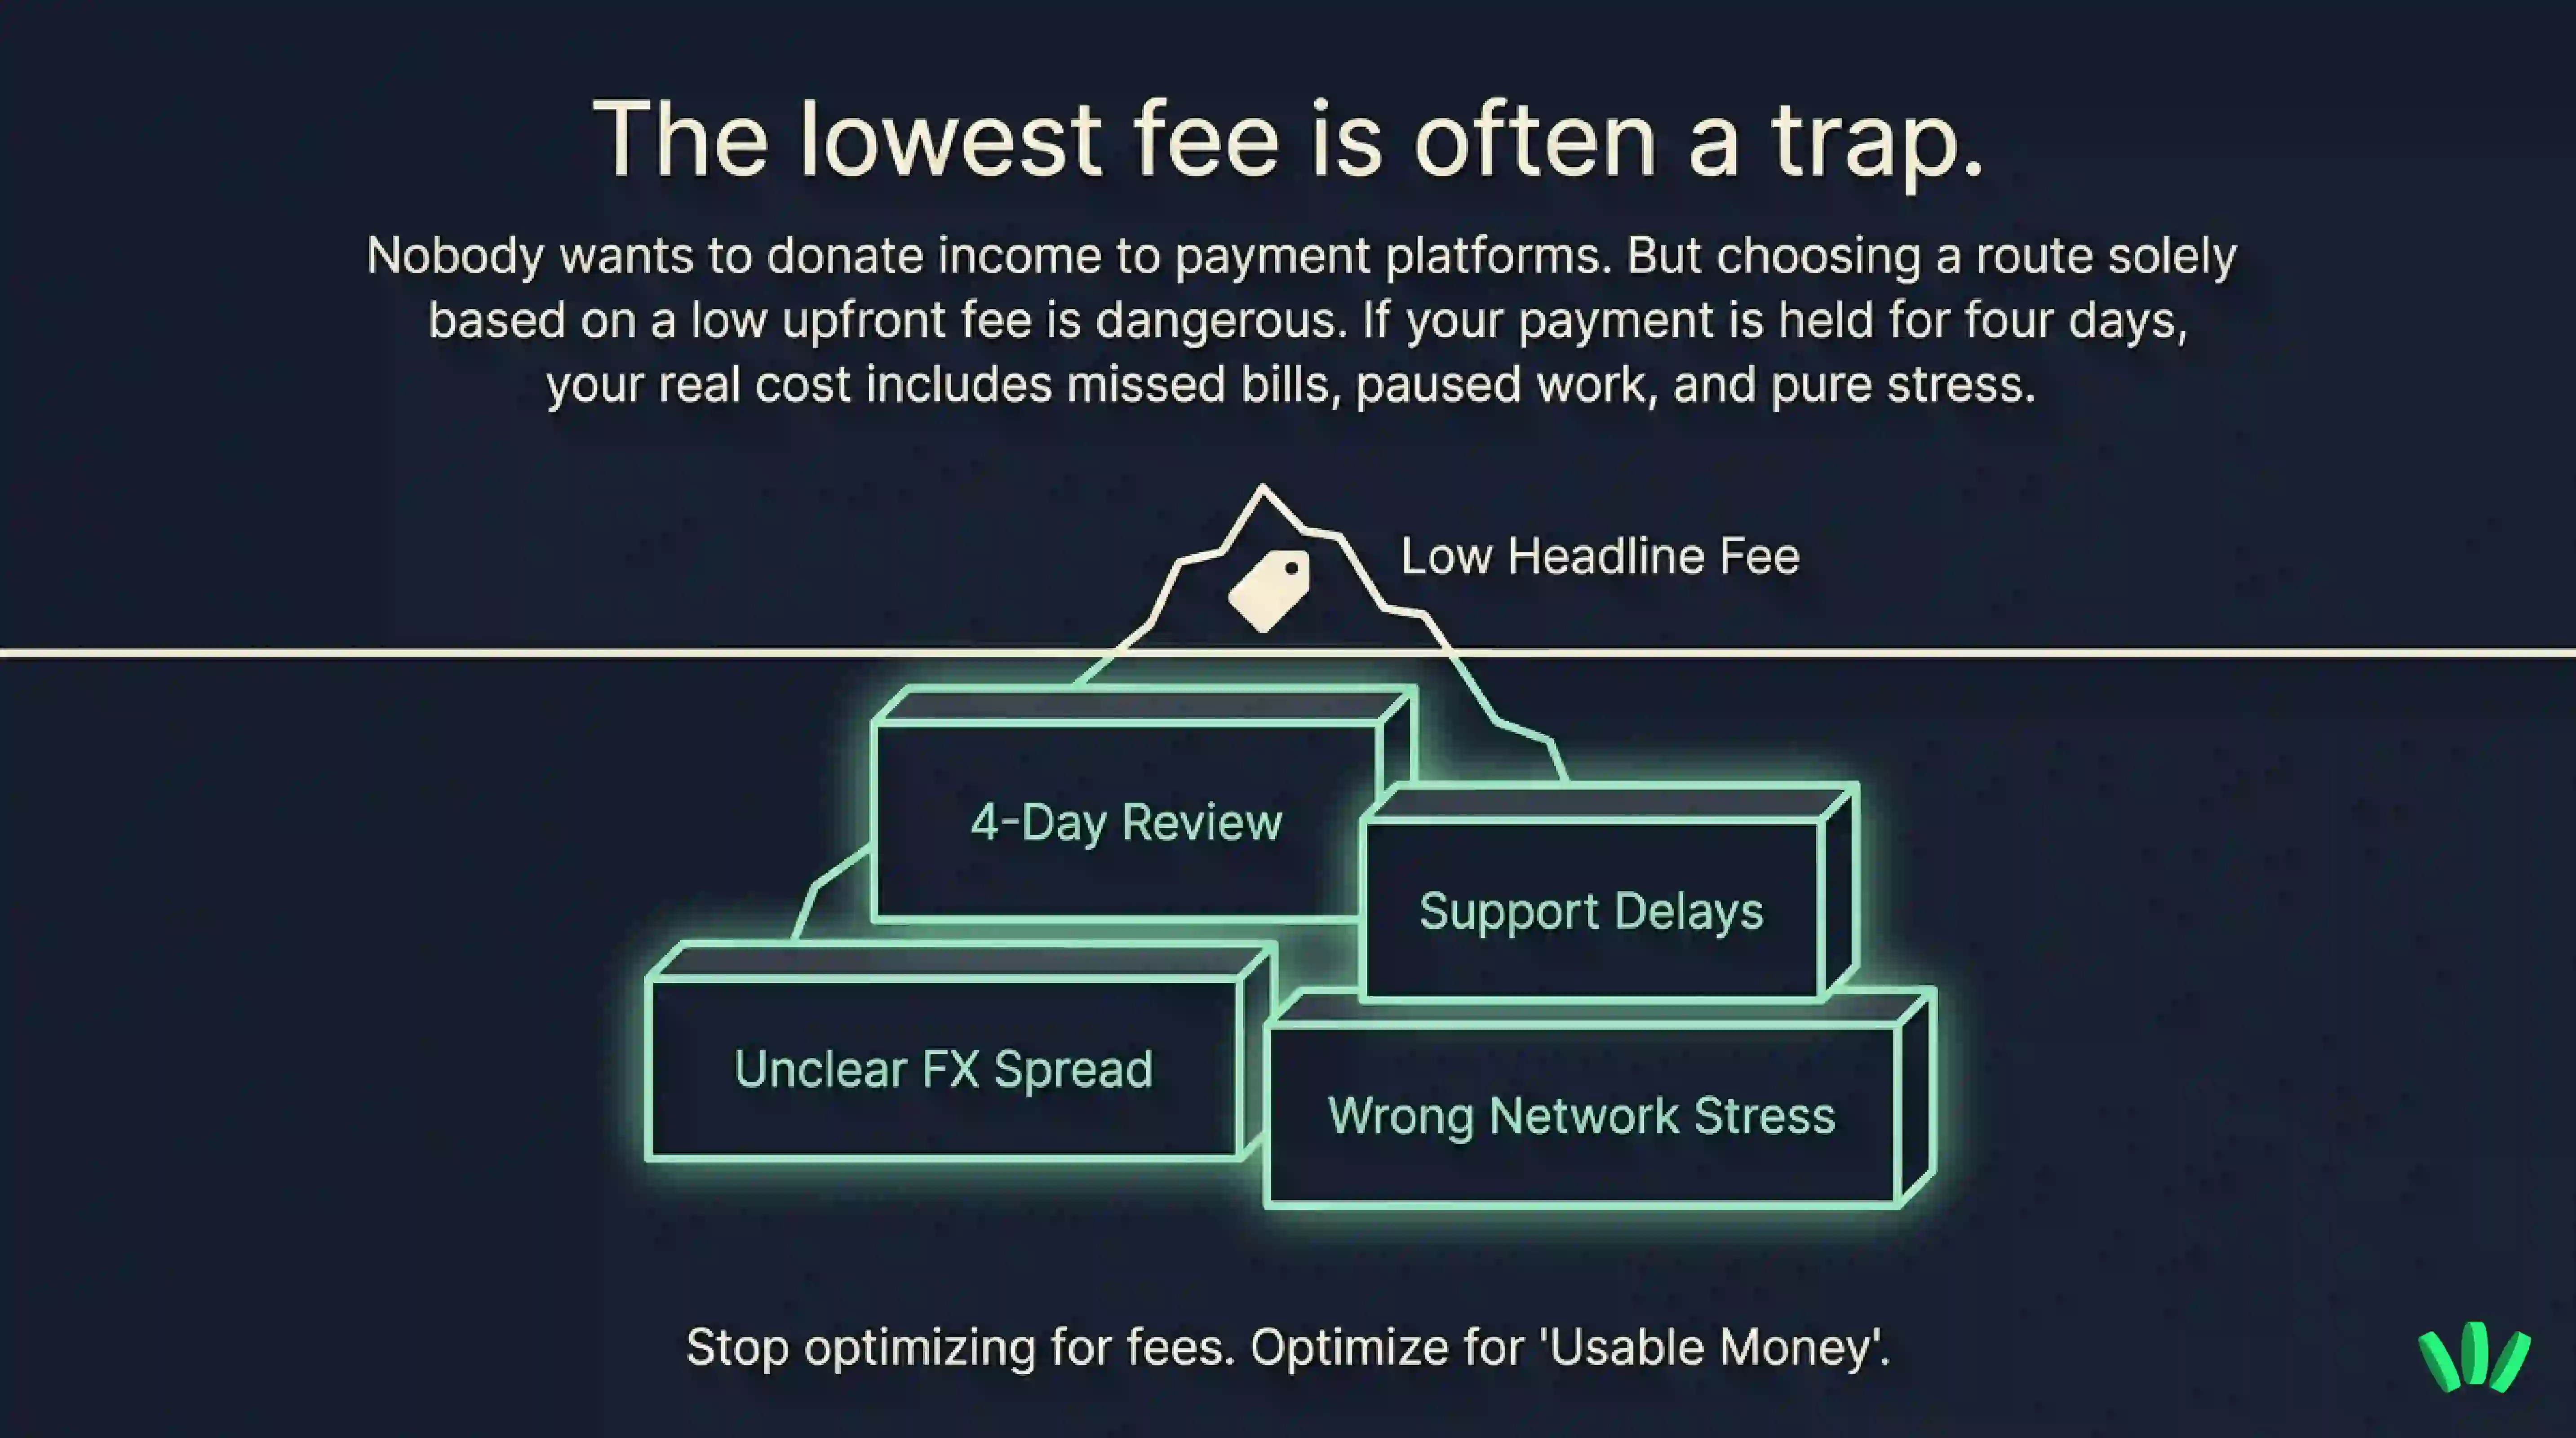
لكن الرسوم المنخفضة لا تعني خطراً منخفضاً. قد تبدو طريقة الدفع رخيصة في البداية ثم تصبح مكلفة لاحقاً بسبب:
مراجعة الحساب
بطء التسوية
فارق سعر صرف غير واضح
رسوم سحب إضافية
تأخر الدعم
أخطاء الشبكة الخاطئة
مبادلة مكلفة
طريقة صرف نقدي لا تعمل عندما تحتاج إليها
الطريقة الأفضل للتفكير في ذلك هي التكلفة حتى يصبح المال قابلاً للاستخدام. أي أن تسأل: بعد كل الرسوم وفروق الأسعار والتأخيرات ومشكلات الإثبات والخطوات التالية، كم من المال أستطيع استخدامه فعلاً؟ فقد تُظهر طريقة ما رسوماً صغيرة في البداية. لكن إذا بقيت الدفعة قيد المراجعة أربعة أيام، فإن تكلفتك الحقيقية تشمل عدم اليقين ورسائل المتابعة والفواتير الفائتة والعمل المتأخر والوقت الذي تقضيه في شرح المشكلة نفسها للدعم.
المسار جيد فقط إذا كان يعمل بعد الشاشة الأولى.
بطاقة تقييم خطر المسار قبل إصدار الفاتورة للعميل
قبل إرسال بيانات الدفع، قيّم المسار. افعل ذلك قبل إرسال الفاتورة، لا بعد أن يقول العميل «أرسلت» ويبدأ الجميع الطقس القديم لتبادل لقطات الشاشة.
بند التقييم | السؤال | علامة الخطر |
سهولة الطريقة للعميل | هل يستطيع العميل الإرسال بهذه الطريقة دون إعداد إضافي؟ | يحتاج العميل إلى طريقة لا يفهمها. |
وضوح الرسوم | ما الرسوم الظاهرة قبل الدفع؟ | تظهر الرسوم الأولى فقط. |
التكلفة الخفية | ما الرسوم أو فارق السعر أو الخطوة الإضافية التي قد تظهر بعد الدفع؟ | لا تستطيع تقدير المبلغ النهائي القابل للاستخدام. |
خطر المراجعة | ما الذي قد يؤدي إلى تعليق أو مراجعة أو تقييد؟ | لا سجلات واضحة، أو بيانات غير متطابقة، أو تحقق غير مكتمل. |
الإثبات | ما الذي يثبت أن العميل أرسل الدفعة فعلاً؟ | لقطة شاشة فقط، دون رقم مرجع أو معرّف معاملة. |
مسار الدعم | من يستطيع المساعدة إذا تعطلت الدفعة؟ | العميل يقول إنها مشكلتك، والمزوّد يقول إنها مشكلة العميل. رائع. |
بعد الوصول | هل يمكنك استخدام المال بعد وصوله؟ | يصل المال لكنه يحتاج إلى خطوة أخرى خطرة أو مكلفة. |
مسار الاستعادة | ما الخطوة التالية في أسوأ الحالات؟ | لا أحد يستطيع أن يشرح كيف تُتتبَّع المشكلة أو تُعكس أو تُستعاد أو تُوثَّق. |
القاعدة بسيطة:
لا تختر مساراً لمجرد أن مستقلاً آخر أوصى به. اختره لأنك تفهم الإثبات ومسار الدعم وخطر التأخير وخطوة ما بعد الوصول. وإذا كانت العملات المستقرة جزءاً من طرق الدفع لديك، فقارن إعداد محفظتك قبل إرسال بيانات الدفع. اكتشف نهج walllet في الحفظ الذاتي دون عبارة استرداد.
إذا كنت تستخدم العملات المستقرة، فالإثبات مختلف
قد تكون مدفوعات العملات المستقرة مفيدة للمستقلين لأنها تجعل الدفع عبر الحدود أكثر مباشرة. لكنها أقل تسامحاً مع أخطاء بيانات الدفع. ففي البنك أو منصة الدفع، قد يكون إثباتك إيصالاً أو معرّف معاملة أو رقم مرجع أو تأكيداً بالبريد الإلكتروني. أما مع العملات المستقرة فالإثبات مختلف. تحتاج إلى معرفة:
معرّف المعاملة (hash)
الشبكة
الرمز
عقد الرمز
عنوان محفظة الاستلام
حالة المعاملة على مستكشف الكتل
هل تدعم محفظة الاستلام هذا الرمز وهذه الشبكة
معرّف المعاملة مهم لأنه يتيح لك التحقق مما حدث على البلوك تشين. يشرح هذا الدليل كيف تقرأ معاملة رقمية على مستكشف الكتل وتتحقق من الشبكة والحالة وعنوان الوجهة وحركة الرمز.
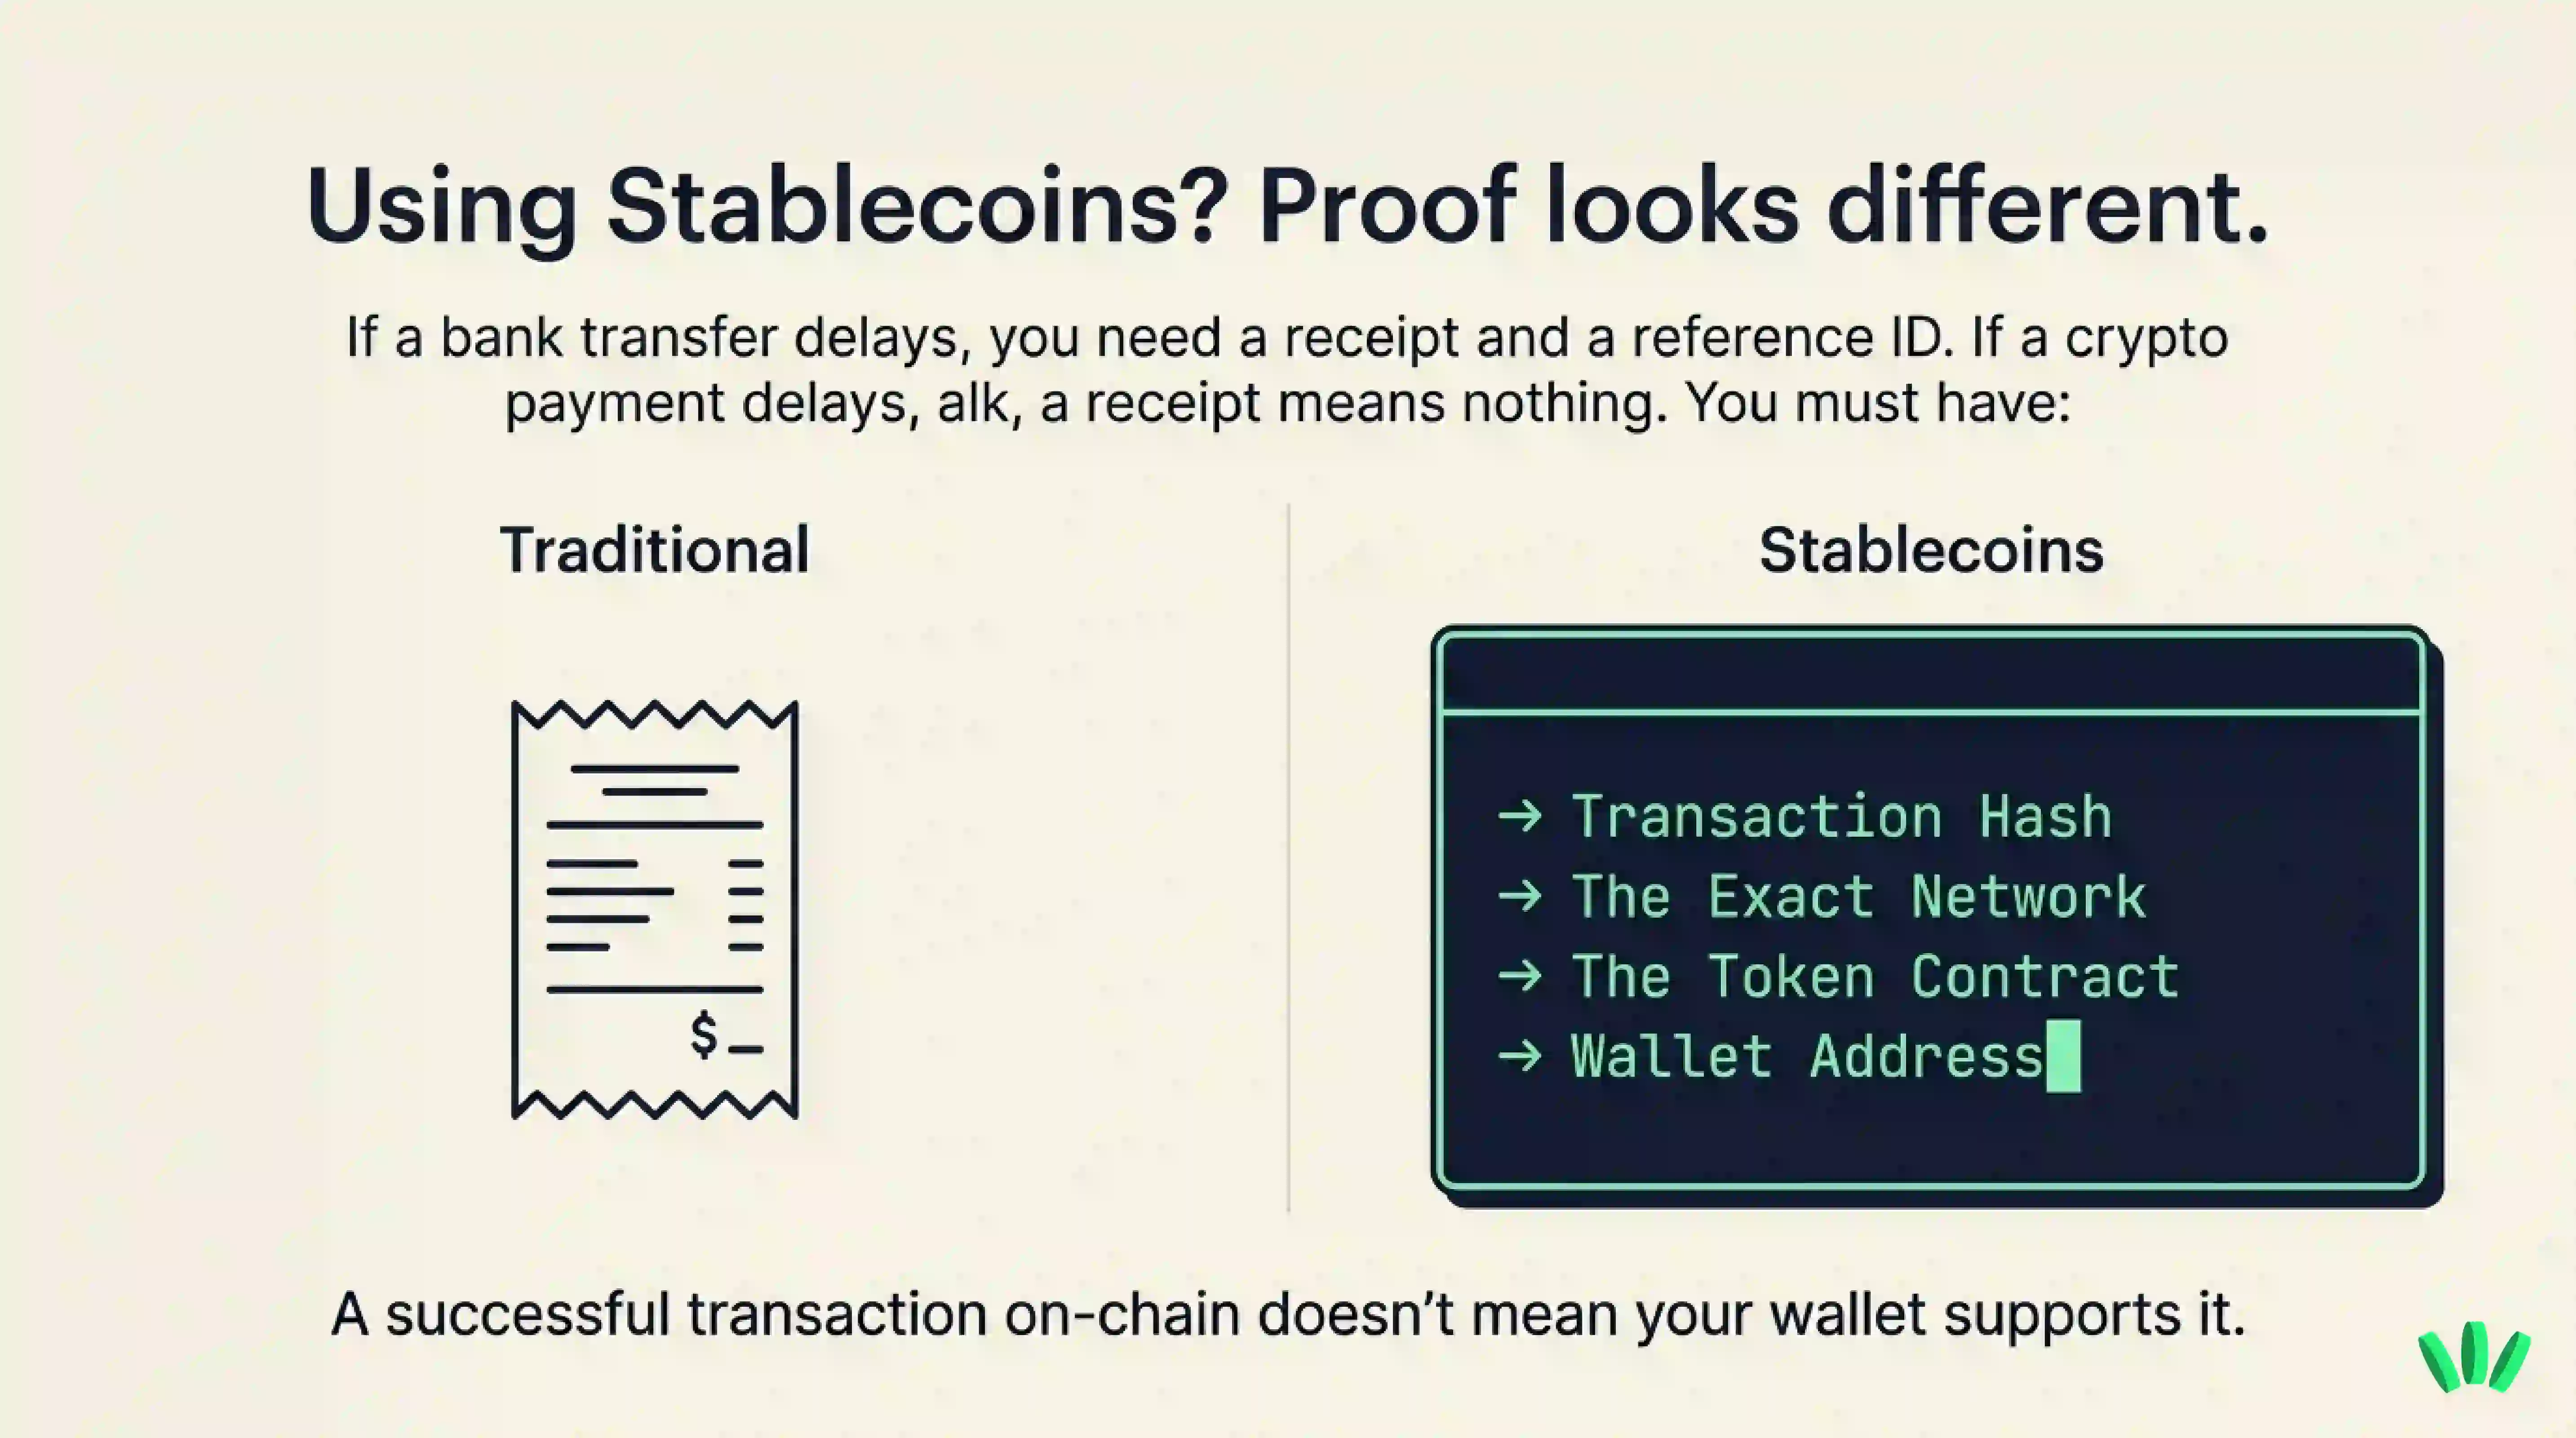
لكن نجاح المعاملة على البلوك تشين لا يعني تلقائياً أن مسار الدفع بالكامل قد اكتمل.
قد يرسل العميل الرمز الصحيح على الشبكة الخاطئة. وقد تكون المعاملة مؤكدة لكن واجهة محفظتك لا تعرضها. وقد يصل الرمز لكنك لا تزال تحتاج إلى طريقة آمنة للاحتفاظ به أو مبادلته أو إنفاقه أو نقله.
إذا لم تظهر دفعة رقمية حيث تتوقع، فتحقق مما إذا كانت قد أُرسلت عبر سلسلة خاطئة. هذا الدليل عن حدود استعادة الدفعات المرسلة على شبكة خاطئة مفيد قبل أن تذعر أو تثق بـ«خبير استعادة» عشوائي في رسائل Telegram الخاصة، الموطن المفضّل للندم البشري.
وإذا كانت المشكلة أن محفظتك تعرض صفراً رغم وجود الأموال على البلوك تشين، فهذا المقال يشرح لماذا قد لا تعرض المحفظة رصيدك حتى عندما تكون الأموال موجودة.
وإذا كنت تختار بين USDT وUSDC، فإن هذا الدليل عن USDT وUSDC وDAI يساعدك على فهم المقايضات قبل أن يرسل العميل المال.
إذا كانت دفعتك قيد المراجعة الآن، فابدأ بهذا
إذا كانت دفعتك متأخرة أو معلّقة أو محتجزة أو مجمّدة أو قيد المراجعة، فلا تبدأ بالتخمين. ابدأ ببناء تسلسل زمني واضح.
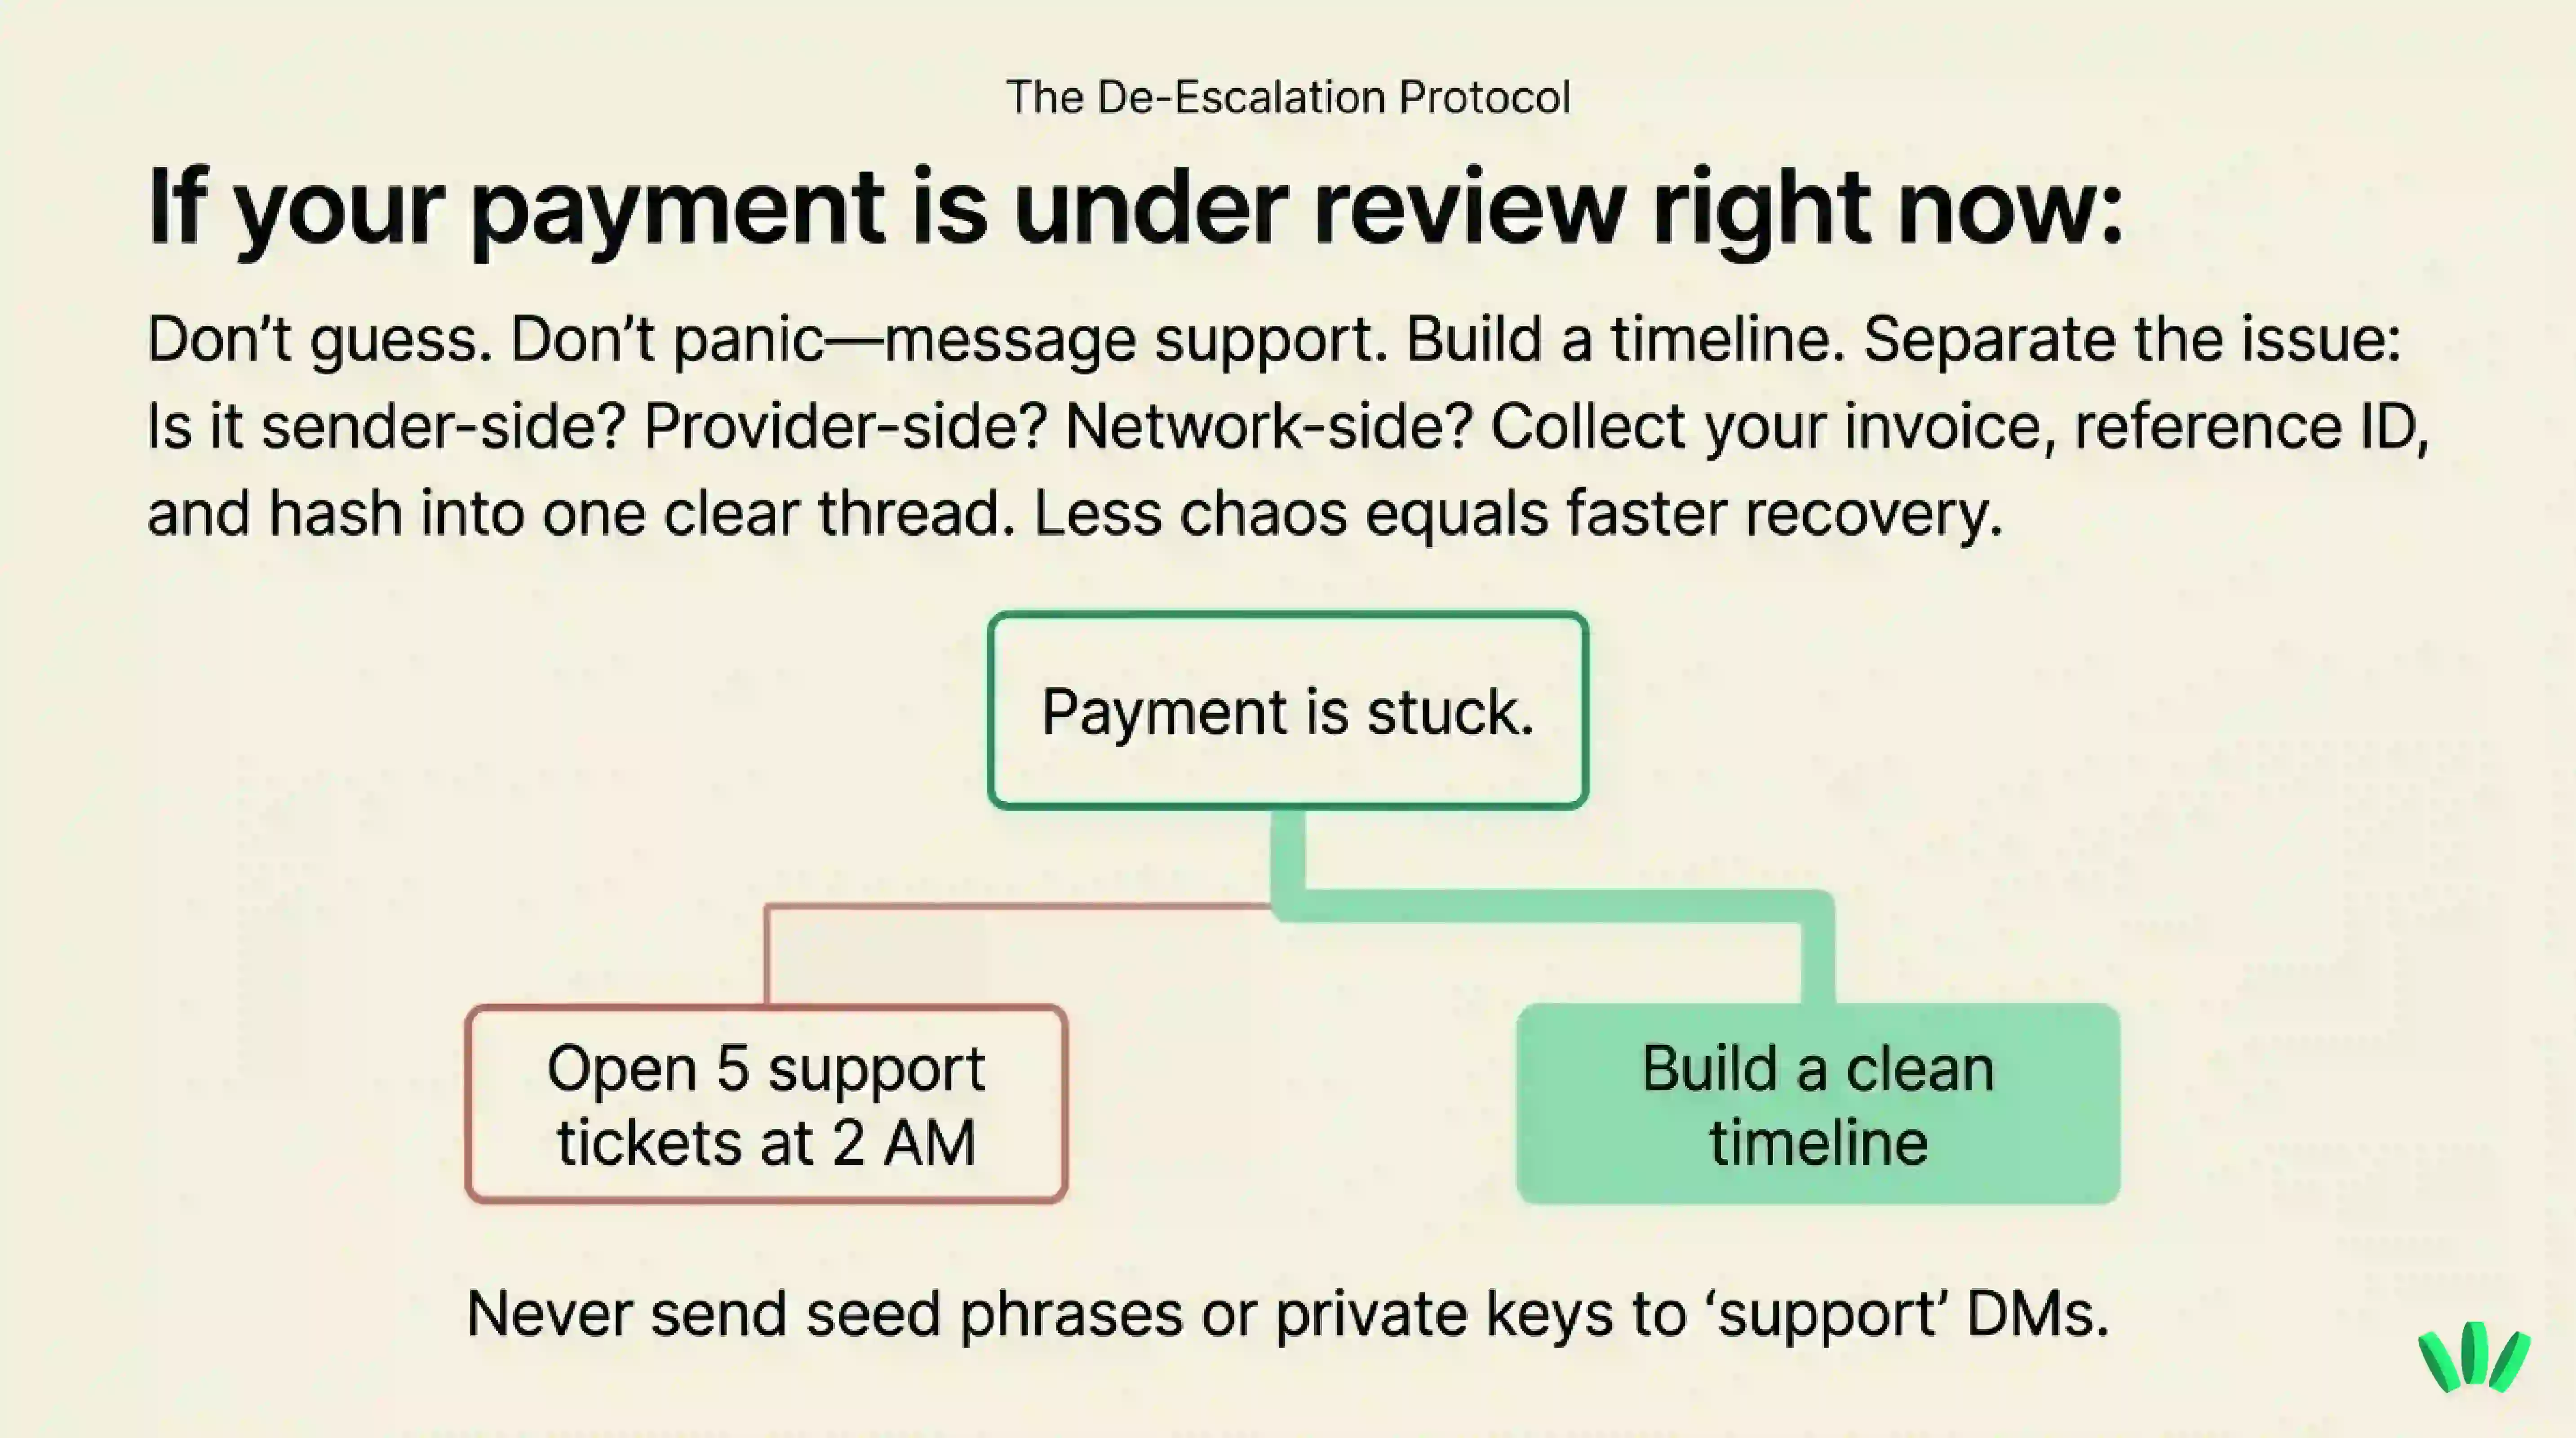
لا تفتح خمسة طلبات دعم متعارضة إلا إذا طلب المزوّد ذلك. فمحادثة واحدة واضحة أسهل عادةً في المعالجة من كومة رسائل انفعالية كُتبت في الثانية فجراً بينما يتفاوض ضغط دمك مع علامات تبويب المتصفح.
اجمع الفاتورة والعقد واسم العميل وشركته ومبلغ الدفعة والعملة وطريقة الدفع ورقم المرجع ومعرّف المعاملة ولقطات الشاشة ورسائل المنصة.
اطلب من العميل إيصال الدفع أو إثبات المعاملة. إذا استخدم مزوّد دفع، فاطلب رقم المرجع من المزوّد. وإذا استخدم عملة مستقرة، فاطلب معرّف المعاملة والشبكة بالتحديد. ثم حدّد موضع المشكلة المحتمل.
هل هي من جهة المرسل؟
هل هي من جهة المزوّد؟
هل هي من جهة البنك؟
هل هي من جهة الشبكة؟
هل هي بعد الوصول؟
تحقّق مما إذا كنت أنت أو العميل قد تلقيتما أي طلب تحقق. أحياناً ينتظر المستقل المنصة، والمنصة تنتظر العميل، والعميل ينتظر بنكه، والجميع يهدر الأكسجين بأدب.
لا ترسل المفاتيح الخاصة أو عبارات الاسترداد أو ملفات KYC الكاملة أو لقطات الشاشة الحساسة إلى محادثات دعم عشوائية أو مجموعات WhatsApp أو رسائل Telegram الخاصة أو أدوات الذكاء الاصطناعي. دوّن كل خطوة: التاريخ والوقت والمبلغ والمزوّد ورقم طلب الدعم والرد.
هذا لا يضمن الإفراج عن الأموال بشكل أسرع. لكنه يمنحك ملفاً أوضح وإثباتاً أفضل وفوضى أقل.
كيف تختار المسار لدفعة عميلك التالية
لا يوجد مسار واحد هو الأفضل لكل المستقلين في نيجيريا. المسار الصحيح يعتمد على العميل والمبلغ ودرجة الاستعجال والحاجة إلى الإثبات والحساسية تجاه الرسوم وما تحتاج إلى فعله بعد وصول المال.
إذا لم يكن العميل معتاداً على العملات الرقمية، فاستخدم طريقة يفهمها أصلاً. الطريقة الأسهل لك قد تخلق صعوبة للعميل، وصعوبة العميل تتحول غالباً إلى تأخير في الدفع.
إذا كان إثبات الدفع مهماً، فاختر مساراً فيه أرقام مرجع واضحة، أو إيصالات قابلة للتنزيل، أو سجلات المنصة، أو إثبات المعاملة على البلوك تشين.
إذا كان التوقيت مهماً، فاسأل ماذا يحدث عندما تخضع الدفعة للمراجعة. لا تسأل فقط عن مدة الوصول المعتادة. اسأل ماذا يحدث عندما لا تسير الأمور كالمعتاد.
إذا كانت الرسوم مهمة، فقارن المبلغ النهائي القابل للاستخدام، لا الرسوم المعلنة. وأدرج الرسوم الظاهرة وفارق سعر الصرف ورسوم السحب ورسوم المبادلة ورسوم الشبكة وأي خطوة إضافية تلزم بعد وصول المال.
إذا كانت العملات المستقرة مستخدمة، فتأكّد من الرمز والشبكة والعنوان وتوقعات الدفعة التجريبية قبل أن يرسل العميل المبلغ كاملاً. هذا الدليل العملي عن كيف يستلم المستقلون أجرهم بـ USDT أو USDC يتعمق أكثر في هذا الإعداد.
إذا كان الصرف النقدي أو الإنفاق مهماً، فتأكّد من الخطوة التالية قبل وصول المال. الدفعة لا تُحل فعلاً عندما تظهر في تطبيق، بل عندما تستطيع استخدامها بأمان وبشكل يمكن توقعه.
ماذا يعني هذا عند اختيار محفظة لمدفوعات العملاء
إذا كانت العملات المستقرة جزءاً من طرق الدفع في عملك الحر، فالمحفظة جزء من المسار.
لكنها ليست المسار كله. فالمحفظة ذاتية الحفظ التي لا تعتمد على عبارة استرداد يمكن أن تساعدك على التفكير في التحكم والاستعادة وإثبات الدفع دون أن تحوّل كل دفعة من العميل إلى إعداد تقني. لكنك لا تزال تحتاج إلى التحقق من الشبكات المدعومة والرموز المدعومة والرسوم والتوفر ومسارات الدعم وما يحدث بعد وصول المال.
يمكن للمحفظة أن تساعد في التحكم والإثبات. لكنها لا تستطيع إزالة كل مراجعة من المزوّد، أو مخاطر العملة المستقرة على مستوى الجهة المُصدِرة، أو أخطاء العميل، أو أخطاء الشبكة الخاطئة، أو مشكلات الصرف النقدي. لذا عند تقييم محفظة لمدفوعات العملاء، اطرح أسئلة عملية:
هل أستطيع عرض عنوان المحفظة بوضوح؟
هل أستطيع التحقق من المعاملة؟
هل أفهم الشبكة والرمز؟
هل أستطيع استعادة الوصول وفق نموذج الاستعادة الفعلي للمحفظة؟
هل أستطيع شرح الإعداد للعميل دون أن أبدو كأنني أجنّده في طائفة إنترنت سرية؟
هل أستطيع استخدام المال بعد وصوله؟
إذا كان خطر تجميد العملات المستقرة من مخاوفك، فهذا الدليل يشرح ما الذي يعنيه تجميد العملات المستقرة وما لا يعنيه دون تحويل الموضوع إلى تخويف رخيص.
دفعة عميل بقيمة $500: ما الذي قد يحدث خطأً قبل أن تصبح قابلة للاستخدام؟
تخيّل أن عميلاً مدين لك بـ $500. على الورق، يبدو ذلك بسيطاً. في الواقع، المسار هو الذي يحدد مدى بساطته.
إذا دفع العميل عبر منصة، فقد تُعلَّق الدفعة للمراجعة. وقد تحتاج إلى رقم مرجع أو إثبات للعمل أو فاتورة أو تأكيد من الدافع.
إذا دفع العميل بتحويل بنكي، فقد تمر الدفعة عبر بنوك ونوافذ تسوية وتحويل عملات وفحوص لحساب الاستلام.
إذا دفع العميل بـ USDT أو USDC، فعليه إرسال الرمز الصحيح إلى العنوان الصحيح على الشبكة الصحيحة. وخطأ صغير قد يسبب صداعاً كبيراً، فالبلوك تشين معروف بأنه لا يعرف الشفقة.
إذا وصل المال إلى محفظة، فلا تزال تحتاج إلى معرفة ما يلي. هل ستحتفظ به؟ تبادله؟ تنقله؟ تنفقه؟ تسحبه؟ ما الرسوم المطبّقة؟ وأي مسار تثق به لهذه الخطوة التالية؟
لهذا فإن السؤال الأفضل ليس «ما أرخص طريقة لاستلام أجري؟» بل: ما المسار الأكثر أماناً من لحظة إرسال العميل إلى لحظة أن يصبح المال قابلاً للاستخدام؟
إجابة سريعة: لماذا تُعلَّق مدفوعات المستقلين أو تتأخر؟
قد تُعلَّق مدفوعات المستقلين أو تتأخر لأن مزوّد الدفع أو البنك أو المحفظة أو منصة التداول أو مسار العملات المستقرة قد يحتاج إلى التحقق من بيانات المرسل أو بيانات المستلم أو مصدر الأموال أو قواعد المسار أو حالة الشبكة أو مراجع الدفع أو إشارات المخاطر.
لا يستطيع المستقلون إزالة كل خطر للمراجعة. لكنهم يستطيعون تقليل التأخيرات التي يمكن تجنبها باختيار المسار قبل إصدار الفاتورة، والتأكد من بيانات الدفع بدقة، وحفظ السجلات، والتحقق من الإثبات بعد الدفع، ومعرفة من يتحكم في الدعم إذا تعطل المال.
قبل الفاتورة التالية
قبل دفعة عميلك التالية، لا تسأل فقط: أي تطبيق يجب أن أستخدم؟
اسأل:
أين يمكن أن يتعثر هذا المسار؟
ما الإثبات الذي سيكون لديّ؟
من يتحكم في الدعم؟
ماذا يحدث بعد وصول المال؟
هذا التحول قد يجنّبك اختيار مسار يبدو رخيصاً أو مألوفاً أو مريحاً في البداية، ثم يصبح بطيئاً أو مربكاً أو مكلفاً عندما تكون الدفعة في أشد أهميتها. قيّم المسار، لا الشعار. جرّب walllet إذا أردت طريقة أبسط للتحكم في أصولك الرقمية دون التعامل مع عبارات الاسترداد.
اقرأ أيضاً
أمان المدفوعات وحل المشكلات: عالج المشكلات وقلّل المخاطر
دفعة مفقودة؟ جهّز ملف الأدلة هذا قبل التواصل مع الدعم
هل أُعيدت دفعة ACH؟ ماذا تعني رموز الإرجاع R01 وR02 وR03 وR04 وغيرها
التحقق بالإيداعات الصغيرة: ما الذي تثبته هذه القيود البنكية الصغيرة فعلاً
