يرسل لك عميل $1,000. مزوّد يصف حسابه بالدولار بأنه مجاني. وآخر يأخذ $1 لاستلام الدفعة.
ومع ذلك قد يترك لك الحساب المجاني مالاً أقل.
قد يكون سعر صرفه أضعف. وقد يفرض رسوماً على التحويل أو السحب أو شحن البطاقة. وقد يقبل ACH من شركة لكنه يرفض تحويلاً شخصياً من عميلك. وقد يستلم المال بنجاح دون أن يمنحك طريقة عملية لإنفاق الـ USD أو صرفه إلى النايرا.
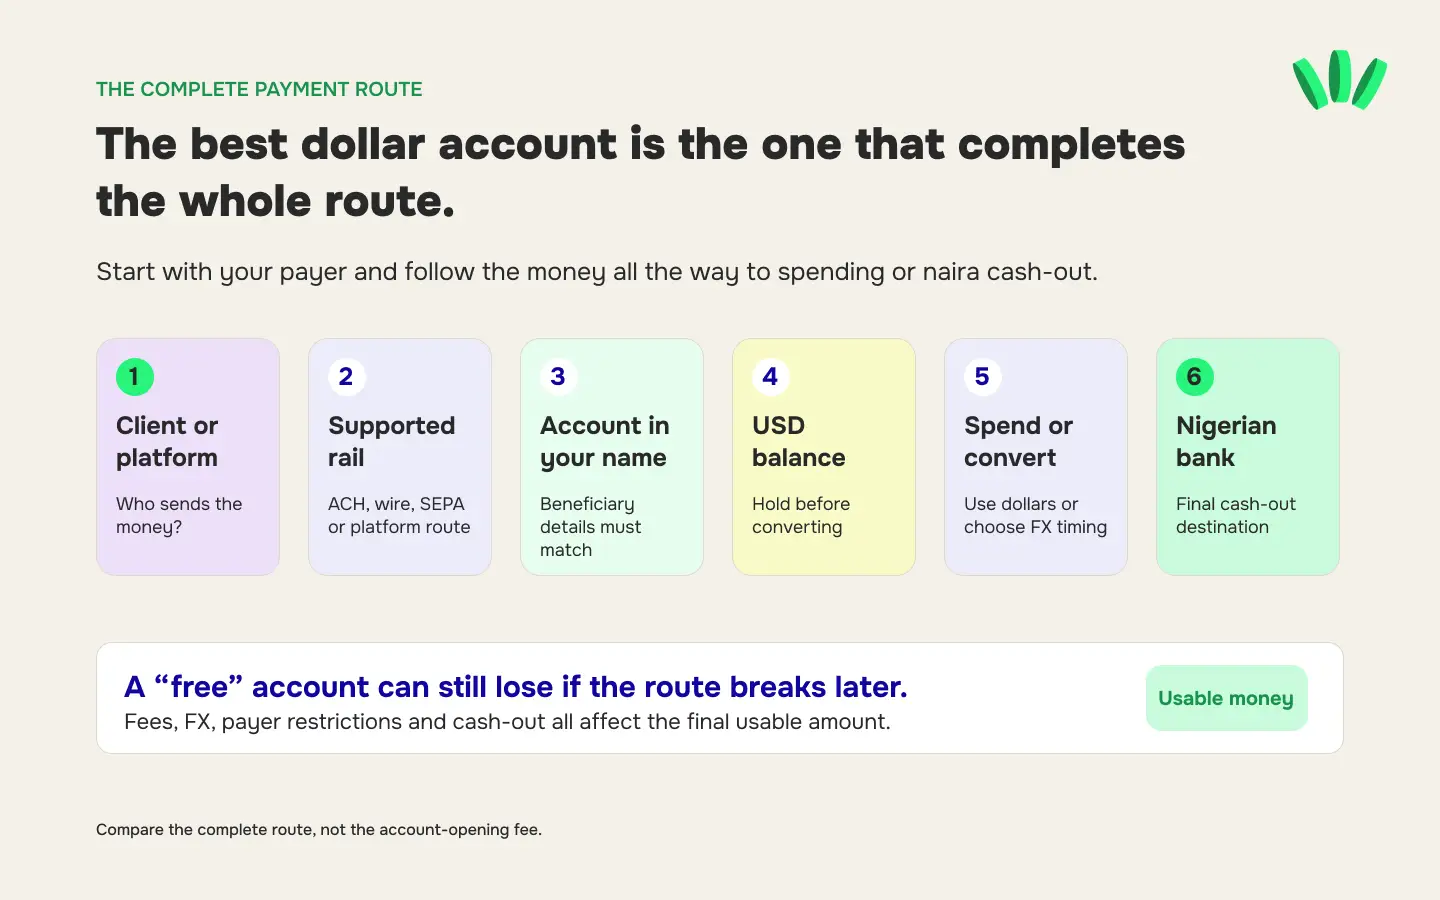
بالنسبة للمستقل في نيجيريا، أفضل حساب USD هو الحساب الذي يُكمل المسار كله:
العميل أو المنصة ← قناة دفع مدعومة ← حساب باسمك ← رصيد بالـ USD ← إنفاق أو تحويل ← حساب بنكي نيجيري
رُوجع هذا المقال وفق معلومات المنتجات العامة المتاحة في 18 أغسطس 2026. وقد تتغير رسوم المزوّدين وشروط الأهلية والحدود ومسارات الدفع. تحقق من الشروط الحالية والعرض الظاهر داخل حسابك قبل تحويل قيمة فاتورة كاملة.
ابدأ بمن سيدفع، لا بالتطبيق
موقع عميلك وطريقة دفعه يضيّقان الخيارات قبل الحديث عن الرسوم.
قد يرغب عميل في الولايات المتحدة في إرسال ACH أو حوالة محلية (wire). وقد يستخدم عميل في المملكة المتحدة Faster Payments أو Bacs. وقد يطلب عميل أوروبي رقم IBAN ويرسل عبر SEPA. أما منصة مثل Upwork فهي التي تحدد طرق السحب التي يمكنك إضافتها.
ويشرح دليل استلام المدفوعات من عملاء الولايات المتحدة والمملكة المتحدة والاتحاد الأوروبي في نيجيريا بيانات الحساب وقنوات التحويل التي قد يحتاجها كل دافع.
إذا كان PayPal غير متاح أو غير مناسب، فقارن بين مجموعة أوسع من طرق استلام USD في نيجيريا دون PayPal. فحساب USD مجرد مسار ممكن واحد.
إجابات سريعة
ما أفضل حساب USD في نيجيريا؟
لا يوجد فائز مطلق. الخيار الأقوى للمستقل هو الحساب الذي يدعم الدافع الفعلي والعملة وقناة التحويل، ويكون باسم المستقل القانوني، ويسمح بالاحتفاظ بالـ USD، ويوفر طريقة عملية للإنفاق أو للصرف إلى النايرا.
هل يمكن للمستقلين في نيجيريا استلام ACH؟
نعم، عندما يمنح مزوّد مؤهل المستقلَّ بيانات استلام أمريكية تقبل صراحةً مدفوعات ACH الواردة. ورقم التوجيه (routing number) وحده لا يثبت دعم ACH. تأكد من أنواع الدافعين المقبولة، واستخدم رقم توجيه ACH الظاهر لهذا الحساب.
هل يمكن لحساب USD الاحتفاظ بالمال دون تحويل؟
بعض الحسابات تتيح الاحتفاظ برصيد بالـ USD حتى تقرر إنفاقه أو تحويله أو صرفه. وبعضها يحوّل بعض العملات الواردة تلقائياً أو يودعها مباشرة بالنايرا. تحقق من طريقة التعامل مع كل عملة قبل إرسال تعليمات الدفع.
ما الرسوم التي يجب التحقق منها أولاً؟
تحقق من رسوم الاستلام، وسعر الصرف الفعلي، وفارق السعر (spread)، ورسوم التحويل، ورسوم السحب، وأي تكلفة لشحن البطاقة أو الإنفاق. أرخص مسار هو الذي يترك لك أكبر مبلغ قابل للاستخدام، وليس الذي يملك أقل رسوم لفتح الحساب.
قائمة مختصرة بأفضل حسابات USD للمستقلين في نيجيريا
تحل الخيارات التالية مشكلات دفع مختلفة. وعبارة «الأنسب لـ» تعني أن المزوّد يستحق التحقق منه أولاً لهذه الحالة. ولا تضمن الأهلية أو الموافقة أو قبول منصة معينة أو أقل تكلفة نهائية.
الخيار | أفضل نقطة بداية لـ | أهم ميزة يجب التحقق منها | أهم خطر أو قيد يجب التحقق منه |
walllet.com | المستقلون في نيجيريا الذين يريدون الاستلام والاحتفاظ بالـ USD والإنفاق عبر الإنترنت واستخدام النايرا في مسار واحد | بيانات حسابات USD وEUR وGBP باسم المستخدم؛ وخيارات البطاقة والصرف المدعومة | قد تختلف أهلية الحساب والبطاقة والمنصات والصرف |
Cleva | المستقلون الذين يركزون على الـ USD ويستلمون من Upwork أو من عملاء أو منصات أمريكية | الاستلام عبر ACH وFedNow وwire؛ وتفرّق الأسعار المعلنة حالياً بين إيداعات Upwork وغيرها | تُحوَّل إيداعات GBP وEUR إلى USD؛ تحقق من الرسوم الحالية وطريقة التحويل |
Grey | المستقلون الذين يتقاضون بعدة عملات | خيارات حسابات USD وGBP وEUR، إضافة إلى عدة قنوات دفع أمريكية | رسوم الاستلام والتحويل والسحب منفصلة؛ قارن العرض الكامل |
Raenest | أصحاب الدخل المتكرر الذين يهمهم وضوح رسوم الاستلام المعلنة | استلام USD عبر ACH وwire إلى جانب خيارات GBP وEUR | تكلفة الاستلام وحدها لا تُظهر سعر التحويل أو مبلغ النايرا النهائي |
Payoneer | المستقلون الذين يعتمدون على علاقات راسخة مع المنصات ومدفوعات الأعمال | علاقات واسعة مع المنصات، وبيانات استلام محلية، وخيارات طلب الدفع | قد تختلف الأسعار بحسب البلد والحساب وطريقة الدفع ومسار السحب |
حساب بالعملة الأجنبية (domiciliary) في نيجيريا | المستقلون الذين يريدون علاقة تقليدية مع بنك نيجيري أو يستلمون حوالات دولية | رصيد بنكي بعملة أجنبية ومستندات بنكية | لا تفترض أن الحساب يقبل ACH الأمريكي أو يوفر حوالات رخيصة أو يتيح إنفاق الـ USD عبر الإنترنت |
قد يختار مستقل لديه ثلاثة عملاء في الولايات المتحدة بشكل مختلف عن موظف عن بُعد يتقاضى راتبه بالـ GBP. وقد يهتم متخصص على Upwork بقبول المنصة أكثر من وكالة تستلم حوالات دولية. ومن يدفع ثمن البرمجيات بالـ USD عليه أن يهتم بمسار الإنفاق قبل تحويل كل شيء إلى النايرا.
11 فحصاً أهم من «مجاني»
1. هل يستطيع من يدفع لك استخدام الحساب؟
وجود رصيد USD لا يثبت أن العميل يستطيع الدفع إليه. تأكد من:
هل يقبل الحساب ACH أو FedNow أو wire المحلي أو SWIFT؛
هل يمكن أن تأتي المدفوعات من أفراد أو شركات أو كليهما؛
هل يُسمح بمدفوعات الشركات من أطراف ثالثة؛
هل يقبل الحساب الرواتب المتكررة أو مدفوعات المنصات؛
هل بلد المرسل مدعوم؛
هل يجب على الدافع إضافة مرجع الفاتورة.
بالنسبة لدخل Upwork، قارن طرق السحب المتاحة داخل Upwork بدلاً من افتراض أن أي حساب أمريكي سيعمل. ويقارن دليل السحب من Upwork للمستقلين في نيجيريا بين مسارات البنك المحلي والحساب الأمريكي وPayoneer.
2. هل الحساب باسمك القانوني؟
يجب أن يطابق اسم المستفيد الهوية أو اسم الشركة المرتبط بعقدك وفاتورتك وملفك على المنصة.
تطابق الاسم مهم لأن الدافع أو المنصة أو فريق الامتثال قد يحتاج إلى التأكد من أن الحساب المستلِم يخص الشخص الذي كسب المال. والحساب التابع لطرف ثالث أو الحساب المجمّع قد يسبب مشكلات أثناء التحقق على المنصة أو مراجعة الدفعة أو النزاع. اسأل إن كان المزوّد يستطيع تقديم:
اسم المستفيد الدقيق؛
بيانات حساب تُظهر هذا الاسم؛
مستند تأكيد الحساب؛
كشوف حساب أو سجلات معاملات؛
بيانات اسم الشركة إذا كنت تصدر الفواتير عبر شركة مسجلة.
ويشرح دليل حساب IBAN من walllet.com لماذا يجب التحقق من ملكية الحساب وقنوات الدفع المدعومة كلٌّ على حدة.
3. هل يقبل الحساب القناة الصحيحة؟
ACH وwire المحلي وSWIFT مسارات مختلفة.
قد لا يقبل رقم توجيه ACH حوالة wire. وقد لا يقبل رقم توجيه wire دفعة ACH. وقد تمر تحويلات SWIFT عبر بنوك وسيطة حتى لو وصف الطرفان الدفعة بأنها تحويل بنكي.
قبل إصدار الفاتورة، أرسل للعميل تعليمات واحدة دقيقة:
العملة: USD
طريقة الدفع: ACH credit
المستفيد: [الاسم القانوني الدقيق]
رقم التوجيه: [رقم توجيه ACH]
رقم الحساب: [رقم الحساب]
المرجع: [رقم الفاتورة]
المبلغ: [مبلغ الفاتورة]
لا ترسل كل أرقام التوجيه الظاهرة في شاشة الحساب وتطلب من العميل أن يختار.
4. هل يمكنك الاحتفاظ بدخلك بالـ USD؟
الاحتفاظ بالـ USD يمنحك التحكم في توقيت التحويل.
وهذا مهم عندما:
تدفع ثمن البرمجيات أو الاستضافة أو الإعلانات أو الاشتراكات بالدولار؛
تحتفظ بجزء من دخلك لمصاريف مستقبلية بالـ USD؛
تريد تحويل المبلغ اللازم للفواتير المحلية فقط؛
تستلم دفعة كبيرة لكنك لا تحتاج إلى قيمتها كاملة بالنايرا فوراً.
تحقق مما إذا كان المزوّد يحتفظ برصيد فعلي مقوّم بالـ USD، أو يحوّل الأموال الواردة تلقائياً، أو يمنحك رصيداً مختلفاً مرتبطاً بالدولار. وتحقق أيضاً مما إذا كانت مدفوعات GBP أو EUR تبقى بعملتها الأصلية أم تُحوَّل عند الاستلام.

إذا أردت مقارنة المسار الكامل من الاستلام والاحتفاظ إلى الإنفاق والصرف، فاطّلع على خيارات حساب walllet.com المتاحة لك.
5. ما التكلفة الكاملة؟
عبارة «حساب مجاني» تصف عادةً فتح الحساب أو إدارته. ولا تقول الكثير عن تكلفة استخدامه. احسب:
مبلغ الفاتورة − خصومات الاستلام − تكلفة الصرف − تكلفة السحب − تكلفة الإنفاق = المال القابل للاستخدام
مثالان حاليان على الأسعار المعلنة يوضحان أهمية نموذج الرسوم:
تذكر Cleva رسوماً بنسبة 0.8% على إيداعات ACH وFedNow، بحد أدنى $2 وحد أقصى $5، بينما تُدرج إيداعات Upwork المؤهلة منفصلةً على أنها مجانية.
تذكر Raenest رسماً ثابتاً قدره $1 لإيداعات USD عبر ACH و$10 لإيداعات USD عبر wire في نيجيريا.
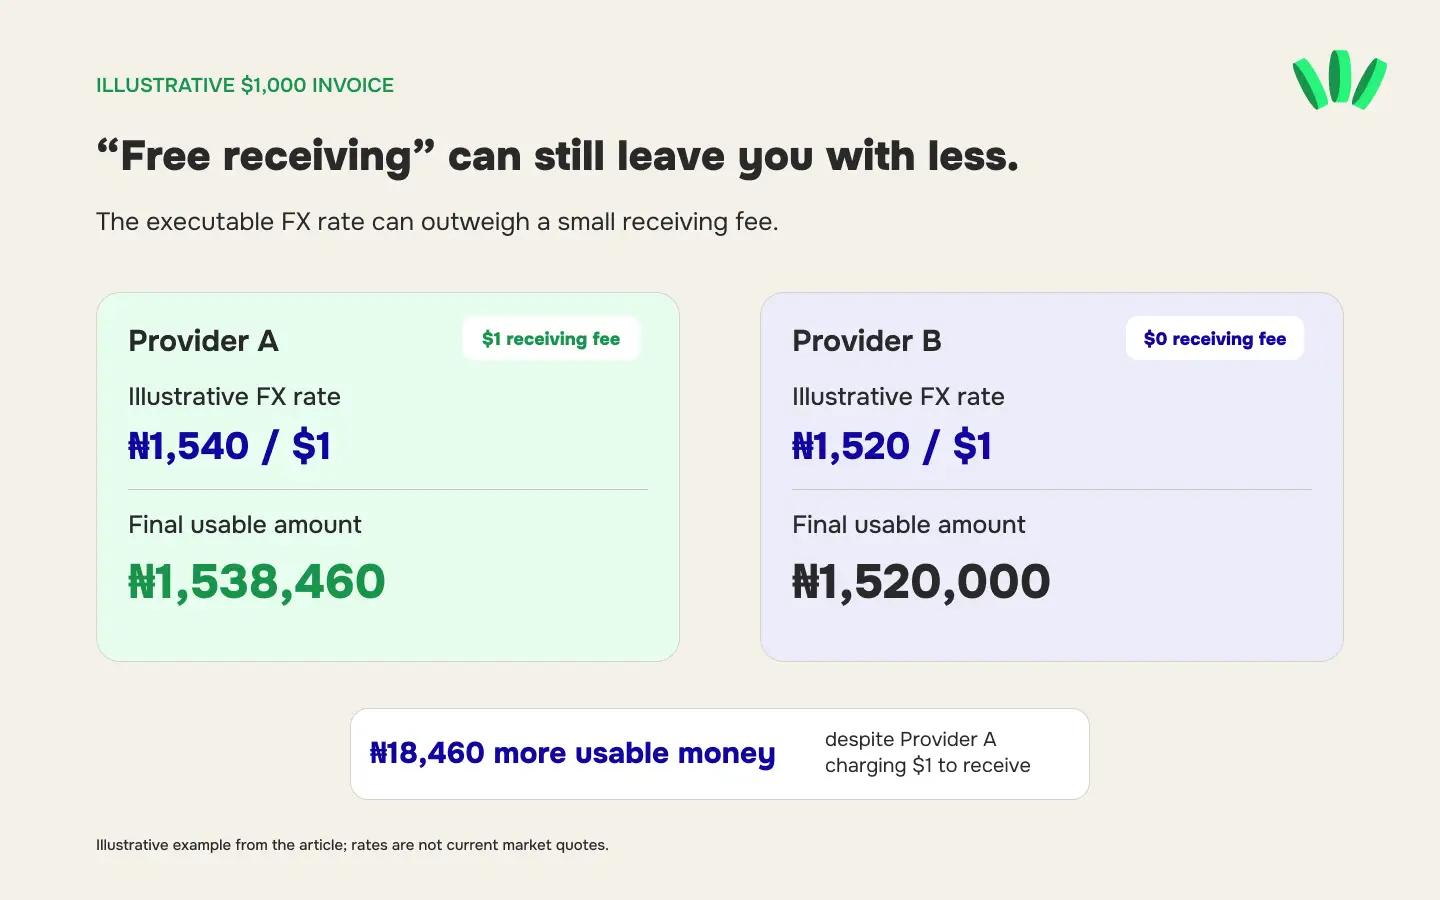
هذه الأرقام تصف رسوم الاستلام، لا القيمة الكاملة لأي من المسارين. لنأخذ فاتورة افتراضية بقيمة $1,000:
المسار | خصم الاستلام | سعر فعلي افتراضي | تكلفة السحب | المبلغ النهائي |
المزوّد A | $1 | ₦1,540 لكل USD | ₦0 | ₦1,538,460 |
المزوّد B | $0 | ₦1,520 لكل USD | ₦0 | ₦1,520,000 |
يعلن المزوّد B عن استلام مجاني، لكنه في هذا المثال يترك ₦18,460 أقل. الأسعار افتراضية وليست عروض سوق حالية. ويبيّن الحساب لماذا قد يكون عرض التحويل أهم من رسم إيداع صغير.
6. بأي سعر صرف ستتم العملية؟
قد يعلن المزوّد عن سعر تنافسي دون أن يُظهر السعر المتاح لمعاملتك أنت.
قارن العروض في الوقت نفسه، ولمبلغ الـ USD نفسه، وللوجهة نفسها. وسجّل:
مبلغ الـ USD الذي سيُحوَّل؛
سعر USD مقابل NGN الظاهر؛
رسوم التحويل المنفصلة؛
مبلغ الـ NGN النهائي؛
رسوم السحب؛
مدة صلاحية العرض.
والمقارنة العملية هي:
مبلغ الـ NGN النهائي ÷ مبلغ الـ USD المخصوم = النايرا التي تحصل عليها فعلياً لكل دولار
يجمع هذا الحساب الرسوم الظاهرة وفروق السعر في رقم واحد. لكنه لا يشمل الرسوم البنكية اللاحقة أو تكاليف الدفعات الفاشلة، لذا سجّلها منفصلة.
7. هل يمكنك استخدام الدولارات قبل تحويلها؟
يجب أن يدعم حساب USD المهمة التالية التي يحتاج مالك إلى أدائها.
ومن الخطوات التالية الممكنة:
الدفع مقابل أدوات العمل الدولية؛
شحن بطاقة USD افتراضية مدعومة؛
إرسال USD إلى حساب آخر مسموح به؛
الدفع لمتعاقد أو مورّد؛
الاحتفاظ بجزء من الرصيد؛
تحويل ما تحتاجه فقط إلى النايرا.
البطاقة الافتراضية لا تضمن أن كل تاجر سيقبلها. فقد تؤثر قواعد برنامج البطاقة وفئة التاجر وبيانات الفوترة وعملة المعاملة وحالة الحساب على الموافقة. ويشرح دليل بطاقة walllet.com الافتراضية Mastercard بالـ USD رسوم البطاقة الحالية وشروط الأهلية والاستخدام المقصود في المدفوعات عبر الإنترنت.
8. كيف يعمل الصرف إلى النايرا؟
تحقق من المسار من رصيد USD إلى حسابك البنكي النيجيري قبل وصول أول دفعة كبيرة. تحتاج إلى معرفة:
هل السحب بالـ NGN متاح حالياً؛
ما البنوك النيجيرية المدعومة؛
هل يجب أن يكون الحساب المستلِم باسمك؛
الحدود الدنيا والقصوى؛
عرض التحويل الفعلي؛
رسوم السحب؛
مراحل المعالجة المتوقعة؛
المرجع الذي سيظهر عند إيداع المبلغ في البنك.
إذا كان جزء من دخلك يصل بـ USDT أو USDC، فإن دليل صرف العملات المستقرة إلى النايرا يغطي الفحوصات الإضافية للتوكن والشبكة والبنك المستلِم.
9. ماذا يحدث للمدفوعات الكبيرة أو غير المعتادة؟
المسار الذي نجح مع $200 قد يتطلب فحوصات إضافية مع $5,000. وقد يراجع المزوّدون:
المدفوعات الكبيرة على غير العادة؛
التغيرات السريعة في حجم المدفوعات؛
دافعاً جديداً؛
عدم تطابق اسم الحساب مع الفاتورة؛
مراجع دفع غير واضحة؛
مدفوعات من قطاعات أو دول مقيّدة؛
إثبات مصدر الأموال؛
محاولات متكررة بعد معاملة فاشلة.
احتفظ بالعقد والفاتورة وبيانات الدافع وتعليمات الدفع وتأكيد التحويل وكشف الحساب معاً. وتقسيم الفاتورة إلى دفعات صغيرة لتجنب المراجعة قد يسبب مشكلات أكبر وقد يخالف قواعد المزوّد.
10. هل يمكنك تتبع دفعة مفقودة أو ناقصة؟
تظهر أهمية جودة الدعم أكثر ما تظهر عندما يفشل المسار المعتاد.
يجب أن يمنحك المزوّد الجيد مرجعاً للدفعة ويخبرك بالأدلة التي يحتاجها الدعم. وفي التحويل البنكي، قد يشمل ذلك تأكيد البنك المرسِل ورقم التتبع والمبلغ والعملة والتاريخ وبيانات المستفيد.
قد تصل الحوالات الدولية ناقصة لأن المرسل والبنك الوسيط والجهة المستلِمة قد يخصم كلٌّ منهم رسوماً. ويشرح الدليل حول سبب وصول الحوالات الدولية ناقصة كيف توثّق هذه الخصومات وتتحقق منها.
وفي حالات المراجعة والتأخير، استخدم دليل مخاطر مسارات الدفع للمستقلين لتحديد أين قد تكون الدفعة عالقة وأي الأدلة يجب حفظها.
11. هل يصمد المسار أمام مشكلة لدى المزوّد؟
لا ينبغي أن يكون أي مزوّد دفع طريقك الوحيد إلى دخلك. احتفظ بما يلي:
مسار استلام أساسي واحد؛
مسار احتياطي مستقل لدى مزوّد أو شريك بنكي مختلف إن أمكن؛
تعليمات دفع محدّثة لكليهما؛
كشوف حساب وسجلات معاملات مُصدَّرة؛
طريقة لإبلاغ العملاء؛
اختبار صغير ناجح على المسار الاحتياطي.
لا تنتظر تقييد الحساب أو توقف الخدمة أو تغيير السياسات لتختبر البديل. فالحساب الاحتياطي الذي لم يستلم أي دفعة مجرد افتراض.
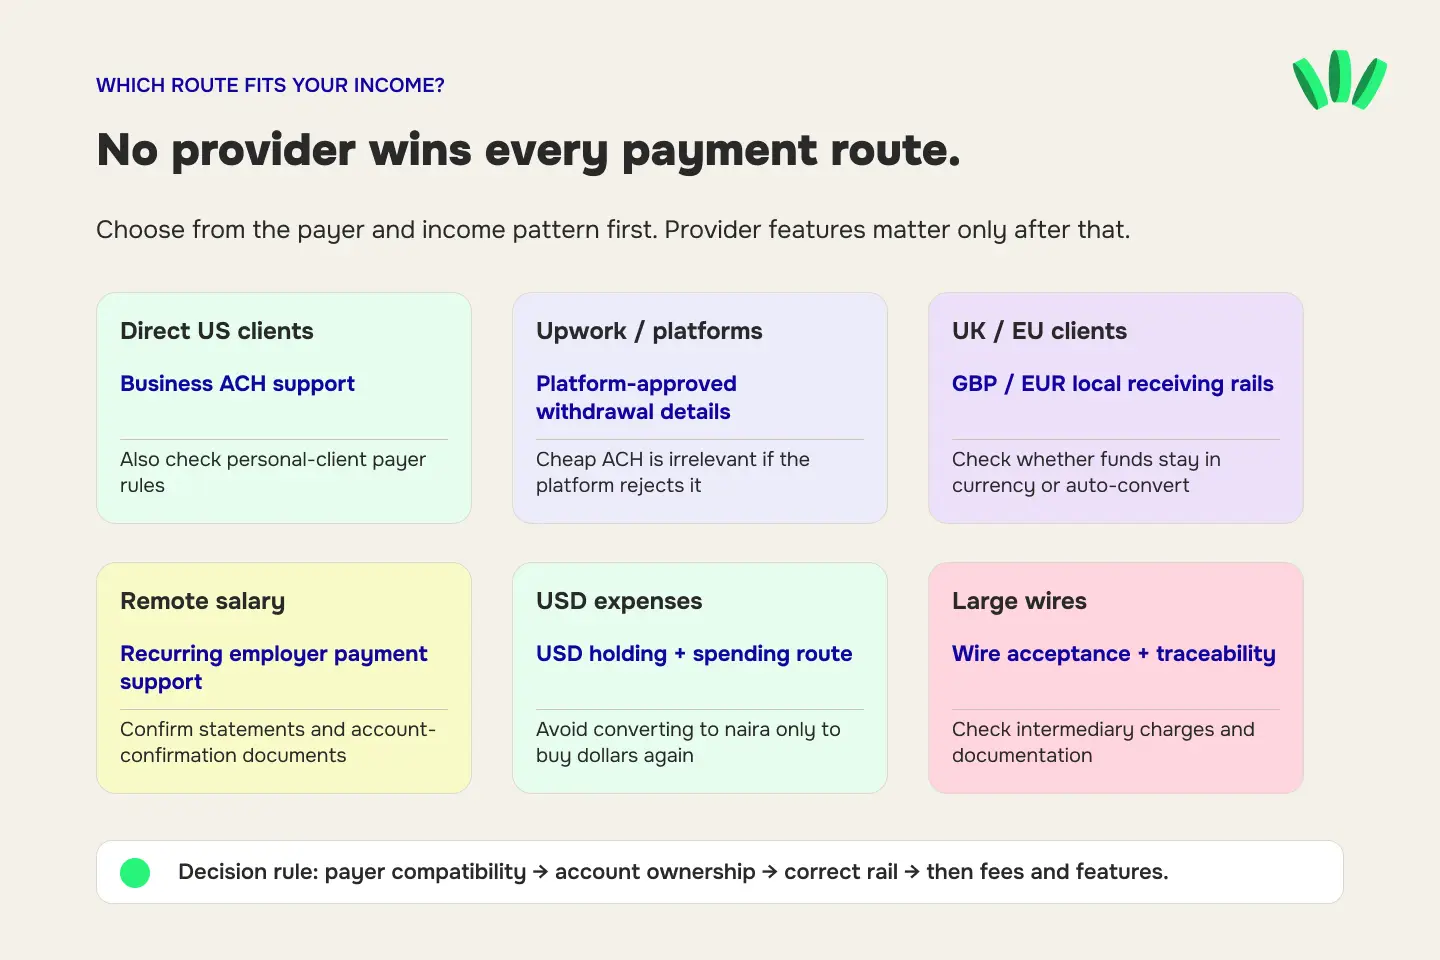
أي خيار يناسب نمط دخلك؟
عملاء مباشرون في الولايات المتحدة
أعطِ الأولوية لحساب باسمك يقبل صراحةً مدفوعات ACH من الشركات. وتأكد مما إذا كانت المدفوعات من حسابات بنكية شخصية أمريكية مقبولة أيضاً عندما يعمل العميل كفرد.
قارن تكلفة استلام ACH والاحتفاظ بالـ USD والمستندات وعرض النايرا النهائي.
Upwork والمنصات الأخرى
ابدأ من إعدادات السحب داخل المنصة. وتأكد من أنواع الحسابات والدول وأسماء المستفيدين التي تقبلها.
لا قيمة لمزوّد يقدم استلام ACH رخيصاً إذا كانت المنصة لن توافق على الحساب.
عملاء في المملكة المتحدة وأوروبا
أعطِ الأولوية لبيانات استلام GBP وEUR التي تناسب طريقة الدفع المحلية المعتادة لدى العميل. وتحقق مما إذا كانت هذه العملات تبقى منفصلة أم تُحوَّل تلقائياً إلى USD.
قد يبسّط التحويل التلقائي الحساب، لكنه يسلبك التحكم في التوقيت والسعر.
راتب عن بُعد
تحقق مما إذا كانت مدفوعات صاحب العمل المتكررة مسموحاً بها، وما بيانات كشوف الرواتب التي يحتاجها صاحب العمل. واسأل إن كان المزوّد يستطيع إصدار مستندات تأكيد الحساب وكشوف حساب مناسبة للموارد البشرية والرواتب ومراجعات الامتثال.
دخل بالـ USD مع مصاريف منتظمة بالدولار
أعطِ الأولوية للاحتفاظ بالـ USD ولمسار إنفاق مدعوم. فتحويل الدخل إلى النايرا ثم شراء الدولار لاحقاً لشحن بطاقة أخرى يضيف دورة تحويل زائدة.
حوالات دولية كبيرة أو متقطعة
قارن بين حساب بالعملة الأجنبية (domiciliary) والمزوّدين الذين يقبلون صراحةً الحوالات المحلية أو الدولية. وتأكد من رسوم البنوك الوسيطة ورسوم الحوالات الواردة والمستندات وإجراءات التتبع.
ورقة قرار في خمس دقائق
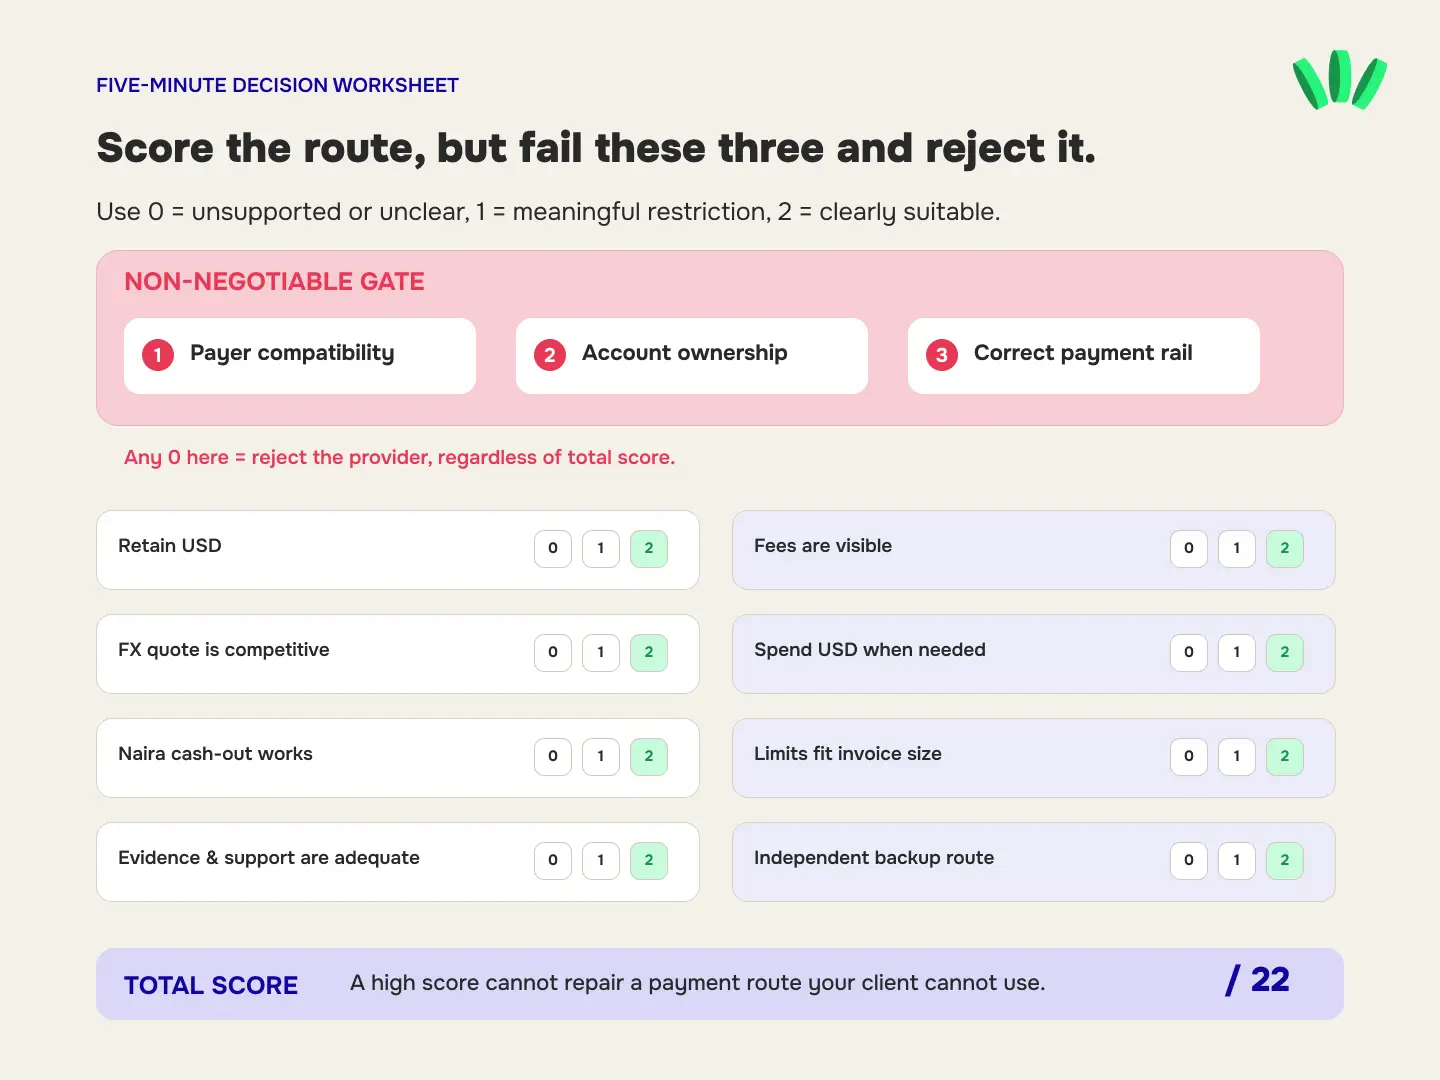
قيّم كل مزوّد من 0 إلى 2:
0: غير مدعوم أو غير واضح
1: مدعوم مع قيد مهم
2: مدعوم بوضوح ومناسب
المعيار | الدرجة |
يستطيع عميلي أو منصتي الدفع إليه | /2 |
الحساب باسمي القانوني أو باسم شركتي | /2 |
يقبل قناة الدفع الصحيحة | /2 |
يسمح لي بالاحتفاظ بالـ USD | /2 |
الرسوم الإجمالية واضحة | /2 |
عرض الصرف الفعلي تنافسي | /2 |
أستطيع إنفاق الـ USD عند الحاجة | /2 |
الصرف إلى النايرا يعمل لحسابي | /2 |
الحدود تناسب حجم فواتيري المعتاد | /2 |
أدلة الدفع والدعم كافية | /2 |
لدي مسار احتياطي مستقل | /2 |
المجموع | /22 |
استبعد أي مزوّد يحصل على صفر في التوافق مع الدافع أو ملكية الحساب أو قناة الدفع المطلوبة. فالمجموع المرتفع لا يصلح مساراً لا يستطيع عميلك استخدامه.
اختبر المسار قبل نقل دخلك المتكرر إليه
مرّر دفعة صغيرة واحدة عبر المسار كاملاً:
تأكد من اسم حسابك وقناة الدفع.
أرسل للعميل التعليمات الدقيقة.
استلم الدفعة.
احفظ مرجع الدفعة وكشف الحساب.
احتفظ بجزء من الرصيد بالـ USD.
راجع عرض تحويل.
اختبر مسار الإنفاق أو السحب الذي تنوي استخدامه.
تأكد من الإيداع في البنك ومن المبلغ النهائي القابل للاستخدام.
تواصل مع الدعم مرة واحدة إذا كانت أي حالة غير واضحة.
أبقِ المسار الاحتياطي فعّالاً.
لا يستحق حساب USD مكانه في منظومة مدفوعاتك إلا بعد أن ينجح المسار كاملاً مع حسابك ودافعك وشروط أهليتك.
افتح walllet.com لتتحقق من بيانات استلام USD وEUR وGBP المتاحة لك، وتحتفظ بدخلك بالعملات الأجنبية، وتراجع مسارات الإنفاق أو الصرف إلى النايرا المدعومة قبل فاتورتك القادمة.
قراءات ذات صلة
حسابات USD والحسابات العالمية: كيف تختار الحساب المستلِم المناسب
قبل أن تثق بحساب USD افتراضي، تحقق من هذه الأمور الـ 12
حساب العملة الأجنبية أم حساب USD الافتراضي: أيهما يناسب دخل العمل الحر فعلاً؟
ما هو حساب IBAN من walllet؟ دليل عملي للمستقلين ومن يكسبون من حول العالم
