
صُمّم حساب IBAN من walllet.com ليمنح المستخدمين المؤهلين طبقة لاستلام التحويلات المصرفية إلى جانب تجربة walllet الأوسع. بدل أن تطلب من كل دافع استخدام العملات الرقمية، يمكنك استخدام بيانات دفع بصيغة IBAN للمدفوعات الواردة المدعومة. تعتمد العملة الدقيقة ونظام الدفع والأهلية والرسوم والحدود وقواعد المراجعة على ما يعرضه walllet.com حاليًا لحسابك.
رسوم إصدار الحساب المصرفي من walllet.com حاليًا $5. ويُفرض على USD الواردة عبر المسار المصرفي المدعوم إلى walllet.com الخاص بك رسم استلام بنسبة 1%. أما التفاصيل الأخرى الخاصة بالمسار، ومنها الأهلية وأنظمة الدفع المدعومة والحدود ومتطلبات المراجعة، فتحقّق منها في حسابك الحالي.
يرسل إليك عميل جملة واحدة:
من فضلك أرسل بياناتك المصرفية.
طلب بسيط. وربما ظهيرة مزعجة.
الآن عليك أن تعرف أي بيانات تشارك، وبأي عملة يجب أن يرسل العميل، وهل يدعم بنك الدافع هذا المسار، وأي اسم يجب أن يظهر، وأي مرجع يُستخدم، وماذا يحدث إذا خضع التحويل للمراجعة، ومتى يصبح «أُرسل» «متاحًا».
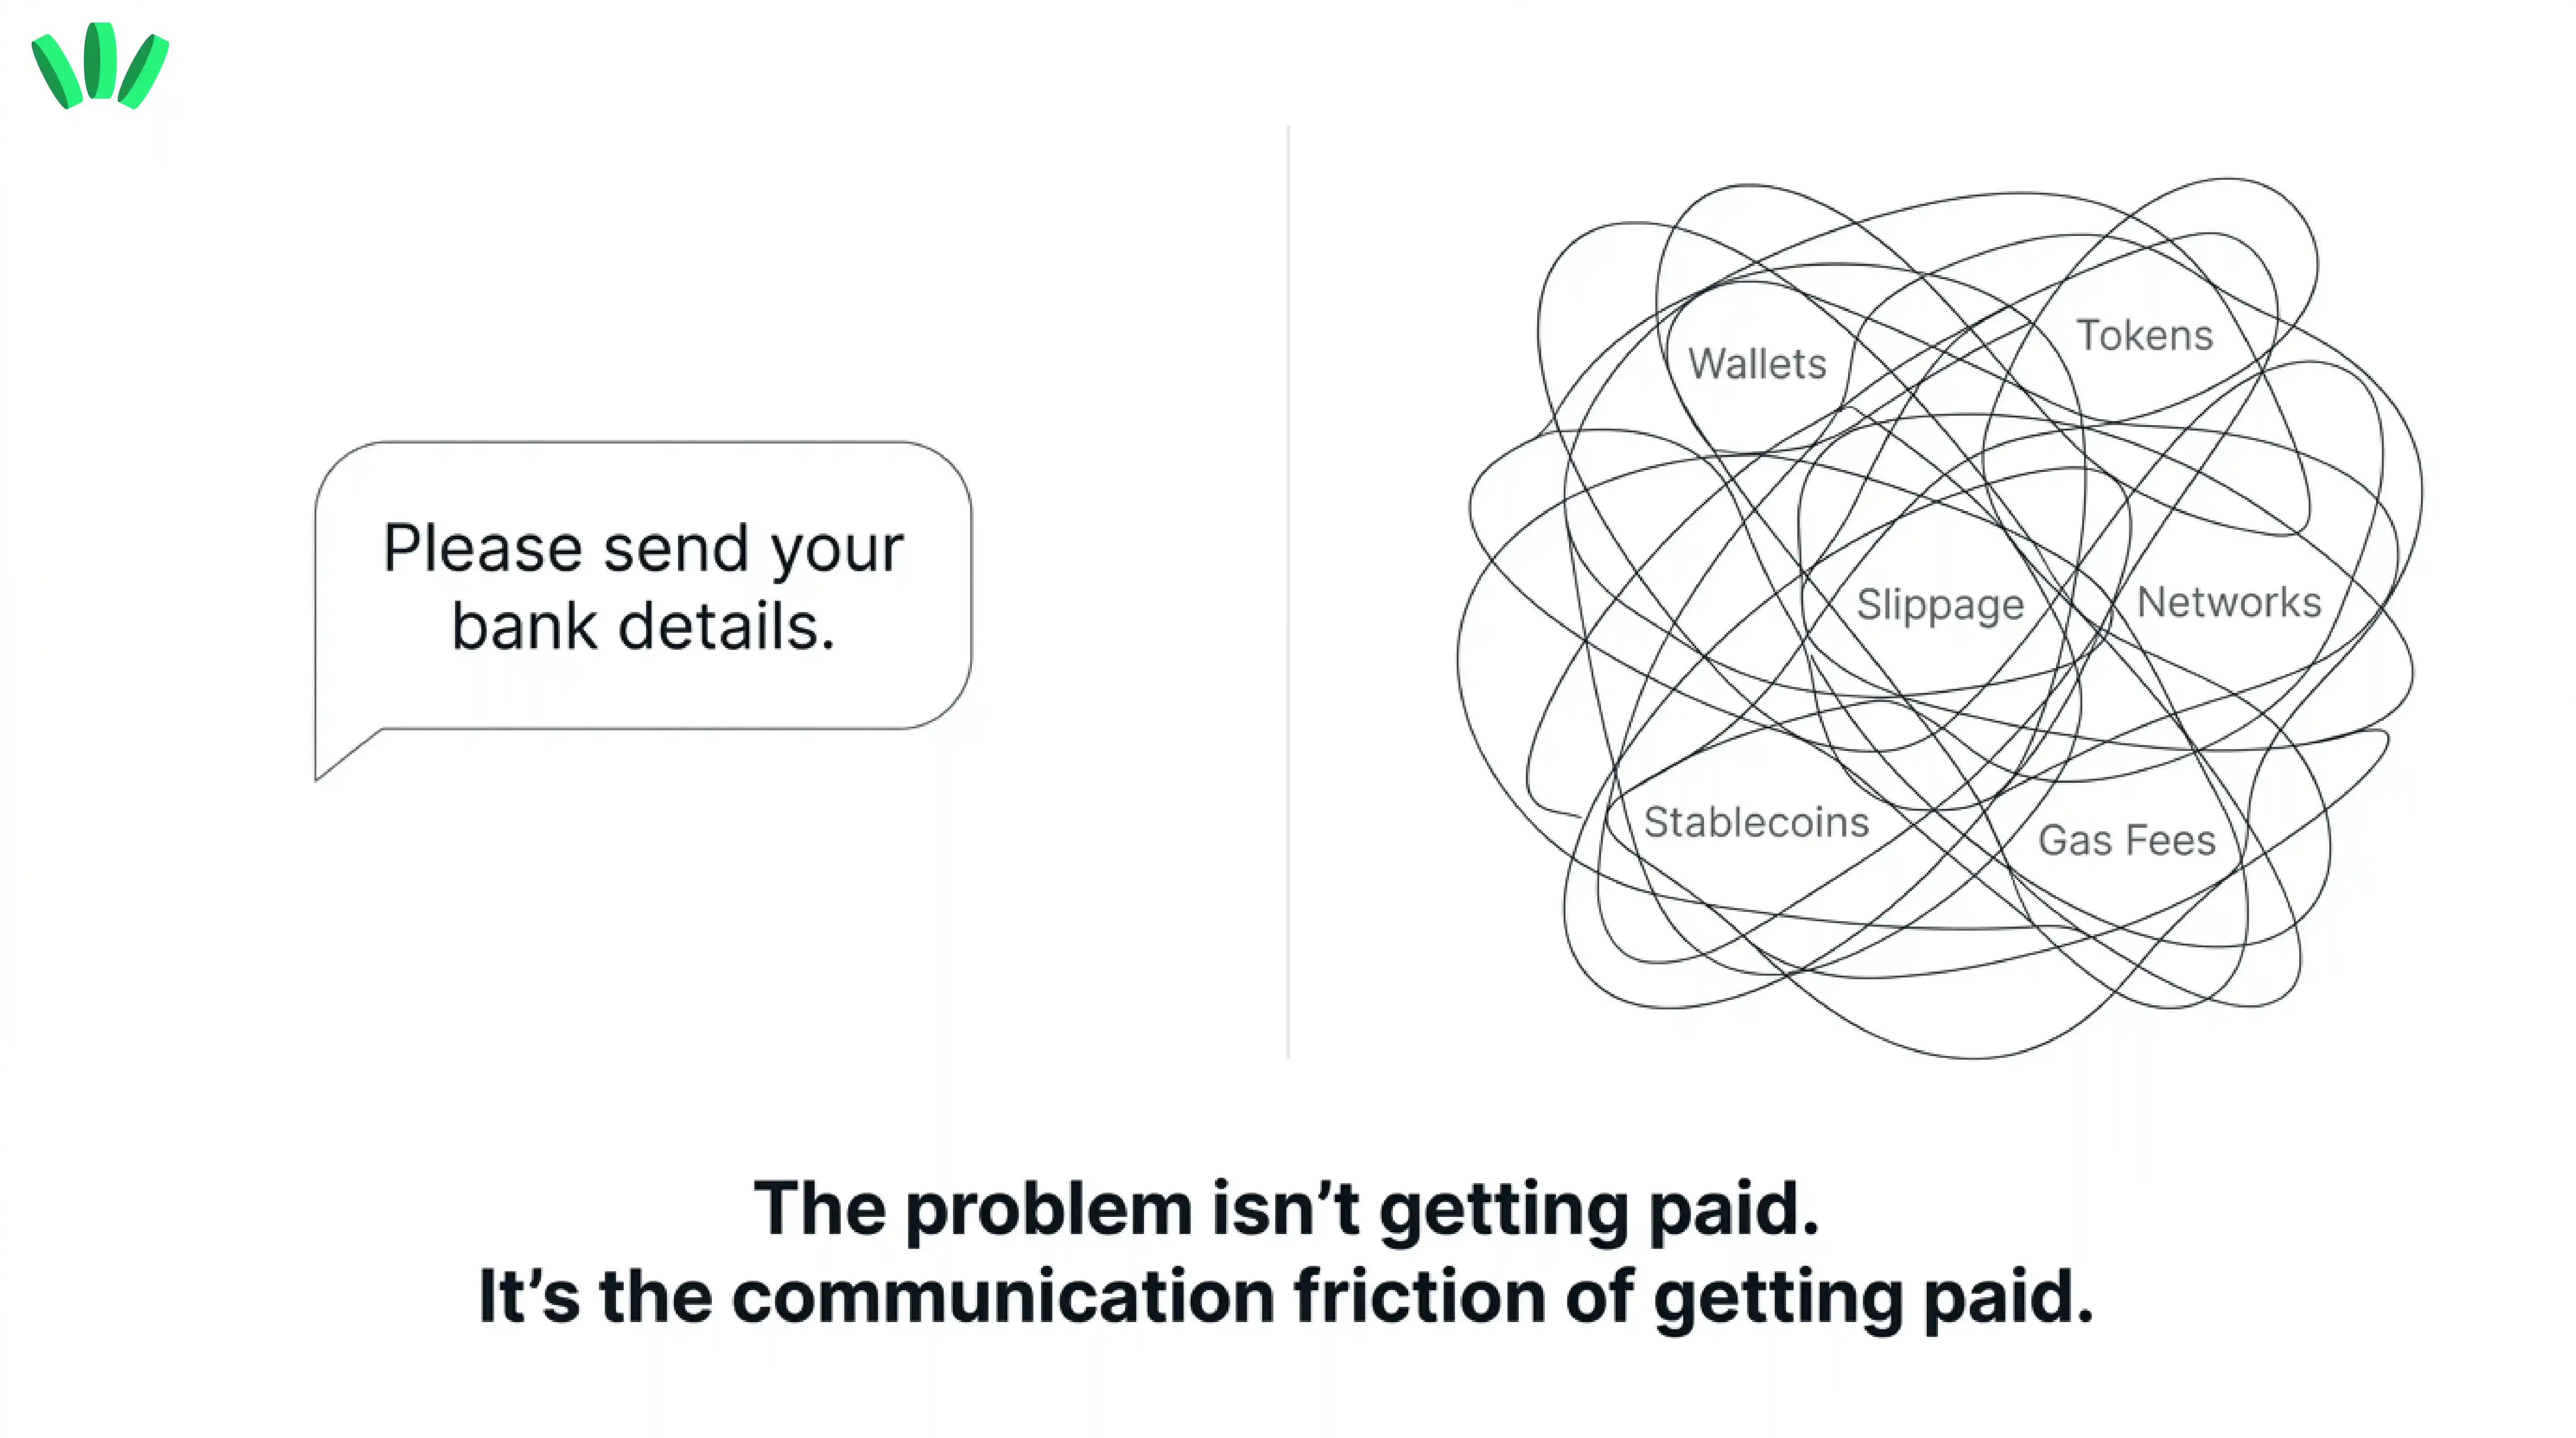
بالنسبة إلى مستقل في نيجيريا، قد يصبح المسار أكثر تشتتًا. عميل أجنبي يدفع بعملة. وقد تكون مصاريف عملك بعملة أخرى. وحياتك اليومية مسعّرة غالبًا بالنايرا. وقد تكون تستخدم بالفعل مزيجًا من الحسابات المصرفية ومنصات الدفع والعملات المستقرة والمحافظ وخيارات التحويل المحلية.
لهذا فالطريقة المفيدة لفهم ميزة IBAN ليست اعتبارها شارة حساب لامعة أخرى، بل طبقة استلام محتملة داخل مسار مالي أكبر.
ويشمل هذا المسار الأكبر ما يحدث بعد وصول الدفعة. إذا كنت تتوقع استخدام بطاقة فعلية أو افتراضية، فإن استلام المال لا يضمن الموافقة على معاملة بطاقة لاحقة. اقرأ دليلنا حول أسباب رفض بطاقات العملات الرقمية وبطاقات USD الافتراضية قبل أن تجعل البطاقة طريقتك الوحيدة للإنفاق.
هذا مهم سواء كنت مصممًا يرسل فواتير لوكالة، أو مطورًا بعقد شهري، أو مسوّقًا باشتراكات متكررة، أو صانع محتوى يتلقى دخلًا تجاريًا دوليًا. يتناول دليلنا حول كيف يتلقى صنّاع المحتوى النيجيريون أموالهم عبر مسارات دفع عالمية مختلفة المشكلة نفسها من زاوية أخرى: استلام المال نادرًا ما يكون خطوة واحدة.
ما هو حساب IBAN من walllet.com؟
صُمّم حساب IBAN من walllet.com ليوفّر للمستخدمين المؤهلين بيانات استلام بصيغة IBAN لمسارات التحويل المصرفي المدعومة، مع إبقاء تجربة الاستلام مرتبطة بمسار إدارة المال الأوسع في walllet.com. الهدف العملي بسيط: يمكن للعميل استخدام تعليمات دفع مألوفة حيثما كانت مدعومة، بدل إجباره على عملية دفع بالعملات الرقمية فقط.
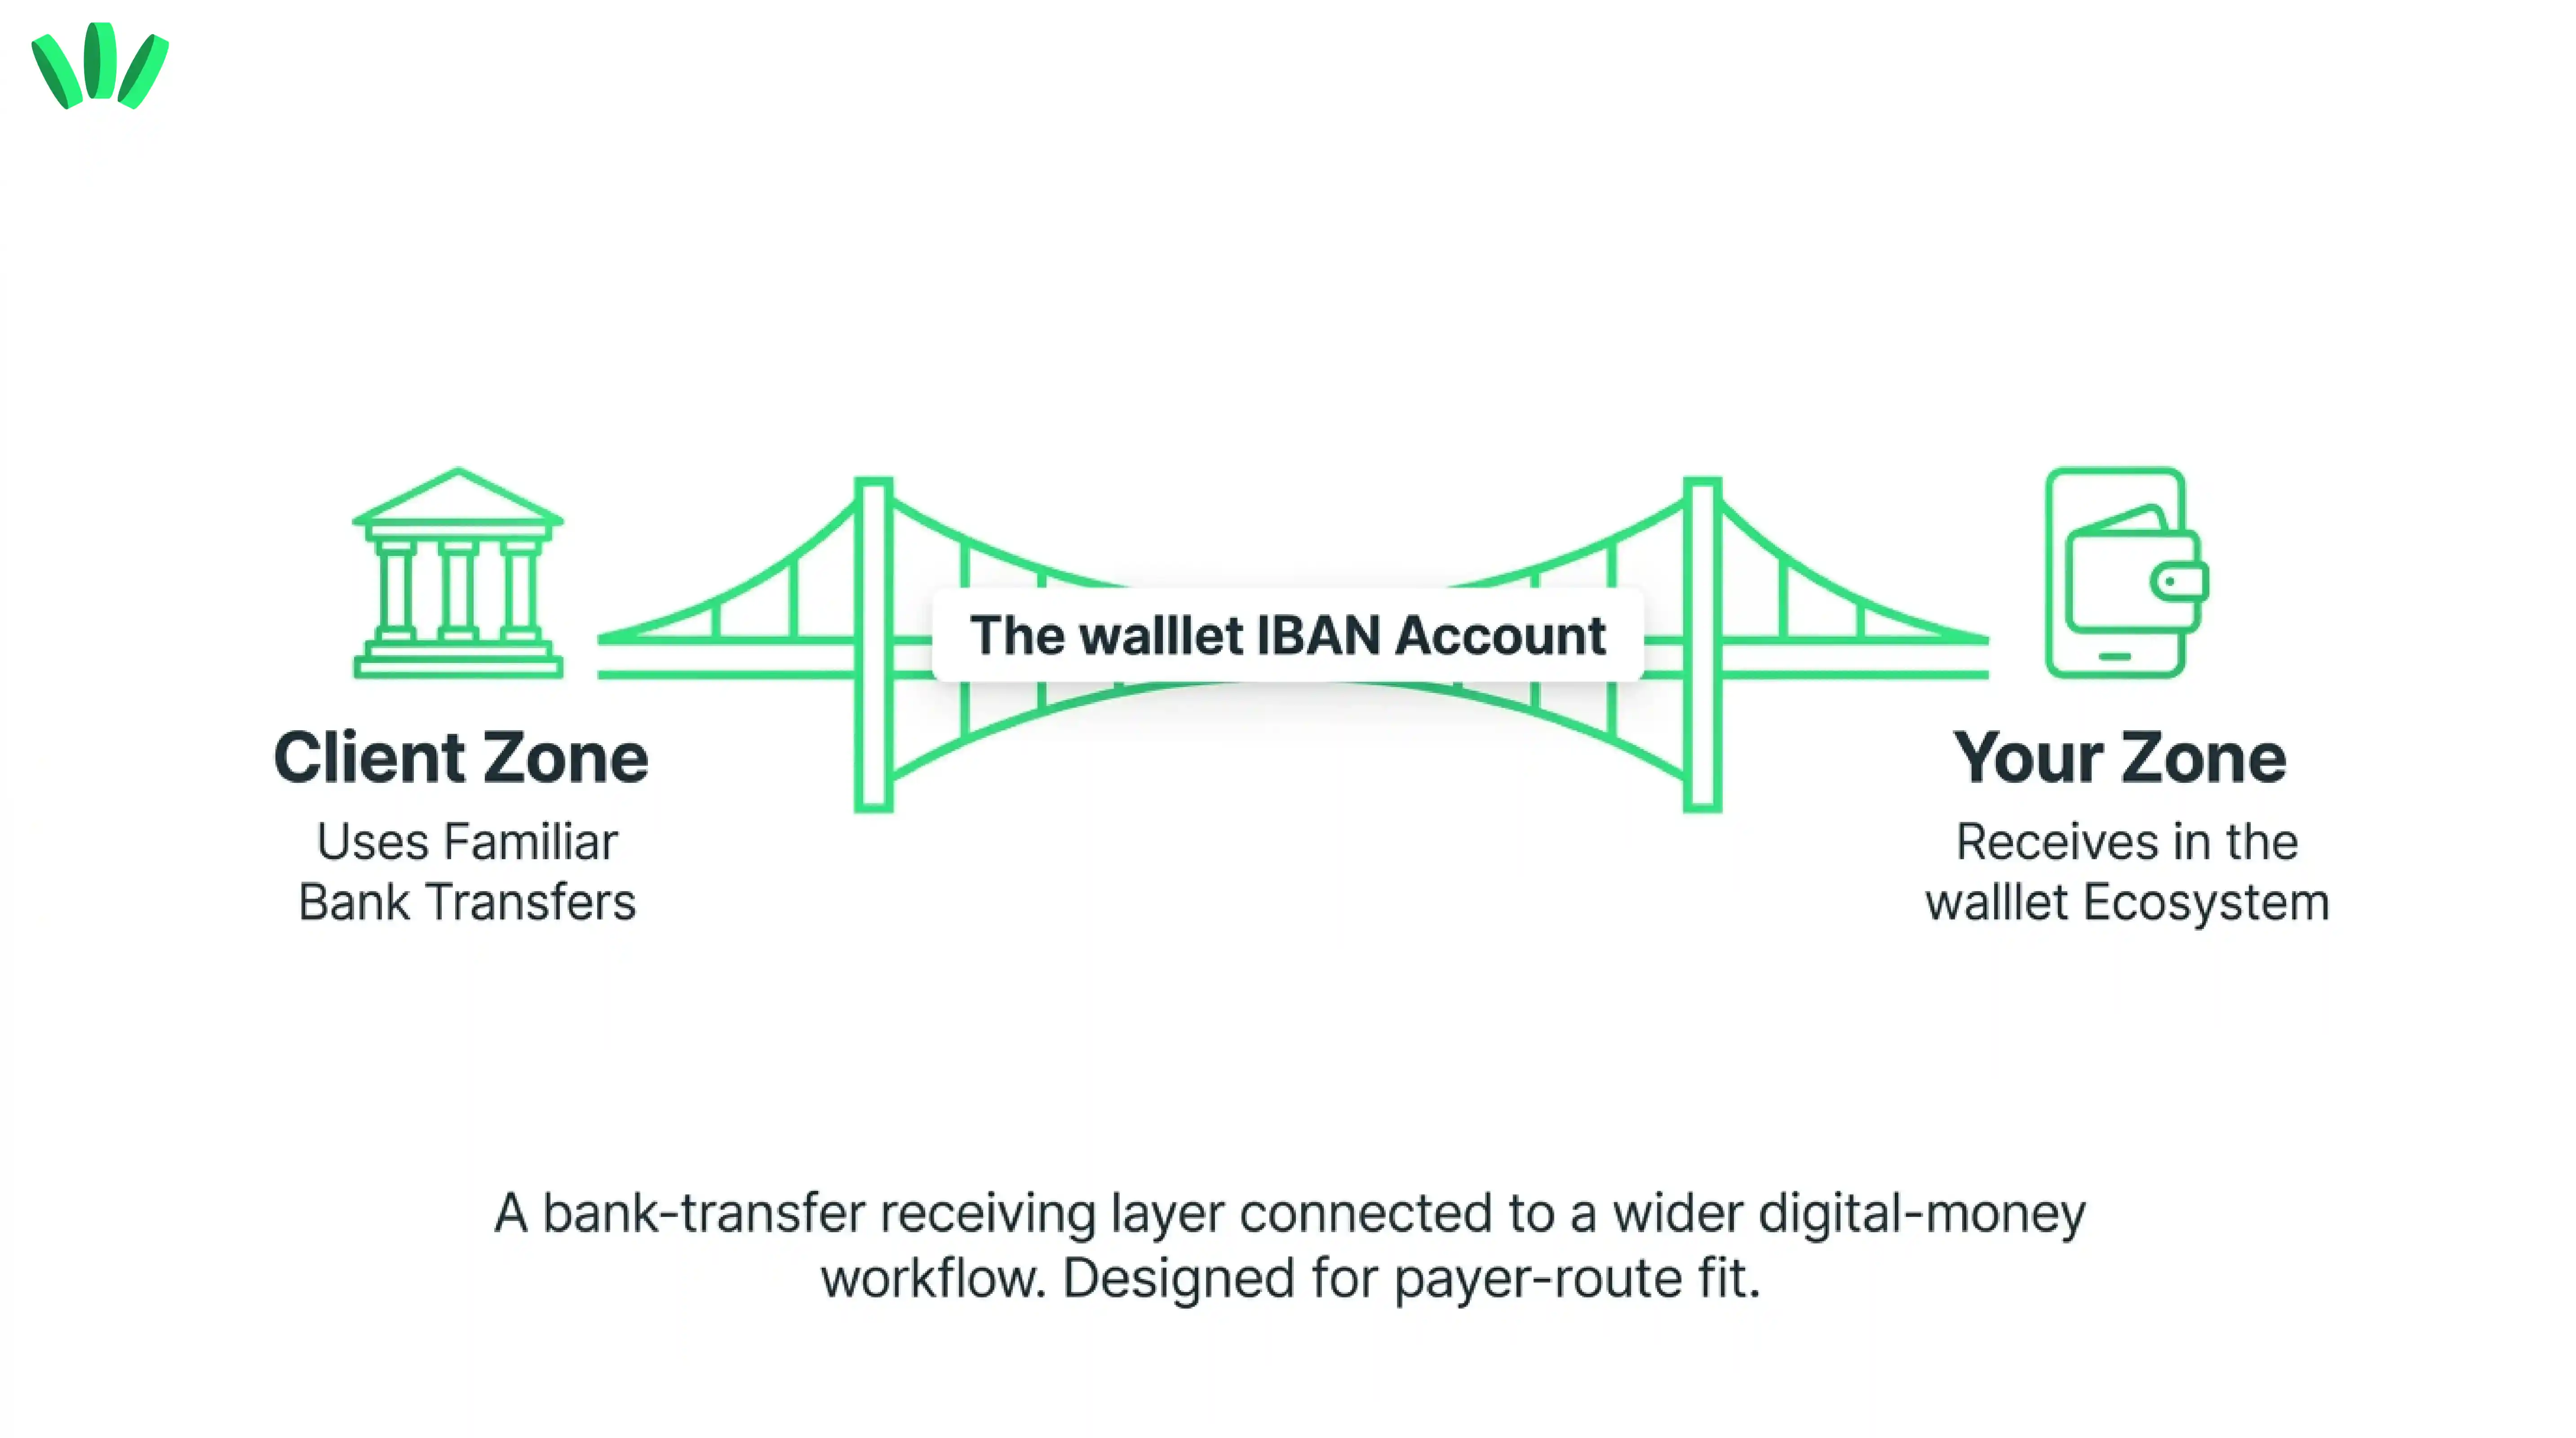
التفاصيل أهم من التسمية. قبل الاعتماد على الميزة، تحقّق مما يعرضه walllet.com حاليًا لحسابك، ومن ذلك:
الأهلية
اسم المستفيد
العملة المدعومة
مسار الاستلام المدعوم
تعليمات الدفع
الرسوم
الحدود
المدة المتوقعة
متطلبات المراجعة
الخطوات المتاحة بعد وصول الأموال
وفق تسعير الحساب المصرفي الحالي من walllet.com، رسوم إصدار الحساب $5. وعندما تُستلم USD عبر المسار المصرفي المدعوم وتُضاف إلى walllet.com الخاص بك، يُطبَّق رسم استلام بنسبة 1%.
ماذا يحدث بعد وصول الدفعة المصرفية؟
تحقّق من شروط التسوية الخاصة بميزة الاستلام قبل استخدامها. حدّد أي مزوّد يستلم الدفعة المصرفية، وأي أصل يُضاف إلى محفظتك، وما رسوم التحويل أو الاستلام المطبقة.
استخدم اسم الأصل الظاهر في المنتج عند وصف الرصيد. الدفعة المصرفية المرسلة بـUSD والرصيد المحفوظ في توكن مرتبط بالدولار مرحلتان مختلفتان من مسار الدفع.
ما هو IBAN بالضبط؟
IBAN، أي رقم الحساب المصرفي الدولي، هو معرّف حساب موحّد يساعد على تحديد حساب معين في معالجة المدفوعات العابرة للحدود والمحلية حيث يُستخدم IBAN.
يصف مسرد البنك المركزي الأوروبي في تعريفه لـIBAN هذا الرقم بأنه معيار دولي يحدد حسابًا فرديًا لدى مؤسسة مالية معينة، ويتضمن معلومات لتحديد البلد والبنك المعنيين.
الكلمة الحاسمة هي معرّف. فـIBAN وحده ليس:
وعدًا بدفع فوري
ضمانًا لرسوم منخفضة
دليلًا على تأمين الودائع
دليلًا على دعم كل العملات
دليلًا على دعم SEPA
دليلًا على دعم SWIFT
بديلًا عن KYC
ضمانًا بأن كل عميل أو منصة عمل حر تستطيع استخدامه
هل IBAN هو نفسه الحساب المصرفي؟
لا. IBAN معرّف حساب، بينما «الحساب المصرفي» يصف علاقة قانونية وتشغيلية أوسع.
يصبح هذا التمييز مهمًا بشكل خاص في منتجات التكنولوجيا المالية وترتيبات IBAN الافتراضية. قد يختلف الهيكل خلف IBAN، بما في ذلك من يملك الحساب الأساسي، وكيف تُخصَّص الأموال، وأي مؤسسة تقدّم خدمة الدفع، وما الحقوق التعاقدية للمستخدم.
يوضح تقرير الهيئة المصرفية الأوروبية حول IBAN الافتراضية أن هياكل IBAN الافتراضية تختلف، وأنه لم يكن هناك تعريف قانوني موحّد لها على مستوى الاتحاد الأوروبي وقت صدور تقريرها في 2024. بعض الترتيبات تربط المعرّفات الافتراضية بحسابات دفع رئيسية، بينما قد يختلف الهيكل الأساسي وعلاقة صاحب الحساب.
لذلك، قبل أن تسمّي أي ميزة IBAN «حسابي المصرفي»، تحقّق من:
من يقدّم خدمة الدفع؟
من هو صاحب الحساب القانوني؟
هل اسم المستفيد هو اسمك؟
ما العملات المدعومة؟
ما مسارات الدفع المدعومة؟
كيف تُحفظ الأموال قبل إتاحتها وبعدها؟
ما إفصاحات الحماية أو صون الأموال المطبقة؟
ماذا يحدث إذا رُفضت دفعة أو خضعت للمراجعة؟
بالنسبة لحساب IBAN من walllet.com، استخدم الوصف الدقيق الظاهر في المنتج الحالي والشروط المطبقة. لا تستنتج وضعًا مصرفيًا قانونيًا من مجرد وجود رقم IBAN.
كيف يقارن حساب IBAN من walllet.com بطرق الاستلام الأخرى؟
لا يوجد مسار هو الأفضل للجميع. يتغير الجواب بحسب الدافع والعملة والبلد وهيكل الرسوم ومدى الاستعجال وخطر المراجعة وما تحتاج إلى فعله بعد ذلك.
خيار الدفع | ما يحتاجه الدافع عادةً | ما يجب أن تتحقق منه | غالبًا مفيد عندما |
حساب IBAN من walllet.com | بيانات الدفع المدعومة كما تظهر في walllet.com بالضبط | الأهلية، اسم المستفيد، العملة، المسار، الرسوم، الحدود، قواعد المراجعة، الخطوات التالية | تريد مسار استلام مريحًا للعميل ومرتبطًا بمسارك الأوسع في walllet.com |
حساب مصرفي تقليدي | بيانات الحساب المصرفي، وأحيانًا معلومات إضافية للتحويل الدولي | دعم التحويلات الواردة، رسوم البنوك المراسلة، صرف العملات، المدة، القيود | لديك بالفعل وصول مصرفي دولي مناسب |
حساب استلام على منصة دفع | بيانات استلام تصدرها المنصة | أنواع الدافعين المسموح بها، العملات المدعومة، الرسوم، السحب، المراجعات | عملك يعتمد أصلًا على منصة دفع معينة |
محفظة عملات مستقرة | عنوان المحفظة والتوكن والشبكة | التوكن، الشبكة، خبرة المرسِل، مخاطر جهة الإصدار، الرسوم، خطة السحب | الطرفان يفهمان المدفوعات الرقمية |
مسار صرف المنصات | إعداد صرف خاص بالمنصة | أهلية البلد، جدول الصرف، الرسوم، قواعد اسم الحساب | دخلك يأتي من داخل المنصة |
الجدول إطار لاتخاذ القرار، وليس ادعاءً بأن كل مسار أو ميزة في walllet.com متاحة لكل مستخدم.
لماذا قد يساعد حساب IBAN المستقلين ومن يكسبون دخلًا عالميًا؟
قد يقلّل مسار IBAN التعقيد عندما يكون الدافع معتادًا على التحويلات المصرفية ولا يريد درسًا في العملات الرقمية. يبدو هذا بديهيًا إلى حد مؤلم. لكنه يحل مشكلة تواصل حقيقية. تخيّل أنك مصمم منتجات نيجيري تعمل مع وكالة صغيرة في أوروبا. يطلب منك المدير المالي للوكالة بيانات الدفع. يمكنك أن ترسل:
عنوان محفظة
اسم توكن
شبكة بلوكتشين
تحذيرات من استخدام السلسلة الخاطئة
تعليمات لشراء عملة مستقرة
أو، حيث يتوفر مسار IBAN مؤهل ومدعوم، يمكنك تقديم بيانات الدفع الدقيقة المطلوبة لذلك التحويل المصرفي.
بالنسبة لكثير من العملاء، المحادثة الثانية مألوفة أكثر. الفائدة ليست أن «IBAN أفضل من العملات الرقمية». هذا تبسيط كسول. الفائدة هي ملاءمة المسار للدافع. خيار الاستلام المفيد يجب أن يناسب من يرسل المال بقدر ما يناسب من يستلمه.
لماذا يهم هذا المستقلين النيجيريين بشكل خاص؟
بالنسبة إلى المستقلين النيجيريين، غالبًا ما تستمر مشكلة الدفع بعد أن يضغط العميل «إرسال».
قد تكسب من عميل في الخارج لكنك تخطط مصاريفك بالنايرا. وقد تريد الاحتفاظ بجزء من دخلك بقيمة مرتبطة بالدولار. وقد تحتاج إلى دفع ثمن أدوات العمل. وقد تحتاج إلى إثبات لفاتورة. وقد تحتاج إلى بديل إذا غيّر أحد المزوّدين قواعده. قد يبدو المسار الكامل هكذا:
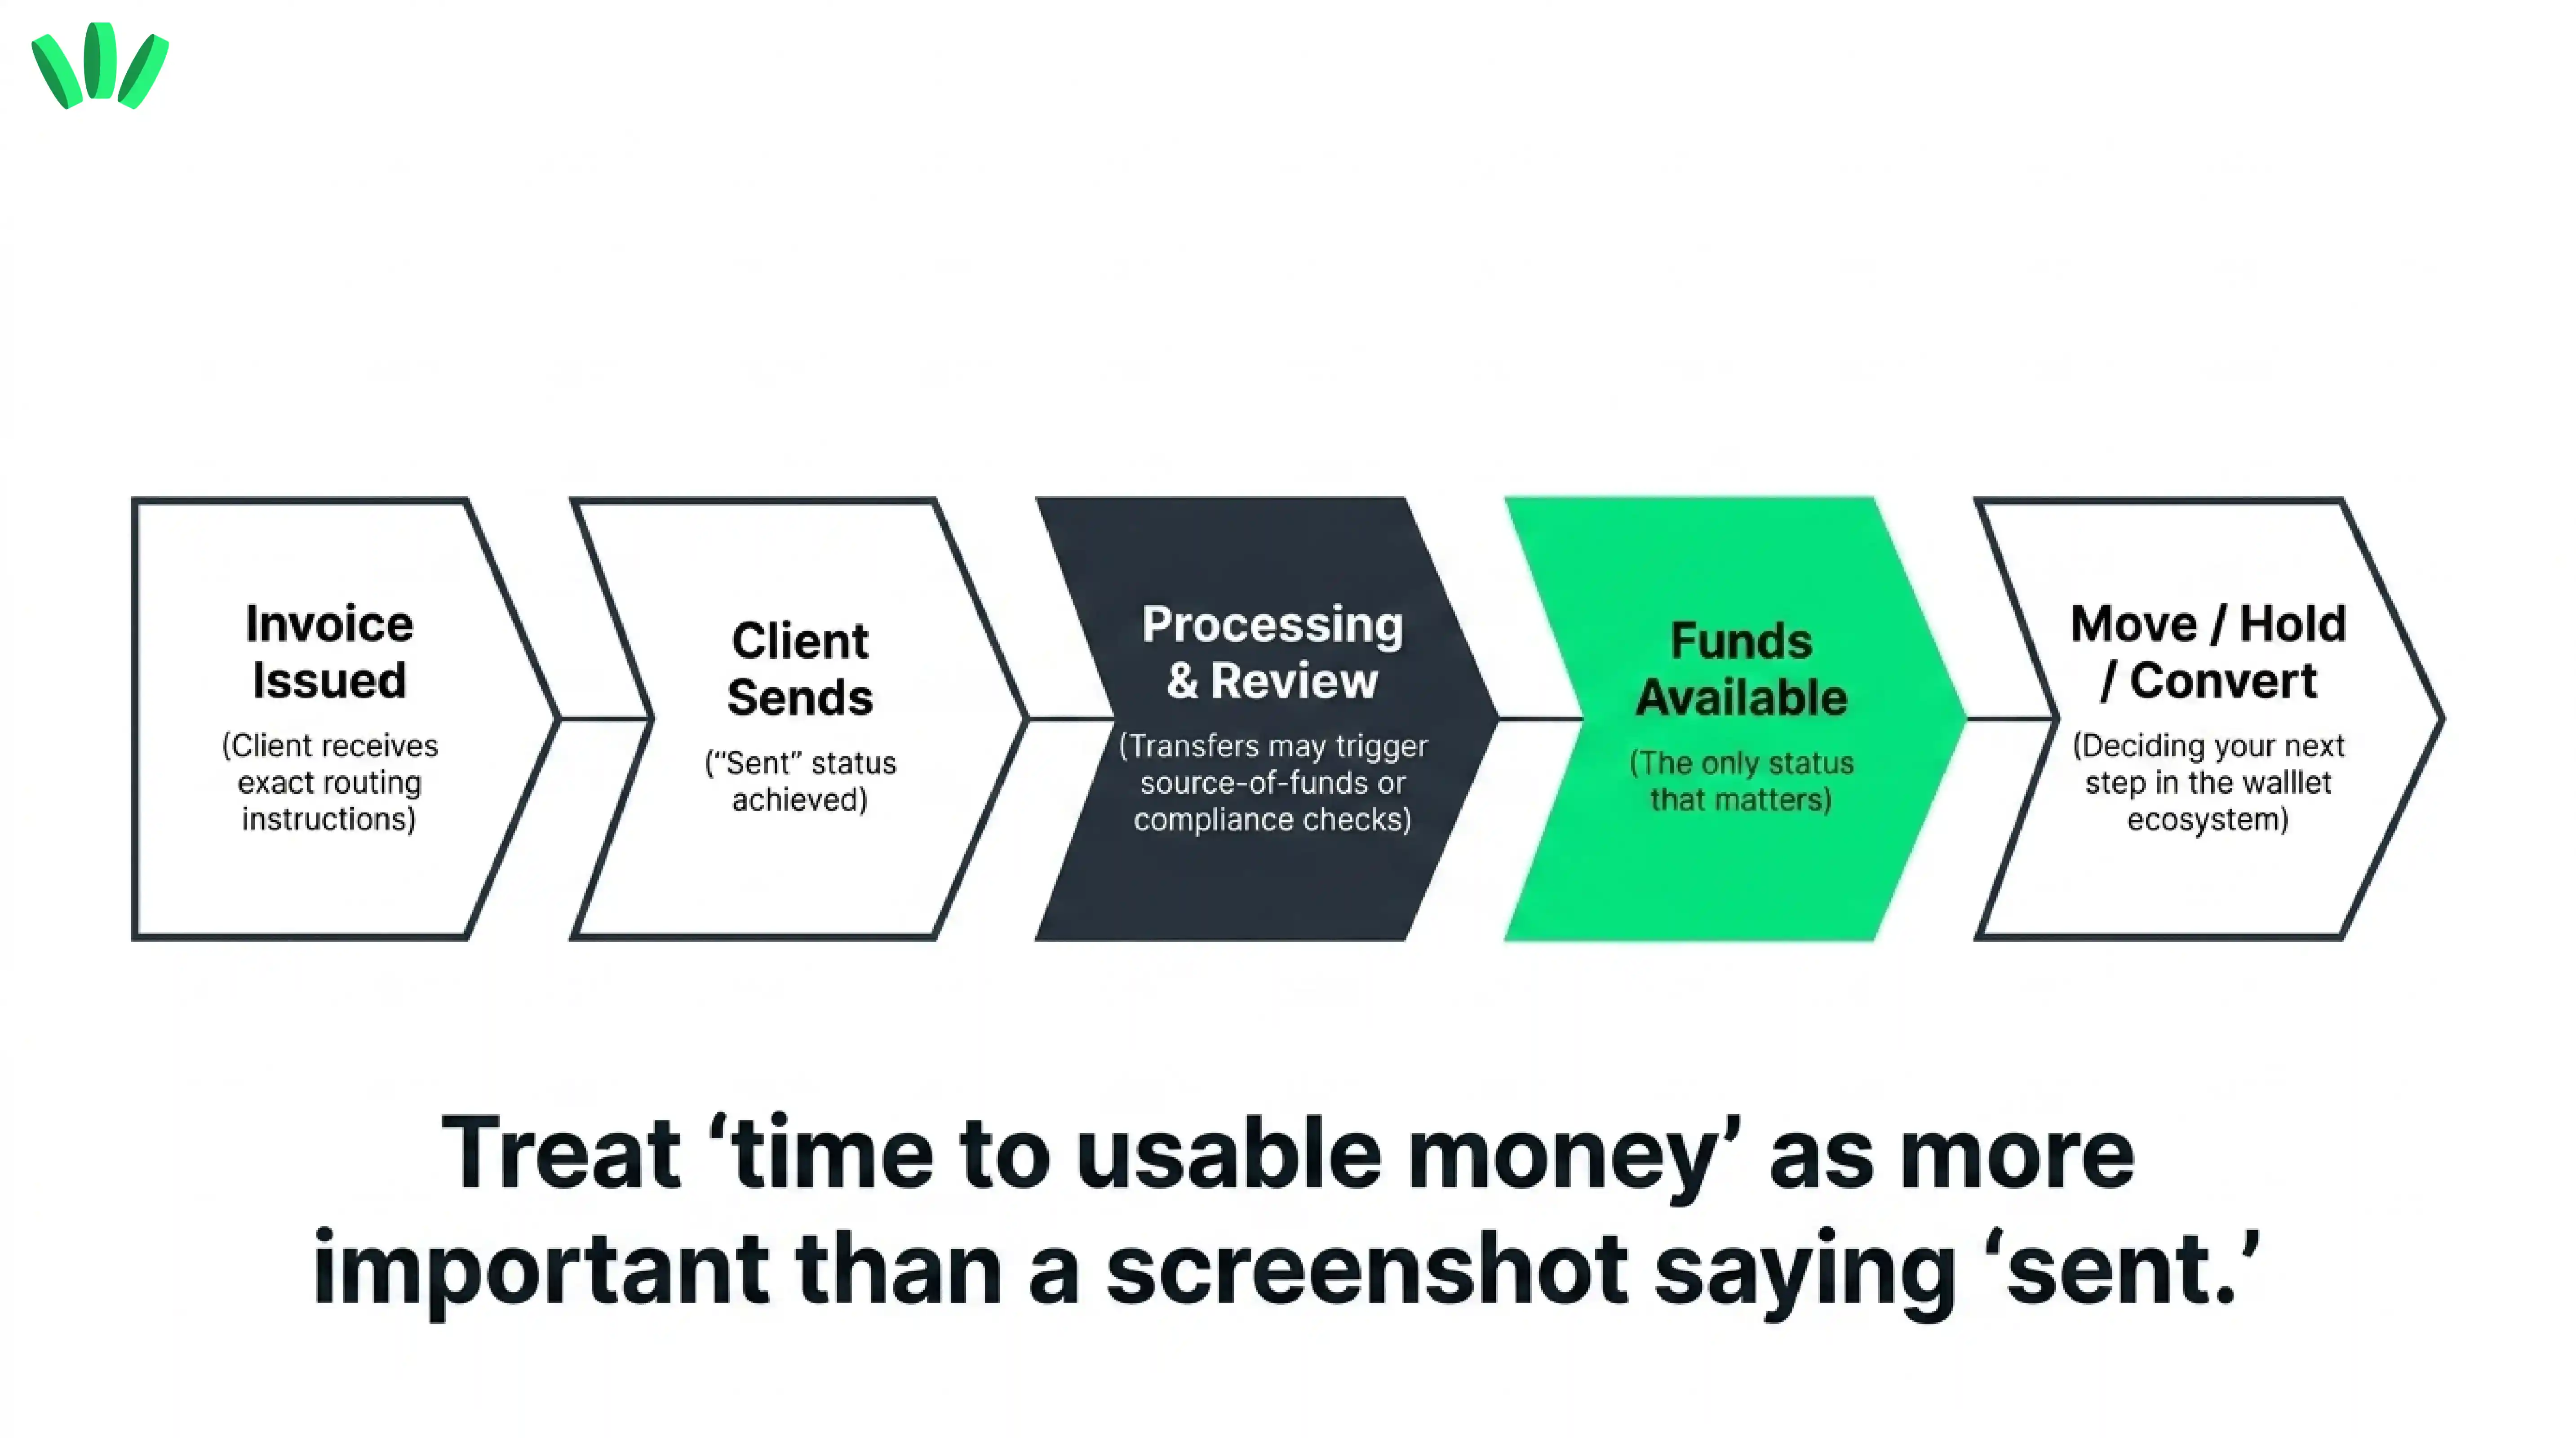
العميل يختار طريقة الدفع ← تُرسل الدفعة ← تُراجَع البيانات ← قد يُعالَج التحويل أو يُراجَع ← تصبح الأموال متاحة ← تقرّر كيف تحتفظ بالقيمة أو تنقلها ← تدفع مصاريف العمل أو المصاريف المحلية
لهذا نعتبر «الوقت حتى يصبح المال قابلًا للاستخدام» أهم من لقطة شاشة تقول «أُرسل».
يتعمق دليلنا حول أسباب تعليق مدفوعات المستقلين أو مراجعتها أو تأخيرها في المرحلة الوسطى المزعجة من المسار، حيث توجد الدفعة لكنها ليست مفيدة بعد. ولسياق أوسع للسوق، يتناول مقال ماذا يعني تحوّل نيجيريا نحو العملات المستقرة للمستقلين سبب مقارنة كثير ممن يكسبون دخلًا عالميًا بين المسارات المصرفية والدولارات الرقمية وتركيبات الدفع المختلطة بدل الاعتماد على طريقة واحدة لكل شيء.
بالنسبة لمستخدم نيجيري مؤهل، تكمن القيمة العملية لمسار IBAN في walllet.com في إمكانية إعطاء العميل المناسب تعليمات دفع مألوفة، مع إبقاء مسار إدارة المال الأوسع أسهل في المتابعة.
لا تفهم ذلك على أنه ادعاء بتوفر شامل في نيجيريا. تحقّق من الأهلية الحالية والمسارات المدعومة في walllet.com قبل مشاركة تعليمات الدفع.
كيف تندمج دفعة IBAN في المسار الكامل لمدفوعات العملاء؟
IBAN نقطة تفتيش واحدة في مسار أطول. لا تكتمل الدفعة لمجرد أنك نسخت رقم الحساب بشكل صحيح. يبدو مسار العمل المنطقي للمستقل هكذا:
1. تأكّد من أن المسار متاح لك
افتح المنتج الحالي وتحقّق مما إذا كانت ميزة IBAN ظاهرة على أنها متاحة لحسابك. لا تعتمد على:
لقطة شاشة قديمة
حساب صديق
منشور على مواقع التواصل
إعلان إطلاق
افتراض العميل
لتوفّر المنتجات المالية عادة مزعجة في أن يكون أعقد من الرسوم التسويقية.
2. أكمل التحقق المطلوب
إذا كان التحقق من الهوية أو النشاط التجاري مطلوبًا، فأكمله قبل أن تَعِد العميل بأن المسار سيعمل. بحسب المسار وظروف الدفع، قد يحتاج مزوّدو الخدمات المالية إلى معلومات عن الهوية أو المعاملات أو مصدر الأموال. يجب أن تأتي المتطلبات الدقيقة من مسار walllet.com الحالي أو تعليمات المزوّد.
3. انسخ بيانات الدفع كما هي تمامًا
تحقّق من:
اسم المستفيد
IBAN
العملة
بيانات البنك أو المؤسسة حيث تظهر
بيانات BIC أو SWIFT، فقط حيث تظهر وتكون مطلوبة
تعليمات مرجع الدفع
قيود الدافع
قيود المسار
لا «تصحّح» يدويًا اسمًا أو رمز بلد أو حقل دفع لأنه يبدو غريبًا.
4. تأكّد من أن المرسِل يستخدم المسار المدعوم
قول العميل «تحويل مصرفي» لا يكفي. ما زلت تحتاج إلى معرفة:
بأي عملة يرسل
من أي بلد
عبر أي مسار دفع
هل نوع الدافع مقبول
هل يطابق اسم المستفيد
هل يلزم مرجع
5. احفظ الفاتورة وإثبات الدفع
احتفظ بـ:
الفاتورة
اسم العميل
المبلغ والعملة المتفق عليهما
مرجع الدفع
تأكيد الدافع
إيصال التحويل إن وُجد
الرسائل الإلكترونية أو سجلات العقد ذات الصلة
لقطة الشاشة دليل على ادعاء. وليست بالضرورة دليلًا على أن الأموال نهائية ومتاحة.
6. انتظر الحالة الفعلية
لا تضع على الفاتورة علامة «مدفوعة بالكامل» لمجرد أن العميل قال إنه أرسل الدفعة. تحقّق من الحالة المتاحة لك.
7. قرّر ما الخطوة التالية
عندما تصبح الأموال متاحة فعلًا، قد يتضمن قرارك التالي الاحتفاظ بالقيمة أو تحويلها أو صرفها أو استخدام مسار مدعوم آخر. قد تأتي هذه الخطوة برسوم جديدة أو تأخير أو مراجعات أو مخاطر صرف عملات أو مخاطر رقمية. قارن المسار كاملًا، لا خطوة الاستلام فقط.
هل تتساءل كيف يمكن لطبقة استلام مصرفية أن تعمل إلى جانب تجربة محفظة ذاتية الحفظ أبسط؟ اكتشف walllet.com وتحقّق من الخيارات المتاحة حاليًا لحسابك:
ما الذي تتحقق منه قبل إعطاء العميل بيانات IBAN من walllet.com؟
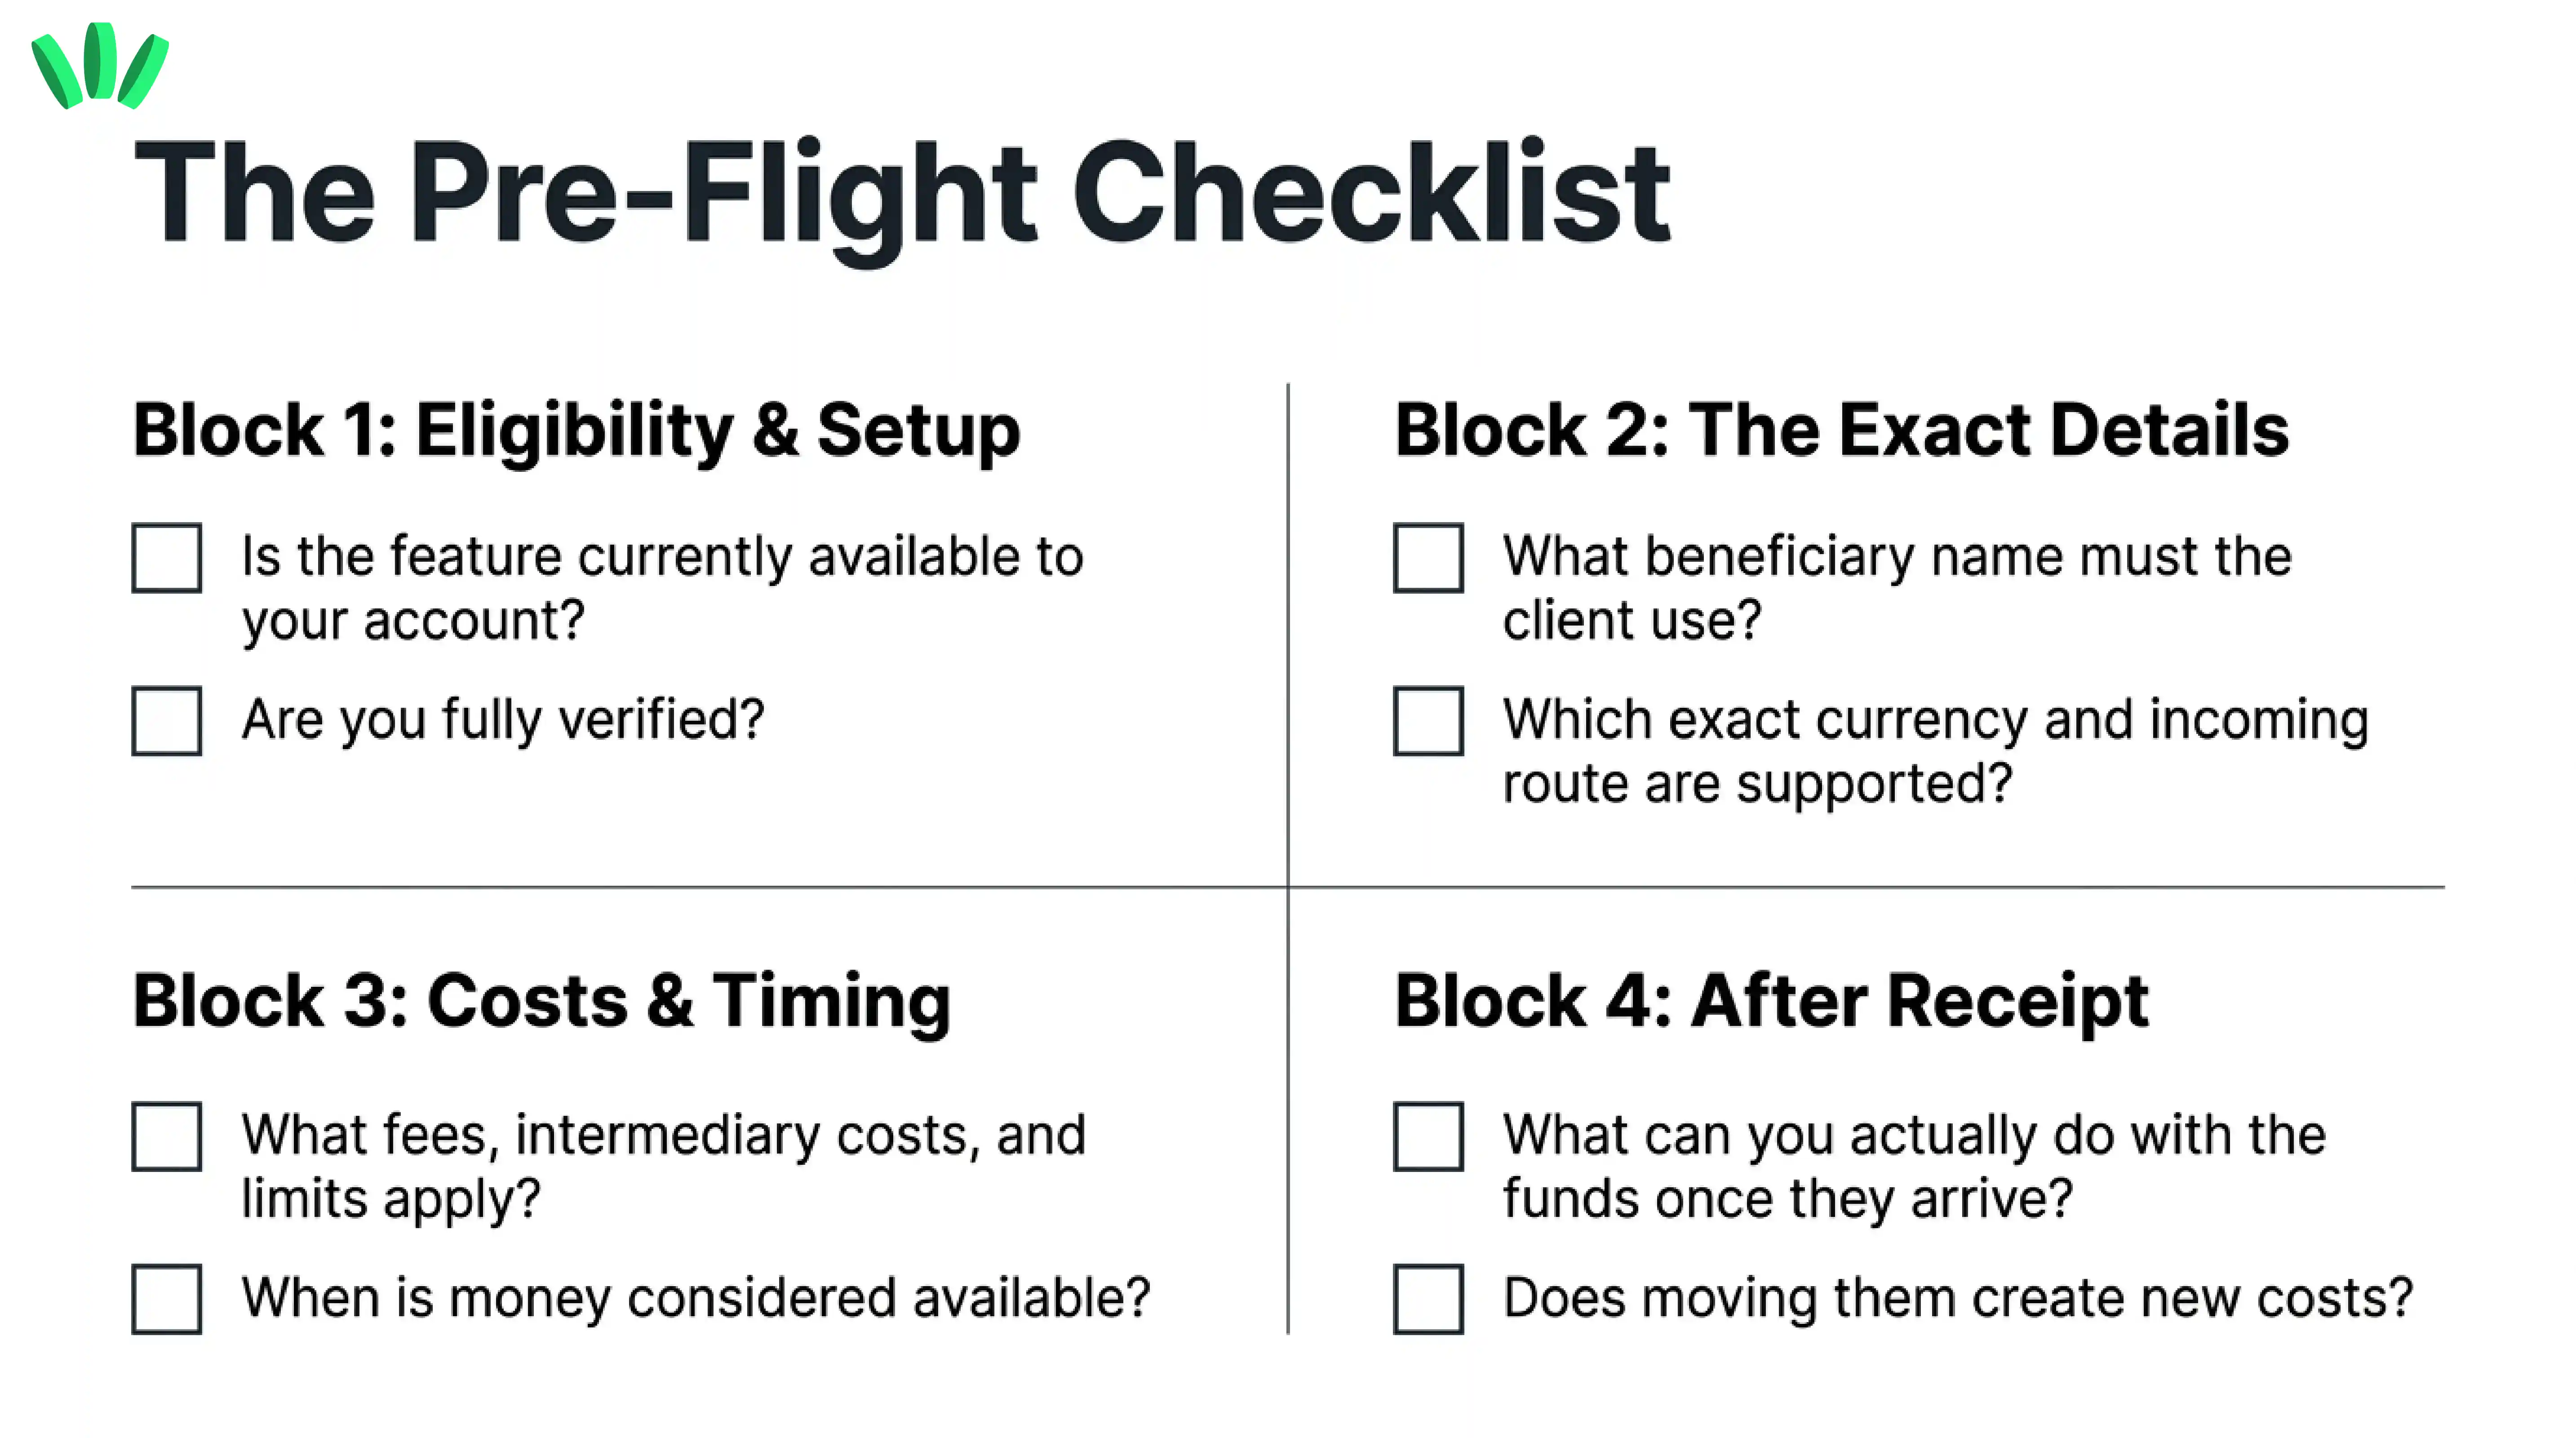
قبل مشاركة أي بيانات دفع، تأكّد من:
أن الميزة متاحة حاليًا لحسابك
اسم المستفيد الدقيق
العملة المدعومة ونظام الدفع الوارد
أنواع المرسِلين والمدفوعات المقبولة
الرسوم والحدود والمدة وقواعد المراجعة المطبقة
ما يحدث بعد أن تصبح الأموال متاحة
أين تحصل على الدعم إذا احتاجت الدفعة إلى متابعة
هذا هو فحص ما قبل الدفع. للقرار الأوسع، بما في ذلك الوصول إلى البطاقة والسحب النقدي والتكلفة الإجمالية والدعم والسجلات وخطة البديل، استخدم قائمة الجاهزية للإنفاق لاحقًا في هذا الدليل.
إجابة واحدة ناقصة قد تهم أكثر من لوحة تحكم جميلة.
كيف يضع المستقل بيانات IBAN في الفاتورة؟
استخدم المعلومات الدقيقة الظاهرة لمسارك المدعوم. افصل قسم الدفع عن بقية الفاتورة ليتمكن الفريق المالي لدى العميل من نسخه دون تخمين. قد يبدو الهيكل العام هكذا:
طريقة الدفع: تحويل مصرفي
اسم المستفيد:
[استخدم الاسم الدقيق الظاهر في walllet]
IBAN:
[استخدم رقم IBAN الدقيق الظاهر في walllet]
BIC/SWIFT:
[أضفه فقط إذا ظهر وكان مطلوبًا لهذا المسار]
العملة:
[استخدم العملة المدعومة الظاهرة لهذا المسار]
مرجع الدفع:
INV-2026-014
ملاحظة الدفع:
يُرجى استخدام بيانات الدفع كما هي تمامًا.
لا تغيّر العملة أو مسار الدفع دون تأكيد مكتوب. هذا المثال نموذج للتنسيق، وليس بيانًا بالحقول أو المسارات التي يدعمها walllet.com حاليًا.
مع العملاء المتكررين، احتفظ بسجل مؤرّخ للبيانات التي أرسلتها. إذا تغيّرت تعليمات الحساب لاحقًا، فستحتاج إلى معرفة النسخة التي استخدمها العميل.
ماذا تقول للعميل قبل أن يدفع؟
رسالة الدفع الجيدة مملة. والملل مستخف به حين يتعلق الأمر بالمال.
أخبر العميل بـ:
المبلغ الدقيق
العملة الدقيقة
بيانات الدفع الدقيقة
اسم المستفيد
رقم الفاتورة أو مرجع الدفع
أي تعليمات خاصة بالمسار ظهرت لك
أن عليه التأكيد معك قبل استخدام مسار مختلف
تجنّب إرسال فقرة مكثفة عن حياتك المالية كلها. قد تكون الرسالة البسيطة هكذا:
مرحبًا [اسم العميل]،
يُرجى استخدام بيانات الدفع المذكورة في الفاتورة INV-2026-014 وإرسال المبلغ المتفق عليه بالعملة المحددة.
يُرجى كتابة INV-2026-014 كمرجع للدفع حيثما أمكن.
قبل استخدام عملة أو طريقة تحويل مختلفة، يُرجى التأكيد معي حتى أتحقق من بيانات الاستلام الصحيحة.
شكرًا لك.
التعليمات الواضحة تقلّل عدد الافتراضات لدى الطرفين.
ماذا يحدث إذا تأخرت دفعة IBAN أو رُفضت أو خضعت للمراجعة؟
تأخر الدفعة لا يعني تلقائيًا أن المال ضاع. لكنه لا يعني أيضًا أن تجلس أسبوعين بصمت تتأمل كلمة «قيد الانتظار». حدّد أولًا في أي مرحلة من المسار هي. اسأل:
هل أرسل الدافع التحويل فعلًا؟
هل يوجد مرجع من البنك أو المزوّد؟
هل استخدم اسم المستفيد الصحيح؟
هل أرسل العملة المدعومة؟
هل استخدم المسار الصحيح؟
هل أُعيدت الدفعة؟
هل هناك حاجة إلى معلومات إضافية؟
هل الدفعة قيد المراجعة؟
هل هناك خطوة تالية محددة؟
ثم اجمع الأدلة قبل التواصل مع الدعم:
الفاتورة
اسم المرسِل
المبلغ
العملة
التاريخ
مرجع الدفع
تأكيد التحويل
أي رسالة حالة تظهر في التطبيق
لا تطلب من العميل إرسال الدفعة مرة أخرى قبل أن تفهم ما حدث للدفعة الأولى. تكرار تحويل عابر للحدود طريقة فعّالة بشكل لافت لتحويل مشكلة واحدة إلى مشكلتين.
هل يمكن مراجعة الدفعة حتى لو كان IBAN صحيحًا؟
نعم. بيانات الحساب الصحيحة لا تلغي كل شروط المراجعة. قد تحتاج الدفعة إلى متابعة بسبب عوامل مثل:
بيانات المرسِل
عدم تطابق المستفيد
نوع دافع غير مدعوم
معلومات ناقصة
نمط معاملات غير معتاد
أسئلة حول مصدر الأموال
فحوص الامتثال
قواعد المزوّد
يعتمد السبب الدقيق والإجراء على المسار والمزوّد. المعيار المعقول ليس «المراجعات لا تحدث أبدًا». أي شركة تقدّم هذا الوعد تستحق نظرة تشكك. المعيار الأفضل هو هل يمكنك أن تفهم:
أن هناك مراجعة
ما المعلومات المطلوبة
ما الذي عليك فعله بعد ذلك
أين تحصل على الدعم
هل حساب IBAN من walllet.com ذاتي الحفظ؟
لا تفترض ذلك. هذا من أهم الفروق في هذا المقال.
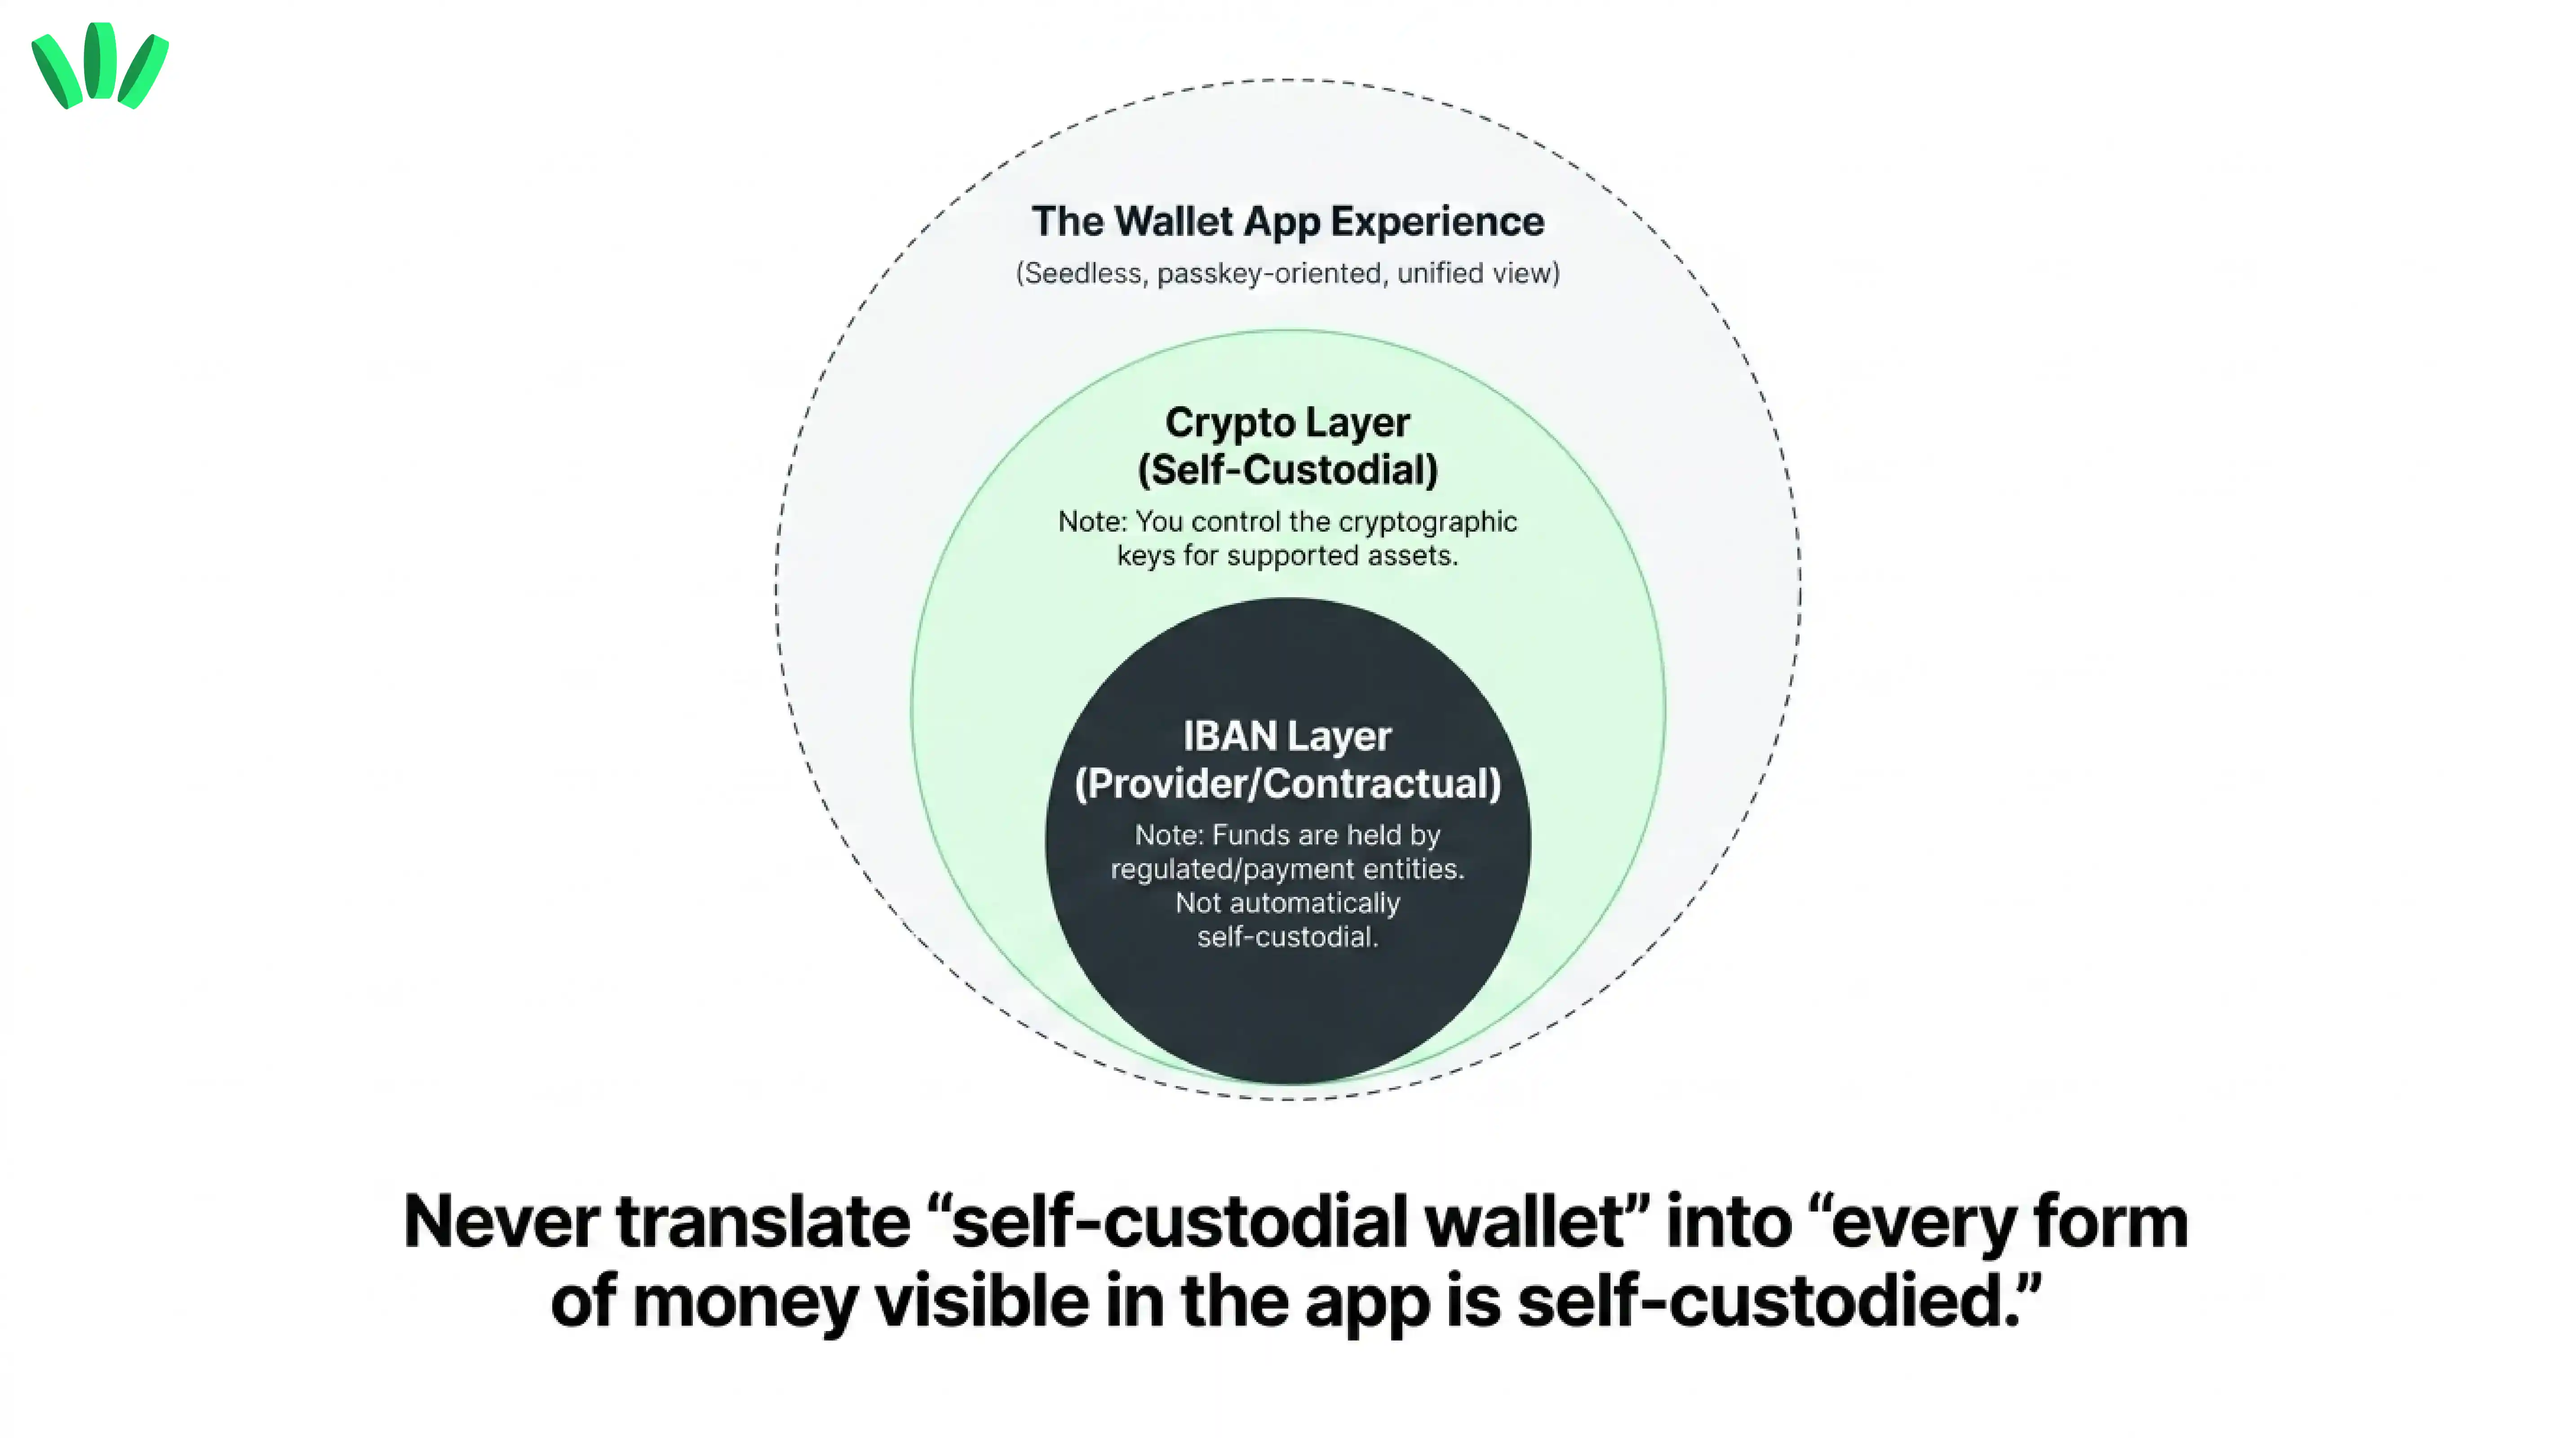
يصف walllet.com علنًا تجربته للعملات الرقمية بأنها غير احتجازية ولا تحتاج إلى عبارة استرداد، مع دخول بمفاتيح المرور والقياسات الحيوية. ويصف موقعه العام وصفحته على App Store التحكم القائم على الجهاز لوظائف العملات الرقمية المدعومة.
لكن طبقة استلام التحويلات المصرفية ليست ذاتية الحفظ تلقائيًا لمجرد ظهورها داخل تطبيق محفظة ذاتية الحفظ.
هذه طبقات مختلفة. في الأصول الرقمية المدعومة، يتعلق الحفظ الذاتي بمن يتحكم في المفاتيح المشفّرة. أما في مسار IBAN أو حساب الدفع، فعليك أن تفهم:
أي جهة منظَّمة أو جهة دفع تقدّم المسار
كيف تُحفظ الأموال
متى تصبح الأموال متاحة
ما العلاقة التعاقدية المطبقة
ماذا يحدث أثناء المراجعة
ما إفصاحات الحماية أو صون الأموال المطبقة
لا تترجم أبدًا «محفظة ذاتية الحفظ» إلى «كل شكل من أشكال المال الظاهر في التطبيق محفوظ ذاتيًا». ستكون جملة أنيقة ومريحة وربما خاطئة. وقد أنتجت الصناعة المالية ما يكفي من الجمل الأنيقة المريحة الخاطئة. ولقرار أوسع بشأن المحفظة، راجع دليلنا حول اختيار محفظة لدخل المستقلين النيجيريين.
IBAN وSWIFT وSEPA وACH: ما الذي يتغير فعلًا؟
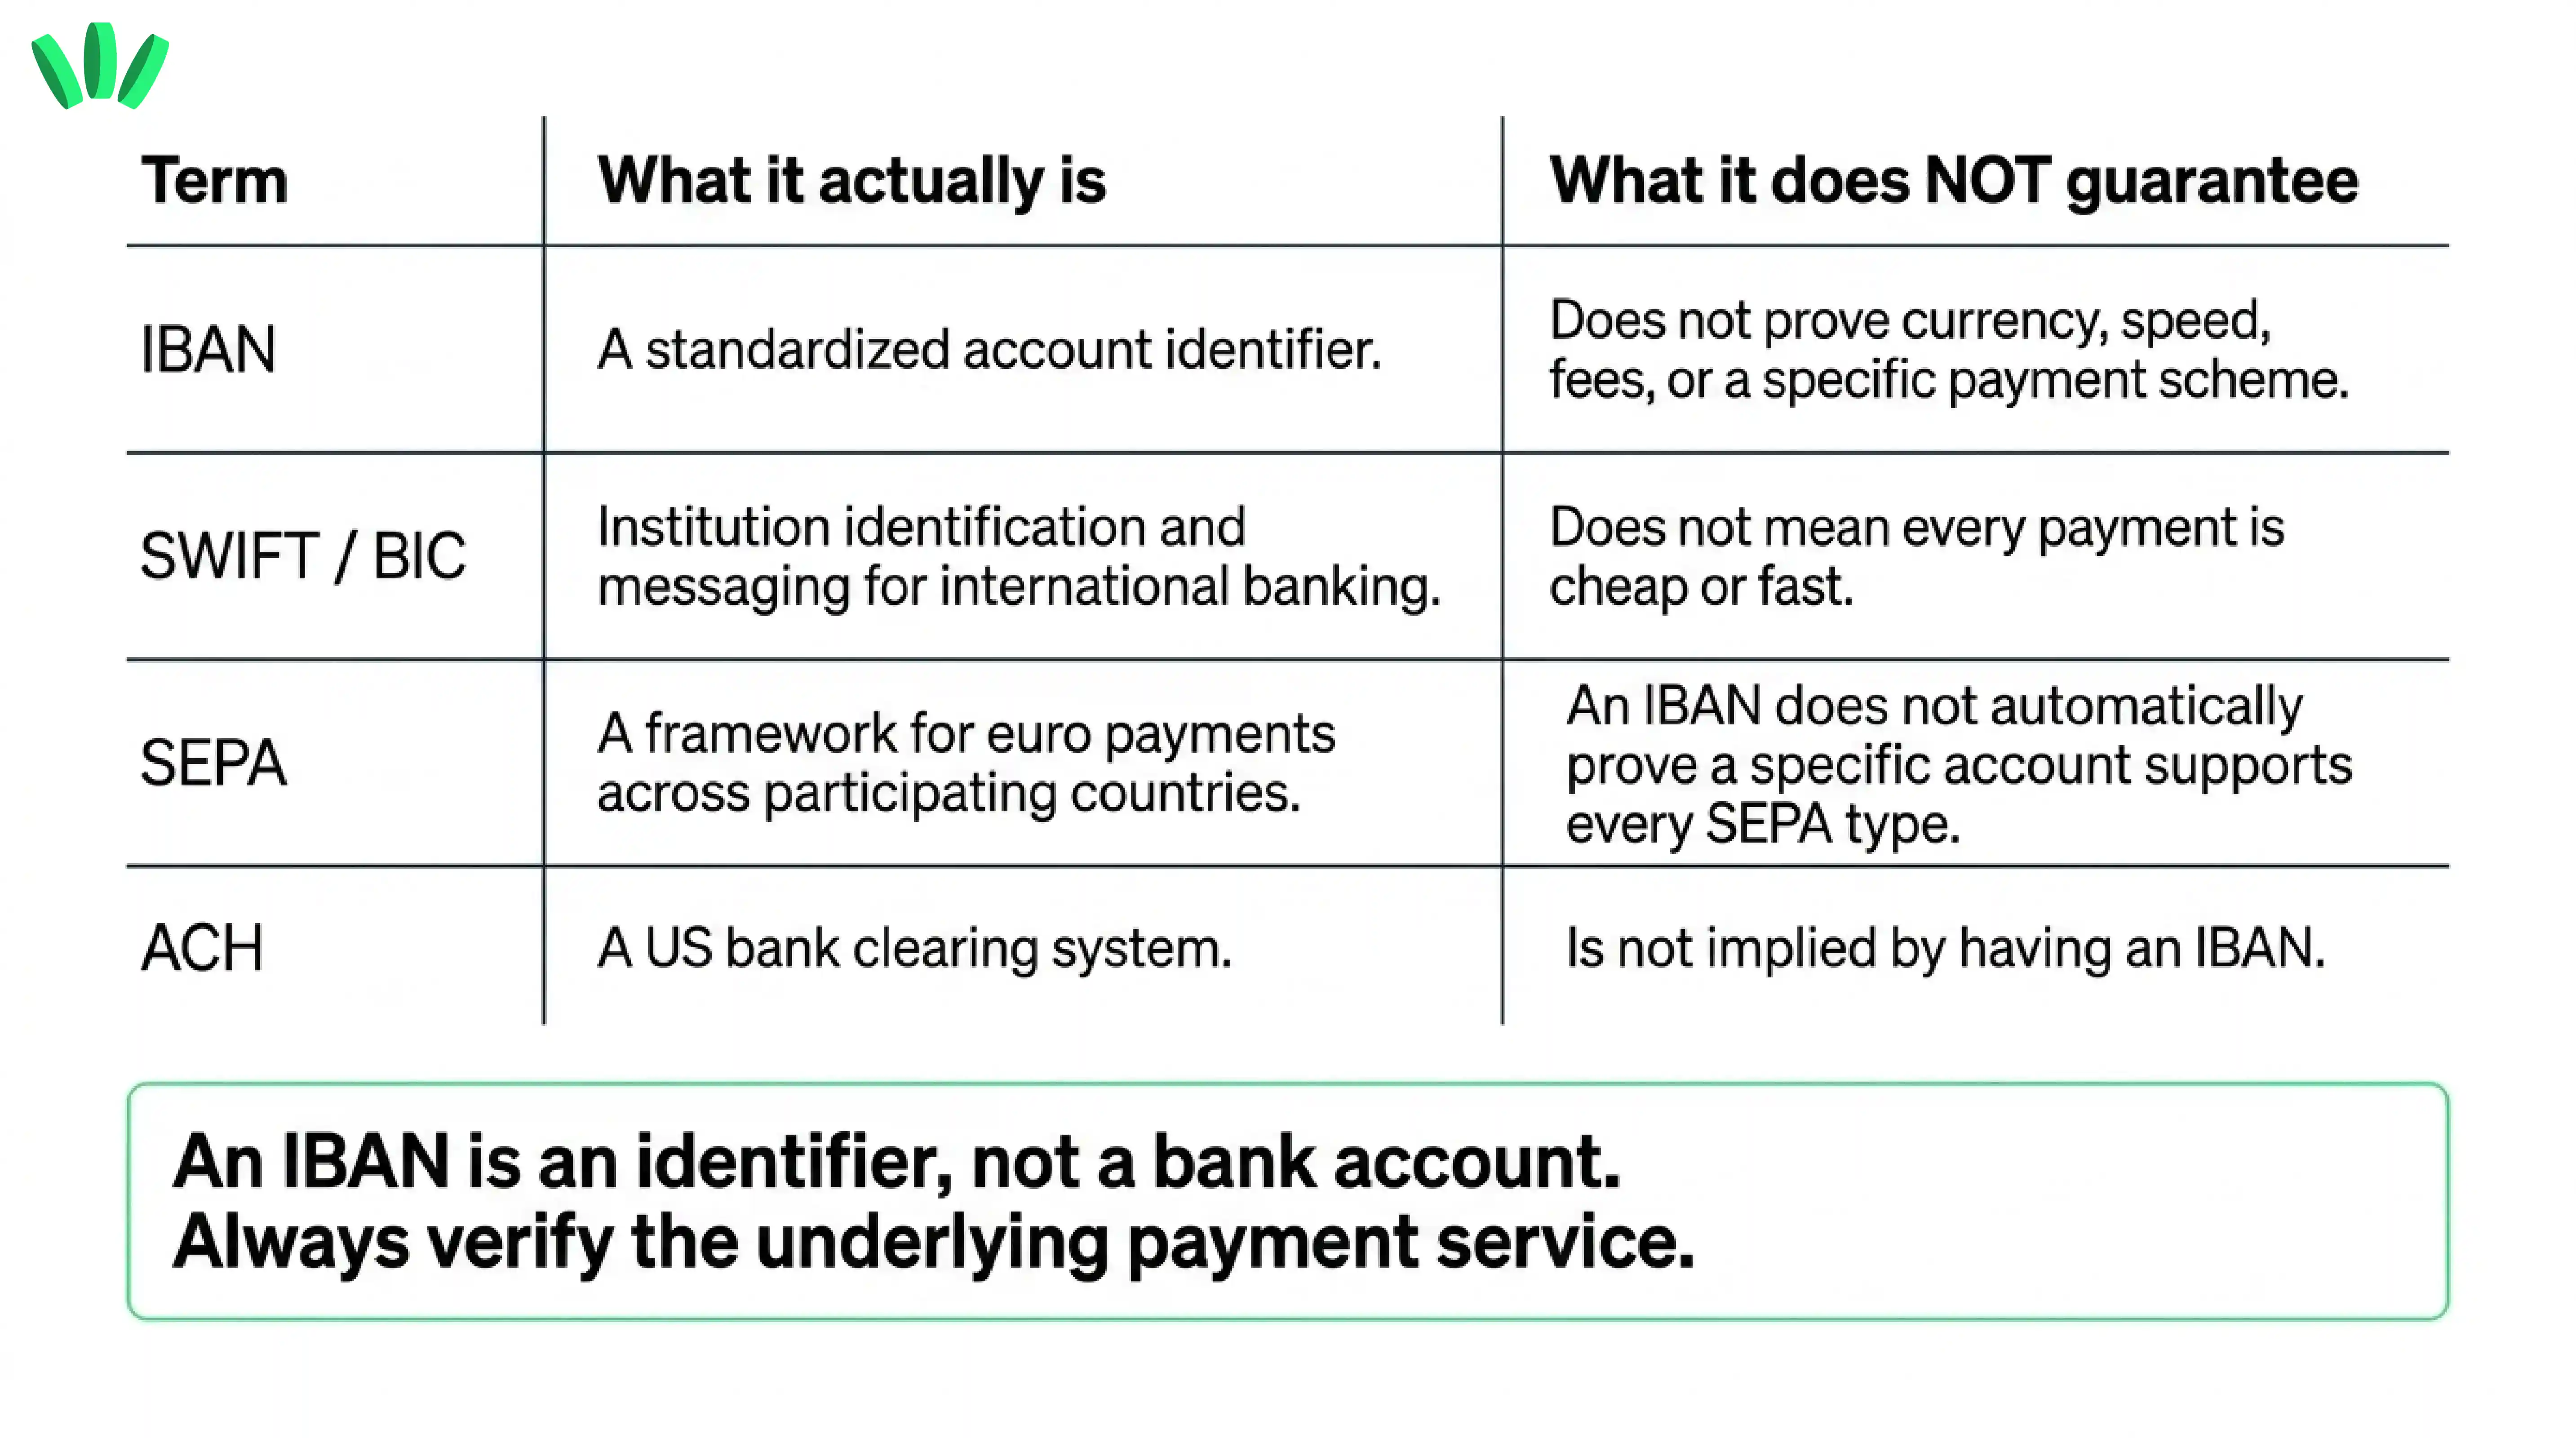
تصف هذه المصطلحات أجزاءً مختلفة من بنية المدفوعات.
المصطلح | ما هو | ما لا يثبته |
IBAN | معرّف حساب موحّد | لا يثبت وحده العملة أو السرعة أو الرسوم أو نظام دفع معينًا |
SWIFT/BIC | معلومات تعريف المؤسسة والمراسلة المستخدمة في المعاملات المصرفية الدولية | لا يعني أن كل دفعة رخيصة أو سريعة |
SEPA | إطار وأنظمة دفع لمدفوعات اليورو بين الدول المشاركة | لا يثبت IBAN تلقائيًا أن حسابًا معينًا يدعم كل أنواع مدفوعات SEPA |
ACH | نظام مقاصة مصرفي أمريكي | لا يعني امتلاك IBAN أنه مدعوم |
عنوان العملة المستقرة | عنوان استلام على البلوكتشين يُستخدم مع توكن وشبكة محددين | لا يلغي مخاطر الشبكة أو جهة الإصدار أو المحفظة أو السحب |
يجب تقييم حساب IBAN من walllet.com وفق المسار الدقيق الظاهر حاليًا للمستخدم. لا تفترض دعم SEPA أو SWIFT أو ACH أو أي نظام آخر لمجرد كلمة «IBAN».
متى قد يكون مسار IBAN أفضل من الدفع بالعملات المستقرة؟
قد يكون مسار IBAN أكثر منطقية عندما يكون الدافع مرتاحًا للتحويلات المصرفية وغير مرتاح للعملات الرقمية. مثلًا:
يحتاج الفريق المالي لوكالة صغيرة إلى بيانات دفع مألوفة
العميل المباشر لا يملك عملات مستقرة
تتوقع إجراءات المحاسبة لدى الدافع سجلات تحويل مصرفي
تريد مطابقة أوضح بين الفاتورة والدفعة
مطالبة الدافع باختيار توكن وشبكة ستخلق مخاطرة غير ضرورية
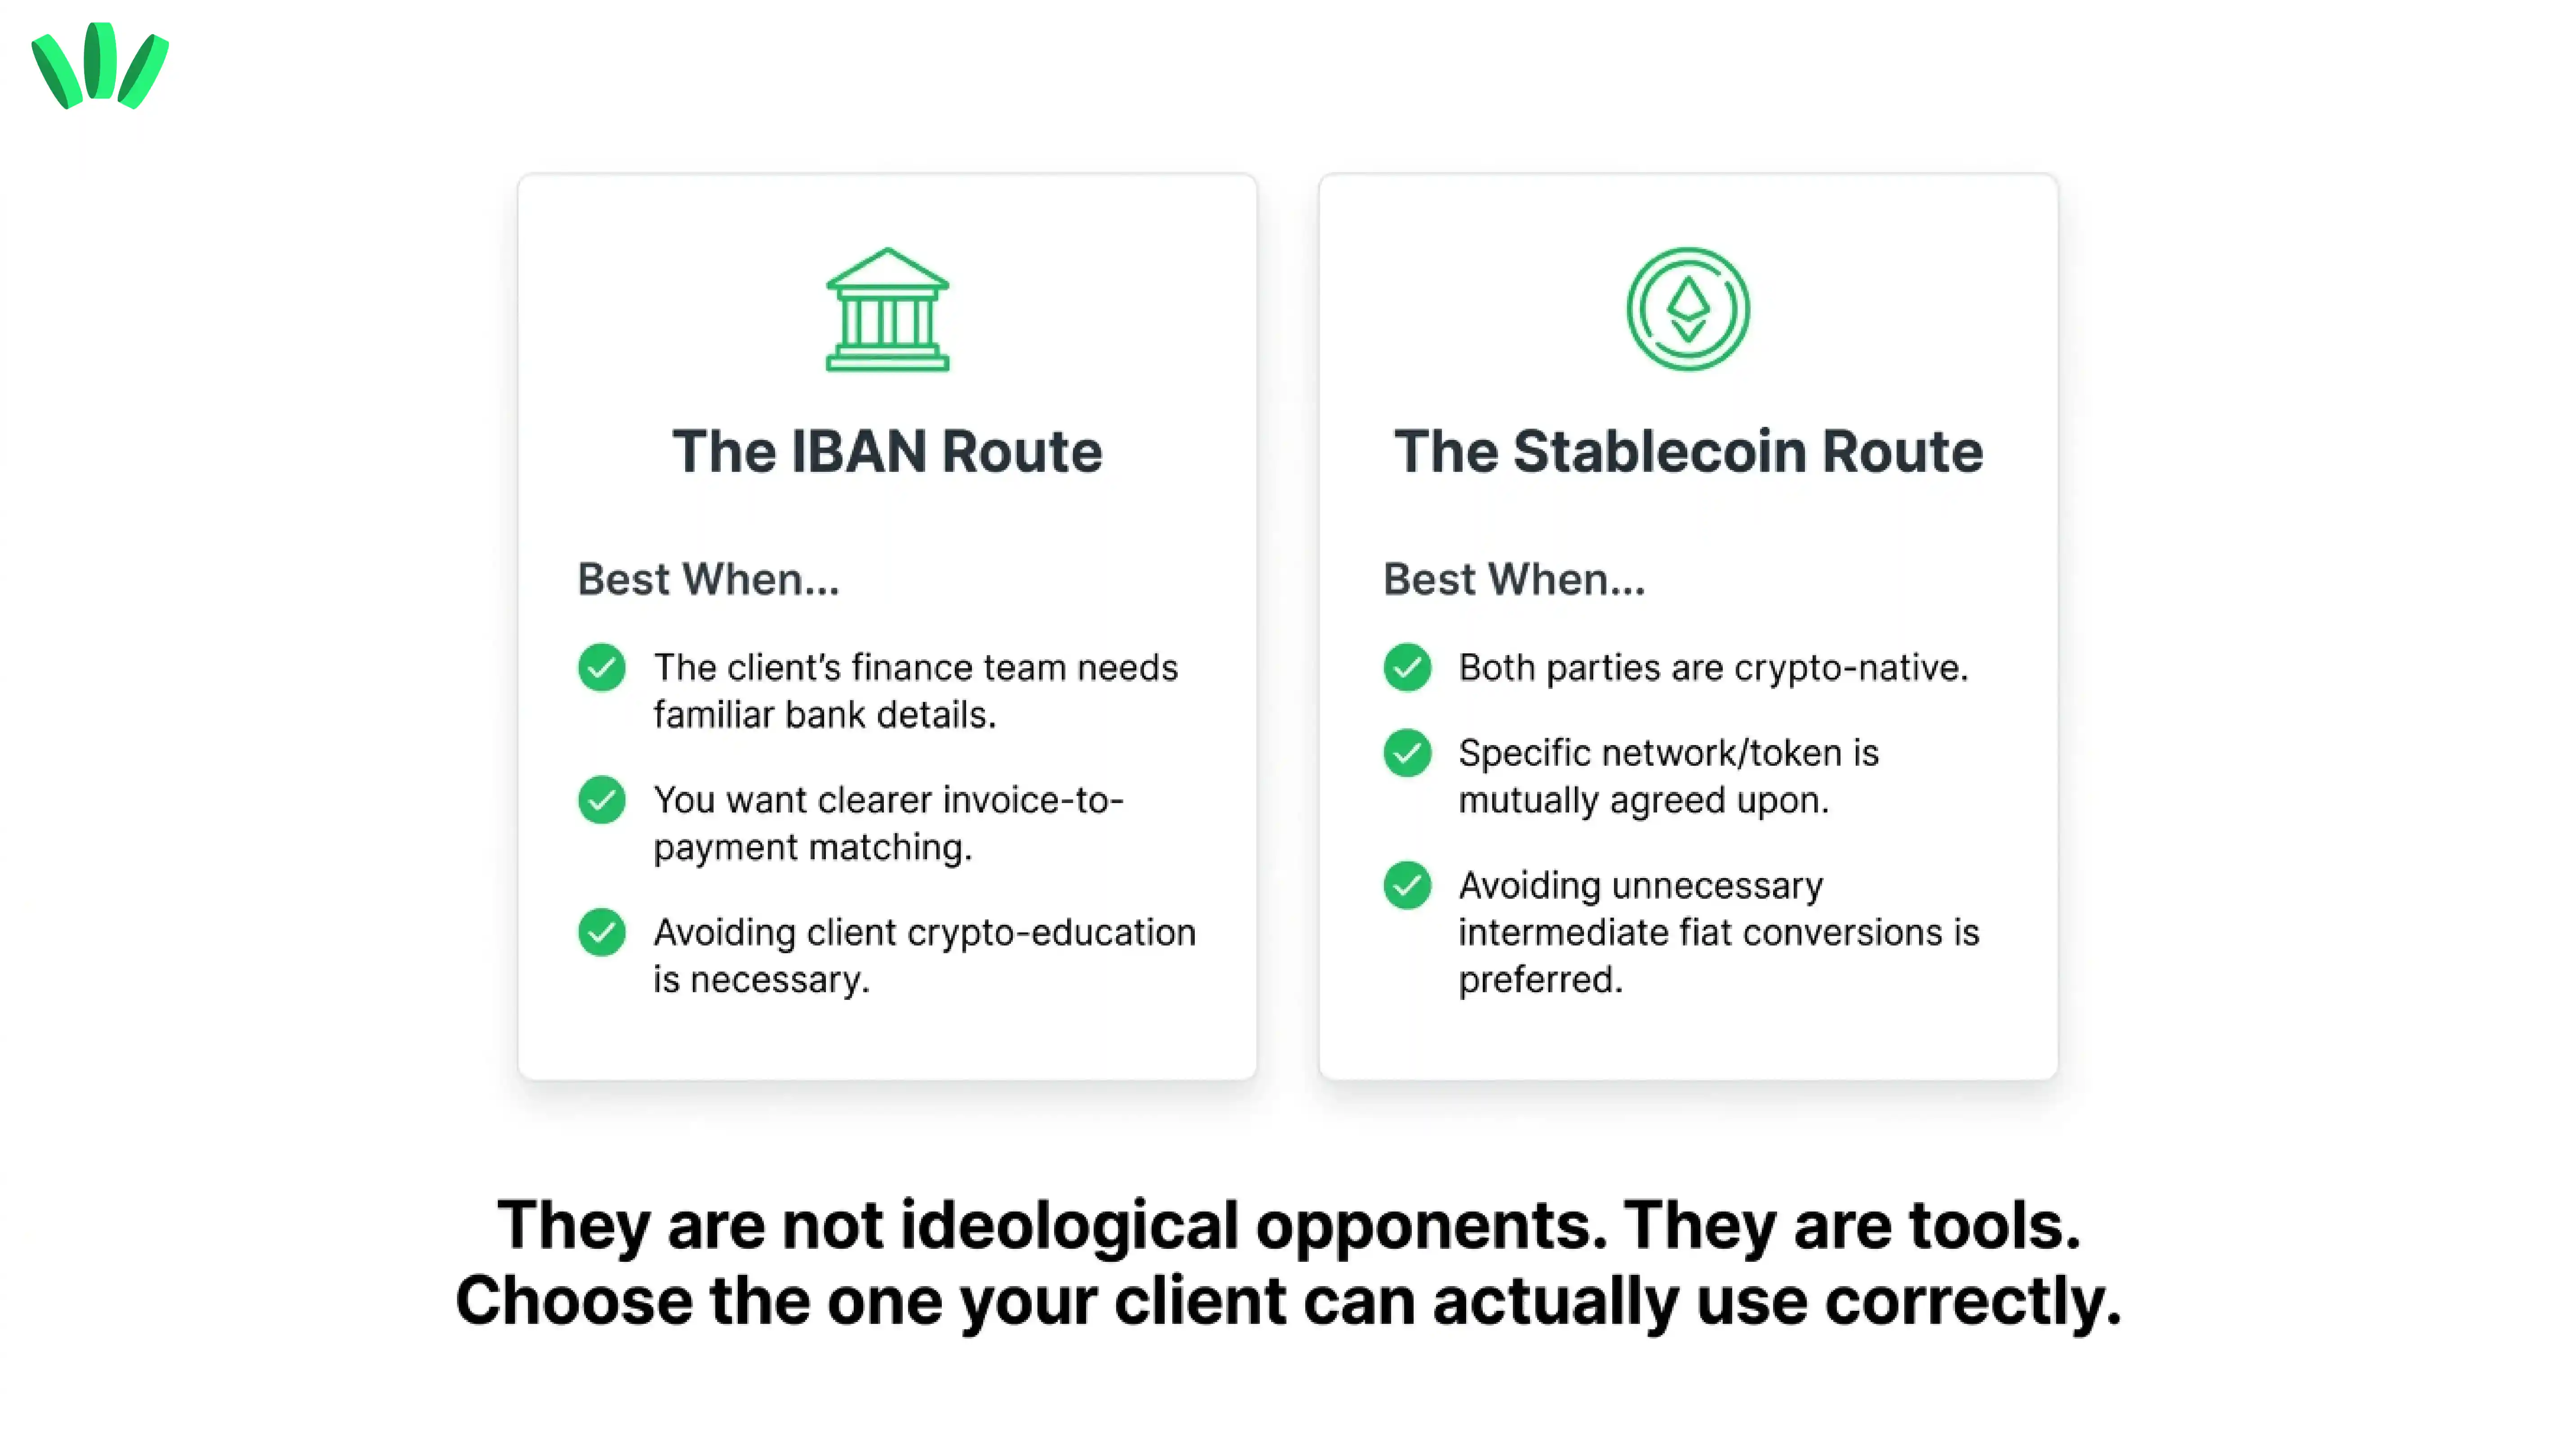
الفائدة هي الألفة. لكن «أكثر ألفة» لا يعني أفضل دائمًا. ما زلت بحاجة إلى فحص:
الرسوم
المدة
العملة
خطر المراجعة
هيكل الحساب
ما يحدث بعد الاستلام
متى قد يكون الدفع بالعملات المستقرة أفضل من مسار IBAN؟
قد يكون مسار العملات المستقرة أكثر منطقية عندما يفهم الطرفان مسبقًا التوكن والشبكة والمحفظة ومتطلبات حفظ السجلات. مثلًا:
العميل يملك بالفعل العملة المستقرة المتفق عليها
الطرفان يعرفان الشبكة بدقة
لدى المستلم خطة واضحة للاحتفاظ بالأموال أو استخدامها
المسار يتجنب تحويلات وسيطة غير ضرورية
مسار الدفع قائم أصلًا على العملات الرقمية
لكن لمدفوعات العملات المستقرة أنماط فشل خاصة بها:
توكن خاطئ
شبكة خاطئة
عنوان خاطئ
مخاطر جهة الإصدار
اختراق المحفظة
موافقات خبيثة
عدم وضوح السحب
نهائية المعاملة
قبل استخدام هذا المسار لدخل العملاء، راجع قائمة التحقق قبل دفعة USDT أو USDC وبعدها. مسار IBAN ومسار العملات المستقرة ليسا خصمين أيديولوجيين. إنهما أداتان. يعتمد الخيار المفيد على من يدفع، وما يفهمه، وما تحتاجه بعد الاستلام، وأي المخاطر تستطيع إدارتها فعلًا.
هل يمكن أن يساعد حساب IBAN في مدفوعات العمل الحر المتكررة؟
ربما نعم، حيث يكون المسار مدعومًا والدافع مؤهلًا لاستخدامه. في العمل المتكرر تصبح تعليمات الدفع الجيدة مفيدة بشكل خاص. تخيّل متعاقدًا عن بُعد يتلقى دفعة شهرية من الشركة نفسها. قد يستفيد من عملية قابلة للتكرار:
إصدار الفاتورة
استخدام بيانات دفع موثّقة
إضافة مرجع فاتورة ثابت
الاحتفاظ بأدلة الدافع
مطابقة المبلغ الوارد
مراجعة أي رسوم
تحديد الجزء الذي تحتفظ به أو تنقله
المهم ليس مجرد استلام المال بشكل متكرر، بل القدرة على مطابقة:
من دفع
لأي فاتورة
بأي عملة
كم وصل
ما التكاليف التي حدثت
كم بقي قابلًا للاستخدام
هكذا تبدأ ميزة الدفع في أن تصبح جزءًا من نظام دخل حقيقي.
هل يمكن أن يساعد حساب IBAN عندما لا يريد العميل استخدام العملات الرقمية؟
هذه من أوضح حالات الاستخدام المحتملة. كثير من المستقلين يفهمون العملات المستقرة أكثر من عملائهم. هذا لا يعني أن فريق الحسابات لدى العميل يريد تعلّم عناوين المحافظ قبل الغداء. المسار المريح للعميل يقلّل ما يحتاج الدافع إلى تعلّمه.
يجب أن يتلقى العميل تعليمات دقيقة، لكن يمكن صياغتها حول طريقة الدفع المتوقع أن يستخدمها. ثم يمكن لطبقة المحفظة والعملات المستقرة أن تؤدي دورًا مختلفًا في مسار إدارة المال الأوسع حيثما كان ذلك مدعومًا. هذا الفصل مفيد:
لا ينبغي أن يضطر العميل إلى احتراف العملات الرقمية لمجرد أن المستقل يستخدم العملات الرقمية أو المستقرة في جزء آخر من نظامه المالي.
هل يمكن أن يكون حساب IBAN مفيدًا كمسار دفع احتياطي؟
ربما، لكن المسار الاحتياطي لا ينفع إلا إذا تحققت منه قبل أن يتعطل المسار الأساسي. لا تنتظر حتى:
تستحق دفعة عميل غدًا
يخضع مزوّدك المعتاد للمراجعة
تغيّر منصة ما سياستها
تتوقف بيانات حسابك عن العمل
ثم تبدأ البحث عن بدائل في حالة ذعر مالي خفيف. يجب فحص المسار الاحتياطي من حيث:
التوفر الحالي
حالة التحقق
أنواع الدافعين المقبولة
اسم المستفيد
العملة
الرسوم
الحدود
طريقة الوصول إلى الدعم
حفظ السجلات
بالنسبة للمستقلين ذوي الدخل العالمي المتكرر، قد يقلّل تنويع المسارات الاعتماد على مزوّد واحد. لكنه لا يلغي المخاطر. بل يغيّر شكلها.
ما أكبر مخاطر وقيود استخدام مسار IBAN؟
المخاطر الرئيسية لا تختبئ عادةً في حروف I-B-A-N. بل حول المسار.
1. افتراض دعم لم يُؤكَّد
لا تفترض أن:
كل عملة تعمل
كل بلد يعمل
كل عميل يستطيع الدفع
كل منصة تقبل البيانات
كل طريقة تحويل تعمل
2. عدم تطابق اسم المستفيد
قد يحتاج المرسِل إلى استخدام بيانات المستفيد الدقيقة الظاهرة للمسار. الارتجالات الإبداعية الصغيرة في أسماء الدفع نادرًا ما تكون لطيفة.
3. استخدام عملة أو نوع تحويل خاطئ
معرّف الحساب لا يجعل كل دفعة واردة متوافقة تلقائيًا.
4. تجاهل متطلبات المراجعة
قد تؤدي المدفوعات العابرة للحدود إلى طلبات معلومات. احتفظ بالفواتير وأدلة الدافعين.
5. مقارنة رسوم الاستلام فقط
قد تشمل التكلفة الكاملة:
رسوم المرسِل
رسوم الوسيط
رسوم الاستلام
تكلفة صرف العملات
فارق السعر (السبريد)
تكلفة التحويل اللاحق
تكلفة الصرف اللاحق
6. اعتبار «أُرسل» يعني «متاح»
تأكيد المرسِل ليس مثل المال المُسوّى والمتاح.
7. افتراض أن طبقة IBAN ذاتية الحفظ
قد لا تكون كذلك. تحقّق من هيكل كل طبقة مالية على حدة.
8. الاعتماد على مسار واحد لكل الدخل
أي مزوّد دفع أو حساب أو تطبيق أو نظام مصرفي أو مسار بلوكتشين قد يواجه تغييرات تشغيلية.
9. تجاهل مخاطر ما بعد الاستلام
قد يُدخل نقل القيمة إلى عملة مستقرة مجموعة مختلفة من المخاطر. مثلًا، قد تملك جهات إصدار العملات المستقرة آليات تحكم تختلف عن الأصول اللامركزية بالكامل. يشرح دليلنا حول كيف يعمل تجميد العملات المستقرة على مستوى جهة الإصدار هذا الفرق.
لمن يناسب حساب IBAN من walllet.com أكثر؟
أقوى ملاءمة محتملة هي لمن يكسب دخلًا عالميًا ويريد خيار استلام أكثر راحة للعملاء، مع استخدام walllet.com لإدارة أوسع للمال الرقمي. قد يشمل ذلك:
المستقلون مع عملاء مباشرين
المصممون والمطورون والمسوّقون والكتّاب والمستشارون والمشغّلون الذين يرسلون فواتير لعملاء في الخارج.
المتعاقدون عن بُعد
من يتلقون أجرًا متكررًا من شركة في الخارج.
أصحاب الوكالات الصغيرة
الفرق أو العاملون المستقلون الذين يحتاجون إلى مطابقة أفضل بين الفواتير والدافعين.
مستخدمو العملات الرقمية مع عملاء لا يستخدمونها
من يفهمون العملات المستقرة لكنهم لا يريدون إجبار كل عميل على تعلّمها.
المستقلون الذين يبنون منظومة دفع متعددة المسارات
من لا يريدون أن يعتمد دخلهم كله على طريقة استلام واحدة.
بالنسبة للمستقلين النيجيريين، تعتمد الملاءمة على الأهلية الحالية الفعلية ودعم المسار. تحقّق من هذه التفاصيل قبل اعتبار الميزة جزءًا من نظام دخلك.
من قد لا يحتاج إليه؟
قد يكون حساب IBAN من walllet.com أقل أهمية عندما:
يعمل مسارك المصرفي الحالي جيدًا
يدفع عميلك فقط عبر طريقة صرف مقفلة في منصة
يستخدم الطرفان العملات المستقرة بثقة
لا يدعم مسار walllet الحالي حسابك أو عملتك أو نوع الدافع أو بلدك
لا تناسب الرسوم أو الحدود حجم مدفوعاتك
تحتاج إلى هيكل قانوني أو مصرفي محدد لا توفره الميزة
يجب أن يساعد دليل المنتج المفيد بعض القرّاء على أن يقرروا «هذا ليس مساري». وإلا فهو إعلان يرتدي نظارة.
ما الذي يجب أن يتحقق منه المستقلون النيجيريون قبل الاعتماد على حساب بـUSD أو EUR أو GBP؟
الحساب بـUSD أو EUR أو GBP مفيد فقط عندما يعمل مسار الدفع كاملًا. يجب أن يتمكن عميلك من الإرسال بشكل صحيح، وأن تصل الدفعة بالاسم ونوع التحويل المتوقعين، وأن تكون التكاليف واضحة، وأن تملك طريقة عملية لاستخدام المال أو نقله بعد ذلك.
قبل توجيه دخل العمل الحر المتكرر إلى أي حساب بعملة أجنبية، تحقّق مما يلي.
1. تطابق اسم صاحب الحساب واسم الدافع
انسخ اسم صاحب الحساب أو المستفيد كما يعرضه المزوّد تمامًا.
وتحقّق أيضًا مما إذا كان يجب أن يطابق اسم المرسِل العميل أو الكيان القانوني المذكور في فاتورتك. قد تُعامَل دفعة من الحساب الشخصي لمؤسس الشركة بشكل مختلف عن دفعة ترسلها الشركة التي وظّفتك.
لا تفترض أن اسم العميل المألوف والاسم التجاري واسم الوكالة والاسم القانوني للشركة قابلة للتبادل.
2. العملة الدقيقة التي يستطيع الحساب استلامها
تأكد مما إذا كان الحساب يستلم USD أو EUR أو GBP، أم عملة واحدة محددة فقط.
قد يعرض التطبيق أرصدة بعدة عملات بينما يستخدم بيانات حساب أو قواعد استلام مختلفة لكل عملة. تحقّق مما يحدث إذا أرسل العميل عملة مختلفة. قد تُحوَّل الدفعة أو تُرفض أو تُعاد أو تتأخر أو تُفرض عليها رسوم مختلفة.
3. نوع التحويل ونظام الدفع المدعومان
«تحويل مصرفي» عبارة غامضة جدًا لتعليمات الدفع.
اعرف نوع التحويل الذي يقبله الحساب. بحسب العملة والمزوّد، قد يكون ACH أو wire أو SEPA أو Faster Payments أو SWIFT أو نظامًا محليًا أو دوليًا آخر.
امتلاك رقم حساب أو IBAN لا يعني دعم كل أنواع التحويل. أعطِ العميل تعليمات المسار الدقيق الظاهر في حسابك.
4. رسوم الاستلام
تحقّق مما إذا كان المزوّد يفرض رسومًا على استلام الدفعة، وهل تُخصم من المبلغ الوارد.
قد يفرض بنك المرسِل أو مؤسسة وسيطة رسومًا أيضًا. اتفق مع العميل على ما إذا كان يجب أن يصل مبلغ الفاتورة كاملًا أو يمكن خصم تكاليف التحويل منه.
في المدفوعات المتكررة، احسب التكلفة على عدة أشهر. الرسوم الصغيرة تفقد لطفها حين تظهر اثنتي عشرة مرة في السنة.
في walllet.com، يُفرض على USD الواردة عبر المسار المصرفي المدعوم إلى محفظتك رسم استلام بنسبة 1%.
مثلًا، إذا استُلم $1,000 عبر المسار المصرفي المدعوم بـUSD، يكون رسم الاستلام 1% أي $10، ويبقى $990 في المحفظة قبل أي إجراء لاحق مثل الإنفاق أو السحب.
5. فترة تعليق أو مراجعة محتملة
تحقّق من مدة المعالجة المعتادة وما يحدث عندما تحتاج الدفعة إلى مراجعة.
اسأل:
ما الذي قد يؤدي إلى المراجعة؟
هل يمكن أن تظهر الأموال مستلمة لكنها تبقى غير متاحة؟
ما المستندات التي قد تُطلب؟
أين ستظهر حالة المراجعة؟
كم مرة يجب أن تتوقع تحديثًا؟
المعيار المفيد ليس ألا تحدث المراجعات أبدًا، بل أن تتمكن من فهم ما يحدث وما عليك فعله بعد ذلك.
6. توفر البطاقة والإنفاق عبر الإنترنت
رصيد العملة الأجنبية لا يمنحك تلقائيًا بطاقة تعمل.
تأكد مما إذا كانت بطاقة فعلية أو افتراضية متاحة لحسابك، وهل تدعم:
المدفوعات عبر الإنترنت
المعاملات الدولية
الاشتراكات المتكررة
فئات التجار التي تستخدمها للعمل
العملة التي تنوي الإنفاق بها
وتحقّق أيضًا مما إذا كانت البطاقة تستخدم رصيد الحساب نفسه أم تتطلب خطوة تمويل أو تحويل منفصلة.
7. سعر الصرف والتكلفة الإجمالية قبل السحب
لا تقارن المزوّدين بسعر الصرف المعروض فقط.
قبل التحويل أو السحب، تحقّق من:
سعر الصرف المستخدم
أي فارق في سعر الصرف
رسوم التحويل
رسوم السحب
أي رسوم يفرضها مسار الوجهة
المبلغ النهائي المتوقع وصوله إلى حسابك بالنايرا
الرقم المفيد هو المبلغ النهائي الذي يمكنك استخدامه، لا السعر المعروض على الشاشة الأولى.
8. مسار الدعم والتصعيد
اعرف إلى أين تتجه قبل ظهور أي مشكلة في الدفع.
تحقّق مما إذا كان الدعم يبدأ عبر الدردشة داخل التطبيق أو البريد الإلكتروني أو نموذج تذكرة أو قناة أخرى. اعرف كيف تحصل على رقم حالة أو مرجع، وهل يمكن تصعيد مشكلات نقل الأموال غير المحلولة إلى فريق دعم بشري أو فريق شكاوى.
احفظ طريقة الوصول إلى الدعم في مكان خارج التطبيق. الحساب الذي لا يمكن الوصول إليه مكان سيئ لحفظ تعليمات استعادة الوصول إليه.
9. السجلات التي يجب الاحتفاظ بها
لكل دفعة من عميل، احتفظ بأدلة كافية لإعادة بناء ما حدث.
قد يشمل ذلك:
العقد أو الاتفاق المكتوب
الفاتورة
الاسم القانوني للعميل
المبلغ والعملة المتفق عليهما
تعليمات الدفع التي أرسلتها
مرجع التحويل أو إيصاله
كشف حساب الاستلام
سجلات الرسوم وأسعار الصرف
الرسائل الإلكترونية ورسائل الدعم ذات الصلة
يمكن للقطة الشاشة أن تدعم السجل. لكن لا ينبغي أن تكون السجل كله.
10. خطة خروج إذا تغيّرت الخدمة أو توقفت
قبل جعل أي حساب مسار دخلك الرئيسي، قرّر كيف ستغادره.
تحقّق من كيفية:
سحب الرصيد المتبقي أو تحويله
تصدير الكشوف وسجلات المعاملات
إبلاغ العملاء المتكررين ببيانات الدفع الجديدة
التعامل مع تغيّر في الأهلية أو معلومات الحساب
التواصل مع الدعم أثناء الإغلاق أو الانتقال
نقل المدفوعات المستقبلية إلى مسار احتياطي مستقل
احتفظ ببديل واحد مُجرَّب على الأقل للدخل المهم من العملاء. المسار الذي يعمل اليوم لا ينبغي أن يصبح تلقائيًا المسار الوحيد الذي يستطيع عملك استخدامه.
قبل جعل حساب واحد خيارك الافتراضي، قارن مسار الدفع كاملًا لا اسم الحساب. يتناول دليلنا لمقارنة مسارات الدفع للمستقلين ألفة العميل وإثبات الدفع والتحكم والرسوم وما يحدث بعد وصول المال.
حيثما كان ذلك عمليًا ومسموحًا، اختبر المسار بدفعة صغيرة غير حرجة قبل استخدامه لفاتورة كبيرة أو دخل شهري متكرر.
كم تبلغ تكلفة الحساب المصرفي من walllet.com؟
يتضمن التسعير الحالي للحساب المصرفي من walllet.com:
إصدار الحساب المصرفي: $5
USD الواردة عبر البنك إلى walllet.com الخاص بك: 1%
مثلًا، استلام $1,000 عبر المسار المصرفي المدعوم بـUSD يعني رسم استلام قدره $10، ويبقى $990 في المحفظة.
هذه الرسوم منفصلة عن أي إجراء لاحق تتخذه بالرصيد. إذا اخترت السحب النقدي عبر خدمة off-ramp في walllet.com، فرسوم السحب 0.5% وتُطبَّق كخطوة منفصلة.
كيف تطبّق قائمة التحقق هذه على حساب IBAN من walllet.com؟
طبّق القائمة باستخدام المعلومات الظاهرة حاليًا في حسابك على walllet.com والشروط المطبقة. قبل استخدام المسار لدخل العملاء، تأكد من:
هل الميزة متاحة حاليًا لحسابك
اسم المستفيد الدقيق والعملة ونظام الدفع الوارد
أنواع المرسِلين والمدفوعات المقبولة
أكّد رسوم إصدار الحساب المصرفي الحالية البالغة $5 ورسوم 1% على USD الواردة عبر المسار المصرفي المدعوم، إضافة إلى أي حدود ومدد ومتطلبات مراجعة مطبقة
إذا كنت تخطط للسحب النقدي لاحقًا، فاحسب رسوم off-ramp المنفصلة في walllet.com البالغة 0.5%
ما يحدث بعد أن تصبح الأموال متاحة
خيارات الإنفاق أو التحويل أو الصرف أو السحب المدعومة حاليًا
أين تظهر حالة الدفع وتحديثات الدعم
لا تعتمد على لقطة شاشة قديمة أو منشور إطلاق أو حساب مستخدم آخر أو بيانات دفع محفوظة من تحويل سابق.
إذا كان أي جزء من المسار غير واضح، فاحسمه قبل إعطاء البيانات للعميل. لا تجعل مسارًا غير مُجرَّب طريقتك الوحيدة لاستلام دخل متكرر.
قاعدة عملية للمستقلين
لا تختر مسار دفع لأن ميزة واحدة تبدو مبهرة.
اختره لأنك تستطيع الإجابة عن خمسة أسئلة:
هل يستطيع الدافع استخدامه بشكل صحيح؟
كم سيكلّف المسار؟
متى يجب أن يصبح المال متاحًا؟
ما الذي قد يوقف الدفعة أو يُخضعها للمراجعة؟
ما الذي يمكنك فعله فعلًا بعد وصول المال؟
يمكن لـIBAN أن يجعل جزءًا من المدفوعات العالمية مألوفًا أكثر. هذا مفيد.
لكن المهمة الأكبر تبقى المسار من دفعة العميل إلى مال قابل للاستخدام.
اكتشف walllet.com إن أردت مكانًا واحدًا لفحص خيارات الاستلام الحالية لديك، وإدارة العملات الرقمية والمستقرة المدعومة بحفظ ذاتي، وبناء مسار أوضح حول دخلك العالمي:
هذا المقال للمعلومات العامة فقط، ولا يُعد استشارة قانونية أو ضريبية أو مصرفية أو مالية. قد تتغير إتاحة المنتج والأهلية والعملات وأنظمة الدفع والرسوم والحدود والمدد والمزوّدون ومتطلبات التحقق وإجراءات المراجعة. تحقّق من تجربة منتج walllet الحالية والشروط المطبقة قبل مشاركة بيانات الدفع أو الاعتماد على مسار لاستلام دخلك.
اقرأ أيضًا
حسابات USD والحسابات العالمية: اختيار حساب الاستلام المناسب
أفضل حساب USD للمستقلين النيجيريين في 2026: 11 أمرًا أهم من «مجاني»
حساب أعمال بـUSD في نيجيريا (2026): شخصي أم تجاري، الرسوم والمتطلبات
كيف تفتح حسابًا مصرفيًا في أوروبا أو الولايات المتحدة كغير مقيم
