يقول لك عميلك في الولايات المتحدة:
أرسل لي تفاصيلك البنكية وسأدفع الفاتورة.
لا تردّ بلقطة شاشة من تطبيقك البنكي.
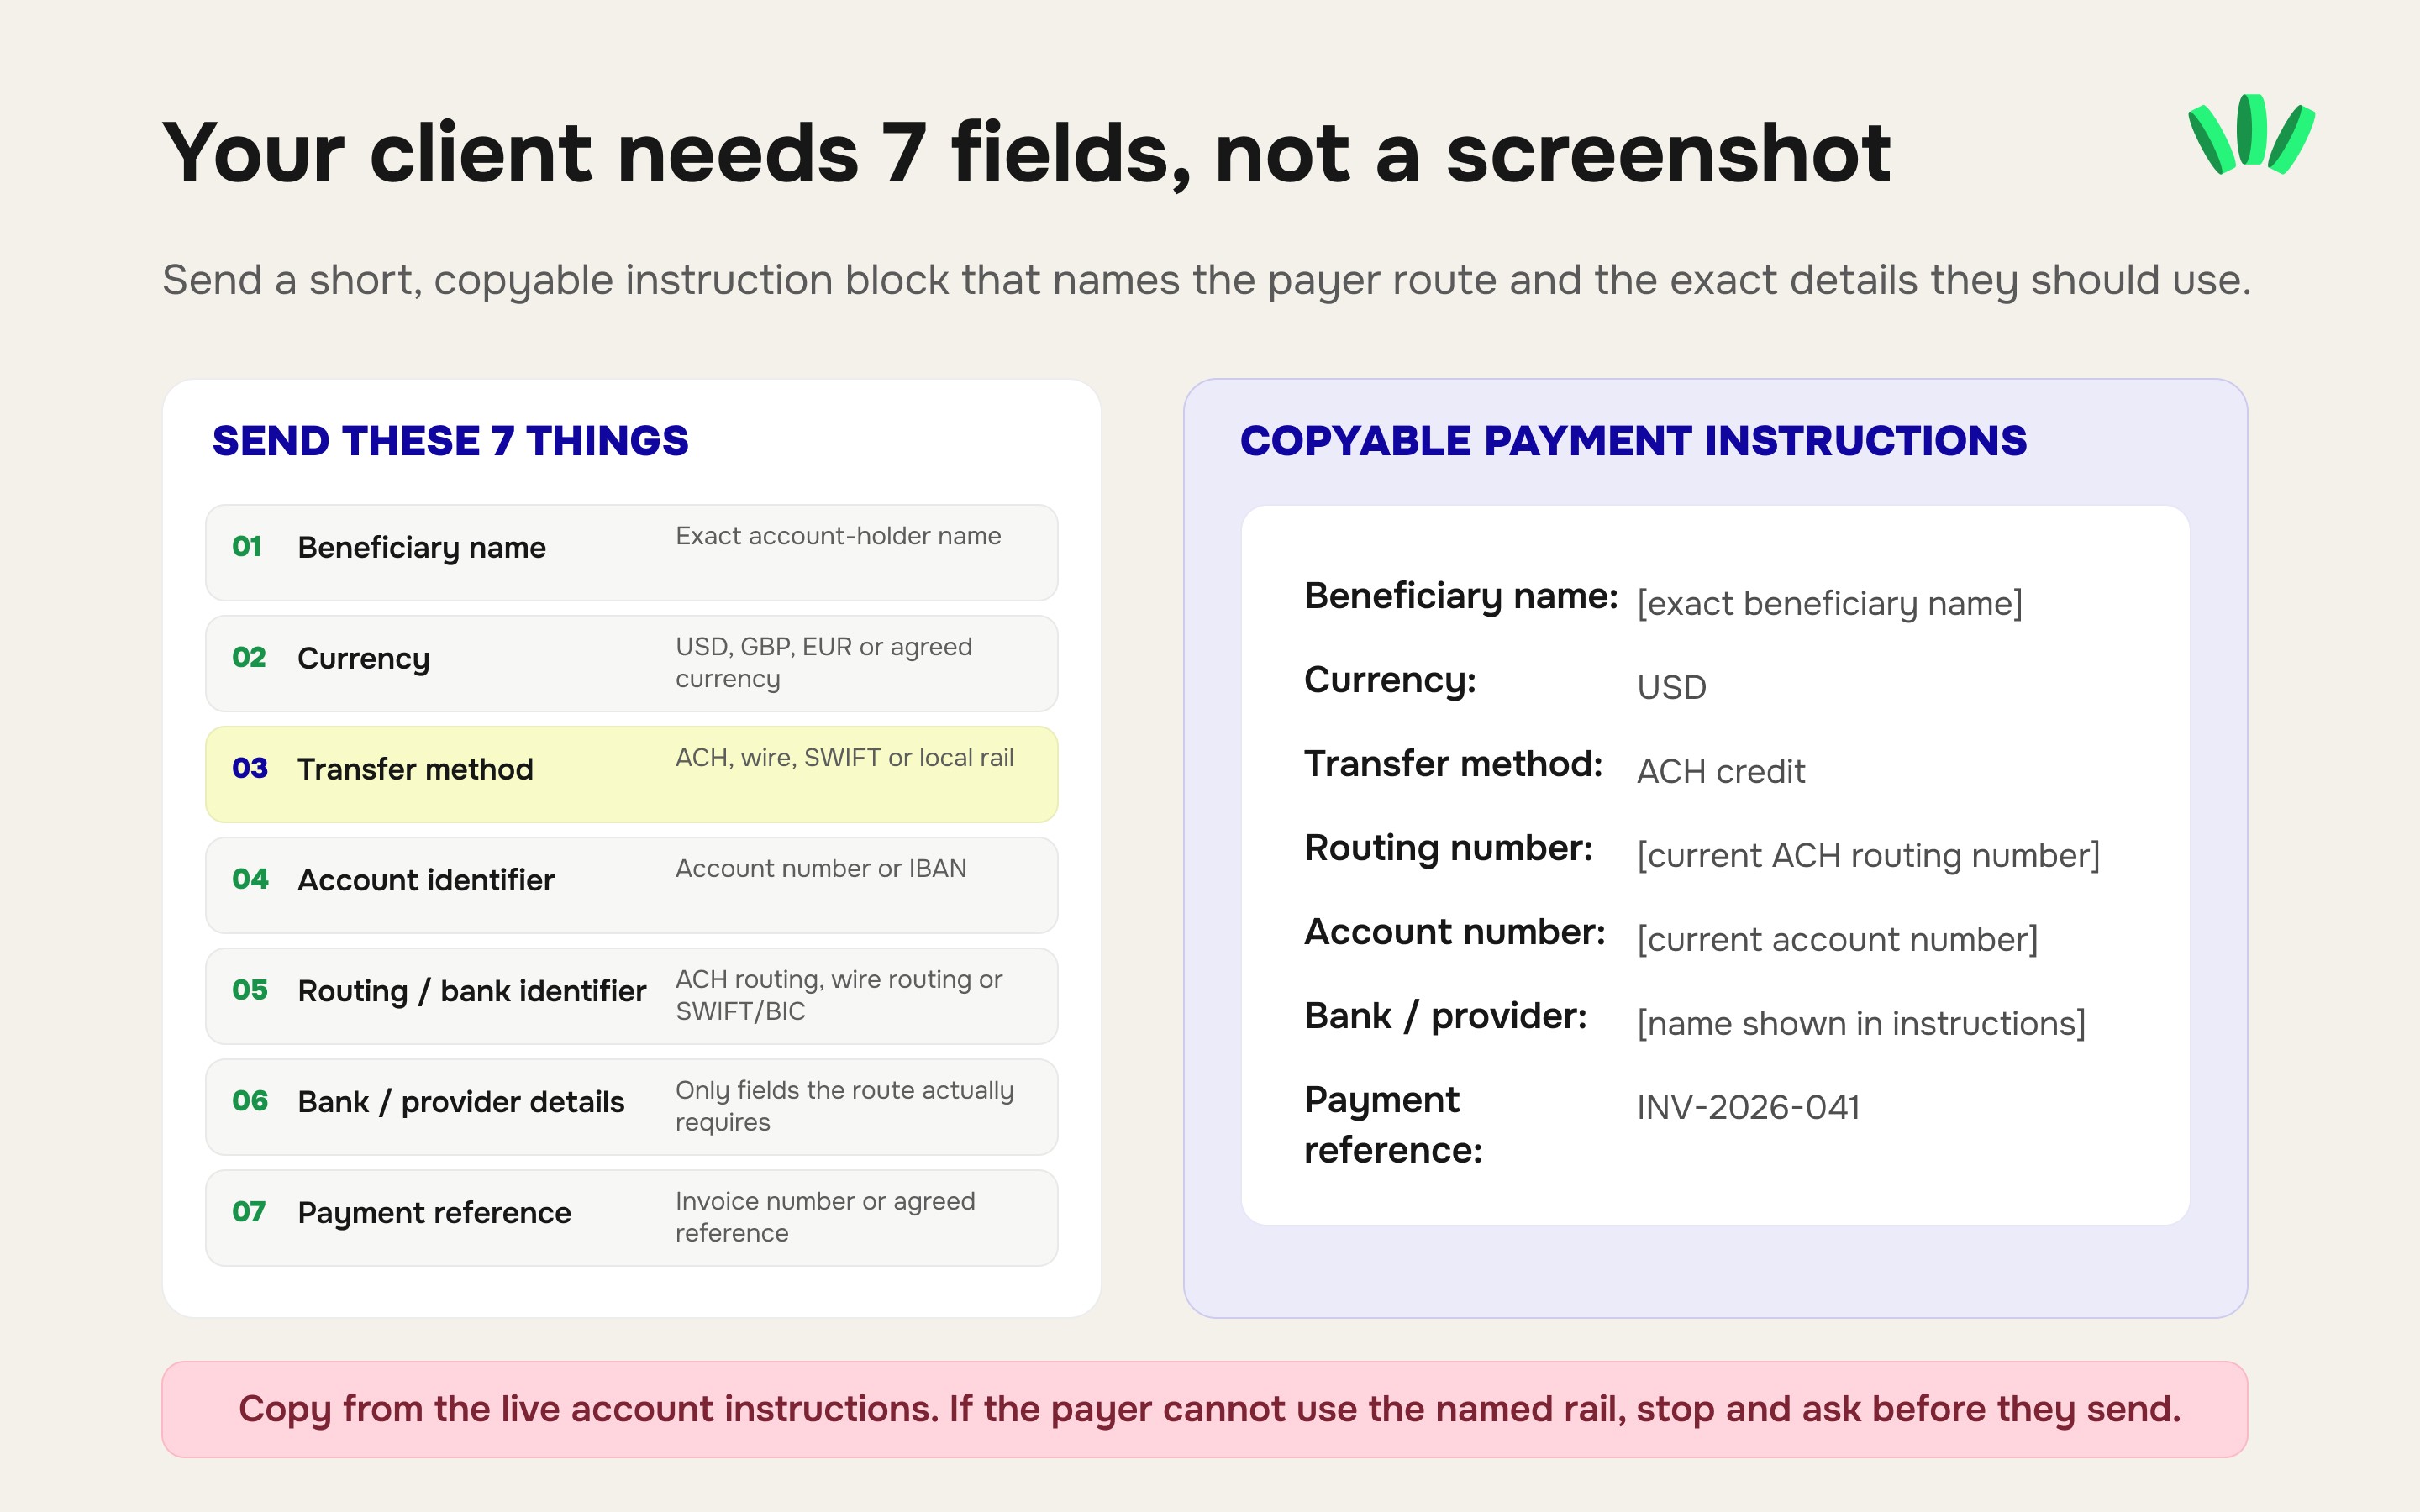
أرسل تعليمات دفع قصيرة وقابلة للنسخ، تخبر الدافع بالضبط لمن يدفع، وبأي عملة، وعبر أي قناة دفع، وأي معرّفات حساب يستخدم، وأي مرجع يرفقه مع التحويل.
في معظم المدفوعات الدولية من العملاء، هذه هي البيانات السبع التي يجب تأكيدها:
# | بيان الدفع | ما يحتاجه العميل |
1 | اسم المستفيد | اسم صاحب الحساب كما يظهر تمامًا لدى مزوّد الخدمة |
2 | العملة | USD أو GBP أو EUR أو العملة المتفق عليها بدقة |
3 | طريقة التحويل | ACH أو حوالة محلية (wire) أو SWIFT أو SEPA أو Faster Payments أو قناة أخرى مدعومة |
4 | معرّف الحساب | رقم الحساب أو IBAN، حسب المسار |
5 | رقم التوجيه / رمز البنك | Routing number أو SWIFT/BIC أو sort code أو رمز آخر خاص بالمسار |
6 | بيانات البنك/المزوّد | اسم البنك وأي عنوان أو نوع حساب إضافي مطلوب فعلًا |
7 | مرجع الدفع | رقم فاتورتك أو أي مرجع آخر متفق عليه |
تعتمد الحقول المطلوبة على المسار. لا ينبغي أن تعطي عميلًا أمريكيًا يدفع عبر ACH تعليماتِ حوالة wire لمجرد أن الدفعتين بالدولار.
إذا لم تختر المسار بعد، فاطّلع أولًا على كيف يحصل المستقلون في نيجيريا على أموالهم من عملاء في الولايات المتحدة والمملكة المتحدة والاتحاد الأوروبي. قد يحتاج الدافع الأمريكي إلى تفاصيل ACH أو حوالة محلية، بينما تستخدم مسارات الدفع في المملكة المتحدة وأوروبا معرّفات حساب مختلفة.
وإذا سألك العميل تحديدًا هل يستخدم ACH أم wire، فيجب أن تجيبه قبل أن ترسل أرقام الحساب. يشرح دليل ACH مقابل wire للمستقلين في نيجيريا لماذا قد يكون للقناتين أرقام توجيه ورسوم وأسباب فشل مختلفة.

اسأل أولًا سؤالًا واحدًا: «كيف سترسل الدفعة؟»
عبارة «تحويل بنكي» غامضة جدًا. قبل أن تعطي العميل أي تفاصيل حساب، اسأل عن طريقة التحويل التي سيستخدمها فريقه المالي. بالنسبة لعميل أمريكي، قد تكون:
إيداع ACH (ACH credit)؛
حوالة wire محلية؛
حوالة wire دولية؛
منصة رواتب أو مدفوعات للمتعاقدين؛
مزوّد دفع يطلب تفاصيل حساب أمريكي.
لماذا يهم ذلك؟
لأن رقم التوجيه ليس عنوانًا عامًا لكل أنواع المدفوعات في الولايات المتحدة. يحتفظ الاحتياطي الفيدرالي ببيانات التوجيه بشكل منفصل للمشاركين في FedACH وFedwire. أي أن مشاركة المؤسسة المستلمة في قناة دفع واحدة لا تثبت أن حسابك وتعليماتك تدعم قناة أخرى. قد يقوم مزوّدك بما يلي:
يدعم ACH ولا يدعم wire؛
يعطي رقمي توجيه منفصلين لـ ACH وwire؛
يقبل المدفوعات المحلية الأمريكية ولا يقبل SWIFT الدولي؛
يقيّد أنواع الدافعين الذين يمكنهم الإرسال إلى الحساب؛
يطلب معلومات إضافية لمسار معيّن.
استخدم تعليمات الدفع الخاصة بالمسار نفسه تمامًا.
التفاصيل البنكية السبع التي ترسلها لعميل دولي
1. اسم المستفيد
أرسل اسم المستفيد تمامًا كما يظهر في تعليمات الاستلام الحالية. لا تختصره. إذا كان حسابك يقول:
Adaeze Chiamaka Okafor
فلا ترسل:
Ada Okafor
إلا إذا أكّد المزوّد صراحةً أن هذا الاختلاف مقبول. في الحساب التجاري، استخدم اسم الشركة إذا كان هو الظاهر في تعليمات الاستلام. قد يكون لهذا الاسم أهمية عندما:
يسجّلك الدافع كمورّد؛
يطلب بنك الدافع اسم المستلم؛
تتحقق منصة الدفع من ملكية الحساب؛
يحتاج الدعم لاحقًا إلى مقارنة الدفعة المرسلة بسجل حسابك.
انسخ الاسم من شاشة الحساب الحالية بدلًا من كتابته من الذاكرة.
2. العملة
اكتب العملة صراحةً. استخدم:
العملة: USD
بدلًا من افتراض أن العميل سيفهم أن $ تعني الدولار الأمريكي. ويزداد هذا أهمية إذا كنت تعمل مع عملاء من عدة دول أو تستلم بأكثر من عملة.
لا ينبغي اعتبار رقم حساب USD وجهة عامة لـ GBP أو EUR إلا إذا كان المزوّد يدعم هذا المسار صراحةً.
يجب أن تتطابق العملة في فاتورتك أيضًا مع تعليمات الدفع. إذا نصّ العقد على USD 2,000، فلا ترسل رسالة دفع منفصلة تجعل العميل يخمّن هل يدفع بالدولار أم يحوّل المبلغ أولًا.
إذا كنت تحتاج إلى خطوات الفوترة كاملة، فاستخدم دليل إصدار فاتورة بالدولار لعميل أمريكي من نيجيريا.
3. طريقة التحويل
اذكر قناة الدفع باسمها. مثلًا:
طريقة التحويل: ACH credit
أو:
طريقة التحويل: حوالة wire محلية أمريكية
لا تكتب:
طريقة التحويل: تحويل بنكي
إذا أعطاك مزوّدك تعليمات خاصة بكل مسار. هذا السطر الواحد يمنع مشكلة شائعة: يرى العميل تفاصيل حساب أمريكي، فيختار أي زر تحويل بنكي يبدو مألوفًا، ويرسل الدفعة عبر قناة لا يدعمها الحساب المستلم.
في المدفوعات المتكررة، يجب أن يعرف الدافع المسار بدقة قبل حفظ تفاصيلك في نظامه المالي.
4. رقم الحساب أو IBAN
الآن أعطِ معرّف الحساب الفعلي الصادر لهذا المسار. في مسار استلام أمريكي، يكون غالبًا رقم حساب. وفي مسار يعتمد على IBAN، استخدم رقم IBAN كاملًا كما صدر. لا تفعل ما يلي:
إعادة كتابته من فاتورة قديمة إذا كان بإمكانك نسخه من الحساب الحالي؛
حذف الأصفار في البداية؛
إضافة أرقام يدويًا؛
وضع IBAN مكان رقم حساب محلي؛
افتراض أن الحساب القديم ما زال نشطًا بعد تغيير المزوّد.
إذا كنت تستخدم تفاصيل الاستلام من walllet.com، فإن دليل حساب IBAN في walllet.com يشرح فرقًا مهمًا: رقم IBAN يحدّد الحساب، لكنه وحده لا يثبت أن كل عملة أو نظام دفع أو نوع دافع مدعوم.
5. رقم التوجيه أو المقاصة أو رمز البنك
الحقل التالي يخبر النظام البنكي بمكان الحساب. ويختلف اسمه حسب مسار الدفع.
مسار الدفع | الرمز الذي قد يُطلب منك |
ACH الأمريكي | ACH routing number |
حوالة wire محلية أمريكية | Wire routing number |
حوالة wire دولية | SWIFT/BIC وتعليمات أخرى عند الحاجة |
مسار IBAN | IBAN مع أي رمز بنك مطلوب |
تحويل محلي في المملكة المتحدة | Sort code + رقم الحساب |
قناة محلية أخرى | رمز مقاصة خاص بالمزوّد |
لا تفترض أن رقم توجيه ACH ورقم توجيه wire متطابقان.
لا تبحث في Google عن رقم توجيه البنك لتضعه مكان الرقم الذي أعطاك إياه مزوّد حسابك.
المصدر الصحيح هو تعليمات الاستلام الحالية لحسابك ولطريقة الدفع الخاصة بك.
6. بيانات البنك أو المزوّد التي يتطلبها المسار
بعض نماذج الدفع تطلب أكثر من المستفيد ومعرّفات الحساب. حسب المسار، قد يُطلب من الدافع:
اسم البنك؛
عنوان البنك؛
عنوان المستفيد؛
نوع الحساب؛
تعليمات البنك الوسيط؛
بيانات الفرع أو المقاصة.
أرسل فقط الحقول التي يقدّمها مزوّدك أو يؤكدها. لا تملأ خانة تبدو إلزامية بالتخمين.
في الحوالات الدولية خصوصًا، قد تتضمن رسائل الدفع اسم المستفيد وتفاصيل الحساب وبيانات المؤسسة. كما تميّز إرشادات Fedwire الحالية بين بيانات الدائن/المستفيد والرموز البنكية المستخدمة لتوجيه الدفعة.
إذا طلبت بوابة العميل المالية حقلًا غير موجود في تعليمات الاستلام لديك، فاسأل مزوّدك عمّا يُكتب فيه قبل أن يرسل العميل المال.
7. مرجع الدفع
أعطِ الدفعة مرجعًا يمكنك أنت والعميل التعرّف عليه لاحقًا. في العمل الحر، رقم الفاتورة هو عادةً الخيار الأوضح:
مرجع الدفع: INV-2026-041
استخدم المرجع نفسه في:
الفاتورة؛
تعليمات الدفع؛
ملاحظة التحويل لدى العميل إذا كانت القناة تسمح بذلك؛
سجلات مدفوعاتك.
المرجع الجيد يسهّل أي محادثة لاحقة مع الدعم كثيرًا. قارن:
لم تصل دفعتي البالغة 1,850 $ من أحد العملاء.
مع:
USD 1,850، الفاتورة INV-2026-041، أرسلتها ABC Labs عبر ACH في 1 سبتمبر.
الحالة الثانية تعطي البنك أو مزوّد الدفع شيئًا محددًا للتحقيق فيه.
انسخ تعليمات الدفع هذه
لعميل أمريكي يدفع عبر ACH:
تعليمات الدفع
اسم المستفيد:
[اسم المستفيد كما هو تمامًا]
العملة:
USD
طريقة التحويل:
ACH credit
رقم التوجيه:
[رقم توجيه ACH الحالي]
رقم الحساب:
[رقم الحساب الحالي]
نوع الحساب:
[فقط إذا حدّده مزوّدك]
البنك / المزوّد:
[الاسم الظاهر في تعليمات الدفع لديك]
مرجع الدفع:
[رقم الفاتورة، مثل INV-2026-041]
المبلغ:
USD [المبلغ]
مهم:
يُرجى استخدام ACH credit فقط. إذا لم يتمكن بنكك من استخدام هذه الطريقة، يُرجى التواصل معي قبل إرسال الدفعة.
للحوالة المحلية، غيّر طريقة التحويل واستخدم تعليمات wire المقدّمة لهذا الحساب. لا تأخذ تعليمات ACH أعلاه وتستبدل «ACH» بـ«wire» وتترك الباقي كما هو.
لماذا لقطة الشاشة طريقة سيئة لإرسال التفاصيل البنكية
تبدو لقطة الشاشة مريحة لأن كل المعلومات ظاهرة فيها. لكنها تسبب عدة مشكلات عملية.
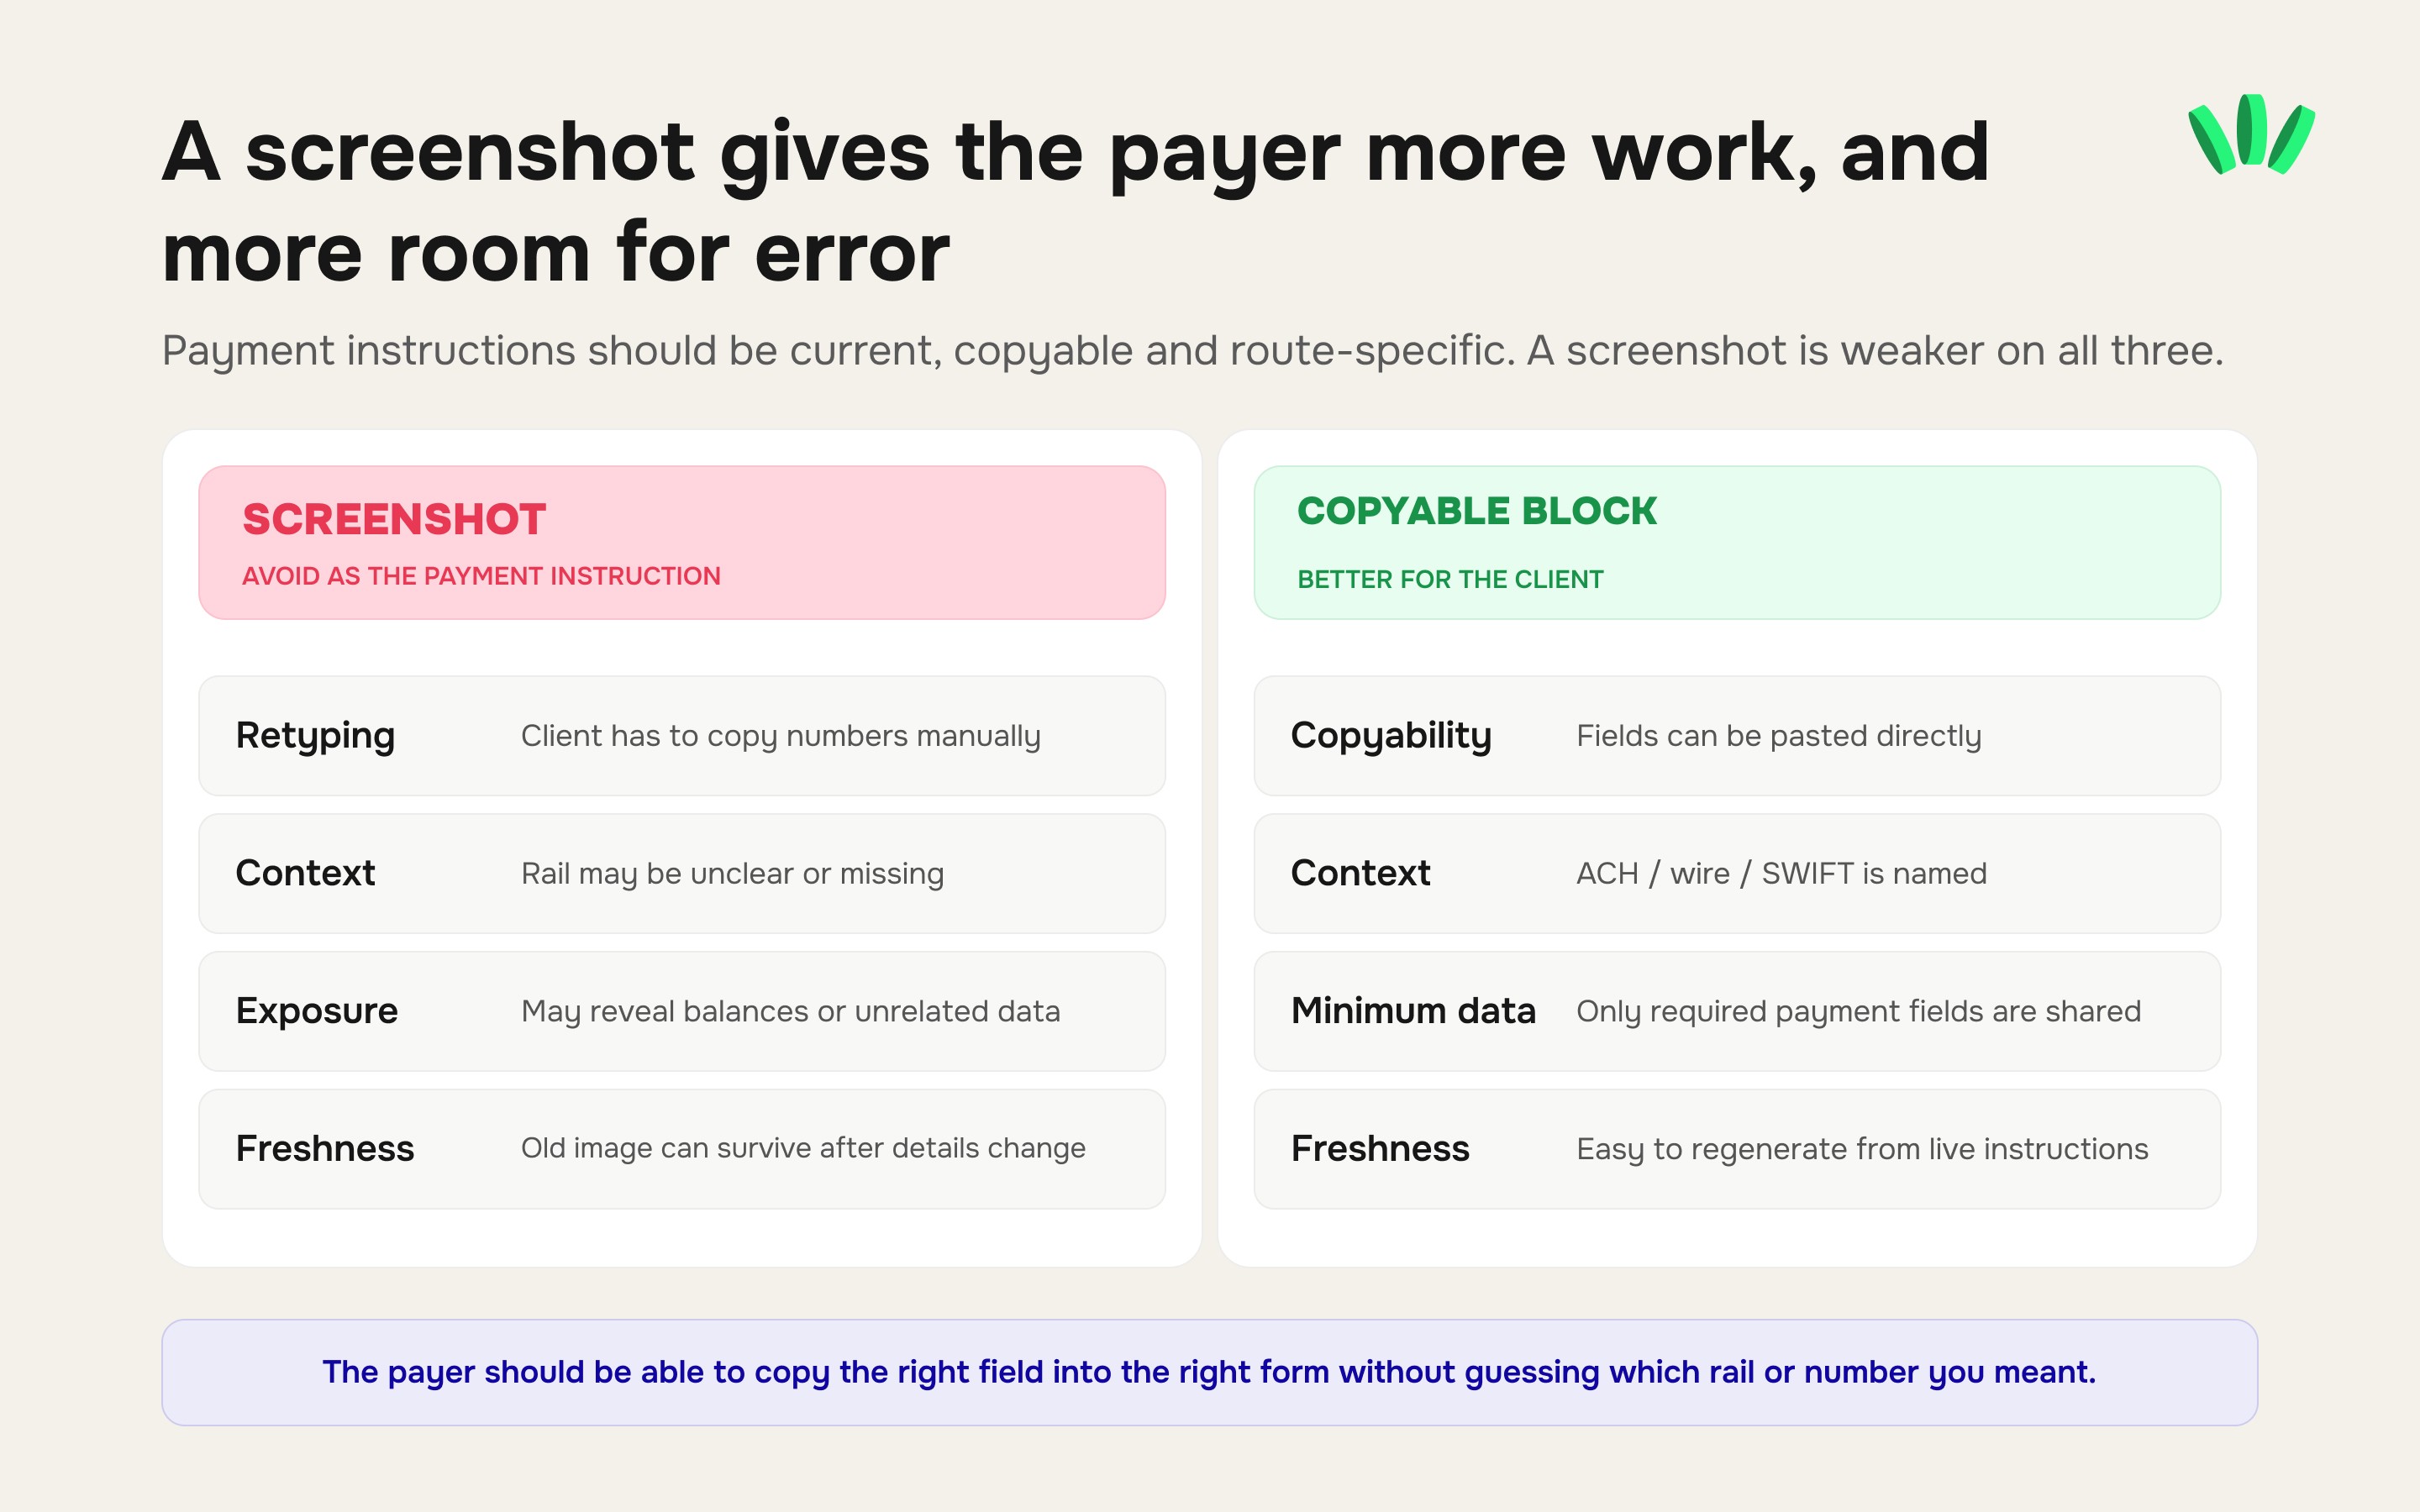
سيضطر العميل إلى إعادة كتابة الأرقام
لا يمكن نسخ أرقام الحساب والتوجيه من صورة بشكل موثوق. رقم واحد خاطئ قد يحوّل دفعة بسيطة إلى إرجاع أو رفض أو تحقيق.
قد تحتوي لقطة الشاشة على معلومات أكثر من اللازم
قد تكشف شاشة الحساب بيانات لا يحتاجها الدافع أبدًا:
الأرصدة؛
سجل المعاملات؛
معرّفات حسابات أخرى؛
معرّفات داخلية؛
الإشعارات؛
بيانات الملف الشخصي.
يجب أن تحتوي تعليمات الدفع على الحد الأدنى من المعلومات اللازمة لإتمام الدفعة.
قد لا تخبر لقطة الشاشة العميل بالقناة التي يستخدمها
صورة تُظهر:
Routing number: XXXXXXX
لا تخبر بالضرورة موظف الحسابات هل رقم التوجيه هذا لـ ACH أم لتعليمات wire. اكتب اسم المسار بوضوح.
لقطات الشاشة تتقادم
قد تبقى لديك صورة قديمة في WhatsApp أو Slack أو البريد الإلكتروني أو مجلد التنزيلات بعد أشهر من تحديث المزوّد لتفاصيل الاستلام. يجب أن تأتي التعليمات الحالية من الحساب النشط. وهذا مهم بشكل خاص بعد:
نقل الحساب؛
تغيير الشريك البنكي؛
استبدال الحساب؛
فتح حساب بعملة جديدة؛
إغلاق تفاصيل الاستلام أو إعادة إصدارها.
إذا أُرسلت دفعة ACH إلى تفاصيل قديمة أو غير صالحة وعادت، فاستخدم دليل رموز إرجاع ACH للمستقلين لمعرفة هل المشكلة حساب مغلق أو رقم حساب غير صالح أو رفض أو سبب إرجاع آخر.
هل تضع التفاصيل البنكية مباشرة في فاتورتك؟
يمكنك وضع تعليمات الدفع في الفاتورة إذا كان التحويل البنكي هو المسار المتفق عليه، لكن اجعلها منظّمة ومحدّثة. قد يبدو قسم الدفع الجيد في الفاتورة هكذا:
طريقة الدفع: ACH credit
المستفيد: [اسم المستفيد كما هو تمامًا]
رقم التوجيه: [رقم توجيه ACH الحالي]
رقم الحساب: [رقم الحساب الحالي]
المرجع: INV-2026-041
هناك ثلاث حالات أفضّل فيها فصل تعليمات الدفع التفصيلية عن الفاتورة:
تغيّرت تفاصيل الدفع مؤخرًا.
أرسل التعليمات المحدّثة عبر القناة المتفق عليها واجعل التغيير واضحًا.
لدى نظام المشتريات عند العميل إجراء خاص لبيانات البنك.
استخدم بوابة الموردين بدلًا من إجبار فريق الحسابات على نسخ البيانات من ملف PDF.
سيُعاد توجيه المستند إلى كثيرين.
قد تمر الفاتورة على مديري المشاريع والمشتريات ومسك الدفاتر والمحاسبين الخارجيين. لا تكشف معلومات مالية أكثر مما يحتاجه هؤلاء.
الهدف ليس إخفاء تفاصيل الدفع. الهدف هو التحكم في المعلومات التي تشاركها، وإبقاؤها محدّثة، وجعل تعليمات الدافع واضحة لا لبس فيها.
كيف تشارك التفاصيل البنكية بأمان أكبر
تفاصيل الدفع البنكية تختلف عن بيانات الدخول إلى البنك. قد يحتاج العميل فعلًا إلى اسم المستفيد وبيانات التوجيه ورقم الحساب ليدفع لك. لكنه لا يحتاج إلى:
كلمة مرور الخدمات البنكية عبر الإنترنت؛
رقم PIN؛
رقم PIN للبطاقة؛
رمز CVV؛
كلمة المرور لمرة واحدة؛
رمز تطبيق المصادقة؛
مفتاح المرور (passkey)؛
رمز الاسترداد؛
إجابات أسئلة الأمان.
لا تضف هذه أبدًا إلى فاتورة أو مستند تعليمات دفع. الخطر العملي الأكبر على الأعمال غالبًا هو تحويل مسار الدفعة إلى حساب آخر.
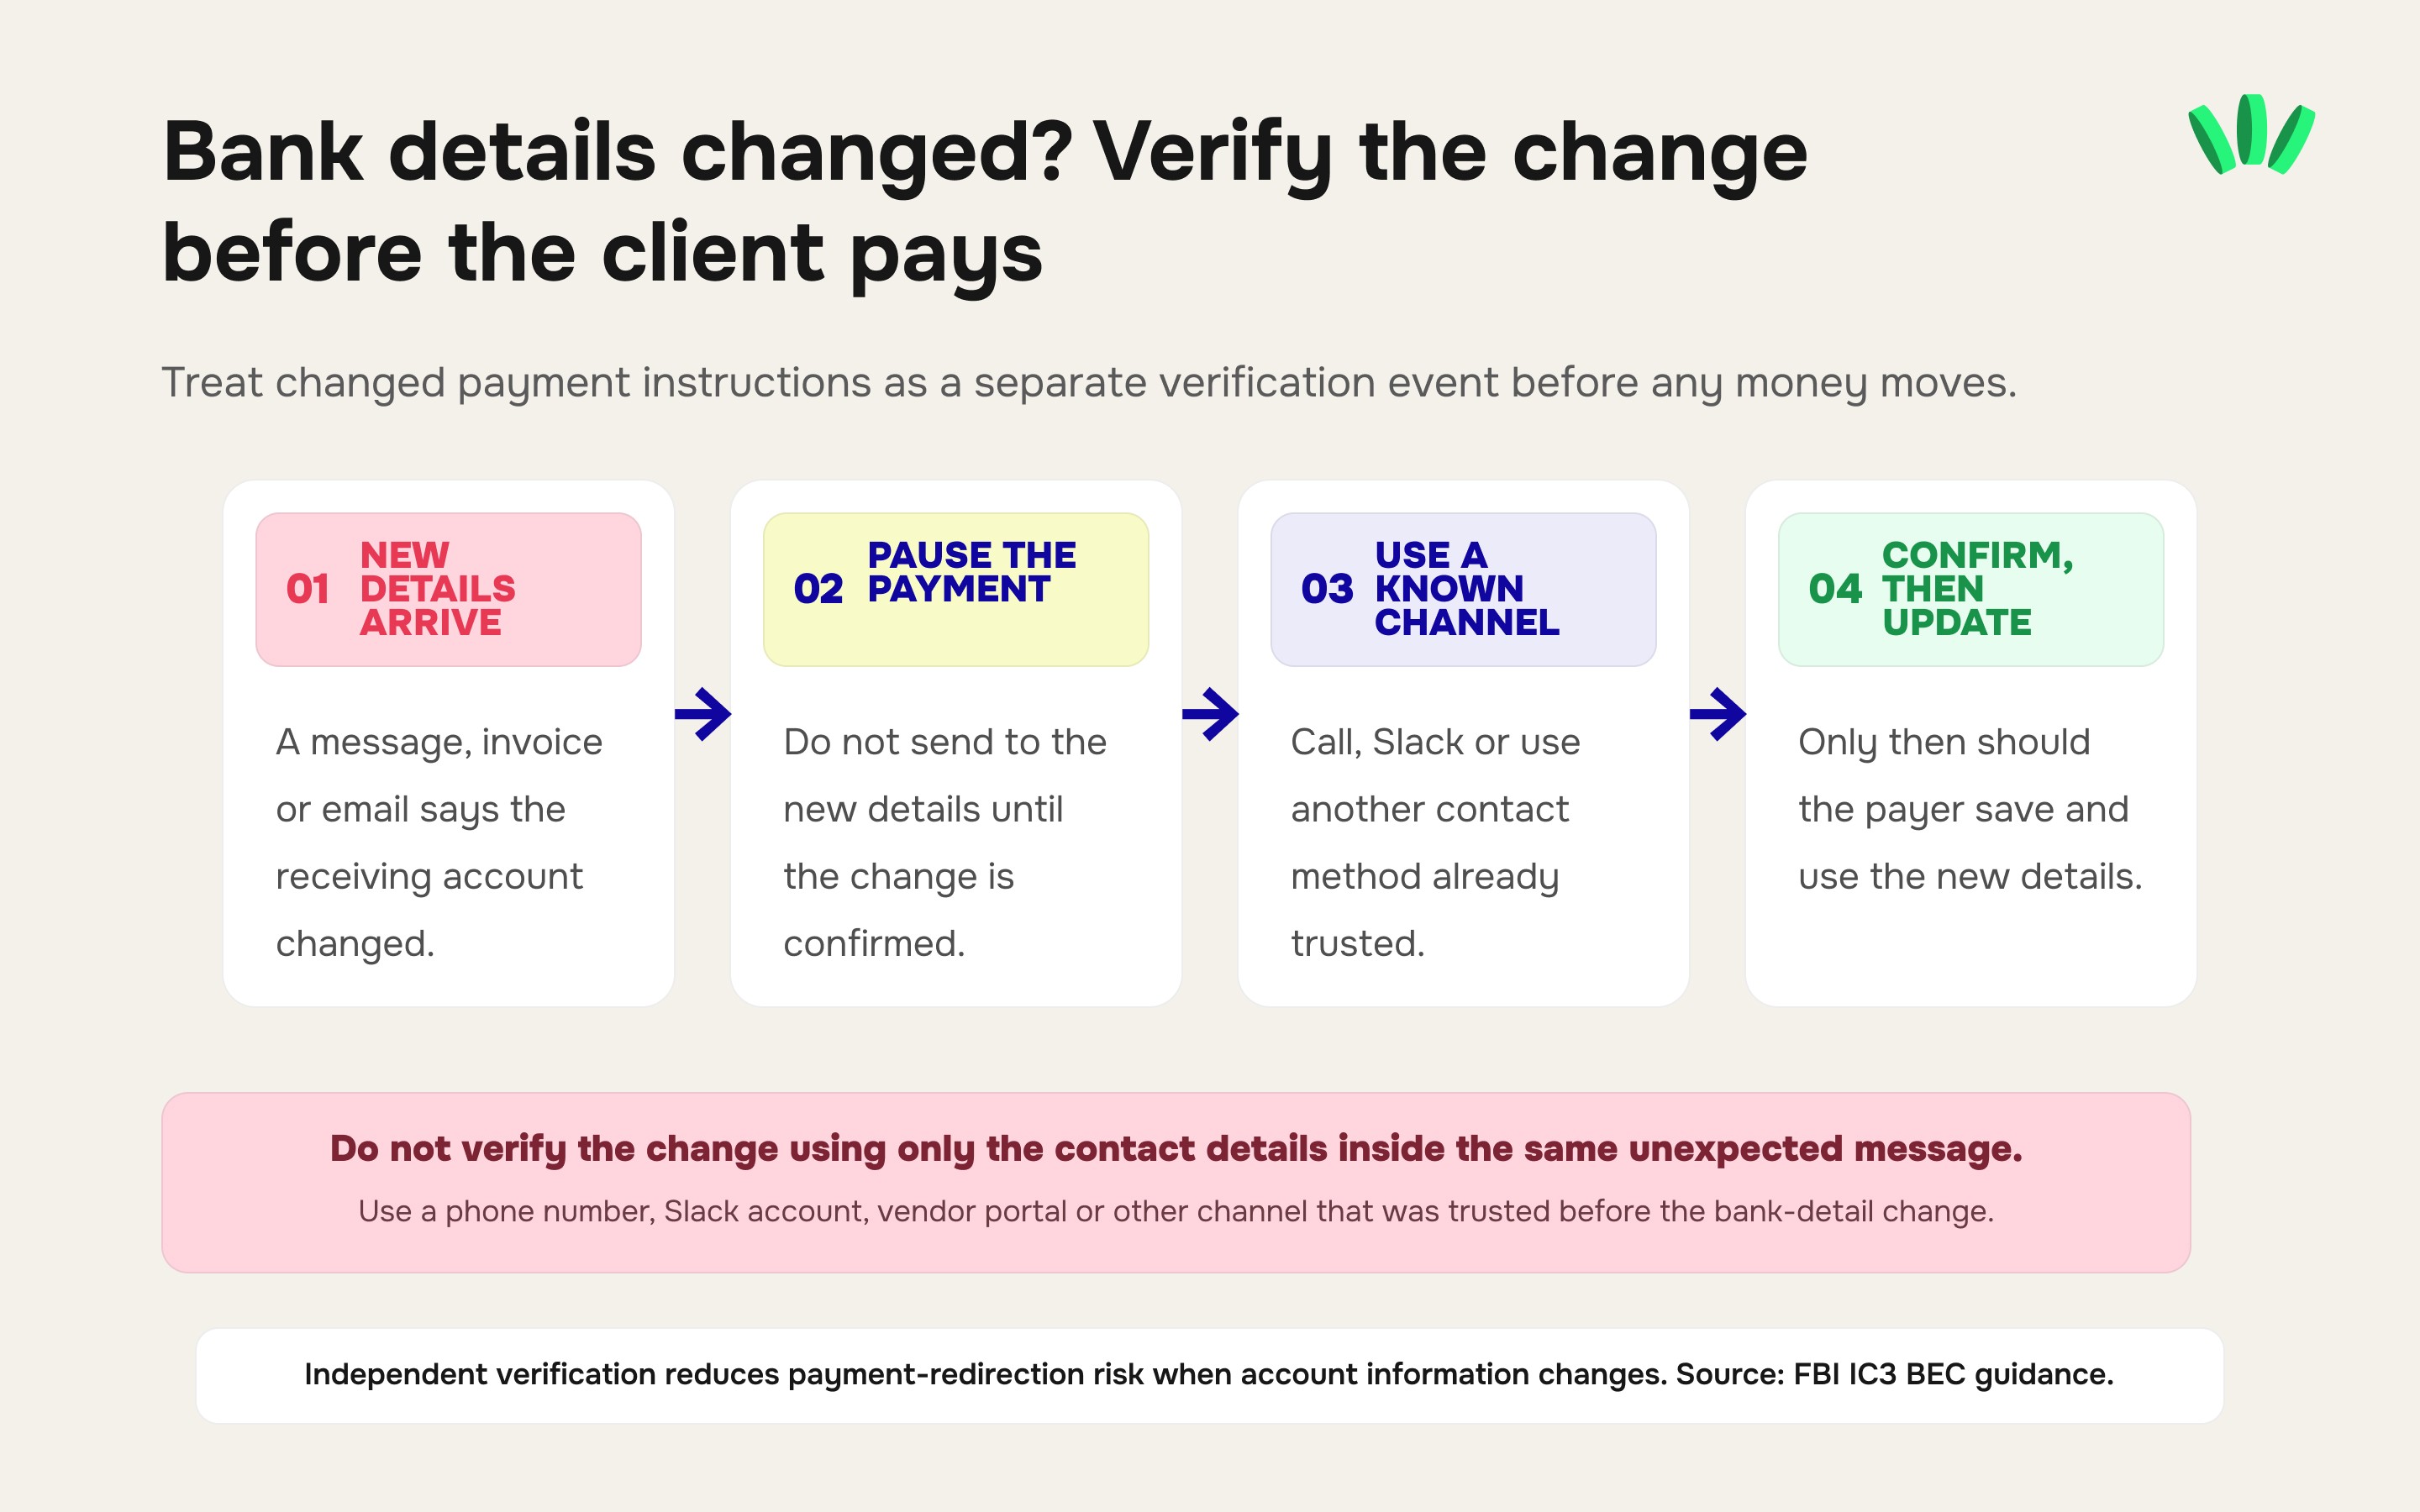
يخترق محتال حساب بريد إلكتروني أو ينتحله ويخبر الدافع بأن التفاصيل البنكية للمستفيد قد تغيّرت. ويوصي مركز شكاوى جرائم الإنترنت التابع لـ FBI تحديدًا باستخدام قناة ثانية أو تحقق بخطوتين لتأكيد طلبات تغيير بيانات الحساب. لذلك إذا غيّرت تفاصيلك البنكية لعميل حالي:
لا تُخفِ التغيير داخل فاتورة عادية.
اذكر بوضوح أن تعليمات الدفع تغيّرت.
اطلب من العميل التحقق من التغيير عبر قناة معروفة.
في الدفعات المهمة، أكّد ذلك عبر رقم هاتف أو حساب Slack أو وسيلة تواصل أخرى يثق بها العميل مسبقًا.
لا تستخدم للتحقق بيانات اتصال موجودة فقط في رسالة «التفاصيل البنكية الجديدة» غير المتوقعة.
القاعدة نفسها تحميك عندما ينقلب الوضع. إذا أرسل عميل فجأة تعليمات جديدة بشأن مبالغ مستردة أو مدفوعات زائدة أو أموال يُفترض أن تعيدها، فتحقق منها بشكل مستقل.
إذا كان عميلك جاهزًا للدفع وتريد معرفة مسارات الاستلام المتاحة حاليًا لحسابك، فراجع خيارات الاستلام في walllet.com قبل إرسال تعليمات الدفع.
تفاصيل ACH وتفاصيل wire: لا تخلط بينهما
مع العميل الأمريكي، يستحق هذا فحصًا خاصًا. قد يرى الدافع الخيارين في خدماته البنكية عبر الإنترنت:
ACH
و:
Wire
هاتان قناتا دفع مختلفتان. يجب أن توضّح ورقة تعليمات بسيطة الفرق:
الحقل | دفعة ACH | حوالة wire محلية |
طريقة التحويل | ACH credit | حوالة wire محلية |
اسم المستفيد | اسم صاحب الحساب الحالي | اسم صاحب الحساب الحالي |
رقم الحساب | رقم حساب يدعم ACH | رقم حساب يدعم wire |
رقم التوجيه | ACH routing number | Wire routing number |
بيانات البنك/المزوّد | كما قُدّمت لـ ACH | كما قُدّمت لـ wire |
الرسوم | راجع المزوّد + بنك الدافع | راجع المزوّد + بنك الدافع |
تعليمات للعميل | استخدم ACH فقط | استخدم wire فقط |
بعض الحسابات تستخدم رقم الحساب نفسه في المسارين، وبعضها لا. بعض المؤسسات تستخدم رقم توجيه واحدًا للاثنين، وأخرى تفرّق بينهما.
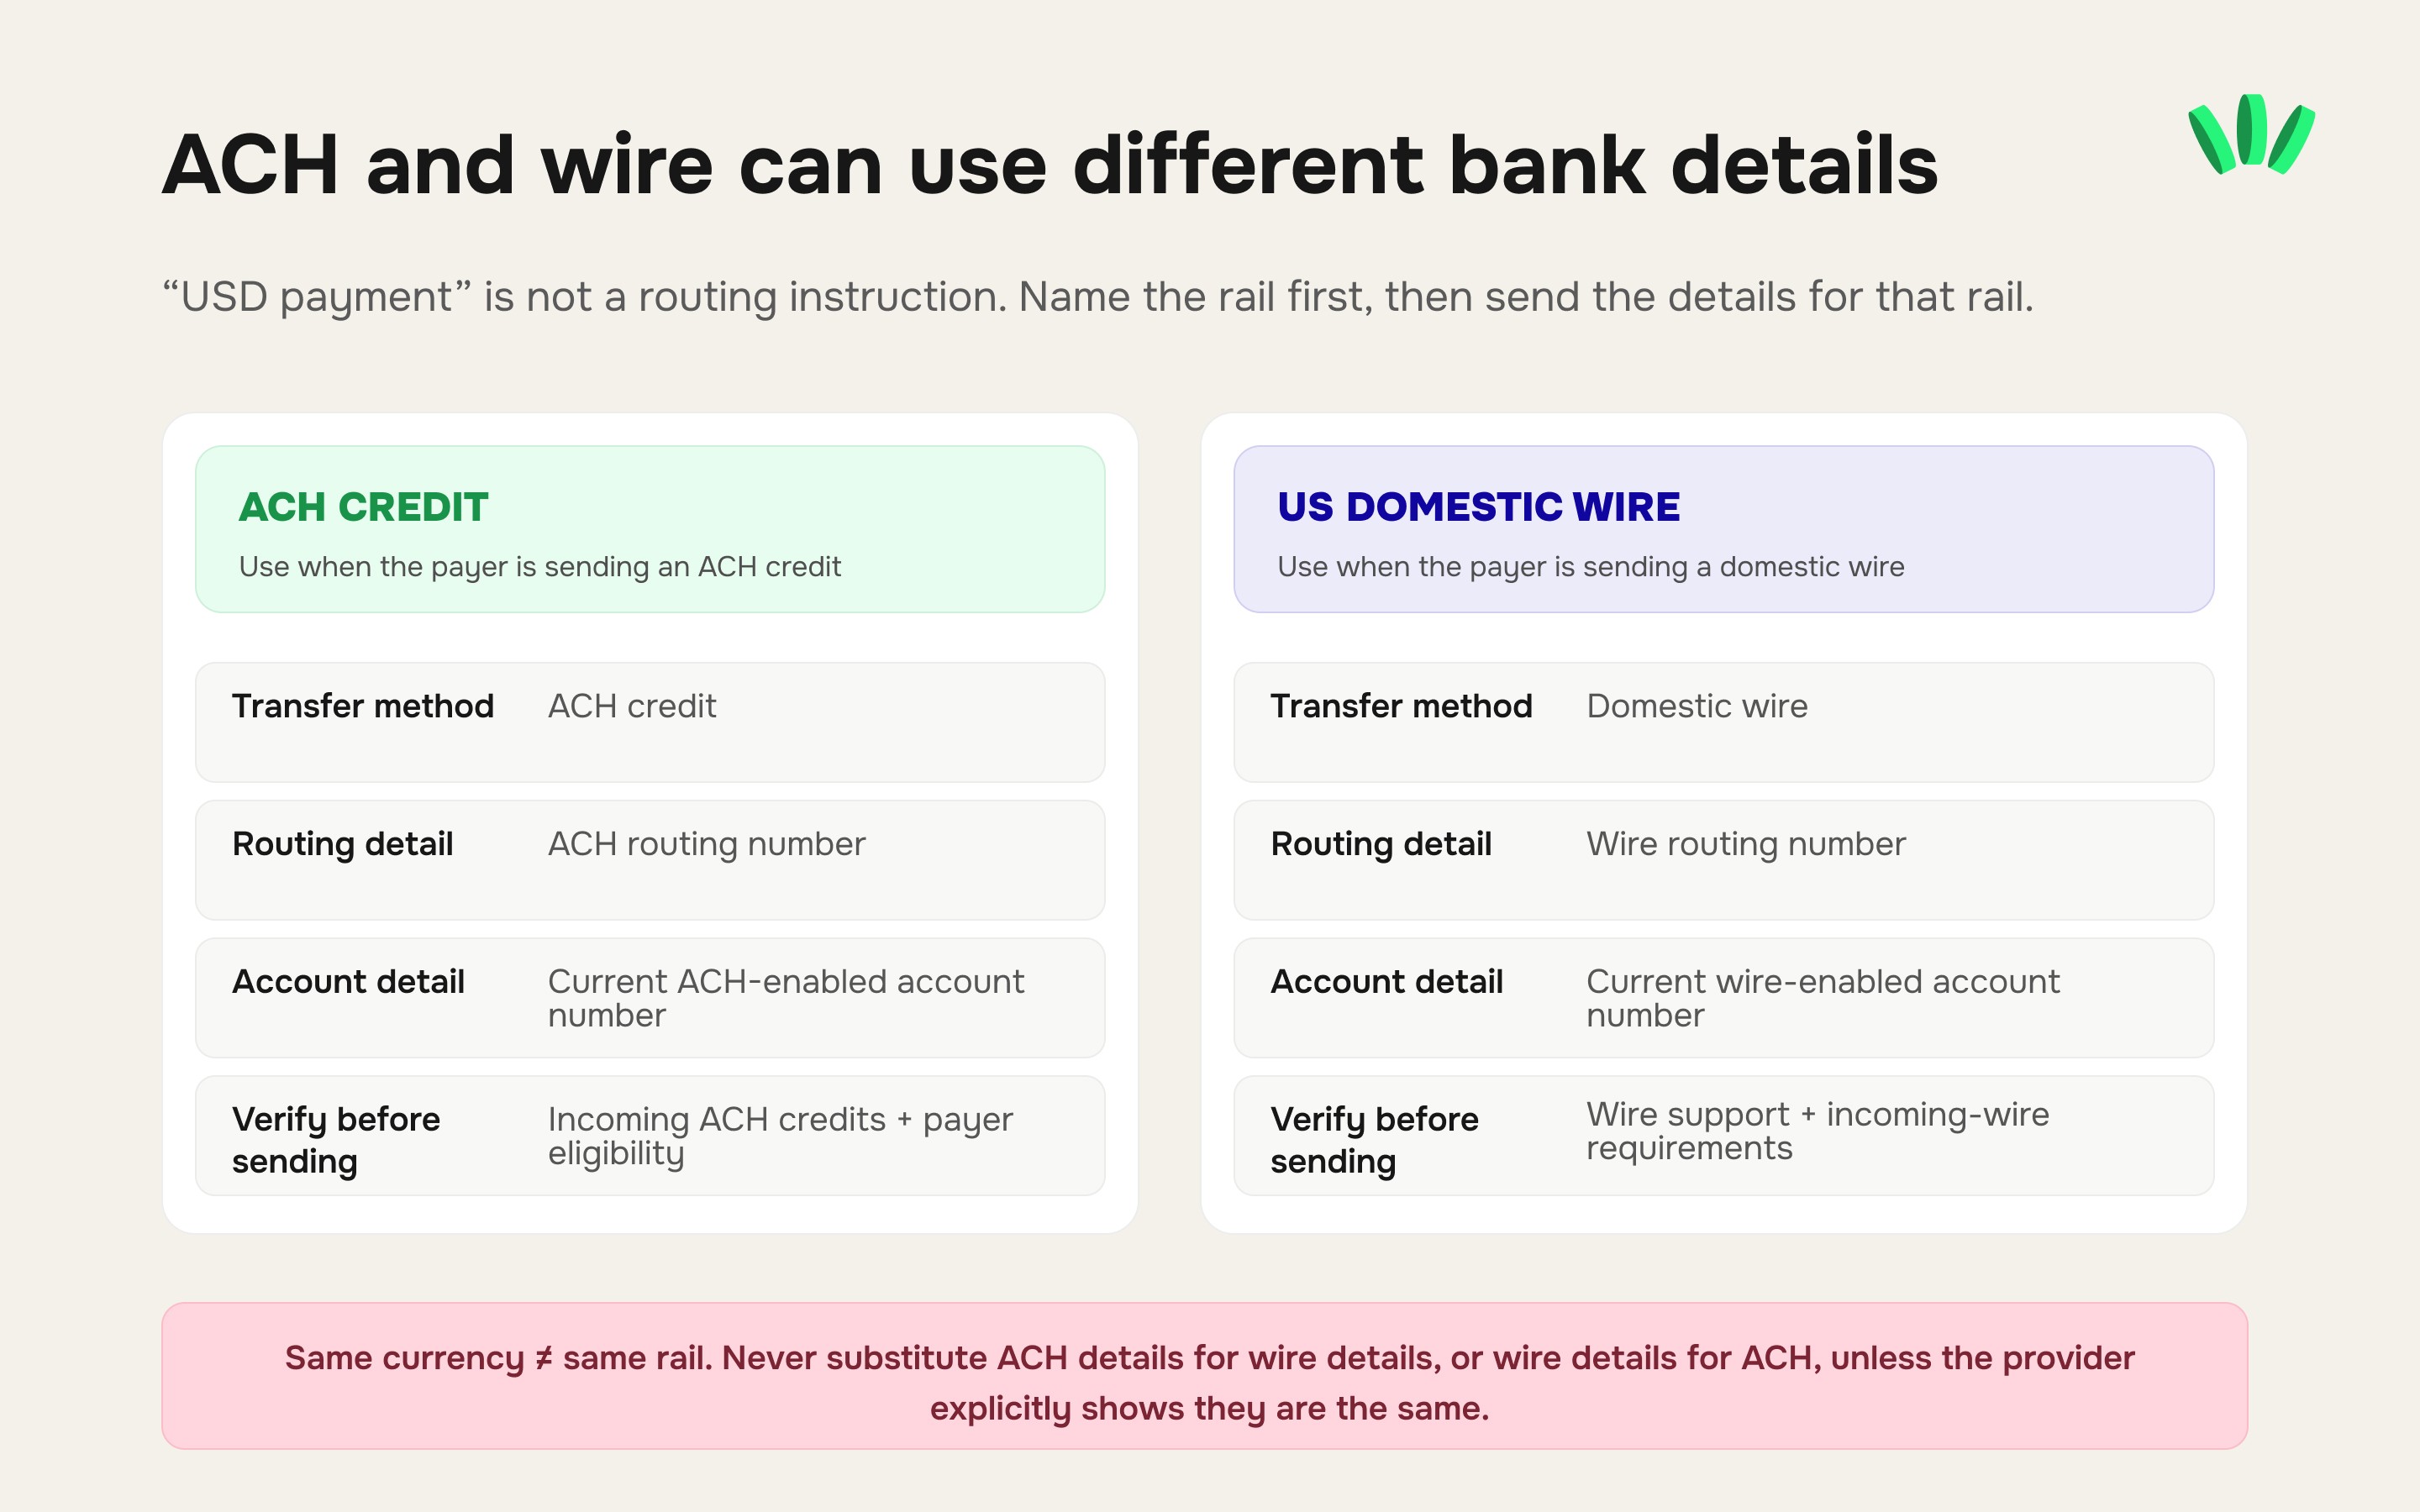
الإجابة الصحيحة هي ما يعرضه مزوّد الاستلام حاليًا لهذا الحساب. ولهذا فإن «هذه تفاصيلي البنكية الأمريكية» أضعف من «هذه تعليمات ACH للفاتورة INV-2026-041».
ماذا لو كان العميل خارج الولايات المتحدة؟
لا ترسل تفاصيل ACH الأمريكية تلقائيًا لكل دافع في الخارج. ابدأ بالمسار المتاح للدافع.
قد تفضّل شركة في لندن تحويلًا محليًا بريطانيًا.
قد يستخدم دافع في منطقة اليورو SEPA.
قد تستخدم شركة أمريكية ACH.
قد ترسل شركة متعددة الجنسيات حوالة SWIFT.
ثم تحقق هل يدعم حساب الاستلام لديك هذا المسار تحديدًا.
إذا كان على عميلك إرسال حوالة دولية ثم وصل المبلغ ناقصًا، فقد تكون البنوك الوسيطة أحد الأسباب. يشرح دليل التكلفة الحقيقية لدفعة عمل حر بقيمة 1,000 $ كيف قد تحدث خصومات قبل أن يصل المال إلى المزوّد المستلم النهائي.
ماذا يرسل لك العميل بعد الدفع؟
اتفقا على الإثبات قبل حدوث أي مشكلة. في الدفعة العادية، اطلب معلومات كافية لتحديد المعاملة:
المبلغ؛
العملة؛
تاريخ الإرسال؛
طريقة الدفع؛
رقم الفاتورة/المرجع؛
اسم المرسل؛
تأكيد البنك أو المنصة عند الحاجة.
لا تفترض أن لقطة شاشة مكتوب عليها تم الدفع تثبت وصول المال إلى حسابك. فهي تثبت في أحسن الأحوال ما تعرضه واجهة المرسل في تلك اللحظة.
إذا لم تصل حوالة دولية، فقد تحتاج لاحقًا إلى إثبات دفع أكثر رسمية مثل مرجع التحويل أو UETR أو بيانات MT103 حسب المسار. إيصال العميل ومستند تتبّع الحوالة البنكية يخدمان غرضين مختلفين.
قبل إرسال التفاصيل، أجرِ هذا الفحص في 60 ثانية
الدافع:
من يرسل المال: العميل شخصيًا، أم شركته، أم وكالة، أم مزوّد رواتب، أم منصة؟
العملة:
هل تذكر تعليماتك USD أو GBP أو EUR أو عملة أخرى بدقة؟
القناة:
هل ذكرت صراحةً ACH أو wire أو SWIFT أو المسار المحلي المطلوب؟
المستفيد:
هل يطابق الاسم تعليمات الاستلام الحالية؟
معرّفات الحساب:
هل نسختها من الحساب النشط وليس من ملف PDF أو لقطة شاشة قديمة؟
قيود الدافع:
هل يقبل الحساب هذا النوع من المرسلين والمدفوعات؟
المرجع:
هل أعطيت العميل رقم فاتورة/مرجع فريدًا؟
المسؤولية عن الرسوم:
إذا كانت تكاليف التحويل مهمة، هل اتفقتما على من يدفعها؟
الإثبات:
هل تعرف أي تأكيد ستطلبه بعد أن يرسل العميل الدفعة؟
الخطة البديلة:
إذا لم يتمكن الدافع من استخدام هذا المسار، هل أخبرته أن يتوقف ويسألك بدلًا من الارتجال بطريقة تحويل أخرى؟
إذا كانت أي إجابة غير مؤكدة، فأصلحها قبل أن يضغط العميل «إرسال».
يجب أن تكون تعليمات الدفع مملّة
تعليمات الدفع الجيدة لا تحتاج إلى علامة تجارية أو لقطة شاشة من التطبيق أو شرح طويل.
يجب أن تتيح لموظف الحسابات نسخ الحقول الصحيحة إلى نموذج الدفع الصحيح دون أن يسألك أي سؤال آخر. استخدم هذا الترتيب:
المستفيد ← العملة ← طريقة التحويل ← معرّف الحساب ← رقم التوجيه / رمز البنك ← بيانات البنك/المزوّد المطلوبة ← مرجع الدفع ← ثم أضف تعليمة قصيرة واحدة:
إذا لم يتمكن فريقكم المالي من استخدام طريقة الدفع أعلاه، يُرجى التواصل معي قبل إرسال الأموال.
هذه الجملة أرخص بكثير من معالجة دفعة سلكت القناة الخطأ. لا ينبغي أن يخمّن عميلك كيف يدفع لك. اطّلع على مسارات الاستلام المتاحة في walllet.com، واحتفظ بدخلك العالمي بالشكل الذي تحتاجه، واستخدم الخيارات المدعومة للإنفاق أو التحويل أو السحب النقدي في نيجيريا.
اقرأ أيضًا
المدفوعات الدولية: الطرق والرسوم واستلام الأموال عبر الحدود
فاتورة لعميل أمريكي من نيجيريا: تفاصيل الدولار والشروط
البنك الخفي في دفعتك: لماذا قد تصل 1,000 $ على شكل 972 $
مدفوعات الجمعة مختلفة: كيف تُحتسب أيام العمل في التحويلات الدولية فعلًا
