Evet, Nijerya'da maaşınızı USD olarak alıp ödemenin tamamını hemen nairaya çevirmek zorunda kalmayabilirsiniz. İşe yarayan düzen şudur: ödemeyi USD uyumlu bir yolla alın, istediğiniz kısmı USD cinsinden veya dolara bağlı değerde tutun ve yalnızca yerel harcamalarınız için gereken tutarı çevirin. Doğru alma yolu, işvereninizin gerçekte nasıl ödediğine bağlıdır: ACH, yurt içi wire, uluslararası wire, bir bordro platformu veya desteklenen başka bir yöntem.
Bu son ayrıntı önemlidir. Bir “USD hesabınızın” olması, işvereninizin oraya ödeme yapabileceği anlamına gelmez.
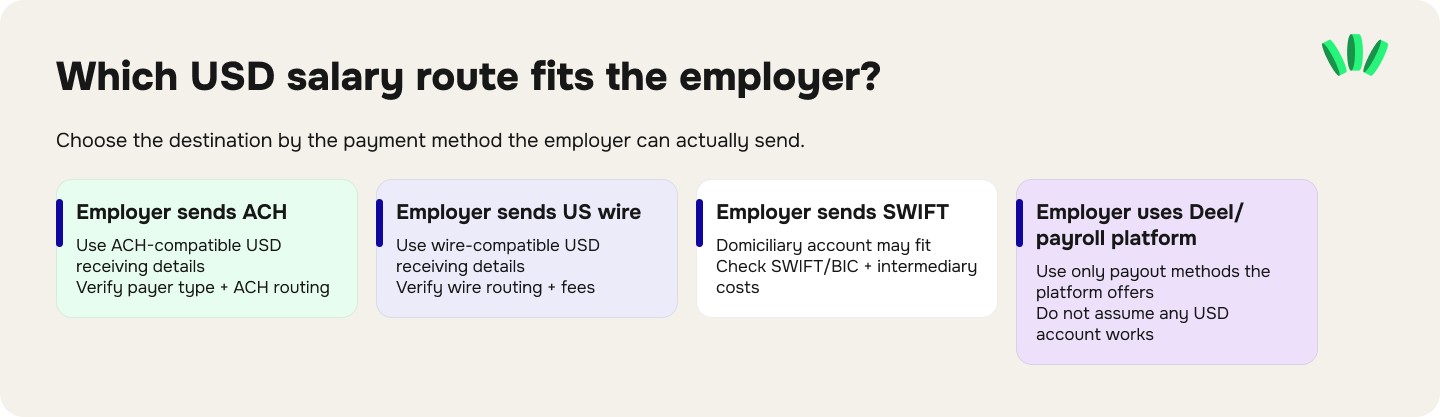
ABD'li bir işveren maaş için ACH kullanabilir. Başka bir şirket yalnızca wire transferini destekleyebilir. Global bir işveren bordroyu Deel veya başka bir platform üzerinden yürütüp size sabit bir para çekme yöntemleri listesi verebilir.
Alma tarafını hâlâ planlıyorsanız, Nijeryalı serbest çalışanların ABD, Birleşik Krallık ve AB müşterilerinden nasıl ödeme aldığı rehberi ACH, wire ve diğer ödeme kanallarının farklarını açıklıyor. Mevcut USD yollarına daha geniş bir bakış için Nijerya'da PayPal olmadan USD alma rehberine göz atın.
Kurmanız gereken maaş yolu
Tekrar kullanılabilir bir USD maaş düzeni şöyle görünür:
Yabancı işveren → desteklenen ödeme kanalı → USD alma hesabı → USD tut → yalnızca gereken tutarı çevir → Nijerya banka hesabı

Önemli adım, işverene herhangi bir hesap bilgisi göndermeden önce gelir. Bordro ekibine sorun:
Hangi para birimiyle göndereceksiniz?
Hangi ödeme kanalını kullanıyorsunuz?
Ödemeler maaş, ticari ödeme veya serbest çalışan ödemesi olarak mı gönderiliyor?
Gönderen bir şirket hesabı mı, yoksa bordro sağlayıcısı mı?
Çalışanın veya serbest çalışanın kendi adına olan bir hesaba ödeme yapabiliyor musunuz?
Bordro sisteminiz hangi banka alanlarını istiyor?
Aynı alıcı bilgileri her ay tekrar kullanılabilir mi?
Alıcı hesap, işverenin sürecine uymalıdır. Farklı türde transfer kabul eden bir hesap açtınız diye işvereniniz bordrosunu yeniden kurmak zorunda kalmamalıdır.
Nijerya'da USD maaş almanın dört yaygın yolu
Yol | İşveren nasıl öder | Para USD olarak kalabilir mi? | Kontrol edilecek ana şey | En uygun durum |
ACH destekleyen USD alma hesabı | ABD ACH/direct deposit tarzı transfer | Genellikle, sağlayıcıya bağlı | ACH desteği, ödeyen türü ve alıcı bilgileri | Düzenli ABD'li işveren veya serbest çalışan ödemeleri |
Yurt içi wire destekleyen USD alma hesabı | ABD yurt içi wire | Genellikle | Wire routing bilgileri, ücretler ve gönderen uygunluğu | Bankası wire'ı tercih eden işveren |
Nijerya döviz (domiciliary) hesabı | Genellikle uluslararası/SWIFT transferi | Evet, banka kurallarına bağlı olarak | SWIFT yolu, muhabir banka ücretleri ve işverenin imkânları | Klasik uluslararası banka transferi |
Bordro platformu | İşveren platform üzerinden öder; çalışan desteklenen bir çekim yolu seçer | Çekim yöntemine bağlı | Nijerya'da kullanılabilirlik, çekim seçenekleri ve sonraki dönüşüm | Zaten global bordro yazılımı kullanan işverenler |
Nijerya Merkez Bankası, döviz domiciliary hesaplarını Nijerya'nın döviz çerçevesi içinde tanımaya devam ediyor; ancak hesap kuralları, gelen ödeme süreci ve ücretler bankaya ve transfer yoluna göre değişir.
Klasik Nijerya domiciliary hesapları ile fintech'lerin sunduğu USD alma yolları arasındaki pratik farklar için serbest çalışma geliri için domiciliary hesaplar ve sanal USD hesapları karşılaştırmasına bakın.
ACH faydalı olabilir, ama yalnızca bordro ACH gönderebiliyorsa
ACH, ABD'nin yurt içi banka transfer ağıdır. Pek çok ABD şirketi bunu maaş ve düzenli ticari ödemeler için kullanır. Nijeryalı bir uzaktan çalışan, sıradan bir Nijerya naira hesabına ACH alamaz. Çalışanın, söz konusu gelen ödemeyi kabul eden bir sağlayıcının verdiği uygun ABD alıcı bilgilerine ihtiyacı vardır. ACH bilgilerini İK'ya veya bordroya göndermeden önce şunları doğrulayın:
Alıcı adı: Alıcı hesap sizin doğrulanmış adınızı gösteriyor mu?
Routing numarası: Bu özellikle bir ACH routing numarası mı?
Hesap numarası: Doğru alıcı hesap mı?
Hesap türü: Bordro checking mi savings mi istiyor?
Ödeyen türü: Hesap işvereninizden maaş veya ticari ödeme kabul edebiliyor mu?
Limitler: Normal aylık maaşınız alma limitlerine sığıyor mu?
Referans: Sağlayıcı belirli bir not veya ödeme açıklaması istiyor mu?
Başarısız bir aylık maaş ödemesi, başarısız tek seferlik bir müşteri faturasından daha fazla sorun yaratır. Yolu tek maaş hesabınız yapmadan önce test edin. Bu amaçla hesap ürünlerini karşılaştırıyorsanız, Nijeryalı serbest çalışanlar için USD hesabı kontrol listesi ACH desteği, hesap sahipliği, USD tutma, limitler, nakde çevirme ve destek konularını ele alıyor.
USD almak, %100'ünü USD olarak tutmanız gerektiği anlamına gelmez
Aylık uzaktan çalışma maaşınızın $2,000 olduğunu varsayalım.
Kira, yemek, ulaşım ve diğer Nijerya harcamaları için yerel bütçeniz bu ay yalnızca $650 karşılığını gerektirebilir. Tam dönüşüm düzeni şunu yapar:
$2,000 alınır → $2,000 NGN'ye çevrilir
Kısmi dönüşüm düzeni ise şunu yapar:
$2,000 alınır → dolar değeri tutulur → güncel NGN harcamaları için $650 çevrilir → kalanı çevrilmeden bırakılır
İkinci yol iki kararı birbirinden ayırır:
Maaşınızı nasıl aldığınız
Bu maaşın ne kadarını nairaya çevirdiğiniz
Bunların aynı anda olması gerekmez. Bu, yazılım, hosting, profesyonel araçlar, abonelikler veya seyahat masrafları gibi dolar fiyatlı harcamalarınız da varsa özellikle faydalıdır. Maaşın tamamını nairaya çevirip sonra yeniden dolar almak, bir dönüşüm adımı daha ekler.

Kısmi dönüşüm pratikte neye mal olur?
“Dolar tutmanın” veya “nakde çevirmenin” ücretsiz olduğunu varsaymak yerine sağlayıcıların gerçek ücretlerini kullanın.
Örneğin walllet.com'un güncel herkese açık ödeme akışı, desteklenen banka alma yolu için %1 gelen USD ücreti ve desteklenen fonlar nairaya çekildiğinde %0.5 off-ramp ücreti listeliyor. Döviz kuru, nakde çevirme teklifinin ayrı bir parçasıdır.
Bu banka yoluyla alınan örnek bir $2,000 maaş için:
Gelen maaş: $2,000
%1 alma ücreti: $20
Alma ücretinden sonraki bakiye: $1,980
Yerel harcamalar için $600 çekmeniz gerektiğini varsayalım:
Çekim için seçilen tutar: $600
%0.5 off-ramp ücreti: $3 karşılığı
Dönüşüm için seçilmeyen USD değeri: $1,380
$600'lık çekim için hesabınıza geçen son naira tutarı, onaydan önce gösterilen uygulanabilir USD/NGN kuruna da bağlıdır.
Tek seferlik $5 banka hesabı açılış ücreti, aylık gelen ödeme ücretinden ayrıdır ve maaştan her ay düşülen $5 gibi görülmemelidir.
Bu, walllet.com'un $1,000'lık serbest çalışma ödemesi ücret dökümünde kullanılan disiplinin aynısıdır: alma ücretleri, kur etkileri ve nakde çevirme ücretleri farklı aşamalara aittir.

Yabancı bir işverene hangi bilgileri vermelisiniz?
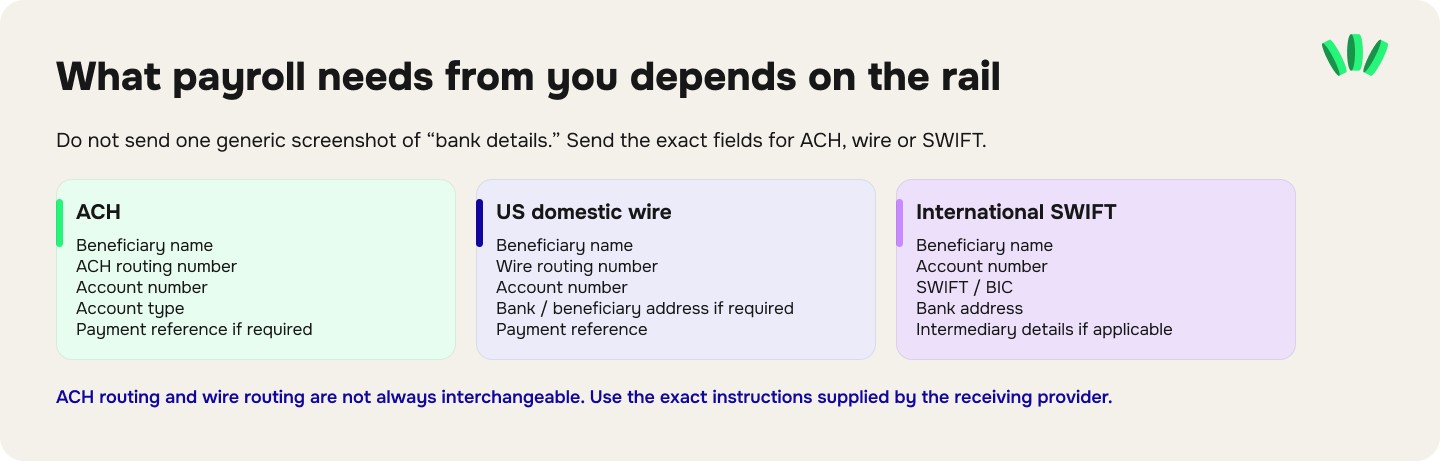
Bordroya bir hesap sayfasının ekran görüntüsünü gönderip onların çözeceğini varsaymayın. Yalnızca ödeme kanalının gerektirdiği alanları gönderin.
ACH için
İşvereninizin ihtiyaç duyabileceği bilgiler:
Alıcı/hesap sahibi adı
Banka adı
ACH routing numarası
Hesap numarası
Hesap türü
Gerekiyorsa ödeme referansı
ABD yurt içi wire için
İşvereninizin ihtiyaç duyabileceği bilgiler:
Alıcı adı
Banka adı
Wire routing numarası
Hesap numarası
Gerektiğinde banka adresi veya alıcı adresi
Ödeme referansı
ACH routing numarası ile wire routing numarası her zaman birbirinin yerine kullanılamaz.
Uluslararası SWIFT ödemesi için
Klasik bir uluslararası transfer şunları gerektirebilir:
Alıcı adı
Hesap numarası
Banka adı
SWIFT/BIC
Banka adresi
Varsa aracı banka bilgileri
Ödeme amacı veya referansı
Tam alanları alıcı sağlayıcı veya banka vermelidir. Transfer talimatlarını kendiniz oluşturmayın.
Çalışan maaşı ile serbest çalışan geliri her zaman aynı şekilde işlenmez
“Uzaktan çalışan” iki farklı düzeni tanımlayabilir.
Bir çalışan yabancı şirketin bordrosunda yer alıp maaş bordrosu, bordro kesintileri ve çalışan hakları alabilir.
Bağımsız bir serbest çalışan ise şirkete fatura kesip düzenli bir serbest çalışan ödemesi alabilir.
Bu ayrım, işverenin ödeme sürecini ve bir sağlayıcı fon kaynağı kanıtı istediğinde elinizdeki belgeleri etkileyebilir.
Alıcı hesabınız, altta yatan çalışma ilişkisini değiştirmez. Çalışan maaşını belirli bir hesaba almak da tek başına vergi uygulamasını belirlemez. Gerçek düzene uyan kayıtları saklayın.
Çalışanlar için:
iş sözleşmesi;
maaş bordroları;
işverenin ödeme bildirimi;
banka veya hesap ekstreleri;
ikramiye gibi olağan dışı ödemeleri açıklayan yazışmalar.
Serbest çalışanlar için:
imzalı sözleşme veya iş tanımı;
faturalar;
ödeme onayı;
alıcı hesap ekstresi;
her gelen ödemeyi ilgili faturaya bağlayan kayıtlar.
Bu belgeler arasındaki fark, Nijeryalı serbest çalışanlar için gelir kanıtı ve fon kaynağı rehberinde daha ayrıntılı ele alınıyor.
Yabancı maaş için domiciliary hesap kullanmalı mısınız?
İşvereniniz zaten uluslararası wire gönderiyorsa ve dövizi bir Nijerya bankasında tutmak istiyorsanız domiciliary hesap mantıklı olabilir. Güçlü yanı, klasik bankacılıkla uyumudur.
Zayıf yanı ödeme yolu olabilir. Bordro sistemi yalnızca ACH gönderen ABD'li bir işveren, maaşı doğrudan bir Nijerya domiciliary hesabına gönderemeyebilir. İşverenin bunun yerine SWIFT ve muhabir bankaları içerebilecek bir uluslararası wire sürecine ihtiyacı olabilir.
Karşılaştırın:
İşveren zaten uluslararası wire kullanıyor → domiciliary hesap doğal olarak uyabilir
ile:
İşveren ABD ACH bordrosu kullanıyor → ACH uyumlu USD alıcı bilgileri daha kolay olabilir
Önce hesabı seçip sonra işvereni yanlış kanala zorlamayın.
Maaşınızı her ay mı, yoksa yalnızca naira gerektiğinde mi çevirmelisiniz?
Çevirmeniz gereken evrensel bir oran yoktur. Gerçek yükümlülüklerinizden başlayın. Aylık maaşın $2,000 olduğunu ve önümüzdeki 30 günde şunların olduğunu varsayalım:
kira ve ev giderleri: NGN;
aile desteği: NGN;
yerel ulaşım: NGN;
Adobe aboneliği: USD;
hosting: USD;
profesyonel yazılım: USD;
acil durum fonu: tercihen bilinçli olarak seçtiğiniz bir para biriminde.
Yerel yükümlülükler için gereken NGN tutarını tahmin edin, uygun bir pay ekleyin ve o kısmı çevirin. Sırf maaş günü geldi diye maaşın %100'ünü mekanik olarak çevirmeyin.
USD tutmanın daha iyi bir finansal sonucu garanti ettiğini de varsaymayın. Döviz kurları iki yöne de hareket edebilir, sağlayıcılar ücretlerini değiştirebilir ve uygun para birimi dağılımı ödemeyi beklediğiniz harcamalara bağlıdır.
Maaş hesabı seçmeden önce neleri karşılaştırmalısınız?
Düzenli maaşta güvenilirlik, tanıtım başlığından daha önemlidir. Şu dokuz maddeyi kontrol edin:
Kontrol | Neden önemli |
İşverenin ödeme kanalı | Hesap, bordronun parayı gerçekte nasıl gönderdiğini kabul etmelidir |
Alıcı sahipliği | Bordro ve uyum ekipleri hesabın sizin adınıza olmasını isteyebilir |
Desteklenen ödeyen türü | Bazı hesaplar bireysel, ticari veya platform ödemelerini kısıtlar |
Alma ücreti | Gelen ödeme başına alınıyorsa her maaş gününde uygulanır |
USD tutma | Dönüşümün isteğe bağlı olup olmadığını belirler |
Kur teklifi | Kısmi dönüşümün ne kadar NGN getireceğini belirler |
Nakde çevirme ücreti | Nijerya'daki bankanıza ulaşan tutarı etkiler |
Aylık/işlem limitleri | Maaşınız her seferinde sığmalıdır |
Kayıtlar ve destek | Düzenli gelir için ekstreler ve net bir şikâyet/eskalasyon yolu gerekir |
Tek bir $150'lık serbest çalışma ödemesinde işe yarayan bir yol, $3,000'lık düzenli bir maaş için uygun olmayabilir.
Yol bir kez çalıştıysa her maaş gününde aynısını kullanın
Düzenli maaş sıkıcı hâle gelmelidir. İlk başarılı ödemeden sonra:
Bordroya verilen tam alıcı talimatlarını kaydedin.
Alıcı adını ve ödeme kanalını not edin.
İlk başarılı ödemenin referansını saklayın.
Maaş bordrolarını veya faturaları ilgili işlem kayıtlarının yanında saklayın.
Gerçek alma ücretini not edin.
Her dönüşümde kuru ve NGN tutarını kaydedin.
Bordroya haber vermeden alıcı bilgilerini değiştirmeyin.
Ana sağlayıcınızın kullanılamadığı durumlar için test edilmiş bir yedek yol bulundurun.
Bu, bir banka veya sağlayıcı ileride kanıt istediğinde düzenli yurt dışı girişlerinizi açıklamayı da kolaylaştırır.
Maaşınız “ödendi” olarak işaretlendi ama gelmediyse ne olur?
Önce ödeme kanalını belirleyin.
ACH için, işverenden ödeme tarihini, tutarı, gönderen hesabı veya bordro sağlayıcısını ve işlem referansını isteyin.
Wire için, transfer onayını ve gönderen bankanın izleme için kullanabileceği referansı isteyin.
Bordro platformu için, “ödendi”nin işverenin bordroyu fonladığı, platformun bakiyenizi serbest bıraktığı veya ödemenin alıcı hesabınıza zaten gönderildiği anlamına mı geldiğini kontrol edin. Bunlar ayrı olaylar olabilir.
Sonra şunları doğrulayın:
alıcı adı;
hesap numarası;
routing veya SWIFT bilgileri;
alma para birimi;
ödeme durumu;
ek doğrulama talepleri;
alıcı hesabın işlemi incelemeye alıp almadığı.
İlk ödemeye ne olduğunu öğrenmeden işverenden maaşı yeniden göndermesini istemeyin.
Maaş yolunu ilk maaş gününden önce kurun
En temiz düzen, işvereninizin her ay tekrar kullanabileceği düzendir:
İşveren → desteklenen USD alma yolu → istediğiniz kısmı tutun → NGN harcamaları için gereken tutarı çevirin → ödeme kayıtlarını saklayın
Para birimi değiştirmek, ödeme almanın otomatik bir sonucu değil, bilinçli bir para yönetimi kararı olmalıdır.

İlgili yazılar
USD ve Global Hesaplar: Doğru Alıcı Hesabı Seçmek
Nijerya'da USD İşletme Hesabı (2026): Bireysel ve Kurumsal, Ücretler ve Şartlar
Yerleşik olmayan biri olarak Avrupa'da veya ABD'de banka hesabı nasıl açılır
