walllet.com, self-custodial (kendi kendine saklama) bir güvenlik modeli üzerine kuruludur. Yani walllet kriptonuzu veya özel anahtarlarınızı tutmaz. $10,000 gibi büyük bir tutarda kalan riskler, esas olarak hangi varlığı tuttuğunuza ve hangi ödeme, blokzincir veya üçüncü taraf hizmetini kullandığınıza bağlıdır.
Önemli olan ayrım, walllet.com’un kendi güvenlik modeli ile onun üzerinden kullanabileceğiniz dış hizmetler veya varlıklar arasındadır. Self-custodial walllet’te tutulan kripto sizin kontrolünüzde kalır. Fiat para alma, kart ve dönüşüm hizmetleri ise kendi kuralları ve korumaları olan lisanslı üçüncü taraf sağlayıcıları içerebilir.
$10,000 self-custodial walllet’te USDT, USDC veya desteklenen başka bir kripto varlıksa, walllet’in güncel Koşulları walllet’in varlıklarınızı veya özel anahtarlarınızı tutmadığını söyler. Giriş bilgileri sizin kontrolünüzdedir, ancak cihaz, kurtarma, akıllı sözleşme, blokzincir ve token risklerini yine siz taşırsınız.
$10,000 gelen bir USD, EUR veya GBP ödemesiyse yapı farklıdır. walllet’in Koşulları, sanal alma hesabının üçüncü bir tarafça sağlandığını, alınan fiat paranın bu sağlayıcı tarafından desteklenen bir stablecoin’e dönüştürülebileceğini ve walllet’in sizin için fiat bakiye tutmadığını söyler.
Para bir karta yüklenirse, kart sağlayıcısı, ihraççı, program kuralları, limitler ve geçerli korumalar ayrı bir katman daha oluşturur. Bu yüzden doğru soru şudur:
“Her aşamada walllet neyi kontrol ediyor, ne benim kontrolümde kalıyor ve işlemden hangi dış sağlayıcı veya ağ sorumlu?”
Cüzdan güvenliğini finansal sağlayıcı riskinden henüz ayırmadıysanız, şunlarla başlayın: bir cüzdanın güvenli olup olmadığını kullanmadan önce nasıl anlarsınız ve walllet.com’da özel anahtarlar nasıl çalışır.
Önce $10,000’ınızın gerçekte ne olduğunu belirleyin
Rakam aynı. Hukuki ve teknik risk aynı değil.
$10,000’ınız… | Kimin kontrolünde ya da kim işliyor? | Değer nerede duruyor | Hangi koruma geçerli? | walllet’in saklama modeli dışındaki riskler |
Self-custodial walllet’te USDT/USDC/kripto | Siz, giriş bilgileriniz aracılığıyla | Zincir üzerinde, adreste | Kendi kendine saklama; banka mevduat sigortası değil | Giriş bilgilerinin kaybı, kötü niyetli imza, token ihraççısı, akıllı sözleşme veya blokzincir riski |
Gelen USD/EUR/GBP ödemesi | Ödeme ve dönüşüm sırasında ilgili üçüncü taraf sağlayıcı | İşlem sırasında fiat, güncel Koşullara göre dönüşümden sonra desteklenen stablecoin | Üçüncü taraf sağlayıcıya ve geçerli banka/ödeme korumalarına bağlıdır. | Banka, ödeme sağlayıcısı veya uyum kaynaklı gecikmeler; dönüşüm riski |
Alma hesabı dönüşümünden sonra stablecoin | Self-custodial walllet’inize geçtikten sonra siz; gerçek işlem yapısına bağlı olarak | Blokzincir | Kendi kendine saklama artı token ihraççısı yapısı | Stablecoin ihraççısı, sabit değerden sapma (depeg), blokzincir ve giriş bilgisi riski |
Devam eden fiat nakde çevirme | İlgili off-ramp sağlayıcısı ve banka/ödeme ağı | Dönüşüm ve mutabakat yolunda | Sağlayıcıya ve bankacılık yapısına bağlıdır | Off-ramp sağlayıcısı, bankacılık ağı veya uyum kaynaklı gecikmeler |
Bu tablo kararın özüdür.
“walllet.com” kullanıcının gördüğü arayüzdür, ama aynı uygulama sizi birkaç farklı finansal ve teknik katmana bağlayabilir. walllet’in Koşulları, non-custodial cüzdanı sanal hesaplardan, ödeme kartlarından, off-ramp hizmetlerinden ve diğer üçüncü taraf finansal hizmetlerden açıkça ayırır.
Senaryo 1: walllet.com self-custodial walllet’te $10,000 USDT, USDC veya kripto
Zincir üstündeki kripto için ilk soru saklamadır.
walllet’in güncel Koşulları cüzdanını non-custodial olarak tanımlar. Kullanıcıların dijital varlıklarının, özel anahtarlarının ve giriş bilgilerinin kontrolünü elinde tuttuğunu; walllet.com’un ise bu varlıkları veya anahtarları tutmadığını, saklamadığını ya da kontrol etmediğini söyler. Koşullar ayrıca walllet’in özel anahtarları, passkey’leri veya kurtarma ifadelerini sunucularında saklamadığını belirtir.
Yani self-custodial walllet’te tutulan $10,000 kripto, bir bankaya yatırılan ya da saklamalı bir borsa hesabında tutulan $10,000’dan yapısal olarak farklıdır.
walllet’in kriptonuzu bir şirket hesabında havuzda tutup, bir kısmının size ait olduğunu iç veritabanında güncellemesi söz konusu değildir. Önemli olan adres ve blokzincirdeki durumdur.
Bu, büyük bir riski azaltır: walllet.com’un saklama kontrolü.
walllet mimarisinin temel güvenlik avantajı budur: walllet, sadece uygulama arayüzünü işlettiği için bir kullanıcının kriptosunu kendi başına hareket ettiremez. Kontrol, şirketin yönettiği klasik bir saklama hesabına değil, kullanıcının giriş bilgilerine bağlı kalır.
Kalan riskler walllet saklama riskinden farklıdır. Kullanıcının walllet’ini nasıl koruduğundan, tuttuğu varlıklardan, kullandığı blokzincirden ve imzaladığı işlemlerden kaynaklanır.
walllet’in saklaması dışında hangi riskler kalır?
Kendi kendine saklama walllet’i saklayıcı olmaktan çıkarır, ama kriptonun doğasındaki riskleri ortadan kaldıramaz. Bunlar arasında kullanıcı hataları, kötü niyetli işlemler, akıllı sözleşme açıkları, blokzincir sorunları ve stablecoin ihraççısı kontrolleri vardır.
Bir akıllı hesap uygulamasında açık olabilir.
Üçüncü taraf bir dApp ele geçirilebilir.
Bir blokzincir teknik sorunlar yaşayabilir.
Bir stablecoin sabit değerini kaybedebilir.
Bir token ihraççısının adres düzeyinde kendi kontrolleri olabilir.
Kendi kendine saklama “Anahtarlarımı kim tutuyor?” sorusunu yanıtlar. “Varlığı başka bir şey etkileyebilir mi?” sorusunu yanıtlamaz.
Bu ayrım özellikle stablecoin’lerde önemlidir. USDT ve USDC, ihraççı düzeyindeki kontrollere yine de tabi olabilir; onları tutan cüzdan non-custodial olsa bile.
Örneğin Circle’ın güncel USDC koşulları, Circle’ın politikaları veya geçerli yasal kararlar doğrultusunda adresleri engelleyebileceği ya da USDC’yi dondurabileceği durumları anlatır.
walllet.com, kriptodaki $10,000’ınıza erişebilir mi?
walllet’in Koşullarına göre walllet, varlıklarınızı kendi başına kontrol etmek için gereken özel anahtara veya passkey’e sahip değildir.
Senaryo 2: walllet üzerinden alınan $10,000 USD, EUR veya GBP ödemesi
Fiat para almak ayrı bir finansal hizmet katmanı ekler. Bu, walllet’in self-custodial modelini değiştirmez; işlemin fiat kısmının, ortaya çıkan dijital varlık kullanıcının walllet’ine ulaşmadan önce ilgili üçüncü taraf sağlayıcı üzerinden yürütüldüğü anlamına gelir.
Güncel walllet.com Koşulları, sanal alma hesabının walllet veya PrimeUp LTD tarafından ihraç edilmediğini ya da işletilmediğini söyler. Hesap bilgileri, ilgili üçüncü taraf sağlayıcı veya onun banka/ödeme ortağı tarafından verilir.
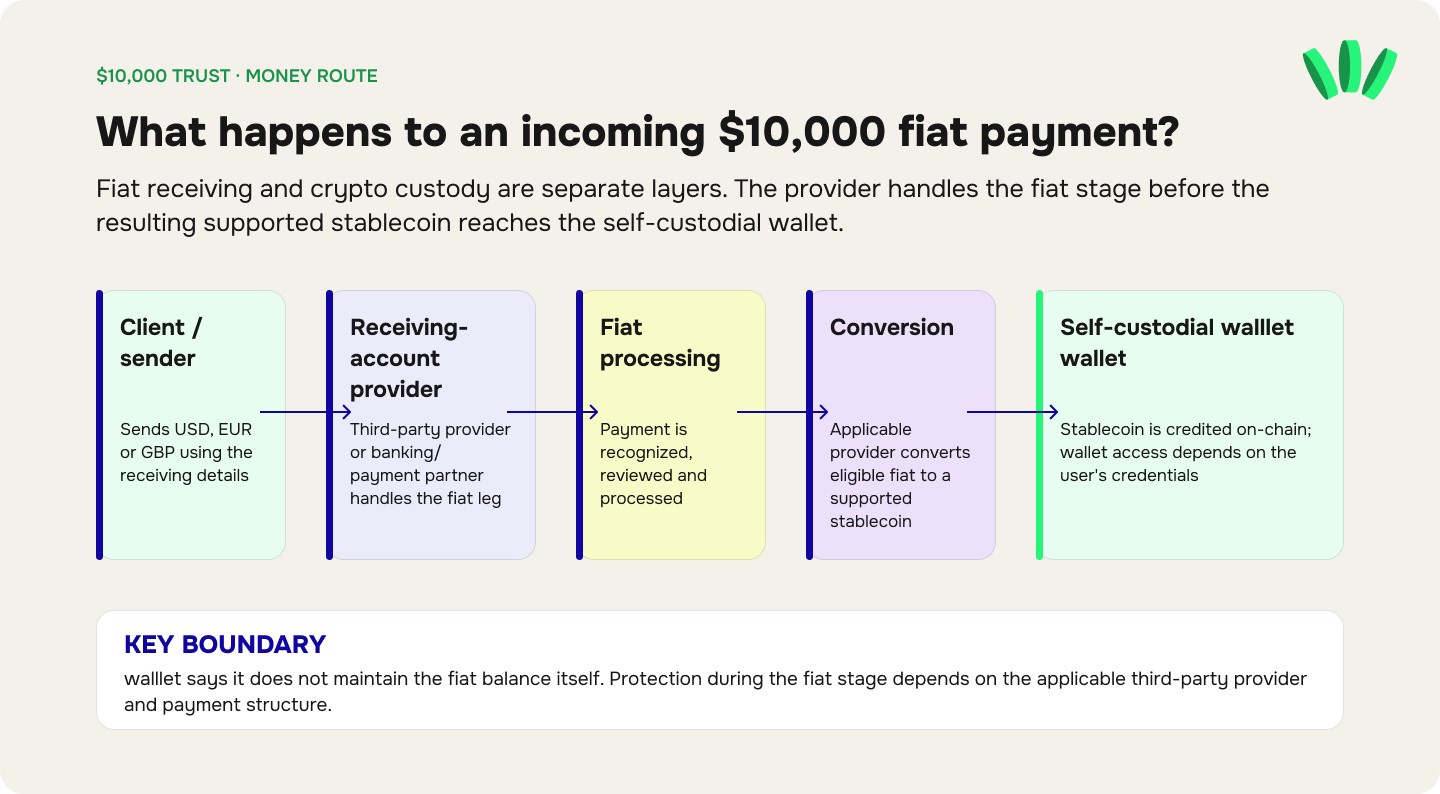
Koşullar ayrıca uygun bir fiat ödeme başarıyla alındığında, ilgili sağlayıcının bu parayı desteklenen bir stablecoin’e dönüştürebileceğini ve bunun kullanıcının walllet’ine aktarılacağını söyler. walllet, fiat fonları kendisinin tutmadığını belirtir.
Bu yüzden gelen $10,000 USD ödeme otomatik olarak şöyle anlaşılmamalı: “Klasik bir walllet.com banka hesabına $10,000 yatırdım.”
Gerçek yol daha çok şöyledir:
Müşteri veya gönderen → alma hesabı sağlayıcısı / banka yolu → fiat işleme → ilgili sağlayıcı tarafından dönüşüm → desteklenen stablecoin → self-custodial walllet.com
Desteklenen stablecoin self-custodial walllet’e geçtiğinde kontrol walllet’te kalmaz, kullanıcının giriş bilgilerine döner. Sağlayıcı, zamanlama ve hukuki yapı önemlidir.
Bu yolu kullanmayı düşünüyorsanız, alma bilgilerini normal bir vadesiz veya tasarruf hesabı gibi görmeden önce walllet IBAN Hesabının nasıl çalıştığını okuyun.
Fiat işlenirken hangi koruma geçerli?
Koruma olduğunu varsaymayın.
walllet bir banka değildir ve self-custodial walllet’i banka mevduatı olarak sunmaz. Fiat aşamasında her türlü bankacılık, fon koruma veya ödeme koruması, ilgili üçüncü taraf sağlayıcıya ve o ödeme yolunun hukuki yapısına bağlıdır.
Bu ayrım walllet’in self-custodial yapısının güvenliğini azaltmaz. Fiat işleme ile kripto saklamanın, farklı korumaları olan iki ayrı katman olduğu anlamına gelir.
Örneğin FDIC şu uyarıyı yapıyor: banka olmayan fintech şirketlerinin kendileri FDIC sigortalı değildir. Bir fintech müşteri fonlarını FDIC sigortalı bir bankaya yerleştirirse, aktarımlı (pass-through) sigorta ancak ilgili koşullar sağlandığında geçerli olabilir. Tüketicilere asıl bankayı belirlemeleri ve fonların nasıl tutulduğunu anlamaları tavsiye edilir.
Bu, walllet’in alma hizmetinin FDIC sigortalı olduğu ya da olmadığı anlamına gelmez. Sadece bir banka ortağının varlığından mevduat koruması çıkaramayacağınız anlamına gelir. Bu bilgiler kamuya açıklanana kadar doğru ifade şudur: koruma, gerçek sağlayıcıya ve yapıya bağlıdır.
Ciddi bir tutarı taşımadan önce etikete güvenmek yerine yolu inceleyin. Akışı test etmeden önce hesabınızdaki alma bilgilerini, kuru, ücretleri, sağlayıcı açıklamalarını ve almayı beklediğiniz tutarı kontrol edin.
walllet’te paranın nasıl aktığını ve mevcut hesap özelliklerini görün
Senaryo 3: walllet.com Card’a bağlı $10,000
Kart riski yine farklıdır.
walllet.com şu anda uygun kullanıcılar için sanal bir USD Mastercard sunuyor. Kart rehberinde $5 kart çıkarma ücreti, %0,5 yükleme ücreti, belirtilen minimum ve maksimumlara tabi USD işlemler için %1 ücret ve o sayfada açıklanan koşullarda USD dışı işlemler için %1,5 ücret yer alıyor. Rehber şu anda aylık kart ücreti olmadığını söylüyor.
Bu ücretler ve uygunluk detayları için güncel walllet.com sanal USD kart rehberini inceleyebilirsiniz. Bir kartın Mastercard olması, Mastercard’ın kullanıcının bakiyesini sigortaladığı veya tuttuğu anlamına gelmez.
Ağ, ihraççı, program yöneticisi ve uygulama ayrı kuruluşlardır.
Tutarın büyüklüğü walllet.com’u daha az güvenli yapar mı?
Teknik olarak hayır.
Bakiye $100’dan $10,000’a çıktı diye aynı mimari zayıflamaz.
Değişen şey hatanın bedelidir.
Yanlış giden $20’lık bir transfer can sıkar.
Yanlış giden $10,000’lık bir transfer mali durumunuzu ciddi şekilde etkileyebilir.
Bakiye büyüdükçe, hiç test etmediğiniz varsayımlara güvenmek o kadar mantıksız hale gelir. Bu yüzden tutar sizin için önemli hale geldikçe kontroller de sıkılaşmalı. $10,000’ı düşünen bir kullanıcı, taşımadan önce şunları bilmeli:
kurtarmanın nasıl çalıştığını;
paranın nasıl girip çıktığını;
her finansal adımı hangi kuruluşun yürüttüğünü;
hangi limitlerin geçerli olduğunu;
hangi ücretlerin uygulandığını;
gerçekte hangi korumaların bulunduğunu;
erişim kısıtlanırsa ne olacağını;
sağlayıcı veya walllet kullanılamaz hale gelirse ne olacağını.
Nijeryalı kullanıcılar için güncel walllet.com Nijerya rehberi, erişilebilirlik, doğrulama, hesap özellikleri ve nakde çevirmenin kullanıcıya ve hizmete göre nasıl değişebileceğini anlatıyor.
Büyük bir bakiyeyi taşımadan önce walllet.com’u nasıl test etmelisiniz?
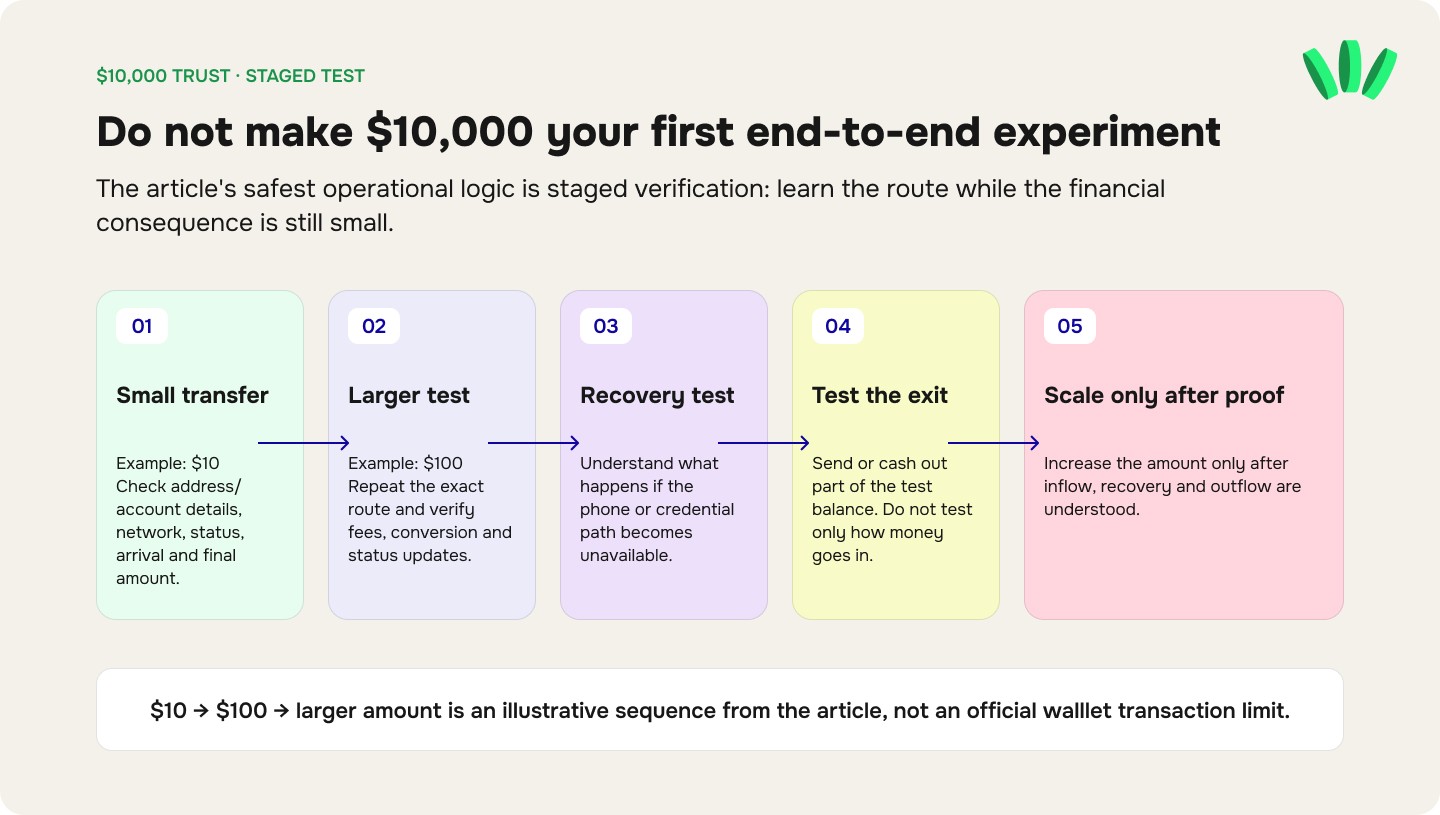
$10,000’ı ilk uçtan uca denemeniz yapmayın. Aşamalı bir test, mali sonuç hâlâ küçükken sürtünme ve hata noktalarını öğrenmenizi sağlar.
Pratik bir aşamalı test
Aşama 1: Küçük transfer, örneğin $10
Geçerli minimumları ve ücretleri karşılayan bir tutar kullanın. Şunları doğrulayın:
adres veya hesap bilgileri;
ağ;
işlem durumu;
paranın gerçekten ulaşması;
ücretlerden sonra kalan son tutar.
Aşama 2: Daha büyük bir test, örneğin $100
İleride kullanmayı beklediğiniz yolun aynısını tekrarlayın. Şunları kontrol edin:
ücret beklendiği gibi mi;
dönüşüm verilen kurla eşleşiyor mu;
durum güncellemeleri mantıklı mı;
alma veya nakde çevirme yolu normal şekilde tamamlanıyor mu.
Aşama 3: Kurtarma testi
Self-custodial yapıda anlamlı bir tutar tutmadan önce telefonunuz kaybolursa ne olacağını anlayın. walllet yeni telefon ve kayıp telefon kurtarma rehberi güncel kurtarma modelini anlatıyor. Hiç anlamadığınız bir kurtarma süreci, bir kurtarma planı değildir.
Aşama 4: Çıkışı test edin
Test bakiyesinin bir kısmını gönderin veya nakde çevirin.
Sadece paranın nasıl girdiğini test etmeyin. Nasıl geri çıktığını da doğrulayın.
Aşama 5: Tutarı ancak tüm yolu anladıktan sonra artırın
$10 → $100 → daha büyük tutar rakamları örnektir, resmi walllet limitleri değildir.
Amaç aşamalı doğrulamadır.
$10,000’lık bir ödeme gecikirse ne olur?
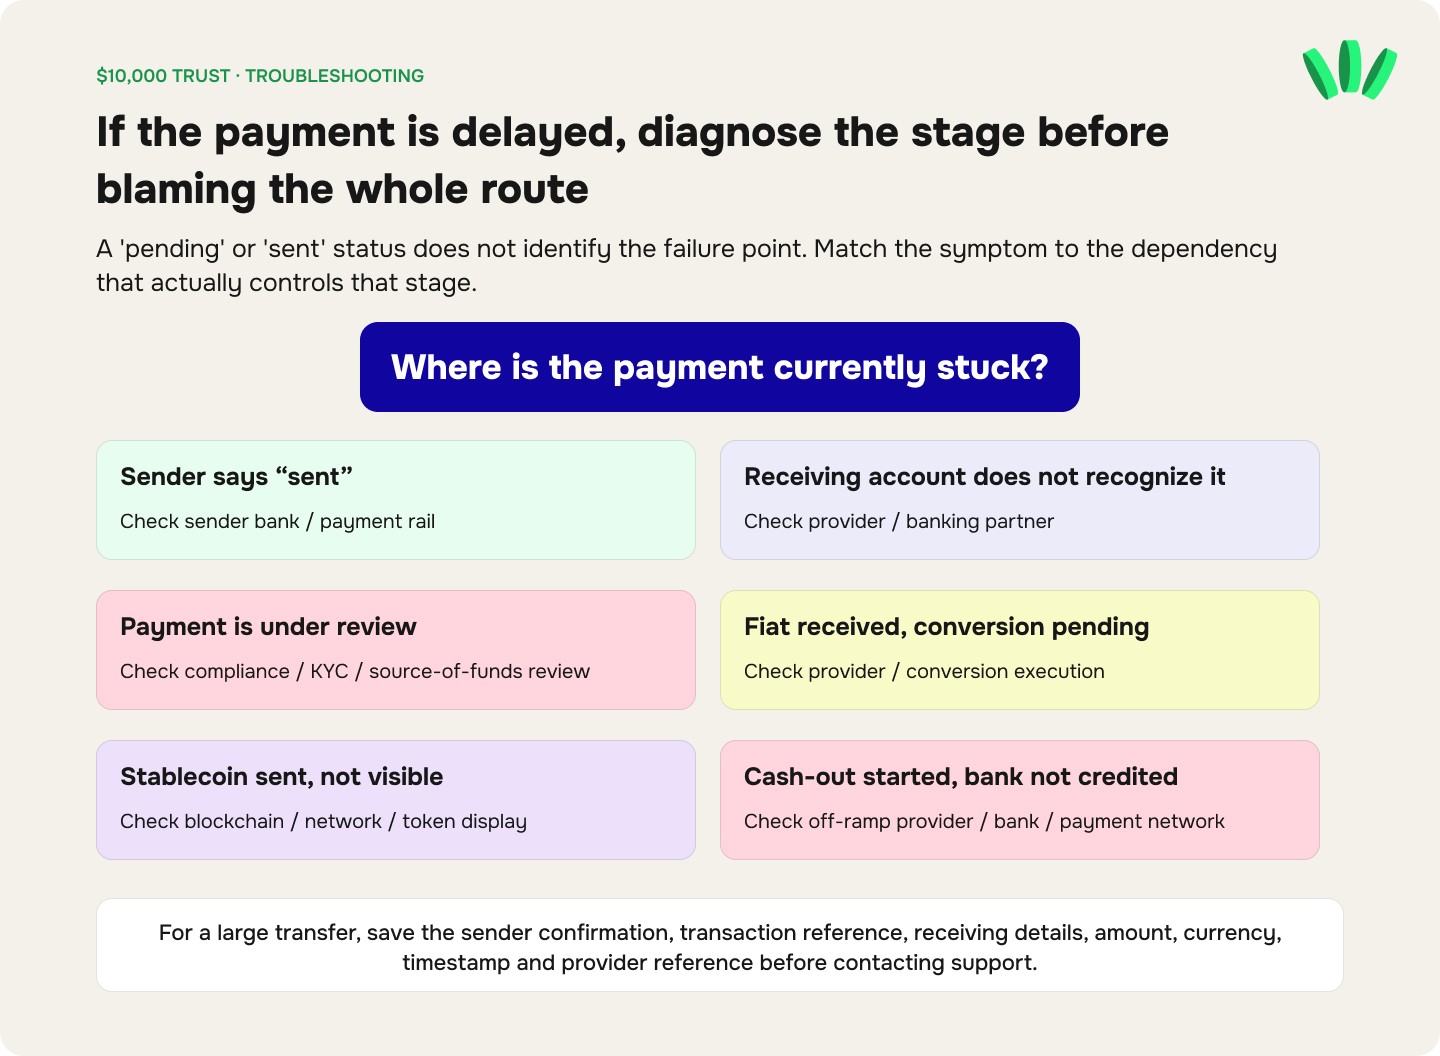
Yanıt, ödemenin yolun neresinde olduğuna bağlıdır.
walllet’in Koşulları, beklemede, başlatıldı veya alındı olarak görünen bir ödemenin kesin olarak tamamlandığı, dönüştürüldüğü ve hesaba geçtiği anlamına gelmediğini söyler. İşlem; gönderenin bankasına, aracı kurumlara, ödeme ağlarına, uyum incelemelerine, teknik sistemlere ve ilgili sağlayıcıya bağlı olabilir. Bu da birkaç olası hata noktası yaratır:
Durum | İncelenmesi gereken olası bağımlılık |
Gönderen ödemenin yapıldığını söylüyor | Gönderen banka / ödeme altyapısı |
Alma hesabı ödemeyi henüz tanımadı | Sağlayıcı / banka ortağı |
Ödeme inceleniyor | Sağlayıcı uyumu / KYC / fon kaynağı |
Fiat alındı ama dönüşüm beklemede | Sağlayıcı / dönüşümün gerçekleştirilmesi |
Stablecoin gönderildi ama görünmüyor | Blokzincir/ağ/token gösterimi |
Nakde çevirme başlatıldı ama banka almadı | Off-ramp sağlayıcısı / banka / ödeme ağı |
Büyük bir transferde, desteğe başvurmadan önce işlem referansını, gönderen onayını, alma bilgilerini, tutarı, para birimini, zaman damgasını ve varsa sağlayıcı referansını saklayın.
Kimlik kontrolleri gecikmenin bir parçası haline gelirse, walllet.com doğrulama rehberi yaygın KYC ve inceleme durumlarını anlatıyor.
$10,000’ı hangi ücretler etkileyebilir?
Her $10,000’lık walllet.com işlemi için sorumlu bir şekilde verilebilecek tek bir ücret rakamı yoktur.
walllet’in Koşulları, geçerli kurların, dönüşüm tutarlarının, işlem ücretlerinin ve sağlayıcı ücretlerinin onaydan önce gösterildiğini ve konuma, tutara, varlığa, para birimine, ödeme yöntemine ve sağlayıcıya göre değişebileceğini söyler. Üçüncü taraf bankalar veya aracılar da walllet’in kontrolü dışında ücret kesebilir.
Bu yüzden yalnızca ilan edilen ücret yüzdesini değil, elinize geçen son tutarı karşılaştırmalısınız.
Ücretlerin nasıl üst üste bindiğini görmek için mevcut $1,000’lık bir serbest çalışan ödemesinin gerçek maliyeti yazısı; alma ücretlerini, dönüşüm maliyetlerini, kart maliyetlerini ve tek seferlik ücretleri ayrı ayrı gösteriyor.
$10,000 için bunları ayrı ayrı doğrulayın:
alma ücreti;
dönüşüm ücreti;
varsa kur farkı;
blokzincir gas veya ağ maliyeti;
off-ramp ücreti;
banka/aracı ücreti;
kart yükleme ücreti;
harcama veya yabancı para kart ücreti.
Manşetteki bir yüzdeyi $10,000 ile çarpıp tüm yolu hesapladığınızı asla varsaymayın.
Her senaryoda $10,000 için hangi koruma geçerli?
walllet genelinde geçerli tek bir koruma etiketi yoktur.
Self-custodial kripto
Koruma esas olarak imza bilgilerinin kontrolünden ve güvenlik mimarisinden gelir.
Bu, mevduat sigortasıyla aynı şey değildir.
Alma hesabı işlemi sırasında fiat
Koruma; üçüncü taraf sağlayıcıya, banka ortağına, yargı bölgesine ve kesin hukuki yapıya bağlıdır.
Dönüşümden sonra stablecoin
Desteklenen stablecoin self-custodial walllet’e ulaştığında saklama yine değişir. Giriş bilgilerini kullanıcı kontrol eder; token ve blokzincir riskleri ise devam eder.
Kart bakiyesi
Koruma, ihraççı/program yapısına bağlıdır.
Dört senaryonun hepsi için “fonlarınız korunuyor” gibi tek bir ifade kullanmak önemli farkları gizler.
walllet.com veya sağlayıcısı erişimi kısıtlayabilir mi?
Yanıt katmana göre değişir.
Self-custodial kripto için walllet, kullanıcının varlıklarını kendi başına hareket ettirmek için gereken özel anahtarları tutmadığını söyler.
Üçüncü taraf finansal hizmetler farklı çalışır.
walllet’in Koşulları, sağlayıcıların kimlik doğrulama, yaptırım taraması, dolandırıcılık kontrolleri, fon kaynağı incelemeleri ve işlem izlemeyi bağımsız olarak uygulayabileceğini söyler. Sağlayıcılar kendi koşulları ve risk kontrolleri kapsamında erişimi geciktirebilir, reddedebilir, kısıtlayabilir veya sonlandırabilir. walllet, bu sağlayıcı kararlarını garanti edemeyeceğini veya geçersiz kılamayacağını belirtir.
Yani:
Self-custodial kripto kontrolü ≠ her fiat, kart veya ödeme hizmetine garantili erişim.
Bu ayrım, kullanıcı büyük bir ödeme göndermeden önce net olmalı; bir uyum incelemesi sırasında fark edilmemeli.
walllet.com’un kontrolü dışında ne kalıyor?
walllet’in güvenlik modeli belirli bir şeyi korur: kullanıcının kripto giriş bilgilerinin saklanması ve kontrolü. Dış blokzincirleri kontrol edemez,
walllet, bir fiat ödemenin belirli bir süre içinde kabul edileceğini, işleneceğini, dönüştürüleceğini veya hesaba geçeceğini garanti etmez. Üçüncü taraf sağlayıcılar, bankalar ve ödeme ağları işlemleri geciktirebilir veya reddedebilir.
Koşullar ayrıca stablecoin, blokzincir, banka, sağlayıcı ve teknik riskleri de anlatır.
Self-custodial varlıklar için walllet, gerekli giriş bilgilerine erişiminizi kaybederseniz özel anahtarınızı veya passkey’inizi sıfırlayamayacağını ya da kurtaramayacağını söyler.
Güncel Koşullar ayrıca, geçerli hukuka ve bu Koşullardaki çekincelere tabi olarak, toplam sorumluluğu önceki 12 ayda hizmet için ödenen ücretler veya $100’dan hangisi büyükse onunla sınırlayan bir sorumluluk sınırlaması maddesi içerir. Bu hukuki madde bir sigorta poliçesi değildir; hizmete önemli bir tutarla güvenmeden önce güncel Koşullarda okunmalıdır.
Güven, bu sınırlar yokmuş gibi davranmayı gerektirmez. İşlemden önce onları bilmeyi gerektirir.
Birikimlerinizi walllet.com’da tutmalı mısınız?
Bu sorunun önce “birikim” tanımına ihtiyacı var.
Her zaman öngörülebilir şekilde erişilebilmesi gereken acil durum parasını kastediyorsanız, walllet’in gerçek saklama ve koruma yapısını size açık alternatiflerin sunduğu koruma, likidite ve erişimle karşılaştırın.
Bilerek kendiniz saklamak istediğiniz USDT veya USDC’yi kastediyorsanız, önemli sorular giriş bilgisi güvenliği, kurtarma, akıllı hesap riski, stablecoin riski ve blokzincir erişimine kayar.
Stablecoin’e dönüşmeden önce geçici olarak bir alma hesabından geçen parayı kastediyorsanız, sağlayıcı ve mutabakat yolu önemlidir.
Ürün etiketi bu senaryoları eşit yapmaz. Mali açıdan dikkatli bir kullanıcı, kaldırmaya istekli ve gücü yeten olduğu hata türüne göre karar vermelidir.
walllet.com daha büyük kripto bakiyeleri tutmak için tasarlandı mı?
walllet’in self-custodial mimarisi, bakiye büyüdü diye daha az güvenli hale gelmez. Tutar $100 da olsa $10,000 da olsa, walllet kullanıcının kriptosunun saklayıcısı olmaz.
Daha büyük bir bakiyeyle değişen şey, kullanıcı hatasının veya dış varlık ve ağ riskinin sonucudur. Bu yüzden tutar arttıkça güvenlik, kurtarma ve işlem doğrulaması daha önemli hale gelir.
$10,000’lık bir kayıp biri için yönetilebilir, bir başkası için yıkıcı olabilir. Bu yüzden karar eşiği, paranın önemiyle birlikte yükselmeli. Önemli bir tutar için makul bir standart:
Kimliği doğrula → saklamayı doğrula → sağlayıcıyı doğrula → korumayı doğrula → girişi test et → kurtarmayı test et → çıkışı test et → kademeli artır
Bu, walllet’in hedef kullanıcılarının tanımadıkları finansal araçları değerlendirme biçimine uyuyor: önce araştır, bağımsız olarak test et, süreç öngörülebilir hale gelince benimse.
Peki, walllet.com güvenli mi?
Evet, walllet.com güvenli bir self-custodial model üzerine kuruludur: walllet kullanıcıların kriptosunu veya özel anahtarlarını tutmaz ve kullanıcılar kendi giriş bilgileriyle kontrolü elinde tutar.
Bu, kriptonun kendisini risksiz yapmaz. Blokzincir ağları, stablecoin ihraççıları, kullanıcı eylemleri ve üçüncü taraf finansal sağlayıcıların her biri kendi risklerini getirir. Bu riskler walllet’in saklama modelinden ayrı değerlendirilmelidir.
$10,000 gibi büyük bir tutar için en sağlam yaklaşım; giriş bilgilerinizi korumak, kurtarmayı anlamak, fiat hizmetlerini kullanırken ödeme yolunu doğrulamak ve tutarın tamamını taşımadan önce tüm işlem akışını test etmektir.
Temel ayrım basit: walllet altyapıyı sağlar, ama kriptonuzu saklamaz.
Yolu, sağlayıcıyı, ücretleri, kurtarma yolunu ve limitleri kontrol ettiyseniz, tutarı artırmadan önce tüm akışı test edin.
walllet’te para alma, tutma, dönüştürme ve paraya erişmenin nasıl çalıştığını test edin

İlgili yazılar
walllet.com Rehberleri ve Karşılaştırmaları: Doğru Para Yolunu Seçin
walllet.com ve Trust Wallet: Gelecek Neden Seed’siz
Nijerya’da Wise Alternatifleri (2026): USD, GBP veya EUR Alın ve Naira’ya Çevirin
Nijerya’da walllet.com ve Cleva (2026): USD Hesabı, Upwork, Ücretler, Kart ve Nakde Çevirme
