
Evet. walllet.com'un şu an serbest çalışanlar ve uzaktan çalışanlar için Nijerya odaklı bir ürünü var: döviz ile ödeme alma yolları, dolara bağlı saklama, sanal bir USD kart ve nairaya çekim. Ancak Nijerya'da erişilebilir olması, her özelliğin her kullanıcıya kendiliğinden açık olduğu anlamına gelmez. Hesaplar, kartlar ve fiat hizmetleri uygunluğa, doğrulamaya ve o hizmetin arkasındaki üçüncü taraf sağlayıcıya bağlı olabilir.
Bir uygulama Nijerya'da çalışırken, içindeki ihtiyacınız olan tek özellik sizin hesabınızda çalışmayabilir.
Bu ayrım, söz konusu özellik 1.000 $'lık bir müşteri ödemesinin veya aylık uzaktan çalışma maaşınızın gelmesi gereken yer olduğunda önem kazanır.
1 Kasım 2026 itibarıyla walllet.com'un serbest çalışanlar ve uzaktan çalışanlar için Nijerya odaklı bir ürünü var. Güncel sayfaları USD, EUR ve GBP almayı, dolara bağlı değer saklamayı, sanal bir USD Mastercard kullanmayı ve desteklenen bakiyeleri Nijerya'daki bir banka hesabına ödenmek üzere nairaya çevirmeyi anlatıyor.
Ama bu cevabın önemli bir ikinci kısmı var.

Ödeme alma hesabı, kart ve fiat çekim katmanları üçüncü taraf finans sağlayıcıları üzerinden sunuluyor. Bu yüzden uygunluk, doğrulama, desteklenen yollar, limitler ve işlem onayı kullanıcıdan kullanıcıya değişebilir. KYC'yi tamamlamak her hizmete erişimi kendiliğinden garanti etmez.
Yani asıl soru şu:
walllet.com'un hangi kısmını ödeme alma şeklim için kullanabilirim ve ona güvenmeden önce neyi doğrulamam gerekiyor?
Bir bakışta walllet.com'un Nijerya'da erişilebilirliği
Özellik | Şu an belgelenen | Hâlâ değişebilecek olan |
Nijerya erişimi | walllet.com şu an Nijeryalı serbest çalışanları ve uzaktan çalışanları hedefliyor | Bireysel hesap durumu ve hizmet uygunluğu |
USD, EUR ve GBP ile ödeme alma | Güncel ürün sayfaları, kullanıcının kendi adına ödeme alma bilgilerini anlatıyor | Para birimi, ödeme yolu, ödeyen türü, limitler ve onay |
Dolara bağlı değer saklama | Gelir, kullanıcı çevirmeye karar verene kadar dolara bağlı kalabilir | Altta yatan ödeme alma ve hesaba geçme yapısı |
Sanal USD kartı | Uygun Nijeryalı kullanıcılar için sanal bir USD Mastercard şu an belgelenmiş durumda | KYC, onay, limitler ve işyeri kabulü |
Nairaya çekim | Yolun açık olduğu durumlarda desteklenen bakiyeler Nijerya'daki bir bankaya ödenmek üzere çevrilebilir | Sağlayıcı, fiyat teklifi, limitler, inceleme ve ödeme süresi |
Ücretler ve kurlar | İlgili çevirme bilgisi onaydan önce gösterilir | Tutar, sağlayıcı, yol, piyasa koşulları ve üçüncü taraf ücretleri |
Gerçek bir müşteri veya bordro ödemesini taşımadan önce okumaya değer kısım bu son sütundur.
walllet.com Nijerya'da yaşayanlar için kullanılabilir mi?
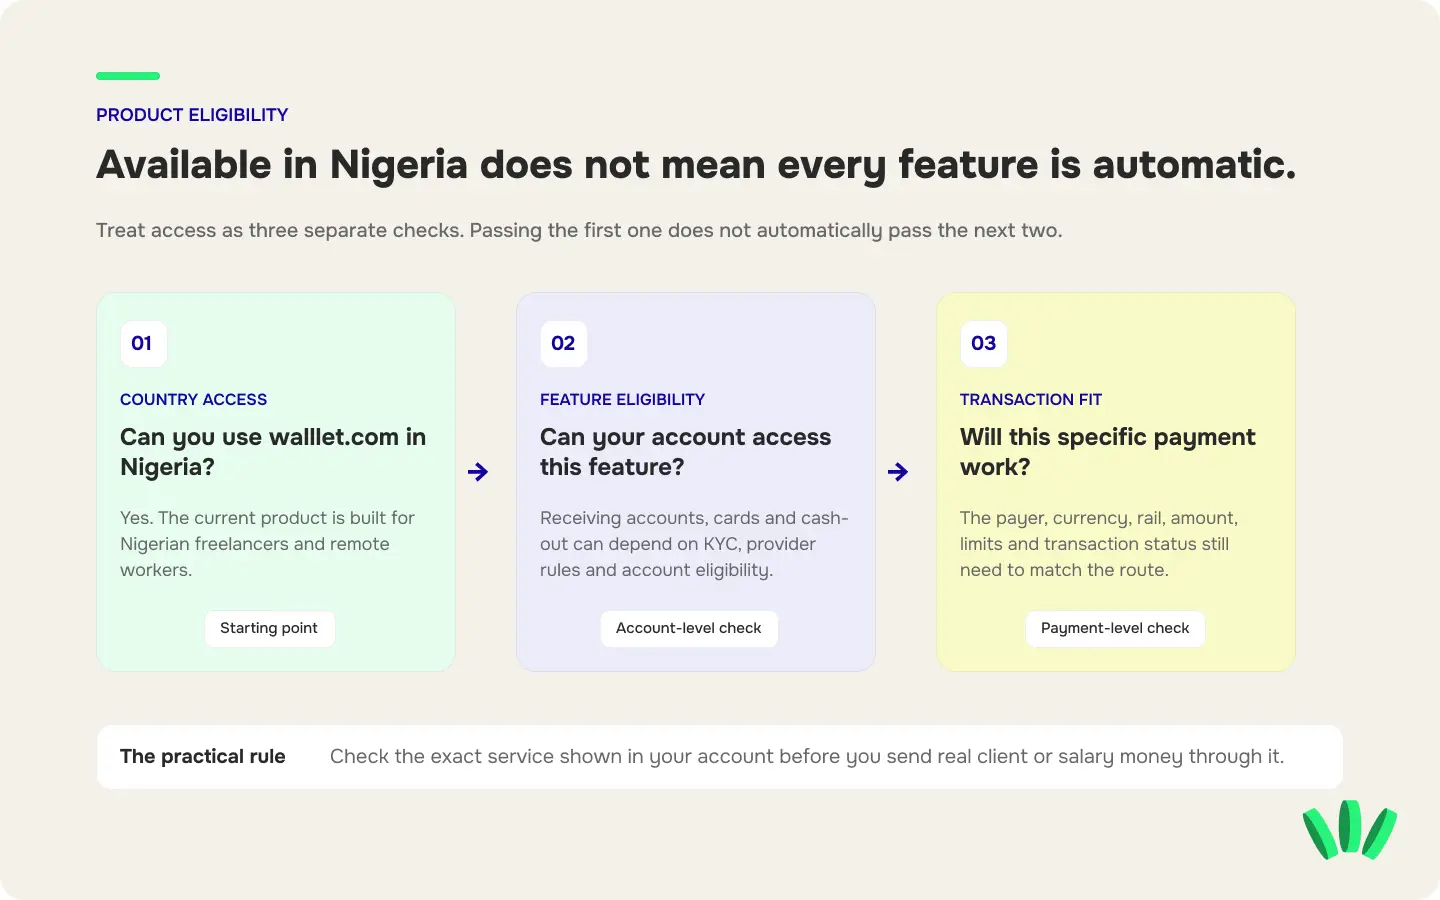
Evet. walllet.com şu an ürünü doğrudan Nijerya'daki serbest çalışanlara ve uzaktan çalışanlara tanıtıyor; Android sayfası da bu kitle için USD, EUR ve GBP ile ödeme almayı, sanal USD kartını ve nairaya çekimi anlatıyor.
Ama “Nijerya'da kullanılabilir” ile “her walllet.com finansal hizmeti için onaylı” farklı şeylerdir.
Nijeryalı bir kullanıcı walllet.com'u açabilir ama bir ödeme alma hesabı veya kart için yine ayrı bir doğrulama ya da uygunluk onayına ihtiyaç duyabilir. Belirli bir çekim yolu da mevcut hesabın ve sağlayıcının neyi desteklediğine bağlı olabilir.
Bu ayrım, bir müşteriye ödeme talimatı göndermeden önce hesap seçiyorsanız özellikle önemlidir.
walllet.com nasıl bir USD hesabı sunuyor?
walllet.com, uygun kullanıcılara üçüncü taraf finans sağlayıcıları üzerinden döviz ile ödeme alma bilgilerine erişim sağlar.
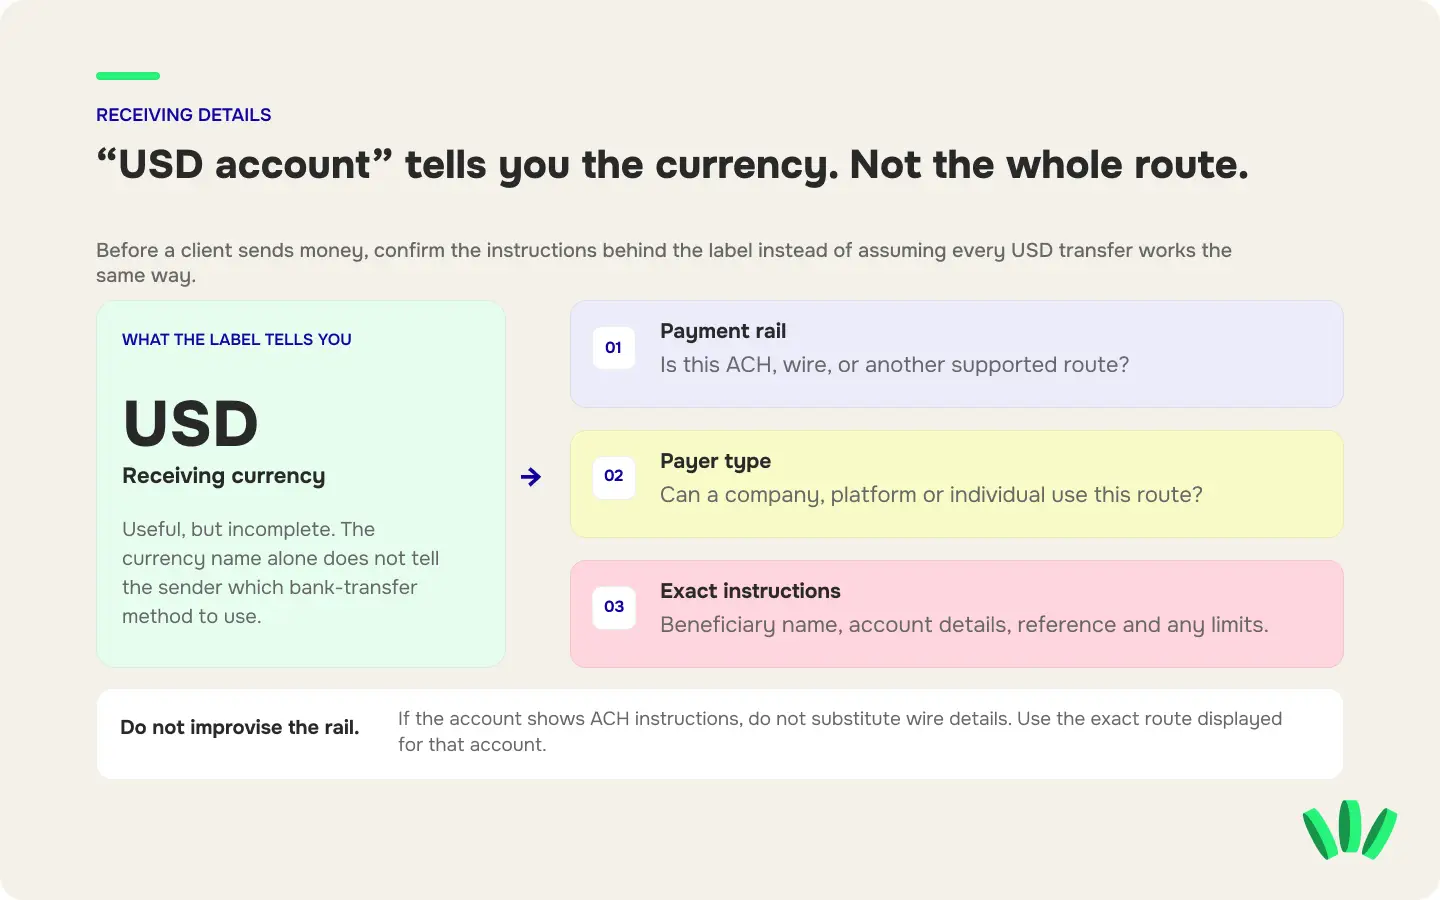
Güncel ürün sayfaları, işverenlerden, müşterilerden ve platformlardan gelen desteklenen ödemeler için kullanılabilecek, kullanıcının kendi adına USD, EUR ve GBP hesap bilgilerini anlatıyor. Önemli olan, hesabınızda gösterilen ödeme alma yoludur.
“USD hesabı” etiketi tek başına müşterinin ACH mi, havale mi yoksa başka bir transfer mi göndermesi gerektiğini söylemez.
Aynısı IBAN için de geçerli. IBAN, uyumlu banka transferleri için bir hesabı tanımlar. Her para biriminin, SEPA ödemesinin, SWIFT transferinin veya ödeyen türünün desteklendiğini tek başına kanıtlamaz.
walllet.com IBAN Hesabı rehberi bu ayrımı daha ayrıntılı açıklıyor. walllet.com'un güncel IBAN belgeleri; para biriminin, ödeme yolunun, uygunluğun, ücretlerin, limitlerin ve inceleme kurallarının kullanıcının hesabında nelerin açık olduğuna bağlı olduğunu söylüyor.
Bilgileri bir müşteriye göndermeden önce ABD, İngiltere ve AB'deki müşterilerden ödeme alma rehberine de bakın. Ödeyenin ülkesi yolun sadece bir parçasıdır. Ödeme alma hesabının, müşterinin kullanmak istediği ödeme yolunu ve ödeyen türünü de desteklemesi gerekir.
walllet.com ödeme alma hesabı her işe yarayan normal bir banka hesabı değildir
Bu, üründeki en önemli ayrımlardan biridir.
walllet.com bir fintech ürünüdür, banka değildir. Güncel ürün ekranı ve sağlayıcı koşulları bu işlevleri açıkça vermedikçe, ödeme alma hizmeti genel amaçlı bir banka hesabı gibi görülmemelidir.
Örneğin ödeme alma bilgilerinin size kendiliğinden şunları sağladığını varsaymayın:
dışarıya banka transferi göndermek;
nakit çekmek;
kredi almak;
her transfer yolunu kullanmak;
her türden gönderenden ödeme almak;
klasik fiat mevduatını normal bir banka hesabındaki gibi tutmak.
Bir faturaya yazmadan önce yolun gerçekte ne yaptığını kontrol edin.
Asıl sorununuz walllet.com'u anlamak değil de bir müşteriden dolar almaksa, PayPal olmadan Nijerya'da USD alma rehberi daha geniş yol seçeneklerini karşılaştırıyor.
Bir müşteri walllet.com hesabınıza ödeme yaptıktan sonra ne olur?
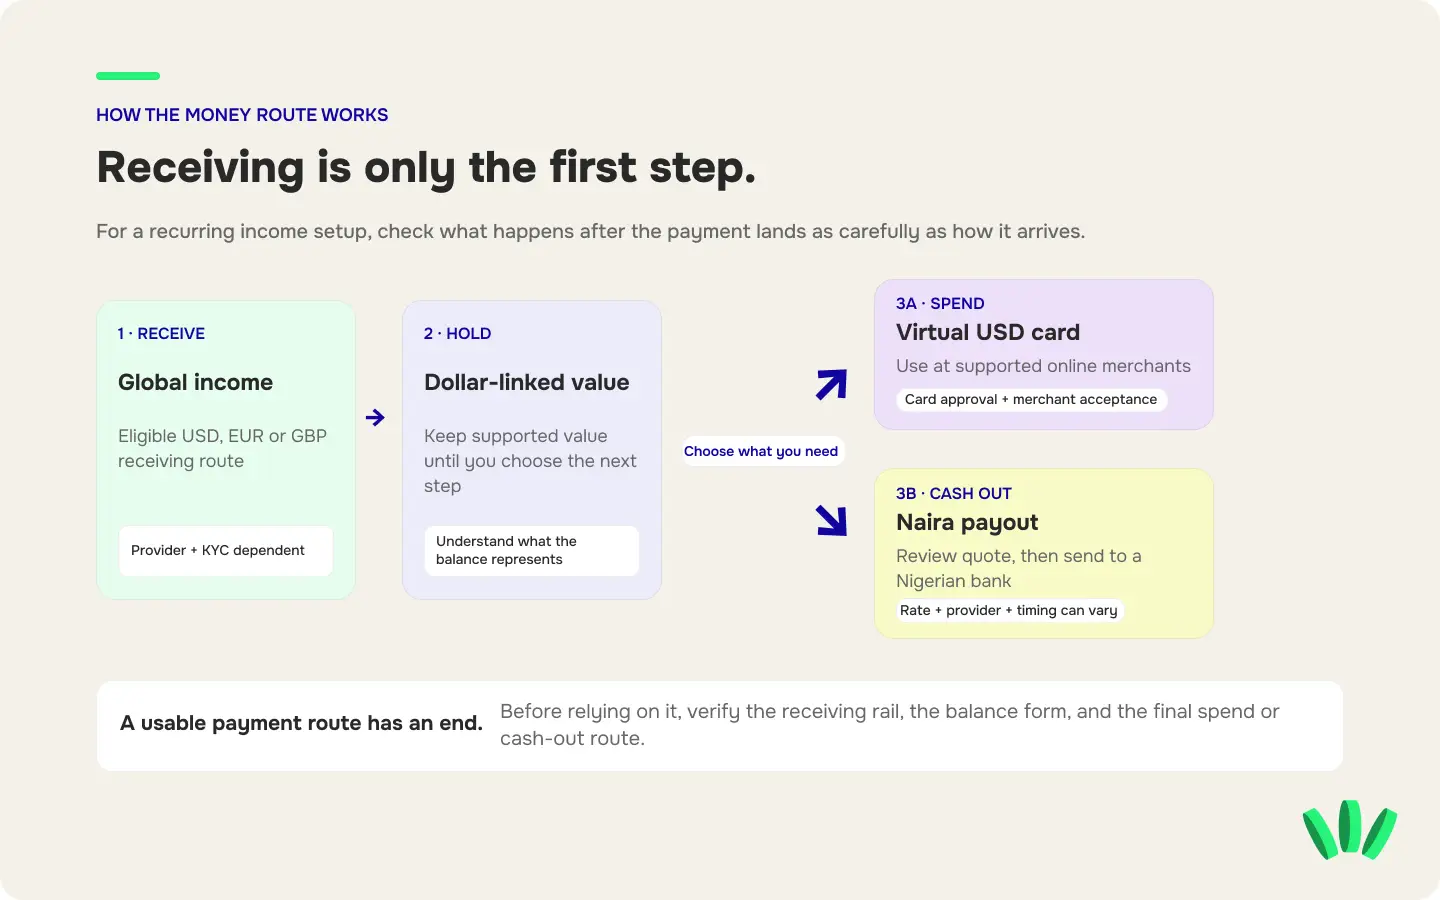
walllet.com'u ayrı ayrı özelliklerin toplamı olarak değil, bir yol olarak düşünmek daha faydalıdır:
Al → sakla → harca veya çevir → çek
Her aşamanın kendi koşulları olabilir.
1. Ödemeyi alın
Önce müşterinizin, işvereninizin veya platformun kullanmayı planladığı para birimi ve ödeme yöntemi için uygun bir ödeme alma yoluna ihtiyacınız var.
Bilgileri paylaşmadan önce şunları doğrulayın:
alıcı adı;
alınacak para birimi;
ödeme yolu;
kabul edilen ödeyen türü;
ödeme referansı;
varsa gelen ödeme limiti veya ücreti.
Başarılı bir ödeme, gönderenin ödeme alma yoluyla eşleşmesiyle başlar. ABD'li bir müşterinin dolarının olması, her USD hesabının onun finans ekibinin kullanmak istediği yöntemi kabul edeceği anlamına gelmez.
2. Dolara bağlı değeri saklayın
walllet.com kullanıcı deneyimini, siz çevirmeye karar verene kadar gelirinizi dolar olarak tutmak şeklinde anlatıyor.
Bu ifadenin arkasında önemli bir altyapı ayrıntısı var. Güncel Koşullar, Sanal Hesap Hizmeti üzerinden alınan fiat paranın, cüzdana geçmeden önce ilgili sağlayıcı tarafından desteklenen bir stablecoin'e çevrilebileceğini açıklıyor. Kısacası kullanıcı dolara bağlı değeri yönetirken, altta yatan ödeme bir bankada klasik USD mevduatı tutmakla aynı değildir.
Bu fark, walllet.com'u Nijerya'daki bir döviz hesabıyla veya başka bir döviz hesabıyla karşılaştırırken önemlidir.
3. Sanal USD kartıyla harcayın
walllet.com şu an uygun Nijeryalı kullanıcılar için sanal bir USD Mastercard belgeliyor.
25 Ağustos 2026 itibarıyla kart rehberi 5 $ kart açma ücreti listeliyor ve şu an aylık kart ücreti olmadığını söylüyor. Ayrıca doğrulama ve hesap uygunluğu şartlarının geçerli olduğunu ve kart başvurusu yapmanın onay garantisi olmadığını açıkça belirtiyor.
Kart; yazılım, abonelikler ve diğer uluslararası alışverişler gibi desteklenen online ödemeler için tasarlandı.
“Mastercard” yine de “her işyerinde çalışır” demek değildir.
Bir işyeri, kart çıkaran kurum veya ödeme altyapısı; fatura bilgileri, işyeri kuralları, limitler, coğrafya, risk kontrolleri veya diğer yetkilendirme koşulları nedeniyle sanal bir kartı reddedebilir. Sanal USD kartı ret kontrol listesi bu sorun noktalarını ayrıntılı olarak ele alıyor.
Kart, işiniz için gereken bir aracın ödemesini yapacaksa, onu tek ödeme yolunuz yapmadan önce o işyerinde deneyin.
4. Nairaya çevirin ve çekin
Hesapta çekim açıksa, bu yol çevirmeyi gözden geçirmenizi ve oluşan nairayı Nijerya'daki bir banka hesabına göndermenizi sağlamak için tasarlandı.
walllet.com'un güncel çekim belgeleri akışı şöyle anlatıyor:
desteklenen bakiye → çevirme teklifi → NGN ödeme → Nijerya banka hesabı
Onaydan önce uygulanacak kuru, ücretleri, beklenen NGN tutarını, ödeme hedefini ve güncel tahmini süreyi kontrol edin. Kurlar, ücretler, limitler ve süre sağlayıcıya ve hesapta açık olan yola bağlı olabilir.
Başlangıç bakiyeniz desteklenen bir stablecoin ise ayrıntılı USDT veya USDC'yi nairaya çekme rehberi işinize yarar.
Özellikle faydalı bir kural: çekim seçeneği şu an hesabınızda görünmüyorsa, başka bir kullanıcının ekran görüntüsünün aynı yolun size de açık olduğunu kanıtladığını varsaymayın.
walllet.com'un hangi ücretleri ve limitleri değişebilir?
Ödeme planınızı eski bir ekran görüntüsüne veya bir sosyal medya paylaşımındaki ücrete göre kurmayın.
Sağlayıcı destekli ödeme alma ve çekim hizmetlerinde güncel kurlar, ücretler ve işlem limitleri yola, tutara, para birimine, piyasa koşullarına ve sağlayıcıya göre değişebilir. İşleme özel rakamların önem kazandığı yer onay ekranıdır.
walllet.com Card için yayınlanan güncel açılış ücreti 5 $'dır. Bu tarihli bir ürün bilgisidir, kalıcı bir söz değildir. Kartı sipariş etmeden önce gösterilen tutarı kontrol edin.
Nairaya çevirmede tek bir cazip ücrete değil, tüm yolun sonunda kullanabildiğiniz rakama bakın.
Faydalı bir hesaplama:
Kullanılabilir son naira = uygulanan çevirme değeri − geçerli hizmet ve ödeme maliyetleri
Başka bir banka, ağ veya aracı ayrı bir ücret kesebiliyorsa onu da ekleyin. Anlamlı olan rakam, pazarlama metnindeki en düşük ücret değil, hedefe ulaşan tutardır.
Gerçek bir müşteri ödemesi göndermeden önce walllet.com'u nasıl kontrol edersiniz
Bunu yeni ödeme alma bilgilerini bir faturaya yazmadan veya bordro ekibine vermeden önce yapın.
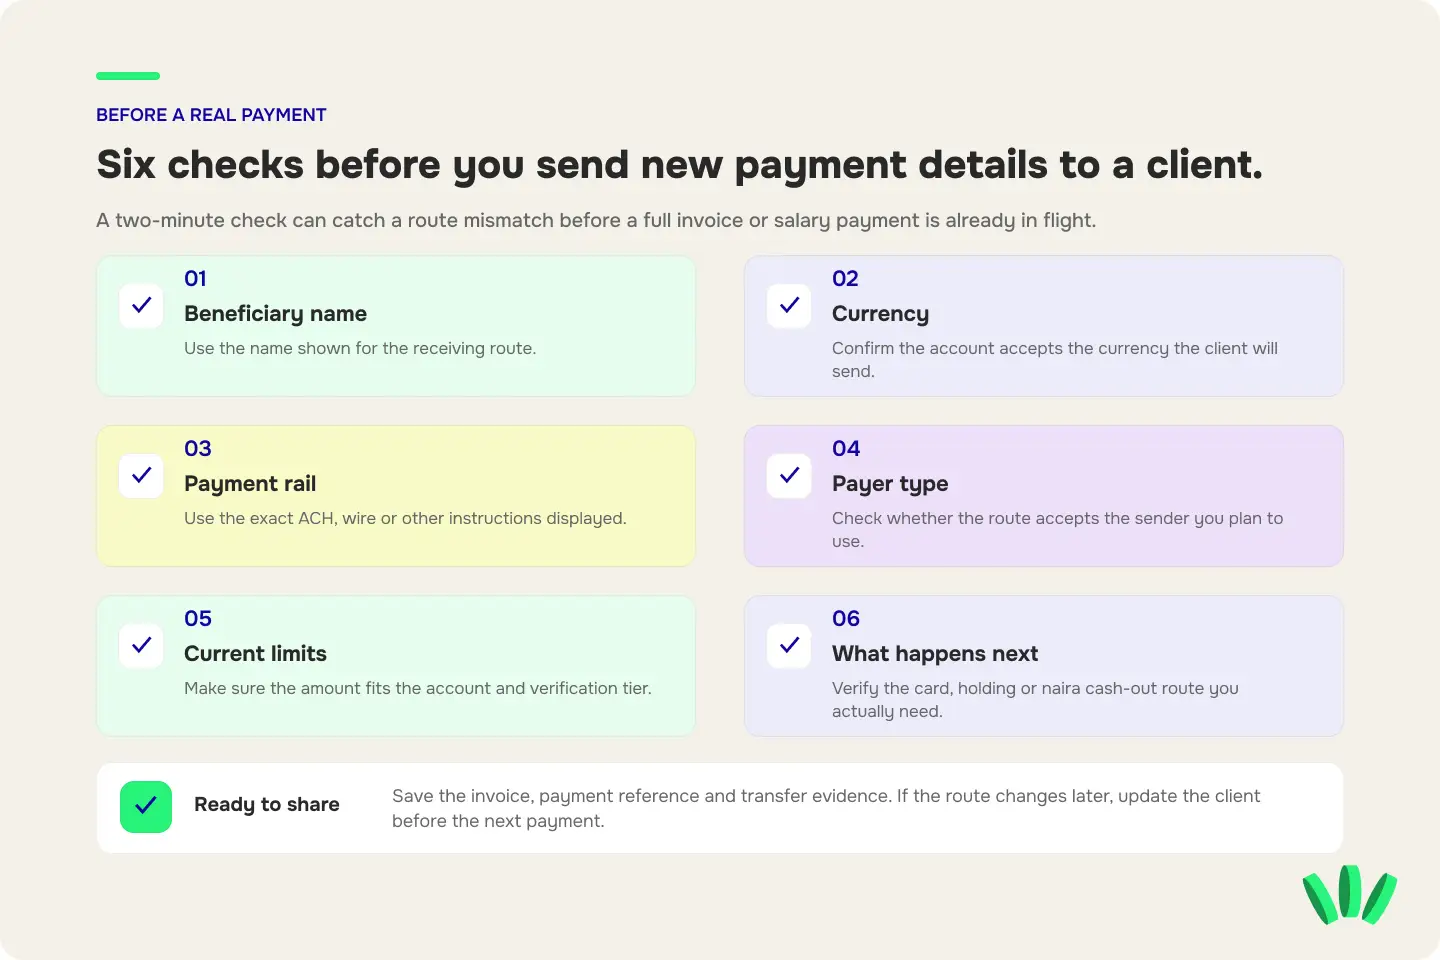
1. Eski bir ekran görüntüsünü değil, güncel hesabı açın
Şu an hangi ödeme alma, kart ve çekim hizmetlerinin göründüğünü kontrol edin.
Ürün erişimi değişebilir. Eski bir makaleden, Telegram mesajından veya önceki bir işlemden kopyalanan bilgiler artık güncel yolu anlatmıyor olabilir.
2. Ödeme alma yöntemini tam olarak doğrulayın
Müşterinize “walllet USD hesabım” deyip bırakmayın. Ona o hesap için gösterilen talimatları aynen verin:
alıcı adı;
para birimi;
hesap bilgileri;
transfer yöntemi;
ödeme referansı.
Yol ACH diyorsa, müşteriye onun yerine havale göndermesini söylemeyin.
3. Kimin ödeme yapabileceğini kontrol edin
Bir ödeme alma yolu işverenleri, şirketleri, platformları, bireyleri veya diğer üçüncü tarafları birbirinden ayırabilir. Gönderen transferi başlatmadan önce kabul edilen ödeyen türünü doğrulayın.
4. Güncel limitlerinizi kontrol edin
100 $'lık bir denemede çalışan bir yol, 5.000 $'lık bir sözleşme ödemesine kendiliğinden uymayabilir. Kullanmak istediğiniz yol için geçerli işlem, hesap veya doğrulama seviyesi limitlerine bakın.
5. Para geldikten sonra ne olacağını kontrol edin
Parayı almak ancak bir sonraki adım çalışıyorsa işe yarar.
Kira için nairaya ihtiyacınız varsa çekim yolunu doğrulayın.
Parayı Figma, Claude, bulut hosting veya başka bir yabancı hizmet için kullanacaksanız kart ve işyeri yolunu kontrol edin.
Gelirin bir kısmının dolara bağlı kalması gerekiyorsa, o bakiyenin hangi biçimde tutulduğunu anlayın.
6. Yeni bir yolu bordro altyapısı yapmadan önce deneyin
Yeni bir müşteri, değişen bir ödeme alma hesabı veya alışık olmadığınız bir çekim yolu için küçük bir deneme; fatura tutarının tamamı yola çıkmadan önce ad uyuşmazlığını, desteklenmeyen ödeme yolunu veya başka bir sorunu ortaya çıkarabilir.
Faturayı, ödeme referansını ve transfer kanıtını saklayın.
7. Bağımsız bir yedek yol bulundurun
Ödeme yolları değişir. Bir sağlayıcı yeni bir inceleme isteyebilir. Bir müşterinin finans ekibi kullanamadığı bir yöntemi reddedebilir.
Yedeğinizin ana yolunuzla aynı olması gerekmez. Ama ihtiyaç duymadan önce denenmiş olması gerekir.
Bir ödeme beklemede veya incelemedeyse ne olur?
“Gönderildi”, “beklemede” veya “alındı” gibi bir durum her zaman ödemenin kesin olarak hesaba geçtiği ve kullanılabilir olduğu anlamına gelmez. Bir banka, ödeme ağı veya sağlayıcı işlemi hâlâ işliyor olabilir. Uyum incelemesi de ek bilgi gerektirebilir. İlk transfer yavaş görünüyor diye müşteriden ikinci kez ödeme yapmasını istemeyin. Önce şunları kaydedin:
tutar ve para birimi;
gönderenin adı;
tarih ve saat;
ödeme veya transfer referansı;
fatura numarası;
uygulamada gösterilen durum;
varsa banka veya platform dekontu.
Sonra bu kanıtlarla resmi destek kanalına başvurun. Mükerrer ödeme, iyi bir referans numarasından çok daha kötü bir sorun çözme aracıdır.
walllet.com Nijerya'da kimler için uygun?
walllet.com, sorununuz müşteri “gönder”e bastıktan sonra da devam ediyorsa en çok işe yarar. Örneğin şunları isteyebilirsiniz:
uluslararası müşterilerden veya işverenlerden gelir almak;
bu gelirin bir kısmını dolara bağlı tutmak;
bir kısmını yabancı iş araçları için kullanmak;
sadece ihtiyacınız kadarını nairaya çevirmek;
nairayı Nijerya'daki bankanıza aktarmak;
bu adımları birbirinden bağımsız birkaç uygulamayı birleştirmeden yönetmek.
Müşterinizin istediği ödeme yolu desteklenmiyorsa, ihtiyacınız olan hizmet hesabınızda görünmüyorsa veya kritik işyerinizi kartla denemediyseniz daha az uygundur.
Bir finansal ürün, bir özelliği var diye güvenilir olmaz. Taşımaya çalıştığınız para için tüm yolun çalışması gerekir.
walllet.com hesabı açmak her özelliğin açık olduğu anlamına gelir mi?
walllet.com hesabı açmak ile tek bir finansal hizmet için onay almak farklı adımlardır.
Nijerya'daki bir kullanıcı uygulamaya erişebilirken sanal ödeme alma hesabı, kart veya çekim yolu yine doğrulama ve uygunluk kararı gerektirebilir.
Hesap sınıflandırması da önemli olabilir. Ürün Kişisel ve Ticari hesap türlerini gösteriyorsa, kullanıcılar mevcut sınıflandırmalarının kullanmak istedikleri hizmete uyduğunu doğrulamalıdır.
Kullanıcılar başarılı bir kaydın, tamamlanmış bir kimlik kontrolünün veya daha önce verilmiş bir davet kodunun her özellik için uygunluğu garanti ettiğini varsaymamalıdır.
Müşteri gelirini almak veya önemli bir iş aboneliğini ödemek için walllet.com'a güvenmeden önce, hesabınızda gösterilen özellik durumunu tam olarak kontrol edin.
Reddedilen belgeler ve BVN çakışmaları dahil kimlik doğrulama hataları için walllet.com doğrulama rehberine bakın.
Kart başvuru süreci için walllet.com sanal USD kart rehberini inceleyin.
Bir sonraki ödemeniz için walllet.com'a güvenmeden önce
Hesabınızda gösterilen hizmeti tam olarak kontrol edin, sonra onu gerçek ihtiyacınızla eşleştirin.
ABD'li bir müşterinin belirli bir banka transferi yoluna ihtiyacı varsa, hesap bilgilerini göndermeden önce o yolu doğrulayın.
Düzenli bir iş aboneliği için sanal karta ihtiyacınız varsa, kartı doğrulayın ve o işyerinde deneyin.
Ay sonunda nairaya ihtiyacınız varsa, gelir gelmeden önce çekim yolunu ve son fiyat teklifini kontrol edin.
En güvenli ürün tanımı aynı zamanda en faydalı olanıdır: walllet.com Nijerya'da çalışır, ama size açık olan ödeme alma, kart ve çekim seçenekleri yola ve uygunluğunuza bağlıdır.
Bir sonraki müşteri veya maaş ödemenizden önce, hesabınızda şu an açık olan ödeme alma yolunu, kartı ve çekim seçeneklerini kontrol edin. Yolu, ödeyenin para gönderme şekliyle birebir eşleştirin, koşulları gözden geçirin ve yeni bir düzeni düzenli gelir yolunuz yapmadan önce deneyin.
walllet.com'un güncel erişilebilirliğini kontrol edin
İlgili yazılar
walllet.com Rehberleri ve Karşılaştırmaları: Doğru Para Yolunu Seçin
Nijerya'da Wise Alternatifleri (2026): USD, GBP veya EUR Alın ve Nairaya Çekin
Nijerya'da walllet.com ve Cleva (2026): USD Hesabı, Upwork, Ücretler, Kart ve Çekim
Nijerya'da walllet.com ve Raenest (2026): USD Hesabı, Ücretler, Kart ve NGN Ödemeleri
