Клиент оплачивает счёт на $1,000. Его банк подтверждает, что $1,000 отправлены. Вы проверяете свой счёт и видите $972.
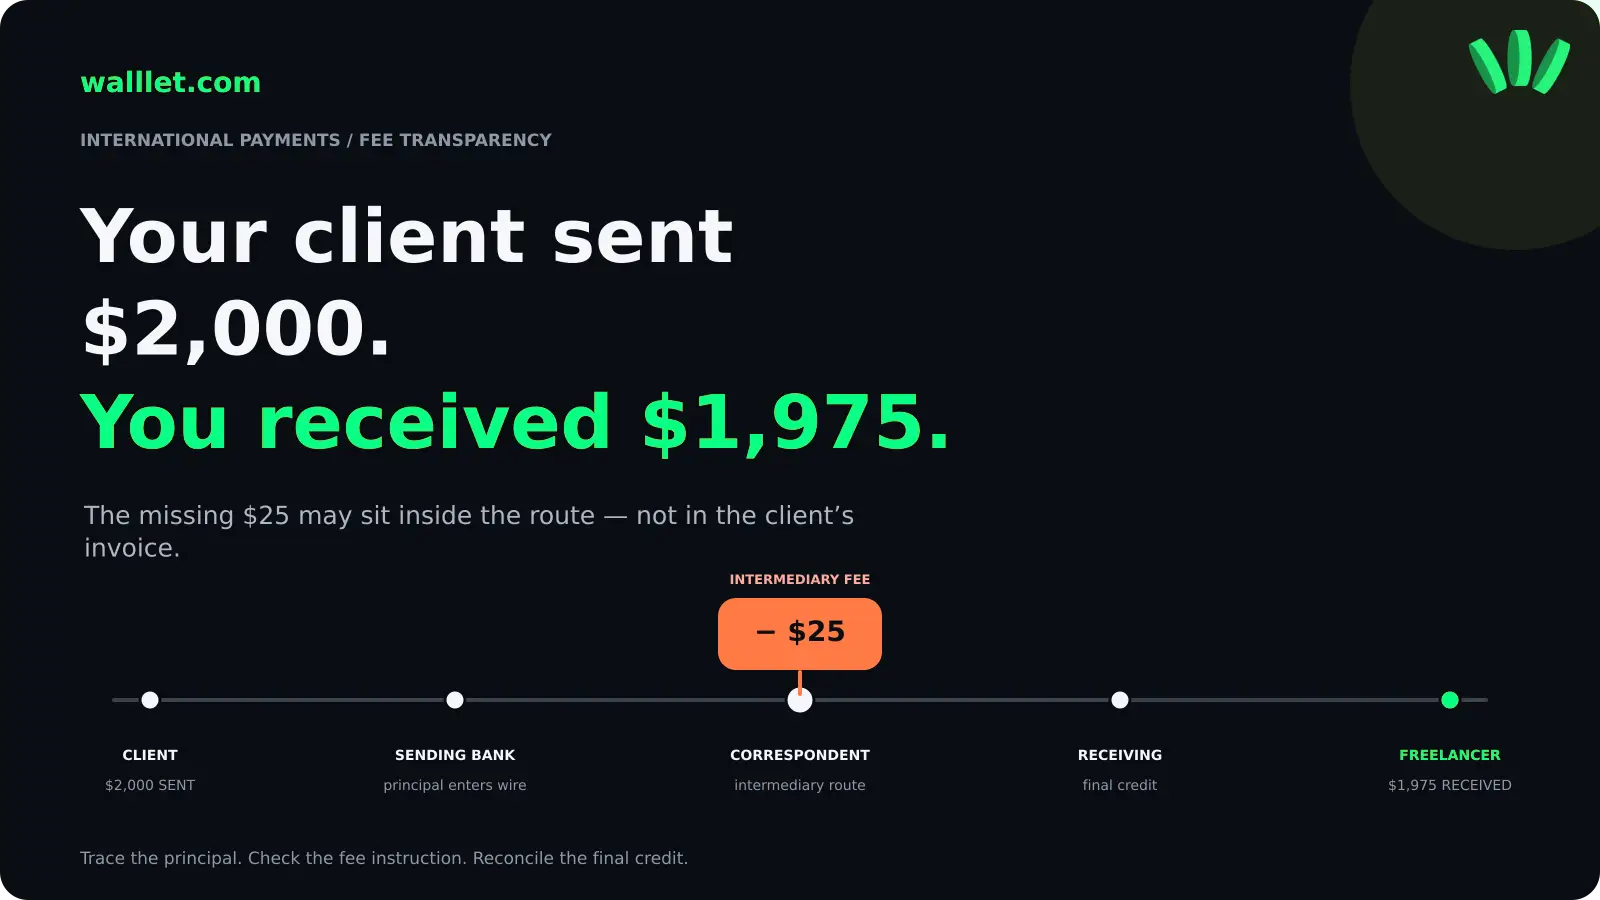
Недостающие $28 не обязательно значат, что клиент недоплатил, ваш провайдер взял скрытую комиссию $28 или с переводом что-то пошло не так.
Международный перевод может пройти через один или несколько банков, прежде чем дойдёт до вас. Банк-посредник или корреспондент может удержать комиссию за обработку платежа. Ваш банк или провайдер тоже может взять комиссию за входящий перевод. Если эти комиссии удерживаются из самого платежа, зачисленная сумма может оказаться меньше отправленной.
Для фрилансеров и удалённых сотрудников, которым платят из-за рубежа, это различие важно. Счёт на $1,000, платёжное поручение на $1,000 и $1,000 доступного дохода — не всегда одна и та же цифра.
Если вы ещё выбираете, каким способом должен платить зарубежный клиент, начните с руководства о том, как нигерийские фрилансеры получают оплату от клиентов из США, Великобритании и ЕС. В нём сравниваются ACH, банковские переводы в Великобритании, SEPA, международные переводы и другие способы — ещё до того, как клиент отправит деньги.
Главное
Комиссии банков-посредников — это сборы, которые могут удерживаться, пока международный перевод идёт от банка отправителя к вашему банку.
Банк-корреспондент или посредник может участвовать, если у банков отправителя и получателя нет прямых отношений.
Комиссия отправителя за перевод — лишь одна из возможных затрат. Удержания посредников и комиссии банка получателя тоже влияют на то, что вы реально получите.
SWIFT не устанавливает единую «комиссию SWIFT». Участвующие банки и платёжные провайдеры могут брать свои комиссии.
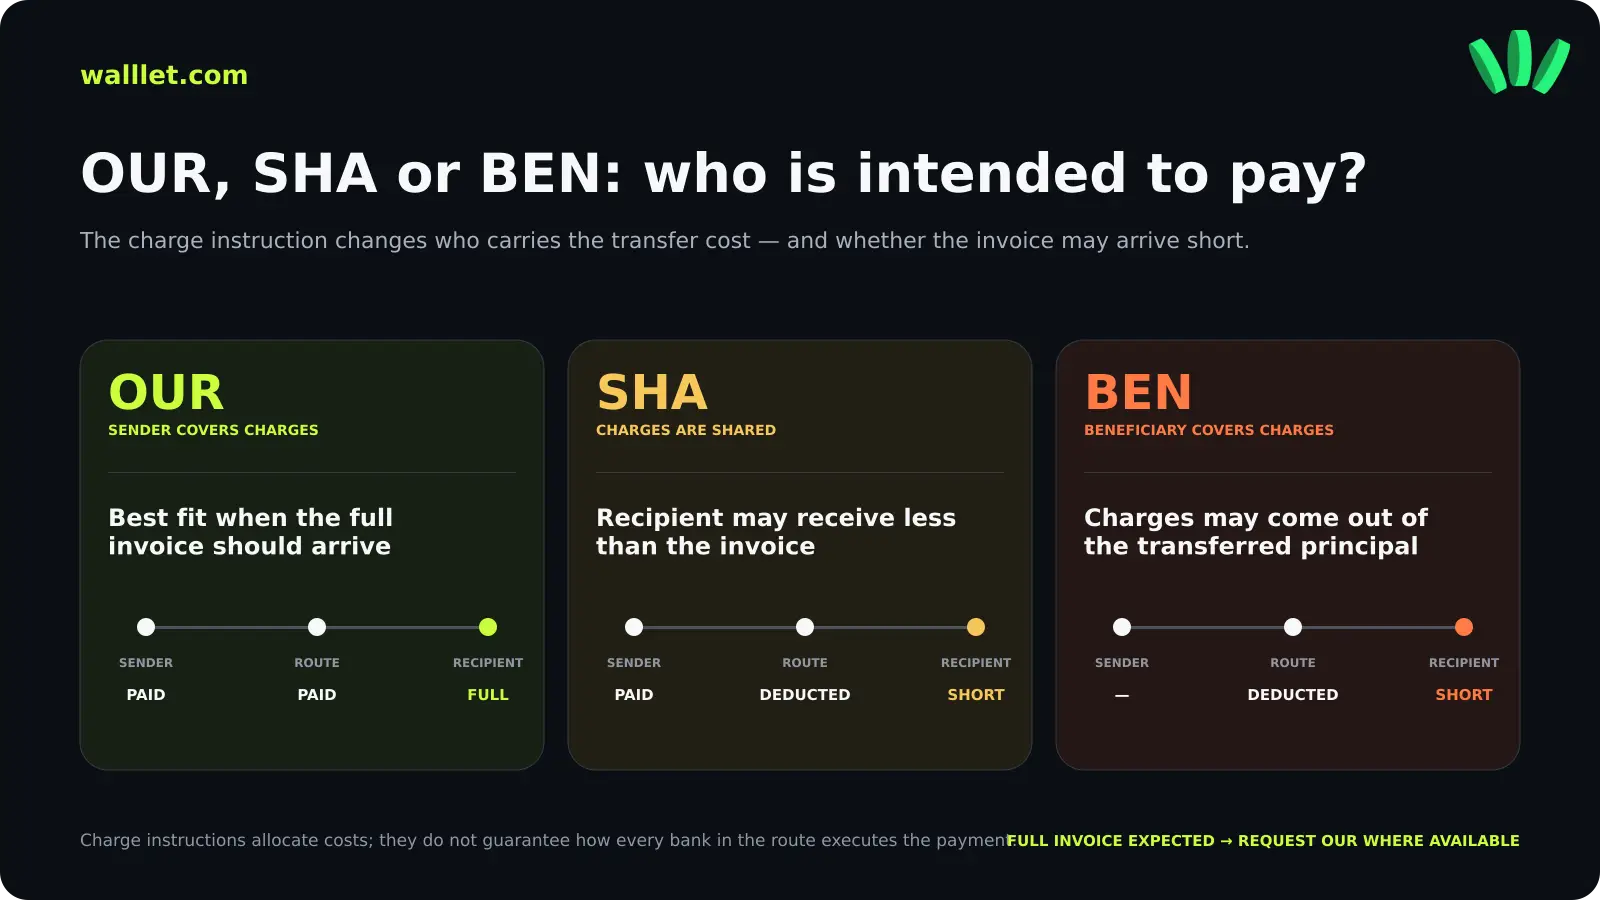
OUR, SHA и BEN сообщают банкам, кто должен оплачивать комиссии за перевод. В ISO 20022 им соответствуют DEBT, SHAR и CRED.
Если попросить отправителя выбрать OUR, это может снизить риск удержаний из отправленной суммы, когда маршрут это поддерживает, но доступность и применение зависят от банков, маршрута и действующих правил.
Прежде чем соглашаться на способ оплаты, сравнивайте сумму, которую ожидаете получить, а не только комиссию, заявленную в начале.
Если перевод пришёл не полностью и причина удержания неясна, данные MT103 или pacs.008 и UETR помогут банкам выяснить, что произошло. UETR — это уникальный 36-символьный референс, по которому Swift-платёж идентифицируется по всей цепочке.
Если более общий вопрос — как вообще выбрать способ получения USD, сравните практические способы получить USD в Нигерии без PayPal, включая валютные счета для получения, domiciliary-счета, международные переводы и стейблкоины.
Почему международный перевод на $1,000 может прийти как $972?
Возьмём условный платёж клиента на $1,000:
Этап платежа | Сумма |
Счёт | $1,000 |
Клиент отправляет | $1,000 |
Удержание банка-посредника | -$18 |
Комиссия банка получателя за входящий перевод | -$10 |
Зачислено | $972 |
Всего удержано из платежа | $28 |
Фактическое удержание | 2.8% |
Это пример, а не тариф конкретного банка или платёжного провайдера.
Расчёт простой:
Полученная сумма = отправленная сумма − удержания из платежа
В этом примере:
$1,000 − $18 − $10 = $972
И:
Фактическая ставка удержания = ($1,000 − $972) ÷ $1,000 × 100 = 2.8%
У отправителя может быть и отдельная комиссия за исходящий перевод. Если клиент оплачивает её отдельно, основная сумма $1,000 не уменьшается. Если же маршрут списывает комиссии из основной суммы, на ваш баланс придёт меньше.
Именно поэтому фразы «клиент оплатил комиссию» не всегда достаточно.
Если деньги не пришли вовсе, а не пришли не полностью, воспользуйтесь отдельным руководством по розыску пропавшего международного перевода через MT103 или UETR. Там объясняется, какие доказательства запросить, кто должен начать розыск и почему скриншота клиента недостаточно, чтобы подтвердить зачисление.
Что происходит с международным переводом после отправки?
Трансграничный банковский платёж не обязательно идёт напрямую из банка клиента в ваш. Упрощённо маршрут может выглядеть так:
Клиент → банк отправителя → банк-посредник/корреспондент → банк или провайдер получателя → ваш счёт
Иногда цепочка короче. Иногда в ней участвует несколько корреспондентов.
Банки-корреспонденты помогают проводить платежи, когда банк отправителя не может провести расчёт напрямую с банком получателя. Они могут брать плату за свою роль, а банки в одном платеже могут отличаться от банков в следующем.
Для фрилансера вывод простой: комиссия, которую показывает сервис для получения денег, может не отражать полную стоимость перевода.
Это ещё важнее, если способ оплаты также подвержен проверкам аккаунта, задержкам расчётов или проверкам личности. Руководство о том, почему фриланс-платежи задерживают, проверяют или блокируют, показывает эти слабые места на этапах клиента, провайдера, банка и после поступления.
Хотите меньше сюрпризов между «клиент отправил» и деньгами, которыми можно пользоваться? Узнайте, как walllet.com объединяет доход из-за рубежа, хранение долларов, траты, конвертацию и вывод в одном процессе.

Что такое банк-посредник?
Банк-посредник — это банк, который помогает провести международный платёж между банком отправителя и конечным банком получателя, когда платёж не может пройти между ними напрямую.
Представьте, что ваш клиент из США пользуется Банком A, а ваш счёт для получения — в Банке C. У Банка A может не быть отношений или расчётной схемы, чтобы отправить платёж прямо в Банк C.
Тогда маршрут может стать таким:
Банк A → Банк B → Банк C
Банк B выступает посредником в этом платеже.
Если Банк B берёт $18 за обработку перевода, а условия по комиссиям позволяют удержать её из платежа, перевод на $1,000 пойдёт дальше в Банк C как $982.
Затем ваш банк может взять ещё одну комиссию.
Банк-посредник и банк-корреспондент — это одно и то же?
В обычных разговорах о международных переводах эти термины часто используют как синонимы, но они описывают ситуацию с немного разных сторон.
Корреспондентские отношения — это более широкие отношения, в рамках которых одна финансовая организация оказывает другой услуги по платежам или расчётам.
Банк-посредник — это организация, которая стоит между банком отправителя и банком получателя в конкретном маршруте платежа.
Для фрилансера, который пытается понять недостачу, разница редко что-то меняет: другой банк на маршруте мог обработать перевод и взять комиссию.
Поэтому запросы комиссии банков-посредников, комиссии банков-корреспондентов и удержания SWIFT часто описывают одну и ту же практическую проблему.
Кто может взять с вас деньги при международном переводе?
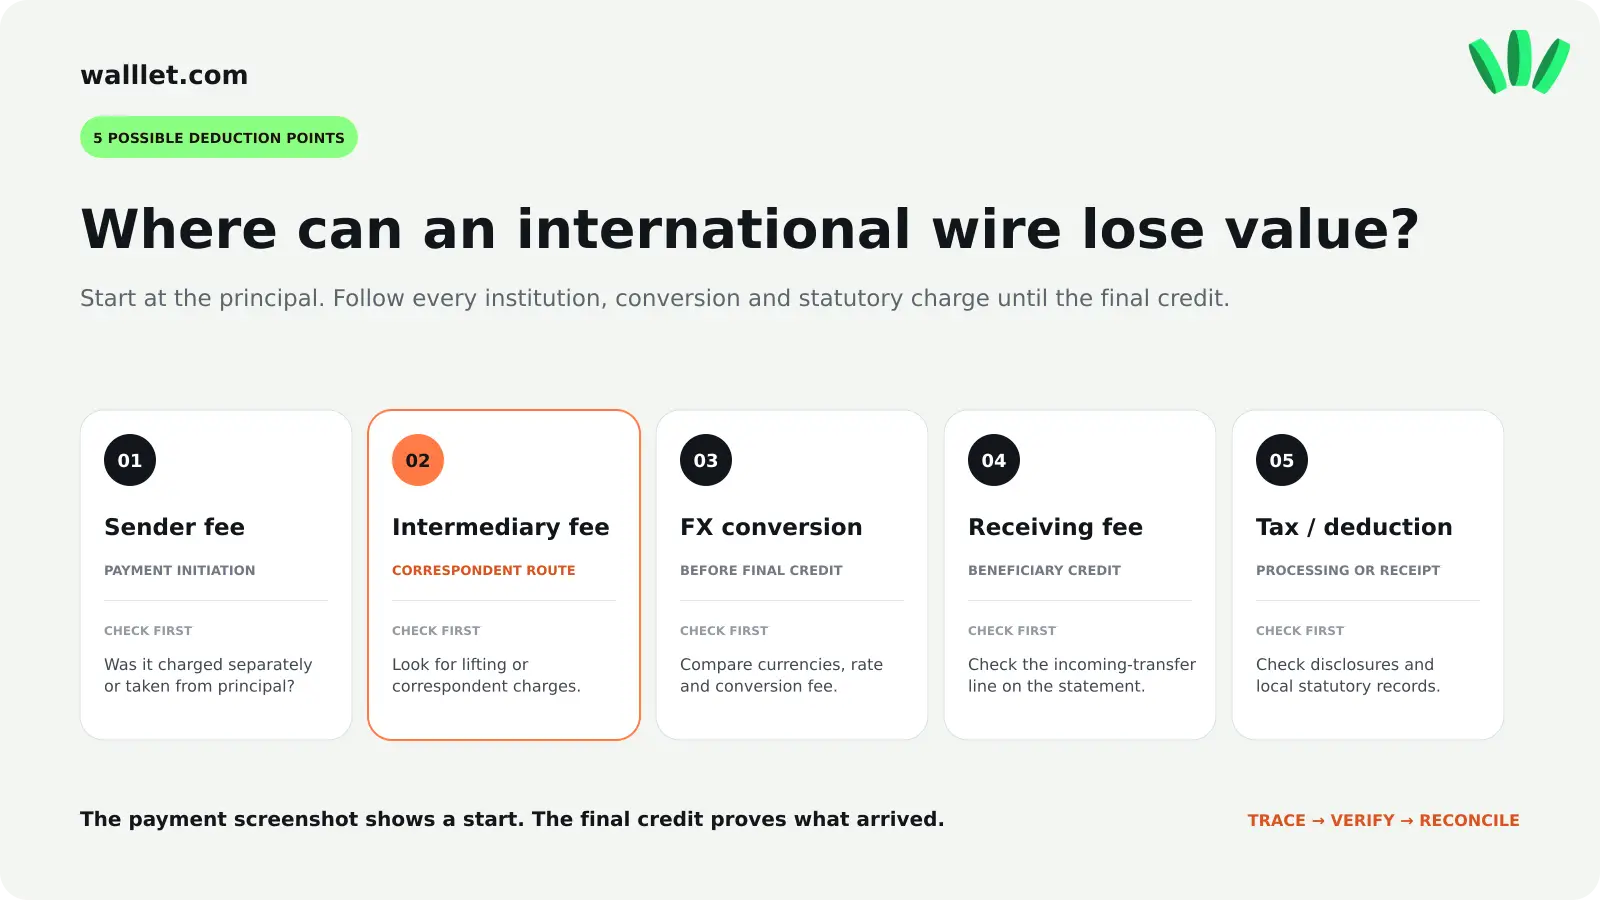
Вокруг одного перевода затраты могут создавать несколько организаций.
Затрата | Кто может её взять? | Уменьшает ли она обязательно полученную сумму? |
Комиссия за исходящий перевод | Банк или провайдер отправителя | Нет. Её могут списать с отправителя отдельно |
Комиссия посредника/корреспондента | Банк, обрабатывающий платёж между организациями | Может |
Комиссия за входящий перевод | Банк или провайдер получателя | Может |
Стоимость конвертации валют | Банк или валютный провайдер | Да, если происходит конвертация |
Прочие комиссии провайдера | Платёжный провайдер | Зависит от маршрута |
Поэтому фраза «перевод стоит $20» может вводить в заблуждение.
Какие $20?
Комиссия отправителя? Удержание посредника? Комиссия за получение? Фиксированная плата провайдера?
В итоге для фрилансера важна одна цифра:
Какая часть счёта превращается в деньги, которыми можно пользоваться?
Это ещё важнее при сравнении разных сервисов. Сравнение PayPal, Payoneer, Wise и стейблкоинов для нигерийских фрилансеров использует ту же логику полного маршрута: важно, сколько вы реально можете хранить, тратить или вывести, сколько это занимает времени и где маршрут может дать сбой.
Что значат OUR, SHA и BEN в переводе?
В инструкции к международному переводу можно указать, кто оплачивает банковские комиссии.
В MT103 эта информация традиционно указывается в поле 71A. В сообщениях ISO 20022 вместо этого может быть DEBT, SHAR или CRED.
Инструкция по комиссиям | Аналог в ISO 20022 | Общее значение |
OUR | DEBT | Комиссии за перевод оплачивает отправитель |
SHA | SHAR | Комиссии делятся между отправителем и получателем |
BEN | CRED | Комиссии за перевод оплачивает получатель |
OUR
При OUR отправитель берёт на себя банковские комиссии по платежу. HSBC описывает OUR как оплату отправителем комиссий всех участвующих банков, включая посредников и банк получателя.
Если счёт должен прийти полностью, именно эту инструкцию обычно стоит обсудить с финансовым отделом клиента, если её поддерживают его банк и маршрут.
SHA
SHA означает, что комиссии делятся.
Обычно отправитель платит комиссию своего банка, а комиссии на стороне получателя всё равно могут затронуть получателя. Для счёта это очевидная проблема:
Счёт: $1,000
Клиент отправляет: $1,000
Вы получаете: меньше $1,000
Обе стороны могут честно сказать, что провели платёж правильно, и при этом не соглашаться, оплачен ли счёт полностью.
BEN
При BEN комиссии оплачивает получатель.
Если комиссии удерживаются из платежа, пришедшая сумма может быть меньше той, что отправил клиент.
Гарантирует ли OUR, что каждый платёж придёт без удержаний?
Не считайте OUR универсальной гарантией.
Это инструкция, которая возлагает комиссии на отправителя, и некоторые провайдеры прямо рекомендуют её, когда получатель должен получить всю сумму. Но доступные варианты и их применение могут зависеть от вида платежа, банков и правил.
Для важного счёта отправитель должен уточнить в своём банке, что выбранная инструкция означает для конкретного маршрута.
Почему я получил меньше, хотя клиент отправил всю сумму счёта?
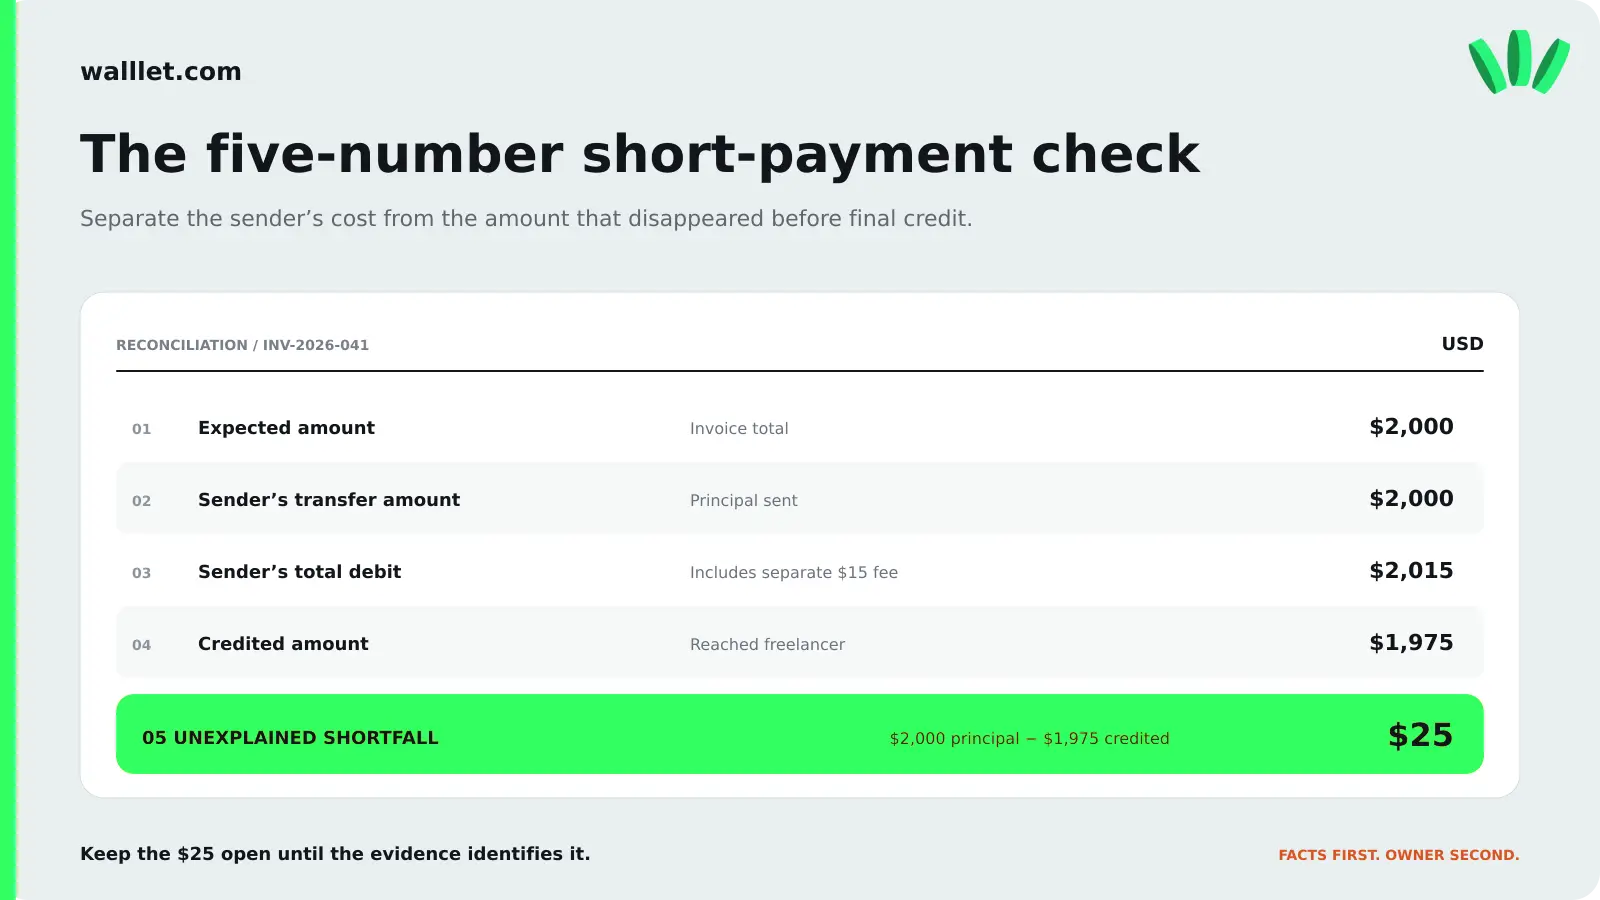
Есть несколько вариантов.
1. Банк-посредник удержал комиссию
Платёж прошёл через другой банк, и из суммы перевода удержали плату за обработку.
2. Ваш банк взял комиссию за входящий перевод
Банк получателя может взять свою комиссию даже после того, как перевод до него дошёл.
3. Клиент выбрал SHA или BEN
Платёжная инструкция может перекладывать часть или все комиссии на получателя.
4. Где-то на маршруте произошла конвертация
Платёж на $1,000 и эквивалент сконвертированного платежа — разные расчёты. Если банк конвертирует деньги, курс и валютная наценка тоже могут стать частью разницы.
5. Отправленная сумма на самом деле не была суммой счёта
Скриншот клиента может показывать общее списание с учётом его комиссии за перевод, а не доказывать, что в платёжную цепочку ушла вся сумма счёта.
Если разница важна, смотрите на настоящий документ о переводе, а не только на скриншот.
Комиссия банка-корреспондента — это то же, что комиссия SWIFT?
Не существует единой универсальной комиссии, которую берёт «SWIFT» только потому, что клиент сделал международный перевод.
SWIFT предоставляет инфраструктуру сообщений, которой банки пользуются для многих трансграничных платежей. У банка отправителя, корреспондентов, банка получателя и платёжных провайдеров могут быть свои тарифы.
Если называть любое удержание «комиссией SWIFT», теряется главный вопрос:
Какая организация взяла комиссию, на каком этапе и по какой инструкции?
Именно это нужно выяснить, чтобы не получить то же удержание по следующему счёту.
Можно ли узнать комиссии посредников до перевода?
Иногда можно получить оценку или выбрать маршрут с более предсказуемыми тарифами. Иногда точное удержание посредника трудно узнать заранее, потому что маршрут зависит от участвующих банков.
Прежде чем соглашаться на перевод, спросите:
Сколько берёт банк отправителя?
Ожидает ли банк участия посредников или корреспондентов?
Может ли отправитель выбрать OUR?
Берёт ли ваш счёт комиссию за входящие переводы?
Останется ли платёж в валюте счёта?
Есть ли более дешёвая местная платёжная система?
Какая сумма должна быть зачислена, если всё пройдёт как ожидается?
Если никто не может ясно ответить на вопросы 2, 3 и 4, считайте итоговую стоимость неопределённой, а не полагайте, что видимая комиссия за отправку — это вся комиссия.
Если вы рассматриваете способ получения через IBAN, руководство по IBAN-счёту walllet.com объясняет, почему IBAN, поддерживаемая валюта и реальная система для входящих платежей — это разные вопросы и почему перед тем, как делиться реквизитами с клиентом, всё равно нужно проверить требования, комиссии, лимиты и правила проверки.
Калькулятор комиссий за международный платёж: сколько вы получите на самом деле
Для простого платежа с фиксированными удержаниями:
Ожидаемая полученная сумма = сумма счёта − удержания из основной суммы
Пример:
Счёт: $1,000
Ожидаемое удержание посредника: $18
Ожидаемая комиссия за получение: $10
Ожидаемое поступление = $1,000 − $18 − $10 = $972
Для фактической стоимости:
Фактическое удержание % = (сумма счёта − полученная сумма) ÷ сумма счёта × 100
Для примера $1,000 → $972:
($1,000 − $972) ÷ $1,000 × 100 = 2.8%
Если потом вы конвертируете деньги в найры или платите ещё одну комиссию за вывод, считайте это отдельно. Не смешивайте недостачу по переводу с последующей стоимостью конвертации или вывода.
Полезный расчёт для всего маршрута:
Доступные деньги = сумма счёта − удержания при получении − стоимость конвертации − стоимость вывода − прочие расходы маршрута
Комиссия $10 и удержание $10 — не всегда одно и то же
Допустим, клиент должен вам $1,000.
Сценарий A:
Клиент отправляет $1,000
Клиент отдельно платит $25 за исходящий перевод
Вы получаете $1,000
Ваш счёт оплачен полностью. Платёж обошёлся клиенту в $1,025.
Сценарий B:
Клиент отправляет $1,000
По пути из основной суммы удерживают $25
Вы получаете $975
Операция могла начаться с $1,000, но с вашей точки зрения счёт всё ещё недоплачен на $25.
Этот вопрос нужно решить до того, как клиент отправит платёж, особенно в регулярных контрактах.
Как фрилансерам сократить неожиданные удержания посредников?
1. Выберите платёжную систему до отправки счёта
Не давайте клиенту «банковские реквизиты», не уточнив, как ими пользоваться.
Счёт для получения в США может поддерживать ACH, переводы, и то и другое или ни то ни другое для конкретного типа плательщика. IBAN может поддерживать подходящий маршрут SEPA или требовать другой способ перевода.
2. Используйте местную платёжную систему, если её поддерживают счёт и клиент
Если клиент из США может сделать подходящий ACH-платёж на ваши реквизиты, возможно, нет смысла отправлять деньги международным SWIFT-переводом.
Для подходящего счёта в EUR поддерживаемый перевод SEPA тоже может быть прямее, чем лишний международный перевод.
Для плательщика из Великобритании могут быть доступны поддерживаемые внутренние способы.
Не считайте, что счёт поддерживает систему только потому, что у него нужная валюта или привычный номер счёта. Сначала уточните точный способ оплаты.
3. Договоритесь, кто платит банковские комиссии, до платежа
Договор или счёт может чётко зафиксировать коммерческие ожидания.
Например:
Сумма платежа: USD 1,000
Способ оплаты: [указанная система]
Банковские комиссии: отправитель оплачивает комиссии за перевод, чтобы согласованная сумма счёта была получена полностью, если это поддерживают банк отправителя и маршрут платежа.
Это не определяет, что сделает каждый банк. Но делает договорённость между вами и клиентом менее двусмысленной.
4. Спросите про OUR для SWIFT-переводов
Если счёт должен прийти полностью, спросите клиента или его финансовый отдел, поддерживает ли их банк инструкцию OUR для этого платежа.
Делайте это до перевода, а не после того, как обнаружите разницу в $28.
5. Отдельно проверьте комиссию за получение
Даже если отправитель понимает свои комиссии, у вашего банка может быть своя.
Проверьте текущие условия для конкретного способа получения, которым вы пользуетесь.
6. По возможности не меняйте валюту
Если счёт в USD и вы планируете хранить USD, лишняя конвертация добавляет ещё один слой затрат.
Даже самая низкая комиссия за перевод может дать плохой результат, если маршрут вынуждает конвертировать по невыгодному курсу.
7. Проверяйте регулярные маршруты
Для важного постоянного клиента первый платёж даёт полезные практические данные:
отправленная сумма;
комиссия отправителя;
зачисленная сумма;
удержание посредника, если было;
комиссия за получение;
время расчёта;
референс платежа;
документы, доступные на случай проблемы.
Не рассчитывайте, что второй платёж всегда пройдёт тем же путём через корреспондентов, но первый перевод покажет, работает ли схема оплаты.
8. Сравнивайте итоговые деньги, а не заявленные комиссии
Маршрут с заявленной комиссией $5 может обойтись дороже, чем маршрут с комиссией $15, если первый добавляет ещё одно удержание посредника или дорогую конвертацию.
Полезное сравнение:
Счёт → полученная сумма → доступная сумма
Чек-лист до того, как клиент отправит международный платёж
Используйте его перед отправкой платёжных инструкций:
Уточните точную валюту счёта.
Уточните платёжную систему, а не только валюту счёта.
Используйте имя получателя точно так, как оно указано в реквизитах.
Проверьте, может ли ACH, SEPA, Faster Payments или другой поддерживаемый местный способ заменить международный перевод.
Если нужен SWIFT, спросите, ожидаются ли банки-посредники.
Проверьте комиссию отправителя за исходящий перевод.
Проверьте свою комиссию за входящий перевод.
Договоритесь, кто оплачивает комиссии за перевод.
Спросите, доступен ли OUR, если счёт должен прийти полностью.
Уточните, будет ли конвертация валют.
Укажите номер счёта в платёжной инструкции.
Сохраните подтверждение перевода, выданное банком отправителя.
Для регулярных платежей запишите, сколько реально пришло после первого перевода.
Что делать, если международный перевод уже пришёл не полностью?
Начните с доказательств. Не просите клиента отправить ещё один платёж только потому, что зачисленная сумма неверна. Сначала сравните:
сумму счёта;
сумму, указанную отправителем в поручении;
отдельную банковскую комиссию отправителя;
сумму в подтверждении перевода;
сумму, которую, по словам вашего банка, он получил;
сумму, в итоге зачисленную вам.
Затем запросите банковский документ о переводе.
В зависимости от формата сообщений это может быть MT103 или pacs.008. Там же может быть указана инструкция по комиссиям.
Для Swift-платежа запросите также UETR.
Swift описывает UETR как уникальный 36-символьный референс в сообщениях с платёжными инструкциями. Он позволяет участникам цепочки идентифицировать и отслеживать платёж.
Может ли получатель сам отследить удержание посредника?
Обычно в первую очередь стоит обращаться в банк отправителя и в свой банк.
UETR помогает банкам найти платёж в цепочке Swift, но это не публичный трекер посылок, дающий любому фрилансеру прямой доступ к внутренним данным каждого банка.
Если нужен официальный розыск, банк отправителя часто лучше всего может его начать, потому что он инициировал платёж и хранит исходную инструкцию.
Запросите:
дату платежа;
исходную сумму и валюту;
данные получателя;
референс операции;
данные MT103 или pacs.008, если есть;
UETR;
инструкцию по комиссиям;
подтверждение того, какая сумма ушла из банка отправителя.
Затем спросите свой банк, какую сумму он получил и какую комиссию, если была, применил.
Сравнение двух сторон поможет понять, где возникла недостача.
Стоит ли нигерийскому фрилансеру использовать SWIFT для каждого зарубежного клиента?
Нет.
Лучший способ зависит от клиента, валюты, доступных реквизитов и того, что реально поддерживает ваш счёт.
Например:
Клиент | Возможный способ оплаты |
Клиент из США | ACH, подходящий внутренний перевод, международный перевод |
Клиент из Великобритании | Faster Payments, Bacs, CHAPS, международный перевод |
Клиент из ЕС/зоны SEPA | SEPA Credit Transfer, SEPA Instant там, где поддерживается, SWIFT |
Другие трансграничные ситуации | Может потребоваться SWIFT |
Это категории маршрутов, а не гарантия, что конкретный счёт может через них получать деньги. Доступность и поддерживаемые системы определяет провайдер, выдавший ваши реквизиты.
Для регулярного счёта на $1,000 предсказуемый маршрут с понятной полной стоимостью может быть полезнее, чем маршрут, который кажется дешёвым на первом шаге, но даёт неизвестное удержание посередине.
Где здесь walllet.com?
walllet.com построен вокруг всего пути международного дохода для нигерийских фрилансеров и удалённых сотрудников, а не рассматривает получение, хранение, конвертацию и вывод как несвязанные операции.
Используя любой способ получения в walllet.com, перед тем как указать реквизиты в счёте, проверьте точную валюту, платёжную систему, комиссии, лимиты, требования и правила проверки, которые сейчас показаны для вашего аккаунта. Эти условия могут различаться в зависимости от провайдера и доступности.
Получение оплаты не должно заканчиваться очередной цепочкой приложений, курсов и шагов для вывода. Узнайте, как walllet.com помогает нигерийским фрилансерам получать доход из-за рубежа, хранить стоимость, привязанную к доллару, тратить онлайн, конвертировать деньги и выводить их, когда нужно.
Читайте также
Международные платежи: способы, комиссии и получение денег из-за рубежа
Банковские реквизиты для международного платежа: 7 вещей, которые реально нужны клиенту
Способы оплаты для фрилансеров: основной и запасной маршрут
Комиссии за фриланс-платежи: сколько на самом деле стоит платёж на $1,000
