
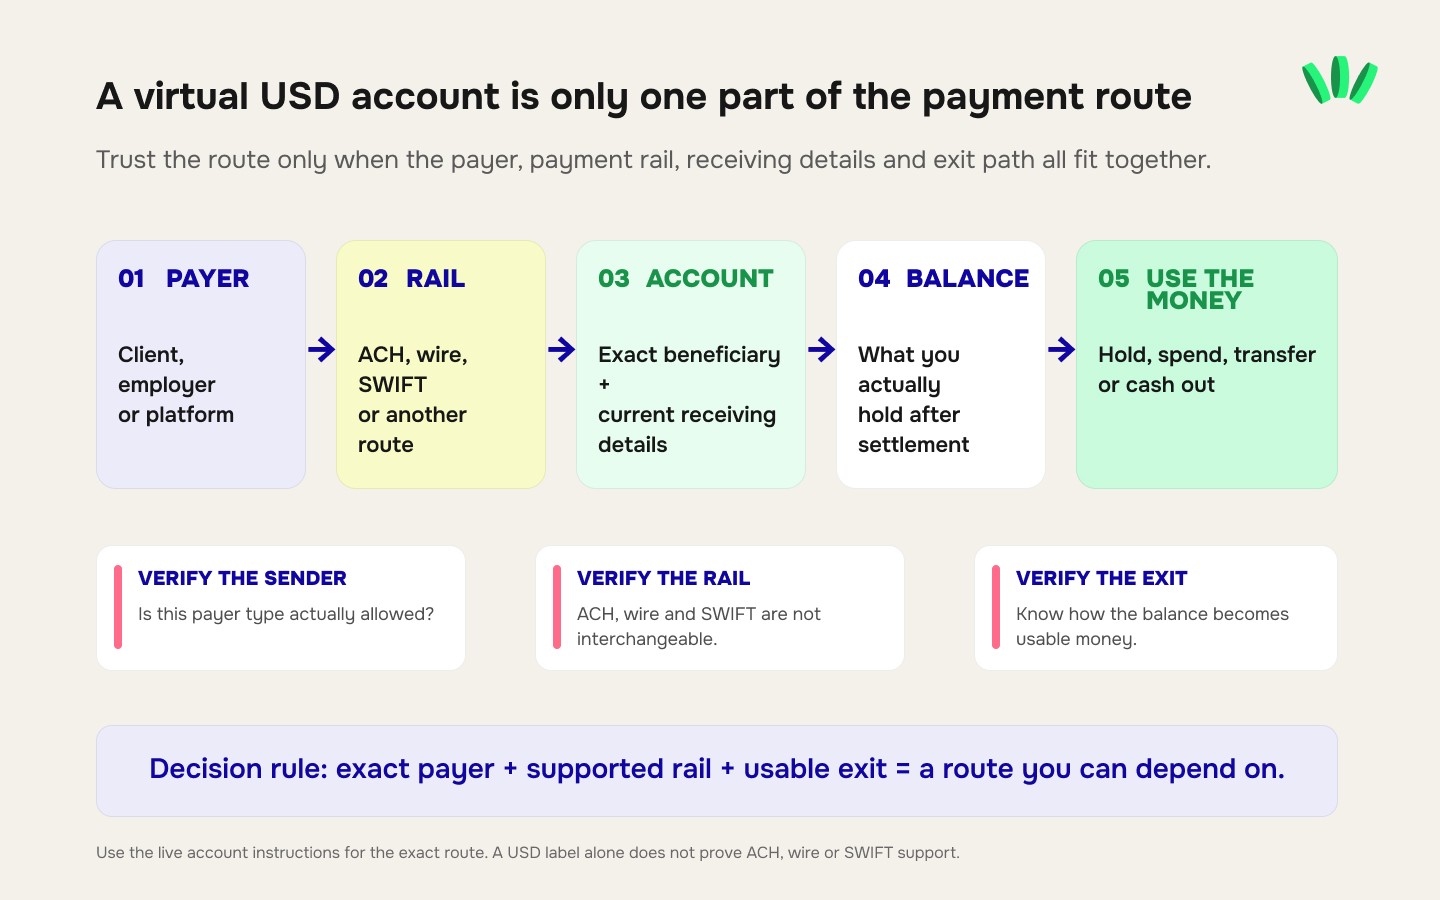
Виртуальный USD-счёт может выглядеть идеально на странице продукта и всё равно оказаться неподходящим для вашего следующего счёта клиенту.
Слова «USD-счёт» не говорят вам, может ли клиент оплатить его через ACH, принимает ли он внутренний wire-перевод, может ли зарубежный клиент отправить SWIFT-перевод, примет ли эти реквизиты маркетплейс, открыт ли счёт действительно на ваше имя и сколько денег останется после комиссий за получение, конвертацию и вывод.
Для фрилансера или удалённого сотрудника из Нигерии эти детали важнее, чем экран открытия счёта.
Если вы ещё сравниваете провайдеров, начните с 11 пунктов, которые важны при выборе счёта в USD в Нигерии. Этот гайд решает другую задачу: у вас уже есть конкретный виртуальный USD-счёт или вы к нему присматриваетесь, и вы хотите понять, безопасно ли строить на нём реальную схему получения оплаты.
Прежде чем добавлять новые реквизиты в инвойс, зарплатный портал или систему поставщиков клиента, пройдите эти 12 проверок.
# | Проверка | Что нужно знать до получения оплаты |
1 | Владелец счёта | Чьё юридическое имя или название компании указано как получатель? |
2 | Страна и структура счёта | Где находятся реквизиты для получения и кто на самом деле предоставляет услугу? |
3 | Поддержка ACH | Принимает ли счёт входящие ACH-зачисления — явно и официально? |
4 | Внутренний wire | Может ли счёт получать wire-переводы внутри США и отличаются ли реквизиты для wire? |
5 | Международный wire / SWIFT | Может ли плательщик за пределами США заплатить международным переводом? |
6 | Ограничения по плательщикам | Могут ли деньги приходить от компаний, частных лиц, зарплатных систем и третьих лиц? |
7 | Совместимость с платформами | Примет ли эти реквизиты именно та платформа, которая вам платит? |
8 | Что происходит после зачисления | Деньги остаются в USD, автоматически конвертируются или попадают на баланс другого типа? |
9 | Полная стоимость | Сколько стоит весь маршрут, а не только открытие счёта? |
10 | Лимиты и проверки | Не упрётся ли обычная сумма инвойса или месячный доход в лимит или дополнительную проверку? |
11 | Способ вывода | Можете ли вы хранить, тратить, переводить или выводить деньги так, как вам действительно нужно? |
12 | Подтверждения и поддержка | Какие доказательства у вас будут, если платёж задержат, отклонят или вернут? |
Полезный вопрос звучит так:
Может ли именно этот счёт принять деньги от именно этого плательщика тем способом, которым он собирается платить, и смогу ли я потом превратить полученный баланс в деньги, которыми можно пользоваться?
Если ваши клиенты в разных регионах, гайд о получении платежей от клиентов из США, Великобритании и ЕС в Нигерии объясняет, почему нужный платёжный канал часто зависит от того, где находится отправитель. Если вы ищете другой способ из-за PayPal, сравните практические варианты в статье «Как получать USD в Нигерии без PayPal в 2026 году», прежде чем считать, что любой USD-счёт решает одну и ту же задачу.
1. Счёт действительно открыт на ваше имя?
Начните с имени получателя.
Какое именно имя должен ввести клиент, когда откроет форму оплаты?
В идеале провайдер должен сделать это однозначным. Вы должны знать:
имя получателя или владельца счёта;
используется ли ваше личное юридическое имя или зарегистрированное название компании;
должно ли имя точно совпадать с данными вашего KYC;
можете ли вы получить официальное подтверждение, что счёт или реквизиты принадлежат вам.
Это важно не только для красоты.
Финансовый отдел клиента может сверять получателя с вашим инвойсом, карточкой поставщика или договором. Маркетплейс может применять свои правила о том, должны ли реквизиты для выплат совпадать с владельцем аккаунта. Учреждению-получателю тоже может понадобиться достаточно данных, чтобы зачислить платёж правильному получателю.
Не «исправляйте» и не сокращайте имя получателя сами. Копируйте актуальное имя из платёжных инструкций провайдера.
Также различайте «реквизиты на моё имя» и «у меня лично есть обычный банковский счёт напрямую в базовом банке». Это не обязательно одна и та же юридическая структура. Финтех-продукты могут выдавать персональные реквизиты для получения через банки-партнёры.
Практическая проверка проста: можете ли вы без догадок назвать получателя, связь с провайдером и подтверждающие документы?
2. Какая страна и какое учреждение стоят за реквизитами?
USD-баланс не говорит, где находится счёт для получения. Для клиента, который платит через банковскую систему США, вы можете получить такие реквизиты:
Имя получателя → название банка/провайдера → routing number → номер счёта → тип счёта
Другой продукт вместо этого может дать IBAN или другие международные инструкции.
Проверьте:
Поле | Почему это важно |
Страна счёта | Клиент или зарплатная система может спросить, где находится счёт получателя |
Учреждение/провайдер | Помогает понять, кто на самом деле обрабатывает банковский перевод |
Тип счёта | Некоторые платёжные формы спрашивают checking/savings или другую категорию |
Имя получателя | Нужно вводить точно по инструкции |
Валюта | Не стоит считать, что USD-реквизиты принимают другие валюты |
Платёжный канал | Определяет, какие инструкции должен использовать отправитель |
Это особенно важно, когда клиент спрашивает: «Это банковский счёт в США?»
Не отвечайте по маркетинговому названию функции. Отвечайте по фактическим инструкциям для получения и действующим условиям.
Точно так же IBAN — это идентификатор счёта, а не доказательство того, что поддерживаются любые переводы и валюты. Практический гайд walllet.com по IBAN-счёту объясняет, почему получателя, валюту, канал, тип плательщика и допуск к счёту нужно проверять по отдельности.
3. Может ли виртуальный USD-счёт принимать ACH?
Одни виртуальные USD-счета поддерживают ACH, другие нет. Даже если ACH доступен, правила могут быть уже, чем кажется по фразе «ACH поддерживается».
Для дохода от фриланса обычно важны входящие ACH-зачисления: отправитель поручает своему финансовому учреждению отправить деньги на ваш счёт.
Nacha описывает ACH-зачисление как цепочку из инициатора платежа, банка инициатора (ODFI), ACH-оператора и банка получателя (RDFI). Поэтому ACH — это конкретный платёжный канал, а не другое название для «перевода в USD».
Прежде чем давать клиенту реквизиты для ACH, уточните:
Входящие ACH-зачисления: явно поддерживаются или нет?
Routing number: это routing number именно для ACH?
Тип плательщика: только компании или могут платить и частные лица?
Платежи от третьих лиц: разрешены или ограничены?
ACH-списания: поддерживаются отдельно или не поддерживаются вовсе?
Возвраты: какие данные вы увидите, если ACH-платёж вернут?
Не делайте вывод о поддержке ACH только потому, что видите американский routing number.
И не берите routing number со старого скриншота. Реквизиты могут меняться.
Если ACH-платёж потом вернётся отправителю, гайд по кодам возврата ACH для фрилансеров объясняет, что значат коды R01, R02, R03 и R04 и кто обычно должен устранить причину.
4. Может ли счёт принять внутренний wire-перевод в США?
ACH и внутренний wire — разные вопросы.
Провайдер может поддерживать одно и не поддерживать другое. Он также может давать разные routing-инструкции для каждого.
Федеральная резервная система описывает Fedwire Funds Service как систему электронных переводов для критически важных операций в тот же день, с окончательностью расчёта на уровне участника Федеральной резервной системы. Это не значит, что любой виртуальный USD-счёт может получать платежи Fedwire или что любой провайдер зачислит вам полученный wire в тот же день.
Прежде чем принимать wire, проверьте:
поддерживаются ли входящие внутренние wire-переводы;
отличается ли routing number для wire от routing number для ACH;
нужен ли адрес банка или другие поля;
есть ли комиссия за входящий wire;
должен ли отправитель быть компанией;
влияют ли время отсечки или проверки на доступность денег.
Это одно из мест, где проще всего сделать дорогое допущение.
Фразы клиента «мы отправим wire» недостаточно. Вам нужны инструкции для wire по вашему счёту, а не инструкции для ACH с добавленным сверху словом «wire».
5. Может ли плательщик за пределами США отправить международный wire или SWIFT-платёж?
Виртуальный USD-счёт, который отлично работает с клиентом из Нью-Йорка, может оказаться бесполезным для компании, чей банк умеет отправлять только международные SWIFT-переводы. Поддержка внутренних wire в США и международных wire — не одно и то же.
Если вы ждёте платежи из-за пределов США, выясните, есть ли у счёта:
маршрут для входящих международных платежей;
инструкции SWIFT/BIC, если они нужны;
инструкции для банка-посредника или банка-корреспондента, если они нужны;
ограничения по странам отправителя;
отдельная комиссия за международные переводы;
правила о том, кто оплачивает комиссии банков-посредников.
Если провайдер публикует только инструкции для ACH или внутреннего wire, не придумывайте недостающие международные поля.
Это касается и SWIFT-кодов.
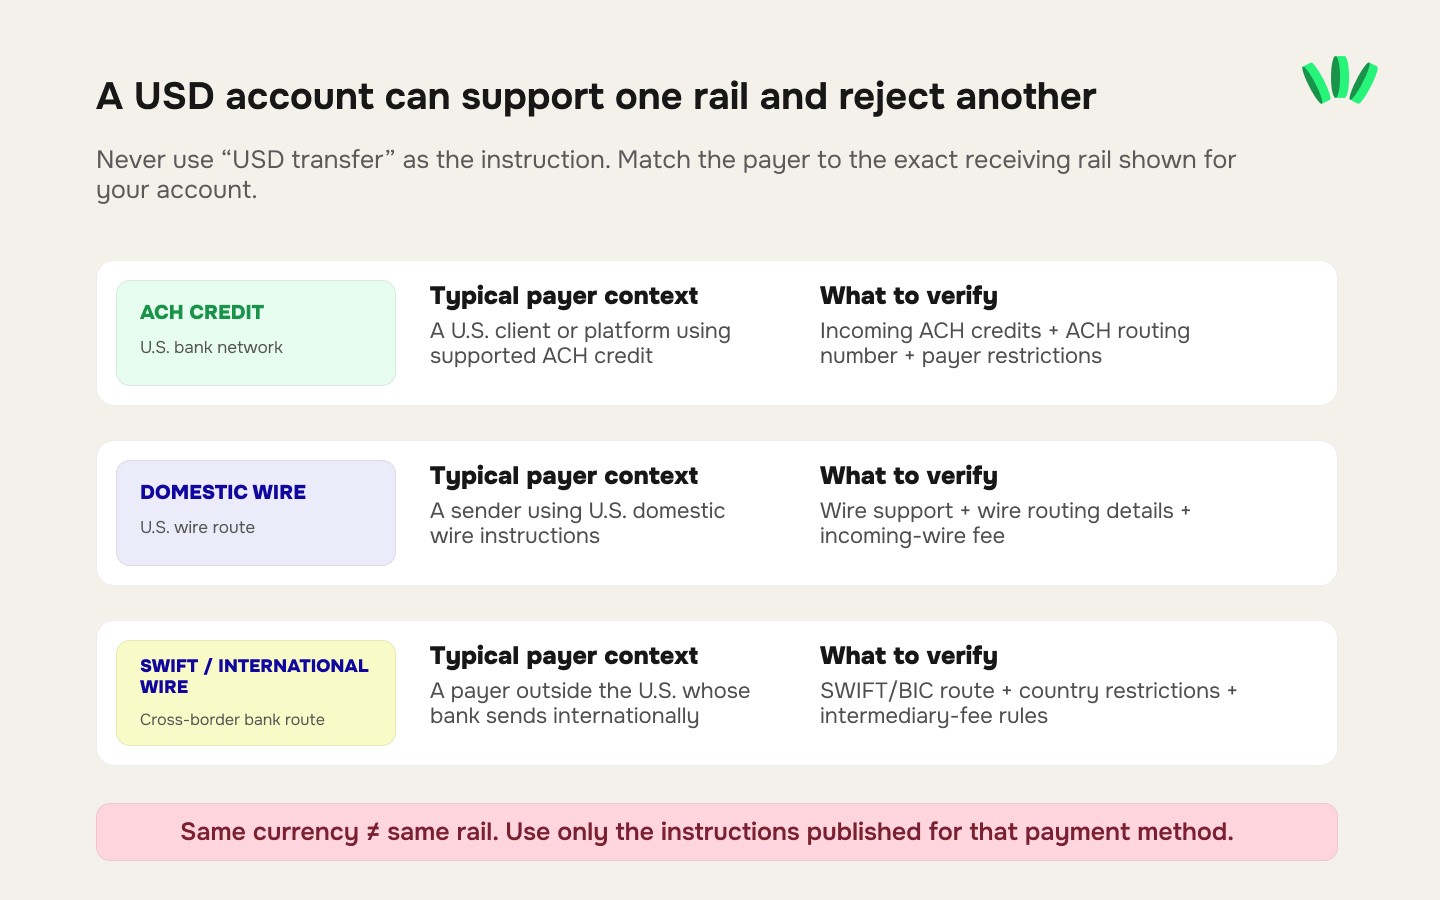
Отдел расчётов с поставщиками у клиента должен использовать явно поддерживаемый маршрут, а не вычислять его по названию банка.
6. Кто может отправлять деньги на счёт?
Этот вопрос постоянно упускают.
«Принимает ACH» не значит «принимает ACH от кого угодно».
Провайдер может различать:
Отправитель | Что проверить |
Ваш собственный счёт | Разрешены ли переводы самому себе? |
Компания вашего прямого клиента | Принимаются ли платежи от сторонних компаний? |
Личный счёт клиента | Разрешены ли платежи от сторонних частных лиц? |
Работодатель/зарплатный провайдер | Принимаются ли зарплатные выплаты? |
Фриланс-маркетплейс | Разрешает ли платформа использовать этот счёт для выплат? |
Семья/друзья | Разрешены ли некоммерческие переводы от третьих лиц? |
Другой финтех | Принимаются ли переводы от платёжных компаний? |
Лучший счёт — не обязательно тот, что принимает больше всего типов отправителей. Важно, принимает ли он вашего отправителя.
Если все три ваших постоянных клиента платят с корпоративных банковских счетов, сначала проверьте этот маршрут.
Если один клиент платит вам лично с частного счёта, проверьте это отдельно.
Если доход приходит в основном через маркетплейс, у вас есть ещё один уровень правил для проверки.
7. Примет ли платформа или плательщик эти реквизиты на самом деле?
Техническая совместимость и согласие плательщика — разные вещи. Допустим, ваш счёт принимает ACH. Это доказывает, что принимающая сторона может обработать поддерживаемый ACH-платёж.
Это не доказывает, что:
Upwork позволит сохранить эти реквизиты;
зарплатная платформа поддерживает страну этого счёта;
PayPal разрешит вывод на этот счёт;
портал поставщиков клиента принимает это учреждение;
плательщик принимает реквизиты, выданные финтех-компанией;
плательщик принимает счета частных лиц, а не только компаний.
Отправитель сам устанавливает правила выплат.
Для дохода с платформ начинайте с самой платформы. Проверьте, какие способы выплат доступны для вашего аккаунта, страны и профиля, а затем — соответствуют ли реквизиты требованиям этого способа.
Если вы решаете, с чего должен начинаться весь маршрут — PayPal, Payoneer, Wise, банковского счёта для получения или стейблкоинов, — сравнение PayPal, Payoneer, Wise и стейблкоинов для фрилансеров даёт более широкий контекст для решения.
Прямым клиентам задайте финансовому отделу один полезный вопрос до выставления инвойса:
Можете ли вы оплатить именно эти реквизиты именно этим способом оплаты?
Это гораздо лучше, чем спрашивать: «Можете заплатить мне в долларах?»
8. Что у вас на самом деле остаётся после зачисления?
«Клиент отправил $1,000» и «у меня есть $1,000, которыми я могу пользоваться как USD» — не обязательно одно и то же. Проверьте, что происходит после расчёта. Продукт:
зачисляет деньги на баланс в USD?
автоматически конвертирует входящие средства?
требует ещё одного перевода, прежде чем баланс станет доступен?
переводит полученные через банк средства в другой поддерживаемый баланс?
позволяет держать деньги в USD, пока вы сами не решите иначе?
Затем спросите, что можно делать с этим балансом. Можно ли:
хранить его в USD?
отправить USD в другое место?
тратить с него?
пополнить карту?
конвертировать только часть?
вывести остальное в найрах?
Это различие важно для фрилансеров с расходами в долларах.
Если вы получаете $2,000, вам нужны деньги в ₦ на аренду и $200 на подписки на софт, автоматическая конвертация всего в найры может привести к ещё одной конвертации, когда доллары снова понадобятся.
Важна не просто «полученная сумма».
Важны деньги, полученные в той форме, которую вы реально можете использовать для следующего шага.
9. Сколько стоит весь маршрут?
Виртуальный счёт, который рекламируют как «бесплатный», всё равно может оказаться дорогим маршрутом. Разделите расходы, а не складывайте всё под одно расплывчатое слово «комиссия».
Уровень расходов | Что проверить |
Выпуск/открытие счёта | Разово или регулярно? |
Входящий платёж | ACH, wire и международные переводы могут стоить по-разному |
Удержания посредников | Актуально для некоторых международных маршрутов |
Курс FX | Какой реальный курс USD/NGN будет применён? |
Спред FX | Насколько курс провайдера отличается от ориентира, с которым вы сравниваете? |
Комиссия за конвертацию | Она отдельно от курса? |
Вывод/off-ramp | Сколько стоит перевести деньги в ваш нигерийский банк? |
Пополнение карты | Есть ли ещё одна комиссия, прежде чем можно тратить? |
Траты по карте | Операции в USD и не в USD могут стоить по-разному |
Обслуживание/неактивность | Стоит ли что-то держать счёт открытым? |
Полезное сравнение выглядит так:
Сумма инвойса
− расходы на получение
− применимые расходы на конвертацию/FX
− расходы на вывод или траты
= итоговые доступные деньги
Не смешивайте разовые комиссии за подключение с комиссиями, которые берутся с каждого платежа.
Актуальный пример walllet.com
В тарифах на Bank Account от walllet.com указаны комиссия за выпуск $5 и 1% за входящие USD через поддерживаемый банковский маршрут. Опубликованная комиссия за off-ramp — 0.5%, это отдельный последующий шаг.
Для условного платежа в $1,000:
Входящие USD: $1,000
Комиссия за получение 1%: −$10
Баланс после комиссии за получение: $990
Если затем все $990 выводятся через off-ramp:
0.5% от $990: −$4.95
Сумма до учёта курса USD/NGN: эквивалент $985.05
Комиссия $5 за выпуск — это отдельный разовый расход на счёт; её не нужно вычитать из каждого будущего платежа в $1,000.
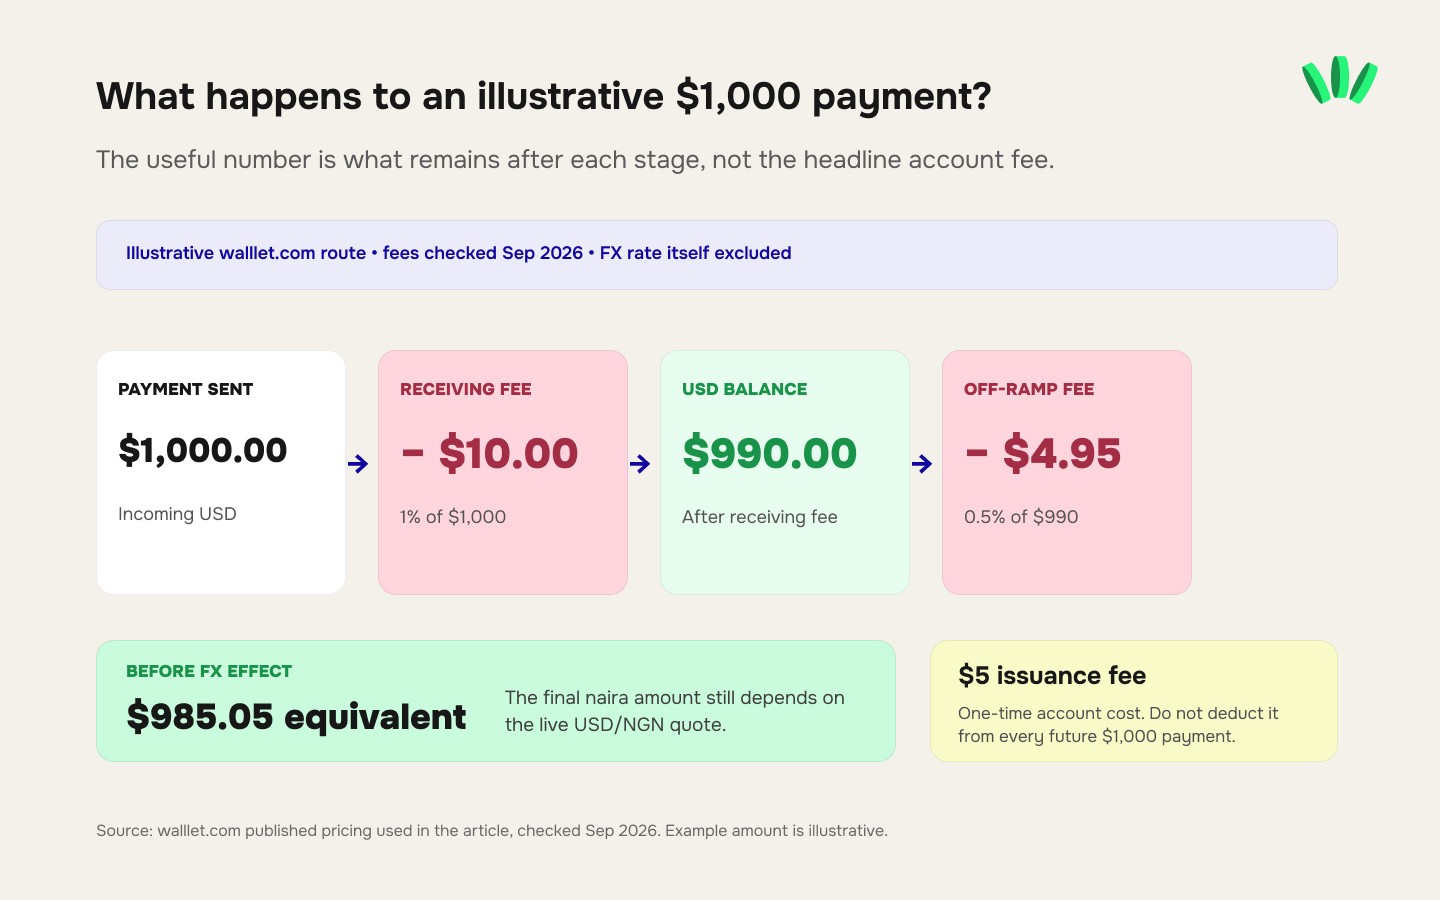
Этот пример — не среднее по рынку и не доказательство того, что walllet.com самый дешёвый маршрут. Его цель — показать, почему комиссии нужно относить к тому этапу, на котором они реально возникают.
10. Подходят ли лимиты под ваш реальный доход?
Счёт может отлично сработать на тестовых $50 и всё равно не подойти для контракта на $4,000 в месяц.
Прежде чем переводить регулярный доход, проверьте лимиты, которые действуют для вашего верифицированного аккаунта.
Обратите внимание на:
лимит на одну операцию — пройдёт ли обычный инвойс?
дневной лимит на входящие — могут ли два клиента заплатить в один день?
месячный лимит — вписывается ли ваш обычный доход?
лимит на вывод/обналичивание — сможете ли вы вывести нужную сумму?
лимит карты — если траты входят в маршрут, достаточен ли он?
уровень верификации — требуют ли большие объёмы дополнительной проверки?
Также различайте лимит и проверку.
Платёж ниже заявленного лимита всё равно может потребовать проверки комплаенса или источника средств. Крупный или необычный платёж может потребовать подтверждающих документов, даже если счёт технически допускает такую сумму.
Для дохода от фриланса храните документы, которые естественно объясняют операцию:
инвойс;
имя клиента или работодателя;
договор или запись о проекте;
назначение платежа;
валюту и сумму;
дату;
соответствующую запись платформы или зарплатной системы.
Смысл не в том, чтобы собрать папку документов, которые никто не просил. Смысл в том, чтобы суметь объяснить, откуда платёж, если пройдёт законная проверка.
11. Как вы будете выводить деньги?
Не выбирайте счёт для получения, пока не решили, что будете делать с деньгами после зачисления. Для одного фрилансера маршрут может быть таким:
Клиент из США → виртуальный USD-счёт → хранить USD → тратить онлайн
Для другого:
Клиент из США → виртуальный USD-счёт → конвертировать только нужное → нигерийский банк
Для третьего:
Клиент → USD-счёт → отправить USD дальше
Это разные продукты, даже если экран получения выглядит одинаково. Прежде чем полагаться на счёт, подтвердите хотя бы один рабочий путь от зачисления до конечного использования. Спросите:
Могу ли я хранить баланс? Если да, то в какой форме?
Могу ли я конвертировать в найры? Какой курс и какая комиссия показываются до подтверждения?
Могу ли я вывести деньги в нигерийский банк? Какие банки/счета поддерживаются и какие действуют лимиты?
Могу ли я тратить USD? Есть ли карта и отличается ли допуск к карте от допуска к счёту для получения?
Могу ли я перевести USD наружу? Если это важно, поддерживается ли это на самом деле?
Что будет, если функцию получения закроют?
Как перевести оставшийся баланс?
Платёжный маршрут не завершён, пока у него нет рабочего выхода.
12. Какие подтверждения и поддержка будут, если что-то пойдёт не так?
Реальное качество счёта для получения часто становится видно, когда платёж идёт не так, как ожидалось. Прежде чем вам понадобится поддержка, проверьте, какие подтверждения даёт продукт. Полезными могут быть:
подтверждение счёта или реквизитов;
выписки, которые можно скачать;
записи о входящих операциях;
данные плательщика или отправителя, если они доступны;
назначение платежа;
идентификатор операции или перевода;
история статусов;
запись о комиссиях;
информация о возврате или отклонении;
задокументированный канал поддержки.
Затем проверьте, может ли поддержка отвечать на вопросы о конкретном маршруте. «Платёж пропал» — недостаточно информации. Полезное обращение выглядит примерно так:
Ожидаемая сумма: $1,250
Валюта: USD
Плательщик: ABC Company
Способ: ACH-зачисление
Дата отправки: 31 августа
Назначение: INV-1042
Текущий статус: Не зачислен
Подтверждение от отправителя: Есть
Актуальные реквизиты проверены: Да
С этим поддержке есть что проверять.
Пятиминутный тест виртуального USD-счёта
Прежде чем направлять на новый счёт значимый инвойс, вы должны заполнить это без догадок:
Вопрос | Ваш ответ |
Точное имя получателя | ______ |
Страна счёта | ______ |
Указанный провайдер / базовое учреждение | ______ |
Канал входящего платежа | ACH / wire / SWIFT / другое |
Точные реквизиты для этого канала | ______ |
Допустимый тип плательщика | ______ |
Совместимость с платформой, если важна | ______ |
Какой баланс вы получаете | ______ |
Комиссия за получение | ______ |
Расходы на FX/конвертацию | ______ |
Способ вывода/трат | ______ |
Применимые лимиты | ______ |
Есть подтверждение/выписка | Да / Нет |
Канал поддержки | ______ |
Если на несколько вопросов ответ «наверное, да», счёт ещё не готов принимать ваш основной доход.
Небольшой тестовый платёж может проверить часть рабочего маршрута, если плательщик согласен и стоимость перевода оправдана. Но он не доказывает, что любая будущая сумма, плательщик или операция будут обработаны так же.
Как чек-лист применяется к walllet.com сегодня
walllet.com сообщает, что подходящие пользователи могут получить реквизиты счетов в USD, GBP и EUR на своё имя, а клиенты, работодатели и поддерживаемые платформы платят через маршрут получения, указанный в приложении. На сайте также сказано, что поддерживаемые пользователи могут держать доход в USD и пользоваться доступными способами трат и конвертации в найры.
Есть важное юридическое и продуктовое различие: walllet.com — финтех-компания, а не банк. Счета, карты и платежи предоставляются через лицензированных партнёров.
Значит, та же дисциплина из 12 проверок применяется и здесь.
Не делайте вывод, что USD-счёт walllet.com поддерживает ACH, внутренний wire, SWIFT или конкретную платформу, только по словам «USD-счёт». Используйте ту валюту, получателя, канал получения и инструкции для плательщика, которые сейчас показаны для вашего аккаунта. В актуальном гайде компании по IBAN также сказано, что валюта, канал, допуск, комиссии, лимиты и правила проверки могут зависеть от аккаунта.
Это правильный стандарт для любого провайдера: актуальные платёжные инструкции важнее старого скриншота, анонса запуска или чужого аккаунта.
Тревожные признаки, которые стоит заметить до оплаты клиентом
Виртуальный счёт в USD стоит перепроверить, если:
продукт обещает «получайте доллары откуда угодно», но не объясняет поддерживаемые каналы;
вы не можете определить точное имя получателя;
ACH и wire используются как синонимы;
международный wire подразумевается без реальных SWIFT-инструкций;
основная комиссия понятна, а расходы на конвертацию и вывод — нет;
ограничения по плательщикам не указаны или размыты;
вы не можете найти свои лимиты;
совместимость с платформой основана только на старом посте в соцсетях или чужом опыте;
нет понятной выписки или записи об операции;
единственная инструкция поддержки — по сути «свяжитесь с нами», без возможности указать назначение платежа;
вы не можете объяснить, как вывести деньги после зачисления.
Ни один из этих пунктов сам по себе не доказывает, что провайдер небезопасен. Они означают, что вам всё ещё не хватает информации, чтобы уверенно пользоваться маршрутом.
Платёжный продукт должен снимать неопределённость до того, как клиент отправит деньги, а не заставлять вас узнавать правила после того, как перевод уже ушёл со счёта отправителя.

Читайте также
USD и глобальные счета: как выбрать подходящий счёт для получения
Домициальный счёт или виртуальный счёт в USD: что действительно подходит для дохода от фриланса?
Бизнес-счёт в USD в Нигерии (2026): личный или бизнес, комиссии и требования
