لنفترض أن عميلك أرسل دفعة بقيمة $2,000 بعد ظهر يوم الجمعة.
يقول بنكه «تم الإرسال». وأنت تتوقع المال يوم الاثنين. يأتي صباح الاثنين في نيجيريا ورصيدك لم يتغير. لا شيء في هذا التسلسل يخبرك وحده بأن الدفعة متأخرة.
قد يتحرك تحويل الجمعة يوم الجمعة، أو ينتظر الاثنين، أو ينتظر الثلاثاء لأن الاثنين عطلة مصرفية ذات صلة، أو يستمر خلال عطلة نهاية الأسبوع إذا كان يستخدم قناة دفع مؤهلة تعمل على مدار الساعة. والإجابة تعتمد على القناة، وموعد الإغلاق في بنك الدافع، وتقويم العطلات المعني، والمزوّد المستلِم، وما إذا كانت الدفعة قد دخلت مراجعة.
إذا كنت لا تزال تقرر كيف يدفع لك العملاء في أسواق مختلفة، فابدأ بدليل كيف يستلم المستقلون في نيجيريا المدفوعات من عملاء الولايات المتحدة والمملكة المتحدة والاتحاد الأوروبي.

كيف تعمل أيام العمل في التحويلات الدولية؟
أيام العمل في التحويلات الدولية هي الأيام التي تستطيع فيها المؤسسات وقناة الدفع المعنية بالتحويل معالجته أو تسويته. لذلك لا يمكن استبدال الأيام التقويمية بأيام العمل. فالدفعة المرسلة مساء الجمعة قد لا تدخل مرحلة المعالجة التالية حتى الاثنين، أو الثلاثاء إذا كان الاثنين عطلة ذات صلة. وقد يتصرف مسار الدفع الفوري المؤهل بشكل مختلف. اسأل:
إلى أي مرحلة معالجة وصلت الدفعة، وهل هذه المرحلة تعمل اليوم؟
هذا التمييز يفسر معظم الالتباس حول مدفوعات الجمعة.
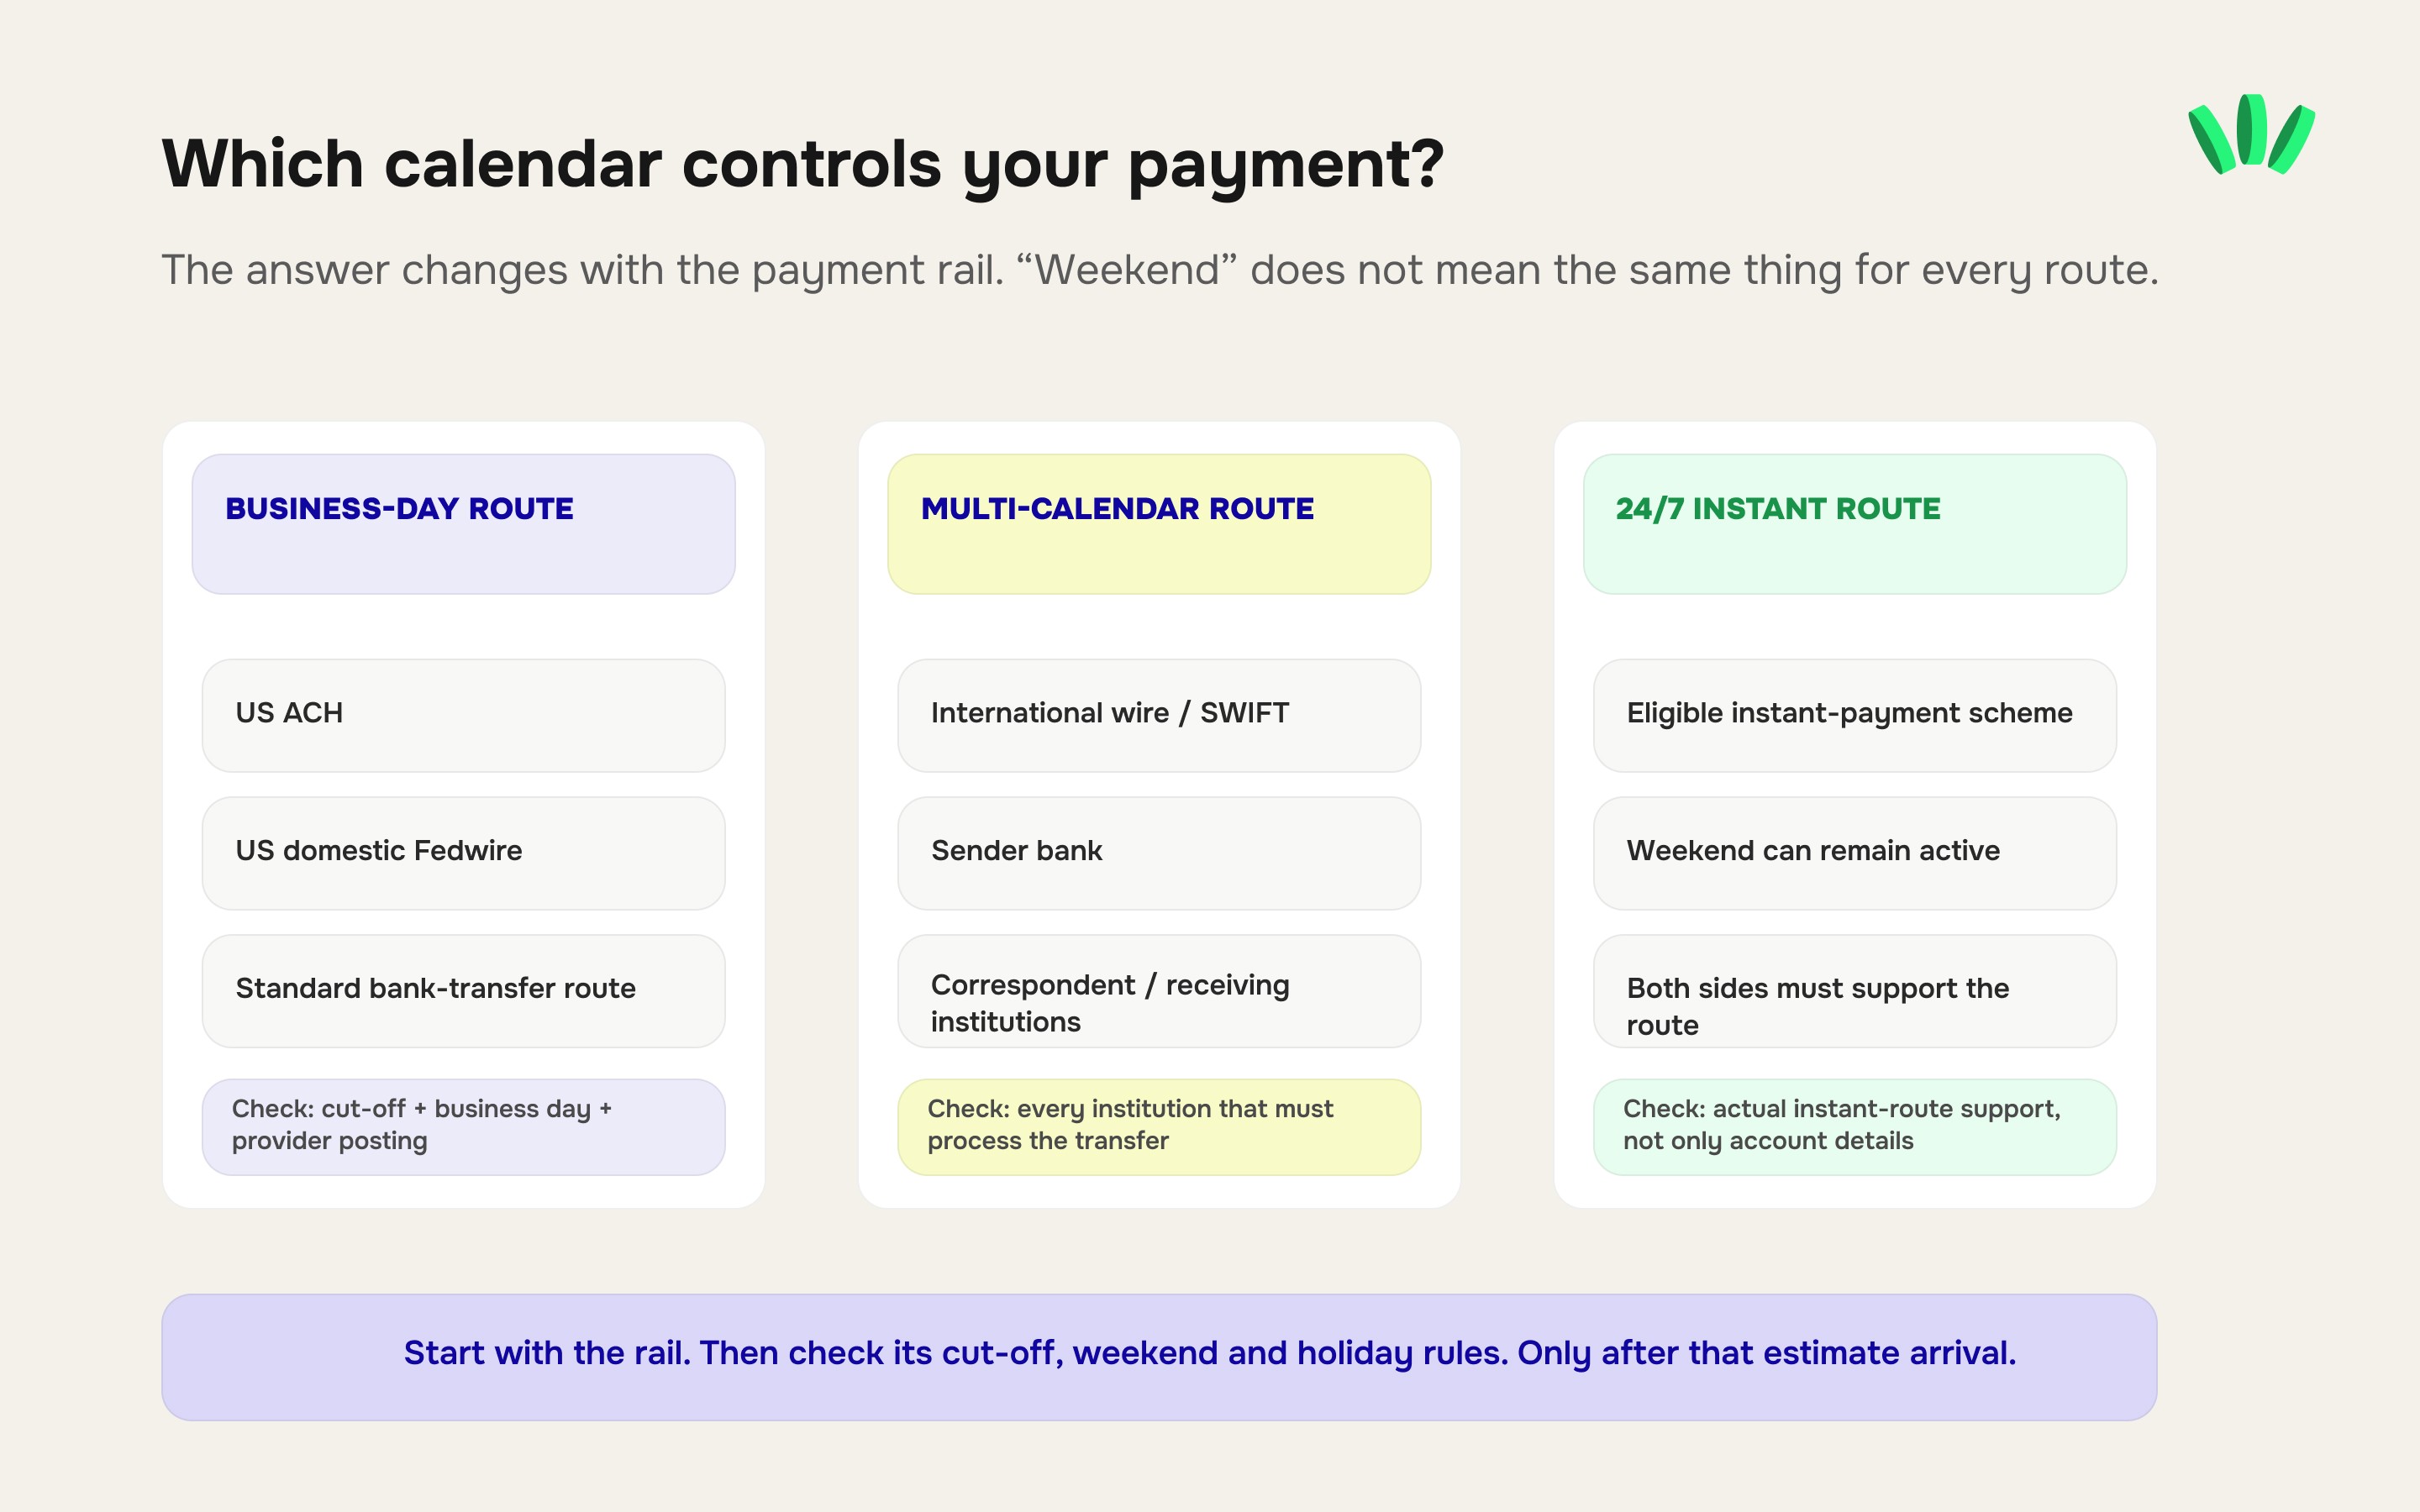
قد تتبع دفعة الجمعة نفسها تقاويم مختلفة تماماً
المسار | ما قد يعنيه يوم الجمعة | ما الذي تغيّره عطلة نهاية الأسبوع | ما الذي يجب التحقق منه |
ACH في الولايات المتحدة | قد تدخل معالجة الجمعة إذا أُرسلت ضمن النافذة المعتمدة لدى المرسل أو المزوّد | تتبع تسوية ACH العادية جداول أيام العمل المصرفية بدلاً من اعتبار السبت والأحد أيام تسوية عادية | دعم ACH، وموعد إغلاق المرسل، وتاريخ النفاذ، وإيداع المزوّد المستلِم |
حوالة wire محلية في الولايات المتحدة | قد تُسوّى الحوالة المرسلة بشكل صحيح في يوم عمل Fedwire | يعتبر Fedwire حالياً السبت والأحد وعطلات Federal Reserve أيام غير عمل | موعد إغلاق البنك للعملاء، وبيانات الحوالة، ودعم الجهة المستلِمة |
دفعة من المملكة المتحدة | يعتمد التوقيت على ما إذا كان العميل يستخدم Faster Payments أو Bacs أو CHAPS أو مساراً آخر | لا تتشارك القنوات البريطانية المختلفة جدولاً واحداً لعطلات نهاية الأسبوع والعطلات | القناة بدقة، وتوفرها لدى البنك أو المزوّد، ودعم الحساب المستلِم |
تحويل عادي باليورو | قد تؤثر قواعد أيام العمل على موعد بدء الدفعة أو اكتمالها | قد تدفع عطلة نهاية الأسبوع أو العطلة الرسمية المعالجة إلى يوم العمل التالي | مسار SEPA العادي أم الفوري، ودعم المزوّد |
SEPA Instant | النظام مصمم للعمل 24/7/365 | لا تسبب عطلات نهاية الأسبوع التوقف نفسه في التسوية عندما يكون المسار الفوري مدعوماً | يجب أن يدعم الطرفان مسار الدفع الفوري المعني |
حوالة دولية / مسار SWIFT | قد تشارك عدة مؤسسات | قد تتبع الدول والبنوك والبنوك المراسلة تقاويم عمل مختلفة | البنك المرسل، ومسار الوسطاء، والبنك المستلِم، ومواعيد الإغلاق، وحالة المراجعة |
بالنسبة للمدفوعات الأمريكية تحديداً، فإن ACH وwire مساران منفصلان بقواعد تشغيل مختلفة. لا تقدّر موعد الوصول قبل أن تعرف أيهما استخدم عميلك.
عبارة «أُرسلت يوم الجمعة» تحمل معلومات أقل مما تبدو
للدفعة البنكية عدة طوابع زمنية. وقد تكون كلها مختلفة:
أرسل العميل التعليمات.
قبل بنك العميل التعليمات.
دخلت الدفعة نافذة المعالجة أو التسوية المعنية.
استلمت المؤسسة المستلِمة الدفعة.
طابق مزوّدك الدفعة وأودعها في حسابك.
أصبح المال قابلاً للاستخدام.
قد يقول العميل بصدق «أرسلتها يوم الجمعة» بينما الدفعة لا تزال مجدولة للمعالجة يوم الاثنين.
قد تكون واجهته البنكية قبلت التعليمات الساعة 7:30 مساء الجمعة. وهذا لا يثبت أن التحويل دخل دورة تسوية الجمعة.
لهذا لا ينبغي أن تصبح لقطة شاشة تُظهر تم الإرسال أو مدفوع أو مكتمل نموذجك للتوقيت. اسأل عما حدث على مستوى البنك أو قناة الدفع.
ما هو موعد الإغلاق البنكي؟
موعد الإغلاق البنكي هو آخر موعد قد تُعامل بعده تعليمات الدفع على أنها وصلت في فترة المعالجة التالية أو يوم العمل التالي.

قد يكون موعد الإغلاق الذي يهم عميلك أبكر من آخر موعد تشغيل لنظام الدفع نفسه.
ومن السهل أن يفوتك هذا الفرق.
فمثلاً، تُشغّل Fedwire Funds Service حالياً يوم عمل تحويل الأموال من الساعة 9:00 مساءً بالتوقيت الشرقي (ET) في اليوم التقويمي السابق حتى 7:00 مساءً ET. والسبت والأحد وعطلات Federal Reserve ليست حالياً أيام عمل لـ Fedwire Funds. ومع ذلك قد يفرض بنك عميلك موعداً أبكر للعملاء لإرسال الحوالات.
لذلك فهذا الاستنتاج غير آمن:
Fedwire يعمل حتى 7 مساءً ← يستطيع عميلي إرسال حوالة لي الساعة 6:55 مساءً.
قد يطلب البنك تعليمات العملاء قبل ذلك بكثير. والمبدأ نفسه ينطبق على مسارات الدفع الأخرى. جدول الشبكة طبقة، وموعد إغلاق المؤسسة المرسِلة طبقة أخرى.
إذا كان توقيت الدفع مهماً، فاذكر القناة الصحيحة وشروط الدفع عندما تصدر فاتورة لعميل أمريكي من نيجيريا، بدلاً من كتابة «تحويل بنكي» فقط.
مثال من الجمعة إلى الاثنين
لنأخذ دفعة افتراضية عبر مسار تحويل بنكي يعمل في أيام العمل.
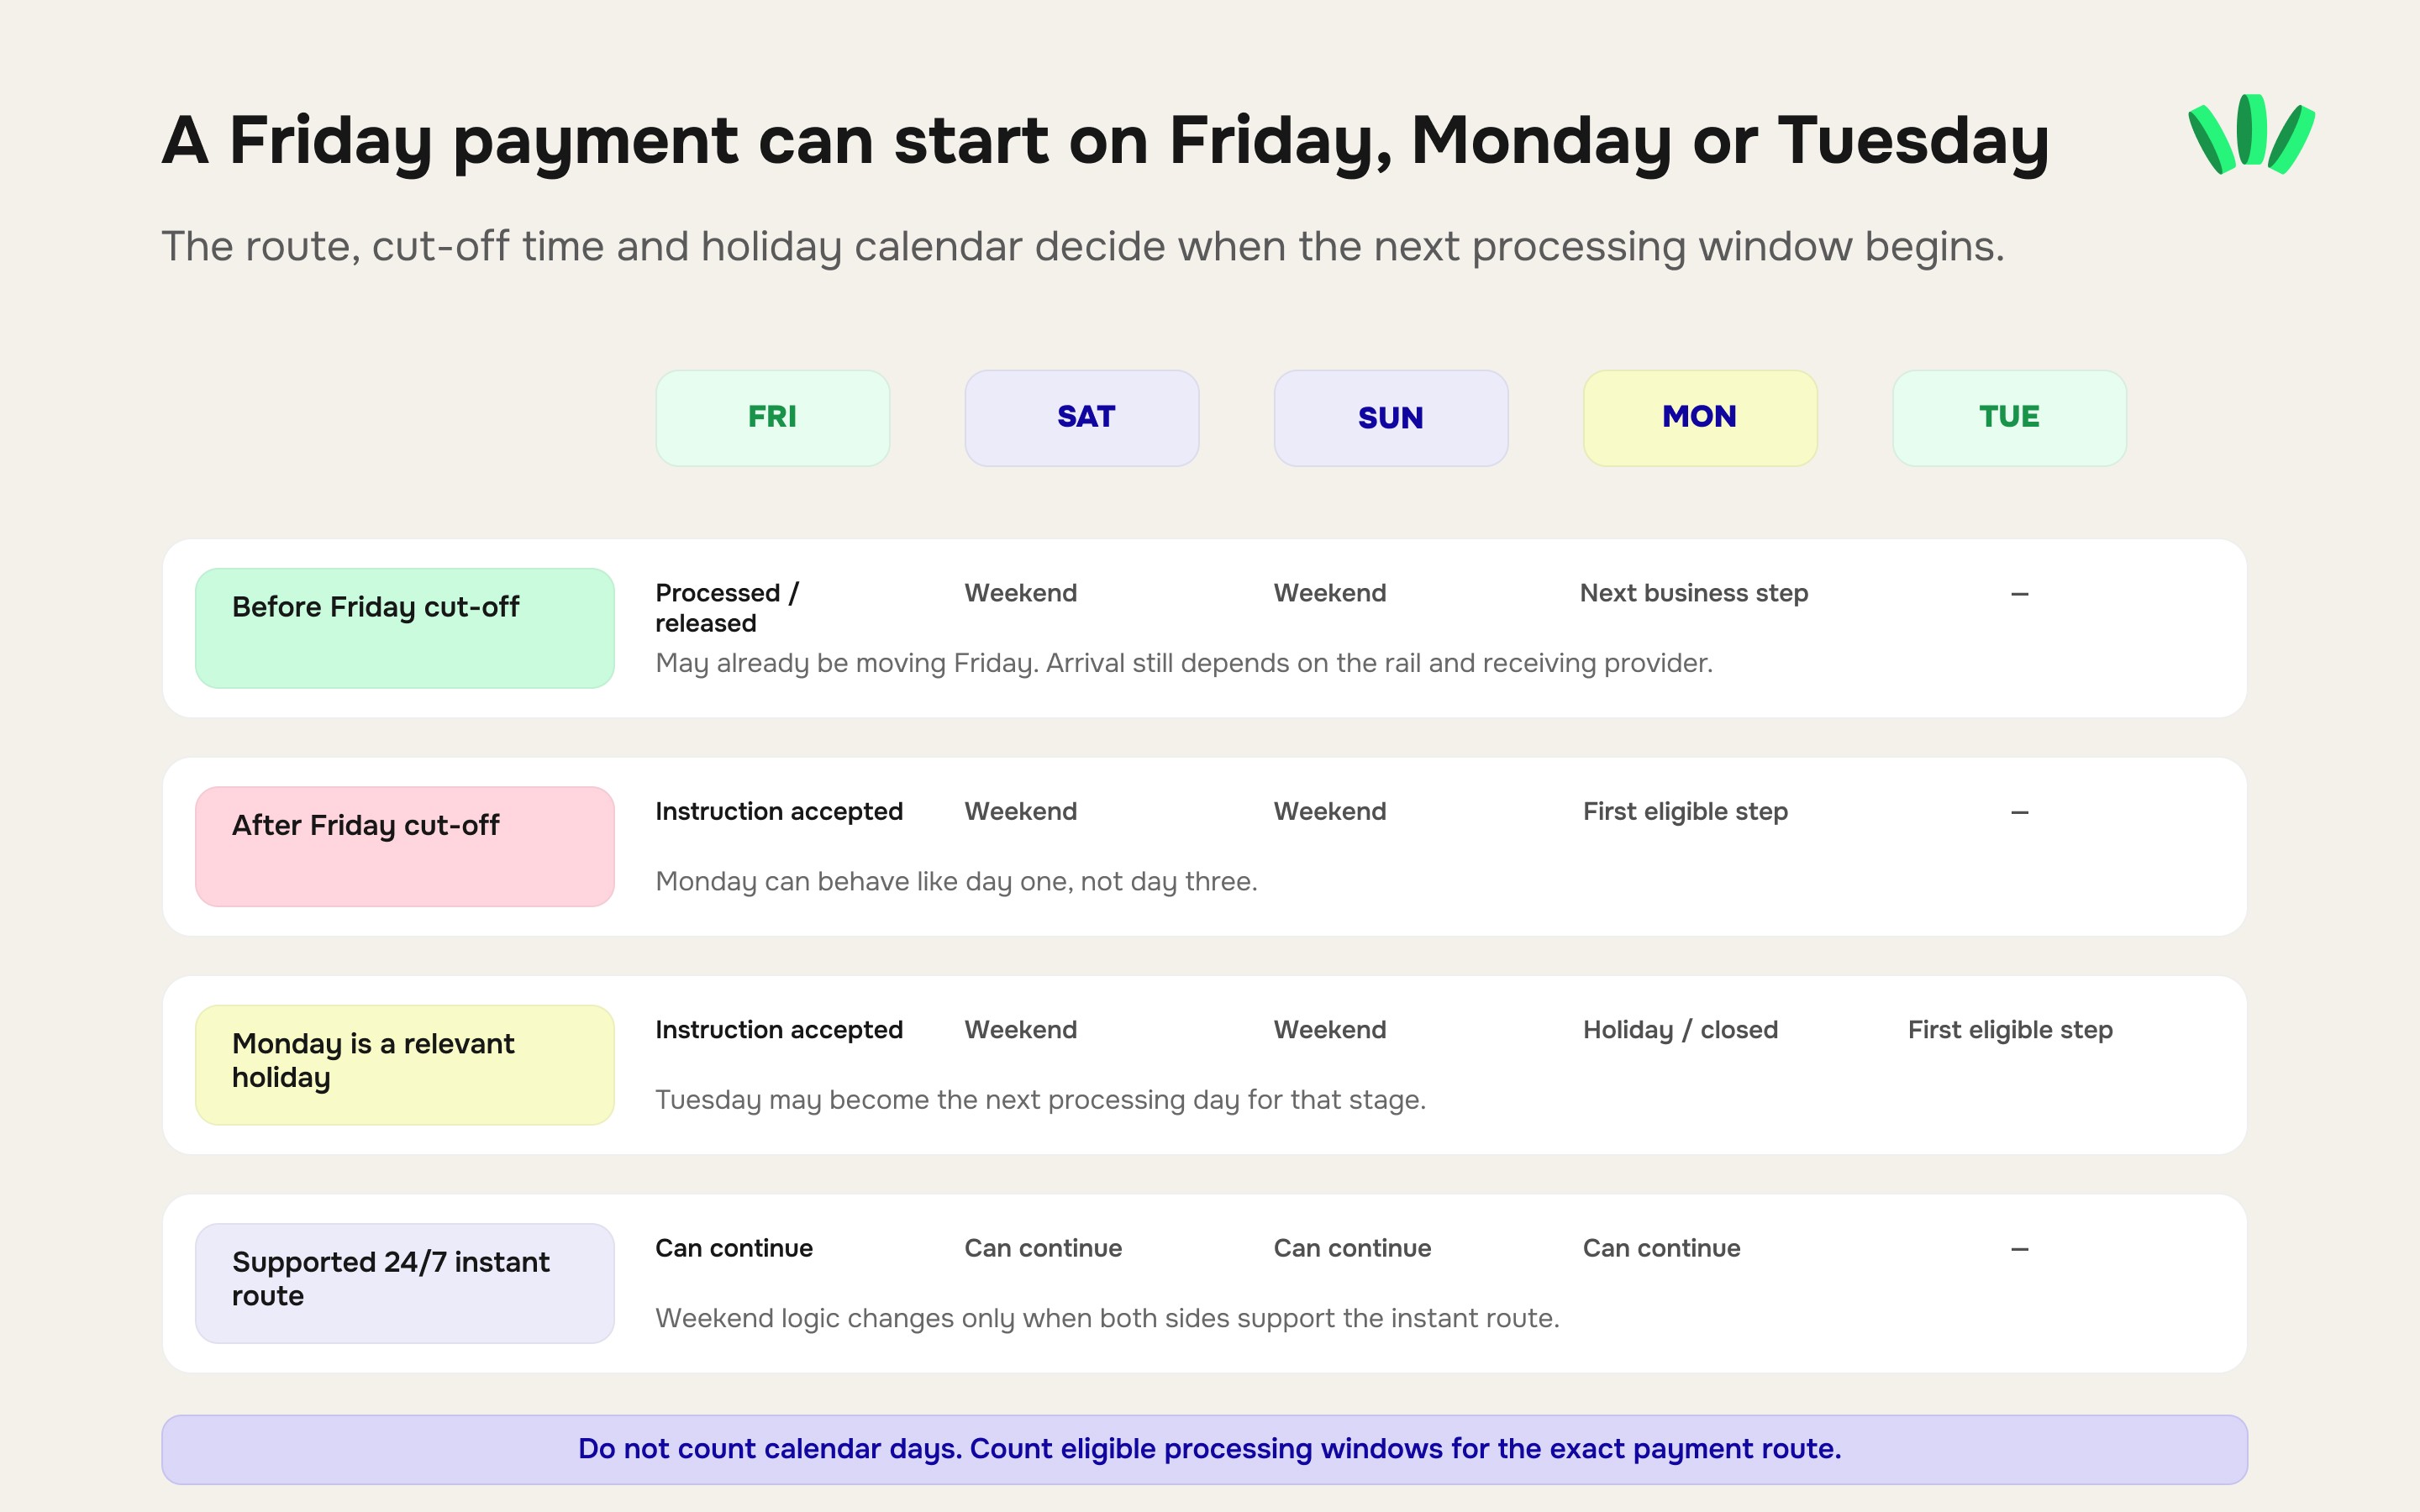
السيناريو A: الجمعة، قبل موعد الإغلاق
يرسل العميل الدفعة الصحيحة قبل الموعد النهائي ليوم الجمعة لدى بنكه أو مزوّده. وقد تدخل الدفعة دورة معالجة الجمعة.
ما يحدث بعد ذلك يعتمد على القناة والمزوّد المستلِم. قد تُسوّى أو تصل يوم الجمعة. وقد تصل إلى المؤسسة المستلِمة يوم الجمعة لكنها تظهر في رصيدك لاحقاً. أو قد يكون للمسار تسوية عادية في يوم العمل التالي.
«قبل موعد الإغلاق» لا تعني «وصول مضمون يوم الجمعة».
السيناريو B: الجمعة، بعد موعد الإغلاق
يرسل العميل بعد الموعد النهائي للبنك يوم الجمعة. قد يقبل البنك التعليمات لكنه يعاملها كدفعة ليوم المعالجة المؤهل التالي. وعندها يقع السبت والأحد بين الإرسال ويوم العمل العادي التالي. وقد يصبح الاثنين فعلياً اليوم الأول.
السيناريو C: الاثنين عطلة ذات صلة
الآن غيّر معطى واحداً. الاثنين عطلة للبنية المصرفية أو بنية الدفع الأمريكية المعنية. وقد يكون يوم المعالجة المؤهل التالي هو الثلاثاء. لذلك قد تقضي دفعة نُقر عليها يوم الجمعة أربعة أيام تقويمية دون أن تتقدم تقريباً وفق ساعة أيام العمل:
الجمعة بعد الإغلاق ← السبت ← الأحد ← عطلة الاثنين ← المعالجة يوم الثلاثاء
هذا لا يثبت أن الدفعة ستصل يوم الثلاثاء. بل يعني أن الثلاثاء قد يكون أول يوم معالجة ذي صلة لتلك المرحلة.
السيناريو D: الدفعة تستخدم مساراً فورياً مؤهلاً
قد لا ينطبق نموذج «من الجمعة إلى الاثنين» بعد الآن.
تعمل بعض أنظمة الدفع الفوري خارج ساعات العمل المصرفية المعتادة. ففي منطقة اليورو، يوضح البنك المركزي الأوروبي (ECB) أن المدفوعات الفورية يمكن أن تتيح الأموال خلال ثوانٍ، على مدار 24 ساعة و365 يوماً في السنة، بينما قد لا تبدأ الدفعة الإلكترونية التقليدية المرسلة في عطلة نهاية الأسبوع أو عطلة رسمية حتى يوم العمل التالي.
ولا يزال يجب أن يدعم الحساب والمزوّدان المسار المعني. فالقناة السريعة التي لا يقبلها حسابك المستلِم ليست مساراً سريعاً بالنسبة لك.
هل تُعالج مدفوعات ACH في عطلة نهاية الأسبوع؟
إذا كنت مستقلاً تستلم دفعة ACH أمريكية عادية، فلا تحسب السبت والأحد كأيام تسوية ACH عادية. يستخدم جدول FedACH الحالي من Federal Reserve نوافذ تسوية في أيام العمل المصرفية. كما يُظهر جدول العطلات توقفات واستئنافات للمعالجة خاصة بكل خدمة حول عطلات Federal Reserve.
وهناك تفصيل مفيد هنا. قد يتيح بنك عميلك أو تطبيق الدفع لديه:
إنشاء دفعة ACH يوم السبت؛
إظهارها كمجدولة أو قيد الانتظار؛
وضعها في قائمة انتظار المعالجة؛
البدء في تجهيز التعليمات قبل يوم العمل المصرفي التالي.
وهذا لا يعني أن ACH قد سُوّيت يوم السبت.
وبالمثل، فإن Same Day ACH تعني التسوية خلال نوافذ المعالجة المؤهلة في اليوم نفسه. ولا تحوّل كل سبت أو أحد أو عطلة إلى يوم تسوية ACH عادي.
لذلك عندما يقول العميل:
أرسلت الـ ACH يوم الأحد.
يجب أن يكون سؤالك التالي:
ما تاريخ النفاذ أو المعالجة الذي يُظهره بنكك؟
هذا التاريخ أكثر فائدة من لحظة الضغط على الزر.
الوصول يوم الاثنين ليس مضموناً لدفعة ACH يوم الجمعة
«ACH الجمعة = الاثنين» تبسيط مفرط.
قد يكون الوصول يوم الاثنين معقولاً إذا أُدخلت الدفعة بشكل صحيح، وأُدركت نافذة المعالجة المعنية، وكان الاثنين يوم عمل مصرفياً مؤهلاً، ولم تطرأ مشكلة لدى المزوّد المستلِم.
غيّر متغيراً واحداً وسيتغير التوقع. فقد تتأخر الدفعة لأن:
العميل فاته موعد إغلاق الجمعة؛
الاثنين عطلة لـ Federal Reserve؛
المرسل حدد تاريخ نفاذ لاحقاً؛
بيانات الحساب كانت خاطئة؛
المسار المستلِم لا يقبل هذا النوع من ACH أو هذا الدافع؛
أُعيدت دفعة ACH؛
المزوّد المستلِم يراجع الدفعة أو يطابقها.
إذا تغيرت الحالة من متأخرة إلى مُعادة، فتوقف عن حساب الأيام. واستخدم دليل رموز إرجاع ACH لمعرفة ما يعنيه الإرجاع فعلاً.
دفعة ACH المُعادة ودفعة ACH المتأخرة بسبب عطلة نهاية الأسبوع مشكلتان مختلفتان.
هل تصل حوالات wire في عطلة نهاية الأسبوع؟
بالنسبة لحوالة wire محلية تقليدية في الولايات المتحدة عبر Fedwire، فالإجابة الحالية بشكل عام هي لا بالنسبة للتسوية يومي السبت والأحد عبر Fedwire.
تحدد Federal Reserve Financial Services حالياً السبت والأحد والعطلات المدرجة لديها كأيام غير عمل لـ Fedwire Funds. وقد أعلن Federal Reserve عن خطط لتوسيع أيام تشغيل Fedwire مستقبلاً، لكن هذه التغييرات مستهدفة لعام 2028 أو 2029، وليست ضمن جدول 2026 الحالي.
ومرة أخرى، قد يكون موعد إغلاق بنكك أبكر من موعد إغلاق نظام Fedwire نفسه. بالنسبة لحوالة يوم الجمعة، حدّد:
متى أعطى العميل التعليمات للبنك؟
متى قبلها البنك أو أطلقها؟
هل أدركت موعد إغلاق البنك يوم الجمعة؟
هل الاثنين يوم عمل لـ Fedwire؟
هل يقبل حسابك المستلِم الحوالات المحلية الواردة؟
هذه الإجابات الخمس أكثر فائدة من عبارة «الحوالات سريعة».
للحوالة الدولية أكثر من تقويم واحد
قد تشمل الحوالة الدولية مؤسسات أكثر من التحويل المحلي. وقد يبدو المسار المبسط هكذا:
العميل ← البنك المرسِل ← البنك المراسل/الوسيط ← المؤسسة المستلِمة ← حسابك
ولكل مرحلة ما يخصها من:
المنطقة الزمنية المحلية؛
موعد الإغلاق؛
أيام العمل؛
العطلات؛
إجراءات الامتثال؛
جدول الإيداع.
وهذا يخلق وضعاً يبدو غريباً من نيجيريا.
فقد يكون بلد عميلك في يوم عمل بينما المؤسسة التالية في سلسلة الدفع مغلقة.
أو قد يطلق البنك المرسِل التحويل صباح الجمعة في كاليفورنيا بعد أن يكون موقع معالجة آخر قد قطع شوطاً أطول بكثير في يوم عمله.
وهذا أحد أسباب ضعف الادعاءات العامة مثل «الحوالات الدولية تستغرق ثلاثة أيام». ثلاثة أيام من أي حدث، وثلاثة أيام عمل وفق تقويم من؟
التقدير المفيد يحتاج إلى معرفة المسار.
مدفوعات المملكة المتحدة: تحقق من القناة قبل العطلة
بالنسبة لعميل في المملكة المتحدة، لا تكفي عبارة «تحويل بنكي بالـ GBP».
قد يستطيع الدافع استخدام Faster Payments أو Bacs أو CHAPS أو مسار آخر مدعوم. ويشرح دليل walllet.com الحالي حول مسارات مدفوعات العملاء في الولايات المتحدة والمملكة المتحدة والاتحاد الأوروبي أي بيانات دفع بريطانية تنتمي إلى أي قناة.
وهذا مهم في عطلات نهاية الأسبوع والعطلات المصرفية لأن طرق الدفع البريطانية المختلفة لا تتصرف بالطريقة نفسها. قبل توقع التاريخ، اسأل:
أي قناة بريطانية استخدم العميل؟
هل يدعمها بنك الدافع لهذه الدفعة؟
هل يقبلها حسابك المستلِم؟
هل يتيح المزوّد الأموال المستلمة خارج جدول عمله المعتاد؟
لا تحوّل «في المملكة المتحدة عطلة مصرفية» إلى «لا يمكن لأي دفعة GBP أن تتحرك». ولا تفترض العكس أيضاً. المسار هو الذي يقرر.
مدفوعات الاتحاد الأوروبي: SEPA العادي والفوري ساعتان مختلفتان
مثال اليورو يوضح مشكلة أيام العمل بشكل خاص.
يقول البنك المركزي الأوروبي إن الدفعة الإلكترونية التقليدية داخل الاتحاد الأوروبي قد تستغرق حتى يوم عمل واحد، وإن الدفعة التي تبدأ في عطلة نهاية الأسبوع أو عطلة رسمية قد لا تبدأ رحلتها حتى يوم العمل التالي.
المدفوعات الفورية مختلفة: فهي مصممة لإتاحة الأموال خلال ثوانٍ، 24/7/365. لكن هذا لا يجعل كل IBAN وجهة للدفع الفوري. وبصفتك مستقلاً، تحقق مما إذا كان الدافع المعني والمزوّدون المستلِمون يدعمون المسار الفوري المعني. فعندما يقول العميل:
لدي رقم IBAN الخاص بك.
فهذا لا يجيب عن السؤال:
هل ترسل تحويل SEPA Credit Transfer عادياً أم دفعة فورية؟
وهذا التمييز قد يغيّر توقعات عطلة نهاية الأسبوع تماماً.
جمعة واحدة، خمس نتائج محتملة
تخيّل أن العميل نقر على «إرسال» الساعة 5:30 مساءً بتوقيته المحلي يوم الجمعة.
الحالة | التفسير المعقول |
دخلت الدفعة قناة مدعومة تعمل في أيام العمل قبل موعد الإغلاق المعني | قد تكون قد بدأت تتقدم يوم الجمعة |
أُدخلت الدفعة بعد موعد إغلاق المرسل يوم الجمعة | قد يصبح يوم العمل المؤهل التالي نقطة البداية الفعلية |
الاثنين عطلة مصرفية ذات صلة | قد يصبح الثلاثاء يوم المعالجة التالي |
الدفعة تستخدم مساراً فورياً مدعوماً على مدار الساعة | قد تستمر خلال عطلة نهاية الأسبوع |
دخلت الدفعة مراجعة بالفعل | قد لا يكون تقويم العطلات هو السبب الرئيسي للتأخير بعد الآن |
الحالة الخامسة تستحق الانتباه.
قد يبدو تأخير أيام العمل ومراجعة الدفعة متطابقين من جهتك: لم يصل المال بعد. لكنهما ليسا الحالة نفسها.
تأخير بسبب عطلة نهاية الأسبوع أم مشكلة في الدفعة؟ افصل بينهما
غياب الدفعة يوم السبت ليس مشكلة تلقائياً. أما استمرار غيابها بعد نافذة أيام العمل المتوقعة فيستحق فحصاً مختلفاً. افصل بين هذه الحالات:
الحالة | ابدأ بـ |
الجمعة بعد الإغلاق، تليها عطلة نهاية الأسبوع | التقويم ونافذة المعالجة |
عطلة مصرفية ذات صلة | جدول العطلات |
الدفعة قيد الانتظار لدى المرسل | حالة المرسل أو المزوّد |
الدفعة «أُرسلت» لكن لا يوجد سجل استلام | معلومات التتبع أو المرجع |
الدفعة «أُعيدت» | سبب الإرجاع أو رمزه |
الدفعة قيد المراجعة | متطلبات المراجعة لدى المزوّد |
بيانات الاستلام كانت خاطئة | تعليمات الدفع ومسار الإرجاع أو التتبع |
العميل لا يعرف القناة | بنك المرسل أو مزوّد الدفع لديه |
إذا تجاوزت الدفعة تأخير التقويم العادي، فاستخدم دليل مخاطر المسار لمدفوعات العمل الحر المعلّقة أو قيد المراجعة أو المتأخرة بدلاً من مواصلة انتظار «يوم العمل التالي».
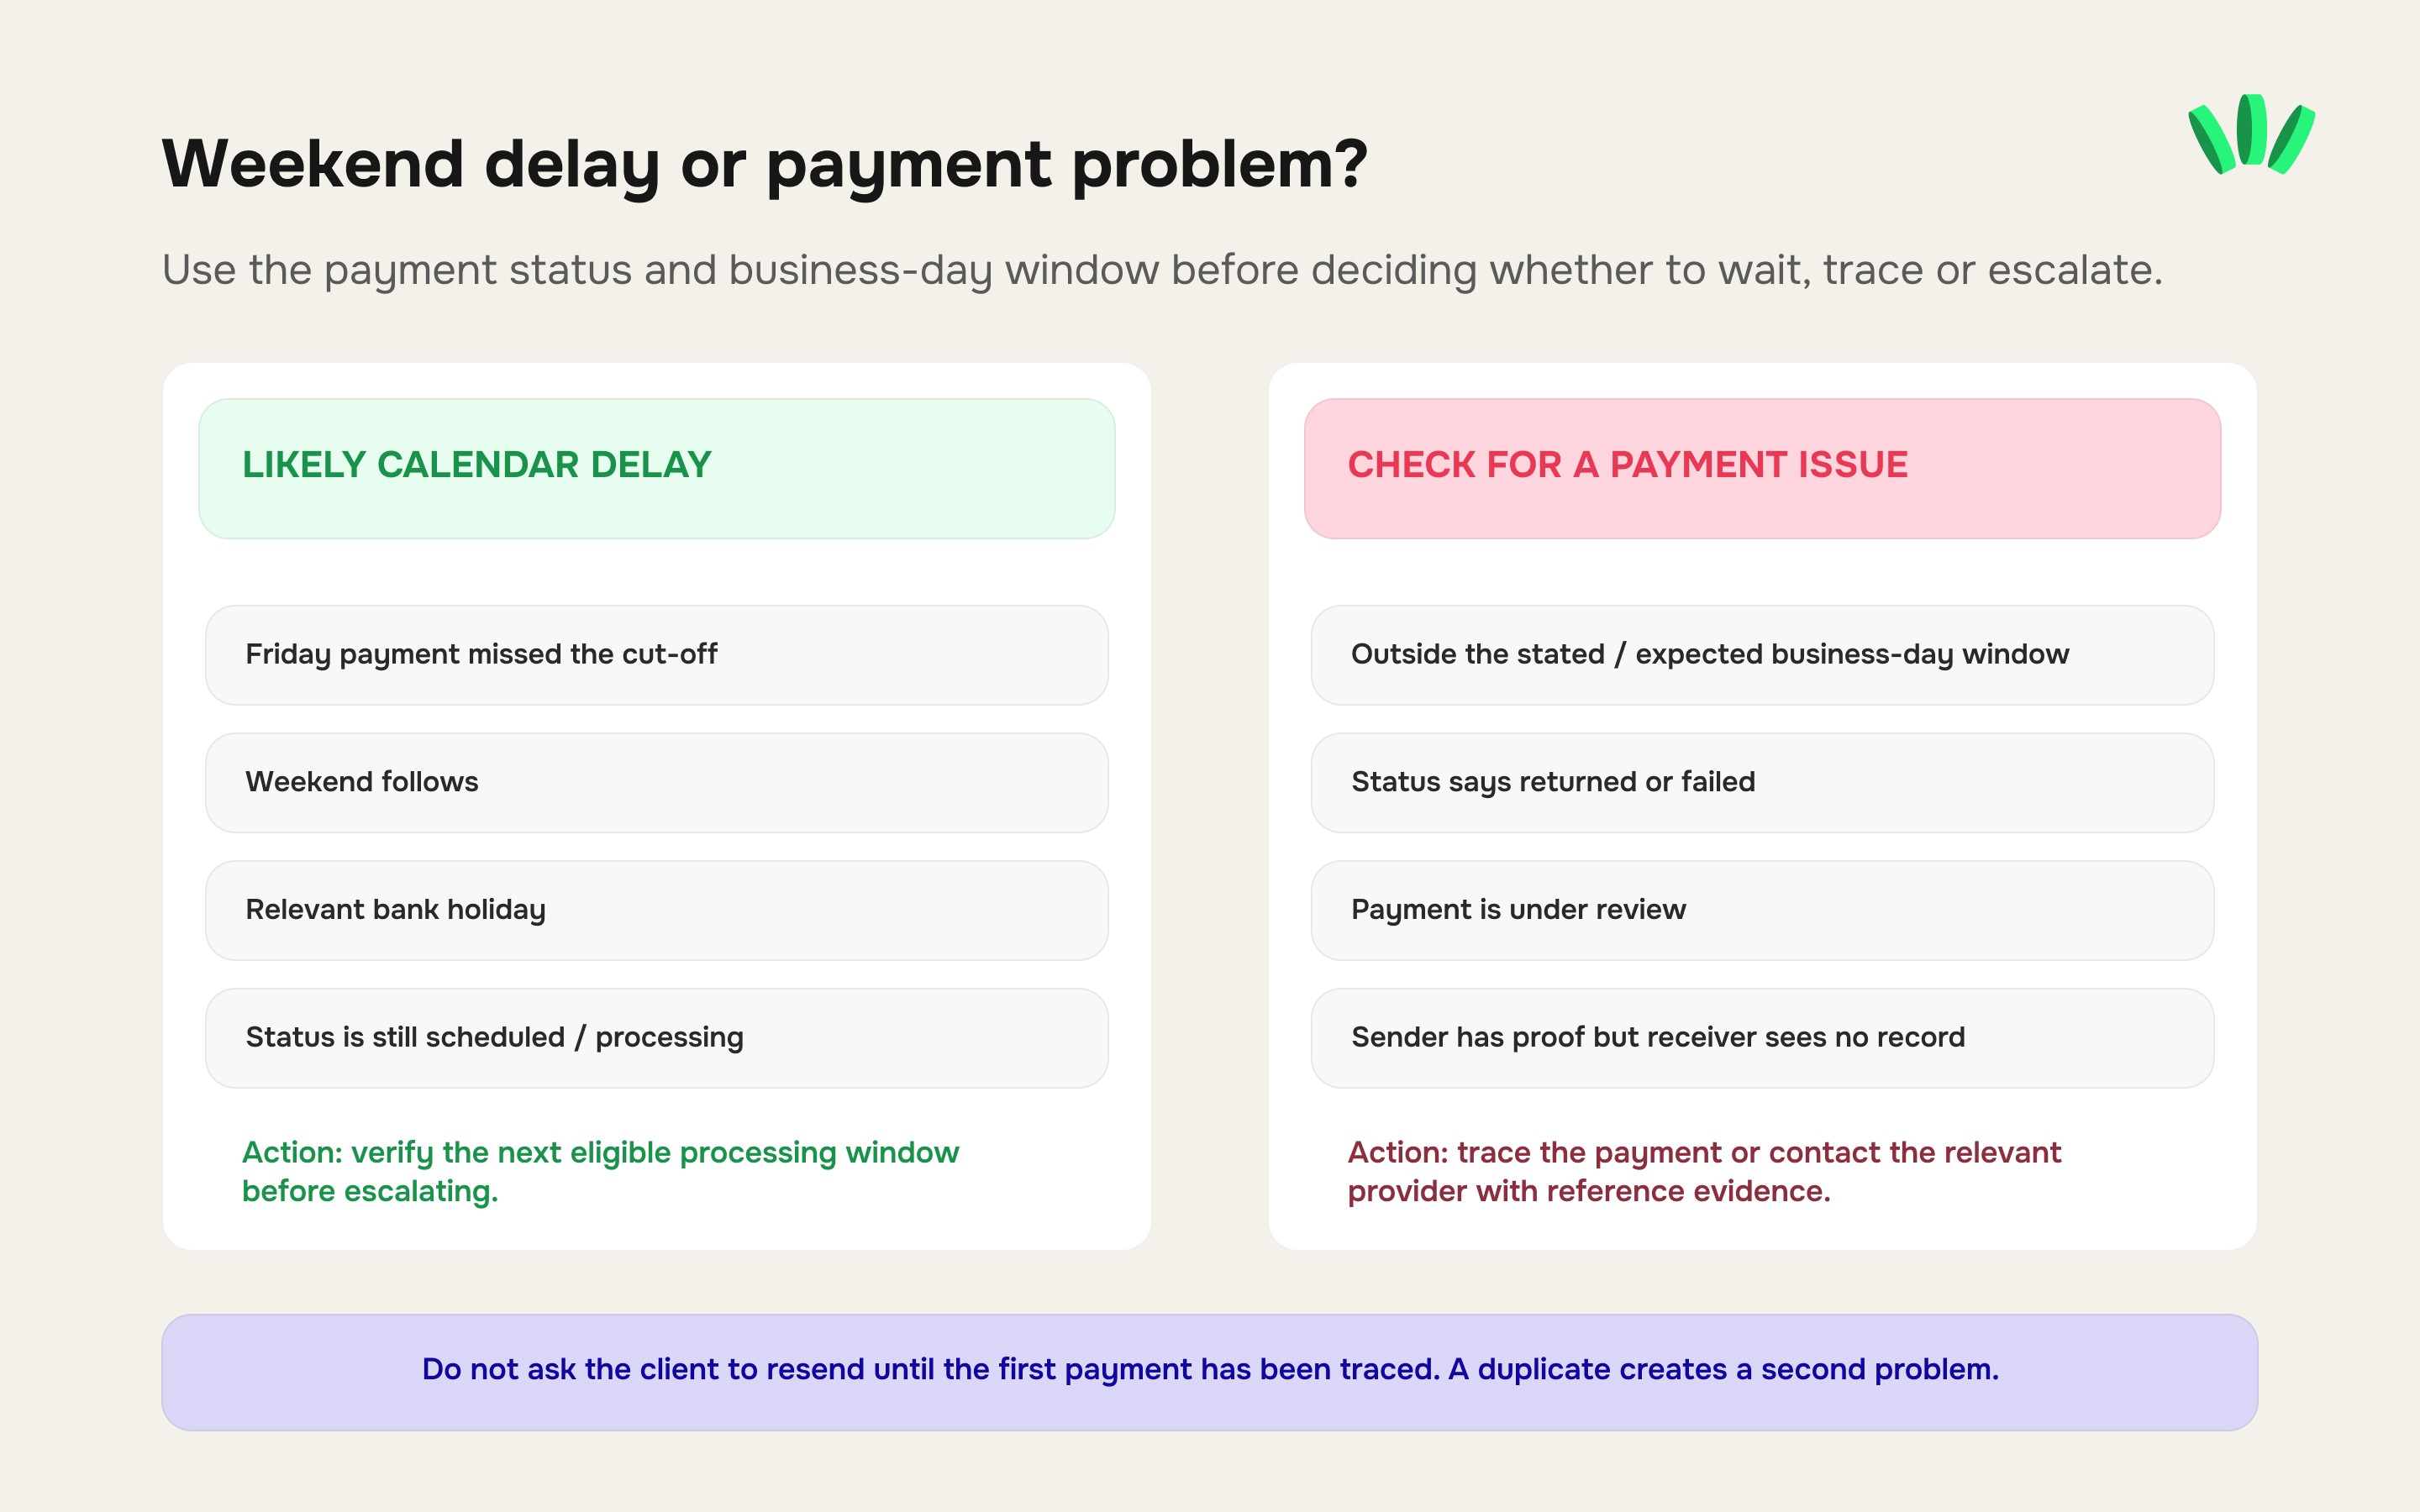
كيف تقدّر موعد دفعة الجمعة دون أن تعد بشيء
استخدم نطاقاً، لا تاريخاً لا تستطيع الدفاع عنه. ونموذج التوقيت العملي هو:
أبكر إتاحة واقعية = نافذة المعالجة المؤهلة التالية + مدة التسوية في القناة + مدة الإيداع/المراجعة لدى المزوّد المستلِم
هذه ليست معادلة مصرفية. إنها نموذج للتخطيط. والمدخلات المفيدة هي:
1. قناة الدفع
ACH؟ حوالة محلية؟ SEPA عادي؟ دفع فوري؟ تحويل محلي في المملكة المتحدة؟ حوالة دولية؟ هذا هو المتغير الأول.
2. وقت الإرسال بدقة
«الجمعة» ليست دقيقة بما يكفي. اسأل عن الوقت والمنطقة الزمنية. فالجمعة 9:00 صباحاً في نيويورك والجمعة 6:30 مساءً في نيويورك قد تؤديان إلى نتائج مختلفة.
3. موعد إغلاق المرسل
هل أدرك الدافع موعد إغلاق البنك أو المزوّد لهذا المسار؟ قد تُظهر واجهة المرسل تاريخ المعالجة أو تاريخ القيمة المتوقع.
4. تقاويم عطلات نهاية الأسبوع والعطلات المعنية
تحقق من الدول والمؤسسات على المسار. في دفعة ACH محلية أمريكية بسيطة، يكون التقويم الأمريكي هو الحاسم. أما في الحوالة العابرة للحدود فقد يهم أكثر من تقويم مصرفي.
5. قواعد المزوّد المستلِم
عندما تصل الدفعة إلى المؤسسة المستلِمة، هل يقوم مزوّدك بما يلي:
إيداعها فوراً؛
الإيداع في أيام العمل فقط؛
الحاجة إلى مطابقة مرجع؛
تطبيق مراجعة للحساب أو المعاملة؟
6. الأدلة
احتفظ بما يلي:
رقم الفاتورة؛
المبلغ؛
العملة؛
طريقة الدفع؛
تاريخ ووقت الإرسال؛
اسم الدافع؛
تأكيد البنك أو المزوّد؛
مرجع التحويل أو رقم التتبع.
تتيح لك هذه السجلات التوقف عن التخمين إذا فاتت الدفعة النافذة المتوقعة.
ماذا تسأل عميلاً يقول «دفعت يوم الجمعة»؟
لا تحتاج إلى استجواب طويل. اطلب خمس معلومات:
1. ما طريقة الدفع التي استخدمتها؟
ACH، أو حوالة محلية، أو حوالة دولية، أو SEPA، أو دفعة عبر منصة، أو طريقة أخرى.
2. ما التاريخ والوقت الدقيقان للإرسال؟
مع ذكر المنطقة الزمنية.
3. ما الحالة التي يُظهرها بنكك الآن؟
مجدولة، قيد الانتظار، قيد المعالجة، مُرسلة، مكتملة، مُعادة؟
4. ما تاريخ المعالجة أو تاريخ القيمة الذي يُظهره البنك؟
قد يكشف هذا ما إذا كانت تعليمات الجمعة قد أصبحت دفعة يوم الاثنين.
5. ما المرجع أو معلومات التتبع المتاحة؟
احتفظ بها مع الفاتورة.
لا تطلب من العميل إعادة الإرسال فوراً لأن التحويل الأول غير ظاهر. فمطابقة دفعتين أصعب من دفعة واحدة متأخرة.
لا يجب أن يتطابق تاريخ استحقاق الفاتورة مع اليوم الذي تحتاج فيه المال
إذا كان الإيجار أو الرواتب أو تجديد برنامج أو أي مصروف مهم آخر مستحقاً يوم الاثنين، فإن بدء العميل تحويلاً يعمل في أيام العمل في وقت متأخر من يوم الجمعة خطة تدفق نقدي هشة. قد تقول فاتورتك:
تستحق يوم الجمعة
لكن «تستحق» تبقى غامضة ما لم يحدد العقد أو شروط الدفع ما إذا كانت تعني:
أن يبدأ العميل الدفع بحلول الجمعة؛
أن يطلق بنك العميل الدفعة بحلول الجمعة؛
أن تصل الأموال إلى حسابك بحلول الجمعة.
مع العملاء الدائمين، أزل هذا الغموض. يمكنك كتابة شروط الدفع وفق المسار المتوقع، وأن تطلب من العميل بدء الدفع مبكراً بما يكفي لنافذة المعالجة المعتادة. وهذا أكثر فائدة من إرسال رسائل «هل وصلت؟» متزايدة الإلحاح طوال عطلة نهاية الأسبوع.
المناطق الزمنية تخلق مشكلة خفية يوم الجمعة
كثيراً ما ينظر المستقلون في نيجيريا إلى يوم الجمعة لدى العميل بتوقيت نيجيريا. أما العميل فلا يفعل ذلك.
قد يكون العميل الأمريكي في منتصف يوم عمله بينما يكون المساء قد حل في لاغوس. لذلك قد تصل دفعة أُرسلت من الولايات المتحدة في وقت متأخر بعد الظهر إلى النظام المصرفي في وقت أبعد بكثير مما يتوقعه المستقل بديهياً. لكل عميل دائم، سجّل:
موقع العميل
قناة الدفع المعتادة
موعد إغلاق بنكه أو مزوّده إن كان معروفاً
يوم الفوترة المعتاد
تقويم العطلات المعني
لا تحتاج إلى حساب ذلك من الصفر كل شهر.
العطلات المصرفية تتعلق بالمسار، لا بالمستقل
إذا كنت في لاغوس وعميلك الأمريكي يدفع عبر مسار مصرفي أمريكي، فإن العطلة الرسمية في نيجيريا لا توقف قناة الدفع الأمريكية تلقائياً.
وبالمثل، فإن كون نيجيريا في يوم عمل لا يلغي عطلة مصرفية أمريكية. وفي الحوالات الدولية قد تدخل تقاويم أكثر إلى المسار لأن البنوك المراسلة والمستلِمة قد تكون في دول مختلفة. لذلك قبل أن تلوم «العطلة»، حدّد أي مؤسسة كان يُفترض أن تعالج الدفعة في ذلك التاريخ. وهذا مفيد خصوصاً في:
عطلات نهاية الأسبوع الطويلة؛
عيد الميلاد ورأس السنة؛
عيد الفصح؛
العطلات المصرفية الوطنية؛
العطلات غير المتطابقة بين بلدَي المرسل والمستلِم.
لا يحتاج مسار الدفع الاحتياطي إلى التقويم نفسه
لامتلاك أكثر من مسار دفع مُختبَر ميزة تشغيلية مفيدة. فإذا كان مسارك الأساسي يعتمد على تقويم مصرفي واحد، فإن مساراً احتياطياً بالاعتماديات نفسها تماماً قد لا يحل مشكلة عطلة أو انقطاع. الهدف ليس فتح خمسة تطبيقات دفع، بل معرفة أي مسار يمكنه واقعياً أن يحل محل المسار الأساسي عندما يعجز عن أداء المهمة.
ويشرح دليل walllet.com حول بناء مسار دفع أساسي وآخر احتياطي للمستقلين كيف تفصل بين تعدد المسارات وجمع التطبيقات. لا تغيّر الدفعة الحالية في منتصف الطريق لمجرد أن مساراً آخر يبدو أسرع. استخدم المسار الاحتياطي للدفعة التالية، ما لم تخبرك المؤسسات التي تعالج التحويل الحالي بغير ذلك.
متى يجب أن تتواصل مع الدعم؟
لا تفتح طلب دعم لمجرد أن السبت ظهر في التقويم. صعّد الأمر عندما تكون الدفعة خارج نافذة أيام العمل التي حددها المزوّد أو المتوقعة بشكل معقول، أو عندما تشير الحالة إلى فشل أو مراجعة، أو عندما تتعارض الأدلة مع ما يُفترض أن تراه.
قبل التواصل مع الدعم، جهّز ما يلي:
قناة الدفع؛
العملة والمبلغ؛
الاسم القانوني للدافع؛
التاريخ ووقت الإرسال الدقيق؛
الحالة الحالية لدى المرسل؛
تاريخ النفاذ أو تاريخ القيمة إن كان ظاهراً؛
مرجع الفاتورة؛
المرجع البنكي أو مرجع الدفع أو رقم التتبع؛
بيانات المستفيد المستخدمة؛
لقطات شاشة تُظهر الحالة المعنية دون كشف معلومات حساسة غير ذات صلة.
ثم اطرح سؤالاً محدداً:
هل وصلت هذه الدفعة إلى مؤسستكم المستلِمة، أم أنها لا تزال خارج نظامكم؟
هذه الإجابة تضيّق نطاق البحث.

قراءات ذات صلة
المدفوعات الدولية: الطرق والرسوم واستلام المال عبر الحدود
البيانات البنكية للدفع الدولي: 7 أمور يحتاجها عميلك فعلاً
رسوم مدفوعات العمل الحر: التكلفة الحقيقية لدفعة بقيمة $1,000
ACH أم wire: خطأ يتكرر لدى المستقلين في نيجيريا عند اختيار طريقة دفع $1,000
