بطاقتك تُظهر رصيداً كافياً.
اشتراك البرنامج يكلّف $49. والمتاح لديك $200. تضغط على ادفع.
مرفوض.
بالنسبة للعاملين المستقلين والموظفين عن بُعد، خصوصاً من يديرون دخلاً دولياً في نيجيريا والأسواق المشابهة، قد يكون هذا أكثر من مشكلة دفع بسيطة. فقد تكون البطاقة هي ما يدفع ثمن برنامج التصميم، أو الاستضافة السحابية، أو اشتراك أداة ذكاء اصطناعي، أو تجديد النطاق، أو رحلة عمل، أو أداة أخرى تحتاجها لمواصلة العمل.
المحبط أن الرصيد يبدو سليماً. لكن الرصيد ليس موافقة.
الرصيد المشحون يثبت أن هناك قيمة في مكان ما ضمن طريق أموالك. لكنه لا يثبت أن المبلغ كاملاً متاح للبطاقة، ولا أن البطاقة مقبولة لدى هذا التاجر، ولا أن المعاملة ستجتاز التفويض.
قد تُرفض بطاقة الكريبتو أو بطاقة USD الافتراضية رغم ذلك، لأن الموافقة قد تتأثر ببيانات الفوترة وفئة التاجر وحدود الإنفاق وقواعد الدول وضوابط مزوّد الخدمة وحالة التحقق وفحوص الاحتيال والأعطال التقنية وطريقة شحن البطاقة.

بالنسبة للعاملين المستقلين، يخلق هذا فرقاً مهماً:
استلام المال خطوة، وجعله قابلاً للاستخدام خطوة أخرى.
قد تصل دفعة العميل بنجاح، ثم تفشل دفعة البطاقة لاحقاً. وقد يحتاج الرصيد أيضاً إلى خطوة شحن أو تحويل أو إتاحة منفصلة قبل أن يمكن إنفاقه.
إذا كان عميلك يفضّل التحويل البنكي بدلاً من الدفع بالعملات المستقرة، فالمنطق نفسه ينطبق. اقرأ دليلنا حول طريقة عمل حساب IBAN من walllet.com للعاملين المستقلين وأصحاب الدخل العالمي قبل مشاركة بيانات الدفع أو الاعتماد على الرصيد لدفعة بطاقة لاحقة.
يزداد هذا الفرق أهمية عندما يكون لنظام الدفع لديك عدة أجزاء متحركة. فقد:
تتلقى دفعة من عميل بـ USDT أو USDC،
تستقبلها في walllet،
تنقلها أو تبادلها،
تشحن بها بطاقة أو رصيداً مرتبطاً بالبطاقة،
تدفع لتاجر دولي.
قد تعمل كل خطوة على حدة، ومع ذلك تفشل دفعة البطاقة النهائية.
إذا كنت تتلقى دخلاً دولياً بالعملات المستقرة، فابدأ بفهم طريق الدفع كاملاً والأماكن التي قد تظهر فيها مخاطر الدفع للعاملين المستقلين. أرخص خطوة أو أكثرها راحة في الظاهر لا تكفي. يجب أن يعمل الطريق من دفعة العميل حتى ما تحتاج إلى فعله بالمال بعد ذلك.
الإجابة المختصرة: لماذا قد تُرفض البطاقة رغم كفاية الرصيد؟
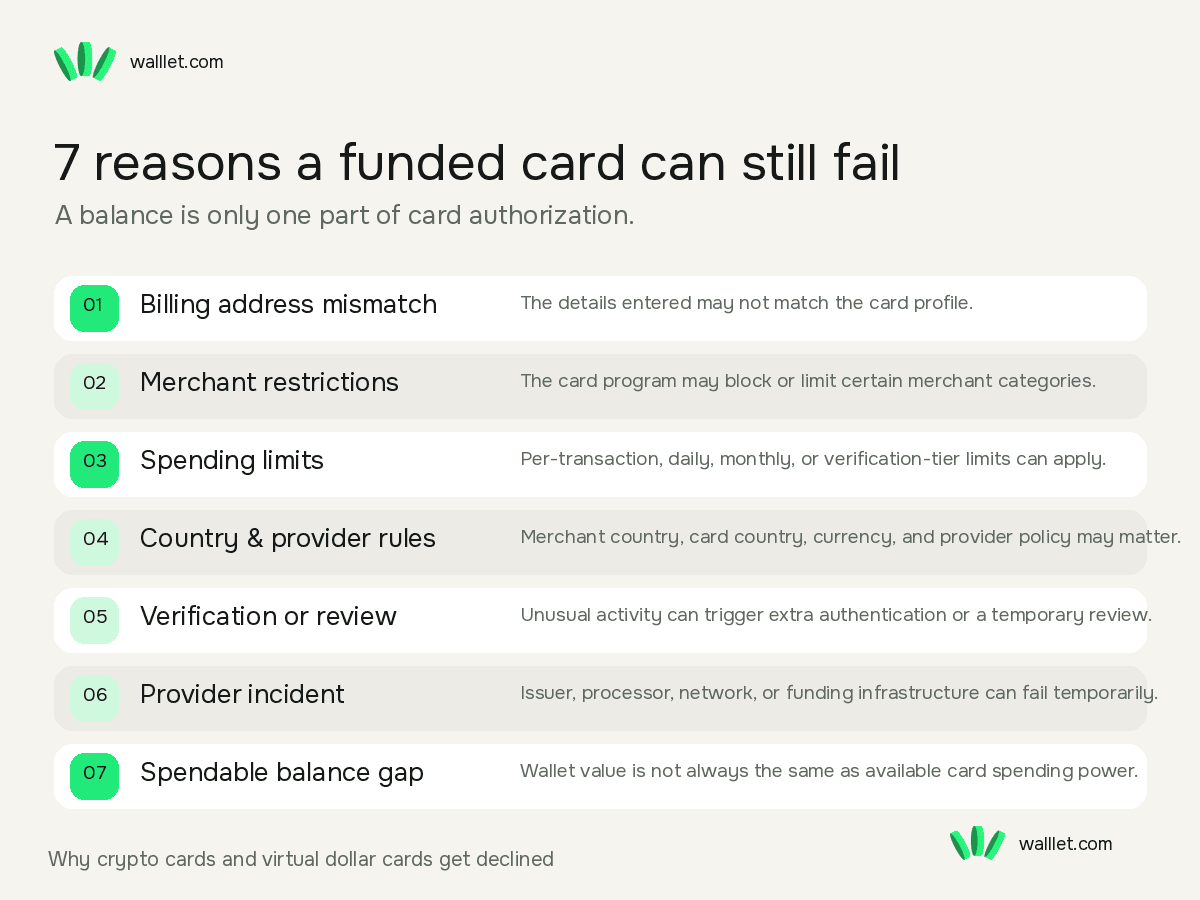
قد تُرفض بطاقة الكريبتو أو بطاقة USD الافتراضية رغم كفاية الرصيد، لأن المعاملة يجب أن تجتاز فحوص التفويض. وحسب برنامج البطاقة ومزوّد الخدمة، قد تشمل هذه الفحوص:
هل تتطابق بيانات الفوترة،
هل نوع التاجر مسموح،
هل تتجاوز الدفعة حد المعاملة الواحدة أو الحد اليومي،
هل يمكن استخدام البطاقة في هذه الدولة أو بهذه العملة،
هل المدفوعات الإلكترونية أو المتكررة أو الدولية مفعّلة،
هل تثير المعاملة مراجعة احتيال أو امتثال،
هل يواجه مُصدر البطاقة أو المعالج أو مزوّد آخر في الطريق عطلاً.
تذكر وثائق Stripe الرسمية حول رفض البطاقات عدة أسباب لفشل مدفوعات مشروعة، منها بيانات البطاقة غير الصحيحة، وقرارات المُصدر، والاشتباه في الاحتيال، وعدم كفاية الرصيد. أما السبب الدقيق الذي تراه فيعتمد على مزوّد البطاقة ومقدار ما يعرضه من رد المُصدر.
لذا عندما تفشل معاملة بقيمة $49 مقابل رصيد $200، يكون السؤال المفيد:
«أي جزء من طريق التفويض رفض هذه الدفعة؟»
هذا سؤال أفضل بكثير لحل المشكلة.
لماذا تهم هذه المشكلة العاملين المستقلين في نيجيريا
بالنسبة لكثير من العاملين المستقلين، البطاقة ليست بداية تدفق المال بل نهايته. قد يبدو الطريق الواقعي هكذا:
عميل دولي ← USDT أو USDC ← walllet ← خطوة مبادلة أو شحن ← بطاقة USD افتراضية ← تاجر أجنبي
وقد يستخدم عامل مستقل آخر:
دفعة من منصة عمل ← حساب محلي ← مزوّد البطاقة ← رصيد بطاقة USD ← اشتراك SaaS
أو:
راتب عن بُعد ← عملة مستقرة ← walllet ← طريق إنفاق مدعوم
نيجيريا مهمة بشكل خاص هنا، لأن العملات المستقرة تؤدي بالفعل دوراً كبيراً في نقل القيمة عبر الحدود. في يونيو 2026، وصف صندوق النقد الدولي نيجيريا بأنها سوق رئيسية للعملات المستقرة، وأشار إلى تزايد استخدامها في التحويلات عبر الحدود. لكن استلام الدولارات الرقمية والإنفاق بنجاح عبر بطاقة مشكلتان منفصلتان.
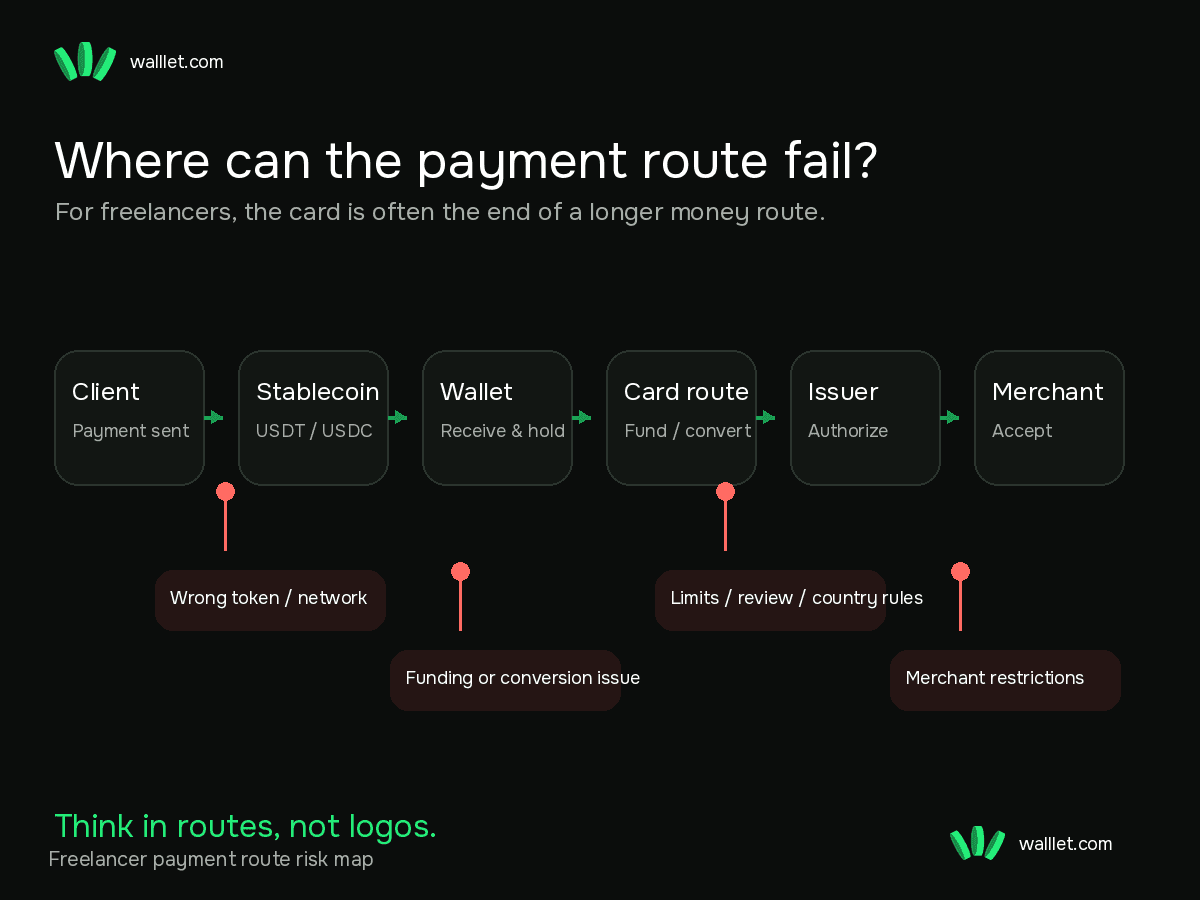
قد تصل العملة المستقرة بشكل صحيح ثم تفشل معاملة البطاقة لاحقاً. وقد تكون البطاقة مفعّلة ويرفضها تاجر واحد. وقد يعرض المزوّد رصيداً بينما تُحظر المعاملة بقاعدة لم ترها قط على الشاشة الرئيسية. لهذا يجب أن يفكر العاملون المستقلون بالطرق، لا بالشعارات.
وقبل أن تدخل دفعة العميل هذا الطريق أصلاً، استخدم قائمة التحقق قبل الدفع بالعملات المستقرة وبعده للتأكد من الرمز والشبكة والعنوان والمبلغ وقاعدة الدفعة التجريبية وسجل المعاملة. فدفعة واردة معطوبة مع طريق إنفاق معطوب طريقة طموحة جداً لإفساد يوم ثلاثاء.
1. الرصيد الكافي لا يعني رصيداً كافياً للإنفاق
ابدأ من هنا، لأن الرقم على الشاشة قد يكون مضللاً. حسب طريقة عمل منتج البطاقة، قد تنظر إلى واحد من عدة أرصدة مختلفة:
عملات رقمية محفوظة في walllet،
أموال متاحة في حساب البطاقة،
أموال حُوّلت بالفعل للإنفاق،
أموال نقصت بسبب تفويضات معلّقة،
أموال تخضع لرسوم أو تحويل عملات،
أموال ظاهرة لكنها غير متاحة مؤقتاً للتفويض.
هذه ليست الشيء نفسه تلقائياً.
تخيّل أنك تملك ما يعادل $120 من العملات الرقمية وتحاول شراء شيء بقيمة $118. يبدو الرصيد كافياً. لكن طريق الدفع قد يحتاج إلى هامش للتحويل أو تقلّب سعر الصرف أو الرسوم أو مبلغ تفويض يختلف عن المبلغ النهائي المسوّى.
كما قد تستخدم الفنادق وشركات تأجير السيارات ومحطات الوقود وبعض التجار الآخرين حجوزات تفويض أو مبالغ تقديرية بدلاً من خصم المبلغ النهائي الذي تتوقعه مباشرة.
القاعدة العملية بسيطة:
لا تقارن سعر الشراء بالرصيد الظاهر فقط. تحقق من المبلغ الفعلي المتاح للإنفاق على البطاقة وأي حجوزات معلّقة.
2. عدم تطابق عنوان الفوترة
البطاقة الافتراضية تبقى بيانات بطاقة. قد يطلب التاجر: اسم حامل البطاقة، وعنوان الفوترة، والمدينة، والدولة، والرمز البريدي، وCVV وتاريخ الانتهاء. ومن الأخطاء الشائعة إدخال عنوان منزلك لأنه يبدو منطقياً، بينما يكون لدى مزوّد البطاقة عنوان فوترة أو دولة مختلفة في ملف البطاقة.
مثلاً: تعيش في لاغوس، ويطلب التاجر عنوان الفوترة، فتدخل عنوانك في لاغوس، بينما يتوقع برنامج البطاقة بيانات الفوترة المحفوظة في حساب بطاقتك. قد تفشل الدفعة رغم صحة رقم البطاقة والرصيد. هذا لا ينطبق دائماً. فالتجار والمعالجون يتعاملون مع التحقق من العنوان بطرق مختلفة. بعضهم بالكاد يستخدمه، وآخرون يعدّون عدم التطابق إشارة خطر جدية. قبل إعادة المحاولة، تحقق:
ما عنوان الفوترة الدقيق الذي يطلب منك مزوّد البطاقة استخدامه؟
هل الرمز البريدي صحيح؟
هل تتطابق الدولة مع ملف البطاقة؟
هل أدخل الملء التلقائي في المتصفح عنواناً قديماً؟
هل أُدخل اسم حامل البطاقة بشكل صحيح؟
هل تخلط بين عنوان سكنك وبيانات الفوترة المسجّلة للبطاقة؟
حقل صغير واحد من الملء التلقائي قد يُفشل دفعة ممولة بالكامل. البرمجيات ما زالت مخلصة للكوميديا.
3. قيود فئات التجار
البطاقات لا تعمل بالضرورة لدى كل تاجر لمجرد أنها تعمل على شبكة بطاقات كبرى.
يُصنَّف التجار حسب نوع النشاط باستخدام رموز فئات التجار، المعروفة عادةً بـ MCC. ويمكن لمُصدري البطاقات وبرامجها تطبيق ضوابط بناءً على هذه الفئات. كما يمكن لبنية إصدار البطاقات الرسمية أن تدعم قيود فئات التجار وضوابط الإنفاق والقيود الجغرافية.
حسب المزوّد، قد تُحظر بعض الفئات أو تُعامل بشكل مختلف. ومن الأمثلة: القمار، وشراء العملات الرقمية، وخدمات تحويل الأموال، والخدمات المالية، والمعاملات الشبيهة بالنقد، وخدمات البالغين، وبعض الاشتراكات، وفئات تجار معينة عالية المخاطر.
لا تفترض أن هذه القائمة تنطبق على بطاقتك. القيود تختلف من مزوّد لآخر. السؤال المهم هو:
«هل تدعم هذه البطاقة هذا النوع من التجار؟»
هذا مهم للعاملين المستقلين، لأن تاجرين يبدوان متشابهين لك قد يُصنّفان بشكل مختلف في نظام الدفع.
قد تعمل أداة برمجية وتفشل اشتراكات أخرى. وقد تقبل منصة إعلانية البطاقة وترفضها أخرى. البطاقة لا تصدر حكماً فلسفياً على إنتاجيتك، بل تعالج قواعد وإشارات خطر.
4. حدود إنفاق لم تنتبه لها
قد يكون للبطاقات الافتراضية والبطاقات المرتبطة بالعملات الرقمية أكثر من حد:
لكل معاملة،
يومياً،
أسبوعياً،
شهرياً،
للإنفاق الإلكتروني،
للإنفاق الدولي،
للسحب من الصراف الآلي،
حدود خاصة بفئات التجار،
حدود على مستوى الحساب،
حدود مرتبطة بمستوى التحقق.
لنفترض أن لديك $1,000 متاحة وتحاول دفع $600. قد ترفض البطاقة الدفعة إذا:
كان حد المعاملة الواحدة $500،
كنت قد أنفقت معظم حدك اليومي،
بلغت حداً متجدداً،
كان مستوى التحقق الحالي لديك بسقف أقل.
يصبح هذا مزعجاً بشكل خاص للعاملين المستقلين، لأن مصروف العمل العادي قد يكون كبيراً على نحو غير معتاد. فاشتراكات SaaS السنوية، والأرصدة السحابية، والسفر للمؤتمرات، والإنفاق الإعلاني، والحواسيب المحمولة، والأدوات المهنية لا تشبه دائماً أنماط الإنفاق الاستهلاكي العادية.
قبل إعادة المحاولة، تحقق من الحد الخاص بنوع المعاملة التي تجريها تحديداً.
5. قواعد الدول والعملات ومزوّدي الخدمة
قد تحمل البطاقة علامة دولية دون أن تكون صالحة للاستخدام في كل مكان. وقد تهم عدة طبقات:
دولة إقامتك،
الدولة التي أُصدرت فيها البطاقة،
دولة التاجر،
عملة المعاملة،
السياسة الجغرافية لمزوّد البطاقة،
سياسة القبول الخاصة بالتاجر،
قواعد المخاطر لدى المُصدر أو المعالج.
قد يستخدم عامل مستقل في نيجيريا بطاقة USD افتراضية للدفع لتاجر أمريكي. يبدو الأمر بسيطاً: بطاقة USD، وتاجر بالدولار. لكن المعاملة قد تتضمن إشارات مثل:
دولة إصدار البطاقة،
دولة الفوترة،
الموقع الحالي حسب IP،
دولة التاجر،
ملف الحساب،
سجل الجهاز،
سلوك الإنفاق السابق.
عدم التطابق ليس مشكلة تلقائياً. لكنه قد يساهم في مراجعة أو رفض حسب المزوّد والتاجر. كما يرفض بعض التجار بطاقات مسبقة الدفع أو افتراضية معينة. وقد يتعامل آخرون بشكل مختلف مع البطاقات الصادرة من الخارج. ولشركات الاشتراكات قواعدها الخاصة للمدفوعات المتكررة.
لذا لا تترجم «بطاقة دولية» في ذهنك أبداً إلى «تعمل في كل مكان». أقسام التسويق ألحقت ما يكفي من الضرر.
6. التحقق أو مراجعة المخاطر
قد تكون دفعة البطاقة صحيحة مالياً ومع ذلك تبدو غير معتادة. أمثلة:
أول دفعة كبيرة لك، عدة محاولات سريعة متتالية، تاجر جديد، دولة جديدة، مبلغ مرتفع على غير العادة، تغيّر مفاجئ في سلوك الإنفاق، معاملة تتطلب مصادقة إضافية، حساب يحتاج إلى خطوة تحقق أخرى.
قد تكون النتيجة: رفضاً فورياً، أو تقييداً مؤقتاً للبطاقة، أو طلب تحقق إضافي، أو مراجعة من المزوّد، أو معاملة لا تنجح إلا بعد المصادقة. وهنا قد تزيد المحاولات المتكررة الأمر سوءاً.
إذا فشلت دفعة مرة، فلا ترسلها تلقائياً عشر مرات أخرى خلال ثلاثين ثانية. تحقق من السبب أولاً. فالمحاولات المتكررة قد تبدو أقرب إلى نشاط بطاقة غير طبيعي منها إلى «عامل مستقل مُصرّ يحاول تجديد Figma». تسلسل منظم لحل المشكلة أفضل من النقر بذعر.
7. أعطال المزوّدين ومشكلات البنية التحتية
أحياناً لا تكون قد ارتكبت أي خطأ. البطاقة مفعّلة. الرصيد كافٍ. بيانات الفوترة صحيحة. والتاجر مدعوم عادةً.
لكن المزوّد يمر بيوم سيئ. قد تعتمد دفعة البطاقة على عدة أنظمة، منها:
برنامج البطاقة،
المُصدر،
المعالج،
شبكة البطاقات،
البنك المستحوذ للتاجر،
أنظمة مكافحة الاحتيال،
بنية تحويل العملات الرقمية،
أنظمة الشحن الداخلية.
تختلف البنية الدقيقة حسب المنتج. وقد يؤدي عطل أو انتهاء مهلة في جزء من الطريق إلى رفض أو تأخير في التفويض أو سلوك غير ثابت. لهذا قد تفشل اليوم بطاقة كانت تعمل أمس دون أي تغيير ظاهر في حسابك. قبل تغيير الإعدادات أو نقل الأموال، تحقق من:
صفحة الحالة الرسمية للمزوّد،
إشعارات الأعطال داخل التطبيق،
إعلانات الدعم،
هل تفشل معاملات أخرى أيضاً،
هل المشكلة تخص تاجراً واحداً أم كل التجار.
دفعة فاشلة واحدة نقطة بيانات. أما عشرة مستخدمين يبلّغون عن فشل متزامن فهذا عطل.

الإدراك الأهم: بطاقتك جزء واحد من طريق
هذا هو الخطأ الذي يستحق التصحيح. كثيراً ما يقيّم العاملون المستقلون كل منتج على حدة:
هل هذه الخدمة جيدة؟ هل هذه العملة المستقرة رخيصة؟ هل هذه البطاقة مريحة؟ هل هذا التاجر دولي؟
لكن تجربتك الفعلية تعتمد على عمل الطريق كله معاً.
مثلاً:
العميل يرسل USDT ← تستلمها ← تبادلها ← تشحن طريق البطاقة ← التاجر يوافق على المعاملة
مشكلة في أي مرحلة قد توقف الدفعة النهائية. لهذا فالنموذج الذهني الصحيح هو:
طريق الدخل ← طريق الاحتفاظ ← طريق التحويل ← طريق الإنفاق ← الطريق البديل
إذا كنت تريد مكاناً أبسط قائماً على الحفظ الذاتي لإدارة الأصول الرقمية المدعومة قبل أن تقرر كيف تنقلها أو تنفقها، تعرّف على walllet.com
لا يستطيع walllet إجبار تاجر أو مُصدر بطاقة على الموافقة على دفعة. الفائدة هي أن تملك تحكماً أوضح في جانب العملات الرقمية من طريقك، بدلاً من التعامل مع كل خطوة كأنها رصيد واحد غامض.
قبل اختيار البطاقة، تحقق من الطريق كاملاً من دفعة العميل إلى المال القابل للاستخدام
لا يجب تقييم البطاقة كميزة منفصلة. قبل الاعتماد عليها في الاشتراكات أو السفر أو الإعلانات أو الخدمات السحابية أو مصاريف العمل الأخرى، تحقق من الطريق المحيط بها.
1. تأكد من طريقة وصول المال
اعرف هل سيصل دخلك عبر:
IBAN أو طريق تحويل بنكي آخر
دفعة من منصة عمل
دفعة بعملة مستقرة
تحويل بنكي محلي
طريق دفع آخر مدعوم
تحقق من العملة الدقيقة ومتطلبات المرسل وبيانات المستفيد وقناة الدفع والرسوم والحدود وقواعد المراجعة. البطاقة لا تستطيع إصلاح دفعة واردة أُرسلت عبر طريق غير مدعوم.
لخيار الاستلام عبر التحويل البنكي، اقرأ ما هو حساب IBAN من walllet؟ دليل عملي للعاملين المستقلين وأصحاب الدخل العالمي.
2. تأكد من موعد إتاحة الرصيد
قد تصف «تم الاستلام» و«قيد المعالجة» و«قيد المراجعة» و«متاح» و«متاح للإنفاق» مراحل مختلفة.
قبل التخطيط لدفعة، تحقق من:
هل اكتملت الدفعة الواردة بالكامل
هل ما زالت هناك مراجعة أو حجز نشط
هل يجب تحويل الرصيد
هل تستخدم البطاقة الرصيد نفسه
هل تلزم خطوة منفصلة لشحن البطاقة
هل قلّلت التفويضات المعلّقة المبلغ المتاح
لا تخطط لمصروف مهم بناءً على مال ظاهر لكنه غير قابل للإنفاق بعد.
3. تحقق من أهلية البطاقة قبل الاعتماد عليها
قد يعتمد توفر البطاقة على دولتك أو حالة حسابك أو مستوى التحقق أو برنامج البطاقة أو قواعد أخرى لدى المزوّد.
تأكد من:
هل البطاقة متاحة لحسابك حالياً
هل هي فعلية أم افتراضية أم كلاهما
ما الدول والعملات التي تدعمها
هل المدفوعات الإلكترونية والدولية مفعّلة
هل الاشتراكات المتكررة مدعومة
هل يلزم رصيد منفصل أو خطوة تحويل
لا تستنتج الأهلية من حساب مستخدم آخر أو لقطة شاشة قديمة أو إعلان إطلاق.
4. تحقق من استخدام الإنفاق الفعلي
تفعيل البطاقة بنجاح أو دفعة تجريبية صغيرة لا يثبت أن كل معاملة مستقبلية ستنجح.
جرّب نوع الدفع الذي تحتاجه فعلاً:
اشتراكات SaaS أو الاشتراكات المتكررة
منصات الإعلانات
الخدمات السحابية
حجوزات السفر
المدفوعات السنوية الأكبر
المعاملات بالعملات الأجنبية
فئات التجار التي يعتمد عليها عملك
السؤال المهم ليس فقط «هل تعمل البطاقة؟» بل «هل تعمل البطاقة مع هذا التاجر وهذا المبلغ وهذه الدولة وهذه العملة ونوع الدفع هذا؟»
5. اعرف طريق السحب النقدي
البطاقة طريقة واحدة فقط لاستخدام المال.
قبل اختيار نظام الدفع، تحقق هل لديك أيضاً طريقة مدعومة لـ:
تحويل الأموال
تحويل الرصيد إلى عملة أخرى
السحب عبر طريق متاح
استلام المبلغ النهائي حيث تحتاجه فعلاً
الانتقال إلى بديل مستقل إذا لم تكن البطاقة متاحة
تحقق من التوفر الحالي داخل المنتج. ولا تفترض أن رصيد البطاقة يدعم تلقائياً السحب إلى أي بنك أو دولة أو عملة.
6. احسب التكلفة الإجمالية، لا رسماً واحداً معروضاً
قد يتضمن الطريق كاملاً:
رسوم الدفعة الواردة
رسوم الوسيط
رسوم التحويل
فارق سعر الصرف
رسوم شحن البطاقة
رسوم المعاملة
رسوم العملة الأجنبية
رسوم السحب أو السحب النقدي
رسوماً يفرضها طريق الوجهة
المقارنة المفيدة هي المبلغ الذي يصبح متاحاً للمصروف النهائي، لا الرقم الأكثر جاذبية المعروض في بداية الطريق.
7. تحقق من الدعم والإثباتات والبدائل
قبل أن تصبح الدفعة عاجلة، اعرف:
من أين يبدأ الدعم
ما رقم المعاملة أو الطلب الذي يمكنك تقديمه
ما السجلات التي قد يطلبها الدعم
كيف يمكن تصعيد مشكلة لم تُحل
هل تستطيع الوصول إلى الدعم إذا تعذّر الوصول إلى التطبيق أو الحساب
ما طريقة الدفع المستقلة التي يمكنها أن تحل محلها
احتفظ بالفواتير وبيانات العملاء ومراجع الدفع ورسائل رفض البطاقة والطوابع الزمنية والإيصالات ومحادثات الدعم.
طريق المال الناجح يجب أن يكون مفهوماً قبل أن يتعطل شيء، لا بعده فقط.
تحقق من هذه النقاط قبل التواصل مع الدعم
هل رصيدك كافٍ للشراء والرسوم؟
هل بيانات الفوترة صحيحة؟
هل يدعم التاجر البطاقات الافتراضية؟
هل نوع المعاملة مدعوم؟
هل بطاقتك مفعّلة؟
فحوص خاصة بالبطاقة قبل الاعتماد على بطاقة كريبتو أو بطاقة USD افتراضية
افعل هذا قبل أن تصبح البطاقة أساسية لعملك.
الفحص | ما الذي يجب التأكد منه | لماذا يهم |
المتاح للإنفاق | رصيد البطاقة الفعلي القابل للإنفاق، لا رصيد walllet فقط | قيمة العملات الرقمية الظاهرة قد لا تساوي أموال البطاقة المتاحة |
بيانات الفوترة | العنوان والدولة والرمز البريدي والاسم الدقيقة التي تتوقعها البطاقة | عدم تطابق البيانات قد يؤثر على التفويض |
دعم التاجر | هل نوع التاجر مسموح | بعض الفئات قد تكون مقيّدة |
حد المعاملة | السقف لكل دفعة | قد تتجاوز دفعة كبيرة الحد |
الحد اليومي أو الشهري | المتبقي من الحد | الإنفاق السابق قد يقلّل القدرة |
الاستخدام الدولي | الدول والعملات المدعومة | المعاملات عبر الحدود قد تخضع لقواعد مختلفة |
المدفوعات الإلكترونية | تفعيل المعاملات دون حضور البطاقة | قد تعمل البطاقة بشكل مختلف على الإنترنت وخارجه |
المدفوعات المتكررة | دعم الاشتراكات | قد تختلف الدفعة الأولى عن الدفعات المتكررة |
المصادقة | أي خطوة 3DS أو تحقق مطلوبة | بعض المدفوعات تحتاج إلى تأكيد إضافي |
الحجوزات المعلّقة | التفويضات الحالية | الحجز قد يقلّل القدرة المتاحة على الإنفاق |
حالة المزوّد | الأعطال أو الصيانة الحالية | انقطاع مؤقت قد يبدو كمشكلة في البطاقة |
الطريق البديل | طريقة دفع مستقلة أخرى | يجب ألا يتوقف العمل لأن بطاقة واحدة فشلت |
بالنسبة للعاملين المستقلين الذين ما زالوا يقررون كيف يجب أن يصل دخل العملاء أصلاً، قارن بين PayPal وPayoneer وWise والعملات المستقرة كطرق دفع مختلفة. أفضل طريقة للاستلام ليست بالضرورة أفضل طريقة للإنفاق.
اختبار عملي للعاملين المستقلين قبل الاعتماد على البطاقة
قبل أن تثق ببطاقة في دفعة مهمة، جرّب الاستخدام الفعلي. لا تكتفِ بتفعيل البطاقة والاحتفال. جرّب الطريق الذي تحتاجه حقاً.
إذا كنت تستخدم البطاقة لـ SaaS
تحقق من:
عملية شراء صغيرة عبر الإنترنت،
عنوان الفوترة الدقيق،
دعم المدفوعات المتكررة،
دعم التجار الدوليين،
ما يحدث عند تجديد الاشتراك.
إذا كنت تستخدمها للسفر
تحقق من:
شراء تذاكر الطيران،
سياسات التفويض في الفنادق،
حدود المعاملات الأكبر،
التعامل بالعملات الأجنبية،
طرق الدفع الاحتياطية.
إذا كنت تستخدمها لعمليات العمل
تحقق من:
الخدمات السحابية،
منصات الإعلانات،
بائعي البرمجيات،
الاشتراكات السنوية،
المشتريات عالية القيمة.
نجاح اختبار بقيمة $3 لدى تاجر واحد لا يثبت أن فاتورة برمجيات سنوية بقيمة $700 ستنجح في مكان آخر.
اختبر الفئة والدولة والمبلغ ونوع الدفع التي تعتمد عليها فعلاً.
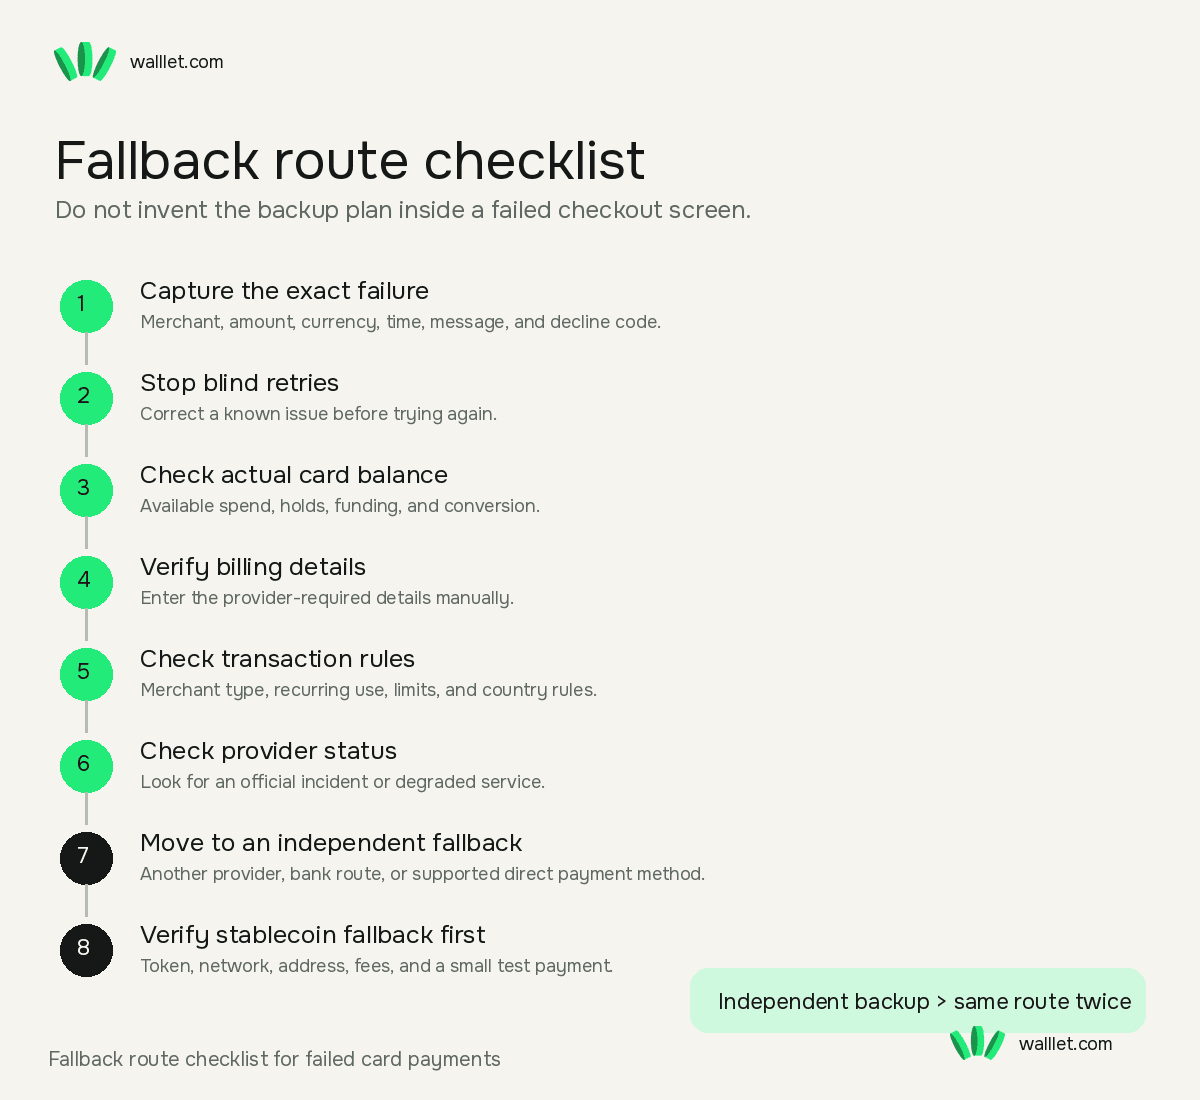
قائمة التحقق للطريق البديل
يجب ألا يكتشف العامل المستقل خطته البديلة وهو واقف أمام شاشة دفع فاشلة. اتبع هذا التسلسل.
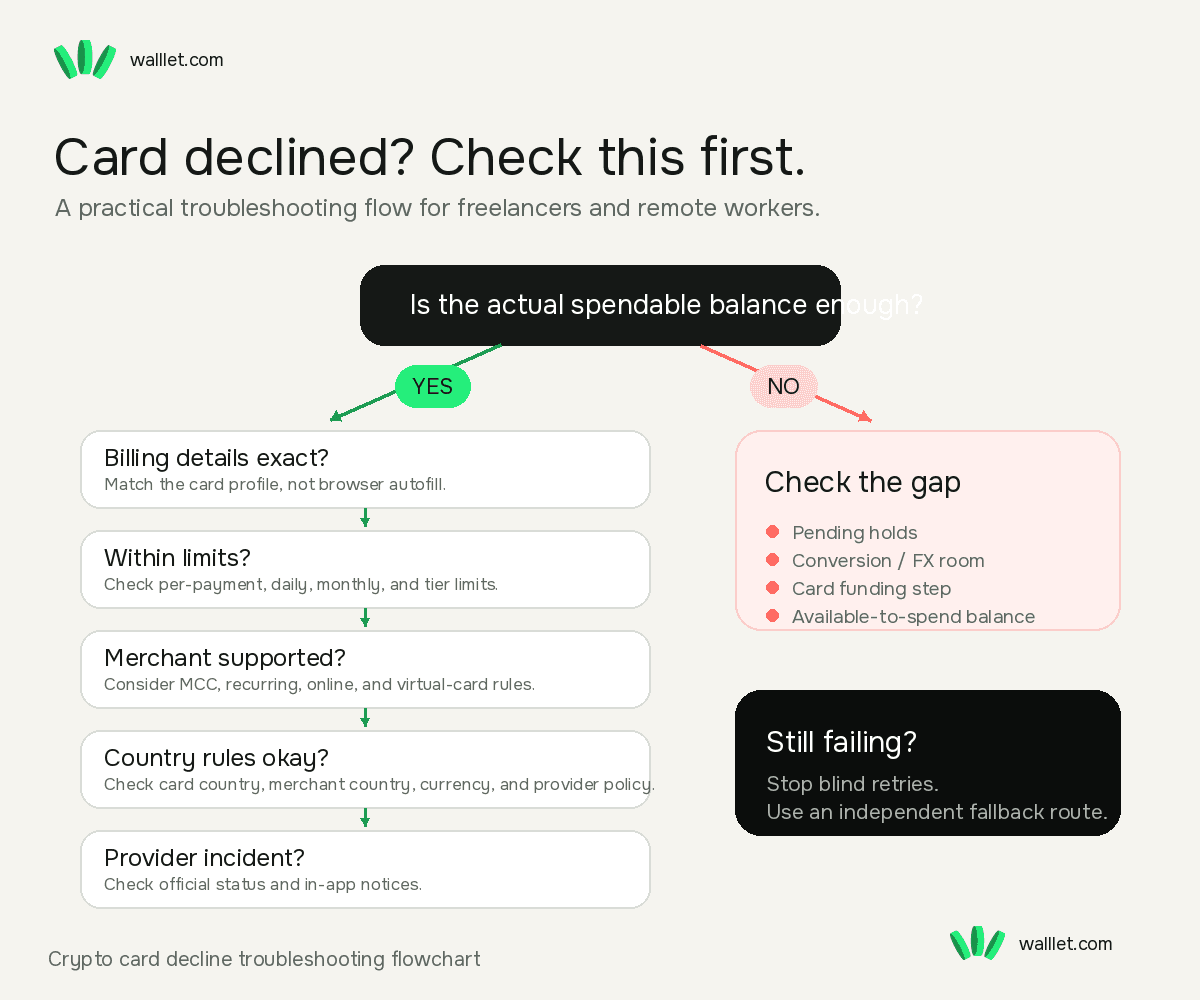
1. سجّل الخطأ بدقة
احفظ: اسم التاجر، والمبلغ، والعملة، والتاريخ والوقت، ورسالة الرفض، ورمز الرفض من المزوّد إن ظهر. عبارة «البطاقة لم تعمل» مبهمة جداً لحل المشكلة.
2. أوقف المحاولات العشوائية
قد تكون محاولة واحدة بعد تصحيح خطأ واضح منطقية. أما المحاولات المتكررة دون تغيير أي شيء فعادةً لا. حدّد أولاً هل المشكلة في: بيانات الفوترة، أو الحد، أو قيد التاجر، أو التحقق، أو عدم كفاية المتاح للإنفاق، أو قاعدة الدولة، أو عطل لدى المزوّد.
3. تحقق من رصيد البطاقة الفعلي
تأكد من: الرصيد المتاح للإنفاق، والمعاملات المعلّقة، وحجوزات التفويض، وأي خطوة شحن أو تحويل مطلوبة. لا تعتمد فقط على إجمالي قيمة العملات الرقمية الظاهر في مكان آخر من التطبيق.
4. تحقق من بيانات الفوترة يدوياً
أوقف للحظة آلة الفوضى الصغيرة المسماة الملء التلقائي في المتصفح. أعد إدخال: اسم حامل البطاقة، وعنوان الفوترة، والمدينة، والرمز البريدي، والدولة، وCVV وتاريخ الانتهاء. استخدم البيانات التي يطلبها مزوّد البطاقة.
5. تحقق من قواعد التاجر والمعاملة
اسأل:
هل فئة هذا التاجر مدعومة؟
هل هذه معاملة متكررة؟
هل تُقبل البطاقة للاشتراكات؟
هل التاجر أجنبي؟
هل المبلغ أعلى من حد ما؟
هل يقبل التاجر البطاقات الافتراضية أو مسبقة الدفع؟
6. تحقق من وجود عطل لدى المزوّد
ابحث عن: تحديثات صفحة الحالة، والتنبيهات داخل التطبيق، ومنشورات الدعم الرسمية، أو تقارير الأعطال الأخيرة. افعل هذا قبل أن تفكك نظام الدفع كله لأن معالجاً واحداً متعكّر المزاج مؤقتاً.
7. انتقل إلى بديل مستقل
قد يكون بديلك:
بطاقة أخرى من مزوّد مختلف فعلاً،
تحويلاً بنكياً،
طريق دفع محلياً مدعوماً،
دفعاً مباشراً بعملة مستقرة إذا كان المستلم يقبلها،
طريقة فوترة أو استلام دفعات أخرى.
كلمة مستقل مهمة. قد تبدو بطاقتان كمنتجين منفصلين بينما تعتمدان على المُصدر نفسه أو بنية المعالجة نفسها. إذا كان بديلك يعتمد على الطبقة نفسها التي تتعطل، فهو زينة لا احتياط.
8. إذا كانت العملات المستقرة هي البديل، فتحقق من الطريق أولاً
لا ترد على فشل البطاقة بالاندفاع إلى تحويل عملات رقمية. تحقق من:
الرمز الدقيق، والشبكة الدقيقة، ودعم الجهة المستلمة، وعنوان الوجهة، والرسوم، والمبلغ التجريبي، وسجل المعاملة.
استخدم دليل اختيار الشبكة المناسبة لـ USDT أو USDC قبل نقل الأموال، خصوصاً عندما يدعم المستلم سلسلة واحدة فقط. وتذكّر أن للعملات المستقرة مخاطرها الخاصة. قبل اعتبار USDT أو USDC بديلاً خالياً من المخاطر، افهم كيف يمكن أن يعمل تجميد العملات المستقرة وضوابط الجهة المُصدرة.
9. تحقق من العملات الرقمية الواردة قبل الإنفاق بناءً عليها
إذا كان بديلك يعتمد على دفعة عميل أو تحويل وصل للتو، فلا تعتمد على لقطة شاشة. تأكد من:
حالة المعاملة،
الرمز،
الشبكة،
المبلغ،
عنوان الاستلام.
يشرح هذا الدليل كيف تتحقق من معاملة عملات رقمية على مستكشف الكتل. يجب أن يقلّل البديل الغموض، لا أن ينقله إلى شاشة أخرى.
إعداد أفضل للعاملين المستقلين: افصل بين الطريق الأساسي والاحتياطي والطارئ
أقوى إعداد نادراً ما يكون بطاقة واحدة مثالية، بل نظام دفع صغير تفهمه. قد يبدو الهيكل العملي هكذا: الطريق الأساسي:
الطريقة التي تستخدمها عادةً للاشتراكات الروتينية ومصاريف العمل.
الطريق الاحتياطي: طريقة دفع منفصلة فعلاً يمكنها أن تحل محل الطريق الأساسي عند فشله.
الطريق الطارئ: طريقة مخصصة للمصاريف الحرجة مثل الإنترنت والاستضافة والسفر وأدوات العمل الأساسية.
بالنسبة لعامل مستقل نيجيري، قد يعني ذلك استخدام تركيبات مختلفة من: خدمة للعملات المستقرة، وبطاقة USD افتراضية، وبطاقة مستقلة أخرى، وقنوات بنكية محلية، وطرق دفع مباشرة من العملاء. التركيبة الدقيقة تعتمد على عملك وعملائك ومزوّديك وما هو متاح محلياً. المبدأ أهم من قائمة المنتجات:
لا تجعل بطاقة واحدة نقطة الفشل الوحيدة للعمل الذي يدرّ عليك الدخل.
احفظ هذه القائمة قبل دفعتك المهمة التالية
قبل الاعتماد على بطاقة كريبتو أو بطاقة USD افتراضية، تحقق:
هل البطاقة مفعّلة؟
هل المبلغ متاح للإنفاق فعلاً؟
هل توجد حجوزات معلّقة؟
هل عنوان الفوترة دقيق؟
هل الرمز البريدي صحيح؟
هل فئة التاجر مدعومة؟
هل الدفعة أقل من حد المعاملة الواحدة؟
هل تبقّى ما يكفي من الحد اليومي أو الشهري؟
هل المدفوعات الدولية مدعومة؟
هل دولة التاجر مسموحة؟
هل المدفوعات المتكررة مدعومة؟
هل تلزم مصادقة إضافية؟
هل الحساب قيد المراجعة؟
هل يبلّغ المزوّد عن عطل؟
هل لدي طريق بديل مستقل؟
الدرس الأكبر بسيط.
الرصيد يخبرك بمقدار القيمة التي تملكها. لكنه لا يخبرك هل سيحصل هذا التاجر، عبر هذا الطريق، وفق هذه القواعد، على موافقة.
بالنسبة للعاملين المستقلين والموظفين عن بُعد، هذا الفرق مهم لأن البطاقة قد تقف بينك وبين الأدوات التي تحتاجها لكسب دخلك. لذلك لا تبنِ نظام الدفع على افتراض أن بطاقة واحدة مشحونة ستعمل دائماً.
ابنِه على وضوح الطريق، والحدود المختبرة، وبيانات الفوترة المعروفة، وبديل تحققت منه مسبقاً. جرّب walllet.com إذا كنت تريد طريقة أبسط قائمة على الحفظ الذاتي لإدارة الأصول الرقمية المدعومة قبل أن تختار كيف تنقلها أو تحتفظ بها أو تستخدمها.
لا يستطيع walllet جعل مُصدر البطاقة يوافق على كل معاملة. ولا يستطيع أي تطبيق ذلك. الهدف هو جعل جانب العملات الرقمية من طريق أموالك أسهل في الفهم والتحكم قبل قرار الدفع التالي.
اقرأ أيضاً
البطاقات الافتراضية والإنفاق العالمي: دليل دفع عملي
أفضل بطاقات USD الافتراضية في نيجيريا (2026): الرسوم والحدود والشحن وقبول التجار
كيف تشتري ChatGPT Plus في نيجيريا: الفوترة بالنايرا والبطاقات والمدفوعات الفاشلة
تعرّف على بطاقة walllet.com: بطاقة Mastercard افتراضية بالدولار الأمريكي بـ $5 في نيجيريا
